Tag: Altersarmut

  • Jedem 3. droht Altersarmut

    Jedem 3. droht Altersarmut

    Im Schnitt bekommen Rentner nur 1300 Euro Rente. Davon bleiben nach Abzug von Sozialversicherung und Steuern 1100 Euro. Wer nicht darüber hinaus vorgesorgt hat, ist arm im Alter.

    Die Statistik der Deutschen Rentenversicherung ist eindeutig: Männer bekommen im Schnitt nach 45 Beitragsjahren 1306 Euro Altersrente, Frauen 825 Euro, zumindest gilt das für das Jahr 2020. Nach Abzug von Sozialbeiträgen und Steuern bleiben ihnen noch rund 1100 Euro. 1100 Euro in einer Stadt wie München bedeutet Altersarmut, das gilt sicher auch für andere Großstädte wie Frankfurt, Stuttgart und Hamburg.

    Durchschnittliche Altersrenten

    Quelle: Deutsche Rentenversicherung

    So sehen die nackten Zahlen aus. Der Linken-Fraktionschef Dietmar Bartsch hat das „inakzeptabel“ bezeichnet, die Zahl beschreibt einfach nur die Wirklichkeit vieler Rentner – und sie zeigt, dass sich die Deutschen auf die Rente allein nicht verlassen sollten, sonst sind sie verlassen. Wer nicht zusätzlich vorsorgt, landet im Alter in Armut.

    sieben Millionen droht Altersarmut

    Wenn Das Bundesarbeitsministerium Hubertus Heil darauf verweist, dass diese Zahlen keine Aussage über die Verhältnisse im Alter zulasse, dann ist das richtig. Heil tut aber nichts, dass denen, die eigenverantwortlich fürs Alter vorsorgen, so viel besser dastehen. Betriebsrentner werden nach wie vor von der Bundesregierung abgezockt: Wer eine Direktversicherung abgeschlossen hat, zahlt – abzüglich eines Freibetrags von 164,50 Euro – denn vollen Kranken- und Pflegebeitrag, insgesamt annähernd 20 Prozent. Da bleibt nicht mehr allzu viel von der Altersvorsorge übrig.


    Inflation frisst Rente

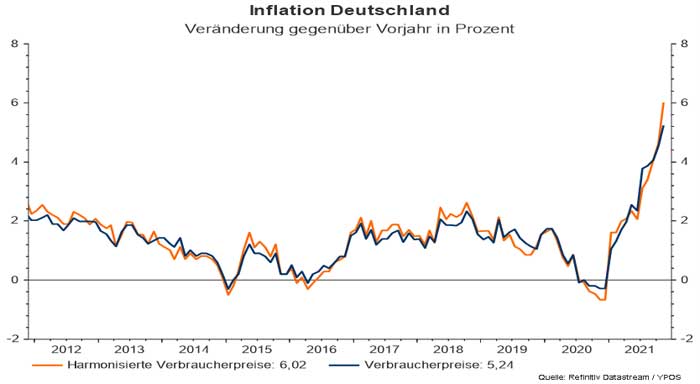
    Das ist vor dem Hintergrund der Renten-Nullrunde 2021 zynisch. Denn gleichzeitig ist die Inflation auf mittlerweile 5,2 Prozent gestiegen. Das heißt, Rentner werden faktisch vom Staat enteignet. Auch der Betriebsrentenfreibetrag ist auf 164,50 Euro eingefroren, obwohl die Inflation mittlerweile antrabt. Der Staat lacht sich so lang ins Fäustchen, denn die Gläubiger müssen dem Staat sogar noch Geld zahlen, wenn sie ihm Geld leihen. Das heißt, der Staat verdient an der Inflation und lässt seine Bürger im Regen stehen.

  • Bankrott der betrieblichen Altersvorsorge

    Bankrott der betrieblichen Altersvorsorge

    2022 ist der Bankrott der betrieblichen Altersvorsorge eingeleitet. Das betrifft Garantiezins, Entgeltumwandlung und Bürokratismus.

    Wenn selbst der Branchenprimus Allianz die Beitragsgarantie abschafft, dann sagt das alles über die betriebliche Altersvorsorge aus. Die Versicherer können ihren Kunden nichts mehr garantieren – und das ist wörtlich zu nehmen. Denn, ab 2022 sinkt der Garantiezins für neu abgeschlossene Kapitallebensversicherungen auf 0,25 Prozent – und die meisten Verträge der betrieblichen Altersvorsorge basieren darauf. Das ist „nichts“ angesichts einer Inflationsrate von 5,2 Prozent, wie das Statistische Bundesamt für November meldet. Das ist der Bankrott der betrieblichen Altersvorsroge.

    Inflation November 2021
    Inflation November 2021                                                                                                                                     Quelle: Ypos

    Das ist der Bankrott

    Damit nicht genug, denn der Garantiezins bezieht sich ja nur auf den Sparbeitrag der Kunden und suggeriert, dass ihre Beiträge vollkommen verzinst werden. Das stimmt aber nicht, denn der Sparbeitrag wird verwendet für die Abschluss- und Verwaltungskosten sowie die Risikoabsicherung. Die Abschlusskosten lagen dem Branchenverband GDV zufolge 2020 im Schnitt bei 4,4 Prozent und Verwaltungskosten bei 2,1 Prozent. Da bleibt vom Sparbeitrag nicht mehr viel übrig. Letztlich verzinst wird nur, was nach Abzug dieser Kosten übrig bleibt.

    Eine betriebliche Altersvorsorge,  die auf einer Kapitallebensversicherung basiert, ist somit ein Minusgeschäft. Wer betrieblich fürs Alter vorsorgt, füllt ausschließlich die Kassen der Versicherungen, aber nicht seine eigene. Dr. Thomas Frank vom Münchner Büro der internationalen Kanzlei Hogan Lovells konstatiert im „Handelsblatt“ richtig, dass „eine Versicherung ein Minusgeschäft sein kann“ – sie kann es nicht nur, sie ist es. Und das wird sogar mittlerweile für die Arbeitgeber ein Problem, denn er muss „für die zugesagte Versorgungsleistung einstehen“. So steht es auch in § 1 Absatz 1, Satz 3 des Gesetzes zur Verbesserung der betrieblichen Altersvorsorge (BetrAVG). Denn da heißt es, dass „der Arbeitgeber für die Erfüllung der von ihm zugesagten Leistungen … einsteht … auch dann, wenn die Durchführung nicht unmittelbar über ihn erfolgt“.

    Betriebsrente – ein Minusgeschäft

    Die Versicherer meinen, 80 Prozent der eingezahlten Beiträge sind auch schon genug. Aber warum dann überhaupt eine betriebliche Altersvorsorgen, wenn mir am Ende ein Fünftel fehlt? Viele Versicherer stehen Frank zufolge auf dem Standpunkt, dass es reicht, wenn am Ende 80 Prozent der eingezahlten Beiträge garantiert sind. Die Altersvorsorger sind also die Dummen.

    Weil der Arbeitgeber bei einer Beitragszusage mit Mindestleistung (BZML) möglicherweise bei einem Minusgeschäft zuzahlen müsste, wird es dieses Konstrukt ab 2022 nicht mehr geben. Der künftige Garantiezins von 0,25 Prozent ist der Tod der Beitragszusage – und damit auch der Tod der betrieblichen Altersvorsorge in der bisherigen Form.

    Der ab 2022 geltende Arbeitgeberzuschuss zur betrieblichen Altersvorsorge von 15 Prozent für alle ist lächerlich. Geregelt ist das in § 1a Absatz 1a des BetrAVG. Darin heißt es, dass „der Arbeitgeber 15 Prozent des umgewandelten Entgelts zusätzlich als Arbeitgeberzuschuss an den Pensionsfonds, die Pensionskasse oder die Direktversicherung weiterleiten muss, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart“. Natürlich spart er Sozialversicherungsbeiträge ein – und zwar 20 Prozent, muss aber nur 15 Prozent ausgleichen. Der Arbeitnehmer spart gar nichts, denn, auch wenn er heute weniger Sozialbeiträge – nur fünf Prozent – selbst zahlt, in der Rente muss er die vollen Beiträge zahlen.

    Vollverbeitragung in der Rente

    Das heißt, der Arbeitnehmer macht nicht nur in punkto Garantiezins ein schlechtes Geschäft, sondern auch noch bei den Sozialbeiträgen. In der Rente erwartet ihn dann die Vollverbeitragung seiner Betriebsrente.

    Und dann ist ja auch noch Bürokratismus auf den Betriebsrentner. Sowohl während seines Berufslebens wie auch im Alter. Der Staat ändert laufend die Gesetzgebung und die Beitragsbemessungsgrenze – sie sinkt zum 1. Januar 2022. Richtig gelesen. Wer in Beiträge in eine Direktversicherung, eine Pensionskasse oder einen Pensionsfonds einzahlt, für den sind nur maximal 564 Euro steuerfrei, 2021 waren es noch  568 Euro. Was die Sozialversicherungsfreiheit betrifft, so sind bei der Entgeltumwandlung 2022 nur 282 Euro sozialversicherungsfrei statt wie bisher 284 Euro. Diese Änderungen setzen bei Arbeitgebern und -nehmer einen Rattenschwanz an Folgeänderungen hinter sich her.

    Also, viel Spaß mit der betrieblichen Altersvorsorge. Sorry, das ist sarkastisch gemeint.

  • Sattes Minus mit Direktversicherungen

    Sattes Minus mit Direktversicherungen

    Wie eine aktuelle Umfrage des DVG bei Altersvorsorgern ergab, verlieren viele durch den staatlichen Zugriff in Form überbordender Sozialabgaben teilweise 20.000 Euro und mehr ihrer Altersvorsorge.

    Wie die jüngste Umfrage des Vereins der Direktversicherungsgeschädigten bei 1014 Teilnehmern ergab, verlieren viele mit einer Betriebsrente, einer Direktversicherung oder einer anderen Form der betrieblichen Altersvorsorge bis zu 20.000 Euro und mehr.

    Sattes Minus

    Von den Teilnehmer erlitten durch Voll- und Doppelverbeitragung ihrer betrieblichen Altersvorsorge einen Verlust

    • 10,8 Prozent von maximal 5.000 Euro,
    • 30,1 Prozent von maximal 10.000 Euro,
    • 35,9 Prozent von maximal 20.000 Euro und
    • 23,2 Prozent von mehr als 20.000 Euro.

    Da die Direktzusage die beliebteste Variante der betrieblichen Altersvorsorge ist, verwundert es nicht, dass unter den Befragten mit 51,7 Prozent die meisten eine Direktversicherung haben, gefolgt von 42,9 Prozent mit einer Betriebsrente plus Direktversicherung und 5,4 Prozent nur mit Betriebsrente, sprich Direktzusage.

    Abschaffung der Abzocke?

    Gefragt wurden Altersvorsorger vom DVG auch, ob sie in punkto Abschaffung der Doppelverbeitragung von Betriebsrenten und Direktversicherungen „mehr Vertrauen und Hoffnungen in die designierte Regierungskoalition haben“. Das Ergebnis fiel eindeutig aus:

    • 34,4 Prozent antworteten mit „ja“, die Koalitionäre hätten im Wahlkampf zugesagt, die Doppelverbeitragung abzuschaffen;
    • 34,9 Prozent sind „gespannt“, haben „aber nicht so viel Hoffnung“;
    • 27,2 Prozent fänden es schön, wenn sich etwas ändern würde, „glauben aber nicht daran“ und
    • 3,5 Prozent können das nicht einschätzen.

    Der DVG hat im Laufe dieses Jahre mit zahlreichen Aktion, darunter die Demo zum 1. Mai in Erfurt, das DVG-Symposium im August im Hambacher Schloss und die Kundgebung vor dem Brandenburger Tor in Berlin am 10. November auf sich und seine Forderungen aufmerksam gemacht. Mit 62,1 Prozent meint die Mehrheit der Befragten, dass diese Aktionen dem DVG „Rückenwind für seine Forderungen“ gegeben hat.

    [metaslider id=31591]

    Vertrauensverlust droht

    Obwohl die SPD in ihrem Wahlprogramm explizit für die Abschaffung der Voll- und Doppelverbeitragung betrieblicher Altersvorsorge eintritt, ist davon im Koalitionsvertrag nichts mehr zu lesen. Vom DVG Befragte haben deswegen „das Vertrauen in die Politik verloren“, wie es ein Teilnehmer ausdrückt. Es werde vor der Wahl viel versprochen und nach der Wahl nichts gehalten. „Sollte die neue Regierung keine deutliche Verbesserung des bestehenden Status vornehmen, werden noch mehr Bürger Parteien des äußeren politischen Spektrums wählen“, meint ein anderer. Ein Dritter sieht die betriebliche Altersvorsorge insgesamt in Gefahr, wenn die  Doppelverbeitragung nichts abgeschafft wird. „Jüngeren werden daraus ihre Lehren ziehen und sich neuen Angeboten verweigern – und eben nicht vorsorgen“, so dieser Befragte. Ein anderer Befragter antwortet, sein „Vertrauen in die Vertragstreue der Politik ist nachhaltig erschüttert“ – die laufenden Zahlungen erinnern ihn jeden Monat an diesen Vertragsbruch.

    Eines dürfte aus den Antworten herauszulesen sein – wenn die Voll- und Doppelverbeitragung von Betriebsrenten und Direktversicherung nicht abgeschafft werden sollte, ist das ein herber Rückschlag für die betriebliche Altersvorsorge in Deutschland und ein Verlust des Vertrauens in die Rente insgesamt.

  • Werden die Rentner wieder betrogen?

    Werden die Rentner wieder betrogen?

    Von wegen „Bündnis für Freiheit und Gerechtigkeit“ – der Koalitionsvertrag wird dem Anspruch nicht gerecht, vor allem den Rentner gegenüber.

    Von Michael Rahnefeld

    Der Titel des neuen Koalitionsvertrages lautet „Bündnis für Freiheit und Gerechtigkeit“. Direktversicherungsgeschädigte (dvg-ev.org) erinnern sich noch sehr gut an den Auftritt von Olaf Scholz am 24. September in Münster. Dort versicherte der designierte Kanzler vor laufender Videokamera, die „Doppelverbeitragung“ auf alle betrieblichen Direktversicherungen bei einer Regierungsbeteiligung abzuschaffen. Denn es werden seit 2004 etwa 20 Prozent (Freibetrag 164,50 Euro) bei allen Formen der betrieblichen Altersvorsorge durch nie vereinbarte Sozialabzüge gekürzt. Auch bei Verträgen, bei denen die Beiträge aus dem schon sozialverbeitragten „Netto“ bedient wurden.

    Rentner sind die Dummen

    Auch die FDP hatte angekündigt, dieses Unrecht abzuschaffen. Und nun kein einziges Wort darüber im neuen Koalitionspapier. Wie schon 2017 bei den damaligen Koalitionsverhandlungen, damals ließ sich die SPD von CDU/CSU den Absatz streichen, der Punkt wurde trotz dieser damaligen Zusage nicht aufgeführt. Viele Wähler, die wegen der Zusicherung des Kanzlerkandidaten zur SPD zurückkehrten, werden womöglich abermals bitter enttäuscht. Die Göppinger SPD-Bundestagsabgeordnete Heike Baehrens sollte nun ihre Fraktion immer wieder daran erinnern, was man rund 6 Millionen betroffenen Rentnern versprochen hat.

    Nachholfaktor bereits ab 2022 reaktiviert

    Und dann noch das: Im Ampel-Koalitionsvertrag wird zwar aufgeführt, dass das Rentenniveau von 48 Prozent dauerhaft gesichert bleiben soll, aber wer etwas genauer liest, wird erkennen, dass der sogenannte Nachholfaktor, der ursprünglich bis 2025 gedeckelt wurde, bereits ab dem Folgejahr wieder aktiviert werden soll. Durch diese Neuberechnung fällt vermutlich die sich ursprünglich ergebene Rentenerhöhung ab 2022 geringer aus. Ist das die künftige Gerechtigkeit? Werden die Rentner wieder betrogen? Wer sprach da von Respekt?


    Der Text erschien auch in der „Neuen Württembergischen Zeitung“ vom 27. November 2021

  • Das war’s dann mit Betriebsrente

    Das war’s dann mit Betriebsrente

    Was kommt bei der Betriebsrente schon groß heraus? Im besten Fall einige Hundert Euro. Dafür kassieren Staat, Sozialversicherung und Versicherer kräftig ab.

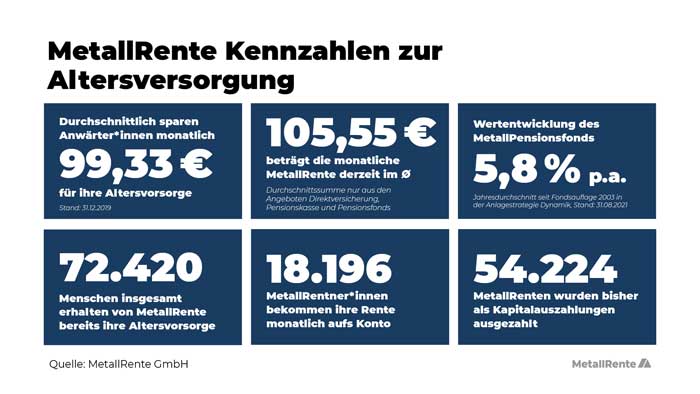
    Gerade die vermeintlich sozial eingestellte SPD, aber auch die arbeitgebernahe FDP wollen von den Arbeitnehmern nur das Beste – ihr Geld. Und Gewerkschaften, allen voran die IG Metall, spielt eifrig dabei mit, die Werktätigen abzukassieren. Noch immer wirbt die IG Metall in den Betrieben eifrig für die Metallrente, wohl wissend, dass in der Auszahlphase annähernd 20 Prozent an die Krankenkassen gehen. Eine durchschnittliche Metallrente beträgt gerade einmal 105,55 Euro (siehe Bild) – damit kommt niemand weit, vor allem nicht angesichts einer Inflationsrate von sechs Prozent, wie die Bundesbank für November befürchtet.

    metallrente
    Was eine Metallrente bringt                                                                                                                                       Bild: Metallrente


    Die Arbeitgeber wiederum verabschieden sich peu à peu aus der als Werksrente bekannten Form der betrieblichen Altersvorsorge, die offiziell unter dem Begriff Direktzusage firmiert. Die ist mittlerweile zum Auslaufmodell geworden. Stattdessen drängen Arbeitgeber zur Entgeltumwandlung, die meist über eine Direktversicherung abgewickelt wird.

    Betriebsrente sinkt

    Dumm nur, dass diese im Versicherungsmantel daher kommende Altersvorsorge wegen hoher Kosten am Ende kaum noch etwas abwirft, wie das Beispiel Metallrente zeigt. Wer Glück hat, bekommt nach 42 Jahren Dienstzeit vielleicht annähernd fünf Prozent seines letzten Gehalts, wie sich aus dem Index zur betrieblichen Altersversorgung (bAV) des Beratungsunternehmens Willis Towers Watson entnehmen lässt. Das allerdings nur mit viel Glück – in der Regel dürfte es deutlich weniger sein.

    Auslaufmodell Betriebsrente

    Willis Towers Watson hat von 200 Unternehmen eine Antwort zum Thema betriebliche Altersvorsorge bekommen, vier Fünftel haben mittlerweile keine reine Werksrente mehr, sondern Mischformen, sprich sie zahlen etwas zu einer Direktversicherung oder einem Pensionsfonds dazu.

    Das liege auch daran, dass die betriebliche Altersversorgung nicht die Ergebnisse liefert, die ihr vor Beginn der Niedrigzinsphase einmal zugetraut worden seien, schreibt die „Frankfurter Allgemeine Zeitung“. Eine monatliche Auszahlung liege im Durchschnitt nur zwischen vier und fünf Prozent des letzten Gehalts der Mitarbeiter.

    Wegen der Niedrigzinsphase fahren immer mehr Arbeitgeber ihre Betriebsrenten zurück. Feste Zusagen gehören mittlerweile zur absoluten Ausnahme. 93 Prozent der befragten Unternehmen verfügen der FAZ zufolge über eine beitragsabhängige Versorgung. Das bedeute, der Arbeitgeber sagt seinen Mitarbeitern zu, eine Prämie in Abhängigkeit des Gehalts abzuführen.

    Betriebsrentenstärkungsgesetz = Murks

    Das von der damaligen Sozialministerin Andrea Nahles (SPD) durchgeboxte Betriebsrentenstärkungsgesetz ist Murks, wie sich jetzt herausstellt, denn es hat nur betriebliche Riester-Renten in der Auszahlungsphase beitragsfrei gestellt, nicht aber Direktversicherungen. Dazu müssen Arbeitgeber bei neuen Verträgen 15 Prozent auf die Sparbeträge der Arbeitnehmer zuschießen – auch das Murks, denn die Arbeitgeber sparen sich rund 20 Prozent Sozialabgaben. Die „15 Prozent reichen aus Sicht von Rentenexperten nicht, um die Nachteile des Direktversicherungsmodells aufzuwiegen“, so die „Welt“. Der Arbeitgeberanteil sollte „mindestens 30 Prozent, besser 40 Prozent am Bruttobeitrag betragen, bevor sich Arbeitnehmer überhaupt mit dem vom Arbeitgeber angebotenen Vertrag beschäftigen“, rät die „Welt“.


    So wird das nichts mit der Betriebsrente.

  • Betriebliche Altersvorsorge braucht Reform

    Betriebliche Altersvorsorge braucht Reform

    So wie die betriebliche Altersvorsorge zurzeit läuft, ist sie meist ein Minus-Geschäft. Die Verbraucherzentrale fordert eine Reform. Vor allem müssen die Versicherer verbannt werden.

    Wenn die betriebliche Altersvorsorge (bAV) nicht grundlegen reformiert wird, laufen viele Beschäftigten ins Messer – sie erwartet Altersarmut im Ruhestand. Viele zu lange haben die Versicherer viel zu viel Geld bei der bAV abgeschöpft. Das muss aufhören. Ohne umfassende Reform drohe den Beschäftigten schwerwiegende Nachteile, so die Verbraucherzentrale Bundesverbandes (vzbv).

    Eine Reform ist überfällig

    Aus Verbrauchersicht müsse die betriebliche Altersvorsorge demnach in mindestens drei Bereichen reformiert werden:

    • bei der Sozialabgabenfreiheit der Entgeltumwandlung,
    • bei der eingeschränkten Mitnahmemöglichkeit bei einem Arbeitgeberwechsel (“Portabilität”) und
    • bei der Altersvorsorge in Form einer Lebensversicherung.

    Diese Probleme in der betrieblichen Entgeltumwandlung müssten nach Ansicht der VZBV dringend behoben werden.

    Wenn Arbeitnehmer ihre betriebliche Altersvorsorge selbst finanzieren, in dem sie einen Teil ihres Gehalts per Entgeltumwandlung fürs Alter einzahlen, so hat das drei  entscheidende Nachteile:

    1. So müssten Auszahlungen aus der bAV nachgelagert, also beim Rentenbezug, versteuert werden. Es finde also nur eine Steuerstundung statt.
    2. Zudem falle die Pflicht zur Abführung von Sozialversicherungsbeiträgen nicht weg, „sondern wird verlagert“, kritisiert der VZBV. Denn die Beschäftigten müssten im Rentenalter jetzt die kompletten Beiträge zur Kranken- und Pflegeversicherung allein aufbringen.
    3. Sie reduzieren damit ihre gesetzliche Rente, wodurch das Sozialversicherungssystem geschwächt werde.

    Eine betriebliche Altersversorgung, „die dazu führt, die gesetzliche Rente zu schwächen, ist nicht sinnvoll“, heißt es in dem Positionspapier des VZBV.

    Wenn der Betrieb nicht signifikant dazuzahlt, lohnt sich eine bAV nicht. Der Rechtsanspruch auf eine bAV dürfe deshalb nicht bloß im Abschluss eines Vorsorgevertrags über den Betrieb sein, so der VZBV. Vielmehr müssten Arbeitgeber einen signifikanten Beitrag zur Finanzierung leisten, fordern die Verbraucherzentralen.

  • System-Änderung dringend nötig

    System-Änderung dringend nötig

    Unsere Politiker klammern sich an ein veraltetes Rentensystem. Ohne Ideen, ohne Mut zu radikalen Veränderungen – und zu feige, um es von Grund auf zu reformieren. Dabei weiß jeder vernünftig denkende Mensch, dass es bessere Methoden gibt. Warum wagt sich niemand ran? Es braucht eine System-Änderung.
    von Manfred Bomm
    Alle tun so, als wollten sie eine nachhaltige Reform der Rentenversicherung. Nur fehlen dazu leider innovative und weitreichende Änderungsvorschläge. Wer jedoch am althergebrachten System festhält, dem werden nur zwei Dinge einfallen: die Menschen sollen länger arbeiten und dann auf ein sinkendes Rentenniveau stoßen. Beides ist, so sei gesagt, geradezu menschenverachtend, weil unterschwellig suggeriert wird, es wäre besser, die Rentner würden früher sterben.

    Es braucht eine System-Änderung

    Warum wird nur darüber gejammert, dass die staatlichen Ausgaben für die Rentner steigen, während kein Wort darüber verloren wird, was uns  die Pensionäre (also Beamte im Ruhestand) alle kosten? Wer jetzt nach Reformen ruft, muss das Altbekannte völlig über Bord werfen. Vor Jahren schon hat ein Politiker (leider weiß ich nicht mehr, wer es war) eine revolutionäre Idee bei einer Talkshow verbreitet: Die Rentenzwangsversicherung völlig abschaffen und dafür die Mehrwertsteuer um drei Prozentpunkte erhöhen – zweckgebunden für eine neue staatliche Rentenversicherung. Das hätte geniale Vorteile: jeder, ob Arbeiter, Angestellter oder Beamter, würde mit jedem Einkauf in die Rente bezahlen (was im Übrigen schon klammheimlich über die sogenannte Ökosteuer an den Tankstelle erfolgen müsste; so hieß es bei der Einführung jedenfalls). Die Verteuerung der Waren würde sich durch den Wegfall der gesetzlichen Beiträge zur Rentenversicherung ausgleichen.
    Und noch ein sozialer Aspekt: Wer sich teure Waren leisten kann, würde automatisch einen höheren Betrag über die Mehrwertsteuer in die neue Rentenkasse bezahlen. Warum denkt niemand an diese Möglichkeit? Oder hat man den Politiker, der das vor Jahr und Tag gesagt hat, schnell aus dem Verkehr gezogen, weil dann halt auch Pensionäre mit bezahlen müssten…?  Lobbyisten leisten bekanntermaßen gute Arbeit.
    Was wäre wenn die Politiker auch Rente bezögen …
    Ich mag jedenfalls das ewige Jammern und die üble Stimmungsmache darüber, dass die Kinder die Rentner finanzieren sollen, nicht mehr hören. Schon gar nicht die scheinheiligen Argumente, es bleibe wegen der Rentner kein Geld mehr für Investitionen in Infrastruktur, Bildung und Klimaschutz. So argumentieren nur jene, die zu feige sind, das ganze System in Frage zu stellen.
  • Riester ist gescheitert

    Riester ist gescheitert

    Rückläufige Zahlen, keine Erhöhung, Negativ-Rendite – die Riester-Rente ist gescheitert. Wann ist endlich Schluss? Der Staat verschleudert Milliarden. Nur Versicherer verdienen daran. Riester ist Vermögensvernichtung pur.

    Die gebürtige Münchner Ellen Hertle kann nur bitter lachen über ihren Riester-Bescheid: ab November 2021 bekommt sie einen Cent mehr, wie sie der „tz“ erzählte. So wie ihr, geht es vielen – oder schlechter. Die Riester-Rente entpuppt sich als Vermögensvernichtung pur, denn sie wird nicht mehr über die Jahre. Wer’s nicht glaubt, muss nur in seine Standmitteilung der Versicherung schauen. Also, von wegen Inflationsausgleich.

    Schluss mit Riester

    Die Merkel-Regierung hat in 16 Jahren versäumt, die Altersvorsorge zu reformieren und Ruinen hinterlassen – eine davon ist Riester. Da hilft auch nicht, dass mit dem Betriebsrentenstärkungsgesetz die betriebliche Riester-Rente beitragsfrei in der Krankenversicherung gestellt wurde, anders als die Direktversicherungen, für die weiter volle Beiträge gezahlt werden müssen, von einem Freibetrag einmal abgesehen. Deswegen fordert der DVG bei den Krankenkassenbeiträgen eine Gleichstellung mit Riester. Das Konstrukt Riester ist nicht mehr zu retten. Ein Anbieter nach dem anderen steigt aus – zuletzt Deka, die Fondsgesellschaft der Sparkassen. Die Deutsche-Bank-Tochter DWS und Union Investment, die Fondsgesellschaft der Volks- und Raiffeisenbanken, sind schon längst ausgestiegen.


    Riester-Verträge

    Die Zahlen sprechen für sich: Immer weniger Menschen schließen einen Riester-Vertrag ab, immer mehr besparen ihren Riester nicht mehr. Die Merkel-Regierung hat Riester versemmelt und an die Wand gefahren. Riester ist ein Milliardengrab – kostet viel und bringt wenig. Riester war nur ein Geschenk an die Versicherungswirtschaft, aber selbst die zieht sich aus Riester zurück, weil sie nichts mehr damit verdient. Riester ist ein bürokratisches Monster.

    Stoppt Riester

    „Stoppt die Riester-Rente, sonst sehen wir alt aus“, lautet die Forderung von Bürgerbewegung Finanzwende, Bund der Versicherten und Verbraucherzentrale Bundesverband. Die Regierung rechnet Riester schön und geht von falschen Renditen aus. Nur Versicherer verdienen an Riester – zum Nachteil der Rentner. Statt die Ruine endlich sterben zu lassen, wird weiter herumgedoktert.

    Stoppt die Riester-Rente
    Stoppt die Riester-Rente – Aktion der Verbraucher-Allianz

    Riester ist Rentenklau

    Viele Deutsche fühlen sich von den Versicherungsmaklern über den Tisch gezogen. Darunter auch Manfred Siebert, der in zwei Jahren in Rente geht. Von der Bank und dem Staat fühlt er sich um seine Altersvorsorge Rente betrogen. Sein Riester-Banksparplan bringt ihm im Alter weniger als erhofft, wie er in der Wiso-Sendung erzählt.

    Riester ist nicht mehr zu retten. „Wiso“ versieht den Satz noch mit einem Fragezeichen, aber die in der Sendung am 9. August 2021 gezeigten Fälle, sprechen eine klare Sprache. Die Sendung ist seit 6. August in der Mediathek abrufbar.


  • Wer unsere Zukunft verhandelt

    Wer unsere Zukunft verhandelt

    Rot-Gelb-Grün haben sich geeinigt, es miteinander zu versuchen – Jetzt wird verhandelt, was in den Koalitionsvertrag kommt. Wer von welcher Partei in welcher Arbeitsgruppe sitzt.

    Bereits bis Ende November wollen SPD, Grüne und FDP einen Koalitionsvertrag ausgearbeitet haben; bis Nikolaus, sprich bis 6. Dezember, soll dann der neue Bundeskanzler gewählt werden – ein strammer Zeitplan. Parallel soll eine neue Regierung gebildet werden.

    Wer mit wem verhandelt

    Die Verhandlungen über den Koalitionsvertrag laufen bereits. Dafür hat Rot-Gelb-Grün 22 Arbeitsgruppen gebildet. Welche Politiker und Experten von welchen Parteien sitzen in welchen Arbeitskreisen? Der DVG hat das übersichtlich in einer Liste zusammengestellt – zur Orientierung. Entscheidend für unsere Themen sind vor allem die Arbeitskreise:

    • Sozialstaat, Grundsicherung, Rente
    • Arbeit
    • Gesundheit, Pflege
    • Finanzen und Haushalt

    Es fällt auf, dass beispielsweise Johannes Vogel von der FDP in zwei Arbeitskreisen den Vorsitz hat. Bärbel Bas von der SPD, die als Bundestagspräsidentin gehandelt wird, sitzt im Arbeitskreis für Gesundheit und Pflege.

    Die Arbeitsgruppen

    arbeitskreise

    Bild: Foto-K-media Thomas Kießling

  • Legalisierter Betrug an Millionen Altersvorsorgern

    Legalisierter Betrug an Millionen Altersvorsorgern

    Lobbyisten der Krankenkassen haben es geschafft, dass eine rot-grüne Regierung 2003 – mit Hilfe der Union – Millionen von Altersvorsorgern  per Gesetz enteignete. Was hinter diesem legalisierten Betrug steckt.

    von Gerhard Kieseheuer und Bernd Krüger

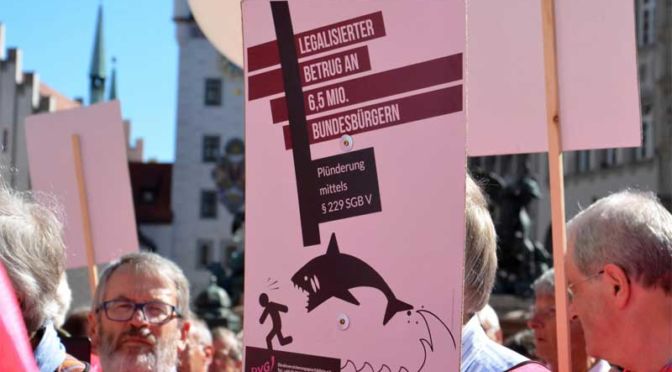
    Bei rückwirkender Enteignung der Direktversicherungsgeschädigten (nach § 40b EStG) sprechen wir immer nur von der ungerechtfertigten Doppel-, Dreifach- oder Vierfachverbeitragung. Der gesetzlich legitimierte Betrug an uns beginnt aber schon viel früher, mit der Einbeziehung unserer vermeintlich privaten Kapitallebensversicherung in die Rechtsprechung des § 229 SGB V.

    Betrug an Millionen

    Es handelt sich hier um ein mit formalrechtlichen Winkelzügen abgesichertes Verbrechen, durchgeführt durch alte Lobby-Seilschaften im Bereich der Krankenkassen, Politiker der SPD, CDU, der Grünen und des BSG.  Alles niedergeschrieben in der Geschichte der Direktversicherung des Vereins Direktversicherungsgeschädigte e.V. Ich zitiere aus dem Schriftstück:

    Im letzten Quartal des vergangenen Jahrhunderts erklärten die Politiker, dass die Altersversorgung der Arbeitnehmer auf drei Säulen stehen sollte:

    • Säule 1: die staatliche Rente,
    • Säule 2. Die Betriebsrente (Goldene Fessel)
    • Säule 3: die private Vorsorge.

    Wenn ein Arbeitnehmer aus der 2. Säule eine Rente bekam, hatte er keinen Pfennig oder Cent dazu getan. Er bekam eine Betriebsrente, im Volksmund auch „goldene Fessel“ genannt. Alles von seinem Arbeitgeber finanziert, er bekam einen Versorgungsbezug bzw. eine Kapitalabfindung.

    Der Arbeitnehmer, der diesen betrieblichen Versorgungsbezug bekam, bezahlte bis 2004 seinen normalen Sozialbeitrag. Wenn er sich aber, nachdem der Versorgungsbezug eingetreten war, eine Kapitalabfindung auszahlen ließ, musste er 120 Monate Sozialabgaben zahlen. Hatte er aber vor Eintritt des Versorgungsbezugs eine Kapitalabfindung vereinbart, dann wurde ihm die ganze Summe brutto für netto ausgezahlt. Der Arbeitgeber brauchte keine Sozialabgaben zu zahlen.

    Was sind Direktversicherungen?

    Das bemängelten das BVerfG. Es kann nicht sein, dass auf Grund einer unterschiedlichen Auszahlungsart einmal Sozialabgaben gezahlt werden muss und einmal nicht. Diese Gesetzeslücke und nur diese Gesetzeslücke sollte und musste geschlossen werden.

    Mit Recht wurde das von den Gerichten bemängelt. Es kann nicht sein, dass auf Grund einer unterschiedlichen Auszahlungsart einmal Sozialabgaben gezahlt werden müssen und einmal nicht. Aus diesem Grund wurde der § 229 SGB V Punkt 143 wie folgt geändert:
    Nach dem Begriff > wiederkehrende Leistung < wurde die Ergänzung > oder ist eine solche Leistung vor Eintritt des Versicherungsfalls vereinbart oder zugesagt worden < eingefügt.

    Diese harmlose Erweiterung des § 229 SGB V Nr. 143 nehmen die Krankenkassen an 2004 zum Anlass, auch Kapitalzahlungen (nicht Kapitalabfindungen) aus Direktversicherungen, der 3. Säule, der privaten Vorsorge, zu Versorgungsbezügen zu erklären und Beiträge zu verlangen.

    Die Einbeziehung unserer privaten Altersvorsorge ist Betrug!

    Geschädigte demonstrieren

    Das wir zu Recht protestieren, bestätigt auch die damalige Bundesgesundheitsministerin Ulla Schmidt: In der 167. Plenarsitzung von 28.4.2016, Protokoll 18/167 erklärte sie, dass unsere DV (Altverträge vor 2002) nicht von der Gesetzesänderung erfasst worden ist. Als Vizepräsidentin des Bundestages hatte sie in der 167. Plenarsitzung am 28.4.2016 den Vorsitz. Im Protokoll 18/167 ist zu lesen.

    Vielleicht dient es auch zur Beruhigung der Gemüter, noch einmal darauf hinzuweisen, dass die Regelung auf einem Urteil des Bundesverfassungsgerichtes beruhte, das besagte, dass Einmalzahlungen und Rentenzahlungen gleichzustellen sind, weil das wirklich ungerecht war. Deshalb kamen diese Regelungen zustande.“

    Obwohl auch das BVerfG unsere Kapitallebensversicherung nicht zu den Versorgungsbezügen zählt, müssen wir zahlen. Das BVerfG sagt im Urteil 1 BvR 2137/06 ganz genau, was ein Versorgungsbezug ist:

    https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2008/02/rk20080228_1bvr213706.html

    In Randnummer 7 steht: Für Versorgungsbezüge blieb es bis zum 31. Dezember 2003 dabei, dass auf diese nur der halbe allgemeine Beitragssatz erhoben wurde. Im Urteil 1 BvR 1924/07 steht unter Randnummer 2 https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2008/04/rk20080407_1bvr192407.html

    Die Krankenversicherung der Rentner wird seit dem Rentenanpassungsgesetz 1982 vom 1.12.1981 (BGBI I S. 1205) unter anderem durch Beiträge finanziert, welche die Versicherten zu tragen haben. Seitdem wird außer dem Arbeitseinkommen, der Rente aus der gesetzlichen Rentenversicherung und dem Arbeitseinkommen auch der Zahlbetrag von der Rente vergleichbaren Einkommen (Versorgungsbezüge) herangezogen.

    Diese wichtigen, entscheidenden Passagen findet keine Berücksichtigung, wir müssen zahlen. Im Urteil 1 BvR 1924/07 schreibt das BVerfG, dass alle
    Kapitallebensversicherungen, die im Arbeitsleben wurzeln und der Arbeitgeber als Versicherungsnehmer fungiert, ein Versorgungsbezug ist.
📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →