Tag: Betriebsrente

  • Jeder 10. Direktversicherte ist Metaller

    Jeder 10. Direktversicherte ist Metaller

    Versicherer, Gewerkschaft und Arbeitgeber haben ganze Arbeit geleistet – jeder 10. Direktversicherter ist Metaller. Was bringt die Metallrente wirklich?

    Die Metallrente feiert ihr 20-jähriges Bestehen. Rund eine Million Beschäftigte sorgen laut Metallrente auf diese Weise fürs Alter vor. Versicherer, IG Metall und Metallarbeitgeber schubsen die Metaller in diese Form der betrieblichen Altersvorsorge, wobei die Direktversicherung die bevorzugte Form der Metaller ist. Der Marktanteil des Versorgungswerks bei Direktversicherungen beträgt laut Daten des Bundesministeriums für Arbeit und Soziales (BMAS) zum 31. Dezember 2019 sogar 9,8 Prozent. Heribert Karch, seit der Gründung 2001 Geschäftsführer von Metallrente, gibt aus sozialpolitischer Sicht das Ziel aus, möglichst allen Beschäftigten neben ihrer gesetzlichen Rente eine Betriebsrentenzusage zukommen zu lassen. „Die Tarifvertragsparteien und Versorgungswerke wie Metallrente sind deshalb von immenser Bedeutung für die zusätzliche Absicherung im Alter.“

    metallrente

    Was die Metallrente bringt

    Karch fordert die neue Bundesregierung auf, „alles zu tun, um Unternehmen und Tarifparteien dabei zu unterstützen, das bewährte System der betrieblichen Altersversorgung weiter auszubauen.“ Der Erste Vorsitzende der IG Metall, Jörg Hofmann, sieht die Metallrente der privaten Vorsorge überlegen. „Eine stabile gesetzliche Rente zusammen mit guten Betriebsrenten sind der Schlüssel für ein gutes Leben im Alter“, so Hofmann.

    metallrente

    Metaller sollten die Metallrente aber gründlich hinterfragen, denn das sind Festtagsreden. Die Zahlen sprechen eine andere Sprache. Die durchschnittliche monatliche Metallrente liegt gerade mal bei 105,55 Euro, damit kommt niemand sonderlich weit. Von den 72.420 Metallrentner bekommen mit 54.224 rund drei Viertel eine Kapitalauszahlung. Kapitalauszahlung heißt, dass die Metallrente nicht mehr steigt, angesichts einer Inflationsrate von 4,5 Prozent wird die Metallrente automatisch immer weniger wert. Wie gesagt, das sind die offiziellen Zahlen der Metallrente. Übrigens, bei einer Inflationsrate von 4,5 Prozent sind 105,55 Euro in fünf Jahren nur noch 84,70 Euro wert. Das kann jeder mit dem Inflationsrechner von zinsen-berechnen.de selbst nachrechnen.

    Was nicht in den offiziellen Zahlen enthalten ist: Die 54.224 Metallrentner müssten davon noch annähernd ein Fünftel an die Kranken- und Pflegeversicherung zahlen. Weil der Verein der Direktversicherungsgeschädigten (DVG) einen Freibetrag von 164,50 Euro erkämpft hat, können sie ihre 105,55 Euro komplett behalten. Das haben die Metallrentner ausschließlich dem DVG zu verdanken.
  • 2022 bleibt der Freibetrag bei 164,50 Euro

    2022 bleibt der Freibetrag bei 164,50 Euro

    Trotz Inflation bleibt es 2022 beim Freibetrag von 164,50 Euro, für den Betriebsrentner keine Krankenkassen- und Pflegebeiträge zahlen müssen. Das sieht der Referentenentwurf des Bundesgesundheitsministeriums vor.

    Der Freibetrag, bis zu dem Betriebsrentner und Direktversicherte keine Krankenkassenbeiträge zahlen müssen, bleibt 2022 bei 164,50 Euro. Ausschlaggebend dafür ist die Rechengrößen der Sozialversicherung, die das Bundesministerium für Arbeit und Soziales (BMAS) jedes Jahr festlegt. Der Bundesrat muss allerdings noch zustimmen.  Der Freibetrag gilt allerdings nur für die Krankenkassen-, aber nicht für Pflegebeiträge.

    Bezugsgröße in der Sozialversicherung (§ 18 SGB IV):

    • alte Bundesländer 39.480 Euro pro Jahr/3.290 Euro pro Monat.

    Der GKV-Freibetrag entspricht einem Zwanzigstel (1/20) der Bezugsgröße in der Sozialversicherung:

    West: 3290 ./. 20 = 164,50 Euro
    Ost: 3150 ./2 20 = 157,50 (steigt von 3115 auf 3150 Euro)

    Freibetrag stagniert 2022

    Wer als Rentner mit Direktversicherung seine Krankenkassenbeiträge selbst an die Krankenkassen überweist, kann von seiner „fiktiven“ Rente – bei Kapitalauszahlungen wird der Auszahlungsbetrag auf 120 Monate umgelegt – 164,50 Euro abziehen. Aus dem Restbetrag errechnet sich dann der Krankenkassenbeitrag. Wer sich nicht selbst die Mühe machen will, nutzt am besten den Sozial­abgaben-Rechner von „Stiftung Warentest“.

    Leider erhöhte sich 2021 der durchschnittlicher Zusatzbeitrag in der gesetzlichen Krankenversicherung um 0,2 Prozent auf dann 1,3 Prozent.

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen z.B. auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, z.B. aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 159,25 EUR für 2020). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).

    Vorsicht! Der Freibetrag gilt nicht für freiwillig Versicherte der gesetzlichen Kranken- und Pflegeversicherung.

  • System-Änderung dringend nötig

    System-Änderung dringend nötig

    Unsere Politiker klammern sich an ein veraltetes Rentensystem. Ohne Ideen, ohne Mut zu radikalen Veränderungen – und zu feige, um es von Grund auf zu reformieren. Dabei weiß jeder vernünftig denkende Mensch, dass es bessere Methoden gibt. Warum wagt sich niemand ran? Es braucht eine System-Änderung.
    von Manfred Bomm
    Alle tun so, als wollten sie eine nachhaltige Reform der Rentenversicherung. Nur fehlen dazu leider innovative und weitreichende Änderungsvorschläge. Wer jedoch am althergebrachten System festhält, dem werden nur zwei Dinge einfallen: die Menschen sollen länger arbeiten und dann auf ein sinkendes Rentenniveau stoßen. Beides ist, so sei gesagt, geradezu menschenverachtend, weil unterschwellig suggeriert wird, es wäre besser, die Rentner würden früher sterben.

    Es braucht eine System-Änderung

    Warum wird nur darüber gejammert, dass die staatlichen Ausgaben für die Rentner steigen, während kein Wort darüber verloren wird, was uns  die Pensionäre (also Beamte im Ruhestand) alle kosten? Wer jetzt nach Reformen ruft, muss das Altbekannte völlig über Bord werfen. Vor Jahren schon hat ein Politiker (leider weiß ich nicht mehr, wer es war) eine revolutionäre Idee bei einer Talkshow verbreitet: Die Rentenzwangsversicherung völlig abschaffen und dafür die Mehrwertsteuer um drei Prozentpunkte erhöhen – zweckgebunden für eine neue staatliche Rentenversicherung. Das hätte geniale Vorteile: jeder, ob Arbeiter, Angestellter oder Beamter, würde mit jedem Einkauf in die Rente bezahlen (was im Übrigen schon klammheimlich über die sogenannte Ökosteuer an den Tankstelle erfolgen müsste; so hieß es bei der Einführung jedenfalls). Die Verteuerung der Waren würde sich durch den Wegfall der gesetzlichen Beiträge zur Rentenversicherung ausgleichen.
    Und noch ein sozialer Aspekt: Wer sich teure Waren leisten kann, würde automatisch einen höheren Betrag über die Mehrwertsteuer in die neue Rentenkasse bezahlen. Warum denkt niemand an diese Möglichkeit? Oder hat man den Politiker, der das vor Jahr und Tag gesagt hat, schnell aus dem Verkehr gezogen, weil dann halt auch Pensionäre mit bezahlen müssten…?  Lobbyisten leisten bekanntermaßen gute Arbeit.
    Was wäre wenn die Politiker auch Rente bezögen …
    Ich mag jedenfalls das ewige Jammern und die üble Stimmungsmache darüber, dass die Kinder die Rentner finanzieren sollen, nicht mehr hören. Schon gar nicht die scheinheiligen Argumente, es bleibe wegen der Rentner kein Geld mehr für Investitionen in Infrastruktur, Bildung und Klimaschutz. So argumentieren nur jene, die zu feige sind, das ganze System in Frage zu stellen.
  • Riester ist gescheitert

    Riester ist gescheitert

    Rückläufige Zahlen, keine Erhöhung, Negativ-Rendite – die Riester-Rente ist gescheitert. Wann ist endlich Schluss? Der Staat verschleudert Milliarden. Nur Versicherer verdienen daran. Riester ist Vermögensvernichtung pur.

    Die gebürtige Münchner Ellen Hertle kann nur bitter lachen über ihren Riester-Bescheid: ab November 2021 bekommt sie einen Cent mehr, wie sie der „tz“ erzählte. So wie ihr, geht es vielen – oder schlechter. Die Riester-Rente entpuppt sich als Vermögensvernichtung pur, denn sie wird nicht mehr über die Jahre. Wer’s nicht glaubt, muss nur in seine Standmitteilung der Versicherung schauen. Also, von wegen Inflationsausgleich.

    Schluss mit Riester

    Die Merkel-Regierung hat in 16 Jahren versäumt, die Altersvorsorge zu reformieren und Ruinen hinterlassen – eine davon ist Riester. Da hilft auch nicht, dass mit dem Betriebsrentenstärkungsgesetz die betriebliche Riester-Rente beitragsfrei in der Krankenversicherung gestellt wurde, anders als die Direktversicherungen, für die weiter volle Beiträge gezahlt werden müssen, von einem Freibetrag einmal abgesehen. Deswegen fordert der DVG bei den Krankenkassenbeiträgen eine Gleichstellung mit Riester. Das Konstrukt Riester ist nicht mehr zu retten. Ein Anbieter nach dem anderen steigt aus – zuletzt Deka, die Fondsgesellschaft der Sparkassen. Die Deutsche-Bank-Tochter DWS und Union Investment, die Fondsgesellschaft der Volks- und Raiffeisenbanken, sind schon längst ausgestiegen.


    Riester-Verträge

    Die Zahlen sprechen für sich: Immer weniger Menschen schließen einen Riester-Vertrag ab, immer mehr besparen ihren Riester nicht mehr. Die Merkel-Regierung hat Riester versemmelt und an die Wand gefahren. Riester ist ein Milliardengrab – kostet viel und bringt wenig. Riester war nur ein Geschenk an die Versicherungswirtschaft, aber selbst die zieht sich aus Riester zurück, weil sie nichts mehr damit verdient. Riester ist ein bürokratisches Monster.

    Stoppt Riester

    „Stoppt die Riester-Rente, sonst sehen wir alt aus“, lautet die Forderung von Bürgerbewegung Finanzwende, Bund der Versicherten und Verbraucherzentrale Bundesverband. Die Regierung rechnet Riester schön und geht von falschen Renditen aus. Nur Versicherer verdienen an Riester – zum Nachteil der Rentner. Statt die Ruine endlich sterben zu lassen, wird weiter herumgedoktert.

    Stoppt die Riester-Rente
    Stoppt die Riester-Rente – Aktion der Verbraucher-Allianz

    Riester ist Rentenklau

    Viele Deutsche fühlen sich von den Versicherungsmaklern über den Tisch gezogen. Darunter auch Manfred Siebert, der in zwei Jahren in Rente geht. Von der Bank und dem Staat fühlt er sich um seine Altersvorsorge Rente betrogen. Sein Riester-Banksparplan bringt ihm im Alter weniger als erhofft, wie er in der Wiso-Sendung erzählt.

    Riester ist nicht mehr zu retten. „Wiso“ versieht den Satz noch mit einem Fragezeichen, aber die in der Sendung am 9. August 2021 gezeigten Fälle, sprechen eine klare Sprache. Die Sendung ist seit 6. August in der Mediathek abrufbar.


  • Wer unsere Zukunft verhandelt

    Wer unsere Zukunft verhandelt

    Rot-Gelb-Grün haben sich geeinigt, es miteinander zu versuchen – Jetzt wird verhandelt, was in den Koalitionsvertrag kommt. Wer von welcher Partei in welcher Arbeitsgruppe sitzt.

    Bereits bis Ende November wollen SPD, Grüne und FDP einen Koalitionsvertrag ausgearbeitet haben; bis Nikolaus, sprich bis 6. Dezember, soll dann der neue Bundeskanzler gewählt werden – ein strammer Zeitplan. Parallel soll eine neue Regierung gebildet werden.

    Wer mit wem verhandelt

    Die Verhandlungen über den Koalitionsvertrag laufen bereits. Dafür hat Rot-Gelb-Grün 22 Arbeitsgruppen gebildet. Welche Politiker und Experten von welchen Parteien sitzen in welchen Arbeitskreisen? Der DVG hat das übersichtlich in einer Liste zusammengestellt – zur Orientierung. Entscheidend für unsere Themen sind vor allem die Arbeitskreise:

    • Sozialstaat, Grundsicherung, Rente
    • Arbeit
    • Gesundheit, Pflege
    • Finanzen und Haushalt

    Es fällt auf, dass beispielsweise Johannes Vogel von der FDP in zwei Arbeitskreisen den Vorsitz hat. Bärbel Bas von der SPD, die als Bundestagspräsidentin gehandelt wird, sitzt im Arbeitskreis für Gesundheit und Pflege.

    Die Arbeitsgruppen

    arbeitskreise

    Bild: Foto-K-media Thomas Kießling

  • Führungswechsel bei der Metallrente

    Führungswechsel bei der Metallrente

    Ende 2021 übergibt Metallrente-Chef Heribert Karch seinen Posten an das Führungsduo Hansjörg Müllerleile und Kerstin Schminke. Wie sieht die Bilanz aus?

    Zum 20-jährigen Bestehen der Metallrente – die Metallrente wurde am 29. Oktober 2001 gegründet – wird es einen Führungswechsel geben. Die Metallrente, eine gemeinsame Einrichtung von Gesamtmetall (Arbeitgeber) und IG Metall, wird ab 2022 nicht mehr von Heribert Karch geleitet – er geht in Rente. Ab Januar 2022 übernehmen seinen Posten Hansjörg Müllerleile und Kerstin Schminke.

    Das neue Führungsduo

    Der Jurist Müllerleile ist derzeit als Direktor „Corporate Pensions and related Benefits“ und Leiter des Rechtsbereichs der Bosch Pensionsfonds AG tätig; zuvor war er Referatsleiter „Betriebliche Altersversorgung und Zusatzleistungen“ beim Arbeitgeberverband Südwestmetall. Er engagiert sich auch ehrenamtlich als Vorsitzender der Arbeitgebergruppe bei Pensions Europe und als Mitglied des Leitungsteams der AG Europa bei der Arbeitsgemeinschaft für Betriebliche Altersversorgung e.V. (aba).

    Schminke ist bislang beim Vorstand der IG Metall als politische Sekretärin im Fachbereich Tarifpolitik tätig. Sie studierte Rechtswissenschaft und Sozialversicherungsrecht und fungiert als ehrenamtliche Richterin am Landessozialgericht Darmstadt und dem Bundesarbeitsgericht. Bereits seit 2014 ist sie Mitglied des Beirats von Metallrente und gehört zudem dem Kapitalanlageausschuss an.

    Bilanz der Metallrente

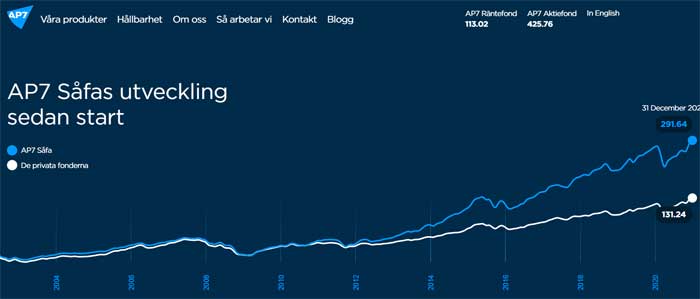
    Wie sieht die Bilanz des „größtes Branchenversorgungswerk Deutschlands“ aus, wie es Kach selbst bezeichnet? Den Auftrag: „einfache Angebote, niedrige Kosten, gute Renten“ hat die Metallrente wohl nicht ganz erfüllt. Denn im Vergleich beispielsweise zum schwedischen Altersvorsorgefonds AP7 (ISIN: SE0003299999) sind die Kosten des Metallrentefonds (ISIN LU0147989353 | WKN 622304 |) zehn Mal so hoch. Der Metallrentefonds der Allianz, dem Partner der Metallrente, weist Gesamtkosten von 1,2 Prozent, der schwedische AP7 von 0,11 Prozent aus. Das kann jeder auf den Seiten von Allianz und AP7 (unter Punkt Årlig avgift) nachlesen. 1,09 Prozent mehr Kosten bedeuten natürlich auf Sicht von 20 oder 30 Jahre Anlagezeitraum viel Rendite, die Metallern dadurch entgeht. Hohe Kosten bedeutet eine weniger gute Rente.

    ap7

    Entwicklung des AP7 im Vergleich zu anderen Fonds     Quelle: AP7

    Damit nicht genug, die Rendite des Metallrentefonds ist wesentlich niedriger als die des AP7 (ISIN: SE0003299999) und die Wertentwicklung niedriger als beim Weltindex MSCI World. Die Wertentwicklung des AP7 liegt der Fonds-Ratingagentur Morningstar zufolge bezogen auf einen Zeitraum von zehn Jahren bei 18,7 Prozent pro Jahr. Der Metallrentefonds weist seit Auflage (2002) eine jährliche Wertentwicklung von 5,13 Prozent (Stand August 2021) aus.  Damit ist auch der zweite Auftrag nur teilweise erfüllt.

    Metallrentefonds und MSCI World

    Metallrentefonds
    Metallrentefonds im Vergleich zum Weltindex MSCI World 

    Wie einfach ist die Metallrente?

    Was den Auftrag „einfache Angebote“ betrifft, teilen sich die Ansichten. Wer den Text auf der Metallrenteseite liest, hat mehr Fragen als Antworten. Das ist die Rede von Brutto- oder Nettogehalt – was nun? Dann muss sich der Altersvorsorger für die MetallDirektversicherung oder den MetallPensionsfonds entscheiden, wobei das jedoch sein Arbeitgeber macht. Was bei Arbeitgeberwechsel ist, bleibt offen. Das gilt insbesondere, wenn der Arbeitnehmer die Branche wechselt und der künftige Arbeitgeber eben ein anderes Altersvorsorgemodell anbietet. „Später bekommst du dann lebenslang deine Metallrente von uns“, stimmt auch nicht ganz, denn Direktversicherungen werden in der Regel in einer Summe ausgezahlt. Es gibt auch Teilauszahlungen. „Wie für die gesetzliche Rente musst du auch für deine Betriebsrente Steuern und Sozialversicherungsbeiträge zahlen“ – und das sind annähernd 20 Prozent, die dem Metallrentner im Alter abgehen. Nur weil der Verein der Direktversicherten (DVG) demonstrierte und gegen die Vollverbeitragung kämpfte, hat der der Gesetzgeber Anfang 2020 für die Krankenversicherung einen Freibetrag eingeführt von zurzeit 164,50 Euro (Stand 2021). Übrigens, durch die Entgeltumwandlung bei der Metallrente reduziert sich die gesetzliche Rente im Alter. Das sollten Metaller wissen. Also, einfach sieht anders aus.

    ETF-Sparplan rentabler als Metallrente

    Ein junger Metaller, Dominik Wenzelburger, hat es fürs Alter hochgerechnet – und seine Metallrente-Test-Erfahrungen waren nicht besonders positiv. Letztlich ist ein ETF-Sparplan rentabler als die geförderte Metallrente.

    Über MetallRente (O-Ton Metallrente)
    MetallRente wurde 2001 als gemeinsame Einrichtung von Gesamtmetall und IG Metall gegründet und stellt Angebote für die betriebliche und private Altersvorsorge sowie die Absicherung von Berufs-, Erwerbsunfähigkeit, Grundfähigkeiten, Pflege und Hinterbliebenen bereit. Dem Versorgungswerk der Metall- und Elektroindustrie haben sich auch die Stahlindustrie und die Branchen Textil und Bekleidung, IT sowie Holz und Kunststoff angeschlossen. Inzwischen sind die Versorgungslösungen von MetallRente in rund 49.000 Kundenunternehmen verfügbar. MetallRente arbeitet mit Konsortien aus führenden Lebensversicherungsunternehmen zusammen und steht aktuell für mehr als 950.000 Versorgungszusagen in den Bereichen Altersvorsorge und private Arbeitskraftabsicherung.

  • Per YouTube im Hambacher Schloss live dabei

    Per YouTube im Hambacher Schloss live dabei

    Alle, die am 25. August nicht zur großen Renten-Debatte ins Hambacher Schloss  kommen konnten, können sie sich dank YouTube per Video ansehen. Der DVG diskutierte mit Gästen aus Politik, Medien und Wissenschaft über das Thema „Demokratische Rente? Von wegen!“

    Debatte im Hambacher Schloss

    Der Verein der Direktversicherungsgeschädigten (DVG) hat das symbolträchtige Hambacher Schloss als Veranstaltungsort für sein Symposium „Demokratische Rente? Von wegen!“ – gewählt. Damit möglichst viele die Debatte live verfolgen können, hat der DVG die Renten-Debatte per Video aufgenommen auf YouTube hochgeladen.


    Hier geht zum

    YouTube-Video

    Das Programm des DVG-Symposium im Hambacher Schloss

    DVG-Symposium Programm
    DVG-Symposium Programm
  • Journalisten sitzen Renten-Irrtum auf

    Journalisten sitzen Renten-Irrtum auf

    Der Staat finanziert nicht das Rentensystem, auch wenn einige Journalisten das der Öffentlichkeit suggerieren. Die Staatsknete ist nur der unzureichende Ausgleich für versicherungsfremde Leistungen, die nicht Aufgabe der Rentenkasse sind – ein Renten-Irrtum.

    „Schon jetzt fließen jährlich knapp 100 Milliarden Euro aus dem Bundeshaushalt in das Rentensystem, um die Finanzierungslücke zu schließen – Geld, das für Investitionen in Bildung, Digitalisierung und vernünftigen Klimaschutz fehlt“, schreibt Moritz Seyffarth von der „Welt“. Damit gehört er zu den Journalistinnen und Journalisten, die den Einflüsterungen vermeintlicher Rentenexperten wie Bernd Raffelhüschen und Axel Börsch-Supan erliegen, die eine Erhöhung des Renteneintrittsalters fordern. Darauf fiel offensichtlich auch Kristina Antonia Schäfer von der „Wirtschaftswoche“ herein.

    Renten-Irrtum aufgesessen

    Sie vergessen zu erwähnen, dass sich die Finanzierungslücke nur deswegen auftut, weil der Staat der Rentenkasse immer mehr versicherungsfremde Leistungen aufbürdet, ohne das entsprechend auszugleichen.

    2019 wurden 109 Milliarden Euro für sogenannte versicherungsfremde Leistungen aus der Rentenkasse entwendet. Der Gesetzgeber beschließt diese Leistungen, die der Sozialversicherungsträger zu zahlen hat, für die aber niemand Beiträge entrichtet, zum Beispiel  für die Mütterrente (14 Milliarden), Rente mit 63 (zwölf Milliarden), West-Ost-Transfer (30 Milliarden) und Fremdrentengesetz (sechs Milliarden). Der Bundeszuschuss betrug 2019 aber nur 72 Milliarden, das entspricht einer Deckungslücke von 37 Milliarden Euro. Seit 1957 summiert sich die Differenz zwischen den Ausgaben für versicherungsfremde Leistungen und dem Bundeszuschuss auf mehr als 900 Milliarden. Das ist mehr als genug, um heutigen und künftigen Rentnern eine anständige Altersversorgung zu ermöglichen.

    Bundeszuschuss reicht nicht

    Der Staat, aber auch Journalistinnen und Journalisten vermitteln der Öffentlichkeit den Eindruck, wie großzügig der Staat wäre und wie hoch doch der Bundeszuschuss. Der ist aber nur der Ausgleich für die versicherungsfremden Leistungen, sprich die gesamtgesellschaftlichen Aufgaben, die der Staat der Rentenkasse Jahr für Jahr aufbürdet – und dieser Bundeszuschuss reicht hinten und vorne nicht. Das geht aus einer Berechnung des Rentenexperten und Ehrenbeirats der Aktion Demokratische Gemeinschaft (ADG), Otto W. Teufel hervor. Allein im vergangenen Jahr fehlten der Rentenkasse annähernd 40 Milliarden Euro.


    Image by StartupStockPhotos from Pixabay

  • Zwei Krankenkassen verlangen mehr als 20 Prozent

    Zwei Krankenkassen verlangen mehr als 20 Prozent

    Die Erhöhung der Krankenkassenbeiträge kommt schneller als gedacht. Mit der BKK24 verlangen mittlerweile zwei Krankenkassen mehr als 20 Prozent.

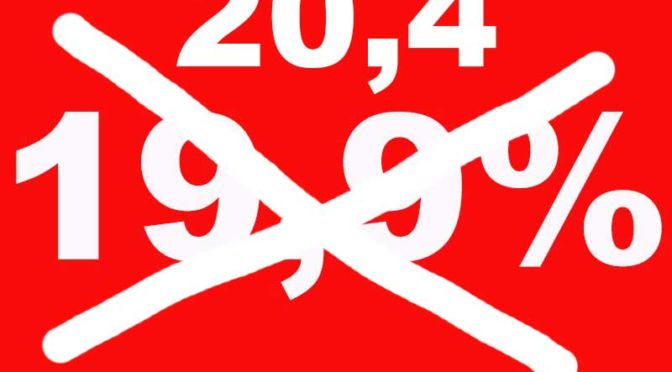
    Anfang 2021 stieg der Zusatzbeitrag auf 1,3 Prozent – und er steigt weiter. Mit der BKK24 verlangen bereits zwei Krankenkassen Beiträge von mehr als 20 Prozent: die BKK24 20,4 Prozent für Kinderlose und 20,15 Prozent für Versicherte mit Kindern, die BKK Stadt Augsburg sogar 20,6 Prozent für Kinderlose und 20,35 Prozent für Versicherte mit Kindern.

    Mehr als 20 Prozent Beitrag

    Die Folgekosten der Corona-Pandemie werden jetzt auf die gesetzlichen Krankenkassen umgewälzt, wie bereits zu erwarten war. Anfang 2021 erhöhten sie ihre Zusatzbeiträge bereits kräftig – und trotzdem kommen die Krankenkassen mit dem Geld nicht zurecht. Deswegen wird es 2022 durch die Bank weitere Erhöhung geben. Der Zusatzbeitrag wird um mindestens weitere 0,7 Prozentpunkte auf dann zwei Prozent steigen, daran ließ AOK-Vize Jens Martin Hoyer der „Bild“ gegenüber keinen Zweifel. Es kann indes gut sein, dass sich andere Kassen ein Beispiel an der BKK24 und der BKK Stadt Augsburg nehmen und die Zusatzbeiträge gleich auf 2,5 Prozent anheben.

    Zwei Kassen als Vorreiter

    Sollten die Krankenkassen ihre Beiträge erhöhen, gibt es ein Sonder-Kündigungsrecht, das heißt, Direktversicherte und Betriebsrentner können ihre Kasse wechseln. Es lohnt sich, einen Blick in die Übersicht über die Zusatzbeiträge zu werfen, denn nicht alle Krankenkassen werden ihre Zusatzbeiträge in dieser Weise erhöhen.

    Kündigungsfristen einhalten

    Vorsicht! Das Sonderkündigungsrecht ist befristet, wie „T-Online“ schreibt:

    „So ist es nicht zwingend notwendig, zwölf Monate bei einer Krankenkasse zu bleiben, wenn der Wechsel gewünscht ist. Sie können etwa immer dann kündigen, wenn die Kasse den bestehenden Beitrag erhöht oder einmalig einen Zusatzbeitrag erhebt. Wichtig dabei: Das Sonderkündigungsrecht gilt nur bis zum Ende des Monats, in dem die Kasse den erhöhten Beitrag das erste Mal erhebt. Wie bei der ordentlichen Kündigung beträgt die Kündigungsfrist dann zwei Monate.“

    Ursachen der Schieflage

    Wie kam es zu der Entscheidung der BKK24? Wie die BKK24 selbst auf ihrer Homepage schreibt: „Die BKK24 hat Ende Juli 2021 beim zuständigen Bundesamt für Soziale Sicherung (BAS) vorsorglich einen möglichen Liquiditätsengpass angezeigt. Mit unserer Meldung sind wir einer Verpflichtung aus dem fünften Sozialgesetzbuch (SGB V) vollumfänglich nachgekommen. Die BKK24 ist im Tagesgeschäft und strukturell gesund. Es geht um eine einzige Altlast, die jetzt aufkam und gelöst werden muss. Der Vorstand tut weiterhin alles für eine schnelle Aufklärung des Sachverhaltes. Das BAS hat unsere Meldung und damit verbundene Lösungsschritte geprüft und genehmigt, sodass wir nun unsere Kundinnen und Kunden über eine zeitlich begrenzte Erhöhung des Zusatzbeitrages auf 2,5 Prozent informiert haben. Was dies für unsere Versichertengemeinschaft bedeutet, haben wir im anhängenden Sondermailing exemplarisch dargestellt. Im kommenden Frühjahr soll der Zusatzbeitragssatz wieder gesenkt werden – orientiert am dann geltenden bundesweiten Durchschnitt. Uns ist wichtig zu betonen, dass die aktuelle Situation keine Auswirkung auf den Versicherungsschutz unserer Versichertengemeinschaft hat. Alle Versicherten sind abgesichert. Zudem ändert sich auch an unseren über 90 Extraleistungen und dem umfangreichen Service nichts.“

    Die Wahl einer Krankenkasse ist natürlich eine individuelle Entscheidung, bei der Sie 
    verschiedene Faktoren berücksichtigen sollten. Neben dem Preis sind vor allem das Angebot 
    an über den gesetzlichen Rahmen hinausgehenden Leistungen und der Service wichtige 
    Kriterien. Vergleichen Sie die Angebote der Krankenkassen!
  • Union und SPD verweigern sich Rentendebatte

    Union und SPD verweigern sich Rentendebatte

    Bei der Rentendebatte im Hambacher Schloss des DVG am 25. August haben Union und SPD gefehlt. Offensichtlich haben sie kein Interesse – schade, angesichts der gewaltigen Herausforderungen, wie die lebhafte Diskussion gezeigt hat.

    Voller Saal, Stimmung kämpferisch, Wetter bestens – die große Rentendebatte am 25. August 2021 im symbolträchtigen Hambacher Schloss war ein voller Erfolg. Was vielen Teilnehmer allerdings sauer aufstieß, war das Fehlen der großen Parteien, eben jener Parteien, die 2003 die Abzocke von Betriebsrentner beschlossen hatten. Von Union und SPD fand sich kein Abgeordneter bereit, sich auf dem Weg in die Pfalz zu machen, um über die Zukunft der Rente mitzudiskutieren. Die Grünen schickten immerhin Hannah Heller, Fraktionsvorsitzende für B90/Die Grünen in der Stadt Speyer und Bundestagskandidatin für den Wahlkreis Neustadt-Speyer, die sich tapfer schlug und die Vorstellungen ihrer Partei in punkto Rente präsentierte.

    DVG-Symposium bei Youtube

    Rentendebatte rüttelt auf

    Prof. Stefan Sell, Professor für Sozialpolitik und Sozialwissenschaften der Hochschule Koblenz, schockte die Zuhörer mit Zahlen: „Wer 45 Jahre lang immer durchschnittlich verdient hat, bekommt brutto 1538 Euro und netto 1369 Euro – nur, wer schafft das schon?“. Die tatsächliche Durchschnittsrente liege deutlich niedriger – bei vielen gerade knapp über Sozialhilfeniveau oder sogar darunter. So sehe die Realität aus, brandmarkte Sell die gegenwärtig Situation in Deutschland.

    Wer versuchte – und immer noch versucht – seine gesetzliche Rente durch betriebliche Zusatzvorsorge zu verbessern, wurde und wird leider vom Staat im Stich gelassen oder sogar noch ausgenutzt. Das stellten sowohl Sell wie Hermann-Josef Tenhagen, Chefredakteur Finanztip, fest. „Seit 35 Jahren doktern Regierungen an der Rente herum“, so Tenhagen. „Ziel ist immer, das System zu schützen und die Anbieter zufrieden zu stellen – die Kunden, die zukünftigen Rentnerinnen und Rentner, fallen dabei oft hinten herunter.“

    Stopp der Doppelverbeitragung

    Matthias W. Birkwald MdB, Rentenpolitischer Sprecher der Partei Die Linken, setzt sich deswegen dafür ein, dass beispielsweise die Doppelverbeitragung von Direktversicherungen und Betriebsrenten gestoppt wird. Mit dieser Abzocke, die 2003 von einer rot-grünen Koalition mit Hilfe der Union gesetzlich verankert wurde, ist Vertrauen in eine verlässliche Altersvorsorge gebrochen worden, was die betriebliche Altersvorsorge uninteressant macht. Das Signal, das die Macher dieses Gesetzes aussandten, ist fatal. Immerhin entschuldigt sich Hannah Heller für die Entscheidung der damaligen rot-grünen Koalition.

    FDP will bessere Altersvorsorge

    Johannes Vogel, stellvertretender Bundesvorsitzender der FDP, Generalsekretär der Freien Demokraten NRW, Arbeitsmarkt- und Rentenpolitischer Sprecher der FDP-Fraktion im Deutschen Bundestag, erinnerte – er war per Video zugeschaltet – daran, dass seine Partei die einzige gewesen sei, die 2003 gegen das Gesundheitsmodernisierungsgesetz (GMG) gestimmt hat, mit dem „das Vertrauen auf Jahrzehnte pulverisiert“ wurde. Die damalige rot-grüne Koalition habe bei der betrieblichen Altersvorsorge (bAV) ein Bürokratiemonster geschaffen. Die bAV müsse deswegen verbraucherfreundlicher werden. Er fordert ein „Produkt ohne Versicherungsmantel“. Bei der Podiumsdiskussion wurde Vogel vom rheinland-pfälzischen Sozialexperten und Geschäftsführer der Lebenshilfe Main-Bingen, David Dietz, vertreten.

    Rot-Grün-Schwarz hat Vertrauen zerstört

    Wie viel Vertrauen Rot-Grün-Schwarz zerschlagen haben, verdeutlicht das Beispiel Direktversicherungen und die vollen Beiträge auf die Kranken- und Pflegeversicherung. Der Staat verstoße in diesem Segment des Sozialrechtes gegen elementare Rechte des Verbraucherschutzes und betreibe öffentlich „Tatsachenverdrehungen“, sogenannte juristische Umwidmungen, um den sozialversicherten Bürger um seine hart erarbeiten Ersparnisse zu bringen, prangert Reiner Korth, stellvertretender Vorsitzender des Vereins der Direktversicherungsgeschädigte (DVG) an. Ingrid Wulff, DVG-Vorstandsmitglied und zuständig für Social Media, fragt, warum werden Direktversicherungen nicht mit  betriebliche Riesterverträgen gleichgestellt? Riesterverträge werden seit 2018 wie privat abgeschlossene Verträge behandelt und sind beitragsfrei.

    Und Dr. Thomas Hintsch, DVG-Vorstandsmitglied und zuständig für Öffentlichkeitsarbeit, fordert von den regierenden Parteien, den Fehler aus den Jahren 2003 und 2004 einzugestehen und diese Ungerechtigkeit zu beseitigen, wozu ihnen offensichtlich der Wille fehle.

    Wer nicht ins Hambacher Schloss kommen konnte, schaut sich die Rentendebatte am besten bei Youtube an.

    Bilder von der Rentendebatte im Hambacher Schloss

    [metaslider id=”31416″]

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →