Lobbyisten der Krankenkassen haben es geschafft, dass eine rot-grüne Regierung 2003 – mit Hilfe der Union – Millionen von Altersvorsorgern per Gesetz enteignete. Was hinter diesem legalisierten Betrug steckt.
von Gerhard Kieseheuer und Bernd Krüger
Bei rückwirkender Enteignung der Direktversicherungsgeschädigten (nach § 40b EStG) sprechen wir immer nur von der ungerechtfertigten Doppel-, Dreifach- oder Vierfachverbeitragung. Der gesetzlich legitimierte Betrug an uns beginnt aber schon viel früher, mit der Einbeziehung unserer vermeintlich privaten Kapitallebensversicherung in die Rechtsprechung des § 229 SGB V.
Betrug an Millionen
Es handelt sich hier um ein mit formalrechtlichen Winkelzügen abgesichertes Verbrechen, durchgeführt durch alte Lobby-Seilschaften im Bereich der Krankenkassen, Politiker der SPD, CDU, der Grünen und des BSG. Alles niedergeschrieben in der Geschichte der Direktversicherung des Vereins Direktversicherungsgeschädigte e.V. Ich zitiere aus dem Schriftstück:
Im letzten Quartal des vergangenen Jahrhunderts erklärten die Politiker, dass die Altersversorgung der Arbeitnehmer auf drei Säulen stehen sollte:
- Säule 1: die staatliche Rente,
- Säule 2. Die Betriebsrente (Goldene Fessel)
- Säule 3: die private Vorsorge.
Wenn ein Arbeitnehmer aus der 2. Säule eine Rente bekam, hatte er keinen Pfennig oder Cent dazu getan. Er bekam eine Betriebsrente, im Volksmund auch „goldene Fessel“ genannt. Alles von seinem Arbeitgeber finanziert, er bekam einen Versorgungsbezug bzw. eine Kapitalabfindung.
Der Arbeitnehmer, der diesen betrieblichen Versorgungsbezug bekam, bezahlte bis 2004 seinen normalen Sozialbeitrag. Wenn er sich aber, nachdem der Versorgungsbezug eingetreten war, eine Kapitalabfindung auszahlen ließ, musste er 120 Monate Sozialabgaben zahlen. Hatte er aber vor Eintritt des Versorgungsbezugs eine Kapitalabfindung vereinbart, dann wurde ihm die ganze Summe brutto für netto ausgezahlt. Der Arbeitgeber brauchte keine Sozialabgaben zu zahlen.
Was sind Direktversicherungen?
Das bemängelten das BVerfG. Es kann nicht sein, dass auf Grund einer unterschiedlichen Auszahlungsart einmal Sozialabgaben gezahlt werden muss und einmal nicht. Diese Gesetzeslücke und nur diese Gesetzeslücke sollte und musste geschlossen werden.
Mit Recht wurde das von den Gerichten bemängelt. Es kann nicht sein, dass auf Grund einer unterschiedlichen Auszahlungsart einmal Sozialabgaben gezahlt werden müssen und einmal nicht. Aus diesem Grund wurde der § 229 SGB V Punkt 143 wie folgt geändert:
Nach dem Begriff > wiederkehrende Leistung < wurde die Ergänzung > oder ist eine solche Leistung vor Eintritt des Versicherungsfalls vereinbart oder zugesagt worden < eingefügt.
Diese harmlose Erweiterung des § 229 SGB V Nr. 143 nehmen die Krankenkassen an 2004 zum Anlass, auch Kapitalzahlungen (nicht Kapitalabfindungen) aus Direktversicherungen, der 3. Säule, der privaten Vorsorge, zu Versorgungsbezügen zu erklären und Beiträge zu verlangen.
Die Einbeziehung unserer privaten Altersvorsorge ist Betrug!
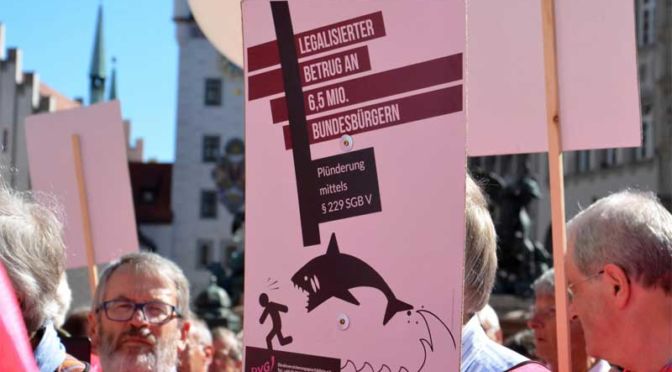
Geschädigte demonstrieren
Das wir zu Recht protestieren, bestätigt auch die damalige Bundesgesundheitsministerin Ulla Schmidt: In der 167. Plenarsitzung von 28.4.2016, Protokoll 18/167 erklärte sie, dass unsere DV (Altverträge vor 2002) nicht von der Gesetzesänderung erfasst worden ist. Als Vizepräsidentin des Bundestages hatte sie in der 167. Plenarsitzung am 28.4.2016 den Vorsitz. Im Protokoll 18/167 ist zu lesen.
Vielleicht dient es auch zur Beruhigung der Gemüter, noch einmal darauf hinzuweisen, dass die Regelung auf einem Urteil des Bundesverfassungsgerichtes beruhte, das besagte, dass Einmalzahlungen und Rentenzahlungen gleichzustellen sind, weil das wirklich ungerecht war. Deshalb kamen diese Regelungen zustande.“
Obwohl auch das BVerfG unsere Kapitallebensversicherung nicht zu den Versorgungsbezügen zählt, müssen wir zahlen. Das BVerfG sagt im Urteil 1 BvR 2137/06 ganz genau, was ein Versorgungsbezug ist:
In Randnummer 7 steht: Für Versorgungsbezüge blieb es bis zum 31. Dezember 2003 dabei, dass auf diese nur der halbe allgemeine Beitragssatz erhoben wurde. Im Urteil 1 BvR 1924/07 steht unter Randnummer 2 https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2008/04/rk20080407_1bvr192407.html
Die Krankenversicherung der Rentner wird seit dem Rentenanpassungsgesetz 1982 vom 1.12.1981 (BGBI I S. 1205) unter anderem durch Beiträge finanziert, welche die Versicherten zu tragen haben. Seitdem wird außer dem Arbeitseinkommen, der Rente aus der gesetzlichen Rentenversicherung und dem Arbeitseinkommen auch der Zahlbetrag von der Rente vergleichbaren Einkommen (Versorgungsbezüge) herangezogen.
Diese wichtigen, entscheidenden Passagen findet keine Berücksichtigung, wir müssen zahlen. Im Urteil 1 BvR 1924/07 schreibt das BVerfG, dass alle
Kapitallebensversicherungen, die im Arbeitsleben wurzeln und der Arbeitgeber als Versicherungsnehmer fungiert, ein Versorgungsbezug ist.