Tag: Generationenpensionsfonds-Rente

  • Laschet gibt nur luschige Antworten

    Laschet gibt nur luschige Antworten

    Unionskanzlerkandidat Armin Laschet glaubt, mit einem “beherzten Weiter-so” die Probleme Deutschlands zu lösen. Das funktioniert beim Klimawandel nicht und es funktioniert bei der Rente nicht. Die betriebliche Altersvorsorge hat die Union in den Sand gesetzt – da hilft kein “Weiter-so”, sondern nur grundlegende Reformen.

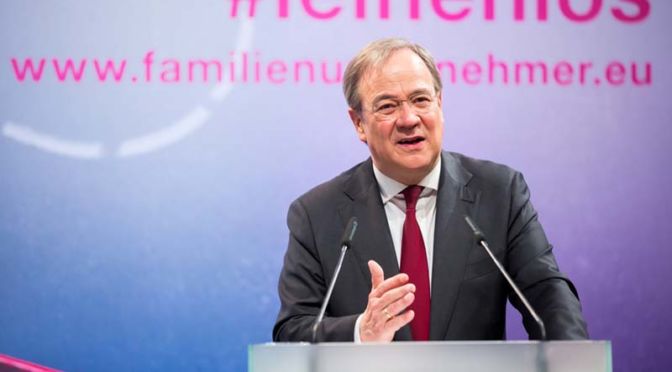
    “Sofortiger Stopp der Mehrfachverbeitragung, Gleichstellung der Direktversicherung wie bei Riester und finanzielle Entschädigung für die Betroffenen, in deren Verträge mit dem GMG rückwirkend eingegriffen wurde”, lauten die Forderungen des Vereins der Direktversicherungsgeschädigten (DVG). Erst, wenn Armin Laschet die Ungerechtigkeit des Gesundheitsmodernisierungsgesetzes, kurz GMG beseitigt, hat die betriebliche Altersvorsorge hierzulande eine Chance. Statt sich um die Abschaffung der Abzocke von Betriebsrentnern und Direktversicherten zu kümmern, schwafelt er von einer Generationenrente. Ansonsten will er die Leute länger für die Rente arbeiten lassen, wie auf dem Familienunternehmertag angekündigt.

    Laschet kommt mit Allgemeinplätzen

    Das 140-seitige  Wahlprogramm der CDU/CSU ist eine Aufzählung von Allgemeinplätzen.  Laschelt merkelt weiter so und glaubt, uns damit einlullen zu können. Die vier Seiten im Wahlprogramm zum Thema Altersvorsorge bieten viel Blabla und wenig Konkretes. Nicht von ungefähr kommentiert der “Spiegel” Laschets ZDF-Sommerinterview mit “ein beherztes Weiter-so”.

    Mit der Generationenrente – eine gute Idee, aber ansonsten nur Blabla –  kann er vielleicht – und die Betonung liegt auf “vielleicht” – die Rentenprobleme der kommenden Generation lösen. Aber was ist mit den jetzigen Generationen? Aber selbst die von Laschet angedachten hundert Euro pro Monat und Kind hat die Union wieder gestrichen. So viel hätte jedes Neugeborene bis zu dessen 18. Lebensjahr bekommen soll, um sich damit eine Zusatzversorgung aufzubauen. Das Geld soll in einen Fonds eingezahlt werden, ähnlich dem AP7 wie in Schweden.

    Babyboomer vor der Rente

    Die Probleme mit der Altersvorsorge sind fast schon zum Greifen, denn Mitte des Jahrzehnt geht die geburtenstarke Kohorte der Babyboomer in Rente, die vergleichsweise wenigen Jungen gegenübersteht. Damit kommt das Rentensystem automatisch in Schieflage. Wie soll verhindert werden, dass der Beitragssatz schon 2025 auf über 20 Prozent steigt, wie soll einer drohenden Absenkung des Rentenniveaus schon ab 2025 entgegengesteuert werden, fragt Geyer. Darauf bleibt die Union im allgemeinen und Laschet im speziellen die Antwort schuldig. Und so ein Man will die Republik führen? “Und wenn du nicht mehr weiter weißt, dann gründe einen Arbeitskreis” – nach diesem Motto hat schon die noch amtierende Bundeskanzlerin Angela Merkel das Problem vertagt, Laschet macht’s genauso und schlägt einen  einen Alterssicherungsbeirat vor, in dem die Politik mit den Sozialpartnern zusammenarbeiten soll. „Ein Bluff, eine Mogelpackung also“, schreibt „T-Online“. „Leerstellen statt Zukunft. Eine bittere Bilanz.“ Dem ist nichts hinzuzufügen. Wer’s nicht glaubt, liest am besten die Seiten 58 bis 63 des Wahlprogramms.

    Laschet will Rentner und Rentenzahler für dumm verkaufen. Dagegen hat Holger Balodis, Mit-Autor des Buchs “Rente rauf” etwas, wie er in seinem jüngsten Newsletter schreibt:

    Vorsorgelüge-Newsletter Nr. 3/2021 vom 22.6.2021
    Stoppt endlich die Verdummung!

    In den jüngsten Tagen ploppte das Thema Rente allerorten hoch: „Rente mit 68“ (Wissenschaftlicher Beirat im Wirtschaftsministerium), „Rente mit 70“ (Institut der Deutschen Wirtschaft), „Aktienrente“ (FDP) oder „Bürgerfonds“ (Grüne). Wie ein Mantra zieht sich dabei der Kampfbegriff „Generationengerechtigkeit“ durch alle Medien. Suggeriert wird: die gesetzliche Rente packt es nicht mehr. Zu wenig Junge, zu viele Alte. Drastische Maßnahmen sind angeblich nötig. Länger arbeiten, weniger Rente, mehr Aktieninvestments – am besten alles zusammen. So erklären es Axel Börsch-Supan und Bernd Raffelhüschen als Experten und nahezu alle plappern es nach. So auch geschehen in der ARD-Sendung ‚Presseclub’ am vergangenen Sonntag. Leider werde es – so wurde dort beklagt – diese „notwendigen“ Maßnahmen aber nicht geben, weil sich in dieser „Rentnerrepublik“ gegen den Willen der überwiegend alten Wähler kaum etwas durchsetzen lasse.
    Ja, hört denn diese gnadenlose Verdummung nie auf? Bereits in den vergangenen 30 Jahren wurden durch Absenkungen des Rentenniveaus und massive Verschlechterungen im Rentenrecht die Ansprüche der Versicherten um fast 40 Prozent zusammengestrichen. Von Massenprotesten der Bevölkerung keine Spur.
    Dabei hätte es hierfür allen Grund gegeben: Die Renten lägen ohne diese Einschnitte für langjährig Versicherte (mindestens 35 Beitragsjahre) nicht wie heute bei rund 1.200 Euro, sondern bei rund 2.000 Euro. Und das ist auch finanzierbar. Natürlich reichen dafür nicht die kümmerlichen 9 Prozent des Bruttoinlandsprodukts, die aktuell in die deutschen Renten fließen. Nachbarländer wie Dänemark, Österreich oder Frankreich machen es vor: sie geben 13 bis 15 Prozent für die Rente aus. Derweil gehen immer größere Teile der deutschen Bevölkerung in Richtung Altersarmut.
    Würden die älteren Wähler tatsächlich von ihrer Macht Gebrauch machen, so müsste eigentlich DIE LINKE einen grandiosen Sieg bei der Bundestagswahl davontragen. Die verspricht nämlich eine Anhebung des Rentenniveaus und eine Mindestrente von netto 1.200 Euro, was für alle heutigen und künftigen Rentner eine erhebliche Verbesserung wäre. Doch es ist nicht damit zu rechnen, dass die ältere Hälfte der Bevölkerung links wählt. Stattdessen glauben viele den Unsinn mit der angeblich fehlenden Generationengerechtigkeit. Dabei ist die umlagefinanzierte Rente in Wahrheit keineswegs zum Schaden der Jungen. Sie werden dort auch weiter eine positive Rendite erzielen und diese Rendite wäre noch wesentlich höher, hätte es die politisch motivierten Renteneinschnitte nicht gegeben. Die Überlastung der Jungen liegt vielmehr in dem Unsinn, sie quasi zur Einzahlung in die private Vorsorge (Riester) und eine weitgehend selbst finanzierte Betriebsrente (Entgeltumwandlung) zu drängen. Da hier die Arbeitgeber fast nichts beitragen, führt das, was Rürup, Raffelhüschen & Co den Jungen hier eingebrockt haben fast zu einer Verdoppelung ihrer Beitragslast. Doch darüber reden die Lobbyisten nicht.
    Der bessere Weg wäre, die gesetzliche Rente deutlich zu stärken: Eine armutsfeste Mindestrente, deutlich höhere Renten für alle, eine faire Beteiligung von Beitragszahlern, Arbeitgebern und Staat. Und vor allem: alle Erwerbstätigen müssten einzahlen, auch Beamte, Selbstständige, Freiberufler und Politiker. Dann wäre das Märchen von den fehlenden Beitragszahlern sofort vom Tisch.
    Und noch etwas: wir brauchen weder eine Rente mit 68 noch eine mit 70 Jahren. Mit solchen Forderungen soll die Bevölkerung nur weiter mürbe gemacht werden, damit sie weitere Kürzungen hinnimmt. Vermutlich mit Erfolg.
    Unsere Haltung für bessere Renten könnt ihr nachhören und sehen in dem Talk „Ausnahme&Zustand“ auf Youtube: https://www.youtube.com/watch?v=Llff2iZe4IkHolger Balodis und Dagmar Hühne: Rente rauf! So kann es klappen, DVS Verlag, 204 Seiten, 18 Euro (ISBN 978-3-932246-98-2), jetzt die leicht überarbeitete 2. Auflage

    Sie bekommen das Buch schnell und portofrei entweder direkt über uns (info@vorsorgeluege.de) oder den Frankfurter DVS-Verlag (http://www.dvs-buch.de/).

  • CSU will die Rentenkasse plündern

    CSU will die Rentenkasse plündern

    Wenn es um das Geld der anderen geht, ist die CSU überaus spendierfreudig. Die Rentenkasse soll jetzt einen dritten Punkt für alle Mütter finanzieren und noch eine Generationenrente stemmen.

    Weil die Union zusammen mit der SPD die drei Säulen der Altersvorsorge beschädigt hat, will sie jetzt eine vierte einziehen – und das aller Voraussicht nach von der Rentenkasse zahlen lassen. Das ist aber nicht die einzige Wohltat, die sich die CSU von den Rentenversicherten finanzieren lassen will. Die CSU will zudem eine „Gerechtigkeitslücke“ schließen, wie sie so schön in ihrem Zusatz-Wahlprogramm „Gut für Bayern. Gut für Deutschland“ schreibt. „Wer sein Leben lang gearbeitet hat, muss im Alter davon leben können. Wir dulden keine Zweiklassengesellschaft bei Müttern. Deshalb schließen wir Gerechtigkeitslücken: Die Vollendung der Mütterrente um den vollen dritten Punkt für alle Mütter ist für uns Grundbedingung für die nächste Bundesregierung. Wir stehen für Gerechtigkeit.“ Kein Wort davon, wer das bezahlen soll. Aber die CSU erzählt gern Märchen von Gerechtigkeit.

    CSU greift gern in die Rentenkasse

    Wie wir Rentner und Rentenzahler aber wissen, greift die Union gern in die Rentenkasse, wenn es um die Finanzierung von sozialen Wohltaten geht – das hat bei der Union mittlerweile Tradition. Wie die Aktion Demokratische Gemeinschaft (ADG) schreibt, „machte der Anteil der versicherungsfremden Leistungen an den Rentenausgaben insgesamt mindestens 34 Prozent aus“. Das heißt auf Deutsch, dass die Regierung die Rentenkassen für Aufgaben plündert, die eigentlich die Gemeinschaft tragen müsste. Im vergangenen Jahr hat sich der Staat vor der Zahlung von annähernd 40 Milliarden Euro für versicherungsfremden Leistungen gedrückt – und bei der Mütterrente wird es wieder ähnlich sein. Sie soll „Nordbayern.de“ zufolge drei Milliarden Euro kosten. Seit 1957 summiert sich die Differenz zwischen den Ausgaben für versicherungsfremde Leistungen und dem Bundeszuschuss auf mehr als 900 Milliarden Euro. Das ist mehr als genug, um heutigen und künftigen Rentnern eine anständige Altersversorgung zu ermöglichen. Also von wegen „steuerfinanzierte“ Rente – der Zuschuss des Bundes ist ein jämmerlicher Ausgleich für Aufgaben, die die Politik der Rentenkasse aufbürdet.

    Generationenrente als Renner?

    Das nächste Projekt der spendierfreudigen CSU ist die Generationenrente. In der kommenden Wahlperiode will die CSU eine Generationenrente einführen. „Wir wollen, dass der Staat ab Geburt bis zum 18. Lebensjahr für jedes Kind in einen Generationen-Pensionsfonds einzahlt, der das Geld renditeorientiert anlegt“, heißt es im CSU-Programm. Mit dem Eintritt in das Rentenalter werde die Generationenrente zusätzlich zu bestehenden Rentenansprüchen ausgezahlt und helfe, Altersarmut wirksam zu vermeiden. Und wer zahlt’s? Nicht die Beamten oder Abgeordneten, sondern die Rentner und Rentenzahler. Ihre Renten werden gemindert und die Rentenbeiträge erhöht, denn abwickeln wird es die Rentenkassen – wie schon Mütter- und Grundrente.

    Besser, die CSU würde sich um die betriebliche Altersvorsorge der heutigen Generationen kümmern – und sich für die Abschaffung der Vollverbeitragung von Betriebsrenten und Direktversicherungen einsetzen, damit die sich wieder lohnen. Von dieser Beseitigung der Ungerechtigkeit würde auch eine künftige Generation profitieren. Von grundlegenden Reformen des Rentensystem kann keine Rede sein – aber auch das hat bei der Union Tradition, wie Angela Merkel annähernd 16 Jahre bewiesen hat.

    Die gesetzliche Rente funktioniert nach einem klaren Prinzip. Arbeitnehmer zahlen Beiträge und bekommen dafür eine adäquate Rente. Renten für Kindererziehung entsprechen nicht diesem Prinzip, weil dafür keine Beiträge eingezahlt werden. Man spricht in diesem Fall von versicherungsfremden Leistungen, die eigentlich aus Steuermitteln finanziert werden müssten.
    Nach Berechnungen des Deutschen Instituts für Wirtschaftsforschung aus dem Jahr 2018 wird die Mütterrente aber zu 40 Prozent von Rentnern selbst bezahlt, durch den Verzicht auf Rentenerhöhungen, zu 48 Prozent von den Versicherten, also den Beitragszahlern und nur zu 12 Prozent durch Steuern, also durch eine Erhöhung des Bundeszuschusses für die Rente.

    Quelle: MDR „Mütterrente: Wer bekommt sie (nicht)?“

  • Laschet linkt uns bei der Rente

    Laschet linkt uns bei der Rente

    Unionskanzlerkandidat Armin Laschet linkt uns bei der Rente, zu keinem anderen Schluss kommt, wer das Wahlprogramm der CDU/CSU liest. Alles nur Bluff.

    Schon erstaunlich, wie viel Blabla eine Partei auf 140 Seiten unterbringt – so lang ist das Wahlprogramm der CDU/CSU. Das fällt mittlerweile zumindest einigen auf, darunter Johannes Geyer vom Deutschen Institut für Wirtschaftsforschung, der von „T-Online“ zum Thema Rente befragt wurde: „Beim Thema Rente enttäuscht die Union“.

    Laschelt merkelt weiter so und glaubt, uns damit einlullen zu können. Die vier Seiten im Wahlprogramm zum Thema Altersvorsorge enthalten vor allem Allgemeinplätze und wenig Konkretes. Das sieht auch Geyer so und meint „nicht aufsehenerregend, in fast allen Punkten maximal unkonkret”. Von der Union als Regierungspartei habe er mehr erwartet. Aber dieses Wahlprogramm trägt die Handschrift von Laschet.

    Laschet linkt bei der Rente

    Beispielsweise der Vorschlag von Laschet mit der Generationenrente – eine gute Idee, aber ansonsten nur Blabla. Die von Laschet angedachten hundert Euro pro Monat und Kind hat die Union wieder gestrichen. So viel hätte jedes Neugeborene bis zu dessen 18. Lebensjahr bekommen soll, um sich damit eine Zusatzversorgung aufzubauen. Das Geld soll in einen Fonds eingezahlt werden. “Die Generationenrente löst kein einziges von den Problemen, die aktuell drängend auf der Liste stehen”, kommentiert Geyer. Das wirkt frühestens in zwei Generationen, lässt alle anderen aber im Regen stehen. Und diese Partei von Armin Laschet will Regierungsverantwortung übernehmen? Das ist nichts als Augenwischerei. Für wie dumm hält uns die Union und vor allem Laschet?

    2025 gehen Babyboomer in Rente

    Die Probleme mit der Altersvorsorge sind fast schon zum Greifen, denn Mitte des Jahrzehnt geht die geburtenstarke Kohorte der Babyboomer in Rente, die vergleichsweise wenigen Jungen gegenübersteht. Damit kommt das Rentensystem automatisch in Schieflage. Wie soll verhindert werden, dass der Beitragssatz schon 2025 auf über 20 Prozent steigt, wie soll einer drohenden Absenkung des Rentenniveaus schon ab 2025 entgegengesteuert werden, fragt Geyer.

    Wieder eine Rentenkommission

    Keinerlei praktische Antworten habe die Union und Laschet darauf zu bieten, kritisiert Geyer. Nur einen Alterssicherungsbeirat schlage sie vor, in dem die Politik mit den Sozialpartnern zusammenarbeiten soll. Was dabei herauskommt, hat die von der Merkel-Regierung eingerichtete Rentenkommission bewiesen: nichts. „Man vermeidet so ganz einfach, konkrete Vorschläge zu entwickeln, die Leuten auch wehtun und Stimmen kosten können – zum Beispiel der Vorschlag, das Renteneintrittsalter oder den Steuerzuschuss zu erhöhen”, meint Geyer. „Ein Bluff, eine Mogelpackung also“, schreibt „T-Online“. „Leerstellen statt Zukunft. Eine bittere Bilanz.“ Dem ist nichts hinzuzufügen. Wer’s nicht glaubt, liest am besten die Seiten 58 bis 63 des Wahlprogramms.

    CDUler dringt auf Umsetzung

    Übrigens, auf den Brief von CDU-Bundestagsabgeordneter Hans-Jürgen Irmer hat den Kanzlerkandidaten der Union, Armin Laschet, immer noch nicht geantwortet. In dem Brief hatte Irmer Laschet aufgefordert, die Beitragspflicht auf Direktversicherungen abzuschaffen, wie auf dem Parteitag im Dezember 2018 von der Mehrheit der Delegiert beschlossen. Bislang blieb Laschet die Antwort schuldig. Offensichtlich will Laschet nicht nur die Öffentlichkeit, sondern auch Abgeordnete der eigene Partei einlullen.

    Abgeordneten machen Druck, darunter auch der hessische Bundestagsabgeordnete Hans-Jürgen Irmer. Er forderte den Bundesvorsitzenden Armin Laschet am 18. Mai 2021 auf, den mehrheitlich im Dezember 2018 auf dem Hamburger Parteitag getroffenen Beschluss umzusetzen, die „doppelten Sozialabgaben auf private Altersvorsorge“ zu reformieren und sicherzustellen,  „dass Arbeitnehmer oder Selbständige, die Entgeltumwandlung zur privaten Altersvorsorge nutzen, nicht doppelt belastet werden“. Irmer mahnt darüber hinaus “innerparteiliche Demokratie” an. Offensichtlich wartet Irmer immer noch auf eine Antwort von Laschet, denn sonst wäre das Schreiben schon publik geworden.

    Dazu äußerst sich Holger Balodis, Mit-Autor des Buchs “Rente rauf” in seinem jüngsten Newsletter:

    Vorsorgelüge-Newsletter Nr. 3/2021 vom 22.6.2021
    Stoppt endlich die Verdummung!

    In den jüngsten Tagen ploppte das Thema Rente allerorten hoch: „Rente mit 68“ (Wissenschaftlicher Beirat im Wirtschaftsministerium), „Rente mit 70“ (Institut der Deutschen Wirtschaft), „Aktienrente“ (FDP) oder „Bürgerfonds“ (Grüne). Wie ein Mantra zieht sich dabei der Kampfbegriff „Generationengerechtigkeit“ durch alle Medien. Suggeriert wird: die gesetzliche Rente packt es nicht mehr. Zu wenig Junge, zu viele Alte. Drastische Maßnahmen sind angeblich nötig. Länger arbeiten, weniger Rente, mehr Aktieninvestments – am besten alles zusammen. So erklären es Axel Börsch-Supan und Bernd Raffelhüschen als Experten und nahezu alle plappern es nach. So auch geschehen in der ARD-Sendung ‚Presseclub’ am vergangenen Sonntag. Leider werde es – so wurde dort beklagt – diese „notwendigen“ Maßnahmen aber nicht geben, weil sich in dieser „Rentnerrepublik“ gegen den Willen der überwiegend alten Wähler kaum etwas durchsetzen lasse.
    Ja, hört denn diese gnadenlose Verdummung nie auf? Bereits in den vergangenen 30 Jahren wurden durch Absenkungen des Rentenniveaus und massive Verschlechterungen im Rentenrecht die Ansprüche der Versicherten um fast 40 Prozent zusammengestrichen. Von Massenprotesten der Bevölkerung keine Spur.
    Dabei hätte es hierfür allen Grund gegeben: Die Renten lägen ohne diese Einschnitte für langjährig Versicherte (mindestens 35 Beitragsjahre) nicht wie heute bei rund 1.200 Euro, sondern bei rund 2.000 Euro. Und das ist auch finanzierbar. Natürlich reichen dafür nicht die kümmerlichen 9 Prozent des Bruttoinlandsprodukts, die aktuell in die deutschen Renten fließen. Nachbarländer wie Dänemark, Österreich oder Frankreich machen es vor: sie geben 13 bis 15 Prozent für die Rente aus. Derweil gehen immer größere Teile der deutschen Bevölkerung in Richtung Altersarmut.
    Würden die älteren Wähler tatsächlich von ihrer Macht Gebrauch machen, so müsste eigentlich DIE LINKE einen grandiosen Sieg bei der Bundestagswahl davontragen. Die verspricht nämlich eine Anhebung des Rentenniveaus und eine Mindestrente von netto 1.200 Euro, was für alle heutigen und künftigen Rentner eine erhebliche Verbesserung wäre. Doch es ist nicht damit zu rechnen, dass die ältere Hälfte der Bevölkerung links wählt. Stattdessen glauben viele den Unsinn mit der angeblich fehlenden Generationengerechtigkeit. Dabei ist die umlagefinanzierte Rente in Wahrheit keineswegs zum Schaden der Jungen. Sie werden dort auch weiter eine positive Rendite erzielen und diese Rendite wäre noch wesentlich höher, hätte es die politisch motivierten Renteneinschnitte nicht gegeben. Die Überlastung der Jungen liegt vielmehr in dem Unsinn, sie quasi zur Einzahlung in die private Vorsorge (Riester) und eine weitgehend selbst finanzierte Betriebsrente (Entgeltumwandlung) zu drängen. Da hier die Arbeitgeber fast nichts beitragen, führt das, was Rürup, Raffelhüschen & Co den Jungen hier eingebrockt haben fast zu einer Verdoppelung ihrer Beitragslast. Doch darüber reden die Lobbyisten nicht.
    Der bessere Weg wäre, die gesetzliche Rente deutlich zu stärken: Eine armutsfeste Mindestrente, deutlich höhere Renten für alle, eine faire Beteiligung von Beitragszahlern, Arbeitgebern und Staat. Und vor allem: alle Erwerbstätigen müssten einzahlen, auch Beamte, Selbstständige, Freiberufler und Politiker. Dann wäre das Märchen von den fehlenden Beitragszahlern sofort vom Tisch.
    Und noch etwas: wir brauchen weder eine Rente mit 68 noch eine mit 70 Jahren. Mit solchen Forderungen soll die Bevölkerung nur weiter mürbe gemacht werden, damit sie weitere Kürzungen hinnimmt. Vermutlich mit Erfolg.

    Unsere Haltung für bessere Renten könnt ihr nachhören und sehen in dem Talk „Ausnahme&Zustand“ auf Youtube: https://www.youtube.com/watch?v=Llff2iZe4Ik

    Holger Balodis und Dagmar Hühne: Rente rauf! So kann es klappen, DVS Verlag, 204 Seiten, 18 Euro (ISBN 978-3-932246-98-2), jetzt die leicht überarbeitete 2. Auflage
    Sie bekommen das Buch schnell und portofrei entweder direkt über uns (info@vorsorgeluege.de) oder den Frankfurter DVS-Verlag (http://www.dvs-buch.de/).

  • CSU will vierte Säule statt Rentenreform

    CSU will vierte Säule statt Rentenreform

    Auf ihrer Klausurtagung im Januar 2021 diskutiert die CSU über die „vierte Säule“ der Altersvorsorge – klar, hat sie doch die anderen Säulen systematisch beschädigt und weigert sich die Doppelverbeitragung von Direktversicherungen zurückzunehmen.

    Der Staat soll, so das Themenpapier der CSU, ab Geburt bis zum 18. Lebensjahr für jedes Kind einen Beitrag von 100 Euro pro Monat in einen Generationen-Pensionsfonds einzahlen, der das Geld renditeorientiert anlegt. Ziel sei es, mit einer kapitalgestützten „Generationenpensionsfonds-Rente“ Altersarmut wirksam zu vermeiden. Frank Müller, Sprecher der DVG-Regionalgruppe Franken, meint, dass die CSU erst die anderen Säulen der Altersvorsorge, vor allem die zweite und dritte,  renovieren sollte, bevor sie daran denkt, eine vierte Säue zu installieren.

    Von Frank Müller

    Der Bundesabgeordnete Max Straubinger (CSU) hat den Mitgliedern der CDU/CSU-Fraktion am  27. Juni 2019 einen Brief geschrieben, in dem er ausführlich erklärte, warum Direktversicherte und Betriebsrentner nicht entlastet werden können. Nachdem die Direktversicherungsgeschädigten sich in den vergangenen Monaten wegen des in den Medien beherrschenden Themas Corona zurückgehalten haben, möchte ich jetzt die Gelegenheit ergreifen und die Aussagen von CSU-Mann Straubinger klarstellen! Ich hatte bisher immer geglaubt, dass der Begriff Fake News von Donald Trump fest belegt wird, aber er hat in Straubinger einen absolut ebenbürtigen Mitstreiter gefunden.

    Der Bundestag musste den Abgeordneten Max Straubinger von der CSU offiziell rügen, weil er konsequent seine Nebeneinkünfte verschwieg und sie erst nach wiederholter Mahnung veröffentlichte – laut „Welt“ sogar rund 20 Mal. Wobei, was heißt schon „veröffentlicht“. Die breite Öffentlichkeit erfährt nur ungefähr, wie viel der Allianz-Mann und CSU-Abgeordnete Straubinger vom Versicherungskonzern bekam. Da ist die Rede von Stufen – und das können bei Stufe 8 beispielsweise etwas mehr 100 000 Euro sein oder 150 000 Euro. Alle Nebeneinkünfte zusammengenommen, kommt der Volksvertreter locker auf 150 000 Euro pro Jahr. Das erfährt der Bürger aber nur, weil Bundestagspräsident Wolfgang Schäuble die Transparenzregeln anmahnte, wie von „abgeordnetenwatch“ berichtet.

    CSU sabotiert Entlastung

    Straubinger ist der CSU-Politiker, der Direktversicherungsgeschädigte im Kampf gegen die Beseitigung des Unrechts der Doppelverbeitragung konsequent ausbremst, blockiert und als unsolidarisch hinstellt. Was aus Straubingers Sicht als Ex-Generalvertreter der Allianz (bis Ende September 2019) verständlich ist, schließlich verdient die Allianz und damit auch er mit Direktversicherungen gutes Geld. Gleichzeitig betont Straubinger jedoch, dass er die Interessen der Bürgerinnen und Bürger seiner bayerischen Heimat vertritt. Es ist nur schwer vorstellbar, dass in seinem Wahlkreis keine Direktversicherten wohnen, die wegen der Doppelverbeitragung ihrer Kapitallebensversicherung annähernd 20 Prozent ihrer Auszahlung an die Kranken- und Pflegeversicherung verlieren.

    Allein der Verweis auf die Grundlagen der entsprechenden Urteile des Bundesverfassungsgerichtes als Keule für alle Gegner der Doppelverbeitragung ist schon perfide, da Straubinger sich in keine sachliche Diskussion und Beweisführung über die Hintergründe und Wahrheiten der Grundlagen des Urteils einlässt. Des Weiteren werden Hinweise des Bundestages nach Gesetzesänderungsmöglichkeiten um die ungerechte Verbeitragung zu mildern, wissentlich unterdrückt. Soziale Gerechtigkeit bekommt dabei den Anstrich eines Max Straubinger. Er führt seinen Bundestagskollegen bei einer Abschaffung der Doppelverbeitragung ein Milliardenspiel vor Augen, das nicht finanzierbar sei.

    Für alles ist Geld da

    Wie schnell der Bund mal kurz 180 Milliarden aus dem Hut zaubert, wurde uns jetzt zur Corona-Zeiten auf eindrückliche Weise vorgeführt. Mit der Struktur der Versichertenzusammensetzung versucht Straubinger dann seine Bundestagskollegen zu überzeugen, dass finanziell schlechter gestellte Bevölkerungsschichten den Beitragsausfall der – so wörtlich – „leistungsfähigeren Rentner“ mittragen müssten. Und natürlich unterstreicht er auch immer wieder, dass die Regelungen von Bundesverfassungsgericht und Bundessozialgericht abgesegnet sind. „Wollen wir wirklich die Beitragsleistungen zu Lasten der jungen erwerbstätigen Generation verschieben“, fragt er im Juni des vorigen Jahres seine Fraktionskollegen. Andere Lösungen werden schon gar nicht ins Auge gefasst.

    Wenn Straubinger die Interessen der wahlberechtigten Bürger vertreten würde, so hätte er sich – statt Fake News zu verbreiten – aus neutraler Sicht das Gerichtsurteil mit all seinen Hintergründen und Wahrheiten einmal gründlich anschauen und richtig interpretieren müssen und sich auch das Gutachten von Prof. Buback ansehen müssen (NZS 2019, Seite 246). Aber anscheinend hat er wegen seinen vielen Nebenjobs keine Zeit mehr, die Interessen der deutschen Bevölkerung zu vertreten.

    Begriff Betriebsrenten differenzieren:

    • Einmal die Altverträge, abgeschlossen vor 2002, die bereits in der Einzahlungsphase bei monatlicher Zahlung ihren Anteil zur Entrichtung der Sozialversicherung bereits geleistet haben, die keine Betriebsrenten sind, da der Arbeitgeber weder eine Versorgungszusage erteilt hat und noch nie einen Cent dazugezahlt hat
    • Und die Verträge abgeschlossen ab 2002, die in der Einzahlungsphase keine Beiträge zur Sozialversicherung leisten mussten
    • Betriebsrente vom Arbeitgeber gezahlt, bei denen auch in der Einzahlungsphase keine Beiträge geleistet wurden

    Damit es auch Politiker verstehen können, füge ich Ihnen eine von mir erstellte Grafik ein:

    Für alle Altverträge, die die Beiträge aus ihrem Nettogehalt gezahlt haben, bedeutet die jetzige Situation eine Dreifachverbeitragung!

    Generationengerechtigkeit?

    Apropos Generationengerechtigkeit: Straubinger schreibt an seine Fraktionskollegen, 1973 hätten die Rentner die Krankheitskosten zu 70 Prozent finanziert, 2003 nur noch zu 43 Prozent. Dies ist eine völlig falsche Behauptung, da die Rentner überhaupt erst seit 1983 Beiträge zur Krankenversicherung zahlen mussten! Das bedeutet, die Rentner haben 1973 0 (in Worten: null) Prozent selbst beigetragen und mussten 2003 bereits 43 Prozent tragen.

    Die CDU wollte schon im Dezember 2018 die Doppelverbeitragung per Parteitagsbeschluss abschaffen, hat sich aber offensichtlich an der Kanzlerin und der CSU die Zähne ausgebissen – und jetzt kommt die CSU mit einer vierten Säulen in der Altersvorsorge daher. Zur Erinnerung: Die CDU Deutschlands forderte eine Reform der Sozialabgaben, die auf Beträge zur privaten Altersvorsorge erhoben werden. Es soll künftig sichergestellt werden, dass Arbeitnehmer oder Selbständige, die Entgeltumwandlung zur privaten Altersvorsorge nutzen, nicht doppelt belastet werden. Von der CSU und der Kanzlerin abgeschmettert.

    Antrag verschleppt

    Was wurde eigentlich aus dem Antrag des Freistaates Bayern im Bundesrat? Die Bundesregierung wird darin gebeten zu prüfen, wie die sogenannte Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung (GKV) prospektiv beendet oder reduziert werden kann. Dabei sind insbesondere die Möglichkeiten der Halbierung der Krankenversicherungsbeiträge in der Auszahlungsphase und der Umwandlung der bisherigen Freigrenze in einen Freibetrag zu prüfen. Im Sande verlaufen. Und jetzt kommt die CSU mit einer vierten Säule.

    Straubinger schreibt, wenn die Direktversicherten entlastet würden, müssten dann unterdurchschnittlich Verdienenden den Ausfall tragen. Laut Aussagen einiger Bundestagsabgeordneten würde die Beitragserhöhung rund 0,2 Prozent betragen, wovon der Arbeitgeber die Hälfte zahlt – den Arbeitnehmer träfe 0,1 Prozent. Jetzt erhöhen die Krankenkassen ihre Zusatzbeiträge um teilweise 0,5 Prozent wie die Techniker Krankenkassen. Die Direktversicherungsgeschädigten zahlen – je nach Kasse – 18 bis 20 Prozent Kranken- und Pflegebeiträge.

    Direktversicherte geschröpft

    Straubinger fragt, ob wir wirklich die Beitragslasten zu Lasten der jungen erwerbstätigen Generation verschieben wollen? Diese Aussage ist ebenso völlig falsch. Die Krankenkassen hatten in den beiden Fonds 2019 rund 30 Milliarden Euro Reserven – Reserven, die  Direktversicherten und Betriebsrentner erst mit ihren Zahlungen aufgebaut hatten. Wenn jemand von einer solidarischen Finanzierung der Krankenkasse im Zusammenhang mit Direktversicherungen – abgeschlossen vor 2002 – redet, kommt jedem Direktversicherten die  Galle hoch. Wer wird denn hier über alle Maßen belastet? Nur die Generation mit Abschluss vor 2002! Wo bleibt die Generationengerechtigkeit?

    • Warum hat jemand, der nicht vorgesorgt hat, mehr als derjenige, der vorgesorgt hat, da letzterer seine volle gesetzliche Rente bezieht, während der Altersvorsorger wegen der Entgeltumwandlung mit weniger gesetzlicher Rente auskommen muss?
    • Warum wird bei der Auszahlung der betrieblichen Riesterverträge die Beitragsfreiheit in der Auszahlung eingeführt und nicht bei den vor 2002 abgeschlossenen Direktversicherungsverträgen?
    • Wieso werden Direktversicherungen als „betriebliche Altersvorsorge betrachtet, wenn der Betrieb/Arbeitgeber null dazu gezahlt hat und auch keine Versorgungszusage erteilt hat? Das versteht kein Normalsterblicher!

    Misstraut den Politikern

    Die Direktversicherung ist ein Trojanisches Pferd: Nur weil der Arbeitgeber als Versicherungsnehmer in der Police stand, aber nichts tat, außer das Geld an die Versicherung weiterzuleiten, müssen Direktversicherte im Alter volle Kranken- und Pflegebeiträge zahlen, sprich den Arbeitnehmer- und Arbeitgeberanteil. Hätten die Geschädigten beim Abschluss der Direktversicherung bereits gewusst, das sie dem Versprechen der Politik nicht glauben dürfen, das bei der Auszahlung keine Sozialbeiträge zu zahlen seien, so hätte niemand dieses Verlustgeschäft abgeschlossen.

    Schon heute zahlen gesetzliche Krankenversicherte mehr als sie eigentlich zahlen müssten, denn die Bundesregierung hält sich nicht an den Koalitionsvertrag, in dem steht, dass die Zuschüsse des Bundes für Hartz-4-Empfänger ( ALG II ) an die gesetzliche Krankenversicherung völlig unzureichend sind und erhöht werden müssen. Hier handelt es sich um einen Fehlbetrag von zehn Milliarden pro Jahr – und das geht natürlich zulasten der Beitragszahler. Der Staat plündert die Sozialkassen, um es platt auszudrücken.

    164,50 Euro Freibetrag

    Die gegenwärtige Freigrenze für Versorgungsbezüge in Höhe von 164,50 Euro monatlich, die ab 2020 in einen dynamisierten Freibetrag umgewandelt wurde, schafft keine Entlastung für Direktversicherungen, da der Freibetrag nicht einmal für eine echte Betriebsrente reicht!

    Wir werden vom Verein der Direktversicherungsgeschädigten unsere Arbeit zur Information aller Geschädigten vor allen Wahlen intensivieren. Ich werde auch innerhalb der Siemens AG noch weitere Mitarbeiter über die Doppel- und Dreifachverbeitragung informieren. Hier dürften mehrere 10.000 Mitarbeiter davon betroffen sein, da fast jeder eine Betriebsrente bekommt und sehr viele auch Direktversicherungen abgeschlossen haben.

    Erst angelockt, dann abgezockt

    Schafft erst die Doppelverbeitragung ab,
    bevor ihr über eine vierte Säule diskutiert!

    Frank Müller

    Sprecher des Franken Stammtisches


    Pressestimmen:

    Die CSU laboriert ja schon seit einem Jahr an dem Generationen-Pensionsfonds. Hier ein kleine Auswahl der Pressestimmen

    Spiegel

    CSU-Vorschlag für einen Generationen-Pensionsfonds …

    10.01.2020 — Mit seinem Vorschlag für einen Generationen–Pensionsfonds sprengt der Mann aus München aber jede Dimension. Dabei geht es erst einmal …


    Rente: CSU fordert Renten-„Starterkit“ für Kinder und …

    07.01.2020 — Das Geld aus dem Generationen–Pensionsfonds soll laut CSU-Papier mit dem Eintritt ins Rentenalter zusätzlich zu den bestehenden …
    Institutional Money

    CSU will radikale Rentenreform und fordert eine vierte Säule …

    07.01.2020 — Mit dem Eintritt ins Rentenalter würde das Geld aus dem Generationen–Pensionsfonds dann zusätzlich zu den Summen aus den bereits …

    Ihre Vorsorge

    Betriebliche Altersvorsorge (bAV): Pensionsfonds | Ihre …


    Bei der betrieblichen Altersvorsorge mit Pensionsfonds beteiligen sich Arbeitnehmer an Chancen und Risiken der Börse. Vorteile und Nachteile im Überblick.

    Finanzen

    CSU-Rentenkonzept: Mit 100 Euro pro Monat gegen die …

    07.01.2020 — Lebensjahr monatlich 100 Euro vom Staat bekommen, die in einen „Generationen–Pensionsfonds“ angelegt werden. Mit dem Renteneintritt …
    Frankfurter Allgemeine

    CSU will staatliche Rentenförderung von Geburt an – FAZ


    29.12.2020 — In einem Papier der CSU fordert die Landesgruppe einen Generationen–Pensionsfonds. Bis zum 18. Lebensjahr soll dort für jedes Kind…

    Morgenpost

    Rente: CSU fordert “Starterkit” für die Altersvorsorge – Berliner …


    06.01.2020 — … für jedes Kind einen Beitrag von 100 Euro pro Monat in einen Generationen–Pensionsfonds einzahlen, der das Geld renditeorientiert anlegt”, …
    Stimme

    Rente: CSU fordert «Starterkit» für die Altersvorsorge …


    06.01.2020 — … für jedes Kind einen Beitrag von 100 Euro pro Monat in einen Generationen–Pensionsfonds einzahlen, der das Geld renditeorientiert anlegt» …


    Image by Dimitris Vetsikas from Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →