Tag: Metallrentefonds

  • Vergleich von Metallrentefonds mit Schwedens AP7

    Vergleich von Metallrentefonds mit Schwedens AP7

    Deutschland ist in punkto Rente nur Mittelfeld. Schweden steht dank des staatlichen Schwedenfonds weit besser da.  Wie hat sich der Metallrentefonds im Vergleich zum schwedischen AP7 entwickelt?

    Deutschland kann sich in punkto Rente eine Scheibe abschneiden von Schweden. Vor allem die Schweden zeigen, dass sich mit einer kapitalgedeckte Altersvorsorge als Ergänzung zum Umlageverfahren die Rente sichern  lässt. Die Schweden sind in den vergangenen Jahren gut damit gefahren, wie die Sendung ZDFZoom “Arm am Ende” zeigte . Ihre Såfa böte sich als Blaupause auch für Deutschland an. Die „Statens årskullsförvaltningsalternativ“, kurz Såfa, zeigt, dass Aktien unverzichtbar sind für die Altersvorsorge. Såfa steht für staatliche Jahrgangsverwaltungsalternative. Millionen Schweden setzen auf den vom Staat angebotenen Aktienfonds AP7. Deutsche Metaller beispielsweise setzen im Rahmen der betrieblichen Altersvorsorge auf den Metallrentefonds der Allianz.

    Schwedenfonds für mehr Rente

    Schweden hat für seine Bürger staatliche Fonds ausgelegt – einen Aktien- und einen Anleihenfonds: den AP7 (ISIN: SE0003299999). Der AP7 verwaltet die Prämienrentenansprüche für die Schweden, die nicht in andere Fonds investieren wollen – mittlerweile mehr als fünf Millionen Schweden. Beim AP7-Aktienfonds handelt es sich um einen staatlich verwalteten Fonds, der einem strengen Portfoliomanagement unterliegt. Neben einer gesetzlichen Rente und einer Betriebsrente, die vom Arbeitgeber finanziert wird, sollten Bürger privat vorsorgen. Der AP7-Fonds ist Teil der sogenannten Premium-Rente in Schweden und erzielt seit Jahren sehenswerte Renditen.

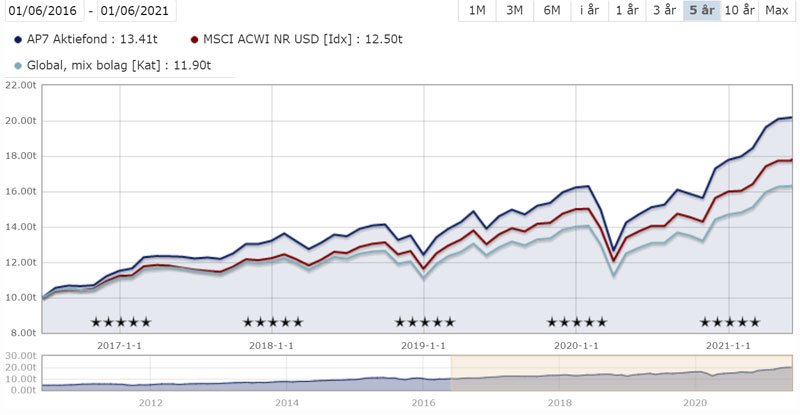
    Hierzulande investieren Hunderttausende Metaller in die Metallrente, die auch von der Allianz organisiert wird. Eine Minderheit der Metaller mit Metallrente setzt auf den Metallrentefonds. Insofern ist es interessant, beide Pensionsfonds miteinander zu vergleichen. Das geht leider nur über einen Umweg: Deswegen vergleichen wir den AP7 mit dem weltweiten Aktienindex MSCI ACWI (All Country World Index), der mehr als 3000 Aktien von 50 Börsen weltweit zusammenfasst und die Marktkapitalisierung von 85 Prozent aller Aktien weltweit abdeckt. Wir vergleichen parallel dazu den Metallrentefonds mit dem MSCI ACWI. Welcher Fonds schneidet besser ab im Vergleich zu seiner Benchmark, sprich Messlatte? Somit kann sich jeder selbst ein Bild machen. Den Vergleich kann jeder auch jederzeit selbst nachvollziehen auf der Seite von Morningstar Sweden (AP7 und MSCI ACWI) und auf der Seite von Onvista (Metallfonds und MSCI ACWI). Den Chart-Vergleich kann jeder selbst jederzeit auf der Seite von Morningstar Schweden abrufen.

    Vergleich AP7 mit MSCI ACWI

    AP7

    AP7 im Vergleich zum Weltindex MSCI ACWI                                                              Quelle: Morningstar Sweden

    Vergleich Metallrentefonds mit MSCI ACWI

    Dazu im Vergleich der Metallrentefonds. Benchmark ist ebenfalls der MSCI ACWI

    Metallrentefonds

    Metallrentefondsim Vergleich zum Weltindex MSCI ACWI              Quelle: Onvista   

    Der schwedisch AP7 verwaltet aktuell ein Vermögen von 748 Milliarden schwedischer Krone, was 73,85 Milliarden Euro entspricht. Die Verwaltungskosten betragen nach Angaben von AP7 aktuell 0,11 Prozent. Die Wertentwicklung des AP7 liegt der Fonds-Ratingagentur Morningstar zufolge bezogen auf einen Zeitraum von zehn Jahren bei 15,5 Prozent pro Jahr.

    Der Metallrentefonds weist seit Auflage (2002) eine jährliche Wertentwicklung von 4,93 Prozent aus, bezogen auf zehn Jahre von jährlich 6,73 Prozent. Die Pauschalvergütung liegt bei 1,15 Prozent, aktuell werden laufende Kosten von 1,2 Prozent erhoben. Der Metallrentefonds ist aktuell zu 81,46 Prozent in Aktien, zu 16,87 Prozent in Anleihen investiert und hält 1,68 Prozent Cash.


    Bilder:  jorono auf Pixabay  | MurlocCra4ler auf Pixabay

  • Metallrentefonds fällt immer weiter zurück

    Metallrentefonds fällt immer weiter zurück

    Versicherungen rücken vom Garantiezins ab und setzen auf Fondslösungen. Insofern ist es interessant, den vermutlich größten Direktversicherungsfonds genauer unter die Lupe zu nehmen. Wie hat sich der Metallrentefonds entwickelt? Gegenüber dem marktbreiten Weltindex MSCI World fällt er immer weiter zurück.

    Mehr als 800 000 Metaller dürften in eine Metallrente einzahlen – oder sie bereits ausbezahlt bekommen haben. Eine Minderheit setzt dabei auf die Fondslösung, im Fall der Metallrente auf den Metallrentefonds der Allianz, der Versicherungspartner der Metallrente. Wie hat sich der Metallrentefonds entwickelt? Wie viel Rendite bringt der Metallrentefonds?

    Rendite des Metallrentefonds

    Das Factsheet des Allianz Metallrentefonds, der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende November 2020 eine jährliche Rendite seit Auflage (2002) von 4,47 Prozent aus. Bezogen auf drei Jahre liegt die Wertentwicklung des Metallrentefonds per anno bei 1,93 Prozent, bezogen auf fünf Jahre bei 3,91 Prozent. Klingt per se nicht schlecht.

    Vergleich Metallrentefonds mit Benchmark

    Quelle: Allianz Global Investors

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf seine eigene Messlatte (auf Englisch Benchmark)? Die Messlatte ist eine Mischung aus (56 Prozent MSCI World Euro Total Return, 22 Prozent MSCI EM (Emerging Markets) Euro Total Return, 11 Prozent ICE BOFAML Global High Yield Constrained Index (HW0C) hedged, 11 Prozent JP Morgan EMBI Global Diversified Return Rebased Last Business Day of Month in Euro), sprich, eine Mischung aus weltweit gestreuten Aktien, Aktien von Schwellenländern, Hochzinsanleihen und Schwellenländeranleihen. Die Messlatte liegt bei 5,88 Prozent seit Auflage des Metallrentefonds, bei 7,32 Prozent bezogen auf drei Jahre und bei 7,47 Prozent bezogen auf fünf Jahre – alles nachlesbar im Factsheet, sprich im Faktenblatt des Metallrentefonds.

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf den meistgehandelten weltweit streuenden iShares Core MSCI World UCITS ETF – USD ACC ( ISIN: IE00B4L5Y983 | WKN: A0RPWH). Den Kursverlauf kann jeder jederzeit auf den Seiten von Onlinebrokern wie Comdirekt oder Fondsweb nachvollziehen. Bilder sagen mehr als Worte:


    Metallrentefonds – MSCI World ETF


    Metallrentefonds
    Metallrentefonds im Vergleich zu einem MSCI-World-ETF                     Quelle: comdirekt


    Kostenvergleich Metallrentefonds

    Wie sieht der Kostenvergleich des Metallrentefonds bezogen auf den iShares Core MSCI World UCITS ETF – USD ACC  aus? Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt beim Metrallrentefonds bei 1,36 Prozent. Der iShares Core MSCI World UCITS ETF – USD ACC weist laut Morningstar laufende Kosten von 0,2 Prozent aus.

    Metallrentefonds                                                               1,36 %

    iShares Core MSCI World UCITS ETF – USD ACC       0,20 %

    Anlageschwerpunkt des Metallrentefonds

    Wie sieht es mit dem Anlageschwerpunkt des Metallrentefonds aus? „Der Fonds konzentriert sich auf Aktienfonds“ heißt es bei „Fondsweb“. Anlageziel sei es, insbesondere an der Entwicklung des globalen Aktienmarkts teilzuhaben und auf mittlere bis längere Sicht überdurchschnittlichen Kapitalzuwachs zu erwirtschaften. Im Factsheet des Metallrentefonds heißt es: „Wir verfolgen einen aktiven Managementansatz mit dem Ziel, die Benchmark zu übertreffen. Der Vergleichsindex wird lediglich für Zwecke der Performancemessung, nicht jedoch für Zwecke der Portfoliozusammensetzung genutzt.“ Stand Ende November war der Metallrentefonds zu 81,6 Prozent in Aktien und zu 16,3 in Fonds investiert, der Rest ist Cash.

    Top-Positionen des Metallrentefonds:

    Allianz SEL GLB HI INC-WTH2E             8,32 %

    Well OP EM DBT 2 S                                   8,03 %

    Microsoft                                                       3,50 %

    Amazon                                                         1,81 %

    Tencent                                                          1,42 %

    Taiwan Semiconductor                           1,29 %

    Samsung                                                       1,18 %

    MEITUAN                                                       1,15 %

    Samsung                                                        1,10 %

    Alibaba                                                          1,13 %

    Johnson & Johnson                                 0,95 %

    Anteil der Top-Ten                                      28,78 %

    In einen Index lässt sich per Indexfonds (ETF) investieren. Die Kosten für einen Indexfonds liegen deutlich unter einem Prozent. Die günstigsten weltweit streuenden ETFs sind bereits zu Kosten von 0,05 Prozent zu haben. Eine gute Übersicht über ETFs bietet beispielsweise ExtraETF – mit Kriterien wie Fondswährung, Ausschüttung, Kosten, Volumen und Replikation.

    Image by Gerd Altmann from Pixabay

  • Wie es Metallern mit der Metallrente ergeht

    Wie es Metallern mit der Metallrente ergeht

    Hunderttausende Metaller sorgen per Metallrente fürs Alter vor. Ein Metaller hat jetzt nachgerechnet, was für ihn herauskäme in der Rente – seine Enttäuschung war groß. Wie es Metallern ergeht.

    Von Dominik Wenzelburger

    Wie geht es einem Angestellten eines großen Automobilzulieferer mit der  Metallrente? Mehr als 800 000 haben einen entsprechenden Vertrag abgeschlossen, viele sind sich nicht im Klaren darüber, was das überhaupt bedeutet – und dass sich die Metallrente eben häufig nicht lohnt, teils sogar zum Verlustgeschäft werden kann.

    Wie es Metallern ergeht

    Als Angestellter in der Metall- und Elektroindustrie kam ich in den „Genuss“ der sogenannten Metallrente. (Auf seinem Blog „Depotstudent“ hat Wenzelburger nachgerechnet, was für ihn dabei herauskäme.)

    Was steckt dahinter?

    Was ist die Metallrente?

    Die Metallrente ist eine gemeinsame Gründung von IG Metall und Gesamtmetall. Sie ermöglicht es, dass Arbeitnehmer eine betriebliche Altersvorsorge erhalten können. Dazu gehören der Metallrente zufolge die Metall- und Elektronindustrie, Stahlindustrie, Holz-, Kunststoff-, Textilindustrie und die IT-Branche sowie deren Handwerksbetriebe.

    Wer steht hinter der Metallrente?

    Das “Versorgungswerk Metallrente” ist ein Konsortium aus folgenden Gesellschaften:

    Allianz Lebensversicherungs AG
    Ergo Lebensversicherungs AG
    SwissLife AG Niederlassung für Deutschland
    R V Lebensversicherung AG
    Vertragspartner ist dabei die Allianz Lebensversicherungs AG

    Lohnt sich die Metallrente?

    Bevor wir uns die verschiedenen Möglichkeiten der Metallrente anschauen, wollen wir zunächst die Frage klären: Lohnt sich das für Arbeitnehmer? Denn für den Arbeitgeber hat es einen schönen Vorteil: Er zahlt keine Sozialversicherungsbeiträge. Genau genommen handelt es sich also nicht um ein „Geschenk“ vom Arbeitgeber. Denn der Arbeitgeber profitiert selbst zu einem gewissen Teil davon.

    Rechenbeispiel

    Hierzu nehmen wir den Schnellrechner auf der Metallrente-Website zur Hand. Dabei wird mittels des Tarifs „Metallrente Direktversicherung Profil“ gerechnet.

    Wir schauen uns eine Musterrechnung auf der Metallrente-Website an. Hier liegen folgende Annahmen zugrunde:

    • 40 Jahre Laufzeit/Ansparphase
    • Erhalt von AVWL/VL*
    • Monatlicher Gesamtbetrag von 100 €
    • Davon 38 Euro monatlicher Nettoaufwand

    *AVWL/VL steht für altersvermögenswirksame Leistung und vermögenswirksame Leistung

    Ergebnis: Ein Nettoaufwand von 38 Euro pro Monat bringt eine monatliche Brutto-Metallrente von 292 Euro.

    Da diese Berechnung offiziell auf der Metall-Rente-Website dargestellt ist, können wir dies als „Werberechnung“ ansehen – es wurden also realistische, aber mit Sicherheit eher positive statt negative Annahmen für die Metallrente getroffen. So zumindest meine Erfahrungen mit offiziellen Materialien solcher Anbieter.

    Dabei ist folgendes zu beachten hinsichtlich Steuer und Sozialversicherung: „Arbeitnehmer müssen in der Rentenphase die vollen Kranken- und Pflegeversicherungsanteile (also auch den Arbeitgeberanteil) und den normalen Steuersatz zahlen. Sie zahlen also doppelt.“ Stand März 2021 beträgt der 18,95 Prozent (14,6 Prozent + 1,3 Prozent + 3,05 Prozent); Kinderlose zahlen sogar 19,2 Prozent. Und dabei dürfte es nicht bleiben, denn die Krankenkassen haben für 2022 bereits weitere Erhöhungen angekündigt.

    Ansparphase:

    • Monatlicher Gesamtbetrag 100 Euro
    • Keine Steuern auf diese 100 Euro -> 21 % Steuerersparnis
    • Keine Sozialabgaben auf diese 100 Euro
    • Arbeitgeber spart sich die Sozialabgaben (wird später noch wichtig)

    Ergebnis: Du sparst Dir 21 Prozent Steuern + 20 Prozent Sozialabgaben

    Rentenphase:

    • Ausgangsbasis 292 Euro monatliche Metall-Rente brutto
    • Betriebsrente voll steuerpflichtig (Steuersatz 20 % -> 58 Euro)
    • „doppelte“ Sozialabgaben 18,95 Prozent -> 55 € Abgaben
    • Netto-Metallrente: 179 Euro

    Ergebnis: Ein Nettoaufwand von 38 Euro pro Monat bringt eine monatliche Netto-Metallrente von 179 Euro.

    Alternativen

    Der Metallrente-Test zeigt: Vom Brutto bleibt gar nicht so viel übrig, wie es anfangs den Anschein machte. Aber wie sieht das bei Alternativen aus – beispielsweise bei einem ETF-Sparplan?

    ETF-Sparplan in der Ansparphase:

    • 38 Euro monatlicher Netto-Aufwand als monatliche Sparrate
    • ETF-Sparplan ist in der Ansparphase praktisch steuerfrei (außer Basisertrag, aber der ist vernachlässigbar)
    • Weltweite Aktien-ETFs verbuchten historisch sieben bis acht Prozent Rendite pro Jahr mit Kosten von etwa 0,2 Prozent pro Jahr
    • Wir gehen von sieben Prozent Wertentwicklung pro Jahr aus
    • Endkapital nach 40 Jahren: 94.000 Euro

    ETF-Sparplan in der Rentenphase:

    • Wenden wir die Vier-Prozent-Regel der „ewigen Rente“ an: 313 € monatliche Brutto-Rente
    • Es werden 25 Prozent Kapitalertragsteuer fällig -> 78 Euro
    • Netto ETF-Rente: 235 Euro
    Zusatz-Vorteil gesetzliche Rente:

    Der ETF-Sparplan verringert nicht eine gesetzliche Rente, da alles aus dem Netto gezahlt wird. Anders bei der Betriebsrente, da sie per Entgeltumwandlung vom Brutto-Lohn gezahlt wird, verringert sie deine gesetzliche Rente. Das heißt, du bekommst weniger gesetzliche Rente, weil du weniger eingezahlt hast.

    Was heißt das konkret bei der Metallrente?  Bei dem monatlichen Gesamtbetrag für die Metallrente in Höhe von 100 Euro hat der Arbeitnehmer laut Metallrente Verlust  in der gesetzlichen Rentenversicherung von etwa 24 Euro zu erwarten. Sagen wir also etwa einen Verlust von 20 Euro Netto-Rente unter Berücksichtigung der Besteuerung des Ertragsanteils der gesetzlichen Rente.

    Ergebnis ETF-Sparplan, den Vorteil bei der gesetzlichen Rente berücksichtigt:
    258 Euro Netto-Rente (235 + 23)

    Zusatz-Vorteil Steuer:

    Da die Erträge aus dem ETF-Sparplan Kapitelerträge sind, wird keine Einkommensteuer fällig. Dadurch sinkt dein persönlicher Steuersatz. Der ETF-Sparplan sorgt also sogar noch zusätzlich dafür, dass dein Einkommensteuersatz gering bleibt und du mehr von Deiner gesetzlichen Rente hast.

    Dazu folgendes Beispiel:

    Variante 1: Beispiel gesetzliche Rente + Metallrente
    • 1.000 Euro gesetzliche Rente
    • 500 Euro Metallrente
    • Ergebnis: Auf 1.500 Euro Rente wird Einkommensteuer angesetzt -> hoher Einkommensteuersatz (etwa 10 Prozent Durchschnittsteuersatz) auf die gesetzliche Rente + Betriebsrente.
    Variante 2: Beispiel gesetzliche Rente + ETF-Sparplan
    • 1.000 Euro gesetzliche Rente
    • 500 Euro Rente aus ETF-Portfolio
    • Ergebnis: Auf 1.000 Euro Rente wird Einkommensteuer angesetzt -> niedriger Einkommensteuersatz (etwa drei Prozent Durchschnittsteuersatz) auf die gesetzliche Rente.

    Ergebnis: Du erhältst in Variante 2 sogar noch mehr netto aus der gesetzlichen Rentenversicherung, da Dein Einkommensteuersatz geringer ist.

    Metallrente vs. ETF-Sparplan

    Metallrente netto: 179 € -> tendenziell sogar weniger, da erhöhter Einkommensteuersatz.

    ETF-Sparplan (mit gesetzlicher Rente) netto: 258 € -> tendenziell sogar mehr, da verringerter Einkommensteuersatz.


    Das ist lediglich eine vereinfachte Rechnung. Entscheidend ist unter anderem, ob ein Altersvorsorger die Vier-Prozent-Regel anwendet (die historisch gesehen statistisch abgesichert ist) oder ob er lieber einen größeren Sicherheitsfaktor hätte und daraus eine 3,5-Prozent- oder 3,0-Prozent-Regel macht.

    Andererseits ließe sich argumentieren, dass es sich bei den Metallrente-Annahmen lediglich um eine „werbliche“ Musterrechnung der Metallrente handelt. Es ist die Frage, ob diese errechnete Rente wirklich erreicht wird.

    Das Ergebnis ist also mit Vorsicht zu genießen, da sich die Parameter im Laufe der Zeit ändern können. Was aber schnell klar wird: Die betriebliche Altersvorsorge per Metallrente ist keineswegs der klare Gewinner – im Gegenteil.

    Ein ETF-Sparplan – auch wenn nur ein “kleiner” – ist daher aus meiner Sicht für jeden Pflicht!

    Metallrente-Erfahrungen:

    • Der „Kern“ der Metallrente rentierte in der Vergangenheit schlechter als ein normaler ETF-Sparplan.
    • Durch zusätzliche „Garantien“ fällt die Rendite oft noch schlechter aus, da nicht alles Kapital am Aktienmarkt investiert werden kann.
    • Die Metallrente wird voll versteuert und ist voll sozialversicherungspflichtig.
    • Die Metallrente führt zu Abzügen in der gesetzlichen Rentenversicherung.
    • Die Verträge sind mit Kosten belastet, die die Rendite schmälern.
    • Die Metallrente unflexibel.
    • Die Metallrente bereitet Probleme bei Arbeitgeberwechsel.

    Was ist meine Handlungs-Empfehlung?

    Diese Empfehlung bezieht sich darauf, was ich persönlich tun würde. Sie stellt keine allgemeingültige Empfehlung für Dich dar, denn das kannst natürlich nur Du selbst entscheiden.

    Du hast noch keine Metallrente?

    • Nur mitnehmen, was “kostenlos” ist = geschenktes Geld vom Arbeitgeber
    • Keine Entgeltumwandlung und kein Eigenanteil!
    • Den Rest anderweitig investieren.

    Du hast bereits eine Metallrente?

    • Vertrag beitragsfrei stellen.
    • Nur noch mitnehmen, was “kostenlos” ist.


    Bild von Emir Krasnić auf Pixabay
  • Wie sich der Metallrentefonds entwickelt hat

    Wie sich der Metallrentefonds entwickelt hat

    Versicherungen rücken vom Garantiezins ab und setzen auf Fondslösungen. Insofern ist es interessant, den vermutlich größten Direktversicherungsfonds genauer unter die Lupe zu nehmen. Wie hat sich der Metallrentefonds entwickelt?

    Mehr als 800 000 Metaller dürften in eine Metallrente einzahlen – oder sie bereits ausbezahlt bekommen haben. Eine Minderheit setzt dabei auf die Fondslösung, im Fall der Metallrente auf den Metallrentefonds der Allianz, der Versicherungspartner der Metallrente. Wie hat sich der Metallrentefonds entwickelt? Wie viel Rendite bringt der Metallrentefonds?

    Rendite des Metallrentefonds

    Das Factsheet des Allianz Metallrentefonds, der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende November 2020 eine jährliche Rendite seit Auflage (2002) von 4,47 Prozent aus. Bezogen auf drei Jahre liegt die Wertentwicklung des Metallrentefonds per anno bei 1,93 Prozent, bezogen auf fünf Jahre bei 3,91 Prozent. Klingt per se nicht schlecht.

    Vergleich Metallrentefonds mit Benchmark

    Quelle: Allianz Global Investors

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf seine eigene Messlatte (auf Englisch Benchmark)? Die Messlatte ist eine Mischung aus (56 Prozent MSCI World Euro Total Return, 22 Prozent MSCI EM (Emerging Markets) Euro Total Return, 11 Prozent ICE BOFAML Global High Yield Constrained Index (HW0C) hedged, 11 Prozent JP Morgan EMBI Global Diversified Return Rebased Last Business Day of Month in Euro), sprich, eine Mischung aus weltweit gestreuten Aktien, Aktien von Schwellenländern, Hochzinsanleihen und Schwellenländeranleihen. Die Messlatte liegt bei 5,88 Prozent seit Auflage des Metallrentefonds, bei 7,32 Prozent bezogen auf drei Jahre und bei 7,47 Prozent bezogen auf fünf Jahre – alles nachlesbar im Factsheet, sprich im Faktenblatt des Metallrentefonds.

    ________________3 Jahre p.a.   5 Jahre p.a.   seit Auflage p.a.

    Metallrentefonds      1,93 %            3,91 %            4,47 %

    Benchmark               7,32 %            7,47 %            5,88 %

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf den meistgehandelten weltweit streuenden iShares Core MSCI World UCITS ETF – USD ACC ( ISIN: IE00B4L5Y983 | WKN: A0RPWH). Den Kursverlauf kann jeder jederzeit auf den Seiten von Onlinebrokern wie Comdirekt oder Fondsweb nachvollziehen. Der iShares Core MSCI World weist laut Fonds-Plattform Morningstar eine Wertentwicklung auf von:

    Metallrentefonds – MSCI World ETF

    Quelle: comdirekt

    1 Jahr 6,78 %
    3 Jahre p.a. 9,82 %
    5 Jahre p.a. 11,72 %
    10 Jahre p.a. 10,63 %


    Kostenvergleich Metallrentefonds

    Wie sieht der Kostenvergleich des Metallrentefonds bezogen auf den iShares Core MSCI World UCITS ETF – USD ACC  aus? Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt beim Metrallrentefonds bei 1,36 Prozent. Der iShares Core MSCI World UCITS ETF – USD ACC weist laut Morningstar laufende Kosten von 0,2 Prozent aus.

    Metallrentefonds                                                               1,36 %

    iShares Core MSCI World UCITS ETF – USD ACC       0,20 %

    Anlageschwerpunkt des Metallrentefonds

    Wie sieht es mit dem Anlageschwerpunkt des Metallrentefonds aus? „Der Fonds konzentriert sich auf Aktienfonds“ heißt es bei „Fondsweb“. Anlageziel sei es, insbesondere an der Entwicklung des globalen Aktienmarkts teilzuhaben und auf mittlere bis längere Sicht überdurchschnittlichen Kapitalzuwachs zu erwirtschaften. Im Factsheet des Metallrentefonds heißt es: „Wir verfolgen einen aktiven Managementansatz mit dem Ziel, die Benchmark zu übertreffen. Der Vergleichsindex wird lediglich für Zwecke der Performancemessung, nicht jedoch für Zwecke der Portfoliozusammensetzung genutzt.“ Stand Ende November war der Metallrentefonds zu 81 Prozent in Aktien und zu 15,7 in Fonds investiert.

    Top-Positionen des Metallrentefonds:

    Allianz SEL GLB HI INC-WTH2E              9,54 %

    Well OP EM DBT 2 S                                   6,16 %

    Microsoft                                                       3,11 %

    Amazon                                                         2,46 %

    Tencent                                                          2,25 %

    Alphabet CL-C (Google)                              1,38 %

    Alibaba                                                          1,33 %

    Johnson & Johnson                                       1,14 %

    Samsung                                                        1,10 %

    Alphabet CL A                                              1,08 %

    Anteil der Top-Ten                                      29,55 %

    In einen Index lässt sich per Indexfonds (ETF) investieren. Die Kosten für einen Indexfonds liegen deutlich unter einem Prozent. Die günstigsten weltweit streuenden ETFs sind bereits zu Kosten von 0,05 Prozent zu haben. Eine gute Übersicht über ETFs bietet beispielsweise ExtraETF – mit Kriterien wie Fondswährung, Ausschüttung, Kosten, Volumen und Replikation.

    Image by Gerd Altmann from Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →