Tag: Straubinger

  • CSU will die Rentenkasse plündern

    CSU will die Rentenkasse plündern

    Wenn es um das Geld der anderen geht, ist die CSU überaus spendierfreudig. Die Rentenkasse soll jetzt einen dritten Punkt für alle Mütter finanzieren und noch eine Generationenrente stemmen.

    Weil die Union zusammen mit der SPD die drei Säulen der Altersvorsorge beschädigt hat, will sie jetzt eine vierte einziehen – und das aller Voraussicht nach von der Rentenkasse zahlen lassen. Das ist aber nicht die einzige Wohltat, die sich die CSU von den Rentenversicherten finanzieren lassen will. Die CSU will zudem eine „Gerechtigkeitslücke“ schließen, wie sie so schön in ihrem Zusatz-Wahlprogramm „Gut für Bayern. Gut für Deutschland“ schreibt. „Wer sein Leben lang gearbeitet hat, muss im Alter davon leben können. Wir dulden keine Zweiklassengesellschaft bei Müttern. Deshalb schließen wir Gerechtigkeitslücken: Die Vollendung der Mütterrente um den vollen dritten Punkt für alle Mütter ist für uns Grundbedingung für die nächste Bundesregierung. Wir stehen für Gerechtigkeit.“ Kein Wort davon, wer das bezahlen soll. Aber die CSU erzählt gern Märchen von Gerechtigkeit.

    CSU greift gern in die Rentenkasse

    Wie wir Rentner und Rentenzahler aber wissen, greift die Union gern in die Rentenkasse, wenn es um die Finanzierung von sozialen Wohltaten geht – das hat bei der Union mittlerweile Tradition. Wie die Aktion Demokratische Gemeinschaft (ADG) schreibt, „machte der Anteil der versicherungsfremden Leistungen an den Rentenausgaben insgesamt mindestens 34 Prozent aus“. Das heißt auf Deutsch, dass die Regierung die Rentenkassen für Aufgaben plündert, die eigentlich die Gemeinschaft tragen müsste. Im vergangenen Jahr hat sich der Staat vor der Zahlung von annähernd 40 Milliarden Euro für versicherungsfremden Leistungen gedrückt – und bei der Mütterrente wird es wieder ähnlich sein. Sie soll „Nordbayern.de“ zufolge drei Milliarden Euro kosten. Seit 1957 summiert sich die Differenz zwischen den Ausgaben für versicherungsfremde Leistungen und dem Bundeszuschuss auf mehr als 900 Milliarden Euro. Das ist mehr als genug, um heutigen und künftigen Rentnern eine anständige Altersversorgung zu ermöglichen. Also von wegen „steuerfinanzierte“ Rente – der Zuschuss des Bundes ist ein jämmerlicher Ausgleich für Aufgaben, die die Politik der Rentenkasse aufbürdet.

    Generationenrente als Renner?

    Das nächste Projekt der spendierfreudigen CSU ist die Generationenrente. In der kommenden Wahlperiode will die CSU eine Generationenrente einführen. „Wir wollen, dass der Staat ab Geburt bis zum 18. Lebensjahr für jedes Kind in einen Generationen-Pensionsfonds einzahlt, der das Geld renditeorientiert anlegt“, heißt es im CSU-Programm. Mit dem Eintritt in das Rentenalter werde die Generationenrente zusätzlich zu bestehenden Rentenansprüchen ausgezahlt und helfe, Altersarmut wirksam zu vermeiden. Und wer zahlt’s? Nicht die Beamten oder Abgeordneten, sondern die Rentner und Rentenzahler. Ihre Renten werden gemindert und die Rentenbeiträge erhöht, denn abwickeln wird es die Rentenkassen – wie schon Mütter- und Grundrente.

    Besser, die CSU würde sich um die betriebliche Altersvorsorge der heutigen Generationen kümmern – und sich für die Abschaffung der Vollverbeitragung von Betriebsrenten und Direktversicherungen einsetzen, damit die sich wieder lohnen. Von dieser Beseitigung der Ungerechtigkeit würde auch eine künftige Generation profitieren. Von grundlegenden Reformen des Rentensystem kann keine Rede sein – aber auch das hat bei der Union Tradition, wie Angela Merkel annähernd 16 Jahre bewiesen hat.

    Die gesetzliche Rente funktioniert nach einem klaren Prinzip. Arbeitnehmer zahlen Beiträge und bekommen dafür eine adäquate Rente. Renten für Kindererziehung entsprechen nicht diesem Prinzip, weil dafür keine Beiträge eingezahlt werden. Man spricht in diesem Fall von versicherungsfremden Leistungen, die eigentlich aus Steuermitteln finanziert werden müssten.
    Nach Berechnungen des Deutschen Instituts für Wirtschaftsforschung aus dem Jahr 2018 wird die Mütterrente aber zu 40 Prozent von Rentnern selbst bezahlt, durch den Verzicht auf Rentenerhöhungen, zu 48 Prozent von den Versicherten, also den Beitragszahlern und nur zu 12 Prozent durch Steuern, also durch eine Erhöhung des Bundeszuschusses für die Rente.

    Quelle: MDR „Mütterrente: Wer bekommt sie (nicht)?“

  • Versicherungslobbyisten verteidigen Riester

    Versicherungslobbyisten verteidigen Riester

    Riester ist gescheitert. Weil die Versicherer aber daran verdienen, verteidigen deren Lobbyisten das Minus-Geschäft für Rentner.

    Verbraucherschützer sprechen sich mehrheitlich gegen die Riester-Rente aus, weil sie sich zum Minus-Geschäft entwickelt hat. Am 11. Mai rief eine Allianz aus Verbraucherschutzbund, Bund der Versicherten und Bürgerbewegung Finanzwende zu „Stoppt die Riester-Rente“ auf, weil nur Versicherer an der Riester-Rente verdienen. Sie sprechen sich dafür aus, dass ein öffentlich organisiertes Angebot ähnlich dem schwedischen AP7-Fonds eingeführt wird.

    Lobbyisten verteidigen Riester

    Dagegen wehren sich die Lobbyisten der Versicherungsbranche, darunter Jörg Asmussen, Hauptgeschäftsführer des Branchenverbands GDV (Gesamtverband der Deutschen Versicherungswirtschaft) und der CSU-Bundestagsabgeordnete und Ex-Generalvertreter der Allianz, Max Straubinger, der Mitglied ist im Ausschuss für Arbeit und Soziales.

    Asmussen beispielsweise behauptet, „mit aktuell über 16 Millionen abgeschlossenen Verträgen ist Riester die weltweit erfolgreichste freiwillige staatlich geförderte Altersvorsorge“. Straubinger versteigt sich zu der Aussage, dass die Riester-Rente ein „Erfolgsmodell“ sei.

    Von wegen “Erfolgsmodell”

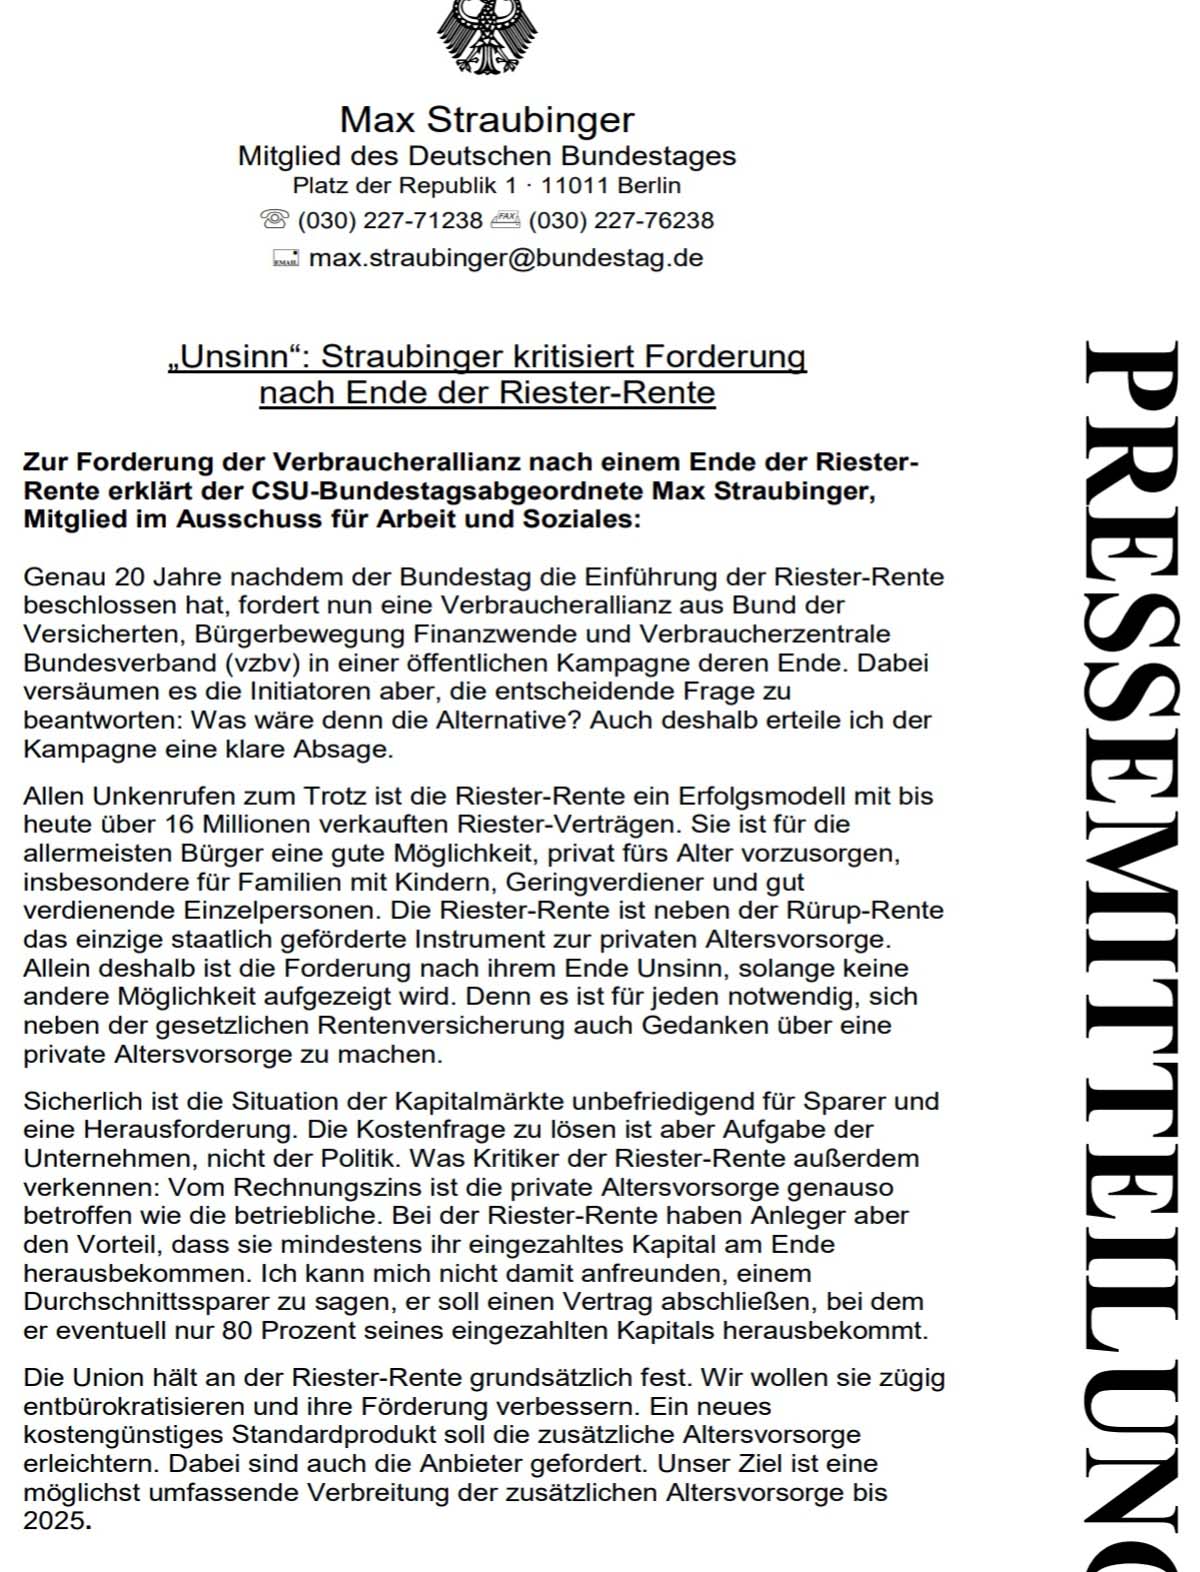
    Und weil die Riester-Rente ein „Erfolgsmodell“ sei, wolle die Union an der Riester-Rente festhalten, schreibt Straubinger in eine Pressemitteilung. Ein neues kostengünstiges Standardprodukt solle die zusätzliche Altersvorsorge erleichtern, so Straubinger. „Unser Ziel ist eine möglichst umfassende Verbreitung der zusätzlichen Altersvorsorge bis 2025“, kündigte Straubinger an. Das liest sich wie vom GDV abgeschrieben, denn der will auch ein „einfaches, digital vertriebenes und kostengünstiges Standardprodukt“.

    Straubinger und Asmussen vergessen zu erwähnen, dass nur Versicherer an Riester verdienen, aber nicht die Bürger. Riester ist keine Altersvorsorge sondern Vermögensvernichtung. „Stoppt die Riester-Rente, sonst sehen wir alt aus“, lautet deswegen die Forderung von Bürgerbewegung Finanzwende, Bund der Versicherten und Verbraucherzentrale Bundesverband. Straubinger und Asmussen rechnen Riester schön und geht von falschen Renditen aus.

    Zahl der Riester-Verträge schrumpft

    Wie sieht es denn wirklich mit dem vermeintlichen Erfolgsmodell aus? Die Zahl der abgeschlossenen Riester-Verträge ist dem Bundesministerium für Arbeit und Soziales (BMAS) zufolge seit 2018 rückläufig. Waren es 2017 noch 16,607 Millionen Verträge, sind es im dritten Quartal 2020 nur noch 16,37 Millionen. Am meisten verloren hat die Riester-Variante „Versicherungsverträge“. Waren es 2014 noch 11,03 Millionen Verträge, sind es jetzt nur 10,688 Millionen – ein Minus von 342 000.

    Schätzungsweise ein Fünftel der Verträge ruhen laut BMAS, das sind mehr als 3,2 Millionen Verträge. Das heißt wirklich bedient werden nur noch 13 Millionen. Wie Straubinger angesichts von 13 Millionen bei einer Bevölkerungszahl von 83 Millionen von einem „Erfolgsmodell“ sprechen, ist schleierhaft. Das von ihm gebrauchte Wort „Unsinn“ passt.

    Milliarden Steuergelder für Riester

    Nur weil der Staat viele Milliarden in die Riester-Rente buttert, verkaufen die Versicherer überhaupt noch Verträge – der März-Ausgabe von „Finanztest“ (März 2021) zufolge 23 800. Entsprechend habe sich auch die Zahl der Anbieter von klassischen Riester-Rentenversicherungen von 53 (vor zehn Jahren) auf mittlerweile sechs reduziert. Übrigens, bei fondsgebundenen Riester-Verträgen sei der Verkauf noch schlechter gewesen – 2020 seien lediglich 564 Verträge neu abgeschlossen worden.

    Garantiezins sinkt auf 0,25 Prozent

    Mit einem Höchstrechnungszins, besser bekannt als Garantiezins von 0,9 Prozent lässt sich eben keine verlässliche Altersvorsorge aufbauen, schließlich liegt die Inflationsrate mittlerweile bei zwei Prozent. Das heißt, Riester-Sparer verlieren systematisch. Im kommenden Jahren wird der Wertverlust sogar noch größer, denn die Bundesregierung hat beschlossen, den Garantiezins auf 0,25 Prozent zu senken. Ein Erfolgsmodell sieht anders aus.

    Was die Versicherer wollen – eine Senkung der Garantie für Neuverträge auf 80 Prozent der Beiträge. Das heißt, sie wollen das Risiko auf die Versicherten abwälzen. „Wenn es schlecht läuft, würde der Riester-Sparer am Ende also Verlust machen“, so „Finanztest“. Ein Erfolgsmodell sieht wahrlich anders aus.

    Riester zu stoppen, ist alternativlos, auch wenn Straubinger anderer Meinung ist – aus Sicht eines Versicherungslobbyisten natürlich verständlich.

    Stoppt die Riester-Rente
    Stoppt die Riester-Rente

    Bild von TobiasGolla auf Pixabay

  • CSU will vierte Säule statt Rentenreform

    CSU will vierte Säule statt Rentenreform

    Auf ihrer Klausurtagung im Januar 2021 diskutiert die CSU über die „vierte Säule“ der Altersvorsorge – klar, hat sie doch die anderen Säulen systematisch beschädigt und weigert sich die Doppelverbeitragung von Direktversicherungen zurückzunehmen.

    Der Staat soll, so das Themenpapier der CSU, ab Geburt bis zum 18. Lebensjahr für jedes Kind einen Beitrag von 100 Euro pro Monat in einen Generationen-Pensionsfonds einzahlen, der das Geld renditeorientiert anlegt. Ziel sei es, mit einer kapitalgestützten „Generationenpensionsfonds-Rente“ Altersarmut wirksam zu vermeiden. Frank Müller, Sprecher der DVG-Regionalgruppe Franken, meint, dass die CSU erst die anderen Säulen der Altersvorsorge, vor allem die zweite und dritte,  renovieren sollte, bevor sie daran denkt, eine vierte Säue zu installieren.

    Von Frank Müller

    Der Bundesabgeordnete Max Straubinger (CSU) hat den Mitgliedern der CDU/CSU-Fraktion am  27. Juni 2019 einen Brief geschrieben, in dem er ausführlich erklärte, warum Direktversicherte und Betriebsrentner nicht entlastet werden können. Nachdem die Direktversicherungsgeschädigten sich in den vergangenen Monaten wegen des in den Medien beherrschenden Themas Corona zurückgehalten haben, möchte ich jetzt die Gelegenheit ergreifen und die Aussagen von CSU-Mann Straubinger klarstellen! Ich hatte bisher immer geglaubt, dass der Begriff Fake News von Donald Trump fest belegt wird, aber er hat in Straubinger einen absolut ebenbürtigen Mitstreiter gefunden.

    Der Bundestag musste den Abgeordneten Max Straubinger von der CSU offiziell rügen, weil er konsequent seine Nebeneinkünfte verschwieg und sie erst nach wiederholter Mahnung veröffentlichte – laut „Welt“ sogar rund 20 Mal. Wobei, was heißt schon „veröffentlicht“. Die breite Öffentlichkeit erfährt nur ungefähr, wie viel der Allianz-Mann und CSU-Abgeordnete Straubinger vom Versicherungskonzern bekam. Da ist die Rede von Stufen – und das können bei Stufe 8 beispielsweise etwas mehr 100 000 Euro sein oder 150 000 Euro. Alle Nebeneinkünfte zusammengenommen, kommt der Volksvertreter locker auf 150 000 Euro pro Jahr. Das erfährt der Bürger aber nur, weil Bundestagspräsident Wolfgang Schäuble die Transparenzregeln anmahnte, wie von „abgeordnetenwatch“ berichtet.

    CSU sabotiert Entlastung

    Straubinger ist der CSU-Politiker, der Direktversicherungsgeschädigte im Kampf gegen die Beseitigung des Unrechts der Doppelverbeitragung konsequent ausbremst, blockiert und als unsolidarisch hinstellt. Was aus Straubingers Sicht als Ex-Generalvertreter der Allianz (bis Ende September 2019) verständlich ist, schließlich verdient die Allianz und damit auch er mit Direktversicherungen gutes Geld. Gleichzeitig betont Straubinger jedoch, dass er die Interessen der Bürgerinnen und Bürger seiner bayerischen Heimat vertritt. Es ist nur schwer vorstellbar, dass in seinem Wahlkreis keine Direktversicherten wohnen, die wegen der Doppelverbeitragung ihrer Kapitallebensversicherung annähernd 20 Prozent ihrer Auszahlung an die Kranken- und Pflegeversicherung verlieren.

    Allein der Verweis auf die Grundlagen der entsprechenden Urteile des Bundesverfassungsgerichtes als Keule für alle Gegner der Doppelverbeitragung ist schon perfide, da Straubinger sich in keine sachliche Diskussion und Beweisführung über die Hintergründe und Wahrheiten der Grundlagen des Urteils einlässt. Des Weiteren werden Hinweise des Bundestages nach Gesetzesänderungsmöglichkeiten um die ungerechte Verbeitragung zu mildern, wissentlich unterdrückt. Soziale Gerechtigkeit bekommt dabei den Anstrich eines Max Straubinger. Er führt seinen Bundestagskollegen bei einer Abschaffung der Doppelverbeitragung ein Milliardenspiel vor Augen, das nicht finanzierbar sei.

    Für alles ist Geld da

    Wie schnell der Bund mal kurz 180 Milliarden aus dem Hut zaubert, wurde uns jetzt zur Corona-Zeiten auf eindrückliche Weise vorgeführt. Mit der Struktur der Versichertenzusammensetzung versucht Straubinger dann seine Bundestagskollegen zu überzeugen, dass finanziell schlechter gestellte Bevölkerungsschichten den Beitragsausfall der – so wörtlich – „leistungsfähigeren Rentner“ mittragen müssten. Und natürlich unterstreicht er auch immer wieder, dass die Regelungen von Bundesverfassungsgericht und Bundessozialgericht abgesegnet sind. „Wollen wir wirklich die Beitragsleistungen zu Lasten der jungen erwerbstätigen Generation verschieben“, fragt er im Juni des vorigen Jahres seine Fraktionskollegen. Andere Lösungen werden schon gar nicht ins Auge gefasst.

    Wenn Straubinger die Interessen der wahlberechtigten Bürger vertreten würde, so hätte er sich – statt Fake News zu verbreiten – aus neutraler Sicht das Gerichtsurteil mit all seinen Hintergründen und Wahrheiten einmal gründlich anschauen und richtig interpretieren müssen und sich auch das Gutachten von Prof. Buback ansehen müssen (NZS 2019, Seite 246). Aber anscheinend hat er wegen seinen vielen Nebenjobs keine Zeit mehr, die Interessen der deutschen Bevölkerung zu vertreten.

    Begriff Betriebsrenten differenzieren:

    • Einmal die Altverträge, abgeschlossen vor 2002, die bereits in der Einzahlungsphase bei monatlicher Zahlung ihren Anteil zur Entrichtung der Sozialversicherung bereits geleistet haben, die keine Betriebsrenten sind, da der Arbeitgeber weder eine Versorgungszusage erteilt hat und noch nie einen Cent dazugezahlt hat
    • Und die Verträge abgeschlossen ab 2002, die in der Einzahlungsphase keine Beiträge zur Sozialversicherung leisten mussten
    • Betriebsrente vom Arbeitgeber gezahlt, bei denen auch in der Einzahlungsphase keine Beiträge geleistet wurden

    Damit es auch Politiker verstehen können, füge ich Ihnen eine von mir erstellte Grafik ein:

    Für alle Altverträge, die die Beiträge aus ihrem Nettogehalt gezahlt haben, bedeutet die jetzige Situation eine Dreifachverbeitragung!

    Generationengerechtigkeit?

    Apropos Generationengerechtigkeit: Straubinger schreibt an seine Fraktionskollegen, 1973 hätten die Rentner die Krankheitskosten zu 70 Prozent finanziert, 2003 nur noch zu 43 Prozent. Dies ist eine völlig falsche Behauptung, da die Rentner überhaupt erst seit 1983 Beiträge zur Krankenversicherung zahlen mussten! Das bedeutet, die Rentner haben 1973 0 (in Worten: null) Prozent selbst beigetragen und mussten 2003 bereits 43 Prozent tragen.

    Die CDU wollte schon im Dezember 2018 die Doppelverbeitragung per Parteitagsbeschluss abschaffen, hat sich aber offensichtlich an der Kanzlerin und der CSU die Zähne ausgebissen – und jetzt kommt die CSU mit einer vierten Säulen in der Altersvorsorge daher. Zur Erinnerung: Die CDU Deutschlands forderte eine Reform der Sozialabgaben, die auf Beträge zur privaten Altersvorsorge erhoben werden. Es soll künftig sichergestellt werden, dass Arbeitnehmer oder Selbständige, die Entgeltumwandlung zur privaten Altersvorsorge nutzen, nicht doppelt belastet werden. Von der CSU und der Kanzlerin abgeschmettert.

    Antrag verschleppt

    Was wurde eigentlich aus dem Antrag des Freistaates Bayern im Bundesrat? Die Bundesregierung wird darin gebeten zu prüfen, wie die sogenannte Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung (GKV) prospektiv beendet oder reduziert werden kann. Dabei sind insbesondere die Möglichkeiten der Halbierung der Krankenversicherungsbeiträge in der Auszahlungsphase und der Umwandlung der bisherigen Freigrenze in einen Freibetrag zu prüfen. Im Sande verlaufen. Und jetzt kommt die CSU mit einer vierten Säule.

    Straubinger schreibt, wenn die Direktversicherten entlastet würden, müssten dann unterdurchschnittlich Verdienenden den Ausfall tragen. Laut Aussagen einiger Bundestagsabgeordneten würde die Beitragserhöhung rund 0,2 Prozent betragen, wovon der Arbeitgeber die Hälfte zahlt – den Arbeitnehmer träfe 0,1 Prozent. Jetzt erhöhen die Krankenkassen ihre Zusatzbeiträge um teilweise 0,5 Prozent wie die Techniker Krankenkassen. Die Direktversicherungsgeschädigten zahlen – je nach Kasse – 18 bis 20 Prozent Kranken- und Pflegebeiträge.

    Direktversicherte geschröpft

    Straubinger fragt, ob wir wirklich die Beitragslasten zu Lasten der jungen erwerbstätigen Generation verschieben wollen? Diese Aussage ist ebenso völlig falsch. Die Krankenkassen hatten in den beiden Fonds 2019 rund 30 Milliarden Euro Reserven – Reserven, die  Direktversicherten und Betriebsrentner erst mit ihren Zahlungen aufgebaut hatten. Wenn jemand von einer solidarischen Finanzierung der Krankenkasse im Zusammenhang mit Direktversicherungen – abgeschlossen vor 2002 – redet, kommt jedem Direktversicherten die  Galle hoch. Wer wird denn hier über alle Maßen belastet? Nur die Generation mit Abschluss vor 2002! Wo bleibt die Generationengerechtigkeit?

    • Warum hat jemand, der nicht vorgesorgt hat, mehr als derjenige, der vorgesorgt hat, da letzterer seine volle gesetzliche Rente bezieht, während der Altersvorsorger wegen der Entgeltumwandlung mit weniger gesetzlicher Rente auskommen muss?
    • Warum wird bei der Auszahlung der betrieblichen Riesterverträge die Beitragsfreiheit in der Auszahlung eingeführt und nicht bei den vor 2002 abgeschlossenen Direktversicherungsverträgen?
    • Wieso werden Direktversicherungen als „betriebliche Altersvorsorge betrachtet, wenn der Betrieb/Arbeitgeber null dazu gezahlt hat und auch keine Versorgungszusage erteilt hat? Das versteht kein Normalsterblicher!

    Misstraut den Politikern

    Die Direktversicherung ist ein Trojanisches Pferd: Nur weil der Arbeitgeber als Versicherungsnehmer in der Police stand, aber nichts tat, außer das Geld an die Versicherung weiterzuleiten, müssen Direktversicherte im Alter volle Kranken- und Pflegebeiträge zahlen, sprich den Arbeitnehmer- und Arbeitgeberanteil. Hätten die Geschädigten beim Abschluss der Direktversicherung bereits gewusst, das sie dem Versprechen der Politik nicht glauben dürfen, das bei der Auszahlung keine Sozialbeiträge zu zahlen seien, so hätte niemand dieses Verlustgeschäft abgeschlossen.

    Schon heute zahlen gesetzliche Krankenversicherte mehr als sie eigentlich zahlen müssten, denn die Bundesregierung hält sich nicht an den Koalitionsvertrag, in dem steht, dass die Zuschüsse des Bundes für Hartz-4-Empfänger ( ALG II ) an die gesetzliche Krankenversicherung völlig unzureichend sind und erhöht werden müssen. Hier handelt es sich um einen Fehlbetrag von zehn Milliarden pro Jahr – und das geht natürlich zulasten der Beitragszahler. Der Staat plündert die Sozialkassen, um es platt auszudrücken.

    164,50 Euro Freibetrag

    Die gegenwärtige Freigrenze für Versorgungsbezüge in Höhe von 164,50 Euro monatlich, die ab 2020 in einen dynamisierten Freibetrag umgewandelt wurde, schafft keine Entlastung für Direktversicherungen, da der Freibetrag nicht einmal für eine echte Betriebsrente reicht!

    Wir werden vom Verein der Direktversicherungsgeschädigten unsere Arbeit zur Information aller Geschädigten vor allen Wahlen intensivieren. Ich werde auch innerhalb der Siemens AG noch weitere Mitarbeiter über die Doppel- und Dreifachverbeitragung informieren. Hier dürften mehrere 10.000 Mitarbeiter davon betroffen sein, da fast jeder eine Betriebsrente bekommt und sehr viele auch Direktversicherungen abgeschlossen haben.

    Erst angelockt, dann abgezockt

    Schafft erst die Doppelverbeitragung ab,
    bevor ihr über eine vierte Säule diskutiert!

    Frank Müller

    Sprecher des Franken Stammtisches


    Pressestimmen:

    Die CSU laboriert ja schon seit einem Jahr an dem Generationen-Pensionsfonds. Hier ein kleine Auswahl der Pressestimmen

    Spiegel

    CSU-Vorschlag für einen Generationen-Pensionsfonds …

    10.01.2020 — Mit seinem Vorschlag für einen Generationen–Pensionsfonds sprengt der Mann aus München aber jede Dimension. Dabei geht es erst einmal …


    Rente: CSU fordert Renten-„Starterkit“ für Kinder und …

    07.01.2020 — Das Geld aus dem Generationen–Pensionsfonds soll laut CSU-Papier mit dem Eintritt ins Rentenalter zusätzlich zu den bestehenden …
    Institutional Money

    CSU will radikale Rentenreform und fordert eine vierte Säule …

    07.01.2020 — Mit dem Eintritt ins Rentenalter würde das Geld aus dem Generationen–Pensionsfonds dann zusätzlich zu den Summen aus den bereits …

    Ihre Vorsorge

    Betriebliche Altersvorsorge (bAV): Pensionsfonds | Ihre …


    Bei der betrieblichen Altersvorsorge mit Pensionsfonds beteiligen sich Arbeitnehmer an Chancen und Risiken der Börse. Vorteile und Nachteile im Überblick.

    Finanzen

    CSU-Rentenkonzept: Mit 100 Euro pro Monat gegen die …

    07.01.2020 — Lebensjahr monatlich 100 Euro vom Staat bekommen, die in einen „Generationen–Pensionsfonds“ angelegt werden. Mit dem Renteneintritt …
    Frankfurter Allgemeine

    CSU will staatliche Rentenförderung von Geburt an – FAZ


    29.12.2020 — In einem Papier der CSU fordert die Landesgruppe einen Generationen–Pensionsfonds. Bis zum 18. Lebensjahr soll dort für jedes Kind…

    Morgenpost

    Rente: CSU fordert “Starterkit” für die Altersvorsorge – Berliner …


    06.01.2020 — … für jedes Kind einen Beitrag von 100 Euro pro Monat in einen Generationen–Pensionsfonds einzahlen, der das Geld renditeorientiert anlegt”, …
    Stimme

    Rente: CSU fordert «Starterkit» für die Altersvorsorge …


    06.01.2020 — … für jedes Kind einen Beitrag von 100 Euro pro Monat in einen Generationen–Pensionsfonds einzahlen, der das Geld renditeorientiert anlegt» …


    Image by Dimitris Vetsikas from Pixabay

  • Brief einer Dänin an Wolfgang Schäuble

    Brief einer Dänin an Wolfgang Schäuble

    Die geborene Dänin Martha Gollert fühlt sich in punkto betriebliche Altersversorgung von deutschen Politikern in die Falle gelockt. Sie bittet den Bundestagspräsidenten Wolfgang Schäuble per Brief um eine „gerechte Kurskorrektur“.

    Als in Deutschland lebende Dänin hat sie kein Wahlrecht, deswegen versucht sie Wolfgang Schäuble, einen der obersten Repräsentanten dieses Staats per Brief die ihr widerfahrene Ungerechtigkeit eindringlich vor Augen zu führen. Sie fühlt sich von den meisten Politikern nicht ernst genommen.

    Marthas Brief an Schäuble

    Sehr geehrter Herr Dr. Schäuble,

    ich bin 66 Jahre alt und lebe seit fast 43 Jahre hier in Deutschland. Ich bin Dänin und habe daher kein Wahlrecht hier in Deutschland und kann somit nur versuchen, über die Kontaktaufnahme zur Politik gehört zu werden.

    Ich – und rund sechs Millionen andere Arbeitnehmer und jetzige Rentner – haben Anfang der 80er auf Aufforderung der Politik Verträge über unsere Arbeitgeber abgeschlossen. Das war damals eine gute Sache, da das Rentenniveau bereits zu dem damaligen Zeitpunkt anfing zu sinken.
    Diese Verträge wurden über Versicherungen abgeschlossen, mit dem Arbeitgeber als Versicherungsnehmer und dem Arbeitnehmer als versicherter Person.
    Um so viele Arbeitnehmer wie möglich dazu zu bekommen, solche Versicherungen abzuschließen, wurden diese mit verschiedenen Bonbons ausgestattet.

    Meine Versicherung war wie folgt ausgestattet: Zahlung aus mein 13. Gehalt 1x jährlich, und nur durch mich, keine Zuschüsse der Firma. Die Einzahlung wurde steuer- und sozialversicherungsbeitragsfrei in die Versicherung eingezahlt. Der Arbeitgeber musste keine Sozialversicherungsbeiträge zahlen. Es war klar, da keine Sozialversicherungsbeiträge auf den Jahresbeitrag gezahlt worden waren, dass bei Renteneintritt weniger Rente ausgezahlt werden würde. Genauso wie bei Krankheit oder Arbeitslosigkeit weniger Geld gezahlt werden würde.

    Den meisten von uns war klar, dass wir etwas für unsere Rente tun müssten, wollten wir im Rentenalter (nach einem langen Arbeitsleben) noch die letzten Jahre unseres Lebens nicht allzu sehr den Gürtel enger schnallen müssen.

    Im Zuge der Reform der Gesundheitskasse 2003 wurde beschlossen, dass Betriebsrentner bei der Auszahlung ihrer ‚Betriebsrente‘ Krankenkassenbeiträge und Pflegeversicherung in voller Höhe zahlen müssten.

    Soweit so gut, aber dieses Gesetz wurde rückwirkend eingeführt. Das bedeutete für alle, die bereits in den 80ern und bis 30.12.2003 Verträge abgeschlossen hatten, in der Falle saßen. Die Verträge konnten wir nicht kündigen, da unsere Arbeitgeber Versicherungsnehmer war. Wir konnten die Versicherungen ruhen lassen, müssten aber trotzdem bei Fälligkeit auf das Geld, das wir angespart hatten, zahlen. Das ist die größte Ungerechtigkeit und hat zu großem Vertrauensverlust in der Politik geführt.

    Es wurde nun letztes Jahr ein Freibetrag eingeführt, der uns entlasten soll. Die Politik meint nun, sie hätten ihre Schuldigkeit getan. Das ist aber weit gefehlt.
    Ich beschreibe kurz meinen Vertrag:
    Ich habe mit 60 Jahren rund 34.000 Euro ausgezahlt bekommen – aufgrund der schlechten Ertragslage rund 6.000 Euro weniger als prognostiziert. Da ich gewählt hatte, die Summe in einem Betrag zu bekommen, sagt § 226 des 5. Bundessozialgesetzbuchs, dass die Summe über 120 Monate aufgeteilt werden soll und ich dann von der Summe 19,85 Prozent an die Krankenkasse zahlen muss – und das zehn Jahre lang. Das sind annähernd 7.000 Euro. Wenn ich davon ausgehe, dass ich 20 Jahre Rente bekomme, habe ich durch die nicht gezahlten Rentenbeiträge rund 14.500 Euro Rentenverlust. Eingezahlt habe ich 16.000 Euro, insgesamt rund 37.000 Euro gegenüber rund 34.000 Euro Versicherungssumme. Da nützt es mir auch nichts, dass ich die letzten vier Jahre rund 25 Euro weniger bezahlen muss. Worüber ich bis jetzt noch keinen Bescheid erhalten habe.

    Die zweite Ungerechtigkeit besteht darin, dass, wenn ich wirklich als Betriebsrentner behandelt und nicht nur so genannt werden würde, ich gar keine Beiträge zur Krankenkasse hätte zahlen müssen. Denn dann wäre meine Versicherungssumme nicht durch 120 Monate, sondern mindestens durch 240 Monate geteilt worden. Das wäre einer monatlichen Rente von rund 142 Euro gleichgekommen und wäre somit unter der Freigrenze – jetzt Freibetrag.

    Die Krankenkassen haben einfach bestimmt, dass diejenige, die ihre Versicherungen in einer Summe ausgezahlt bekommen, überproportional zahlen müssen gegenüber denjenigen, die sich ihre Versicherung monatlich auszahlen lassen.

    Wir, die bereits unter diese Ungerechtigkeiten leiden, sind alle Rentner und wir haben ein Leben lang gearbeitet, haben Geld in die Sozialkassen eingezahlt, haben Steuern und Soli gezahlt. Vielleicht haben einige von uns auch nicht mehr so viel Zeit, denn das Leben ist endlich. Ich frage mich, ob es wirklich sein kann, dass die Politik so mit uns umspringen darf. Ich habe bei manchen das Gefühl, dass sie denken, wir seien irgendwann alle sowieso tot.

    Sehr geehrter Herr Dr. Schäuble, bitte sprechen Sie mit den Vorsitzenden der verschiedene Parteien und fordern Sie sie auf, eine gerechte Kurskorrektur zu machen. Und das bitte nicht erst in zehn Jahren. Ich weiß, dass das Geld kosten wird, aber davon gibt es, wenn nötig, immer noch genug. Es kann nicht sein, dass wir immer vor Gericht gehen müssen.

    Ich habe folgende Politiker in den letzten Jahren angeschrieben:
    Sigmar Gabriel antwortete: ‚Ich soll solidarisch sein‘.
    Jens Spahns Antwort: ‚Ich koste den Krankenkassen als Rentner mehr Geld als ich einzahle, daher ist es gerecht, wenn ich jetzt mehr zahlen muss‘.
    Olaf Scholz‘ Antwort: keine
    Angela Merkels Antwort: keine
    Von Max Straubinger (CSU) kam ein komischer Anruf.  Ihm können Sie die Pension vom Parlament streichen, schließlich braucht er sie nicht, hat er doch, nach eigener Aussage, eine gute Ausbildung genossen.
    Auf persönliche Anfrage bei einer SPD-Veranstaltung in Braunschweig, hat der Bundestagsabgeordnete Dr. Karl Lauterbach (SPD) geantwortet, er wisse, dass es da Ungerechtigkeiten gebe. Die SPD hätte es gern geändert, aber die CDU wäre dagegen.
    Die einzigen die uns zugehört haben, waren die Bundestagsabgeordneten Dr. Roy Kühne (CDU) aus Northeim sowie Matthias Birkwald (die Linken). Birkwalds Partei hat auch verschiedene Anträge im Bundestag eingereicht.

    Hoffnungsvolle Grüße aus der Bergstadt Lautenthal
    Martha Gollert


    Marthas Beispiel lehrt wieder einmal, dass wir Bürger Politikern gründlich misstrauen sollten. Vor der Wahl versprechen sie uns das Blaue vom Himmel, danach wollen sie davon nichts mehr wissen. Das war bei Blüm so, bei Kohl, bei Merkel – und wird auch künftig so sein. Direktversicherte wurden erst angelockt, dann abgezockt. Deswegen wehren wir uns und bleiben lästig.

    Bild: Deutscher Bundestag/Fotografin Simone M. Neumann

  • Union blockiert Erwerbstätigenrente

    Union blockiert Erwerbstätigenrente

    Parlamentarier sollen sich solidarisch zeigen und in die Rentenkasse einzahlen, so ein Vorstoß der „Linken“. Die Union will aber weiter auf ihren „Privilegien“ bestehen und blockiert eine Erwerbstätigenrente.

    von Reiner Wellmann

    Sollten Bundestagsabgeordnete in der Sozialversicherung weiterhin eine Sonderstellung genießen? Oder sollten sie, wenn es beispielsweise um die Rentenversicherung geht, wie du und ich behandelt werden?  Die Auffassungen darüber gingen jetzt in der ersten Lesung einer Gesetzesinitiative der Partei „Die Linke“, die Parlamentarier in Berlin ab der nächsten Legislaturperiode in die Rentenversicherung einzubeziehen, meilenweit auseinander. „Wir sollten der Bevölkerung, das sind unsere Arbeitgeber, klar machen, dass wir uns als Gewählte sehen – und nicht als Auserwählte“, brachte es SPD-Sozialexperte Ralf Kapschack für die die Seite der Befürworter auf den Punkt. CSU-Sprecher Max Straubinger sah das völlig anders: „Der Abgeordnete ist nicht vergleichbar mit einem Arbeitnehmer. Er nimmt eine Sonderstellung ein“. Und Jana Schimke (CDU) ging noch einen Schritt weiter: „Wir sollten zu unseren Privilegien stehen!“

    In der ersten Lesung am Freitag wurde deutlich, welche Lager sich bei den weiteren Beratungen gegenüber stehen. Auf der einen Seite CDU/CSU und die FDP, die auch auf die Notwendigkeit einer Diätenerhöhung verwiesen, wenn die Abgeordneten sich privat zusätzlich versichern müssten. Dagegen standen die anderen Fraktionen, die die Forderung nach einer Erwerbstätigenversicherung teilweise seit Jahren in ihren Wahlprogrammen stehen haben.

    Auch Parlamentarier sollen zahlen

    Als „Angebot für mehr Vertrauen der Bürger in die Politik“ bezeichnete Dietmar Bartsch, Vorsitzender der Fraktion Die Linke, die Initiative zum Umbau des Rentensystems in eine Erwerbstätigenversicherung. „Das würde den gesellschaftlichen Zusammenhalt in unserem Land erheblich stärken“, begründet Bartsch. Er verwies auf das Nachbarland Österreich, das diese Einbeziehung aller Erwerbstätigen in eine Versicherung längst erfolgreich umgesetzt habe. „Dort gibt es keinen Riester-Irrsinn“, so Bartsch. Ferner eine um durchschnittlich 800 Euro höhere Rente und den Rentenbeginn mit 65 Jahren.

    Offensichtlich, wer blockiert

    Natürlich musste sich die Linkspartei mit dem Vorwurf auseinander setzen, der Antrag der Einbeziehung der Abgeordneten sei „Symbolpolitik“ oder er setze auf das „Erregungspotential da draußen, ,die da oben werden besser versorgt‘“. Damit werde das Parlament beschädigt, hielt Markus Kurth (Grüne) dagegen und forderte eine klar formulierte Gesetzesinitiative. „Herzliche Einladung, machen Sie mit“, hielt Bartsch dagegen. Die grundsätzliche Unterstützung der Grünen („Das System gehört auf andere Füße gestellt“) äußerte dann wenig später Grünen-Sprecherin Britta Haßelmann.

    Offene Türen rannte die Linke bei der SPD ein. „Es ist an der Zeit, alle Erwerbstätigen in ein Rentensystem aufzunehmen und die Sondersysteme zu beseitigen“, sprach Ralf Kapschack Klartext. Er begrüßte für seine Fraktion die Initiative der Linkspartei und deutete Unterstützung der Sozialdemokraten für den Antrag an: „Es stärkt unsere Glaubwürdigkeit, wenn wir als Abgeordnete vorangehen und uns den gleichen Regeln wie alle unterwerfen“, sagte der rentenpolitische Sprecher der Sozialdemokraten.

    Gegen eine „Einheitskasse“ sprach sich Johannes Vogel (FDP) aus. Der Antrag der Linken sei kein Beitrag zu einer seriösen Debatte, sondern Populismus. Vogel sah brauchbare Ansätze bei einigen Landtagen, die die Abgeordneten versorgungsmäßig mit Selbstständigen gleichgestellt hätten.

    Straubinger dagegen

    CSU-Mann Max Straubinger sah in der Gesetzesinitiative der Linken gar eine Verletzung des Grundgesetzes. Das Beispiel Österreich taugt nach seiner Kenntnis nicht. „Immer diese Glorifizierung des österreichischen Systems; das ist eine Veräppelung der Bürger da draußen“, sagte der 66-Jährige. Die Verärgerung des Christsozialen aus Rottal-Inn ist sogar verständlich, schließlich ist der Mann seit vielen Jahren in der Topliste der Abgeordneten mit den höchsten Nebeneinkünften zu finden ist. Als „Generalvertreter der Allianz Beratungs- und Vertriebs-AG“ bezieht er jährlich sechsstellige Nebeneinkünfte. Über neun Jahre hat er diese Nebeneinkünfte nicht ordnungsgemäß gemeldet, was ihm im Frühjahr einen Rüffel des Bundestagspräsidenten wegen Verstoßes gegen die Verhaltensregeln in fast 20 Fällen einbrachte. Auch seine Ablehnung des österreichischen Rentensystems ist zu verstehen, denn im Nachbarland ist versicherungstechnisch nichts zu verdienen mit der Rente, die dort übrigens Pension heißt. Zusätzliche Absicherungen wie Betriebsrenten oder Direktversicherungen braucht der österreichische „Pensionist“ wegen des mustergültigen Rentensystems in der Regel nicht. Straubingers Sicht ist wohl zwangsläufig sehr speziell …

    Der Antrag wurde zur weiteren Beratung an die Ausschüsse verwiesen.

    Topverdiener im Bundestag

    Der “Spiegel” listete 2019 die Top-Verdiener im Bundestag auf. Wer die Liste durchblättert, wird auf viele bekannte Namen stoßen.

    Bild von Manfred Richter auf Pixabay

    Gemeinsamkeit macht start – der DVG im Film

    Schluss mit der Sabotage der Altersvorsorge!
  • Abgeordneten auf die Finger schauen

    Abgeordneten auf die Finger schauen

    Ohne „abgeordnetenwatch“ wären sicher viele verschwiegenen Nebeneinkünfte unentdeckt geblieben. Der Verein schaut Abgeordneten auf die Finger und ist gleichzeitig Plattform für mehr Transparenz im Parlament. Es wäre wünschenswert, wenn DVG-Mitglieder die Plattform intensiv nutzen – und sie mit einer Spenden bedenken.

    „‘abgeordnetenwatch.de‘ ist der direkte Draht von Bürger:innen zu den Abgeordneten und Kandidierenden“, beschreibt der Verein seine Aufgabe. Bürger fragen – und Politiker antworten, so der Kern des Portals. Der öffentliche Dialog schaffe Transparenz und sorge für eine Verbindlichkeit in den Aussagen der Politiker. 

    Abgeordneten auf die Finger schauen

    Dank „abgeordentenwatch“ sind beispielsweise auch die Nebeneinkünfte von Bundesabgeordneten Max Straubinger (CSU) transparenter geworden. Straubinger musste erst offiziell gerügt werden, um seiner Auskunftspflicht nachzukommen. Der CSU-Mann ist beileibe nicht der einzige, der sich mehrmals bitten ließ, seiner Auskunftspflicht gerecht zu werden. „Die Zahl der groben Verstöße durch Abgeordnete hat in den vergangen Jahren stark zugenommen“, so der Verein.

    Es liegt also an uns mündigen Bürger, wozu sich die DVG-Mitglieder zählen, den Abgeordneten auf die Finger zu schauen. Auf der Plattform kann jeder gezielt Fragen an die Abgeordneten im Bundestag zu richten. Und das sollten wir auch tun, appelliert DVG-Mitglied Arje Korn. Nutzen wir die Plattform, um Antworten auf unsere Fragen zu bekommen. 

    Da „abgeordnetenwatch“ eine gemeinnützige Organisation ist, ist der Verein auf Spenden angewiesen. Der DVG e.V. wird als Verein zwar nicht spenden, aber jedes DVG-Mitglied kann „abgeordnetenwatch“ unterstützen – wofür sich der Vorstand ausspricht. 

  • Weniger Abgaben bei Betriebsrente gefordert

    Weniger Abgaben bei Betriebsrente gefordert

    Doppelverbeitragung der Betriebsrente soll abgeschafft werden – jedenfalls fordern das verschiedene Politiker. Eine Einigung ist dennoch nicht in Sicht.

    Etwa 20 Millionen Menschen in Deutschland haben eine betriebliche Altersvorsorge. Doch bleibt nach den Abgaben nicht mehr viel davon übrig. Diese Abgaben für Krankenkasse und Pflegeversicherung nennt man auch Doppelverbeitragung. Betroffene wollen ab Donnerstag in Dresden dagegen demonstrieren, denn bisher hat die Politik noch keine passende Lösung gefunden.

    von Vera Wolfskämpf, Hauptstadtkorrespondentin MDR AKTUELL

    Der CDU-Politiker Carsten Linnemann sorgt sich um die betriebliche Altersvorsorge und findet, man müsse politisch ein Signal senden, denn sonst würden junge Leute nicht mehr in die betriebliche Altersvorsorge einzahlen.

    Max Straubinger von der CSU dagegen sorgt sich mehr um die Finanzierung des Gesundheitssystems, falls die Abgaben für die Krankenkassen weniger werden. Für ihn ist eine solidarische Finanzierung die Lösung, denn “es kann nicht sein, dass wir die, die stärkere Schultern haben, entlasten.”

    Weniger Abgaben auf Betriebsrente

    Und zwischen diesen zwei Ansätzen hängt die Suche nach einer Lösung fest: Weniger Abgaben auf die Betriebsrenten oder Direktversicherungen. Letzteres fordert die Opposition von Linke bis FDP.

    15 Jahren Protest

    Schon seit 15 Jahren protestieren Betroffene gegen diese Entwicklung: Denn zuerst fiel der Arbeitnehmeranteil für die Krankenversicherung an. 2004 verdoppelten sich dann die Abgaben, weil der Arbeitgeberanteil dazu kam und mit der Pflegeversicherung ist fast ein Fünftel der Betriebsrente weg – sobald die über 155 Euro monatlich liegt.

    Geht nicht, findet Carsten Linnemann (CDU) und fordert die Abschaffung der Doppelverbeitragung: “Das wäre genau das richtige Signal. Natürlich muss man auch offen sagen, dass es rückwirkend schwierig ist, wahrscheinlich wird man mit einer Stichtagsregelung arbeiten müssen.”

    Finanzierung noch immer unklar

    Das Hauptproblem sind dabei die Kosten. Der Maximalvorschlag lautet deshalb: Keine Abgaben bis rund 155 Euro, darüber hinaus gilt der halbe Beitragssatz. Damit würden die Krankenkassen jährlich bis zu 3 Milliarden Euro weniger einnehmen.

    Der Minimalvorschlag wäre: Die ersten 155 Euro der Betriebsrente bleiben frei von Abgaben, darüber hinaus fallen aber weiter die doppelten Beiträge an – Kostenpunkt: mehr als 1 Milliarde Euro. Aber auch da ist die Frage: Wer bezahlt es?

    Bild: Imago

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →