Tag: Betriebsrente

  • Riester ist ein „Milliardengrab“

    Riester ist ein „Milliardengrab“

    „Riester ist ein historischer Fehler in der Rentenpolitik und ein Milliardengrab für die Steuerzahler“ – dem Satz des Linken-Fraktionschefs Dietmar Bartsch ist nichts hinzufügen. Doch statt wie versprochen zu handeln, versucht die Merkel-Regierung das Problem auszusitzen.

    Von der rot-grünen Koalition unter Kanzler Gerhard Schröder vor annähernd 20 Jahren eingeführt, in der Ära unter Angela Merkel weitergeführt, erweist sich die Riester-Rente als Milliardengrab. Das haben Rentenexperten, Verbraucherschützer und auch der Fraktionschef der Linken, Dietmar Bartsch, erkannt. Statt wie versprochen, Riester grundlegend zu reformieren – oder besser noch – abzuschaffen, versucht die große Koalition unter Kanzlerin Angela Merkel das Problem bis nach den Bundestagswahlen auszusitzen.

    Riester –  ein Milliardengrab

    Das wird allerdings immer schwieriger, weil die Kritik in einer breiten Öffentlichkeit Widerhall findet. Am Faschingsdienstag ist Kehraus für Riester. Eineinhalb Dutzend regionale und überregionale Zeitungen, darunter das „Hamburger Abendblatt“, die „Berliner Morgenpost“, die „Westdeutsche Allgemeine Zeitung“, die „Thüringische Landeszeitung“ und die „Neue Ruhr/Neue Rhein Zeitung“, berichten über den „Problemfall Riester-Rente“. Der Artikel von Alessandro Peduto machte die Runde im Blätterwald.

    Die Idee des Erfinders Walter Riester, damals Arbeitsminister unter Schröder, war ja gar nicht so schlecht: mit einer Zusatzversicherung die Rentenlücke zu schließen. Nur haben die Schröder- und die Merkel-Regierung alles unternommen, um die Riester-Sparer über den Tisch zu ziehen, so dass Riester mittlerweile ein Minus-Geschäft ist, für das die Steuerzahler viele Milliarden berappen müssen. Verdient haben nur Banken und Versicherer, nicht aber der Sparer.

    Riester ist viel zu teuer

    „Kritik an bürokratischen Hürden bei der Riester-Rente sowie an hohen Abschlusskosten gibt es seit Langem“, schreibt Peduto. Sie belaufen sich bezogen auf die „gesamte Laufzeit oft auf mehrere Tausend Euro“. Seit dem Mario Draghi, Ex-Chef der Europäischen Zentralbank (EZB), den Zins unter null gedrückt hat, wird die Riester-Rente endgültig zum Verlustgeschäft. Trotz dieses Strickfehler wollen, so Peduto, CDU und CSU an der Riester-Rente festhalten. Die Union will die Alterssparer also mit Gewalt enteignen, was durchaus verständlich ist, sitzen doch zahlreiche Lobbyisten der Versicherer in ihren Reihen. Verständlich ist auch, dass die Versicherer auf die Lobbyisten im Bundestag einwirken, die Beitragsgarantie fallen zu lassen, das heißt, die Alterssparer bekommen im schlechtesten Fall bei ihrer Riester-Rente nicht einmal mehr ihre eingezahlten Beiträge zurück. Schlechter kann ein Altersvorsorgemodell nicht sein.

    Kritiker abgebügelt

    Alternativen, wie die Verbraucherzentrale können sich nicht durchsetzen. Deren Finanzmarktexpertin, Dorothea Mohn, „wirbt schon seit Längerem für ein Modell der Extrarente mit Aktienkomponente“, schreibt Peduto. Ein öffentlicher Träger, das könnte beispielsweise die Bundesbank sein, soll die Beitragsgelder einsammeln und das Kapital rentierlich am Aktienmarkt anlegen. Wie jeder weiß, lohnt sich Aktiensparen langfristig. Die Schweden haben es mit ihrem Fonds AP7 bewiesen. Merkel & Co. ist das aber ziemlich egal, sie machen weiter wie bisher und verspielen so die Altersvorsorge-Zukunft zukünftiger Generationen.

    Kehrtwende dringend nötig

    Nicht nur der Linken-Politiker Bartsch sagt, dass wir eine Kehrtwende brauchen. Auch Johannes Vogel von der FDP plädiert für einen Richtungswechsel. Die jährlichen Fördergelder von vier Milliarden Euro ließen sich besser einsetzen als bisher.

    Damit nicht genug, das Verbraucherportal „Finanzwende“ hat die Kosten der Riester-Rente seziert und festgestellt, dass jeder vierte Euro verloren ist. Der Wirtschaftsrat greift den Versicherern unter die Arme und will „Finanzwende“ diskreditieren, indem er die Analyse von Finanzwende als irreführend bezeichnet. Der Generalsekretär des Wirtschaftsrats der CDU,  Wolfgang Steiger, ließ einen Gastbeitrag zur Ehrenrettung der Riester-Rente in „Investment“ veröffentlichen und bezeichnet darin Riester als die „erfolgreichste freiwillige Altersvorsorge der Welt“. Starker Tobak.

    Allianz senkt Rentenfaktor

    Wie daneben Steiger liegt, beweist die jüngste Meldung der Allianz, die gerade eben den Rentenfaktor von fondsgebundenen Riester-Rentenversicherungen gesenkt hat, wie „Stiftung Warentest“ berichtet. Die Allianz-Kunden bekommen 2,50 Euro weniger je 10 000 Euro Guthaben. Betroffen seien Kunden, die entsprechende Verträge in der Zeit von Juli 2001 bis Juni 2013 abgeschlossen haben. Das sei bereits die zweite Senkung seit 2017 – und da redet Steiger von der „erfolgreichsten freiwilligen Altersvorsorge der Welt“.

    Zahl der Verträge rückläufig

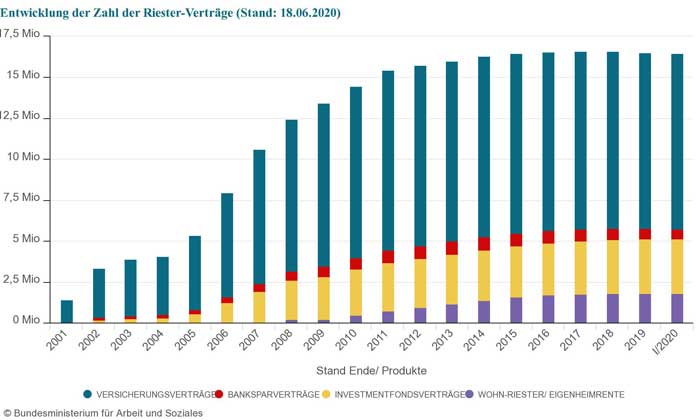
    Wer sich anschauen will, wie erfolgreich Riester ist, muss sich nur die Statistik des Bundesfinanzministeriums zu den Riester-Verträgen zu Gemüte führen – die Zahlen stagnieren seit Jahren und sind mittlerweile sogar rückläufig. Angesichts dieser offiziellen Statistik lässt sich zu Steigers Beitrag nur sagen: dummdreist. Offensichtlich will er Altersvorsorger bewusst verschaukeln.

  • 6,40 Euro mehr Krankenkassenbeitrag

    6,40 Euro mehr Krankenkassenbeitrag

    Der GKV-Betriebsrentenfreibetrag ist zwar auf 164,50 Euro erhöht worden, parallel dazu wurde der Krankenkassenbeitrag angehoben, so dass Rentner insgesamt mehr zahlen.

    „Aufgrund der Corona-Pandemie hat das Bundesministerium für Gesundheit den gesetzlichen durchschnittlichen Zusatz-Beitragssatz für das Jahr 2021 angehoben“, schrieb die Techniker Krankenkasse ihren Kunden Ende 2020. Bei der TK stieg er sogar um 0,5 Prozentpunkte auf 1,2 Prozent.

    6,40 Euro mehr Krankenkassenbeitrag

    Was heißt das für Direktversicherte und Betriebsrentner? Sie zahlen mehr. Bei mir macht das 6,40 Euro aus, die ich seit Anfang des Jahres mehr an die Techniker Krankenkasse zahlen muss. Ich habe daraufhin gekündigt und bin zur HKK gegangen, die 0,39 Prozent Zusatzbeitrag verlangt.

    Wechsel erst zum 1. März

    Es gilt zwar ein Sonder-Kündigungsrecht, dennoch muss ich bis Ende Februar Kunde der teuren Krankenkassen bleiben und wechsle erst zum 1. März zur günstigeren Kasse, obwohl ich noch Ende Dezember gekündigt hatte. Wer nicht sofort reagiert hat, bleibt sogar bis zum 31. März 2021 Kunde der teuren Kasse. „Sollten Sie im Januar eine neue Krankenkasse wählen, endet die Mitgliedschaft am 31. März“, schreibt die TK weiter – und verweist auf die Übersicht gkv-zusatzbeitraege.de.

    Ungleichheit bei Betriebsrente und Direktversicherung

    Und auch hier wird wieder unterschieden zwischen Direktversicherten und Betriebsrentnern, denn „für Beiträge aus Renten- und Versorgungsbezügen, die die auszahlende Stelle direkt an uns abführt, gilt der neue Zusatz-Beitragssatz erst ab 1. März 2021“. Was für eine Ungleichbehandlung.

    Übrigens, selbst wer noch 2020 gekündigt hatte, zahlt bis Mitte März Beiträge an seine „alte“ Krankenkasse“, denn die „Beiträge für einen Monat sind immer am 15. des jeweils folgenden Monats fällig“, schreibt die TK. Also, wer Ende 2020 gekündigt hat, bleibt bis Ende Februar Kunde und zahlt bis Mitte März an seine „alte“ Krankenkasse“.

    Wie geht es euch mit dem höheren Zusatzbeitrag und dem gestiegenen Freibetrag? Wie viel zahlt ihr jetzt mehr? Bitte schreibt im „Forum“, wie eure persönliche Situation aussieht. Wir freuen uns auf eure Einträge.

    Habt ihr schonen einen Brief eurer Krankenkasse  bekommen? Bitte nutzt das Forum


    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben. Wer noch im Dezember 2020 kündigt und zu einer anderen Kasse wechselt, ist ab März 2021 Mitglied bei der neuen Krankenkasse. Die Bindefrist von 18 Monaten seit dem letzten Wechsel einer Krankenkasse entfällt.

    Wie Spahn die Kassen plündert

    2021 muss die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag. Hier die Gründe für diesen Schritt (O-Ton AOK Sachsen-Anhalt):

    Das milliardenschwere Defizit im Gesundheitsfonds zwingt viele Krankenkassen, ihre Zusatzbeiträge zu erhöhen. Auch die AOK Sachsen-Anhalt musste ihren Zusatzbeitrag für das kommende Jahr auf 0,6 Prozent anpassen. Dennoch gehört Sachsen-Anhalts größte Krankenkasse noch immer zu den günstigsten Kassen. Zudem bleiben alle Leistungen in vollem Umfang erhalten.

    19.12.2020 / Magdeburg – Der Verwaltungsrat der AOK Sachsen-Anhalt hat in seiner Sitzung am 15. Dezember für das kommende Jahr einen Zusatzbeitrag von 0,6 Prozent beschlossen. Dieser wird paritätisch zwischen Versicherten und ihren Arbeitgebern aufgeteilt. Alle Leistungen der Krankenkasse bleiben erhalten. Nachdem die AOK Sachsen-Anhalt gerade erst im vergangenen Jahr ihren Zusatzbeitrag auf null Prozent gesenkt hatte, zwingt die Politik die Kasse nun zu diesem Schritt.

    Denn um das Defizit von 16,6 Milliarden Euro im Gesundheitsfonds abzubauen, greift die Bundesregierung massiv in die Finanzierung der gesetzlichen Krankenkassen ein. Zwar beteiligt sich die Bundesregierung mit rund fünf Milliarden Euro, doch den weitaus größten Teil von insgesamt 11,6 Milliarden Euro sollen allein die Beitragszahler aufbringen: Der durchschnittliche Zusatzbeitrag der gesetzlichen Krankenversicherungen wurde für 2021 um 0,2 auf 1,3 Prozentpunkte angehoben. Um den Rest des verbleibenden Defizits auszugleichen, zieht die Bundesregierung acht Milliarden Euro aus Rücklagen der Krankenkassen ein.

    Verwaltungsrat kritisiert ungerechte Belastung der Beitragszahler

    „Unsere Rücklagen waren für die ständig steigenden Ausgaben im Gesundheitswesen vorgesehen, für Investitionen in eine bessere Gesundheitsversorgung und dafür, den Zusatzbeitrag stabil zu halten. Die Bundesregierung enteignet uns nun de facto von dieser Finanzreserve. Sachsen-Anhalt trifft das hart: Allein die AOK muss 413 Millionen Euro abgeben, insgesamt werden 500 Millionen Euro aus unserem Bundesland abgezogen – einer strukturschwachen, überwiegend ländlich geprägten Region, die in Krankheitsstatistiken, wie z.B. bei Diabetes oder Herzerkrankungen, oftmals einen traurigen, ersten Platz belegt“, erklärt Traudel Gemmer, Vorsitzende des Verwaltungsrates und Vertreterin der Arbeitgeberseite.

    „Diese Belastung der Beitragszahler ist höchst ungerecht. In Pandemiezeiten, in denen viele Menschen von Kurzarbeit betroffen sind oder gar um ihren Arbeitsplatz fürchten, kommt das zur Unzeit. Es ist ein Affront gegen die Beitragszahler der gesetzlichen Krankenkassen. Zum wiederholten Mal greift die Bundesregierung nach ihrem Geld und entmündigt obendrein noch die soziale Selbstverwaltung. Gerade jetzt brauchen wir dringend diesen finanziellen Spielraum“, sagt Susanne Wiedemeyer, alternierende Vorsitzende des Verwaltungsrates der AOK Sachsen-Anhalt und Vertreterin der Versichertenseite.

    Gesetze als Kostentreiber

    Die Ursache für die Finanzmisere liegt nur zum kleinen Teil in der Corona-Pandemie. Die geschätzten Mehrausgaben werden im kommenden Jahr etwa 3,4 Milliarden Euro betragen. Doch weitaus mehr Geld kosten die Beitragszahler die Gesetze der aktuellen Legislaturperiode. So belastet beispielsweise allein das Pflegepersonalstärkungsgesetz die Kassen im kommenden Jahr mit fast 2,5 Milliarden Euro. Das Terminservice- und Versorgungsgesetz schlägt mit 2,3 Milliarden Euro zu Buche. Diese Mehrausgaben addieren sich insgesamt auf rund 10 Milliarden Euro im Jahr 2021. Für das Jahr 2022 müssen gesetzlich Krankenversicherte nochmals mit einer Belastung von 10 Milliarden Euro allein durch die Gesetzgebung rechnen. Und das alles, ohne die Versorgung der Versicherten spürbar zu verbessern.

  • Krankenkassen im Digital-Chaos

    Krankenkassen im Digital-Chaos

    Versagen auf ganzer Front – wie schon bei der Einführung des GKV-Betriebsrentenfreibetrag sind die Krankenkassen auch bei den Masken-Coupons mit der Digitalisierung überfordert.

    Das GKV-Betriebsrentenfreibetragsgesetz war am 1. Januar 2020 in Kraft getreten – und einige Krankenkassen brauchten teilweise zehn Monate, um es umzusetzen. Bei der Verteilung der Coupons für FFP2-Masken ist ein ähnliches Versagen zu beobachten, wie „Bild“ jetzt berichtet.

    Digitalisierung mangelhaft

    Offensichtlich haben viele Krankenkassen Probleme, die richtigen Patienten mit FFP2-Masken-Coupons zu versorgen. Aber niemand wolle offen Fehler zugeben. Die Hallesche-Versicherung räumt immerhin ein, dass es beim Versand von Maskengutscheinen vereinzelt zu weiteren Unregelmäßigkeiten gekommen sein könnte.

    Chaos bei Krankenkassen

    Von vereinzelt kann bestimmt nicht die Rede sein. Wer sich in seinem Verwandten- und Bekanntenkreis umhört, stößt zwangsläufig auf den einen oder anderen Fall. Über-60-Jährige und Corona-Risikopatienten sollten Gutscheine für Masken bekommen. Wer beispielsweise bei der TK versichert ist, wartet vergeblich auf die Gutschein, die Barmer hat es dagegen schon geschafft, ihre Kunden zu beliefern. „Bild“ berichtet von einer an Mukoviszidose leidenden Fürtherin, die auf die Coupons wartet, obwohl für sie Corona tödlich wäre, während ihre gesunde Schwester bereits ein Schreiben ihrer Krankenkasse bekommen hat.

    Datenbanken veraltet

    Wie gesagt, das sind keine Einzelfälle. „Bild“ vermutet, dass die „Datensätze großer Kassen auch nicht immer auf dem aktuellen Stand zu sein scheinen“. Das ist nicht da erste Mal, dass die Krankenkassen mit der Digitalisierung überfordert sind. Sie haben es offensichtlich versäumt, ihre Informationssystem auf Vordermann zu bringen, obwohl sie jedes Jahr Hunderte von Milliarden einnehmen. Problem: keiner schaut den Krankenkassen in punkto Effizienz auf die Finger. Wenn das Geld nicht reicht, erhöhen die Kassen eben die Beiträge – wie jüngst den Zusatzbeitrag von 1,1 auf 1,3 Prozent, wobei einige Kassen gleich richtig zulangen und sogar – wie die TK um 0,5 Prozent – drauf satteln.

    Image by Michael Schwarzenberger from Pixabay

  • Merkel drückt sich vor Rentenreform

    Merkel drückt sich vor Rentenreform

    Riester ist gefloppt. Statt das einzugestehen, versuchen Merkel & Co. das Problem auszusitzen. Die dringend notwendige Rentenreform wird ein ums andere Mal verschoben – zu Lasten der Altersvorsorge.

    Von Friedhelm Schnitzler und Helmut Achatz

    Immer wieder beklagen Politiker, dass ihnen die Bürger misstrauen – mit Recht. Bestes Beispiel ist die Riester-Rente. Union und SPD hatten laut „Münchner Merkur“  im Koalitionsvertrag eine Reform der Riester-Rente vereinbart. Daraus wird nichts, denn Bundeskanzlerin Angela Merkel und ihr Finanzminister Olaf Scholz haben sich wohl darauf geeinigt, die Reform auf Eis zu legen.

    Warum, dürfte jedem klar sein – damit ist kein Blumentopf zu gewinnen. Wer die Zahlen analysiert, stellt schnell fest, dass die Merkel-Regierung Milliarden in den Sand gesetzt hat. Immer weniger schließen eine Riester-Rente ab; die Zahl der Verträge stagniert und ist mittlerweile sogar rückläufig; ein Fünftel der Riester-Sparer lässt seine Verträge sogar ruhen und bespart sie schon lange nicht mehr. Wie der „Tagesspiegel“ Ende 2020 berichtete, sind es rund 3,3 der knapp 16,5 Millionen Riester-Sparer. Das bedeutet, dass jeder fünfte Sparer seine Einzahlungen gestoppt hat. Dazu kommt ein Abwärtstrend, was die Zahl der Vertragsabschlüsse betrifft: Seit 2018 werden es immer weniger. Das wissen Merkel und Scholz nur allzu gut, weswegen sie Riester am liebsten unter den Teppich kehren würden.

    Merkel bremst Reformen aus

    Jahrelang hat die Regierung Riester schön gerechnet und hat den Bürger falsche Renditen vorgegaukelt. Merkel und Scholz griffen sogar zu Tricks, um sich vor einer Reform zu drücken: Sie stellten die Riester beitragsfrei, sprich, Riester-Sparer müssen in der Auszahlphase keine Krankenkassenbeiträge zahlen, anders als Direktversicherte und Betriebsrentner, die, abgesehen von einem Freibetrag (164,50 Euro) volle Beiträge berappen.

    merkel

    Bettina Stark-Watzinger, die Parlamentarische Geschäftsführerin der FDP, twittert, die Reform der Riester-Rente auf Eis zu legen, sei vor den Herausforderungen durch das Niedrigzinsumfeld verantwortungslos. „Union und SPD schwächen die private Altersvorsorge, um die es in Deutschland ohnehin nicht gut steht“, so die Freie Demokratin. Genauso ist es.

    Merkel hat Zeit verloren

    Es wäre besser, die Milliarden, die der Staat als Förderung in derart unrentable Projekte wie die Riester-Rente pumpt, direkt und zielgerichtet in die Rentenversicherung zu investieren – oder in ein vergleichbares kapitalgedecktes Modell. Die Schweden machen’s uns vor, warum nicht von unseren nördlichen Nachbarn lernen?

    Merkel und Scholz haben schon viel Zeit verloren – und schieben die notwendige Rentenreform weiter auf die lange Bank. Hat Merkel nicht geschworen, ihre „Kraft dem Wohle des deutschen Volkes zu widmen, seinen Nutzen zu mehren, Schaden von ihm zu wenden, das Grundgesetz und die Gesetze des Bundes zu wahren und zu verteidigen, ihre Pflichten gewissenhaft zu erfüllen und Gerechtigkeit gegen jedermann zu üben“?

    Riester viel zu teuer

    Die jetzige Riester-Verträge laufen meist über Versicherungen – und sind viel zu teuer. Und dabei geht es nicht nur um Abschluss-, sondern auch um Verwaltungskosten, die aufaddiert eine entscheidende Rolle spielen. Die Modellrechnungen zeigen, so Britta Langenberg von „Finanzwende“ welche „massiven Kostenprobleme es bei vielen Riester-Rentenversicherungen gibt; am Ende fließt zu viel Geld in die Kostenapparate der Versicherer, für die Altersvorsorge bleibt häufig zu wenig übrig.“ Das könne nicht der Sinn einer staatlich geförderten Altersvorsorge sein.”

    Angesichts von hohen Kosten – die Rede ist laut „Finanzwende“ von einem Viertel – hilft dem Riester-Sparer die Garantie, die eingezahlten Beiträge seien sicher, herzlich wenig. Es gibt keine Garantie, dass die Einzahlungen auch beim Bezugsberechtigten ankommen. In dem Zusammenhang sei darauf verwiesen, dass der Staat schon  einmal bei Betriebsrenten und Direktversicherungen eingegriffen hat und diese rückwirkend mit zusätzlich hohen Sozialbeiträgen belegt. Das zeigt, dem Staat ist in punkto Altersvorsorge nicht zu trauen.

    Viele Riester-Verträge ruhen

    Nach Schätzung von Finanzwende und von Verbraucherschützern wird jeder fünfte Vertrag nicht mehr bespart und „mehr als fünf Millionen Riester-Sparer zahlen so wenig ein, dass sie nicht die volle staatliche Zulage bekommen“, so Finanzwende.

    totgeburt

    Offensichtlich haben viele Riester-Sparer gemerkt, dass ihnen die Riester-Rente nichts bringt. Schuld daran sind Intransparenz und die hohen Kosten. Finanzwende hat die Kosten von 65 Riester-Rentenversicherungen anhand der offiziellen Muster-Produktinformationsblätter untersucht. Das Ergebnis: Laut dieser Auswertung fließt bei einem durchschnittlichen Vertrag nahezu jeder vierte eingezahlte Euro in die Kosten. In der Spitze sind es sogar 38 von 100 Euro von Beitrag und Zulagen. Das heißt umgekehrt, im schlechtesten Fall werden nur zwei Drittel für die Altersvorsorge aufgebaut, den Rest kassiert die Versicherung.

    Bild: James Rea auf Pixabay

  • Kasse wechseln und Geld sparen

    Kasse wechseln und Geld sparen

    Viele Krankenkassen erhöhen ihre Beiträge. Warum nicht die Kasse wechseln und Geld sparen? Der Kassenwechsel wird 2021 sogar leichter dank neuer Regelungen. Kasse wechseln hilft Geld sparen.

    Drei Dutzend Krankenkassen haben den Zusatzbeitrag erhöht. Niemand muss das klaglos hinnehmen. Warum immer noch bei der teuren Krankenkasse bleiben? Mit Krankenkassenwechsel lassen sich pro Jahr einige hunderte Euro sparen. Sie heben dem Vergleichsportal check24 zufolge ihre Zusatzbeiträge an. Betroffen seien davon rund 30 Millionen gesetzliche Versicherte.  In den kommenden Tagen könnten zu den Krankenkassen, die erhöhen, noch einige hinzukommen. Also, Kassenwechsel jetzt!

    Kassenwechsel ist so einfach. Hermann-Josef Tenhagen beschreibt’s im “Spiegel”. So gehen Sie beim Kassenwechsel vor:

    1. Die eigene Kasse für sich persönlich bewerten.
    2. Beitragssatz vergleichen und eine bezahlbare Kasse finden.
    3. Persönlich wichtige Leistungen abklären und das Angebot als passend oder unpassend bewerten.
    4. Wechseln (oder eben nicht).

    Das können Sie ganz sicher auch!

    Jede Krankenkasse darf ihren individuellen Zusatzbeitrag selbst festlegen. So variieren die Zusatzbeiträge von 0,2 Prozent Zusatzbeitrag (BKK Würth) bis 2,7 Prozent (BKK Stadt Augsburg). Bei der BKK Würth können allerdings nur Beschäftigte der Adolf Würth GmbH & Co. KG sowie einiger Tochterunternehmen Mitglied werden. Die derzeit günstigste bundesweit geöffnete Krankenkasse ist die HKK mit einem Beitragssatz von 14,99 Prozent. Im Schnitt verlangen die gesetzlichen Krankenkassen im laufenden Jahr 1,3 Prozent Zusatzbeitrag. Den Beitrag zahlen je zur Hälfte Arbeitnehmer und Arbeitgeber, anders Betriebsrentner und Direktversicherte, die oberhalb des Betriebsrentenfreibetrags von 164,50 Euro den vollen Satz zahlen.

    Kasse wechseln einfacher

    Keine Angst vor dem Kassenwechsel, denn er ist jetzt einfacher: Krankenkassenmitglieder müssen nach dem neuen Krankenkassenwahlrecht nicht mehr bei ihrer bisherigen Kasse kündigen und eine Kündigungsbestätigung anfordern, sondern können direkt eine neue Krankenversicherung abschließen. Die Übermittlung der Kündigung übernehme ab Januar 2021 die neue Krankenkasse, so Check24. Die Gefahr einer Versicherungslücke bestehe nicht. Eine Ablehnung des Antrags – zum Beispiel aufgrund des Alters, von Vorerkrankungen oder laufenden Behandlungen – ist laut Check24 bei zuvor bereits gesetzlich Versicherten ausgeschlossen. Darüber hinaus gelte ab 2021 eine verkürzte Bindefrist beim Kassenwechsel; Verbraucher könnten dann alle zwölf Monate den Kassenwechsel angehen. Bisher waren der Kassenwechsel nur alle 18 Monate möglich.

    Die Versicherten schätzen ihr Sparpotenzial durch Kassenwechsel oft zu gering ein. 22 Prozent der Teilnehmer der Verivox-Umfrage vermuten, dass sie schon bei der günstigsten Krankenkasse sind.  Quelle obs/Verivox GmbH

    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben. Wer bis 29. Januar kündigt, ist ab 1. April  bei der neuen Kasse, wer bis 31. Januar kündigt, ist ab 1. Mai bei der neuen Kasse. Ein Wechselrisiko besteht nicht.

    In den vergangenen Tagen haben die Kunden der meisten Kassen sicher einen Brief bekommen. Die TK hat die Gründe für die Erhöhung zumindest schon einmal in der Pressemitteilung formuliert.

    Diese Krankenkassen erhöhen den Zusatzbeitrag
    (Stand: 18.12.2020): 

    Krankenkasse Zusatzbeitrag 2020 Zusatzbeitrag 2021
    AOK Baden-Württemberg 0,9% 1,1%
    AOK Niedersachsen 0,8% 1,3%
    AOK Nordwest 0,9% 1,3%
    Audi BKK 0,7% 1,1%
    BKK Achenbach Buschhütten 1,4% 1,6%
    BKK B. Braun Aesculap 1,1% 1,3%
    BKK Diakoni 1,1% 1,4%
    BKK Freudenberg 0,7% 1,3%
    BKK Mobil Oil 1,1% 1,29%
    BKK Schwarzwald-Baar-Heuberg 0,7% 0,98%
    Bosch BKK 0,9% 1,2%
    Daimler BKK 0,8% 1,3%
    IKK classic 1,0% 1,3%
    Knappschaft 1,1% 1,6%
    mhPlus Betriebskrankenkasse 0,98% 1,28%
    Techniker Krankenkasse 0,7% 1,2%
    VIACTIV 1,2% 1,6%
    AOK Sachsen-Anhalt 0,0% 0,6%

    Quelle: T-Online /check24


    Wie Spahn die Kassen plündert

    2021 muss auch die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag.

  • Krankenkassen mit Digitalisierung überfordert

    Krankenkassen mit Digitalisierung überfordert

    „Stiftung Warentest“ hat es geschafft, noch vor dem Inkrafttreten des GKV-Betriebsrentenfreibetragsgesetzes Anfang 2020 einen Rechner online zu stellen. Die Mehrheit der Krankenkassen hat es hingegen bis Oktober nicht geschafft, den reduzierten Beitrag zu berechnen. Offensichtlich sind die Krankenkassen mit der Digitalisierung überfordert.

    Die Mehrheit der Krankenkassen hängt in punkto Umsetzung des GKV-Betriebsrentenfreibetragsgesetzes, das am 1. Januar 2020 in Kraft trat, hinterher, wie jetzt eine aktuelle Umfrage unter den 3900 Mitgliedern des Vereins der Direktversicherungsgeschädigten (DVG) ergab. Annähernd zwei Drittel hat die zu viel bezahlten Krankenkassenbeiträge noch nicht zurück bekommen; der Freibetrag von 159,25 Euro wird nur zögerlich und teilweise sogar fehlerhaft berücksichtigt.

    Krankenkassen heillos überfordert

    Offensichtlich sind die Krankenkassen mit der Digitalisierung von Geschäftsprozessen heillos überfordert, wie anders ließe sich erklären, dass die Mehrheit ein Dreivierteljahr braucht, um den Freibetrag für ihre Mitglieder zu berechnen – und das auch noch richtig. Dabei hätten sie sich nur Rat bei „Stiftung Warentest“ holen müssen oder beim Industrie-Pension-Verein. Beide haben unabhängig voneinander entsprechende Beitragsrechner zur Kranken- und Pflegeversicherung für Betriebsrenten programmieren lassen, die sie online kostenlos zur Verfügung stellen. Die beiden Rechner unterscheiden auch zwischen monatlicher Rente und Kapitalauszahlung.

    Selbst große Krankenkassen wie die Barmer schaffen es nicht, den Beitrag rechtzeitig und richtig zu berücksichtigen, wie der Fall von Erwin T. belegt. Erst Mitte Oktober erhielt das DVG-Mitglied seine Beitragsmitteilung – und die war dann falsch. Die Barmer errechnete für Erwin T. eine Gutschrift von 90,13 Euro und teilte ihm mit, er brauche den neuen September-Beitrag von 109,87 Euro im Oktober nicht zu zahlen. 90,13 plus 109,87 Euro ergibt 200 Euro. Tischler hatte aber mit 225 Euro gerechnet, so viel in etwa macht der Freibetrag aus. Seine Rechnung: 25 Euro monatlich bezogen auf neun Monate (die Barmer zieht ja am 15. des Folgemonats ein) ergibt 225 Euro. Auf seinen Anruf erklärte ihm „eine freundliche Dame genervt, dass sie schon mit 200 Mitgliedern gesprochen habe, die alle den Beitragsbescheid nicht verstanden haben“. Auf seinen Kontostand habe sich die Beitragsrückzahlung allerdings nicht ausgewirkt. Im Oktober sei der “alte” September-Beitrag abgebucht worden. Um die Verwirrung zu komplettieren, hat ihm die Barmer eine Gutschrift von 225 Euro überwiesen. Die tatsächlichen Abbuchungen habe zumindest mit dem Beitragsbescheid nicht überein gestimmt.

    Regine K. erlebte mit ihrer AOK ein blaues Wunder. Erst als sie den Lastschrifteinzug kündigte, reagierte ihre Krankenkasse. Sie habe nach der Kündigung einen Anruf bekommen. Die Kasse fragte, ob sie nicht doch das Lastschriftverfahren beibehalten wolle, ihr Fall sei gestern durch den Computer berechnet worden. Die centgenaue Differenz sei bereits auf ihrem Konto als Gutschrift eingegangen. Ihre Erkenntnis aus diesem Fall: „Nicht nur beschweren, sondern den Geldhahn zudrehen. Hätte ich es nur eher gemacht!“

    Hinhaltetaktik aus System

    Jürgen T. wurde hingegen von der AOK Niedersachsen auf Ende des Jahres vertröstet. Die Software für die Berechnung des neuen Freibetrages wäre erst ab Juni zu realisieren, so die Auskunft der AOK Niedersachsen. Jürgen T. hakte Anfang Juni nach, dann noch einmal im Juli. Die Antwort der Kasse, er könne ja seine Einzugsermächtigung für August widerrufen und den neuen Beitrag bis zum Jahresende überweisen. Den neuen Beitragsbescheid erhalte er bis Oktober und die Gutschrift am Jahresende.

    Marita R. war erstaunt, „dass die Zahlstellen der Krankenkassen offensichtlich nicht in der Lage sind, eine einfache Rechenaufgabe zu bewältigen.“ Sie bezweifelt allerdings, dass die Programmierung das Problem ist.

    Allein diese wenige Beispiele zeigen, dass es laut knirscht im Gebälk der Krankenkassen. Manchen reagieren nur auf Druck, andere gar nicht oder pampig. Sie halten die Mitglieder hin und vertrösten sie von einem ums andere Mal und drücken sich vor der Umsetzung des Freibetrags, der bereits Ende vergangenen Jahres beschlossen wurde.

    Entlastung durch Freibetrag

    ab 1.1.2022bis 1.1.2020Entlastung
    Kapitalauszahlung 50.00050.000
    geteilt durch 120416,67416,67
    minus Freibetrag 159,25252,170
    Krankenvers. 14,6 % 36,8260,84
    Zusatzbeitrag 1,5 %3.786.25
    Pflegevers. 3,05 %12,7112,71
    KV+PV monatlich53,3179,7926,48
    KV+PV pro Jahr639,72
    957.48317,76
    KV+PV gesamte Laufzeit6.397,209574,803.176,60
    Rest nach Abzug KV+PV 43.602,80

    40.425,20
    in Euro

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen z.B. auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, z.B. aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 159,25 EUR für 2020). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).
  • Wie sich der Metallrentefonds entwickelt hat

    Wie sich der Metallrentefonds entwickelt hat

    Versicherungen rücken vom Garantiezins ab und setzen auf Fondslösungen. Insofern ist es interessant, den vermutlich größten Direktversicherungsfonds genauer unter die Lupe zu nehmen. Wie hat sich der Metallrentefonds entwickelt?

    Mehr als 800 000 Metaller dürften in eine Metallrente einzahlen – oder sie bereits ausbezahlt bekommen haben. Eine Minderheit setzt dabei auf die Fondslösung, im Fall der Metallrente auf den Metallrentefonds der Allianz, der Versicherungspartner der Metallrente. Wie hat sich der Metallrentefonds entwickelt? Wie viel Rendite bringt der Metallrentefonds?

    Rendite des Metallrentefonds

    Das Factsheet des Allianz Metallrentefonds, der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende November 2020 eine jährliche Rendite seit Auflage (2002) von 4,47 Prozent aus. Bezogen auf drei Jahre liegt die Wertentwicklung des Metallrentefonds per anno bei 1,93 Prozent, bezogen auf fünf Jahre bei 3,91 Prozent. Klingt per se nicht schlecht.

    Vergleich Metallrentefonds mit Benchmark

    Quelle: Allianz Global Investors

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf seine eigene Messlatte (auf Englisch Benchmark)? Die Messlatte ist eine Mischung aus (56 Prozent MSCI World Euro Total Return, 22 Prozent MSCI EM (Emerging Markets) Euro Total Return, 11 Prozent ICE BOFAML Global High Yield Constrained Index (HW0C) hedged, 11 Prozent JP Morgan EMBI Global Diversified Return Rebased Last Business Day of Month in Euro), sprich, eine Mischung aus weltweit gestreuten Aktien, Aktien von Schwellenländern, Hochzinsanleihen und Schwellenländeranleihen. Die Messlatte liegt bei 5,88 Prozent seit Auflage des Metallrentefonds, bei 7,32 Prozent bezogen auf drei Jahre und bei 7,47 Prozent bezogen auf fünf Jahre – alles nachlesbar im Factsheet, sprich im Faktenblatt des Metallrentefonds.

    ________________3 Jahre p.a.   5 Jahre p.a.   seit Auflage p.a.

    Metallrentefonds      1,93 %            3,91 %            4,47 %

    Benchmark               7,32 %            7,47 %            5,88 %

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf den meistgehandelten weltweit streuenden iShares Core MSCI World UCITS ETF – USD ACC ( ISIN: IE00B4L5Y983 | WKN: A0RPWH). Den Kursverlauf kann jeder jederzeit auf den Seiten von Onlinebrokern wie Comdirekt oder Fondsweb nachvollziehen. Der iShares Core MSCI World weist laut Fonds-Plattform Morningstar eine Wertentwicklung auf von:

    Metallrentefonds – MSCI World ETF

    Quelle: comdirekt

    1 Jahr 6,78 %
    3 Jahre p.a. 9,82 %
    5 Jahre p.a. 11,72 %
    10 Jahre p.a. 10,63 %


    Kostenvergleich Metallrentefonds

    Wie sieht der Kostenvergleich des Metallrentefonds bezogen auf den iShares Core MSCI World UCITS ETF – USD ACC  aus? Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt beim Metrallrentefonds bei 1,36 Prozent. Der iShares Core MSCI World UCITS ETF – USD ACC weist laut Morningstar laufende Kosten von 0,2 Prozent aus.

    Metallrentefonds                                                               1,36 %

    iShares Core MSCI World UCITS ETF – USD ACC       0,20 %

    Anlageschwerpunkt des Metallrentefonds

    Wie sieht es mit dem Anlageschwerpunkt des Metallrentefonds aus? „Der Fonds konzentriert sich auf Aktienfonds“ heißt es bei „Fondsweb“. Anlageziel sei es, insbesondere an der Entwicklung des globalen Aktienmarkts teilzuhaben und auf mittlere bis längere Sicht überdurchschnittlichen Kapitalzuwachs zu erwirtschaften. Im Factsheet des Metallrentefonds heißt es: „Wir verfolgen einen aktiven Managementansatz mit dem Ziel, die Benchmark zu übertreffen. Der Vergleichsindex wird lediglich für Zwecke der Performancemessung, nicht jedoch für Zwecke der Portfoliozusammensetzung genutzt.“ Stand Ende November war der Metallrentefonds zu 81 Prozent in Aktien und zu 15,7 in Fonds investiert.

    Top-Positionen des Metallrentefonds:

    Allianz SEL GLB HI INC-WTH2E              9,54 %

    Well OP EM DBT 2 S                                   6,16 %

    Microsoft                                                       3,11 %

    Amazon                                                         2,46 %

    Tencent                                                          2,25 %

    Alphabet CL-C (Google)                              1,38 %

    Alibaba                                                          1,33 %

    Johnson & Johnson                                       1,14 %

    Samsung                                                        1,10 %

    Alphabet CL A                                              1,08 %

    Anteil der Top-Ten                                      29,55 %

    In einen Index lässt sich per Indexfonds (ETF) investieren. Die Kosten für einen Indexfonds liegen deutlich unter einem Prozent. Die günstigsten weltweit streuenden ETFs sind bereits zu Kosten von 0,05 Prozent zu haben. Eine gute Übersicht über ETFs bietet beispielsweise ExtraETF – mit Kriterien wie Fondswährung, Ausschüttung, Kosten, Volumen und Replikation.

    Image by Gerd Altmann from Pixabay

  • Merkel verkohlt Altersvorsorger

    Merkel verkohlt Altersvorsorger

    Angela Merkel verkohlt Altersvorsorger systematisch – und viele merken es nicht. Plötzlich ist für alles Geld da, nur nicht für jene, die eigenverantwortlich fürs Alter vorsorgen. Ein Blick ins Jahr 2018 spricht Bände. In Corona-Zeiten sind Merkel und ihr Finanzminister Olaf Scholz in einen wahren Ausgabenrausch verfallen.

    Im Februar 2018 hatte die SPD vorgeschlagen, die Krankenkassenbeiträge für Betriebsrenten – das hätte auch Direktversicherungen betroffen – um die Hälfte auf den Arbeitnehmeranteil zu halbieren. Die Union hat den Passus der SPD „Zur Stärkung der betrieblichen Altersvorsorge senken wir die Beiträge für Betriebsrenten um die Hälfte auf den Arbeitnehmeranteil ab“ im Koalitionsvertrag streichen lassen. Angeblich sei das nicht finanzierbar, ließ sich Angela Merkel später entlocken auf ein Befragung im Bundestag. Bettina Stark-Watzinger (FDP) stellte der Bundeskanzlerin im April 2019 die Frage, wie Merkel es den sechs Millionen Betroffenen erkläre, das genug Geld da sei, die Altersvorsorger aber leer ausgehen. Merkel räumt die „gute Einnahmesituation“ ein und verweist gleichzeitig darauf, dass das Bundesverfassungsgericht gegen die Praxis der Doppelverbeitragung nichts einzuwenden habe. Da sie dafür verantwortlich sei, die „schwarze Null“ einzuhalten, habe sie Bedenken geltend gemacht. Stark-Watzinger hakte nach und fragte, ob Merkel diese Ungerechtigkeit beseitigen wolle, bevor andere sozialpolitische Wünsche verwirklicht würden. Sie windet sich und erklärt, dass „wir unter den prioritären Vorhaben, die wir in der Bundesregierung haben, leider keine Finanzen eingeplant haben für diese Maßnahme und wir müssen auf die Solidität der sozialen Sicherungssysteme insgesamt auch achten“.

    Befragung von Angela Merkel im Bundestag

    Angela Merkels Antwort auf die Frage von Stark-Watzinger

    Den Vorstoß von Gesundheitsminister Jens Spahn zur Abschaffung der vollen Beitragspflicht bei der Betriebsrente hat sie vom Tisch gewischt, wie sich „rentenbescheid24“ erinnert. Mit einem sogenannten Machtwort habe sie die geplante Entlastung beendet. Sie missachtete sogar den Mehrheitsbeschluss des CDU-Parteitag im Dezember 2018. Eine Mehrheit beschloss damals, dass die sogenannte Doppelverbeitragung von Betriebsrenten und Direktversicherungen zur Altersvorsorge abgeschafft werden soll.

    Merkel verkohlt Altersvorsorger

    Zwei Jahre später ist plötzlich für alles Geld da. Finanzminister Olaf Scholz hat gerade einen Nachtragshaushalt über annähernd 218 Milliarden Euro vorgelegt. Damals 2018 sprach die Kanzlerin von „Solidität“, sprich Verlässlichkeit. Alle außer Altersvorsorger dürfen sich freuen – Breitensportler, Zeitungsverlage und Reisebusunternehmen, was angesichts der teilweise existenzgefährdeten Finanzlage vieler Firmen in Ordnung ist. Die Neu-Schulden in Höhe von 217,8 Milliarden Euro sind laut „Welt“ fast fünfmal so viel wie im bisherigen Rekordschuldenjahr 2010 in der Finanzkrise.

    Dazu kommt die Schulden, die Deutschland als Beitrag für den Wiederaufbaufonds der Europäischen Union (EU) wird aufnehmen müssen. Der Fonds hat ein Volumen von 750 Milliarden Euro wie die „Zeit“ berichtet. Davon sollen 500 Milliarden als nicht rückzahlbare Zuschüsse fließen. Deutschland als größter Netto-Beitragszahler bürgt voraussichtlich mit zig Milliarden, schließlich beträgt unser Anteil am EU-Haushalt 27 Prozent.

    Die Bundeskanzlerin ist gerade dabei, die EU in eine Schuldenunion umzubauen. Das ist allerdings alles andere als „solide“. Sie favorisiert „schuldenfinanzierte Hilfsprogramme zur Bekämpfung der Wirtschaftskrise, von denen vor allem süd- und osteuropäische Staaten profitieren“, wie die „Welt“ schreibt. Die Mahner vor diesem „Prinzipienverrat“ – wie Österreich, Niederlande, Schweden und Dänemark – will Merkel umpolen. Sie bürdet nachfolgenden Generation damit eine gewaltige Last auf und bestraft gleichzeitig Eigenverantwortung sowie nachhaltiges Denken – wer soll da nicht Angst vor der Zukunft bekommen? Spätestens nach Merkels Abtritt werden viele begreifen, wie sich die Wohlstandsillusion in Luft auflöst.

    Koalitionsvertrag

    Hier noch einmal für jeden zum Nachlesen die beiden Versionen vom 5. und 7. Februar 2018:

    In dem Entwurf vom 5.2.2018 hatte die SPD vorgeschlagen, die Krankenkassenbeiträge für Betriebsrenten– das hätte auch Direktversicherungen betroffen – um die Hälfte auf den Arbeitnehmeranteil zu halbieren. In der endgültigen Fassung des Koalitionsvertrags  vom 7.2.2018 ist dieser Passus nicht mehr enthalten. Er wurde auf Wunsch der CDU/CSU heraus genommen. Wer treibende Kraft dieser Streichung war, dürfte spätestens jetzt klar sein.

    koalitionsvertrag

    Foto: istock

  • CSU will vierte Säule statt Rentenreform

    CSU will vierte Säule statt Rentenreform

    Auf ihrer Klausurtagung im Januar 2021 diskutiert die CSU über die „vierte Säule“ der Altersvorsorge – klar, hat sie doch die anderen Säulen systematisch beschädigt und weigert sich die Doppelverbeitragung von Direktversicherungen zurückzunehmen.

    Der Staat soll, so das Themenpapier der CSU, ab Geburt bis zum 18. Lebensjahr für jedes Kind einen Beitrag von 100 Euro pro Monat in einen Generationen-Pensionsfonds einzahlen, der das Geld renditeorientiert anlegt. Ziel sei es, mit einer kapitalgestützten „Generationenpensionsfonds-Rente“ Altersarmut wirksam zu vermeiden. Frank Müller, Sprecher der DVG-Regionalgruppe Franken, meint, dass die CSU erst die anderen Säulen der Altersvorsorge, vor allem die zweite und dritte,  renovieren sollte, bevor sie daran denkt, eine vierte Säue zu installieren.

    Von Frank Müller

    Der Bundesabgeordnete Max Straubinger (CSU) hat den Mitgliedern der CDU/CSU-Fraktion am  27. Juni 2019 einen Brief geschrieben, in dem er ausführlich erklärte, warum Direktversicherte und Betriebsrentner nicht entlastet werden können. Nachdem die Direktversicherungsgeschädigten sich in den vergangenen Monaten wegen des in den Medien beherrschenden Themas Corona zurückgehalten haben, möchte ich jetzt die Gelegenheit ergreifen und die Aussagen von CSU-Mann Straubinger klarstellen! Ich hatte bisher immer geglaubt, dass der Begriff Fake News von Donald Trump fest belegt wird, aber er hat in Straubinger einen absolut ebenbürtigen Mitstreiter gefunden.

    Der Bundestag musste den Abgeordneten Max Straubinger von der CSU offiziell rügen, weil er konsequent seine Nebeneinkünfte verschwieg und sie erst nach wiederholter Mahnung veröffentlichte – laut „Welt“ sogar rund 20 Mal. Wobei, was heißt schon „veröffentlicht“. Die breite Öffentlichkeit erfährt nur ungefähr, wie viel der Allianz-Mann und CSU-Abgeordnete Straubinger vom Versicherungskonzern bekam. Da ist die Rede von Stufen – und das können bei Stufe 8 beispielsweise etwas mehr 100 000 Euro sein oder 150 000 Euro. Alle Nebeneinkünfte zusammengenommen, kommt der Volksvertreter locker auf 150 000 Euro pro Jahr. Das erfährt der Bürger aber nur, weil Bundestagspräsident Wolfgang Schäuble die Transparenzregeln anmahnte, wie von „abgeordnetenwatch“ berichtet.

    CSU sabotiert Entlastung

    Straubinger ist der CSU-Politiker, der Direktversicherungsgeschädigte im Kampf gegen die Beseitigung des Unrechts der Doppelverbeitragung konsequent ausbremst, blockiert und als unsolidarisch hinstellt. Was aus Straubingers Sicht als Ex-Generalvertreter der Allianz (bis Ende September 2019) verständlich ist, schließlich verdient die Allianz und damit auch er mit Direktversicherungen gutes Geld. Gleichzeitig betont Straubinger jedoch, dass er die Interessen der Bürgerinnen und Bürger seiner bayerischen Heimat vertritt. Es ist nur schwer vorstellbar, dass in seinem Wahlkreis keine Direktversicherten wohnen, die wegen der Doppelverbeitragung ihrer Kapitallebensversicherung annähernd 20 Prozent ihrer Auszahlung an die Kranken- und Pflegeversicherung verlieren.

    Allein der Verweis auf die Grundlagen der entsprechenden Urteile des Bundesverfassungsgerichtes als Keule für alle Gegner der Doppelverbeitragung ist schon perfide, da Straubinger sich in keine sachliche Diskussion und Beweisführung über die Hintergründe und Wahrheiten der Grundlagen des Urteils einlässt. Des Weiteren werden Hinweise des Bundestages nach Gesetzesänderungsmöglichkeiten um die ungerechte Verbeitragung zu mildern, wissentlich unterdrückt. Soziale Gerechtigkeit bekommt dabei den Anstrich eines Max Straubinger. Er führt seinen Bundestagskollegen bei einer Abschaffung der Doppelverbeitragung ein Milliardenspiel vor Augen, das nicht finanzierbar sei.

    Für alles ist Geld da

    Wie schnell der Bund mal kurz 180 Milliarden aus dem Hut zaubert, wurde uns jetzt zur Corona-Zeiten auf eindrückliche Weise vorgeführt. Mit der Struktur der Versichertenzusammensetzung versucht Straubinger dann seine Bundestagskollegen zu überzeugen, dass finanziell schlechter gestellte Bevölkerungsschichten den Beitragsausfall der – so wörtlich – „leistungsfähigeren Rentner“ mittragen müssten. Und natürlich unterstreicht er auch immer wieder, dass die Regelungen von Bundesverfassungsgericht und Bundessozialgericht abgesegnet sind. „Wollen wir wirklich die Beitragsleistungen zu Lasten der jungen erwerbstätigen Generation verschieben“, fragt er im Juni des vorigen Jahres seine Fraktionskollegen. Andere Lösungen werden schon gar nicht ins Auge gefasst.

    Wenn Straubinger die Interessen der wahlberechtigten Bürger vertreten würde, so hätte er sich – statt Fake News zu verbreiten – aus neutraler Sicht das Gerichtsurteil mit all seinen Hintergründen und Wahrheiten einmal gründlich anschauen und richtig interpretieren müssen und sich auch das Gutachten von Prof. Buback ansehen müssen (NZS 2019, Seite 246). Aber anscheinend hat er wegen seinen vielen Nebenjobs keine Zeit mehr, die Interessen der deutschen Bevölkerung zu vertreten.

    Begriff Betriebsrenten differenzieren:

    • Einmal die Altverträge, abgeschlossen vor 2002, die bereits in der Einzahlungsphase bei monatlicher Zahlung ihren Anteil zur Entrichtung der Sozialversicherung bereits geleistet haben, die keine Betriebsrenten sind, da der Arbeitgeber weder eine Versorgungszusage erteilt hat und noch nie einen Cent dazugezahlt hat
    • Und die Verträge abgeschlossen ab 2002, die in der Einzahlungsphase keine Beiträge zur Sozialversicherung leisten mussten
    • Betriebsrente vom Arbeitgeber gezahlt, bei denen auch in der Einzahlungsphase keine Beiträge geleistet wurden

    Damit es auch Politiker verstehen können, füge ich Ihnen eine von mir erstellte Grafik ein:

    Für alle Altverträge, die die Beiträge aus ihrem Nettogehalt gezahlt haben, bedeutet die jetzige Situation eine Dreifachverbeitragung!

    Generationengerechtigkeit?

    Apropos Generationengerechtigkeit: Straubinger schreibt an seine Fraktionskollegen, 1973 hätten die Rentner die Krankheitskosten zu 70 Prozent finanziert, 2003 nur noch zu 43 Prozent. Dies ist eine völlig falsche Behauptung, da die Rentner überhaupt erst seit 1983 Beiträge zur Krankenversicherung zahlen mussten! Das bedeutet, die Rentner haben 1973 0 (in Worten: null) Prozent selbst beigetragen und mussten 2003 bereits 43 Prozent tragen.

    Die CDU wollte schon im Dezember 2018 die Doppelverbeitragung per Parteitagsbeschluss abschaffen, hat sich aber offensichtlich an der Kanzlerin und der CSU die Zähne ausgebissen – und jetzt kommt die CSU mit einer vierten Säulen in der Altersvorsorge daher. Zur Erinnerung: Die CDU Deutschlands forderte eine Reform der Sozialabgaben, die auf Beträge zur privaten Altersvorsorge erhoben werden. Es soll künftig sichergestellt werden, dass Arbeitnehmer oder Selbständige, die Entgeltumwandlung zur privaten Altersvorsorge nutzen, nicht doppelt belastet werden. Von der CSU und der Kanzlerin abgeschmettert.

    Antrag verschleppt

    Was wurde eigentlich aus dem Antrag des Freistaates Bayern im Bundesrat? Die Bundesregierung wird darin gebeten zu prüfen, wie die sogenannte Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung (GKV) prospektiv beendet oder reduziert werden kann. Dabei sind insbesondere die Möglichkeiten der Halbierung der Krankenversicherungsbeiträge in der Auszahlungsphase und der Umwandlung der bisherigen Freigrenze in einen Freibetrag zu prüfen. Im Sande verlaufen. Und jetzt kommt die CSU mit einer vierten Säule.

    Straubinger schreibt, wenn die Direktversicherten entlastet würden, müssten dann unterdurchschnittlich Verdienenden den Ausfall tragen. Laut Aussagen einiger Bundestagsabgeordneten würde die Beitragserhöhung rund 0,2 Prozent betragen, wovon der Arbeitgeber die Hälfte zahlt – den Arbeitnehmer träfe 0,1 Prozent. Jetzt erhöhen die Krankenkassen ihre Zusatzbeiträge um teilweise 0,5 Prozent wie die Techniker Krankenkassen. Die Direktversicherungsgeschädigten zahlen – je nach Kasse – 18 bis 20 Prozent Kranken- und Pflegebeiträge.

    Direktversicherte geschröpft

    Straubinger fragt, ob wir wirklich die Beitragslasten zu Lasten der jungen erwerbstätigen Generation verschieben wollen? Diese Aussage ist ebenso völlig falsch. Die Krankenkassen hatten in den beiden Fonds 2019 rund 30 Milliarden Euro Reserven – Reserven, die  Direktversicherten und Betriebsrentner erst mit ihren Zahlungen aufgebaut hatten. Wenn jemand von einer solidarischen Finanzierung der Krankenkasse im Zusammenhang mit Direktversicherungen – abgeschlossen vor 2002 – redet, kommt jedem Direktversicherten die  Galle hoch. Wer wird denn hier über alle Maßen belastet? Nur die Generation mit Abschluss vor 2002! Wo bleibt die Generationengerechtigkeit?

    • Warum hat jemand, der nicht vorgesorgt hat, mehr als derjenige, der vorgesorgt hat, da letzterer seine volle gesetzliche Rente bezieht, während der Altersvorsorger wegen der Entgeltumwandlung mit weniger gesetzlicher Rente auskommen muss?
    • Warum wird bei der Auszahlung der betrieblichen Riesterverträge die Beitragsfreiheit in der Auszahlung eingeführt und nicht bei den vor 2002 abgeschlossenen Direktversicherungsverträgen?
    • Wieso werden Direktversicherungen als „betriebliche Altersvorsorge betrachtet, wenn der Betrieb/Arbeitgeber null dazu gezahlt hat und auch keine Versorgungszusage erteilt hat? Das versteht kein Normalsterblicher!

    Misstraut den Politikern

    Die Direktversicherung ist ein Trojanisches Pferd: Nur weil der Arbeitgeber als Versicherungsnehmer in der Police stand, aber nichts tat, außer das Geld an die Versicherung weiterzuleiten, müssen Direktversicherte im Alter volle Kranken- und Pflegebeiträge zahlen, sprich den Arbeitnehmer- und Arbeitgeberanteil. Hätten die Geschädigten beim Abschluss der Direktversicherung bereits gewusst, das sie dem Versprechen der Politik nicht glauben dürfen, das bei der Auszahlung keine Sozialbeiträge zu zahlen seien, so hätte niemand dieses Verlustgeschäft abgeschlossen.

    Schon heute zahlen gesetzliche Krankenversicherte mehr als sie eigentlich zahlen müssten, denn die Bundesregierung hält sich nicht an den Koalitionsvertrag, in dem steht, dass die Zuschüsse des Bundes für Hartz-4-Empfänger ( ALG II ) an die gesetzliche Krankenversicherung völlig unzureichend sind und erhöht werden müssen. Hier handelt es sich um einen Fehlbetrag von zehn Milliarden pro Jahr – und das geht natürlich zulasten der Beitragszahler. Der Staat plündert die Sozialkassen, um es platt auszudrücken.

    164,50 Euro Freibetrag

    Die gegenwärtige Freigrenze für Versorgungsbezüge in Höhe von 164,50 Euro monatlich, die ab 2020 in einen dynamisierten Freibetrag umgewandelt wurde, schafft keine Entlastung für Direktversicherungen, da der Freibetrag nicht einmal für eine echte Betriebsrente reicht!

    Wir werden vom Verein der Direktversicherungsgeschädigten unsere Arbeit zur Information aller Geschädigten vor allen Wahlen intensivieren. Ich werde auch innerhalb der Siemens AG noch weitere Mitarbeiter über die Doppel- und Dreifachverbeitragung informieren. Hier dürften mehrere 10.000 Mitarbeiter davon betroffen sein, da fast jeder eine Betriebsrente bekommt und sehr viele auch Direktversicherungen abgeschlossen haben.

    Erst angelockt, dann abgezockt

    Schafft erst die Doppelverbeitragung ab,
    bevor ihr über eine vierte Säule diskutiert!

    Frank Müller

    Sprecher des Franken Stammtisches


    Pressestimmen:

    Die CSU laboriert ja schon seit einem Jahr an dem Generationen-Pensionsfonds. Hier ein kleine Auswahl der Pressestimmen

    Spiegel

    CSU-Vorschlag für einen Generationen-Pensionsfonds …

    10.01.2020 — Mit seinem Vorschlag für einen Generationen–Pensionsfonds sprengt der Mann aus München aber jede Dimension. Dabei geht es erst einmal …


    Rente: CSU fordert Renten-„Starterkit“ für Kinder und …

    07.01.2020 — Das Geld aus dem Generationen–Pensionsfonds soll laut CSU-Papier mit dem Eintritt ins Rentenalter zusätzlich zu den bestehenden …
    Institutional Money

    CSU will radikale Rentenreform und fordert eine vierte Säule …

    07.01.2020 — Mit dem Eintritt ins Rentenalter würde das Geld aus dem Generationen–Pensionsfonds dann zusätzlich zu den Summen aus den bereits …

    Ihre Vorsorge

    Betriebliche Altersvorsorge (bAV): Pensionsfonds | Ihre …


    Bei der betrieblichen Altersvorsorge mit Pensionsfonds beteiligen sich Arbeitnehmer an Chancen und Risiken der Börse. Vorteile und Nachteile im Überblick.

    Finanzen

    CSU-Rentenkonzept: Mit 100 Euro pro Monat gegen die …

    07.01.2020 — Lebensjahr monatlich 100 Euro vom Staat bekommen, die in einen „Generationen–Pensionsfonds“ angelegt werden. Mit dem Renteneintritt …
    Frankfurter Allgemeine

    CSU will staatliche Rentenförderung von Geburt an – FAZ


    29.12.2020 — In einem Papier der CSU fordert die Landesgruppe einen Generationen–Pensionsfonds. Bis zum 18. Lebensjahr soll dort für jedes Kind…

    Morgenpost

    Rente: CSU fordert “Starterkit” für die Altersvorsorge – Berliner …


    06.01.2020 — … für jedes Kind einen Beitrag von 100 Euro pro Monat in einen Generationen–Pensionsfonds einzahlen, der das Geld renditeorientiert anlegt”, …
    Stimme

    Rente: CSU fordert «Starterkit» für die Altersvorsorge …


    06.01.2020 — … für jedes Kind einen Beitrag von 100 Euro pro Monat in einen Generationen–Pensionsfonds einzahlen, der das Geld renditeorientiert anlegt» …


    Image by Dimitris Vetsikas from Pixabay
  • Krankenkasse wird noch viel teurer

    Krankenkasse wird noch viel teurer

    Die Erhöhung der Zusatzbeiträge Anfang 2021 war nur ein Vorgeschmack auf die deutlich Verteuerung der Krankenversicherung 2022. Die Krankenkasse wird noch viel teurer.

    Gerade sind die Briefe über die Anhebung des Zusatzbeitrags an die Kunden der „Techniker Krankenkasse“ raus, kommt schon die nächste Ankündigung von Beitragserhöhungen – dieses Mal per Presse: Im „Spiegel“ prognostizierte Jens Baas, Chef der Techniker Krankenkasse, für 2022 „deutlich steigende Beiträge“ an.

    20 Prozent an die Krankenkasse

    Wer eins und eins zusammenrechnen kann, weiß, dass es so kommen wird wie von Baas prognostiziert. Schon heute nimmt die teuerste Krankenversicherung, die BKK Stadt Augsburg, dem Vergleichsportal „gesetzlichekrankenkassen“ mehr als 20 Prozent (17,3 Prozent Krankenversicherung + 3,05 Prozent Pflegeversicherung) von ihren Kunden, das lässt sicher aber noch steigern. Insofern ist es möglich, dass Krankenversicherte künftig ein Viertel ihres Einkommens berappen müssen.

    Die Mehrausgaben während der Corona-Pandemie mit einhergehenden sinkenden Beitragseinnahmen seien nicht allein schuld an dieser Kostensteigerung, so Baas. „Mehr Leistungen sorgen für ein Milliardenloch bei den gesetzlichen Krankenkassen“, schlüsselt Baas auf. Deswegen werden ihm zufolge die Beiträge ab 2022 „deutlich steigen“. Es sei davon auszugehen, dass die gesetzliche Krankenversicherung im kommenden Jahr vor einer Finanzierungslücke von mindestens 16 Milliarden Euro stehen werde, wahrscheinlich sogar mehr. Alle Reserven bei den Krankenkassen seien Ende 2021 jedoch aufgrund politischer Eingriffe aufgebraucht. Sprich, der Staat hat wieder einmal die Sozialkassen geplündert. Deswegen hatte der Spitzenverband der gesetzlichen Krankenkasse (GKV) dem “Ärzteblatt” zufolge für eine Anhebung auf 1,4 Prozent votiert.

    Sozialgarantie adé

    Das war’s dann wohl mit der Sozialgarantie. Zur Erinnerung: „Die schwarz-rote Koalition hatte im Zuge ihres Konjunkturpakets beschlossen, die Sozialversicherungsbeiträge mit milliardenschweren Zuschüssen aus dem Bundeshaushalt bei maximal 40 Prozent zu stabilisieren; damit sollen angesichts steigender Ausgaben bei den Sozialversicherungen durch die Pandemie höhere Lohnnebenkosten verhindert und Nettoeinkommen der Arbeitnehmer geschützt werden“, wie es „Idowa“ so schön formuliert.

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →