Tag: Betriebsrente

  • Krankenkassen kündigen höheren Beitrag an

    Krankenkassen kündigen höheren Beitrag an

    In diesen Tagen bekommen Millionen von gesetzliche Krankenversicherten die Ankündigung höherer Beiträge ihrer Krankenkassen. Teilweise erhöhen sie den Zusatzbeitrag um 70 Prozent.

    Im kommenden Jahr bekommen Millionen von Beitragszahlern die finanziellen Folgen der Corona-Pandemie zu spüren, denn Gesundheitsminister Jens Spahn greift in die Rücklagen der gesetzlichen Krankenkassen. Was die Krankenkassen wiederum zwingt, die Zusatzbeiträge zu erhöhen.

    Krankenkassen erhöhen Beiträge

    Besonders drastisch steigt der Zusatzbeitrag bei der Techniker Krankenkasse – von 0,7 auf 1,2 Prozent, was einer Steigerung um 0,5 Prozentpunkte oder 70 Prozent entspricht. Damit zahlen Direktversicherte und Betriebsrentner 2021 trotz höherem GKV-Freibetrag insgesamt höhere Beiträge. Der Freibetrag wird durch die Erhöhung des Zusatzbeitrags der Krankenkassen konterkariert.

    Treffen wird sie der höhere Beitrag erstmals Mitte Februar 2021, weil die Zahlung an die Krankenkassen immer am 15. des jeweils folgenden Monats fällig ist.

    Bei mir ist die Information am 28. Dezember 2020 angekommen. Hier der Wortlaut des TK-Briefs, denn vermutlich Hunderttausende ebenfalls betreffen wird:

    Sie haben es sicher bereits der Presse entnehmen können: Unter anderem aufgrund der Corona-Pandemie hat das Bundesministerium für Gesundheit den gesetzlichen durchschnittlichen Zusatz-Beitragssatz für das Jahr 2021 angehoben. Auch wir müssen zum 1. Januar 2021 unseren Zusatz-Beitragssatz anheben. Er steigt um 0,5 Prozentpunkte und beträgt 1,2 Prozent.
    Durch unser wirtschaftliches Handeln und viele Innovationen hat die TK den Zusatz-Beitragssatz seit 5 Jahren nicht erhöhen müssen. So schaffen wir es auch weiterhin, unseren Zusatz-Beitragssatz unter dem gesetzlichen durchschnittlichen Zusatz-Beitragssatz von 1,3 Prozent zu halten …
    Steigt der Zusatz-Beitragssatz einer Krankenkasse, besteht ein Sonder-Kündigungsrecht bis zum Ende des Monats, für den der neue Beitragssatz zum 1. Mal gilt. Sollten Sie im Januar eine neue Krankenkasse wählen, endet die Mitgliedschaft am 31. März. Die Zusatz-Beitragssätze aller Krankenkassen finden Sie im Internet unter gkv-zusatzbeitraege.de.
    Für Beiträge aus Renten und Versorgungsbezügen, die die auszahlende Stelle direkt an uns abführt, gilt der neue Zusatz-Beitragssatz erst ab dem 1. März 2021. Außerdem erhöht sich der Freibetrag für Versorgungsbezüge und Kapitalleistungen aus der betrieblichen Altersversorgung (Betriebsrente) auf maximal 164,50 Euro. Dieser Freibetrag wird nur in der Krankenversicherung berücksichtigt …“

    Zu den Krankenkassen mit den höchsten Zusatzbeiträge gehören die BKK Herkules (2,2 Prozent) und die BKK Stadt Augsburg (2,7 Prozent); es folgen die BKK Karl Mayer (1,9) und die BKK Technoform (1,9); die SKD BKK verlangt 1,7 Prozent ebenso wie die Atlas BKK Ahlmann. Der Durchschnittssatz liegt bei 1,3 Prozent. Die günstigste bundesweite Krankenkasse ist zurzeit die HKK mit einem Zusatzbeitrag von 0,39 Prozent.

    Ein Direktversicherter der BKK Stadt Augsburg zahlt somit (14,6 + 2,7 +3,05) 20,35 Prozent allein an Krankenversicherung. Bei der TK errechnet sich ein Betrag von 18,85 Prozent. Wer bei der HKK versichert ist, zahlt 18,04 Prozent. Das heißt, zwischen dem teuersten und dem günstigsten besteht eine Differenz von 2,31 Prozent. Dieser Satz gilt nur für Versicherte mit Kindern, denn Kinderlose zahlen 3,3 Prozent Pflegebeitrag, wodurch sich der Gesamtbeitrag beispielsweise bei der BKK Stadt Augsburg auf 20,6 Prozent bemisst.

    Wer sich einen Überblick verschaffen will, konsultiert am besten die Seite „Krankenkassen Deutschland“, wo die Kassen und ihre Beiträge 2019 und 2020 aufgelistet sind. Mit dem Krankenkassen-Beitragsrechner den Beitrag 2019 errechnen. Auch die Seite gesetzlichekrankenkassen.de bietet einen Überblick über neuen Zusatzbeiträge ab 2021.


    Habt ihr schonen einen Brief eurer Krankenkasse  bekommen? Bitte nutzt das Forum


    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben. Wer noch im Dezember 2020 kündigt und zu einer anderen Kasse wechselt, ist ab März 2021 Mitglied bei der neuen Krankenkasse. Die Bindefrist von 18 Monaten seit dem letzten Wechsel einer Krankenkasse entfällt.

    Wie Spahn die Kassen plündert

    2021 muss die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag. Hier die Gründe für diesen Schritt (O-Ton AOK Sachsen-Anhalt):

    Das milliardenschwere Defizit im Gesundheitsfonds zwingt viele Krankenkassen, ihre Zusatzbeiträge zu erhöhen. Auch die AOK Sachsen-Anhalt musste ihren Zusatzbeitrag für das kommende Jahr auf 0,6 Prozent anpassen. Dennoch gehört Sachsen-Anhalts größte Krankenkasse noch immer zu den günstigsten Kassen. Zudem bleiben alle Leistungen in vollem Umfang erhalten.

    19.12.2020 / Magdeburg – Der Verwaltungsrat der AOK Sachsen-Anhalt hat in seiner Sitzung am 15. Dezember für das kommende Jahr einen Zusatzbeitrag von 0,6 Prozent beschlossen. Dieser wird paritätisch zwischen Versicherten und ihren Arbeitgebern aufgeteilt. Alle Leistungen der Krankenkasse bleiben erhalten. Nachdem die AOK Sachsen-Anhalt gerade erst im vergangenen Jahr ihren Zusatzbeitrag auf null Prozent gesenkt hatte, zwingt die Politik die Kasse nun zu diesem Schritt.

    Denn um das Defizit von 16,6 Milliarden Euro im Gesundheitsfonds abzubauen, greift die Bundesregierung massiv in die Finanzierung der gesetzlichen Krankenkassen ein. Zwar beteiligt sich die Bundesregierung mit rund fünf Milliarden Euro, doch den weitaus größten Teil von insgesamt 11,6 Milliarden Euro sollen allein die Beitragszahler aufbringen: Der durchschnittliche Zusatzbeitrag der gesetzlichen Krankenversicherungen wurde für 2021 um 0,2 auf 1,3 Prozentpunkte angehoben. Um den Rest des verbleibenden Defizits auszugleichen, zieht die Bundesregierung acht Milliarden Euro aus Rücklagen der Krankenkassen ein.

    Verwaltungsrat kritisiert ungerechte Belastung der Beitragszahler

    „Unsere Rücklagen waren für die ständig steigenden Ausgaben im Gesundheitswesen vorgesehen, für Investitionen in eine bessere Gesundheitsversorgung und dafür, den Zusatzbeitrag stabil zu halten. Die Bundesregierung enteignet uns nun de facto von dieser Finanzreserve. Sachsen-Anhalt trifft das hart: Allein die AOK muss 413 Millionen Euro abgeben, insgesamt werden 500 Millionen Euro aus unserem Bundesland abgezogen – einer strukturschwachen, überwiegend ländlich geprägten Region, die in Krankheitsstatistiken, wie z.B. bei Diabetes oder Herzerkrankungen, oftmals einen traurigen, ersten Platz belegt“, erklärt Traudel Gemmer, Vorsitzende des Verwaltungsrates und Vertreterin der Arbeitgeberseite.

    „Diese Belastung der Beitragszahler ist höchst ungerecht. In Pandemiezeiten, in denen viele Menschen von Kurzarbeit betroffen sind oder gar um ihren Arbeitsplatz fürchten, kommt das zur Unzeit. Es ist ein Affront gegen die Beitragszahler der gesetzlichen Krankenkassen. Zum wiederholten Mal greift die Bundesregierung nach ihrem Geld und entmündigt obendrein noch die soziale Selbstverwaltung. Gerade jetzt brauchen wir dringend diesen finanziellen Spielraum“, sagt Susanne Wiedemeyer, alternierende Vorsitzende des Verwaltungsrates der AOK Sachsen-Anhalt und Vertreterin der Versichertenseite.

    Gesetze als Kostentreiber

    Die Ursache für die Finanzmisere liegt nur zum kleinen Teil in der Corona-Pandemie. Die geschätzten Mehrausgaben werden im kommenden Jahr etwa 3,4 Milliarden Euro betragen. Doch weitaus mehr Geld kosten die Beitragszahler die Gesetze der aktuellen Legislaturperiode. So belastet beispielsweise allein das Pflegepersonalstärkungsgesetz die Kassen im kommenden Jahr mit fast 2,5 Milliarden Euro. Das Terminservice- und Versorgungsgesetz schlägt mit 2,3 Milliarden Euro zu Buche. Diese Mehrausgaben addieren sich insgesamt auf rund 10 Milliarden Euro im Jahr 2021. Für das Jahr 2022 müssen gesetzlich Krankenversicherte nochmals mit einer Belastung von 10 Milliarden Euro allein durch die Gesetzgebung rechnen. Und das alles, ohne die Versorgung der Versicherten spürbar zu verbessern.
  • Mut zum Kassenwechsel

    Mut zum Kassenwechsel

    Ab 2021 erhöhen mindestens 21 Krankenkassen ihre Beiträge. Warum nicht wechseln? Der Kassenwechsel wird 2021 sogar leichter dank neuer Regelungen.

    Kein Geld verschenken! Warum immer noch bei der teuren Krankenkasse bleiben? Mit Krankenkassenwechsel lassen sich pro Jahr einige hunderte Euro sparen. Der Kassenwechsel wird gerade zum 1. Januar 2021 akut, denn mindestens 21 gesetzliche Krankenkassen wollen von ihren Kunden mehr Geld. Sie heben dem Vergleichsportal check24 zufolge ihre Zusatzbeiträge an. Betroffen seien davon rund 30 Millionen gesetzliche Versicherte. 33 Kassen wollen laut check24 ihre Beiträge konstant halten. Die BKK Herkules senkt ihren Zusatzbeitrag von 2,2 auf 1,7 Prozent. liegt damit aber immer noch weit über dem Durchschnitt. In den kommenden Tagen könnten zu den Krankenkassen, die erhöhen, noch einige hinzukommen. Also, Kassenwechsel jetzt!

    Kassenwechsel ist so einfach. Hermann-Josef Tenhagen beschreit’s im “Spiegel”. So gehen Sie beim Kassenwechsel vor:

    1. Die eigene Kasse für sich persönlich bewerten.
    2. Beitragssatz vergleichen und eine bezahlbare Kasse finden.
    3. Persönlich wichtige Leistungen abklären und das Angebot als passend oder unpassend bewerten.
    4. Wechseln (oder eben nicht).

    Das können Sie ganz sicher auch!

    Check24 rechnet in den kommenden Tagen mit weiteren Anpassungen nach oben. “Die gesetzlichen Krankenkassen stehen im kommenden Jahr vor einer enormen Finanzierungslücke von 16 Milliarden Euro”, erklärte Christine Prauschke von Check24.

    Jede Krankenkasse darf ihren individuellen Zusatzbeitrag selbst festlegen. So variieren die Zusatzbeiträge von null bis 2,2 Prozent. Im Schnitt verlangten die gesetzlichen Krankenkassen im laufenden Jahr 1,1 Prozent Zusatzbeitrag. Den Beitrag zahlen je zur Hälfte Arbeitnehmer und Arbeitgeber, anders Betriebsrentner und Direktversicherte, die oberhalb des Betriebsrentenfreibetrags von 159,25 Euro den vollen Satz zahlen.

    Kassenwechsel ab 2021 einfacher

    Keine Angst vor dem Kassenwechsel, denn ab 2021 wird er einfacher: Krankenkassenmitglieder müssen nach dem neuen Krankenkassenwahlrecht nicht mehr bei ihrer bisherigen Kasse kündigen und eine Kündigungsbestätigung anfordern, sondern können direkt eine neue Krankenversicherung abschließen. Die Übermittlung der Kündigung übernehme ab Januar 2021 die neue Krankenkasse, so Check24. Die Gefahr einer Versicherungslücke bestehe nicht. Eine Ablehnung des Antrags – zum Beispiel aufgrund des Alters, von Vorerkrankungen oder laufenden Behandlungen – ist laut Check24 bei zuvor bereits gesetzlich Versicherten ausgeschlossen. Darüber hinaus gelte ab 2021 eine verkürzte Bindefrist beim Kassenwechsel; Verbraucher könnten dann alle zwölf Monate den Kassenwechsel angehen. Bisher waren der Kassenwechsel nur alle 18 Monate möglich.

    Die Versicherten schätzen ihr Sparpotenzial durch Kassenwechsel oft zu gering ein. 22 Prozent der Teilnehmer der Verivox-Umfrage vermuten, dass sie schon bei der günstigsten Krankenkasse sind.  Quelle obs/Verivox GmbH

    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben.

    In den kommenden Tagen werden die Kunden dieser 211 Kassen sicher einen Brief bekommen. Die TK hat die Gründe für die Erhöhung zumindest schon einmal in der Pressemitteilung formuliert. Wer noch im Dezember 2020 kündigt und zu einer anderen Kasse wechselt, ist ab März 2021 Mitglied bei der neuen Krankenkasse.

    Diese Krankenkassen erhöhen den Zusatzbeitrag
    (Stand: 18.12.2020): 

    Krankenkasse Zusatzbeitrag 2020 Zusatzbeitrag 2021
    AOK Baden-Württemberg 0,9% 1,1%
    AOK Niedersachsen 0,8% 1,3%
    AOK Nordwest 0,9% 1,3%
    Audi BKK 0,7% 1,1%
    BKK Achenbach Buschhütten 1,4% 1,6%
    BKK B. Braun Aesculap 1,1% 1,3%
    BKK Diakoni 1,1% 1,4%
    BKK Freudenberg 0,7% 1,3%
    BKK Mobil Oil 1,1% 1,29%
    BKK Schwarzwald-Baar-Heuberg 0,7% 0,98%
    Bosch BKK 0,9% 1,2%
    Daimler BKK 0,8% 1,3%
    IKK classic 1,0% 1,3%
    Knappschaft 1,1% 1,6%
    mhPlus Betriebskrankenkasse 0,98% 1,28%
    Techniker Krankenkasse 0,7% 1,2%
    VIACTIV 1,2% 1,6%
    AOK Sachsen-Anhalt 0,0% 0,6%

    Quelle: T-Online /check24


    Wie Spahn die Kassen plündert

    2021 muss die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag. Hier die Gründe für diesen Schritt (O-Ton AOK Sachsen-Anhalt):

    Das milliardenschwere Defizit im Gesundheitsfonds zwingt viele Krankenkassen, ihre Zusatzbeiträge zu erhöhen. Auch die AOK Sachsen-Anhalt musste ihren Zusatzbeitrag für das kommende Jahr auf 0,6 Prozent anpassen. Dennoch gehört Sachsen-Anhalts größte Krankenkasse noch immer zu den günstigsten Kassen. Zudem bleiben alle Leistungen in vollem Umfang erhalten.

    19.12.2020 / Magdeburg – Der Verwaltungsrat der AOK Sachsen-Anhalt hat in seiner Sitzung am 15. Dezember für das kommende Jahr einen Zusatzbeitrag von 0,6 Prozent beschlossen. Dieser wird paritätisch zwischen Versicherten und ihren Arbeitgebern aufgeteilt. Alle Leistungen der Krankenkasse bleiben erhalten. Nachdem die AOK Sachsen-Anhalt gerade erst im vergangenen Jahr ihren Zusatzbeitrag auf null Prozent gesenkt hatte, zwingt die Politik die Kasse nun zu diesem Schritt.

    Denn um das Defizit von 16,6 Milliarden Euro im Gesundheitsfonds abzubauen, greift die Bundesregierung massiv in die Finanzierung der gesetzlichen Krankenkassen ein. Zwar beteiligt sich die Bundesregierung mit rund fünf Milliarden Euro, doch den weitaus größten Teil von insgesamt 11,6 Milliarden Euro sollen allein die Beitragszahler aufbringen: Der durchschnittliche Zusatzbeitrag der gesetzlichen Krankenversicherungen wurde für 2021 um 0,2 auf 1,3 Prozentpunkte angehoben. Um den Rest des verbleibenden Defizits auszugleichen, zieht die Bundesregierung acht Milliarden Euro aus Rücklagen der Krankenkassen ein.

    Verwaltungsrat kritisiert ungerechte Belastung der Beitragszahler

    „Unsere Rücklagen waren für die ständig steigenden Ausgaben im Gesundheitswesen vorgesehen, für Investitionen in eine bessere Gesundheitsversorgung und dafür, den Zusatzbeitrag stabil zu halten. Die Bundesregierung enteignet uns nun de facto von dieser Finanzreserve. Sachsen-Anhalt trifft das hart: Allein die AOK muss 413 Millionen Euro abgeben, insgesamt werden 500 Millionen Euro aus unserem Bundesland abgezogen – einer strukturschwachen, überwiegend ländlich geprägten Region, die in Krankheitsstatistiken, wie z.B. bei Diabetes oder Herzerkrankungen, oftmals einen traurigen, ersten Platz belegt“, erklärt Traudel Gemmer, Vorsitzende des Verwaltungsrates und Vertreterin der Arbeitgeberseite.

    „Diese Belastung der Beitragszahler ist höchst ungerecht. In Pandemiezeiten, in denen viele Menschen von Kurzarbeit betroffen sind oder gar um ihren Arbeitsplatz fürchten, kommt das zur Unzeit. Es ist ein Affront gegen die Beitragszahler der gesetzlichen Krankenkassen. Zum wiederholten Mal greift die Bundesregierung nach ihrem Geld und entmündigt obendrein noch die soziale Selbstverwaltung. Gerade jetzt brauchen wir dringend diesen finanziellen Spielraum“, sagt Susanne Wiedemeyer, alternierende Vorsitzende des Verwaltungsrates der AOK Sachsen-Anhalt und Vertreterin der Versichertenseite.

    Gesetze als Kostentreiber

    Die Ursache für die Finanzmisere liegt nur zum kleinen Teil in der Corona-Pandemie. Die geschätzten Mehrausgaben werden im kommenden Jahr etwa 3,4 Milliarden Euro betragen. Doch weitaus mehr Geld kosten die Beitragszahler die Gesetze der aktuellen Legislaturperiode. So belastet beispielsweise allein das Pflegepersonalstärkungsgesetz die Kassen im kommenden Jahr mit fast 2,5 Milliarden Euro. Das Terminservice- und Versorgungsgesetz schlägt mit 2,3 Milliarden Euro zu Buche. Diese Mehrausgaben addieren sich insgesamt auf rund 10 Milliarden Euro im Jahr 2021. Für das Jahr 2022 müssen gesetzlich Krankenversicherte nochmals mit einer Belastung von 10 Milliarden Euro allein durch die Gesetzgebung rechnen. Und das alles, ohne die Versorgung der Versicherten spürbar zu verbessern.
    Marktführerin bleibt günstig

    Dennoch bleibt die AOK Sachsen-Anhalt eine der günstigsten Kassen. Ihre inzwischen 800 000 Mitglieder in ganz Sachsen-Anhalt betreut sie persönlich in 44 Kundencentern und online.

    Mit einem Marktanteil von fast 40 Prozent hat sie ihre Position als Marktführerin ausgebaut und bleibt mit ihrem Zusatzbeitrag unter dem der meisten anderen Krankenkassen.

  • So viel bringt der Freibetrag

    So viel bringt der Freibetrag

    Was bringt der Freibetrag Direktversicherten und Betriebsrentnern 2021? Im schlechtesten 32 Cent mehr als 2020. Warum das so ist.

    Am 1. Januar 2020 trat das Gesetz zur Entlastung von Direktversicherten und Betriebsrentnern in Kraft. Dank des GKV-Betriebsrentenfreibetragsgesetzes. Damit zahlen Betriebsrentner ab 2020 rund 25 Euro weniger pro Monat, abhängig von ihrer Krankenkasse. Die Rückerstattung hat allerdings auf sich warten lassen.

    2021 höherer Freibetrag

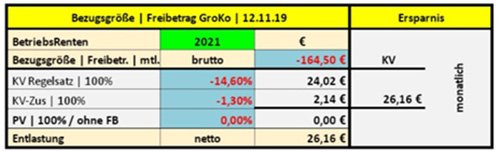
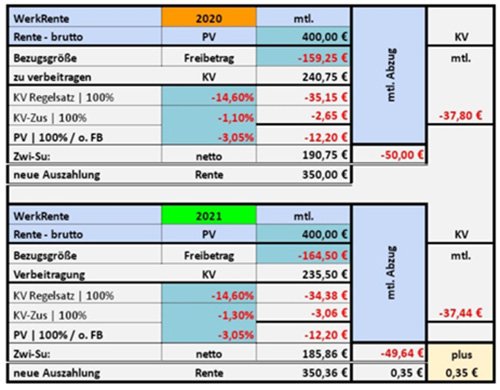
    2021 erhöht sich der Freibetrag von 159,25 auf 164,50 Euro, das bringt eine Entlastung von 26,16 Euro – 32 Cent mehr als 2020, wie DVG-Mitglied Norbert Böttcher berechnet hat. Dass es nur so wenig ist, liegt an der Erhöhung des Zusatzbeitrags von durchschnittlich 1,1 auf 1,3 Prozent – die Verbesserung beim Freibetrag wird damit zunichte gemacht.

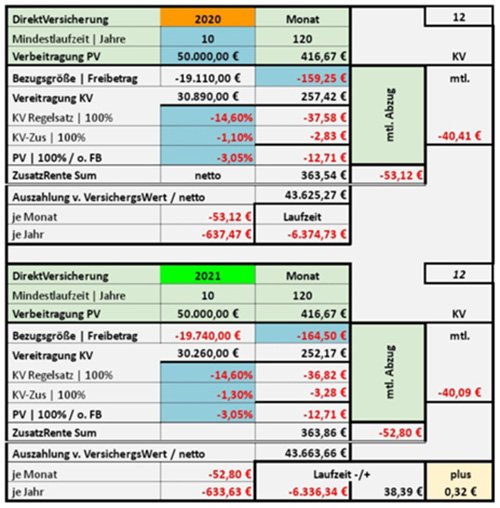
    Wie kommt Böttcher auf monatlich 32 Cent? Dafür braucht’s einen Taschenrechner oder Excel – und einen Musterfall. Böttcher ist von einer Direktversicherung mit Kapitalauszahlung von 50.000 Euro ausgegangen. Er ist weiter davon ausgegangen, dass Max Mustermann den durchschnittlichen Zusatzbeitrag zahlt. Da Max Mustermann Kinder hat, liegt der Satz für Pflegeversicherung bei 3,05 Prozent. Für die Pflegeversicherung muss er ab dem ersten Euro den vollen Satz berappen, denn der Freibetrag bezieht sich nur auf die Krankenkassenbeiträge.

    • Für 2020 kommt er auf einen monatlichen Abzug von Krankenkassen- und Pflegebeiträge von 53,12 Euro
    • Für 2021 von 52,80 Euro
    • Differenz plus 0,32 Euro

    Böttcher ist dabei von folgenden Annahmen ausgegangen:

    2020 (monatliche Berechnung)

    • Direktversicherung | Auszahlungssumme 50.000 Euro
    • Monatliche „fiktive“ Betriebsrente 416,67 Euro (50.000 ./. 120)
    • – Freibetrag 159,25 Euro
    • Verbeitragung Krankenversicherung von 257,42 Euro
    • – Krankenkassenbeitrag (14,6%) = 37,58 Euro
    • – Zusatzbeitrag (1,1%) = 2,83 Euro
    • – Pflegebeitrag (3,05%) = 12,71 Euro
    • Kranken- und Pflegebeiträge gesamt 53,12 Euro (637,47 p.a.)
    • Von der „fiktiven“ Betriebsrente bleiben 363,55 Euro

    2021 (monatliche Berechnung)

    • Direktversicherung | Auszahlungssumme 50.000 Euro
    • Monatliche „fiktive“ Betriebsrente 416,67 Euro (50.000 ./. 120)
    • – Freibetrag 164,50 Euro
    • Verbeitragung Krankenversicherung 252,17 Euro
    • – Krankenkassenbeitrag (14,6%) = 36,82 Euro
    • – Zusatzbeitrag (1,3%) = 3,28 Euro
    • – Pflegebeitrag (3,05%) = 12,71 Euro
    • Kranken- und Pflegebeiträge gesamt 52,80 Euro (633,63 p.a.)
    • Von der „fiktiven“ Betriebsrente bleiben 363,86 Euro

    Böttchers Rechnung im Detail:

    Sozialabgaben-Rechner

    „Stiftung Warentest“ hat einen Sozial­abgaben-Rechner programmiert, mit dessen Hilfe jeder selbst ausrechnen kann, was das in seinem speziellen Fall ausmacht. Hoffentlich passt die Redaktion den Rechner rechtzeitig zum 1.1.2021 auf den neuen Freibetrag an.

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen beispielsweise  auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, beispielsweise aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 159,25 EUR für 2020). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).
  • Ab 2021 erhöht sich Freibetrag auf 164,50 Euro

    Ab 2021 erhöht sich Freibetrag auf 164,50 Euro

    Der Freibetrag , für den Betriebsrentner keine Krankenkassen- und Pflegebeiträge zahlen müssen, erhöht sich 2021 von 159,25 auf 164,50 Euro. Die Verordnung hat Bundestag und Bundesrat passiert.

    Der Freibetrag, bis zu dem Betriebsrentner und Direktversicherte keine Krankenkassenbeiträge zahlen müssen, erhöht sich 2021 auf 164,50 Euro . Ausschlaggebend dafür ist die Rechengrößen der Sozialversicherung, die das Bundesministerium für Arbeit und Soziales (BMAS) jedes Jahr festlegt. Der Bundesrat hat ebenfalls bereits zugestimmt. Der Freibetrag gilt allerdings nur für die Krankenkassen-, aber nicht für Pflegebeiträge.

    Bezugsgröße in der Sozialversicherung (§ 18 SGB IV):

    • alte Bundesländer 39.480 Euro pro Jahr/3.290 Euro pro Monat.

    Der GKV-Freibetrag entspricht einem Zwanzigstel (1/20) der Bezugsgröße in der Sozialversicherung:

    3290 ./. 20 = 164,50 Euro (West)

    Freibetrag erhöht sich 2021

    Wer als Rentner mit Direktversicherung seine Krankenkassenbeiträge selbst an die Krankenkassen überweist, kann von seiner „fiktiven“ Rente – bei Kapitalauszahlungen wird der Auszahlungsbetrag auf 120 Monate umgelegt – 164,50 Euro abziehen. Aus dem Restbetrag errechnet sich dann der Krankenkassenbeitrag.

    Wer sich nicht selbst die Mühe machen will, nutzt am besten den Sozial­abgaben-Rechner von „Stiftung Warentest“. Vorsicht! Noch bezieht sich der Rechner auf den bisher gültigen Freibetrag von 159,25 Euro. Sicher wird der Rechner in den kommenden Wochen aktualisiert.

    Leider erhöht sich 2021 auch der durchschnittlicher Zusatzbeitrag in der gesetzlichen Krankenversicherung um 0,2 Prozent auf dann 1,3 Prozent.

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen z.B. auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, z.B. aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 159,25 EUR für 2020). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).
  • Riester ist viel zu teuer

    Riester ist viel zu teuer

    Riester ist einfach zu teuer und deswegen ein Minus-Geschäft. Die Bürgerbewegung „Finanzwende“ fordert: „Schickt die Riester-Rente in den Ruhestand!“. Die Versicherer zweigen zu viel Geld ab, so dass beim Rentner nichts mehr übrig bleibt.

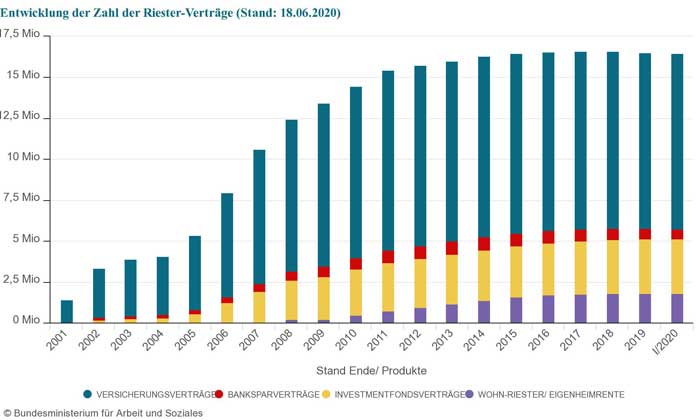
    „Insgesamt 16,4 Millionen Riester-Verträge haben die Deutschen bislang abgeschlossen“, so „Finanzwende“. Bei einem durchschnittlichen Vertrag fließe nahezu jeder vierte eingezahlte Euro in die Kosten, zeigt eine Auswertung von Finanzwende. Deswegen plädiert Finanzwende für einen echten Systemwechsel: ein staatlich organisiertes Vorsorgeprodukt für alle Bürger, das sich an dem schwedischen Vorsorgefonds orientiert.

    Viele Riester-Verträge ruhen

    Nach Schätzung von Finanzwende und von Verbraucherschützern wird jeder fünfte Vertrag nicht mehr bespart und „mehr als fünf Millionen Riester-Sparer zahlen so wenig ein, dass sie nicht die volle staatliche Zulage bekommen“, so Finanzwende.

    totgeburt

    Offensichtlich haben viele Riester-Sparer gemerkt, dass ihnen die Riester-Rente nichts bringt. Schuld daran sind Intransparenz und die hohen Kosten. Finanzwende hat die Kosten von 65 Riester-Rentenversicherungen anhand der offiziellen Muster-Produktinformationsblätter untersucht. Das Ergebnis: Laut dieser Auswertung fließt bei einem durchschnittlichen Vertrag nahezu jeder vierte eingezahlte Euro in die Kosten. In der Spitze sind es sogar 38 von 100 Euro von Beitrag und Zulagen. Das heißt umgekehrt, im schlechtesten Fall werden nur zwei Drittel für die Altersvorsorge aufgebaut, den Rest kassiert die Versicherung. Kostenkönige seien die „Alte Leipziger“ (38 Kosten von 100 Euro Beitrag und Zulagen), „Generali“ (36 von 100) und „Provinzial Nordwest“ (36 von 100). Wer will, kann sich das Ergebnis der Untersuchung im Detail durchlesen          .

    Riester ist zu teuer

    „Die Modellrechnungen zeigen, welche massiven Kostenprobleme es bei vielen Riester-Rentenversicherungen gibt“, so Britta Langenberg, Vorsorgeexpertin bei Finanzwende. Für die tatsächliche Altersvorsorge bleibe zu wenig übrig. Langenberg hat die Abschluss- und Vertriebskosten sowie laufende Verwaltungskosten, beispielsweise für die Kapitalanlage, addiert.

    Der Kostenwahnsinn wird auch noch kräftig vom Steuerzahler finanziert. „Allein 2,9 Milliarden Euro an Zulagen wurden im vergangenen Jahr nach vorläufigen Zahlen überwiesen, belegt eine Auswertung des Bundesfinanzministeriums“, rechnet Finanzwende vor. Seit dem Start der Riester-Rente im Jahr 2002 kämen rund 35 Milliarden Euro zusammen.

    Riester total ineffizient

    Wie hat Finanzwende gerechnet? Die Bürgerbewegung geht von einem Sparer ohne Kinder aus, auf dessen Vertrag 30 Jahre lang rund 1200 Euro pro Jahr inklusive Zulagen fließen. Finanzwende stützte sich auf die Daten aus Muster-Produktinformationsblättern nach Vorgaben der offiziellen Produktinformationsstelle Altersvorsorge (PIA). Auf dieser Basis sei der Kostenanteil der Angebote je 100 Euro Beitrag und Zulagen von Versicherungsmathematikern analysiert worden.

    Individuell könnten sich Finanzwende zufolge Riester-Verträge zwar rechnen, wenn Kunden hohe Zulagen erhielten, zum Beispiel Sparer mit vielen Kindern. Am „ineffizienten System“ ändere das aber nichts, kritisierte die vom früheren Grünen-Politiker Gerhard Schick mitgegründete Bürgerbewegung.

    Die Kritik an Riester wird immer lauter und muss zu einer Strukturreform führen, will sich die Politik nicht komplett unglaubwürdig machen. Selbst die Privilegierung bei der Sozialabgabe – betriebliche Riester-Renten wurden beitragsfrei gestellt Direktversicherungen nicht  – hilft dem Konstrukt nicht mehr. Riester ist eine Ruine und gehört abgerissen.

    Finanzwende berichtet, dass viele Sparerinnen nur noch den Kopf schütteln, über das, was sie in ihren Riester-Jahresmitteilungen sehen. Dort seien die Kosten in Euro und Cent ausgewiesen. Ein Finanzwende-Mitglied habe kürzlich festgestellt, dass seine Zulage von 175 Euro im vergangenen Jahr vollständig für Gebühren draufgegangen sei – und er noch 55 Euro habe obendrauf legen müssen. In seinem zwölften Vertragsjahr überstiegen die summierten Spesen seiner fondsgebundenen Riester-Rente mit gut 5000 Euro die bisherigen Erträge immer noch deutlich.

    Unter der Überschrift „Völlig verriestert“, analysiert der Ökonomieprofessor und Finanzwende-Fellow Hartmut Walz einige Fälle. Immer mehr Kunden begreifen, dass Riester ein Renditekiller ist. Bei vielen von ihnen setze sich die Erkenntnis fest: Unterm Strich, zahle ich! Ob als Riester-Sparer oder als Steuerzahler.

    Bild von David King auf Pixabay

  • Regierung rechnet Riester schön

    Regierung rechnet Riester schön

    Die Regierung rechnet Riester schön und geht von falschen Renditen aus. Nur Versicherer verdienen an Riester – zum Nachteil der Rentner. Statt die Ruine endlich sterben zu lassen, wird weiter daran herumgedoktert.

    Riester ist Rentenklau – und nach 18 Jahren gescheitert. Das hat sich mittlerweile herum gesprochen, weswegen immer weniger Deutsche riestern. Die Zahl der Verträge geht zurück und mindestens ein Fünftel der Riester-Sparer zahlt nichts mehr ein. Das schert Politiker einen Dreck; sie machen munter weiter. Mittlerweile haben auch die Mainstream-Medien begriffen, was das für ein Skandal ist.

    Thomas Öchsner, leitender Redakteur in der Wirtschaftsredaktion der „Süddeutschen Zeitung“, ist auf das Gutachten des Sozialbeirats gestoßen, das wiederum auf den Rentenversicherungsbericht verweist. Der Skandal verbirgt sich in den Fußzeilen, im Kleingedruckten, das viele leider nicht lesen. Das Bundesministerium für Arbeit und Soziales geht von vollkommen irrigen Annahmen aus, um damit die Rentner und heutigen Beitragszahler zu beschwichtigen und ihre Riester-Rente zu legitimieren. Damit das aber keinem auffällt, stehen sie eben nur in der Fußzeile der Tabelle über das „Versorgungsniveau im Alter für den Rentenzugang“ auf Seite 40.

    Politik rechnet Riester schön

    Dann schauen wir mal auf die Fußzeilen – und da heißt es:

    • Rechnung für Standardrentner (45 Jahre Beitragszahlung Durchschnittsverdienst)
    • Altersvorsorgeaufwand beträgt 4 %.
    • Langfristige Verzinsung der Riester-Rente mit 4 % p.a. (2015: 3,5%, 2016: 3,0%, 2017 bis 2024: 2,5%, danach schrittweiser Anstieg auf 4,0% bis 2030), Verwaltungskosten 10 %.
    • Riester-Rente wird in der Auszahlungsphase wie Rente aus der GRV angepasst.

    Was im Rentenversicherungsbericht nicht drin steht: „Für die Verzinsung auf den Sparanteil (Beiträge abzüglich zehn Prozent als Verwaltungskosten) werden generell vier Prozent unterstellt“, wie der Sozialbeirat ergänzt. Öchsner hat erkannt, dass uns die Bundesregierung etwas vorgaukelt, denn sie „hält aber seit Jahren an der Annahme fest, dass der Sparanteil der Riester-Rente im Normalfall mit vier Prozent verzinst wird“. Und wie wir wissen, ist der Sparanteil eben nicht das eingezahlte Geld, denn davon gehen zehn Prozent Verwaltungskosten weg. Also kann die Verzinsung gar nicht vier Prozent ausmachen, wie uns die Regierung weismachen will.

    Falsche Annahmen

    Aber der Reihe nach:

    • Den Standardrentner gibt es nicht
    • Vermutlich hat selbst der Modellrentner nicht seit 2002 ununterbrochen geriestert.
    • „Bei den Verwaltungskosten für die Riester-Rente kalkuliert die Regierung mit zehn Prozent der jährlichen Prämien, diese Kosten können jedoch auch höher ausfallen.“
    • Verzinsung beträgt weniger als vier Prozent gemindert um die Verwaltungskosten.
    • Die Riester-Rente wird nicht angepasst.

    Allein damit wird klar, dass die Riester-Rente das künftig sinkende Niveau der gesetzlichen Rente nicht ausgleichen kann. Mit diesen falschen Annahmen will die Regierung die Riester-Rente legitimieren. “Unterm Strich soll das Gesamtergebnis zum Mantra der Bundesregierung passen, wonach die Riester-Rente und die Privat-Rente das sinkende Rentenniveau ausgleichen können”, zitiert Öchsner den Finanzmathematiker und Fachbuchautor Werner Siepe.

    Die Regierung hält zwanghaft und wider besseren Wissens an der Riester-Rente fest und hat sie sogar 2018 privilegiert: Im Rahmen einer betrieblichen Altersvorsorge abgeschlossene Riester-Renten sind dank des Betriebsrentenstärkungsgesetzes nicht mehr beitragspflichtig in der gesetzlichen Krankenversicherung, anders als Direktversicherung, für die weiter der volle Beitragssatz gezahlt werden muss ab einem Freibetrag von 159,25 Euro. Seit 1. Januar 2018 müssen Rentner für  Leistungen aus dem “betrieblichen Riester“ in der Auszahlphase keine Krankenkassenbeiträge mehr zahlen.

    Diese Ungleichbehandlung von betrieblichem Riester und einer Direktversicherung sowie Betriebsrenten wird sogar von den Gerichten gedeckt.

    Falsche Annahmen und Privilegierung – die Regierung unternimmt wirklich alles, um Riester am Leben zu erhalten und den Altersvorsorgern zu schaden.

    totgeburt
    Entwicklung der Zahl der Riester-Verträge

    Bild von Jill Wellington auf Pixabay

  • EZB kassiert Rentenkasse ab

    EZB kassiert Rentenkasse ab

    Die Rentenkasse hat Reserven und zahlt deswegen immer höhere Strafzinsen an die  Europäische Zentralbank (EZB). In diesem Jahr dürfte sich das Minus auf 110 Millionen Euro summieren, Tendenz steigend.

    Die Rentenkasse – offiziell Deutsche Rentenversicherung – ist in einem Dilemma. Sie hat Rücklagen und muss diese Rücklagen weitgehend bei der EZB bunkern – die aber bestraft die Rentenkasse dafür mit Negativzinsen. Zurzeit liegt der aktuelle Zinssatz für die sogenannte Einlagenfaszilität bei -0,5 Prozent (in Worten minus null-Komma-fünf). Das ist der Zins, zu dem Banken Geld bei der EZB parken, formuliert es „Finanztip“. Da die Rentenkasse ihr Geld ja nicht anders anlegen als in der Art, dass es jederzeit verfügbar ist, zahlt die Rentenkasse natürlich Strafzinsen an die EZB unter ihrer neuen Chefin Christine Lagarde. Die Strafzinsen belaufen sich laut Rentenbericht auf 110 Millionen Euro – das kann jeder nachlesen auf Seite 31 unter “Vermögenserträge”, die sich auf 2020 bei minus 110 Millionen Euro summieren und 2021 auf minus 97 Millionen Euro.

    Pro Rentner 5,23 Euro Minus

    Das heißt im Umkehrschluss, die EZB zehrt die Rücklagen der Rentenkasse systematisch auf. Das Perfide dabei, je höher die sogenannte Nachhaltigkeitsrücklage ist desto mehr zahlt die Rentenkasse an die EZB. Bei rund 21 Millionen Rentner büßt rein rechnerisch wegen Lagardes Negativzinspolitik jeder Rentner 5,23 Euro ein. Das ist nicht viel, wird aber von Jahr zu Jahr steigen, da der Negativzins voll durchschlägt. Lagarde sabotiert mit ihrer Geldpolitik die Rentenkasse und das deutsche Sozialsystem insgesamt, denn die anderen Sozialkassen haben ja auch Rücklagen. Sie höhlt es langsam, aber systematisch aus, indem das Geld seinen Wert verliert.

    Rentenkasse muss blechen

    Wer die Strafzinsen von sechs Jahren addiert, kommt auf eine Summe von mehreren Hundert Millionen Euro, denn die Rentenkasse musste ja schon 2017 Strafzinsen für ihre Rücklagen zahlen – und das wird von Jahr zu Jahr mehr.  Da die neue EZB-Chefin in die Fußstapfen ihres Vorgängers Mario Draghi tritt, wird der Strafzins eher noch höher. Aus -0,5 könnte in zwei, drei Jahren -0,9 Prozent werden. Dann reden wir nicht mehr von 110 Millionen Euro Strafzins pro Jahr, sondern von weit mehr.

  • Versicherungen taugen nicht für die Altersvorsorge

    Versicherungen taugen nicht für die Altersvorsorge

    Viele Sparer vertrauen ihr Geld immer noch einer Versicherung an und wundern sich im Alter, wie wenig dabei herausgekommen ist. Kosten und Gebühren haben die Rendite aufgezehrt. Mit einem Fonds-Sparplan wären die meisten besser gefahren. Was also taugen Versicherungen?

    „Für die meisten Sparer ist ein ETF-Sparplan (ETF oder Exchange Traded Funds sind börsengehandelte Indexfonds) besser geeignet als eine fonds­gebundene Renten­versicherung; Sparpläne sind deutlich güns­tiger und flexibler“ – dieses Fazit von „Stiftung Warentest“ hat Sprengkraft. Versicherungen sind, um es vereinfacht auszudrücken, das Problem und nicht die Lösung für die Altersvorsorge. Nachteil sind aber nicht nur die Kosten einer Fondspolice, sondern auch ihre Inflexibilität: „Werden die Voraus­setzungen für die güns­tige Versteuerung nicht erreicht, etwa weil der Vertrag gekündigt wird, schneidet die Fonds­police schlechter ab; zudem kann sich die Steuergesetz­gebung bis zur Rente ändern“, schreibt Stiftung Warentest.

    Was taugen Versicherungen?

    Diese Erfahrung mussten beispielsweise viele Direktversicherte machen. Die Politik änderte mitten im Spiel die Spielregeln und bürdete Altersvorsorgern mit einer Kapitallebensversicherung, die sie über den Betrieb abgeschlossen hatten, die vollen Kranken- und Pflegeversicherungsbeiträge auf.

    Von den 33 Fondspolice-Tarifen, die Stiftung Warentest untersucht hat, haben nur drei die Note „gut“ bekommen, 30 lediglich „befriedigend“, „ausreichend“ oder gar keine Note. Zu den mit „gut“ bewerteten Fond­­­­spolicen gehören „Flexible Vorsorge Smart Invest“ von „CosmosDirekt“, die „Fondsgebundene Privatrente“ von der „Nürnberg“ und „MeinPlan-FRV PP“ von der LV 1873. ­

    Bei der Bewertung ist das Fondsangebot und der Rentenfaktor mit 40 Prozent in die Bewertung eingegangen, die Kosten ebenfalls mit 40 Prozent und die Flexibilität sowie Transparenz mit 20 Prozent.

    Hauptproblem sind die hohen Kosten

    Die Tester haben den Modellfall einer 37-jährigen Kundin zugrunde gelegt, die 30 Jahre sparen möchte. Hauptproblem waren die meist zu hohen Kosten bei den Fondspolicen.

    Abgesehen von den Kosten spielt auch die Sicherheit eine Rolle – wer glaubt, zumindest die Beiträgen wären garantiert, täuscht sich. Die Versicherer versprechen nur, so Stiftung Warentest, eine lebenslange Rente zu zahlen, wie hoch die dann ausfällt, ist eine andere Sache. Sprich, wer eine fondsbasierte Rentenversicherung abschließt, geht ebenso ein Risiko ein, wie ein anderer, der einen ETF-Sparplan anlegt. Mit einem Welt-ETF, basierend auf dem MSCI World, beispielsweise können Altersvorsorger marktbreit und weltweit streuen. Mittlerweile gibt es Dutzende ETFs auf den MSCI World oder den MSCI AC (All Countries) World, darunter beispielsweise der Xtrackers MSCI World ETF (ISIN: IE00B J0K DQ92) oder der Amundi MSCI World Ucits (ISIN: LU143 701 6972).

    Umsetzen lässt sich so ein Fonds- und/oder Aktiensparplan ganz einfach – und dazu fast zu null Kosten. Mittlerweile bietet mit Trade Republic das erste Wertpapierhandelshaus entsprechende Sparpläne zum Nulltarif an, wie die „Frankfurter Allgemeine Zeitung“ schreibt. Da für die langfristige Rendite die Kosten eine wichtige Rolle spielen, sind Anleger mit einem günstigen Anbieter besser dran als mit einem teuren.

    Bild von Gerd Altmann auf Pixabay

  • Raffelhüschen will Rentner rupfen

    Raffelhüschen will Rentner rupfen

    Der Ruf nach Rentenkürzungen wird lauter. Ökonom Bernd Raffelhüschen will die Rentner rupfen und fordert eine Corona-Rentenkürzung. Er behauptet, die Jungen würden über Gebühr zu Gunsten der Alten belastet.

    Schon im Mai dieses Jahres hat der Versicherungslobbyist Bernd Raffelhüschen gefordert, die Rentenerhöhung 2020 wegen der aktuellen Gesundheitskrise bis Jahresende zu verschieben und dann zu kürzen. Jetzt hat er einen neuen Vorstoß über die Stiftung Marktwirtschaft gemacht, in der er im Vorstand sitzt. Mainstream-Medien wie die „Frankfurter Allgemeine Zeitung“, die „Welt“ und die „Börse-Zeitung“ sowie die „Neue Westfälische“ bieten ihm dafür ein Forum. So heißt es bei der „Frankfurter Allgemeinen Zeitung“ beispielsweise „Ökonom Raffelhüschen warnt vor unsoliden Staatsfinanzen“, bei der „Börsen-Zeitung“ steht „Corona macht die Nachhaltigkeitslücke noch größer“. “Wir hatten noch nie eine so unsolide Finanzsituation wie heute”, wird er von der FAZ zitiert. In der „Neuen Westfälischen Zeitung“ plädiert er dafür, dass „die Renten im Zuge der Corona-Krise schrumpfen müssten“. Er spricht von Entsolidarisierung von Alt und Jung. Dabei werden viele Rentner zurzeit doppelt besteuert und doppelt verbeitragt – also, von wegen Entsolidarisierung. Die Alten zahlen mehr als sie eigentlich müssten. Parallel dazu hat die rot-grüne Regierung unter Gerhard Schröder das Rentenniveau deutlich unter 50 Prozent gedrückt.

    Rupfen der Rentner hat System

    Der Staat bürdet der Rentenkasse schon seit Jahren Aufgaben auf, die eigentlich alle Bürger tragen müssten. Die Unterdeckung der Rentenversicherung hat dem Aktion Demokratische Gemeinschaft (ADG) zufolge gigantische Ausmaße erreicht. Allein 2019 betrage das „Defizit zu Lasten der gesetzlichen Rentenversicherung“ annähern 38 Milliarden Euro. Wenn der Bund die versicherungsfremden Leistungen voll finanzieren würden, könnten die gesetzlichen Renten um 13,6 Prozent höher sein, hat der ADG errechnet. Kein Wort davon kommt in der „Generationenbilanz“ der „Stiftung Marktwirtschaft“. Auch von der Ungleichheit zwischen Pensionen und Renten ist in diesem Elaborat nichts zu lesen.

    Was Raffelhüschen mit seiner jüngsten Aktion bezweckt: Er will den Boden bereiten für eine Rentenkürzung. Mit der Forderung, die Rentenerhöhung 2020 wegen der aktuellen Gesundheitskrise bis Jahresende zu verschieben und dann zu kürzen, bemühe sich Raffelhüschen, „unter einem wissenschaftlichen Deckmäntelchen das Feld für Entscheidungen der Politik zu bestellen und ihre Ideen in den Redaktionen zu platzieren“, so die ADG. Es ist schon eigenartig, dass ein beamteter Professor Rentner rupfen will und die Rentenformel in Frage stellt.

    Senioren in der Schuldenfalle

    Dabei steigt die Zahl der überschuldeten Senioren ab 70 dem „Schuldenatlas“ von „Creditreform“ zufolge. Allein in den vergangenen zwölf Monaten sei die Zahl der überschuldeten Senioren ab 70 der Studie zufolge um 23 Prozent gestiegen. Parallel erhöhte sich in der Altersgruppe der 60 bis 69-Jährigen die Zahl der Überschuldungsfälle um 13 Prozent auf rund 725 000. „Das Phänomen der Altersüberschuldung gewinnt noch stärker als in den Vorjahren an Bedeutung“, warnte der Geschäftsführer von Creditreform Boniversum, Michael Goy-Yun.

    Das Problem der Altersarmut wird sich eher noch verschärfen, wie die Sendung „Wutsache: Abstiegsangst“ des „ZDF“ erahnen lässt. „Im Alter wird die gesicherte Existenz zur Illusion“, schreiben die Macher. Viele Menschen in Deutschland sähen ihren Lebensentwurf in akuter Gefahr. Das Abstiegsgespenst gehe um in der deutschen Mittelschicht. Die spätere Rente wird nicht für ein auskömmliches Leben im Alter reichen.

    Deswegen fordern die Verbraucherjournalisten Holger Balodis und Dagmar Hühne in ihrem Buch „Rente rauf“ dringend eine Rentenreform, die alle einbezieht, auch Beamte und Selbstständige. Davor aber drückt sich die Bundesregierung. Statt zu handeln, hat sie eine Rentenkommission zwei Jahre tagen lassen, ohne dass ein Ergebnis erzielt wurde.

    Bild von Mabel Amber auf Pixabay

  • Riester ist eine Sackgasse

    Riester ist eine Sackgasse

    Riester ist nach 18 Jahren gescheitert. Beschäftigte und Versicherer haben das begriffen, die Politiker wollen dennoch weitermachen – und unsere Altersvorsorge komplett ruinieren. Riester ist eine Sackgasse.

    Statt über den Tellerrand, sprich die Landesgrenze beispielsweise nach Österreich oder Schweden zu schauen, doktern Politiker der großen Koalition weiter an der Riester-Rente herum, obwohl die nur noch ein Zombie ist. Die Versicherungsbranche will die Beitragsgarantie kippen, die Versicherten lassen ihre Verträge ruhen oder schließen erst gar keine mehr ab. Was muss noch alles passieren, damit die Politik endlich begreift, dass sie sich mit Riester verrannt hat?

    Riester ist eine Sackgasse

    Der Ökonom Bert Rürup hat das anschaulich in einem Kommentar fürs „Handelsblatt“ zusammengefasst. Die Einführung einer ergänzenden kapitalgedeckten Altersversorgung ab 2002 durch den damaligen SPD-Sozialminister Walter Riester sei zwar grundsätzlich richtig gewesen, allerdings kranke die Riester-Rente an einem gravierenden Fehler: „Der Abschluss eines kapitaldeckten Rentenvertrags, mit dem Kürzungen bei der gesetzlichen Rente kompensiert werden sollen, ist nicht verpflichtend“.

    totgeburt
    Entwicklung der Zahl der Riester-Verträge          


    Die gesetzliche Rente tut so, als ob jeder riestern würde und kürzt die Leistungen entsprechend zusammen. Entsprechend fehlen dem gesetzlichen Rentner ein paar Prozente im Ruhestand, wenn er nicht geriestert hat. Aber auch wer geriestert hat, schaut dumm aus der Wäsche, wenn er seine Standmitteilungen betrachtet. Denn, die versprochenen Leistungen falle eher mager aus. Dazu kommt, dass sich die Höhe der Riester-Rente nie mehr ändert, anders als bei der gesetzlichen Rente, die vor allem in den vergangenen Jahr gestiegen ist.

    Rentner die Angeschmierten

    Die Rentner sind so oder so die Angeschmierten. Das hat uns Walter Riester und sein damaliger Chef Gerhard Schröder eingebrockt. Übrigens war es damals eine rot-grüne Regierung, die die Axt an den Sozialstaat legte und die Leistungen im Alter kappte. Sie führte auch die Vollverbeitragung von Betriebsrenten und Direktversicherungen ein – mit Hilfe der Union.

    Anfang Oktober gab es ein Arbeitstreffen im Finanzministerium, bei dem es um eine Reform der Riester-Rente ging. Unionspolitiker wollen laut „Münchner Merkur“, dass die Beitragsgarantie von 100 auf 80 Prozent gesenkt wird. Das heißt, wer Geld in die Riester-Rente einzahlt, bekommt im schlechtesten Fall nur noch 80 Prozent ausbezahlt. Weil die Versicherungsbranche wegen der anhaltenden Negativzinsphase nicht mehr genug Geld verdient, will sie offensichtlich die Beitragsgarantie von eingezahlten Kundengeldern möglichst schnell loswerden – und das geht nur über die Politik.

    Und jetzt kommt’s: Die ganzen Fördergelder, um die Zulagen-Rente – so soll die reformierte Riester-Rente heißen – darf wieder der Steuerzahler aufbringen. Das Geld wäre besser in die gesetzliche Rente investiert. Die Versicherungslobby scheint sich wieder einmal durchzusetzen.

    Die Eckpunkte der Zulagen-Rente:

    • Höhere Förderquote für Sparer
    • 40 Cent pro Spar-Euro ab einem Jahresbetrag von 437,50 Euro
    • Ausweitung des Berechtigtenkreises
    • Weniger Bürokratie
    • Wegfall der Beitragsgarantie
    • Die Finanzämter informieren Förderberechtigten Förderung
    • Sonderausgabenabzug entfällt
    • 2400 Euro maximal förderfähiger Eigenbeitrag
    • 300 Euro einheitliche Kinderzulage
    • 100-prozentige Beitragsgarantie kann entfallen


    Bild von Hans Braxmeier auf Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →