Tag: Betriebsrente

  • Staat will mit Rentenkonto Rentner linken

    Staat will mit Rentenkonto Rentner linken

    Der Staat gaukelt uns vor, die Höhe der Rente ließe sich auf Knopfdruck abrufen. Politiker schmieden mit dem geplanten Rentenkonto eine unselige Allianz, um die Rentner noch besser überwachen und abzocken zu können. Vorsicht ist angebracht.

    „Wir werden eine säulenübergreifende Renteninformation einführen, mit der Bürgerinnen und Bürger über ihre individuelle Absicherung im Alter Informationen aus allen drei Säulen erhalten und möglichen Handlungsbedarf erkennen können; die säulen-übergreifende Renteninformation soll unter Aufsicht des Bundes stehen“, ließ Bundeskanzlerin Angela Merkel in den Koalitionsvertrag 2018 schreiben. Im Herbst 2020 soll das nun umgesetzt werden.

    Die große Koalition will laut „Frankfurter Allgemeinen“ einen entsprechenden Gesetzentwurf im Herbst beschließen. Ein Online-Portal soll, so die „Frankfurter Allgemeine“ den Bürgern zum ersten Mal einen Überblick über die gesetzliche, betriebliche und private Rente bieten, mit der sie im Alter rechnen können.

    Aber mal ehrlich, dem Staat ist doch nur daran gelegen, den Bürger zu kontrollieren, um auch noch den letzten Cent aus ihm heraus zu kitzeln. Ein Online abrufbares Rentenkonto wäre doch die ideale Lösung. Das hat nichts mit Fürsorge zu tun, dahinter steckt die Absicht, den Bürger auszuspähen. Denn, für den Staat ist es ein leichtes, sich Zugang zu diesem Renten-Check zu verschaffen. Wie sagt die Bundeskanzlerin so schön, „soll unter Aufsicht des Bundes stehen“.

    Wer will ein Rentenkonto?

    Wer will denn so was? Es gibt einige Befürworter für eine solche übergreifende Infoplattform, in der alles zusammengefasst sein könnte, was der einzelne Bürger wissen muss, um einschätzen zu können, was er im Alter an Versorgungsansprüchen zu erwarten hat. Da ist zum einen der Bankenverband, dann natürlich der Arbeits- und Finanzminister und die Deutsche Renten Information. Auch das Deutsche Institut für Altersvorsorge spricht sich dafür aus. Treibende Kraft ist die Deutsche Renten Information. Allein die Aufzählung zeigt, dass damit sehr wahrscheinlich Schindluder getrieben wird.

    Vorsicht vor staatlicher Fürsorge

    Die „Frankfurter Allgemeine Zeitung“ zitierte den jetzigen Wirtschaftsminister Peter Altmaier mit den Worten, dass „durch die Einführung eines digitalen Bürgerportals künftig sichergestellt werden soll, dass alle Verwaltungsdienstleistungen deutschlandweit elektronisch verfügbar sind“, so sein hehrer Ansatz. Gleichzeitig müsse ein solches Portal den Bürgern den Zugang zu einer unabhängigen Plattform bieten, die alle Ansprüche aus gesetzlicher Rente, Betriebsrente und privater Vorsorge sicher, einfach und übersichtlich zusammenfasst. Damit solle, so Altmaiers Argument, nachvollziehbar sein, „welche Anwartschaften der Bürger in den verschiedenen Säulen der Altersversicherung angespart hat“.

    Cui bono – wem nützt ein solches Rentenkonto? Wirklich dem Bürger – oder nicht doch eher dem Staat. Dank eines solchen Rentenkontos kann der Staat dann viel besser abschätzen, wo er den Bürger noch schröpfen kann, denn dann liegen ja die ganzen Vermögensverhältnisse des Bürger offen – und für den Staat vergleichsweise bequem erreichbar.

    Skepsis ist angebracht

    Woher diese Skepsis? Dem Staat ist nicht zu trauen, das hat die Doppelverbeitragung von Direktversicherungen bewiesen. Der Staat beutet Betriebsrentner aus, für die Altersvorsorge wegen des Zugriffs von Staat und Krankenkasse zum Minus-Geschäft wird. Die Lebensversicherer werden vom Staat gezwungen, jeden Cent an die Krankenversicherung zu melden, den ein Bürger im Laufe seines Lebens über eine Direktversicherung angespart hat. Diese Information ist für Staat und Sozialversicherung Milliarden wert, denn der Besitzer einer Direktversicherung zahlt bei Rentenbeginn den Arbeitgeber- und Arbeitnehmeranteil plus Pflegeversicherungsbeitrag an seine Krankenversicherung – annähernd 20 Prozent zehn Jahre lang. Möglich gemacht hat diese Enteignung ein Gesetz aus dem Jahre 2004, initiiert von der damaligen rot-grünen Regierung mit Unterstützung der Union. Das Gesundheitsmodernisierungsgesetz wird rückwirkend auch auf Verträge angewandt, die lang vor Inkrafttreten des Gesetzes abgeschlossen worden waren. Der zum 1. Januar 2020 eingeführte GKV-Betriebsrentenfreibetrag von 159,25 Euro ist nur ein Tropfen auf den heißen Stein, da er nur für den Krankenkassenbeitrag gilt, nicht aber für die Pflegeversicherung.

    Excel statt Rentenkonto

    Aber zurück zum Rentenkonto. Dem deutschen Staat ist in punkto Altersvorsorge nicht zu trauen, das hat er bis lang mehrfach bewiesen. Eigeninitiative in punkto Rentenübersicht ist besser – und dafür gibt es ein einfaches Mittel: eine Excel-Tabelle. Jeder kann in diese Tabelle alle Daten selbst eintragen, Excel summiert die Zahlen auf. Wer diese Tabelle ständig aktualisiert, hat problemlos einen Überblick über seine Altersvorsorge. Ach ja, Excel. Das ist ein Tabellenkalkulationsprogramm von Microsoft – das zu lernen ist kein Zauberwerk. Viele Windows-Nutzer dürften vermutlich bereits Excel auf ihrem Rechner haben. Die Bundesregierung könnte jedem ein Exemplar schenken. Wie wäre es denn, wenn der Staat statt in ein Rentenkonto zu investieren, in Finanzwissen investieren würde, wie es ja schon seit langem von Wirtschaftlern gefordert wird? Bislang sind alle derartigen Vorstöße im Sande verlaufen – oder habe ich da etwas nicht mitbekommen?

    Gesetz soll durchgepeitscht werden

    Wie die „Versicherungswirtschaft“ schreibt, soll das Gesetz „durchgepeitscht“ werden. Das Internetportal hat den Zeitplan recherchiert:

    • Bis 10. August 2020 Frist für die Stellungnahme der Verbände
    • August 2020 Virtuelle Anhörung auf Ministerialebene
    • August 2020 Beratung im Bundeskabinett
    • Ende 2020 Inkrafttreten am Tag nach der Verkündigung
    • Entwicklungsphase
    • Mitte 2022 Beginn der ersten freiwilligen Betriebsphase (21 Monate nach Inkrafttreten)
    • Ende 2023 Voraussichtlicher Pflichtbetrieb für die betroffenen Versorgungseinrichtungen mit angemessenen Übergangsfristen (Der Beginn des Pflichtbetriebs wird durch Rechtsverordnung später festgelegt).

    Beamte sollen wieder einmal ausgenommen werden. Pensionszusagen, die regelmäßig von den Arbeitgebern verwaltet werden, die Beamtenversorgung und berufsständische Versorgungswerke sollen „Versicherungswirtschaft“ zufolge nicht in die digitale Rentenübersicht eingebunden.
  • Wie der Staat Bürger in die Klemme nimmt

    Wie der Staat Bürger in die Klemme nimmt

    Wer zahlt die Milliarden Hilfsgelder wegen Corona? Die Bürger. Das reicht vom Betriebsrentner bis zum Vermieter. Jeder, der ein bisschen Geld auf der hohen Kante hat, ist jetzt dran. Wie wir in die Klemme genommen werden.

    „Business Insider“ erklärt, was „finanzielle Repression“ ist: schleichende Enteignung. Genau das passiert hierzulande bereits. Das beginnt bei der Doppelverbeitragung der betrieblichen Altersvorsorge, geht weiter über die Mietpreisbremse und endet noch lange nicht beim Soli. Der Staat war und ist überaus erfindungsreich, wenn es darum geht, den Bürger zu melken. Wir hatten in Deutschland schon mal Zwangshypotheken und Goldverbot. Die gemeinste Maßnahme ist die Abschaffung des Guthabenzinses. Risikoloser Zins gehört der Vergangenheit an. Wer dennoch, wie die meisten Deutschen, an Sparbüchern und Tagesgeld festhält, wird automatisch ärmer, weil der Kaufkraftverlust höher ist als der Nullzins. Mittlerweile führen immer mehr Bank Strafzinsen und Verwahrentgelt ein.

    In die Klemme genommen

    Was wir bislang erlebt haben, dürfte indes erst der Anfang gewesen sein. Der Staat braucht Geld, viel Geld. Das holt er sich von denen, die etwas auf der hohen Kante haben. „Business Insider“ listet auf, was noch auf uns zukommen könnte – ein Blick in die finanzielle Folterkammer der finanziellen Repression:


    • Nullzins.  Sparbücher bringen seit vier Jahren nicht mehr als 0,1 Prozent Zinsen, Tagesgeld nicht mehr als 0,3 Prozent. Aktuell liegt der Zins von Sparbüchern dem Finanzvergleichsportal FMH zufolge bei 0,01 Prozent, von Tagesgeld bei 0,03 Prozent. Die Inflation ist laut Statistischem Bundesamt zwar im März gesunken, liegt aber immer noch bei 1,4 Prozent. 0,01 – 1,4 = -1,03 Prozent. So viel verliert der, der sein Geld auf dem Sparbuch liegen lässt. Damit lässt sich die „Rentenlücke“ nicht auffüllen, die die Schröder-Regierung 2003 aufgerissen hat.


    • Vermögensabgabe.  Die SPD-Chefin schlägt eine Vermögensabgabe vor, wie die „Zeit“ berichtet. „Eine einmalige Zahlung besonders Wohlhabender könnte laut der SPD-Chefin helfen, die finanziellen Folgen der Corona-Epidemie zu bewältigen“, so ihre Idee. Die Idee der Vermögensabgabe sei von Saskia Esken bereits aufgewärmt worden, so „Business Insider“, da dachte manch einer bei Corona noch an Bier oder Schmauchzigarre. „Sie scheint der Vorstellung anzuhängen, dass ‚Vermögen‘ wie in Dagobert Ducks Geldspeicher in Säckeln herumliegt, aus denen der Staat mühelos ein paar Handvoll abgreifen könne; ist anschließend ja noch genug nach“, schreibt das Magazin. Ein typisches deutsches Großvermögen stecke vielmehr in Unternehmen, als Eigenkapital; es solle in guten Zeiten Rendite bringen, klar, und in schlechten die Firma sichern. Dieses Vermögen schmilzt zurzeit wegen der Corona-Krise wie Schnee in der Sonne, anzuschauen am Beispiel Lufthansa.


    • Solidaritätszuschlag. Der Solidaritätszuschlag hätte schon längst abgeschafft werden soll, aber es gibt ihn immer noch. Eingeführt wurde er 1991 von Merkels Amtsvorgänger Helmut Kohl zur Finanzierung der deutschen Einheit. Das heißt, er feiert 2021 seinen 30. Geburtstag. Steuern, die einmal eingeführt wurden, werden nicht mehr abgeschafft. Bestes Beispiel ist die Sektsteuer, die eingeführt wurde zur Finanzierung Kaisers Kriegsflotte. Einen Kaiser haben wir schon lange nicht mehr und eine Kriegsflotte auch nicht, aber die Sektsteuer. „Wahrscheinlicher ist, dass der Soli in alle Ewigkeit verlängert und möglicherweise erhöht wird“, mutmaßt „Business Insider“. Der Wiedervereinigungssoli wird dann zum „Corona-Soli“.


    • Zwangshypothek. „Zwangshypotheken würden richtig Geld in die Staatskasse spülen“, so „Business Insider“. Wenn es um das Aufspüren sprudelnder Finanzierungsquellen gehe, seien Volksvertreter übrigens mit Genialität und Terrierhaftigkeit gesegnet. Eine Regierung, die frische Mittel brauche, suche sich idealerweise einen Besteuerungsgegenstand, der erstens substanziell ist, zweitens nicht die Flucht ergreifen kann und drittens bereits irgendwo ordentlich verzeichnet ist – kurz, die Immobilien im Lande. „Eine Zwangshypothek ist eine im Grundbuch eingetragene Extra-Schuld, eine Zusatzsteuer auf Immobilienbesitz (und insofern ebenfalls eine Vermögensabgabe)“, erklärt „Business Insider. Die Weimarer Republik habe, so die „Berliner Zeitung“ die Hausbesitzer ab 1924 mit der Hauszinssteuer belastet. „Sie machte 10 bis 20 Prozent der Einnahmen von Ländern und Gemeinden aus“, erinnert sich die Zeitung. Ähnlich habe die Regierung Adenauer in den Jahren 1949 bis 1952 verfahren: „Sie setzte sehr hohe Vermögensabgaben bei niedrigen Freibeträgen durch und belegte – auch selbst genutztes – Wohneigentum mit langjährigen Zwangshypotheken, um den Lastenausgleich für die Flüchtlinge aus den ehemals deutschen Ostgebieten zu ermöglichen.“


    • Zwangsanleihe. „Bei einer Zwangsanleihe wiederum, einem weiteren Instrument der finanziellen Repression, zwingt der Staat seine Bürger dazu, ihm zur Bewältigung einer außergewöhnlichen Krise Geld zu leihen – typischerweise zu unappetitlichen Konditionen“, listet „Business Insider“ auf. Auf Zwangsanleihen habe, so erinnert „Business Insider, die Weimarer Republik Anfang der 1920er-Jahre gesetzt. „Da die damalige Hyperinflation die Anleihen in kurzer Zeit wertlos machte, war es de facto eine Enteignung.“


    • Goldverbot. Der Staat hat schon mal im vergangenen Jahrhundert auf die Goldreserven der Bürger zugriffen. Daran könnte er sich wieder erinnern. „Bislang fällt beim Kauf von physischem Gold (Anlagemünzen, Barren) keine Umsatzsteuer an – anders als etwa bei Silber, Platin Palladium; der Wertzuwachs wiederum ist für alle, die ihr Anlagemetall mindestens ein Jahr lang besitzen, von einer Kapitalertragsteuer befreit; beides ließe sich rasch ändern, wäre jedoch vergleichsweise harmlos“, so „Business Insider“. „Drastischer – und für sicherheitsorientierte Anleger erheblich schmerzhafter – wäre ein Verbot des Privatbesitzes von Gold. Sie hätten dann ihr Edelmetall gegen Zahlung einer Entschädigung abzugeben.“


    • Hyperinflation. „Die Hyperinflation führte in Deutschland auch zu einem Goldverbot – sowie darüber hinaus zu einem Verbot von Silber, Platin, sogar Devisen“, schreibt „Business Insider“. In der Weimarer Verfassung verankerte Grundrechte (Schutz des Eigentums, Unverletzlichkeit der Wohnung, Briefgeheimnis…) seien plötzlich eher theoretischer Natur gewesen. Das erinnert an die jetzige „Infektionsschutzmaßnahmenverordnung“ in Corona-Zeiten. Der Vergleich zu Weimar ist gar nicht so weit hergeholt. „Insgesamt war privater Goldbesitz in Deutschland (Ost und West) im 20. Jahrhundert drei Jahrzehnte lang illegal; Goldverbote gab es phasenweisen darüber hinaus beispielsweise in den USA, in Frankreich, Großbritannien, Indien und in vielen totalitären Staaten.“ Zur Erinnerung: Im November 1923 wurde eine Billion Mark in eine Rentenmark umgetauscht.


    Wer heute angesichts seiner Null- oder Negativzinsen über „Anlagenotstand“ klage, müsse sich insofern den Vorwurf einer gewissen Heulsusigkeit gefallen lassen, beschreibt „Business Insider“ die Gefühlslage hierzulande. In der größeren Ordnung der Dinge sei das, was wir bisher an finanzieller Repression gesehen haben, ein Teekränzchen. „Wenn die Corona-Pandemie erst überstanden ist und die Kosten der aktuellen Weltwirtschaftskrise in den Fokus geraten, wird es um die Frage gehen, wer zahllose Firmenzusammenbrüche, Arbeitslosigkeit sowie die beispiellosen Rettungsmaßnahmen von Politik und Notenbank finanziert.“


    In der Sendung „Maischberger“ am 29. April 2020 brachte es der Journalist, Produzent und TV-Moderator Hubertus Meyer-Burkhardt gegenüber Finanzminister Olaf Scholz auf den Punkt: „Es ist mein Geld – und das meiner Kinder, welches Sie jetzt verteilen“. So vermeintlich großzügig Scholz und seine Finanzministerkollegen in den Ländern das Geld jetzt verteilen, so kleinkariert und perfide werden sie es sich später bei den Bürgern wieder holen.

    Bekommen wir ähnliche Verhältnisse wie in der Weimarer Republik? Die Zahl der Kurzarbeiter ist um lange unvorstellbare zehn Millionen gestiegen, wie jetzt die “Welt” berichtet. Damit seien selbst die Prognosen der kühnsten Volkswirte weit übertroffen worden. Die Zahl werfe ein Licht auf das wahre wirtschaftliche Ausmaß der Corona-Krise.

    Bild von Willfried Wende auf Pixabay

  • Banksparplan besser als Direktversicherung

    Banksparplan besser als Direktversicherung

    Direktversicherte wurden jahrzehntelang hinters Licht geführt . Ihre Altersvorsorge per Direktversicherung ist wegen der Abgaben im Alter schlechter als ein Banksparplan ohne Förderung. Ein Betroffener hat es vorgerechnet.

    Versicherungsmakler rechnen Interessenten immer vor, wie lukrativ doch eine Direktversicherung wäre. Sie würden  bei der Direktversicherung Sozialabgaben und Steuern sparen und hätten im Alter ein nettes Sümmchen für den Ruhestand. Von wegen. Beschäftigte waren besser dran, wenn sie das Geld in einen simplen Banksparplan statt in eine Direktversicherung investiert hätten mit „nur“ zwei Prozent durchschnittlicher Verzinsung und auf die vermeintliche Förderung durch den Staat verzichteten.

    Dieses Erkenntnis klingt grausam, der Bremer Boguslaw Zielke hat es aber einmal genau nachgerechnet, schließlich hat er die Zahlen seiner Direktversicherung bei der HUK seit Abschluss einschließlich aller Kosten, Prämien, Überschussbeteiligungen, Rückvergütungen und den Verlust an Entgeltpunkten der Rentenversicherung mit einem Banksparplan verglichen. Hätte er damals, in einen Banksparplan investiert, statt, wie auf Anraten der Politik, in eine Direktversicherung, so würde er heute über rund 40 000 Euro mehr verfügen.

    Gezwungen zu dieser Kalkulation haben ihn Gesetzgeber, Krankenkasse und Sozialgericht, die ihn viel Zeit und Mühe gekostet hat – und immer noch kostet, denn am 30. September hat er nun sein Verhandlung vor dem Sozialgericht Stade 2, wo seine Klage gegen die HKK Direkt läuft.

    DirektversicherunG versus Sparplan

    Er tritt damit auch gegen die weitverbreitete Meinung an, Direktversicherte stünden besser da als Rentner ohne Direktversicherung. Das will er mit seiner Rechnung widerlegen. Anders ausgedrückt, Staat und Versicherungsbranche haben ihn viel Geld gekostet. „In meinem Fall habe ich ein Verlust gegenüber einem Banksparplan von über 40 000 Euro“. Tabellarisch hat er den tatsächlichen Verlauf seiner Direktversicherung bei der HUK von 1987 bis 2010 dargestellt und die Beträge einem Banksparplan gegenübergestellt, was ja kein Problem war, da ihm die Zahlen über die tatsächliche und angenommen Entwicklung vorlagen. Zielke hat auch den Verlust durch die Entgeltumwandlung bei der Rentenversicherung berücksichtigt. Denn, was Versicherungsmakler geflissentlich verschweigen, durch die Entgeltumwandlung zahlt ein Direktversicherter weniger in die Rentenkasse ein, weil die Prämie vom Bruttogehalt abgezogen wird. Das wirkt sich später negativ auf die Höhe seiner Rente aus. Ferner hat Zielke eine Inflation von 17,97  Prozent für den Zeitraum 1987 bis 2010 berücksichtigt.

    Zielkes Tabellen mit seinem Vergleich Direktversicherung und Banksparplan sowie Zinseszins spricht für sich. Er schlüsselt darin genau auf, was er an Prämien über die Jahre gezahlt hat, wie hoch die Vertragskosten waren und was er an Rentenpunkten verloren hat. Die Verhältnisse haben sich leider nur marginal verbessert. Dank des Engagements des DVG gibt es seit Anfang 2020 zumindest den GKV-Betriebsrentenfreibetrag von monatlich 159,25 Euro. Allerdings müssen Direktversicherte auch wie bisher den Vollbeitrag für die Pflegeversicherung zahlen, was natürlich ihre Altersvorsorge schmälert. Wer mehr als diese fiktiven – die Kapitalauszahlung einer Direktversicherung wird auf 120 Monate umgerechnet – lächerlichen 159,25 Euro bekommt, zahlt weiter Arbeitgeber- und Arbeitnehmerbeitrag an die Krankenversicherung.

    Versicherung sinkt im Wert

    Wer immer noch auf eine Direktversicherung setzt, muss fürchten, dass er am Ende deutlich weniger ausbezahlt bekommt, denn einige Versicherungen stehen auf der Kippe. Es ist fraglich, ob sie wegen Negativzins und Corona-Krise in Zukunft ihre Versicherten überhaupt den versprochenen Garantiezins auszahlen können – oder gar nichts mehr, denn „vielen Anbietern droht das Aus“, wie die „Frankfurter Rundschau“ schreibt.

    Wenn die Branche wie von der Deutschen Aktuarvereinigung (DAV) empfohlen, den Garantiezins wirklich von derzeit 0,9 auf 0,5 Prozent reduziert, war’s das dann mit Direktversicherungen (Aktuare sind die Finanzmathematiker der Versicherung). Denn die Kosten fressen den Garantiezins auf. Das ist dann das Ende der Direktversicherung, da können sich die Gewerkschaften und alle anderen, die betriebliche Altersvorsorge à la Direktversicherung vermarkten, noch sehr dagegen sträuben.

    Stiftung Warentest hat der „Frankfurter Rundschau“ zufolge einmal ausgerechnet, wie viel Geld Versicherte mit einem niedrigen Garantiezins am Ende herausbekommen: „Eine Modellkundin, die 30 Jahre lang jährlich 1200 Euro in einen Vertrag einzahlt – bei einem Garantiezins von 0,9 Prozent – bekäme unter 20 untersuchten Produkten im Alter bestenfalls eine garantierte Monatsrente von 124 Euro, im schlechtesten Fall wären es 96 Euro – also weniger als eingezahlt.“ Je nachdem wie hoch die Kosten der Produkte seien, könne es sein, dass der Versicherte sehr alt werden müsse, um die eingezahlten Beiträge herauszubekommen, zitiert die Zeitung Anne Hausdörfer, Expertin für das Thema Altersvorsorge bei der Stiftung Warentest. Damit bestätigt sie auch indirekt Zielkes Rechnung.

    Finger weg von Direktversicherungen

    Es bleibt nur zu hoffen, dass die heutigen Direktversicherungsgeschädigten ihre Kinder und Enkel vor der Direktversicherung warnen, weil sie längst zum Minus-Geschäft mutiert ist.

    Die damalige Sozialministerin Andrea Nahles (SPD) hätte vor drei Jahren die Chance gehabt, mit dem Betriebsrentenstärkungsgesetz die betriebliche Altersvorsorge wirklich zu stärken. Stattdessen hat sie die Vollverbeitragung von Direktversicherungen zementiert und damit die Daseinsberechtigung von Direktversicherung sabotiert. Die Folge dieser verfehlten Politik der Ex-Sozialministerin sehen wir heute, wie die „Frankfurter Allgemeine Zeitung“ schreibt. Dem Statistischen Bundesamts zufolge haben 2018 nur rund 680 000 Geringverdiener bei 50 000 Arbeitgebern die Förderungen in Anspruch genommen. Das sind laut Statistik 2,5 Prozent der deutschen Arbeitgeber. „Das Ziel des Gesetzgebers wurde verfehlt“, zitiert die FAZ, Verena Bentele, die Präsidentin des Sozialverbands VdK.

    Bilder: DVG/Helmut Achatz/ RoboAdvisor auf Pixabay

  • Der Staat darf ungestraft Bürger enteignen

    Der Staat darf ungestraft Bürger enteignen

    Wenn der Staat klamm ist, darf er seine Bürger enteignen, wie bei Direktversicherungen. Ein Rentner hat dagegen geklagt, muss aber weiter Sozialbeiträge für seine Direktversicherung zahlen, obwohl bei Abschluss davon keine Rede war. Der Staat hatte den Vollbeitrag 2003 rückwirkend eingeführt.

    Herbert Heins ist in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung gescheitert. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab. Das hat der Staat, sprich die rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – damals 2003 rückwirkend per Gesetz eingeführt.

    Der 70Jährige ist durch alle Instanzen gegangen und hat nun auch vor dem BSG verloren (Az.: B 12 KR 1/19 R). Sein Argument, die Direktversicherung sei keine Rente, ließen die Richter nicht gelten. Der rebellische Rentner legte sogar ein Sprachgutachten vor, das argumentierte, eine Einmalzahlung aus „Direktversicherung“ sei keine „Versorgung“. Aber auch das ließen die Richter nicht gelten.

    Enteignen gesetzlich abgesegnet

    Für die Richter sei es irrelevant, ob der Arbeitgeber eine Versorgungszusage gegeben habe oder nicht. Es sei auch irrelevant, ob das Geld monatlich oder einmalig fließe. Darauf komme es nicht an, wie die „ZEIT“ das BSG zitiert. „Die Versicherung sei eine betriebliche Direktversicherung gewesen; eine zusätzliche ‚Versorgungszusage‘ durch den Arbeitgeber sei daher nicht erforderlich gewesen; maßgeblich sei, dass die Beiträge ‚ganz oder teilweise aus dem Arbeitsentgelt geleistet wurden‘“. Generell sei, zitiert die „ZEIT“ den Richter, davon auszugehen, dass eine Lebensversicherung (über den Betrieb abgeschlossen), die ab dem 60. Geburtstag ausbezahlt wird, der Altersvorsorge diene.

    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 159,25 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird.

    BSG
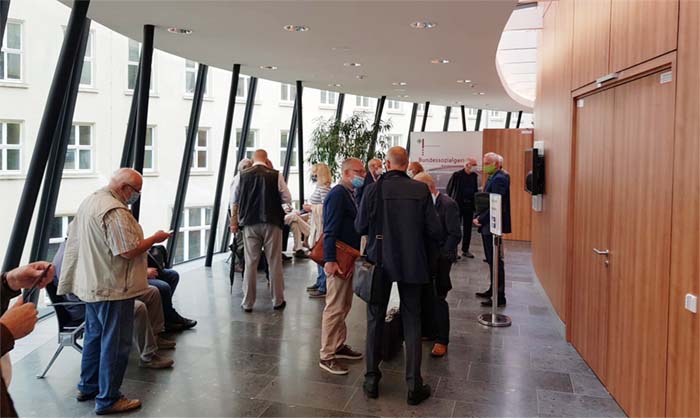
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Nach neun Jahren juristischer Schlacht musste sich Heins dem „Hamburger Abendblatt“ zufolge von Richter Andreas Heinz, dem Vorsitzenden des 12. Senat des Bundessozialgerichtes, anhören, es komme nicht darauf an, ob er schon eine Betriebsrente habe, Heins‘ Direktversicherung sei eine „der Rente vergleichbare Einnahme“, die der Alterssicherung diene. Dabei sei es gleich, was Heins mit seinem Arbeitgeber im Jahr 1988 über den Zweck der Versicherung vereinbart habe. Das höchste deutsche Sozialgericht habe, zitiert das „Hamburger Abendblatt“ Richter Heinz, ein Wortlautverständnis, das an den Wortlaut des Gesetzgebers gebunden sei. Damit sei die Beitragsfestsetzung gesetzlich zulässig gewesen nach den §§ 226, 229, 237 SGB V, so der Richter. An die Grundsatzentscheidung des Gesetzgebers sei der Senat des BSG gebunden – und das heiße, eine Einmalzahlung sei dem Rentenbezug gleichzusetzen.

    Staat begeht Vertrauensbruch

    Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“.

    Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    Was für Heins und viele andere mit einer Direktversicherung besonders schlimm ist – sie haben die Beiträge für ihre Direktversicherung oft aus ihrem Nettoeinkommen bezahlt haben und somit aus Einkünften, für die bereits die Sozialbeiträge abgeführt worden sind. Wenn sie dann die Summen entweder auf einen Schlag oder als monatliche Summe ausbezahlt bekommen, fallen aber erneut Beiträge für die Sozialversicherungen an. Die Betroffenen fühlen sich daher zweimal zur Kasse gebeten. Aber das sei unerheblich, urteilt der Richter des BSG.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

    Mehr zum Thema:

    https://dvg-ev.org/2020/06/direktversicherung-ist-geldvernichtung/

  • Altersvorsorger tragen teures Gesundheitswesen

    Altersvorsorger tragen teures Gesundheitswesen

    Dank des ungenierten Griffs ins Portemonnaie von Direktversicherten können die Gesundheitsausgaben regelmäßigen steigen und liegen mittlerweile bei mehr als 407 Milliarden Euro jährlich. Sie zahlen für das teure Gesundheitswesen.

    Die Gesundheitsausgaben haben sich binnen 20 Jahren dem Statistischen Bundesamt zufolge auf 407 Milliarden Euro nahezu verdoppelt. Diese „hohe Ausgabendynamik“ wird sich fortsetzen, worauf die Zahlen des dritten Quartals 2019 schließen lassen. Es fällt auf, dass die Gesundheitsausgaben in den Jahren 2003, 2004 und 2005 für kurze Zeit stagnierten – das war just die Zeit, als das Gesundheitsmodernisierungsgesetz (GMG) eingeführt wurde, was zur Folge hatte, dass alle mit einer Direktversicherung sowie Betriebsrentner Vollbeiträge für Krankenversicherung zahlen müssen. Dieses Gesetz, spült den Krankenversicherungen seitdem pro Jahr Milliarden in die Kassen – Geld, dass allen fehlt, die eigenverantwortlich fürs Alter vorsorgen. Seitdem können die Krankenkasse aus dem Vollen schöpfen,  da jedes Jahr viele neu dazu kommen, deren Direktversicherung ausgezahlt wird – egal ob als monatlich Rente oder als einmalige Kapitalauszahlung.

    Zu teures Gesundheitswesen

    Es dürfte jedem klar sein, dass die Krankenkassen, aber auch die anderen Akteure im Gesundheitswesen, dank des wachsenden Geldzuflusses keine großen Anstrengungen unternehmen, effizienter mit dem Geld der Versicherten zu wirtschaften. Wenn das Geld nicht reicht, werden die Beiträge erhöht oder die Leistungen gekürzt.

    gesundheitsausgaben
    Entwicklung der Gesundheitsausgaben              Quelle: querschuesse.de

    Von den 407 Milliarden Euro an Ausgaben für 2019 entfallen annähernd 60 Prozent auf die gesetzlichen Krankenkassen. Trotz immenser Steigerungen in den vergangenen Jahren müssen die Versicherten immer mehr selbst bezahlen. Das gilt für Medikamente, aber auch für einige Laboruntersuchungen. Jeder kann ein Lied davon singen. Wer als gesetzlich Versicherter nach einem Termin beim Facharzt fragt, muss sich auf wochenlanges Warten einstellen. Bestimmte Arzneimittel sind nicht mehr verfügbar, obwohl Patienten dringend darauf angewiesen sind. Erstklassige Versorgung sieht anders aus.

    Deutschland gehört, was die Gesundheitsausgaben betrifft, zu den Spitzenreitern. Wir liegen der OECD zufolge gleich hinter Norwegen, der Schweiz und den USA auf Platz vier der teuersten Gesundheitssysteme. 2018 gaben die Deutschen pro Kopf 5986 Dollar (5333 Euro) aus.

    Deutschland bei den Spitzenreitern

    USA 10 586.08
    Schweiz 7 316.60
    Norwegen 6 186.92
    Deutschland 5 986.43

    Quelle: OECD

    Bei der Zahl der Betten gehört Deutschland in Europa zur einsamen Spitze: Für 1000 Einwohner gibt es acht Betten, selbst in der Schweiz sind es nur 4,5. In punkto Krankenhausaufenthalt ist Deutschland mit 25 478 pro 100 000 Einwohner sogar weltweite Spitze.

    Verwaltung kostet 16,8 Milliarden Euro

    Pharmaindustrie, Ärzte, Apotheker und Krankenkassenverbände antichambrieren bei der Politik, dass alles so bleibt, wie es ist. Die Rechnung zahlen Versicherte, Altersvorsorger und Patienten. Viel Geld bleibt in der überbordenden Verwaltung des Systems hängen, wie Steffen Bogs von querschuesse.de analysiert hat. Allein die Verwaltung habe 2016 zuletzt 16,8 Milliarden Euro gefressen. Das System sei gekennzeichnet durch Ineffizienz, hohe Kartellpreise bei Arzneimitteln und vieles mehr.

    Das ist auch kein Wunder, denn Deutschland leistet sich ein Zwei-Klassen-System mit gesetzlichen und privaten Krankenkassen, mehr als hundert verschiedene gesetzliche Krankenkassen, ein mehrstufiges Verwaltungssystem mit Gesundheitsfonds und kassenärztlichen Vereinigungen.

    390 000 Euro für Barmer-Chef

    Jeder der laut Kassenspitzenverband (GKV) zufolge 105 gesetzlichen Krankenkassen braucht einen Vorstand und einen Verwaltungsapparat. Das kostet Geld, Geld das wiederum Versicherte, zu denen Millionen von Altersvorsorgern gehören, zahlen müssen. Die Kassenvorstände verdienen dabei ordentlich, wie die Auswertung des Portals „krankenkassen.de“ belegt. So bezieht allein der Vorstandsvorsitzende der Barmer eine Gesamtvergütung pro Jahr von 390 000 Euro, der Chef der TK kommt auf annähernd 348 000 Euro und bei der DAK sind es rund 310 000 Euro. Wie wirkt sich das auf die Verwaltungskosten der Krankenkassen aus? Die Barmer liegt mit 148,05 Euro pro Versicherten im Mittelfeld, die TK ist deutlich effizienter mit nur 117,08 Euro pro Versicherten, so weit zumindest die Zahlen von 2018.

    Effizienz – oder mangelnde Effizienz – wirkt sich auf die Beitragssätze aus. So liegt der Beitragssatz der TK bei 15,3 Prozent, der Barmer bei 15,7 Prozent. Die günstigste Krankenkasse verlangt hingegen nur 14,99 Prozent, dabei geht es um die HKK – kein Wunder, liegen doch deren Verwaltungskosten etwa 20 Prozent unter dem Branchendurchschnitt. Es geht also. Da aber bislang das Thema Effizienz im Gesundheitswesen allgemein und bei den gesetzlichen Krankenkassen speziell eingefordert hat, machen die Kassen munter weiter so – auf Kosten der Versicherten.

    Dabei würde ein Effizienzsteigerung einiges bringen, schließlich sind 95 Prozent gesetzlich vorgeschriebene Leistungen der Krankenkassen. Ja, richtig gelesen, lediglich fünf Prozent sind Zusatzleistungen der Krankenkassen. „Leistungen, die die medizinische Grundversorgung betreffen, sind deshalb bei allen Anbietern gleich“, schreibt Stiftung Warentest in seiner Booklet „Finanzen verstehen“. Wozu brauchen wir dann 105 verschiedenen gesetzliche Krankenkassen mit 105 Vorstandsvorsitzenden und 105 Verwaltungsapparaten?

  • Rentenkasse blecht 38 Mrd. für Gemeinwohl

    Rentenkasse blecht 38 Mrd. für Gemeinwohl

    Der Staat ist nicht zimperlich beim Griff in die Rentenkasse. 2019 blechte die Rentenkasse annähernd 38 Milliarden für Aufgaben, für die der Staat zuständig wäre.

    Der Staat klopft sich immer selbst auf die Schulter für die Zuschüsse, die er der Rentenkasse überweist, vergisst aber dabei zu erwähnen, dass dieses Geld ein Ausgleich für versicherungsfremde Leistungen ist, sprich Leistungen, die er eigentlich selbst übernehmen müsste. Er überweist der Deutschen Rentenversicherung aber immer weniger, als er ihr an versicherungsfremden Leistungen aufbürdet. So werden die gesetzlichen Rentner systematisch enteignet.

    Staat plündert Rentenkasse

    Die Aktion Demokratische Gemeinschaft (ADG) rechnet jedes Jahr aus, wie hoch das Defizit zu Lasten der gesetzlichen Rentenversicherung ist. Im vergangenen Jahr waren es 37,3 Milliarden Euro. Ohne diese versicherungsfremden Leistungen könnte die Rente laut ADG um 13,6 Prozent höher sein. Weil der Staat die Rentenkasse so viel zahlen lässt, ist auch die Nettoersatzquote und das Rentenniveau in Deutschland auch so niedrig. Das hängt alles mit diesem Griff des Staats in die Rentenkasse zusammen.

    Die Kalkulation der ADG:

    adg
    Quelle: ADG


    Leider war 2019 kein Ausreißer. Die Belastung der Rentenkasse mit versicherungsfremden Leistungen hat System bei der Bundesregierung – und es wird von Jahr zu Jahr mehr. Mit der Grundrente kommt bereits der nächste Posten versicherungsfremden Leistungen. Es wäre blauäugig zu hoffen, dass der Staat alle durch die Grundrente anfallenden Kosten ausgleichen würde.

    Altersvorsorger sind die Dummen

    Seit 1957 hat der Staat und seine Beamten den Rentenversicherten immer mehr versicherungsfremde Leistungen abverlangt, ohne sich um einen entsprechenden Ausgleich zu kümmern. Die Bundeszuschüsse reichten und reichen bei weitem nicht aus, um diese versicherungsfremden Leistungen zu finanzieren. Der Fehlbetrag ist der Aktion Demokratische Gemeinschaft (ADG) auf mittlerweile sage-und-schreibe 811,9 Milliarden Euro gewachsen, wie Otto W. Teufel penibel errechnet hat, weswegen die Tabelle auch nach ihm Teufel-Tabelle heißt.

    Damit nicht genug, wer eigenverantwortlich die Lücke ausgleicht, wird zusätzlich bestraft: Direktversicherten zahlen in der Rente nicht nur Krankenkassenbeiträge für ihre gesetzliche Rente, sondern auch noch Vollbeiträge für ihre Direktversicherung, sprich den Arbeitnehmer- und Arbeitgeberanteil.

  • Lohnen sich Lebensversicherungen noch?

    Lohnen sich Lebensversicherungen noch?

    Überschussbeteiligungen gehören der Vergangenheit an. Der Garantiezins wird auf 0,5 Prozent sinken. Damit hat die Lebensversicherung langfristig ihre Berechtigung als Altersvorsorge verloren. Lohnen sich Lebensversicherungen überhaupt noch?

    Unbewusst haben wir’s ja alle gewusst, dass Lebensversicherungen nicht für die Altersvorsorge taugen. Der Bund der Versicherten (BdV) hat es auf den Punkt gebracht: Viele, wenn nicht sogar die meisten kündigen ihre Versicherung – mit Recht, denn die Nachteile überwiegen. Leider wird es nicht besser, sondern schlimmer.

    Lohnen Versicherungen noch?

    Schon seit Dezember liegt dem Bundesfinanzminister laut „Handelsblatt“ ein Vorschlag der Deutschen Aktuarvereinigung (DAV) vor, der eine Senkung des Garantiezinses für Lebensversicherungen ab Januar 2021 auf die Marke von 0,5 Prozent vorsieht. Wobei, was heißt schon Garantiezins? Die „Saarbrücker Zeitung“ hat den sogenannten Garantiezins oder Höchstrechnungszins einmal hinterfragt. Es könne dem Versicherten sogar trotz Garantiezins passieren, dass der am Ende weniger Geld bekommt, als er eingezahlt habe. Anders als viele Kunden glauben, werde nur der Sparanteil verzinst, nicht der gesamte Beitrag. „Denn vom Beitrag zieht der Versicherer noch Kosten ab für den Abschluss und die Verwaltung des Vertrages“, zitiert die Zeitung Theodor Pischke, Redakteur bei der Zeitschrift Finanztest. Was dann übrig bleibe, sei der Sparanteil. Das Ärgerliche an Versicherungen, wie hoch der Anteil solcher Kosten im Beitrag sei, werde oft nicht transparent gemacht.

    Und jetzt soll dieser Garantiezins noch weiter gesenkt werden – von zurzeit 0,9 auf 0,5 Prozent. Die DAV (Aktuare sind Versicherungsmathematiker) schlug das schon im Dezember 2019 vor. Ihr Vorschlag liegt bei Bundesfinanzminister Olaf Scholz. Der wird auf Dauer nicht umhin können, als diesem Vorschlag anzunehmen. Noch ziert sich Scholz, denn eine Absenkung wäre der Hammer. Er würde den Versicherern ein wichtiges Verkaufsargument für ihr Produkt Kapitallebensversicherung nehmen. Aber es wird über kurz oder lang so kommen. Das Verbraucherportal „Finanztip“ will nicht ausschließen, dass der Garantiezins dass „der Gesetzgeber den Garantiezins ganz abschafft“.

    Lars Heermann, Bereichsleiter Analyse bei der Kölner Ratingagentur Assekurata, glaubt dem „Handelsblatt“ zufolge „nicht, dass der Zins schon zum Anfang nächsten Jahres gesenkt wird”. Aber die Fakten sprechen für eine Absenkung, denn der Leitzins ist schon seit Jahren bei null und die sogenannte Einlagefazilität, sprich der Zins, den die Banken für Einlagen bei der Europäischen Zentralbank (EZB) zahlen, liegt sogar bei minus 0,5 Prozent. Die Umlaufrendite (gewichtete durchschnittliche Rendite ausgewählter öffentlicher Anleihen) ist schon seit Jahren negativ und liegt zurzeit bei -0,47 Prozent (Stand: 26. Juni 2020). Daran wird sich in den kommenden Jahren nichts ändern, das heißt, eine Absenkung des Garantiezinses ist zwingend.

    Garantiezins bald bei null?

    Wenn aber Garantiezins und Überschussbeteiligung wegfällt, wie sinnvoll ist dann noch eine Lebensversicherung? Diese Entwicklung wird Millionen von Betriebsrentner betreffen, die glaubten, ihre gesetzliche Rente aufbessern zu können, um die Versorgungslücke zu schließen. Die wenigsten können ausrechnen, was wirklich bei der Betriebsrente im Alter herauskommt. Das „Handelsblatt“ sieht in einer möglichen Absenkung „eine Entscheidung mit Sprengkraft“. Die Entscheidung würde sich auf Direktversicherungen auswirken, auf Riester-Renten und andere private Altersvorsorgeprodukte. Auch das Versprechen der Versicherer, dass auf jeden Fall  Beitragseinzahlungen erhalten bleiben, ist damit nicht mehr zu halten. Denn, „die Lebensversicherer lassen sich nämlich üblicherweise ihre Vertriebs- und Verwaltungskosten, vor allem Provisionen für Makler oder Vertreter, von den eingezahlten Kundengeldern bezahlen“, so das „Handelsblatt“. Rechne der Versicherer jedoch nur noch mit einer Mindestverzinsung von 0,5 Prozent, lasse sich aus diesen Erträgen nur schwerlich noch eine Beitragsgarantie nach Abzug der Kosten sicherstellen. Damit aber wird das Geschäft der Versicherer insgesamt in Frage gestellt – mit weitreichenden Folgen für die betriebliche Altersvorsorge, die dadurch ad absurdum geführt wird.

    Run-off macht die Runde

    Weil es Versicherern immer schwerer fällt, die versprochenen Garantiezinsen zu zahlen, haben sich einige entschieden, darunter die Generali, sich dem Geschäft zu verabschieden und sie in sogenannten Run-off auszulagern und in fremde Hände zu geben. Aus dem Dutzend werden sicher noch mehr werden.

    Das Geschäft mit Riester-Renten haben erste Versicherer ebenfalls bereits aufgegeben, weil es sich für sie nicht mehr lohnt. Deutschlands viertgrößter Lebensversicherer Debeka beispielsweise legt Riester auf Eis. Was Wunder, dass der Absatz von Riester-Versicherungen stagniert – und viele zahlen in ihre bestehenden Riester-Verträge nichts mehr ein.

    Die Versicherer können, wenn sie ehrlich wären, keine Garantie mehr abgeben. Nicht von ungefähr „machen Versicherungen mit alternativen Garantiekonzepten laut Branchenverband GDV beim Neugeschäft bereits 60 Prozent aus – bei der Allianz sind es sogar 90 Prozent“, schreibt das „Handelsblatt“. Denn um eine klassische Garantie abzusichern, müsse der Versicherer das Geld sehr konservativ anlegen. Das gehe jedoch im Niedrigzinsumfeld zulasten der Rendite. Sie geht gegen null. Nur, damit erübrigt sich eine Lebensversicherung.

  • Deutsche arbeiten 7 Jahr länger als Italiener

    Deutsche arbeiten 7 Jahr länger als Italiener

    Deutsche arbeiten im Schnitt sieben Jahre länger als Italiener. Erstere bringen es auf 39 Jahre, letztere auf 32 Jahre Lebensarbeitszeit. Die Mindereinzahlung muss der italienische Staat durch höhere Schulden ausgleichen.

    Die Zahlen europäischen Statistikebehörde Eurostat sprechen für sich. Nirgends sonst in Europa ist die Lebensarbeitszeit so kurz wie in Italien. Während die Isländer sogar 45 Jahre arbeiten, bis sie in Rente gehen, genießen die Italiener ihren Ruhestand schon nach 32 Jahren Arbeit. Der Durchschnitt in der Europäische Union (EU) liegt bei 36,4 Jahren. Vor allem Italienerinnen verabschieden sich schon vergleichsweise früh aus dem Arbeitsleben und kommen im Schnitt gerade einmal auf eine Lebensarbeitszeit von 27 Jahren. Deutsche Frauen arbeiten hingegen rund zehn Jahre länger als ihre Geschlechtsgenossinnen im Süden. Der „Gender Gap“ wie das schon in der Sprache der Statistiker heißt, ist in Italien zwischen Männern und Frauen besonders groß: 36,4 (Männer) zu 27,3 (Frauen), wogegen die Differenz zwischen Männern und Frauen in Deutschland nur 4,2 Jahr beträgt.

    Schweizer und Schweden sind zusammen mit den Isländern die fleißigsten, gefolgt von den Niederländern und Dänen. Deutschland folgt auf Platz acht.  Insgesamt hat sich die Lebensarbeitszeit seit 2000 verlängert: in Deutschland von 36,8 (2000) auf 39,1 (2019) Jahre, in Italien von 29,7 auf 32,0 Jahre – also 2,3 Jahre.

    Italiener genießen früher Dolce vita

    Eine kürzere Lebensarbeitszeit bei parallel dazu höheren Lebenserwartung heißt, längere Rentenbezugszeit. Italienische Männer leben im Schnitt mit 81,2 Jahre zweieinhalb Jahr länger als deutsche Männer. Da Italiener insgesamt kürzer und damit weniger einzahlen, aber länger leben, muss jemand das Defizit ausgleichen – in dem Fall ist es der Staat, der die Finanzierung der Rentenausgaben wiederum durch Schulden finanziert. Die Staatsschuldenquote von gegenwärtig laut Eurostat rund 135 Prozent des Bruttoinlandsprodukts wird sich wegen den Folgen der Coranovirus-Pandemie 2020 aller Voraussicht nach auf 150 Prozent erhöhen. Nur Griechenland hat mit 177 Prozent eine höhere Staatsverschuldung. „Italien ist das einzige Mitgliedsland der Währungsunion, dessen Bruttoinlandsprodukt durch die Rezession auf den Stand der Jahrtausendwende zurückgeworfen wird“, schreibt die „Welt“. Summa summarum habe eine ganze Generation von Italienern kein Wachstum erlebt.

    Italiener haben mehr Vermögen

    Wer jetzt glaubt, Italiener wären ärmer als die vermeintlich reichen Deutschen, wird wieder von den Statistikern eines Besseren verwiesen. „Auch Italiens Privathaushalte zählen trotz relativ weniger Lebensarbeitsjahre in Europa weiter zu den Wohlhabenden“, schreibt die „Welt“. Auch nach zwei Jahrzehnten ökonomischer Stagnation übersteige das Pro-Kopf-Vermögen der Italiener nach wie vor das der Deutschen, wie mehrere Erhebungen belegen. Es ist vor allem der Immobilienbesitz, der sich positiv auf das Vermögen der Italiener auswirkt, denn die Immobilieneigentumsquote ist in Italien deutlich höher als in Deutschland. Laut Statista liegt sie in Italien bei 72,4 Prozent, hierzulande bei 51,5 Prozent. Wer jedoch Miete zahlen muss, kann weniger Vermögen aufbauen.

    Sehen die Italiener ein, dass es so nicht weitergeht? Im Gegenteil. Matteo Salvini hat das Rad zurück gedreht mit der „Quota 100“. Alter und Beitragsjahre müssen 100 ergeben. Hier noch einmal die genaue Regelung (siehe Europäische Union):

    • Als 58-jährige Arbeitnehmerin (59 Jahre für Selbstständige) mit 35 abgeschlossenen Beitragsjahren vor dem 31. Dezember 2018 können Sie Anspruch haben auf einen vorgezogenen Ruhestand (die so genannte “Opzione donna”). In diesem System erhalten Sie die erste Rentenzahlung 12 Monate (für Arbeitnehmerinnen) und 18 Monate (für Selbstständige) nach Erwerb des Anspruchs.
    • Sofern Sie nicht Fachkraft, Geistlicher, Soldat, Journalist oder Zollbeamter sind, können Sie von April 2019 bis Dezember 2021 Anspruch auf vorgezogenen Ruhestand haben (die sogenannte “Quota 100), wenn Sie mindestens 62 Jahre alt sind und über 38 abgeschlossene Beitragsjahre verfügen (davon 35 Jahre im Zusammenhang mit tatsächlicher Arbeit). In diesem System erhalten Sie die erste Rentenzahlung 3 Monate nach Erwerb des Anspruchs, wenn Sie Arbeitnehmer im Privatsektor sind, und 6 Monate, wenn Sie Beamter sind. Die Rente darf nicht mit Einkommen aus Arbeit über 5.000 EUR jährlich kombiniert werden.


    In Deutschland käme niemand auf die Idee, nach 32 Beitragsjahren eine Rente zu beantragen, in Italien propagiert das die Regierung sogar. Das kann auf Dauer nicht funktionieren in einer sich annähernden Europäischen Union. Um den Ausgleich zu finanzieren, muss Deutschland immer mehr Geld nach Brüssel überweisen. Diese Geld fehlt natürlich für die Altersvorsorge der heimischen Bevölkerung.  Also schröpft der Staat seine Bürger, die eigenverantwortlich fürs Alter vorsorgen. Bestes Beispiel ist die Direktversicherung. Weil 2003 angeblich Geld fehlte, führte die damalige rot-grüne Schröder-Regierung – mit Beihilfe der Union – die Doppelverbeitragung ein. Seit dem zahlen Direktversicherte annähernd 20 Prozent auf ihre Altersvorsorge. Dagegen kämpft der DVG mit immerhin kleinem Erfolg.

  • Beamte wollen Rentnern ans Leder

    Beamte wollen Rentnern ans Leder

    Wohlbestallte Beamte denken über die Rente nach und wollen Rentnern ans Leder. Sie missgönnen ihnen die geplante Rentenerhöhung im Juli und stellen damit die Rentenformel in Frage.

    Die Kooperationsgemeinschaft „Soziale Sicherung in Deutschland“ prangert die „Meinungsmache“ der beiden Beamten und „selbsternannten Rentenexperten“ Bernd Raffelhüschen und Axel Börsch-Supan, an, die vorschlugen, die für Juli geplante Rentenerhöhung auszusetzen.

    Beamte wollen Rentner ans Leder

    Mit der Forderung, die Rentenerhöhung 2020 wegen der aktuellen Gesundheitskrise bis Jahresende zu verschieben und dann zu kürzen, bemühe sich das Duo, „unter einem wissenschaftlichen Deckmäntelchen das Feld für Entscheidungen der Politik zu bestellen und ihre Ideen in den Redaktionen zu platzieren“, schreibt die Aktion Demokratische Gemeinschaft (ADG). Es ist schon eigenartig, dass beamtete Professoren Rentnern ans Leder wollen und die Rentenformel in Frage stellen. Klar, sie betrifft es ja nicht.

    70 Prozent Pensionsniveau

    Beide suggerieren der Öffentlichkeit, Rentenbezieher seien unsolidarisch und die einzigen Nutznießer der Coronavirus-Pandemie. Sie vergessen aber zu erwähnen, dass Rentner seit den 90er-Jahren zurückstecken mussten und dass ihre Renten seitdem ein Drittel an Wert verloren haben. Der Staat hat immer mehr Geld aus der Rentenkassen entnommen als er durch Bundeszuschüsse ausgeglichen hat. Getragen haben die Last allein die gesetzlich Rentenversicherten und nicht etwa die Steuerzahler. Beide Wissenschaftler vergessen auch zu erwähnen, dass das Pensionsniveau bei rund 70 Prozent liegt, das Rentenniveau aber auf 48 Prozent abgesenkt wurde.

    Raffelhüschen und Börsch-Supan vergessen dem ADG zufolge auch zu erwähnen, dass ihre pensionierten Beamtenkollegen seit Beginn dieses Jahres, etwa in Baden-Württemberg, eine Pensionserhöhung von 3,2 Prozent bereits erhalten und für 2021 die Zusage von weiteren 1,4 Prozent haben. Sie vergessen auch zu erwähnen, dass Pensionen durchschnittlich drei Mal so hoch sind als die Renten.

    Zwei Lobbyisten durch und durch

    Warum das ist, dürfte schnell klar werden: „Bernd Raffelhüschen ist Beamter, Professor an der Uni Freiburg, Aufsichtsrat bei der Ergo Versicherungsgruppe, der Volksbank Freiburg, Kuratoriumsmitglied der Augustinum Gruppe, Botschafter Initiative Neue Soziale Marktwirtschaft, Vorstandsmitglied Stiftung Marktwirtschaft, Beiratsmitglied der Stiftung für die Rechte zukünftiger Generationen, Studienleiter der Deutschen Immobilienakademie an der Universität Freiburg und Mitglied der Rürup-Kommission“, listet ADG auf. „Axel Börsch-Supan ist Beamter, Professor an der Technischen Universität München, Gründer des Mannheimer Forschungsinstituts Ökonomie und Demographischer Wandel, Wissenschaftliches Mitglied der Max-Planck-Gesellschaft. Koordinator der EU-Forschungsinfrastruktur Survey of Health, Aging and Retirement in Europe (SHARE), Mitglied der Rentenkommission Verlässlicher Generationenvertrag, Berater Gesamtverband der Deutschen Versicherungswirtschaft und Hauptlieferant von Studien für Deutsches Institut für Altersvorsorge der Deutschen Bank“, konkretisiert die ADG. Das sagt alles.


    Bild von Steve Buissinne auf Pixabay

  • So hält’s Straubinger mit Transparenz und Gerechtigkeit

    So hält’s Straubinger mit Transparenz und Gerechtigkeit

    Was der „Volksvertreter“ Max Straubinger (CSU) von sozialer Gerechtigkeit und von Transparenzregeln des Bundestags hält . Das dürfte viele sprachlos machen.

    von Michael Rahnefeld und Helmut Achatz

    Der Bundestag musste den Abgeordneten Max Straubinger von der CSU offiziell rügen, weil er konsequent seine Nebeneinkünfte verschwieg und sie erst nach wiederholter Mahnung veröffentlichte – laut „Welt“ sogar rund 20 Mal. Wobei, was heißt schon „veröffentlicht“. Die breite Öffentlichkeit erfährt nur ungefähr, wie viel Allianz-Mann Straubinger vom Versicherungskonzern bekam. Da ist die Rede von Stufen – und das können bei Stufe 8 beispielsweise etwas mehr 100 000 Euro sein oder 150 000 Euro. Alle Nebeneinkünfte zusammengenommen, kommt der Volksvertreter locker auf 150 000 Euro pro Jahr. Das erfährt der Bürger aber nur, weil Bundestagspräsident Wolfgang Schäuble die Transparenzregeln anmahnte, wie von „abgeordnetenwatch“ berichtet.

    Straubinger ist der Politiker, der die Direktversicherungsgeschädigte im Kampf gegen die Beseitigung des Unrechts der Doppelverbeitragung konsequent ausbremst, blockiert und als unsolidarisch hinstellt. Was aus Straubingers Sicht als Ex-Generalvertreter der Allianz (bis Ende September 2019) verständlich ist, schließlich verdient die Allianz und damit auch er mit Direktversicherungen gutes Geld. Gleichzeitig betont Straubinger jedoch, dass er die Interessen der Bürgerinnen und Bürger seiner bayerischen Heimat vertritt. Es ist nur schwer vorstellbar, dass in seinem Wahlkreis keine Direktversicherten wohnen, die wegen der Doppelverbeitragung ihrer Kapitallebensversicherung annähernd 20 Prozent ihrer Auszahlung an die Kranken- und Pflegeversicherung verlieren.

    Straubinger “stolz” auf …

    Aber lassen wir Straubinger selbst zu Wort kommen: „Ich bin stolz darauf, dass mir die Bürger meines Wahlkreises Rottal-Inn seit dem Jahr 1994 ununterbrochen ihr Vertrauen als ihr Bundestagsabgeordneter schenken. Diese Position ermöglicht es mir, bei wichtigen Entscheidungen in der Fraktion oder in Plenardebatten mitzuwirken und die Interessen der Bürgerinnen und Bürger meiner bayerischen Heimat und meines Wahlkreises nachhaltig zu vertreten.“ Mit diesen Sätzen stellt sich der bayerische CSU-Bundestagsabgeordnete Max Straubinger auf seiner Website dem Bürger vor. Dem Bundestag gehört Straubinger seit 1994 an; Straubinger vertritt als direkt gewählter Abgeordneter den Wahlkreis 230. Als ehemaligem Betriebsrat seien ihm soziale Fragen – insbesondere aus Sicht der Arbeitnehmer – wichtig, betont Straubinger auf seiner Website. Allerdings sieht der CSU-Sozialexperte die soziale Gerechtigkeit ohnehin nicht gefährdet, den Deutschen gehe es besser als jemals zuvor, hat er immer wieder in Diskussionsrunden unterstrichen. Und wer weiß, dass Straubinger bis Herbst des vergangenen Jahres Generalvertreter der Allianz war, für den ist es nicht verwunderlich, dass er die Direktversicherungen preist und für seine Fraktionskolleginnen und -kollegen im Bundestag im Juni 2019 auch die Argumentationshilfen für eine Verbeitragung von Direktversicherungen und betrieblicher Altersversorgung (BAV) zu Papier gebracht hat.

    Straubingers soziale Gerechtigkeit

    Soziale Gerechtigkeit bekommt dabei den Anstrich eines Max Straubinger. Er führt seinen Bundestagskollegen bei einer Abschaffung der Doppelverbeitragung ein Milliardenspiel vor Augen, das nicht finanzierbar sei. Wie schnell der Bund mal kurz 166 Milliarden aus dem Hut zaubert, das wurde uns jetzt zur Corona-Zeiten auf eindrückliche Weise vorgeführt. Mit der Struktur der Versichertenzusammensetzung versucht Straubinger dann seine Bundestagskollegen zu überzeugen, dass finanziell schlechter gestellte Bevölkerungsschichten den Beitragsausfall der – so wörtlich – „leistungsfähigeren Rentner“ mittragen müssten. Und natürlich unterstreicht er auch immer wieder, dass die Regelungen von Bundesverfassungsgericht und Bundessozialgericht abgesegnet sind. „Wollen wir wirklich die Beitragsleistungen zu Lasten der jungen erwerbstätigen Generation verschieben“? fragt er im Juni des vorigen Jahres seine Fraktionskollegen. Andere Lösungen werden schon gar nicht ins Auge gefasst.

    Dabei nimmt es der CSU-Abgeordnete bei den eigenen Belangen nicht so genau. Wie jetzt der Blog abgeordnetwatch.de berichtet, verstieß Straubinger jahrelang  mit dem Wissen des Bundestags gegen Transparenzpflichten. Offenbar wurde es jetzt dem Bundespräsidium zu viel, im April 2020 wurden formal eine Reihe von Verstößen festgestellt. Allerdings erregen solche Konsequenzen in Zeiten von Corona nur wenig öffentliche Aufmerksamkeit. Ob und wie die Verstöße geahndet oder überhaupt geahndet werden? Vermutlich gar nicht.

    Wenn Unrecht zu Recht wird

    Der Verein der Direktversicherungsgeschädigten DVG sollte auf jeden Fall seine Ziele weiterverfolgen, denn Unrecht wird nicht zur Recht, wenn man es nur oft genug dazu machen lässt. Und im Bundestag sitzen momentan auch noch andere Abgeordnete, die andere Sichtweisen haben als der „Volksvertreter“ Straubinger, der Kämpfer für eine Doppelverbeitragung.

    Martin Reyher, Redaktionsleiter von abgeordnetenwatch zu Straubingers Verständnis von Transparenz:


    In der Drucksache werden weit mehr als ein Dutzend Fristüberschreitungen aufgeführt, in keinem einzigen Jahr seit 2011 hielt sich der CSU-Abgeordnete demnach an die Verhaltensregeln. Die Verstöße betreffen Straubingers außerparlamentarische Tätigkeiten als Generalvertreter der Allianz-Versicherung, die er im Herbst 2019 aufgab, sowie als Beirat des bayerischen Sparkassenverbandes und als Landwirt. Nach Angaben auf seiner Bundestagsseite erhielt der CSU-Politiker für diese Tätigkeiten seit 2011 mehr als 700.000 Euro brutto – über viele Zahlungseingänge wurde die Öffentlichkeit mehrere Monate bzw. Jahre im Unklaren gelassen.

    Was sagt Max Straubinger dazu?

    Er hat auf einen Hinweis von Franz B. reagiert. Hier seine Antwort im O-Ton:

    Sehr geehrter Herr B.,

    Vielen Dank für die Übersendung des Artikels des Vereins der Direktversicherungsgeschädigten. Wie wichtig eine gute Gesundheitsversorgung ist, zeigt sich gerade in diesen Wochen. Ohne ausreichende Finanzmittel könnte unser leistungsfähiges Gesundheitssystem nicht diese Leistungen erbringen. Hätte ich in dieser Frage nachgegeben, wäre ich wohl als Lobbyist der Versicherungswirtschaft gebrandmarkt worden.
    Was wäre Ihnen lieber?
    Ich habe immer aus freien Stücken und ohne Anmahnung des Bundestagspräsidenten meine beruflichen Einkünfte dargelegt. Wenn dem nicht so wäre, hätte die Bundestagsverwaltung diese ja nicht veröffentlichen können. Mein Fehler war, die Dreimonatsfrist um 4 bis 8 Wochen nicht eingehalten zu haben. Das tut mir Leid, hat aber bis 2018 niemand interessiert und es wurde auch nichts verborgen. Die Nichtangabe meines Umsatz aus der Landwirtschaft beruht auf zweideutiger Formulierung in den Darlegungen. Eine Abhängigkeit jedweder Art bei Bewirtschaftung von 6 Hektar Landwirtschaft werden wohl auch Sie als abenteuerlich ansehen.
    Ich hoffe das ich mit meinen Ausführungen ihr Informationsbedürfnis gestillt habe und verbleibe

    Mit freundlichen Grüßen

    Max Straubinger

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →