Es wird spannend am 25. Mai, wenn Ilse Weber in Darmstadt vor dem Sozialgericht gegen die Barmer klagt wegen der Zwangsverbeitragung ihrer Kapitallebensversicherung.
Ilse Weber staunte nicht schlecht, als sie von ihrer Krankenkasse, der Barmer, aufgefordert wurde, für ihre Kapitallebensversicherung Krankenkassenbeiträge zu zahlen. Für ihre 1983 abgeschlossene Kapitallebensversicherung zahlt sie jetzt Monat für Monat Kranken- und Pflegekassenbeiträge. Das ist in ihren Augen Unrecht hoch zwei, schließlich war sie selbstständig tätig und hat die Beiträge für ihre Kapitallebensversicherung komplett aus bereits versteuertem und verbeitragtem Einkommen bezahlt. Sogar der 50prozentige Zuschuss ihres Vertragspartners wurde dem versteuerten Einkommen zugerechnet. Überschlägig betrachtet, zahlt sie vier Mal Krankenkassen- und Pflegebeiträge – in der Ein- und Auszahlphase sowohl den Arbeitgeber- und Arbeitnehmeranteil.
Kampf gegen Zwangsverbeitragung
Dagegen wehrt sie sich und klagt gegen die Barmer. Die Verhandlung ist am
25. Mai 2020 um 12.00 Uhr vor dem Sozialgericht in Darmstadt, Steubenplatz 14, Sitzungssaal 3, EG.
Sie würde sich freuen, wenn ihr möglichst viele DVG-Mitglieder moralisch beistehen und die öffentlichen Verhandlung besuchen.
Bitte meldet euch per Mail, ob ihr kommt, sie zu unterstützen – ihre Mailadresse: weber.ilse@gmx.net
Danke.
Das hessische Ministerium der Justiz hat eine Handlungsanweisung für den Zutritt zu Gerichten und Staatsanwaltschaften erlassen. Danach gilt: „Der Zutritt zu Gerichtsgebäuden zum Zweck des Besuches von öffentlichen Verhandlungen ist unter Berücksichtigung der vorstehenden Ziffern grundsätzlich zu gestatten. Der Zutritt ist innerhalb der Gebäude nur soweit gestattet, wie er zur Teilnahme an der öffentlichen Verhandlung erforderlich ist. Etwaige Terminsladungen sind vorzuzeigen.“
Wie brüchig das Betriebsrentenmodell ist, beweisen die Kürzungen einiger Pensionskassen und -fonds – und jetzt sind Kaufhof-Karstadt-Betriebsrenten in Schieflage. Die Betriebsrentner müssen um ihre Zahlungen bangen, die vorläufig ausgesetzt wurden.
Die Galeria Karstadt Kaufhof GmbH friert laut „Berliner Kurier“ die Zahlung von Betriebsrenten ein. Die Ex-Kaufhof-Karstadt-Mitarbeiter müssen voraussichtlich monatelang ohne Betriebsrente auskommen, weil der Kaufhof-Konzern finanziell angeschlagen ist – wegen der Coronavirus-Pandemie, aber nicht nur. Der stationäre Handel leidet schon seit Jahren und verliert immer mehr Geschäft an Amazon & Co. Kaufhof-Karstadt hat viel zu spät und zu zögerlich auf diesen Umbruch reagiert – jetzt büßen es die Betriebsrentner des Konzerns.
Betriebsrente in Schieflage
Die Senioren erfuhren „Bild“ zufolge von dem vorläufigen Aus ihrer Betriebsrenten aus einem Brief ihres Ex-Arbeitgebers. Darin heißt es, die Betriebsrentner müssten mit „einer mehrmonatigen Zahlungsunterbrechung rechnen“. Kaufhof-Karstadt sei sich bewusst, „dass ihre Bezüge aus der betrieblichen Altersversorgung ein bedeutender Bestandteil Ihres Einkommens sind …“.
Der Warenhauskonzern befindet sich in einem “Schutzschirmverfahren”, das ist laut „Finance Magazin“ eine „spezielle Ausprägung der Insolvenz in Eigenverwaltung“ – und die kann dauern. Karstadt-Kaufhof hat drei Monate Zeit, um einen Sanierungsplan vorzulegen. So lange werden die Betriebsrentner schon mal warten müssen. Bis der dann genehmigt und umgesetzt wird, kann es noch einmal mehrere Monate dauern. So lange sehen die Betriebsrentner nichts von ihrem Geld. Karstadt-Kaufhof friert erst einmal die Zahlungen an die Betriebsrentner ein.
Zwischen zwei Stühlen
„Anders als aktuell angestellte Mitarbeiter haben Betriebsrentner kein Recht auf Insolvenzgeld“, erklärt der „Berliner Kurier“. Erst nach der Eröffnung eines offiziellen Insolvenzverfahrens übernehme ein sogenannter “Pensionssicherungsverein” die Zahlungen. Das heißt, die Betriebsrentner sitzen zwischen zwei Stühlen. Je länger die Kaufhof-Karstadt-Betriebsrentner auf ihr Geld warten müssen, desto dramatischer wird es für sie, denn auch andere Betriebsrentner sind auf das Geld des Pensionssicherungsvereins angewiesen – und der könnte angesichts seiner geringen Reserven und der vielen Fälle bald überlastet sein. Der „Berliner Kurier“ wirft die Frage auf, „wie viele Unternehmen nach den Zwangsschließungen in der Corona-Krise womöglich noch in eine Notlage geraten wie Kaufhof“. Im schlimmsten Fall könnten Millionen Betriebsrentner in Deutschland betroffen sein.
Arbeitsminister wiegelt ab
Das Arbeitsministerium wiegelt ab, die betroffene Rentner seien durch einen solchen Verein komplett abgesichert, wie der „Berliner Kurier“ zitiert. Den Kaufhof-Senioren gehe kein Geld verloren. Selbst im schlimmsten Fall einer Insolvenz verzögere sich die Auszahlung “nur”. Kaufhof-Karstadt lässt verlauten, der Konzern erfülle seine Rentenverpflichtung “ordnungsgemäß”. Das dürften die Betriebsrentner anders sehen.
Dabei trifft es Ex-Beschäftigte, die eh schon wenig Geld verdient haben. Eine Verkäuferin etwa erhalte nach 30 Jahren rund 100 Euro Betriebsrente, rechnet der „Berliner Kurier“ vor. „Bild“ stellt einige Beispiele vor, darunter Inge Schellen aus dem nordrhein-westfälischen Solingen. Sie „arbeitete 31 Jahre lang als Verkäuferin bei Karstadt, bekam rund 100 Euro Betriebsrente pro Monat.“ Sie und viele ihrer Ex-Kolleginnen und -Kollegen sind sauer.
Ruhe vor dem Sturm?
Das „Versicherungsjournal“ sieht „Ruhe vor dem Sturm beim Pensionssicherungsverein“. Denn in diesem dürfte es noch zahlreiche Insolvenzen geben. Da könnte der Pensionssicherungsverein schnell an seine Grenzen stoßen.
Bilder: von Eiji Kikuta auf Pixabay von Florian Pircher auf Pixabay
Die Versicherer setzen überzogen Lebenserwartungen an, um möglichst wenig zahlen zu müssen. Wenn es aber um Verbeitragung von Direktversicherungen geht, sterben wir schon nach zehn Jahren. So rechnen uns die Versicherer arm.
Wer vergleicht, wie die Versicherungen rechnen, wenn es um die Lebenserwartung geht, muss wütend werden. Genau das hat der Bund der Versicherten (BdV) getan: Versicherer rechnen laut BdV bei der Riester- und Rürup-Rente mit völlig überzogenen Lebenserwartungen. Das gilt übrigens nicht nur für Riester- und Rürup-Rente, sondern auch für Lebensversicherungen. Umgekehrt aber geht die Branche bei der Lebenserwartung von Direktversicherten beispielsweise von einer unterdurchschnittlichen Lebenserwartung aus, um möglichst hohe Krankenkassenbeiträge abzuschöpfen. Das ist reine Willkür, um die Versicherten zu melken und möglichst hohe Gewinne zu erzielen. Nicht von ungefähr fährt Allianz seit Jahren satte Gewinne ein. 2019 verbuchte der Konzern 11.85 Milliarden Euro operativen Gewinn.
Wie Versicherer rechnen
Der Bund der Versicherten (BdV) wirft den Versicherern laut „Versicherungsbote“ vor, bei der Riester- und Rürup-Rente mit völlig überzogenen Lebenserwartungen zu rechnen, um weniger Rente auszahlen zu müssen. So würden die Renten mit einer Lebenserwartung von bis zu 150 Jahren kalkuliert. Der Verband fordere, dass der Gesetzgeber eingreift. „Auch wer erfolgreich und viel spart, bekommt trotzdem nur eine niedrige Riester-Rente, weil die Versicherungsunternehmen mit massiv überzogenen Lebenserwartungen kalkulieren“, so Kleinlein.
Lebenserwartung 150 Jahren
Wenn es nach den Aktuaren, sprich Versicherungsmathematikern geht, werden wir uralt. So würden Kleinlein zufolge die Versicherer beispielsweise für heute 37-Jährige mit einer Lebenserwartung von etwa 100 Jahren bis zu 150 Jahren kalkulieren, während das Statistische Bundesamt eine Lebenserwartung von lediglich 87 bis 91 Jahren prognostiziere. Deswegen fordert Kleinlein: Schluss mit der Zwangsverrentung! Es ist klar, dass bei einer überzogene Lebenserwartung für den Kunden immer weniger herauskommt. Dazu ein Beispiel: „Unterstellt ein Versicherer für einen 67-Jährigen etwa eine Lebenserwartung von 97, so muss das angesparte Geld für 30 Jahre Rente ausreichen. Kalkuliert er aber bis 117, so muss das gleiche Geld auf 50 Jahre verteilt werden. Die Rente kann dann nur noch etwas mehr als die Hälfte im Vergleich zum ersten Szenario betragen.“ Statt vielleicht 100 Euro Monatsrente bekommt der Kunde nur 50 Euro. Dass mit einer derart geschrumpften Rente, die Versorgungslücke nicht zu füllen ist, dürfte wohl jedem klar sein. “Die Allianz kalkuliert mit absurd überzogenen Lebenserwartungen”, schreibt Kleinlein im “manager magazin”. Sie berufe sich dabei gegenüber den Aktionären auf windige Quellen; sie arbeite mit außerordentlich intransparenten Vertragsunterlagen, was dann alles zulasten der Kundinnen und Kunden und bei Riester- und Rürup-Renten auch zu Lasten der Steuerzahlerinnen und Steuerzahler gehe.
Männer leben 78,5 Jahre
Anders als die Versicherer geht das Statistische Bundesamt von anderen Zahlen in punkto Lebenserwartung aus: 83,3 Jahre beträgt aktuell laut Statistischem Bundesamt die Lebenserwartung für neugeborene Mädchen, für neugeborene Jungen sind es demnach 78,5 Jahre. Die Versicherer rechnen sich reich und die Versicherten arm, weil sie von einer deutlich überhöhten Lebenserwartung ausgehen.
Damit nicht genug, die Branche setzt die Lebenserwartung bewusst tiefer an, wenn es ihr zu Gute kommt und sie damit die Versicherten melken kann. Bei Direktversicherungen gehen die Versicherten von einer deutlich niedrigeren Lebenserwartung aus, um höhere Krankenkassenbeiträge ansetzen zu können. Statt noch 15 oder 20 Jahren, leben Betriebsrentner statistisch für die Versicherer nur noch zehn Jahre. Denn, zehn Jahre oder 120 Monate müssen sie Krankenkassenbeiträge an die Krankenversicherungen abführen. Wenn also jemand mit 63 in Rente geht, dürfte er statistisch nur 73 Jahre alt werden. Selbst wer wie heute üblich, mit 65 Jahre in Rente geht, dürfte nur 75 Jahre alt werden. Dabei werden Männer im Schnitt 78,5 Jahre alt und Frauen sogar 83,3 Jahre.
120 Monate Restlebenserwartung
Die Versicherungsbranche hat nur deshalb diesen willkürlichen Zeitraum gewählt, um die Versicherten zu schröpfen. Denn wer 2019 beispielsweise 20 000 Euro aus einer Direktversicherung ausbezahlt bekam, musste auf den vollen Betrag Kranken- und Pflegeversicherungsbeiträge zahlen, da seine Kapitalauszahlung auf 120 Monate verteilt wird und er mit 166,67 Euro (20 000 ./. 120) über der Freigrenze von 155,75 Euro lag. Ein Betriebsrentner mit monatlicher Auszahlung war besser dran, weil die Auszahlungshöhe wegen der Verteilung auf einen deutlichen längeren Zeitraum unter die 155,75 Euro rutschte – und er somit nichts zahlte.
Hätte der Gesetzgeber nicht 120 Monate angesetzt, sondern 240 Monate, wäre auch der Direktversicherte unter die Freigrenze gefallen, denn 20 000 geteilt durch 240 ergibt eine fiktive Monatsrente von 83,33 Euro. Der Gesetzgeber – damals 2003 die Schröder-Regierung mit Ulla Schmidt als Gesundheitsministerin – hat die Altersvorsorge von Millionen sabotiert, indem sie im § 229 SGB V (Sozialgesetzbuch), den Satz reinschrieb: „ … Tritt an die Stelle der Versorgungsbezüge eine nicht regelmäßig wiederkehrende Leistung … gilt ein Einhundertzwanzigstel der Leistung als monatlicher Zahlbetrag der Versorgungsbezüge …“. Das ist reine Willkür zu Lasten von Direktversicherten und Betriebsrentnern mit Einmalauszahlung.
DVG-Mitglied Norbert Böttcher hat jetzt ausgerechnet, was es bringen würde, die Zwangsverbeitragung auf 240 statt wie jetzt auf 120 Monate zu verteilen. Direktversicherte und Betriebsrentner mit Einmalauszahlung würden dadurch deutlich entlastet. Alle unter 38 220 Euro (159,25 x 240) Auszahlung müssten keine Krankenversicherungsbeiträge mehr zahlen, sondern nur noch den Pflegebeitrag (4,86 Euro), insgesamt 58,29 x 240 = 1165,71 Euro. So aber zahlen sie für 159,25 Euro wegen der 120er-Regelung annähernd 19 Prozent (14,6 plus 1,1 plus 3,05) Kranken- und Pflegeversicherungsbeiträge, insgesamt 34,72 monatlich, 416 Euro jährlich und 4165,98 Euro über die gesamte Laufzeit von 120 Monate. Von ihrer Auszahlung in Höhe von 38 220 Euro bleiben also gerade einmal 34054,02 Euro übrig. Alles klar? Ist das gerecht? Ist das förderliche für die betriebliche Altersvorsorge?
Übrigens, wer es gern selbst nachrechnen will, nutzt am besten das Tool von „Stiftung Warentest“.
An der Direktversicherung verdienen ausschließlich die Versicherer, aber nicht der Versicherte. Für letzteren ist die Direktversicherung ein Minus-Geschäft.
Michael „Maika“ Jürgens interviewt Reiner Wellmann von der DVG-Regionalgruppe NRW-Nord zum Thema Doppelverbeitragung von Direktversicherungen und den Vertrauensverlust.
„Maika“ spricht es an – den „Betrug bei privater Altersvorsorge“. In Rheine hat sich so etwas wie ein Zentrum im Kampf gegen die Abzocke bei der Altersvorsorge gebildet. „Maika“ wurde auf der bundesweiten Groß-Demo auf das Thema Doppelverbeitragung aufmerksam – Auslöser für das Interview mit Reiner Wellmann von der Regionalgruppe NRW-Nord des Vereins der Direktversicherungsgeschädigten (DVG).
Wellmann im Gespräch mit Maika.tv
Wellmann war langjähriger Lokalchef der münsterländischen „MV“. Er setzt sich gegen die staatliche Abzocke bei Direktversicherungen ein. Wellmann erklärt in dem Video, wie die Direktversicherung funktioniert und welche „damaligen“ Vorteile sie hat. Millionen seien davon betroffen und jedes Jahr kämen 200 000 bis 250 000 dazu.
Auslöser war 2003 das Gesundheitsmodernisierungsgesetz, kurz GMG. „Damals gingen die Arbeitslosenzahlen nach oben und die Krankenkassen waren klamm“, erinnert sich Wellmann. Die damalige Regierung unter Schröder überlegte, wie sie an Geld für die Krankenkassen käme. „Damals wurde die Idee der Praxisgebühr geboren“, resümiert Wellmann. Die ist mittlerweile wieder abgeschafft, aber nicht die Krankenkassen- und Pflegebeiträge auf Direktversicherungen. Die wurden von der damaligen Gesundheitsministerin Ulla Schmidt und Horst Seehofer eingeführt. Sie haben die einmalige Kapitalauszahlung der Direktversicherten in eine Betriebsrente umgewidmet und auf 120 Monate verteilt – und verbeitragt.
Wer also beispielsweise 120 000 Euro ausbezahlt bekommt, zahlt dann: 120 000 geteilt durch 120 gleich 1000 Euro pro Monat. Für diese fiktive Rente zahlt er dann annähernd 20 Prozent Kranken- und Pflegebeiträge. Wellmann sieht darin eine „quasi Enteignung unserer Altersvorsorge“.
Wie viel genau bringt der Freibetrag an Entlastung? Und wie viel müssen Direktversicherte und Betriebsrenten noch an Sozialabgaben zahlen. Eine Rechnung.
Am 1. Januar 2020 tritt das Gesetz zur Entlastung von Direktversicherten und Betriebsrentnern in Kraft. Sein sperriger Name: GKV-Betriebsrentenfreibetragsgesetz. Damit zahlen Betriebsrentner ab 2020 knapp 25 Euro weniger pro Jahr, abhängig von ihrer Krankenkasse.
Rund 850 000 Metaller haben eine Metallrente. Ob sie wissen, was die taugt und was am Ende nach Abzug der Sozialabgaben dabei heraus kommt? Vermutlich nicht. Wie gut oder schlecht ist die Metallrente?
Heribert Karch, der Geschäftsführer der Metallrente, grinst übers ganze Gesicht. Kann er auch, denn die Metallrente ist ein Renner. Nach eigenen Angaben der Metallrente GmbH haben 2019 mehr als 86 000 Metaller einen Metallrente-Vertrag abgeschlossen. Insgesamt ist der Bestand damit bis Ende 2019 auf 786 464 Verträge gestiegen, Mitte 2021 dürften es rund 850 000 sein. Offensichtlich sind die Metaller von der betrieblichen Altersvorsorge überzeugt, die IG Metall und Arbeitgeber zusammen mit der Allianz managen. Ob sie auch wissen, was am Ende dabei rauskommt? Vermutlich nicht. Bei Auszahlung müssen sie nämlich die doppelten Krankenkassen- und Pflegebeiträge auf ihre Metallrente zahlen. Der Gesetzgeber gesteht ihnen lediglich einen Freibetrag von 164,50 Euro (Stand 1.1.2021) für die Krankenkassenbeiträge zu (nicht für den Pflegebeitrag).
Das heißt, wer seine Metallrente bezieht, zahlt 120 Monate oder zehn Jahre lang den Arbeitgeber- und den Arbeitnehmeranteil plus Zusatzbeitrag plus Pflegebeitrag an die Krankenkasse. Da der Zusatzbeitrag wegen den Folgen der Corona-Krise eher steigen wird, dürften die Abzüge bald an die 20 Prozent heranreichen. Die Deutschen zahlen 14,6 Prozent Krankenkassenbeitrag plus Zusatzbeitrag – bis zu 2,2 Prozent (BKK Herkules). Dazu kommt noch der Pflegebeitrag, dessen Höhe davon abhängt, ob jemand Kinder hat oder keine: Kinderlose zahlen 3,3 Prozent, ansonsten 3,05 Prozent. Insgesamt ergibt sich eine Belastung von:
So viel müssen Metallrentner allein tragen. Seit Anfang 2020 gibt es einen Freibetrag von 159,25 Euro (mittlerweile 164,50 Euro), der den Krankenkassenbeitrag um rund 30 Euro reduziert. Den Pflegebeitrag tragen sie weiter allein in voller Höhe.
Metallrenten – gut oder schlecht
Natürlich zahlen sie auf ihre Metallrente auch Steuern. „Ja, allerdings wird Ihr individueller Steuersatz als Rentner wahrscheinlich geringer sein als im aktiven Erwerbsleben“, beruhigt Metallrente. Ferner reduzieren sie wegen der Entgeltumwandlung auch die Höhe ihrer gesetzlichen Rente, weil ja nach Abzug der Versicherungsbeiträge weniger in die gesetzliche Rente eingezahlt wurde.
Steuern und Sozialabgaben mal außen vorgelassen – ist die Metallrente wirklich so rentabel? Wer sich die Zahlen der Allianz, dem Versicherungspartner der Metallrente, anschaut, kommt ins Grübeln: Das Factsheet des Allianz Metallrente Fonds (das Info-Blatt), der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende März 2020 eine jährliche Rendite seit Auflage von 3,78 Prozent. Klingt per se nicht schlecht. Es lohnt sich aber das Kleingedruckte zu lesen, sprich die Kosten. Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt bei 1,2 Prozent. Bleibt die Frage: Ist das schon in der ausgewiesenen Rendite berücksichtigt? Wenn nicht, reduziert sich die Rendite des Metallrente Fonds noch einmal um dieses 1,19 Prozent. Das wären dann 3,78 – 1,2 = 2,58 Prozent. Davon muss noch die durchschnittliche Inflationsrate – na sagen wir mal von 2,2 Prozent – abgezogen werden.
2,58 Prozent
– 2,20 Prozent
——————
0,38 Prozent
Von dieser 0,39 prozentigen Real-Rendite sind noch die Steuern und Sozialabgaben abzuziehen, die abhängig sind von den individuellen Einkommensverhältnissen des späteren Rentners. Ferner sind die Abzüge bei der gesetzlichen Rente zu berücksichtigen. Insgesamt wird die Metallrente damit zum Minus-Geschäft.
Was taugt der Metallrente-Fonds?
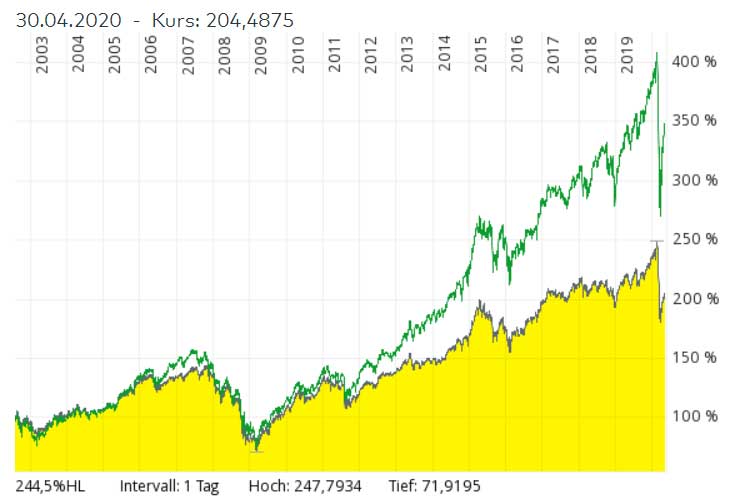
Jetzt die Frage: Wie gut ist der „Metallrente Fonds Portfolio – A – “ im Vergleich zu einem Index wie den MSCI World? Der MSCI World „ist ein internationaler Aktienindex, der die Wertentwicklung von mehr als 1.600 Unternehmen aus 23 Ländern abbildet“, wie „Finanztip“ erklärt. Berechnet wird er vom amerikanische Finanzdienstleister MSCI seit 1970. Der Chartvergleich, sprich der Vergleich der Kursverläufe von MSCI World und Metallrente Fonds ist ziemlich eindeutig. Der Metallrente Fonds hinkt dem Weltindex (grün im Chart) deutlich hinterher.
Metallfonds im Vergleich zum MSCI World (grün) seit Auflage Quelle: comdirect
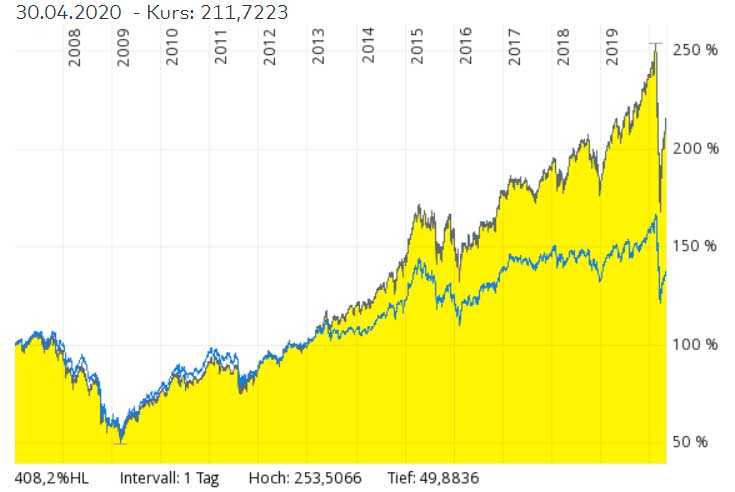
In einen Index lässt sich mittlerweile bequem per Indexfonds (ETF) investieren. Dafür verlangt das Fondsmanagement Geld. Die Kosten für einen Indexfonds liegen jedoch deutlich unter einem Prozent. Beim Xtrackers MSCI World beispielsweise bei 0,45 Prozent. Er ist damit sogar einer der teuersten, bei anderen zahlen Anleger noch weniger. Aber auch der Vergleich dieser beiden Fonds fällt eindeutig aus, wie jeder dem Chartvergleich entnehmen kann. Was taugt der Metallrente Fonds (blau im Chart) also wirklich? Jetzt kann sich jeder selbst ein Urteil bilden.
Metallfonds (blau) im Vergleich zum ETF Xtrackers MSCI Quelle: comdirect
Wäre es nicht besser auf die Metallrente zu verzichten und das Geld selbst anzulegen? Das geht mit einem einfachen ETF-Sparplan. Am Ende muss der Rentner dafür auch keine doppelten Krankenkassen- und Pflegebeiträge zahlen, hat seine gesetzliche Rente nicht reduziert und ist auch sonst flexibel bei Arbeitgeberwechsel. Am Metallrente Fonds verdienen vor allem die Versicherungen. Wäre es nicht Aufgabe der IG Metall, den Mitgliedern diese Erkenntnis zu vermitteln?
Heribert Karch freut sich aber lieber über die Zuwächse: “Die Entwicklung des gemeinsamen, tariflichen Versorgungswerks ist eine sozialpolitische Erfolgsgeschichte!” Er ist davon überzeugt, dass “die betriebliche Altersversorgung Arbeitnehmerinnen und Arbeitnehmer am besten in der Breite sicher und attraktiv beim Aufbau einer zusätzlichen Rente unterstützt und gleichzeitig die Arbeitgeber bei der Organisation kompetent entlastet.” Und die IG Metall sowie die Metall-Arbeitgeber unterstützen ihn bei der Verbreitung der Metallrente. Was für eine verkehrte Welt.
Wie verteilt sich der Freibetrag, wenn jemand mehrere Betriebsrenten hat? Das Sozialgericht Karlsruhe hat ein interessantes Urteil gefällt.
Am 1. Januar 2020 ist das Gesetz zur Entlastung von Direktversicherten und Betriebsrentnern in Kraft getreten. Sein sperriger Name: GKV-Betriebsrentenfreibetragsgesetz. Damit zahlen Betriebsrentner ab 2020 rund 25 Euro weniger pro Jahr, abhängig von ihrer Krankenkasse. Aber wie viel zahlen sie dann noch, vor allem, wie verteilt sich der Krankenkassenbeitrag, wenn jemand mehrere Betriebsrenten hat?
Eine Betriebsrentnerin wollte es wissen und klagte gegen die Kranken- und Pflegeversicherungsbeiträge aus einer Direktversicherung. Sie hatte aber nicht nur einen Vertrag, sondern zwei Verträge. „Versicherungswirtschaft heute“ schildert den Fall:
2016 bekam sie einen Direktversicherungsvertrag über rund 14.000 Euro ausbezahlt. Der Betrag wird auf 120 Monate verteilt und verbeitragt. Der fiktive Zahlbetrag ergab monatlich etwa 115 Euro – und damit unter der Freibetragsgrenze von 159,25 Euro. Also hätte sie keine Beiträge an ihre gesetzliche Krankenversicherung zahlen müssen.
Aber sie bekommt sei Juli 2017 noch eine zweite Betriebsrente und überschreitet damit die Freigrenze mit der Folge, dass sie auf alles Beiträge zahlen muss.
Dagegen hat sie geklagt (Sozialgericht Karlsruhe, Urteil vom 29. Januar 2020 – Az.: S 6 KR 2676/18, nicht rechtskräftig).
Die Klage vor dem Sozialgerichts Karlsruhe hatte laut „Versicherungswirtschaft heute“ teilweise Erfolg:
„Für die Verbeitragung bis zum 1.1.2020 gingen die Richter davon aus, dass die Beitragserhebung zu Recht erfolgt sei. Die Beitragspflicht von Leistungen aus Direktversicherungen sei höchstrichterlich geklärt und die Einwände der Klägerin, die Verbeitragung sei unverhältnismäßig und sie sei unvorhersehbar gewesen, griffen nicht durch.
Allerdings sieht die Sachlage ab 1.1.2020 anders aus. Ab diesem Zeitpunkt sei die Klage teilweise begründet, soweit sie sich gegen die Erhebung von Beiträgen zur GKV für die Zeit ab dem 1. Januar 2020 richte. Der müsse ab 1.1.2020 berücksichtigt werden.“
Entscheidend sei die Regelung des § 226 Abs. 2 Satz 2 SGB V, die seit dem 1. Januar 2020 für Renten der betrieblichen Altersvorsorge gelte.
Wie den Freibetrag verteilen?
Wie aber ist der Freibetrag auf die beiden Verträge zu verteilen? Dazu hat sich das Gericht geäußert. Es sei gesetzlich nicht ausdrücklich geregelt, wie der Freibetrag zu verteilen sei, wenn ein GKV-Versicherter wie die Klägerin mehrere Betriebsrenten gleichzeitig beziehe.
Der langen Rede kurzer Sinn: Der Freibetrag muss laut Urteil verhältnismäßig auf die beiden Betriebsrenten aufgeteilt werden.
Die Folge: Aus der Kapitalleistung seien daher ab dem 1. Januar 2020 GKV-Beiträge nur noch in Höhe von 8,66 € statt wie bisher knapp 17 € geschuldet.
Ob die verhältnismäßige Anrechnung des Freibetrages auf mehrere Betriebsrenten kraft Gesetzes eintrete oder einen vorherigen Antrag voraussetze, könne dahinstehen, weil die Klägerin in der mündlichen Verhandlung jedenfalls einen entsprechenden Antrag gestellt habe.
Ganz schön kompliziert, vor allem, wenn jemand sogar noch mehr als nur zwei Verträge hat. Daher habe der GKV-Spitzenverband in seinen Rundschreiben zur Umsetzung des neuen Freibetrags empfohlen, dass der Freibetrag zunächst auf eine Betriebsrente angewandt werde und ein verbleibender Restbetrag dann auf die nächste Betriebsrente übertragen werde.
Entlastung durch Freibetrag
ab 1.1.2022
bis 1.1.2020
Entlastung
Kapitalauszahlung
50.000
50.000
geteilt durch 120
416,67
416,67
minus Freibetrag 159,25
252,17
0
Krankenvers. 14,6 %
36,82
60,84
Zusatzbeitrag 1,5 %
3.78
6.25
Pflegevers. 3,05 %
12,71
12,71
KV+PV monatlich
53,31
79,79
26,48
KV+PV pro Jahr
639,72
957.48
317,76
KV+PV gesamte Laufzeit
6.397,20
9574,80
3.176,60
Rest nach Abzug KV+PV
43.602,80
40.425,20
in Euro
„Stiftung Warentest“ hat einen Sozialabgaben-Rechner programmiert, mit dessen Hilfe jeder selbst ausrechnen kann, was das in seinem speziellen Fall ausmacht.
Die Mechanik des Freibetrags:
Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen z.B. auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, z.B. aus Photovoltaik oder Nebenerwerbslandwirtschaft.
Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 159,25 EUR für 2020). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).
Das Corona-Virus ist das dominante Thema zurzeit in Deutschland. Dahinter verblassen alle anderen Probleme. Altersvorsorge oder selbst Fußball interessiert zurzeit niemand.
„Das Virus breitet sich in rasantem Tempo aus; die Menschen wollen wissen, wie sie sich vorbereiten und schützen können“, schreibt Google Trends. Nach Unterregion geordnet sähen wir das größte Interesse in Brandenburg, gefolgt von Baden-Württemberg, schreibt Seokratie. „Die Schweinegrippe hatte in ihrer Hoch-Zeit (bezogen auf Google Trends) eine relative Bekanntheit von 10“ – Coronavirus kommt auf 31.
Und wo informieren sich die Deutschen? Die obersten drei organischen Suchergebnisse sind laut Seokratie das Bundesgesundheitsministerium, gefolgt von zwei Ergebnissen des Robert-Koch-Instituts und einem Ergebnis von der Bundeszentrale für gesundheitliche Aufklärung.
Und wie sieht das bei Facebook aus? Auch dazu hat Seokratie eine Antwort: „Man merkt, Google setzt auf echte, seriöse und sachliche Informationen und lässt keine zweifelhaften Quellen mehr zu; die Strategie von Facebook hingegen scheint weiterhin zu sein, die Verweildauer der User hoch zu halten“. Das funktioniere durch zwei Kniffe: „Erstens zeigt man im Stream polarisierende Meldungen an, die möglichst an die Emotionen des entsprechenden Nutzers appellieren und aufwiegeln – Klimawandel, Gefahr von rechts oder links, Krankheiten, Aufreg-Posts und dergleichen erhöhen die Nutzerbindung. Hauptsache, der User stoppt das Scrollen in der Timeline, konsumiert den Inhalt und bleibt somit länger auf Facebook; zweitens sollten am besten keine Links zu externen Websites erhalten sein, denn dann gehen der Plattform die User flöten.“
Deutschland ist fixiert
Wir Direktversicherungsgeschädigte dürfen uns keiner Illusion hingeben, dass unser Thema zurzeit irgendjemand interessiert. Erst wenn das Coronavirus-Problem gelöst ist, wenden sich die Deutschen wieder anderen Themen zu. Kein Newskeyword sei für Zeitungen derzeit so lohnend wie Corona. Das erkläre auch die Fülle an Artikeln zum Thema, so Seokratie.
Und hier die Suchanfrage bei Google für Januar:
Coronavirus 9.140.000 im Januar
Merkel 201.000
DBF Pokal 1.000.000
Trump 1.210.000
Michael Wendler 201.000 (Laura Müller übrigens 301.000)
Meghan Harry 74.000
Flüchtlinge 135.000
AFD 550.000
Greta Thunberg 673.000
Grundrente 110.000
Brexit 823.000
Heute dürfte die Relation noch prägnanter für „Coronavirus“ ausfallen.
Die Grundrente soll Lebensleistung honorieren – dabei fahren einige schlechter damit als mit Grundsicherung. Ein weiteres Beispiel, wie uns die Politik verschaukelt und das Vertrauen in die Rente unterminieren.
von Helmut Achatz
Arbeitsminister Hubertus Heil behauptet in punkto Grundrente, „Frauen und Männer, die nur wenig Rente haben trotz eines langen Arbeitslebens, werden künftig spürbar mehr in der Tasche haben“. Ist das so? DVG-Mitglied Norbert Böttcher und andere Rentenexperten haben es mal durchgerechnet und widerlegen Heils Behauptung. Die SPD hat den Bürger wieder einmal einen Bären aufgebunden. Wer Pech hat, wird mit Grundrente weniger bekommen, als er mit Grundsicherung bekäme. Dabei war doch Heils Anspruch, dass die gerade verabschiedete Grundrente zehn Prozent über der Grundsicherung sein sollte. Er hat nur vergessen, der Öffentlichkeit zu sagen, dass von der Grundrente ja auch Krankenkassen- und Pflegebeiträge zu zahlen sind, so dass die Grundrente dann niedriger ausfallen kann als die Grundsicherung.
Aber lassen wir Norbert Böttcher und die Redaktion „Steuertipps“ zu Wort kommen: „Der Zahlbetrag der Grundrente wird 2021 bei 35 Beitragsjahren in allen Fällen zwischen 613 und 865 Euro liegen und damit vielfach unter der Grundsicherung von aktuell 808 Euro. Dieses auf den ersten Blick überraschende Ergebnis hat mit den Beiträgen zur gesetzlichen Kranken- und Pflegeversicherung zu tun. Die Grundrente ist wie jede Rente beitragspflichtig. Das heißt, von der erreichten Rente brutto und dem Zuschlag auf diese Bruttorente ist noch der Beitrag zur gesetzlichen Kranken- und Pflegeversicherung abzuziehen, der von der Deutschen Rentenversicherung bei der Zahlung der gesetzlichen Rente direkt einbehalten wird. Im ersten Gesetzentwurf des Bundessozialministeriums zur Grundrente vom 21.5.2019 heißt es auf Seite 23 ausdrücklich: ‚Die Grundrente führt zu höheren Beiträgen in die gesetzliche Krankenversicherung und soziale Pflegeversicherung‘.
Grundrente versus Grundsicherung
Somit kommt es unterm Strich auf den Zahlbetrag der gesetzlichen Rente an und nicht auf die Bruttorente. Die neue Grundrente als eine Rentenleistung gemäß SGB VI (gesetzliche Rentenversicherung) darf nicht mit der beitragsfreien Grundsicherung gemäß SGB XII (Sozialhilfe) verwechselt werden. Die Grundsicherung ist im Unterschied zur Grundrente keine Rente, sondern eine Sozialhilfe oder Sozialleistung und verpflichtet das Sozialamt oder Grundsicherungsamt auch zur direkten Zahlung der Beiträge für die gesetzliche Kranken- und Pflegeversicherung an die zuständige Krankenkasse.
Daher ist lediglich ein Vergleich von Zahlbetrag der Grundrente mit der beitragsfreien Grundsicherung zielführend und sinnvoll. Leider wird auf diesen Vergleich in fast allen Publikationen (auch denen des Bundessozialministeriums) verzichtet, da die Beiträge zur gesetzlichen Kranken- und Pflegeversicherung nicht von der Grundrente brutto abgezogen werden. Dies führt dann zu irreführenden Ergebnissen. Tatsächlich wird der Zahlbetrag der Grundrente bei abschlagspflichtigen Frührenten noch niedriger liegen. Die Grundrente setzt im Unterschied zur Grundsicherung nicht das Erreichen der Regelaltersgrenze aus. Wer also als langjährig Versicherter mit 63 Jahren vorzeitig in Rente geht, muss mit einem Rentenabschlag rechnen. Beispiel: Wer 1958 geboren ist und 2021 als langjährig Versicherter mit 63 Jahren in Rente geht, muss einen Rentenabschlag von 10,8 Prozent einkalkulieren. Der Zahlbetrag der Grundrente sinkt nach 35 Pflichtbeitragsjahren und durchschnittlich 0,75 Entgeltpunkten dann sogar auf rund 772 Euro und liegt damit ganz sicher unter dem Grundsicherungsniveau.“
Soweit Steuertipps. Norbert Böttcher – auf seinem Blog Sozial-Info ist das auch zum Nachlesen – rechnet mit einer Grundsicherung von 850 Euro, was in Großstädten wie München die Regel ist. Bei der Grundsicherung kommt es auf Miete und Nebenkosten an, wie der VdK vorrechnet. Aber gut, nehmen wir Böttchers 850 Euro. Er kommt auf folgende Rechnung:
Grundrente brutto ≠ netto
Die Grundrente soll zehn Prozent über der Grundsicherung sein, das heißt
850 + 85 = 935 Euro.
Eine Grundrentnerin mit 28 Entgeltpunkten beispielsweise kommt auf einen ähnlichen Betrag von, sagen wir mal, 925,40 Euro.
Grundrente 925,40 Euro
Krankenkassenbeitrag – 67,55 Euro
Zusatzbeitrag – 4,63 Euro
Pflegebeitrag – 28,22 Euro
————————————————-
Grundrente netto 824,99 Euro
Was von der Grundrente netto übrig bleibt
Was von der Grundrente weggeht Quelle: Norbert Böttcher
Das heißt, die Grundrentnerin bekommt weniger als eine Empfängerin von Grundsicherung. Gut, sie muss nicht zum Amt gehen und ihre Einkommens- und Vermögensverhältnisse offen legen, was bei der Grundsicherung verlangt wird, da sie auf die Bedürftigkeit abzielt.
Was der Freibetrag pro Monat bringt Quelle: Norbert Böttcher
Wie kommt die Politik überhaupt auf diesen Freibetrag? Auch das hat DVG-Mitglied Böttcher aufgedröselt. Der Freibetrag ist 1/20 der sogenannten Bezugsgröße in der Kranken- und Pflegeversicherung. „Die Bezugsgröße bildet das Durchschnittsentgelt in Deutschland aus dem vorletzten Kalenderjahr ab. In der Sozialversicherung wird sie für verschiedene Berechnungen genutzt. Für die Kranken- und Pflegeversicherung gelten bundeseinheitlich die West-Werte. Lediglich in der Renten- und Arbeitslosenversicherung wird nach West und Ost unterschieden“, erklärt die Techniker Krankenkasse.
Datenabgleich Finanzamt / Rentenkasse
Die Grundrente soll automatisch an die Personen überwiesen werden, die Anspruch darauf haben. Wirklich? Wie soll das funktionieren, wenn jemand keine Steuererklärung macht? Ist also ein Grundrentenberechtigter gar nicht beim Finanzamt gemeldet, so bekommt er auch keine Grundrente. Ganz schöner Murks, oder? Und noch etwas haben die Murkser vergessen: “Zudem muss eine elektronische Übermittlung aller nötigen Einkommensdaten durch die Finanzbehörden an die Deutsche Rentenversicherung erfolgen. Doch der elektronische Datenaustausch mit der Finanzverwaltung hakt bei Bestandsrentnern, die keine Steuererklärung abgegeben haben, weil ihr zu versteuerndes Einkommen unter dem Grundfreibetrag liegt oder in der Vergangenheit lag”, merkt die Plattform “Steurtipps” an.
Ferner bestehe bei den jährlich rund 1,6 Millionen Neurentnern das Problem in der zweijährigen Verzögerung des Datenflusses. “Wer 2021 Grundrente beantragen möchte, muss im Jahr 2020 seine Steuererklärung für 2019 abgegeben haben, denn die Finanzämter haben Informationen zum steuerpflichtigen Einkommen erst mit einem Zwei-Jahres-Verzug. Da jedoch das Einkommen nach dem Renteneintritt sinkt, wird bei der vorgesehenen Einkommensprüfung durch das zuständige Finanzamt und die Deutsche Rentenversicherung das Einkommen des Rentners voraussichtlich zu hoch eingeschätzt, sodass es möglicherweise keinen Rentenzuschlag gibt, obwohl eigentlich ein Anspruch besteht.”
Berechnung des Freibetrags
So errechnet sich der Freibetrag Quelle: Norbert Böttcher
Wegen der Grundrente muss die Deutsche Rentenversicherung ihre Verwaltung kräftig aufstocken. Heil schafft mit seiner Grundrente ein Bürokratiemonster. Die Kosten der Umsetzung der Grundrente werden auf „mehrere hundert Millionen Euro und damit mehr als 25 Prozent der Leistungsausgaben für die Grundrente betragen“, schreibt das „Handelsblatt“. Trotzdem sind SPD-Politiker, darunter der stellvertretende Vorsitzende der SPD Mayen-Koblenz, Staatssekretär Dr. Alexander Wilhelm, immer noch von Heils Grundrente überzeugt.
Das Vergleichsportal Biallo hat einen Grundsicherungsrechner ins Netz gestellt, mit dem jeder ziemlich genau ausrechnen kann, wie viel ihm zusteht.
Abkehr vom Äquivalenzprinzip
Was noch schlimmer ist, Heil hat mit der Grundrente das Äquivalenzprinzip aufgegeben, wonach die Rente von der Höhe der Beiträge abhängt – und damit die Idee von Leistung und Gegenleistung. Es ist der „Abschied vom Äquivalenzprinzip“, wie die „Wirtschaftswoche“ schreibt. Heil vermischt das Führsorge- und Leistungsprinzip. Er hat es geschafft, das Vertrauen in die Rente nachhaltig zu unterminieren. Die Initiative Neue Soziale Marktwirtschaft (INSM) hat das an dem Beispiel von Frau Pech und Herrn Glück konkret durchgerechnet. Danach bekommt Frau Pech, obwohl sie in ihrem Leben 66 360 Euro mehr an Rentenbeiträgen als Herr Glück eingezahlt hat, am Ende nur 45 Euro mehr Rente. Ist das gerecht? Zudem plane Heil und Finanzminister Olaf Scholz (SPD), die Grundrente durch einen Griff in die Rücklagen der Sozialkassen finanzierbar wirken zu lassen. Ist das gerecht? Diese Reserven haben Millionen von Betriebsrentnern über 15 Jahre aufgefüllt, weil die SPD – zusammen mit Grünen und Schwarzen – 2004 das Gesundheitsmodernisierungsgesetz (GMG) rückwirkend einführten, weswegen Betriebsrentner seitdem doppelte Krankenkassenbeiträge zahlen. Das Geld für die Grundrente stammt also im Wesentlichen von betrogenen Betriebsrentnern und Direktversicherten. Ist das gerecht?
Deutschland braucht eine umfassende Rentenreform – und die ist machbar. Dafür aber ist Mut nötig. Holger Balodis und Dagmar Hühne sagen in ihrem Buch “Rente rauf” wie’s geht.
Noch lässt sich die drohende Altersarmut abwenden. Die Politiker müssen aber endlich agieren und nicht nur zögerlich reagieren. Sie müssen endlich mutige Entscheidungen treffen. Wenn nicht, rutschen Millionen in die Altersarmut. Jung und alt müssen eine Allianz gegen Arbeitgeber, Politiker und Versicherungen bilden. Freiwillig werden die ihre Pfründe nicht aufgeben.
Balodis und Hühne haben für „Monitor“ und „plusminus“ geschrieben, für „Stiftung Warentest“ und die Verbraucherzentralen; dabei ging es häufig um das Thema Altersvorsorge. Die beiden zeigten schon in ihrem Buch „Die Vorsorgelüge – wie Politik und Versicherungen uns in die Altersarmut treiben“. In ihrem neuen Buch „Rente rauf“ belassen sie es nicht damit, den „ganz legalen Betrug mit den Lebensversicherungen“ anzuprangern, sie zeigen in ihrem neuen Buch „Rente rauf“ Lösungen auf, wie es gelingen kann, das Rentensystem so umzubauen, dass nicht Millionen in die Altersarmut rutschen.
“Es muss etwas geschehen”
„Es muss etwas geschehen“, so ihr Credo. Die Bundeskanzlerin hat sich jahrelang geweigert, die „Rente neu zu denken“, wie es Balodis und Hühne fordern. Sie ließ eine Rentenkommission einrichten, die schon seit Jahren hinter verschlossener Tür tagt und im Frühjahr Ergebnisse präsentieren soll. Die werden aller Voraussicht marginale Korrekturen vorsehen. Das reicht aber nicht. Diese Republik muss endlich ihre „Schockstarre“ überwinden.
Jahrzehntelang wurde das Rentensystem demontiert – am schlimmsten von Rot-Grün unter der Ägide Gerhard Schröders. Das Rentenniveau ist eine Lachnummer im Vergleich zu dem, was Rentner in Nachbarländern wie Österreich, Norwegen, Schweden und in den Niederlanden im Alter bekommen. Wenn nichts passiert, droht eine Altersarmut nie gekannten Ausmaßes.
“Rente rauf” heißt die Forderung
Die beiden verlangen „mehr Umverteilung“. Das klingt erst einmal nach Revolution, wer sich aber ihr Acht-Punkte-Programm durchliest, muss schnell einräumen, das es ganz vernünftig klingt. Die Politik muss die Schröder-Reform zurückdrehen, die vor allem der Versicherungsbranche geholfen hat. Für Balodis und Hühne ist klar, dass ein „mächtiger und sichtbarer Rückhalt in der Gesellschaft“ nötig ist, damit der Kampf für ein anderes Rentensystem bei der Politik Erfolge bringt.
Gerhard Schröder, Walter Riester, Ulla Schmidt und Olaf Scholz haben den Deutschen weißgemacht, dass die kapitalgedeckte Geldanlage in Form einer Versicherung höhere Rendite biete und die Einschnitte bei der gesetzlichen Rente ausgleichen könne. Hohe Rentenbeiträge seien schuld an der hohen Arbeitslosigkeit – und gesetzliche Rente würden an der Alterung der Gesellschaft scheitern. Wir haben uns damals nicht vehement genug gegen Schröders Rentenreform gewehrt.
An die Versicherer verkauft
In punkto betrieblicher Altersvorsorge haben uns Schröder & Co. regelrecht an die Versicherungswirtschaft verkauft. Die zweiten, aber auch die dritte Säule der Altersvorsorge liefern „klägliche Ergebnisse“. Die Versicherer lachen sich ins Fäustchen und sahne kräftig ab – in Form von Provisionen und Verwaltungsgebühren. Dazu kommen noch die Krankenkassen, die am Ende die Hand aufhalten und ein Fünftel der Auszahlungen abschöpfen.
Die von der Schröder-Regierung initiierte Riester-Rente hat sich zum Verlust-Geschäft entwickelt. Nicht von ungefähr liegen Verträge massenweise gekündigt oder ruhen. Noch schlimmer erging es Millionen von Beschäftigten, die über ihren Arbeitgeber in Form der Entgeltumwandlung eine Kapitallebensversicherung, die sogenannte Direktversicherung abgeschlossen haben. Allianz & Co. versprachen den naiven Deutschen das Blaue vom Himmel, verschwiegen aber geflissentlich, was sie am Ende erwartet: die vollen Krankenkassen- und Pflegebeiträge. Damit nicht genug, wer über diesen Weg fürs Alter vorsorgt, reduziert damit natürlich seine gesetzliche Rente, weil ja der Bruttolohn abgesenkt wird.
Wie eine existenzsichernde Rente aussehen kann, machen uns die Nachbarländer Österreich, Schweiz, Dänemark, Schweden und die Niederlande vor. In der Schweiz zahlen beispielsweise alle ein – und auf alle Einkünfte, ohne Beitragsbemessungsgrenze. Nach oben hin ist die Rente gedeckelt. Dieses System schafft ein breite Basis. Dank Rente und beruflicher Vorsorge kommen die Schweizer auf 60 Prozent des zuletzt bezogenen Gehalts. Deutschland kann sich daran ein Beispiel nehmen. Die Politiker hierzulande verweigern sich dem aber – mit der Folge, dass Deutschland im Altersvorsorgevergleich ganz weit hinten steht.
Lobby für Rentenreform nötig
Hierzulande gibt es leider keine wirkliche Lobby für eine Rentenwende. Die IG Metall hat sich sogar mit der Allianz zusammengetan und verkauft den Mitglieder die Metallrente ist soziale Wohltat, vergisst dabei allerdings zu sagen, dass die Metallrente ein Minus-Geschäft ist. Andere Initiativen und Bündnisse mangelt es an Schlagkraft, weswegen sie gegen die PR-Maschinerie der Versicherungsbranche kaum Chance haben. Kaum eine Branche wie die Versicherer haben eine so gut funktionierende Lobby. Gerade eben hat Ex-Kanzler Gerhard Schröder beim Würzburger Versicherungsmakler BVUK angeheuert – und der Ex-EZB-Banker Jörg Asmussen wird Chef-Lobbyist des Branchenverbands GDV.
Acht-Punkte-Programm
Balodis und Hühne fordern höhere Renten in ihrem Buch „Rente rauf“. Wie wollen sie das bewerkstelligen? Sie schlagen folgendes Acht-Punkte-Programm vor:
Beitragssatz anheben
Erwerbstätigenversicherung einführen
Bundesanteil erhöhen
Politisch verordnete Einnahmeverluste beenden
Erwerbspotenzial besser ausschöpfen
Riester-Rente abschaffen
Beitragsbemessungsgrenze aufheben
Mindestrente einführen.
Für die beiden ist klar, dass die Beiträge steigen müssen. Die Erhöhung falle jedoch umso maßvoller aus, je mehr und schneller die anderen Vorschläge umgesetzt werden. Vor allem muss der Bund die versicherungsfremden Leistungen, die er der Rentenkasse aufbürdet, in voller Höhe übernehmen, was er bislang nicht tut.
Wo bleibt der Aufschrei?
Natürlich gibt es bei dem Modell von Balodis und Hühne Gewinner und Verlierer: Arbeitnehmer und Rentner würden profitieren, Arbeitgeber und die Versicherungsbranche verlieren. Aber viele Arbeitnehmer von heute im Niedriglohnsektor werden zu Rentenbeginn in Bedrängnis kommen. Sie waren und sind noch die Verlierer. Die Vorschläge der beiden würden nur den Abwärtstrend stoppen und wenigsten etwas umdrehen.
Eigentlich müsste ein Aufschrei durchs Land gehen, aber die Deutschen sind geduldiger als beispielsweise die Franzosen, die angesichts der Demontage ihrer Rente auf die Straße gehen. Der Druck in Deutschland wächst indes, so dass es nur eine Frage der Zeit ist, bis auch die Deutschen auf die Straße gehen.
Es dürfte spannend sein, „Rente rauf“ mit den Vorschlägen der offiziellen Rentenkommission zu vergleichen. Aller Voraussicht nach wird die Rentenkommission wieder nur ein Reförmchen vorschlagen.
Es ist der Verdienst von Balodis und Hühne die Probleme nicht nur zu benennen, sondern auch Verbesserungsvorschläge zu präsentieren. Eine „Rente für alle“ ist schon längst überfällig, wird aber von den Lobby-Verbänden und den Politikern vehement bekämpft. Die Riester-Rente ist eine Ruine und müsste für die Allgemeinheit gesperrt werden. Die beiden sprechen zu Recht von „Finanz-Monopoly“. Die Entgeltumwandlung ist ein „Modell zur Geldvernichtung“. Die Beitragsbemessungsgrenze aufzuheben, bedarf Mut. Eine Mindestrente einzuführen, hat die Groko zwar vor, aber die Umsetzung ist Murks. Der Bundesanteil gehört angehoben, weil sich die Regierung schamlos an den Rentenkassen bedient hat und immer noch bedient.
Eine Rentenreform braucht Mut, fraglich, ob die jetzige Bundesregierung diesen Mut aufbringt. Balodis und Hühne ist zu danken, dass sie das Thema von allen Seiten beleuchten und die Bremser benennen.
Das Buch müsste für alle Pflichtlektüre sein, die sich mit dem Thema Renten auseinandersetzen und Gesetze erlassen.
“Rente rauf”
Das Buch:
„Rente rauf“ Holger Balodis, Dagmar Hühne ISBN 978-3-932246-98-2 Preis 18 Euro Verlag DVS
Die CDU glaubt, mit dem Betriebsrentenfreibetragsgesetz Millionen von Betriebsrentnern und Direktversicherten besänftigt zu haben, die doppelte Krankenkassen- und Pflegebeiträge zahlen. Die lassen sich aber nicht mit einem Zuckerl abspeisen.
Viele Politiker predigen Selters, trinken aber Sekt. Genau das hält Ingrid Wulff dem CDU-Generalsekretär vor. „Herr Ziemiak, Sie haben auf der Veranstaltung der CDU Eimsbüttel im Katharinenhof darüber gesprochen dass man die Generationen nicht spalten soll; die heutigen Rentner hätten das Land wiederaufgebaut und die jungen Leute den Alten viel zu verdanken“, so Ziemiaks Worte. Das Land habe aber denen zu danken, die jetzt ins Rentenalter kommen oder bereits sind, die zu den 18 Millionen gehören, die das Geld in die Sozialkassen spülen, dass sonst nicht zu verteilen wäre. „Wir haben fleißig gearbeitet und auf die Politik gehört; haben Betriebsrenten aufgebaut und als man uns sagte, ‚sorgt privat vor, die Rente wird nicht reichen‘, auch das getan; haben Direktversicherungen abgeschlossen und eigen finanziert zusätzlich vorgesorgt“, resümiert Wulff. Ohne Bestandsschutz sei diese Vorsorge 2004 zur Betriebsrente erklärt worden, weil – politisch gewollt – der Arbeitgeber als Versicherungsnehmer in der Police stand und die Beiträge aus dem Nettoeinkommen weiterleiten musste.
CDU belastet Sandwich-Generation
„Wir 60- bis 70jährigen sind als Sandwich-Generation diejenigen, die das Land und die Generationen zusammenhalten“, verdeutlicht sie Ziemiak. „Wir haben hart gearbeitet und betreuen jetzt unsere Eltern und die Enkelkinder; ohne unsere Hilfe würde das ganze System zusammenbrechen“, so Wulff weiter. Und genau dieser Generation werde das Leben von der Politik massiv schwer gemacht. „Wir haben still gehalten bei allen Rentenkürzungen; ja, auch die Heraufsetzung der Altersgrenze ist eine Kürzung“, beschreibt Wulff die Duldsamkeit ihrer Generation. In ihrem Arbeitsvertrag von 1973 stehe als Vertragsende 60 Jahre. Durch die neuen Gesetze habe sie drei Jahre und sechs Monate länger auf ihre Rente und auf die Betriebsrente warten müssen. Denn eine „echte Betriebsrente“ werde erst gezahlt, wenn man Rente bezieht oder keine Einkünfte mehr hat. „Alles massive Kürzungen“, so ihre Kritik.
Abgezockte gehen auf die Straße
Und jetzt müsse sie noch auf die Straße gehen, um für ihr Recht bei der eigen finanzierten Altersvorsorge zu kämpfen. „Finden Sie das gerecht?“ „How dare you?“ würde Greta Thunberg sagen: Wie könnt ihr es wagen?
📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich. |
Zur aktuellen Website →