Tag: Direktversicherung

  • Wähler mit Textbausteinen abgespeist

    Wähler mit Textbausteinen abgespeist

    Wer Politiker anschreibt, bekommt meist Textbausteine zurück – auf diesen Nenner lässt sich die Kommunikation zwischen Wählern und Politikern bringen. Ausnahmen bestätigen die Regel.

    Viele Bürger schreiben in gutem Glauben, etwas zu bewirken, ihre Bundestagsabgeordneten an. Wer das häufiger unternimmt, dürfte irgendwann feststellen, dass sich ganze Passagen immer wieder gleichen. Da drängt sich der Verdacht auf, dass sich Politiker von ihren wissenschaftlichen Mitarbeiter eine Sammlung von Textbausteinen zusammenstellen lassen, die dann zusammengewürfelt werden. So entstehen manchmal vernünftige, durchaus plausible, aber manchmal auch abseitige Texte. Damit speisen die Bundestagsabgeordnete ihre Wähler ab – und glauben, sie so ruhig stellen zu können.

    Mit Textbausteinen Wähler abspeisen

    Vornehm klingt so etwas dann „Argumentationshilfe“. Der CSU-Politiker Max Straubinger ist ein Meister darin. Für seine Fraktionskolleginnen und -kollegen im Bundestag hatte er im Juni 2019 die Argumentationshilfen für eine Verbeitragung von Direktversicherungen und betrieblicher Altersversorgung (BAV) zu Papier gebracht. Mit der Struktur der Versichertenzusammensetzung versuchte und versucht Straubinger dann seine Bundestagskollegen zu überzeugen, dass finanziell schlechter gestellte Bevölkerungsschichten den Beitragsausfall der – so wörtlich – „leistungsfähigeren Rentner“ mittragen müssten. Und natürlich unterstreicht er auch immer wieder, dass die Regelungen von Bundesverfassungsgericht und Bundessozialgericht abgesegnet sind. „Wollen wir wirklich die Beitragsleistungen zu Lasten der jungen erwerbstätigen Generation verschieben“? fragt er im Juni 2019 res seine Fraktionskollegen. Andere Lösungen werden schon gar nicht ins Auge gefasst. Er führte seinen Bundestagskollegen bei einer Abschaffung der Doppelverbeitragung ein Milliardenspiel vor Augen, das nicht finanzierbar sei. Wie schnell der Bund mal kurz hunderte Milliarden aus dem Hut zaubert, das wurde uns jetzt zu Corona-Zeiten auf eindrückliche Weise vorgeführt.

    Die wissenschaftlichen Mitarbeiter der Bundestagsabgeordneten greifen natürlich gern auf derartige „Argumentationshilfen“ zurück und gestalten daraus ihre Textbausteine, denen sich die Politiker nur allzu gern bedienen.

    Was Politiker über Wähler denken

    DVG-Mitglied Erwin Tischler durfte erfahren, wie Abgeordnete und ihre wissenschaftlichen Mitarbeiter über die Wähler denken. Tischler bekam zufällig den Dialog zwischen André Berghegger uns seinem wissenschaftlichen Mitarbeiter Alexander Averhoff mit. Berghegger (CDU) ist Mitglied im Haushaltsausschuss des Bundestags. Berghegger fragt, ob „wir jetzt eigentlich noch in irgendeiner Form reagieren oder ist das nur ein immer wiederkehrenden Appell?“. Und Averhoff antwortet, dass „er (Tischler) seit 2016 regelmäßig zu dem Thema schreibt; der Verband der Direktversicherungsgeschädigten mobilisiert aktuell seine Mitglieder und macht Druck auf Abgeordnete“ – und weiter „ … also ich kann ihm gerne was allgemeines antworten, ohne inhaltlich verbindlich zu sein, gucken wie er reagiert“. Tischler dürfte dann eine „allgemeine“ Antwort bekommen, die vergleichsweise unverbindlich ist.

    Politik per Maßnahmen-Generator

    Leider geht es nicht nur Direktversicherungsgeschädigten so, sondern vielen anderen Bürgern ebenfalls im Kontakt mit ihren Abgeordneten. Das Netz macht sich bereits lustig über diese Art der Kommunikation. Voice Actor, Übersetzer und Storyteller Doreaux @zwetkoffein und Web-Entwickler Nick @NickHatBoecker haben einen Corona-Maßnahmen-Generator entwickelt, weil sie das Gefühl haben, als „würde einfach jedes Mal ein zufälliger Vorschlag gezogen und das dann umgesetzt“, wie die „PC-Welt“ schreibt. Zu finden ist der „Corona-Maßnahmen-Generator“ in Twitter unter dem Hashtag

    #maßnahmengenerator. Der wirft jeweils vorformulierte Textbausteine aus verschiedenen Kategorien zusammen – manchmal klingt das sogar vernünftig. Aktuelles Beispiel: „Die Bundesregierung beschließt, Kaufhäuser mit ausgearbeitetem Hygienekonzept nur mit Terminvergabe arbeiten zu lassen“ oder „Die Bundesregierung beschließt, Fitnessstudios nur mittags zu schließen“ oder „ … Fabriken sofort zu schließen“ oder „ … Schlachthöfe abends zu öffnen“. Jeder kann sich selbst mit dem Corona-Maßnahmen-Generator vergnügen. Viel Spaß beim Boßeln. Wenn es nicht so traurig wäre, könnten wir auch darüber lachen.

    Willkür als System

    Was die Beispiele Doppelverbeitragung von Direktversicherungen und Corona-Maßnahmen belegen: Oft greift die Bundesregierung zu reinen Willkürmaßnahmen, die mit vermeintlich plausiblen Argumenten unterfüttert werden. Es lohnt sich, selbst zu denken und diese Maßnahmen zu hinterfragen. Das muss nicht nur erlaubt sein, sondern ist auch zwingend notwendig. Direktversicherung und Corona-Maßnahmen sind nur zwei Beispiele.


    Bild von Esi Grünhagen auf Pixabay
  • Versicherer schaden der Altersvorsorge

    Versicherer schaden der Altersvorsorge

    Hohe Kosten, Nullzins und Abzüge im Alter machen die herkömmliche Altersvorsorge per Versicherung zum Minus-Geschäft. Versicherer schaden damit der Altersvorsorge.

    Dominik Wenzelburger hat die Metallrente mit einem ETF-Sparplan – ETF steht für Exchange Traded Funds oder börsengehandelter Indexfonds – verglichen und kommt zu einem vernichtenden Urteil: eine Metallrente rentierte in der Vergangenheit schlechter als ein normaler ETF-Sparplan.

    Wenzelburger steht nicht allein mit seiner Skepsis – Branchenexperte Frank Nobis hat für „Das Investment“ errechnet, dass ein ETF-Sparplan besser ist als eine geförderte betriebliche Altersvorsorge. Ganz abgesehen von der zu geringen Flexibilität und Transparenz einer Versicherungslösung. Er und sein Team stellen fest, dass sowohl Arbeitnehmer wie Unternehmen profitieren, „wenn als Alternative zur betrieblichen Altersversorgung (bAV) eine private Vorsorgelösung auf Basis von ETFs angeboten wird“.

    Geförderte Altersvorsorge läuft ins Leere

    Die staatlich massiv geförderte betriebliche Altersvorsorge laufe aufgrund der seit Jahren anhaltenden Niedrigzinsphase oftmals ins Leere. Nobis, der sich als Geschäftsführer des Instituts für Vorsorge und Finanzplanung (IVFP) seit Jahrzehnten mit dem Thema beschäftigt, verdeutlicht, dass mehr als die Hälfte des Beitrags in die Direktversicherung nach § 3.63 EstG durch Staat und Arbeitgeber finanziert werde – und trotzdem kommt am Ende weniger heraus als bei einer privaten Altersvorsorge. Allein daran lässt sich ablesen, wie viel die Versicherer abschöpfen über Provisionen, Verwaltung, Todesfallschutz und Vertriebskosten. „Da der Kunde aber in der Regel nicht erfährt, wie hoch diese Kosten sind, kann er also gar nicht wissen, welche Verzinsung er, bezogen auf seine Einzahlung, tatsächlich garantiert bekommt“, gibt auch Versicherungsinsider und Buchautor („Alt, Arm und Abgezockt“) Sven Enger zu bedenken.

    Wie wenig eine Direktversicherung letztlich abwirft, lässt die Basis-Finanzanalyse des Deutschen Instituts für Normung (DIN) erahnen. Die DIN-Norm 77230 bei Garantieverträgen geht von einer Nettorendite von einem Prozent per anno, sprich jährlich aus. Ein privater ETF-Fondssparplan im Versicherungsmantel komme, so Nobis, ohne Garantien aus und erhoffe sich den Risikoausgleich über die Zeit. Hier unterstellen die Experten Nobis zufolge eine Nettorendite von 4,5 Prozent, was durchaus plausibel ist, denn die Rendite des weltweiten Aktienmarktes (MSCI World Index) komme über die vergangenen 37 Jahre auf eine Rendite in Höhe von 9,5 Prozent jährlich. Der Faktor Zeit ist entscheidend, aber genau das macht ja eine Altersvorsorge aus, die nicht auf Jahre, sondern Jahrzehnte ausgelegt ist.

    Kosten vernichten Rendite

    Wenn ein heute 30-Jährige auf die geförderte bAV setzt, wird er kaum mehr als zwei Prozent Rendite erzielen, laut DIN sogar eher deutlich weniger. Nobis und sein Team kommen in ihrer Sensitivitätsanalyse am Beispiel des 30-Jährigen (Steuerklasse I, monatliches Bruttogehalt 3500 Euro) und angenommen Kosten von 1,35 Prozent jährlich auf eine bAV-Rente von 316 Euro. Bei Kosten von 2,35 Prozent – und viele Versicherer haben derart hohe Kosten – bekommt der Muster-Rentner nur noch 271 Euro monatlich. Sollte die Rendite indes gegen ein Prozent gehen, muss er sich vermutlich mit weniger als 200 Euro pro Monat begnügen – trotz der Förderung während seiner Beschäftigtenzeit.

    Wie Versicherer der bAV schaden

    Die private Rentenversicherung habe aufgrund der wegfallenden Garantieerzeugungskosten deutlich höhere Rendite-Chancen. Dadurch werde deutlich, dass schon bei einem Renditeunterschied von einem Prozentpunkt die monatliche Rente bei der privaten Form über der bAV liegt. Eine Nettorendite von einem Prozent (DIN 77230 Empfehlung für Garantierenten) vorausgesetzt und eine durchschnittliche Nettorendite von 4,5 Prozent (ebenfalls aktuelle Vorgabe der DIN) für den ETF-Sparplan angenommen, wird der Unterschied noch deutlicher. Der private Altersvorsorger bekäme eine um 140 Euro höheren Rente gegenüber der bAV.

    Damit wird klar, was für ein Murks die betriebliche Altersvorsorge über Versicherer ist – und welche Verschwendung von Steuergeldern.

    Bild von Steve Buissinne auf Pixabay

  • Merkel bleibt beim Abkassieren rigoros

    Merkel bleibt beim Abkassieren rigoros

    Das “Basta”-Wort Angela Merkels gilt weiter in punkto Abkassieren. Die Union der “Masken-Raffkes” besteht auf doppelte Krankenkassenbeiträge bei Betriebsrente und Direktversicherung. Damit sabotiert sie die betriebliche Altersvorsorge.

    Wer fürs Alters mit einer Betriebsrente oder Direktversicherung fürs Alter vorgesorgt hat, ist der Dumme, denn am Ende zahlt er doppelte Krankenkassenbeiträge: den Arbeitnehmer- und den Arbeitgeberanteil plus Zusatz- und Pflegebeitrag. Davon war keine Rede als die Politik dafür geworben hatte, betriebliche fürs Alter vorzusorgen. Sie bestraft alle, die den Rat der Politik befolgt hatten. Der Anfang 2020 eingeführte GKV-Betriebsrentenfreibetrag von 159,25 (2021: 164,50) Euro ist nur ein Tropfen auf den heißen Stein.

    Union kassiert weiter ab

    Da es darum geht, dieses Unrechtmäßigkeit zu korrigieren, hält die Union unter Bundeskanzlerin Angela Merkel Betriebsrentner und Direktversicherte hin. Somit sabotiert sie die betriebliche Altersvorsorge, denn bei einem Abzug von mehr als 19 Prozent wird die Altersvorsorge zum Minus-Geschäft.

    Wegen dieser Hinhaltetaktik von Union und SPD – die Grünen waren damals mit im Boot, als das Gesetz formuliert wurde – ging der DVG bundesweit in 20 Städten auf die Straße und demonstrierte. Der DVG wird auch wieder am 1. Mai 2021 auf die Straße gehen – und zwar in Erfurt.


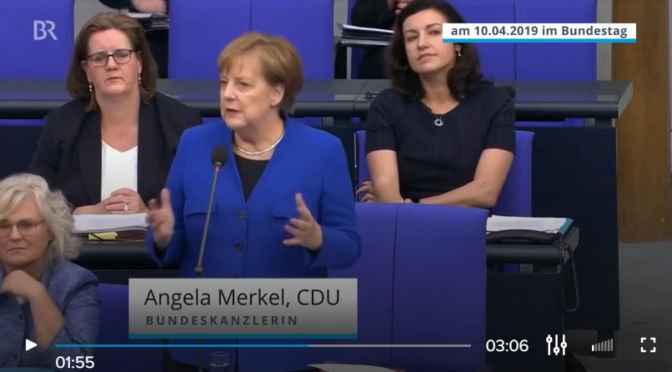
    Hier noch einmal zur Erinnerung wie rigoros Angela Merkel sein kann – das war am 10. April 2019

  • Versicherer gegen Kosten-Limit

    Versicherer gegen Kosten-Limit

    Versicherungsmakler kassieren teilweise bis zu sieben Prozent Provision und wollen sich von der Politik nicht limitieren lassen, was wiederum Finanzminister Olaf Scholz nicht passt, der für ein Kosten-Limit ist.  Deswegen wird er von der Branche angegriffen.

    Die Versicherungsvermittlerinnen und -vermittler fühlen sich vom Bundesfinanzministers und SPD-Kanzlerkandidaten Olaf Scholz diskreditiert, weil der sich in einer Anne-Will-Sendung für den Provisionsdeckel stark machte. Der Referentenentwurf sieht vor, dass eine Maklerin oder ein Makler nicht mehr als 2,5 Prozent Abschlussprovision verlangen darf, außer er oder sie vermitteln dem Kunden einen qualitativ hochwertigen Vertrag (was immer das auch ist), nur dann dürfen sie bis zu vier Prozent verlangen. Klar, das sieht die Maklerbranche nicht gern. Der Bundesverband Finanzdienstleistung (AfW) zieht deswegen gegen Scholz ins Feld.

    Gegen ein Kosten-Limit

    Es gebe, so der AfW, rund 200 000 Versicherungsvermittlerinnen und -vermittler in Deutschland: unabhängige Versicherungsmaklerinnen und -makler, Mehrfachvertreterinnen und -vertreter, Ausschließlichkeitsvertreterinnen und -vertreter, die alle „viele zufriedene Kunden“ hätten. Da kann der AfW aber nicht die Millionen von Direktversicherungsgeschädigten meinen, die den Versprechungen der Versicherungsmaklerinnen und -maklern aufgesessen sind, die ihnen eine Direktversicherung aufgeschwatzt haben, die sich in der Auszahlphase wegen doppelter Krankenkassen- und Pflegebeiträge als Minus-Geschäft entpuppt und jetzt nichts mehr davon wissen wollen.

    Der AfW schreibt weiter, der Durchschnittsverdienst von Versicherungsvermittlerinnen und -vermittlern liege bei 59 850 Euro – vor Steuern (monatlich 4987,50 Euro). Allerdings verdienen einige deutlich mehr, wie der Fall des Ex-Allianz-Generalvertreters und Bundestagsabgeordneten (CSU) Max Straubinger belegt. Der AfW argumentiert, eine gesetzliche Begrenzung der Vergütung für die Beratung und Vermittlung im Bereich der Lebensversicherungen (auch Provisionsdeckel genannt) wäre verfassungswidrig. Die extreme Belastung der Direktversicherten ist aber offensichtlich nicht verfassungswidrig, wie die abgelehnten Klagen einiger Direktversicherungsgeschädigten vor dem Bundesverfassungsgericht belegen.

    Was Kosteneffizienz heißt, beweisen die Schweden uns Deutsche schon seit Jahren mit ihrem staatlichen Altersvorsorgefonds AP7, dessen Kosten deutlich niedriger liegen als hierzulande Versicherungslösungen. Was können die Schweden, was wir Deutsche nicht können?

    Wie berechnet sich die Provision?

    „Focus“ rechnet es vor: „Der Berater erhält eine Abschlussprovision von drei bis fünf Prozent der Beitragssumme. Die Beitragssumme berechnet sich aus dem Jahresbeitrag des Kunden multipliziert mit der Laufzeit in Jahren.

    Rechenbeispiel: Heiner W. zahlt jeden Monat 150 Euro in seine Lebensversicherung ein. Der Vertrag endet nach 30 Jahren, die Beitragssumme beträgt also 54.000 Euro. Bei fünf Prozent Provision gehen demnach gleich zu Vertragsbeginn 2700 Euro an den Berater. Zusätzlich zur Abschlussprovision bekommt der Berater eine Betreuungsprovision von etwa einem Prozent des Jahresbeitrags, im Beispiel wären das also weitere 18 Euro jährlich über die gesamte Laufzeit hinweg – insgesamt 540 Euro.

  • Was die Union von Transparenz und Gerechtigkeit hält

    Was die Union von Transparenz und Gerechtigkeit hält

    Was die „Volksvertreter“ der Union (CDU/CSU) von sozialer Gerechtigkeit, Transparenzregeln und Nebengeschäften halten, verdeutlichen sie einmal wieder auf drastische Weise.

    von Reiner Wellmann und Helmut Achatz

    Einer der härtesten Doppelverbeitragungsbefürworter der Union missachtet jahrelang Transparenzregeln des Deutschen Bundestags. Damit ist Max Straubinger von der CSU aber in guter Gesellschaft, wie die Unionisten jüngst wieder gezeigt haben. Die „Masken-Raffkes“ (O-Ton „Bild“) der Union, Nikolaus Löbel (CDU) und Georg Nüßlein (CSU) haben offensichtlich mit der Vermittlung von Deals ordentlich Geld verdient. Der Unionskoalitionspartner SPD attestiert der Union ein „ernstes Korruptionsproblem“, wie die „Welt“ schreibt.

    Was ist ein Ehrenerklärung wert?

    Ob da die von der Union geforderte Ehrenerklärungen die Zweifel ausräumen? Max Straubinger war fix: Beim Maskenskandal in der CDU/CSU-Bundestagsfraktion hat er als einer der ersten bereits am 11. März die geforderte Ehrenerklärung abgegeben. Das war dem CSU-Mann aus Landau sogar eine schnelle Presseerklärung wert. „Ich distanziere mich ausdrücklich von den beiden früheren Kollegen, die ihr Mandat missbraucht haben, um sich in dieser schweren Krise persönlich zu bereichern“, teilt Straubinger überraschend mit. Ein schärferes Lobbyregister fordert er jedoch nicht. Was aus Sicht der Direktversicherungsgeschädigten die Frage aufwirft, ob alle Abgeordneten von CDU/CSU und Max Straubinger auch die Ehrenerklärung abgeben würden, dass die üppigen Nebeneinkünfte – ermöglicht durch den Allianz-Konzern und andere große Versicherungen – keinen Einfluss auf die Gesetzgebung hatten, als die Abschaffung der seit 2004 rückwirkend eingeführten Krankenversicherungspflicht auf ausgezahlte Direktversicherungen zur Entscheidung anstand. Die CDU/CSU stand bekanntlich massiv auf der Bremse und verhinderte die große Reform, die der CDU-Bundesparteitag im Dezember 2019 in Hamburg noch mit großer Mehrheit gefordert hatte.

    Wir sind auf eure Meinung gespannt – Nutzt dafür das Forum

    Transparenz – ein Fremdwort

    Bemerkenswert an der Erklärung Straubingers ist, dass er selbst bis Anfang 2020 seine Nebeneinkünfte eher verschwieg und sich sogar eine Rüge des Bundestages dafür abholte. Der Bundestag musste den Abgeordneten Max Straubinger von der CSU offiziell rügen, weil er konsequent seine Nebeneinkünfte verschwieg und sie erst nach wiederholter Mahnung veröffentlichte – laut „Welt“ sogar rund 20 Mal. Wobei, was heißt schon „veröffentlicht“? Die breite Öffentlichkeit erfährt nur ungefähr, wie viel Allianz-Mann Straubinger vom Versicherungskonzern bekam. Da ist die Rede von Stufen – und das können bei Stufe acht beispielsweise etwas mehr 100 000 Euro sein oder 150 000 Euro. Alle Nebeneinkünfte zusammengenommen, kommt der Volksvertreter locker auf 150 000 Euro pro Jahr. Das erfährt der Bürger aber nur, weil Bundestagspräsident Wolfgang Schäuble die Transparenzregeln anmahnte, wie von „abgeordnetenwatch“ berichtet.

    So funktioniert Lobbyismus

    Nun könnten wir Wähler locker darüber hinweg gehen. Aber im Fall des CSU-Sozialexperten drängen sich aus Sicht der Direktversicherungsgeschädigten einige Fragen auf. Welchen Einfluss haben die hohen Nebeneinkünfte, gezahlt vom Allianz-Konzern, auf das Verhalten des Politikers Max Straubinger bei der im Bundestag gescheiterten Abschaffung der Krankenversicherungspflicht auf Direktversicherungen gehabt? Wessen Interessen hat Straubinger in dieser Causa an erster Stelle vertreten? Straubinger ist der Politiker, der die Direktversicherungsgeschädigte im Kampf gegen die Beseitigung des Unrechts der Doppelverbeitragung konsequent ausbremst, blockiert und als unsolidarisch hinstellt. Was aus Straubingers Sicht als Ex-Generalvertreter der Allianz (bis Ende September 2019) verständlich ist, schließlich verdient die Allianz und damit auch er mit Direktversicherungen gutes Geld.

    Wir sind auf eure Meinung gespannt – Nutzt dafür das Forum

    Straubinger hat  für seine Fraktionskolleginnen und -kollegen im Bundestag im Juni 2019 auch die Argumentationshilfen für eine Verbeitragung von Direktversicherungen und betrieblicher Altersversorgung (BAV) zu Papier gebracht. Darin schreibt Straubinger: „Leider muss man heute feststellen, dass jedwede Änderung, außer der völligen Wiederherstellung des alten Rechtszustandes, die keine Fraktionskollegin und kein Fraktionskollege will, die Vereinsmitglieder der sogenannten Direktversicherungsgeschädigten nicht zufrieden stellen wird“. Mit der Struktur der Versichertenzusammensetzung versucht Straubinger dann seine Bundestagskollegen zu überzeugen, dass finanziell schlechter gestellte Bevölkerungsschichten den Beitragsausfall der – so wörtlich – „leistungsfähigeren Rentner“ mittragen müssten. Und natürlich unterstreicht er auch immer wieder, dass die Regelungen von Bundesverfassungsgericht und Bundessozialgericht abgesegnet sind. „Wollen wir wirklich die Beitragsleistungen zu Lasten der jungen erwerbstätigen Generation verschieben“? fragt er im Juni des vorigen Jahres seine Fraktionskollegen. Andere Lösungen werden schon gar nicht ins Auge gefasst. Er führte seinen Bundestagskollegen bei einer Abschaffung der Doppelverbeitragung ein Milliardenspiel vor Augen, das nicht finanzierbar sei. Wie schnell der Bund mal kurz hunderte Milliarden aus dem Hut zaubert, das wurde uns jetzt zu Corona-Zeiten auf eindrückliche Weise vorgeführt.

    Wie sauber ist die Union?

    Wenn ein Max Straubinger jetzt die Gunst der Stunde nutzt, und den Fall der Raffkes in der CDU/CSU-Bundestagsfraktion dazu benutzt, sich als Saubermann hinzustellen, dann bleiben bei den Direktversicherungsgeschädigten erhebliche Zweifel. Warum fordert Straubinger kein scharfes Lobby-Register? Würde Max Straubinger auch die Ehrenerklärung unterschreiben, dass die jahrelangen Zahlungen der Allianz seine Argumentation und sein Abstimmungsverhalten bei Versicherungs- und Sozialthemen nicht beeinflusst haben? Der DVG e.V. freut sich auf die Antwort des CSU-Abgeordneten!

    Ist die CDU/CSU-Bundestagsfraktion bereit zu veröffentlichen, in welcher Höhe ihre Mitglieder in dieser Legislaturperiode Nebenverdienste und Spenden erhalten haben?

    Wir sind auf eure Meinung gespannt – Nutzt dafür das Forum

  • “Allerdings sterben diese aus …”

    “Allerdings sterben diese aus …”

    Politiker hoffen, dass sich Unrecht von selbst erledigt, wenn die Opfer gestorben sind. Da täuschen sie sich. Wir Alten werden unsere Kinder und Enkel davor warnen, eine Direktversicherung abzuschließen, die sich im Nachhinein als Minus-Geschäft entpuppt. Also von wegen sterben …

    Zum Artikel “Versicherer verbrennen unser Geld” von Reiner Wellmann

    Kommentar von Reiner Korth, stellvertretender Bundesvorsitzender des DVG

    Das Zitat eines Versicherungsvertreters (Thomas P. schrieb in Facebook „Allerdings sterben diese aus und dann ist das Thema Doppelverbeitragung vorbei) in der kontroversen Diskussion zwischen NRW-Sozialminister Karl-Josef Laumann und Teilen der Versicherungsbranche ist ein entlarvendes Indiz, wie Politik und Versicherungswirtschaft über die Rentnergeneration denken.

    Politiker werden von uns bezahlt

    Das ist mieser Stil, ein entwürdigendes Szenario. Diese Rentnergeneration der heute 60-, 70- und 80-jährigen Rentner hat dieses Deutschland nach dem 2. Weltkrieg wieder aufgebaut. Sie hat dieses Land zu seiner ökonomischen und sozialen Prosperität geführt. Vielleicht muss man einem NRW-Minister noch einmal erklären, dass sein Monatsgehalt und seine spätere Pension von uns Arbeitnehmern durch unsere Steuerzahlungen erwirtschaftet werden. Und vielleicht muss man den Versicherungsagenten einmal erklären, dass wir Werktätigen mit unseren Versicherungsbeiträgen auch ihren Arbeitsplatz finanzieren.

    Es ist ein Skandal, wenn Politiker und Versicherungswirtschaft klamm heimlich darauf hoffen, politisches Unrecht erledige sich auf natürliche Weise durch Aussitzen. Das wird es garantiert nicht. Der DVG und seine Mitglieder kämpfen nicht nur für die Beseitigung des ihnen angetanen Unrechts (Stichwort GMG 2004); der DVG sieht auch eine wesentliche Aufgabe darin, die Öffentlichkeit, vor allem die jungen Leute aufzuklären. Unsere eigenen Kinder müssen davor bewahrt werden, dass sie nicht noch einmal den gleichen Fehler machen wie ihre Väter und Mütter. Sie müssen davor bewahrt werden, von der Politik später hereingelegt werden zu können, wenn nachträglich Gesetze gemacht werden, die 20 Prozent Abgaben auf Vorsorgeverträge erzwingen – Abgaben, die bei Vertragsabschluss überhaupt nicht bekannt waren und daher nicht einkalkuliert waren. Und sie müssen davor bewahrt werden, bei den Versicherungskonzernen die angeblich so wertvollen Vorsorgesparpläne abzuschließen, um dann hinterher schmerzhaft zu erfahren, dass sie weniger rausbekommen als sie über 20 oder 30 Jahre lang netto eingezahlt haben. Solche Ansparpläne braucht niemand.

    Angst vor Altersarmut

    Die Themen Altersarmut und Altersvorsorge bekommen gerade aktuell wieder große Aufmerksamkeit, weil sie zunehmend hohen Risiken ausgesetzt sind. Zum einen begründet in der anhaltenden Niedrigzinsphase, zum anderen belastet durch exorbitant steigende, gesetzliche Abgaben. Gewinner sind die Versicherer und die Politiker, auf der Strecke bleibt der Versicherte, der fleißige Steuer- und Beitragszahler. Politiker, die nachträglich abkassieren und den Verbraucherschutz mit Füßen treten (Stichwort: einmal geschlossene Verträge sind einzuhalten), braucht kein Mensch. Im September sind Bundestagswahlen. Die Politik muss valide Antworten geben. Alle Parteien werden sich den Fragen der Vorsorgesparer stellen müssen, wenn sie verlorenes Vertrauen in die Altersvorsorge wieder gewinnen möchten.

    Merke! Die jungen Arbeitnehmer, die heute auf der Suche nach Vorsorgesparplänen sind, um einer Altersarmut entgegenzuwirken, das sind die Rentner von morgen. Sie alle haben eine Stimme bei der nächsten Bundestagwahl. Und sie wollen nicht so getäuscht werden, wie ihre Eltern getäuscht wurden.


    Bild: iStock/PPSK

  • Wie Versicherer unser Geld verbrennen

    Wie Versicherer unser Geld verbrennen

    NRW-Sozialminister Karl-Josef Laumann fällt ein vernichtendes Urteil über die Abzocke der Versicherer – und bekommt sofort Gegenwind. Worauf sich ein heftiger Schlagabtausch in den Sozialen Medien entfacht. Worum geht’s? Versicherer verbrennen unser Geld.

    von Reiner Wellmann

    Der CDU-Sozialpolitiker wirft den Versicherern „immense Abschlusskosten, hohe Verwaltungskosten, nahezu wertlose Garantien und keine Rendite“ vor, wie die „Süddeutsche Zeitung“ schreibt. Nur die staatliche Zulage mache die Produkte der Versicherer attraktiv. So kann Altersvorsorge aber nicht funktionieren. Das ist Geld Verbrennen.

    “Allerdings sterben diese aus …”

    Das wollte Michael Heinz, Präsident des Bundesverbands Deutscher Versicherungskaufleute (BVK), nicht so stehen lassen – und gab Laumann auf der Branchen-Plattform „Pfefferminzia“ kontra. Worauf sich in „Facebook“ ein heftiger Streit entfachte, in dessen Verlauf ein Signal-Iduna-Makler sich zu dem Satz verstieg „ … klar ist das mit den Verträgen von vor 2004 nicht richtig, allerdings sterben diese aus und dann ist das Thema Doppelverbeitragung vorbei“.

    Auf der Facebook-Seite des Versicherungs-Fachmagazins „Pfefferminzia“ („Das Informationsmedium für Versicherungshelden in Deutschland“) wird ähnlich verbissen gekämpft wie in den Bundesliga-Stadien. Auslöser war dieses Posting von Heinz gegen den „verbalen Rundumschlag des CDU-Sozialpolitikers Karl-Josef Laumann gegen die Versicherungswirtschaft und deren Rolle in der privaten Altersvorsorge“. DVG-Mitglied Norbert Wichmann hatte als Reaktion dazu einen Beitrag des Metallbau-Magazins gepostet. In dem gut recherchierten Bericht wird auch der Verein der Direktversicherungsgeschädigten zitiert, der auf die nachträglich eingeführte Beitragspflicht (Kranken- und Pflegeversicherung) in der Auszahlungsphase hinweist und empfiehlt, aktuell noch laufende Verträge besser ruhend zu stellen und auf eine Gehaltserhöhung beim Arbeitgeber zu drängen, um mit dieser dann selbst privat fürs Alter vorzusorgen.

    Politik will Unrecht aussitzen

    Diese Aussagen gingen einem Leser, Inhaber einer Versicherungsagentur im Rheinland, heftig gegen den Strich. „Das so etwas überhaupt veröffentlicht werden darf“, entrüstet sich Thomas P. auf Facebook. Und dann kommt es knüppeldick: „allerdings sterben diese aus und dann ist das Thema Doppelverbeitragung vorbei“. Ich habe dreimal gelesen und mich dann entschieden, den Verfasser zu fragen: „Ob die Betroffenen aussterben? Oder die Verträge?“ (Die ja bekanntlich nicht sterben können, sondern eher auslaufen). Der Verfasser drehte einige Pirouetten. Ich wolle ihn nicht verstehen, seine Aussage sei doch klar. Nach mehrfachen Versuchen war es ihm dann wohl zu peinlich. Er löschte seine Antworten, und damit meine mehrfachen Nachfragen. Norbert Wichmann erging es ähnlich. Plötzlich waren seine Antworten nicht mehr zu lesen.

    Ich habe dann zwei Tage lang in Ruhe abgewartet, ob sich noch etwas tut. Aber bis heute herrscht Funkstille. Allerdings ist auf Facebook bei Pfefferminzia bis heute die Aussage des Agenturinhabers „Allerdings sterben diese aus“ zu lesen. Und das kann ich nicht so stehen lassen. Abgesehen davon, dass die große deutsche Versicherung, die dieser Mann vertritt, dringlichst einmal klären sollte, ob sie mit so einer unverschämten Aussage in Zusammenhang gebracht werden will: Hat dieser Mann womöglich das ausgesprochen, was Politiker und Versicherungsleute über uns denken? Drängt sich nicht seit Jahren der Verdacht auf, dass die Politik das Thema aussitzen will? Vom Aussterben der Betroffenen sprechen die Politiker klugerweise nicht. Aber denken sie nicht möglicherweise genauso?

    Schwarze-Peter-Spiel der Parteien

    Wer einmal nacheinander in die Sprechstunde der lokalen Bundestagsabgeordneten von CDU und SPD gegangen ist und das Thema angesprochen hat, der erlebt in der Regel folgendes: Der/die SPD-Abgeordnete räumt das Unrecht sofort ein, schiebt dann aber den Satz nach: „Wir hätten Sie gerne viel stärker entlastet. Aber mit dem Koalitionspartner war das nicht zu machen“. Gehst du in die Sprechstunde des CDU-Abgeordneten, kommt dieselbe Aussage: „Wir wollten mehr, aber mit der SPD nicht machbar“. Der Klassiker, nicht nur in schlechten Krimis: Good guy – bad guy. So werden wir doch bis heute abgespeist.

    Dem Versicherungsmann mag mit seinem Posting ein Freud’scher Versprecher unterlaufen sein. Aber nach jahrelangem Einsatz für unser Thema bin ich überzeugt, dass er nur das gesagt hat, was viele denken, aber nicht sagen: Die Politiker wollen das Thema aussitzen, wohl wissend, dass die Biologie und die Zeit für sie arbeiten. In der Politik beobachtet man genüsslich, dass es auf Facebook mindestens ein Dutzend Gruppen gibt, in denen sich Betroffene aus unterschiedlichsten Motiven zusammengetan haben. Warum so viele Gruppen? Warum nicht eine schlagkräftige Gruppe? Den Damen und Herren Abgeordneten kann es nur recht sein, wenn wir in Splittergruppen agieren, denen vermutlich nach und nach die Puste ausgeht.

    Versicherer verbrennen unser Geld

    „Allerdings sterben diese aus!“ Sollen wir diese Aussage unwidersprochen stehen lassen? Sollten wir nicht zumindest die Versicherungswirtschaft fragen, ob diese Ansicht in der Branche geteilt wird. Stehen die Versicherungskonzerne hinter so viel Ehrlichkeit, die jemand hier rausposaunt hat? Oder hat der Mann einfach nur Recht: Die ersten derjenigen, die nach 2004 von der hinterhältigen staatlichen Abzocke betroffen waren, sind doch schon gestorben. Und jeden Tag verliert die Truppe potenzielle Mitstreiter. Und irgendwann sind die Doppelversicherungsgeschädigten eine Episode der Politik. So wie zum Beispiel die Eltern, die Studiengebühren für ihre Kinder gezahlt haben.

    Oder geht noch einmal ein Ruck durch die Reihen der Direktversicherungsgeschädigten? Wehren wir uns gegen den Stempel „Aussterbende Sorte Wähler?“ Können wir uns vor der Bundestagswahl noch einmal aufraffen, den Verursachern die richtigen Fragen zu stellen, die Öffentlichkeit wachzurütteln und diejenigen, die noch nichts von der Abzocke ahnen, zu informieren?

    Mickriger Freibetrag

    Der Anfang 2020 eingeführte Betriebsrentenfreibetrag ist nur ein lächerlicher Versuch, dieses Unrecht wenigstens ein bisschen wieder gut zu machen. Aus der Freigrenze wurde dank massiver Proteste des Vereins der Direktversicherungsgeschädigten ein Freibetrag von 159,25 Euro (2020), mittlerweile von 164,50 Euro.


    Bild: iStock/PPSK

  • Was ist mit unserer Rente passiert?

    Was ist mit unserer Rente passiert?

    Ja, was ist mit unserer Rente passiert? Diese Frage stellt sich die Aktion Demokratische Gemeinschaft (ADG) und hat auch Antworten darauf – und auch Vorschläge, wie es hätte besser laufen können.

    In den vergangenen Jahren und Jahrzehnte ist ziemlich viel schiefgelaufen mit der Rente. Heutige Rentner bekommen nur die die Hälfte ihre Nettolohns als Rentner, aber auch nur, wenn alles funktioniert hat im Leben. Das reicht für viele nicht für ein auskömmliches Leben im Alter.

    Was passiert mit der Rente

    Die ADG hat das in einem Filmchen bildlich umgesetzt. Nicht nur das, sie hat auch Vorschläge parat, wie eine auskömmliche Rente aussehen könnte. Ihre Lösung: eine Bürgerversicherung als solidarische Sozialversicherung für Gesundheit, Pflege, Altersvorsorge und Arbeitslosigkeit. Weil das jetzige System alles andere als fair ist.

    Der Text des Filmchen stammt von Otto W. Teufel, Regie und Animation Andreas Nicolai, Musik Aljoscha Reinhardt.


    Übrigens, der DVG hat ebenfalls einen Film produzieren lassen, in dem erklärt wird, wer der DVG ist was er macht und wofür er sich einsetzt.  Von 36 auf annähernd 4000 – was für ein Erfolg. Der Verein der Direktversicherungsgeschädigten (DVG) hat 2015 ganz klein angefangen und ist mittlerweile bundesweit präsent. Der DVG hat annähernd 4000 Mitglieder – und jeden Monat kommen neue dazu.

    Warum haben wir so einen Zulauf? Weil immer mehr Direktversicherte merken, wie sie von Staat und Krankenkassen abgezockt werden. Nicht von ungefähr heißt der Slogan des DVG: „Erst angelockt, dann abgezockt“.

    Imagefilm über den DVG

    Wir wehren uns gegen staatliche Willkür und haben erreicht, dass uns die Politiker ernst nehmen. Allerdings fiel der Erfolg nicht vom Himmel. Wir haben mehrere Demos organisiert, sind bundesweit mit mehr als 40 Regionalgruppen präsent und lassen uns nicht länger abwimmeln.

    Das alles beschreibt der Imagefilm.

  • Demo in Erfurt am 1. Mai

    Demo in Erfurt am 1. Mai

    Der Verein der Direktversicherungsgeschädigten (DVG) ruft zur Demo gegen staatliche Abzocke am 1. Mai in Erfurt auf – im Rahmen der Mai-Veranstaltung des DGB.

    „Wir sind viele, wir sind laut, weil ihr uns die Rente klaut“ – am 1. Mai wird dieser Satz wieder skandiert auf dem Domplatz in Erfurt. Der DVG ruft zur Demo auf und lädt alle ein, die sich gegen staatliche Willkür bei der Verbeitragung von Direktversicherungen und Betriebsrenten wehren, an diesem Tag in die thüringische Landeshauptstadt zu kommen und dagegen zu demonstrieren.

    Um fünf vor zwölf in Erfurt

    Die Demo beginnt „fünf vor zwölf“ auf dem Domplatz in Erfurt. Eingeladen ist auch Ministerpräsident Bodo Ramelow, der auch schon bei der letzten Demo des DVG zum Mikrofon griff.

    Der DVG schließt sich dem Deutschen Gewerkschaftsbund DGB an, der eine Veranstaltung auf dem Anger durchführt. Der DVG marschiert vom Domplatz zum Anger und weiter zur Staatskanzlei.

    Treffpunkt Erfurt

    Treffpunkt und Start ist in Erfurt Süd nahe der Autobahn Erfurt-Ost (auch Kranichfeld, Hohenfelden) das Urbicher Kreuz, ein  P + R-Parkplatz. Einige, darunter Rudi Birkmeyer aus dem hessischen Offenbach und Helmut Achatz aus dem bayerischen Olching werden in einer Art Sternfahrt nach Erfurt radeln. Vielleicht schließen sich Andere an – wenn schon nicht von ihrem Heimatort aus, so doch wenigstens von der Stadtgrenze Erfurts oder eben vom P+R-Parkplatz (Als weiteren Abfahrtsorte bietet sich der EGA-Parkplatz in Erfurt-Nord und ein P+R-Parkplatz in der Leipziger Straße an). Wer will, kann von dort mit dem Rad starten oder die Straßenbahn nehmen für die Direktfahrt zum Domplatz.

    Birkmeyer war bereits 2019 zur DVG-Veranstaltung nach Berlin geradelt – immerhin 700 Kilometer. Dieses Mal sind es „nur“ rund 250 Kilometer. Achatz hat von Olching bis Erfurt annähernd 400 Kilometer vor sich. Aber die Öffentlichkeit muss aufgerüttelt werden, denn die „Rente liegt auf der Intensivstation“, wie Achatz es formuliert.

    Die Organisation der Demo in Erfurt übernimmt die Thüringer Regionalgruppe (Thomas Rogge, Gerd Heimbürger und Helmut Kalb) des DVG. DVG-Mitglied Jörg Bartelt stellt die Tontechnik und organisiert vom „Thüringer Bratwurstverein“ einen Grillstand (vorerst am Urbicher Kreuz geplant).

    Übrigens, es lohnt sich nach Erfurt zu kommen – nicht nur der Demo wegen. DVG-Mitglied und Erfurter Rogge schlägt vor, für Interessierte eine Stadtführung (Krämerbrücke, Rathaus am Fischmarkt) zu organisieren. Darüber hinaus bietet Erfurt die Bundesgartenschau.

    2. DVG-Demo in Erfurt

    Der DVG hat schon einmal auf dem Domplatz in Erfurt demonstriert. Hier das Video s euch selbst an – im Video (hier klicken).

    Bild: Helmut Kalb

  • Kommt nach Merkel die Bürgerversicherung?

    Kommt nach Merkel die Bürgerversicherung?

    Die jüngste Erhöhung der Krankenkassenbeiträge war nur der Anfang – 2022 werden die Beiträge weiter steigen. Um zu Geld zu kommen, überlegen Politiker jetzt schon, die gesetzliche und private Krankenversicherung zusammenzulegen zu einer Art Bürgerversicherung.

    Gehe es nach SPD-Politiker Karl Lauterbach und Maria Klein-Schmeink von den Grünen, so die „Welt“, sei nach der Merkel-Ära der Zeitpunkt gekommen für ein große Lösung, sprich die Zusammenlegung von privater und gesetzlicher Krankenversicherung, also eine Art Bürgerversicherung. Der Grund: den gesetzlichen Krankenkassen geht das Geld aus.

    2022 verdoppelt sich Zusatzbeitrag

    Schon jetzt sprechen Krankenkassen wie die Techniker Krankenkasse (TK) davon, dass sich 2022 der Zusatzbeitrag voraussichtlich verdoppeln wird auf dann 2,5 Prozent. Die Frage ist, ob das reicht. Denn die Folgekosten der Corona-Pandemie haben schon heute die Reserven der Krankenkassen aufgezehrt, weswegen zum Jahresanfang viele Kassen ihre Beiträge teils drastisch erhöhten – die TK um 0,5 Prozentpunkte.

    Kommt die Bürgerversicherung?

    „Das dicke Ende für die gesetzliche Krankenversicherung kommt erst noch“, äußerte sich Martin Litsch, Vorstandsvorsitzender des AOK-Bundesverbands, gegenüber der „Welt“. Litsch zufolge dürften den gesetzlichen Kassen allein 2022 nach heutigem Stand mindestens 17 Milliarden Euro fehlen. Eine Beitragserhöhung erscheint angesichts dieser Kostenlawine unausbleiblich.

    Direktversicherte und Betriebsrentner dürfen sich im kommenden Jahr auf einen Gesamtbeitrag von 20 Prozent einrichten. So sieht die Rechnung aus:

    Mit Kindern kinderlos
    Krankenkassenbeitrag 14,60 % 14,60 %
    Zusatzbeitrag  2,50 %  2,50 %
    Pflegebeitrag  3,05 %  3,30 %
    Gesamtbeitrag 20,15 % 20,40 %


    Noch nicht dabei berücksichtigt ist eine mögliche Erhöhung des Pflegebeitrags, der vielleicht nicht 2022 kommen wird, dafür aber in den Folgejahren. Das heißt, die Beitragshöhe steigt peu à peu in Richtung 25 Prozent.

    Direktversicherte, die für eine fiktive Rente über 120 Monate zahlen müssen, sind irgendwann raus, Betriebsrentner jedoch zahlen ihr Leben lang die weiter steigenden Krankenkassen- und Pflegebeiträge.

    Kassen brauchen Geld

    Angesichts dieses Debakels ist klar, dass Lauterbachs und Klein-Schmeinks Prognosen nicht so abwegig sind. Die gesetzlichen Krankenkassen brauchen dringend neue Geldquellen – und da liegt es doch auf der Hand, die privaten Krankenkassen einzugliedern, in denen vor allem Besserverdienende versichert sind.

    Politik und Krankenkassen haben es über Jahre versäumt, das System insgesamt effizienter zu organisieren, deswegen schießen die Kosten ins Kraut. Obwohl 95 Prozent der Leistungen gesetzlicher Krankenkassen in einem Katalog per Gesetz vorgeschrieben sind, leistet sich Deutschland über hundert verschiedener Kassen, jeweils mit eigenen Verwaltungsapparat. Das kostet Geld – Geld der Versicherten. Leistungen der medizinischen Grundversorgung sind bei allen Krankenversicherungen gleich, nur fünf Prozent sind Zusatzleistungen der Krankenkassen, darunter Homöopathie, professionelle Zahnreinigung, ärztliche Zweitmeinung vom Spezialisten, um nur einige Beispiele zu nennen. Nur einen ganz kleinen Teil ihres Angebots kann die Kasse selbst bestimmen.

    Bei Digitalisierung abgeschlagen

    Bei der Digitalisierung hinken die Krankenkassen weit hinterher, wie sich jüngst bei der Umsetzung des GKV-Betriebsrentenfreibetragsgesetzes gezeigt hat. Was ist mit der digitalen Patientenakte, an der schon seit zehn Jahre experimentiert wurde? Sie soll 2021 eingeführt werden. Bis heute noch müssen Patienten teils selbst ihre Anamnese, sprich Krankengeschichte zusammenschreiben, weil Unterlagen auf dem Weg von Krankenhaus zu Arzt und umgekehrt verschollen gehen. Befunde werden gefaxt, Laborwerte per Brief weitergegeben, Patienten laufen mit einer DVD von Arzt zu Arzt. Reibungsverluste sind programmiert – das kostet Geld, Geld der Versicherten.

    Wie weit wir hinter anderen Ländern hinterherhinken, zeigt ein Vergleich: „Estland führte im Jahr 2008 als erstes Land der Welt ein landesweit einheitliches System einer elektronischen Patientenakte ein zur Speicherung der Krankengeschichte eines jeden Einwohners; Patienten haben über das Patientenportal Leserecht und können den Zugriff beschränken“, berichtet die Universität Oldenburg. Vier Jahre später als Estland habe auch Österreich die elektronische Patientenakte eingeführt, parallel zu Schweden.

    Kosten ungleich verteilt

    Zurzeit tragen vor allem die gesetzlichen Krankenkassen die Kosten von Intensivbetten und Covid-19-Tests, kritisiert Roland Sing, Landesvorsitzender des Sozialverbandes VdK Baden-Württemberg. Den „NachDenkSeiten“ sagte er, die privaten Krankenversicherung hätten sich weder an den zusätzlichen Schutzausrüstungen in den Krankenhäusern noch am bundeseinheitlichen Ausgleich für vorgehaltene Intensivbetten oder an der Corona-Prämie für Pflegekräfte in den Pflegeheimen „adäquat beteiligt“. „1,5 Milliarden Euro zahlte die gesetzliche Krankenversicherung für das Vorhalten von Intensivbetten, mit keinem Cent beteiligte sich die Private Krankenversicherung. 130 Millionen Euro und 870 Millionen Euro brachte die gesetzliche Kranken- und Pflegeversicherung für die Pflegeprämie auf, keinen einzigen Euro trug die Private Krankenversicherung dazu bei“, so Sing.

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →