Tag: Groko

  • Entzieht Versicherern das Renten-Geschäft

    Entzieht Versicherern das Renten-Geschäft

    Die Altersvorsorge muss den Versicherern entzogen werden, fordern Verbraucherschützer. Wenn nicht, geht die Altersvorsorge den Bach runter. Entzieht ihnen das Renten-Geschäft.

    2021 markiert das Scheitern von Riester – ein Versicherer nach dem anderen, erinnert sei an DWS und die Stuttgarter, steigt aus dem Geschäft aus, weil er die Beitragsgarantie nicht mehr erwirtschaften kann. Das heißt im Umkehrschluss, die Versicherer können den Kunden nicht einmal mehr garantieren, dass das eingezahlte Geld plus Förderung am Ende ausgezahlt wird. Das ist, gelinde gesagt, Geldvernichtung.

    Entzieht Versicherern das Renten-Geschäft

    „Vorsorge muss raus aus dem Versicherungsmantel“, fordert Klaus Müller, Vorstand des Verbraucherzentrale-Bundesverbands (VZBV) in der „Welt“. Wieso muss denn Altersvorsorge über die Versicherung laufen – davon stehe nichts im Gesetz. Die betriebliche und private Altersvorsorge muss dringend reformiert werden, darin sind sich die Experten einig – ein „Weiter-so“ darf es nicht geben. Noch einmal eine Rentenkommission zu bilden, kann sich Deutschland nicht leisten. Schon die von der Merkel-Regierung eingesetzte hat uns wertvolle Zeit gekostet – Zeit, in der die Riester-Rente endgültig abgesoffen ist.

    Todesstoß für Riester

    Das Senken des sogenannten Garantiezins von 0,9 auf 0,25 Prozent Anfang 2022 ist der Todesstoß für Riester. Die Riester-Rente, die vor 20 Jahren von Walter Riester erfunden wurde, war dazu gedacht, die Kürzungen der gesetzlichen Rente auszugleichen. Das hat die Riester-Rente aber nicht geschafft – und wird es nie schaffen, weil sie eine Fehlkonstruktion ist. Diese Rente im Versicherungsmantel wirft viel zu wenig Rendite aus, um ihren Zweck erfüllen zu können. Selbst der gesetzgeberische Trick mit der Abschaffung der Vollverbeitragung durch das Betriebsrentenstärkungsgesetz hilft ihr nicht, denn die Vertriebs- und Verwaltungskosten der Versicherungen sind viel zu hoch. Übrigens, die Vollverbeitragung wurde nur für Riester abgeschafft, nicht aber für die Direktversicherung. Dieses Gesetz war ausschließlich dazu bestimmt, die Riester-Rente am Leben zu erhalten. Der Weg über Versicherungen ist ein Irrweg und muss beendet werden.

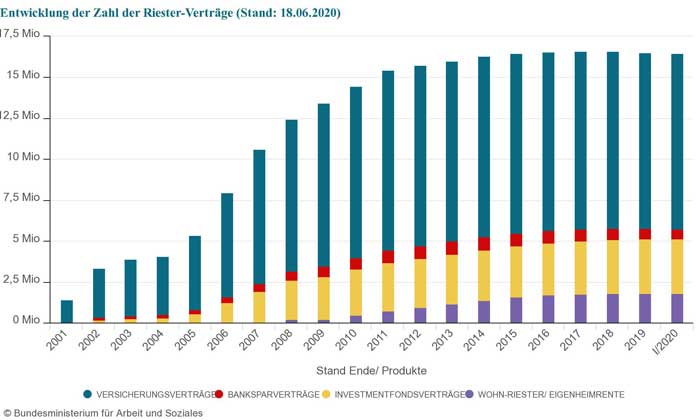
    Riester mindert die gesetzliche Rente. Das heißt, wer nicht riestert, hat automatisch weniger Rente, wer aber riestert, bekommt eine wenig rentable Rente – der Rentenzahler hat nur die Wahl zwischen Pest oder Cholera. Das hat ihnen die damalige rot-grüne Regierung unter Gerhard Schröder eingebrockt – und die Merkel-Regierung hat es einfach weiterlaufen lassen. An Riester verdienen nur die Versicherer. Mittlerweile haben das viele begriffen und lassen Riester ruhen oder schließen erst gar keine Riester-Verträge mehr ab, wie die Statistik eindeutig belegt.

    Riester ist zu teuer

    „Über diese Ungerechtigkeit könnte man eventuell noch hinwegsehen, wenn das Geld gut angelegt wäre und zu hohen Zusatzrenten führen würde“, meint denn auch Klaus Müller. Viele Riester-Verträge seien zu teuer, zu unübersichtlich und zu ineffizient. Laut einer Untersuchung der Bürgerbewegung Finanzwende gehe jeder vierte Euro, den ein Verbraucher bei Riester spart, für Gebühren und Verwaltung drauf. Viele Verbraucher hätten der Riester-Rente daher längst den Rücken gekehrt. Jetzt steigen selbst die Anbieter aus wie jüngst die Fonds-Gesellschaft DWS und die Stuttgarter.

    Stoppt die Riester-Rente
    Stoppt die Riester-Rente – eine Intiative von Finanzwende


    Müller fordert deswegen: „Die Riester-Rente wurde jahrelang von Vermittlern, Strukturvertrieben sowie von Banken und Sparkassen gegen Provision vertrieben – die schlichte Logik: Verkauft wird, was viel Provisionen bringt. Da die Provision im Vertrag steckt, werden teure statt günstige Verträge verkauft. Hiermit muss Schluss sein, schon aus ordnungspolitischen Gründen.“ Und die „Vorsorge muss raus aus dem Versicherungsmantel“.

    Missbrauch Tür und Tor geöffnet

    Die Versicherer wollen das Riester-Geschäft nicht ganz fallen lassen und sind jetzt auf einen Trick gekommen: Sie fordern die Beitragsgarantie abzuschaffen, weil sie die Beiträge wegen der Negativzinspolitik nicht mehr garantieren können. Ihre „Knaller-Idee“ komme von den Versicherern: „Wie wäre es denn, wenn wir den Kunden ihre eingezahlten Beträge nicht mehr komplett garantieren, sondern nur noch zu 80 Prozent“, brachte es die „Heute Show“ auf den Punkt. Professor Hartmut Walz von der Hochschule Wirtschaft und Gesellschaft, Ludwigshafen, sieht darin Tür und Tor für Missbrauch geöffnet. „Ein garantiefreies Produkt von einem Versicherer ist unmöglich“. Aber die CDU/CSU-Fraktion habe die 80-Prozent-Idee der Versicherer „fast 1:1“ in ihr Konzept übernommen. Walz verglich das polemisch mit Vampiren, die die Buchhaltung für eine Blutbank machen.

    Von Schweden lernen

    Es sei eben keine Lösung, so Müller, die Garantien einfach abzusenken. Die Lösung sei, sich beim Sparen von Versicherungen zu verabschieden. Deutschland müsse raus aus dem Versicherungsmantel und weg vom provisionsgetriebenen Vertrieb. Wie das geht, machen uns die Schweden erfolgreich vor. Dass auf diesem Wege erhebliche Zusatzrenten möglich seien, so Müller, habe das Zentrum für Europäische Wirtschaftsforschung schon Ende 2019 für den Verbraucherzentrale-Bundesverband ausgerechnet. Ausgedrückt in heutiger Kaufkraft, läge diese im Mittel bei 1870 Euro pro Monat. Ein Vielfaches von dem, was mit Riester möglich sei. Damit wären nicht alle Probleme der Rentenpolitik gelöst, aber ein sehr großes.

    Bild von Mylene2401 auf Pixabay

  • Wie sich Panikmache lohnt

    Wie sich Panikmache lohnt

    Mit Panikmache haben Politiker Bürger in die Arme der Versicherer getrieben statt die Altersvorsorge zu reformieren. Die Branche reibt sich die Hände, hat sie doch glänzend verdient – zu Lasten der Rentner.

    Versicherungswirtschaft und Arbeitgeber haben die gesetzliche Rente in den vergangenen 30 Jahren systematisch demontiert, davon sind Holger Balodis und Dagmar Hühne, die Autoren des Buchs „Rente rauf!“ überzeugt. Unterstützt wurden sie dabei von „ihnen wohlgesonnenen Politikern“, wie Balodis und Hühne beklagen. Leidtragende sind Millionen gesetzlich Rentenversicherter, denn ihre Altersvorsorge schrumpft zusehends, weil die Politik die Rente systematisch kürzt.

    „Die Arbeitgeber beklagten in den 90er Jahren steigende Sozialbeiträge als Wachstumsbremse und erklärten stabile oder besser noch sinkende Rentenbeiträge zu einem Hauptziel; die Lebensversicherer wiederum schauten neidvoll auf die Deutsche Rentenversicherung, die bereits 1995 stramm auf die 200 Milliarden Euro Einnahmen zusteuerte – sie selbst nahmen mit Lebensversicherungen gerade mal 45 Milliarden. Euro ein“, beschreiben die Buchautoren den damaligen Ausgangszustand.

    Das ließ die Versicherungswirtschaft nicht ruhen und sie antichambrierte erfolgreich bei der Politik, um an den Rentenversicherten zu verdienen. Versicherungslobbyisten redeten die gesetzliche Rente schlecht und flüsterten den Politikern ein, die Bürger sollten mehr privat vorsorgen.

    Panikmache lohnt sich

    Mit Panikmache vor dem demografischen Wandel schafften sie es, dass die Politik die  gesetzliche Rente beschnitt und die Rentenzahler zwang, betrieblich oder privat fürs Alter zu sparen. Dabei halfen viele mit, darunter der Gesamtverband der Versicherungswirtschaft, das von der Deutschen Bank gegründete Deutsche Institut für Altersvorsorge (DIA), die Initiative Neue Soziale Marktwirtschaft (INSM) als PR-Truppe der Metall- und Elektroarbeitgeber und viele andere Institutionen, darunter auch die Gewerkschaften. Unterstützt wurden – und werden – sie dabei von ihnen wohlgesonnenen Politikern. Legendär die Männerfreundschaft von Kanzler Gerhard Schröder mit Carsten Maschmeyer, dem damaligen Chef des Finanzvertriebs AWD, wie Balodis und Hühne erinnern. Die schillerndsten Figuren seien wohl die Professoren Bert Rürup, Bernd Raffelhüschen und Axel Börsch-Supan. „Alle fordern den Umstieg auf deutlich mehr private Vorsorge – Begründung: Demografie und Generationengerechtigkeit“, so die Analyse der Buchautoren.

    Weg mit dem Zwei-Klassen-System

    Statt das Zwei-Klassen-System – hier Renten, dort Pension – zu hinterfragen und zu reformieren, wurde die gesetzliche Rente den Interessen der Versicherungswirtschaft geopfert. Mit der Einbeziehung aller Erwerbstätigen, darunter auch Beamte und Selbstständige, einer höheren Frauenerwerbsquote und einer besseren Integration von Zuwanderern stünden ausreichend Beitragszahler auch für die kommenden Jahrzehnte bereit.

    Profiteure dieser Lobby-Politik seien die Arbeitgeber, die seit Einführung der Riester-Rente durch künstlich niedrig gehaltenen Rentenbeiträge mindestens 200 Milliarden Euro eingespart haben – und die Lebensversicherer, die ihre jährlichen Einnahmen auf über hundert Milliarden Euro steigern konnten. „Sie haben seit der von Schröder und Riester eingeleiteten Teilprivatisierung der Rente schätzungsweise 140 Millionen Rentenpolicen – Riester-Rente, Rürup-Rente, Direktversicherungen – verkauft.“ Da habe sich die Panikmache doch gelohnt.


    Bild von Nino Carè auf Pixabay

  • Was die Parteien bei der Rente vorhaben

    Was die Parteien bei der Rente vorhaben

    Alle Parteien haben ihr Wahlprogramme veröffentlicht. Was bedeutet das für Direktversicherte und Betriebsrentner? Ein Vergleich.

    Die CDU/CSU hat sich am längsten Zeit gelassen für ihr Wahlprogramm – ob es deswegen so viel besser ist? In punkto Rente bleibt sie in dem 140 Seiten starken Wahlprogramm nebulös und setzt auf „Weiter-so“. Wie sieht es bei den anderen Parteien aus. Der DVG hat sich die Mühe gemacht, die Aussagen der einzelnen Parteien zu vergleichen.

    Wahlprogramm der Parteien

    Wahlprogramme

    Union will Thema Rente aussitzen

    „Wie erwartet, will die Union beim Thema Rente nichts ändern“, kommentiert Friedel Holl vom DVG das Wahlprogramm der CDU/CSU. Das bisherige Drei-Säulen-Modell – gesetzliche Rente, betriebliche Altersvorsorge (bAV), private Altersvorsorge – soll bestehen bleiben. Auch zum Rentenniveau könne sich die Union zu nichts Konkretem hinreißen. “Wir sorgen für eine verlässliche Rente und einen Neustart bei der privaten Vorsorge, damit sie sich mehr lohnt“, heißt es lapidar im Wahlprogramm. “Wir werden prüfen, wie man die Generationenrente mit staatlichem Monatsbetrag zur Anlage in einem Pensionsfonds – mit Schutz vor staatlichem Zugriff – ausgestalten kann”. Der Betrag von hundert Euro ist wieder aus dem Programm entfernt worden.

    Natürlich steht im Programm der CDU/CSU auch nichts zur Abschaffung der Doppelverbeitragung von Direktversicherungen und Betriebsrenten – aber, „an den berufsständischen Versorgungswerken halten wir fest”. Auch bei der Kranken- und Pflegeversicherung (ab Zeile 2178) soll sich nichts ändern – bis auf  „ … einen Steueranteil für versicherungsfremde Leistungen (wie beispielsweise in der Pandemiebekämpfung), der dynamisiert und an die tatsächlichen Kosten der versicherungsfremden Leistungen und deren Entwicklung gekoppelt wird”.

    Union verweigert Entlastung

    Noch-Bundeskanzlerin Angela Merkel (CDU) verpasste Millionen von Direktversicherten und Betriebsrentnern eine Watsche. Sie lehnt die  Entlastung von Direktversicherten und Betriebsrentnern ab (13. Februar 2019). „Rund sechs Millionen Betriebsrentner müssen wohl auch in Zukunft den doppelten Krankenkassenbeitrag auf ihre Altersvorsorge zahlen“, so „Bild“. Nach Finanzminister Olaf Scholz (SPD) hatte auch Kanzlerin Angela Merkel (CDU) dem Plan ihres Gesundheitsministers Jens Spahn (CDU) eine Absage erteilt – mit den Worten „Das geht nicht“. Die Abschaffung sei angeblich zu teuer.

    Merkel lässt Spahn auflaufen                                                                         Quelle: Screenshot “Bild”

    Wahljahr 2021

    Landtags- und Bundestagswahlen
    14. März Baden-Württemberg Landtag
    14. März Rheinland-Pfalz Landtag
    14. März Hessen Allgemeine Kommunalwahlen
    25. April Thüringen Landtag VERSCHOBEN auf September
    6. Juni Sachsen-Anhalt Landtag
    12. Sept. Niedersachsen Kreistage, Stadträte, Gemeinderäte, Samtgemeinderäte,
    Stadtbezirksräte, Ortsräte, Regionsversammlung (Hannover)
    26. Sept. alle Bundesländer Bundestag
    26. Sept. Berlin Abgeordnetenhaus, Bezirksverordnetenversammlungen
    26. Sept. Mecklenburg-Vorpommern Landtag
    26. Sept. Thüringen Landtag

    Quelle: Wahlrecht.de

  • SPD jetzt doch für Abschaffung der Doppelverbeitragung

    SPD jetzt doch für Abschaffung der Doppelverbeitragung

    Die SPD hat klammheimlich ihr Wahlprogramm geändert und ist jetzt für die “vollständige Abschaffung der Vollverbeitragung sowie  der Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung”.

    In der ersten Version des Wahlprogramms der SPD vom 9. Mai 2021 stand noch nichts von Abschaffung der Doppelverbeitragung von Betriebsrenten drin, erst in der neuen Version des Wahlprogramms (siehe Seite 35, Kapital 3.4, fünfter Absatz). Aufmerksam gemacht auf den Schwenk der SPD hat DVG-Mitglied Hans-Michael Wilcke im “Forum”. “Nun wurde doch noch eine kleine Ergänzung in das ‘Wahlprogramm 2021’ der SPD heimlich eingebaut”, so sein Hinweis. Das erinnere an den 26. September 2003, als die SPD genauso “geheimnisvoll” beim Gesundheitsmodernisierungsgesetzt (GMG) 2004 gehandelt habe.

    SPD will Doppelverbeitragung abschaffen

    In der Ergänzung zum Wahlprogramm heißt es: “Zudem setzen wir uns für die vollständige Abschaffung der Vollverbeitragung sowie  der Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung ein.” Das stand in der ersten Version noch nicht drin. Allerdings will das nicht viel heißen, die SPD hatte in einer Version des Koalitionsvertrags mit der Union schon einmal geschrieben, sie senke “zur Stärkung der betrieblichen Altersvorsorge die Beiträge für Betriebsrenten um die Hälfte auf den Arbeitnehmeranteil ab”. Passiert ist nichts. Die SPD machte einen Rückzieher.

    Auch bei der Riester-Rente gibt es Änderungen in der neuen Version des Wahlprogramms der SPD – darin heißt es: “Eine ergänzende private Altersvorsorge ist kein Ersatz für die gesetzliche Rente. Die bisherigen Ergebnisse der Riester-Rente sind nicht zufriedenstellend. Wir wollen daher bei klassischen privaten Angeboten der Altersvorsorge bürokratische Hemmnisse abbauen und Kosten senken. Um den Bürgerinnen und Bürgern eine attraktive private Altersvorsorge zu ermöglichen, setzen wir uns für ein neues standardisiertes Angebot ein, das kostengünstig ist, digital und grenzüberschreitend und (nach schwedischem Vorbild) auch von einer öffentlichen Institution angeboten wird. Die Förderung neuer Verträge werden wir in Form von Zuschüssen auf untere und mittlere Einkommensgruppen beschränken.”


    Bild: SPD/phototek

  • Merkel bleibt beim Abkassieren rigoros

    Merkel bleibt beim Abkassieren rigoros

    Das “Basta”-Wort Angela Merkels gilt weiter in punkto Abkassieren. Die Union der “Masken-Raffkes” besteht auf doppelte Krankenkassenbeiträge bei Betriebsrente und Direktversicherung. Damit sabotiert sie die betriebliche Altersvorsorge.

    Wer fürs Alters mit einer Betriebsrente oder Direktversicherung fürs Alter vorgesorgt hat, ist der Dumme, denn am Ende zahlt er doppelte Krankenkassenbeiträge: den Arbeitnehmer- und den Arbeitgeberanteil plus Zusatz- und Pflegebeitrag. Davon war keine Rede als die Politik dafür geworben hatte, betriebliche fürs Alter vorzusorgen. Sie bestraft alle, die den Rat der Politik befolgt hatten. Der Anfang 2020 eingeführte GKV-Betriebsrentenfreibetrag von 159,25 (2021: 164,50) Euro ist nur ein Tropfen auf den heißen Stein.

    Union kassiert weiter ab

    Da es darum geht, dieses Unrechtmäßigkeit zu korrigieren, hält die Union unter Bundeskanzlerin Angela Merkel Betriebsrentner und Direktversicherte hin. Somit sabotiert sie die betriebliche Altersvorsorge, denn bei einem Abzug von mehr als 19 Prozent wird die Altersvorsorge zum Minus-Geschäft.

    Wegen dieser Hinhaltetaktik von Union und SPD – die Grünen waren damals mit im Boot, als das Gesetz formuliert wurde – ging der DVG bundesweit in 20 Städten auf die Straße und demonstrierte. Der DVG wird auch wieder am 1. Mai 2021 auf die Straße gehen – und zwar in Erfurt.


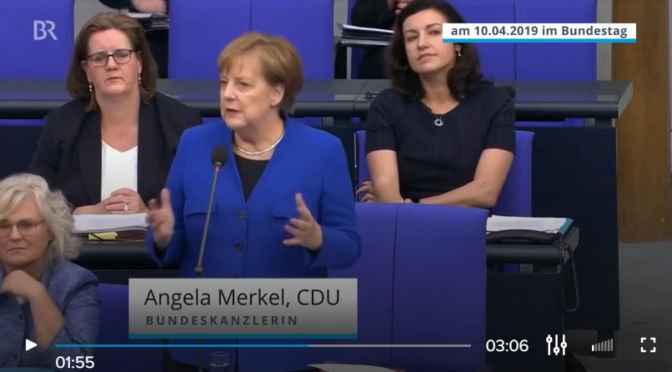
    Hier noch einmal zur Erinnerung wie rigoros Angela Merkel sein kann – das war am 10. April 2019

  • 2021 ist Wahljahr – die Positionen der Parteien

    2021 ist Wahljahr – die Positionen der Parteien

    Angela Merkel tritt nicht mehr als Bundeskanzlerin an – gut so, denn sie hat den Stopp der Abzocke von Direktversicherten und Betriebsrentnern systematisch blockiert. Was ist von den Parteien im Wahljahr 2021 in punkto betriebliche Altersvorsorge zu erwarten?

    Ticker

    Der Ticker wird laufend aktualisiert.

    +++ 7. Februar 2021
    “Zum jetzigen Zeitpunkt hat keine der „etablierten Parteien“ ihr Bundestags­wahlprogramm veröffentlicht”, schreibt das Portal “Bundestagswahl 2021” auf seiner Seite.  Die letzten Programme der Parteien stammen von 2017.

    +++ 6. Februar 2021
    Die Wahlprogramme von sechs Parteien, die bei der Landtagswahl Baden-Württemberg antreten, liegen nun vor. Das Thema Altersvorsorge kommt bei keinem vor.

    +++ 6. Februar 2021
    Rheinland-Pfalz wählt am 14. März ein neues Parlament. Bei der letzten Landtagswahl konnte sich die SPD als stärkste Kraft durchsetzen. In diesem Jahr könnte es knapp für Malu Dreyers SPD werden. Alles, was Sie zur Landtagswahl in Rheinland-Pfalz wissen müssen.

    +++ 16. Januar 2021
    CDU-Parteitag: Auf dem digitalen Parteitag der CDU wurde der Minister­präsident Nordrhein-Westfalens Armin Laschet zum neuen Partei­vorsitzenden gewählt.

    ++ 15. Januar 2021
    Die vorgezogene Landtagswahl in Thüringen wird auf September verschoben.

    +++ Oktober 2020
    Nach 52 Jahren verlässt der Mindener Dietrich Ante die CDU.  Er kämpft im DVG  für die Abschaffung der Doppelverbeitragung. “Ich habe über viele Jahre Teile meines Lohns in eine Direktversicherung als Altersvorsorge eingezahlt …” – bei der Auszahlung wurde er um die Früchte seines Sparens betrogen. 

    +++ März 2020
    Wie bereits in Bayern setzen sich auch die Freien Wähler in Mecklenburg-Vorpommern für die Abschaffung der doppelten Krankenkassenbeiträge von Direktversicherungen und Betriebsrenten ein. Meck-Pomms Freie Wähler (FW) machen mobil. Die Freien Wähler in Bayern haben durchgesetzt, dass die bayerische Staatsregierung  eine Bundesratsinitiative zur Abschaffung der Doppelverbeitragung beschloss und in den Bundesrat einbrachte. Das gleiche erhoffen sich die Freien Wähler in Mecklenburg-Vorpommern.

    Wie die “Freie Presse” berichtet, wehren sich  Rentner  sich gegen Kassenbeiträge auf ihr Erspartes.  Millionen Rentner fühlen sich betrogen. Denn bei Auszahlung ihrer Direktversicherung geht rund ein Fünftel weg. Reiner Korth, stellvertretender Vorsitzende des DVG, sprach Bundessozialminister Hubertus Heil von der SPD an.  Heil habe auf eine DVG-Terminanfrage allerdings ausrichten lassen, alle Argumente bereits ausgetauscht. 

    +++ 1. Januar 2020
    Das GKV-Betriebsrentenfreibetragsgesetz (GKV-BRG) tritt in Kraft.

    +++ 12. Dezember 2019
    Markus Kurth (Bündnis 90 / Die Grünen) – Rede zur Doppelverbeitragung bei Betriebsrenten. Er plädiert für eine Antragslösung für Altverträge. Ansonsten ist er gegen die Abschaffung der Doppelverbeitragung:  “Schön und gut, aber leider falsch auf Kosten der BeitragzahlerInnen der gesetzlichen Krankenkassen finanziert. Ideal wäre eine Antragslösung gewesen.”

    +++ 11. Dezember 2019
    Entschließungsantrag der FDP: Die FDP-Fraktion fordert ein Gesetz vorzulegen, das die Zahlung von Krankenversicherungsbeiträgen aus Versorgungsbezügen ab dem 1. Januar 2020 beendet, so dass Betriebsrentner und Bezieher anderer Versorgungsbezüge entlastet werden.

    +++ 23. November 2019
    Die LV

    +++ November 2019
    CDU/CSU und SPD haben in der Koalitionsvereinbarung eine Entlastung der Direktversicherungsgeschädigten und Betriebsrentner erarbeitet. Danach soll zum 1.1.2020 die bisher geltende Freigrenze von 155,75 Euro in einen Freibetrag umgewandelt werden. Der Freibetrag 2020 wird bei 159,25 Euro liegen.

    +++ 13. Februar 2019
    Noch-Bundeskanzlerin Angela Merkel (CDU) verpasst Millionen von Direktversicherten und Betriebsrentnern eine Watsche. Sie lehnt die  – ihre Ablehnung die Entlastung von Direktversicherten und Betriebsrentnern ab. „Rund sechs Millionen Betriebsrentner müssen wohl auch in Zukunft den doppelten Krankenkassenbeitrag auf ihre Altersvorsorge zahlen“, so „Bild“. Nach Finanzminister Olaf Scholz (SPD) hatte auch Kanzlerin Angela Merkel (CDU) dem Plan ihres Gesundheitsministers Jens Spahn (CDU) eine Absage erteilt – mit den Worten „Das geht nicht“. Die Abschaffung sei angeblich zu teuer.

    Merkel lässt Spahn auflaufen                                                                         Quelle: Screenshot “Bild”

    Wahljahr 2021

    Landtags- und Bundestagswahlen
    14. März Baden-Württemberg Landtag
    14. März Rheinland-Pfalz Landtag
    14. März Hessen Allgemeine Kommunalwahlen
    25. April Thüringen Landtag VERSCHOBEN auf September
    6. Juni Sachsen-Anhalt Landtag
    12. Sept. Niedersachsen Kreistage, Stadträte, Gemeinderäte, Samtgemeinderäte,
    Stadtbezirksräte, Ortsräte, Regionsversammlung (Hannover)
    26. Sept. alle Bundesländer Bundestag
    26. Sept. Berlin Abgeordnetenhaus, Bezirksverordnetenversammlungen
    26. Sept. Mecklenburg-Vorpommern Landtag
    26. Sept. Thüringen Landtag

    Quelle: Wahlrecht.de

    Quelle: Bild Bayerischer Rundfunk (Angela Merkel im Bundestag zur Doppelverbeitragung)
  • Angst um die Rente wächst

    Angst um die Rente wächst

    Angela Merkel hinterlässt einen Renten-Trümmerhaufen, wenn sie geht. Ab 2025 wird das Rentenniveau schrittweise fallen, während die Altersarmut wächst.  Verständlich, dass die Angst wächst.

    Im kommenden Jahr wird das Rentenniveau steigen, aber nicht, weil die Rentner mehr bekommen, sondern weil das Durchschnittsentgelt der Versicherten sinkt, wie das im Versicherungsdeutsch heißt – klingt erst einmal paradox, ist aber logisch. Für die Rentner im Westen ist die Nullrunde 2021 bereits ausgemachte Sache. So langsam dämmert es vielen hierzulande, was Corona für sie und ihre Renten bedeutet – weniger Geld im Alter. Das ist kein vages Gefühl – die Deka-Bank hat in einer Umfrage ermittelt, dass „rund 40 Prozent der Deutschen erwarten, dass das Rentenniveau sinken wird“, wie die „Bild“ daraus zitiert. 55 Prozent machen sich der Umfrage zufolge Sorgen, dass sie im Alter ihren Lebensstandard deutlich reduzieren müssen. „Die gesetzliche Rente ist zwar weiterhin sicher, allerdings reicht sie längst nicht mehr aus, um damit später einmal den Alltag zu bestreiten“, so die Deka-Ökonomin Gabriele Widmann.

    Angst um die Rente

    Es ist klar, das Geld, das heute für Corona-Hilfen ausgegeben wird, fehlt morgen, um die Renten zu finanzieren. Die Regierung unter Angela Merkel hat es versäumt, die beiden anderen Säulen der Altersvorsorge zu stärken. Selbst die Privilegierung der Riester-Rente hat nicht dazu geführt, dass mehr Menschen eine Riester-Rente abschließen und auch besparen – im Gegenteil. Die betriebliche Altersvorsorge in Form von Direktversicherungen wird den Betroffenen durch die Vollverbeitragung in der Rentenphase vergällt. Die private Altersvorsorge leidet unter der Negativzinsphase der Europäischen Zentralbank (EZB), die Merkel & Co. nicht verhindert haben.

    Die von der Merkel-Regierung eingesetzte Rentenkommission hat nach eineinhalb Jahren nur heiße Luft produziert. Von der Rentenkommission kam nur der Vorschlag: Es wird nach 2025 höhere Rentenbeiträge und ein sinkende Rentenniveau geben. Offensichtlich wollen wir Deutsche nichts aus den Erfahrungen unserer Nachbarländer lernen.

    Rentenniveau wird sinken

    Der Beitragssatz darf künftig bis auf 24 Prozent steigen und das Rentenniveau darf auf 44 Prozent fallen – das ist mehr oder weniger das Ergebnis der Rentenkommission. Welche konkreten Grenzen jeweils gültig seien, solle die Bundesregierung künftig immer in Sieben-Jahres-Schritten festlegen, und zwar erstmals für den Zeitraum von 2026 bis 2032. „Die Festschreibung der jeweiligen Haltelinien sollte jeweils spätestens ein Jahr vor Inkrafttreten der neuen Haltelinien vorgenommen werden“, heißt es in dem Kommissionsbericht.

    Was uns nach 2025 erwartet, dürfte jedem klar sein: ein schrittweises Absenken des Rentenniveaus. Das „Portal Sozialpolitik“ gibt einen Ausblick auf die Jahre nach 2025 – und der sieht düster aus.

    Rentenniveau

    Prognose für die Entwicklung des Rentenniveaus                              Quelle: Portal Sozialpolitik

    Im Moment ist sogar zweifelhaft, ob die gegenwärtige doppelte Haltelinie, die einen Beitragssatz von 20 Prozent und ein Rentenniveau von 48 Prozent vorsieht, wirklich bis 2025 greift. Nach 2025 wird es allerdings kein Halten mehr geben. Die Jungen müssen sich auf höhere Beiträge und die Alten auf ein niedrigeres Rentenniveau einstellen.  Eine Analyse des Munich Center for the Economics of Aging (MEA) sagt laut „Frankfurter Allgemeinen“ deswegen einen beschleunigten Anstieg der Beitragssätze und einen entsprechend erhöhten Zuschussbedarf aus dem Bundeshaushalt voraus. Die Folge der Versäumnisse der Merkel-Regierung wird sein, dass eine ganze Generation in die Altersarmut rutscht, weil das Problem Rentenreform verschleppt wurde.

    Paradox Rentenniveau

    Um wie viel könnte das Rentenniveau steigen. Die „Welt“ hat geschätzt, dass das Rentenniveau, je nach Schwere der Rezession (neun Prozent minus beim Bruttoinlandsprodukt), bis auf 52 Prozent steigen könnte. Die Rentner bekommen deswegen, wie gesagt, nicht mehr Geld. DVG-Mitglied Norbert Böttcher kommt auf etwas andere Werte. Angenommen, die Durchschnittslöhne sinken um fünf Prozent, dann erhöht sich das Rentenniveau um 2,6 Prozent, bei zehn Prozent niedrigeren Löhne sind es 5,3 Prozent. Er rechnet das an einem einfachen Beispiel vor:

    Wie das Rentenniveau steigt

    Durchschnittslohn: 40.000 Euro
    Rente: 20.000 Euro
    Rentenniveau: 50 Prozent

    Durchschnittslohn sinkt auf 35.000 Euro durch Kurzarbeit und Arbeitslosigkeit. Rente bleibt gleich: 20.000 : 35.000 = 57 Prozent.

    Auf den Renten-Entgeltpunkt (EP) wirkt sich das ebenfalls aus. Der eigene Verdienst wird durch den Durchschnittsverdienst geteilt.

    40.000 : 40.000 = 1,0 EP
    80.000 : 40.000 = 2,0 EP
    60.000 : 40.000 = 1,5 EP
    20.000 : 40.000 = 0,5 EP

    Wer weiterhin gut verdient, bekommt bei einer Rezession mit sinkendem Durchschnittslohn mehr Entgeltpunkte:

    80.000 : 35.000 = 2,3 EP

    Sinkt der eigene Verdienst im selben Verhältnis wie der Durchschnittsverdienst, bleibt der EP gleich, also keine Einbuße.
    35.000 : 35.000 = 1,0 EP

    Böttcher hat mehrere Szenarien durchgespielt – siehe Tabelle:

    Rentenniveau und Durchschnittslöhne

    rentenniveau_2020
    Wie sich das Rentenniveau bei sinkenden Durchschnittslöhnen entwickelt.        Quelle: Norbert Böttcher


    Norbert Böttchers Leserbrief im “Ried Echo” bringt es auf den Punkt

    200118_Leserbrief
    200118_Leserbrief

    Bild von Engin Akyurt auf Pixabay

  • Aus Betriebsrente wird Misstrauensrente

    Aus Betriebsrente wird Misstrauensrente

    Wer eine Betriebsrente abschließt, sollte dem Staat misstrauen, weil der später nimmt, was er vorher gegeben hat. Der Fall Direktversicherung belegt das anschaulich. Ein Lehrstück für alle Altersvorsorger.

    Die Geschichte der Betriebsrente ist geprägt von Vertrauensbruch und staatlicher Willkür. Das gilt sowohl für die Belastung der Betriebsrente durch Steuern und Sozialabgaben wie versprochenen Renditen, von denen am Ende nichts mehr übrig bleibt. Juristisch ist dem Staat nicht beizukommen, weil Sozialrichter immer aufs Gemeinwohl verweisen können – und damit ist fast alles erlaubt.

    Was ist eine Betriebsrente überhaupt und welche Rolle spielt die Betriebsrente im Gesamtsystem Altersvorsorge? „wissen.de“ schreibt, dass die „Betriebsrente eine Form der betrieblichen Altersvorsorge ist“. Weiter heißt es, die betriebliche Altersvorsorge ist eine „über die gesetzliche Sozialversicherung hinausgehende Maßnahmen des Arbeitgebers zur Alters-, Invaliditäts- und Hinterbliebenensicherung seiner Arbeitnehmer“. So weit, so gut. Was genau soll das sein?

    Betriebsrente ≠ Betriebsrente

    Jeder glaubt zu wissen, was eine Betriebsrente ist, dabei gehen die Meinungen der unterschiedlichen gesellschaftlichen Gruppen auseinander: Die Rechtswissenschaft beispielsweise ordnet die Betriebsrente nicht etwa der betrieblichen Altersvorsorge zu, sondern benutzt Betriebsrente und betriebliche Altersvorsorge als Synonym. Beste Beispiele sind das Gesetz der betrieblichen Altersversorgung (bAV) (Betriebsrentengesetz – BetrAVG) und das GKV-Betriebsrentenfreibetragsgesetz (GKV-BRG), dem „Gesetz zur Einführung eines Freibetrages in der gesetzlichen Krankenversicherung zur Förderung der betrieblichen Altersvorsorge“. Das heißt, sie setzt beides gleich. Irritationen sind programmiert.

    Das Verwirrspiel geht weiter: Was steckt denn in dieser Betriebsrente oder betrieblichen Altersvorsorge? Vielleicht hilft die Definition des Gabler Wirtschaftslexikons weiter: „Altersversorgung, die im Zusammenhang mit einem Arbeitsverhältnis aufgebaut wird. Gemäß § 1 I S. 1 BetrAVG ((Gesetz der betrieblichen Altersversorgung (bAV) (Betriebsrentengesetz – BetrAVG)) handelt es sich um eine bAV, wenn einem Arbeitnehmer Leistungen der Alters-, Invaliditäts- oder Hinterbliebenenversorgung aus Anlass seines Arbeitsverhältnisses zugesagt werden. Durch die Absicherung biometrischer Risiken unterscheidet sie sich von einer reinen renditeorientierten Kapitalbildung. Zur Durchführung der bAV stehen fünf Durchführungswege zur Verfügung:

    Hinsichtlich der Leistungsplangestaltung stehen drei Formen der Zusage zur Auswahl:

    • Leistungszusagen,
    • beitragsorientierte Leistungszusagen und
    • Beitragszusagen mit Mindestleistung.“

    Wer über die Betriebsrente redet, muss automatisch über die anderen Formen der Altersvorsorge reden und über das Drei-Säulen-Modell. Gabler schreibt dazu, „die bAV zählt zur 2. Schicht der Altersversorgung, der Zusatzversorgung. Sie ist grundsätzlich eine freiwillige Sozialleistung (im Gegensatz zur 1. Schicht, der Basisversorgung, dazu gehören die gesetzliche Rente oder dieser gleichgestellte Renten) aus Anlass eines Arbeitsverhältnisses, ausgelöst durch ein biologisches Ereignis mit Versorgungscharakter oder Versorgungszweck, und wird vom Staat gefördert (im Gegensatz zur rein privaten Vorsorge der 3. Schicht).“ Gabler verweist darauf, dass „die bAV auch rein arbeitnehmerfinanziert sein kann (Entgeltumwandlung).“

    Ganz schön schwierig. Betriebsrente = betriebliche Altersversorgung, betriebliche Altersversorgung = Betriebsrente, verschiedene Durchführungswege, Drei-Säulen-Modell.

    Das Drei-Säulen-Modell

    Apropos Drei-Säulen-Modell, ein und dieselbe Kapitallebensversicherungspolice kann zum einen betriebliche Altersversorgung oder Betriebsrente sein und private Altersversorgung. Wie? Na, ganz einfach – oder kompliziert. Angenommen, jemand hat über den Arbeitgeber eine Kapitallebensversicherung abgeschlossen. Der Arbeitgeber ist dabei der Versicherungsnehmer, der Beschäftigte Begünstigter – so steht’s im Vertrag. Weiter angenommen, dieser Beschäftigte verliert den Job oder kündigt, dann kann er seine Kapitallebensversicherung, die auch wegen dieser Konstruktion Betriebsrente oder betriebliche Altersversorgung heißt, privat besparen. Die Police bleibt dieselbe, nur die Versicherungsnehmereigenschaft geht vom Betrieb als Versicherungsnehmer auf den Begünstigten, sprich den vormaligen Arbeitnehmer über. Aus der betrieblichen Altersversorgung ist somit eine private Altersversorgung geworden – die Kapitallebensversicherung ist mutiert – und von der zweiten in die dritte Schicht gerutscht.

    Um es noch etwas komplizierte zu machen: Eine „unechte“ Betriebsrente oder private Altersversorgung kann wieder zur echten Betriebsrente mutieren, wenn der Privatzahler eine Anstellung findet und der neue Arbeitgeber anstelle des bisherigen Arbeitgebers als Versicherungsnehmers in den Kapitallebensversicherungsvertrag eintritt, was aus der privaten Kapitallebensversicherung wieder eine Direktversicherung macht.

    Echte oder unechte Betriebsrente?

    Was das für Folge hat? Gravierende! „Wer eine Direktversicherung nach Ausscheiden aus dem Job privat bespart, zahlt später nur für die echte Betriebsrente Krankenkassenbeiträge“, erklärt „Finanztip“. Das heißt, alle Beiträge, die jemand nach Ausscheiden aus dem Job privat in seine Kapitallebensversicherung – oder unechte Betriebsrente – einzahlt, sind komplett beitragsfrei. Für diesen Anteil zahlt er keine Krankenkassen- und Pflegebeiträge, für seine „echte“ Betriebsrente jedoch die vollen Beiträge.

    Was ist die Direktversicherung, die ja eines der fünf Durchführungswege der bAV ist? Laut „Haufe“ besteht die  „Direktversicherung nach der Legaldefinition des § 1b Abs. 2 S. 1 BetrAVG darin, dass der Arbeitgeber zum Zweck der betrieblichen Altersversorgung eine Lebensversicherung auf das Leben des Arbeitnehmers abschließt und diesem oder dessen Hinterbliebenen ganz oder teilweise die (widerrufliche oder unwiderrufliche) Bezugsberechtigung für die Leistungen aus dieser Lebensversicherung einräumt“. Eine Direktversicherung ist also nichts anderes als eine Kapitallebensversicherung, die vom Arbeitgeber abgeschlossen wird mit dem Arbeitnehmer als Begünstigten. Und jetzt wird’s spannend: Ist der Arbeitnehmer selbst Versicherungsnehmer, wie gerade beschrieben, so handelt es sich dabei weder arbeits- noch ein steuerrechtlich um eine Direktversicherung, auch dann nicht, wenn der Arbeitgeber dem Arbeitnehmer beispielsweise die Prämien zahlt oder ihm dafür Zuschüsse zum Lohn gewährt.

    Steuer- und Sozialrecht

    Und weil das immer noch nicht kompliziert genug ist, hat der Gesetzgeber noch eines daraufgesetzt, in dem er bei der Betriebsrente, pardon betrieblicher Altersversorgung, zwischen Steuer- und Sozialrecht unterscheidet. Direktversicherungen, die vor der Einführung des Gesundheitsmodernisierungsgesetzes (GMG) am 1. Januar 2004 abgeschlossen worden waren, wurden nach § 40b des Einkommensteuergesetzes (EstG) pauschal besteuert, aber nur einmal, sprich in der Einzahlphase. In der Auszahlphase muss der Direktversicherte keine Steuer mehr zahlen. Die Macher der Sozialgesetzes sehen das indes anders und belasten Direktversicherte doppelt – in der Ein- und Auszahlphase. Als der Gesetzgeber das GMG rückwirkend einführte, gewährte er weder Vertrauensschutz noch ließ er einen Übergangszeitraum zu. Für die vor 2002 abgeschlossenen pauschal versteuerten Kapitallebensversicherungen fielen bis Inkrafttreten des GMG am 1. Januar 2004 keine Krankenkassenbeiträge auf die Kapitalleistung an. Seitdem jedoch müssen Direktversicherte dank einer Änderung des § 229 Abs. 1 Satz 3 SGB V (SGB steht für Sozialgesetzbuch)volle Beiträge zahlen: „Waren solche Kapitalleistungen bis dahin nur dann beitragspflichtig, wenn sie nach Beginn einer Rente vereinbart wurden (also praktisch die Rente abgefunden wurde), sind diese Kapitalleistungen ab 2004 auch dann beitragspflichtig, wenn sie schon vor Eintritt des Versicherungsfalles (‚originär‘) vereinbart wurden“, wie Dr. Markus Raulf, Syndikus des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) schreibt. Darüber hinaus sei mit dem GMG zeitgleich auch noch der Beitragssatz auf die bAV-Leistungen verdoppelt worden. Sprich, egal, ob jemand eine Betriebsrente bekommt oder eine einmalige Geldleistung aus seiner Kapitallebensversicherung – er zahlt immer den vollen Beitrag.

    Die Gelackmeierten sind vor allem jene Arbeitnehmer, die “echte Eigenbeiträge” gemäß § 1 Abs. 2 Nr. 4 BetrAVG aus bereits versteuertem und verbeitragtem Entgelt, sprich aus dem Netto eingezahlt hatten. Sie zahlen doppelt Beiträge. Doppelt zahlen auch solche Alterssparer mit einem Gehalt oberhalb der 40b-Grenze.

    Betriebsrentner dürfen geschröpft werden

    Aber wie gesagt, das interessiert den Sozial-Gesetzgeber nicht. Er sagt, die Beitragslast wäre gerechtfertigt und geboten, um die Rentner “in angemessenem Umfang an der Finanzierung der auf sie entfallenden Leistungsaufwendungen zu beteiligen”. Sie werden von den obersten Verfassungsrichtern in dieser Meinung bestätigt. Dass das dem Solidarprinzip widerspricht, ist dem Gesetzgeber wurscht. Es sei “daher ein Gebot der Solidarität der Rentner mit den Erwerbstätigen, den Anteil der Finanzierung der Leistungen durch die Erwerbstätigen nicht noch höher werden zu lassen”. Dabei haben die heutigen Rentner bereits damals ihre Beiträge geleistet.

    Misstraut dem Staat

    Doppelverbeitragung, Vertrauensbruch und Rückwirkung sind auch verfassungsrechtlich gedeckt. Die Verfassungsrichter machen es sich einfach: Sie sagen, der Bürger dürfe sich in punkto Sozialrecht nicht auf Vertrauensschutz verlassen. Die Verbeitragung sei mit dem Grundsatz der Verhältnismäßigkeit vereinbar. „Die Belastung dieser Leistungen mit dem vollen allgemeinen Beitragssatz beurteile sich nach den Grundsätzen über die unechte Rückwirkung von Gesetzen, denn die angegriffene Regelung greife mit Wirkung für die Zukunft in ein öffentlich-rechtliches Versicherungsverhältnis ein und gestalte dies zum Nachteil für die betroffenen Versicherten um“, so Raulf. Solche Regelungen seien verfassungsrechtlich grundsätzlich zulässig und entsprächen dem rechtsstaatlichen Vertrauensschutzprinzip, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiege. Auf gut Deutsch, Sozialrecht darf alles, wenn es dem Gemeinwohlinteresse dient. Die Versicherten hätten, so Raulf weiter, nachdem der Gesetzgeber bereits im Jahr 1981 laufende Versorgungsbezüge in die Beitragspflicht einbezogen habe, in den Fortbestand der Rechtslage, welche die nicht wiederkehrenden Leistungen gegenüber anderen Versorgungsbezügen privilegierte, nicht uneingeschränkt vertrauen dürfen. Heißt auf gut Deutsch: Misstraut dem Staat. Übergangsregelungen seien verfassungsrechtlich nicht geboten gewesen, vor allem auch deshalb, weil bei der Einmalzahlung von Versorgungsbezügen den Versicherten schon am Anfang der Belastung die gesamte Liquidität zur Tragung der finanziellen Mehrbelastung zur Verfügung stehe. Heißt auf gut Deutsch: Seid froh, dass ihr einen Batzen Geld bekommen habt, den Betriebsrentner wird das Geld bis ans Lebensende abgeknöpft.

    Abnehmende Akzeptanz der Altersvorsorge

    Nach dem massiven Vertrauensbruch und angesichts des dramatischen Verfalls der Renditen von Direktversicherungen hat die Bundesregierung ein gewaltiges Problem, wie Prof. Dr. Stefan Sell analysiert. „Neben der grundsätzlichen Skepsis gegenüber kapitalgedeckten Alterssicherungsformen, zu denen auch die Betriebsrenten gehören, kommt der vielfach beschriebene Vertrauensverlust aufgrund der ‚Doppelverbeitragung‘ bei Betriebsrenten hinzu, der seinen Ursprung hat in dem ‚Gesetz zur Modernisierung der gesetzlichen Krankenversicherung‘ der damaligen rot-grünen Bundesregierung, das 2004 in Kraft trat und auch rückwirkend eine vorher nicht vorhandene Belastung von Betriebsrentnern eingeführt hat, was verständlicherweise eine Menge Empörung generiert hat.“ Ändert die Bundesregierung nichts an der Abzocke der Betriebsrentner, verliert diese Form der Altersversorgung an Akzeptanz – mit weitreichenden Folgen.


    Bild von RAEng_Publications auf Pixabay
  • Geld-zurück-Garantie bei Riester weg

    Geld-zurück-Garantie bei Riester weg

    Wer 100 Prozent bei Riester einzahlt, bekommt vielleicht noch 80 Prozent zurück. Das sehen die neuen Regeln vor, die zurzeit vom Finanzministerium ausgekungelt werden. Die Geld-zurück-Garantie soll gekippt werden.

    Am 5. Oktober gab es wohl ein Arbeitstreffen im Finanzministerium, bei dem es um eine Reform der Riester-Rente ging. Unionspolitiker wollen laut „Münchner Merkur“, dass die Beitragsgarantie von 100 auf 80 Prozent gesenkt wird. Das heißt, wer Geld in die Riester-Rente einzahlt, bekommt im schlechtesten Fall nur noch 80 Prozent ausbezahlt. Weil die Versicherungsbranche wegen der anhaltenden Negativzinsphase nicht mehr genug Geld verdient, will sie offensichtlich die Beitragsgarantie von eingezahlten Kundengeldern möglichst schnell loswerden – und das geht nur über die Politik. Begründet werde, so Klaus Rimpfel vom „Münchner Merkur“ damit, „dass die Versicherungen einen Teil des Geldes auch in Aktien stecken können, wovon am Ende der Versicherte profitiere“.

    Von wegen Garantie

    Damit ist der Abzocke von Versicherten Tür und Tor geöffnet. Denn selbst wenn eine Versicherung ein glückliches Händchen bei der Aktienauswahl haben sollte, wird sie längst nicht alle Gewinne an den Kunden weiterreichen, sondern einen Teil als Verwaltungskosten und Managementgebühr abzweigen. Nach bisherigen Erfahrungen sei, so Rimpfel, zu befürchten, dass schlichtweg noch mehr Geld in den Gewinnen der Versicherungen versickert.

    Und jetzt kommt’s: Die ganzen Fördergelder, um die Zulagen-Rente – so soll die reformierte Riester-Rente heißen – darf wieder der Steuerzahler aufbringen. Das Geld wäre besser in die gesetzliche Rente investiert. „Diese Riester-Reform ist ein weiteres Geschenk für die Versicherungslobby“, so Rimpfel. Dem ist nichts hinzuzufügen.

    totgeburt
    Zahl der Riester-Verträge rückläufig                                                             Quelle: BMAS

    Eckpunkte der Zulagen-Rente:

    • Höhere Förderquote für Sparer
    • 40 Cent pro Spar-Euro ab einem Jahresbetrag von 437,50 Euro
    • Ausweitung des Berechtigtenkreises
    • Weniger Bürokratie
    • Wegfall der Beitragsgarantie
    • Die Finanzämter informieren Förderberechtigten Förderung
    • Sonderausgabenabzug entfällt
    • 2400 Euro maximal förderfähiger Eigenbeitrag
    • 300 Euro einheitliche Kinderzulage
    • 100-prozentige Beitragsgarantie kann entfallen

    Im ersten Quartal 2020 besparten die Deutschen weniger Riester-Verträge als Ende 2019: Ende März waren es 16,48 Millionen Verträge, Ende 2019 noch 16,53 – ein Minus von 52 000 Verträgen. Im Vergleich zum Höchststand 2017 beträgt das Minus sogar 129 000 Verträge. Am deutlichsten war der Rückgang mit 286 000 bei den Versicherungsverträgen.


    Bild von Kevin Phillips auf Pixabay

  • Groko will die Ruine Riester wiederbeleben

    Groko will die Ruine Riester wiederbeleben

    Die Riester-Rente ist längst eine Ruine. Die Koalition will sie mit allen Mitteln wiederbeleben, um die Versicherungsbranche zu bevorzugen, der die Kunden davonlaufen.

    Schon wieder versucht Schwarz-Rot die Altersvorsorger abzuzocken und der Versicherungsbranche Kunden zuzutreiben. Die Riester-Rente ist eine Ruine, statt das zuzugeben, wird weiter daran gebastelt. Wie die „Rheinische Post“ erfuhr, bereiten Beamte des Bundesfinanzministeriums einen Referentenentwurf für eine Reform der Riester-Rente vor, worüber dann Vertreter von Union und SPD am 5. Oktober 2020 verhandeln.

    Bei der Reform soll es um Vorschläge gehen, wie die als unflexibel, kompliziert und renditeschwach geltende Altersvorsorge attraktiver werden kann. Hauptpunkt wird die Beitragsgarantie sein, das heißt, die Koalition will die hundertprozentige Beitragsgarantie kippen. Was nichts anderes bedeutet, als dass Riester-Rentner in Zukunft auch weniger herausbekommen können, als sie eingezahlt haben, was ihnen bislang garantiert wird.

    Natürlich wird es der Öffentlichkeit nicht so platt verkauft, wie kurz beschrieben. Die Versicherungen werden es den Kunden frei stellen, ob sie statt der Beitragsgarantie nicht lieber einen höheren Aktienanteil und damit die Chance auf eine höhere Rendite wählen wollen. Mit entsprechenden Beispielrechnungen schafft es die Versicherungsbranche sicher, Kunden von dieser Alternative zu überzeugen. Fragt sich nur, wozu die Kunden dann überhaupt eine Versicherung brauchen.

    Riester-Rente eine Ruine

    Der „Rheinische Post“ zufolge übten Sozialverbände bereits Kritik an dem Vorschlag und zitieren VdK-Präsidentin Verena Bentele mit den Worten: “Die Riester-Rente ist klinisch tot, die jetzt geplanten Spritzen kommen den Versicherungskonzernen zugute.” Die Beitragsgarantie von nur noch 80 Prozent sei „ein schlechtes Geschäft für die Riester-Kunden”, warnte Bentele. “Bei den Versicherern dürfte dagegen Feierlaune herrschen”, so Bentele.

    Nicht von ungefähr wirft Stiftung Warentest der Riester-Rente vor, dass sie zu kompliziert und bürokratisch ist. Von den Anbietern über die Zentrale Zulagen­stelle für Alters­vermögen (ZfA) bis hin zum Arbeits­ministerium seien selbst die Profis immer wieder ratlos, wenn sie mit Detailfragen konfrontiert würden. Ferner stimme häufig, dass Riester zu teuer sei und die Anbieter reich mache.

    Versicherer setzen auf mehr Förderung

    Wie „Finanzen.de“ schreibt, schlägt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) vor, die Grundzulage von 175 Euro auf 200 Euro zu erhöhen. Die steuerliche Förderung solle zudem auf vier Prozent der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung ausgeweitet werden. Gleiches habe die Rentenkommission als Maßnahme zur Verbesserung der Riester-Rente genannt. Statt 2100 Euro im Jahr könnten Versicherte somit 3408 Euro ihrer eingezahlten Beiträge steuerlich absetzen.

    Die Versicherungsbranche sputet sich deswegen so, weil es Alternativen von der Verbraucherzentrale Bundesverband gibt und aus Hessen: Da ist zum einen, die Extrarente des Verbraucherzentrale Bundesverbands und die Deutschlandrente. Sie sollen die Riester-Rente ersetzen.

    Immer weniger Riester-Renten

    Offensichtlich haben mittlerweile viele Bürger begriffen, dass die Riester-Rente ein Verlustgeschäft ist und schließen keine Riester-Verträge mehr ab oder lassen ihren Riester ruhen, wie die auf der Seite des Bundesministerium für Arbeit und Soziales veröffentlichte Statistik verdeutlicht. Im ersten Quartal 2020 besparten die Deutschen weniger Riester-Verträge als Ende 2019: Ende März waren es 16,48 Millionen Verträge, Ende 2019 noch 16,53 – ein Minus von 52 000 Verträgen. Im Vergleich zum Höchststand 2017 beträgt das Minus sogar 129 000 Verträge. Am deutlichsten war der Rückgang mit 286 000 bei den Versicherungsverträgen. Deswegen auch der Vorstoß der Versicherungsbranche Riester vermeintlich zu verbessern.

    totgeburt
    Zahl der Riester-Verträge rückläufig                                                             Quelle: BMAS


    Bild von PublicDomainPictures auf Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →