Tag: Groko

  • Kann Scholz Kanzler?

    Kann Scholz Kanzler?

    Der jetzt zum SPD-Kanzlerkandidat gekürte Olaf Scholz hat 2003 maßgeblich daran mitgewirkt, dass Direktversicherungen voll mit Sozialabgaben belegt wurden – eine Sabotage der Altersvorsorge. Was taugt Scholz insgesamt als Kanzler?

    Nichts ist vergessen! War nicht Olaf Scholz 2003 Generalsekretär der SPD und hat er nicht damals für das umstrittene Gesundheitsmodernisierungsgesetz plädiert? Die „Frankfurter Rundschau“ vom 12. September 2003 beschreibt den Kampf um eine solidarische Krankenkasse. Damals hätte die Chance bestanden, Beamten, Selbstständigen, Vermietern und Kapitalbesitzern in eine solidarische Krankenkasse einzubinden, stattdessen bemühte sich Olaf Scholz, „den geforderten Systemwechsel auf  einen bloßen ‚Solidaritätsverbund aus privater und gesetzlicher  Krankenversicherung‘ klein zu kochen“. Statt sich für eine Bürgerversicherung einzusetzen, forcierte Olaf Scholz zusammen mit seiner Parteigenossin Ulla Schmidt – und der ausdrücklichen Billigung von Horst Seehofer (CSU) – das umstrittene  Gesundheitsmodernisierungsgesetz, das die Vollverbeitragung von Direktversicherten und Betriebsrentner erlaubt. Seit 2004 zahlt die davon Betroffenen den Arbeitnehmer- und Arbeitgeberanteil an der Krankenkasse sowie Zusatz- und Pflegebeitrag, insgesamt annähernd 20 Prozent – und das zehn Jahre lang.

    Ihm war voll bewusst, dass er mit diesem Gesetz die finanzielle Lebensplanung von Millionen Deutscher sabotiert. Das war Scholz und Ulla Schmidt aber gleichgültig. Was ist von einem solchen Kanzler noch zu erwarten?

    Kann Scholz Kanzler?

    Mal abgesehen von der Sabotage der Altersvorsorge – kann Scholz Kanzler? Anders als beispielsweise Norwegen hält sich der Staat hierzulande weitgehend aus Aktien heraus. Ja, Olaf Scholz verkündet sogar, sein „ganzes Geld trotz Minizinsen auf dem Sparbuch“ zu haben, wie „Focus Online“ ihn zitiert. Er vermitteln den Deutschen damit, Aktien und Fonds seien nichts für die Altersvorsorge – „die völlig falsche Botschaft“, wie „Focus Online“ meint. Nicht von ungefähr haben die Norweger pro Bürger ein Guthaben, die Deutschen jedoch Schulden. Scholz zeichnet sich durch sein Feindschaft aus gegen alles, was Aktien betrifft. Statt die Aktienkultur hierzulande zu fördern, entwarf er eine Finanztransaktionssteuer, die vor allem Aktionäre, nicht aber Zocken treffen würde. Sie ist gefloppt. Diese Steuer sollte die Grundrente finanzieren. Bei der Grundsteuerreform sorgte er für mehr Verwirrung als Klärung. Die Folge wird ein Flickenteppich an verschiedenen länderspezifischen Lösungen sein.  Finanzminister Olaf Scholz bestätige eindrucksvoll, so „Focus Online“, dass die Sozialdemokraten nicht mit Geld umgehen können. Scholz ist schließlich nicht irgendein Sozialdemokrat, sondern Finanzminister und ehemaliger Generalsekretär. Scholz sehe tatenlos bei der Entwertung seines Geldes durch die Inflation zu.

    Angesichts seiner Einstellung zu Aktien ist es nicht verwunderlich, dass Olaf Scholz die Börse im Besonderen und der Kapitalmarkt im Allgemeinen nicht sonderlich interessiert. Wie anders ließe sich sein Versagen im Fall Wirecard erklären? Wirecard ist indes nur ein Steinchen im Mosaik des Kontrollversagens. Der Bilanzskandal um den Zahlungsdienstleister Wirecard spielte sich sozusagen vor Scholz‘ Augen ab – und er hat einfach weggeschaut, denn die Finanzaufsicht BaFin steht unter seiner Ägide. Selbst die SPD sehe Handlungsbedarf, so die „Welt“. Für ihren finanzpolitischen Sprecher Lothar Binding stehe der Wirecard-Fall für ein wiederholtes „Totalversagen auf dem Finanzplatz Deutschland“. Er stellt die Bilanzmanipulationen in eine Reihe mit anderen Skandalen, beispielsweise dem Cum-Ex-Betrug und den Manipulationen des Zinssatzes Libor. Das alles geschah unter der Ägide des Finanzministers.

    Bei Digitalisierung nur Mittelklasse

    Als Kanzler will Scholz die Digitalisierung in Deutschland vorantreiben. Warum hat er das nicht schon während seiner Regierungszeit getan? Deutschland gehört nicht zu den Spitzenreitern bei der Breitbankverkabelung, die Ausstattung der Schulen lässt zu wünschen übrig, in punkto Innovation machen uns kleiner Länder wie Estland etwas vor. Beim E-Government hinkt Deutschland Schweden, Norwegen und Dänemark hinterher. Deutsche müssen immer noch zum Amt laufen, wenn sie Dokumente beantragen oder sich ummelden. „Das BMF (Bundesministerium für Finanzen) galt lange als Bremser für innovationsfördernde Maßnahmen wie einen großen Kapitalfonds für Start-ups (Zukunftsfonds) oder das Thema Mitarbeiterbeteiligung für Start-ups“, schreibt der „Berliner Tagesspiegel“.

    Obwohl Scholz noch vor einem Dreivierteljahr gegen die heutigen Parteichefs Saskia Esken und Norbert Walter-Borjans verloren hat, ist er jetzt der Kanzlerkandidat der SPD. Er sei mit seinem Ansehen, seiner Erfahrung und seiner Solidität „der richtige Kanzler in dieser Zeit“, zitiert der „Tagesspiegel“ Parteichef Norbert Walter-Borjans. Ist das so?

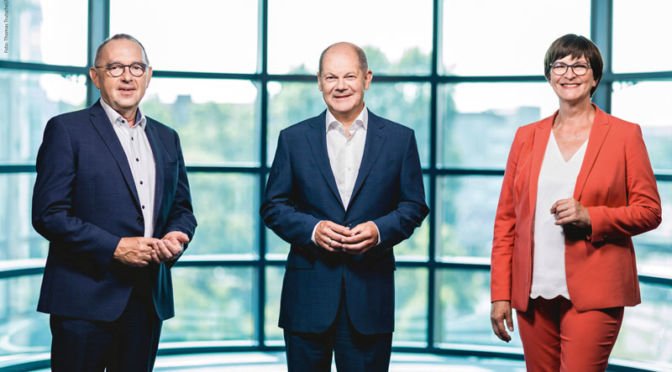
    Pressefoto: SPD – Norbert Walter-Borjans, Olaf Scholz und Saskia Esken | Foto: Thomas Trutschel / Photothek
  • Wie Riester die Rente ruiniert

    Wie Riester die Rente ruiniert

    Die Riesterrente ist eine Ruine; sie ruiniert die gesetzliche Rente. Scheinbar begreifen das immer mehr Bürger und lassen die Finger davon. Tausende kündigen ihren Vertrag, lassen ihn ruhen und schließen erst gar nicht einen ab.

    Die Zahl der Riester-Verträge fällt seit 2017 kontinuierlich. Waren es 2017 noch 16,6 Millionen, sind es 2020 nur noch 16,5 Millionen. Ein Fünftel bis ein Viertel wird nicht mehr bespart oder ist auf ruhend gestellt. Wenn es nicht den Wohn-Riester gäbe, sähe die Bilanz für Riester noch weit schlechter aus. Vor allem Riester-Versicherungsverträge werden gemieden, ähnliches gilt für Banksparpläne. Seit Jahresbeginn 2017 haben die meisten Genossenschaftsbanken und Sparkassen den Vertrieb von Riester-Banksparplänen laut „Finanztip“ eingestellt und verwalten nur noch die Verträge von Bestandskunden. Ende 2019 habe es noch sechs regionale Angebote von Sparkassen gegeben. Das sagt bereits alles.

    Riesterrente eine Ruine

    Riester steht nur dank der intensiven Lobby-Arbeit von SPD, Gewerkschaften und Versicherungen so gut da. Was die Anbieter und Promoter von Riester-Verträgen auch geflissentlich verschweigen: Jeder, der riestert, mindert damit seinen Anspruch auf die gesetzliche Rente. Das erzählen den Riester-Sparern nur Verbraucherverbände oder kritische Zeitungen und Zeitschriften wie „Finanztip“. „Riester-Verträge lohnen sich vor allem, weil der Staat die Vorsorgepläne bezuschusst. Die Förderung besteht aus Zulagen und Steuervorteilen.“

    Eine Riester-Rente kann die Versorgungslücke nicht schließen. Offensichtlich haben das Millionen begriffen und zahlen nicht mehr ein oder haben ihren Vertrag gekündigt. Bei den Jungen spricht sich herum, dass sich Riester nicht lohnt. Das lässt sich auch an den Zahlen des Bundesministerium für Arbeit und Soziales ablesen.

    Rückläufige Zahl Riester-Verträge

    Entwicklung Riester-Verträge Bestand in Tausend
    Produkte*VersicherungBanksparInvestmentfondsWohnriesterGesamt
    20011400–––1400
    200229981501743322
    200334511972413889
    200435572133164086
    200545242605745358
    2006638835112317970
    20078194480192210596
    2008928555423862212248
    20099995634262919713454
    201010484703281546014462
    201110998750295972415431
    201211023781298995315746
    2013110138053027115416000
    2014110308143071137716293
    2015109968043125156416489
    2016109317743174169116570
    2017108817263233176716607
    2018108276763288181016600
    2019107726273313181816530
    2020106885923297179316.370
    I/2021106615843292177616314
    II/2021106415783284177916283
    III/2021106205683272175216212

    Eine Versicherung nach der anderen verabschiedet sich aus der Riester-Rente. Riester ist eine Sackgasse, das hat mittlerweile selbst der Vorsitzende der Christlich-Demokratischen Arbeitnehmerschaft, Karl-Josef Laumann, erkannt und sich entsprechend in der „Rheinischen Post“ geäußert. Ohne staatliche Zuschüsse hätten die Bürger draufgezahlt. Aber das Geld könnte ihnen der Staat auch ohne den Umweg Riester auch so geben. Mittlerweile geht es um Milliarden.  Wer seine Abschlussabrechnung liest, muss sich verschaukelt fühlen.

    Übrigens, niemand sagt den Riester-Rentnern, dass ihre Riester-Rente nicht mehr wächst. Wie? Ja! Einfach mal auf die jährlichen Mitteilungen anschauen. Hat sich da der Betrag irgendwie verändert? Nein. Die Inflation frisst aber die Riester-Rente systematisch auf. Hundert Euro heute sind nicht das gleiche wie hundert Euro in zehn Jahren. Das dürfte jedem einleuchten.

    SPD verschaukelt die Rentner

    Die SPD will immer noch nicht glauben, dass Riester eine Totgeburt ist. Die Vizepräsidentin des SPD-Wirtschaftsforums, Susanne Knorre, fordert eine „Runderneuerung“ der Riester-Rente – trotz ihrer eklatanten Schwächen. Wider besseren Wissens will sie Riester festhalten mit der Begründung „Never change a running system“. Nur ist die Riester-Rente kein „running System“, sondern ein ‚rotten system‘. Die SPD ging gar so weit, mit dem Betriebsrentenstärkungsgesetz den betrieblichen Riester mit dem privaten Riester gleich zu setzen, damit die Riester-Sparer in der Auszahlungsphase von der Doppelverbeitragung ihrer Riester-Rente verschont bleiben, während die Direktversicherten, deren Altersvorsorge als betrieblich angesehen werden, weiter den Vollbeitrag zahlen müssen. Das ist, gelinde gesagt, eine Unverschämtheit. Susanne Knorre schwafelt im Partei-Organ „Vorwärts“ weiter von „Vertrauen in die langfristige Zuverlässigkeit der Altersvorsorge“. Nur wo ist die für die Direktversicherte, die damals 2004 von der Bundesgesundheitsministerin Ulla Schmidt (SPD) rückwirkend enteignet wurden: Die Direktversicherung wurde als betriebliche Altersvorsorge deklariert, auf die seit dem der Vollbeitrag zu zahlen ist. Also, von wegen „Vertrauen in die langfristige Zuverlässigkeit“.

    Erbärmliche Renditen

    Für die Riester-Rente hat die SPD dann sogar 2018 die Doppelverbeitragung abgeschafft, nur um ihr Konstrukt zu retten, wie „NWB“ schreibt. „Aktuell wird mit dem ‚Gesetz zur Stärkung der betrieblichen Altersversorgung und zur Änderung anderer Gesetze (Betriebsrentenstärkungsgesetz)‘ vom 17.8.2017 die sogenannte Doppelverbeitragung ab 2018 abgeschafft: Künftig werden betriebliche Riester-Renten – genau wie private Riester-Renten – nicht mehr als Versorgungsbezüge gewertet, sodass dafür in der Auszahlungsphase keine Beiträge mehr zur gesetzlichen Kranken- und Pflegeversicherung zu zahlen sind (§ 229 Abs. 1 Nr. 5 SGB V)“. Dabei ist die Riester-Rente einfach nur eine Ruine, die längst entsorgt werden muss.

    Dem Institut für Vorsorge und Finanzplanung (IVFP) zufolge fallen die Renditen der Riester-Rente erbärmlich aus, obwohl die Bürger jahrelang eingezahlt haben. Das IVFP errechnet eine durchschnittliche tatsächliche Rente von 75 Euro. Nur, damit lässt sich die Versorgungslücke, die sich durch das niedrige Niveau der gesetzlichen Renten auftut, nicht schließen. Es hat sich trotz aller Beteuerungen der Politiker nichts getan: Die Riester-Rente ist kompliziert bei der Beantragung und Abwicklung

    Es hilft auch nichts, wenn einschlägige Lobbyisten wie das Deutsche Institut für Altersvorsorge (DIA), das weitgehend von Gesellschaftern wie Deutsche Bank, DWS Group, BHW Bausparkasse und Zurich Gruppe Deutschland abhängig sind, immer wieder beteuern, wie großartig doch Riester ist.

    Anfang 2016 hat der heutige Bundesinnneminister Horst Seehofer die Riester-Rente für gescheitert erklärt. Die Anbieter gaukeln ihren Kunden immer noch vor, sie könnte entsprechende Renditen erwirtschaften. Wie denn? Sie müssen ihr Geld weitgehend in Anleihen anlegen – und die sind im Minus. Wie sollen sie da akzeptable Renditen erzielen? Das Fördergeld des Bundes einmal rausgerechnet, ist Riester ein Minus-Geschäft.

    EZB in die Falle gegangen

    Die Studie des Bundes der Versicherten (BdV) hat das einmal im Detail vorgerechnet:  Der Höchstrechnungszins ist seit 1997 von vier Prozent auf mittlerweile 0,9 Prozent  gesunken, entsprechend niedrig fallen die Riester-Renten aus. Wer beispielsweise 20 Jahre lang monatlich 85 Euro eingezahlt hat und die 175 Euro Grundzulage mitgenommen hat, bekommt laut Stiftung Warentest bei der Allianz 77 Euro Riester-Rente ausgezahlt, bei DEVK nur 74 Euro, bei der R+V AG 77 Euro – nicht gerade üppig. Die Zeit der Überschussbeteiligungen ist schon längst vorbei, weil die Versicherungen wegen der Negativzinspolitik von Mario Draghi und jetzt Christine Lagarde, Chefin der Europäischen Zentralbank (EZB) gar keine Überschüsse mehr erzielen. Und daran wird sich auch so schnell nichts ändern.

    Bild von Peter H auf Pixabay

  • Rentenniveau steigt, weil Löhne sinken

    Rentenniveau steigt, weil Löhne sinken

    Wenn die Durchschnittslöhne sinken, steigt das Rentenniveau trotz stagnierender Renten. Klingt paradox, ist jedoch logisch. Die Merkel-Regierung hat versäumt, das Rentensystem zu reformieren – mit dramatischen Folgen für alle Generationen.

    Alle reden vom sinkenden Rentenniveau, dabei wird das Rentenniveau erstmals seit Jahrzehnten nicht sinken, sondern steigen – nicht dank höherer Renten, sondern wegen sinkender Löhne. „Das Rentensystem ist ein Umlageverfahren“ – dieser eherne Satz ist schon längst außer Kraft gesetzt worden von einer Schröder-Regierung und der nachfolgenden Merkel-Regierung – zuletzt ganz massiv von Arbeits- und Sozialminister Hubertus Heil, der die doppelte Haltelinie im Bundestag durchdrückte, wonach der Rentenbeitrag bis 2025 maximal auf 20 Prozent des Bruttoeinkommens steigen und das Rentenniveau nicht unter 48 Prozent fallen darf.

    Löhne sinken, Rentenniveau steigt

    Das Rentenniveau ist ein jährlich neu berechneter Durchschnittswert, der den Durchschnittslohn aller gesetzlich Rentenversicherten zur Standardrente (45 Jahre volle Beitragszahlung bezogen auf ein Durchschnittseinkommen) ins Verhältnis setzt. Wenn jetzt, wie durch Corona, der Durchschnittslohn sinkt, die Standardrente aber gleich bleibt, steigt das Rentenniveau. Und dass der Durchschnittslohn 2020 sinken wird, dürfte jedem einleuchten. Weit mehr als zehn Millionen Beschäftigte wurden in Kurzarbeit geschickt, viele Unternehmen sind insolvent oder überleben nur dank massiver Staatshilfen, Selbstständige müssen massenweise Hartz IV beantragen. Das gilt vor allem für den Kunst- und Kulturbereich. So ist die Zahl der Arbeitslosen im Mai 2020 gegenüber dem Vergleichsmonat des Vorjahres laut Arbeitsagentur um eine halbe Million auf 2,8 Millionen gestiegen, parallel dazu ist die Zahl der Stellenangebote um 200 000 gefallen. 3,5 Millionen sind unterbeschäftigt; allein für März rechnet die Arbeitsagentur mit mehr als zwei Millionen Kurzarbeiter, das Münchner ifo-Institut geht von aktuell 7,3 Millionen Kurzarbeitern aus.

    Was bringen diese Zahlenspiele? Kurzarbeit und Arbeitslosigkeit bedeuten weniger Lohn – und das massenweise. Das Durchschnittseinkommen aller Versicherter wird 2020 also definitiv sinken. Weil die Renten aber nicht sinken dürfen, obwohl sie es wegen des Umlageverfahrens müssten, bekommen die Rentner im Verhältnis zur Lohnentwicklung fiktiv mehr Geld, tatsächlich stagniert ihre Rente. Das Rentenniveau steigt.

    Herumschrauben an der Rentenformel

    So langsam haben das auch die Wirtschaftsredakteure von Zeitungen wie der „Süddeutschen“ und der „Welt“ begriffen. Hendrik Munsberg von der „Süddeutschen“ hat die „Unwucht im Rentensystem“ erkannt, weil Heil den „Nachholfaktor“ ausgesetzt hat und Bundeskanzlerin Angela Merkel diesen Faktor auch nicht wieder einführen will, wie Johannes Vogel (FDP) auf eine Regierungsbefragung erfuhr. Der Nachholfaktor ist Bestandteil der Rentenformel  und bewirkt, dass wegen sinkender Durchschnittslöhne notwendige, aber unterbliebene Rentenkürzungen bei einer möglichen späteren Rentenerhöhung berücksichtigt werden müssen und die Rentenerhöhung deswegen ausfallen kann. Renten können danach zwar nicht sinken, aber auch nicht steigen. Der Nachholfaktor griff in den Jahren nach der Finanzkrise. Die Rentenerhöhungen fielen in den Folgejahren deutlich geringer aus wie nach der Rentenformel eigentlich vorgesehen. Mit der „doppelten Haltelinie“ setzte Heil dieses Regelwerk außer Kraft. Er versteckte die Aussetzung des Nachholfaktors gewieft und kryptisch im Sozialgesetzbuch VI, §255g. Dort heißt es, „Der Ausgleichsbedarf beträgt in der Zeit bis zum 30. Juni 2026 1,0000. Eine Berechnung des Ausgleichsbedarfs nach § 68a erfolgt in dieser Zeit nicht“.

    SPD am Sozialisieren

    Die SPD hat im Fall „Nachholfaktor“ ähnlich agiert, wie damals 2003, als sie mit dem Gesundheitsmodernisierungsgesetz (GMG), insbesondere mit den §229  und § 248 SGB V über Nacht Millionen Direktversicherte und Betriebsrentner enteignete, in dem sie ihnen die doppelten Krankenversicherungsbeiträge aufbürdete.

    Den Preis wird der Steuerzahler tragen müssen: Denn sinken die Renten nicht, obwohl sie sinken müssten, erhöht sich der Rentenbeitrag der Beschäftigten nicht, muss die Differenz der Staat ausgleichen – und der holt sich das Geld wiederum bei den Steuerzahlern. Niemand bekommt etwas geschenkt, auch wenn Politiker so tun als ob.

    Nach uns die Sintflut

    Angela Merkel antwortete Johannes Vogel lapidar: “Der von ihnen beschriebene Effekt, dass die Renten stärker als die Löhne steigen könnten”, komme “frühestens bei der Rentenanpassung zum 1. Juli 2022 zum Tragen” – und dann ist sie nicht mehr im Amt. „Nach mir die Sintflut“, ließe sich nur ergänzen. Da passt auch ins Bild, dass sie die längst überfällige Reform des Rentensystem mit der Installierung einer Rentenkommission seit 2018 auf die lange Bank schiebt. Das Ergebnis war, wie nicht anders zu erwarten, heiße Luft.

    Um wie viel könnte das Rentenniveau steigen. Die „Welt“ hat geschätzt, dass das Rentenniveau, je nach Schwere der Rezession (neun Prozent minus beim Bruttoinlandsprodukt), bis auf 52 Prozent steigen könnte. Die Rentner bekommen deswegen, wie gesagt, nicht mehr Geld. DVG-Mitglied Norbert Böttcher kommt auf etwas andere Werte. Angenommen, die Durchschnittslöhne sinken um fünf Prozent, dann erhöht sich das Rentenniveau um 2,6 Prozent, bei zehn Prozent niedrigeren Löhne sind es 5,3 Prozent. Er rechnet das an einem einfachen Beispiel vor:

    Wie das Rentenniveau steigt

    Durchschnittslohn: 40.000 Euro
    Rente: 20.000 Euro
    Rentenniveau: 50 Prozent

    Durchschnittslohn sinkt auf 35.000 Euro durch Kurzarbeit und Arbeitslosigkeit. Rente bleibt gleich: 20.000 : 35.000 = 57 Prozent.

    Auf den Renten-Entgeltpunkt (EP) wirkt sich das ebenfalls aus. Der eigene Verdienst wird durch den Durchschnittsverdienst geteilt.

    40.000 : 40.000 = 1,0 EP
    80.000 : 40.000 = 2,0 EP
    60.000 : 40.000 = 1,5 EP
    20.000 : 40.000 = 0,5 EP

    Wer weiterhin gut verdient, bekommt bei einer Rezession mit sinkendem Durchschnittslohn mehr Entgeltpunkte:

    80.000 : 35.000 = 2,3 EP

    Sinkt der eigene Verdienst im selben Verhältnis wie der Durchschnittsverdienst, bleibt der EP gleich, also keine Einbuße.
    35.000 : 35.000 = 1,0 EP

    Böttcher hat mehrere Szenarien durchgespielt – siehe Tabelle:

    Rentenniveau und Durchschnittslöhne

    rentenniveau_2020
    Wie sich das Rentenniveau bei sinkenden Durchschnittslöhnen entwickelt.        Quelle: Norbert Böttcher


    Norbert Böttchers Leserbrief im “Ried Echo” bringt es auf den Punkt

    200118_Leserbrief
    200118_Leserbrief
  • Wie uns Politiker mit der Grundrente verschaukeln

    Wie uns Politiker mit der Grundrente verschaukeln

    Die Grundrente soll Lebensleistung honorieren – dabei fahren einige schlechter damit als mit Grundsicherung. Ein weiteres Beispiel, wie uns die Politik verschaukelt und das Vertrauen in die Rente unterminieren.

    von Helmut Achatz

    Arbeitsminister Hubertus Heil behauptet in punkto Grundrente, „Frauen und Männer, die nur wenig Rente haben trotz eines langen Arbeitslebens, werden künftig spürbar mehr in der Tasche haben“. Ist das so? DVG-Mitglied Norbert Böttcher und andere Rentenexperten haben es mal durchgerechnet und widerlegen Heils Behauptung. Die SPD hat den Bürger wieder einmal einen Bären aufgebunden. Wer Pech hat, wird mit Grundrente weniger bekommen, als er mit Grundsicherung bekäme. Dabei war doch Heils Anspruch, dass die gerade verabschiedete Grundrente zehn Prozent über der Grundsicherung sein sollte. Er hat nur vergessen, der Öffentlichkeit zu sagen, dass von der Grundrente ja auch Krankenkassen- und Pflegebeiträge zu zahlen sind, so dass die Grundrente dann niedriger ausfallen kann als die Grundsicherung.

    Aber lassen wir Norbert Böttcher und die Redaktion „Steuertipps“ zu Wort kommen: „Der Zahlbetrag der Grundrente wird 2021 bei 35 Beitragsjahren in allen Fällen zwischen 613 und 865 Euro liegen und damit vielfach unter der Grundsicherung von aktuell 808 Euro. Dieses auf den ersten Blick überraschende Ergebnis hat mit den Beiträgen zur gesetzlichen Kranken- und Pflegeversicherung zu tun. Die Grundrente ist wie jede Rente beitragspflichtig. Das heißt, von der erreichten Rente brutto und dem Zuschlag auf diese Bruttorente ist noch der Beitrag zur gesetzlichen Kranken- und Pflegeversicherung abzuziehen, der von der Deutschen Rentenversicherung bei der Zahlung der gesetzlichen Rente direkt einbehalten wird. Im ersten Gesetzentwurf des Bundessozialministeriums zur Grundrente vom 21.5.2019 heißt es auf Seite 23 ausdrücklich: ‚Die Grundrente führt zu höheren Beiträgen in die gesetzliche Krankenversicherung und soziale Pflegeversicherung‘.

    Grundrente versus Grundsicherung

    Somit kommt es unterm Strich auf den Zahlbetrag der gesetzlichen Rente an und nicht auf die Bruttorente. Die neue Grundrente als eine Rentenleistung gemäß SGB VI (gesetzliche Rentenversicherung) darf nicht mit der beitragsfreien Grundsicherung gemäß SGB XII (Sozialhilfe) verwechselt werden. Die Grundsicherung ist im Unterschied zur Grundrente keine Rente, sondern eine Sozialhilfe oder Sozialleistung und verpflichtet das Sozialamt oder Grundsicherungsamt auch zur direkten Zahlung der Beiträge für die gesetzliche Kranken- und Pflegeversicherung an die zuständige Krankenkasse.

    Daher ist lediglich ein Vergleich von Zahlbetrag der Grundrente mit der beitragsfreien Grundsicherung zielführend und sinnvoll. Leider wird auf diesen Vergleich in fast allen Publikationen (auch denen des Bundessozialministeriums) verzichtet, da die Beiträge zur gesetzlichen Kranken- und Pflegeversicherung nicht von der Grundrente brutto abgezogen werden. Dies führt dann zu irreführenden Ergebnissen. Tatsächlich wird der Zahlbetrag der Grundrente bei abschlagspflichtigen Frührenten noch niedriger liegen. Die Grundrente setzt im Unterschied zur Grundsicherung nicht das Erreichen der Regelaltersgrenze aus. Wer also als langjährig Versicherter mit 63 Jahren vorzeitig in Rente geht, muss mit einem Rentenabschlag rechnen. Beispiel: Wer 1958 geboren ist und 2021 als langjährig Versicherter mit 63 Jahren in Rente geht, muss einen Rentenabschlag von 10,8 Prozent einkalkulieren. Der Zahlbetrag der Grundrente sinkt nach 35 Pflichtbeitragsjahren und durchschnittlich 0,75 Entgeltpunkten dann sogar auf rund 772  Euro und liegt damit ganz sicher unter dem Grundsicherungsniveau.“

    Soweit Steuertipps. Norbert Böttcher – auf seinem Blog Sozial-Info ist das auch zum Nachlesen – rechnet mit einer Grundsicherung von 850 Euro, was in Großstädten wie München die Regel ist. Bei der Grundsicherung kommt es auf Miete und Nebenkosten an, wie der VdK vorrechnet. Aber gut, nehmen wir Böttchers 850 Euro. Er kommt auf folgende Rechnung:

    Grundrente brutto ≠ netto

    Die Grundrente soll zehn Prozent über der Grundsicherung sein, das heißt

    850 + 85 = 935 Euro.

    Eine Grundrentnerin mit 28 Entgeltpunkten beispielsweise kommt auf einen ähnlichen Betrag von, sagen wir mal, 925,40 Euro.

    Grundrente                               925,40 Euro
    Krankenkassenbeitrag        – 67,55 Euro
    Zusatzbeitrag                         –  4,63 Euro
    Pflegebeitrag                         – 28,22 Euro
    ————————————————-
    Grundrente netto                824,99 Euro

    Was von der Grundrente netto übrig bleibt

    Was von der Grundrente weggeht                              Quelle: Norbert Böttcher

    Das heißt, die Grundrentnerin bekommt weniger als eine Empfängerin von Grundsicherung. Gut, sie muss nicht zum Amt gehen und ihre Einkommens- und Vermögensverhältnisse offen legen, was bei der Grundsicherung verlangt wird, da sie auf die Bedürftigkeit abzielt.

    Diese vermeintliche Wohltat wird Milliarden kosten, Geld, das anderswo fehlt. Es fehlt beispielsweise, um die berechtigten Forderungen der Direktversicherungsgeschädigten einzulösen. Sie werden seit 2004 vom Staat abgezockt, denn sie zahlen in der Renten mit dem Arbeitgeber- und Arbeitnehmeranteil doppelte Versicherungsbeiträge – und das, obwohl viele schon in der Einzahlphase Beiträge gezahlt haben. Um sie wenigstens ein bisschen ruhig zu stellen, wurde, sozusagen als Beifang zur Grundrente, ein Freibetrag von 159,25 Euro eingeführt dank dessen Direktversicherte und Betriebsrentner monatlich annähernd 30 Euro an Beiträgen sparen. Bei vielen sind es sogar weniger als 30 Euro, wie Böttcher ausgerechnet hat.

    Wie sich der Freibetrag auswirkt

    Was der Freibetrag pro Monat bringt                         Quelle: Norbert Böttcher

    Wie kommt die Politik überhaupt auf diesen Freibetrag? Auch das hat DVG-Mitglied Böttcher aufgedröselt. Der Freibetrag ist 1/20 der sogenannten Bezugsgröße in der Kranken- und Pflegeversicherung. „Die Bezugsgröße bildet das Durchschnittsentgelt in Deutschland aus dem vorletzten Kalenderjahr ab. In der Sozialversicherung wird sie für verschiedene Berechnungen genutzt. Für die Kranken- und Pflegeversicherung gelten bundeseinheitlich die West-Werte. Lediglich in der Renten- und Arbeitslosenversicherung wird nach West und Ost unterschieden“, erklärt die Techniker Krankenkasse.

    Datenabgleich Finanzamt / Rentenkasse

    Die Grundrente soll automatisch an die Personen überwiesen werden, die Anspruch darauf haben. Wirklich? Wie soll das funktionieren, wenn jemand keine Steuererklärung macht? Ist also ein Grundrentenberechtigter gar nicht beim Finanzamt gemeldet, so bekommt er auch keine Grundrente. Ganz schöner Murks, oder? Und noch etwas haben die Murkser vergessen: “Zudem muss eine elektronische Übermittlung aller nötigen Einkommensdaten durch die Finanzbehörden an die Deutsche Rentenversicherung erfolgen. Doch der elektronische Datenaustausch mit der Finanzverwaltung hakt bei Bestandsrentnern, die keine Steuererklärung abgegeben haben, weil ihr zu versteuerndes Einkommen unter dem Grundfreibetrag liegt oder in der Vergangenheit lag”, merkt die Plattform “Steurtipps” an.

    Ferner bestehe bei den jährlich rund 1,6 Millionen Neurentnern das Problem in der zweijährigen Verzögerung des Datenflusses. “Wer 2021 Grundrente beantragen möchte, muss im Jahr 2020 seine Steuererklärung für 2019 abgegeben haben, denn die Finanzämter haben Informationen zum steuerpflichtigen Einkommen erst mit einem Zwei-Jahres-Verzug. Da jedoch das Einkommen nach dem Renteneintritt sinkt, wird bei der vorgesehenen Einkommensprüfung durch das zuständige Finanzamt und die Deutsche Rentenversicherung das Einkommen des Rentners voraussichtlich zu hoch eingeschätzt, sodass es möglicherweise keinen Rentenzuschlag gibt, obwohl eigentlich ein Anspruch besteht.”

    Berechnung des Freibetrags

    grundsicherung_grundrente_freibetrag
    So errechnet sich der Freibetrag        Quelle: Norbert Böttcher

    Wegen der Grundrente muss die Deutsche Rentenversicherung ihre Verwaltung kräftig aufstocken. Heil schafft mit seiner Grundrente ein Bürokratiemonster. Die Kosten der Umsetzung der Grundrente werden auf „mehrere hundert Millionen Euro und damit mehr als 25 Prozent der Leistungsausgaben für die Grundrente betragen“, schreibt das „Handelsblatt“. Trotzdem sind SPD-Politiker, darunter der stellvertretende Vorsitzende der SPD Mayen-Koblenz, Staatssekretär Dr. Alexander Wilhelm, immer noch von Heils Grundrente überzeugt.

    Und wie wird die Grundsicherung berechnet? Die Deutsche Rentenversicherung hat dazu ausführliche Informationen ins Netz gestellt.

    Das Vergleichsportal Biallo hat einen Grundsicherungsrechner ins Netz gestellt, mit dem jeder ziemlich genau ausrechnen kann, wie viel ihm zusteht.

    Abkehr vom Äquivalenzprinzip

    Was noch schlimmer ist, Heil hat mit der Grundrente das Äquivalenzprinzip aufgegeben, wonach die Rente von der Höhe der Beiträge abhängt – und damit die Idee von Leistung und Gegenleistung. Es ist der „Abschied vom Äquivalenzprinzip“, wie die „Wirtschaftswoche“ schreibt. Heil vermischt das Führsorge- und Leistungsprinzip. Er hat es geschafft, das Vertrauen in die Rente nachhaltig zu unterminieren. Die Initiative Neue Soziale Marktwirtschaft (INSM) hat das an dem Beispiel von Frau Pech und Herrn Glück konkret durchgerechnet. Danach bekommt Frau Pech, obwohl sie in ihrem Leben 66 360 Euro mehr an Rentenbeiträgen als Herr Glück eingezahlt hat, am Ende nur 45 Euro mehr Rente. Ist das gerecht? Zudem plane Heil und Finanzminister Olaf Scholz (SPD), die Grundrente durch einen Griff in die Rücklagen der Sozialkassen finanzierbar wirken zu lassen. Ist das gerecht? Diese Reserven haben Millionen von Betriebsrentnern über 15 Jahre aufgefüllt, weil die SPD – zusammen mit Grünen und Schwarzen – 2004 das Gesundheitsmodernisierungsgesetz (GMG) rückwirkend einführten, weswegen Betriebsrentner seitdem doppelte Krankenkassenbeiträge zahlen. Das Geld für die Grundrente stammt also im Wesentlichen von betrogenen Betriebsrentnern und Direktversicherten. Ist das gerecht?

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


    Bild von Wilfried Pohnke auf Pixabay

  • Der Groko-Deal ist Murks

    Der Groko-Deal ist Murks

    Als Anhängsel zum Grundrenten-Kompromiss wurde auch die Entlastung von Betriebsrentnern und Direktversicherten geregelt. Warum beides Murks ist.

    Sozusagen als „Beifang“ oder „Anhängsel“, wie sich einige Journalisten ausdrücken, regelte die große Koalition, kurz Groko, neben der Grundrente auch gleich noch die teilweise Entlastung von Betriebsrentnern und Direktversicherten – Entlastung von den doppelten Krankenkassenbeiträgen. Procontra-Autor Detlef Pohl hat sich den „Beifang“ einmal genauer angeschaut und geht in einem Kommentar ausführlich darauf ein.

    Viele Betriebsrentner und Direktversicherte zahlen doppelt und dreifach Krankenkassenbeiträge – einige bereits in der Anzahlphase, alle in der Auszahlphase. In der Rente müssen sie sogar neben ihrem Arbeitnehmeranteil auch noch den Arbeitgeberanteil tragen, den hat sich der Arbeitgeber nämlich gespart.

    Bis Ende 2003 zahlten gesetzlich Versicherte mit einer Direktversicherung gar keine Krankenkassenbeiträge, Betriebsrentner nur den halben Beitragssatz. Das hat die damalige rot-grüne Koalition mit Hilfe der Union geändert. Seitdem verlangen die Krankenkassen den vollen Satz plus Zusatz- und Pflegebeitrag.

    „Diesen unhaltbaren Zustand, der wegen der klammen Sozialkassen von Rot-Grün herbeigeführt worden war, wollte die Politik eigentlich beseitigen (procontra berichtete).; doch die letzten zwölf Monate waren vor allem von einem kleinlichen Streit um die Kosten geprägt, die mit 2,6 Milliarden Euro veranschlagt wurden“, so Pohl.

    Murks dank Merkel

    Eine Entlastung wäre dabei nicht einmal so teuer. Procontra rechnet vor, dass sich das „im Prinzip aus der Portokasse bezahlen ließe“. Die Beiträge zur gesetzlichen Krankenversicherung (GKV) „müssten um etwa 0,214 Prozentpunkte angehoben werden, hatte der GKV-Spitzenverband ausgerechnet“. Den Arbeitnehmer mit einem Bruttolohn von 3000 Euro träfe das mit 0,107 Prozentpunkte oder 3,21 Euro mehr im Monat. „Das geht nicht”, hatte aber Angela Merkel interveniert (procontra berichtete).

    Der Verein der Direktversicherungsgeschädigte (DVG) intervenierte bei Groko-Politikern, organisierte Demos und Info-VeranstaltungenGelungene Info-Veranstaltung in Rheine, um die breite Öffentlichkeit über dieses Unrecht zu informieren. Allerdings liefen diese Bemühungen monatelang ins Leere.

    Oh Wunder, „am letzten Sonntag zauberte die GroKo dann die Grundrente aus dem Hut.“ Die habe zwar mit der Doppelverbeitragung von Betriebsrenten erst mal gar nichts zu tun, so Pohl. „Aber Politik gilt ja als Kunst des Kompromisses.“ Die SPD wollte nur ihr Lieblingsprojekt Grundrente durchboxen, die Betriebsrentner und Direktversicherten fielen dabei leider hinten runter. Sie wurden mit ein paar Krümel abgespeist.

    Die Idee stamme, so Pohl, von Bundesarbeitsminister Hubertus Heil: „Wenn Millionen von der Grundrente profitieren, würde dies zu deutlich höheren Einnahmen in der GKV führen und damit deren Einnahmeausfälle durch Abstriche bei der Doppelverbeitragung kompensieren.“ Ganz schön verquer diese Denke.

    Grundrente versus Betriebsrente

    Pohl hat es einmal zusammengefasst, was für die betriebliche Altersvorsorge (bAV) herausgekommen ist:

    • Die bisherige Freigrenze bei der gesetzlichen Kranken- und Pflegeversicherung für kleine Betriebsrenten bis 155,75 Euro pro Monat (2020: 159,25 Euro) wird in einen Freibetrag umgewandelt, der bis zu dieser Höhe für alle Betriebsrenten gilt.
    • Der steuerfreie Förderbetrag für arbeitgeberfinanzierte Betriebsrenten an Geringverdiener wird verdoppelt. Zur Erinnerung: Der § 100 EStG zur Geringverdienerförderung war erst 2018 eingeführt worden. Folge bisher: Zahlt der Arbeitgeber bei Arbeitnehmern mit maximal 2.200 Euro Bruttoeinkommen mindestens 240 Euro pro Jahr selbst in die bAV (maximal 480 Euro), kann er 30 Prozent von der Lohnsteuer behalten, also mindestens 72 Euro (höchstens 144 Euro) im Kalenderjahr. Dieser Förderbetrag wird nun auf 144 bis 288 Euro verdoppelt.

    Wie faul der Kompromiss ist, zeigt sich, wenn er einmal in seine Einzelteile zerlegt wird. Die Groko hat alles in einen Topf geworfen und kräftig herum gerührt. „Die Regierung rechnet sich so die Beitragsausfälle der Kranken- und Pflegeversicherung schön und hat nun jährlich nur 1,2 Milliarden statt 2,6 Milliarden Euro Kosten.“ Jetzt aber kommt’s: „Das Gros (der Kosten für die Grundrente) will die SPD durch die Finanztransaktionsteuer gegenfinanzieren, die weder in der Koalition noch in der EU abgestimmt ist und somit vorerst als Luftbuchung erscheint.“ Und noch eines kommt dazu: Die Finanztransaktionssteuer schwächt natürlich private und betriebliche Altersvorsorge, weil die Versicherer ihr Geld ja am Kapitalmarkt anlegen und bei jeder Transaktion zahlen müssen, was letztlich die Rendite der Altersvorsorge schwächt. Besonders hart wird es die Metaller treffen, denn die haben ja ihr Geld bei der Allianz – und die setzt auf eine Fondslösung. Dabei läuft der Metallrente-Fonds heute schon deutlich schlechter als beispielsweise der MSCI World. Die Metaller sind also doppelt die Gelackmeierten.

    Druck aus dem Kessel?

    Viele Groko-Politiker glauben wohl, dass mit der Vereinbarung der Druck aus dem Kessel ist. Gesundheitsminister Jens Spahn meint, „für rund 60 Prozent der Betroffenen, deren Betriebsrente jeweils höchstens 320 Euro im Monat beträgt, würden sich die SV-Beiträge mindestens halbieren“. Renten unterhalb des Freibetrages blieben, so zitiert ihn Pohl, wie bisher beitragsfrei. Für alle übrigen würde sich die Belastung jeweils um rund 300 Euro pro Jahr verringern.

    Das ist Augenwischerei, denn bei einer größeren Kapitalabfindungen von Direktversicherungen bringt die Vereinbarung der Groko monatlich gerade einmal 30 Euro Entlastung. Die prozentuale Entlastung durch die Neuregelung sei kaum spürbar, kritisierte der Verein der Direktversicherungsgeschädigten in der „Neuen Westfälischen Zeitung“.

    Entlastung nur für wenige

    Wer wird überhaupt entlastet? Eigentlich nur Betriebsrentner und Direktversicherte, die weniger als 19 000 Euro Kapitalabfindung bekommen haben. „Bei dieser Summe käme fiktiv nur eine Monatsrente von rund 75 Euro zustande“, rechnet Pohl vor. „Für eine armutsfeste Betriebsrente bräuchte es aber deutlich höhere Auszahlungen – und die bleiben oberhalb des Freibetrages weiterhin mit satten rund 18,6 Prozent beitragspflichtig – in der Kranken- und Pflegekasse.“ Der Freibetrag gilt auch nur für den Krankenkassenbeitrag, nicht für den Pflegebeitrag, so dass für Betroffenen mit höherer Kapitalabfindung monatlich lediglich eine Einsparung von rund 25 Euro herauskommt.

    Das Problem sei also nur an der Oberfläche angefasst worden. Und selbst dieser Ansatz bleibe wacklig, denn der Kompromiss rund um die Grundrente sei weder ausfinanziert noch Gesetz. „Ein großer Wurf sieht anders aus, aber kann man den von Großen Koalitionen überhaupt erwarten?“

    Bild von Andy Gries auf Pixabay

  • Nur Krümel von der Groko

    Nur Krümel von der Groko

    Die Entlastung von Direktversicherten und Betriebsrentnern fällt erbärmlich aus. Die Groko hat nur Krümel für die Geschädigten übrig.

    Der Verein Direktversicherungsgeschädigte (DVG) weist die Einigung im Koalitionsausschuss zu Krankenkassenbeiträgen auf Direktversicherungen im Rahmen des Grundrentenentwurfes als unzureichend zurück. Insbesondere diejenigen Verträge, die vor 2004 abgabenfrei abgeschlossen wurden, profitieren in keiner Weise von einem monatlichen Freibetrag von  155,75 Euro, denn eine Rückwirkung für die vor 2004 abgeschlossenen Verträge ist derzeit nicht erkennbar. Rund zwei Millionen Direktversicherte haben bereits für zehn Jahre ihre Beiträge gezahlt. Mit der Freibetragsregelung würde die eigentliche Ungerechtigkeit für diese Personengruppe nicht beseitigt werden.

    Nur KrümeL von der Groko

    Von der Beitragspflicht sind allenfalls Direktversicherungen mit einer Kapitalauszahlung knapp unter 19 000 Euro befreit. Da diese kleinen Beträge eher untypisch für Zusatzrenten sind, die eine tatsächliche Kompensation für die deutlich geringeren Altersbezüge bewirken sollen, ist mit dem Freibetrag die eigentliche Misere nicht einmal annähernd angepackt worden (unter dieser fiktiv angesetzten Kapitalsumme ist real nur eine Monatsrente von rund 75 Euro möglich).

    Die Versorgungsbezieher und Vorsorgesparer sind die einzige Personengruppe in der gesetzlichen Krankenversicherung (GKV), die mit dem vollen Beitrag endgültig belastet bleibt. Freiwillige Mitglieder bekommen in aller Regel vom Arbeitgeber einen Zuschuss in Höhe des halben Beitrages. Der Selbständige, der freiwillig versichert ist, kann ebenfalls mindestens den halben Beitrag als Betriebsausgabe absetzen. Eine Rechtfertigung für den vollen Beitragssatz für die Personengruppe der Versorgungsbezieher ist nicht ersichtlich.

    Schluss mit Doppelverbeitragung

    Da nur Betroffene mit kleinen Auszahlungssummen durch den Freibetrag überhaupt entlastet werden, halten wir weiterhin an unserer Forderung nach Abschaffung der vollen Verbeitragung nach Auszahlung fest: Die absurde Festlegung, dass nach Beendigung des Beschäftigungsverhältnisses der Arbeitgeberanteil vom Arbeitnehmer gezahlt werden soll, wird durch den Freibetrag in keiner Weise korrigiert.

    Ablenkungsmanöver der Politik

    In dem derzeitigen Vorschlag des Koalitionsausschusses sehen wir aus dem Blickwinkel der Direktversicherungsgeschädigten daher nichts weiter als einen Ablenkungsversuch von der eigentlichen Problematik: Hier soll abgelenkt werden von der Fehlinterpretation des § 229 Abs. 1 Satz 3 SGB V, die zu revidieren man natürlich um jeden Preis vermeiden möchte. Dazu müsste man die formaljuristisch umstrittene Gesetzeslage noch einmal aufgreifen. Deshalb wird nun eine vermeintliche Fehlerkorrektur im Beitragsrecht der GKV unverständlicherweise an eine Rentenkorrektur gekoppelt.

    kompliziert wie das Steuerrecht

    Der DVG bleibt daher bei seiner generell kritischen Bewertung: Ein Freibetrag ist für den Bürger infolge der Veränderungen (Beitragsbemessungsgrenzen, Rentenanpassungen, Beitragssatzveränderungen, eventuell mehrere Versorgungsbezüge) kaum nachvollziehbar. Jährliche und unterjährige Veränderungen machen eine Kontrolle und Überprüfung für die Versicherten nahezu unmöglich. Diese Regelung ist vergleichbar mit dem komplizierten Steuerrecht.

    Halbierung gefordert

    Hingegen ist eine Reduzierung der Doppelverbeitragung auf den halben Beitragssatz ein bekanntes und transparentes Verfahren. Eine einfache Kontrolle und Überprüfung wäre möglich, und es wäre außerdem eine gerechte Belastung gemäß der wirtschaftlichen Leistungsfähigkeit des Einzelnen.

    Der DVG bekräftigt daher seine Forderungen nach Abschaffung der Doppel- und Mehrfachverbeitragung und der Rückerstattung ungerechtfertigt gezahlter Beitragsleistungen für Versicherungsverträge, die vor 2004 abgeschlossen wurden.

    Da die Politik die sachlich vorgetragenen Argumente des Vereines nicht berücksichtigt hat, wird der Verein sich weitere juristische Überprüfungen auf der Grundlage der neu zu schaffenden Gesetzeslage vorbehalten.


    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • Was die Grundrente kostet

    Was die Grundrente kostet

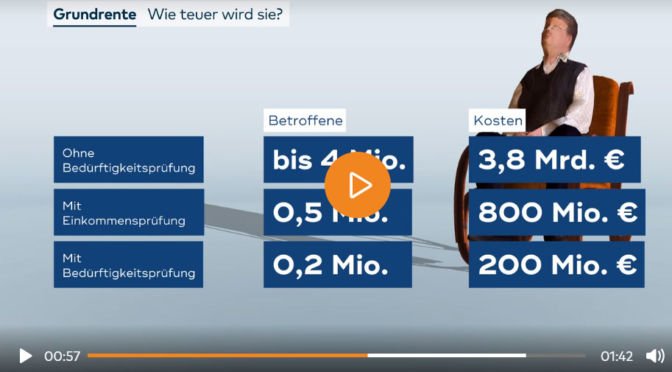
    Die Grundrente kostet ohne Bedürftigkeitsprüfung 3,8 Milliarden Euro, mit Einkommensprüfung 800 Millionen und mit Bedürftigkeitsprüfung 200 Millionen Euro.

    Sollte sich die SPD bei der Grundrente durchsetzen, dann müssen entweder Steuerzahler oder Rentenversicherte oder beide laut „Welt“ jährlich mindestens 3,8 Milliarden Euro zahlen. Das Geld fehlt natürlich an anderer Stelle. Da das nur eine grobe Schätzung ist, dürften die Summen höher sein. Beim ersten Modell „ohne Bedürftigkeitsprüfung“ reichen die Schätzung bis 4,8 Milliarden Euro, davon geht beispielsweise der „Merkur“ aus. Wenn sich dieses Vorhaben ähnlich entwickelt wie der Berliner Flughafen oder Stuttgart 21 dürften es noch weit mehr Milliarden sein.

    Grundrente kostet viele Milliarden

    Wenn, die Grundrente nach Vorstellung der SPD kommt, wird sie viele Milliarden kosten – Geld, das in anderen Bereichen fehlt. Davon betroffen sein werden vor allem Betriebsrentner und Direktversicherte, denn eine Entlastung vom doppelten Krankenkassenbeitrag ist dann vom Tisch, weil dafür kein Geld mehr da ist. Schon im Frühjahr hatte Bundeskanzlerin Angela Merkel den Direktversicherungsgeschädigten im Bundestag eine Abfuhr erteilt.

    Prüfung “nicht administrierbar”

    Merkel neigt dem SPD-Modell zu, denn eine Bedürftigkeitsprüfung sei „nicht administrierbar“, berichtet die „Welt“. Klingt wie „alternativlos“. Jetzt bekommt Merkel Schützenhilfe von „Rentenpapst Riester“, der laut „Bild“ vor einen „Bürokratiemonster warnt“.

    Wie soll die Grundrente finanziert werden? Um wie viel Geld geht es eigentlich? „T-Online“ stellt eine Kalkulation von Finanzminister Olaf Scholz (SPD) und Bundesminister für Arbeit und Soziales, Hubertus Heil, vor. Finanziert werden solle das über die Abschaffung des ermäßigten Mehrwertsteuersatzes für Hoteliers und eine Finanztransaktionssteuer, von der allerdings unklar ist, ob sie überhaupt kommt und wenn, wann.

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


  • Merkel will Grundrente durchdrücken

    Merkel will Grundrente durchdrücken

    Offensichtlich will Kanzlerin Angela Merkel die Grundrente durchdrücken – gegen die Meinung vieler in der CDU.

    Wenn, die Grundrente nach Vorstellung der SPD kommt, wird sie viele Milliarden kosten – Geld, das in anderen Bereichen fehlt. Davon betroffen sein werden vor allem Betriebsrentner und Direktversicherte, denn eine Entlastung vom doppelten Krankenkassenbeitrag ist dann vom Tisch, weil dafür kein Geld mehr da ist. Den Direktversicherten und Betriebsrentnern hatte Merkel ja schon im Frühjahr eine Entlastung verweigert, weil das nicht vorgesehen sei. Und die “Rentensünde will Merkel nicht korrigieren”, titelt die “Sächsische”.

    Merkel gegen Bedürftigkeitsprüfung

    Viele in der CDU wissen das, darunter beispielsweise Carsten Linnemann von der Mittelstandsvereinigung. Das hindert Angela Merkel dennoch nicht, sich für das Modell der SPD in punkto Grundrente zu positionieren, wie die „Welt“ berichtet. Merkel meint, eine Bedürftigkeitsprüfung sei „nicht administrierbar“. Das heißt im Umkehrschluss, dass  sie gegen eine Bedürftigkeitsprüfung ist, wie viele in der CDU vorschlagen. „Merkel stellt sich hinter Kompromiss mit SPD – ihre Fraktion nicht“, titelt die „Welt“.

    Rentensystem weiter verwässert

    Der Kampf ist deswegen so erbittert, weil Merkel – zusammen mit der SPD – sich dafür einsetzt, dass „zwei  Sozialsysteme miteinander vermengt werden, die nicht zusammengehören: das beitragsbezogene Rentensystem und die steuerfinanzierte Grundsicherung, die aber an Bedürftigkeit gebunden ist“, so die „Frankfurter Allgemeine“.

    Schicksalsfrage Grundrente?

    Die „Bild“ stilisiert den Streit um die Grundrente sogar zur „Schicksalsfrage ihrer (Merkels) Amtszeit“. Denn viele in der Union sind dagegen, dass die SPD „Steuergelder nach dem Gießkannenprinzip verteilen möchte“, zitiert „Focus“ den Bundesabgeordneten und Verkehrsexperte Christoph Ploß (CDU).

    Knapp fünf Milliarden Kosten

    Um wie viel Geld geht es eigentlich? „T-Online“ stellt eine Kalkulation von Finanzminister Olaf Scholz (SPD) und Bundesminister für Arbeit und Soziales, Hubertus Heil, vor. Danach gehen die beiden Ressorts von erst 3,8 Milliarden Euro aus – und später von 4,8 Milliarden Euro. Finanziert werden solle das über die Abschaffung des ermäßigten Mehrwertsteuersatzes für Hoteliers und eine Finanztransaktionssteuer, von der allerdings unklar ist, ob sie überhaupt kommt und wenn, wann. Letztlich müssen auch die Direktversicherten und Betriebsrentnern daran glauben, denn ihre Entlastung bei der Krankenkassen wird weiter auf die lange Bank geschoben, weil sie angeblich zu teuer wäre.

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


    Bild von James Rea auf Pixabay

  • Union und SPD halten Altersvorsorger hin

    Union und SPD halten Altersvorsorger hin

    CDU und SPD haben versprochen, Direktversicherte und Betriebsrentner zu entlasten. Nichts ist passiert. Wir Abgezockte werden weiter hingehalten; Altersvorsorger zahlen weiter jeden Monat annähernd ein Fünftel an die Krankenkasse.

    Carsten Linnemann (CDU) und Karl Lauterbach (SPD) versprachen eine Lösung, die Mehrfachverbeitragung von Direktversicherungen abzuschaffen. Das ist aber nur Hinhaltetaktik, wie sich mittlerweile herausstellt.

    Altersvorsorger verschaukelt

    Der “Tagesspiegel” hat es treffend zusammengefasst: “Vor vier Monaten gaben sich die Verhandler noch zuversichtlich und meinten, sie würden im September eine Lösung für die Doppelverbeitragung von Betriebsrentnern präsentieren“. Das versicherten SPD-Experte Karl Lauterbach und Unionsfraktionsvize Carsten Linnemann. Wie wir mittlerweile feststellen, hat die Groko wieder einmal nicht geliefert. Das Problem wird ausgesessen, vertagt, die Betroffenen vertröstet. Genau dieses Verhalten fördert Politikverdrossenheit.

    Keine Entlastung

    Nichts ist geworden mit der Entlastung der Betroffenen – sie zahlen weiter Monat für Monat ein Fünftel ihrer Direktversicherung an die Krankenkassen, die mittlerweile im Geld schwimmen. Linnemann, Lauterbach & Co. nehmen es billigend in Kauf, dass die betriebliche Altersversorgung sabotiert wird und ein Minus-Geschäft bleibt.

    „Nun ist der Oktober fast vorbei, die Regierungs- und Fraktionsexperten saßen vergangene Woche erneut zusammen, gingen wieder ergebnislos auseinander“, so der „Tagesspiegel“. Linnemann gebe sich nach wie vor unverdrossen drängelnd. Lauterbach dagegen – inzwischen nicht mehr Fraktionsvize und auch nicht mehr Groko-Fan – habe die Hoffnung auf eine Einigung aufgegeben.

    „Ich bin sehr pessimistisch, dass wir da noch eine Lösung hinbekommen“, zitiert der „Tagesspiegel“ den SPD-Politiker. Die Situation sei „komplett verfahren“, die Gespräche drehten sich im Kreis. Momentan sehe es danach aus, dass die dringend nötige Entlastung von Betriebsrentnern und Direktversicherten an der Union scheitern werde.

    Bild von Alexander Stein auf Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →