Tag: Rente

  • Was wir von den Ösis lernen können

    Was wir von den Ösis lernen können

    Österreich hat seit 2005 eine Rentenversicherung für alle mit der Folge, dass Altersarmut kein Thema ist. Pensionären geht es in Österreich deutlich besser. Davon kann sich Deutschland eine Scheibe abschneiden. Was wir von den Ösis lernen können.

    “Wer die gesetzliche Rente in Deutschland armutsfest und lebensstandardsichernd umbauen will, kommt an Österreich nicht vorbei”, proklamiert Matthias Birkwald, Rentenexperte der “Linken”. Die Linken haben für die Debatte um die Zukunft der gesetzlichen Rente hat eine Studie beim Wissenschaftlichen Dienst in Auftrag gegeben, die die beiden Altersvorsorgesysteme vergleicht. Die Studie kommt dabei auf folgende Werte:

    • Alterspension in Österreich: Männern 1678 Euro, Frauen 1028 Euro
    • Altersrenten in Deutschland: Männer 1148, Frauen 711 Euro

    In Österreich sind alle Pensionäre

    Die ewigen Skeptiker werden sofort sagen, Österreich und Deutschland seien nicht vergleichbar. Aber so ein Vergleich ist durchaus zulässig, denn die Lebensverhältnisse in beiden Ländern sind ähnlich. In beiden Ländern wird Deutsch gesprochen, beide gehören zu Mitteleuropa. Dann hören die Ähnlichkeiten auch schon auf.

    Beide Länder sind bei den Reformen ihrer Rentensysteme allerdings ganz unterschiedliche Wege gegangen, schreibt die Datev (Genossenschaft der Steuerberater). Das lasse sich an verschiedenen Zahlen festmachen, so die gewerkschaftsnahe Hans-Böckler-Stiftung. Die Experten stellen eine Rechnung auf: Danach erhielten etwa langjährig versicherte Männer, die 2019 in Deutschland neu in Rente gingen, eine monatliche Altersrente von durchschnittlich 1148 Euro. Österreicher, die in den Ruhestand gehen, verbuchen dagegen am Monatsende 1678 Euro auf ihrem Konto  – bei 14 Auszahlungen pro Jahr. Nach 30 Beitragsjahren liegt die Mindestrente in Österreich bei 1136 Euro monatlich. Davon können deutsche Rentner nur träumen. Damit nicht genug, auch für die heute Jüngeren seien die Perspektiven in Österreich für zukünftige Rentner wesentlich besser als in Deutschland.

    Allerdings, das darf nicht verschwiegen werden, zahlen Österreicher auch höhere Beiträge für die gesetzliche Rente. Österreich setzt, anders als Deutschland, weiterhin weitgehend auf die umlagefinanzierte gesetzliche Rente (GRV), während in Deutschland das Rentenniveau systematisch abgeschmolzen wird. Übrigens, in Österreich sind auch die Selbstständigen einbezogen worden.

    Staat hat Rentner geschröpft

    „In Deutschland wurde und wird über die kommenden Jahre das Niveau dieser ‚ersten Säule’ dagegen deutlich reduziert, um den Beitragssatz in der GRV zu stabilisieren“, schreibt die Datev. Die Differenz sollte eben durch staatlich subventionierte Riester-Vorsorge ausglichen werden. Dumm nur, dass viele da nicht mitmachen – weil sie nicht wollen oder nicht können. Weder haben alle eine betriebliche Altersvorsorge, noch riestern sie. Nur etwas mehr als die Hälfte der Arbeitnehmer hierzulande habe Aussicht auf eine betriebliche Rente. Dazu kommt, dass viele Riester-Verträge kaum Rendite abwerfen – wie auch, da die Niedrigzinspolitik der Europäischen Zentralbank viele Pläne zunichte macht. Diese Negativ-Trends werden sich eher noch verschlimmern. Wer betrieblich über eine Direktversicherung vorsorgte, wird in der Auszahlphase durch die Krankenkassen geschröpft, denn er muss annähernd 20 Prozent an sie abdrücken. Er zahlt den Arbeitnehmer- und Arbeitgeberanteil in die Kranken- und Pflegeversicherung, plus Zusatzbeitrag kommt er somit auf annähernd 20 Prozent. Proteste des Verein der Direktversicherungsgeschädigten haben zumindest erreicht, dass ein Freibetrag von 159, 25 Euro abgezogen wird. Das ist allerdings ein Tropfen auf den heißen Stein, wie der Vergleich mit Österreich zeigt.

    Höheres Rentenniveau in Österreich

    Österreicher dürfen sich den Experten der Hans-Böckler-Stiftung zufolge über ein Rentenniveau von 78,1 Prozent (brutto, vor Steuern und Sozialabgaben) und 91,6 Prozent (netto) aus freuen; in Deutschland sei das zukünftige Rentenniveau der GRV hingegen weitaus niedriger: 37,5 Prozent netto und 50,0 Prozent brutto, denn von der Brutto-Rente werden Kranken- und Pflegebeiträge abgezogen sowie die Steuern.

    Riester kann nicht alles ausgleichen

    Jetzt der entscheidende Satz: Der große Rückstand der Deutschen lasse sich durch private Zusatzvorsorge selbst unter den aus Sicht der Forscher zu optimistischen Annahmen der OECD nur zur Hälfte ausgleichen. Auch was die Rentenanpassung betrifft, sind die Österreicher besser dran: Während die österreichische GRV einen jährlichen Inflationsausgleich vorsehe, koppele die deutsche GRV die Rentenentwicklung an das Wachstum der Löhne, allerdings gedämpft unter anderem durch den sogenannten Nachhaltigkeitsfaktor. In den vergangen zehn Jahren hätten die unterschiedlichen Anpassungsmechanismen tatsächlich aber zu einem deutlich größeren Abstand geführt.

    Höhere Beitragssätze in Österreich

    Die Österreicher müssen vordergründig für ihre Rente tiefer in die Tasche greifen: Der Beitragssatz liege in der Alpenrepublik seit 1988 unverändert bei 22,8 Prozent, in Deutschland seien es im Jahr 2015 18,7 Prozent. Wer jedoch ein bisschen mehr will, als das, was ihm die GRV gönnt, muss riestern. Die vier Prozent für die Riester-Vorsorge hinzu gerechnet, unterscheiden sich die Beitragssätze in beiden Ländern kaum noch. Dazu kommt der Studie zufolge, dass die österreichischen Arbeitgeber einen höheren Anteil am Rentenbeitrag tragen als die Beschäftigten (12,55 Prozent versus 10,25 Prozent), während es in Deutschland umgekehrt ist. Übrigens, passen die Österreicher auch die Renten an die Pensionen an, was hierzulande einfach ausgeblendet wird.

    Die Forscher schlagen vor, den „Riester-Faktor aus der Rentenformel zu entfernen und so das Leistungsniveau der GRV zu stabilisieren“. Für den Sozialverband VdK ist eine Erwerbstätigenversicherung, in die alle Arbeitskräfte einzahlen, eine der zentralen Forderungen der VdK-Kampagne #Rentefüralle. Dafür gibt es mit Österreich ein erfolgreiches Vorbild.

    Ösis machen’s uns vor

    Insgesamt zeigt Österreich, dass es auch anders geht – zum Nutzen der Rentner. Nach den Reformen in Deutschland ist “ein System übrig geblieben, das in Zukunft viele noch nicht einmal vor Altersarmut schützen wird“, schreiben die Wissenschaftler der Hans-Böckler-Stiftung. Das habe zwei der Studie zufolge Ursachen:

    • Erstens erreiche weder die betriebliche noch die Riester-Rente alle Beschäftigten. Umfragen zeigen, dass nur rund 35 Prozent „riestern“. Aussicht auf eine betriebliche Rente haben gut 56 Prozent. Knapp 30 Prozent aller Arbeitnehmer nutzen keine der freiwilligen Vorsorgeformen. Das gilt besonders häufig für Beschäftigte mit niedrigen Einkommen. Sie hätten zwar eine zusätzliche Absicherung besonders nötig, verzichten aber darauf – oft aus finanziellen Gründen.
    • Zweitens bringen insbesondere viele Riester-Verträge nach Einschätzung der Wissenschaftler nicht die Renditen, die nötig wären, um Lücken in der gesetzlichen Rente auszugleichen. Das zeige sich an den hohen Gebühren und am stetig sinkenden Garantiezins, der von vier Prozent im Jahr 2000 auf mittlerweile nur noch 0,9 Prozent herabgesetzt wurde.

    https://twitter.com/oliverdasgupta/status/1301890204119248896

  • Abstand zwischen Pension und Rente immer größer

    Abstand zwischen Pension und Rente immer größer

    Pensionäre bekommen im Schnitt dreimal so viel wie Rentner – und der Abstand zwischen beiden Gruppen hat sich vergrößert. Klar, dass Beamte nicht zusätzlich vorsorgen müssen, anders als Rentenzahler. Und der Abstand zwischen Pension und Renten wächst.

    Ein Angestellter in Vollzeit muss 53,3 Jahre lang arbeiten, um auf das Niveau der Beamten-Mindestversorgung zu kommen, hat die „Rheinische Post“ recherchiert – und die liegt für einen Bundesbeamten bei 1760,73 Euro (Stand 2019), auf die er bereits nach fünf Jahren im Dienst einen Anspruch hat. Rentenzahler haben da schlechte Karten: Wer beispielsweise 1970 eine Lehre angefangen hat, dann ins Berufsleben eingestiegen ist, müsste noch bis 2023 arbeiten und dürfte erst mit 70 Jahren in Rente, um auf die Beamten-Mindestversorgung zu kommen.

    Die Zahlen stammen aus dem Bundesinnenministerium, das sie auf eine Anfrage der AfD-Fraktion herausgab. Konkret heißt das, 2019 habe, so die „Rheinische Post“ der durchschnittliche Versorgungsbezug eines Bundesbeamten bei 3148 Euro pro Monat gelegen. Das schafft kein Rentner – und da kann er noch so gut verdienen.

    3148 Euro Pension

    Pensionierte Bundesbeamte bekamen 2019 im Schnitt mit monatlich 3148 Euro annähernd das Dreifache dessen, was ein Rentner im Schnitt bekommt, der mit brutto 1110 Euro Altersrente auskommen muss. Das ist eine Differenz von 2038 Euro – und die sei im vergangenen Jahr im Vergleich zum Vorjahr sogar noch um monatlich 15 Euro gewachsen. Übrigens kommt nicht einmal jeder zweite Rentenbezieher laut „ntv“ auf tausend Euro, wie der Linken-Politiker Dietmar Bartsch anprangert.

    Das Argument, dass Pensionen ja versteuert werden müssen, Renten aber nicht, sticht schon längst nicht mehr, denn mittlerweile müssen auch Rentner ihr Ruhegeld versteuern, wenn auch noch nicht zu hundert Prozent. Derzeit sind es 80 Prozent für Neurentner.

    Genau wegen dieser Ungerechtigkeit fordert der Sozialverband VdK ein “Rentensystem für alle”. 

    Rentnern und Pensionären – zwei Welten

    Wer als gesetzlicher Rentner eine Betriebsrente oder Direktversicherung hat, zahlt sogar Vollbeiträge in die Krankenkassen, anders als der Beamte.

    Mit 62 Jahren in Pension

    Dazu kommt, dass Beamte im Schnitt früher in Pension gehen als Angestellte in Rente. Der „Rheinischen Post“ zufolge verabschiedeten sich Beamte und Richter des Bundes 2018 im Schnitt bereits mit 62,5 Jahren in den Ruhestand, wogegen das durchschnittliche Zugangsalter bei den Altersrenten bei 64 Jahre im Jahr 2018 lag, 2019 sogar bei 64,2 Jahre.

    Allein diese Zahlen zeigen, dass eine grundlegende Reform der Altersvorsorge längst überfällig ist, wogegen sich aber die Bundestagsabgeordneten in der Mehrheit sträuben. Was inde nicht sonderlich verwundert, sind doch viele von ihnen Beamte.

    Höhe der Pension

    Das Ruhegehalt von Beamtinnen und Beamten wird aus der ruhegehalt­fähigen Dienstzeit und den ruhegehalt­fähigen Dienstbezügen berechnet. Der Ruhegehaltssatz ermittelt sich auf der Grundlage der abgeleisteten Dienstzeit. Er erhöht sich für jedes Jahr ruhegehalt­fähiger Dienstzeit (in Vollzeit) um 1,79375 Prozent. Er ist begrenzt auf maximal 71,75 Prozent, die erst bei einer ruhegehalt­fähigen Dienstzeit von wenigstens 40 Jahren (in Vollzeit) erreicht werden. Der Wert 71,75 Prozent bezeichnet also den Höchstruhegehaltssatz. Der tatsächlich erreichte Ruhegehaltssatz liegt in der Regel darunter.

    Zum Stichtag 1. Januar 2019 betrug der durchschnittliche Ruhegehaltssatz bei den Beamtinnen und Beamten sowie Richterinnen und Richtern des unmittelbaren Bundesbereiches für den Bestand 67,3 Prozent. Für die Versorgungszugänge lag der durchschnittliche Ruhegehaltssatz 2018 bei 66,4 Prozent. Die ruhegehaltfähigen Dienstbezüge sind die in den letzten zwei Jahren vor Pensionierung zustehenden Dienstbezüge, grundsätzlich mit Ausnahme von Zulagen und Zuschlägen.

    “Focus Online” schreibt “Nicht mal Hälfte der Rentner kriegt 1000 Euro – Bundesbeamte kassieren Mehrfaches”. Millionen von Rentner müssen dem “Focus Online” zufolge mit weniger als 500 Euro im Monat auskommen. Dagegen habe die Mehrzahl der ehemaligen Bundesbeamten monatlich mehr als 2000 Euro zur Verfügung. „Nicht die Pensionen sind zu hoch, sondern die Renten zu niedrig”, wird Linken-Politiker Dietmar Bartsch von “Focus Online” zitiert.  Bartsch fordere eine Rentenversicherung, in die auch Abgeordnete, Beamte und Selbstständige einzahlen. „Das wäre ein wesentlicher Punkt, die Finanzierung fairer zu gestalten, das Vertrauen in die gesetzliche Rente zu stärken und höhere Renten zu ermöglichen, insbesondere für Menschen, die jahrzehntelang eingezahlt haben und trotzdem mit ihrer gesetzlichen Rente kaum über die Runden kommen“, so Bartsch.

    Auch “Bild der Frau” hat sich mit dem Thema beschäftigt und titelt “Rente vs. Pension: So groß ist die Differenz!”. Es werde darauf hingewiesen, dass die durchschnittlichen Arbeitnehmerrenten auch sehr kurze Erwerbsbiographien sowie kleine Renten, beispielsweise von Freiberuflern, umfasse. Richtig, Beamte haben kein Kündigungsrisiko wie Angestellte in der freien Wirtschaft. Wenn es dumm läuft, ist jemand monate- oder sogar jahrelang arbeitslos. Das senkt den Schnitt. Weiterhin könnten Beamte laut dem Bericht besonders häufig ein abgeschlossenes Hochschulstudium oder eine ähnliche Ausbildung vorweisen. Das schlage sich natürlich, schreibt “Bild der Frau” in einem höheren Einkommen und damit einer höheren Rente nieder. Aber selbst Angestellte mit abgeschlossenem Hochschulstudium schaffen keinen Schnitt von 3148 Euro. Wenn es gut läuft, bekommen Angestellte maximal 2400 Euro Altersrente – das ist immer noch deutlich weniger als die 3148 Euro des Durchschnittspensionärs.

  • Wie sich Corona auf die Renten auswirkt

    Wie sich Corona auf die Renten auswirkt

    2020 gab’s noch eine Rentenerhöhung, das dürfte aber die letzte für lange Zeit gewesen sein. 2021 wird es wieder eine Nullrunde für Rentner geben – und in den Folgejahren auch. Schuld hat Corona.

    Im Juli 2020 wurden die Renten noch einmal kräftig erhöht (Ost 4,2, West 3,45 Prozent), das wird die letzte sein für längere Zeit. Denn 2020 schrumpft die Wirtschaft wegen der Coronavirus-Pandemie, was sich auf die Lohnsumme und damit auch auf die Renten auswirkt. Allein im Mai 2020 arbeiteten der Arbeitsagentur zufolge 6,7 Millionen Beschäftigte kurz – ein Rekord. Kurzarbeit heißt aber, weniger Geld auf dem Konto, was wiederum auf die Renten durchschlägt, da sie auch nach der Lohnsumme berechnet werden.

    Pleitewelle im Herbst

    Die deutsche Wirtschaft ist im zweiten Quartal gegenüber dem Vorjahreszeitraum um sage-und-schreibe 11,7 Prozent eingebrochen – das ist ein historischer Negativrekord. So was gab’s noch nie in der Nachkriegsgeschichte. Die große Pleitewelle steht Deutschland aber noch im Herbst bevor.

    Die 21 Millionen Rentner werden dieses Jahr nichts davon spüren – noch nicht, denn die mageren Jahre beginnen für Rentner ab 2021. Ab 2021 werden einige Nullrunden folgen, wie schon in den Jahren vor 2010. Rentner müssen zwar keine Rentenkürzungen erwarten, aber eine Stagnation ihrer Renten. Rentenkürzungen deswegen nicht, weil der Bundestag 2018 beschloss, dass das Rentenniveau bis 2025 nicht unter 48 Prozent fallen darf. Das Rentenniveau ist das Verhältnis einer Standardrente nach 45 Beitragsjahren im Vergleich zum Durchschnittslohn.

    Folgen der Corona Krise?

    Der Freiburger Ökonom und Rentenexperte Bernd Raffelhüschen meint deswegen, die Rentner seien Profiteure der Corona-Krise, denn, „während die Löhne wegen des Abschwungs fallen, werden die Renten dies nicht tun, obwohl dies ein solidarischer Gedanke über die Generationen hinweg wäre“, wird er vom „Hamburger Abendblatt“ zitiert. Raffelhüschen vergisst allerdings zu erwähnen, dass sich die Rente nach der Lohnentwicklung im Vorjahr bemisst – und die war überdurchschnittlich. Rentner wird die Corona-Krise also zeitversetzt treffen.

    Sollte sich die Rezession in Deutschland ausweiten, wird das die Rentner treffen, denn „niedrigere Löhne ziehen geringere Beitragszahlungen in die Sozialkassen beziehungsweise in die Rentenversicherung nach sich“, zitiert das Blatt Adolf Bauer, den Präsidenten des Sozialverbands Deutschland. Die Lohnsumme ist die Berechnungsgrundlage für die Rentenanpassung und damit in einem Umlageverfahren ein wichtiger Faktor in der Rentenformel. Keine guten Nachrichten für Rentner.

    Stagnierende Renten ab 2021

    Rentenkürzungen kann es – vorerst – nicht geben wegen einer Schutzklausel im Gesetz. „Eine umgekehrte Regelung, wonach die Renten sinken, wenn die Lohnentwicklung zurückgeht, gilt nicht“, schreibt das „Hamburger Abendblatt“. Vielmehr sichere eine Rentengarantie zu, dass die Höhe der Altersbezüge konstant bleibe. Der „Nachholfaktor“ ist bis 2025 ausgesetzt, was von der Bundesregierung im Juli 2020 noch einmal bestätigt wurde. Der Nachholfaktor wurde laut Bundesregierung in der Finanzkrise 2008 eingeführt als Ausgleich für die Rentengarantie, die angesichts sinkender Löhne verhindern sollte, dass die Renten sinken. Der Nachholfaktor besagt: “Sobald sich die Wirtschaft erholt und die Löhne wieder steigen, sollten die dann möglichen Rentenerhöhungen nur halb so hoch ausfallen wie nach der Rentenanpassungsformel eigentlich vorgesehen, so lange, bis die vermiedene Rentenkürzung ausgeglichen ist.“ Wegen der von der SPD durchgesetzten „doppelten Haltelinie“ (Rentenniveau nicht unter 48 Prozent, Beiträge nicht über 20 Prozent) wurde der Nachholfaktor ausgesetzt.

    Das Ganze ist eine höchst komplizierte Konstruktion, die das alleinige Ziel hat, das Rentenniveau nicht unter die magische Marke von 48 Prozent fallen zu lassen. Was sich bei Millionen von Rentner gut verkaufen lässt. Nach der Bundestagswahl 2021 wird das nicht länger zu halten sein – aber dann treten einige wichtige Spieler von der politischen Bühne ab. Bis dahin wird der Schein gewahrt.

  • Viele Deutsche vom Wirtschaftsboom abgehängt

    Viele Deutsche vom Wirtschaftsboom abgehängt

    Geht es der Wirtschaft gut, geht es allen gut – von wegen. Viele Rentner und Beschäftigte haben wenig vom Exportboom. Mit den Realrenten ging es seit 2003 so richtig bergab – und die Talfahrt ist noch nicht beendet.

    2003 und die rot-grüne Regierung unter Schröder war eine Zeitenwende. Der SPD-Kanzler Gerhard Schröder schaffte es, die Altersvorsorge von Millionen Deutschen nachhaltig zu drücken. Das betrifft die gesetzliche, betriebliche und private Altersvorsorge. Die Rentner wurden immer weiter von der allgemeinen wirtschaftlichen Entwicklung abgekoppelt – ablesbar an den Zahlen.

    viele vom Boom abgehängt

    Reiner Heyse von „Seniorenaufstand“ hat einfach mal die Kurven des preisbereinigten Bruttoinlandsprodukts, die Lohnentwicklung nach Abzug der Preissteigerungen und die Rentensteigerungen nach Abzug der Inflation verglichen. Das Bruttoinlandsprodukt (BIP) spiegelt die wirtschaftliche Entwicklung eines Landes wider. Es sei in 27 Jahren grob gesagt um 50 Prozent gestiegen. Die realen Löhne stiegen von 1990 bis 2017 lediglich um 7,5 Prozent, wobei sie einige Jahre sogar rückläufig waren. Erst 2014 verdienten die Beschäftigten in Deutschland real wieder so viel wie 1991.

    realrente
    Seit 2003 ist deutlich die gewollte Entkopplung von der Lohnentwicklung zu erkennen    Quelle: seniorenaufstand


    Die Schröder-Regierung hat 2003 dafür gesorgt, dass sich die realen Renten von der Lohnentwicklung entkoppeln mit der Folge, das die realen Renten immer weiter abgehängt werden. 2017 habe die Spreizung der Rente zu den Löhnen schon 12,5 betragen. Also von wegen „Ausbeutung der Jungen durch die Alten“. Die Rentner werden schon seit Jahren zur Ader gelassen. Die heutigen Realrenten liegen deutlich unter denen von 1990.

    Reallöhne
    Die Wirtschaft hat von 1992 bis heute um  40,6 Prozent zulegt, die Reallöhne nur um acht Prozent           Quelle: querschuesse.de

    Corona und die Folgen

    Die Folgen der Coronakrise werfen ihre Schatten bereits voraus: Der Einbruch des BIP schlägt dem Finanzportal „querschuesse.de“ erst im zweiten Quartal 2020 durch. Bereits heute ist klar, dass es 2021 für Rentner wieder eine Nullrunde geben wird. Die Rentner dürften dann noch weiter zurückfallen.

    Damit nicht genug, wer versuchte, diese Lücke durch Eigenvorsorge zu schließen, wurde von der Schröder-Regierung und später von der Merkel-Regierung gerupft. Die rot-grüne Regierung führte – mit Hilfe von Horst Seehofer (CSU) – die Doppelverbeitragung von Direktversicherungen und Betriebsrenten ein, so dass Altersvorsorger wieder die Angeschmierten sind. Seit dem Gesundheitsmodernisierungsgesetz (GMG), dass von Rot-Grün-Schwarz erlassen wurde, zahlen Direktversicherte und Betriebsrentner annähernd 20 Prozent an die Krankenkasse.

  • Nullrunde für West-Rentner 2021

    Nullrunde für West-Rentner 2021

    Wie schon in den Jahren 2004 bis 2006 und 2010 wird es aller Voraussicht nach auch 2021 wieder eine Nullrunde für Rentner geben, zumindest im Westen. Rentner im Osten dürfen mit einer minimalen Erhöhung rechnen.

    Die Rentenerhöhung im Juli 2020 (Ost 4,2, West 3,45 Prozent) wird die letzte sein für längere Zeit. 2020 schrumpft die Wirtschaft wegen der Coronavirus-Pandemie. Viele Unternehmen haben Kurzarbeit beantragt, andere sind bereits insolvent und müssen ihre Beschäftigte betriebsbedingt kündigen. Damit reduziert sich auch die Lohnsumme. Das wirkt sich dann 2021 auf die Rente aus. Rentner erwarten magere Zeiten.

    Nullrunde ab 2021

    Alexander Gunkel, Vorsitzender des Bundesvorstands der Deutschen Rentenversicherung, rechnet im kommenden Jahr mit einer Nullrunde – die erste seit elf Jahren. Im Osten bekommen die Rentner jedoch wegen der „sogenannten Angleichungstreppe“ einen Erhöhung um 0,7 Prozent. Das wäre dann die erste Nullrunde seit elf Jahren. Anders als vor elf Jahren allerdings, werden die Rentner im Osten Deutschlands zumindest eine minimale Erhöhung bekommen.

    Damit nicht genug, die Pandemie-Folgen werden auch die Beschäftigten spüren. Gunkel bereitet sie schon einmal auf eine Erhöhung der Beiträge vor – wenn nicht 2021, so doch in den Folgejahren. Der Rentenversicherung zufolge dürfte der Beitragssatz bis 2025 wahrscheinlich 20 Prozent erreichen. Nach 2025 wird es dann kein Halten mehr geben – und der Beitragssatz zur Rentenversicherung könnte dann schnell auf 22 oder sogar 25 Prozent steigen.

    nettolohnersatzquote
    Nettolohnersatzquote – sie zeigt, wie viel jemand an Rente bekommt, wenn er bis zum gesetzlichen Rentenalter als Vollzeitbeschäftigte Beiträge an die Rentenversicherung abführt. Bezogen auf einen Geringverdiener  mit nur halbem Arbeits-Durchschnittseinkommen                                                                                                                Quelle: Querschuesse.de


    Grundrente  – teurer als gedacht

    Die Rentenkasse leidet indes nicht nur an der  schrumpfenden Lohnsumme, sondern auch an der Grundrente. Gunkel rechnet, dass sich die Ausgaben für die Grundrente allein im ersten Jahr auf 1,3 Milliarden Euro summieren, dazu kommen noch die Umsetzungskosten in Höhe von 400 Millionen Euro, alles in allem also 1,7 Milliarden Euro. Die Kosten müsse der Bund 1:1 übernehmen und nicht wieder, wie so oft in der Vergangenheit, über einen Bundeszuschuss begleichen. Die Grundrente müsse über die Steuer finanziert werden und nicht von den Beitragszahlern. Für 2020 geht Gunkel bereits von 4,3 Milliarden Euro minus aus.


    Gunkels Redebeitrag liegt als PDF vor, ebenso seine Folien

  • Wie gut oder schlecht ist die Metallrente?

    Wie gut oder schlecht ist die Metallrente?

    Rund 850 000 Metaller haben eine Metallrente. Ob sie wissen, was die taugt und was am Ende nach Abzug der Sozialabgaben dabei heraus kommt? Vermutlich nicht. Wie gut oder schlecht ist die Metallrente?

    Heribert Karch, der Geschäftsführer der Metallrente, grinst übers ganze Gesicht. Kann er auch, denn die Metallrente ist ein Renner. Nach eigenen Angaben der Metallrente GmbH haben 2019 mehr als 86 000 Metaller einen Metallrente-Vertrag abgeschlossen. Insgesamt ist der Bestand damit bis Ende 2019 auf 786 464 Verträge gestiegen, Mitte 2021 dürften es rund 850 000 sein. Offensichtlich sind die Metaller von der betrieblichen Altersvorsorge überzeugt, die IG Metall und Arbeitgeber zusammen mit der Allianz managen.  Ob sie auch wissen, was am Ende dabei rauskommt? Vermutlich nicht. Bei Auszahlung müssen sie nämlich die doppelten Krankenkassen- und Pflegebeiträge auf ihre Metallrente zahlen. Der Gesetzgeber gesteht ihnen lediglich einen Freibetrag von 164,50 Euro (Stand 1.1.2021) für die Krankenkassenbeiträge zu (nicht für den Pflegebeitrag).

    Das heißt, wer seine Metallrente bezieht, zahlt 120 Monate oder zehn Jahre lang den Arbeitgeber- und den Arbeitnehmeranteil plus Zusatzbeitrag plus Pflegebeitrag an die Krankenkasse. Da der Zusatzbeitrag wegen den Folgen der Corona-Krise eher steigen wird, dürften die Abzüge bald an die 20 Prozent heranreichen. Die Deutschen zahlen 14,6 Prozent Krankenkassenbeitrag plus Zusatzbeitrag – bis zu 2,2 Prozent (BKK Herkules). Dazu kommt noch der Pflegebeitrag, dessen Höhe davon abhängt, ob jemand Kinder hat oder keine: Kinderlose zahlen 3,3 Prozent, ansonsten 3,05 Prozent. Insgesamt ergibt sich eine Belastung von:

    14,6 % Krankenkassenbeitrag
    + 1,3 % durchschnittlicher Zusatzbeitrag
    + 3,4 % Pflegebeitrag
    ——————————————–
    19,3 % Gesamtabgaben

    So viel müssen Metallrentner allein tragen. Seit Anfang 2020 gibt es einen Freibetrag von 159,25 Euro (mittlerweile 164,50 Euro), der den Krankenkassenbeitrag um rund 30 Euro reduziert. Den Pflegebeitrag tragen sie weiter allein in voller Höhe.

    Metallrenten – gut oder schlecht

    Natürlich zahlen sie auf ihre Metallrente auch Steuern. „Ja, allerdings wird Ihr individueller Steuersatz als Rentner wahrscheinlich geringer sein als im aktiven Erwerbsleben“, beruhigt Metallrente. Ferner reduzieren sie wegen der Entgeltumwandlung auch die Höhe ihrer gesetzlichen Rente, weil ja nach Abzug der Versicherungsbeiträge weniger in die gesetzliche Rente eingezahlt wurde.

    Steuern und Sozialabgaben mal außen vorgelassen – ist die Metallrente wirklich so rentabel? Wer sich die Zahlen der Allianz, dem Versicherungspartner der Metallrente, anschaut, kommt ins Grübeln:  Das Factsheet des Allianz Metallrente Fonds (das Info-Blatt), der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende März 2020 eine jährliche Rendite seit Auflage von 3,78 Prozent. Klingt per se nicht schlecht. Es lohnt sich aber das Kleingedruckte zu lesen, sprich die Kosten. Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt bei 1,2 Prozent. Bleibt die Frage: Ist das schon in der ausgewiesenen Rendite berücksichtigt? Wenn nicht, reduziert sich die Rendite des Metallrente Fonds noch einmal um dieses 1,19 Prozent. Das wären dann 3,78 – 1,2 = 2,58 Prozent. Davon muss noch die durchschnittliche Inflationsrate – na sagen wir mal von 2,2 Prozent – abgezogen werden.

    2,58 Prozent
    – 2,20 Prozent
    ——————
    0,38 Prozent

    Von dieser 0,39 prozentigen Real-Rendite sind noch die Steuern und Sozialabgaben abzuziehen, die abhängig sind von den individuellen Einkommensverhältnissen des späteren Rentners. Ferner sind die Abzüge bei der gesetzlichen Rente zu berücksichtigen. Insgesamt wird die Metallrente damit zum Minus-Geschäft.

    Was taugt der Metallrente-Fonds?

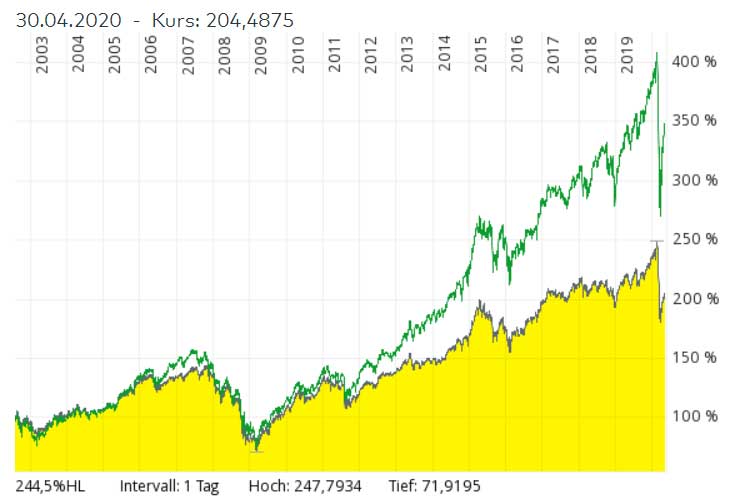
    Jetzt die Frage: Wie gut ist der „Metallrente Fonds Portfolio – A – “ im Vergleich zu einem Index wie den MSCI World? Der MSCI World „ist ein internationaler Aktienindex, der die Wertentwicklung von mehr als 1.600 Unternehmen aus 23 Ländern abbildet“, wie „Finanztip“ erklärt. Berechnet wird er vom amerikanische Finanzdienstleister MSCI seit 1970. Der Chartvergleich, sprich der Vergleich der Kursverläufe von MSCI World und Metallrente Fonds ist ziemlich eindeutig. Der Metallrente Fonds hinkt dem Weltindex (grün im Chart) deutlich hinterher.

    metallfonds_msci
    Metallfonds im Vergleich zum MSCI World (grün) seit Auflage                                                          Quelle: comdirect

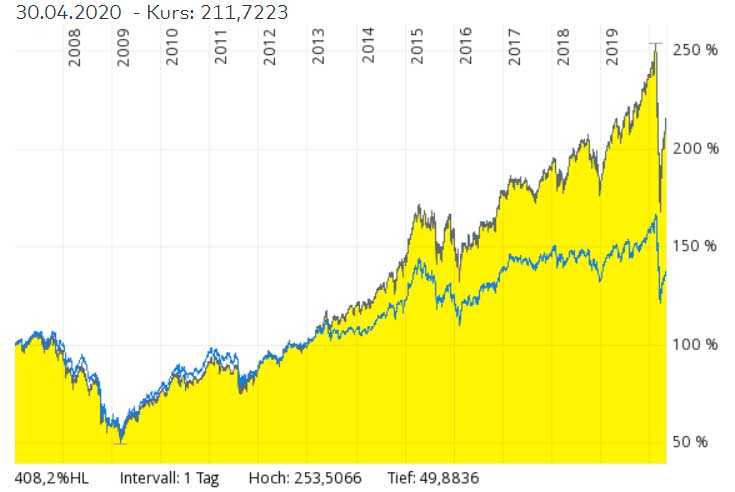
    In einen Index lässt sich mittlerweile bequem per Indexfonds (ETF) investieren. Dafür verlangt das Fondsmanagement Geld. Die Kosten für einen Indexfonds liegen jedoch deutlich unter einem Prozent. Beim Xtrackers MSCI World beispielsweise bei 0,45 Prozent. Er ist damit sogar einer der teuersten, bei anderen zahlen Anleger noch weniger. Aber auch der Vergleich dieser beiden Fonds fällt eindeutig aus, wie jeder dem Chartvergleich entnehmen kann.  Was taugt der Metallrente Fonds (blau im Chart) also wirklich? Jetzt kann sich jeder selbst ein Urteil bilden.

    metallrente_msci_etf
    Metallfonds (blau) im Vergleich zum ETF Xtrackers MSCI                                                      Quelle: comdirect

    Wäre es nicht besser auf die Metallrente zu verzichten und das Geld selbst anzulegen? Das geht mit einem einfachen ETF-Sparplan. Am Ende muss der Rentner dafür auch keine doppelten Krankenkassen- und Pflegebeiträge zahlen, hat seine gesetzliche Rente nicht reduziert und ist auch sonst flexibel bei Arbeitgeberwechsel. Am Metallrente Fonds verdienen vor allem die Versicherungen. Wäre es nicht Aufgabe der IG Metall, den Mitgliedern diese Erkenntnis zu vermitteln?

    Heribert Karch freut sich aber lieber über die Zuwächse: “Die Entwicklung des gemeinsamen, tariflichen Versorgungswerks ist eine sozialpolitische Erfolgsgeschichte!” Er ist davon überzeugt, dass “die betriebliche Altersversorgung Arbeitnehmerinnen und Arbeitnehmer am besten in der Breite sicher und attraktiv beim Aufbau einer zusätzlichen Rente unterstützt und gleichzeitig die Arbeitgeber bei der Organisation kompetent entlastet.” Und die IG Metall sowie die Metall-Arbeitgeber unterstützen ihn bei der Verbreitung der Metallrente. Was für eine verkehrte Welt.

    Image by Gino Crescoli from Pixabay


  • Wie uns Politiker mit der Grundrente verschaukeln

    Wie uns Politiker mit der Grundrente verschaukeln

    Die Grundrente soll Lebensleistung honorieren – dabei fahren einige schlechter damit als mit Grundsicherung. Ein weiteres Beispiel, wie uns die Politik verschaukelt und das Vertrauen in die Rente unterminieren.

    von Helmut Achatz

    Arbeitsminister Hubertus Heil behauptet in punkto Grundrente, „Frauen und Männer, die nur wenig Rente haben trotz eines langen Arbeitslebens, werden künftig spürbar mehr in der Tasche haben“. Ist das so? DVG-Mitglied Norbert Böttcher und andere Rentenexperten haben es mal durchgerechnet und widerlegen Heils Behauptung. Die SPD hat den Bürger wieder einmal einen Bären aufgebunden. Wer Pech hat, wird mit Grundrente weniger bekommen, als er mit Grundsicherung bekäme. Dabei war doch Heils Anspruch, dass die gerade verabschiedete Grundrente zehn Prozent über der Grundsicherung sein sollte. Er hat nur vergessen, der Öffentlichkeit zu sagen, dass von der Grundrente ja auch Krankenkassen- und Pflegebeiträge zu zahlen sind, so dass die Grundrente dann niedriger ausfallen kann als die Grundsicherung.

    Aber lassen wir Norbert Böttcher und die Redaktion „Steuertipps“ zu Wort kommen: „Der Zahlbetrag der Grundrente wird 2021 bei 35 Beitragsjahren in allen Fällen zwischen 613 und 865 Euro liegen und damit vielfach unter der Grundsicherung von aktuell 808 Euro. Dieses auf den ersten Blick überraschende Ergebnis hat mit den Beiträgen zur gesetzlichen Kranken- und Pflegeversicherung zu tun. Die Grundrente ist wie jede Rente beitragspflichtig. Das heißt, von der erreichten Rente brutto und dem Zuschlag auf diese Bruttorente ist noch der Beitrag zur gesetzlichen Kranken- und Pflegeversicherung abzuziehen, der von der Deutschen Rentenversicherung bei der Zahlung der gesetzlichen Rente direkt einbehalten wird. Im ersten Gesetzentwurf des Bundessozialministeriums zur Grundrente vom 21.5.2019 heißt es auf Seite 23 ausdrücklich: ‚Die Grundrente führt zu höheren Beiträgen in die gesetzliche Krankenversicherung und soziale Pflegeversicherung‘.

    Grundrente versus Grundsicherung

    Somit kommt es unterm Strich auf den Zahlbetrag der gesetzlichen Rente an und nicht auf die Bruttorente. Die neue Grundrente als eine Rentenleistung gemäß SGB VI (gesetzliche Rentenversicherung) darf nicht mit der beitragsfreien Grundsicherung gemäß SGB XII (Sozialhilfe) verwechselt werden. Die Grundsicherung ist im Unterschied zur Grundrente keine Rente, sondern eine Sozialhilfe oder Sozialleistung und verpflichtet das Sozialamt oder Grundsicherungsamt auch zur direkten Zahlung der Beiträge für die gesetzliche Kranken- und Pflegeversicherung an die zuständige Krankenkasse.

    Daher ist lediglich ein Vergleich von Zahlbetrag der Grundrente mit der beitragsfreien Grundsicherung zielführend und sinnvoll. Leider wird auf diesen Vergleich in fast allen Publikationen (auch denen des Bundessozialministeriums) verzichtet, da die Beiträge zur gesetzlichen Kranken- und Pflegeversicherung nicht von der Grundrente brutto abgezogen werden. Dies führt dann zu irreführenden Ergebnissen. Tatsächlich wird der Zahlbetrag der Grundrente bei abschlagspflichtigen Frührenten noch niedriger liegen. Die Grundrente setzt im Unterschied zur Grundsicherung nicht das Erreichen der Regelaltersgrenze aus. Wer also als langjährig Versicherter mit 63 Jahren vorzeitig in Rente geht, muss mit einem Rentenabschlag rechnen. Beispiel: Wer 1958 geboren ist und 2021 als langjährig Versicherter mit 63 Jahren in Rente geht, muss einen Rentenabschlag von 10,8 Prozent einkalkulieren. Der Zahlbetrag der Grundrente sinkt nach 35 Pflichtbeitragsjahren und durchschnittlich 0,75 Entgeltpunkten dann sogar auf rund 772  Euro und liegt damit ganz sicher unter dem Grundsicherungsniveau.“

    Soweit Steuertipps. Norbert Böttcher – auf seinem Blog Sozial-Info ist das auch zum Nachlesen – rechnet mit einer Grundsicherung von 850 Euro, was in Großstädten wie München die Regel ist. Bei der Grundsicherung kommt es auf Miete und Nebenkosten an, wie der VdK vorrechnet. Aber gut, nehmen wir Böttchers 850 Euro. Er kommt auf folgende Rechnung:

    Grundrente brutto ≠ netto

    Die Grundrente soll zehn Prozent über der Grundsicherung sein, das heißt

    850 + 85 = 935 Euro.

    Eine Grundrentnerin mit 28 Entgeltpunkten beispielsweise kommt auf einen ähnlichen Betrag von, sagen wir mal, 925,40 Euro.

    Grundrente                               925,40 Euro
    Krankenkassenbeitrag        – 67,55 Euro
    Zusatzbeitrag                         –  4,63 Euro
    Pflegebeitrag                         – 28,22 Euro
    ————————————————-
    Grundrente netto                824,99 Euro

    Was von der Grundrente netto übrig bleibt

    Was von der Grundrente weggeht                              Quelle: Norbert Böttcher

    Das heißt, die Grundrentnerin bekommt weniger als eine Empfängerin von Grundsicherung. Gut, sie muss nicht zum Amt gehen und ihre Einkommens- und Vermögensverhältnisse offen legen, was bei der Grundsicherung verlangt wird, da sie auf die Bedürftigkeit abzielt.

    Diese vermeintliche Wohltat wird Milliarden kosten, Geld, das anderswo fehlt. Es fehlt beispielsweise, um die berechtigten Forderungen der Direktversicherungsgeschädigten einzulösen. Sie werden seit 2004 vom Staat abgezockt, denn sie zahlen in der Renten mit dem Arbeitgeber- und Arbeitnehmeranteil doppelte Versicherungsbeiträge – und das, obwohl viele schon in der Einzahlphase Beiträge gezahlt haben. Um sie wenigstens ein bisschen ruhig zu stellen, wurde, sozusagen als Beifang zur Grundrente, ein Freibetrag von 159,25 Euro eingeführt dank dessen Direktversicherte und Betriebsrentner monatlich annähernd 30 Euro an Beiträgen sparen. Bei vielen sind es sogar weniger als 30 Euro, wie Böttcher ausgerechnet hat.

    Wie sich der Freibetrag auswirkt

    Was der Freibetrag pro Monat bringt                         Quelle: Norbert Böttcher

    Wie kommt die Politik überhaupt auf diesen Freibetrag? Auch das hat DVG-Mitglied Böttcher aufgedröselt. Der Freibetrag ist 1/20 der sogenannten Bezugsgröße in der Kranken- und Pflegeversicherung. „Die Bezugsgröße bildet das Durchschnittsentgelt in Deutschland aus dem vorletzten Kalenderjahr ab. In der Sozialversicherung wird sie für verschiedene Berechnungen genutzt. Für die Kranken- und Pflegeversicherung gelten bundeseinheitlich die West-Werte. Lediglich in der Renten- und Arbeitslosenversicherung wird nach West und Ost unterschieden“, erklärt die Techniker Krankenkasse.

    Datenabgleich Finanzamt / Rentenkasse

    Die Grundrente soll automatisch an die Personen überwiesen werden, die Anspruch darauf haben. Wirklich? Wie soll das funktionieren, wenn jemand keine Steuererklärung macht? Ist also ein Grundrentenberechtigter gar nicht beim Finanzamt gemeldet, so bekommt er auch keine Grundrente. Ganz schöner Murks, oder? Und noch etwas haben die Murkser vergessen: “Zudem muss eine elektronische Übermittlung aller nötigen Einkommensdaten durch die Finanzbehörden an die Deutsche Rentenversicherung erfolgen. Doch der elektronische Datenaustausch mit der Finanzverwaltung hakt bei Bestandsrentnern, die keine Steuererklärung abgegeben haben, weil ihr zu versteuerndes Einkommen unter dem Grundfreibetrag liegt oder in der Vergangenheit lag”, merkt die Plattform “Steurtipps” an.

    Ferner bestehe bei den jährlich rund 1,6 Millionen Neurentnern das Problem in der zweijährigen Verzögerung des Datenflusses. “Wer 2021 Grundrente beantragen möchte, muss im Jahr 2020 seine Steuererklärung für 2019 abgegeben haben, denn die Finanzämter haben Informationen zum steuerpflichtigen Einkommen erst mit einem Zwei-Jahres-Verzug. Da jedoch das Einkommen nach dem Renteneintritt sinkt, wird bei der vorgesehenen Einkommensprüfung durch das zuständige Finanzamt und die Deutsche Rentenversicherung das Einkommen des Rentners voraussichtlich zu hoch eingeschätzt, sodass es möglicherweise keinen Rentenzuschlag gibt, obwohl eigentlich ein Anspruch besteht.”

    Berechnung des Freibetrags

    grundsicherung_grundrente_freibetrag
    So errechnet sich der Freibetrag        Quelle: Norbert Böttcher

    Wegen der Grundrente muss die Deutsche Rentenversicherung ihre Verwaltung kräftig aufstocken. Heil schafft mit seiner Grundrente ein Bürokratiemonster. Die Kosten der Umsetzung der Grundrente werden auf „mehrere hundert Millionen Euro und damit mehr als 25 Prozent der Leistungsausgaben für die Grundrente betragen“, schreibt das „Handelsblatt“. Trotzdem sind SPD-Politiker, darunter der stellvertretende Vorsitzende der SPD Mayen-Koblenz, Staatssekretär Dr. Alexander Wilhelm, immer noch von Heils Grundrente überzeugt.

    Und wie wird die Grundsicherung berechnet? Die Deutsche Rentenversicherung hat dazu ausführliche Informationen ins Netz gestellt.

    Das Vergleichsportal Biallo hat einen Grundsicherungsrechner ins Netz gestellt, mit dem jeder ziemlich genau ausrechnen kann, wie viel ihm zusteht.

    Abkehr vom Äquivalenzprinzip

    Was noch schlimmer ist, Heil hat mit der Grundrente das Äquivalenzprinzip aufgegeben, wonach die Rente von der Höhe der Beiträge abhängt – und damit die Idee von Leistung und Gegenleistung. Es ist der „Abschied vom Äquivalenzprinzip“, wie die „Wirtschaftswoche“ schreibt. Heil vermischt das Führsorge- und Leistungsprinzip. Er hat es geschafft, das Vertrauen in die Rente nachhaltig zu unterminieren. Die Initiative Neue Soziale Marktwirtschaft (INSM) hat das an dem Beispiel von Frau Pech und Herrn Glück konkret durchgerechnet. Danach bekommt Frau Pech, obwohl sie in ihrem Leben 66 360 Euro mehr an Rentenbeiträgen als Herr Glück eingezahlt hat, am Ende nur 45 Euro mehr Rente. Ist das gerecht? Zudem plane Heil und Finanzminister Olaf Scholz (SPD), die Grundrente durch einen Griff in die Rücklagen der Sozialkassen finanzierbar wirken zu lassen. Ist das gerecht? Diese Reserven haben Millionen von Betriebsrentnern über 15 Jahre aufgefüllt, weil die SPD – zusammen mit Grünen und Schwarzen – 2004 das Gesundheitsmodernisierungsgesetz (GMG) rückwirkend einführten, weswegen Betriebsrentner seitdem doppelte Krankenkassenbeiträge zahlen. Das Geld für die Grundrente stammt also im Wesentlichen von betrogenen Betriebsrentnern und Direktversicherten. Ist das gerecht?

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


    Bild von Wilfried Pohnke auf Pixabay

  • Plädoyer für umfassende Rentenreform

    Plädoyer für umfassende Rentenreform

    Deutschland braucht eine umfassende Rentenreform – und die ist machbar. Dafür aber ist  Mut nötig. Holger Balodis und Dagmar Hühne sagen in ihrem Buch “Rente rauf” wie’s geht.

    Noch lässt sich die drohende Altersarmut abwenden. Die Politiker müssen aber endlich agieren und nicht nur zögerlich reagieren. Sie müssen endlich mutige Entscheidungen treffen. Wenn nicht, rutschen Millionen in die Altersarmut. Jung und alt müssen eine Allianz gegen Arbeitgeber, Politiker und Versicherungen bilden. Freiwillig werden die ihre Pfründe nicht aufgeben.

    Balodis und Hühne haben für „Monitor“ und „plusminus“ geschrieben, für „Stiftung Warentest“ und die Verbraucherzentralen; dabei ging es häufig um das Thema Altersvorsorge. Die beiden zeigten schon in ihrem Buch „Die Vorsorgelüge – wie Politik und Versicherungen uns in die Altersarmut treiben“. In ihrem neuen Buch „Rente rauf“ belassen sie es nicht damit, den „ganz legalen Betrug mit den Lebensversicherungen“ anzuprangern, sie zeigen in ihrem neuen Buch „Rente rauf“ Lösungen auf, wie es gelingen kann, das Rentensystem so umzubauen, dass nicht Millionen in die Altersarmut rutschen.

    “Es muss etwas geschehen”

    „Es muss etwas geschehen“, so ihr Credo. Die Bundeskanzlerin hat sich jahrelang geweigert, die „Rente neu zu denken“, wie es Balodis und Hühne fordern. Sie ließ eine Rentenkommission einrichten, die schon seit Jahren hinter verschlossener Tür tagt und im Frühjahr Ergebnisse präsentieren soll. Die werden aller Voraussicht marginale Korrekturen vorsehen. Das reicht aber nicht. Diese Republik muss endlich ihre „Schockstarre“ überwinden.

    Jahrzehntelang wurde das Rentensystem demontiert – am schlimmsten von Rot-Grün unter der Ägide Gerhard Schröders. Das Rentenniveau ist eine Lachnummer im Vergleich zu dem, was Rentner in Nachbarländern wie Österreich, Norwegen, Schweden und in den Niederlanden im Alter bekommen. Wenn nichts passiert, droht eine Altersarmut nie gekannten Ausmaßes.

    “Rente rauf” heißt die Forderung

    Die beiden verlangen „mehr Umverteilung“. Das klingt erst einmal nach Revolution, wer sich aber ihr Acht-Punkte-Programm durchliest, muss schnell einräumen, das es ganz vernünftig klingt. Die Politik muss die Schröder-Reform zurückdrehen, die vor allem der Versicherungsbranche geholfen hat. Für Balodis und Hühne ist klar, dass ein „mächtiger und sichtbarer Rückhalt in der Gesellschaft“ nötig ist, damit der Kampf für ein anderes Rentensystem bei der Politik Erfolge bringt.

    Gerhard Schröder, Walter Riester, Ulla Schmidt und Olaf Scholz haben den Deutschen weißgemacht, dass die kapitalgedeckte Geldanlage in Form einer Versicherung höhere Rendite biete und die Einschnitte bei der gesetzlichen Rente ausgleichen könne. Hohe Rentenbeiträge seien schuld an der hohen Arbeitslosigkeit – und gesetzliche Rente würden an der Alterung der Gesellschaft scheitern. Wir haben uns damals nicht vehement genug gegen Schröders Rentenreform gewehrt.

    An die Versicherer verkauft

    In punkto betrieblicher Altersvorsorge haben uns Schröder & Co. regelrecht an die Versicherungswirtschaft verkauft. Die zweiten, aber auch die dritte Säule der Altersvorsorge liefern „klägliche Ergebnisse“. Die Versicherer lachen sich ins Fäustchen und sahne kräftig ab – in Form von Provisionen und Verwaltungsgebühren. Dazu kommen noch die Krankenkassen, die am Ende die Hand aufhalten und ein Fünftel der Auszahlungen abschöpfen.

    Die von der Schröder-Regierung initiierte Riester-Rente hat sich zum Verlust-Geschäft entwickelt. Nicht von ungefähr liegen Verträge massenweise gekündigt oder ruhen. Noch schlimmer erging es Millionen von Beschäftigten, die über ihren Arbeitgeber in Form der Entgeltumwandlung eine Kapitallebensversicherung, die sogenannte Direktversicherung abgeschlossen haben. Allianz & Co. versprachen den naiven Deutschen das Blaue vom Himmel, verschwiegen aber geflissentlich, was sie am Ende erwartet: die vollen Krankenkassen- und Pflegebeiträge. Damit nicht genug, wer über diesen Weg fürs Alter vorsorgt, reduziert damit natürlich seine gesetzliche Rente, weil ja der Bruttolohn abgesenkt wird.

    Direktversichrung kostet Rente

    Als wäre das nicht schon genug, wirken sich die per Direktversicherung, Pensionskasse und Pensionsfonds eingezahlten Gelder negativ auf die gesetzliche Rente aus. „Die Entgeltumwandlung hat also eine rentensenkende Wirkung, ganz gleich, ob man sie in der Praxis nutzt oder nicht“, konstatieren die Autoren des Buchs „Rente rauf“.  Der Verein der Direktversicherungsgeschädigten weist schon lange darauf hin, dass dieser Effekt von den Versicherungen einfach verschwiegen wird.

    Wie eine existenzsichernde Rente aussehen kann, machen uns die Nachbarländer Österreich, Schweiz, Dänemark, Schweden und die Niederlande vor. In der Schweiz zahlen beispielsweise alle ein – und auf alle Einkünfte, ohne Beitragsbemessungsgrenze. Nach oben hin ist die Rente gedeckelt. Dieses System schafft ein breite Basis. Dank Rente und beruflicher Vorsorge kommen die Schweizer auf 60 Prozent des zuletzt bezogenen Gehalts. Deutschland kann sich daran ein Beispiel nehmen. Die Politiker hierzulande verweigern sich dem aber – mit der Folge, dass Deutschland im Altersvorsorgevergleich ganz weit hinten steht.

    Lobby für Rentenreform nötig

    Hierzulande gibt es leider keine wirkliche Lobby für eine Rentenwende. Die IG Metall hat sich sogar mit der Allianz zusammengetan und verkauft den Mitglieder die Metallrente ist soziale Wohltat, vergisst dabei allerdings zu sagen, dass die Metallrente ein Minus-Geschäft ist. Andere Initiativen und Bündnisse mangelt es an Schlagkraft, weswegen sie gegen die PR-Maschinerie der Versicherungsbranche kaum Chance haben. Kaum eine Branche wie die Versicherer haben eine so gut funktionierende Lobby. Gerade eben hat Ex-Kanzler Gerhard Schröder beim Würzburger Versicherungsmakler BVUK angeheuert – und der Ex-EZB-Banker Jörg Asmussen wird Chef-Lobbyist des Branchenverbands GDV.

    Acht-Punkte-Programm

    Balodis und Hühne fordern höhere Renten in ihrem Buch „Rente rauf“. Wie wollen sie das bewerkstelligen? Sie schlagen folgendes Acht-Punkte-Programm vor:

    • Beitragssatz anheben
    • Erwerbstätigenversicherung einführen
    • Bundesanteil erhöhen
    • Politisch verordnete Einnahmeverluste beenden
    • Erwerbspotenzial besser ausschöpfen
    • Riester-Rente abschaffen
    • Beitragsbemessungsgrenze aufheben
    • Mindestrente einführen.


    Für die beiden ist klar, dass die Beiträge steigen müssen. Die Erhöhung falle jedoch umso maßvoller aus, je mehr und schneller die anderen Vorschläge umgesetzt werden. Vor allem muss der Bund die versicherungsfremden Leistungen, die er der Rentenkasse aufbürdet, in voller Höhe übernehmen, was er bislang nicht tut.

    Wo bleibt der Aufschrei?

    Natürlich gibt es bei dem Modell von Balodis und Hühne Gewinner und Verlierer: Arbeitnehmer und Rentner würden profitieren, Arbeitgeber und die Versicherungsbranche verlieren. Aber viele Arbeitnehmer von heute im Niedriglohnsektor werden zu Rentenbeginn in Bedrängnis kommen. Sie waren und sind noch die Verlierer. Die Vorschläge der beiden würden nur den Abwärtstrend stoppen und wenigsten etwas umdrehen.

    Eigentlich müsste ein Aufschrei durchs Land gehen, aber die Deutschen sind geduldiger als beispielsweise die Franzosen, die angesichts der Demontage ihrer Rente auf die Straße gehen. Der Druck in Deutschland wächst indes, so dass es nur eine Frage der Zeit ist, bis auch die Deutschen auf die Straße gehen.

    Es dürfte spannend sein, „Rente rauf“ mit den Vorschlägen der offiziellen Rentenkommission zu vergleichen. Aller Voraussicht nach wird die Rentenkommission wieder nur ein Reförmchen vorschlagen.

    Es ist der Verdienst von Balodis und Hühne die Probleme nicht nur zu benennen, sondern auch Verbesserungsvorschläge zu präsentieren. Eine „Rente für alle“ ist schon längst überfällig, wird aber von den Lobby-Verbänden und den Politikern vehement bekämpft. Die Riester-Rente ist eine Ruine und müsste für die Allgemeinheit gesperrt werden. Die beiden sprechen zu Recht von „Finanz-Monopoly“. Die Entgeltumwandlung ist ein „Modell zur Geldvernichtung“. Die Beitragsbemessungsgrenze aufzuheben, bedarf Mut. Eine Mindestrente einzuführen, hat die Groko zwar vor, aber die Umsetzung ist Murks. Der Bundesanteil gehört angehoben, weil sich die Regierung schamlos an den Rentenkassen bedient hat und immer noch bedient.

    Eine Rentenreform braucht Mut, fraglich, ob die jetzige Bundesregierung diesen Mut aufbringt. Balodis und Hühne ist zu danken, dass sie das Thema von allen Seiten beleuchten und die Bremser benennen.

    Das Buch müsste für alle Pflichtlektüre sein, die sich mit dem Thema Renten auseinandersetzen und Gesetze erlassen.

    rente_rauf_cover
    “Rente rauf”

    Das Buch:

    „Rente rauf“
    Holger Balodis, Dagmar Hühne
    ISBN 978-3-932246-98-2
    Preis 18 Euro
    Verlag DVS

    Infos:
    Startnext


📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →