Die SPD hat klammheimlich ihr Wahlprogramm geändert und ist jetzt für die “vollständige Abschaffung der Vollverbeitragung sowie der Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung”.
In der ersten Version des Wahlprogramms der SPD vom 9. Mai 2021 stand noch nichts von Abschaffung der Doppelverbeitragung von Betriebsrenten drin, erst in der neuen Version des Wahlprogramms (siehe Seite 35, Kapital 3.4, fünfter Absatz). Aufmerksam gemacht auf den Schwenk der SPD hat DVG-Mitglied Hans-Michael Wilcke im “Forum”. “Nun wurde doch noch eine kleine Ergänzung in das ‘Wahlprogramm 2021’ der SPD heimlich eingebaut”, so sein Hinweis. Das erinnere an den 26. September 2003, als die SPD genauso “geheimnisvoll” beim Gesundheitsmodernisierungsgesetzt (GMG) 2004 gehandelt habe.
SPD will Doppelverbeitragung abschaffen
In der Ergänzung zum Wahlprogramm heißt es: “Zudem setzen wir uns für die vollständige Abschaffung der Vollverbeitragung sowie der Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung ein.” Das stand in der ersten Version noch nicht drin. Allerdings will das nicht viel heißen, die SPD hatte in einer Version des Koalitionsvertrags mit der Union schon einmal geschrieben, sie senke “zur Stärkung der betrieblichen Altersvorsorge die Beiträge für Betriebsrenten um die Hälfte auf den Arbeitnehmeranteil ab”. Passiert ist nichts. Die SPD machte einen Rückzieher.
Auch bei der Riester-Rente gibt es Änderungen in der neuen Version des Wahlprogramms der SPD – darin heißt es: “Eine ergänzende private Altersvorsorge ist kein Ersatz für die gesetzliche Rente. Die bisherigen Ergebnisse der Riester-Rente sind nicht zufriedenstellend. Wir wollen daher bei klassischen privaten Angeboten der Altersvorsorge bürokratische Hemmnisse abbauen und Kosten senken. Um den Bürgerinnen und Bürgern eine attraktive private Altersvorsorge zu ermöglichen, setzen wir uns für ein neues standardisiertes Angebot ein, das kostengünstig ist, digital und grenzüberschreitend und (nach schwedischem Vorbild) auch von einer öffentlichen Institution angeboten wird. Die Förderung neuer Verträge werden wir in Form von Zuschüssen auf untere und mittlere Einkommensgruppen beschränken.”
Walter Riester, der Erfinder der Riester-Rente, wollte eine Art Schweden-Rente, konnte sich aber gegen die Versicherungslobby nicht durchsetzen – ein Fehler, wie sich heute zeigt.
„Ja, liebe Leute, das wollte ich schon 1998“ – und mit „das“ meint Walter Riester die Schweden-Rente. „Die Schweden haben damals schon verpflichtend zweieinhalb Prozent des Bruttoeinkommens in einen Fonds – zur Auswahl stehen verschiedene, auch ein öffentlich-rechtlicher – eingezahlt“, wird der Konstrukteur der Riester-Rente von den „Nürnberger Nachrichten“ zitiert. „Und noch viel besser hätten sie es bei meinen Überlegungen gehabt, weil ich das in hohem Maße staatlich unterstützen lassen wollte, etwa Menschen, die wenig Sparmöglichkeiten haben“, ergänzt Riester. Das hätten sie in Schweden nicht, so sein Seitenhieb.
Riester in der Kritik
https://www.youtube.com/watch?v=zFfQzJ2aZME
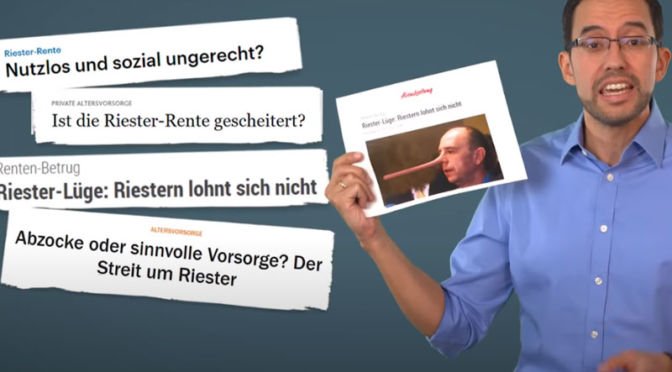
Ist Riester eine Abzocke? Youtube-Video von “Finanztip”
Riester wollte Schweden-Rente
“Wir hätten jetzt schon hohe Rücklagen”, bedauert er die Entwicklung der Riester-Rente. „Wenn wir das vor 20 Jahren schon gemacht hätten, kann man sich ausrechnen, wie viele Rücklagen wir jetzt hätten“, bedauert der Ex-Arbeits- und Sozialminister (SPD). Also 20 vertane Jahre. In diesen zwei Jahrzehnten haben sich vor allem die Versicherer an der Riester-Rente bereichert. Jeder vierte Riester-Euro, so die Schätzung der Verbraucherschützer, wandert in die Taschen der Versicherungsbranche. Riester meint, er könne allerdings den Versicherungen nicht vorwerfen, „dass sie sich ihre Vertriebsstrukturen bezahlen lassen“ – was allerdings zu Lasten der Vorsorgesparer geht.
Bert Rürup (li), Carsten Maschmeyer (mi) und Walter Riester Quelle: Facebook | Ulrich Schneider
Riester nicht reformierbar
Die Riester-Rente in ihrer heutigen Form sei nicht mehr reformierbar, so die einhellige Meinung einer Verbraucherschützer-Allianz aus Verbraucherschutzbund, Bund der Versicherten und Bürgerbewegung Finanzwende, die am 11. Mai zu „Stoppt die Riester-Rente“ aufriefen – und sich genau für das aussprechen, was Riester schon 1998 wollte, sprich, ein öffentlich organisiertes Angebot ähnlich dem schwedischen AP7-Fonds. „Die dafür nötige Summe müsste man jetzt erst mal durch den Bundestag bringen und aufbauen – und wenn mir solche Leute dann vorhalten, was ich versäumt hätte, kann man sich vorstellen, was diese Vorwürfe in mir auslösen“, sagt Riester.
Stoppt die Riester-Rente – Forderung der Verbraucherschützer-Allianz
Im April sind die Verbraucherpreise um zwei Prozent gestiegen im Vergleich zum Vorjahresmonat. Parallel dazu erwartet die Rentner 2021 eine Nullrunde. Damit wird ihre Rente automatisch weniger wert.
Die Inflationsrate in Deutschland – gemessen als Veränderung des Verbraucherpreisindex (VPI) zum Vorjahresmonat – lag im April 2021 bei +2,0 Prozent. Noch im Dezember war von Inflation nichts zu spüren – im Gegenteil, es herrschte mit -0,3 Prozent sogar Deflation. Seit dem geht es stetig bergauf mit der Inflation – und das schon im vierten Monat in Folge. Zuletzt hatte sie im April 2019 diesen Stand erreicht. Wie das Statistische Bundesamt (Destatis) weiter mitteilt, stiegen die Verbraucherpreise im Vergleich zum Vormonat März 2021 um 0,7 Prozent.
Inflation zehrt Rente auf
Vor allem Energie ist im April deutlich teurer geworden, nämlich um plus 7,9 Prozent im Vergleich zum Vorjahresmonat. Auslöser war die zu Jahresbeginn eingeführten CO2-Abgabe. Falls das Klimaschutzgesetz im Bundestag beschlossen wird, wird es für Verbraucher noch mal deutlich teurer – die Inflationsrate könnte dann schnell auf drei, vier oder mehr Prozent steigen. Das gilt vor allem für Kraftstoffe und Heizöl.
Für Rentner
Für Rentner brechen schwere Zeiten an, denn ihre Rente wird dieses Jahr nicht steigen, anders als in den Vorjahren. Die Nullrunde ist bereits beschlossene Sache. Lediglich Ost-Rentner bekommen eine kleine Erhöhung – als Anpassung an die West-Renten.
Deutschland ist in punkto Rente nur Mittelfeld. Wir können uns eine Scheibe abschneiden von unseren Nachbarn Schweden, Dänen, Holländern und Österreichern.
Wie schneidet Deutschlands Rentensystem im internationalen Vergleich ab? Die Unternehmensberatung Mercer hat weltweit die Altersvorsorge in 37 Ländern verglichen. Im Ranking erhalten nur zwei Rentensysteme eine sehr gute Bewertung. Deutschland liegt im Melbourne Mercer Global Pension Index (MMGPI) auf Rang 13.
Der wenig überraschende Sieger ist, wie in vielen Rentenstudien, Schweden – dicht gefolgt von Belgien und Dänemark. Die drei Staaten belegen zwar nicht bei allen Themen Spitzenränge, punkten aber mit einem insgesamt guten System. Von diesen Staaten kann sich Deutschland also in puncto Rente noch einiges abschauen.
Was von den Nachbarn lernen?
Schweden
Schweden können nach Belieben vom 61. bis 67. Lebensjahr in Rente gehen, in Abstimmung mit dem Betrieb auch noch später. Aber: Wer vor dem 65. Geburtstag in Rente geht, kriegt pro Jahr sieben Prozentpunkte weniger.
Wer dagegen länger arbeitet, bekommt einen noch höheren Zuschlag. Beim Ausstieg mit 70 gibt’s sogar 145 Prozent der Normal-Rente.
Die Durchschnittsrente lag 2012 bei 1.345 Euro. Zudem erhalten zwei von drei Arbeitnehmern Betriebsrenten.
18,5 Prozent vom Bruttogehalt gehen an die Rentenversicherung. 16 Prozentpunkte davon in ein Umlagesystem, der Rest in eine kapitalgedeckte „Prämien-Pension“.
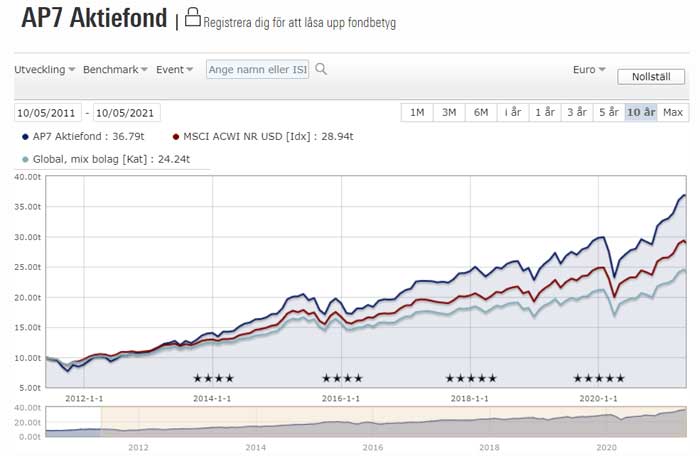
Beim AP7-Aktienfonds handelt es sich um einen staatlich verwalteten Fonds, der einem strengen Portfoliomanagement unterliegt. Er ist ein Bestandteil der schwedischen Premium-Rente, die wiederum eine wichtige Säule für das Rentensystem in Schweden darstellt. Analog zum 3-Säulen-Modell ist auch die Altersvorsorge in Schweden strukturiert. Neben einer gesetzlichen Rente und einer Betriebsrente, die vom Arbeitgeber finanziert wird, sollten Bürger privat vorsorgen. Såfa steht übrigens für Statens årskullsförvaltningsalternativ (staatliche Jahrgangsverwaltungsalternative). Der AP7-Fonds ist Teil der sogenannten Premium-Rente in Schweden und erzielt seit Jahren sehenswerte Renditen. Ende August 2020 gelang ihm der Aufstieg zum größten Fonds Europas.
Wertentwicklung des AP7 seit 2011 Quelle: Morningstar
Während das umlagefinanzierte Rentensystem in Deutschland aufgrund der demografischen Entwicklung nicht mehr zeitgemäß ist, werden die Rufe nach einer Orientierung am schwedischen Modell immer lauter. Anstatt – wie in Deutschland – auf ein rein umlagefinanziertes Modell zu setzen, müssen schwedische Arbeitnehmer zusätzlich zum Rentenbeitrag 2,5 Prozent ihres Bruttoeinkommens in Vorsorgefonds investieren (sog. Kapitaldeckungsverfahren). Mit diesem Beitrag soll Vermögen aufgebaut werden, das Arbeitnehmern dann zum Renteneintritt zur Verfügung steht. Der Vorteil: Das investierte Geld wächst durch die Kursentwicklung der zugrundeliegenden Wertpapiere im Vergleich zum deutschen Umlageverfahren. Das führt langfristig zu einem deutlich höheren Rentenniveau und einer großen Entlastung der Bürger.
Am besten auf die Herausforderungen einer älter werdenden Bevölkerung vorbereitet, sind laut dem Index die Niederlande (81 Punkte) und Dänemark (80,3 Punkte). Was machen die Länder besser?
Dänemark
Dänemarks Rentensystem besteht aus mehreren Pfeilern. Die Volkspension, die vom Staat hauptsächlich über Steuern finanziert wird, erhält jeder Bürger in gleicher Höhe. Der Grundbetrag liegt laut der Europäischen Kommission bei 6.327 Dänischen Kronen (847 Euro). Alleinstehende erhalten noch einmal eine Zulage in ähnlicher Höhe, bei Rentnern, die mit einem Partner zusammenleben, beträgt die Zulage etwa die Hälfte. Um den Höchstsatz zu erhalten, müssen Bürger seit ihrem 15. Lebensjahr mindestens 40 Jahre in Dänemark verbracht haben.
Weitere Pfeiler sind die betriebliche Altersvorsorge, die ab einem bestimmten Einkommen verpflichtend ist, sowie private Versicherungen, die Steuervorteile mit sich bringen. Laut der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD), die regelmäßig Daten zu Rentensystemen erhebt, erhalten Dänen mit durchschnittlichem Einkommen im Schnitt eine Netto-Rente in Höhe von 80 Prozent ihres letzten Einkommens. Eine Rente mit 70 könnte in Dänemark durchaus kommen. Das Land hebt das Renteneintrittsalter schrittweise auf mindestens 68 Jahre an.
Niederlande
In den Niederlanden, im Index ganz vorn, erhält jeder Bürger vom Staat eine Basisrente, auch wenn er nie Geld in die Rentenkassen eingezahlt hat. Der Staat finanziert diese Rente aus Sozialabgaben der Arbeitnehmer sowie teilweise aus Steuereinnahmen. Der Mindestbeitrag liegt bei 1.200 Euro brutto. Eine Bedürftigkeits-Prüfung gibt es nicht. Für jedes Jahr, das sie in den Niederlanden wohnen oder arbeiten, bauen Bürger einen Anspruch von 2 Prozent auf. Den vollen Satz gibt es folglich nach 50 Jahren. Arbeitnehmer können als zweite Säule eine Zusatzrente aufbauen. Der Europäischen Kommission zufolge bieten etwa 90 Prozent der Arbeitgeber diese Möglichkeit an. Darüber hinaus gibt es private Vorsorgeangebote. In den Niederlanden liegt die Nettoersatzquote, wie die Kennzahl zur Höhe der Rente nach Steuern genannt wird, bei mittleren Einkommen sogar bei 100,6 Prozent. Zum Vergleich: In Deutschland sind es knapp 51 Prozent. Ohne die Anhebung des Renteneintrittsalters geht es aber auch in den Niederlanden nicht: Bis zum Jahr 2022 steigt es auf 67 Jahre und 3 Monate.
– Differenz zu 22,8 Prozent: „Partnerleistung“ aus Bundesmitteln
– Bundesbeitrag: Ausfallhaftung
– Werte 2014:
Ausgaben RV: 38,5 Mrd. Euro; 11,7 Prozent des BIP
Bundesmittel 22,7 Prozent der Einnahmen (2012), 3,0 Prozent
des BIP
Schlussfolgerungen
– Ähnliche Startbedingungen – unterschiedliche Entscheidungen: Österreich zeigt, dass ein starkes öffentliches Rentensystem möglich ist, und zwar ohne ökonomische Verluste!
– Sozialversicherung als flexibles Werkzeug!
Was heißt das für Deutschland?
Reform der Rentenanpassungsformel/Anhebung des Niveaus Diskussion, was es kosten darf!
Was taugt Altersvorsorge über den Betrieb? „Toll” oder “nicht möglich” – die Meinungen beim von der CDA organisierten Talk gingen weit auseinander.
Peter Weiß, Vorsitzender der Arbeitsgruppe „Arbeit und Soziales“ der CDU/CSU, charakterisiert die Betriebsrente im Grundsatz als etwas “ganz Tolles”. Das sieht Ingrid Wulff, die Social-Media-Beauftragte des Direktversicherungsgeschädigten e.V. (DVG) allerdings ganz anders. “Eine stabile Altersvorsorge über den Arbeitgeber ist in Deutschland nicht möglich; solange der Staat auf die Auszahlung Sozialabgaben auch rückwirkend verlangen kann, macht alles keinen Sinn”, so ihre Meinung. Nur wenn der Arbeitgeber mindestens 50 Prozent dazu zahle, sei eine Betriebsrente sinnvoll. Dazu sind aber erfahrungsgemäß die wenigsten Arbeitgeber bereit.
Wie weiter mit der Betriebsrente?
Eben diesen Spannungsbogen wollte die Christliche Demokratische Arbeitnehmerschaft (CDA) in dem Online-Fachgespräch „Besser Vorsorgen: Wie weiter mit der Betriebsrente? “ bei Facebook am 10. Mai 2021 ausloten. Die CDA – so viel zum Verständnis – ist eine Vereinigung innerhalb der CDU. Insgesamt verfolgten 54 Teilnehmer die Session, seitens des DVG-Vorstands nahmen der stellvertretende Vorsitzende des DVG, Reiner Korth und Ingrid Wulff teil.
In den Eingangsstatements sprachen sich Peter Weiß und Jan-Peter Ernst, Direktor der R+V Lebensversicherung für die Betriebsrente aus. Weiß sieht in der Betriebsrente im Grundsatz etwas „ganz Tolles”. Er wünsche sich, dass jeder Arbeitsnehmer eine solche hätte. Aber, das Gesamtbild ist unbefriedigend, zu wenige haben eine Betriebsrente, der Durchdringungsgrad habe in den vergangenen Jahren abgenommen. Es würden zu viele „Negativargumente” kommuniziert, beklagte er.
Niedrigzins ruiniert Rendite
Sorge bereite ihm die Niedrigzinsphase, so Peter Weiß. Es sei notwendig, den Begriff „Sicherheit” neu zu definieren. Der Arbeitnehmer bekomme seine Einlagen zurück plus eines erheblichen Zinsgewinns, das funktioniere heute nicht mehr. Es gebe nur noch 80 Prozent Kapitalgarantie. Der Staat sollte den Mut haben, eine wesentlich stärkere Förderung der Betriebsrenten vorzunehmen in Zeiten der Niedrigzinsphase.
Ernst berichtet, dass der Durchdringungsgrad der Betriebsrente sehr stark variiere, in Abhängigkeit von der Betriebsgröße der Unternehmen. In Firmen mit „mehr als tausend Mitarbeitern” hätten 88 Prozent der Mitarbeiter eine Betriebsrentenversorgung, bei Firmen mit 50 bis 100 Mitarbeitern dagegen nur noch 48 Prozent. Die Anzahl der Neuabschlüsse sei rückläufig, das sei sehr traurig. Insbesondere im Einzelhandel, im Gewerbe, im Handwerk und in der Gastronomie sei die Durchdringungsrate sehr gering. Der Arbeitgeberzuschuss sei ein gutes Instrument, sei aber im Effekt leider nicht so groß.
Riester ist gescheitert
Als dritter Redner vertrat der unabhängige Versicherungs- und Finanzmakler, Gerhard Reitz, die Thesen, das Riester Model sei gescheitert, die Kaptallebensversicherung in der bisherigen Form sei tot. Die betriebliche Altersvorsorge (bAV) muss zukünftig in Tarifverträgen geregelt werden, wenn sie noch ein gewisses Maß an Sicherheit bieten soll.
Korth schätzt die bAV in der jetzigen Form mit Eigenfinanzierung durch den Arbeitnehmer (Lohnverzicht) und kleinem Zuschuss des Arbeitgebers (gesetzlich geregelt 15 Prozent) als „sehr großes Risiko” ein, bei der „die große Gefahr eines Verlustgeschäftes für den Arbeitnehmer” besteht, aus dreierlei Gründen:
Es gibt keine Bestandsgarantie für abgeschlossene Verträge, Beispiel: der Arbeitnehmer spart heute seinen Anteil (rund neun Prozent an Kranken- und Pflegeversicherung) und zahlt später dann eventuell einen noch höheren Krankenkassenbeitrag (Arbeitnehmer- plus Arbeitgeberanteil) von dann 22 oder gar 25 Prozent.
Der Beitrag wird nicht nur auf die Rendite (den Zinsgewinn) fällig, sondern auf den vollen Auszahlungsbetrag, also auch auf den eigenen Sparanteil.
Da die Versicherungsbeiträge zur bAV in der Einzahlungspahse „vor Steuern” abgezogen warden, werden dafür auch keine Rentenbeiträge eingezahlt. Der Arbeitnehmer mindert damit also seine eigene gesetzliche Rente, es fehlen ihm Rentenpunkte.
Stärkt die gesetzliche Rente!
Rentenberater Felix Schlindwein forderte, die gesetzliche Rente müsse gestärkt werden, die Riesterrente sei ein Verlustgeschäft. Er stellte folgenden Fall vor: 35 000 Euro in Riester eingezahlt, davon geblieben sind dem Versicherungsnehmer ganze 17 000 Euro. Der Rest entfällt auf Verwaltungsgebühren, Abgaben, Beiträge und Steuern.
Schlindweins Kernthesen:
Die gesetzliche Rente allein muss den Lebensstandard des Arbeitnehmers sichern.
Eine Betriebsrente bringt nur dann ein gutes Ergebnis, wenn es so läuft wie es früher war, sprich, der Arbeitgeber allein zahlt in die Betriebsrente ein.
Hans-Walter Hennigsen von der CDU Barsbüttel bei Hamburg stellte noch einmal klar, auch der sogenannte „Arbeitgeberzuschuss” zur bAV muss erarbeitet werden – und zwar von allen Beschäftigten im Betrieb. Das sei Teil des erwirtschafteten Gewinnes im Betrieb, der in die Versicherung eingezahlt werde. Und er stellte die Frage: Was ist mit dem über viele Jahre vom Arbeitnehmer selbst eingezahlten Eigenanteil der Rente, wenn der Versicherte bereits nach einem Jahr Rentenbezug verstirbt. Verfällt dann das gesamte Sparkapital. Die Vertragsregelungen dazu seien lückenhaft und gesetzlich unbestimmt.
Keine bAV mehr abschließen
Der Sozialrechtler Mathias Ulmer gab offen zu erkennen, er habe in seinem Bekanntenkreis dazu geraten, eine solche bAV heute nicht mehr abzuschließen, das ganze System sei sehr, sehr kompliziert. Die sechs verschiedenen Wege der bAV sind nur schwer durchschaubar.
Ingrid Wulff bemerkte dazu im Chat:
Es hilft doch keinem, in der Ansparphase Sozialabgaben einzusparen, wenn man im Rentenalter dann höhere Krankkassenbeiträge zahlen muss als vorher im Berufsleben – und
Einzahlungen in die bAV fehlen beim Bruttoeinkommen, fehlen dann hinterher beim Bezug von Krankengeld, beim Erziehungsgeld und später auch bei der Rente.
In lockerer Folge stellen wir die Wahlprogramme der Parteien vor, vor allem unter dem Aspekt der Renten- und Sozialpolitik. Den Anfang machten die Linken, die SPD, die FDP, die Grünen, die Freien Wähler – jetzt das Wahlprogramm der SGV (Solidarität, Gerechtigkeit, Veränderung).
Was will die SGV? Ein Blick in das Wahlprogramm mit unserem speziellen Fokus auf Rente und Sozialpolitik zeigt, was die Partei will – sie tritt neu an zur Bundestagswahl.
Wahlprogramm der SGV:
Renten-, Kranken- und Sozialsysteme
Im Angesicht der ständig steigenden Altersarmut im Rentenalter ist es erforderlich das heute praktizierte Renten-, Kranken- und Sozialsystem durch ein sozialverträgliches und solidarisch finanziertes System zu ersetzen.
Unser Konzept sieht daher, einfach ausgedrückt, unter anderem vor:
Alle Personen mit eigenem Einkommen zahlen einen prozentualen Beitrag vom Einkommen in die gesetzliche Renten- und Krankenversicherung ein.
Dazu gehören auch Politiker, Beamte, Selbstständige, usw.
Die Beitragsfreigrenze, die es Besserverdienern ermöglicht sich aus dem Sozialsystem auszuklinken, wird abgeschafft.
Es wird eine Mindest- oder, besser ausgedrückt, eine Grundrente in einer festen Höhe geben, die jedem Arbeitnehmer in Deutschland zusteht, ganz gleich wieviel er in den Jahren eingezahlt hat. Angedacht sind hier 1.250€ netto.
Zu dieser Grundrente soll als Würdigung der Lebensarbeitsleistung ein Zuschlag von 2% der Grundrente pro Lebensarbeitsjahr gezahlt werden, selbstverständlich ebenfalls Steuer- und Abgabenfrei.
Die Gelder der gesetzlichen Rentenversicherung sollen per Gesetz zweckgebunden werden, damit der „Griff in die Rentenkasse“ durch die Politik unterbunden wird. Die Zweckentfremdung von Mitteln der Rentenkasse wird so verhindert.
Mindestlohn und Niedriglohnsektor
Der heutige durch Agenda 2010 gepushte Niedriglohnsektor mit Lohndumping führt in Verbindung mit der immer niedrigeren Rentenquote zur Armut und in Folge zur Altersarmut. Das muss gestoppt werden.
Von daher fordern wir :
Einführung des von uns ausgearbeiteten solidarischem Rentensystems.
Der Mindestlohn bei Vollbeschäftigung muss in seiner Höhe nicht unerheblich über einem Existenzminimum liegen, sodass ein Arbeitnehmer bei Vollzeit soviel Lohn erhält, um seine Familie wieder unterhalten und versorgen zu können. Angedacht sind hier zur Zeit ca. 15,00 € brutto, was bei Ø 174 Std./Monat einem Bruttolohn von 2.610,00€ entsprechen würde.
Die Anzahl der Personaldienstleister muss auf ein überschaubares Maß begrenzt werden.
Leiharbeit darf nurnoch im ursprünglichen Sinn und auf eine relativ kurze Zeitspanne, die sich aus dem Sachgrund ergibt, genehmigt werden.
Die Entlohnung des ausgeliehenen Arbeitnehmers darf nicht niedriger sein wie die Entlohnung der Person, die ersetzt wird.
Der Schutz des Leiharbeitnehmers insbesondere bei Kündigungen muss den üblichen Regularien angepasst werden.
Die Sozialhilfe in der heutigen Form (Hartz IV) muss abgeschafft werden und durch ein sozialverträgliches System ersetzt werden.
Wiederaufleben und Neustrukturierung des sozialen Wohnungsbaus muss bezahlbaren Wohnraum für alle schaffen
Ethik in der Politik
Ethik ist die Lehre von sittlichem und moralischem Handeln. Ethische Werte dulden keine Kompromisse. Leider hält sich unsere Politik nicht daran.
Wie sehen unsere ethischen Werte so :
die nach einem arbeitsreichen Leben von ihrer Rente nicht leben können wird es mit uns nicht mehr geben, denn das widerspricht ethischen Grundsätzen.
Ein Mindestlohn der Arbeit würdigt und ein vernünftiges Leben ermöglicht ist Pflicht, alles andere ist unethisch.
Steuerhinterziehung und fragwürdige Steuersparmodelle wird es mit uns nicht geben, denn das ist unethisch.
Spenden aus Industrie und Wirtschaft, um damit Politiker “gefügig” zu machen, darf es nicht mehr geben, denn das ist unethisch.
Politiker und Abgeordnete, die im Lobbyismus Sumpf baden, wird es mit uns nicht mehr geben.
Auch keine Nebenjobs und Beraterverträge, denn das ist unethisch.
Solidarität von allen nicht nur einfordern, sondern dazu verpflichten, damit Gerechtigkeit entsteht, alles andere ist unethisch. (Siehe Beitragsbemessungsgrenze)
Beamte und Staatsdiener, die nicht einzahlen leisten sich auf Kosten der Steuerzahler üppige Altersversorgung. Das ist unethisch.
In lockerer Folge stellen wir die Wahlprogramme der Parteien vor, vor allem unter dem Aspekt der Renten- und Sozialpolitik. Den Anfang machten die Linken, dann die SPD, jetzt das Wahlprogramm der FDP.
Was will die FDP? Ein Blick in das Wahlprogramm mit unserem speziellen Fokus auf Rente und Sozialpolitik zeigt, was die Partei will – die Umsetzung steht auf einem anderen Blatt.
Wir Freie Demokraten wollen eine Doppelbesteuerung von Renten verhindern und die Beweislastumkehr zugunsten der Steuerpflichtigen einführen. Dies gilt für alle Rentenbezieher, besonders für Selbstständige, bei denen die Gefahr einer Doppelbesteuerung am größten ist. Die Rentenkassen und die Finanzverwaltung sollen dazu detaillierte und individuelle Berechnungen vorlegen. Damit soll ersichtlich werden, ob und wie es zu einer doppelten Besteuerung von Renteneinkünften kommt.
Wir Freie Demokraten wollen die Wiedereinführung einer Spekulationsfrist von drei Jahren für private Veräußerungsgewinne aus Wertpapieren. Den Sparerfreibetrag wollen wir deutlich anheben. Sparer und Kleinanleger sollen entlastet werden. Wir wollen die langfristige Kapitalanlage in Unternehmen attraktiver gestalten, damit mehr Menschen beim Sparen und bei der Altersvorsorge an den Wachstumsgewinnen teilhaben können.
„Fünf Mal 1.000 Euro“ – Weiterbildung, Eigentum und Altersvorsorge
Wir Freie Demokraten wollen mit der Formel „fünf Mal 1.000 Euro“ Bildungs-, Sozial- und Wirtschaftspolitik verbinden: Unser konkreter Vorschlag lautet: bis zu 1.000 Euro beim MidlifeBAföG, 1.000 Euro steuerlicher Freibetrag für arbeitgeberfinanzierte Weiterbildungen, in einem ersten Schritt zusätzliche 1.000 Euro Steuerfreibetrag für Mitarbeiterkapitalbeteiligung, ein anfänglicher Startbonus von 1.000 Euro in der gesetzlichen Aktienrente, der perspektivisch weiter steigt, für jedes neu geborene Kind und 1.000 Euro Sparer-Pauschbetrag. Damit stärken wir das Eigentum in der Mitte der Gesellschaft und die Chancen auf Weiterbildung und Aufstieg für jede und jeden.
Drei-Säulen-Modell für Pflege
Wir Freie Demokraten setzen uns für eine nachhaltige, generationengerechte Finanzierung der Pflege ein. Wir wollen mittelfristig analog zur Rente ein Drei-Säulen-Modell für die Pflege bestehend aus Umlagefinanzierung, privater und betrieblicher Vorsorge einführen. Eine Pflege-Vollversicherung lehnen wir ab, ebenso eine Bürgerversicherung. Eigenverantwortung endet nicht bei der Pflegebedürftigkeit. Mit Blick auf den demographischen Wandel sowie die Entwicklung der Sozialabgaben ist es unvertretbar, die Pflegefinanzierung allein auf zukünftige Generationen abzuwälzen.
Enkelfitte Rente
Vor dem Hintergrund der Herausforderungen des demographischen Wandels und des Wandels am Arbeitsmarkt ist es zwingend, das Altersvorsorgesystem zu modernisieren, nachhaltig finanzierbar zu gestalten und den kapitalgedeckten Teil der Altersvorsorge zu stärken. Wir Freie Demokraten wollen so die Rente enkelfit machen.
Altersvorsorge nach dem Baukastenprinzip
Wir Freie Demokraten wollen die Altersvorsorge dabei nach dem Baukastenprinzip organisieren. So können Bausteine aus gesetzlicher, betrieblicher und privater Altersvorsorge je nach Lebenslage flexibel kombiniert und an moderne Lebensläufe angepasst werden. Alle Ansprüche aus diesem „Rentenbaukasten“ sollen bei Wechseln zwischen Arbeitgebern oder zwischen Beschäftigung und Selbstständigkeit flexibel mitgenommen werden können.
Flexiblen Renteneintritt ermöglichen
Wir Freie Demokraten wollen das Renteneintrittsalter nach schwedischem Vorbild flexibilisieren. Wer früher in Rente geht, bekommt eine geringere, wer später geht, eine höhere Rente. Wer das 60. Lebensjahr und mit allen Altersvorsorgeansprüchen mindestens das Grundsicherungsniveau erreicht, soll selbst entscheiden, wann der Ruhestand beginnt. Zuverdienstgrenzen schaffen wir ab, Teilrenten sind unkompliziert möglich. Das sorgt zum einen für mehr finanzielle Stabilität, weil die Menschen im Schnitt länger im Beruf bleiben. Zum anderen passt ein flexibler Renteneintritt besser zu vielfältigen Lebensläufen. Die Erwerbsminderungsrente stärken wir. Wer aus gesundheitlichen Gründen nicht mehr arbeiten kann, braucht eine starke Unterstützung.
Gesetzliche Aktienrente einführen
Wir Freie Demokraten fordern die Einführung einer Gesetzlichen Aktienrente. Daher schlagen wir vor, die verpflichtende erste Säule unseres Rentensystems künftig auf zwei Pfeiler zu stellen, so endlich für Demographie-Festigkeit zu sorgen und langfristig das Rentenniveau dort wieder zu steigern. Dabei wird genau derselbe Anteil wie bisher für die Altersvorsorge aufgewendet – wie üblich aufgeteilt in Arbeitnehmer- und Arbeitgeberbeitrag. Neu ist, dass neben dem größeren Betrag, der weiter in die umlagefinanzierte Rentenversicherung fließt, ein kleinerer Betrag von zum Beispiel zwei Prozent des Bruttoeinkommens in eine langfristige, chancenorientierte und kapitalgedeckte Altersvorsorge angelegt wird, die als Fonds unabhängig verwaltet wird, eben die Gesetzliche Aktienrente. Schweden macht uns seit Jahren vor, wie Aktien-Sparen so erfolgreich und risikoarm organisiert werden kann. Durch unser Modell erwerben zukünftig alle Beitragszahlerinnen und Beitragszahler – und insbesondere auch Geringverdiener – echtes Eigentum für ihre Altersvorsorge und erhalten höhere Altersrenten.
Wir Freie Demokraten wollen eine Basis-Rente einführen. Wer gearbeitet und eingezahlt hat, muss im Alter immer mehr haben als die Grundsicherung und auch mehr als derjenige, der das nicht getan hat. Dies erreichen wir durch einen Freibetrag bei der Grundsicherung im Alter für Einkünfte aus der gesetzlichen Rentenversicherung. Beantragung und Auszahlung der Basis-Rente wollen wir unter dem Dach der Rentenversicherung zusammenführen. Der Gang zum Sozialamt entfällt, Altersarmut wird fair und gezielt bekämpft.
Wir Freie Demokraten wollen die betriebliche Altersvorsorge stärken und die gesetzlichen Regelungen attraktiver machen. Die Möglichkeit zu breiteren Anlageformen und insbesondere höheren Aktienquoten haben nur tarifgebundene Unternehmen. Wir wollen allen Unternehmen die Möglichkeit einer „reinen Beitragszusage“ (höheren Aktienanteil) und des automatischen Einbezugs ganzer Belegschaften (mit Opt-Out-Möglichkeit für den einzelnen Beschäftigten) geben. Zudem muss die Doppelverbeitragung in der Krankenkasse für alle Wege betrieblicher und privater Vorsorge beendet werden, denn sie untergräbt das Vertrauen in die Verlässlichkeit der Politik.
Altersvorsorge-Depot einführen
Wir Freie Demokraten wollen ein „Altersvorsorge-Depot“ einführen. Ohne obligatorischen Versicherungsmantel vereinen wir so das Beste aus Riester-Rente (Zulagen-Förderung), Rürup-Rente (steuerliche Förderung) und dem amerikanischen Modell „401K“ (Flexibilität und Rendite-Chancen). Ansprüche aus der Altersversorgung müssen übertragbar (Portabilität) und ein Anbieterwechsel möglich sein. Dies stärkt den Wettbewerb und macht private Altersvorsorge für alle attraktiver.
Bessere Investitionsmöglichkeiten für Altersvorsorge – Anlagevorschriften öffnen
Wir Freie Demokraten wollen es Lebensversicherern, Pensionskassen und Versorgungswerken ermöglichen, vermehrt und einfacher in Wagniskapital, Startups, Aktien oder Infrastrukturprojekte zu investieren. Auch die Anlagevorschriften bei der staatlich geförderten Altersvorsorge, zum Beispiel bei Riester-Verträgen, wollen wir öffnen. Der Wohn-Riester bleibt erhalten. Die Sparer sollen selbst über Renditechancen, Anlageformen und Anlagedauer entscheiden. Das öffnet auch die europaweite Altersvorsorge (PEPP) für die staatliche Förderung in Deutschland. Dabei bieten Aktien und alternative Anlageformen gerade bei langen Anlagezeiträumen höhere Renditechancen bei geringem Risiko. Zudem muss die geförderte Altersvorsorge einfacher und verbraucherfreundlicher werden.
Fairness für alle Generationen
Eine weitsichtige Finanz- und Sozialpolitik, die morgen und übermorgen im Blick hat, ist entscheidend für die Zukunftschancen des ganzen Landes. Daher machen wir uns stark für zukunftsfeste Sozialsysteme und Fairness für alle Generationen.
Schuldenbremse 2.0 für Sozialversicherungen
Wir Freie Demokraten wollen eine „Schuldenbremse 2.0“ für die Sozialversicherungen. Sie soll festschreiben, dass versicherungsfremde Leistungen künftig vollständig aus dem Bundeshaushalt finanziert werden müssen. Dies ist notwendig, um die nachhaltige Finanzierung der Sozialversicherungen zu sichern. Dabei streben wir keine Kürzung der Leistungen an, sondern deren korrekte Zuordnung. Im Gegenzug muss der Bund ihnen aber die Kosten erstatten.
Generationengerechtigkeit in der Rentenanpassungsformel
Wir Freie Demokraten wollen wirksame demographische Faktoren in der Rentenanpassungsformel für einen gerechten Ausgleich zwischen den Generationen. Dazu muss neben anderem auch der Nachholfaktor in der Rentenanpassungsformel reaktiviert werden. Dieser wurde 2008 eingeführt und sorgte für Gleichklang bei der Entwicklung von Löhnen und Renten, bis ihn die Große Koalition ausgesetzt und damit der jüngeren Generationen Zusatzlasten aufgebürdet hat. Ohne Nachholfaktor müssen die Beitragszahlerinnen und Beitragszahler finanzieren, dass die Renten langfristig stärker steigen als die Löhne.
In lockerer Folge stellen wir die Wahlprogramme der Parteien vor, vor allem unter dem Aspekt der Renten- und Sozialpolitik. Den Anfang machten die Linken, jetzt das Wahlprogramm der SPD.
Was will die SPD? Ein Blick in das Wahlprogramm mit unserem speziellen Fokus auf Rente und Sozialpolitik zeigt, was die Partei will. Ob sie es umsetzen kann, steht auf einem anderen Blatt.
Wahlprogramm der SPD:
Für alle Erwerbstätigen muss eine gute und verlässliche Rente nach vielen Jahren von Arbeit sicher sein. Es geht um Respekt und Wertschätzung der Arbeit und darum, sich mit eigener Arbeit eine gute eigenständige Absicherung im Alter zu schaffen und am gewohnten Lebensstandard anzuknüpfen.
Zentrale Grundlage dafür bleibt für uns die gesetzliche Rentenversicherung mit ihren verlässlichen Leistungen und ihrer solidarischen Finanzierung.
Wir wollen die gesetzliche Rente stärken und stehen für eine dauerhaft stabile Rentenleistung und ein dauerhaftes Rentenniveau von mindestens 48 Prozent. Arbeit darf ihren Wert im Alter nicht verlieren.
In Parlament und Regierung haben wir uns erfolgreich dafür eingesetzt, dass die Grundrente kommt. Nun ist sie da und schützt viele Menschen, die Jahrzehnte für geringe Löhne gearbeitet haben, vor dem Risiko im Alter arm zu sein. Immer wieder fordern Arbeitgeber und konservative Kräfte, dass Menschen für eine gute Rente noch länger arbeiten sollen.
Wir lehnen eine weitere Anhebung des gesetzlichen Renteneintrittsalters ab, weil sie für viele, die nicht länger arbeiten können, eine Rentenkürzung bedeutet und ungerecht ist.
Den gesetzlichen Anspruch, dass besonders langjährig Versicherte vor Erreichen der Regelaltersgrenze abschlagsfrei in Rente gehen können, werden wir beibehalten.
Solidarität in der Alterssicherung bedeutet für uns zudem, dass auch die Selbstständigen, Beamt*innen, freien Berufe und Mandatsträger*innen der gesetzlichen Rentenversicherung angehören. Es ist an der Zeit, die Gesamtheit der Erwerbstätigen in die Rentenversicherung aufzunehmen und die Sondersysteme auf lange Sicht zu überwinden. Wenn es zu einer Zusammenführung der Altersversorgung der Beamt*innen mit der gesetzlichen Rentenversicherung kommt, wird das Gesamtniveau ihrer Alterssicherung nicht reduziert.
Es darf nicht sein, dass jemand wegen gesundheitlicher Beeinträchtigungen in Armut gerät. Wir werden daher die Armutsrisiken bei den heutigen Erwerbsminderungsrentner*innen verringern und für sie Verbesserungen erreichen.
Wir wollen eine geschlechtergerechte Rente. Unterschiedliche Arbeitszeiten und familienbedingte Tätigkeiten bei den Renten werden wir gerechter behandeln. Langjährige Pflege von Eltern, Schwiegereltern oder anderen Familienmitgliedern dürfen sich nicht mehr negativ auf die Rente auswirken und die eigene Altersarmut bedeuten. Hier brauchen wir mehr Solidarität und Respekt vor dieser schweren Aufgabe.
Wir haben es kleinen und mittleren Unternehmen erleichtert, für ihre Beschäftigten in die betriebliche Altersversorgung einzusteigen. Unser ist Ziel ist, dass deutlich mehr Beschäftigte in einer betrieblichen Altersversorgung abgesichert sind. Dabei sollten tarifvertraglich vereinbarte kollektive Altersversorgungsformen bevorzugt werden.
Wir wollen allen gesetzlich verpflichtet Versicherten zusätzlich die Möglichkeit einräumen, sich in angemessenem Umfang ergänzend freiwillig in der gesetzlichen Rentenversicherung zu versichern.
Eine ergänzende private Altersvorsorge ist kein Ersatz für die gesetzliche Rente. Die bisherigen Ergebnisse der Riester-Rente sind nicht zufriedenstellend. Wir wollen daher bei klassischen privaten Angeboten der Altersvorsorge bürokratische Hemmnisse abbauen und Kosten senken. Zugleich setzen wir uns für ein neues standardisiertes Angebot der Altersvorsorge ein, das kostengünstig ist, digital und grenzüberschreitend angeboten wird.
Gesundheit
Ein leistungsfähiges Gesundheitssystem braucht eine stabile und solidarische Finanzierung. Wir werden eine Bürgerversicherung einführen. Das bedeutet: Gleich guter Zugang zur medizinischen Versorgung für alle.
In lockerer Folge stellen wir die Wahlprogramme der Parteien vor, vor allem unter dem Aspekt der Renten- und Sozialpolitik. Den Anfang machen die Linken.
Was will die Partei „Die Linke“? Ein Blick in das Wahlprogramm mit unserem speziellen Fokus auf Rente und Sozialpolitik zeigt, was die Partei will. Ob sie es umsetzen kann, steht auf einem anderen Blatt.
Wahlprogramm der Linken:
Wir wollen das Rentenniveau wieder auf 53 Prozent anheben. Das bedeutet in Geld: Wer derzeit die aktuelle Durchschnittsrente von 1.048 Euro bekommt, erhält dann 1.148 Euro, also knapp 100 Euro mehr im Monat. Das Rentenniveau von derzeit 48,4 Prozent (ohne Revisionseffekt) kann problemlos innerhalb einer Wahlperiode auf 53 Prozent angehoben werden. Das kostet Beschäftigte und Arbeitgeber*innen bei einem durchschnittlichen Verdienst von 3.462 Euro nur je circa 33 Euro mehr im Monat. Der Beitrag für eine private Riester-Rente (124 Euro) kann dafür entfallen. Durchschnittsverdienende hätten also 90,50 Euro mehr in der Tasche. Bei der Rentenanpassung stellen wir die Lohnbezogenheit wieder her.
Als LINKES Kernprojekt beziehen wir alle Erwerbstätigen in die gesetzliche Rentenversicherung ein. Dazu haben wir ein Konzept entwickelt, das Solidarität und soziale Gerechtigkeit mit finanzieller Solidität und Stabilität verbindet. Wir stärken damit die gesetzliche Rentenversicherung und verhindern Armut im Alter und bei Erwerbsminderung. Unser Konzept der Solidarischen Erwerbstätigenversicherung bietet eine gesetzliche Alterssicherung auch für bislang nicht versicherte Selbstständige, Freiberufler*innen, Beamt*innen, Manager*innen und Politiker*innen. Wir wollen, dass alle Erwerbstätigen Beiträge in die gesetzliche Rentenversicherung zahlen.
Als Garantie führen wir eine Solidarische Mindestrente von 1.200 Euroein. Die Solidarische Mindestrente wird deshalb an alle Menschen im Rentenalter und bei Erwerbsminderung als Zuschlag – im Einzelfall auch als Vollbetrag – von der Rentenversicherung gezahlt, die weniger als 1.200 Euro Nettoeinkommen im Alter haben. Die Solidarische Mindestrente ist einkommens- und vermögensgeprüft. Sie wird aus Steuern finanziert. Die Unterhaltsansprüche nach dem BGB werden berücksichtigt. Mit Vermögensfreibeträgen stellen wir sicher, dass soziale Härten vermieden werden und normales, selbstgenutztes Wohneigentum unangetastet bleibt. Unser Versprechen lautet: Niemand soll im Alter von weniger als 1.200 Euro leben müssen. Die Höhe der Solidarischen Mindestrente wird regelmäßig am 1. Juli eines jeden Jahres in demselben Maße erhöht, wie alle anderen gesetzlichen Renten auch. Mit unserem Konzept der Solidarischen Erwerbstätigenversicherung stellen wir die Weichen für eine gerechte, stabile und inklusive Alterssicherung der Zukunft, die für alle Erwerbstätigen da ist. Sie wird von folgenden Einzelmaßnahmen flankiert:
Die Beitragsbemessungsgrenze (für die allgemeine und die knappschaftliche Rentenversicherung sowie für die alten und die neuen Bundesländer) wird zunächst vereinheitlicht und dann in mehreren Schritten drastisch angehoben und schließlich ganz aufgehoben. Die Höhe der Rentenansprüche über dem Doppelten des Durchschnitts soll im höchsten verfassungsgemäß zulässigen Rahmen abgeflacht werden. Deshalb soll eine »BeitragsÄquivalenzgrenze« eingeführt werden.
Die private Riester-Rente ist gescheitert. Die Beiträge und Zuschüsse wandern in die Kassen der Versicherungskonzerne statt in die Portemonnaies der Rentnerinnen und Rentner. Wer eingezahlt hat, soll seine Ansprüche behalten und in die gesetzliche Rente überführen können. Die staatlichen Subventionen von knapp vier Milliarden Euro jährlich beenden wir und erhöhen damit die Zuschüsse an die gesetzliche Rentenversicherung. Außerdem soll es Versicherten und ihren Arbeitgeber*innen erleichtert werden, bis zu einer bestimmten Grenze freiwillig zusätzliche Beiträge in die gesetzliche Rentenversicherung einzuzahlen.
Die Beschäftigten dürfen nicht den Risiken auf dem Kapitalmarkt ausgesetzt werden. Wir lehnen es ab, die Arbeitgeber*innen im Rahmen kapitalgedeckter betrieblicher Altersvorsorge und sogenannter Zielrenten aus der Haftung zu entlassen.
Wir wollen eine betriebliche Altersvorsorge, die überwiegend von den Arbeitgeber*innen finanziert wird (als betriebliche Sozialleistung). Dafür sollen verbindliche tarifvertragliche Regelungen die Grundlage sein.
Wir fordern, die Doppelverbeitragung mit Krankenversicherungs- und Pflegeversicherungsbeiträgen bei betrieblicher Altersvorsorge und den Direktversicherungen sofort zu beenden. Klar ist: Betriebsrenten dürfen nicht frei von Sozialabgaben sein. Aber sie sollen in der Ansparphase bezahlt werden und nicht in der Rentenphase.
Die Doppelbesteuerung der Renten wollen wir abschaffen. Wir wollen das steuerfreie Existenzminimum auf 14.400 Euro im Jahr anheben – kleine bis mittlere Renten wären damit steuerfrei. DIE LINKE fordert eine Verlängerung des Übergangszeitraums bis 2070, eine außerordentliche Rentenerhöhung und eine Neuberechnung des individuellen Rentenfreibetrags.
Unser Rentenkonzept sieht vor:
Solidarausgleich für Niedriglohn: Zeiten niedriger Löhne wollen wir ausgleichen. Die von der Großen Koalition beschlossene sogenannte Grundrente greift hier zu kurz. Wir wollen die »Rente nach Mindestentgeltpunkten« auch für Zeiten nach 1992 einführen und verbessern. Vollzeiterwerbstätige mit 13 Euro Stundenlohn erhielten dann in der Regel eine Rente von rund 1.200 Euro.
Ausbildungszeiten werden besser anerkannt und führen zu höheren Renten.
Zeiten der Erwerbslosigkeit, der Kindererziehung und der Pflege bewerten wir höher, damit sie nicht zu Armutsrenten führen.
Für jedes Kind werden drei Entgeltpunkte– das sind zurzeit über 102 Euro sogenannter Mütterrente – auf dem Rentenkonto gutgeschrieben.
Für regelmäßig geleistete freiwillige und unbezahlte Arbeit von Bürgerinnen und Bürgern im organisierten anerkannten Rettungsdienst, im Brandschutz, im Katastrophenschutz und im Technischen Hilfswerk (THW) werden durch den Staat angemessene Beiträge in die gesetzliche Rentenversicherung eingezahlt.
Die Rente erst ab 67 muss zurückgenommen werden.
Wer krank wird, darf nicht noch eine niedrige Rente befürchten müssen: Der Zugang zu den Erwerbsminderungsrenten muss erleichtert werden. Die beschlossene Anhebung der Zurechnungszeit (die Zeit, die »hinzugerechnet« wird, weil der oder die Versicherte wegen der Erwerbsminderung nicht einzahlen konnte) für Rentenzugänge ab 2019 muss auch für die Menschen gelten, die schon 2018 und früher eine Erwerbsminderungsrente bezogen haben.
Wir wollen die Benachteiligung der ostdeutschen Rentner*innen endlich beenden. Wir fordern die sofortige Angleichung des »aktuellen Rentenwertes (Ost)« an das Westniveau, ohne zukünftige Rentner*innen zu benachteiligen (vgl. Kapitel »Gerechtigkeit für die Menschen in Ostdeutschland«).
Wie sich Medien von der Wirtschaft vereinnahmen lassen und ihre Leser für dumm verkaufen. Während Rentner 2021 eine Nullrunde erwartet, bekommen Pensionäre eine Erhöhung.
von Karin Tutas
„Teure Überraschung für Arbeitnehmer – ab 2022 steigen die Rentenbeiträge kräftig“, titelt Focus Money online und zeichnet ein düsteres Szenario über den Zustand der Rentenkasse. Durch die Corona-Pandemie erleide die Rentenkasse hohe Einbußen, dennoch habe es 2020 noch „üppige Rentenerhöhungen“ gegeben, moniert das Portal. Das Gegenteil hätte der Fall sein müssen, wird dann das arbeitgebernahe Institut der deutschen Wirtschaft (IW) zitiert. Statt einer Erhöhung von 3,45 Prozent im Westen und 4,2 Prozent im Osten hätte es eine Kürzung von 3,25 geben müssen. Aber da gibt es ja die Rentengarantie, die eben diese Kürzung verhindert, was wiederum zum kräftigen Anstieg der Beiträge ab 2022 – nach der Bundestagswahl! – führen werde. Zu Lasten der Arbeitnehmer und natürlich der Arbeitgeber. „Doch das ist nur ein Teil der bitteren Wahrheit“ schreibt der Autor, denn auch der Bundeszuschuss an die Rentenkasse werde in Zukunft steigen – zu Lasten der Steuerzahler, moniert Focus wiederum der Kritik des IW folgend.
Nullrunden 2010 – und 2021
Rentenerhöhungen 2007 bis 2020 Quelle: Statista
Üppige Alimente für Pensionäre
Das ist indes nur ein Teil der bitteren Wahrheit. Die Unkenntnis – oder absichtliche Ignoranz – der Fakten mancher Journalisten verblüfft doch immer wieder aufs Neue. „Üppige Rentenerhöhungen“? Vielleicht hätte der Autor, statt sich ausschließlich auf Argumente der Arbeitgeberseite zu stützen, mal ein Minimum an Recherche betreiben sollen. Mit wenigen Klicks hätte er festgestellt, dass die Beamtenpensionen – trotz Corona – 2020 ebenfalls um 3,2 Prozent erhöht wurden, ebenso 2019 (Renten 2,39 Prozent). Während nämlich die Rentner in diesem Jahr die bittere Corona-Pille schlucken und eine Nullrunde hinnehmen müssen, wird den Pensionären ein Aufschlag von 1,4 Prozent gegönnt, wie „Rentenbescheid24“ schreibt. Übrigens finanziert von Steuergeldern – auch die der gesetzlich Versicherten – ohne dass die im Alter bestens versorgten Staatsdiener auch nur einen Cent zu ihrer Altersversorgung beigetragen hätten. Und übrigens beträgt zusammengezählt die Erhöhung der Beamtenpensionen von 2019 bis 2021 immerhin 7,8 Prozent gegenüber der Renten von 5,84 Prozent.
📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich. |
Zur aktuellen Website →



 Für Rentner