Tag: Rente

  • Wie sich Panikmache lohnt

    Wie sich Panikmache lohnt

    Mit Panikmache haben Politiker Bürger in die Arme der Versicherer getrieben statt die Altersvorsorge zu reformieren. Die Branche reibt sich die Hände, hat sie doch glänzend verdient – zu Lasten der Rentner.

    Versicherungswirtschaft und Arbeitgeber haben die gesetzliche Rente in den vergangenen 30 Jahren systematisch demontiert, davon sind Holger Balodis und Dagmar Hühne, die Autoren des Buchs „Rente rauf!“ überzeugt. Unterstützt wurden sie dabei von „ihnen wohlgesonnenen Politikern“, wie Balodis und Hühne beklagen. Leidtragende sind Millionen gesetzlich Rentenversicherter, denn ihre Altersvorsorge schrumpft zusehends, weil die Politik die Rente systematisch kürzt.

    „Die Arbeitgeber beklagten in den 90er Jahren steigende Sozialbeiträge als Wachstumsbremse und erklärten stabile oder besser noch sinkende Rentenbeiträge zu einem Hauptziel; die Lebensversicherer wiederum schauten neidvoll auf die Deutsche Rentenversicherung, die bereits 1995 stramm auf die 200 Milliarden Euro Einnahmen zusteuerte – sie selbst nahmen mit Lebensversicherungen gerade mal 45 Milliarden. Euro ein“, beschreiben die Buchautoren den damaligen Ausgangszustand.

    Das ließ die Versicherungswirtschaft nicht ruhen und sie antichambrierte erfolgreich bei der Politik, um an den Rentenversicherten zu verdienen. Versicherungslobbyisten redeten die gesetzliche Rente schlecht und flüsterten den Politikern ein, die Bürger sollten mehr privat vorsorgen.

    Panikmache lohnt sich

    Mit Panikmache vor dem demografischen Wandel schafften sie es, dass die Politik die  gesetzliche Rente beschnitt und die Rentenzahler zwang, betrieblich oder privat fürs Alter zu sparen. Dabei halfen viele mit, darunter der Gesamtverband der Versicherungswirtschaft, das von der Deutschen Bank gegründete Deutsche Institut für Altersvorsorge (DIA), die Initiative Neue Soziale Marktwirtschaft (INSM) als PR-Truppe der Metall- und Elektroarbeitgeber und viele andere Institutionen, darunter auch die Gewerkschaften. Unterstützt wurden – und werden – sie dabei von ihnen wohlgesonnenen Politikern. Legendär die Männerfreundschaft von Kanzler Gerhard Schröder mit Carsten Maschmeyer, dem damaligen Chef des Finanzvertriebs AWD, wie Balodis und Hühne erinnern. Die schillerndsten Figuren seien wohl die Professoren Bert Rürup, Bernd Raffelhüschen und Axel Börsch-Supan. „Alle fordern den Umstieg auf deutlich mehr private Vorsorge – Begründung: Demografie und Generationengerechtigkeit“, so die Analyse der Buchautoren.

    Weg mit dem Zwei-Klassen-System

    Statt das Zwei-Klassen-System – hier Renten, dort Pension – zu hinterfragen und zu reformieren, wurde die gesetzliche Rente den Interessen der Versicherungswirtschaft geopfert. Mit der Einbeziehung aller Erwerbstätigen, darunter auch Beamte und Selbstständige, einer höheren Frauenerwerbsquote und einer besseren Integration von Zuwanderern stünden ausreichend Beitragszahler auch für die kommenden Jahrzehnte bereit.

    Profiteure dieser Lobby-Politik seien die Arbeitgeber, die seit Einführung der Riester-Rente durch künstlich niedrig gehaltenen Rentenbeiträge mindestens 200 Milliarden Euro eingespart haben – und die Lebensversicherer, die ihre jährlichen Einnahmen auf über hundert Milliarden Euro steigern konnten. „Sie haben seit der von Schröder und Riester eingeleiteten Teilprivatisierung der Rente schätzungsweise 140 Millionen Rentenpolicen – Riester-Rente, Rürup-Rente, Direktversicherungen – verkauft.“ Da habe sich die Panikmache doch gelohnt.


    Bild von Nino Carè auf Pixabay

  • Laschet linkt uns bei der Rente

    Laschet linkt uns bei der Rente

    Unionskanzlerkandidat Armin Laschet linkt uns bei der Rente, zu keinem anderen Schluss kommt, wer das Wahlprogramm der CDU/CSU liest. Alles nur Bluff.

    Schon erstaunlich, wie viel Blabla eine Partei auf 140 Seiten unterbringt – so lang ist das Wahlprogramm der CDU/CSU. Das fällt mittlerweile zumindest einigen auf, darunter Johannes Geyer vom Deutschen Institut für Wirtschaftsforschung, der von „T-Online“ zum Thema Rente befragt wurde: „Beim Thema Rente enttäuscht die Union“.

    Laschelt merkelt weiter so und glaubt, uns damit einlullen zu können. Die vier Seiten im Wahlprogramm zum Thema Altersvorsorge enthalten vor allem Allgemeinplätze und wenig Konkretes. Das sieht auch Geyer so und meint „nicht aufsehenerregend, in fast allen Punkten maximal unkonkret”. Von der Union als Regierungspartei habe er mehr erwartet. Aber dieses Wahlprogramm trägt die Handschrift von Laschet.

    Laschet linkt bei der Rente

    Beispielsweise der Vorschlag von Laschet mit der Generationenrente – eine gute Idee, aber ansonsten nur Blabla. Die von Laschet angedachten hundert Euro pro Monat und Kind hat die Union wieder gestrichen. So viel hätte jedes Neugeborene bis zu dessen 18. Lebensjahr bekommen soll, um sich damit eine Zusatzversorgung aufzubauen. Das Geld soll in einen Fonds eingezahlt werden. “Die Generationenrente löst kein einziges von den Problemen, die aktuell drängend auf der Liste stehen”, kommentiert Geyer. Das wirkt frühestens in zwei Generationen, lässt alle anderen aber im Regen stehen. Und diese Partei von Armin Laschet will Regierungsverantwortung übernehmen? Das ist nichts als Augenwischerei. Für wie dumm hält uns die Union und vor allem Laschet?

    2025 gehen Babyboomer in Rente

    Die Probleme mit der Altersvorsorge sind fast schon zum Greifen, denn Mitte des Jahrzehnt geht die geburtenstarke Kohorte der Babyboomer in Rente, die vergleichsweise wenigen Jungen gegenübersteht. Damit kommt das Rentensystem automatisch in Schieflage. Wie soll verhindert werden, dass der Beitragssatz schon 2025 auf über 20 Prozent steigt, wie soll einer drohenden Absenkung des Rentenniveaus schon ab 2025 entgegengesteuert werden, fragt Geyer.

    Wieder eine Rentenkommission

    Keinerlei praktische Antworten habe die Union und Laschet darauf zu bieten, kritisiert Geyer. Nur einen Alterssicherungsbeirat schlage sie vor, in dem die Politik mit den Sozialpartnern zusammenarbeiten soll. Was dabei herauskommt, hat die von der Merkel-Regierung eingerichtete Rentenkommission bewiesen: nichts. „Man vermeidet so ganz einfach, konkrete Vorschläge zu entwickeln, die Leuten auch wehtun und Stimmen kosten können – zum Beispiel der Vorschlag, das Renteneintrittsalter oder den Steuerzuschuss zu erhöhen”, meint Geyer. „Ein Bluff, eine Mogelpackung also“, schreibt „T-Online“. „Leerstellen statt Zukunft. Eine bittere Bilanz.“ Dem ist nichts hinzuzufügen. Wer’s nicht glaubt, liest am besten die Seiten 58 bis 63 des Wahlprogramms.

    CDUler dringt auf Umsetzung

    Übrigens, auf den Brief von CDU-Bundestagsabgeordneter Hans-Jürgen Irmer hat den Kanzlerkandidaten der Union, Armin Laschet, immer noch nicht geantwortet. In dem Brief hatte Irmer Laschet aufgefordert, die Beitragspflicht auf Direktversicherungen abzuschaffen, wie auf dem Parteitag im Dezember 2018 von der Mehrheit der Delegiert beschlossen. Bislang blieb Laschet die Antwort schuldig. Offensichtlich will Laschet nicht nur die Öffentlichkeit, sondern auch Abgeordnete der eigene Partei einlullen.

    Abgeordneten machen Druck, darunter auch der hessische Bundestagsabgeordnete Hans-Jürgen Irmer. Er forderte den Bundesvorsitzenden Armin Laschet am 18. Mai 2021 auf, den mehrheitlich im Dezember 2018 auf dem Hamburger Parteitag getroffenen Beschluss umzusetzen, die „doppelten Sozialabgaben auf private Altersvorsorge“ zu reformieren und sicherzustellen,  „dass Arbeitnehmer oder Selbständige, die Entgeltumwandlung zur privaten Altersvorsorge nutzen, nicht doppelt belastet werden“. Irmer mahnt darüber hinaus “innerparteiliche Demokratie” an. Offensichtlich wartet Irmer immer noch auf eine Antwort von Laschet, denn sonst wäre das Schreiben schon publik geworden.

    Dazu äußerst sich Holger Balodis, Mit-Autor des Buchs “Rente rauf” in seinem jüngsten Newsletter:

    Vorsorgelüge-Newsletter Nr. 3/2021 vom 22.6.2021
    Stoppt endlich die Verdummung!

    In den jüngsten Tagen ploppte das Thema Rente allerorten hoch: „Rente mit 68“ (Wissenschaftlicher Beirat im Wirtschaftsministerium), „Rente mit 70“ (Institut der Deutschen Wirtschaft), „Aktienrente“ (FDP) oder „Bürgerfonds“ (Grüne). Wie ein Mantra zieht sich dabei der Kampfbegriff „Generationengerechtigkeit“ durch alle Medien. Suggeriert wird: die gesetzliche Rente packt es nicht mehr. Zu wenig Junge, zu viele Alte. Drastische Maßnahmen sind angeblich nötig. Länger arbeiten, weniger Rente, mehr Aktieninvestments – am besten alles zusammen. So erklären es Axel Börsch-Supan und Bernd Raffelhüschen als Experten und nahezu alle plappern es nach. So auch geschehen in der ARD-Sendung ‚Presseclub’ am vergangenen Sonntag. Leider werde es – so wurde dort beklagt – diese „notwendigen“ Maßnahmen aber nicht geben, weil sich in dieser „Rentnerrepublik“ gegen den Willen der überwiegend alten Wähler kaum etwas durchsetzen lasse.
    Ja, hört denn diese gnadenlose Verdummung nie auf? Bereits in den vergangenen 30 Jahren wurden durch Absenkungen des Rentenniveaus und massive Verschlechterungen im Rentenrecht die Ansprüche der Versicherten um fast 40 Prozent zusammengestrichen. Von Massenprotesten der Bevölkerung keine Spur.
    Dabei hätte es hierfür allen Grund gegeben: Die Renten lägen ohne diese Einschnitte für langjährig Versicherte (mindestens 35 Beitragsjahre) nicht wie heute bei rund 1.200 Euro, sondern bei rund 2.000 Euro. Und das ist auch finanzierbar. Natürlich reichen dafür nicht die kümmerlichen 9 Prozent des Bruttoinlandsprodukts, die aktuell in die deutschen Renten fließen. Nachbarländer wie Dänemark, Österreich oder Frankreich machen es vor: sie geben 13 bis 15 Prozent für die Rente aus. Derweil gehen immer größere Teile der deutschen Bevölkerung in Richtung Altersarmut.
    Würden die älteren Wähler tatsächlich von ihrer Macht Gebrauch machen, so müsste eigentlich DIE LINKE einen grandiosen Sieg bei der Bundestagswahl davontragen. Die verspricht nämlich eine Anhebung des Rentenniveaus und eine Mindestrente von netto 1.200 Euro, was für alle heutigen und künftigen Rentner eine erhebliche Verbesserung wäre. Doch es ist nicht damit zu rechnen, dass die ältere Hälfte der Bevölkerung links wählt. Stattdessen glauben viele den Unsinn mit der angeblich fehlenden Generationengerechtigkeit. Dabei ist die umlagefinanzierte Rente in Wahrheit keineswegs zum Schaden der Jungen. Sie werden dort auch weiter eine positive Rendite erzielen und diese Rendite wäre noch wesentlich höher, hätte es die politisch motivierten Renteneinschnitte nicht gegeben. Die Überlastung der Jungen liegt vielmehr in dem Unsinn, sie quasi zur Einzahlung in die private Vorsorge (Riester) und eine weitgehend selbst finanzierte Betriebsrente (Entgeltumwandlung) zu drängen. Da hier die Arbeitgeber fast nichts beitragen, führt das, was Rürup, Raffelhüschen & Co den Jungen hier eingebrockt haben fast zu einer Verdoppelung ihrer Beitragslast. Doch darüber reden die Lobbyisten nicht.
    Der bessere Weg wäre, die gesetzliche Rente deutlich zu stärken: Eine armutsfeste Mindestrente, deutlich höhere Renten für alle, eine faire Beteiligung von Beitragszahlern, Arbeitgebern und Staat. Und vor allem: alle Erwerbstätigen müssten einzahlen, auch Beamte, Selbstständige, Freiberufler und Politiker. Dann wäre das Märchen von den fehlenden Beitragszahlern sofort vom Tisch.
    Und noch etwas: wir brauchen weder eine Rente mit 68 noch eine mit 70 Jahren. Mit solchen Forderungen soll die Bevölkerung nur weiter mürbe gemacht werden, damit sie weitere Kürzungen hinnimmt. Vermutlich mit Erfolg.

    Unsere Haltung für bessere Renten könnt ihr nachhören und sehen in dem Talk „Ausnahme&Zustand“ auf Youtube: https://www.youtube.com/watch?v=Llff2iZe4Ik

    Holger Balodis und Dagmar Hühne: Rente rauf! So kann es klappen, DVS Verlag, 204 Seiten, 18 Euro (ISBN 978-3-932246-98-2), jetzt die leicht überarbeitete 2. Auflage
    Sie bekommen das Buch schnell und portofrei entweder direkt über uns (info@vorsorgeluege.de) oder den Frankfurter DVS-Verlag (http://www.dvs-buch.de/).

  • Laschet für Rente mit 68

    Laschet für Rente mit 68

    Armin Laschet ist für die Rente mit 68 – mindestens. Er spricht sich für eine längere Lebensarbeitszeit aus. Jetzt muss die CDU endlich Farbe bekennen.

    Die Unionsparteien wollen dem „Hamburger Abendblatt“ zufolge eine „längere Lebensarbeitszeit und eine Vorsorgepflicht für Selbstständige“. Vorstellen wollen CDU und CSU ihr Wahlprogramm erst am 21. Juni, wie „24Matins“ schreibt, verabschiedet werden soll es am Vortag. Unionskanzlerkandidat Armin Laschet versucht offensichtlich, das Thema Rente möglichst im Wahlkampf zu umgehen, denn zu den Schwerpunkten der Union sollen wie Unionskreise verlauten lassen Innovation, Klimaschutz, Nachhaltigkeit, Digitalisierung, Innere Sicherheit, Familie und Pflege sowie Europa zählen. Aber die Rente mit 68 ist zurzeit das wichtigste Thema.

    Laschet erbt schwere Hypothek

    Laschet vergisst dabei wohl, dass gerade das Thema Rente viele umtreibt – die Alten und die Jungen. Da hat die Union indes wenig zu bieten, hat sie doch das Rentensystem in den vergangenen 16 Jahren unter der Kanzlerin Angela Merkel systematisch ruiniert und sich Reformen verweigert. Laschet bleibt jetzt nichts anderes übrig, als für einen späteren Renteneintritt zu plädieren. Die Rente mit 68 treibt viel um.

    Der Vorsitzende der Unionsarbeitsgruppe Arbeit und Soziales im Bundestag, Peter Weiß, fordert dem „Hamburger Abendblatt“ zufolge darüber hinaus eine Altersvorsorgepflicht auch für Selbstständige, die noch freiwillig fürs Alter vorsorgen können und sich deswegen für eine private Vorsorge mit Aktien, Immobilien oder Kapitallebensversicherungen entscheiden. Wenn es nach der CDU geht, sollen sie in die gesetzliche Rente eingebunden werden. Weiß schlägt laut „Hamburger Abendblatt“ weiter vor, die betriebliche Altersvorsorge für Geringverdiener leichter zugänglich zu machen. Das Thema Rente mit 68 bleibt aber im Gespräch.

    “Das sind Wahnsinnsvorschläge”

    Übrigens, von den Ideen seines Parteivorsitzenden in punkto Rente mit 68 ist Weiß der „Augsburger Allgemeinen“ zufolge alles andere als begeistert: „Das sind Wahnsinnsvorschläge, das kann man vergessen“, so Weiß. „Eine Prognose für die Jahre nach 2040, die kann man in die Tonne treten“, wiegelt der CDU-Politiker ab. „Die Entwicklung heute läuft zum Beispiel auch völlig anders, als der Rentenbericht vor zehn Jahre vorhergesagt hat“, so Weiß. Das heißt im Umkehrschluss, die CDU will weiter den Kopf in den Sand stecken und eine grundlegende Rentenreform auf die lange Bank schieben. Derzeit versuchen allerdings Politiker aus der Union die Probleme noch kleinzureden. “Die Rente mit 68 sei weder gewollt noch geplant”, wird CDU-Wirtschaftsminister Peter Altmaier von der “Bild” zitiert. Es sei das Pfeifen im Walde, so das Boulevard-Blatt.  “Denn das Versprechen des deutschen Sozialstaats bricht gerade zusammen.” “Das Rentensystem implodiert”, titelt die “Bild”.

    Übrigens, seine Meinung zu einer Rente mit 68 spezifizierte Laschet auf den Familienunternehmertagen 2021 in Berlin. Eigentlich müssten die Menschen, wenn sie länger lebten, auch länger arbeiten, wird Laschet von „T-Online“ zitiert. “Ich glaube, wir brauchen danach eine neue Perspektive über das Jahr 2030 hinweg; dabei wird man dann auch über die Lebensarbeitszeit sprechen müssen. Ich würde allerdings nicht heute sagen, es muss 70 sein.” Laschet spiegelt damit die Forderungen aus der Wirtschaft wider, wozu auch die Familienunternehmen gehören.

    Laschet will spätere Rente

    Dabei steigt das Renteneintrittsalter bereits sukzessive auf 67 Jahre. Jahrgang 1956 darf 2021 regulär mit 65 Jahren und zehn Monaten in Rente gehen, Jahrgang 1957 einen Monat später – und Jahrgang 1964 mit 67 Jahre. Das ist die bisherige Regelung. Wenn Laschet „später“ sagt, dann heißt das: mit 68 oder 69 Jahren, also ein Jahr oder zwei Jahre später. Da, wie die Deutsche Rentenversicherung feststellt, die Deutschen tatsächlich im Schnitt mit 64,3 Jahren in Rente gehen, läuft das auf eine Rentenkürzung hinaus, denn sie müssten dann nicht 2,7 Jahre (67 minus 64,3) ausgleichen, sondern im schlechtesten Fall 4,7 Jahre (69 minus 64,3). Ihr Rente würde demzufolge niedriger ausfallen als heute.

    Misstrauen statt Vertrauen

    Laschet spricht gegenüber dpa von  “Vertrauen über die Regierungszeiten hinweg”, vergisst dabei aber zu erwähnen, dass die Union 2003 für die rückwirkende Einführung des Gesundheitsmodernisierungsgesetzes gestimmt hat, das Millionen von Beschäftigten, die über ihren Betrieb fürs Alters vorsorgen, schlichtweg enteignete. Seit dem zahlen sie die vollen Krankenkassen- und Pflegebeiträge.

    Zum Thema Vertrauen ein Leserbrief von DVG-Mitglied Reiner Wellmann in den Westfälischen Nachrichten vom 24.4.2021

    Leserbrief Wellmann
    Leserbrief von Reiner Wellmann
  • Der Rente droht der Kollaps

    Der Rente droht der Kollaps

    Der Rente droht der Kollaps. Merkel & Co. haben sich vor einer grundlegenden Reform gedrückt und nur an den Symptomen herumgedoktert. Das rächt sich schon bald.

    Doppelverbeitragung, Doppelbesteuerung, sinkendes Rentenniveau – die Merkel-Regierung hat in den vergangenen 16 Jahren nichts ausgelassen, um die Altersvorsorge zu ruinieren. Das wird so langsam immer mehr Menschen in diesem Land bewusst, darunter auch den Journalisten des „Hamburger Abendblatts“, die von „Alarm in der Rentenkasse“ schreiben.

    Ohne Reform droht Kollaps

    Mit ein bisschen Kosmetik ist es nicht mehr getan. Es hilft auch nichts, das Renteneintrittsalter anzuheben. Nein, es braucht eine grundlegende Reform, vor der sich Merkel & Co. erfolgreich gedrückt hat. Unter der brüchigen Oberfläche zeichnet sich ein Rentenabgrund ab, wie ein Gutachten für das Bundeswirtschaftsministerium erahnen lässt. „Dem System könnte der Kollaps drohen, wenn in wenigen Jahren die Zahl der Ruheständler aufgrund der Altersentwicklung in der Bevölkerung deutlich steigt und zugleich immer weniger Jüngere durch ihre Beiträge die Rente finanzieren müssen“, schreibt das „Hamburger Abendblatt“.

    Staat plündert die Rentenkasse

    Die Hamburger Journalisten sind aber offensichtlich der Mär aufgesessen, dass der Staat „zubuttert“. Dem ist nicht so. Der Staat gleicht nur die versicherungsfremden Leistungen aus, die er der Rentenversicherung aufgebürdet hat – und leider nur unzureichend, denn diese versicherungsfremden Leistungen sind deutlich höher als das, was der Staat als Ausgleich zahlt. Das heißt im Umkehrschluss, der Staat enteignet die Rentenkasse systematisch – und das schon seit Jahren.

    Wie uns Merkel & Co. verschaukelt haben

    Das kann auf Dauer nur schiefgehen, deswegen warnen „die Experten vor einer dramatischen Zuspitzung der Lage schon in wenigen Jahren“, wie das Blatt schreibt. Die grundsätzlichen Pro­bleme des Rentensystems seien zwar seit Längerem bekannt; allerdings verbänden die annähernd 40 Forscherinnen und Forscher ihren aktuellen Befund mit einer äußerst kritischen Abrechnung mit der Großen Koalition. Um es einmal plakativ zu beschreiben: Merkel & Co. haben uns alle hingehalten und systematisch verschaukelt. Das Umlageverfahren, so wie es jetzt gestrickt ist und mit all den versicherungsfremden Leistungen kann nur kollabieren. Die Rechnung für viele kostspielige Maßnahmen wie etwa die Rente mit 63, Mütterrente und Grundrente sei von der jüngeren Generation zu zahlen.

    Was wir von Schweden lernen können

    Wie es besser geht, zeigen uns unsere nördlichen Nachbarn. Egal, ob Schweden, Norwegen, Dänemark oder die Niederlande – sie alle haben schon frühzeitig umgesteuert, anders als Deutschland. Aber die Experten kennen nur eine Lösung: die Rente mit 68. Schwach, ganz schwach. Wie einfallslos. Nichts gelernt. Viele können nicht bis 68 Jahre arbeiten, weil die Knie kaputt sind oder das Kreuz ausgeleiert ist. Es gibt andere Lösungen, wie uns die Nachbarn deutlich vor Augen führen. Eine Reform muss her – und dafür braucht es Mut, den Merkel & Co. in den vergangenen 16 Jahren vermissen ließ. „Die Politik muss sich für die Zukunft mehr überlegen als ein teures System auf Pump, das den Jungen in ein paar Jahren um die Ohren fliegt“, kommentiert das „Hamburger Abendblatt“ ganz richtig. Es gehe um Ehrlichkeit, aber auch um Ideenreichtum. „Deutschland sollte den Blick in andere Länder richten, wo eine ähnliche Altersstruktur sichere Renten ermöglicht, ohne dass Bezüge schrumpfen, die Jungen überfordert werden und der Renteneintritt weiter nach hinten verlegt wird“, erinnern die Hamburger richtig.

    Die dafür Verantwortlichen müssen abgestraft werden – am Wahltag. Ein Weiter-So können wir uns als Gesellschaft nicht länger leisten. Gebt denen eine Chance, die bessere Ideen haben als nur das Renteneintrittsalter zu erhöhen.

    Bild von Thomas G. auf Pixabay

  • Das Thema Rente geht viral

    Das Thema Rente geht viral

    Plötzlich interessiert sich auch eine breite Öffentlichkeit für das Thema Rente. Viele begreifen, dass sie in einen Abgrund blicken – eingebrockt von der Untätigkeit der Merkel-Regierung. Das Thema geht viral.

    Rente interessiert mehr als die Bundestagswahl, so das Ergebnis der Google-Abfragen in den vergangenen sieben Tagen. Was Wunder, das lange von der Merkel-Regierung unterdrückte Thema kocht jetzt hoch und geht viral. Junge wie Alte begreifen, was ihnen in den kommenden Jahren blüht. Wenn nichts passiert, wird die Rente „auf Dauer nicht bezahlbar“, wie Heike Göbel von der „Frankfurter Allgemeinen Zeitung“ meint.

    rente
    Vergleich der Abfragen von Suchbegriffen “Rente” und “Bundestagswahl” bei Google

    “Rente” geht viral

    Die Bundeskanzlerin Angela Merkel dachte, sie könne sich Zeit kaufen, indem sie eine Rentenkommission aufstellt, die dann nur heiße Luft produzierte. Das waren, wie sich heute zeigt, eindreiviertel vertane Jahre. Bis heute liegt von der CDU/CSU noch kein Rentenkonzept für die Zeit nach 2025 vor, also dann, wenn die Babyboomer in Rente gehen.

    Der Wissenschaftsbeirat beim Bundeswirtschaftsministerium hat jüngst vorgerechnet, dass die gesetzlichen Ansprüche an die Rentenkasse dauerhaft nicht finanzierbar seien, so die „Welt“. Denn zur Verrentung der Babyboomer komme längerer Rentenbezug durch die voraussichtlich weiter stark steigende Lebenserwartung, so Heike Göbel. Beides führe ohne scharfe Korrekturen dazu, dass spätestens von 2035 an zwei Erwerbstätige mindestens einen Rentner unterhalten müssen durch ihre Beiträge oder Steuern. Jeder begreift, dass das nicht funktionieren kann.

    Fast zwei vertane Jahre

    Bis zur Bundestagswahl vergehen weitere Monate,  in denen nichts passiert. Und danach muss sich erst einmal eine neue Regierung konstituieren, sprich, es vergehen weitere Monate der Untätigkeit. Dazu kommen noch die finanziellen Folgen der Corona-Beschränkungen während des letzten Jahres der Merkel-Regierung, die ebenfalls auf die Rentenkasse durchschlagen.

    Vertrauen in Rente erodiert

    Das Vertrauen in die gesetzliche Rente erodiert zusehends, deswegen interessieren sich jetzt auch die Jungen für die Rente, was sich an der Google-Statistik ablesen lässt. Leider ist es so, dass die beiden anderen Säulen der Altersvorsorge, sprich die betriebliche und private, ebenfalls bröckeln wegen der Negativzinspolitik der Europäischen Zentralbank und der Vollverbeitragung von Betriebsrenten. Für viele wird die Altersvorsorge somit zum Minus-Geschäft – und es wird leider auch künftig nicht besser, denn 2022 sinkt der Garantiezins für Renten- und Lebensversicherungen auf 0,25 Prozent von jetzt 0,9 Prozent, wie „ntv“ berichtet. Davon, dass die betriebliche oder private Altersvorsorge die Rentenlücke ausgleicht, kann längst nicht mehr die Rede sein. Die “Bild” titelt: Nach Experten-Gutachten zur Rente – Diese Jahrgänge müssten noch bis 68 buckeln!. Die Linke sieht darin den  “asozialen Oberhammer“, wie die  “Welt” schreibt.

    Auf Twitter

    #rentemit68


  • Wie Rentner durch Inflation enteignet werden

    Wie Rentner durch Inflation enteignet werden

    Im Mai sind die Verbraucherpreise um 2,5 Prozent gestiegen im Vergleich zum Vorjahresmonat. Parallel dazu erwartet die Rentner 2021 eine Nullrunde. Angesichts der Inflation wird ihre Rente automatisch weniger wert.

    Die Inflationsrate in Deutschland – gemessen als Veränderung des Verbraucherpreisindex (VPI) zum Vorjahresmonat – lag im Mai 2021 bei +2,5 Prozent. Noch im Dezember war von Inflation nichts zu spüren – im Gegenteil, es herrschte mit -0,3 Prozent sogar Deflation. Seitdem geht es stetig bergauf mit der Inflation – und das schon im fünften Monat in Folge. Wie das Statistische Bundesamt (Destatis) weiter mitteilt, stiegen die Verbraucherpreise im Vergleich zum Vormonat März 2021 um 0,5 Prozent.

    Inflation zehrt Rente auf

    Vor allem Energie ist im April deutlich teurer geworden, nämlich um plus zehn Prozent im Vergleich zum Vorjahresmonat. Auslöser war die zu Jahresbeginn eingeführten CO2-Abgabe. Falls das Klimaschutzgesetz im Bundestag beschlossen wird, wird es für Verbraucher noch mal deutlich teurer – die Inflationsrate könnte dann schnell auf vier oder mehr Prozent steigen. Das gilt vor allem für Kraftstoffe und Heizöl.

    Für Rentner brechen schwere Zeiten an, denn ihre Rente wird dieses Jahr nicht steigen, anders als in den Vorjahren. Die Nullrunde ist bereits beschlossene Sache. Lediglich Ost-Rentner bekommen eine kleine Erhöhung – als Anpassung an die West-Renten.

    Für Rentner


  • Vergleich von Metallrentefonds mit Schwedens AP7

    Vergleich von Metallrentefonds mit Schwedens AP7

    Deutschland ist in punkto Rente nur Mittelfeld. Schweden steht dank des staatlichen Schwedenfonds weit besser da.  Wie hat sich der Metallrentefonds im Vergleich zum schwedischen AP7 entwickelt?

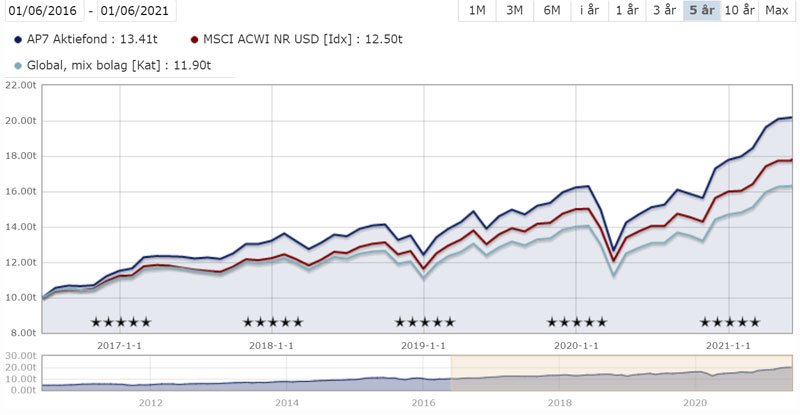
    Deutschland kann sich in punkto Rente eine Scheibe abschneiden von Schweden. Vor allem die Schweden zeigen, dass sich mit einer kapitalgedeckte Altersvorsorge als Ergänzung zum Umlageverfahren die Rente sichern  lässt. Die Schweden sind in den vergangenen Jahren gut damit gefahren, wie die Sendung ZDFZoom “Arm am Ende” zeigte . Ihre Såfa böte sich als Blaupause auch für Deutschland an. Die „Statens årskullsförvaltningsalternativ“, kurz Såfa, zeigt, dass Aktien unverzichtbar sind für die Altersvorsorge. Såfa steht für staatliche Jahrgangsverwaltungsalternative. Millionen Schweden setzen auf den vom Staat angebotenen Aktienfonds AP7. Deutsche Metaller beispielsweise setzen im Rahmen der betrieblichen Altersvorsorge auf den Metallrentefonds der Allianz.

    Schwedenfonds für mehr Rente

    Schweden hat für seine Bürger staatliche Fonds ausgelegt – einen Aktien- und einen Anleihenfonds: den AP7 (ISIN: SE0003299999). Der AP7 verwaltet die Prämienrentenansprüche für die Schweden, die nicht in andere Fonds investieren wollen – mittlerweile mehr als fünf Millionen Schweden. Beim AP7-Aktienfonds handelt es sich um einen staatlich verwalteten Fonds, der einem strengen Portfoliomanagement unterliegt. Neben einer gesetzlichen Rente und einer Betriebsrente, die vom Arbeitgeber finanziert wird, sollten Bürger privat vorsorgen. Der AP7-Fonds ist Teil der sogenannten Premium-Rente in Schweden und erzielt seit Jahren sehenswerte Renditen.

    Hierzulande investieren Hunderttausende Metaller in die Metallrente, die auch von der Allianz organisiert wird. Eine Minderheit der Metaller mit Metallrente setzt auf den Metallrentefonds. Insofern ist es interessant, beide Pensionsfonds miteinander zu vergleichen. Das geht leider nur über einen Umweg: Deswegen vergleichen wir den AP7 mit dem weltweiten Aktienindex MSCI ACWI (All Country World Index), der mehr als 3000 Aktien von 50 Börsen weltweit zusammenfasst und die Marktkapitalisierung von 85 Prozent aller Aktien weltweit abdeckt. Wir vergleichen parallel dazu den Metallrentefonds mit dem MSCI ACWI. Welcher Fonds schneidet besser ab im Vergleich zu seiner Benchmark, sprich Messlatte? Somit kann sich jeder selbst ein Bild machen. Den Vergleich kann jeder auch jederzeit selbst nachvollziehen auf der Seite von Morningstar Sweden (AP7 und MSCI ACWI) und auf der Seite von Onvista (Metallfonds und MSCI ACWI). Den Chart-Vergleich kann jeder selbst jederzeit auf der Seite von Morningstar Schweden abrufen.

    Vergleich AP7 mit MSCI ACWI

    AP7

    AP7 im Vergleich zum Weltindex MSCI ACWI                                                              Quelle: Morningstar Sweden

    Vergleich Metallrentefonds mit MSCI ACWI

    Dazu im Vergleich der Metallrentefonds. Benchmark ist ebenfalls der MSCI ACWI

    Metallrentefonds

    Metallrentefondsim Vergleich zum Weltindex MSCI ACWI              Quelle: Onvista   

    Der schwedisch AP7 verwaltet aktuell ein Vermögen von 748 Milliarden schwedischer Krone, was 73,85 Milliarden Euro entspricht. Die Verwaltungskosten betragen nach Angaben von AP7 aktuell 0,11 Prozent. Die Wertentwicklung des AP7 liegt der Fonds-Ratingagentur Morningstar zufolge bezogen auf einen Zeitraum von zehn Jahren bei 15,5 Prozent pro Jahr.

    Der Metallrentefonds weist seit Auflage (2002) eine jährliche Wertentwicklung von 4,93 Prozent aus, bezogen auf zehn Jahre von jährlich 6,73 Prozent. Die Pauschalvergütung liegt bei 1,15 Prozent, aktuell werden laufende Kosten von 1,2 Prozent erhoben. Der Metallrentefonds ist aktuell zu 81,46 Prozent in Aktien, zu 16,87 Prozent in Anleihen investiert und hält 1,68 Prozent Cash.


    Bilder:  jorono auf Pixabay  | MurlocCra4ler auf Pixabay

  • Arm am Ende – Altersarmut als Menetekel

    Arm am Ende – Altersarmut als Menetekel

    Altersarmut ist wie ein drohendes Unheil, über das die Politiker ungern reden – und noch weniger handeln. Weil Rentenreformen verschleppt wurden, ist das Problem größer geworden, wie ZDFZoom in einem Beitrag zeigt.

    Das ZDF nahm sich jetzt des Themas an und brachte am Mittwoch, den 2. Juni 2021 um 22.45 Uhr in ZDFZoom die Doku „Arm am Ende? Wie verhindern wir Altersarmut“. Altersarmut ist wie ein Menetekel, ein drohendes Unheil, über das in der Vergangenheit zu selten gesprochen wurde. Die Merkel-Regierung hat das Problem der Altersarmut erfolgreich über Jahre verdrängt und zur Seite geschoben sowie bagatellisiert. Deswegen ist es löblich, dass das ZDF sich dem Thema Altersarmut jetzt mit der Sendung Zoom widmete. Die Sendung ist jetzt in der Mediathek abrufbar.

    Reformen werden verschleppt

    Dabei stehen wir erst am Anfang – die geburtenstarken Jahrgänge der Babyboomer gehen in den kommenden Jahren in Rente. Dann kocht das Problem Altersarmut erst so richtig hoch. Die junge Generation wird eine Zentnerlast schultern müssen. Deswegen braucht es jetzt grundlegende Reformen. Statt zu agieren, hat die Merkel-Regierung eine Rentenkommission aufgestellt, die nach jahrelangen Beratungen nur heiße Luft generierte.

    Altersarmut programmiert

    Das Umlagesystem wackle bereits wegen der Demografie, so die ZDF-Redaktion. „Finanzierten 2020 zwei Beitragszahler eine Rente, werden es wohl 2050 nur noch 1,2 sein; die junge und mittlere Generation belastet diese Rentenpolitik in Zukunft doppelt: Sie werden immer mehr zahlen müssen und immer weniger herausbekommen.“

    Dumm nur, dass sich „die dringliche private Vorsorge für das Alter werden sich damit immer weniger Beitragszahler leisten können“. Dies treffe die mittlere Generation, wenn sie sich auf die gesetzliche Rente verlassen hatte, besonders hart, da ihr kaum noch Zeit für die Vorsorge bleibe. Zukunftsorientierte Rentenpolitik sehe anders aus. „Dabei sind die Beitragszahler von heute die Rentner von morgen und jede Generation hat das Recht, sich vor Armut im Alter zu schützen – ob dafür, bei steigenden Sozialabgaben, noch etwas übrigbleibt, ist in Zukunft fraglich.“

  • Allianz und Swiss Life wollen Schwedenfonds verhindern

    Allianz und Swiss Life wollen Schwedenfonds verhindern

    Deutschland ist in punkto Rente nur Mittelfeld. Schweden steht dank des staatlichen Schwedenfonds weit besser da – genau das wollen Allianz und Swiss Life für Deutschland verhindern.

    Deutschland kann sich in punkto Rente eine Scheibe abschneiden von Schweden, Dänen, Holländern und Österreichern. Vor allem die Schweden zeigen, dass sich mit einer kapitalgedeckte Altersvorsorge als Ergänzung zum Umlageverfahren die Rente sichern  lässt. Die Schweden sind in den vergangenen Jahren gut damit gefahren. Ihre Såfa böte sich als Blaupause auch für Deutschland an. Die „Statens årskullsförvaltningsalternativ“, kurz Såfa, zeigt, dass Aktien unverzichtbar sind für die Altersvorsorge. Såfa steht für staatliche Jahrgangsverwaltungsalternative.

    Schwedenfonds für mehr Rente

    Schweden hat für seine Bürger staatliche Fonds ausgelegt – einen Aktien- und einen Anleihenfonds: den AP7 (ISIN: SE0003299999). Der siebte schwedische Pensionsfonds (AP7) wurde 2000 gegründet und 2010 neu organisiert. Er verwaltet die Prämienrentenansprüche für die Schweden, die nicht in andere Fonds investieren wollen – mittlerweile mehr als fünf Millionen Schweden. Den AP7 gibt es in zwei Varianten: einen Aktien- und einen Anleihefonds.

    Beim AP7-Aktienfonds handelt es sich um einen staatlich verwalteten Fonds, der einem strengen Portfoliomanagement unterliegt. Er ist ein Bestandteil der schwedischen Premium-Rente, die wiederum eine wichtige Säule für das Rentensystem in Schweden darstellt. Analog zum 3-Säulen-Modell ist auch die Altersvorsorge in Schweden strukturiert. Neben einer gesetzlichen Rente und einer Betriebsrente, die vom Arbeitgeber finanziert wird, sollten Bürger privat vorsorgen. Der AP7-Fonds ist Teil der sogenannten Premium-Rente in Schweden und erzielt seit Jahren sehenswerte Renditen. Ende August 2020 gelang ihm der Aufstieg zum größten Fonds Europas.

    AP7 im Vergleich zum Weltindex MSCI ACWI                                Quelle: Morningstar

    Was Wir von Schweden lernen können

    Während das umlagefinanzierte Rentensystem in Deutschland aufgrund der demografischen Entwicklung nicht mehr zeitgemäß ist, werden die Rufe nach einer Orientierung am schwedischen Modell immer lauter.

    Das ist der Versicherungsbranche nicht entgangen. Sie befürchtet, dass mit einer neuen Regierung ab Herbst eine kapitalgestützte Altersvorsorgelösung nach dem Modell Schwedens näher rücken könnte. Deswegen preschen Allianz und Swiss Life vor und fordern eine „Reform von bAV und privater Altersvorsorge“, wie der „Versicherungsbote“ schreibt. Die Vorstände „reagieren möglicherweise auch indirekt auf aktuell diskutierte Reformvorschläge, die im Wahlkampf eine Rolle spielen könnten“, so der „Versicherungsbote“. Selbst die liberale FDP sei mittlerweile der Idee eines Staatsfonds nicht mehr abgeneigt. Klar, dass die Versicherer nicht tatenlos zusehen, wie ihnen die Politik einen „sehr mächtigen Konkurrent“ vor die Nase setzt. Wie mächtig, zeigen die Beispiele Schweden und Norwegen, wo staatliche Pensionsfonds die Altersvorsorge der Bürger organisieren. Der norwegische „Statens pensjonsfond“ beispielsweise verwalte mehr als 1,1 Billionen Euro an Geldern – „bei niedrigen Kosten, weil Vertrieb und Werbung entfallen“, so der „Versicherungsbote“. Der schwedisch AP7 verwaltet aktuell ein Vermögen von 748 Milliarden schwedischer Krone, was 73,85 Milliarden Euro entspricht. Die Verwaltungskosten betragen nach Angaben von AP7 aktuell 0,11 Prozent. Die Wertentwicklung des AP7 liegt der Fonds-Ratingagentur Morningstar zufolge bezogen auf einen Zeitraum von zehn Jahren bei 15,5 Prozent pro Jahr. Er schneidet damit deutlich besser ab als der weltweit und marktbreit streuende Index MSCI ACWI. Die Fonds-Daten kann zwar jeder abrufen, aber nur Schweden können in den AP7 investieren.

    Was Allianz und Swiss Life wollen

    Die Politik müsse auf die Lebensversicherer zukommen, verlangen die Vorstände von Allianz und Swiss Life. Was das bedeutet, haben Millionen von Altersvorsorgern gemerkt, die in den 80er- und 90er-Jahren über ihren Betrieb eine Direktversicherung abgeschlossen haben, um dann von einer rot-grünen Regierung – mit Hilfe der Union – per Gesundheitsmodernisierungsgesetz (GMG) enteignet zu werden. Miese Renditen und hohe Abgaben waren die Folge. Die Versicherer hätten sich damals – und  könnten es auch heute tun – dafür einsetzen sollen, dass ihre Kunden nicht durch die Politik geschröpft werden. Haben sie aber nicht.

    Jetzt kommen Andreas Wimmer, Chef der Allianz Leben, und Jörg Arnold, CEO der Swiss Life Deutschland, daher und fordern in einem Positionspapier, „die gesetzlich vorgeschriebene 100-Prozent-Beitragsgarantie in der Riester-Rente und Teilen der betrieblichen Altersvorsorge (bAV)“ abzuschaffen, werden die Beiden von „Das Investment“ zitiert. Um neue Produkte auf den Markt zu bringen, die trotz Nullzinsumfeld höhere Renditeerwartungen mit Stabilität kombinieren, müssten Lebensversicherer auf ‚das Korsett von Garantiezinsen‘ verzichten, die in dieser Phase die Kapitalanlage zu sehr einschränken würden.

    Beitragsgarantie soll fallen

    Die Lebensversicherer böten sich, so der „Versicherungsbote“ als „Teil der Problemlösung“. Dumm nur, dass die Versicherer das Problem und nicht die Lösung sind, wie es der Ex-Versicherungsmanager und heutige Buchautor Sven Anger in seinem Buch „Alt, arm und abgezockt“ beschreibt. Die „Heute Show“ hat das ebenfalls satirisch beschrieben.

    Durch die Beitragsgarantie und aufsichtsrechtliche Regulierungen dürften die bestehenden Spielräume bei der Kapitalanlage nicht eingeschränkt und Renditechancen verhindert werden, so „Das Investment“. „Es braucht Flexibilität und Sicherheit gleichermaßen und beides ist möglich“, werden Wimmer und Arnold zitiert.

    20 Prozent Abzüge bei Auszahlung

    Politik und Versicherer müssen „eine gemeinsame Lösung finden, statt getrennt nach Wegen zu suchen“, werden die beiden Vorstände vom „Versicherungsboten“ zitiert. Wo das Kungeln zwischen Politik und Versicherer geführt hat, haben Direktversicherungsgeschädigte leidvoll erfahren: in die rückwirkende Enteignung durch das GMG. Seit Inkrafttreten des Gesetzes zum 1. Januar 2004 hat es die Versicherungsbranche wenig interessiert, dass Direktversicherte bei der Auszahlung annähernd 20 Prozent durch die Vollverbeitragung in der Krankenversicherung verlieren.

    Hiermit reagieren die Vorstände möglicherweise auch indirekt auf aktuell diskutierte Reformvorschläge, die im Wahlkampf eine Rolle spielen könnten. Selbst die liberale FDP ist mittlerweile der Idee eines Staatsfonds nicht mehr abgeneigt. Den Versicherern würde ein sehr mächtiger Konkurrent entstehen, wie das Beispiel Norwegen zeigt: dort verwaltet der Statens pensjonsfond mehr als 1,1 Billionen Euro an Geldern: bei niedrigen Kosten, weil Vertrieb und Werbung entfallen. Der Fonds ist zugleich zu ethischem Investment verpflichtet. Er darf nur in Unternehmen investieren, die bestimmte Mindestkriterien in Sachen Ökologie, Nachhaltigkeit und Menschenrechte erfüllen.

    Bild von jorono auf Pixabay

  • Das Wahlprogramm der AfD

    Das Wahlprogramm der AfD

    In lockerer Folge stellen wir die Wahlprogramme der Parteien vor, vor allem unter dem Aspekt der Renten- und Sozialpolitik. Den Anfang machten die Linken, die SPD, die FDP, die Grünen, die SGV, die Freien Wähler – jetzt das Wahlprogramm der AfD.

    Was will die AfD? Ein Blick in das Wahlprogramm mit unserem speziellen Fokus auf Rente und Sozialpolitik zeigt, was die Partei will – die Meinungen über die AfD sind kontrovers, insofern bleibt spannend, wie sie sich bundesweit schlägt.

    Wahlprogramm der AfD :

    (S. 124 bis 129)

    Als Partei der Leistungsgerechtigkeit ist es der AfD ein besonderes Anliegen, unseren Eltern und Großeltern im Rentenalter einen Lebensabend in Würde zu ermöglichen. Sie haben unser Land mit ihrer Arbeit zu einer der führenden Industrienationen der Welt aufgebaut. Die drohende Altersarmut für Millionen Leistungsträger ist für uns schon aus diesem Grund unerträglich. Der entwürdigenden und ungerechten Rentenpolitik der Altparteien erteilen wir daher eine deutliche Absage. Zugleich müssen wir das Rentensystem für die Jungen vor dem Hintergrund der demographischen Entwicklung bezahlbar halten.

    Renten zukunftsfest

    Es braucht einen ausgewogenen Ansatz, der die Belange aller Betroffenen einbezieht. Der drohenden Überlastung der Beitragszahler muss durch einen höheren Steuerzuschuss in der Rentenfinanzierung entgegengewirkt werden, versicherungsfremde Leistungen sind aus Steuermitteln zu begleichen. Dieser höhere Steueraufwand darf jedoch nicht durch Steuererhöhungen finanziert werden. Vielmehr sind die Steuerzuschüsse zur Rente durch konsequente Streichungen von ideologischen Politikmaßnahmen, beispielsweise in der Migrations-, Klima- und EU-Politik, gegen zu finanzieren. Gute Renten sind künftig nur dann finanzierbar, wenn wir die richtigen haushaltspolitischen Prioritäten setzen. Statt linksgrüner „Weltrettungsprojekte“ braucht es marktwirtschaftliche Freiheit und öffentliche Investitionen in Bildung und Wissenschaft, um über eine prosperierende Wirtschaft auch hohe soziale Standards finanzieren zu können.

    Freiheit beim Renteneintritt

    Unser Anliegen ist nicht nur ein höheres Maß an Leistungsgerechtigkeit in der Rentenversicherung, den Rentenberechtigten sollen auch mehr Freiheitsrechte zugestanden werden. Unserem Freiheitsverständnis nach gehört die Entscheidung über den Eintritt in die Rentenphase in die Hand des Einzelnen. Die Betroffenen haben nach einem langen Berufsleben viele Erfahrungen gesammelt und wissen selbst am besten, wann sie aus dem Erwerbsleben ausscheiden wollen. Manche gehen in ihrer Arbeit auf, haben große Freude daran und wollen so lange wie möglich arbeiten. Andere haben für ihren Lebensabend andere Pläne, wollen mehr Zeit mit dem Partner verbringen, auf Reisen gehen oder sich um die Enkelkinder kümmern. Wir wollen deshalb jedem ermöglichen, länger zu arbeiten und im Einvernehmen mit dem jeweiligen Arbeitgeber zum individuellen Wunschzeitpunkt den Ruhestand anzutreten. Die Rentenhöhe hängt dabei von den eingezahlten Beiträgen und dem Renteneintritt ab. Wer länger arbeitet, bekommt entsprechend mehr Rente.

    Altersarmut verhindern

    Unabhängig vom Zeitpunkt des Renteneintritts muss immer gelten: Wer lange in die Rentenkasse eingezahlt hat, sollte auch bei einem geringeren Einkommen bessergestellt werden als Personen, die weniger eingezahlt haben. Dem wird die AfD gerecht, indem 25 Prozent der Altersrente nicht auf die Grundsicherung im Alter angerechnet werden. Auf diese Weise wird Altersarmut verhindert oder zumindest deutlich verringert. Während der Erwerbsphase lohnt es sich daher, auch Tätigkeiten mit geringem Einkommen anzunehmen, aus denen sich häufig auch höher bezahlte Beschäftigungsverhältnisse ergeben. Soziale Gerechtigkeit ist ein integraler Bestandteil der AfD-Politik, muss aber immer auch zur Eigenverantwortung anregen.

    Abschaffung der Politikerpensionen

    Diese Eigenverantwortung müssen wir auch von Politikern einfordern. Es ist niemandem vermittelbar, dass Berufspolitiker bereits nach wenigen Jahren hohe Pensionsansprüche erwerben. Das ist vor allem kritisch, weil die Nutznießer dieser Gesetze selbst über solche Regelungen gesetzgeberisch entschieden haben. Damit muss Schluss sein. Politiker sollen wie andere Arbeitnehmer auch in die gesetzliche Rentenversicherung einzahlen. Auch dies ist Ausdruck unseres Verständnisses von sozialer Gerechtigkeit.

    Reduzierung des Beamtenstatus auf originär hoheitliche Aufgaben

    Zu diesem Verständnis gehört auch ein neuer Umgang in der Frage „Staatsbedienstete und Rentenversicherung“. Unsere Beamten sind das Rückgrat der deutschen Verwaltung und eine wesentliche Stütze für das im internationalen Vergleich gut funktionierende Staatswesen. Die hohe Loyalität der Beamten beruht auch auf dem Prinzip der Fürsorgepflicht des Dienstherrn. Darauf beruht die beamtenrechtliche Altersversorgung. Die AfD möchte sie deshalb beibehalten, allerdings die Verbeamtung auf hoheitliche Aufgaben beschränken, wie z.B. bei Bundeswehr, Zoll, Polizei, Finanzverwaltung und Justiz. Auf diese Weise wird ein Großteil der künftigen Staatsbediensteten in die gesetzliche Rentenversicherung aufgenommen und deren Beitragsaufkommen gestärkt.

    Lastengerechtigkeit zwischen Familien und Kinderlosen herstellen

    Besondere Beachtung verdienen im Sozialversicherungssystem die Familien. Eltern tragen die Lasten der Kindererziehung. Die späteren Leistungen der Kinder, insbesondere in der Rentenversicherung, kommen aber allen Rentnern zugute, auch den Kinderlosen. Familien mit Kindern tragen daher Sonderlasten für die Allgemeinheit.

    Die AfD möchte hier einen Ausgleich herstellen, indem Familien für jedes Kind 20.000 Euro Beiträge der Eltern zur Rentenversicherung aus Steuermitteln erstattet bekommen, ohne dass sich die Rentenansprüche dadurch verringern. Wurden zum Zeitpunkt der Geburten noch keine Beiträge in entsprechender Höhe gezahlt, erfolgt eine Anrechnung auf zukünftige Rentenbeiträge. Die Eltern werden dadurch in dem Lebensabschnitt wirkungsvoll unterstützt, in dem die Kosten für die Kinder anfallen und gegebenenfalls ein Elternteil vollständig oder teilweise auf das Erwerbseinkommen verzichtet. Dies wird nicht nur die Entscheidung für ein Kind oder weitere Kinder erleichtern, sondern insgesamt Leistungsdruck aus den Familien nehmen und damit die Trennungsquote verringern.

    Ungerechtigkeiten bei der Überleitung der Ostrenten beseitigen

    Bei der in den neunziger Jahren erfolgten Rentenüberleitung mit dem Renten-Überleitungsgesetz und dem Anspruchs- und Anwartschaftsüberführungsgesetz ist es zu Ungereimtheiten gekommen. Die im Alterssicherungssystem der „DDR” enthaltenen Regelungen für besondere Berufsgruppen wurden nur teilweise umgesetzt. Nach dem Auslaufen von Übergangsregelungen ergeben sich erhebliche Unterschiede je nach Rentenbeginn. Für die Härtefälle und groben Unbilligkeiten im Rentenüberleitungsprozess werden wir einen Ausgleich durch eine Fondslösung schaffen. Im Rahmen der Fondslösung sind den Betroffenen pauschalierte Einmalzahlungen in angemessener Höhe zu gewähren. Bei der Bemessung der Einmalzahlungen soll – soweit dies möglich ist – an die zurückgelegte Betriebszugehörigkeit angeknüpft werden.

    Keine Doppelbesteuerung, Steuerfreibetrag anheben

    Neben den besonderen Ungerechtigkeiten gegenüber Ostrentnern und Familien in ganz Deutschland gibt es auch grundsätzliche Ungerechtigkeiten bei der Rentenbesteuerung. Viele Rentner, die seit 2005 auf ihre Renten Steuern zahlen, unterliegen einer Doppelbesteuerung. Die rechtlichen Regelungen sind so anzupassen, dass dieser verfassungswidrige Zustand abgeschafft wird. Generell ist die Besteuerung von Renten aus sozialer Sicht kritisch zu beurteilen. Wir wirken der Einkommensteuerlast dadurch entgegen, dass wir den Steuerfreibetrag – wie im steuerpolitischen Abschnitt dargestellt – für alle anheben und so zumindest niedrige Renten vor der Besteuerung bewahren.

    Umlagefinanzierte Rente stärken

    Mit unserem ausgewogenen Ansatz und den daraus abgeleiteten Maßnahmen werden wir das umlagefinanzierte Rentensystem für den Eintritt der Babyboomer ins Rentensystem tauglich machen. Wir erhöhen die Leistungsgerechtigkeit deutlich, ohne die nachkommenden Generationen zu überlasten. Wir zeigen, dass Gegenwartsinteressen und generative Verantwortung in Einklang zu bringen sind.

    Wehrdienst rentenpolitisch würdigen

    Die AfD hat sich zum Ziel gesetzt, die ausgesetzte Wehrpflicht wiedereinzuführen. In der gesetzlichen Rentenversicherung wird die Zeit des Wehrdienstes folglich so in Ansatz gebracht, als habe der Wehrdienstleistende Beiträge und Verdienste im Umfang eines durchschnittlichen Einkommens erzielt. Je Monat der Dienstzeit werden somit 1/12 Entgeltpunkte dem Rentenversicherungskonto gutgeschrieben. Diese Regelung kommt auch den Wehrersatzdienstleistenden (Zivildienstleistenden), die den Dienst an der Waffe aus Gewissensgründen ablehnen, zugute.


    Bild: AfD

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →