Tag: Staat

  • Staat kassiert 40 Prozent der Altersvorsorge

    Staat kassiert 40 Prozent der Altersvorsorge

    Der Staat kassiert mehr als 40 Prozent der Altersvorsorge. Die Richter finden das in Ordnung – was für ein Hohn.

    Von Reiner Wellmann

    Wie viel ist zulässig, wenn der Staat für eine als Altersvorsorge ausgezahlte Direktversicherung Steuern und Krankenversicherungsabgaben verlangt? Ein Viertel, ein Drittel, die Hälfte? Ist die Hälfte nicht zu viel? „Nein“, sagt das Finanzgericht Münster in einem jetzt veröffentlichten Fall aus dem Jahre 2020. Konkret: Wenn aus einer ausgezahlten Versicherung in Höhe von 23.407 Euro Steuern in Höhe von knapp 6000 Euro und Krankenversicherungsbeiträge von 4083,60 Euro festgesetzt werden, sprich 43 Prozent des Auszahlungsbetrages von Finanzamt und Krankenkasse kassiert werden – dann liegt noch keine erdrosselnde Wirkung vor. Eine neue Episode von „Stirb langsam“ im Sozialstaat BRD – mit dem kleinen Unterschied, dass es kein Happy End mit einem Bruce Willis gibt.

    So kassiert der Staat ab

    Aber der Reihe nach: Die Klägerin, die bis zu ihrem Ruhestand Einkünfte aus nichtselbständiger Tätigkeit erzielte, bezog im Streitjahr 2012 Leistungen aus einer Direktversicherung in Höhe von 23.407 Euro. Mit Bescheid vom 10. März 2014 setzte das Finanzamt die Einkommensteuer 2012 im Wege der Schätzung auf 5.966 Euro unter dem Vorbehalt der Nachprüfung fest. Es folgt eine lange Auseinandersetzung mit dem Finanzamt. Am Ende reduziert das Finanzamt die Steuerlast auf 5588 Euro. Die Krankenversicherungsbeiträge in Höhe von 4083 Euro bleiben in voller Höhe bestehen. Die Abzüge addieren sich auf 9607 – mehr als 40 Prozent. Das Geld ist weg. Die Klägerin war damit nicht einverstanden und klagte vor dem Finanzgericht Münster (Az 15 K 1271/16)

    Aber selbst die Argumentation der Klägerin, dass ein Sparer für eine private Altersvorsorge doch mindestens die eingezahlten Beträge herausbekommen müsse, ließ das Finanzgericht Münster nicht gelten. „Nach der Berechnung des Gerichts mag der Abschluss der Direktversicherung im Vergleich mit den sich daraus ergebenden abgabenrechtlichen Folgen bei Wahl der Einmalzahlung eine schlechte Investition gewesen sein. Eine völlig unverhältnismäßig hohe Steuerlast und damit eine Verfassungswidrigkeit lassen sich indes nicht erkennen“, schreiben die Robenträger der Frau ins Stammbuch.

    In die Vorsorgefalle getappt

    Und dann wird es noch zynischer: „Soweit die Klägerin vorträgt, dass, wenn der Staat Versicherungsprodukte steuerlich fördere, dann müsse im Ergebnis auch mindestens das herauskommen, was man an Vermögen durch einfaches Ansparen hätte erzielen können und sie, die Klägerin, sich insoweit getäuscht fühle, kann dies seitens des Gerichts keine Herabsetzung der Steuer rechtfertigen. Für die steuerliche Beratung betreffend Altersvorsorgeversicherungen ist nicht der Staat, sondern ggf. das Versicherungsunternehmen oder beauftragte steuerliche Berater verantwortlich. Eine nachteilhafte Besteuerung, die auf einem Beratungsfehler beruht, ist im Wege zivilrechtlicher Haftungsverfahren diesen Personen gegenüber geltend zu machen. Eine schlechte steuerliche Beratung in diesem Zusammenhang ist sehr bedauerlich, kann aber für sich genommen nicht zur Verfassungswidrigkeit der Besteuerung führen“, heißt es in der Urteilsbegründung wörtlich. Mit anderen Worten: selbst schuld, in die Vorsorgefalle gelaufen – und hol dir das Geld in einem Zivilverfahren beim Steuerberater oder dem Versicherungsverkäufer zurück. Der Staat braucht seine Einnahmen. Basta!

    Die Moral von der Geschicht’

    Die Moral von der Geschicht‘ – trau Politikern und Richtern nicht. Deine Altersvorsorge ist schon verplant. Wenn es im Gemeinwohlinteresse ist, darf der Staat alle Vertrauensschutzprinzipien über den Haufen werfen. Ein Bruce Willis wie im Film „Stirb langsam“, der die Bösewichter in die Schranken weist, ist weit und breit nicht in Sicht.


    Bild von Zhivko Dimitrov auf Pixabay
  • Rentenkonto für alle? Never!

    Rentenkonto für alle? Never!

    Seit vier Jahren bastelt die Bundesregierung an einem “Rentenkonto für alle” – herausgekommen ist nur heiße Luft. Auch sonst verweigert die Merkel-Regierung Rentenreformen.

    Planlos, ratlos, mutlos – das zeichnet die Merkel-Regierung aus. Insbesondere bei der Altersvorsorge fährt die große Koalition seit Jahren auf Sicht, statt vorausschauend zu agieren. Was wie Hohn klingt, ist doch Regierungsrealität – ihren vier Jahre alten Plan eines „Rentenkontos für alle“ verkauft sie als großen Wurf und will damit Milliarden des Wiederaufbauplans der Europäischen Union (EU) abgreifen. „Statt einer schon lange angemahnten Rentenreform verweist die Bundesregierung in ihrem Wiederaufbauplan beispielsweise lediglich auf eine ‚digitale Rentenübersicht‘“, schreibt die „Welt“. Damit sollen die Menschen, so der Plan, einen „besseren Überblick über ihre dürftige Altersvorsorge behalten“.

    Das klingt nicht nur wie eine Lachnummer, das ist eine Lachnummer. Was in anderen Nachbarländern, darunter Dänemark, längst Realität ist, ist hierzulande gerade erst geplant. Angeblich soll das Portal Ende 2023, als sechs Jahre nach Beginn der Planung, in Betrieb gehen.

    Rentenkonto für alle?

    Erst jetzt, Ende August 2020, hat das Bundeskabinett den Entwurf eines Gesetzes für eine säulenübergreifende Rentenübersicht verabschiedet. Mit dem  „Rentenkonto für alle“ sollen Verbraucher einen Überblick über ihre gesetzliche, betriebliche und private Alterssicherung erhalten. Ziel sei es, dass jeder auf einen Blick sehen könne, wie es um die eigene Absicherung im Alter steht. Was in anderen Ländern wie Dänemark längst selbstverständlich ist, soll in Deutschland erst Ende 2023 kommen. Dafür braucht’s in Deutschland Verordnungen und Gesetze – und sie sich so etwas liest, zeigt das „Gesetz zur Entwicklung und Einführung einer Digitalen Rentenübersicht (Rentenübersichtsgesetz – RentÜG). Die erste Betriebsphase soll, so der Plan, 21 Monate nach Inkrafttreten dieses Gesetzes beginnen und nach zwölf Monaten enden. Zwölf plus 21 = 33 Monat passiert erst einmal wenig. So sieht Digitalisierung in Deutschland aus. Seit April 2021 gibt es zumindest einen Referentenentwurf des Bundesministeriums für Arbeit und Soziales.

    Dabei schaffen es selbst große Versorgungswerke wie die Metallrente oder das Versorgungswerk der Presse bis heute nicht, ihre Mitglieder darüber zu informieren, was an Abzügen in der Rente auf sie zukommt. Wer seine Auszahlungsmitteilung bekommt, erhält, wenn er Glück hat, noch einen Hinweis darauf, dass Kranken- und Pflegeversicherungsbeiträge zu zahlen sind, nicht jedoch, wie viel das voraussichtlich sein wird. Das Versorgungswerk der Presse beispielsweise weist den Versicherten nur darauf hin, dass „aufgrund des Solidarprinzips der gesetzlichen Krankenversicherung eine Beitragspflicht besteht“. Es helfe auch nichts, wenn „die Beiträge (während des Berufslebens) bereits aus sozialversicherungspflichtigen Einkünfte bezahlt wurden“. Dabei geht es nicht um einige Euros, sondern um Tausende.

    Steuern und Sozialabgaben

    Ob das in vier Jahren fertige „Rentenkonto für alle“ diese Minderung berücksichtigt? Vermutlich kaum. Was ist dann aber ein „Rentenkonto für alle“ wert? Die Antwort kann sich jeder selbst geben.

    Zumindest der Rentenbescheid über die gesetzliche Rente berücksichtigt Kranken- und Pflegebeiträge, so dass jeder weiß, was netto vom Brutto übrigbleibt. Bei allen anderen Mitteilungen der privaten und betrieblichen Altersvorsorge allerdings fehlt das bislang, was das Bild natürlich verfälscht. Teilweise müssen Privat- und Betriebsrenten zusätzlich versteuert werden, wie beispielsweise bei der Metallrente. Denn Rentnerinnen und Rentner müssen ihre Betriebsrente außerdem versteuern. Genau wie die gesetzliche Rente schrittweise steuerpflichtig wird, sind auch Betriebsrenten nach dem individuellen Steuersatz als Rentner/in steuerpflichtig. Zurzeit liegt der durchschnittliche Steuersatz im Rentenalter bei rund 15 Prozent. Der tatsächliche Steuersatz hängt indes von der individuellen Einkommens- und Vermögenssituation ab. Um die Netto-Betriebsrentenleistung zu bewerten, sollte deshalb auch abgeschätzt werden, wie hoch später der voraussichtliche Steuersatz individuell ausfallen wird und ab welchem Einkommen die geltenden Steuerfreibeträge voraussichtlich überschritten werden. Wie soll das ein „Rentenkonto für alle“ berücksichtigen?

    Millionen an Steuergeldern

    Im Juli 2020 hatte Heil (SPD) einen Gesetzentwurf für die digitale Rentenübersicht vorgelegt. Die zentrale Stelle für die Digitale Rentenübersicht soll bei der Deutschen Rentenversicherung beheimatet sein und die Informationen aus gesetzlicher, betrieblicher und privater Alterssicherung bündeln. Anschließend sollen diese, so der „Versicherungsbote“ über ein Online-Portal für Verbraucher bereitgestellt werden. Ab 2023 seien die Versicherungs- und Finanzbranche verpflichtet, entsprechende Informationen jedem einzelnen Kunden zu liefern. Für den Bau der digitale Renteninformation und die Startphase werde der Bund 18,6 Millionen Euro bis 2023 bereitstellen. Die Kosten für den laufenden Betrieb von 2024 an sollen bei rund 4,5 Millionen Euro pro Jahr liegen.

    Der Dachverband der Verbraucherzentralen habe allerdings Bedenken angemeldet: Die Information könnte möglicherweise nicht unabhängig sein und Angst schüren, um der Versicherungs- und Finanzbranche als Verkaufsargument zu dienen.

    Excel statt Rentenkonto

    Aber zurück zum Rentenkonto. Dem deutschen Staat ist in punkto Altersvorsorge nicht zu trauen, das hat er bis lang mehrfach bewiesen. Eigeninitiative in punkto Rentenübersicht ist besser – und dafür gibt es ein einfaches Mittel: eine Excel-Tabelle. Jeder kann in diese Tabelle alle Daten selbst eintragen, Excel summiert die Zahlen auf. Wer diese Tabelle ständig aktualisiert, hat problemlos einen Überblick über seine Altersvorsorge. Ach ja, Excel. Das ist ein Tabellenkalkulationsprogramm von Microsoft – das zu lernen ist kein Zauberwerk. Viele Windows-Nutzer dürften vermutlich bereits Excel auf ihrem Rechner haben. Die Bundesregierung könnte jedem ein Exemplar schenken. Wie wäre es denn, wenn der Staat statt in ein Rentenkonto zu investieren, in Finanzwissen investieren würde, wie es ja schon seit langem von Wirtschaftlern gefordert wird? Bislang sind alle derartigen Vorstöße im Sande verlaufen – oder habe ich da etwas nicht mitbekommen?

    Gesetz soll durchgepeitscht werden

    Wie die „Versicherungswirtschaft“ schreibt, soll das Gesetz „durchgepeitscht“ werden. Das Internetportal hat den Zeitplan recherchiert:

    • Bis 10. August 2020 Frist für die Stellungnahme der Verbände
    • August 2020 Virtuelle Anhörung auf Ministerialebene
    • August 2020 Beratung im Bundeskabinett
    • Ende 2020 Inkrafttreten am Tag nach der Verkündigung
    • Entwicklungsphase
    • Mitte 2022 Beginn der ersten freiwilligen Betriebsphase (21 Monate nach Inkrafttreten)
    • Ende 2023 Voraussichtlicher Pflichtbetrieb für die betroffenen Versorgungseinrichtungen mit angemessenen Übergangsfristen (Der Beginn des Pflichtbetriebs wird durch Rechtsverordnung später festgelegt).

    Beamte sollen wieder einmal ausgenommen werden. Pensionszusagen, die regelmäßig von den Arbeitgebern verwaltet werden, die Beamtenversorgung und berufsständische Versorgungswerke sollen „Versicherungswirtschaft“ zufolge nicht in die digitale Rentenübersicht eingebunden.

    Bild von Goumbik auf Pixabay

  • Bürger sollten dem Staat gründlich misstrauen

    Bürger sollten dem Staat gründlich misstrauen

    Von wegen “pacta sunt servanda” oder Verträge sind einzuhalten. Wenn der Staat klamm ist, darf er seine Bürger entschädigungslos enteignen. Das hat er schon mehrmals praktiziert, beispielsweise bei Direktversicherungen. Misstrauen ist angebracht.

    Alle, die eine Direktversicherung haben, wissen wie wenig vertrauenswürdig der Staat ist. Die damalige  rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – hat 2003 rückwirkend per Gesetz eingeführt, dass Millionen von Altersvorsorgern um annähernd 20 Prozent enteignete und immer noch enteignet. Alle Klagen liefen bis heute ausnahmslos ins Leere. Direktversicherte laufen vergeblich gegen den ihrer Meinung nach Bruch des Rückwirkungsverbots Sturm. Erst im Juli 2020 scheiterte der Rentner Herbert Heins in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab.

    Misstrauen ist angebracht

    Mit “pacta sunt servanda”, sprich Verträge sind einzuhalten, ist das so eine Sache. Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“. Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Also, von wegen “pacta sunt servanda”. Da können die Geschädigten noch so viel klagen, es wird immer wieder darauf hinauslaufen, dass sie mit diesem Satz vor Gericht abgeschmettert werden.

    Das Thema “Vertrauensschutz” ist selbst für Juristen ein kniffliges Problem, denn sie unterscheiden zwischen “echter” und “unechter” Rückwirkung. Davon leiten sie ab, ob es zulässig ist Verträge auch rückwirkend zu brechen. Patrick Birtel, Jahrgang 1985, Dozent an der Hochschule für öffentliche Verwaltung Rheinland-Pfalz, ist dieser Frage nachgegangen und kommt zu  – für den Bürger – erschreckenden Erkenntnissen, die für Juristen examensrelevant sind: Zunächst werde das Vertrauen des Bürgers auf die Rechtslage oder auf Gesetze geschützt. Darauf sollte er sich jedoch nicht allzu sehr verlassen, das heißt, er muss dem Staat gründlich misstrauen.

    Wieso Vertrauensschutz?

    Der Vertrauensschutz wird aus dem verfassungsrechtlichen Rechtsstaatsprinzip (Art. 20 GG) hergeleitet. Da steht etwas von “demokratisch” und “sozial” drin. Was heißt das? “Sozial” bedeutet, “dass es dem Wohl der Allgemeinheit und insbesondere ärmeren oder schwächeren Menschen dient” liefern die Suchmaschinen als Antwort. Und was hat das mit dem rechtsstaatliche Rückwirkungsverbot – pacta sunt servanda – zu tun? Zu prüfen sei, so erklärt Birtel, ob Gesetze ihre Wirkung auch für den Zeitraum vor ihrem Inkrafttreten entfalten können.

    Um es dem normalen Bürger nicht zu leicht zu machen, unterscheiden die Juristen zwischen “echter” und “unechter” Rückwirkung.

    Echte Rückwirkung

    “Eine echte Rückwirkung liegt vor, wenn der Gesetzgeber rückwirkend in einen bereits abgeschlossenen Sachverhalt eingreift, die Rechtsfolgen des Gesetzes also für einen vor der Verkündung beendeten Tatbestand gelten sollen”, so Birtels Erklärung. Die echte Rückwirkung sei “grundsätzlich ausgeschlossen und nur in streng umrissenen Ausnahmefällen zulässig”.

    Unechte Rückwirkung

    “Von unechter Rückwirkung spricht man, wenn eine Norm auf gegenwärtige noch nicht abgeschlossene Sachverhalte rückwirkend (der Tatbestand hat also schon begonnen) eingreift und damit die Rechtsposition nachträglich entwertet wird”, erklärt Birtel. Diese Art der Gesetzgebung sei grundsätzlich zulässig und nur in Ausnahmefällen unzulässig, weil es keinen generellen Vertrauensschutz auf den Fortbestand von Gesetzen gebe und der Staat durch Änderungen die Möglichkeit haben müsse auf das aktuelle Geschehen und weitere Bedürfnisse zu reagieren. Unzulässigkeit könne jedoch vorliegen wenn:

    1. das Gesetz einen Eingriff vornimmt, mit dem der Betroffene nicht rechnen musste und demzufolge auch in seinem Verhalten nicht einplanen musste. Ein Beschluss im Bundestag oder eine öffentliche Diskussion über Reformen werden als ausreichend erachtet, um das Vertrauen des Bürgers zu zerstören. In diesem Fall musste der Betroffene mit der Änderung rechen.

    sowie kumulativ

    2. das Vertrauen des Bürgers schutzwürdiger ist als das mit dem Gesetz verfolgte Anliegen. Das lässt sich am besten mit einer Verhältnismäßigkeitsprüfung im engeren Sinne (Angemessenheit) überprüfen. Auf der einen Seite steht demnach der Vorteil, den sich der Staat durch das Gesetz verschafft und auf der anderen Seite die Entwertung der Rechtsposition.

    Zum Teil könne es wegen des Grundsatzes der Verhältnismäßigkeit notwendig sein, dass der Gesetzgeber eine Übergangsregelung schafft. “Kann” heißt nicht “muss”, wie die Direktversicherungsgeschädigten nur zu gut wissen.

    Wer die Erklärung der “unechten Rückwirkung” verinnerlicht, begreift, dass das Sozialrecht fast alles darf, wenn es um das Gemeinwohlinteresse geht. Darauf werden sich die Richter immer wieder zurückziehen und entsprechende Klagen abweisen.


    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 164,50 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird. Der durchschnittliche Zusatzbeitrag hat sich ja schon auf 1,3 Prozent erhöht.

    BSG
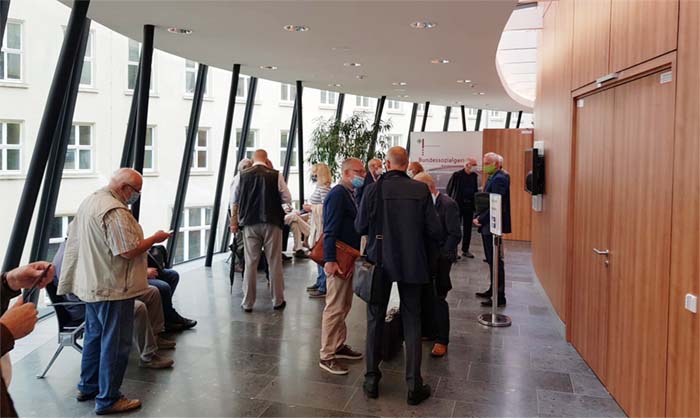
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Bislang liefen ausnahmslos alle Klagen ins Leere.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

  • So plündert der Staat die Sozialkassen

    So plündert der Staat die Sozialkassen

    Der Staat hat allein die Rentenkasse um mittlerweile 870 Milliarden Euro geplündert. Jetzt sind auch die Krankenkassen dran – und der Raubzug bei den Sozialkassen geht weiter.

    2019 bürdete der Staat der Rentenkasse rund 110 Milliarden Euro an Ausgaben auf, für die er zuständig gewesen wäre. Zum Ausgleich zahlte er aber nur 72 Milliarden Euro an Bundeszuschuss. Das heißt, die Rentenkasse blieb auf einem Defizit von 37,7 Milliarden Euro sitzen – und so geht das Jahr für Jahr weiter. Seit 1957 haben sich die ungedeckten versicherungsfremden Leistungen auf annähernd 870 Milliarden Euro summiert. Das geht aus einer Berechnung des Rentenexperten und Ehrenbeirats der Aktion Demokratische Gemeinschaft (ADG), Otto W. Teufel hervor.

    Sozialkassen geplündert

    Es schert den Staat einen Dreck, dass in der gesetzlichen Rentenversicherung versicherungsfremden Leistungen aus Bundesmitteln zu finanzieren sind. Der Fehlbetrag zu Lasten der gesetzlich Versicherten und Rentner wächst von Jahr zu Jahr. Die Sozialkassen werden systematisch geplündert. Gäbe es den Fehlbetrag nicht, könnten die Renten 13,6 Prozent höher sein, wie der ADG feststellt. Keiner müsste sich Gedanken machen, wie er mit betrieblicher oder privater Altersvorsorge die Rentenlücke ausgleichen kann.

    Rentenkasse muss bluten

    Der Staat plündert die Rentenkasse, um es einmal drastisch zu formulieren. „Die aufgelaufene und nicht durch zurückgezahlte Bundesmittel gedeckte Summe ist riesig“, rechnete Teufel der „taz“ in einem Interview vor zehn Jahren bereits vor. „Seit 1957 haben die verschiedenen Bundesregierungen rund 700 Milliarden Euro inklusive 300 Milliarden Zinsen quasi veruntreut; sie wurden zweckentfremdet, für versicherungsfremde Leistungen aus der Rentenkasse in Anspruch genommen“, so Teufel. Aus 700 Milliarden sind bis 2019 rund 870 Milliarden Euro geworden. „Dieses Geld schuldet die Regierung unserer Rentenkasse“, prangerte Teufel an.

    Der Staat, allen voran Arbeitsminister Hubertus Heil, hat mit der Grundrente ja bereits den nächsten Anschlag auf die Rentenkasse vor, denn letztlich werden Rentenzahler und -empfänger wieder diese gesetzlichen Wohltaten begleichen müssen.

    Krankenkasse angezapft

    Der Staat plündert aber nicht nur die Rentenkasse, jetzt geht er auch an die Reserven der Krankenkassen, die übrigens von Direktversicherten und Betriebsrentner seit 2003 aufgefüllten wurden: Seit Inkrafttreten des Gesundheitsmodernisierungsgesetzes (GMG) zahlen sie Vollbeiträge auf ihre Kapitalauszahlung oder monatliche Rente. Da sind einige Milliarden Euro zusammengekommen, die Begehrlichkeiten beim Staat wecken.  Es sei, so Jens Baas, Chef der Techniker Krankenkasse, davon auszugehen, dass die gesetzliche Krankenversicherung im kommenden Jahr vor einer Finanzierungslücke von mindestens 16 Milliarden Euro stehen werde, wahrscheinlich sogar mehr. Alle Reserven bei den Krankenkassen seien Ende 2021 jedoch aufgrund politischer Eingriffe aufgebraucht. Sprich, der Staat hat wieder einmal die Sozialkassen geplündert. Deswegen hatte der Spitzenverband der gesetzlichen Krankenkasse (GKV) dem “Ärzteblatt” zufolge für eine Anhebung auf 1,4 Prozent votiert, heraus gekommen sind 1,3 Prozent. Das dürfte indes nicht das Ende der Fahnenstange sein. Baas prognostiziert, dass die Beiträge 2022 „deutlich steigen“ werden.

    Union zündet Nebelkerzen

    Wie systematisch die Union beispielsweise das Thema vernebelt, zeigt eine Redebeitrag des CSU-Abgeordneten Stefan Stracke zur Einführung der Grundrente am 16. Mai 2019. Er sitzt im Ausschuss für Arbeit und Soziales . 

    Eine Plünderung der Sozialkassen wird es mit uns nicht geben
    … Als Union wollen wir die Lebensleistung von Menschen honorieren, die ein Leben lang gearbeitet, Kinder erzogen und Angehörige gepflegt haben. Menschen, die in ihrem Leben alles richtig gemacht haben, aber im Alter dennoch auf Unterstützung des Staates angewiesen sind, sollen im Alter mehr haben als diejenigen, die nicht gearbeitet und nicht für das Alter vorgesorgt haben. Das ist unser sozialpolitischer Anspruch.  … Weil Herrn Scholz das Geld ausgegangen ist, will Heil nun zur Finanzierung seines Grundrentenkonzepts in die Sozialkassen greifen. Im Klartext: weniger Steuermittel, stattdessen Beitragsmittel für die Grundrente. Diese Querfinanzierung aus verschiedenen Sozialversicherungsbereichen lehnen wir ab. Diese Querfinanzierung ist keine solide Grundlage für eine Grundrente. Ein Griff in die Kassen der Kranken- oder Arbeitslosenversicherung bedeutet letztendlich, dass die Rücklagen, die dort mühsam aufgebaut wurden, schneller verbraucht werden, und führt letztendlich zu Beitragssatzsteigerungen. Solche Beitragssatzsteigerungen belasten gerade diejenigen, die ein geringeres Einkommen haben, die im unteren oder im mittleren Einkommensniveau unterwegs sind. Und: Beitragssatzsteigerungen bedeuten letztendlich auch weitere Belastungen für die künftige Generation. Nein, solche Mehrausgaben für die Grundrente müssen ausschließlich aus Steuermitteln finanziert werden. Das ist etwas, was mit gesamtgesellschaftlichen Aufgaben in diesem Bereich zu tun hat … die CSU hat vor zwei Monaten ihr Grundkonzept vorgestellt. Wir setzen auf eine Lösung bei der Grundsicherung im Alter. Wir wollen einen Freibetrag für die gesetzliche Rente von bis zu 212 Euro einführen. On top gibt es einen weiteren Freibetrag für die Mütterrente. Wir wollen damit die Erziehungsleistung honorieren. Das bedeutet: Wir haben eine Konzeption. Wir setzen uns für diejenigen ein, die etwas geleistet haben. Dies soll sich auch im Leben auszahlen. Eine Plünderung der Sozialkassen für eine Grundrente mit der Gießkanne wird es mit uns jedenfalls nicht geben.”

  • EZB kassiert Rentenkasse ab

    EZB kassiert Rentenkasse ab

    Die Rentenkasse hat Reserven und zahlt deswegen immer höhere Strafzinsen an die  Europäische Zentralbank (EZB). In diesem Jahr dürfte sich das Minus auf 110 Millionen Euro summieren, Tendenz steigend.

    Die Rentenkasse – offiziell Deutsche Rentenversicherung – ist in einem Dilemma. Sie hat Rücklagen und muss diese Rücklagen weitgehend bei der EZB bunkern – die aber bestraft die Rentenkasse dafür mit Negativzinsen. Zurzeit liegt der aktuelle Zinssatz für die sogenannte Einlagenfaszilität bei -0,5 Prozent (in Worten minus null-Komma-fünf). Das ist der Zins, zu dem Banken Geld bei der EZB parken, formuliert es „Finanztip“. Da die Rentenkasse ihr Geld ja nicht anders anlegen als in der Art, dass es jederzeit verfügbar ist, zahlt die Rentenkasse natürlich Strafzinsen an die EZB unter ihrer neuen Chefin Christine Lagarde. Die Strafzinsen belaufen sich laut Rentenbericht auf 110 Millionen Euro – das kann jeder nachlesen auf Seite 31 unter “Vermögenserträge”, die sich auf 2020 bei minus 110 Millionen Euro summieren und 2021 auf minus 97 Millionen Euro.

    Pro Rentner 5,23 Euro Minus

    Das heißt im Umkehrschluss, die EZB zehrt die Rücklagen der Rentenkasse systematisch auf. Das Perfide dabei, je höher die sogenannte Nachhaltigkeitsrücklage ist desto mehr zahlt die Rentenkasse an die EZB. Bei rund 21 Millionen Rentner büßt rein rechnerisch wegen Lagardes Negativzinspolitik jeder Rentner 5,23 Euro ein. Das ist nicht viel, wird aber von Jahr zu Jahr steigen, da der Negativzins voll durchschlägt. Lagarde sabotiert mit ihrer Geldpolitik die Rentenkasse und das deutsche Sozialsystem insgesamt, denn die anderen Sozialkassen haben ja auch Rücklagen. Sie höhlt es langsam, aber systematisch aus, indem das Geld seinen Wert verliert.

    Rentenkasse muss blechen

    Wer die Strafzinsen von sechs Jahren addiert, kommt auf eine Summe von mehreren Hundert Millionen Euro, denn die Rentenkasse musste ja schon 2017 Strafzinsen für ihre Rücklagen zahlen – und das wird von Jahr zu Jahr mehr.  Da die neue EZB-Chefin in die Fußstapfen ihres Vorgängers Mario Draghi tritt, wird der Strafzins eher noch höher. Aus -0,5 könnte in zwei, drei Jahren -0,9 Prozent werden. Dann reden wir nicht mehr von 110 Millionen Euro Strafzins pro Jahr, sondern von weit mehr.

  • Wegen Corona wächst der Druck auf Rentner

    Wegen Corona wächst der Druck auf Rentner

    „Auch Rentner müssen ihren Beitrag leisten“, fordert Antje Höning von der „Rheinischen Post“. Sie reiht sich ein in den Chor derjenigen, die den Rentner die jüngste Erhöhung missgönnen und Nullrunden fordern. Der Druck auf Rentner wächst.

    Bereits im Mai hat der Versicherungslobbyist Bernd Raffelhüschen und Axel Börsch-Supan vorgeschlagen, die für Juli geplante Rentenerhöhung auszusetzen. Raffelhüschen wiederholte jetzt seine Forderung. Die leitende Wirtschaftsredakteurin, Antje Höning, der „Rheinischen Post“ stößt jetzt ins gleiche Horn. An den Rentner gehe die Corona-Krise finanziell bislang vorbei.

    Der Druck auf Rentner wächst

    Offensichtlich hat die studierte Volkswirtin noch nie etwas von der „Teufel-Tabelle“ gehört, ansonsten würde sie nicht behaupten, das sich „die Rentenversicherung zu einem Viertel aus Bundesmitteln finanziert“. Der Zuschuss des Bundes ist nur ein unzureichender Ausgleich für die versicherungsfremden Leistungen, die der Staat der Rentenkasse aufbürdet.

    Seit 1957 hat der Staat und seine Beamten den Rentenversicherten immer mehr versicherungsfremde Leistungen abverlangt, ohne sich um einen entsprechenden Ausgleich zu kümmern. Die Bundeszuschüsse reichten und reichen bei weitem nicht aus, um diese versicherungsfremden Leistungen zu finanzieren. Der Fehlbetrag ist der Aktion Demokratische Gemeinschaft (ADG) auf mittlerweile sage-und-schreibe 811,9 Milliarden Euro gewachsen, wie Otto W. Teufel penibel errechnet hat, weswegen die Tabelle auch nach ihm Teufel-Tabelle heißt.

    Wegen der Corona-Krise wird der Staat dieses Jahr vermutlich seinen Bundeszuschuss erhöhen müssen, was aber noch immer nicht reichen dürfte, die versicherungsfremden Leistungen auszugleichen. Der Staat, allen voran Arbeitsminister Hubertus Heil, hat mit der Grundrente ja bereits den nächsten Anschlag auf die Rentenkasse vor, denn letztlich werden Rentenzahler und -empfänger wieder diese gesetzliche Wohltat begleichen müssen.

    Renten könnten heute höher sein

    Ohne diesen wiederholten Griff in die Rentenkasse und ohne die missglückte Riester-Rente könnten die Renten heute deutlich höher sein. Das Rentenniveau liegt derzeit bei 48 Prozent, während die Pensionäre sich über 70 Prozent ihres letzten Gehalts freuen können. Von den Rentner zu fordern, sie „müssen ihren Beitrag leisten“, ist gelinde gesagt überheblich.

    Das von ihr monierte „satte Rentenplus“ ergibt sich aus der Rentenformel, die eine studierte Volkswirtin kennen sollte. Für 2021 ist die Nullrunden bei den Renten eh schon beschlossene Sache. Ob es 2022 wirklich zu einer Rentenerhöhung kommen wird, ist zweifelhaft.

    Antje Höning sollte sich lieber fragen, was die von der Regierung eingesetzte Rentenkommission zwei Jahre lange getrieben hat. Die Rentenkommission war nur Feigenblatt der Regierung, um nichts entscheiden zu müssen. Das sind zwei verlorene Jahre, die hätten besser genutzt werden können, das Rentensystem nachhaltig aufzustellen. Unsere Nachbarn machen es uns vor, wie auskömmlich Altersvorsorge sein kann.

    Antje Höning wir müssen dringend über die Rente reden – und nicht nur wir, sondern die ganze Republik.


    Bild von BRRT auf Pixabay

  • Staat will mit Rentenkonto Rentner linken

    Staat will mit Rentenkonto Rentner linken

    Der Staat gaukelt uns vor, die Höhe der Rente ließe sich auf Knopfdruck abrufen. Politiker schmieden mit dem geplanten Rentenkonto eine unselige Allianz, um die Rentner noch besser überwachen und abzocken zu können. Vorsicht ist angebracht.

    „Wir werden eine säulenübergreifende Renteninformation einführen, mit der Bürgerinnen und Bürger über ihre individuelle Absicherung im Alter Informationen aus allen drei Säulen erhalten und möglichen Handlungsbedarf erkennen können; die säulen-übergreifende Renteninformation soll unter Aufsicht des Bundes stehen“, ließ Bundeskanzlerin Angela Merkel in den Koalitionsvertrag 2018 schreiben. Im Herbst 2020 soll das nun umgesetzt werden.

    Die große Koalition will laut „Frankfurter Allgemeinen“ einen entsprechenden Gesetzentwurf im Herbst beschließen. Ein Online-Portal soll, so die „Frankfurter Allgemeine“ den Bürgern zum ersten Mal einen Überblick über die gesetzliche, betriebliche und private Rente bieten, mit der sie im Alter rechnen können.

    Aber mal ehrlich, dem Staat ist doch nur daran gelegen, den Bürger zu kontrollieren, um auch noch den letzten Cent aus ihm heraus zu kitzeln. Ein Online abrufbares Rentenkonto wäre doch die ideale Lösung. Das hat nichts mit Fürsorge zu tun, dahinter steckt die Absicht, den Bürger auszuspähen. Denn, für den Staat ist es ein leichtes, sich Zugang zu diesem Renten-Check zu verschaffen. Wie sagt die Bundeskanzlerin so schön, „soll unter Aufsicht des Bundes stehen“.

    Wer will ein Rentenkonto?

    Wer will denn so was? Es gibt einige Befürworter für eine solche übergreifende Infoplattform, in der alles zusammengefasst sein könnte, was der einzelne Bürger wissen muss, um einschätzen zu können, was er im Alter an Versorgungsansprüchen zu erwarten hat. Da ist zum einen der Bankenverband, dann natürlich der Arbeits- und Finanzminister und die Deutsche Renten Information. Auch das Deutsche Institut für Altersvorsorge spricht sich dafür aus. Treibende Kraft ist die Deutsche Renten Information. Allein die Aufzählung zeigt, dass damit sehr wahrscheinlich Schindluder getrieben wird.

    Vorsicht vor staatlicher Fürsorge

    Die „Frankfurter Allgemeine Zeitung“ zitierte den jetzigen Wirtschaftsminister Peter Altmaier mit den Worten, dass „durch die Einführung eines digitalen Bürgerportals künftig sichergestellt werden soll, dass alle Verwaltungsdienstleistungen deutschlandweit elektronisch verfügbar sind“, so sein hehrer Ansatz. Gleichzeitig müsse ein solches Portal den Bürgern den Zugang zu einer unabhängigen Plattform bieten, die alle Ansprüche aus gesetzlicher Rente, Betriebsrente und privater Vorsorge sicher, einfach und übersichtlich zusammenfasst. Damit solle, so Altmaiers Argument, nachvollziehbar sein, „welche Anwartschaften der Bürger in den verschiedenen Säulen der Altersversicherung angespart hat“.

    Cui bono – wem nützt ein solches Rentenkonto? Wirklich dem Bürger – oder nicht doch eher dem Staat. Dank eines solchen Rentenkontos kann der Staat dann viel besser abschätzen, wo er den Bürger noch schröpfen kann, denn dann liegen ja die ganzen Vermögensverhältnisse des Bürger offen – und für den Staat vergleichsweise bequem erreichbar.

    Skepsis ist angebracht

    Woher diese Skepsis? Dem Staat ist nicht zu trauen, das hat die Doppelverbeitragung von Direktversicherungen bewiesen. Der Staat beutet Betriebsrentner aus, für die Altersvorsorge wegen des Zugriffs von Staat und Krankenkasse zum Minus-Geschäft wird. Die Lebensversicherer werden vom Staat gezwungen, jeden Cent an die Krankenversicherung zu melden, den ein Bürger im Laufe seines Lebens über eine Direktversicherung angespart hat. Diese Information ist für Staat und Sozialversicherung Milliarden wert, denn der Besitzer einer Direktversicherung zahlt bei Rentenbeginn den Arbeitgeber- und Arbeitnehmeranteil plus Pflegeversicherungsbeitrag an seine Krankenversicherung – annähernd 20 Prozent zehn Jahre lang. Möglich gemacht hat diese Enteignung ein Gesetz aus dem Jahre 2004, initiiert von der damaligen rot-grünen Regierung mit Unterstützung der Union. Das Gesundheitsmodernisierungsgesetz wird rückwirkend auch auf Verträge angewandt, die lang vor Inkrafttreten des Gesetzes abgeschlossen worden waren. Der zum 1. Januar 2020 eingeführte GKV-Betriebsrentenfreibetrag von 159,25 Euro ist nur ein Tropfen auf den heißen Stein, da er nur für den Krankenkassenbeitrag gilt, nicht aber für die Pflegeversicherung.

    Excel statt Rentenkonto

    Aber zurück zum Rentenkonto. Dem deutschen Staat ist in punkto Altersvorsorge nicht zu trauen, das hat er bis lang mehrfach bewiesen. Eigeninitiative in punkto Rentenübersicht ist besser – und dafür gibt es ein einfaches Mittel: eine Excel-Tabelle. Jeder kann in diese Tabelle alle Daten selbst eintragen, Excel summiert die Zahlen auf. Wer diese Tabelle ständig aktualisiert, hat problemlos einen Überblick über seine Altersvorsorge. Ach ja, Excel. Das ist ein Tabellenkalkulationsprogramm von Microsoft – das zu lernen ist kein Zauberwerk. Viele Windows-Nutzer dürften vermutlich bereits Excel auf ihrem Rechner haben. Die Bundesregierung könnte jedem ein Exemplar schenken. Wie wäre es denn, wenn der Staat statt in ein Rentenkonto zu investieren, in Finanzwissen investieren würde, wie es ja schon seit langem von Wirtschaftlern gefordert wird? Bislang sind alle derartigen Vorstöße im Sande verlaufen – oder habe ich da etwas nicht mitbekommen?

    Gesetz soll durchgepeitscht werden

    Wie die „Versicherungswirtschaft“ schreibt, soll das Gesetz „durchgepeitscht“ werden. Das Internetportal hat den Zeitplan recherchiert:

    • Bis 10. August 2020 Frist für die Stellungnahme der Verbände
    • August 2020 Virtuelle Anhörung auf Ministerialebene
    • August 2020 Beratung im Bundeskabinett
    • Ende 2020 Inkrafttreten am Tag nach der Verkündigung
    • Entwicklungsphase
    • Mitte 2022 Beginn der ersten freiwilligen Betriebsphase (21 Monate nach Inkrafttreten)
    • Ende 2023 Voraussichtlicher Pflichtbetrieb für die betroffenen Versorgungseinrichtungen mit angemessenen Übergangsfristen (Der Beginn des Pflichtbetriebs wird durch Rechtsverordnung später festgelegt).

    Beamte sollen wieder einmal ausgenommen werden. Pensionszusagen, die regelmäßig von den Arbeitgebern verwaltet werden, die Beamtenversorgung und berufsständische Versorgungswerke sollen „Versicherungswirtschaft“ zufolge nicht in die digitale Rentenübersicht eingebunden.

  • Der Staat darf ungestraft Bürger enteignen

    Der Staat darf ungestraft Bürger enteignen

    Wenn der Staat klamm ist, darf er seine Bürger enteignen, wie bei Direktversicherungen. Ein Rentner hat dagegen geklagt, muss aber weiter Sozialbeiträge für seine Direktversicherung zahlen, obwohl bei Abschluss davon keine Rede war. Der Staat hatte den Vollbeitrag 2003 rückwirkend eingeführt.

    Herbert Heins ist in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung gescheitert. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab. Das hat der Staat, sprich die rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – damals 2003 rückwirkend per Gesetz eingeführt.

    Der 70Jährige ist durch alle Instanzen gegangen und hat nun auch vor dem BSG verloren (Az.: B 12 KR 1/19 R). Sein Argument, die Direktversicherung sei keine Rente, ließen die Richter nicht gelten. Der rebellische Rentner legte sogar ein Sprachgutachten vor, das argumentierte, eine Einmalzahlung aus „Direktversicherung“ sei keine „Versorgung“. Aber auch das ließen die Richter nicht gelten.

    Enteignen gesetzlich abgesegnet

    Für die Richter sei es irrelevant, ob der Arbeitgeber eine Versorgungszusage gegeben habe oder nicht. Es sei auch irrelevant, ob das Geld monatlich oder einmalig fließe. Darauf komme es nicht an, wie die „ZEIT“ das BSG zitiert. „Die Versicherung sei eine betriebliche Direktversicherung gewesen; eine zusätzliche ‚Versorgungszusage‘ durch den Arbeitgeber sei daher nicht erforderlich gewesen; maßgeblich sei, dass die Beiträge ‚ganz oder teilweise aus dem Arbeitsentgelt geleistet wurden‘“. Generell sei, zitiert die „ZEIT“ den Richter, davon auszugehen, dass eine Lebensversicherung (über den Betrieb abgeschlossen), die ab dem 60. Geburtstag ausbezahlt wird, der Altersvorsorge diene.

    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 159,25 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird.

    BSG
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Nach neun Jahren juristischer Schlacht musste sich Heins dem „Hamburger Abendblatt“ zufolge von Richter Andreas Heinz, dem Vorsitzenden des 12. Senat des Bundessozialgerichtes, anhören, es komme nicht darauf an, ob er schon eine Betriebsrente habe, Heins‘ Direktversicherung sei eine „der Rente vergleichbare Einnahme“, die der Alterssicherung diene. Dabei sei es gleich, was Heins mit seinem Arbeitgeber im Jahr 1988 über den Zweck der Versicherung vereinbart habe. Das höchste deutsche Sozialgericht habe, zitiert das „Hamburger Abendblatt“ Richter Heinz, ein Wortlautverständnis, das an den Wortlaut des Gesetzgebers gebunden sei. Damit sei die Beitragsfestsetzung gesetzlich zulässig gewesen nach den §§ 226, 229, 237 SGB V, so der Richter. An die Grundsatzentscheidung des Gesetzgebers sei der Senat des BSG gebunden – und das heiße, eine Einmalzahlung sei dem Rentenbezug gleichzusetzen.

    Staat begeht Vertrauensbruch

    Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“.

    Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    Was für Heins und viele andere mit einer Direktversicherung besonders schlimm ist – sie haben die Beiträge für ihre Direktversicherung oft aus ihrem Nettoeinkommen bezahlt haben und somit aus Einkünften, für die bereits die Sozialbeiträge abgeführt worden sind. Wenn sie dann die Summen entweder auf einen Schlag oder als monatliche Summe ausbezahlt bekommen, fallen aber erneut Beiträge für die Sozialversicherungen an. Die Betroffenen fühlen sich daher zweimal zur Kasse gebeten. Aber das sei unerheblich, urteilt der Richter des BSG.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

    Mehr zum Thema:

    https://dvg-ev.org/2020/06/direktversicherung-ist-geldvernichtung/

  • Rentenkasse blecht 38 Mrd. für Gemeinwohl

    Rentenkasse blecht 38 Mrd. für Gemeinwohl

    Der Staat ist nicht zimperlich beim Griff in die Rentenkasse. 2019 blechte die Rentenkasse annähernd 38 Milliarden für Aufgaben, für die der Staat zuständig wäre.

    Der Staat klopft sich immer selbst auf die Schulter für die Zuschüsse, die er der Rentenkasse überweist, vergisst aber dabei zu erwähnen, dass dieses Geld ein Ausgleich für versicherungsfremde Leistungen ist, sprich Leistungen, die er eigentlich selbst übernehmen müsste. Er überweist der Deutschen Rentenversicherung aber immer weniger, als er ihr an versicherungsfremden Leistungen aufbürdet. So werden die gesetzlichen Rentner systematisch enteignet.

    Staat plündert Rentenkasse

    Die Aktion Demokratische Gemeinschaft (ADG) rechnet jedes Jahr aus, wie hoch das Defizit zu Lasten der gesetzlichen Rentenversicherung ist. Im vergangenen Jahr waren es 37,3 Milliarden Euro. Ohne diese versicherungsfremden Leistungen könnte die Rente laut ADG um 13,6 Prozent höher sein. Weil der Staat die Rentenkasse so viel zahlen lässt, ist auch die Nettoersatzquote und das Rentenniveau in Deutschland auch so niedrig. Das hängt alles mit diesem Griff des Staats in die Rentenkasse zusammen.

    Die Kalkulation der ADG:

    adg
    Quelle: ADG


    Leider war 2019 kein Ausreißer. Die Belastung der Rentenkasse mit versicherungsfremden Leistungen hat System bei der Bundesregierung – und es wird von Jahr zu Jahr mehr. Mit der Grundrente kommt bereits der nächste Posten versicherungsfremden Leistungen. Es wäre blauäugig zu hoffen, dass der Staat alle durch die Grundrente anfallenden Kosten ausgleichen würde.

    Altersvorsorger sind die Dummen

    Seit 1957 hat der Staat und seine Beamten den Rentenversicherten immer mehr versicherungsfremde Leistungen abverlangt, ohne sich um einen entsprechenden Ausgleich zu kümmern. Die Bundeszuschüsse reichten und reichen bei weitem nicht aus, um diese versicherungsfremden Leistungen zu finanzieren. Der Fehlbetrag ist der Aktion Demokratische Gemeinschaft (ADG) auf mittlerweile sage-und-schreibe 811,9 Milliarden Euro gewachsen, wie Otto W. Teufel penibel errechnet hat, weswegen die Tabelle auch nach ihm Teufel-Tabelle heißt.

    Damit nicht genug, wer eigenverantwortlich die Lücke ausgleicht, wird zusätzlich bestraft: Direktversicherten zahlen in der Rente nicht nur Krankenkassenbeiträge für ihre gesetzliche Rente, sondern auch noch Vollbeiträge für ihre Direktversicherung, sprich den Arbeitnehmer- und Arbeitgeberanteil.

  • Deutschland Spitzenreiter bei Abgabenquote

    Deutschland Spitzenreiter bei Abgabenquote

    In keinem anderen Land presst der Staat seine Bürger so aus wie in Deutschland. Wir sind mittlerweile Spitzenreiter bei der Abgabenquote.

    Die Gesamtbelastung von Arbeitseinkommen durch Steuern und Sozialabgaben liegt in Deutschland weit über dem OECD-Durchschnitt (Organisation für wirtschaftliche Zusammenarbeit und Entwicklung). Das heißt, den Deutschen bleibt am wenigsten netto vom Brutto.

    Vor vier Jahren lagen noch Belgien und Österreich vor uns – beide haben wir mittlerweile überholt. Die durchschnittliche Belastung durch Steuern und Sozialabgaben lag im vergangenen Jahr laut OECD bei 39,3 Prozent. Das heißt umgekehrt, dass Bürgern in Deutschland nur noch 60,7 Prozent des Bruttolohns bleiben. Wird der Arbeitgeberanteil noch dazu gerechnet, dann bleibt vom Brutto nur noch die Hälfte übrig.

    Bei Abgabenquote Spitze

    Ganz besonders langen laut „Welt“ Staat und Sozialversicherung Familien zu, wenn beide Partner erwerbstätig sind. „Eine Familie mit zwei Verdienern und zwei Kindern führt der Erhebung zufolge in Deutschland gut 31 Prozent an Steuern und Sozialabgaben ab, womit Deutschland in dieser Kategorie sogar den alleinigen Spitzenplatz innerhalb der Gruppe der OECD-Länder einnimmt – vor Dänemark mit 30,7 Prozent.“

    Wobei das nur die halbe Wahrheit ist, denn zur Einkommensteuer kommen ja auch noch Verbrauchssteuern, darunter die Mehrwert-, Versicherungs-, Sekt- und Mineralölsteuer, dazu kommen Stromsteuer, Kapitalertragssteuer, Grundsteuer, Hundesteuer, Kaffeesteuer, Kfz-Steuer, Leuchtmittelsteuer und natürlich der Soli … Die Liste ist mittlerweile unüberschaubar.

    Bei einigen Gruppen wie den Betriebsrentnern und Direktversicherten greifen Staat und Sozialversicherung gleich mehrfach zu, sie zahlen Beiträge in der Ein- und Auszahlphase. Beim Sprit gibt es sogar die Steuer auf die Steuer, so dass der Steueranteil höher ist als der Warenwert.

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →