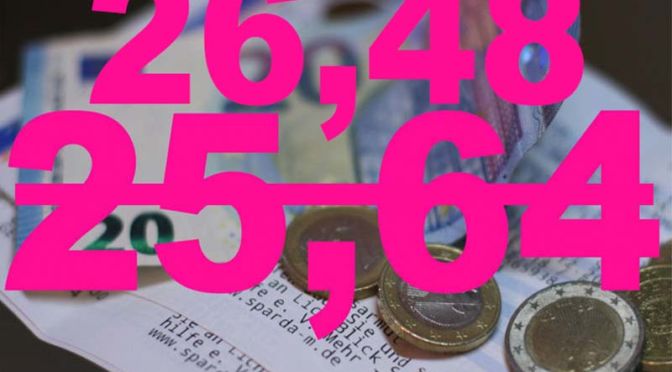
Tag: Zusatzbeitrag

  • Offener Brief an Friedrich Merz

    Offener Brief an Friedrich Merz

    Ob der frisch gewählt CDU-Chef Friedrich Merz zu einem Neuanfang fähig ist – versprochen hat er es, aber Politiker versprechen ja viel. Daran erinnert ihn der Verein der Direktversicherungsgeschädigten in einem offenen Brief.

    Von Michael Rahnefeld

    Zunächst einmal Glückwunsch, Herr Merz. Nun sind Sie Vorsitzender der CDU, Konkursverwalter einer vormals großen Volkspartei in Deutschland, die sehr lange die Regierung in Deutschland mit gebildet hat und jetzt wohl für viele Jahre die Opposition anführen wird.

    Die Hauptaufgaben von Merz

    Eine Ihrer Hauptaufgaben, Herr Merz, wird es in den nächsten Monaten sein, zu analysieren, wie es zu diesem Desaster kommen konnte. Dabei wollen wir Ihnen gerne helfen. Wir, das sind knapp 4000 Mitglieder einer Organisation – besser gesagt eines Vereins – der permanent anwächst und sich schon seit mehr als sechs Jahren dafür einsetzt, dass einer der größten legitimierten Sozialbetrugsfälle in Deutschland beendet, korrigiert und seine Opfer entschädigt werden und darüber hinaus die Interessen aller, die sich von der Politik um Teile ihrer Altersvorsorge geprellt fühlen, vertritt.

    Es sind allerdings nicht nur die knapp 4000 Mitglieder dieses Vereins der Direktversicherungsgeschädigten (DVG), die durch eine sehr fragwürdige gesetzliche Regelung um ihre Vorsorgeersparnisse geprellt und dafür bestraft werden, dass sie auf Empfehlung der Politik noch in ihrem Arbeitsleben ihre Alterssicherung aktiv und mit finanziellem Aufwand gestaltet haben. Nein, es sind über sechs Millionen Betroffene – Rentner, Betriebsrentner, Selbstständige –, die vorgesorgt haben und dafür von unserem Staat gnadenlos abgezockt werden.

    CDU hat Beifall geklatscht

    Eingefädelt hat diesen Diebstahl die rot-grüne Bundesregierung unter Gerhard Schröder mit der damaligen Gesundheitsministerin Ulla Schmidt. Die CDU, damals in der Opposition, hat Beifall geklatscht für das sogenannte Gesundheitsmodernisierungsgesetz (GMG), das den damals „notleidenden Krankenkassen“ zu mehr Geld verhelfen sollte. Die Auswirkungen dieses Gesetzes sind verheerend, weil den Menschen rund ein Fünftel ihrer Vorsorgerücklagen weggenommen werden. Ganz infam dabei, dass rückwirkend auf vor 2004 bestehende Verträge zugegriffen wird und die Ersparnisse als Versorgungsleistungen deklariert werden, auf die letztlich zehn Jahre lang Beiträge für Kranken- und Pflegeversicherung entrichtet werden müssen, und zwar der Arbeitgeber- und Arbeitnehmeranteil.

    Altersvorsorger vorgeführt

    Einzig richtig erkannt hat das in Ihrer Partei zumindest ihr Parteifreund, Hans-Jürgen Irmer aus Wetzlar, der Vorsitzende  des CDU-Kreisverbandes Lahn-Dill. Ihm war offenbar klar, dass man mit diesen Machenschaften Vertrauen in die Politik zerstört und Menschen (Wähler!) damit verprellt. Im Blick auf die Bundestagswahl im September 2021 versuchte Irmer bereits im Mai 2021 im beginnenden Bundestagswahlkampf den CDU-Spitzenkandidaten zu veranlassen, sich dieser Problematik anzunehmen. Vergebens. Armin Laschet hat seinen Parteifreund vollkommen ignoriert und selbst ein Nachhaken über CDU-Generalsekretär Paul Ziemiak verhallte im Nichts. Irmer schrieb damals unter anderem an Laschet (das Schreiben liegt uns vor, hier einige Auszüge):

    „Als Kreisvorsitzender der CDU Lahn-Dill und als Bundestagsabgeordneter möchte ich mir erlauben, Sie und die Spitzen der Union dringend darum zu bitten, ein Thema aufzugreifen, das etwa sechs Millionen Menschen betrifft. Sechs Millionen, die auf Anraten des Staates eine private Altersvorsorge abgeschlossen haben, und zwar in Form unterschiedlicher Modelle, teilweise kofinanziert durch den Arbeitgeber, teilweise alleine finanziert durch Beiträge aus dem bereits versteuerten Nettoeinkommen. Sie alle haben dies gemacht im Vertrauen auf die Zusagen des Staates, wonach in der Auszahlungsphase nur der halbe Beitragssatz an die gesetzliche Krankenversicherung und die Sozialversicherungsträger zu entrichten ist. Eine durchaus attraktive Anlageform.

    CDUler nicken alles ab

    Sie haben genau das gemacht, was wir heute erneut aktuell predigen, nämlich privat für das Alter vorzusorgen – und sie sind bitter enttäuscht worden. In meinen Augen sind sie betrogen worden, denn der Deutsche Bundestag hat im Jahr 2004, verantwortlich damals die sozialdemokratische Gesundheitsministerin Ulla Schmidt und der heutige SPD-Kanzlerkandidat Olaf Scholz gemeinsam mit den Grünen, das sogenannte Gesundheitsmodernisierungsgesetz im Bundestag verabschieden lassen. In einer ‚Nacht- und Nebel-Aktion‘, ausgelöst durch Horst Seehofer (CSU), stimmte die Union plötzlich noch zu, obwohl an dem Morgen der Abstimmung gefühlt 95 Prozent der Abgeordneten, zumindest der Union, nicht wussten, was in der Nacht verändert wurde. Ein unsägliches Verfahren zu Lasten vorausdenkender Arbeitnehmer.

    Mit diesem Beschluss müssen seither ca. 20 Prozent der angedachten Ersparnisse über einen Zeitraum von zehn Jahren abgeführt werden, wobei eine einmalige Abführung noch nicht einmal möglich ist für die, die das eventuell wollen. Und wenn man Pech hat, je nach Höhe der Zahlung, greift der Fiskus in Form des Finanzamtes zu und kassiert noch einmal einen zusätzlichen Betrag.“

    Staatliches Raubrittertum

    Und weiter schreibt Ihr Parteifreund an Laschet:

    „Das, was hier geschehen ist, ist in meinen Augen staatliches Raubrittertum, auch wenn es per Bundestagsbeschluss formal juristisch legitimiert wurde. Für mich stellt sich die Grundsatzfrage, losgelöst von den finanziellen Verlusten der Betroffenen, welches Maß an Glaubwürdigkeit hat Politik allgemein formuliert noch, wenn – wie leider nicht nur in diesem Fall – Beschlüsse rückwirkend hinfällig werden. Ich würde persönlich mit einem solchen Staat, der sein Wort derart massiv gebrochen hat, keine finanzielle Zukunftsentscheidung mehr treffen, weil ich nicht weiß, ob das, was heute zugesagt wird, übermorgen noch gilt. Solche Politik erschüttert das Vertrauen in die politisch Handelnden. Es erschüttert das Vertrauen in die Glaubwürdigkeit, in die Demokratie.

    Deshalb halte ich es für zwingend notwendig, dass wir als Union im Rahmen des Wahlprogrammes ein deutliches Signal geben, dass wir hier zwingend Änderungen benötigen.“

    Ja, sehr geehrter Herr Merz, das war von Herrn Irmer, der es bei der Bundestagswahl dann nicht geschafft hat, in den nächsten Bundestag zu kommen, eine sehr fundierte Hilfestellung, um im Wahlkampf Wähler für die CDU zu generieren. Er unterstreicht das am Ende seines Schreibens mit den Worten:

    „Lieber Herr Laschet, ich weiß, dass Sie Argumenten zugänglich sind. Mir geht es erstens um die Frage der Glaubwürdigkeit im Sinne der Direktversicherungsge­schädigten, die im Übrigen eine Bürgerinitiative gegründet haben, und es geht mir auch um die politische Bedeutung von sechs Millionen direkt Betroffener und ihrem Umfeld“.

    Null Ahnung, null Empathie, null Strategie

    Und wie reagiert darauf der Spitzenkandidat der Union Armin Laschet? Gar nicht. Er beantwortet noch nicht einmal das Schreiben seine CDU-Kreisvorsitzenden. Letzterer hakt gut einen Monat später über CDU-Generalsekretär Paul Ziemiak nach, auch dieser „verschnarcht“ offenbar ein so wichtiges Thema für ein großes Wählerpotenzial.

    Wenn Sie jetzt also, lieber Friedrich Merz, den Niedergang der CDU im Jahr 2021 aufarbeiten, dann sollten Sie sich auch mit solchen Verhaltensmustern ihrer Parteispitze befassen und werden dabei erkennen, dass der Karren sehenden Auges an die Wand gefahren wurde.

    Gute Wünsche für Oppositionsarbeit

    Für Ihre künftige Arbeit wünscht Ihnen DVG viel Erfolg, vor allem mehr Gefühl für die Menschen in diesem Land, für ihre Sorgen und Nöte.

    Wir grüßen Sie

    dvg-ev.org
  • Für 21 Millionen wird die Krankenkasse teurer

    Für 21 Millionen wird die Krankenkasse teurer

    Die Krankenkassen verlangen von 21 Millionen Versicherten mehr Geld. 19 der 97 gesetzlichen Krankenkassen haben ihren Zusatzbeitrag zum 1. Januar 2022 erhöht. Wer jetzt zu einer günstigeren Krankenkasse wechselt, zahlt ab 1. April weniger.

    Betroffen von der Erhöhung der Zusatzbeiträge sind dem Vergleichsportal Check24 zufolge 21 Millionen Versicherte. Durch die aktuellen Beitragserhöhungen zahlen Verbraucherinnen und Verbraucher bis zu 261 Euro mehr pro Jahr. Insofern lohnt es sich, die eigene Krankenkasse genauer unter die Lupe zu nehmen. Erhöht eine Versicherung, hat der Versicherte ein Sonderkündigungsrecht, er muss aber schnell reagieren.

    Das  Vergleichsportals Check24  hat recherchiert, welche  gesetzlichen Krankenkassen zum 1. Januar 2022 ihre Zusatzbeiträge erhöhen. Es sind insgesamt 19 der 97 gesetzlichen Kassen, darunter beispielsweise viele AOKs und BKKs. Betroffen davon sind rund 21 Millionen Mitglieder. Dieses Mal erhöht auch die bislang günstigsten bundesweite Krankenkasse HKK den Beitrag.

    Betriebsrentner müssen somit durchschnittlich in der Rente insgesamt 14,6 + 1,3 + 3,05 (Kinderlose 3,4) Prozent  zahlen, insgesamt 18,95 (Kinderlose 19,3) Prozent – unter Berücksichtigung des GKV-Betriebsrentenfreibetrags von 164,50 Euro, der allerdings 2022 nicht steigt. Einige Kassen verlangen aber noch weit mehr.

    Krankenkasse teurer

    Andere Krankenkassen kommen mit deutlich niedrigeren Zusatzbeiträgen aus. Die HKK beispielsweise verlangte bislang nur 0,39 Prozent Zusatzbeitrag – ein Unterschied zur AOK Bayern von 0,91 Prozentpunkten oder 233 Prozent. Aber auch die HKK erhöht jetzt ihre Prämie von 0,39 auf 0,69 Prozent.

    Sonderkündigungsrecht

    Die Versicherten haben mit dieser Erhöhung zum 1. Januar 2022 ein Sonderkündigungsrecht – müssen aber schnell sein. Wenn eine Krankenkasse ihre Beiträge erhöht, können die Versicherten binnen zwei Kalendermonaten wechseln. Wer also noch im Dezember kündigt, wechselt zum 1. März 2022 zu einer anderen Kasse. Allerdings muss die Kündigung bis zum 31. Januar 2021 bei der Krankenkasse eingegangen sein. Den Wechselservice übernimmt übrigens die neue Krankenkassen im elektronischen Verfahren. Genau lässt sich das in § 175 Absatz 4 des Fünften Buch des Sozialgesetzbuchs (SGB V) nachlesen.

    Dazu Dr. Daniel Güssow, Managing Director gesetzliche Krankenkassen bei CHECK24:

    Unzufriedene Versicherte sollten nicht bei ihrer alten Krankenkasse bleiben. Ein Wechsel ist in wenigen Minuten auf den Weg gebracht. Auch ältere Versicherte können die Wechselmöglichkeit sorgenfrei nutzen, da diese unabhängig vom Alter oder Vorerkrankungen vom Gesetzgeber garantiert wird.

  • Wie viel Direktversicherte durch den Freibetrag sparen

    Wie viel Direktversicherte durch den Freibetrag sparen

    Der Freibetrag bei Kranken- und Pflegebeiträge auf Direktversicherungen liegt bei 164,50 Euro. Wie viel sparen sich Rentner mit einer Direktversicherung und wie wird der Freibetrag verteilt, wenn jemand mehrere Betriebsrenten hat?

    Am 1. Januar 2020 ist das Gesetz zur Entlastung von Direktversicherten und Betriebsrentnern in Kraft getreten. Sein sperriger Name: GKV-Betriebsrentenfreibetragsgesetz. Damit zahlen Betriebsrentner dank des Freibetrags 26,48 Euro weniger pro Jahr (Stand 2022), abhängig von ihrer Krankenkasse. Bis 31. Dezember 2020 lag der Freibetrag bei 159,25 Euro, seit 1. Januar 2021 liegt er bei 164,50 Euro – zum 1. Januar 2022 hat sich der Freibetrag leider nicht geändert. Aber wie viel zahlen sie dann noch, vor allem, wie verteilt sich der Krankenkassenbeitrag dank des Freibetrags, wenn jemand mehrere Betriebsrenten hat?

    Freibetrag bei 164,50 Euro

    Eine Betriebsrentnerin wollte es in punkto Freibetrag genau wissen und klagte gegen die Kranken-  und Pflegeversicherungsbeiträge aus einer Direktversicherung. Sie hatte aber nicht nur einen Vertrag, sondern zwei Verträge. „Versicherungswirtschaft heute“ schildert den Fall:

    • 2016 bekam sie einen Direktversicherungsvertrag über rund 14.000 Euro ausbezahlt. Der Betrag wird auf 120 Monate verteilt und verbeitragt. Der fiktive Zahlbetrag ergab monatlich etwa 115 Euro – und damit unter der Freibetragsgrenze von 164,50 Euro. Also hätte sie keine Beiträge an ihre gesetzliche Krankenversicherung zahlen müssen.
    • Aber sie bekommt sei Juli 2017 noch eine zweite Betriebsrente und überschreitet damit die Freigrenze mit der Folge, dass sie auf alles Beiträge zahlen muss.

    Dagegen hat sie geklagt  (Sozialgericht Karlsruhe, Urteil vom 29. Januar 2020 – Az.: S 6 KR 2676/18, nicht rechtskräftig).

    Die Klage vor dem Sozialgerichts Karlsruhe wegen des Freibetrags hatte laut „Versicherungswirtschaft heute“ teilweise Erfolg:

    1. „Für die Verbeitragung bis zum 1.1.2020 gingen die Richter davon aus, dass die Beitragserhebung zu Recht erfolgt sei. Die Beitragspflicht von Leistungen aus Direktversicherungen sei höchstrichterlich geklärt und die Einwände der Klägerin, die Verbeitragung sei unverhältnismäßig und sie sei unvorhersehbar gewesen, griffen nicht durch.
    2. Allerdings sieht die Sachlage ab 1.1.2020 anders aus. Ab diesem Zeitpunkt sei die Klage teilweise begründet, soweit sie sich gegen die Erhebung von Beiträgen zur GKV für die Zeit ab dem 1. Januar 2020 richte. Der müsse ab 1.1.2020 berücksichtigt werden.“

    Entscheidend sei die Regelung des § 226 Abs. 2 Satz 2 SGB V, die seit dem 1. Januar 2020 für Renten der betrieblichen Altersvorsorge gelte – und da heißt es:

    Überschreiten die monatlichen beitragspflichtigen Einnahmen nach Absatz 1 Satz 1 Nummer 3 und 4 insgesamt ein Zwanzigstel der monatlichen Bezugsgröße nach § 18 des Vierten Buches, ist von den monatlichen beitragspflichtigen Einnahmen nach § 229 Absatz 1 Satz 1 Nummer 5 ein Freibetrag in Höhe von einem Zwanzigstel der monatlichen Bezugsgröße nach § 18 des Vierten Buches abzuziehen; der abzuziehende Freibetrag ist der Höhe nach begrenzt auf die monatlichen beitragspflichtigen Einnahmen nach § 229 Absatz 1 Satz 1 Nummer 5; bis zum 31. Dezember 2020 ist § 27 Absatz 1 des Vierten Buches nicht anzuwenden.

    Wie den Freibetrag verteilen?

    Wie aber ist der Freibetrag auf die beiden Verträge zu verteilen? Dazu hat sich das Gericht geäußert. Es sei gesetzlich nicht ausdrücklich geregelt, wie der Freibetrag zu verteilen sei, wenn ein GKV-Versicherter wie die Klägerin mehrere Betriebsrenten gleichzeitig beziehe.

    Der langen Rede kurzer Sinn: Der Freibetrag muss laut Urteil verhältnismäßig auf die beiden Betriebsrenten aufgeteilt werden.

    • Die Folge für den Freibetrag: Aus der Kapitalleistung seien daher ab dem 1. Januar 2020 GKV-Beiträge nur noch in Höhe von 8,66 € statt wie bisher knapp 17 € geschuldet (Stand 2021).
    • Ob die verhältnismäßige Anrechnung des Freibetrages auf mehrere Betriebsrenten kraft Gesetzes eintrete oder einen vorherigen Antrag voraussetze, könne dahinstehen, weil die Klägerin in der mündlichen Verhandlung jedenfalls einen entsprechenden Antrag gestellt habe.

    Ganz schön kompliziert die Sache mit dem Freibetrag, vor allem, wenn jemand sogar noch mehr als nur zwei Verträge hat. Daher habe der GKV-Spitzenverband in seinen Rundschreiben zur Umsetzung des neuen Freibetrags empfohlen, dass der Freibetrag zunächst auf eine Betriebsrente angewandt werde und ein verbleibender Restbetrag dann auf die nächste Betriebsrente übertragen werde.

    Entlastung durch Freibetrag

    ab 1.1.2022bis 1.1.2020Entlastung
    Kapitalauszahlung 50.00050.000
    geteilt durch 120416,67416,67
    minus Freibetrag 159,25252,170
    Krankenvers. 14,6 % 36,8260,84
    Zusatzbeitrag 1,5 %3.786.25
    Pflegevers. 3,05 %12,7112,71
    KV+PV monatlich53,3179,7926,48
    KV+PV pro Jahr639,72
    957.48317,76
    KV+PV gesamte Laufzeit6.397,209574,803.176,60
    Rest nach Abzug KV+PV 43.602,80

    40.425,20
    in Euro

    Annahmen: In dem Beispiel zahlt die Betroffene oder der Betroffene einen Zusatzbeitrag von 1,5 Prozent (Durchschnittssatz 1,3) und er oder sie hat Kinder, weswegen nur 3,05 Prozent Pflegebeitrag zu zahlen sind. Kinderlose zahlen den erhöhten Beitrag von 3,4 Prozent.

    „Stiftung Warentest“ hat einen Sozial­abgaben-Rechner programmiert, mit dessen Hilfe jeder selbst ausrechnen kann, was das in seinem speziellen Fall ausmacht.

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen beispielsweise auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, beispielsweise aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 164,50 Euro für 2022). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).
  • OWLer zahlen mehr für die Krankenkasse

    OWLer zahlen mehr für die Krankenkasse

    Die größte Krankenkasse in Ostwestfalen-Lippe (OWL) erhöht ihre Beiträge deutlich. Die OWLer zahlen ab 2022 bei der AOK Nordwest 1,7 Prozent Zusatzbeitrag statt 1,3 Prozent.

    „Ausgerechnet die größte Kasse aber zieht den Zusatzbeitrag kräftig an“, schreibt die „Neue Westfälische Zeitung“. Der AOK Nordwest ist die Beitragserhöhung um 0,4 Prozentpunkte oder 30 Prozent nicht einmal ein Nebensatz wert. Nur wer sich auf der Internetseite der AOK Nordwest durchklickt, findet den Hinweis auf die Erhöhung in Klammern. Das steht: „Zum allgemeinen Beitragssatz kommt ein kassenindividueller Zusatzbeitrag. Der Zusatzbeitrag beträgt bei der AOK NORDWEST 1,3 Prozent (1,7 Prozent in 2022)“.

    OWLer zahlen ab 2022 mehr

    Wer noch 2021 kündigt, kann die AOK Nordwest zum 1. März 2022 wechseln, wer bis Januar wartet, muss noch bis Ende März bei der teuren Kasse bleiben. Übrigens zahlen Rentner mit einer Direktversicherung oder einer anderen betrieblichen Altersvorsorge die vollen Beiträge, von einem GKV-Betriebsrentenfreibetrag von 164,50 Euro abgesehen (der wird 2022 übrigens nicht erhöht).

    Die AOK in Ostwestfalen-Lippe ist indes nicht die einzige Kasse, die klammheimlich die Beiträge erhöht: „18 Millionen Versicherte zahlen 2022 mehr Krankenkassenbeiträge“, titelt „Focus Online“.

    Jetzt die Kasse wechseln

    Wer sich einen Überblick verschaffen will, konsultiert am besten die Seite „Krankenkassen Deutschland“, wo die Kassen und ihre Beiträge für 2021 und 2022 aufgelistet sind. Mit dem Krankenkassen-Beitragsrechner den Beitrag 2022 errechnen.

    Die Kalkulation:

    100 000 Euro Direktversicherungsauszahlung
    833,33 Euro monatlich (verteilt auf 120 Monate)
    -164,50 Euro Freibetrag
    668,83 Euro Verbeitragung
    -97,65 Euro Krankenversicherungsbeitrag (14,6 %)
    -11,36 Euro Zusatzbeitrag (1,7 %)
    -22,72 Euro Pflegebeitrag 3,4 % (3,05 % mit Kindern)
    ————————————————————–
    131,73 Euro monatlich für KV + PV
    537,10 Euro Netto nach Abzug von KV + PV pro Monat

    verteilt auf 10 Jahre oder 120 Monate = 15.807,60
    Von 100 000 Euro Auszahlung bleiben nach Abzug von KV + PV
    84.192,40 Euro Netto-Auszahlung übrig

    So hat sich der Beitragssatz entwickelt (2022: 1,3)

    Zur Krankenkasse addiert sich der Pflegebeitrag von 3,4 Prozent für Kinderlose und 3,05 Prozent für alle mit Kindern

    Entwicklung des Beitragssatzes

    Quelle: GKV

  • Wie Inflation und Sozialabgaben die Rente ruinieren

    Wie Inflation und Sozialabgaben die Rente ruinieren

    Im September sind die Preise um 4,1 Prozent gegenüber dem Vergleichszeitraum des Vorjahres gestiegen. Dazu kommen höhere Kranken- und Pflegeversicherungsbeiträge.  Wegen der Inflation wird das Geld der Rentner ist immer weniger wert.

    Für die Alten kommt es  2021 knüppeldick – die Rentenerhöhung blieb aus, dafür beginnt die Inflation an, zu traben. Die Inflationsrate in Deutschland – gemessen als Veränderung des Verbraucher­preis­index (VPI) zum Vorjahresmonat – wird im September 2021 dem Statistischen Bundesamt zufolge voraussichtlich +4,1 Prozent betragen. Dabei stiegen die Preise im August bereits um 3,9 Prozent im Vergleich zum Vorjahresmonat. Der Preisauftrieb verstetig sich also – und das dürfte noch nicht das Ende sein.

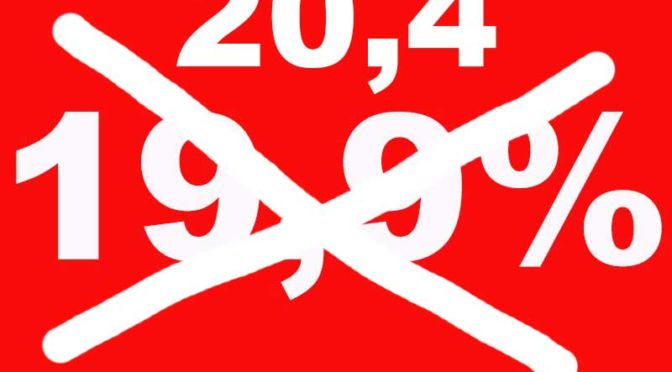
    Dazu kommt der Anstieg der Kranken- und Pflegeversicherungsbeiträge. Anfang 2021 stieg der Zusatzbeitrag auf 1,3 Prozent – und er steigt weiter. Mit der BKK24 verlangen bereits zwei Krankenkassen Beiträge von mehr als 20 Prozent: die BKK24 20,4 Prozent für Kinderlose und 20,15 Prozent für Versicherte mit Kindern, die BKK Stadt Augsburg sogar 20,6 Prozent für Kinderlose und 20,35 Prozent für Versicherte mit Kindern.  Wer per Direktversicherung fürs Alter vorgesorgt hat, ist der Dumme, denn nach Abzug der vollen Beiträge bleibt von der einmal versprochenen Rendite nichts mehr übrig – Direktversicherungen werden so zum Minus-Geschäft.


    Inflation
    Die Inflation steigt deutlich                   Quelle: Statistisches Bundesamt

    Inflation kommt ins Laufen

    Wie das Statistische Bundesamt weiter mitteilte, stiegen im Juli 2021 die Einfuhrpreise um +16,5 Prozent zum Vorjahresmonat – der größte Anstieg seit September 1981 (zweite Ölpreiskrise). Das sind schlechte Nachrichten für den Verbraucher, denn sie werden sich auf eine noch höhere Inflation einstellen müssen. Aus den 4,1 könnten bald fünf Prozent werden.

    Der Grund für die steigende Inflation sind vor allem hohe Energiepreise. Die Preise für Öl und Gas waren im August fast 94 Prozent höher als ein Jahr zuvor. Neben Energie verteuerten sich viele Vorleistungsgüter erheblich, darunter Erze, Metalle, Kunststoffe und Holz. Auslöser waren Lieferengpässe aufgrund der Corona-Pandemie.

    Lohn-Preis-Spirale beginnt

    Damit kommt auch die Lohn-Preis-Spiral in Gang. Die Lokführer – und auch andere Branchen – fordern Lohnerhöhungen und haben sie auch durchgesetzt. Die SPD will einen Mindestlohn von 12 Euro (heute: 9,50 Euro). Das wiederum schlägt sich über kurz oder lang in höheren Preisen nieder. Alle, die eigenverantwortlich fürs Alter vorsorgen, gehören damit zu den Verlierern. Denn, ein Euro heute ist in einigen Jahren nur noch 80 Cent wert.


  • Zwei Krankenkassen verlangen mehr als 20 Prozent

    Zwei Krankenkassen verlangen mehr als 20 Prozent

    Die Erhöhung der Krankenkassenbeiträge kommt schneller als gedacht. Mit der BKK24 verlangen mittlerweile zwei Krankenkassen mehr als 20 Prozent.

    Anfang 2021 stieg der Zusatzbeitrag auf 1,3 Prozent – und er steigt weiter. Mit der BKK24 verlangen bereits zwei Krankenkassen Beiträge von mehr als 20 Prozent: die BKK24 20,4 Prozent für Kinderlose und 20,15 Prozent für Versicherte mit Kindern, die BKK Stadt Augsburg sogar 20,6 Prozent für Kinderlose und 20,35 Prozent für Versicherte mit Kindern.

    Mehr als 20 Prozent Beitrag

    Die Folgekosten der Corona-Pandemie werden jetzt auf die gesetzlichen Krankenkassen umgewälzt, wie bereits zu erwarten war. Anfang 2021 erhöhten sie ihre Zusatzbeiträge bereits kräftig – und trotzdem kommen die Krankenkassen mit dem Geld nicht zurecht. Deswegen wird es 2022 durch die Bank weitere Erhöhung geben. Der Zusatzbeitrag wird um mindestens weitere 0,7 Prozentpunkte auf dann zwei Prozent steigen, daran ließ AOK-Vize Jens Martin Hoyer der „Bild“ gegenüber keinen Zweifel. Es kann indes gut sein, dass sich andere Kassen ein Beispiel an der BKK24 und der BKK Stadt Augsburg nehmen und die Zusatzbeiträge gleich auf 2,5 Prozent anheben.

    Zwei Kassen als Vorreiter

    Sollten die Krankenkassen ihre Beiträge erhöhen, gibt es ein Sonder-Kündigungsrecht, das heißt, Direktversicherte und Betriebsrentner können ihre Kasse wechseln. Es lohnt sich, einen Blick in die Übersicht über die Zusatzbeiträge zu werfen, denn nicht alle Krankenkassen werden ihre Zusatzbeiträge in dieser Weise erhöhen.

    Kündigungsfristen einhalten

    Vorsicht! Das Sonderkündigungsrecht ist befristet, wie „T-Online“ schreibt:

    „So ist es nicht zwingend notwendig, zwölf Monate bei einer Krankenkasse zu bleiben, wenn der Wechsel gewünscht ist. Sie können etwa immer dann kündigen, wenn die Kasse den bestehenden Beitrag erhöht oder einmalig einen Zusatzbeitrag erhebt. Wichtig dabei: Das Sonderkündigungsrecht gilt nur bis zum Ende des Monats, in dem die Kasse den erhöhten Beitrag das erste Mal erhebt. Wie bei der ordentlichen Kündigung beträgt die Kündigungsfrist dann zwei Monate.“

    Ursachen der Schieflage

    Wie kam es zu der Entscheidung der BKK24? Wie die BKK24 selbst auf ihrer Homepage schreibt: „Die BKK24 hat Ende Juli 2021 beim zuständigen Bundesamt für Soziale Sicherung (BAS) vorsorglich einen möglichen Liquiditätsengpass angezeigt. Mit unserer Meldung sind wir einer Verpflichtung aus dem fünften Sozialgesetzbuch (SGB V) vollumfänglich nachgekommen. Die BKK24 ist im Tagesgeschäft und strukturell gesund. Es geht um eine einzige Altlast, die jetzt aufkam und gelöst werden muss. Der Vorstand tut weiterhin alles für eine schnelle Aufklärung des Sachverhaltes. Das BAS hat unsere Meldung und damit verbundene Lösungsschritte geprüft und genehmigt, sodass wir nun unsere Kundinnen und Kunden über eine zeitlich begrenzte Erhöhung des Zusatzbeitrages auf 2,5 Prozent informiert haben. Was dies für unsere Versichertengemeinschaft bedeutet, haben wir im anhängenden Sondermailing exemplarisch dargestellt. Im kommenden Frühjahr soll der Zusatzbeitragssatz wieder gesenkt werden – orientiert am dann geltenden bundesweiten Durchschnitt. Uns ist wichtig zu betonen, dass die aktuelle Situation keine Auswirkung auf den Versicherungsschutz unserer Versichertengemeinschaft hat. Alle Versicherten sind abgesichert. Zudem ändert sich auch an unseren über 90 Extraleistungen und dem umfangreichen Service nichts.“

    Die Wahl einer Krankenkasse ist natürlich eine individuelle Entscheidung, bei der Sie 
    verschiedene Faktoren berücksichtigen sollten. Neben dem Preis sind vor allem das Angebot 
    an über den gesetzlichen Rahmen hinausgehenden Leistungen und der Service wichtige 
    Kriterien. Vergleichen Sie die Angebote der Krankenkassen!
  • Staat vergreift sich an der Rentenkasse

    Staat vergreift sich an der Rentenkasse

    Die Ampel-Regierung, davor die Groko und davor Rot-Grün haben die Rentenkasse um Hunderte von Milliarden geplündert. Die versicherungsfremden Leistungen sind seit Jahrzehnten höher als der Bundeszuschuss – und die Situation verschlechtert sich weiter.

    Die Bundeskanzlerin Angela Merkel und mit ihr die Union ließen Jahr für Jahr verstreichen, ohne ernsthaft eine grundlegende Reform des Rentensystems anzupacken. Merkel richtete sogar eine eigene Rentenkommission ein, um die notwendige Reform weiter zu verschleppen, wohl wissend, das nichts dabei herauskommen würde. Die Rentenkommission tagte eineinhalb Jahre lang und produzierte nur heiße Luft statt einer grundlegenden Reform der Altersvorsorge hierzulande. Der jetzige Bundeskanzler Olaf Scholz (SPD) führt die Tradition fort und hat das Thema Rente erst einmal beiseite geschoben.

    Schweden als Vorbild

    Die Riester-Rente ist eine Fehlkonstruktion, trotzdem hält die Ampel-Regierung weiter daran fest. Die Abschaffung der Doppelverbeitragung von Betriebsrenten fehlt im Koalitionsvertrag, obwohl sie noch im Wahlprogramm der SPD enthalten war. Die kapitalbasierte Zusatzvorsorge nach schwedischem Modell ist ein Reförmchen, aber keine Reform. Die angedachten zehn Milliarden Euro sind ein Tropfen auf den heißen Stein. Die Umgestaltung des Zwei-Klassen-Altersvorsorgesystems (Rente und Pension) ist komplett aus dem Programm der Ampel-Regierung verschwunden.

    Es kann nicht sein, dass nur die Rentenkasse allein die Last gesellschaftlicher Aufgaben tragen soll. Seit 1957 hat der Staat und seine Beamten der Rentenkasse immer mehr versicherungsfremde Leistungen abverlangt, ohne sich um einen entsprechenden Ausgleich bei der Rentenkasse zu kümmern. Die Bundeszuschüsse an die Rentenkasse reichten und reichen bei weitem nicht aus, um diese versicherungsfremden Leistungen zu finanzieren. Der Fehlbetrag in der Rentenkasse ist der Aktion Demokratische Gemeinschaft (ADG) zufolge auf mittlerweile sage-und-schreibe 909 Milliarden Euro gewachsen, wie Otto W. Teufel penibel errechnet hat, weswegen die Tabelle auch nach ihm Teufel-Tabelle heißt. Ohne diese Plünderung stünde die Rentenkasse heute besser da und es würde nicht über ein Rentenalter von 68 Jahren diskutiert.

    Wegen der Corona-Krise wird der Staat dieses Jahr vermutlich seinen Bundeszuschuss  an die Rentenkasse erhöhen müssen, was aber noch immer nicht reichen dürfte, die versicherungsfremden Leistungen auszugleichen. Der Staat, allen voran Arbeitsminister Hubertus Heil, hat mit der Grundrente ja bereits wieder in die Rentenkasse gegriffen, denn letztlich werden Rentenzahler und -empfänger diese gesetzliche Wohltat begleichen müssen. Die Rentenkasse wird systematisch geplündert. Anfang 2021 hat sich der Zusatzbeitrag erhöht und 2022 wird sich der Zusatzbeitrag erhöhen, so dass der Gesamtbeitrag bei 20 Prozent liegt.

    Rentenkasse geplündert

    „Die Bundeszuschüsse müssen wahrscheinlich schon 2022/23 in zweistelliger Milliardenhöhe steigen“, sagt Axel Börsch-Supan, Direktor des Munich Center for the Economics of Aging (MEA) am Max-Planck-Institut für Sozialrecht und Sozialpolitik in München dem „Mannheimer Morgen“. Aus der Steuerkasse fließe jetzt schon sehr viel Geld an die Rentenkasse: 72 Milliarden Euro habe der Bund 2019 der Rentenkasse zugeschossen, was, wie wir wissen, die versicherungsfremden Leistungen der Rentenkasse bei weitem nicht deckt.

    Übergriffiger Staat

    Beamtete Rentenexperten wie Bernd Raffelhüschen forderte eine Kürzung oder Aussetzung der Rentenerhöhung 2020, obwohl auch er wissen müsste, dass der Bundeszuschuss die versicherungsfremden Leistungen schon heute nicht ausgleicht. Klar müsste für ihn auch sein, dass sich die Rentenerhöhung immer auf des Vorjahr bezieht – und da lief die deutsche Wirtschaft eben richtig gut.

    Bestandsschutz ausgehebelt

    Der Griff in die Rentenkasse hat DVG-Mitglied Arje Korn aus Mannheim auf die Palme gebracht, weswegen er einen Leserbrief an den „Mannheimer Morgen“ geschrieben hat. Er kritisiert darin, dass die „Fachleute“ und „Sachverständige“ das Grundübel ignorieren: „Ende der 60er- und Anfang der 70er Jahre lag das Rentenniveau bei rund 70 Prozent des letzten Netto der Arbeiter und Angestellten. Dieses Klientel hat selbst dafür einbezahlt. Heute liegt das Niveau bei 48 Prozent – Tendenz langfristig weiter fallend. Bei der gesetzliche Krankenversicherung werden ständig die Leistungen gekürzt, aber die Beiträge steigen. Erst jüngst haben die Krankenkassen den Zusatzbeitrag erhöht. Woran liegt das? Dazu muss man zurück in die 50er Jahre gehen und die Pflichtversicherungen für Arbeiter und Angestellt insgesamt betrachten. Dabei müssen aber auch die steuerlichen Aspekte berücksichtigt werden:

    • 1957 wurde durch Konrad Adenauer willkürlich die kapitalgedeckte Rentenkasse in ein Umlageverfahren geändert (§ 1383 RVO, heute § 153 SGB).
    • Der Bestand der Rentenkasse wurde um 14,5 Milliarden Gold-Mark geplündert.
    • Durch das Wirtschaftswunder der 50er und 60er Jahre war die Rentenkasse schnell wieder prall gefüllt.
    • Der Diebstahl der Gelder der Rentenkasse ging weiter – für folgende Ausgaben:
      • Kriegsschulden und /-schäden wurden bezahlt
      • die Bundeswehr wurde damit aufgebaut
      • Optionsanleihen an Großfirmen (VW, Audi, Siemens, BMW, etc.) ohne das jemals eine Rückzahlung stattgefunden hat
      • Entschädigungszahlungen an jüdische Opfer, SS-Opfer, Kriegsopfer und Stasi- Opfer.
      • die deutsche Wiedervereinigung zum Großteil finanziert
    • Bis heute wurden den Arbeitnehmern durch die regierenden Parteien insgesamt annähernd 812 Milliarden Euro aus der Rentenkasse gestohlen.
    • Zählt man die Zinsen und Zinseszinsen hinzu, beträgt der Schaden für die Arbeitnehmer insgesamt über 950 Milliarden Euro.
    • 1981 wurde gegen die drei Rentenreformen vom VdK geklagt. Das Bundesverfassungsgericht entschied, dass Arbeitnehmer und Rentner bei der Altersversorgung nicht das gleiche Recht haben wie andere Bürger, sprich Beamte, Politiker, Ärzte und Rechtsanwälte (berufsständige Versorgung). Die Rentenkasse gehört zu den „öffentlichen Geldern“.
    • Damit haben die regierenden Politiker alle Freiheiten und Zugriff auf die Rentenkasse.
    • Wir haben in den Fragen der Sozialversicherung eine reine Politiker/- und Beamtendiktatur, die ihre Macht dazu ausübt, den sozialversicherungspflichtigen Arbeitnehmer deutlich zu benachteiligen.
    • Das gibt es in keinem anderen westlichem demokratischem Land.
    • In der BRD haben wir den größten Sozialbetrug, den es in keinem andere westlichen Land je gegeben hat.
    • Die sozialversicherungspflichtige Arbeitnehmer haben keine Rechte und bekommen auch kein Recht
    • Klagen hat keinen Sinn, Kläger werden neuerdings von der Justiz mit Geldstrafen belegt, sogenannten Mutwillgebühren.
    • Wir haben nicht nur ein Zwei-Klassen-Sozialsystem, sondern auch ein Zwei-Klassen- Rechtssystem.
    • Nicht der immer wieder vorgebrachte demographische Faktor ist Grund für die Nullrunden, Rentenreformen mit Kürzungen sondern durch:
      • Diebstahl der Rentenbeiträge durch Politiker
      • Verlagern von versicherungsfremden Leistungen auf die Beitragszahler
    • Seit 1991 wird unser Gesundheitssystem reformiert.
    • Nach jeder Reform war alles teurer und schlechter.
    • Bei den Reformen haben ausschließlich Menschen das Sagen, die nicht in diesem System sind, sprich Politiker, Beamte und Lobbyisten.
    • Jeder gewinnt mit den Reformen, außer die gesetzlich versicherten Bürger.
    • Auch auf das Gesundheitssystem wurden versicherungsfremde Leistungen abgedrückt. So werden beispielsweise Sozialhilfeempfänger (Hartz IV) und Flüchtlinge zu einem Minimalbeitrag versichert.
    • Auf die gesamten Sozialversicherungen lasten versicherungsfremde Leistungen von 230 Milliarden Euro jährlich. Aber nur rund 70 Milliarden Euro werden durch Bundeszuschüsse aufgefangen.
    • Sollten alle Fremdleistungen über Steuern bezahlt werden könnten alle Renten der „Normalrentner*“ um mehr als 40 Prozent erhöht werden, ohne dass der Bund auch nur einen Cent dazu geben und ohne dass die Beitragssätze erhöht werden müssten.

    Der Gesetzgeber greift sogar in bestehende Verträge ein – und lässt die Rentner mit einer Direktversicherung den Arbeitnehmer- und Arbeitgeberanteile an der Krankenversicherung zahlen, obwohl diese im Vertrag klar als sozialversicherungsfrei ausgewiesen waren. Übrigens, Beamte betrifft das alles nicht, deren Pension liegt bei rund 70 Prozent des letzten Netto. Sie erhalten auch noch rund 70 Prozent Beihilfe vom Staat und können sich für die Restkosten preiswert privat versichern. Wieder Zwei-Klassen-Gesellschaft!

    Resümee: Die, die in die Rentenkasse einzahlen, zahlen immer mehr und bekommen dafür immer weniger und schlechtere Leistungen. Der Griff in die Rentenkasse hat nichts, aber auch gar nichts mit Gerechtigkeit und sozialer Verantwortung zu tun. Das Land wird radikalisiert und wird auseinanderdriften. Das lassen unsere Politiker sehenden Auges zu.


    Bild von leo2014 auf Pixabay

  • Krankenkassenbeitrag steigt auf 20 Prozent

    Krankenkassenbeitrag steigt auf 20 Prozent

    2021 stieg der Zusatzbeitrag auf 1,3 Prozent, 2022 wird er aller Voraussicht auf zwei Prozent steigen. Damit zahlen gesetzlich Krankenversicherte ohne Kind 19,9 Prozent und mit Kind  19,65 Prozent Krankenkassenbeitrag.

    Aufgrund der Corona-Pandemie schießen die Kosten der gesetzlichen Krankenkassen ins Kraut. Anfang 2021 erhöhten die Krankenkassen ihre Zusatzbeiträge bereits kräftig – und trotzdem kommen die Krankenkassen mit dem Geld nicht zurecht. Deswegen wird es 2022 eine weitere Erhöhung des Krankenkassenbeitrags geben. Der Zusatzbeitrag wird um weitere 0,7 Prozentpunkte auf dann zwei Prozent steigen, daran ließ AOK-Vize Jens Martin Hoyer der „Bild“ gegenüber keinen Zweifel. „Wenn die Bundesregierung keine weiteren Zuschüsse für die Krankenkassen beschließt, würde der Zusatzbeitrag von derzeit 1,3 auf 2,0 Prozent steigen“ – und das wird kommen, so sicher wie das Amen in der Kirche.

    Höherer Krankenkassenbeitrag

    Der Unterschied zwischen Einnahmen und Ausgaben wachse so stark, schreibt die „Welt“, dass der bereits um sieben Milliarden auf 21,5 Milliarden Euro erhöhte Bundeszuschuss 2022 nicht ausreichen werde. Die Regierung müsse noch vor der Wahl einen weiteren zusätzlichen Zuschuss auf den Weg bringen, forderte Hoyer. „Ansonsten drohen spätestens zum Jahreswechsel Beitragssatzanhebungen auf breiter Front.“ Nur die Regierung hat zurzeit andere Probleme. Bundesgesundheitsminister Jens Spahn hat die Versicherten bereits im Mai auf höhere Beiträge eingestimmt.

    Rekorddefizit droht

    Den gesetzlichen Krankenkassen droht in der kommenden Legislaturperiode laut „Ärzteblatt“ ein Rekorddefizit. Eine im Auftrag der DAK-Gesundheit erstellte Studie des Berliner IGES-Instituts komme zu dem Ergebnis, dass die Finanzierungslücke je nach Berechnungsgrundlage der wirtschaftlichen Entwicklung im Jahr 2025 zwischen knapp 23 und 35 Milliarden Euro liegen könnte.

    Im Grunde wird es genauso laufen wie Ende 2020. Die Krankenkassen haben gewarnt, gedroht – und dann erhöht. Das heißt, die Millionen von gesetzlich Krankenversicherten müssen sich auf 19,65 (mit Kindern) oder 19,9 Prozent (kinderlos) Krankenkassenbeitrag einstellen. Der Beitrag setzt sich zusammen aus:

    Krankenkassenbeitrag            14,6 Prozent
    + Zusatzbeitrag                        2,0 Prozent
    + Pflegebeitrag                        3,3 Prozent
    —————————————————-
    Gesamtbeitrag                        19,9 Prozent

    Wechsel der Kasse im Blick

    Was heißt das für Direktversicherte und Betriebsrentner? Sie zahlen mehr. Bei 100 Euro sind das monatlich 19,90 statt 19,20 Euro – 70 Cent mehr, bei 200 Euro somit 39,80 statt 38,40 Euro, also 1,40 Euro und bei 300 Euro schließlich 59,70 statt 57,60 Euro, was 2,10 pro Monat mehr bedeutet – aufs Jahr gerechnet 8,40 Euro, 16,80 Euro oder 25,2 Euro mehr. Wer gar tausend Euro Betriebsrente bezieht oder als Direktversicherter tausend Euro monatlich hat, muss 84 Euro mehr zahlen.

    Sollten die Krankenkassen ihre Beiträge erhöhen, gibt es ein Sonder-Kündigungsrecht, das heißt, Direktversicherte und Betriebsrentner können ihre Kasse wechseln. Es lohnt sich, einen Blick in die Übersicht über die Zusatzbeiträge zu werfen, denn nicht alle Krankenkassen werden ihre Zusatzbeiträge in dieser Weise erhöhen.

    Die Wahl einer Krankenkasse ist natürlich eine individuelle Entscheidung, bei der Sie verschiedene Faktoren berücksichtigen sollten. 
    Neben dem Preis sind vor allem das Angebot an über den gesetzlichen Rahmen hinausgehenden Leistungen und der Service wichtige 
    Kriterien. Vergleich Sie die Angebote der Krankenkassen!
  • Staat prellt Rentenkasse um 909 Milliarden

    Staat prellt Rentenkasse um 909 Milliarden

    Der Staat hat die Rentenkasse um mittlerweile 909 Milliarden Euro geprellt. Er bürdet ihr gesamtgesellschaftliche Aufgaben auf, ohne dafür angemessen zu zahlen – und er prellt sie weiter.

    Seit 1957 bis heute hat der Staat die Rentenkasse um sage-und-schreibe 909 Milliarden Euro geplündert, verbreitet aber immer noch die Mär von der steuerfinanzierten Rente, anders wird ein Schuh draus.  Der Staat und seine Repräsentanten vermitteln der Öffentlichkeit den Eindruck, wie großzügig der Staat wäre und wie hoch doch der Bundeszuschuss. Der ist aber nur der Ausgleich für die versicherungsfremden Leistungen, sprich die gesamtgesellschaftlichen Aufgaben, die der Staat der Rentenkasse Jahr für Jahr aufbürdet – und dieser Bundeszuschuss reicht hinten und vorne nicht. Das geht aus einer Berechnung des Rentenexperten und Ehrenbeirats der Aktion Demokratische Gemeinschaft (ADG), Otto W. Teufel hervor. Allein im vergangenen Jahr fehlten der Rentenkasse annähernd 40 Milliarden Euro.

    Die Plünderung der Rentenkasse durch den Staat hat System – der Fehlbetrag zu Lasten der gesetzlich Versicherten und Rentner wächst von Jahr zu Jahr. Würde sich der Staat um seine Aufgaben selbst kümmern, könnten die Renten deutlich höher ausfallen. Keiner müsste sich Gedanken machen, wie er mit betrieblicher oder privater Altersvorsorge die Rentenlücke schließen kann. Damit nicht genug, der Bund wälzt beispielsweise die   Verwaltungskosten von 410 Millionen Euro für die Grundrente auf die Rentenkasse ab. „Gewöhnlich verzeichnen wir Kosten von etwa 1,3 Prozent der Gesamtausgaben in der Rentenversicherung“, sagte DRV-Direktor Stephan Fasshauer der “Stuttgarter Zeitung” zufolge. Die Verwaltungskosten für den Grundrentenzuschlag hingegen „werden in der Aufbauphase etwa 24 Prozent der gesamten Ausgaben ausmachen“. Das heißt, ein Viertel der Kosten gehen allein für die Verwaltung der Grundrente drauf.

    Staat prellt Rentenkasse

    „Die aufgelaufene und nicht durch zurückgezahlte Bundesmittel gedeckte Summe ist riesig“, rechnete Teufel der „taz“ in einem Interview vor gut zehn Jahren bereits vor. „Seit 1957 haben die verschiedenen Bundesregierungen rund 700 Milliarden Euro inklusive 300 Milliarden Zinsen quasi veruntreut; sie wurden zweckentfremdet, für versicherungsfremde Leistungen aus der Rentenkasse in Anspruch genommen“, so Teufel. Aus 700 Milliarden sind bis heute 909 Milliarden Euro geworden. „Dieses Geld schuldet die Regierung unserer Rentenkasse“, prangerte Teufel an.

    Egal, ob SPD oder CDU/CSU – viele Politiker glauben, sie könnten das Spiel immer so weiter treiben, wie die jüngsten Raubzüge auf die Rentenkasse beweisen. Die Rede ist von der Grundrente und der angedachten Generationenrente. Arbeitsminister Hubertus Heil boxte mit der Grundrente den jüngsten Anschlag auf die Rentenkasse erfolgreich durchs Parlament, jetzt will die CSU die Mütterrente ausweiten und beide Unions-Schwesterparteien planen eine Generationenrente. Wer wird’s letztlich zahlen? Die Rentenzahler.

    Altersvorsorger sind die Dummen

    Der Staat plündert indes nicht nur die gesetzlich Rentenversicherten, sondern auch alle, die betrieblich fürs Alter vorsorgen oder vorgesorgt haben, dabei greift der  Gesetzgeber sogar in bestehende Verträge ein – und lässt die Rentner mit einer Direktversicherung den Arbeitnehmer- und Arbeitgeberanteile an der Krankenversicherung zahlen, obwohl diese im Vertrag klar als sozialversicherungsfrei ausgewiesen waren. Übrigens, Beamte betrifft das alles nicht, deren Pension liegt bei rund 70 Prozent des letzten Netto. Sie erhalten auch noch rund 70 Prozent Beihilfe vom Staat und können sich für die Restkosten preiswert privat versichern. Wir haben in punkto Altersvorsorge eine Zwei-Klassen-Gesellschaft!

    Deswegen organisiert der DVG sein Symposium “Demokratische Rente? Von wegen!”

    Hier anmelden … 
    Flyer
    DVG-Symposium “Demokratische Rente? Von wegen!” Blatt 1

    Image by Marek Studzinski from Pixabay

  • Kosten der Krankenkassen laufen aus dem Ruder

    Kosten der Krankenkassen laufen aus dem Ruder

    Die Kosten der Krankenkassen laufen vollkommen aus dem Ruder. Deswegen wollen die Kassen mehr Geld von Versicherten und Steuerzahlern. Ohne grundlegenden Reformen öffnet sich ein Abgrund.

    „Bis 2025 droht ein Rekordminus von 27,3 Milliarden Euro, der durchschnittliche Zusatzbeitrag für die Versicherten könnte um 1,6 Prozentpunkte steigen“, schreibt die „Deutsche Apotheker-Zeitung“. Die große Koalition hat in den Jahren ihrer Regierung den Krankenkassen eine versicherungsfremde Leistung nach der anderen aufgebürdet, was wundern, dass die Kosten ins Kraut schießen. Ausbaden müssen es vor allem die gesetzlich Krankenversicherten – und letztlich auch die Steuerzahler.

    Krankenkassen werden teurer

    Den „GKV-Mitgliedern droht in den nächsten Jahren ein Beitragsschock“, prognostiziert die „Welt“. Das liege nicht nur an der Coronakrise. Um künftig noch alle Ausgaben bezahlen zu können, müsse der reguläre Bundeszuschuss von 14,5 Milliarden dauerhaft bis auf 41,3 Milliarden Euro im Jahr steigen, zitiert die „Welt“ eine Studie zur mittelfristigen Finanzlage der GKV, die von der DAK-Gesundheit bei dem Institut für Gesundheit und Sozialforschung (Iges) beauftragt wurde.

    Die Krankenkassen haben parallel dazu jahrelang die Digitalisierung verschlafen, so dass der Kostendruck weiter zugenommen hat.

    Die „Deutsche Apotheker-Zeitung“ hat die verschiedene Szenarien Der Studie „Abschätzung des Finanzbedarfs in der GKV bis 2025 unter besonderer Berücksichtigung einer stärkeren Steuerfinanzierung versicherungsfremder Leistungen“ vorgestellt:

    • Laut Basis-Szenario (mittlere Einnahmen- und Ausgabenentwicklung) droht der gesetzlichen Krankenversicherung bereits für das kommende Jahr ein Finanzloch von 8,6 Milliarden Euro. Ohne die 7 Milliarden Euro des gerade bewilligten zusätzlichen Bundeszuschusses handelte es sich tatsächlich um ein Defizit von 15,6 Milliarden Euro. Dies entspricht einem rechnerischen Zusatzbeitragssatz von 2,29 Prozent. Im Jahr 2025 könnte sich der zusätzliche Finanzbedarf laut Basis-Szenario bereits auf 27,3 Milliarden Euro und der rechnerische Zusatzbeitrag auf 2,87 Prozent erhöhen.
    • Betrachtet man die beiden anderen Szenarien – ein optimistisches und ein pessimistisches –, so liegt die Bandbreite des Finanzbedarfs zwischen 22,9 Milliarden Euro und 34,8 Milliarden Euro, für den rechnerischen Zusatzbeitragssatz ergibt sich entsprechend ein Spektrum von 2,59 bis 3,30 Prozent.

    „Wenn jetzt nicht gehandelt wird, droht den Versicherten schon 2023 der historisch größte Beitragssprung; die aktuelle Iges-Analyse untermauert die Notwendigkeit eines Kassensturzes nach der Bundestagswahl und dringender Strukturreformen“, so Andreas Storm, Vorstandschef der DAK-Gesundheit.

    Staat plündert Krankenkassen

    Die Bundesregierung hat der gesetzlichen Krankenversicherung, ähnlich wie der gesetzlichen Rentenversicherung, immer mehr versicherungsfremden Leistungen aufgebürdet, ohne sie entsprechend auszugleichen. Das heißt, die gesetzlich Krankenversicherten werden übermäßig für Leistungen in die Pflicht genommen. Zu den versicherungsfremden Leistungen gehören Iges zufolge beispielsweise die beitragsfreie Mitversicherung von Kindern, Ehepartnern, aber auch das Erziehungs- und Mutterschaftsgeld. Die versicherungsfremden Leistungen in der gesetzlichen Krankenkasse machen der Studie zufolge rund 41 Milliarden Euro aus. Diesem Betrag stehe nur ein regulärer Bundeszuschuss von 14,5 Milliarden Euro gegenüber – Minus zu Lasten der gesetzlich Krankenversicherten: 26,5 Milliarden Euro. Einen Teil dieses Defizit bei den versicherungsfremden Leistungen müssen Direktversicherte und Betriebsrentner über die Vollverbeitragung ihrer betrieblichen Altersvorsorge ausgleichen, was die Altersvorsorge zum Minusgeschäft macht.

    grundlegende Reform überfällig

    Der DAK-Vorstandschef Andreas Storm fordert deswegen eine „umfassende Strukturreformen im Gesundheitswesen, um Effizienzpotenziale zu heben und gleichzeitig Versorgungsverbesserungen für die Versicherten zu ermöglichen.“


    So hat sich der Beitragssatz entwickelt

    Seit Januar 2021 ist der duruchschnittliche Zusatzbeitra auf 1,3 Prozent gestiegen

    Entwicklung des Beitragssatzes

    Quelle: GKV

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →