Category: Politik

  • Vertrauen in Rente schwindet

    Vertrauen in Rente schwindet

    Das Vertrauen in das Rentensystem schwindet zusehends. Vor allem 40- bis 50-Jährige blicken mit Angst auf den Ruhestand, den sie wegen Magerrenten kaum werden genießen können. Sicherheit im Alter? Fehlanzeige. Betriebliche Vorsorge wird ihnen durch hohe Sozialabgaben vermiest. Misstraut der Rente.

    Mehr als ein Drittel der von “Weltsparen.de” Befragten gab an, dass sie kein Vertrauen in die staatlichen Renten haben. Je näher die Befragten der Rente sind, desto größer das Misstrauen. Von den 40- bis 49-Jährigen bezweifelt Weltsparen.de zufolge sogar mehr als die Hälfte (53,2 Prozent), dass die staatlichen Renten für eine auskömmliche Grundlage im Alter reicht. Bei der Einschätzung der künftigen Rente gibt es Unterschieden zwischen West und Ost: In Ostdeutschland liegt die Skepsis gegenüber staatlichen Renten mit 41 Prozent fast zehn Prozent höher als im Westen.

    Misstraut der Rente

    Weltsparen.de ist übrigens nicht das erste Finanzinstitut, das eine derartige Befragung durchführte: Die Deutsche Bank ließ 4100 Personen im Alter von 20 bis 65 Jahren befragen, ob das Rentensystem Bestand hat. Jeder zweite zweifelt daran und glaubt, dass das Rentensystem über kurz oder lang zusammenbricht. Es hat sich herum gesprochen, dass die gesetzliche Rente nicht reichen wird. Sie sind deswegen davon überzeugt, dass ihnen im Alter Armut droht. Sie gehen davon aus, dass die gesetzliche Rente nur noch eine Grundsicherung ist. Dem Staat trauen nur noch 15 Prozent. Mehr als zwei Drittel (71 Prozent) rechnen damit, dass sie bis ins hohe Alter werden arbeiten müssen.

    Rente ein Trauerspiel

    Die staatliche Rente ist ein „Trauerspiel“, wie es die „Welt“ formuliert. Wer aber versucht, die Rentenlücke durch private und betriebliche Altersvorsorge auszugleichen, wird vom Staat systematisch bestraft, denn der schröpft ihn am Ende und verlangt Steuern und Sozialabgaben – in einer Höhe, dass von Rendite keine Rede mehr sein kann. Alle mit einer Direktversicherung können ein Lied davon singen, denn in der Rente verlangt der Staat von ihnen doppelte Kranken- und Pflegebeiträge, insgesamt annähernd 20 Prozent.

    3 Tipps für die Altersvorsorge

    1. Rentenbescheide regelmäßig überprüfen: Nahezu jeder zweite Rentenbescheid für die gesetzliche Rente ist laut des Bundesverbands der Rentenberater fehlerhaft. Regelmäßiges Überprüfen der angerechneten Rentenzeiten innerhalb der Widerspruchsfrist von vier Wochen und eine Rentenkontoklärung können helfen, dass beispielsweise Ausbildungs- und Kindererziehungszeiten berücksichtigt werden.
    2. Rentenlücke ermitteln und Rentenziel festlegen: Die Rentenlücke zwischen gesetzlicher Rente und dem Bedarf zum Leben wird nach wie vor massiv unterschätzt. Oft werden Gehaltssteigerungen im Laufe des Erwerbslebens nicht berücksichtigt und die eigene Lebenserwartung unterschätzt.
    3. Bestehende Anlagen prüfen und Optionen abwägen: Vertrag abgeschlossen – und gut? Nicht ganz. Anlagen zur Altersvorsorge sollten nicht nur vor Abschluss, sondern auch geprüft werden. Vor allem sollte der Altersvorsorger prüfen, wie viel Sozialabgaben er später zahlen muss und was das für die Rendite bedeutet.
  • 2021 kommt die dicke Corona-Rechnung

    2021 kommt die dicke Corona-Rechnung

    2021 wird den Bürgern die dicke Corona-Rechnung präsentiert in Form höherer Steuern und Sozialabgaben. Der Staat wird rücksichtslos alle Reserven anzapfen, um zu Geld zu kommen – und zusätzlich mehr Schulden machen.

    Ähnlich wie 2003 wird die Bundesregierung auch dieses Mal die finanziellen Kosten einer Krise auf Bürger umlegen; ähnlich wie 2003 wird die Regierung auch dieses Mal wieder von einigen Sonderopfern verlangen; ähnlich wie 2003 wird sie damit wieder durchkommen.

    2003 wurde Hartz IV eingeführte und der Sozialabbau nahm Fahrt auf. 2003 wurde das vertrauensbrüchige Gesundheitsmodernisierungsgesetz (GMG) eingeführt, das mit einem Schlag viele, die fürs Alter vorsorgten und vorsorgen, mit einem Schlag um annähernd 20 Prozent ihrer Ersparnisse brachte.

    2021 kommt die dicke Corona-Rechnung

    2021 wird es ähnlich kommen. Soll doch niemand glauben, er könnte sich vor der dicken Corona-Rechnung drücken. Der Staat stellt sie gerade zusammen, um sie dann im kommenden Jahr zu präsentieren.

    Es wird, wie schon 2003, wieder die Zahler der Krankenkassen treffen. Die Krankenkassen reden bereits von einer Verdoppelung des Zusatzbeitrags und Erhöhungen des Eigenanteils der Versicherten. Kurzum, die gesetzliche Krankenkasse wird teurer. Die „European News Agency“ spricht von einer „Zwangsenteignung von Beitragsgeldern im GKV-System“. Die „Frankfurter Allgemeine“ prognostiziert ein „Neues Monsterdefizit der Krankenkassen“.

    Zwangsenteignung als Mittel

    Allein die beiden Überschriften dürften verdeutlichen, wohin die Reise im kommenden Jahr geht. Viele bluten bereits für die Kontaktbeschränkungen des Staats, 2021 wird der Staat alle verfügbaren Reserven anzapfen. Dann wird es auch keinen Vertrauensschutz geben und kein Rückwirkungsverbot. Sozialrecht darf alles im Sinne des Gemeinwohls. Direktversicherungsgeschädigte haben das leidvoll erfahren, wie wenig dem Staat Vertrauensschutz wert ist.

    Verschleierung bis Bundestagswahl

    Die jetzige Regierung wird alles unternehmen, die Bürger bis zur Bundestagswahl im Unklaren zu lassen über die dramatischen finanziellen Folgen der massiven Einschränkungen zur Bekämpfung der Corona-Pandemie.

    Martin Litsch, der Vorstandsvorsitzende des AOK-Bundesverbands prognostiziert für dieses Jahr ein Minus, trotz des dicken Finanzpolsters, mit dem die Kassen ins Jahr 2020 gestartet sind. „Um diese kurzfristig abzufangen und ein Finanzloch von mehr als 16 Milliarden Euro zu stopfen, werden vor der Bundestagswahl unter anderem die Rücklagen der Kassen verfeuert“, wird er von der „Frankfurter Allgemeinen“ zitiert.  2021 rund 16 Milliarden, 2022 dann 2022 – das Minus wächst.

    Verdoppelung der Zusatzbeiträge

    Für Litsch ist es ausgemachte Sache, dass sich die Zusatzbeiträge in der gesetzlichen Krankenversicherung auf 2,5 Prozent verdoppeln werden. Das wird aber voraussichtlich auf die Zeit nach der Bundestagswahl hinausgezögert.

    Die Sozialabgaben werden dann über die 40-Prozent-Marke springen. Dabei ist Deutschland heute schon Weltmeister bei der Abgabenlast.

    Übrigens, der Präsident des Bundessozialgerichts, Rainer Schlegel, fordert in der “Frankfurter Rundschau”, “die Krankenversicherung in Deutschland künftig aus Steuermitteln statt aus Beiträgen zu finanzieren”.

  • Angst um die Rente wächst

    Angst um die Rente wächst

    Angela Merkel hinterlässt einen Renten-Trümmerhaufen, wenn sie geht. Ab 2025 wird das Rentenniveau schrittweise fallen, während die Altersarmut wächst.  Verständlich, dass die Angst wächst.

    Im kommenden Jahr wird das Rentenniveau steigen, aber nicht, weil die Rentner mehr bekommen, sondern weil das Durchschnittsentgelt der Versicherten sinkt, wie das im Versicherungsdeutsch heißt – klingt erst einmal paradox, ist aber logisch. Für die Rentner im Westen ist die Nullrunde 2021 bereits ausgemachte Sache. So langsam dämmert es vielen hierzulande, was Corona für sie und ihre Renten bedeutet – weniger Geld im Alter. Das ist kein vages Gefühl – die Deka-Bank hat in einer Umfrage ermittelt, dass „rund 40 Prozent der Deutschen erwarten, dass das Rentenniveau sinken wird“, wie die „Bild“ daraus zitiert. 55 Prozent machen sich der Umfrage zufolge Sorgen, dass sie im Alter ihren Lebensstandard deutlich reduzieren müssen. „Die gesetzliche Rente ist zwar weiterhin sicher, allerdings reicht sie längst nicht mehr aus, um damit später einmal den Alltag zu bestreiten“, so die Deka-Ökonomin Gabriele Widmann.

    Angst um die Rente

    Es ist klar, das Geld, das heute für Corona-Hilfen ausgegeben wird, fehlt morgen, um die Renten zu finanzieren. Die Regierung unter Angela Merkel hat es versäumt, die beiden anderen Säulen der Altersvorsorge zu stärken. Selbst die Privilegierung der Riester-Rente hat nicht dazu geführt, dass mehr Menschen eine Riester-Rente abschließen und auch besparen – im Gegenteil. Die betriebliche Altersvorsorge in Form von Direktversicherungen wird den Betroffenen durch die Vollverbeitragung in der Rentenphase vergällt. Die private Altersvorsorge leidet unter der Negativzinsphase der Europäischen Zentralbank (EZB), die Merkel & Co. nicht verhindert haben.

    Die von der Merkel-Regierung eingesetzte Rentenkommission hat nach eineinhalb Jahren nur heiße Luft produziert. Von der Rentenkommission kam nur der Vorschlag: Es wird nach 2025 höhere Rentenbeiträge und ein sinkende Rentenniveau geben. Offensichtlich wollen wir Deutsche nichts aus den Erfahrungen unserer Nachbarländer lernen.

    Rentenniveau wird sinken

    Der Beitragssatz darf künftig bis auf 24 Prozent steigen und das Rentenniveau darf auf 44 Prozent fallen – das ist mehr oder weniger das Ergebnis der Rentenkommission. Welche konkreten Grenzen jeweils gültig seien, solle die Bundesregierung künftig immer in Sieben-Jahres-Schritten festlegen, und zwar erstmals für den Zeitraum von 2026 bis 2032. „Die Festschreibung der jeweiligen Haltelinien sollte jeweils spätestens ein Jahr vor Inkrafttreten der neuen Haltelinien vorgenommen werden“, heißt es in dem Kommissionsbericht.

    Was uns nach 2025 erwartet, dürfte jedem klar sein: ein schrittweises Absenken des Rentenniveaus. Das „Portal Sozialpolitik“ gibt einen Ausblick auf die Jahre nach 2025 – und der sieht düster aus.

    Rentenniveau

    Prognose für die Entwicklung des Rentenniveaus                              Quelle: Portal Sozialpolitik

    Im Moment ist sogar zweifelhaft, ob die gegenwärtige doppelte Haltelinie, die einen Beitragssatz von 20 Prozent und ein Rentenniveau von 48 Prozent vorsieht, wirklich bis 2025 greift. Nach 2025 wird es allerdings kein Halten mehr geben. Die Jungen müssen sich auf höhere Beiträge und die Alten auf ein niedrigeres Rentenniveau einstellen.  Eine Analyse des Munich Center for the Economics of Aging (MEA) sagt laut „Frankfurter Allgemeinen“ deswegen einen beschleunigten Anstieg der Beitragssätze und einen entsprechend erhöhten Zuschussbedarf aus dem Bundeshaushalt voraus. Die Folge der Versäumnisse der Merkel-Regierung wird sein, dass eine ganze Generation in die Altersarmut rutscht, weil das Problem Rentenreform verschleppt wurde.

    Paradox Rentenniveau

    Um wie viel könnte das Rentenniveau steigen. Die „Welt“ hat geschätzt, dass das Rentenniveau, je nach Schwere der Rezession (neun Prozent minus beim Bruttoinlandsprodukt), bis auf 52 Prozent steigen könnte. Die Rentner bekommen deswegen, wie gesagt, nicht mehr Geld. DVG-Mitglied Norbert Böttcher kommt auf etwas andere Werte. Angenommen, die Durchschnittslöhne sinken um fünf Prozent, dann erhöht sich das Rentenniveau um 2,6 Prozent, bei zehn Prozent niedrigeren Löhne sind es 5,3 Prozent. Er rechnet das an einem einfachen Beispiel vor:

    Wie das Rentenniveau steigt

    Durchschnittslohn: 40.000 Euro
    Rente: 20.000 Euro
    Rentenniveau: 50 Prozent

    Durchschnittslohn sinkt auf 35.000 Euro durch Kurzarbeit und Arbeitslosigkeit. Rente bleibt gleich: 20.000 : 35.000 = 57 Prozent.

    Auf den Renten-Entgeltpunkt (EP) wirkt sich das ebenfalls aus. Der eigene Verdienst wird durch den Durchschnittsverdienst geteilt.

    40.000 : 40.000 = 1,0 EP
    80.000 : 40.000 = 2,0 EP
    60.000 : 40.000 = 1,5 EP
    20.000 : 40.000 = 0,5 EP

    Wer weiterhin gut verdient, bekommt bei einer Rezession mit sinkendem Durchschnittslohn mehr Entgeltpunkte:

    80.000 : 35.000 = 2,3 EP

    Sinkt der eigene Verdienst im selben Verhältnis wie der Durchschnittsverdienst, bleibt der EP gleich, also keine Einbuße.
    35.000 : 35.000 = 1,0 EP

    Böttcher hat mehrere Szenarien durchgespielt – siehe Tabelle:

    Rentenniveau und Durchschnittslöhne

    rentenniveau_2020
    Wie sich das Rentenniveau bei sinkenden Durchschnittslöhnen entwickelt.        Quelle: Norbert Böttcher


    Norbert Böttchers Leserbrief im “Ried Echo” bringt es auf den Punkt

    200118_Leserbrief
    200118_Leserbrief

    Bild von Engin Akyurt auf Pixabay

  • Wegen Corona wächst der Druck auf Rentner

    Wegen Corona wächst der Druck auf Rentner

    „Auch Rentner müssen ihren Beitrag leisten“, fordert Antje Höning von der „Rheinischen Post“. Sie reiht sich ein in den Chor derjenigen, die den Rentner die jüngste Erhöhung missgönnen und Nullrunden fordern. Der Druck auf Rentner wächst.

    Bereits im Mai hat der Versicherungslobbyist Bernd Raffelhüschen und Axel Börsch-Supan vorgeschlagen, die für Juli geplante Rentenerhöhung auszusetzen. Raffelhüschen wiederholte jetzt seine Forderung. Die leitende Wirtschaftsredakteurin, Antje Höning, der „Rheinischen Post“ stößt jetzt ins gleiche Horn. An den Rentner gehe die Corona-Krise finanziell bislang vorbei.

    Der Druck auf Rentner wächst

    Offensichtlich hat die studierte Volkswirtin noch nie etwas von der „Teufel-Tabelle“ gehört, ansonsten würde sie nicht behaupten, das sich „die Rentenversicherung zu einem Viertel aus Bundesmitteln finanziert“. Der Zuschuss des Bundes ist nur ein unzureichender Ausgleich für die versicherungsfremden Leistungen, die der Staat der Rentenkasse aufbürdet.

    Seit 1957 hat der Staat und seine Beamten den Rentenversicherten immer mehr versicherungsfremde Leistungen abverlangt, ohne sich um einen entsprechenden Ausgleich zu kümmern. Die Bundeszuschüsse reichten und reichen bei weitem nicht aus, um diese versicherungsfremden Leistungen zu finanzieren. Der Fehlbetrag ist der Aktion Demokratische Gemeinschaft (ADG) auf mittlerweile sage-und-schreibe 811,9 Milliarden Euro gewachsen, wie Otto W. Teufel penibel errechnet hat, weswegen die Tabelle auch nach ihm Teufel-Tabelle heißt.

    Wegen der Corona-Krise wird der Staat dieses Jahr vermutlich seinen Bundeszuschuss erhöhen müssen, was aber noch immer nicht reichen dürfte, die versicherungsfremden Leistungen auszugleichen. Der Staat, allen voran Arbeitsminister Hubertus Heil, hat mit der Grundrente ja bereits den nächsten Anschlag auf die Rentenkasse vor, denn letztlich werden Rentenzahler und -empfänger wieder diese gesetzliche Wohltat begleichen müssen.

    Renten könnten heute höher sein

    Ohne diesen wiederholten Griff in die Rentenkasse und ohne die missglückte Riester-Rente könnten die Renten heute deutlich höher sein. Das Rentenniveau liegt derzeit bei 48 Prozent, während die Pensionäre sich über 70 Prozent ihres letzten Gehalts freuen können. Von den Rentner zu fordern, sie „müssen ihren Beitrag leisten“, ist gelinde gesagt überheblich.

    Das von ihr monierte „satte Rentenplus“ ergibt sich aus der Rentenformel, die eine studierte Volkswirtin kennen sollte. Für 2021 ist die Nullrunden bei den Renten eh schon beschlossene Sache. Ob es 2022 wirklich zu einer Rentenerhöhung kommen wird, ist zweifelhaft.

    Antje Höning sollte sich lieber fragen, was die von der Regierung eingesetzte Rentenkommission zwei Jahre lange getrieben hat. Die Rentenkommission war nur Feigenblatt der Regierung, um nichts entscheiden zu müssen. Das sind zwei verlorene Jahre, die hätten besser genutzt werden können, das Rentensystem nachhaltig aufzustellen. Unsere Nachbarn machen es uns vor, wie auskömmlich Altersvorsorge sein kann.

    Antje Höning wir müssen dringend über die Rente reden – und nicht nur wir, sondern die ganze Republik.


    Bild von BRRT auf Pixabay

  • Riester ist eine Sackgasse

    Riester ist eine Sackgasse

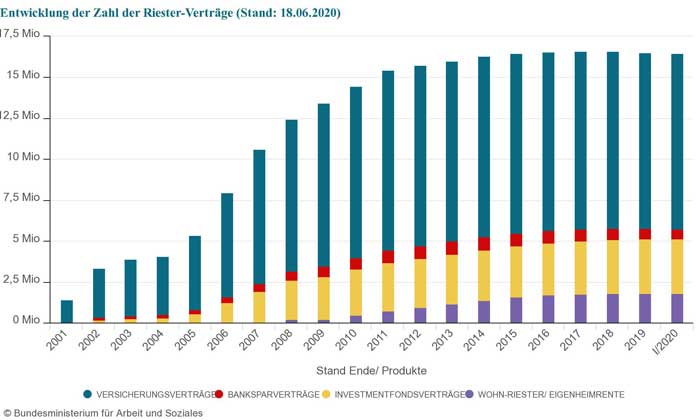
    Riester ist nach 18 Jahren gescheitert. Beschäftigte und Versicherer haben das begriffen, die Politiker wollen dennoch weitermachen – und unsere Altersvorsorge komplett ruinieren. Riester ist eine Sackgasse.

    Statt über den Tellerrand, sprich die Landesgrenze beispielsweise nach Österreich oder Schweden zu schauen, doktern Politiker der großen Koalition weiter an der Riester-Rente herum, obwohl die nur noch ein Zombie ist. Die Versicherungsbranche will die Beitragsgarantie kippen, die Versicherten lassen ihre Verträge ruhen oder schließen erst gar keine mehr ab. Was muss noch alles passieren, damit die Politik endlich begreift, dass sie sich mit Riester verrannt hat?

    Riester ist eine Sackgasse

    Der Ökonom Bert Rürup hat das anschaulich in einem Kommentar fürs „Handelsblatt“ zusammengefasst. Die Einführung einer ergänzenden kapitalgedeckten Altersversorgung ab 2002 durch den damaligen SPD-Sozialminister Walter Riester sei zwar grundsätzlich richtig gewesen, allerdings kranke die Riester-Rente an einem gravierenden Fehler: „Der Abschluss eines kapitaldeckten Rentenvertrags, mit dem Kürzungen bei der gesetzlichen Rente kompensiert werden sollen, ist nicht verpflichtend“.

    totgeburt
    Entwicklung der Zahl der Riester-Verträge          


    Die gesetzliche Rente tut so, als ob jeder riestern würde und kürzt die Leistungen entsprechend zusammen. Entsprechend fehlen dem gesetzlichen Rentner ein paar Prozente im Ruhestand, wenn er nicht geriestert hat. Aber auch wer geriestert hat, schaut dumm aus der Wäsche, wenn er seine Standmitteilungen betrachtet. Denn, die versprochenen Leistungen falle eher mager aus. Dazu kommt, dass sich die Höhe der Riester-Rente nie mehr ändert, anders als bei der gesetzlichen Rente, die vor allem in den vergangenen Jahr gestiegen ist.

    Rentner die Angeschmierten

    Die Rentner sind so oder so die Angeschmierten. Das hat uns Walter Riester und sein damaliger Chef Gerhard Schröder eingebrockt. Übrigens war es damals eine rot-grüne Regierung, die die Axt an den Sozialstaat legte und die Leistungen im Alter kappte. Sie führte auch die Vollverbeitragung von Betriebsrenten und Direktversicherungen ein – mit Hilfe der Union.

    Anfang Oktober gab es ein Arbeitstreffen im Finanzministerium, bei dem es um eine Reform der Riester-Rente ging. Unionspolitiker wollen laut „Münchner Merkur“, dass die Beitragsgarantie von 100 auf 80 Prozent gesenkt wird. Das heißt, wer Geld in die Riester-Rente einzahlt, bekommt im schlechtesten Fall nur noch 80 Prozent ausbezahlt. Weil die Versicherungsbranche wegen der anhaltenden Negativzinsphase nicht mehr genug Geld verdient, will sie offensichtlich die Beitragsgarantie von eingezahlten Kundengeldern möglichst schnell loswerden – und das geht nur über die Politik.

    Und jetzt kommt’s: Die ganzen Fördergelder, um die Zulagen-Rente – so soll die reformierte Riester-Rente heißen – darf wieder der Steuerzahler aufbringen. Das Geld wäre besser in die gesetzliche Rente investiert. Die Versicherungslobby scheint sich wieder einmal durchzusetzen.

    Die Eckpunkte der Zulagen-Rente:

    • Höhere Förderquote für Sparer
    • 40 Cent pro Spar-Euro ab einem Jahresbetrag von 437,50 Euro
    • Ausweitung des Berechtigtenkreises
    • Weniger Bürokratie
    • Wegfall der Beitragsgarantie
    • Die Finanzämter informieren Förderberechtigten Förderung
    • Sonderausgabenabzug entfällt
    • 2400 Euro maximal förderfähiger Eigenbeitrag
    • 300 Euro einheitliche Kinderzulage
    • 100-prozentige Beitragsgarantie kann entfallen


    Bild von Hans Braxmeier auf Pixabay

  • Auch Abgeordnete sollen in die Rente einzahlen

    Auch Abgeordnete sollen in die Rente einzahlen

    Schluss mit dem Flickenteppich! Alle sollen in die Rente einzahlen. Das fordert die „Linke“. Die Bundestagsabgeordneten sollen mit gutem Beispiel vorausgehen. Die Partei macht sich für eine tiefgreifende Rentenreform stark.

    von Reiner Wellmann

    Sollen die Bundestagsabgeordneten künftig im Ruhestand wie jeder Arbeitnehmer Renten aus der gesetzlichen Rentenversicherung erhalten – und auf ihre üppigen Versorgungsansprüche aus dem Bundeshalt verzichten? „Ja, wir wollen jetzt wachrütteln“, sagt Matthias Birkwald, Rentenexperte der Fraktion „Die Linke“ im Deutschen Bundestag. „Wir möchten, dass die Bundestagsabgeordneten als erste vorangehen bei der Reform der Rentenversicherung hin zu einer Erwerbstätigenversicherung“, sagte Birkwald jetzt in einer Online-Bürgersprechstunde seiner Fraktionskollegin Kathrin Vogler aus Emsdetten. Der Antrag wird am 30. Oktober in erster Lesung im Bundestag behandelt.

    Auch Abgeordnete sollen zahlen

    „Wir wollen auf Privilegien verzichten“, sagte Birkwald – und untermauert das mit einer Zahl. Um bis zu 73 Prozent würden die Abgeordneten dann ihre Altersversorgung kürzen. Dass dieser Antrag absolut ernst gemeint ist, beweist die Linke mit den Unterschriften aller 69 Abgeordneten ihrer Fraktion unter diesen Antrag. Unterstützung hat die Linkspartei nach Angaben von Birkwald von vielen Abgeordneten aus allen anderen Bundestagsfraktionen. „Nur die CDU/CSU will das überhaupt nicht“, berichtete der 59-Jährige Kölner aus den Vorgesprächen.

    Damit die Bundestagsabgeordneten auch privat vorsorgen können, sollen Einzahlungen aus den “Diäten” beim Versorgungsverband bundes- und landesgeförderter Unternehmen e. V. möglich sein. Dort sind auch schon die Mitarbeiterinnen und Mitarbeiter aller Abgeordneten zusätzlich neben der Rente versichert. Damit würde sich die Abgeordneten auch die Möglichkeit eröffnen, Direktversicherungen abzuschließen. Und die Damen und Herren Abgeordnete aller Couleur könnten höchstprivat erleben, wie es sich anfühlt, wenn von dieser zusätzlichen Altersvorsorge beim Renteneintritt 20 Prozent für die Krankenkasse fällig werden.

    Die Gesetzesinitiative (Drucksache 19/17255) schlägt vor, dass eine interfraktionelle Arbeitsgruppe gegründet wird, die die notwendigen Schritte bis hin zum Gesetzesentwurf ausarbeitet. Die neuen Regeln sollen dann für den 20. Bundestag gelten, der im September 2021 gewählt wird. In einem ersten Schritt sollen die Bundestagsabgeordneten vorangehen. Auf die Abgeordneten-Entschädigung (aktuell rund 10800 Euro) sollen Beiträge in die gesetzliche Rentenversicherung fällig werden. Ansprüche nach altem Recht, so der Entwurf der Fraktion Die Linke, sollen ab Herbst 2021 nicht mehr entstehen. In einem zweiten Schritt sollen dann Minister, Richter, Beamte, Selbstständige, Landwirte und die anderen Gruppen in die Erwerbstätigenversicherung einbezogen werden.

    „High noon“ am 30. Oktober

    „High noon“ also am 30. Oktober in der Mittagsstunde im Berliner Reichstag. Der Punkt steht von 11.55 Uhr bis 13.05 Uhr mit einer Aussprache auf der Tagesordnung des Parlamentes, was im Bundestagsfernsehen sicher live übertragen wird. „Wir werben dafür, dass die Menschen hier in Deutschland in einen Topf einzahlen, so wie es die Menschen in Österreich schon tun“, sagte Birkwald weiter. Das Rentensystem in Österreich bezeichnete er als das beste in Europa. Das Rentenniveau liege deutlich über dem in Deutschland. Und in Österreich erhalten die Rentner sogar 14 Mal jährlich eine Rente ausgezahlt. Die Einbeziehung aller Erwerbstätigen sei dort auch in einem langjährigen Verfahren eingeleitet worden.

    Mehr Öffentlichkeit für Rente

    Für die Berliner Abgeordneten versprich sich Birkwald auch eine verbesserte Wahrnehmung, wenn sie später selbst eine Rente aus der Deutschen Rentenversicherung erhalten. „Wenn die Abgeordneten selbst einzahlen, dann werden sie schon eher überlegen, ob sie solche Kürzungsorgien für die Rente beschließen, wie das in den vergangenen Jahrzehnten geschehen ist“. Und weiter: „Dann werden sich die Kolleginnen und Kollegen auch genau überlegen, von wem sie sich künftig lobbymäßig bearbeiten lassen …“

    Schluss mit der Doppelverbeitragung

    Ungeachtet dessen forderte Birkwald auch ein „Ende des Schindluders, der mit der Doppelverbeitragung von Direktversicherten“ aktuell noch geschehe. Eine Abschaffung „ab morgen am allerbesten“, forderte der Abgeordnete. Die Betroffenen hätten in der Vergangenheit im Erwerbsleben bereits Krankenversicherungsbeiträge gezahlt, weil die Beiträge für die Direktversicherungen aus dem Nettolohn abgeführt wurden. „Diese Doppelverbeitragung gehört abgeschafft“, forderte Birkwald. Und junge Menschen warnte er vor dem Abschluss solcher Versicherungen. „Es sei denn, der Arbeitgeber übernimmt mindestens 40 Prozent der einzuzahlenden Beiträge“.  Sonst lande der Betroffene mit dieser Form der Altersvorsorge im Minus.

    Pensionen der Abgeordneten

    Bund

    „Ein Bundestagsabgeordneter muss mindestens zwei Legislaturperioden (acht Jahre) im Parlament durchhalten,
    um sich eine Mindestpension von knapp 1700 Euro zu sichern. Gezahlt wird ab dem 65. Geburtstag.
    Wer länger im Bundestag bleibt, kann früher Pension bekommen.
    Ein Abgeordneter kann höchstens 4800 Euro nach 23 Parlamentsjahren bekommen, das aber ist bereits mit 55 Jahren möglich.“

    Länder

    „In jedem der 16 Bundesländer gibt es eigene Abgeordnetengesetze.
    Beispiele: In Hessen erhalten Landtagsabgeordnete nach sechs Jahren 1.800 Euro Mindestpension ab dem 55. Geburtstag.
    In Schleswig-Holstein beträgt diese mindestens 1400 Euro und wird nach acht Jahren ab dem 65. Lebensjahr gezahlt.“

    Quelle: Rheinische Post


    Bild: Deutscher Bundestag / Marc-Steffen Unger

    Gemeinsamkeit macht start – der DVG im Film

    Schluss mit der Sabotage der Altersvorsorge!
  • Aus Betriebsrente wird Misstrauensrente

    Aus Betriebsrente wird Misstrauensrente

    Wer eine Betriebsrente abschließt, sollte dem Staat misstrauen, weil der später nimmt, was er vorher gegeben hat. Der Fall Direktversicherung belegt das anschaulich. Ein Lehrstück für alle Altersvorsorger.

    Die Geschichte der Betriebsrente ist geprägt von Vertrauensbruch und staatlicher Willkür. Das gilt sowohl für die Belastung der Betriebsrente durch Steuern und Sozialabgaben wie versprochenen Renditen, von denen am Ende nichts mehr übrig bleibt. Juristisch ist dem Staat nicht beizukommen, weil Sozialrichter immer aufs Gemeinwohl verweisen können – und damit ist fast alles erlaubt.

    Was ist eine Betriebsrente überhaupt und welche Rolle spielt die Betriebsrente im Gesamtsystem Altersvorsorge? „wissen.de“ schreibt, dass die „Betriebsrente eine Form der betrieblichen Altersvorsorge ist“. Weiter heißt es, die betriebliche Altersvorsorge ist eine „über die gesetzliche Sozialversicherung hinausgehende Maßnahmen des Arbeitgebers zur Alters-, Invaliditäts- und Hinterbliebenensicherung seiner Arbeitnehmer“. So weit, so gut. Was genau soll das sein?

    Betriebsrente ≠ Betriebsrente

    Jeder glaubt zu wissen, was eine Betriebsrente ist, dabei gehen die Meinungen der unterschiedlichen gesellschaftlichen Gruppen auseinander: Die Rechtswissenschaft beispielsweise ordnet die Betriebsrente nicht etwa der betrieblichen Altersvorsorge zu, sondern benutzt Betriebsrente und betriebliche Altersvorsorge als Synonym. Beste Beispiele sind das Gesetz der betrieblichen Altersversorgung (bAV) (Betriebsrentengesetz – BetrAVG) und das GKV-Betriebsrentenfreibetragsgesetz (GKV-BRG), dem „Gesetz zur Einführung eines Freibetrages in der gesetzlichen Krankenversicherung zur Förderung der betrieblichen Altersvorsorge“. Das heißt, sie setzt beides gleich. Irritationen sind programmiert.

    Das Verwirrspiel geht weiter: Was steckt denn in dieser Betriebsrente oder betrieblichen Altersvorsorge? Vielleicht hilft die Definition des Gabler Wirtschaftslexikons weiter: „Altersversorgung, die im Zusammenhang mit einem Arbeitsverhältnis aufgebaut wird. Gemäß § 1 I S. 1 BetrAVG ((Gesetz der betrieblichen Altersversorgung (bAV) (Betriebsrentengesetz – BetrAVG)) handelt es sich um eine bAV, wenn einem Arbeitnehmer Leistungen der Alters-, Invaliditäts- oder Hinterbliebenenversorgung aus Anlass seines Arbeitsverhältnisses zugesagt werden. Durch die Absicherung biometrischer Risiken unterscheidet sie sich von einer reinen renditeorientierten Kapitalbildung. Zur Durchführung der bAV stehen fünf Durchführungswege zur Verfügung:

    Hinsichtlich der Leistungsplangestaltung stehen drei Formen der Zusage zur Auswahl:

    • Leistungszusagen,
    • beitragsorientierte Leistungszusagen und
    • Beitragszusagen mit Mindestleistung.“

    Wer über die Betriebsrente redet, muss automatisch über die anderen Formen der Altersvorsorge reden und über das Drei-Säulen-Modell. Gabler schreibt dazu, „die bAV zählt zur 2. Schicht der Altersversorgung, der Zusatzversorgung. Sie ist grundsätzlich eine freiwillige Sozialleistung (im Gegensatz zur 1. Schicht, der Basisversorgung, dazu gehören die gesetzliche Rente oder dieser gleichgestellte Renten) aus Anlass eines Arbeitsverhältnisses, ausgelöst durch ein biologisches Ereignis mit Versorgungscharakter oder Versorgungszweck, und wird vom Staat gefördert (im Gegensatz zur rein privaten Vorsorge der 3. Schicht).“ Gabler verweist darauf, dass „die bAV auch rein arbeitnehmerfinanziert sein kann (Entgeltumwandlung).“

    Ganz schön schwierig. Betriebsrente = betriebliche Altersversorgung, betriebliche Altersversorgung = Betriebsrente, verschiedene Durchführungswege, Drei-Säulen-Modell.

    Das Drei-Säulen-Modell

    Apropos Drei-Säulen-Modell, ein und dieselbe Kapitallebensversicherungspolice kann zum einen betriebliche Altersversorgung oder Betriebsrente sein und private Altersversorgung. Wie? Na, ganz einfach – oder kompliziert. Angenommen, jemand hat über den Arbeitgeber eine Kapitallebensversicherung abgeschlossen. Der Arbeitgeber ist dabei der Versicherungsnehmer, der Beschäftigte Begünstigter – so steht’s im Vertrag. Weiter angenommen, dieser Beschäftigte verliert den Job oder kündigt, dann kann er seine Kapitallebensversicherung, die auch wegen dieser Konstruktion Betriebsrente oder betriebliche Altersversorgung heißt, privat besparen. Die Police bleibt dieselbe, nur die Versicherungsnehmereigenschaft geht vom Betrieb als Versicherungsnehmer auf den Begünstigten, sprich den vormaligen Arbeitnehmer über. Aus der betrieblichen Altersversorgung ist somit eine private Altersversorgung geworden – die Kapitallebensversicherung ist mutiert – und von der zweiten in die dritte Schicht gerutscht.

    Um es noch etwas komplizierte zu machen: Eine „unechte“ Betriebsrente oder private Altersversorgung kann wieder zur echten Betriebsrente mutieren, wenn der Privatzahler eine Anstellung findet und der neue Arbeitgeber anstelle des bisherigen Arbeitgebers als Versicherungsnehmers in den Kapitallebensversicherungsvertrag eintritt, was aus der privaten Kapitallebensversicherung wieder eine Direktversicherung macht.

    Echte oder unechte Betriebsrente?

    Was das für Folge hat? Gravierende! „Wer eine Direktversicherung nach Ausscheiden aus dem Job privat bespart, zahlt später nur für die echte Betriebsrente Krankenkassenbeiträge“, erklärt „Finanztip“. Das heißt, alle Beiträge, die jemand nach Ausscheiden aus dem Job privat in seine Kapitallebensversicherung – oder unechte Betriebsrente – einzahlt, sind komplett beitragsfrei. Für diesen Anteil zahlt er keine Krankenkassen- und Pflegebeiträge, für seine „echte“ Betriebsrente jedoch die vollen Beiträge.

    Was ist die Direktversicherung, die ja eines der fünf Durchführungswege der bAV ist? Laut „Haufe“ besteht die  „Direktversicherung nach der Legaldefinition des § 1b Abs. 2 S. 1 BetrAVG darin, dass der Arbeitgeber zum Zweck der betrieblichen Altersversorgung eine Lebensversicherung auf das Leben des Arbeitnehmers abschließt und diesem oder dessen Hinterbliebenen ganz oder teilweise die (widerrufliche oder unwiderrufliche) Bezugsberechtigung für die Leistungen aus dieser Lebensversicherung einräumt“. Eine Direktversicherung ist also nichts anderes als eine Kapitallebensversicherung, die vom Arbeitgeber abgeschlossen wird mit dem Arbeitnehmer als Begünstigten. Und jetzt wird’s spannend: Ist der Arbeitnehmer selbst Versicherungsnehmer, wie gerade beschrieben, so handelt es sich dabei weder arbeits- noch ein steuerrechtlich um eine Direktversicherung, auch dann nicht, wenn der Arbeitgeber dem Arbeitnehmer beispielsweise die Prämien zahlt oder ihm dafür Zuschüsse zum Lohn gewährt.

    Steuer- und Sozialrecht

    Und weil das immer noch nicht kompliziert genug ist, hat der Gesetzgeber noch eines daraufgesetzt, in dem er bei der Betriebsrente, pardon betrieblicher Altersversorgung, zwischen Steuer- und Sozialrecht unterscheidet. Direktversicherungen, die vor der Einführung des Gesundheitsmodernisierungsgesetzes (GMG) am 1. Januar 2004 abgeschlossen worden waren, wurden nach § 40b des Einkommensteuergesetzes (EstG) pauschal besteuert, aber nur einmal, sprich in der Einzahlphase. In der Auszahlphase muss der Direktversicherte keine Steuer mehr zahlen. Die Macher der Sozialgesetzes sehen das indes anders und belasten Direktversicherte doppelt – in der Ein- und Auszahlphase. Als der Gesetzgeber das GMG rückwirkend einführte, gewährte er weder Vertrauensschutz noch ließ er einen Übergangszeitraum zu. Für die vor 2002 abgeschlossenen pauschal versteuerten Kapitallebensversicherungen fielen bis Inkrafttreten des GMG am 1. Januar 2004 keine Krankenkassenbeiträge auf die Kapitalleistung an. Seitdem jedoch müssen Direktversicherte dank einer Änderung des § 229 Abs. 1 Satz 3 SGB V (SGB steht für Sozialgesetzbuch)volle Beiträge zahlen: „Waren solche Kapitalleistungen bis dahin nur dann beitragspflichtig, wenn sie nach Beginn einer Rente vereinbart wurden (also praktisch die Rente abgefunden wurde), sind diese Kapitalleistungen ab 2004 auch dann beitragspflichtig, wenn sie schon vor Eintritt des Versicherungsfalles (‚originär‘) vereinbart wurden“, wie Dr. Markus Raulf, Syndikus des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) schreibt. Darüber hinaus sei mit dem GMG zeitgleich auch noch der Beitragssatz auf die bAV-Leistungen verdoppelt worden. Sprich, egal, ob jemand eine Betriebsrente bekommt oder eine einmalige Geldleistung aus seiner Kapitallebensversicherung – er zahlt immer den vollen Beitrag.

    Die Gelackmeierten sind vor allem jene Arbeitnehmer, die “echte Eigenbeiträge” gemäß § 1 Abs. 2 Nr. 4 BetrAVG aus bereits versteuertem und verbeitragtem Entgelt, sprich aus dem Netto eingezahlt hatten. Sie zahlen doppelt Beiträge. Doppelt zahlen auch solche Alterssparer mit einem Gehalt oberhalb der 40b-Grenze.

    Betriebsrentner dürfen geschröpft werden

    Aber wie gesagt, das interessiert den Sozial-Gesetzgeber nicht. Er sagt, die Beitragslast wäre gerechtfertigt und geboten, um die Rentner “in angemessenem Umfang an der Finanzierung der auf sie entfallenden Leistungsaufwendungen zu beteiligen”. Sie werden von den obersten Verfassungsrichtern in dieser Meinung bestätigt. Dass das dem Solidarprinzip widerspricht, ist dem Gesetzgeber wurscht. Es sei “daher ein Gebot der Solidarität der Rentner mit den Erwerbstätigen, den Anteil der Finanzierung der Leistungen durch die Erwerbstätigen nicht noch höher werden zu lassen”. Dabei haben die heutigen Rentner bereits damals ihre Beiträge geleistet.

    Misstraut dem Staat

    Doppelverbeitragung, Vertrauensbruch und Rückwirkung sind auch verfassungsrechtlich gedeckt. Die Verfassungsrichter machen es sich einfach: Sie sagen, der Bürger dürfe sich in punkto Sozialrecht nicht auf Vertrauensschutz verlassen. Die Verbeitragung sei mit dem Grundsatz der Verhältnismäßigkeit vereinbar. „Die Belastung dieser Leistungen mit dem vollen allgemeinen Beitragssatz beurteile sich nach den Grundsätzen über die unechte Rückwirkung von Gesetzen, denn die angegriffene Regelung greife mit Wirkung für die Zukunft in ein öffentlich-rechtliches Versicherungsverhältnis ein und gestalte dies zum Nachteil für die betroffenen Versicherten um“, so Raulf. Solche Regelungen seien verfassungsrechtlich grundsätzlich zulässig und entsprächen dem rechtsstaatlichen Vertrauensschutzprinzip, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiege. Auf gut Deutsch, Sozialrecht darf alles, wenn es dem Gemeinwohlinteresse dient. Die Versicherten hätten, so Raulf weiter, nachdem der Gesetzgeber bereits im Jahr 1981 laufende Versorgungsbezüge in die Beitragspflicht einbezogen habe, in den Fortbestand der Rechtslage, welche die nicht wiederkehrenden Leistungen gegenüber anderen Versorgungsbezügen privilegierte, nicht uneingeschränkt vertrauen dürfen. Heißt auf gut Deutsch: Misstraut dem Staat. Übergangsregelungen seien verfassungsrechtlich nicht geboten gewesen, vor allem auch deshalb, weil bei der Einmalzahlung von Versorgungsbezügen den Versicherten schon am Anfang der Belastung die gesamte Liquidität zur Tragung der finanziellen Mehrbelastung zur Verfügung stehe. Heißt auf gut Deutsch: Seid froh, dass ihr einen Batzen Geld bekommen habt, den Betriebsrentner wird das Geld bis ans Lebensende abgeknöpft.

    Abnehmende Akzeptanz der Altersvorsorge

    Nach dem massiven Vertrauensbruch und angesichts des dramatischen Verfalls der Renditen von Direktversicherungen hat die Bundesregierung ein gewaltiges Problem, wie Prof. Dr. Stefan Sell analysiert. „Neben der grundsätzlichen Skepsis gegenüber kapitalgedeckten Alterssicherungsformen, zu denen auch die Betriebsrenten gehören, kommt der vielfach beschriebene Vertrauensverlust aufgrund der ‚Doppelverbeitragung‘ bei Betriebsrenten hinzu, der seinen Ursprung hat in dem ‚Gesetz zur Modernisierung der gesetzlichen Krankenversicherung‘ der damaligen rot-grünen Bundesregierung, das 2004 in Kraft trat und auch rückwirkend eine vorher nicht vorhandene Belastung von Betriebsrentnern eingeführt hat, was verständlicherweise eine Menge Empörung generiert hat.“ Ändert die Bundesregierung nichts an der Abzocke der Betriebsrentner, verliert diese Form der Altersversorgung an Akzeptanz – mit weitreichenden Folgen.


    Bild von RAEng_Publications auf Pixabay
  • Rückerstattung lässt auf sich warten

    Rückerstattung lässt auf sich warten

    Die Mehrheit der Betriebsrentner und Direktversicherten hat die zu viel bezahlten Krankenkassenbeiträge immer noch nicht zurück bekommen. Viele  warten auf eine Antwort ihrer Kasse. Der Freibetrag von 159,25 Euro wird nur zögerlich und teilweise sogar fehlerhaft berücksichtigt.

    „Die Krankenkassen haben begonnen, den neuen Freibetrag für Betriebsrenten zu berücksichtigen und die seit Januar 2020 zu viel kassierten Beiträge zu erstatten“, schreibt „Finanztest“ in der November-Ausgabe – und das, obwohl das Gesetz bereits am 1.1.2020 in Kraft trat. Der Verein der Direktversicherungsgeschädigten (DVG) hat die gleiche Beobachtung gemacht. Eine Zwischenumfrage unter den Mitgliedern ergab, dass mit 62,3 Prozent annähernd zwei Drittel – geantwortet haben bislang 852 – der Befragten die Rückzahlung immer noch nicht erhalten haben. Etwas mehr als ein Drittel hat die Rückzahlung bereits erhalten und sie war korrekt. Eine kleine Minderheit von zwei Prozent hat die Rückzahlung zwar erhalten, der Betrag war allerdings fehlerhaft.

    Viele warten auf Antwort

    Einige DVG-Mitglieder wie Dieter S., der bei der IKK Südwest versichert ist, haben ihre Krankenkasse angeschrieben, aber nicht einmal eine Antwort bekommen. Helmut R. hat „bisher weder Geld noch eine Benachrichtigung von der BEK bekommen“. Die gleiche Erfahrung macht Inge B. mit ihrer Daimler BKK. Detlef L. wird von seiner TK hingehalten. Als Ausreden würden „immer fehlende Programmvoraussetzungen bemüht“. Ähnlich geht es Alois R. – seine TK habe noch nicht einmal eine Mitteilung geschickt. Es sei erstaunlich, findet Marita R, „dass die Zahlstellen der Krankenkassen offensichtlich nicht in der Lage sind, eine einfache Rechenaufgabe zu bewältigen“. Für Klaus G., der von seiner TK ebenfalls hingehalten wird, erschließt sich nicht, „warum der Freibetrag nicht auch auf die Pflegeversicherung angewendet wird“. Bei Hendrik P. hat KKH die Verzögerung der Rückerstattung mit „Personalmangel und Corona begründet“. Jeder einzelne Fall müsse von jemand geprüft werden; Automatisierung sei nicht möglich“.

    Dass die Rückzahlung bei einem Drittel korrekt erfolgt, liegt teils am Verhalten der Versicherten. Klaus-Dieter H. hat seinen um den Freibetrag gekürzten Zahlbetrag selbst ausgerechnet und ab Februar gekürzt.  Übrigens, „Stiftung Warentest“ hat einen Sozial­abgaben-Rechner programmiert, mit dessen Hilfe jeder selbst ausrechnen kann, was das in seinem speziellen Fall ausmacht. „Nach einer Mahnung und Rücksprache hat die Barmer die Kürzung genehmigt“. Der neue Bescheid sei aber erst im Oktober gekommen. Elisabeth W. hat die Rückerstattung im Oktober bekommen, „nach dem ich im September noch mal bei der BKK Mobil Oil reklamiert habe“.

    Selbstzahler sind im Vorteil

    Eine Erkenntnis der Umfrage: Selbstzahler sind klar im Vorteil, weil sie sofort auf gesetzliche Änderungen reagieren können, während beim Lastschriftverfahren Versicherungskunden auf den Goodwill der Versicherungen angewiesen sein – und der ist, das hat die Umfrage gezeigt, nicht sonderlich groß.

    „Finanztest“ hat beobachtet, „ob und wann die Kosten sinken und Erstattungen fließen, scheint von der Krankenkasse abzuhängen und davon, wer die Rente (oder Direktversicherung) auszahlt, ob Versorgungseinrichtung oder Privatfirma“.

    Gesetz seit Januar in Kraft

    Zur Erinnerung, das GKV-Betriebsrentenfreibetragsgesetz (GKV-BRG) trat am 1. Januar 2020 in Kraft, aber Millionen Betriebsrentner müssen immer noch warten, dass der Freibetrag berücksichtigt wird. Angeblich schaffen es die 46 000 Zahlstellen für Betriebsrenten und Direktversicherungen nicht, ihre Software so schnell zu ändern.


    Bild von Selling of my photos with StockAgencies is not permitted auf Pixabay

  • Massive Erhöhung der Krankenkassenbeiträge droht

    Massive Erhöhung der Krankenkassenbeiträge droht

    Bereits 2021 werden die Krankenkassenbeiträge um 0,2 Prozent steigen. Dabei dürfte es nicht bleiben – nach der Bundestagswahl droht eine weitere Erhöhung, wie die Krankenkassen schon andeuten.

    Bereits jetzt ist es ausgemacht, dass die gesetzlichen Krankenkassen ab 2021 höhere Beiträge verlangen werden. Geplant ist die Erhöhung des Zusatzbeitrags um 0,2 Prozent auf 1,3 Prozent, was den Krankenkassenbeitrag auf 15,9 Prozent steigen lässt. Dazu kommen 3,05 (3,3 für Kinderlose) Prozent Pflegebeitrag. So dass sich der gesamte Beitrag auf 18,95 (19) Prozent erhöht. Die Beiträge einige Krankenkassen werden dann sicher die Marke von 20 Prozent reißen, da sie heute bereits laut Krankenkassen.de 1,3 bis 1,6 Prozent Zusatzbeitrag verlangen und somit auf einen Gesamtbeitrag von (14,6 + 1,6 + 3,3) 19,5 Prozent kommen.

    Weitere Erhöhung droht

    Das wird indes nicht reichen, denn der Spitzenverband der Krankenkassen (GKV) erwartet für 2021 Mehrausgaben von 1,7 Milliarden Euro. Das entspreche etwa einem Zehntelpunkt Zusatzbeitrag. Grund dafür seien die „pandemiebedingten Finanzwirkungen auf der Einnahmen- und Ausgabenseite“. Die Rechnung sieht also nach der Bundestagswahl so aus:

    14,6 Prozent

    + 1,3 Prozent

    + 0,1 Prozent

    + 3,05 Prozent

    19,05 Prozent (19,3)

    Das heißt, dass Betriebsrentner und Direktversicherte nach der Bundestagswahl voraussichtlich 19,05 (19,3 Kinderlose) Prozent an die Krankenkasse zahlen werden.

    Am 1.1.2020 ist ja das GKV-Betriebsrentenfreibetragsgesetz in Kraft getreten, das einen Freibetrag von 159,25 Euro definiert. Wie sähe die Rechnung nach der Bundestagswahl 2021 aus? Angenommen wird eine Betriebsrente von 500 Euro und ein Freibetrag von 164,50 Euro (geplant 2021).


    2021 Berechnung (Freibetrag)
    Krankenversicherung
    14,6%
    + Zusatzbeitrag 1,4% = 16,0%
    Beitrag berechnet von 335,50 Euro (500 – 164,50 Euro Freibetrag)
    53,68 Euro (335,50* 15,0%)
    Pflegeversicherung  3,05% Beitrag wird berechnet von 500 Euro 15,25 Euro (500 * 3,05%)


    Das heißt, der Betriebsrentner mit einer monatlichen Zahlung von 500 Euro wird voraussichtlich nach der Bundestagswahl (53,68 + 15,25) 68,93 Euro Kranken- und Pflegebeiträge zahlen. Bislang zahlt er 14,6 + 1,1 + 3,05 = 18,75 % von 340,25 (500 – 159,25) = 63,80 Euro. Nach der Bundestagswahl erhöhen sich die Krankenkassen- und Pflegebeiträge für ihn somit um 5,13 Euro, das entspricht einem Plus von 8,04 Prozent.

    Bei einer Betriebsrente bis zu 164,50 Euro pro Monat ändert sich 2021 nichts für ihn; es sind keine Kranken- und Pflegeversicherungsbeiträge fällig.

    Kosten ungleich verteilt

    Zurzeit tragen vor allem die gesetzlichen Krankenkassen die Kosten von Intensivbetten und Covid-19-Tests, kritisiert auch Roland Sing, Landesvorsitzender des Sozialverbandes VdK Baden-Württemberg. Den „NachDenkSeiten“ sagte er, die privaten Krankenversicherung hätten sich weder an den zusätzlichen Schutzausrüstungen in den Krankenhäusern noch am bundeseinheitlichen Ausgleich für vorgehaltene Intensivbetten oder an der Corona-Prämie für Pflegekräfte in den Pflegeheimen „adäquat beteiligt“. „1,5 Milliarden Euro zahlte die gesetzliche Krankenversicherung für das Vorhalten von Intensivbetten, mit keinem Cent beteiligte sich die Private Krankenversicherung. 130 Millionen Euro und 870 Millionen Euro brachte die gesetzliche Kranken- und Pflegeversicherung für die Pflegeprämie auf, keinen einzigen Euro trug die Private Krankenversicherung dazu bei“, so Sing. Auch die Kosten der Testungen der Reiserückkehrer und die durch die Gesundheitsämter veranlassten Tests seien bis zum heutigen Tage ausschließlich durch die gesetzlichen Krankenkassen getragen worden, auch dann, wenn privatversicherte Personen getestet wurden.

    „Vor diesem Hintergrund prognostizierten die Experten des Bundesgesundheitsministeriums (BMG) und des Bundesamtes für soziale Sicherung einen Fehlbetrag für die gesetzlichen Krankenkassen in Höhe von 16 Milliarden Euro“, so Sings Resümee. Dieser solle nach dem Willen der Bundesregierung über die Anhebung des durchschnittlichen Zusatzbeitrags um 0,2 Prozentpunkte auf dann 1,3 Prozent, die einmalige Steigerung des Bundeszuschusses um fünf Milliarden Euro für Corona bedingte Mehrausgaben und Mindereinnahmen sowie die kassenindividuellen Rücklagen in Höhe von acht Milliarden Euro ausgeglichen werden, rechnet Sing vor. Der Bundeszuschuss aus Steuermitteln in Höhe von fünf Milliarden Euro decke aber nur ein Drittel des Fehlbetrags. „Die Beitragszahler sollen also zwei Drittel aufbringen – ein unglaublicher Vorgang!“

  • Lebensversicherungen werden zur Falle

    Lebensversicherungen werden zur Falle

    Beschäftigten wurden in den 80er- und 90er-Jahren mit Steuervorteilen in die Lebensversicherung gelockt und müssen jetzt als Rentner feststellen, dass von den vermeintlichen Vorteilen nichts mehr übriggeblieben ist – im Gegenteil, ihre Versicherung erweist sich wegen der hohen Sozialabgabenlast als Minus-Geschäft. Millionen fühlen sich abgezockt. Ihre Lebensversicherung ist zur Falle geworden.

    In die Falle gegangen

    Wenn eine betriebliche Kapitallebensversicherung, meist als Direktversicherung, ausgezahlt wird, hält die Krankenkasse die Hand auf und verlangt annähernd 20 Prozent von den Rentnern. Jakob Panitz und Wolfgang Brodbeck aus Baden-Württemberg fühlen sich abgezockt. Die „Neue Württembergische Zeitung“ hat ihren Fall in dem Artikel „Rentner auf der Palme“ geschildert – und dem DVG erlaubt, den Beitrag zu veröffentlichen. Beide kommen aus unterschiedlichen Branchen – Panitz arbeitete als Redakteur bei der Esslinger Zeitung, Brodbeck bei Festo, ihre Probleme sind aber die gleichen. Beide ärgern sich über die Abzocke durch Politik und Krankenkassen. Jetzt im Alter zahlen sie nicht nur für die gesetzliche Rente Krankenkassenbeiträge, sondern auch für ihre betriebliche Altersvorsorge, für die sie bereits in der Ansparphase zur Kasse gebeten wurden.

    Rentner auf der Palme

    Quelle: Neue Württembergische Zeitung

    Hier geht’s vollständigen zum Artikel aus der „Neuen Württembergischen Zeitung“ …


    Bild von skeeze auf Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →