Tag: CDU/CSU

  • Riester ist ein „Milliardengrab“

    Riester ist ein „Milliardengrab“

    „Riester ist ein historischer Fehler in der Rentenpolitik und ein Milliardengrab für die Steuerzahler“ – dem Satz des Linken-Fraktionschefs Dietmar Bartsch ist nichts hinzufügen. Doch statt wie versprochen zu handeln, versucht die Merkel-Regierung das Problem auszusitzen.

    Von der rot-grünen Koalition unter Kanzler Gerhard Schröder vor annähernd 20 Jahren eingeführt, in der Ära unter Angela Merkel weitergeführt, erweist sich die Riester-Rente als Milliardengrab. Das haben Rentenexperten, Verbraucherschützer und auch der Fraktionschef der Linken, Dietmar Bartsch, erkannt. Statt wie versprochen, Riester grundlegend zu reformieren – oder besser noch – abzuschaffen, versucht die große Koalition unter Kanzlerin Angela Merkel das Problem bis nach den Bundestagswahlen auszusitzen.

    Riester –  ein Milliardengrab

    Das wird allerdings immer schwieriger, weil die Kritik in einer breiten Öffentlichkeit Widerhall findet. Am Faschingsdienstag ist Kehraus für Riester. Eineinhalb Dutzend regionale und überregionale Zeitungen, darunter das „Hamburger Abendblatt“, die „Berliner Morgenpost“, die „Westdeutsche Allgemeine Zeitung“, die „Thüringische Landeszeitung“ und die „Neue Ruhr/Neue Rhein Zeitung“, berichten über den „Problemfall Riester-Rente“. Der Artikel von Alessandro Peduto machte die Runde im Blätterwald.

    Die Idee des Erfinders Walter Riester, damals Arbeitsminister unter Schröder, war ja gar nicht so schlecht: mit einer Zusatzversicherung die Rentenlücke zu schließen. Nur haben die Schröder- und die Merkel-Regierung alles unternommen, um die Riester-Sparer über den Tisch zu ziehen, so dass Riester mittlerweile ein Minus-Geschäft ist, für das die Steuerzahler viele Milliarden berappen müssen. Verdient haben nur Banken und Versicherer, nicht aber der Sparer.

    Riester ist viel zu teuer

    „Kritik an bürokratischen Hürden bei der Riester-Rente sowie an hohen Abschlusskosten gibt es seit Langem“, schreibt Peduto. Sie belaufen sich bezogen auf die „gesamte Laufzeit oft auf mehrere Tausend Euro“. Seit dem Mario Draghi, Ex-Chef der Europäischen Zentralbank (EZB), den Zins unter null gedrückt hat, wird die Riester-Rente endgültig zum Verlustgeschäft. Trotz dieses Strickfehler wollen, so Peduto, CDU und CSU an der Riester-Rente festhalten. Die Union will die Alterssparer also mit Gewalt enteignen, was durchaus verständlich ist, sitzen doch zahlreiche Lobbyisten der Versicherer in ihren Reihen. Verständlich ist auch, dass die Versicherer auf die Lobbyisten im Bundestag einwirken, die Beitragsgarantie fallen zu lassen, das heißt, die Alterssparer bekommen im schlechtesten Fall bei ihrer Riester-Rente nicht einmal mehr ihre eingezahlten Beiträge zurück. Schlechter kann ein Altersvorsorgemodell nicht sein.

    Kritiker abgebügelt

    Alternativen, wie die Verbraucherzentrale können sich nicht durchsetzen. Deren Finanzmarktexpertin, Dorothea Mohn, „wirbt schon seit Längerem für ein Modell der Extrarente mit Aktienkomponente“, schreibt Peduto. Ein öffentlicher Träger, das könnte beispielsweise die Bundesbank sein, soll die Beitragsgelder einsammeln und das Kapital rentierlich am Aktienmarkt anlegen. Wie jeder weiß, lohnt sich Aktiensparen langfristig. Die Schweden haben es mit ihrem Fonds AP7 bewiesen. Merkel & Co. ist das aber ziemlich egal, sie machen weiter wie bisher und verspielen so die Altersvorsorge-Zukunft zukünftiger Generationen.

    Kehrtwende dringend nötig

    Nicht nur der Linken-Politiker Bartsch sagt, dass wir eine Kehrtwende brauchen. Auch Johannes Vogel von der FDP plädiert für einen Richtungswechsel. Die jährlichen Fördergelder von vier Milliarden Euro ließen sich besser einsetzen als bisher.

    Damit nicht genug, das Verbraucherportal „Finanzwende“ hat die Kosten der Riester-Rente seziert und festgestellt, dass jeder vierte Euro verloren ist. Der Wirtschaftsrat greift den Versicherern unter die Arme und will „Finanzwende“ diskreditieren, indem er die Analyse von Finanzwende als irreführend bezeichnet. Der Generalsekretär des Wirtschaftsrats der CDU,  Wolfgang Steiger, ließ einen Gastbeitrag zur Ehrenrettung der Riester-Rente in „Investment“ veröffentlichen und bezeichnet darin Riester als die „erfolgreichste freiwillige Altersvorsorge der Welt“. Starker Tobak.

    Allianz senkt Rentenfaktor

    Wie daneben Steiger liegt, beweist die jüngste Meldung der Allianz, die gerade eben den Rentenfaktor von fondsgebundenen Riester-Rentenversicherungen gesenkt hat, wie „Stiftung Warentest“ berichtet. Die Allianz-Kunden bekommen 2,50 Euro weniger je 10 000 Euro Guthaben. Betroffen seien Kunden, die entsprechende Verträge in der Zeit von Juli 2001 bis Juni 2013 abgeschlossen haben. Das sei bereits die zweite Senkung seit 2017 – und da redet Steiger von der „erfolgreichsten freiwilligen Altersvorsorge der Welt“.

    Zahl der Verträge rückläufig

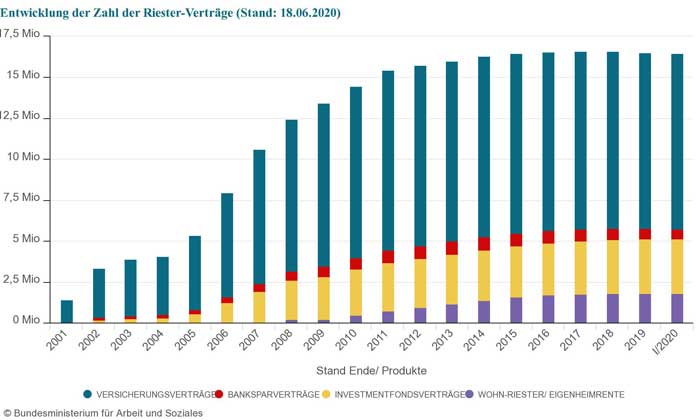
    Wer sich anschauen will, wie erfolgreich Riester ist, muss sich nur die Statistik des Bundesfinanzministeriums zu den Riester-Verträgen zu Gemüte führen – die Zahlen stagnieren seit Jahren und sind mittlerweile sogar rückläufig. Angesichts dieser offiziellen Statistik lässt sich zu Steigers Beitrag nur sagen: dummdreist. Offensichtlich will er Altersvorsorger bewusst verschaukeln.

  • Merkel drückt sich vor Rentenreform

    Merkel drückt sich vor Rentenreform

    Riester ist gefloppt. Statt das einzugestehen, versuchen Merkel & Co. das Problem auszusitzen. Die dringend notwendige Rentenreform wird ein ums andere Mal verschoben – zu Lasten der Altersvorsorge.

    Von Friedhelm Schnitzler und Helmut Achatz

    Immer wieder beklagen Politiker, dass ihnen die Bürger misstrauen – mit Recht. Bestes Beispiel ist die Riester-Rente. Union und SPD hatten laut „Münchner Merkur“  im Koalitionsvertrag eine Reform der Riester-Rente vereinbart. Daraus wird nichts, denn Bundeskanzlerin Angela Merkel und ihr Finanzminister Olaf Scholz haben sich wohl darauf geeinigt, die Reform auf Eis zu legen.

    Warum, dürfte jedem klar sein – damit ist kein Blumentopf zu gewinnen. Wer die Zahlen analysiert, stellt schnell fest, dass die Merkel-Regierung Milliarden in den Sand gesetzt hat. Immer weniger schließen eine Riester-Rente ab; die Zahl der Verträge stagniert und ist mittlerweile sogar rückläufig; ein Fünftel der Riester-Sparer lässt seine Verträge sogar ruhen und bespart sie schon lange nicht mehr. Wie der „Tagesspiegel“ Ende 2020 berichtete, sind es rund 3,3 der knapp 16,5 Millionen Riester-Sparer. Das bedeutet, dass jeder fünfte Sparer seine Einzahlungen gestoppt hat. Dazu kommt ein Abwärtstrend, was die Zahl der Vertragsabschlüsse betrifft: Seit 2018 werden es immer weniger. Das wissen Merkel und Scholz nur allzu gut, weswegen sie Riester am liebsten unter den Teppich kehren würden.

    Merkel bremst Reformen aus

    Jahrelang hat die Regierung Riester schön gerechnet und hat den Bürger falsche Renditen vorgegaukelt. Merkel und Scholz griffen sogar zu Tricks, um sich vor einer Reform zu drücken: Sie stellten die Riester beitragsfrei, sprich, Riester-Sparer müssen in der Auszahlphase keine Krankenkassenbeiträge zahlen, anders als Direktversicherte und Betriebsrentner, die, abgesehen von einem Freibetrag (164,50 Euro) volle Beiträge berappen.

    merkel

    Bettina Stark-Watzinger, die Parlamentarische Geschäftsführerin der FDP, twittert, die Reform der Riester-Rente auf Eis zu legen, sei vor den Herausforderungen durch das Niedrigzinsumfeld verantwortungslos. „Union und SPD schwächen die private Altersvorsorge, um die es in Deutschland ohnehin nicht gut steht“, so die Freie Demokratin. Genauso ist es.

    Merkel hat Zeit verloren

    Es wäre besser, die Milliarden, die der Staat als Förderung in derart unrentable Projekte wie die Riester-Rente pumpt, direkt und zielgerichtet in die Rentenversicherung zu investieren – oder in ein vergleichbares kapitalgedecktes Modell. Die Schweden machen’s uns vor, warum nicht von unseren nördlichen Nachbarn lernen?

    Merkel und Scholz haben schon viel Zeit verloren – und schieben die notwendige Rentenreform weiter auf die lange Bank. Hat Merkel nicht geschworen, ihre „Kraft dem Wohle des deutschen Volkes zu widmen, seinen Nutzen zu mehren, Schaden von ihm zu wenden, das Grundgesetz und die Gesetze des Bundes zu wahren und zu verteidigen, ihre Pflichten gewissenhaft zu erfüllen und Gerechtigkeit gegen jedermann zu üben“?

    Riester viel zu teuer

    Die jetzige Riester-Verträge laufen meist über Versicherungen – und sind viel zu teuer. Und dabei geht es nicht nur um Abschluss-, sondern auch um Verwaltungskosten, die aufaddiert eine entscheidende Rolle spielen. Die Modellrechnungen zeigen, so Britta Langenberg von „Finanzwende“ welche „massiven Kostenprobleme es bei vielen Riester-Rentenversicherungen gibt; am Ende fließt zu viel Geld in die Kostenapparate der Versicherer, für die Altersvorsorge bleibt häufig zu wenig übrig.“ Das könne nicht der Sinn einer staatlich geförderten Altersvorsorge sein.”

    Angesichts von hohen Kosten – die Rede ist laut „Finanzwende“ von einem Viertel – hilft dem Riester-Sparer die Garantie, die eingezahlten Beiträge seien sicher, herzlich wenig. Es gibt keine Garantie, dass die Einzahlungen auch beim Bezugsberechtigten ankommen. In dem Zusammenhang sei darauf verwiesen, dass der Staat schon  einmal bei Betriebsrenten und Direktversicherungen eingegriffen hat und diese rückwirkend mit zusätzlich hohen Sozialbeiträgen belegt. Das zeigt, dem Staat ist in punkto Altersvorsorge nicht zu trauen.

    Viele Riester-Verträge ruhen

    Nach Schätzung von Finanzwende und von Verbraucherschützern wird jeder fünfte Vertrag nicht mehr bespart und „mehr als fünf Millionen Riester-Sparer zahlen so wenig ein, dass sie nicht die volle staatliche Zulage bekommen“, so Finanzwende.

    totgeburt

    Offensichtlich haben viele Riester-Sparer gemerkt, dass ihnen die Riester-Rente nichts bringt. Schuld daran sind Intransparenz und die hohen Kosten. Finanzwende hat die Kosten von 65 Riester-Rentenversicherungen anhand der offiziellen Muster-Produktinformationsblätter untersucht. Das Ergebnis: Laut dieser Auswertung fließt bei einem durchschnittlichen Vertrag nahezu jeder vierte eingezahlte Euro in die Kosten. In der Spitze sind es sogar 38 von 100 Euro von Beitrag und Zulagen. Das heißt umgekehrt, im schlechtesten Fall werden nur zwei Drittel für die Altersvorsorge aufgebaut, den Rest kassiert die Versicherung.

    Bild: James Rea auf Pixabay

  • Jung für Alt, Gesund für Krank, Reich für Arm?

    Jung für Alt, Gesund für Krank, Reich für Arm?

    Wie nachhaltig ist das Modell der Sozialversicherung von Otto von Bismarck? Hat unser Sozialsystem eine Zukunft? Oder braucht es Reformen?

    Von Friedhelm Schnitzler

    Wir alle können uns an Norbert Blüms Satz erinnern, das zum geflügelten Word wurde: Der ehemalige Bundesarbeitsminister ließ sich 1986 beim Bekleben einer Litfaßsäule fotografieren, auf der sein Spruch prangte „Denn eins ist sicher: die Rente“. Die Aussage bezog sich auf die gesetzliche Rentenversicherung, wenngleich schon damals das Drei-Säulen-Modell aus gesetzlicher, betrieblicher und privater Vorsorge propagiert wurde. Es war also klar:  Die Rente ist zwar sicher, aber sie reicht nicht.

    Rente – sicher?

    Leider müssen wir heute, 35 Jahre später, feststellen, dass die Rente für die bald in Rente gehenden „Baby Boomer“ schon drastisch gegenüber den Prognosen eingeschränkt und für kommende Generationen alles andere als sicher ist. Natürlich konnte Norbert Blüm damals viele Dinge nicht vorhersehen, aber seine Aussage führte dazu, dass ein Großteil der Bevölkerung es nicht als notwendig ansah, zusätzlich privat vorzusorgen. Es gab indes einen Teil der Bevölkerung, der sich etwas mehr Sicherheit wünschte und den Weg der betrieblichen Altersversorgung wählte. Leider ging diese Rechnung bei vielen nicht auf.  Wer damals auf die Rahmenbedingungen schaute, erwartete sich durch einen teilweisen Verzicht auf Lohn und Gehalt eine etwas bessere Altersversorgung.

    Die Generation, die sich in den 80er-Jahren für eine Absicherung im Alter entschied, geht jetzt in den Ruhestand. Viele sind enttäuscht, wie wenig von der seinerzeit erwarteten gesetzlichen Rente „sicher“ ankommt und wie wenig von der betrieblichen Altersversorgung übrig ist. Die Kranken- und Pflegeversicherungsbeiträge auf Betriebsrenten haben sich mehr als verdoppelt und von betrieblichen Kapitallebensversicherungen, obwohl privat finanziert, müssen annähernd 20 Prozent an die Krankenkasse abgeführt werden. Dabei ist es auch kein Trost, dass diese Zahlung über zehn Jahre gestreckt werden und 2020 ein kleiner Entlastungsbetrag eingeführt wurde.

    Wo  bleibt die Solidarität?

    Das System der Gesundheitsversorgung und der gesetzlichen Krankenversicherung in Deutschland ist nach wie vor eines der besten in der Welt, wenn nicht sogar das beste der Welt. Ein System mit hohem Leistungsniveau, aber auch sehr hohen Aufwendungen, die durch das zugrunde gelegte Umlageverfahren als solidarisches Finanzierungsmodell eingeführt wurde. Die Finanzierung der Gesundheitsaufwendungen ist vor dem Hintergrund der höheren Lebenserwartung im Alter und des medizinischen Fortschritts zweifelsohne eine große Herausforderung. Wie aber jetzt und in der Zukunft diese Last aufbringen und verteilen? Kann das Solidarsystem fortbestehen und können sich die Rentner auf eine Finanzierung  ihrer  Krankheitskosten verlassen ohne in Altersarmut zu verfallen?

    Gesund – nur mit Zusatzversicherung?

    Bereits vor der Einführung des Gesundheitsmodernisierungsgesetzes (GMG) wurden Stimmen laut, die Rentner mehr an den Kosten zu beteiligen und den Rentnern ihre Kosten mehr und mehr selbst tragen zu lassen, was dann auch in ersten Schritten mit dem GMG umgesetzt wurde.  Dies entspricht dann sicherlich nicht mehr so ganz den Grundsätzen eines Solidarprinzips und dem Credo des Sozialverbands VdK – nicht mehr „jung für alt“ und „gesund für arm“.

    Neben den mit diesem Gesetz verbundenen erhöhten Belastungen der Ruheständler, die durch teilweisen Einkommensverzicht Eigenverantwortung gezeigt haben, kamen mehr und mehr Leistungskürzungen und Eigenbeteiligungen auf diese Generation zu. Empfehlenswerte private Zusatzversicherungen, die Teile dieser Lücke schließen können, sind für Ruheständler häufig keine Option mehr, da Gesundheitsprobleme einen Abschluss erschweren oder nicht mehr möglich machen. Hinzu kommen die hohen Beiträge, wenn sie erst im Alter in diese Absicherungen eintreten, da die notwendigen Rückstellungen in jungen Jahren nicht aufgebaut werden können.

    Rentner stärker belastet

    Rechnet man alles zusammen – Krankenversicherung der Rentner (KvdR), betriebliche Altersvorsorge (bAV), Pflegeversicherung, Eigenbeteiligungen und individuelle Gesundheitsleistungen (IGEL) – kann die Belastung mit steigender Tendenz bei den Rentnern bei über 30 Prozent der gesetzlichen Rentenzahlung liegen. Erwerbstätige zahlen unter zehn Prozent.

    Die Beispiele zeigen, dass politische Aussagen über die Zukunft der Sozialversicherung die Problematik über Jahrzehnte heruntergespielt haben und einer ganzen Generation hinsichtlich der Optionen der privaten Vorsorge eine falsche Sicherheit vorgespielt wurde.

    Was gelten Versprechungen?

    Geht das Gedankengut des Lotsen – Reichskanzler Bismarck wurde damals als solcher bezeichnet – nun nach über 125 Jahren auch  von Bord? Die heutige Generation muss sich darüber im Klaren sein, dass die Ansätze des ehemaligen Reichskanzlers nur noch in geringem Umfang Gültigkeit haben werden. Unsere Gesellschaft kann sich ganz schnell von einer Solidargesellschaft zu einer Individualgesellschaft entwickeln. Die Politik ist gefordert, dies transparent zu kommunizieren und keine falschen Anreize zu geben und keine Versprechen abzugeben, die nicht haltbar sind.


    Image by giselaatje from Pixabay

  • So nimmt die Union Rentner aus

    So nimmt die Union Rentner aus

    Die CDU/CSU wird die Betriebsrentner weiter abzocken. Deren Gesundheitspolitiker machen keinen Hehl daraus. Insofern stimmt es, wenn der neue Parteivorsitzende der CDU sagt, die Leute könnten ihm vertrauen. Wollen die Leute aber von der Union so behandelt werden?

    Kommentar von Helmut Achatz

    Wie sagte Armin Laschet bei seiner Bewerbungsrede als Parteivorsitzender der CDU so schön: „Sag den Leuten, sie können dir vertrauen“. Schön. Das heißt aber letztlich, dass die CDU ihre Enteignungspolitik fortsetzt. Die Leute können darauf vertrauen, dass Deutschland weiter Weltmeister in punkto Abgaben bleibt – und dabei sind nicht nur die Steuern gemeint, sondern vor allem die überbordenden Sozialbeiträge. Schon heute ist Deutschland mit einer Abgabenquote von durchschnittlich 39,3 Prozent (2019) laut Industrieländerorganisation OECD Spitze im negativen Sinn. In keinem anderen Land, von Belgien abgesehen, ist die Belastung so hoch wie hierzulande. Die Leute können darauf vertrauen, dass das so bleibt – hohe Abgaben für fleißige Bürger, der CDU sei Dank. Schön.

    Für die hohe Belastung der Deutschen sind keineswegs nur die Steuern verantwortlich, verantwortlich in hohem Maße sind die Sozialabgaben, die bei mehr als 20 Prozent liegen, wobei der Arbeitgeberanteil noch gar nicht eingerechnet ist. Bei den Steuern rangiert Deutschland laut OECD mit 19,2 Prozent nur im Mittelfeld, anders als bei den Sozialabgaben. Die CDU hat dazu beigetragen. Euer Vertrauen, sprich das der Wähler, wird belohnt. Schön.

    Geht es denn in der CDU wenigstens gerecht und solidarisch zu in punkto Sozialabgaben? Junge stehen für Alte ein, Gesunde für Kranke. Wir Babyboomer haben das in den vergangenen Jahrzehnten so gehalten – und auch nicht gemurrt. Das Solidarprinzip war für uns selbstverständlich. Die damalige rot-grüne Koalition unter Gerhard Schröder hat das Solidarprinzip jedoch mit dem Gesundheitsmodernisierungsgesetz 2004 aufgekündigt und untergraben, indem plötzlich alle, die eigenverantwortlich und eigenfinanziert per Direktversicherung fürs Alters vorgesorgt haben, von einem Tag auf den anderen um annähernd 20 Prozent enteignet wurden. Statt dagegen zu opponieren, wie von einer Oppositionspartei zu erwarten gewesen wäre, hat die CDU/CSU seinerzeit eifrig mitgewirkt bei der Sabotage der Altersvorsorge. Schön.

    Union bleibt sich treu

    Wir können auf Laschet vertrauen, die CDU wird das  Solidarprinzip auch im Jahr 2021 mit Füßen treten. Die gesundheitpolitischen Sprecherin der CDU, Karin Maag, hat da gerade aktuell in einem Antwortschreiben an den von der CDU-Abzockpolitik Betroffenen Bernhard Seeburger, Sprecher der DVG Regionalgruppe Tuttlingen-Rottweil, ein  abschreckendes Beispiel geliefert. Seeburger schrieb MdB Maag mehrmals an, bis sie endlich antwortete – ihre Antwort ist allerdings überaus aufschlussreich. „Der demographische Wandel bedingt, dass der Anteil von Rentnerinnen und Rentnern in der gesetzlichen Krankenversicherung stetig ansteigt — mit entsprechend steigenden Leistungen der Krankenversicherung”, schreibt sie. Dadurch müsse die jüngere Generation anteilig mehr zur Solidargemeinschaft beitragen.

    Staat stiehlt sich aus Verantwortung

    Klingt beim ersten Lesen plausibel. Wir Alten sollen uns solidarisch zeigen und mehr zahlen. Schön und gut, nur vergisst Karin Maag zu erwähnen, dass die CDU uns Direktversicherten ein Sonderopfer aufgezwungen hat – und nicht etwa allen. Wir zahlen Krankenkassen- und Pflegebeiträge für die gesetzliche Rente und unsere Direktversicherung, obwohl bei Abschluss unserer Verträge davon keine Rede war. Damit nicht genug, wir haben bereits in unseren aktiven Jahren – als damalige “jüngere Generation” – Krankenkassenbeiträge gezahlt und zahlen jetzt wieder. Wir zahlen heute aber nicht nur den Arbeitnehmer-, sondern auch noch den Arbeitgeberanteil. Wir Alten übernehmen sogar noch einen Teil der Krankenkassen- und Pflegebeiträge für Hartz-IV-Empfänger, Bezieher von Arbeitslosengeld II und die Versorgung der Asylsuchenden. Der Staat hat sich aus der Verantwortung gestohlen und überweist für diese Gruppe systematisch deutlich zu wenig an die Krankenkasse, sodass wir einspringen müssen. Die Fehlsummen addieren sich auf rund zehn Milliarden Euro jährlich. Eine schöne Solidarität. Eine sozialstaatliche Aufgabe, die alle Bürger zu finanzieren haben, wird alleinig den Mitgliedern der gesetzlichen Krankenversicherung aufgebürdet.

    Im Koalitionsvertrag von CDU/CSU und SPD für die noch laufende Periode ist deshalb sogar ausdrücklich vereinbart, dass der Bund dieses sozial bedingte Minus durch einen jährlichen Zuschuss auszugleichen hat.  Allerdings wurde dieser Punkt aus dem Koalitionsvertrag erst gar nicht umgesetzt. Schön, dass wir Laschet vertrauen können.

    Freibetrag ist ein Hohn

    Die Einführung eines Freibetrags Anfang 2020 von mittlerweile 164,50 Euro auf Direktversicherungen und Betriebsrenten war nur ein Zuckerl, in der Hoffnung, die renitenten Rentner ruhig zu stellen. Was für ein Hohn, denn zwei Jahre davor hatte Schwarz-Rot die Riester-Renten komplett beitragsfrei gestellt. Das heißt doch, nur uns Direktversicherten wird Solidarität abverlangt, Riester-Sparern aber nicht – nur deshalb nicht, weil die Regierung Riester weiter am Leben erhalten wollte und will, obwohl dieses Konstrukt ein Minus-Geschäft ist. Und da spricht Maag von Solidarität. Alles andere als schön.

    Die CDU-Frau Maag redet in Corona-Zeiten davon, dass eine Abschaffung der Abzocke von Direktversicherten “finanziell schlicht nicht darstellbar ist”. Komisch, für alles andere ist Geld genug da – und wir reden hier nicht von ein paar Milliarden, sondern von Hunderte von Milliarden. Maag schwingt sich in ihrem Brief zu der Formulierung auf “Wir müssen auch die Belastungen für die kommenden Generationen im Blick behalten”. Was für ein Hohn.

    Schön, dass wir’s jetzt wissen. Vertraut Laschet & Co., wenn ihr weiter abgezockt werden wollt, wenn aber nicht, dann müsst ihr euer Vertrauen anderen Politikern schenken.

    Bild: CDU/Tobias Koch

  • Merkel verkohlt Altersvorsorger

    Merkel verkohlt Altersvorsorger

    Angela Merkel verkohlt Altersvorsorger systematisch – und viele merken es nicht. Plötzlich ist für alles Geld da, nur nicht für jene, die eigenverantwortlich fürs Alter vorsorgen. Ein Blick ins Jahr 2018 spricht Bände. In Corona-Zeiten sind Merkel und ihr Finanzminister Olaf Scholz in einen wahren Ausgabenrausch verfallen.

    Im Februar 2018 hatte die SPD vorgeschlagen, die Krankenkassenbeiträge für Betriebsrenten – das hätte auch Direktversicherungen betroffen – um die Hälfte auf den Arbeitnehmeranteil zu halbieren. Die Union hat den Passus der SPD „Zur Stärkung der betrieblichen Altersvorsorge senken wir die Beiträge für Betriebsrenten um die Hälfte auf den Arbeitnehmeranteil ab“ im Koalitionsvertrag streichen lassen. Angeblich sei das nicht finanzierbar, ließ sich Angela Merkel später entlocken auf ein Befragung im Bundestag. Bettina Stark-Watzinger (FDP) stellte der Bundeskanzlerin im April 2019 die Frage, wie Merkel es den sechs Millionen Betroffenen erkläre, das genug Geld da sei, die Altersvorsorger aber leer ausgehen. Merkel räumt die „gute Einnahmesituation“ ein und verweist gleichzeitig darauf, dass das Bundesverfassungsgericht gegen die Praxis der Doppelverbeitragung nichts einzuwenden habe. Da sie dafür verantwortlich sei, die „schwarze Null“ einzuhalten, habe sie Bedenken geltend gemacht. Stark-Watzinger hakte nach und fragte, ob Merkel diese Ungerechtigkeit beseitigen wolle, bevor andere sozialpolitische Wünsche verwirklicht würden. Sie windet sich und erklärt, dass „wir unter den prioritären Vorhaben, die wir in der Bundesregierung haben, leider keine Finanzen eingeplant haben für diese Maßnahme und wir müssen auf die Solidität der sozialen Sicherungssysteme insgesamt auch achten“.

    Befragung von Angela Merkel im Bundestag

    Angela Merkels Antwort auf die Frage von Stark-Watzinger

    Den Vorstoß von Gesundheitsminister Jens Spahn zur Abschaffung der vollen Beitragspflicht bei der Betriebsrente hat sie vom Tisch gewischt, wie sich „rentenbescheid24“ erinnert. Mit einem sogenannten Machtwort habe sie die geplante Entlastung beendet. Sie missachtete sogar den Mehrheitsbeschluss des CDU-Parteitag im Dezember 2018. Eine Mehrheit beschloss damals, dass die sogenannte Doppelverbeitragung von Betriebsrenten und Direktversicherungen zur Altersvorsorge abgeschafft werden soll.

    Merkel verkohlt Altersvorsorger

    Zwei Jahre später ist plötzlich für alles Geld da. Finanzminister Olaf Scholz hat gerade einen Nachtragshaushalt über annähernd 218 Milliarden Euro vorgelegt. Damals 2018 sprach die Kanzlerin von „Solidität“, sprich Verlässlichkeit. Alle außer Altersvorsorger dürfen sich freuen – Breitensportler, Zeitungsverlage und Reisebusunternehmen, was angesichts der teilweise existenzgefährdeten Finanzlage vieler Firmen in Ordnung ist. Die Neu-Schulden in Höhe von 217,8 Milliarden Euro sind laut „Welt“ fast fünfmal so viel wie im bisherigen Rekordschuldenjahr 2010 in der Finanzkrise.

    Dazu kommt die Schulden, die Deutschland als Beitrag für den Wiederaufbaufonds der Europäischen Union (EU) wird aufnehmen müssen. Der Fonds hat ein Volumen von 750 Milliarden Euro wie die „Zeit“ berichtet. Davon sollen 500 Milliarden als nicht rückzahlbare Zuschüsse fließen. Deutschland als größter Netto-Beitragszahler bürgt voraussichtlich mit zig Milliarden, schließlich beträgt unser Anteil am EU-Haushalt 27 Prozent.

    Die Bundeskanzlerin ist gerade dabei, die EU in eine Schuldenunion umzubauen. Das ist allerdings alles andere als „solide“. Sie favorisiert „schuldenfinanzierte Hilfsprogramme zur Bekämpfung der Wirtschaftskrise, von denen vor allem süd- und osteuropäische Staaten profitieren“, wie die „Welt“ schreibt. Die Mahner vor diesem „Prinzipienverrat“ – wie Österreich, Niederlande, Schweden und Dänemark – will Merkel umpolen. Sie bürdet nachfolgenden Generation damit eine gewaltige Last auf und bestraft gleichzeitig Eigenverantwortung sowie nachhaltiges Denken – wer soll da nicht Angst vor der Zukunft bekommen? Spätestens nach Merkels Abtritt werden viele begreifen, wie sich die Wohlstandsillusion in Luft auflöst.

    Koalitionsvertrag

    Hier noch einmal für jeden zum Nachlesen die beiden Versionen vom 5. und 7. Februar 2018:

    In dem Entwurf vom 5.2.2018 hatte die SPD vorgeschlagen, die Krankenkassenbeiträge für Betriebsrenten– das hätte auch Direktversicherungen betroffen – um die Hälfte auf den Arbeitnehmeranteil zu halbieren. In der endgültigen Fassung des Koalitionsvertrags  vom 7.2.2018 ist dieser Passus nicht mehr enthalten. Er wurde auf Wunsch der CDU/CSU heraus genommen. Wer treibende Kraft dieser Streichung war, dürfte spätestens jetzt klar sein.

    koalitionsvertrag

    Foto: istock

  • Brief einer Dänin an Wolfgang Schäuble

    Brief einer Dänin an Wolfgang Schäuble

    Die geborene Dänin Martha Gollert fühlt sich in punkto betriebliche Altersversorgung von deutschen Politikern in die Falle gelockt. Sie bittet den Bundestagspräsidenten Wolfgang Schäuble per Brief um eine „gerechte Kurskorrektur“.

    Als in Deutschland lebende Dänin hat sie kein Wahlrecht, deswegen versucht sie Wolfgang Schäuble, einen der obersten Repräsentanten dieses Staats per Brief die ihr widerfahrene Ungerechtigkeit eindringlich vor Augen zu führen. Sie fühlt sich von den meisten Politikern nicht ernst genommen.

    Marthas Brief an Schäuble

    Sehr geehrter Herr Dr. Schäuble,

    ich bin 66 Jahre alt und lebe seit fast 43 Jahre hier in Deutschland. Ich bin Dänin und habe daher kein Wahlrecht hier in Deutschland und kann somit nur versuchen, über die Kontaktaufnahme zur Politik gehört zu werden.

    Ich – und rund sechs Millionen andere Arbeitnehmer und jetzige Rentner – haben Anfang der 80er auf Aufforderung der Politik Verträge über unsere Arbeitgeber abgeschlossen. Das war damals eine gute Sache, da das Rentenniveau bereits zu dem damaligen Zeitpunkt anfing zu sinken.
    Diese Verträge wurden über Versicherungen abgeschlossen, mit dem Arbeitgeber als Versicherungsnehmer und dem Arbeitnehmer als versicherter Person.
    Um so viele Arbeitnehmer wie möglich dazu zu bekommen, solche Versicherungen abzuschließen, wurden diese mit verschiedenen Bonbons ausgestattet.

    Meine Versicherung war wie folgt ausgestattet: Zahlung aus mein 13. Gehalt 1x jährlich, und nur durch mich, keine Zuschüsse der Firma. Die Einzahlung wurde steuer- und sozialversicherungsbeitragsfrei in die Versicherung eingezahlt. Der Arbeitgeber musste keine Sozialversicherungsbeiträge zahlen. Es war klar, da keine Sozialversicherungsbeiträge auf den Jahresbeitrag gezahlt worden waren, dass bei Renteneintritt weniger Rente ausgezahlt werden würde. Genauso wie bei Krankheit oder Arbeitslosigkeit weniger Geld gezahlt werden würde.

    Den meisten von uns war klar, dass wir etwas für unsere Rente tun müssten, wollten wir im Rentenalter (nach einem langen Arbeitsleben) noch die letzten Jahre unseres Lebens nicht allzu sehr den Gürtel enger schnallen müssen.

    Im Zuge der Reform der Gesundheitskasse 2003 wurde beschlossen, dass Betriebsrentner bei der Auszahlung ihrer ‚Betriebsrente‘ Krankenkassenbeiträge und Pflegeversicherung in voller Höhe zahlen müssten.

    Soweit so gut, aber dieses Gesetz wurde rückwirkend eingeführt. Das bedeutete für alle, die bereits in den 80ern und bis 30.12.2003 Verträge abgeschlossen hatten, in der Falle saßen. Die Verträge konnten wir nicht kündigen, da unsere Arbeitgeber Versicherungsnehmer war. Wir konnten die Versicherungen ruhen lassen, müssten aber trotzdem bei Fälligkeit auf das Geld, das wir angespart hatten, zahlen. Das ist die größte Ungerechtigkeit und hat zu großem Vertrauensverlust in der Politik geführt.

    Es wurde nun letztes Jahr ein Freibetrag eingeführt, der uns entlasten soll. Die Politik meint nun, sie hätten ihre Schuldigkeit getan. Das ist aber weit gefehlt.
    Ich beschreibe kurz meinen Vertrag:
    Ich habe mit 60 Jahren rund 34.000 Euro ausgezahlt bekommen – aufgrund der schlechten Ertragslage rund 6.000 Euro weniger als prognostiziert. Da ich gewählt hatte, die Summe in einem Betrag zu bekommen, sagt § 226 des 5. Bundessozialgesetzbuchs, dass die Summe über 120 Monate aufgeteilt werden soll und ich dann von der Summe 19,85 Prozent an die Krankenkasse zahlen muss – und das zehn Jahre lang. Das sind annähernd 7.000 Euro. Wenn ich davon ausgehe, dass ich 20 Jahre Rente bekomme, habe ich durch die nicht gezahlten Rentenbeiträge rund 14.500 Euro Rentenverlust. Eingezahlt habe ich 16.000 Euro, insgesamt rund 37.000 Euro gegenüber rund 34.000 Euro Versicherungssumme. Da nützt es mir auch nichts, dass ich die letzten vier Jahre rund 25 Euro weniger bezahlen muss. Worüber ich bis jetzt noch keinen Bescheid erhalten habe.

    Die zweite Ungerechtigkeit besteht darin, dass, wenn ich wirklich als Betriebsrentner behandelt und nicht nur so genannt werden würde, ich gar keine Beiträge zur Krankenkasse hätte zahlen müssen. Denn dann wäre meine Versicherungssumme nicht durch 120 Monate, sondern mindestens durch 240 Monate geteilt worden. Das wäre einer monatlichen Rente von rund 142 Euro gleichgekommen und wäre somit unter der Freigrenze – jetzt Freibetrag.

    Die Krankenkassen haben einfach bestimmt, dass diejenige, die ihre Versicherungen in einer Summe ausgezahlt bekommen, überproportional zahlen müssen gegenüber denjenigen, die sich ihre Versicherung monatlich auszahlen lassen.

    Wir, die bereits unter diese Ungerechtigkeiten leiden, sind alle Rentner und wir haben ein Leben lang gearbeitet, haben Geld in die Sozialkassen eingezahlt, haben Steuern und Soli gezahlt. Vielleicht haben einige von uns auch nicht mehr so viel Zeit, denn das Leben ist endlich. Ich frage mich, ob es wirklich sein kann, dass die Politik so mit uns umspringen darf. Ich habe bei manchen das Gefühl, dass sie denken, wir seien irgendwann alle sowieso tot.

    Sehr geehrter Herr Dr. Schäuble, bitte sprechen Sie mit den Vorsitzenden der verschiedene Parteien und fordern Sie sie auf, eine gerechte Kurskorrektur zu machen. Und das bitte nicht erst in zehn Jahren. Ich weiß, dass das Geld kosten wird, aber davon gibt es, wenn nötig, immer noch genug. Es kann nicht sein, dass wir immer vor Gericht gehen müssen.

    Ich habe folgende Politiker in den letzten Jahren angeschrieben:
    Sigmar Gabriel antwortete: ‚Ich soll solidarisch sein‘.
    Jens Spahns Antwort: ‚Ich koste den Krankenkassen als Rentner mehr Geld als ich einzahle, daher ist es gerecht, wenn ich jetzt mehr zahlen muss‘.
    Olaf Scholz‘ Antwort: keine
    Angela Merkels Antwort: keine
    Von Max Straubinger (CSU) kam ein komischer Anruf.  Ihm können Sie die Pension vom Parlament streichen, schließlich braucht er sie nicht, hat er doch, nach eigener Aussage, eine gute Ausbildung genossen.
    Auf persönliche Anfrage bei einer SPD-Veranstaltung in Braunschweig, hat der Bundestagsabgeordnete Dr. Karl Lauterbach (SPD) geantwortet, er wisse, dass es da Ungerechtigkeiten gebe. Die SPD hätte es gern geändert, aber die CDU wäre dagegen.
    Die einzigen die uns zugehört haben, waren die Bundestagsabgeordneten Dr. Roy Kühne (CDU) aus Northeim sowie Matthias Birkwald (die Linken). Birkwalds Partei hat auch verschiedene Anträge im Bundestag eingereicht.

    Hoffnungsvolle Grüße aus der Bergstadt Lautenthal
    Martha Gollert


    Marthas Beispiel lehrt wieder einmal, dass wir Bürger Politikern gründlich misstrauen sollten. Vor der Wahl versprechen sie uns das Blaue vom Himmel, danach wollen sie davon nichts mehr wissen. Das war bei Blüm so, bei Kohl, bei Merkel – und wird auch künftig so sein. Direktversicherte wurden erst angelockt, dann abgezockt. Deswegen wehren wir uns und bleiben lästig.

    Bild: Deutscher Bundestag/Fotografin Simone M. Neumann

  • Union blockiert Erwerbstätigenrente

    Union blockiert Erwerbstätigenrente

    Parlamentarier sollen sich solidarisch zeigen und in die Rentenkasse einzahlen, so ein Vorstoß der „Linken“. Die Union will aber weiter auf ihren „Privilegien“ bestehen und blockiert eine Erwerbstätigenrente.

    von Reiner Wellmann

    Sollten Bundestagsabgeordnete in der Sozialversicherung weiterhin eine Sonderstellung genießen? Oder sollten sie, wenn es beispielsweise um die Rentenversicherung geht, wie du und ich behandelt werden?  Die Auffassungen darüber gingen jetzt in der ersten Lesung einer Gesetzesinitiative der Partei „Die Linke“, die Parlamentarier in Berlin ab der nächsten Legislaturperiode in die Rentenversicherung einzubeziehen, meilenweit auseinander. „Wir sollten der Bevölkerung, das sind unsere Arbeitgeber, klar machen, dass wir uns als Gewählte sehen – und nicht als Auserwählte“, brachte es SPD-Sozialexperte Ralf Kapschack für die die Seite der Befürworter auf den Punkt. CSU-Sprecher Max Straubinger sah das völlig anders: „Der Abgeordnete ist nicht vergleichbar mit einem Arbeitnehmer. Er nimmt eine Sonderstellung ein“. Und Jana Schimke (CDU) ging noch einen Schritt weiter: „Wir sollten zu unseren Privilegien stehen!“

    In der ersten Lesung am Freitag wurde deutlich, welche Lager sich bei den weiteren Beratungen gegenüber stehen. Auf der einen Seite CDU/CSU und die FDP, die auch auf die Notwendigkeit einer Diätenerhöhung verwiesen, wenn die Abgeordneten sich privat zusätzlich versichern müssten. Dagegen standen die anderen Fraktionen, die die Forderung nach einer Erwerbstätigenversicherung teilweise seit Jahren in ihren Wahlprogrammen stehen haben.

    Auch Parlamentarier sollen zahlen

    Als „Angebot für mehr Vertrauen der Bürger in die Politik“ bezeichnete Dietmar Bartsch, Vorsitzender der Fraktion Die Linke, die Initiative zum Umbau des Rentensystems in eine Erwerbstätigenversicherung. „Das würde den gesellschaftlichen Zusammenhalt in unserem Land erheblich stärken“, begründet Bartsch. Er verwies auf das Nachbarland Österreich, das diese Einbeziehung aller Erwerbstätigen in eine Versicherung längst erfolgreich umgesetzt habe. „Dort gibt es keinen Riester-Irrsinn“, so Bartsch. Ferner eine um durchschnittlich 800 Euro höhere Rente und den Rentenbeginn mit 65 Jahren.

    Offensichtlich, wer blockiert

    Natürlich musste sich die Linkspartei mit dem Vorwurf auseinander setzen, der Antrag der Einbeziehung der Abgeordneten sei „Symbolpolitik“ oder er setze auf das „Erregungspotential da draußen, ,die da oben werden besser versorgt‘“. Damit werde das Parlament beschädigt, hielt Markus Kurth (Grüne) dagegen und forderte eine klar formulierte Gesetzesinitiative. „Herzliche Einladung, machen Sie mit“, hielt Bartsch dagegen. Die grundsätzliche Unterstützung der Grünen („Das System gehört auf andere Füße gestellt“) äußerte dann wenig später Grünen-Sprecherin Britta Haßelmann.

    Offene Türen rannte die Linke bei der SPD ein. „Es ist an der Zeit, alle Erwerbstätigen in ein Rentensystem aufzunehmen und die Sondersysteme zu beseitigen“, sprach Ralf Kapschack Klartext. Er begrüßte für seine Fraktion die Initiative der Linkspartei und deutete Unterstützung der Sozialdemokraten für den Antrag an: „Es stärkt unsere Glaubwürdigkeit, wenn wir als Abgeordnete vorangehen und uns den gleichen Regeln wie alle unterwerfen“, sagte der rentenpolitische Sprecher der Sozialdemokraten.

    Gegen eine „Einheitskasse“ sprach sich Johannes Vogel (FDP) aus. Der Antrag der Linken sei kein Beitrag zu einer seriösen Debatte, sondern Populismus. Vogel sah brauchbare Ansätze bei einigen Landtagen, die die Abgeordneten versorgungsmäßig mit Selbstständigen gleichgestellt hätten.

    Straubinger dagegen

    CSU-Mann Max Straubinger sah in der Gesetzesinitiative der Linken gar eine Verletzung des Grundgesetzes. Das Beispiel Österreich taugt nach seiner Kenntnis nicht. „Immer diese Glorifizierung des österreichischen Systems; das ist eine Veräppelung der Bürger da draußen“, sagte der 66-Jährige. Die Verärgerung des Christsozialen aus Rottal-Inn ist sogar verständlich, schließlich ist der Mann seit vielen Jahren in der Topliste der Abgeordneten mit den höchsten Nebeneinkünften zu finden ist. Als „Generalvertreter der Allianz Beratungs- und Vertriebs-AG“ bezieht er jährlich sechsstellige Nebeneinkünfte. Über neun Jahre hat er diese Nebeneinkünfte nicht ordnungsgemäß gemeldet, was ihm im Frühjahr einen Rüffel des Bundestagspräsidenten wegen Verstoßes gegen die Verhaltensregeln in fast 20 Fällen einbrachte. Auch seine Ablehnung des österreichischen Rentensystems ist zu verstehen, denn im Nachbarland ist versicherungstechnisch nichts zu verdienen mit der Rente, die dort übrigens Pension heißt. Zusätzliche Absicherungen wie Betriebsrenten oder Direktversicherungen braucht der österreichische „Pensionist“ wegen des mustergültigen Rentensystems in der Regel nicht. Straubingers Sicht ist wohl zwangsläufig sehr speziell …

    Der Antrag wurde zur weiteren Beratung an die Ausschüsse verwiesen.

    Topverdiener im Bundestag

    Der “Spiegel” listete 2019 die Top-Verdiener im Bundestag auf. Wer die Liste durchblättert, wird auf viele bekannte Namen stoßen.

    Bild von Manfred Richter auf Pixabay

    Gemeinsamkeit macht start – der DVG im Film

    Schluss mit der Sabotage der Altersvorsorge!
  • Auch Abgeordnete sollen in die Rente einzahlen

    Auch Abgeordnete sollen in die Rente einzahlen

    Schluss mit dem Flickenteppich! Alle sollen in die Rente einzahlen. Das fordert die „Linke“. Die Bundestagsabgeordneten sollen mit gutem Beispiel vorausgehen. Die Partei macht sich für eine tiefgreifende Rentenreform stark.

    von Reiner Wellmann

    Sollen die Bundestagsabgeordneten künftig im Ruhestand wie jeder Arbeitnehmer Renten aus der gesetzlichen Rentenversicherung erhalten – und auf ihre üppigen Versorgungsansprüche aus dem Bundeshalt verzichten? „Ja, wir wollen jetzt wachrütteln“, sagt Matthias Birkwald, Rentenexperte der Fraktion „Die Linke“ im Deutschen Bundestag. „Wir möchten, dass die Bundestagsabgeordneten als erste vorangehen bei der Reform der Rentenversicherung hin zu einer Erwerbstätigenversicherung“, sagte Birkwald jetzt in einer Online-Bürgersprechstunde seiner Fraktionskollegin Kathrin Vogler aus Emsdetten. Der Antrag wird am 30. Oktober in erster Lesung im Bundestag behandelt.

    Auch Abgeordnete sollen zahlen

    „Wir wollen auf Privilegien verzichten“, sagte Birkwald – und untermauert das mit einer Zahl. Um bis zu 73 Prozent würden die Abgeordneten dann ihre Altersversorgung kürzen. Dass dieser Antrag absolut ernst gemeint ist, beweist die Linke mit den Unterschriften aller 69 Abgeordneten ihrer Fraktion unter diesen Antrag. Unterstützung hat die Linkspartei nach Angaben von Birkwald von vielen Abgeordneten aus allen anderen Bundestagsfraktionen. „Nur die CDU/CSU will das überhaupt nicht“, berichtete der 59-Jährige Kölner aus den Vorgesprächen.

    Damit die Bundestagsabgeordneten auch privat vorsorgen können, sollen Einzahlungen aus den “Diäten” beim Versorgungsverband bundes- und landesgeförderter Unternehmen e. V. möglich sein. Dort sind auch schon die Mitarbeiterinnen und Mitarbeiter aller Abgeordneten zusätzlich neben der Rente versichert. Damit würde sich die Abgeordneten auch die Möglichkeit eröffnen, Direktversicherungen abzuschließen. Und die Damen und Herren Abgeordnete aller Couleur könnten höchstprivat erleben, wie es sich anfühlt, wenn von dieser zusätzlichen Altersvorsorge beim Renteneintritt 20 Prozent für die Krankenkasse fällig werden.

    Die Gesetzesinitiative (Drucksache 19/17255) schlägt vor, dass eine interfraktionelle Arbeitsgruppe gegründet wird, die die notwendigen Schritte bis hin zum Gesetzesentwurf ausarbeitet. Die neuen Regeln sollen dann für den 20. Bundestag gelten, der im September 2021 gewählt wird. In einem ersten Schritt sollen die Bundestagsabgeordneten vorangehen. Auf die Abgeordneten-Entschädigung (aktuell rund 10800 Euro) sollen Beiträge in die gesetzliche Rentenversicherung fällig werden. Ansprüche nach altem Recht, so der Entwurf der Fraktion Die Linke, sollen ab Herbst 2021 nicht mehr entstehen. In einem zweiten Schritt sollen dann Minister, Richter, Beamte, Selbstständige, Landwirte und die anderen Gruppen in die Erwerbstätigenversicherung einbezogen werden.

    „High noon“ am 30. Oktober

    „High noon“ also am 30. Oktober in der Mittagsstunde im Berliner Reichstag. Der Punkt steht von 11.55 Uhr bis 13.05 Uhr mit einer Aussprache auf der Tagesordnung des Parlamentes, was im Bundestagsfernsehen sicher live übertragen wird. „Wir werben dafür, dass die Menschen hier in Deutschland in einen Topf einzahlen, so wie es die Menschen in Österreich schon tun“, sagte Birkwald weiter. Das Rentensystem in Österreich bezeichnete er als das beste in Europa. Das Rentenniveau liege deutlich über dem in Deutschland. Und in Österreich erhalten die Rentner sogar 14 Mal jährlich eine Rente ausgezahlt. Die Einbeziehung aller Erwerbstätigen sei dort auch in einem langjährigen Verfahren eingeleitet worden.

    Mehr Öffentlichkeit für Rente

    Für die Berliner Abgeordneten versprich sich Birkwald auch eine verbesserte Wahrnehmung, wenn sie später selbst eine Rente aus der Deutschen Rentenversicherung erhalten. „Wenn die Abgeordneten selbst einzahlen, dann werden sie schon eher überlegen, ob sie solche Kürzungsorgien für die Rente beschließen, wie das in den vergangenen Jahrzehnten geschehen ist“. Und weiter: „Dann werden sich die Kolleginnen und Kollegen auch genau überlegen, von wem sie sich künftig lobbymäßig bearbeiten lassen …“

    Schluss mit der Doppelverbeitragung

    Ungeachtet dessen forderte Birkwald auch ein „Ende des Schindluders, der mit der Doppelverbeitragung von Direktversicherten“ aktuell noch geschehe. Eine Abschaffung „ab morgen am allerbesten“, forderte der Abgeordnete. Die Betroffenen hätten in der Vergangenheit im Erwerbsleben bereits Krankenversicherungsbeiträge gezahlt, weil die Beiträge für die Direktversicherungen aus dem Nettolohn abgeführt wurden. „Diese Doppelverbeitragung gehört abgeschafft“, forderte Birkwald. Und junge Menschen warnte er vor dem Abschluss solcher Versicherungen. „Es sei denn, der Arbeitgeber übernimmt mindestens 40 Prozent der einzuzahlenden Beiträge“.  Sonst lande der Betroffene mit dieser Form der Altersvorsorge im Minus.

    Pensionen der Abgeordneten

    Bund

    „Ein Bundestagsabgeordneter muss mindestens zwei Legislaturperioden (acht Jahre) im Parlament durchhalten,
    um sich eine Mindestpension von knapp 1700 Euro zu sichern. Gezahlt wird ab dem 65. Geburtstag.
    Wer länger im Bundestag bleibt, kann früher Pension bekommen.
    Ein Abgeordneter kann höchstens 4800 Euro nach 23 Parlamentsjahren bekommen, das aber ist bereits mit 55 Jahren möglich.“

    Länder

    „In jedem der 16 Bundesländer gibt es eigene Abgeordnetengesetze.
    Beispiele: In Hessen erhalten Landtagsabgeordnete nach sechs Jahren 1.800 Euro Mindestpension ab dem 55. Geburtstag.
    In Schleswig-Holstein beträgt diese mindestens 1400 Euro und wird nach acht Jahren ab dem 65. Lebensjahr gezahlt.“

    Quelle: Rheinische Post


    Bild: Deutscher Bundestag / Marc-Steffen Unger

    Gemeinsamkeit macht start – der DVG im Film

    Schluss mit der Sabotage der Altersvorsorge!
  • Geld-zurück-Garantie bei Riester weg

    Geld-zurück-Garantie bei Riester weg

    Wer 100 Prozent bei Riester einzahlt, bekommt vielleicht noch 80 Prozent zurück. Das sehen die neuen Regeln vor, die zurzeit vom Finanzministerium ausgekungelt werden. Die Geld-zurück-Garantie soll gekippt werden.

    Am 5. Oktober gab es wohl ein Arbeitstreffen im Finanzministerium, bei dem es um eine Reform der Riester-Rente ging. Unionspolitiker wollen laut „Münchner Merkur“, dass die Beitragsgarantie von 100 auf 80 Prozent gesenkt wird. Das heißt, wer Geld in die Riester-Rente einzahlt, bekommt im schlechtesten Fall nur noch 80 Prozent ausbezahlt. Weil die Versicherungsbranche wegen der anhaltenden Negativzinsphase nicht mehr genug Geld verdient, will sie offensichtlich die Beitragsgarantie von eingezahlten Kundengeldern möglichst schnell loswerden – und das geht nur über die Politik. Begründet werde, so Klaus Rimpfel vom „Münchner Merkur“ damit, „dass die Versicherungen einen Teil des Geldes auch in Aktien stecken können, wovon am Ende der Versicherte profitiere“.

    Von wegen Garantie

    Damit ist der Abzocke von Versicherten Tür und Tor geöffnet. Denn selbst wenn eine Versicherung ein glückliches Händchen bei der Aktienauswahl haben sollte, wird sie längst nicht alle Gewinne an den Kunden weiterreichen, sondern einen Teil als Verwaltungskosten und Managementgebühr abzweigen. Nach bisherigen Erfahrungen sei, so Rimpfel, zu befürchten, dass schlichtweg noch mehr Geld in den Gewinnen der Versicherungen versickert.

    Und jetzt kommt’s: Die ganzen Fördergelder, um die Zulagen-Rente – so soll die reformierte Riester-Rente heißen – darf wieder der Steuerzahler aufbringen. Das Geld wäre besser in die gesetzliche Rente investiert. „Diese Riester-Reform ist ein weiteres Geschenk für die Versicherungslobby“, so Rimpfel. Dem ist nichts hinzuzufügen.

    totgeburt
    Zahl der Riester-Verträge rückläufig                                                             Quelle: BMAS

    Eckpunkte der Zulagen-Rente:

    • Höhere Förderquote für Sparer
    • 40 Cent pro Spar-Euro ab einem Jahresbetrag von 437,50 Euro
    • Ausweitung des Berechtigtenkreises
    • Weniger Bürokratie
    • Wegfall der Beitragsgarantie
    • Die Finanzämter informieren Förderberechtigten Förderung
    • Sonderausgabenabzug entfällt
    • 2400 Euro maximal förderfähiger Eigenbeitrag
    • 300 Euro einheitliche Kinderzulage
    • 100-prozentige Beitragsgarantie kann entfallen

    Im ersten Quartal 2020 besparten die Deutschen weniger Riester-Verträge als Ende 2019: Ende März waren es 16,48 Millionen Verträge, Ende 2019 noch 16,53 – ein Minus von 52 000 Verträgen. Im Vergleich zum Höchststand 2017 beträgt das Minus sogar 129 000 Verträge. Am deutlichsten war der Rückgang mit 286 000 bei den Versicherungsverträgen.


    Bild von Kevin Phillips auf Pixabay

  • Groko will die Ruine Riester wiederbeleben

    Groko will die Ruine Riester wiederbeleben

    Die Riester-Rente ist längst eine Ruine. Die Koalition will sie mit allen Mitteln wiederbeleben, um die Versicherungsbranche zu bevorzugen, der die Kunden davonlaufen.

    Schon wieder versucht Schwarz-Rot die Altersvorsorger abzuzocken und der Versicherungsbranche Kunden zuzutreiben. Die Riester-Rente ist eine Ruine, statt das zuzugeben, wird weiter daran gebastelt. Wie die „Rheinische Post“ erfuhr, bereiten Beamte des Bundesfinanzministeriums einen Referentenentwurf für eine Reform der Riester-Rente vor, worüber dann Vertreter von Union und SPD am 5. Oktober 2020 verhandeln.

    Bei der Reform soll es um Vorschläge gehen, wie die als unflexibel, kompliziert und renditeschwach geltende Altersvorsorge attraktiver werden kann. Hauptpunkt wird die Beitragsgarantie sein, das heißt, die Koalition will die hundertprozentige Beitragsgarantie kippen. Was nichts anderes bedeutet, als dass Riester-Rentner in Zukunft auch weniger herausbekommen können, als sie eingezahlt haben, was ihnen bislang garantiert wird.

    Natürlich wird es der Öffentlichkeit nicht so platt verkauft, wie kurz beschrieben. Die Versicherungen werden es den Kunden frei stellen, ob sie statt der Beitragsgarantie nicht lieber einen höheren Aktienanteil und damit die Chance auf eine höhere Rendite wählen wollen. Mit entsprechenden Beispielrechnungen schafft es die Versicherungsbranche sicher, Kunden von dieser Alternative zu überzeugen. Fragt sich nur, wozu die Kunden dann überhaupt eine Versicherung brauchen.

    Riester-Rente eine Ruine

    Der „Rheinische Post“ zufolge übten Sozialverbände bereits Kritik an dem Vorschlag und zitieren VdK-Präsidentin Verena Bentele mit den Worten: “Die Riester-Rente ist klinisch tot, die jetzt geplanten Spritzen kommen den Versicherungskonzernen zugute.” Die Beitragsgarantie von nur noch 80 Prozent sei „ein schlechtes Geschäft für die Riester-Kunden”, warnte Bentele. “Bei den Versicherern dürfte dagegen Feierlaune herrschen”, so Bentele.

    Nicht von ungefähr wirft Stiftung Warentest der Riester-Rente vor, dass sie zu kompliziert und bürokratisch ist. Von den Anbietern über die Zentrale Zulagen­stelle für Alters­vermögen (ZfA) bis hin zum Arbeits­ministerium seien selbst die Profis immer wieder ratlos, wenn sie mit Detailfragen konfrontiert würden. Ferner stimme häufig, dass Riester zu teuer sei und die Anbieter reich mache.

    Versicherer setzen auf mehr Förderung

    Wie „Finanzen.de“ schreibt, schlägt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) vor, die Grundzulage von 175 Euro auf 200 Euro zu erhöhen. Die steuerliche Förderung solle zudem auf vier Prozent der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung ausgeweitet werden. Gleiches habe die Rentenkommission als Maßnahme zur Verbesserung der Riester-Rente genannt. Statt 2100 Euro im Jahr könnten Versicherte somit 3408 Euro ihrer eingezahlten Beiträge steuerlich absetzen.

    Die Versicherungsbranche sputet sich deswegen so, weil es Alternativen von der Verbraucherzentrale Bundesverband gibt und aus Hessen: Da ist zum einen, die Extrarente des Verbraucherzentrale Bundesverbands und die Deutschlandrente. Sie sollen die Riester-Rente ersetzen.

    Immer weniger Riester-Renten

    Offensichtlich haben mittlerweile viele Bürger begriffen, dass die Riester-Rente ein Verlustgeschäft ist und schließen keine Riester-Verträge mehr ab oder lassen ihren Riester ruhen, wie die auf der Seite des Bundesministerium für Arbeit und Soziales veröffentlichte Statistik verdeutlicht. Im ersten Quartal 2020 besparten die Deutschen weniger Riester-Verträge als Ende 2019: Ende März waren es 16,48 Millionen Verträge, Ende 2019 noch 16,53 – ein Minus von 52 000 Verträgen. Im Vergleich zum Höchststand 2017 beträgt das Minus sogar 129 000 Verträge. Am deutlichsten war der Rückgang mit 286 000 bei den Versicherungsverträgen. Deswegen auch der Vorstoß der Versicherungsbranche Riester vermeintlich zu verbessern.

    totgeburt
    Zahl der Riester-Verträge rückläufig                                                             Quelle: BMAS


    Bild von PublicDomainPictures auf Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →