Tag: CDU

  • DVG-Demo in Leipzig zum CDU-Parteitag

    DVG-Demo in Leipzig zum CDU-Parteitag

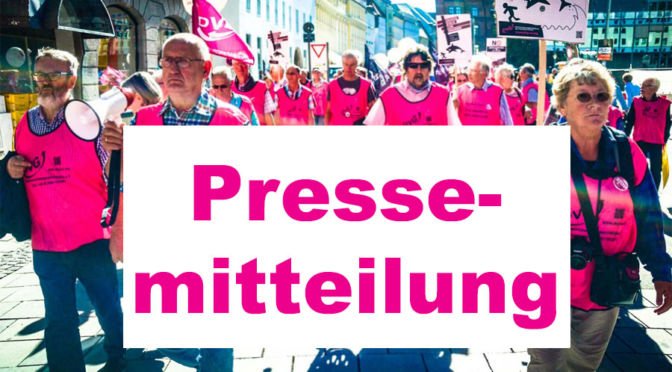
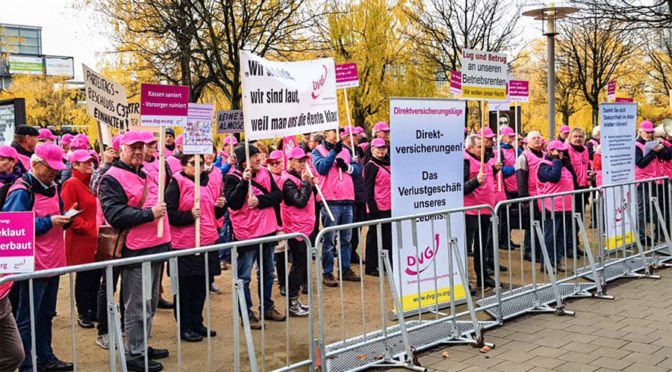
    Hundert Direktversicherungsgeschädigte kam am 22. November zum CDU-Parteitag nach Leipzig, um ihren Unmut über die Koalitionsvereinbarung zum Freibetrag bei Direktversicherungen und  Betriebsrenten zu äußern.

    „Rentendiebe“, „Wir sind viele, wir sind laut, weil ihr uns die Rente klaut“, „Lug und Betrug an unseren Betriebsrenten“, „Wer Rentner quält, wird abgewählt“, skandierten die rund hundert Demonstranten vor der Messehalle in Leipzig, wo der CDU-Parteitag stattfand. Die Unions-Politiker bekamen einen Eindruck von der Wut der Betroffen, die mit Transparenten, Schildern und Megafon aufmarschiert waren. Sie hatten zwar vorher kein „C“ geklaut wie Greenpeace, um Aufmerksamkeit zu erringen, aber zahlenmäßig waren die Demonstranten des Vereins der Direktversicherungsgeschädigten (DVG) – durch die farblicher Kennzeichnung und die Plakate – nicht zu übersehen.

    Lautstarker Protest in Leipzig

    Der zugewiesene Standort direkt vor dem Eingang zur Messehalle war ideal. Die ankommenden Delegierten konnten sich hinter den Zubringerbusse kurzzeitig verstecken, aber die lautstarken Proteste waren nicht zu überhören. Es gab aber auch Delegierte, welche den Mut zu einer Diskussion hatten, darunter der CDU-Politiker Karl-Josef Laumann , der Verständnis zeigte – auch für seine Kinder, die jedwede Altersvorsorge auf staatliche Empfehlung ablehnen.

    Video von RT Deutsch über die Demo in Leipzig
    Video von RT Deutsch über die Demo in Leipzig

    Unrecht von 2004 nicht beseitigt

    Die maßgeblichen Politiker wurden leider am normalen Delegierteneingang vorbei geschleust. Dr. Vogel aus Speyer und der frühere Innenminister, Thomas de Maizière, sind kopfschüttelnd vorbei gegangen. Offensichtlich haben sie bis heute das 2004 durch den Bundestag aufgesetzte Unrecht nicht begriffen – 2004 trat das Gesundheitsmodernisierungsgesetz (GMG) in Kraft.

    Interesse der Medien
    Interesse der Medien

    Natürlich wurden auch Medien auf die Demonstranten aufmerksam. So hat beispielsweise das russische Fernsehen eine Video über die Demo des DVG umgehend auf Facebook veröffentlicht. Ferner hat der Sender RTL ein Interview mit dem Versammlungsleiter aufgezeichnet.

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


  • Der Groko-Deal ist Murks

    Der Groko-Deal ist Murks

    Als Anhängsel zum Grundrenten-Kompromiss wurde auch die Entlastung von Betriebsrentnern und Direktversicherten geregelt. Warum beides Murks ist.

    Sozusagen als „Beifang“ oder „Anhängsel“, wie sich einige Journalisten ausdrücken, regelte die große Koalition, kurz Groko, neben der Grundrente auch gleich noch die teilweise Entlastung von Betriebsrentnern und Direktversicherten – Entlastung von den doppelten Krankenkassenbeiträgen. Procontra-Autor Detlef Pohl hat sich den „Beifang“ einmal genauer angeschaut und geht in einem Kommentar ausführlich darauf ein.

    Viele Betriebsrentner und Direktversicherte zahlen doppelt und dreifach Krankenkassenbeiträge – einige bereits in der Anzahlphase, alle in der Auszahlphase. In der Rente müssen sie sogar neben ihrem Arbeitnehmeranteil auch noch den Arbeitgeberanteil tragen, den hat sich der Arbeitgeber nämlich gespart.

    Bis Ende 2003 zahlten gesetzlich Versicherte mit einer Direktversicherung gar keine Krankenkassenbeiträge, Betriebsrentner nur den halben Beitragssatz. Das hat die damalige rot-grüne Koalition mit Hilfe der Union geändert. Seitdem verlangen die Krankenkassen den vollen Satz plus Zusatz- und Pflegebeitrag.

    „Diesen unhaltbaren Zustand, der wegen der klammen Sozialkassen von Rot-Grün herbeigeführt worden war, wollte die Politik eigentlich beseitigen (procontra berichtete).; doch die letzten zwölf Monate waren vor allem von einem kleinlichen Streit um die Kosten geprägt, die mit 2,6 Milliarden Euro veranschlagt wurden“, so Pohl.

    Murks dank Merkel

    Eine Entlastung wäre dabei nicht einmal so teuer. Procontra rechnet vor, dass sich das „im Prinzip aus der Portokasse bezahlen ließe“. Die Beiträge zur gesetzlichen Krankenversicherung (GKV) „müssten um etwa 0,214 Prozentpunkte angehoben werden, hatte der GKV-Spitzenverband ausgerechnet“. Den Arbeitnehmer mit einem Bruttolohn von 3000 Euro träfe das mit 0,107 Prozentpunkte oder 3,21 Euro mehr im Monat. „Das geht nicht”, hatte aber Angela Merkel interveniert (procontra berichtete).

    Der Verein der Direktversicherungsgeschädigte (DVG) intervenierte bei Groko-Politikern, organisierte Demos und Info-VeranstaltungenGelungene Info-Veranstaltung in Rheine, um die breite Öffentlichkeit über dieses Unrecht zu informieren. Allerdings liefen diese Bemühungen monatelang ins Leere.

    Oh Wunder, „am letzten Sonntag zauberte die GroKo dann die Grundrente aus dem Hut.“ Die habe zwar mit der Doppelverbeitragung von Betriebsrenten erst mal gar nichts zu tun, so Pohl. „Aber Politik gilt ja als Kunst des Kompromisses.“ Die SPD wollte nur ihr Lieblingsprojekt Grundrente durchboxen, die Betriebsrentner und Direktversicherten fielen dabei leider hinten runter. Sie wurden mit ein paar Krümel abgespeist.

    Die Idee stamme, so Pohl, von Bundesarbeitsminister Hubertus Heil: „Wenn Millionen von der Grundrente profitieren, würde dies zu deutlich höheren Einnahmen in der GKV führen und damit deren Einnahmeausfälle durch Abstriche bei der Doppelverbeitragung kompensieren.“ Ganz schön verquer diese Denke.

    Grundrente versus Betriebsrente

    Pohl hat es einmal zusammengefasst, was für die betriebliche Altersvorsorge (bAV) herausgekommen ist:

    • Die bisherige Freigrenze bei der gesetzlichen Kranken- und Pflegeversicherung für kleine Betriebsrenten bis 155,75 Euro pro Monat (2020: 159,25 Euro) wird in einen Freibetrag umgewandelt, der bis zu dieser Höhe für alle Betriebsrenten gilt.
    • Der steuerfreie Förderbetrag für arbeitgeberfinanzierte Betriebsrenten an Geringverdiener wird verdoppelt. Zur Erinnerung: Der § 100 EStG zur Geringverdienerförderung war erst 2018 eingeführt worden. Folge bisher: Zahlt der Arbeitgeber bei Arbeitnehmern mit maximal 2.200 Euro Bruttoeinkommen mindestens 240 Euro pro Jahr selbst in die bAV (maximal 480 Euro), kann er 30 Prozent von der Lohnsteuer behalten, also mindestens 72 Euro (höchstens 144 Euro) im Kalenderjahr. Dieser Förderbetrag wird nun auf 144 bis 288 Euro verdoppelt.

    Wie faul der Kompromiss ist, zeigt sich, wenn er einmal in seine Einzelteile zerlegt wird. Die Groko hat alles in einen Topf geworfen und kräftig herum gerührt. „Die Regierung rechnet sich so die Beitragsausfälle der Kranken- und Pflegeversicherung schön und hat nun jährlich nur 1,2 Milliarden statt 2,6 Milliarden Euro Kosten.“ Jetzt aber kommt’s: „Das Gros (der Kosten für die Grundrente) will die SPD durch die Finanztransaktionsteuer gegenfinanzieren, die weder in der Koalition noch in der EU abgestimmt ist und somit vorerst als Luftbuchung erscheint.“ Und noch eines kommt dazu: Die Finanztransaktionssteuer schwächt natürlich private und betriebliche Altersvorsorge, weil die Versicherer ihr Geld ja am Kapitalmarkt anlegen und bei jeder Transaktion zahlen müssen, was letztlich die Rendite der Altersvorsorge schwächt. Besonders hart wird es die Metaller treffen, denn die haben ja ihr Geld bei der Allianz – und die setzt auf eine Fondslösung. Dabei läuft der Metallrente-Fonds heute schon deutlich schlechter als beispielsweise der MSCI World. Die Metaller sind also doppelt die Gelackmeierten.

    Druck aus dem Kessel?

    Viele Groko-Politiker glauben wohl, dass mit der Vereinbarung der Druck aus dem Kessel ist. Gesundheitsminister Jens Spahn meint, „für rund 60 Prozent der Betroffenen, deren Betriebsrente jeweils höchstens 320 Euro im Monat beträgt, würden sich die SV-Beiträge mindestens halbieren“. Renten unterhalb des Freibetrages blieben, so zitiert ihn Pohl, wie bisher beitragsfrei. Für alle übrigen würde sich die Belastung jeweils um rund 300 Euro pro Jahr verringern.

    Das ist Augenwischerei, denn bei einer größeren Kapitalabfindungen von Direktversicherungen bringt die Vereinbarung der Groko monatlich gerade einmal 30 Euro Entlastung. Die prozentuale Entlastung durch die Neuregelung sei kaum spürbar, kritisierte der Verein der Direktversicherungsgeschädigten in der „Neuen Westfälischen Zeitung“.

    Entlastung nur für wenige

    Wer wird überhaupt entlastet? Eigentlich nur Betriebsrentner und Direktversicherte, die weniger als 19 000 Euro Kapitalabfindung bekommen haben. „Bei dieser Summe käme fiktiv nur eine Monatsrente von rund 75 Euro zustande“, rechnet Pohl vor. „Für eine armutsfeste Betriebsrente bräuchte es aber deutlich höhere Auszahlungen – und die bleiben oberhalb des Freibetrages weiterhin mit satten rund 18,6 Prozent beitragspflichtig – in der Kranken- und Pflegekasse.“ Der Freibetrag gilt auch nur für den Krankenkassenbeitrag, nicht für den Pflegebeitrag, so dass für Betroffenen mit höherer Kapitalabfindung monatlich lediglich eine Einsparung von rund 25 Euro herauskommt.

    Das Problem sei also nur an der Oberfläche angefasst worden. Und selbst dieser Ansatz bleibe wacklig, denn der Kompromiss rund um die Grundrente sei weder ausfinanziert noch Gesetz. „Ein großer Wurf sieht anders aus, aber kann man den von Großen Koalitionen überhaupt erwarten?“

    Bild von Andy Gries auf Pixabay
  • Entlastung für Betriebsrentner/ Direktversicherte

    Entlastung für Betriebsrentner/ Direktversicherte

    Der Verein Direktversicherungsgeschädigte weist die Einigung im Koalitionsausschuss zu Krankenkassenbeiträgen auf Direktversicherungen im Rahmen des Grundrentenentwurfes als unzureichend zurück. Insbesondere diejenigen Verträge, die vor 2004 abgabenfrei abgeschlossen wurden, profitieren in keiner Weise von einem monatlichen Freibetrag von € 155,75, denn eine Rückwirkung für die vor 2004 abgeschlossenen Verträge ist derzeit nicht erkennbar. Rund 2 Millionen Direktversicherte haben bereits für 10 Jahre ihre Beiträge gezahlt. Mit der Freibetragsregelung würde die eigentliche Ungerechtigkeit für diese Personengruppe nicht beseitigt werden.

    Pressemitteilung zum Download: DVG_Pressemitteilung_zur_Freibetragsregelung_12.11.2019 (1)

    Von der Beitragspflicht sind allenfalls Direktversicherungen mit einer Kapitalauszahlung knapp unter 19.000 €uro befreit. Da diese kleinen Beträge eher untypisch für Zusatzrenten sind, die eine tatsächliche Kompensation für die deutlich geringeren Altersbezüge bewirken sollen, ist mit dem Freibetrag die eigentliche Misere nicht einmal annähernd angepackt worden (unter dieser fiktiv angesetzten Kapitalsumme ist real nur eine Monats-Rente von zirka 75 € möglich).

    Die Versorgungsbezieher und Vorsorgesparer sind die einzige Personengruppe in der GKV, die mit dem vollen Beitrag endgültig belastet bleibt. Freiwillige Mitglieder bekommen in aller Regel vom Arbeitgeber einen Zuschuss in Höhe des halben Beitrages. Der Selbständige, der freiwillig versichert ist, kann ebenfalls mindestens den halben Beitrag als Betriebsausgabe absetzen. Eine Rechtfertigung für den vollen Beitragssatz für die Personengruppe der Versorgungsbezieher ist nicht ersichtlich.

    Da nur Betroffene mit kleinen Auszahlungssummen durch den Freibetrag überhaupt entlastet werden, halten wir weiterhin an unserer Forderung nach Abschaffung der vollen Verbeitragung nach Auszahlung fest: Die absurde Festlegung, dass nach Beendigung des Beschäftigungsverhältnisses der Arbeitgeberanteil vom Arbeitnehmer gezahlt werden soll, wird durch den Freibetrag in keiner Weise korrigiert.

    In dem derzeitigen Vorschlag des Koalitionsausschusses sehen wir aus dem Blickwinkel der Direktversicherungsgeschädigten daher nichts weiter als einen Ablenkungsversuch von der eigentlichen Problematik: Hier soll abgelenkt werden von der Fehlinterpretation des § 229 Abs. 1 Satz 3 SGB V, die zu revidieren man natürlich um jeden Preis vermeiden möchte. Dazu müsste man die formaljuristisch umstrittene Gesetzeslage noch einmal aufgreifen. Deshalb wird nun eine vermeintliche Fehlerkorrektur im Beitragsrecht der GKV unverständlicherweise an eine Rentenkorrektur gekoppelt.
    Der Verein Direktversicherungsgeschädigte bleibt daher bei seiner generell kritischen Bewertung: Ein Freibetrag ist für den Bürger infolge der Veränderungen (Beitragsbemessungsgrenzen, Rentenanpassungen, Beitragssatzveränderungen, evtl. mehrere Versorgungsbezüge) kaum nachvollziehbar. Jährliche und unterjährige Veränderungen machen eine Kontrolle und Überprüfung für die Versicherten nahezu unmöglich. Diese Regelung ist vergleichbar mit dem komplizierten Steuerrecht.

    Hingegen ist eine Reduzierung der Doppelverbeitragung auf den halben Beitragssatz ein bekanntes und transparentes Verfahren. Eine einfache Kontrolle und Überprüfung wäre möglich, und es wäre außerdem eine gerechte Belastung gemäß der wirtschaftlichen Leistungsfähigkeit des Einzelnen.

    Der Verein Direktversicherungsgeschädigte bekräftigt daher seine Forderungen nach Abschaffung der Doppel- und Mehrfachverbeitragung und der Rückerstattung ungerechtfertigt gezahlter Beitragsleistungen für Versicherungsverträge, die vor 2004 abgeschlossen wurden.
    Da die Politik die sachlich vorgetragenen Argumente des Vereines nicht berücksichtigt hat, wird der Verein sich weitere juristische Überprüfungen auf der Grundlage der neu zu schaffenden Gesetzeslage vorbehalten.
    DVG e.V. Der Vorstand www.dvg-ev.org


    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • Fauler Kompromiss oder Trostpflaster?

    Fauler Kompromiss oder Trostpflaster?

    Gesundheitsminister Jens Spahn verpasst den Direktversicherte mit dem Freibetrag von 159 Euro ein Trostpflaster und hofft, dass sie Ruhe geben. Dabei ist es nur ein fauler Kompromiss.

    Die Politiker glauben, mit der Koalitionsvereinbarung zur Grundrente, die auch eine Passus enthält, die Betriebsrenten und Direktversicherungen betrifft, würde Ruhe einkehren, dann sollte ihnen klar sein, dass sie sich getäuscht haben. Denn jetzt fangen Millionen das Rechnen an.

    „Seit Jahren wird erbittert gerungen zwischen Krankenkassen-Mitgliedern im Ruhestand und Politikern“, schildert die „Wirtschaftswoche“ den Streit, den der Verein der Direktversicherungsgeschädigten (DVG) vorantreibt. Es gehe um hohe Kassenbeiträge auf Betriebsrenten und Direktversicherungen. Die Betroffenen zahlen den doppelten Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag, alles in allem annähernd 20 Prozent – und das, obwohl vielen bereits „im Berufsleben bis zur Beitragsbemessungsgrenze in die gesetzliche Krankenkasse gezahlt hatten“, wie die „Wirtschaftswoche“ konstatiert. Als Rentner schmälere der Abzug dann erneut die Rentenauszahlung fast um ein Fünftel.

    Nur ein Trostpflaster

    Die DVG-Mitglieder sind wütend, weil sich bis vergangenem Sonntag nichts getan hat – und jetzt kommt dieser faule Kompromiss, gedacht als Trostpflaster für die Betroffen. Die Politiker glauben wohl, dass viele jetzt Ruhe geben. Politikerinnen wie Malu Dreyer (SPD) und Annegret Kramp-Karrenbauer (CDU) scheinen das nicht zu begreifen. Wie sonst ist zu begreifen, dass sie sich hinstellen und der Öffentlichkeit dieses Trostpflaster als Allheilmittel für die betriebliche Altersvorsorge verkaufen? Was viele ärgern wird, dass die Groko diese mickrige Erleichterung im Kompromiss zur Grundrente „versteckt“ hat, wie es die „Wirtschaftswoche“ formuliert.

    Jeder sollte sich das Video der Pressekonferenz zu Grundrente und betrieblicher Altersvorsorge anschauen. Ab Minuten 13:55 geht es um Direktversicherung und Betriebsrente. Kramp-Karrenbauer drückt sich so verschwurbelt aus, dass es nur Insider kapieren, Malu Dreyer ist das Thema kein einziges Wort wert – und Markus Söder (CSU) hat mit seiner bayerischen Regierung eine Initiative im Bundesrat zur Abschaffung der Doppelverbeitragung eingebracht, worüber er in dieser Pressekonferenz ebenfalls kein Wort verloren hat.

    Direktversicherung? Entlastung? Alles klar?

    https://www.youtube.com/watch?v=VhNC1ALd73A

    Video der Pressekonferenz zu Grundrente und Entlastung bei Direktversicherungen

    Kaum war das Thema Freibetrag ausgesprochen, legte Gesundheitsminister Jens Spahn nach und kam mit dem Vorschlag, die Kassenbeiträge der Direktversicherten in der Auszahlphase von 155,75 Euro auf 159 Euro anzuheben und diese Minimal-Erleichterung bereits Anfang 2020, statt Anfang 2021 einzuführen. Am Dienstag hat Spahn den Fraktionen dafür eine Formulierungshilfe für einen Gesetzentwurf zur Einführung eines Freibetrages in der gesetzlichen Krankenversicherung zur Förderung der betrieblichen Altersvorsorge vorgelegt. Damit will der Minister das Vertrauen in die betriebliche Altersvorsorge stärken.

    Wer fürs Alter vorsorgt, darf nicht der Gekniffene sein. Daher setzen wir die Senkung der Kassenbeiträge zur Betriebsrente nun zügig zum 1. Januar 2020 um. Das Drittel der Betriebsrentner mit kleinen Betriebsrenten zahlt gar keinen Beitrag, ein weiteres knappes Drittel zahlt maximal den halben Beitrag und das gute Drittel mit höheren Betriebsrenten wird auch spürbar entlastet. Alle Betriebsrentner haben also was davon. Das ist auch ein wichtiges Signal für die junge Generation: Es lohnt sich, privat vorzusorgen.

    Was heißt das konkret: Wer beispielsweise bei der Techniker Krankenkasse versichert ist, zahlt zurzeit 18,35 Prozent (Kinderlose mehr). Bezogen auf einen Freibetrag von 159 Euro sind das monatlich 29,17 Euro. Bezogen auf die ganze 10jährige Beitragspflicht entspricht das einer Ersparnis von 3501,18 Euro. Wer als mehr als 19 080 Euro von seiner Direktversicherung ausbezahlt bekommen hat, zahlt auch künftig doppelte Krankenkassenbeiträge. Mit 19 080 Euro kommt ein Rentner allerdings nicht weit. Die Lücke bei der gesetzlichen Rente lässt sich damit nicht schließen.

    Wer fürs Alter vorsorgt, darf nicht der Gekniffene sein. Daher setzen wir die Senkung der Kassenbeiträge zur Betriebsrente nun zügig zum 1. Januar 2020 um. Das Drittel der Betriebsrentner mit kleinen Betriebsrenten zahlt gar keinen Beitrag, ein weiteres knappes Drittel zahlt maximal den halben Beitrag und das gute Drittel mit höheren Betriebsrenten wird auch spürbar entlastet. Alle Betriebsrentner haben also was davon. Das ist auch ein wichtiges Signal für die junge Generation: Es lohnt sich, privat vorzusorgen.

    159 Euro sind eher Krümel

    159 Euro sind aber eher Krümel, denn wer eine armutsfeste Betriebsrente hat, liegt deutlich über diesen 159 Euro monatlich. Was es mit den 159 Euro auf sich hat, erklärt der Rentenexperte Matthias Birkwald von der Partei “Die Linke”:

    Der vorliegende Gesetzentwurf sieht vor, dass bereits ab dem 1.1.2020 Betriebsrenten und Direktversicherungen nicht mehr voll verbeitragt werden. Aus der heutigen Freigrenze soll ein Freibetrag werden. Von der Betriebsrente oder der Direktversicherung wird dann künftig ein Freibetrag in Höhe von einem Zwanzigstel der monatlichen Bezugsgröße, aktuell 155,75 Euro (2020: 159,25 Euro), abgezogen und nur der Rest verbeitragt werden.
    Die Bezugsgröße ist eine dynamische Größe. Sie wird aus dem Durchschnittsentgelt der gesetzlichen Rentenversicherung in den alten Bundesländern des vorvergangenen Jahres (für 2019 also aus 2017) ermittelt. Sie beträgt im Jahr 2019 37.380 Euro. Monatlich sind das 3115 Euro.
    Menschen mit Betriebsrenten und Direktversicherungen von weniger als 311,50 Euro werden also künftig faktisch weniger als den halben Beitragssatz zahlen müssen. Und selbst Betriebsrenten und Direktversicherungen von 465 Euro werden noch um ein Drittel des Beitrages entlastet werden.
    Fazit: Das ist ein erster wichtiger und richtiger Schritt – vor allem für Menschen mit kleinen Betriebsrenten und Direktversicherungen.
    Um aber bei allen Betroffenen – auch bei den Jüngeren – wieder Vertrauen in die betriebliche Altersversorgung zu schaffen, fordert “Die Linke”:
    • Auch für Betriebsrenten und Direktversicherungen über dem zukünftigen Freibetrag von 159,20 Euro soll künftig nur noch der halbe Beitragssatz gelten!
    • Und für all jene Direktversicherten, denen von Horst Seehofer (CSU) und Ulla Schmidt (SPD) rückwirkend viel Geld abgenommen wurde, fordern wir LINKEN, alle vor 2004 abgeschlossenen Direktversicherungen künftig komplett von Kranken- und Pflegekassenbeiträgen freizustellen! Das wäre ein fairer Ausgleich für 16 Jahre Abzocke!
    • Außerdem werden wir uns dafür einsetzen, dass der Freibetrag auch für die Pflegeversicherung gelten muss.


    Kalkulation für Altersvorsorger

    Den jetzigen Einzahlern in eine betriebliche Altersvorsorge ist zu empfehlen, nicht mehr als 50 Euro monatlich einzuzahlen, denn alles, was darüber hinaus geht, wird ihnen von Staat und Krankenkassen im Alter wieder abgenommen. Da helfen auch die schönen Rechnungen von Allianz & Co. nichts. Die Versicherer verschweigen nämlich, dass in der Auszahlphase der dicke Hammer kommt und die Altersvorsorger ihr blaues Wunder erleben. Ganz abgesehen davon reduziert jeder in eine Direktversicherung eingezahlte Euro die gesetzliche Rente.

    Warum 50 Euro?

    19 080 ./. 35 Jahre à 12 Monate = 45,42 Euro
    aufgerundet ergibt das 50 Euro. Die 35 Jahre sind die Voraussetzung für die Grundrente.

    Reaktionen


    Collage: Bild von Ulrike Leone auf Pixabay/ Bild von Alexas_Fotos auf Pixabay

  • Kritik am Kompromiss der Groko

    Kritik am Kompromiss der Groko

    Der Kompromiss über die Grundrente enthält auch eine Regelung zur Abschwächung der sogenannten Doppelverbeitragung bei Betriebsrenten. Die Direktversicherten bleiben aber bei ihrer Kritik der Doppelverbeitragung.

    Seit 2004 gibt es die sogenannte Doppelverbreitragung, das heißt, seit dem müssen Direktversicherte in der Auszahlphase den Arbeitnehmer- und Arbeitgeberanteil zahlen, obwohl sie teilweise schon in der Einzahlphase Sozialabgaben geleistet haben. Zahlen muss, wer monatlich mehr als 155,75 Euro bekommt. Für Einmalzahlungen wird die Kapialauszahlung auf 120 Monate umgerechnet. Wer weniger hat, zahlt keine Krankenkassenbeiträge.

    Nun soll, so das “Westfalen-Blatt” die Freigrenze in einen Freibetrag umgewandelt werden. Er werde für alle gelten. Insgesamt summiere sich die Entlastung der 17,4 Millionen Betriebsrentenempfänger auf 1,2 Milliarden Euro.

    Kurz nach der Einigung hat Gesundheitsminister Jens Spahn (CDU) nachgelegt und einen Gesetzentwurf angedeutet, der in der Ressort-Abstimmung sei. Bereits am kommenden Montag soll er durchs Kabinett, so das “Westfalen-Blatt”.

    Senkung der Kassenbeiträge

    Wir wollen das Vertrauen in die betriebliche Altersvorsorge stärken. Wer fürs Alter vorsorgt, darf nicht der Gekniffene sein«, sagte Spahn. »Daher setzen wir die Senkung der Kassenbeiträge zur Betriebsrente nun zügig zum 1. Januar 2020 um.« Vorgeschlagen wird in dem Gesetzentwurf, der der Redaktion vorliegt, eine Höhe von 159 Euro. Wer eine Betriebsrente von 159 Euro bezieht, zahlt dafür bisher 24,80 Euro pro Monat an die Krankenkasse. Ab 1. Januar 2020 würde er nichts mehr zahlen. Laut Spahn betrifft dies ein knappes Drittel der Betriebsrentner.

    Zu denen, die sich seit langem für die Abschaffung der Doppelverbreitragung einsetzen, gehöre der Paderborner CDU-Bundestagsabgeordnete und Vorsitzende der CDU/CSU-Mittelstands- und Wirtschaftsvereinigung Carsten Linnemann, so das Blatt.  “Die jetzt gefundene Einigung sei überfällig”, sagte er der Zeitung gegenüber. “Die Lösung befriedigt nicht alle berechtigten Forderungen, aber weil die Reform nicht im Koalitionsvertrag vereinbart ist, betrachte ich den gefundenen Kompromiss trotzdem als Erfolg.” Der Verein der Direktversicherungsgeschädigten (DVG) fordert zumindest die Halbierung der Krankenkassenbeiträge. Der DVG will aber letztlich die Abschaffung der Doppelverbeitragung und eine Entschädigung.

    Kritik am Kompromiss

    Deutliche Kritik an der Vereinbarung der Großen Koalition äußerte am Montag dagegen die Interessengemeinschaft Direktversicherungsgeschädigte. Ihr Bielefelder Sprecher Wolfgang Diembeck sprach von einem “faulen Kompromiss”, so das “Westfalen-Blatt”. Vor allem die Verpflichtung der Betroffenen, abgesehen vom Freibetrag weiter auch den Arbeitgeberbeitrag zur Krankenversicherung zahlen zu müssen, sei nicht akzeptabel. Wirkung erzeuge die Regelung nur bei Versorgungsbezügen bis rund 310 Euro monatlich. Von dem Kompromiss profitiert nur eine kleine Gruppe. Wer mehr erhält, kann mit der Vereinbarung nicht zufrieden sein. Was den Betroffenen auch noch sauer aufstößt: Rentenbezieher, die mehr als eine Direktversicherung abgeschlossen hätten, dürften den Freibetrag nur bei einen der Verträge anwenden, kritisierte Diembeck. “Tragisch ist auch, dass keine Regelung für die Vergangenheit geschaffen wurde.” Was ist mit denjenigen, die bereits seit Jahren an die Krankenkasse gezahlt haben? Laut Diembeck haben etwa zwei Millionen Direktversicherte bereits zehn Jahre lang die Beiträge bezahlt.

    Was heißt das für die Krankenkassen? Ihnen entgehen dem “Westfalen-Blatt” andererseits mit der Reform künftig jährlich 1,2 Milliarden Euro an Beitragseinnahmen, so das Bundesgesundheitsministerium . Obwohl einige Kassen im ersten Quartal 2019 in die roten Zahlen gerutscht seien, sollen sie die Ausfälle auf Dauer selbst ausgleichen. “Im kommenden Jahr übernimmt der Gesundheitsfonds die Mindereinnahmen noch komplett; bBis 2023 sollen die Zuschüsse auf 300 Millionen Euro gesenkt werden”, schreibt das “Westfalen-Blatt” weiter.


  • Freibetrag soll auf 159 Euro steigen

    Freibetrag soll auf 159 Euro steigen

    Der Freibetrag für Direktversicherte soll ab Januar 2020 immerhin 159 Euro statt 155,75 Euro Freigrenze betragen, so zumindest sieht es der Gesetzesentwurf von Bundesgesundheitsminister Jens Spahn vor.

    Spahn will Tempo machen, hat er doch die wütenden Betriebsrentner und Direktversicherten im Genick, die mächtig Druck machen. Jetzt überschlagen sich die Neuigkeiten. Erst am Wochenende hat sich die Regierungskoalition auf eine Senkung der Kassenbeiträge zur Betriebsrente geeinigt – am 1. Januar 2021 und lediglich 155,75 Euro. Nun will Spahn die Entlastung schon zum 1. Januar 2020 durchbringen. Am heutigen Dienstag hat Spahn den Fraktionen dafür eine Formulierungshilfe für einen Gesetzentwurf zur Einführung eines Freibetrages in der gesetzlichen Krankenversicherung zur Förderung der betrieblichen Altersvorsorge vorgelegt. Damit will der Minister das Vertrauen in die betriebliche Altersvorsorge stärken.

    Wer fürs Alter vorsorgt, darf nicht der Gekniffene sein. Daher setzen wir die Senkung der Kassenbeiträge zur Betriebsrente nun zügig zum 1. Januar 2020 um. Das Drittel der Betriebsrentner mit kleinen Betriebsrenten zahlt gar keinen Beitrag, ein weiteres knappes Drittel zahlt maximal den halben Beitrag und das gute Drittel mit höheren Betriebsrenten wird auch spürbar entlastet. Alle Betriebsrentner haben also was davon. Das ist auch ein wichtiges Signal für die junge Generation: Es lohnt sich, privat vorzusorgen.

    Ab Januar 159 Euro Freibetrag

    Ab 1. Januar gelte, so das Ministerium, ein sogenannter Freibetrag von 159,25 Euro. Für die ersten 159 Euro der Betriebsrente müsse dann kein Kassenbeitrag mehr gezahlt werden. Erst darüber hinaus werde die Betriebsrente verbeitragt. Heißt konkret: „Wer im kommenden Jahr zum Beispiel 169 Euro im Monat Betriebsrente bekommt, zahlt nur auf zehn Euro Kassenbeiträge“. Das seien bei einem allgemeinen Beitragssatz von 14,6 Prozent und einem Zusatzbeitrag von 1,1 Prozent nur 1,57 Euro. Nach der bisherigen Regel hätte der Kassenbeitrag auf die gesamte Betriebsrente angerechnet werden müssen. 159 Euro sind aber eher Krümel, denn wer eine armutsfeste Betriebsrenten hat, liegt deutlich über diesen 159 Euro monatlich.

    Durch die Verbesserung zahlen alle Betriebsrentner laut Bundesgesundheitsminister geringere Beiträge. „Besonders profitieren werden Menschen, die eine geringe Betriebsrente erhalten“, so Spahns Ministerium.

    Wofür steht der DVG? Was haben wir erreicht?

    Imagefilm des DVG

    Reaktionen

    Demos haben etwas bewirkt – Hannover

    [metaslider id=26381]


    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • Nur Krümel von der Groko

    Nur Krümel von der Groko

    Die Entlastung von Direktversicherten und Betriebsrentnern fällt erbärmlich aus. Die Groko hat nur Krümel für die Geschädigten übrig.

    Der Verein Direktversicherungsgeschädigte (DVG) weist die Einigung im Koalitionsausschuss zu Krankenkassenbeiträgen auf Direktversicherungen im Rahmen des Grundrentenentwurfes als unzureichend zurück. Insbesondere diejenigen Verträge, die vor 2004 abgabenfrei abgeschlossen wurden, profitieren in keiner Weise von einem monatlichen Freibetrag von  155,75 Euro, denn eine Rückwirkung für die vor 2004 abgeschlossenen Verträge ist derzeit nicht erkennbar. Rund zwei Millionen Direktversicherte haben bereits für zehn Jahre ihre Beiträge gezahlt. Mit der Freibetragsregelung würde die eigentliche Ungerechtigkeit für diese Personengruppe nicht beseitigt werden.

    Nur KrümeL von der Groko

    Von der Beitragspflicht sind allenfalls Direktversicherungen mit einer Kapitalauszahlung knapp unter 19 000 Euro befreit. Da diese kleinen Beträge eher untypisch für Zusatzrenten sind, die eine tatsächliche Kompensation für die deutlich geringeren Altersbezüge bewirken sollen, ist mit dem Freibetrag die eigentliche Misere nicht einmal annähernd angepackt worden (unter dieser fiktiv angesetzten Kapitalsumme ist real nur eine Monatsrente von rund 75 Euro möglich).

    Die Versorgungsbezieher und Vorsorgesparer sind die einzige Personengruppe in der gesetzlichen Krankenversicherung (GKV), die mit dem vollen Beitrag endgültig belastet bleibt. Freiwillige Mitglieder bekommen in aller Regel vom Arbeitgeber einen Zuschuss in Höhe des halben Beitrages. Der Selbständige, der freiwillig versichert ist, kann ebenfalls mindestens den halben Beitrag als Betriebsausgabe absetzen. Eine Rechtfertigung für den vollen Beitragssatz für die Personengruppe der Versorgungsbezieher ist nicht ersichtlich.

    Schluss mit Doppelverbeitragung

    Da nur Betroffene mit kleinen Auszahlungssummen durch den Freibetrag überhaupt entlastet werden, halten wir weiterhin an unserer Forderung nach Abschaffung der vollen Verbeitragung nach Auszahlung fest: Die absurde Festlegung, dass nach Beendigung des Beschäftigungsverhältnisses der Arbeitgeberanteil vom Arbeitnehmer gezahlt werden soll, wird durch den Freibetrag in keiner Weise korrigiert.

    Ablenkungsmanöver der Politik

    In dem derzeitigen Vorschlag des Koalitionsausschusses sehen wir aus dem Blickwinkel der Direktversicherungsgeschädigten daher nichts weiter als einen Ablenkungsversuch von der eigentlichen Problematik: Hier soll abgelenkt werden von der Fehlinterpretation des § 229 Abs. 1 Satz 3 SGB V, die zu revidieren man natürlich um jeden Preis vermeiden möchte. Dazu müsste man die formaljuristisch umstrittene Gesetzeslage noch einmal aufgreifen. Deshalb wird nun eine vermeintliche Fehlerkorrektur im Beitragsrecht der GKV unverständlicherweise an eine Rentenkorrektur gekoppelt.

    kompliziert wie das Steuerrecht

    Der DVG bleibt daher bei seiner generell kritischen Bewertung: Ein Freibetrag ist für den Bürger infolge der Veränderungen (Beitragsbemessungsgrenzen, Rentenanpassungen, Beitragssatzveränderungen, eventuell mehrere Versorgungsbezüge) kaum nachvollziehbar. Jährliche und unterjährige Veränderungen machen eine Kontrolle und Überprüfung für die Versicherten nahezu unmöglich. Diese Regelung ist vergleichbar mit dem komplizierten Steuerrecht.

    Halbierung gefordert

    Hingegen ist eine Reduzierung der Doppelverbeitragung auf den halben Beitragssatz ein bekanntes und transparentes Verfahren. Eine einfache Kontrolle und Überprüfung wäre möglich, und es wäre außerdem eine gerechte Belastung gemäß der wirtschaftlichen Leistungsfähigkeit des Einzelnen.

    Der DVG bekräftigt daher seine Forderungen nach Abschaffung der Doppel- und Mehrfachverbeitragung und der Rückerstattung ungerechtfertigt gezahlter Beitragsleistungen für Versicherungsverträge, die vor 2004 abgeschlossen wurden.

    Da die Politik die sachlich vorgetragenen Argumente des Vereines nicht berücksichtigt hat, wird der Verein sich weitere juristische Überprüfungen auf der Grundlage der neu zu schaffenden Gesetzeslage vorbehalten.


    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • Was die Grundrente kostet

    Was die Grundrente kostet

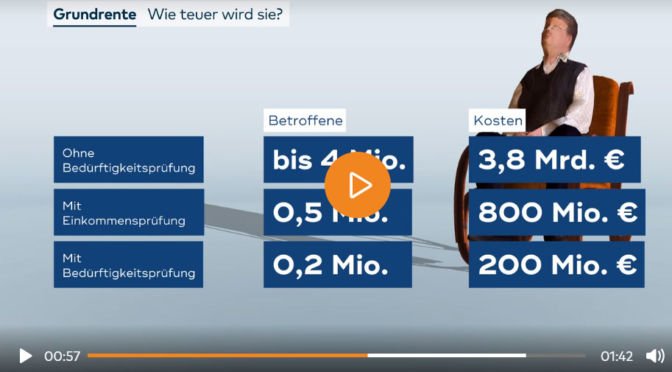
    Die Grundrente kostet ohne Bedürftigkeitsprüfung 3,8 Milliarden Euro, mit Einkommensprüfung 800 Millionen und mit Bedürftigkeitsprüfung 200 Millionen Euro.

    Sollte sich die SPD bei der Grundrente durchsetzen, dann müssen entweder Steuerzahler oder Rentenversicherte oder beide laut „Welt“ jährlich mindestens 3,8 Milliarden Euro zahlen. Das Geld fehlt natürlich an anderer Stelle. Da das nur eine grobe Schätzung ist, dürften die Summen höher sein. Beim ersten Modell „ohne Bedürftigkeitsprüfung“ reichen die Schätzung bis 4,8 Milliarden Euro, davon geht beispielsweise der „Merkur“ aus. Wenn sich dieses Vorhaben ähnlich entwickelt wie der Berliner Flughafen oder Stuttgart 21 dürften es noch weit mehr Milliarden sein.

    Grundrente kostet viele Milliarden

    Wenn, die Grundrente nach Vorstellung der SPD kommt, wird sie viele Milliarden kosten – Geld, das in anderen Bereichen fehlt. Davon betroffen sein werden vor allem Betriebsrentner und Direktversicherte, denn eine Entlastung vom doppelten Krankenkassenbeitrag ist dann vom Tisch, weil dafür kein Geld mehr da ist. Schon im Frühjahr hatte Bundeskanzlerin Angela Merkel den Direktversicherungsgeschädigten im Bundestag eine Abfuhr erteilt.

    Prüfung “nicht administrierbar”

    Merkel neigt dem SPD-Modell zu, denn eine Bedürftigkeitsprüfung sei „nicht administrierbar“, berichtet die „Welt“. Klingt wie „alternativlos“. Jetzt bekommt Merkel Schützenhilfe von „Rentenpapst Riester“, der laut „Bild“ vor einen „Bürokratiemonster warnt“.

    Wie soll die Grundrente finanziert werden? Um wie viel Geld geht es eigentlich? „T-Online“ stellt eine Kalkulation von Finanzminister Olaf Scholz (SPD) und Bundesminister für Arbeit und Soziales, Hubertus Heil, vor. Finanziert werden solle das über die Abschaffung des ermäßigten Mehrwertsteuersatzes für Hoteliers und eine Finanztransaktionssteuer, von der allerdings unklar ist, ob sie überhaupt kommt und wenn, wann.

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


  • Merkel will Grundrente durchdrücken

    Merkel will Grundrente durchdrücken

    Offensichtlich will Kanzlerin Angela Merkel die Grundrente durchdrücken – gegen die Meinung vieler in der CDU.

    Wenn, die Grundrente nach Vorstellung der SPD kommt, wird sie viele Milliarden kosten – Geld, das in anderen Bereichen fehlt. Davon betroffen sein werden vor allem Betriebsrentner und Direktversicherte, denn eine Entlastung vom doppelten Krankenkassenbeitrag ist dann vom Tisch, weil dafür kein Geld mehr da ist. Den Direktversicherten und Betriebsrentnern hatte Merkel ja schon im Frühjahr eine Entlastung verweigert, weil das nicht vorgesehen sei. Und die “Rentensünde will Merkel nicht korrigieren”, titelt die “Sächsische”.

    Merkel gegen Bedürftigkeitsprüfung

    Viele in der CDU wissen das, darunter beispielsweise Carsten Linnemann von der Mittelstandsvereinigung. Das hindert Angela Merkel dennoch nicht, sich für das Modell der SPD in punkto Grundrente zu positionieren, wie die „Welt“ berichtet. Merkel meint, eine Bedürftigkeitsprüfung sei „nicht administrierbar“. Das heißt im Umkehrschluss, dass  sie gegen eine Bedürftigkeitsprüfung ist, wie viele in der CDU vorschlagen. „Merkel stellt sich hinter Kompromiss mit SPD – ihre Fraktion nicht“, titelt die „Welt“.

    Rentensystem weiter verwässert

    Der Kampf ist deswegen so erbittert, weil Merkel – zusammen mit der SPD – sich dafür einsetzt, dass „zwei  Sozialsysteme miteinander vermengt werden, die nicht zusammengehören: das beitragsbezogene Rentensystem und die steuerfinanzierte Grundsicherung, die aber an Bedürftigkeit gebunden ist“, so die „Frankfurter Allgemeine“.

    Schicksalsfrage Grundrente?

    Die „Bild“ stilisiert den Streit um die Grundrente sogar zur „Schicksalsfrage ihrer (Merkels) Amtszeit“. Denn viele in der Union sind dagegen, dass die SPD „Steuergelder nach dem Gießkannenprinzip verteilen möchte“, zitiert „Focus“ den Bundesabgeordneten und Verkehrsexperte Christoph Ploß (CDU).

    Knapp fünf Milliarden Kosten

    Um wie viel Geld geht es eigentlich? „T-Online“ stellt eine Kalkulation von Finanzminister Olaf Scholz (SPD) und Bundesminister für Arbeit und Soziales, Hubertus Heil, vor. Danach gehen die beiden Ressorts von erst 3,8 Milliarden Euro aus – und später von 4,8 Milliarden Euro. Finanziert werden solle das über die Abschaffung des ermäßigten Mehrwertsteuersatzes für Hoteliers und eine Finanztransaktionssteuer, von der allerdings unklar ist, ob sie überhaupt kommt und wenn, wann. Letztlich müssen auch die Direktversicherten und Betriebsrentnern daran glauben, denn ihre Entlastung bei der Krankenkassen wird weiter auf die lange Bank geschoben, weil sie angeblich zu teuer wäre.

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


    Bild von James Rea auf Pixabay

  • CDU verwechselt privat und betrieblich

    CDU verwechselt privat und betrieblich

    Die CDU will Bürger zur Privatvorsorge zwingen, aber der Betrieb soll es organisieren. Schizophrener geht’s nicht. Privat ist privat, betrieblich ist betrieblich.

    Die CDU versucht sich wieder einmal an der Altersvorsorge. Auf ihrem Parteitag Ende November in Leipzig will die Christlich-Demokratische Arbeitnehmerschaft (CDA) unter ihrem Chef Karl-Josef Laumann eine Pflicht  für „Arbeitnehmer zu ergänzender Privatvorsorge“ vorschlagen.

    Privat ist privat

    Laumann kann aber schon den Begriff „privat“ nicht von „betrieblich“ unterscheiden. Denn, im Antrag steht „Das Standardvorsorgeprodukt soll folgende Kriterien erfüllen:  Verpflichtend für alle Arbeitnehmer mit Opt-Out-Regelung“ und weiter „der Arbeitnehmer kann wählen, in welchem anderen Produkt er vorsorgen möchte …“. Privat hat mit Betrieb nichts zu tun. Wenn die Altersvorsorge über den Betrieb läuft, ist sie per Gesetz automatisch eine betriebliche Altersvorsorge und keine private mehr – die Folgen kennen Direktversicherte nur zur Genüge, denn ihnen ziehen die Krankenkassen annähernd ein Fünftel von der Auszahlung ab, weil die Versicherung ja im betrieblichen Umfeld entstanden ist.

    Laumann ist aber ganz trickreich und hat den Passus „Der Vertrag liegt beim Arbeitnehmer und wird beim Arbeitgeberwechsel automatisch mitgenommen“ eingefügt. Heißt das, der Versicherungsnehmer ist die Privatperson, der Versicherte – und nicht der Arbeitgeber? Da stellt sich automatisch die Frage, warum kann die CDU das nicht für die bisherigen Direktversicherungsverträge anerkennen?

    Patrick Bernau von der „Frankfurter Allgemeinen“ hat sich auch daran gestoßen und kommentiert den Vorstoß der CDA mit „Das ist die falsche Rentenreform“. Deshalb sei es gut, dass die CDU auf ihrem Parteitag in knapp drei Wochen eine andere Antwort diskutiert: eine verpflichtende private Altersvorsorge. Alle Bürger sollen in einen staatlich organisierten Fonds einzahlen.

    Bei Arbeitnehmer Muss, sonst Kann

    Nur, genau das meint Laumann natürlich nicht. Er will nur Arbeitnehmer verpflichten, denn Selbstständige, Erwerbslose, Beamte und Minijobber „können das Standardvorsorgeprodukt zu den gleichen Konditionen abschließen“, wobei die Betonung auf “können” liegt. Schon wieder verwechselt Laumann privat und betrieblich. Wenn es denn eine verpflichtende private Altersvorsorge sein soll, dann muss die für alle Privatmenschen verpflichtend sein und nicht nur für Arbeitnehmer.

    Wieso muss dann der Arbeitgeber schon wieder die Überweisung übernehmen? Warum kann das die Privatperson nicht selbst machen, wenn es denn eine private Altersvorsorge sein soll?

    Der Staat soll kontrollieren

    Auch sein Vorschlag „Staatliche Kontrolle, private Kompetenz: Ausschreibung und Kontrolle der privaten Anlageverwaltung durch einen staatlichen Träger und die Finanzaufsicht Bafin“, zeugt davon, dass er nichts aus der bisherigen Geschichte gelernt hat. Denn an Riester und Direktversicherungen haben nur die Versicherungsbranche etwas verdient – die aber, will er wieder ins Boot holen.

    In dem Vorschlag des CDA steht auch kein Wort von Versteuerung und Verbeitragung, also auch nichts davon, was in der Auszahlphase passiert. Wie schwierg allein die Versteuerung ist, hat aktuell die “Süddeutsche” anschaulich beschrieben. Wird künftig auch bei der „privaten Altersvorsorge“ der volle Krankenkassenbeitrag abgezogen, weil sie im betrieblichen Umfeld abgeschlossen wurde? Wird dann wieder unterschieden zwischen Verträgen von Arbeitnehmern mit vermeintlich privater Altersvorsorge und Selbstständigen, die ebenfalls einen Privat-Altersvorsorge-Vertrag abgeschlossen haben?

    Der Vorschlag der CDA ist unausgegoren und streckenweise schizophren. Jeder der mehr als sechs Millionen Direktversicherten wird das bestätigen können.

    Demo in Karlsruhe

    Offensichtlich haben die Proteste der Direktversicherungsgeschädigten bei der CDU immer noch nicht gefruchtet, denn ansonsten hätten sie die Doppelverbeitragung schon längst – wie von einigen versprochen – abgeschafft. Aber Direktversicherte werden weiter dank CDU von den Krankenkassen geschröpft.

    Bilder von der Demo in Erfurt

    [metaslider id=”26090″]

    Bilder von der Demo in München

    [metaslider id=”25996″]

    Bilder von der Demo in Karlsruhe

    [metaslider id=”26048″]

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


    Beitragsbild von Manfred Antranias Zimmer auf Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →