Tag: CDU

  • 2021 kommt die dicke Corona-Rechnung

    2021 kommt die dicke Corona-Rechnung

    2021 wird den Bürgern die dicke Corona-Rechnung präsentiert in Form höherer Steuern und Sozialabgaben. Der Staat wird rücksichtslos alle Reserven anzapfen, um zu Geld zu kommen – und zusätzlich mehr Schulden machen.

    Ähnlich wie 2003 wird die Bundesregierung auch dieses Mal die finanziellen Kosten einer Krise auf Bürger umlegen; ähnlich wie 2003 wird die Regierung auch dieses Mal wieder von einigen Sonderopfern verlangen; ähnlich wie 2003 wird sie damit wieder durchkommen.

    2003 wurde Hartz IV eingeführte und der Sozialabbau nahm Fahrt auf. 2003 wurde das vertrauensbrüchige Gesundheitsmodernisierungsgesetz (GMG) eingeführt, das mit einem Schlag viele, die fürs Alter vorsorgten und vorsorgen, mit einem Schlag um annähernd 20 Prozent ihrer Ersparnisse brachte.

    2021 kommt die dicke Corona-Rechnung

    2021 wird es ähnlich kommen. Soll doch niemand glauben, er könnte sich vor der dicken Corona-Rechnung drücken. Der Staat stellt sie gerade zusammen, um sie dann im kommenden Jahr zu präsentieren.

    Es wird, wie schon 2003, wieder die Zahler der Krankenkassen treffen. Die Krankenkassen reden bereits von einer Verdoppelung des Zusatzbeitrags und Erhöhungen des Eigenanteils der Versicherten. Kurzum, die gesetzliche Krankenkasse wird teurer. Die „European News Agency“ spricht von einer „Zwangsenteignung von Beitragsgeldern im GKV-System“. Die „Frankfurter Allgemeine“ prognostiziert ein „Neues Monsterdefizit der Krankenkassen“.

    Zwangsenteignung als Mittel

    Allein die beiden Überschriften dürften verdeutlichen, wohin die Reise im kommenden Jahr geht. Viele bluten bereits für die Kontaktbeschränkungen des Staats, 2021 wird der Staat alle verfügbaren Reserven anzapfen. Dann wird es auch keinen Vertrauensschutz geben und kein Rückwirkungsverbot. Sozialrecht darf alles im Sinne des Gemeinwohls. Direktversicherungsgeschädigte haben das leidvoll erfahren, wie wenig dem Staat Vertrauensschutz wert ist.

    Verschleierung bis Bundestagswahl

    Die jetzige Regierung wird alles unternehmen, die Bürger bis zur Bundestagswahl im Unklaren zu lassen über die dramatischen finanziellen Folgen der massiven Einschränkungen zur Bekämpfung der Corona-Pandemie.

    Martin Litsch, der Vorstandsvorsitzende des AOK-Bundesverbands prognostiziert für dieses Jahr ein Minus, trotz des dicken Finanzpolsters, mit dem die Kassen ins Jahr 2020 gestartet sind. „Um diese kurzfristig abzufangen und ein Finanzloch von mehr als 16 Milliarden Euro zu stopfen, werden vor der Bundestagswahl unter anderem die Rücklagen der Kassen verfeuert“, wird er von der „Frankfurter Allgemeinen“ zitiert.  2021 rund 16 Milliarden, 2022 dann 2022 – das Minus wächst.

    Verdoppelung der Zusatzbeiträge

    Für Litsch ist es ausgemachte Sache, dass sich die Zusatzbeiträge in der gesetzlichen Krankenversicherung auf 2,5 Prozent verdoppeln werden. Das wird aber voraussichtlich auf die Zeit nach der Bundestagswahl hinausgezögert.

    Die Sozialabgaben werden dann über die 40-Prozent-Marke springen. Dabei ist Deutschland heute schon Weltmeister bei der Abgabenlast.

    Übrigens, der Präsident des Bundessozialgerichts, Rainer Schlegel, fordert in der “Frankfurter Rundschau”, “die Krankenversicherung in Deutschland künftig aus Steuermitteln statt aus Beiträgen zu finanzieren”.
  • Altersvorsorger verlieren 29 Milliarden Euro

    Altersvorsorger verlieren 29 Milliarden Euro

    Deutsche Sparer verlieren allein 2019 mehr als 29 Milliarden Euro, 2020 dürfte der Verlust vermutlich sogar noch höher sein. Grund ist der negative Realzins, denn die Inflation ist höher als die Zinsen.

    Realzins ist Zinsen minus Inflation. Bei null Zinsen und einer Inflation von 0,6 Prozent ergibt sich ein negativer Realzins. Das heißt, das Vermögen der Sparer wird systematisch weniger wert. Die DZ Bank hat für 2019 bezogen auf die deutschen Sparer einen Vermögensverlust von mehr als 29 Milliarden Euro errechnet. Grund dafür sei der Realzins von im Schnitt minus 0,6 Prozent im vergangenen Jahr.

    Deutsche verlieren Geld

    Wegen der niedrigen Zinsen und dem geringen Risikoappetit der deutschen Sparer hat sich nach Ansicht der DZ Bank ein „Geldanlagestau“ gebildet, wie die Bundesverband Investment und Asset Management (BVI) feststellt. Irgendwie müssen die Deutschen Masochisten sein, denn sie parken immer noch einen großen Teil ihres Vermögens auf Giro- und Tagesgeldkonten sowie Sparbüchern. Der Deutschen Bundesbank zufolge waren das Ende des ersten Quartals 2020 rund 2,6 Billionen Euro – in Zahlen 2 600 000 000.

    Während der Corona-Krise sei die Sparneigung privater Haushalte sogar noch gewachsen, so der BVI. Um die Ersparnisse allerdings vor Vermögensverlust zu schützen, seien Anlagen in Sachwertanlagen wie Aktien und Fonds notwendig.

    Da die Deutschen aber über vergleichsweise geringes Finanzwissen verfügen, scheuen sie davor zurück und bunkern ihr Geld lieber zu negativen Realzinsen auf Giro- und Tagesgeldkonten. Oder sie vertrauen es Versicherungen an, um am Ende festzustellen, dass ihr Vermögen weniger geworden ist, weil sich Versicherer, Staat und Sozialversicherungen an den Ersparnissen bedienen in Form von Abschlussprovisionen, Verwaltungs- und Managementgebühren, Steuern sowie Kranken- und Pflegeversicherungsbeiträgen. Ein auskömmliche Altersvorsorge sieht anders aus.

    Es gibt hierzulande nur wenige, die das anprangern. Darunter ist beispielsweise Albrecht Müller von den Nachdenkseiten, wie er in einem Interview im „Morgenmagazin“ verdeutlicht. Die Sendung ist zwar schon zehn Jahr alt, die Aussagen haben aber nichts von ihrer Gültigkeit verloren. Auch Hermann-Josef Tenhagen von „Finanztip“ rät eher von der Versicherung ab.

    schlichtweg Geldvernichtung

    Der Ex-Versicherungsmanager Sven Enger hat in seinem Buch „Alt, Arm, Abgezockt“ akribisch vorgerechnet, was bei Kapitallebensversicherungen alles weggeht. Im SWR hat er ein Interview gegeben, das bei Youtube abrufbar ist. Wenn wir schon bei Büchern sind: Die beiden Verbraucherredakteure Holger Balodis und Dagmar Kühne haben das Buch „Garantiert beschissen“ herausgegeben, in dem sie ebenfalls auf den „ganz legalen Betrug mit Lebensversicherungen“ eingehen. Im Dezember 2019 erschien ihr neues Buch „Rente rauf“. Das war nur dank Schwarmfinanzierung möglich. Darin erklären die beiden Verbraucherschützer, wie uns Politik und Versicherungsbranche seit Jahren verschaukelt.

    Die „Welt“ klärt ebenfalls über die Zusammenhängen auf: „Schon seit 2004 müssen Menschen, die per Betriebsrente fürs Alter vorsorgen, die vollen Versicherungsbeiträge auf den ausgezahlten Betrag zahlen – früher war es nur der Arbeitnehmeranteil, nicht aber der Arbeitgeberanteil. Und seit das neue Gesetz gilt, gibt es Proteste und Anläufe einzelner politischer Lager dies zu ändern.“ Richtig, dagegen rennt der Verein der Direktversicherungsgeschädigten (DVG) schon seit Jahren Sturm.


  • Reicht die Rente?

    Reicht die Rente?

    Reicht die Rente? Dieser Frage geht eine Doku des ZDF nach. Ab 2o25 gehen viele Babyboomer in Rente, dann könnte es knirschen im Rentensystem.

    Viele Deutsche sind im Alter auf Grundsicherung oder Minijobs angewiesen, obwohl sie jahrelang in die Rentenkasse eingezahlt haben. Wie kommen sie damit zurecht? Und gibt es Hoffnung, dass die für 2021 beschlossene Grundrente ihre Lage verbessert? Die Dokumentation “Dauerstress statt Ruhestand – Reicht die Rente?” des ZDF taucht in die Lebenswirklichkeit der Betroffenen ein und begleitet sie in ihrem Rentneralltag, zu Hause und bei der Arbeit. ZDFinfo zeigt die Doku erstmals am Dienstag, 10. November 2020, 20.15 Uhr. Wer den Termin versäumt hat, kann sich die Doku ab Dienstag, 10. November 2020, 10.00 Uhr, in der ZDF-Mediathek anschauen. Im ZDF steht die Dokumentation am Mittwoch, 16. Dezember 2020, 0.45 Uhr, auf dem Programm.

    Reicht die Rente?

    Angeblich geht es Ruheständlern gar nicht so schlecht, wie der Rentenversicherungsbericht 2020 (vorerst als Entwurf) des Bundesministeriums für Arbeit und Soziales suggerieren will. Auch eine Studie des Instituts der deutschen Wirtschaft kommt zu dem Ergebnis, dass es den meisten Rentnern heute besser geht als noch vor 20 Jahren. Auf der anderen Seite steigt die Zahl derer, die im Alter zusehen müssen, wie sie über die Runden kommen. Waren vor zehn Jahren noch 11,3 Prozent der Rentner armutsgefährdet, sind es mittlerweile 14,6 Prozent – etwa jeder Sechste.

    Hinzu kommt die Frage, wie es um die Finanzreserven der Rentenversicherung künftig bestellt sein wird. Denn nach 2025 drohen dramatische Veränderungen für das Rentensystem, weil die Babyboomer in Rente gehen, ohne dass neue Beitragszahler in ausreichender Zahl nachkommen.

    Vorschläge der Rentenkommission

    Ende März 2020 legte die Rentenkommission der Bundesregierung Vorschläge für einen Generationenvertrag für die Zeit ab 2025 vor. “Sie können Richtschnur für eine künftige Alterssicherungspolitik sein”, sagte Karl Schiewerling, der Vorsitzende der Kommission. In der ZDFinfo-Dokumentation “Dauerstress statt Ruhestand – Reicht die Rente?” geben Experten aus Politik, Gewerkschaften und Arbeitgeberverbänden ihre Einschätzung zu diesen Konzepten.

    Bild: obs/ZDF/ZDF/Sebastian Galle

  • Union blockiert Erwerbstätigenrente

    Union blockiert Erwerbstätigenrente

    Parlamentarier sollen sich solidarisch zeigen und in die Rentenkasse einzahlen, so ein Vorstoß der „Linken“. Die Union will aber weiter auf ihren „Privilegien“ bestehen und blockiert eine Erwerbstätigenrente.

    von Reiner Wellmann

    Sollten Bundestagsabgeordnete in der Sozialversicherung weiterhin eine Sonderstellung genießen? Oder sollten sie, wenn es beispielsweise um die Rentenversicherung geht, wie du und ich behandelt werden?  Die Auffassungen darüber gingen jetzt in der ersten Lesung einer Gesetzesinitiative der Partei „Die Linke“, die Parlamentarier in Berlin ab der nächsten Legislaturperiode in die Rentenversicherung einzubeziehen, meilenweit auseinander. „Wir sollten der Bevölkerung, das sind unsere Arbeitgeber, klar machen, dass wir uns als Gewählte sehen – und nicht als Auserwählte“, brachte es SPD-Sozialexperte Ralf Kapschack für die die Seite der Befürworter auf den Punkt. CSU-Sprecher Max Straubinger sah das völlig anders: „Der Abgeordnete ist nicht vergleichbar mit einem Arbeitnehmer. Er nimmt eine Sonderstellung ein“. Und Jana Schimke (CDU) ging noch einen Schritt weiter: „Wir sollten zu unseren Privilegien stehen!“

    In der ersten Lesung am Freitag wurde deutlich, welche Lager sich bei den weiteren Beratungen gegenüber stehen. Auf der einen Seite CDU/CSU und die FDP, die auch auf die Notwendigkeit einer Diätenerhöhung verwiesen, wenn die Abgeordneten sich privat zusätzlich versichern müssten. Dagegen standen die anderen Fraktionen, die die Forderung nach einer Erwerbstätigenversicherung teilweise seit Jahren in ihren Wahlprogrammen stehen haben.

    Auch Parlamentarier sollen zahlen

    Als „Angebot für mehr Vertrauen der Bürger in die Politik“ bezeichnete Dietmar Bartsch, Vorsitzender der Fraktion Die Linke, die Initiative zum Umbau des Rentensystems in eine Erwerbstätigenversicherung. „Das würde den gesellschaftlichen Zusammenhalt in unserem Land erheblich stärken“, begründet Bartsch. Er verwies auf das Nachbarland Österreich, das diese Einbeziehung aller Erwerbstätigen in eine Versicherung längst erfolgreich umgesetzt habe. „Dort gibt es keinen Riester-Irrsinn“, so Bartsch. Ferner eine um durchschnittlich 800 Euro höhere Rente und den Rentenbeginn mit 65 Jahren.

    Offensichtlich, wer blockiert

    Natürlich musste sich die Linkspartei mit dem Vorwurf auseinander setzen, der Antrag der Einbeziehung der Abgeordneten sei „Symbolpolitik“ oder er setze auf das „Erregungspotential da draußen, ,die da oben werden besser versorgt‘“. Damit werde das Parlament beschädigt, hielt Markus Kurth (Grüne) dagegen und forderte eine klar formulierte Gesetzesinitiative. „Herzliche Einladung, machen Sie mit“, hielt Bartsch dagegen. Die grundsätzliche Unterstützung der Grünen („Das System gehört auf andere Füße gestellt“) äußerte dann wenig später Grünen-Sprecherin Britta Haßelmann.

    Offene Türen rannte die Linke bei der SPD ein. „Es ist an der Zeit, alle Erwerbstätigen in ein Rentensystem aufzunehmen und die Sondersysteme zu beseitigen“, sprach Ralf Kapschack Klartext. Er begrüßte für seine Fraktion die Initiative der Linkspartei und deutete Unterstützung der Sozialdemokraten für den Antrag an: „Es stärkt unsere Glaubwürdigkeit, wenn wir als Abgeordnete vorangehen und uns den gleichen Regeln wie alle unterwerfen“, sagte der rentenpolitische Sprecher der Sozialdemokraten.

    Gegen eine „Einheitskasse“ sprach sich Johannes Vogel (FDP) aus. Der Antrag der Linken sei kein Beitrag zu einer seriösen Debatte, sondern Populismus. Vogel sah brauchbare Ansätze bei einigen Landtagen, die die Abgeordneten versorgungsmäßig mit Selbstständigen gleichgestellt hätten.

    Straubinger dagegen

    CSU-Mann Max Straubinger sah in der Gesetzesinitiative der Linken gar eine Verletzung des Grundgesetzes. Das Beispiel Österreich taugt nach seiner Kenntnis nicht. „Immer diese Glorifizierung des österreichischen Systems; das ist eine Veräppelung der Bürger da draußen“, sagte der 66-Jährige. Die Verärgerung des Christsozialen aus Rottal-Inn ist sogar verständlich, schließlich ist der Mann seit vielen Jahren in der Topliste der Abgeordneten mit den höchsten Nebeneinkünften zu finden ist. Als „Generalvertreter der Allianz Beratungs- und Vertriebs-AG“ bezieht er jährlich sechsstellige Nebeneinkünfte. Über neun Jahre hat er diese Nebeneinkünfte nicht ordnungsgemäß gemeldet, was ihm im Frühjahr einen Rüffel des Bundestagspräsidenten wegen Verstoßes gegen die Verhaltensregeln in fast 20 Fällen einbrachte. Auch seine Ablehnung des österreichischen Rentensystems ist zu verstehen, denn im Nachbarland ist versicherungstechnisch nichts zu verdienen mit der Rente, die dort übrigens Pension heißt. Zusätzliche Absicherungen wie Betriebsrenten oder Direktversicherungen braucht der österreichische „Pensionist“ wegen des mustergültigen Rentensystems in der Regel nicht. Straubingers Sicht ist wohl zwangsläufig sehr speziell …

    Der Antrag wurde zur weiteren Beratung an die Ausschüsse verwiesen.

    Topverdiener im Bundestag

    Der “Spiegel” listete 2019 die Top-Verdiener im Bundestag auf. Wer die Liste durchblättert, wird auf viele bekannte Namen stoßen.

    Bild von Manfred Richter auf Pixabay

    Gemeinsamkeit macht start – der DVG im Film

    Schluss mit der Sabotage der Altersvorsorge!
  • Auch Abgeordnete sollen in die Rente einzahlen

    Auch Abgeordnete sollen in die Rente einzahlen

    Schluss mit dem Flickenteppich! Alle sollen in die Rente einzahlen. Das fordert die „Linke“. Die Bundestagsabgeordneten sollen mit gutem Beispiel vorausgehen. Die Partei macht sich für eine tiefgreifende Rentenreform stark.

    von Reiner Wellmann

    Sollen die Bundestagsabgeordneten künftig im Ruhestand wie jeder Arbeitnehmer Renten aus der gesetzlichen Rentenversicherung erhalten – und auf ihre üppigen Versorgungsansprüche aus dem Bundeshalt verzichten? „Ja, wir wollen jetzt wachrütteln“, sagt Matthias Birkwald, Rentenexperte der Fraktion „Die Linke“ im Deutschen Bundestag. „Wir möchten, dass die Bundestagsabgeordneten als erste vorangehen bei der Reform der Rentenversicherung hin zu einer Erwerbstätigenversicherung“, sagte Birkwald jetzt in einer Online-Bürgersprechstunde seiner Fraktionskollegin Kathrin Vogler aus Emsdetten. Der Antrag wird am 30. Oktober in erster Lesung im Bundestag behandelt.

    Auch Abgeordnete sollen zahlen

    „Wir wollen auf Privilegien verzichten“, sagte Birkwald – und untermauert das mit einer Zahl. Um bis zu 73 Prozent würden die Abgeordneten dann ihre Altersversorgung kürzen. Dass dieser Antrag absolut ernst gemeint ist, beweist die Linke mit den Unterschriften aller 69 Abgeordneten ihrer Fraktion unter diesen Antrag. Unterstützung hat die Linkspartei nach Angaben von Birkwald von vielen Abgeordneten aus allen anderen Bundestagsfraktionen. „Nur die CDU/CSU will das überhaupt nicht“, berichtete der 59-Jährige Kölner aus den Vorgesprächen.

    Damit die Bundestagsabgeordneten auch privat vorsorgen können, sollen Einzahlungen aus den “Diäten” beim Versorgungsverband bundes- und landesgeförderter Unternehmen e. V. möglich sein. Dort sind auch schon die Mitarbeiterinnen und Mitarbeiter aller Abgeordneten zusätzlich neben der Rente versichert. Damit würde sich die Abgeordneten auch die Möglichkeit eröffnen, Direktversicherungen abzuschließen. Und die Damen und Herren Abgeordnete aller Couleur könnten höchstprivat erleben, wie es sich anfühlt, wenn von dieser zusätzlichen Altersvorsorge beim Renteneintritt 20 Prozent für die Krankenkasse fällig werden.

    Die Gesetzesinitiative (Drucksache 19/17255) schlägt vor, dass eine interfraktionelle Arbeitsgruppe gegründet wird, die die notwendigen Schritte bis hin zum Gesetzesentwurf ausarbeitet. Die neuen Regeln sollen dann für den 20. Bundestag gelten, der im September 2021 gewählt wird. In einem ersten Schritt sollen die Bundestagsabgeordneten vorangehen. Auf die Abgeordneten-Entschädigung (aktuell rund 10800 Euro) sollen Beiträge in die gesetzliche Rentenversicherung fällig werden. Ansprüche nach altem Recht, so der Entwurf der Fraktion Die Linke, sollen ab Herbst 2021 nicht mehr entstehen. In einem zweiten Schritt sollen dann Minister, Richter, Beamte, Selbstständige, Landwirte und die anderen Gruppen in die Erwerbstätigenversicherung einbezogen werden.

    „High noon“ am 30. Oktober

    „High noon“ also am 30. Oktober in der Mittagsstunde im Berliner Reichstag. Der Punkt steht von 11.55 Uhr bis 13.05 Uhr mit einer Aussprache auf der Tagesordnung des Parlamentes, was im Bundestagsfernsehen sicher live übertragen wird. „Wir werben dafür, dass die Menschen hier in Deutschland in einen Topf einzahlen, so wie es die Menschen in Österreich schon tun“, sagte Birkwald weiter. Das Rentensystem in Österreich bezeichnete er als das beste in Europa. Das Rentenniveau liege deutlich über dem in Deutschland. Und in Österreich erhalten die Rentner sogar 14 Mal jährlich eine Rente ausgezahlt. Die Einbeziehung aller Erwerbstätigen sei dort auch in einem langjährigen Verfahren eingeleitet worden.

    Mehr Öffentlichkeit für Rente

    Für die Berliner Abgeordneten versprich sich Birkwald auch eine verbesserte Wahrnehmung, wenn sie später selbst eine Rente aus der Deutschen Rentenversicherung erhalten. „Wenn die Abgeordneten selbst einzahlen, dann werden sie schon eher überlegen, ob sie solche Kürzungsorgien für die Rente beschließen, wie das in den vergangenen Jahrzehnten geschehen ist“. Und weiter: „Dann werden sich die Kolleginnen und Kollegen auch genau überlegen, von wem sie sich künftig lobbymäßig bearbeiten lassen …“

    Schluss mit der Doppelverbeitragung

    Ungeachtet dessen forderte Birkwald auch ein „Ende des Schindluders, der mit der Doppelverbeitragung von Direktversicherten“ aktuell noch geschehe. Eine Abschaffung „ab morgen am allerbesten“, forderte der Abgeordnete. Die Betroffenen hätten in der Vergangenheit im Erwerbsleben bereits Krankenversicherungsbeiträge gezahlt, weil die Beiträge für die Direktversicherungen aus dem Nettolohn abgeführt wurden. „Diese Doppelverbeitragung gehört abgeschafft“, forderte Birkwald. Und junge Menschen warnte er vor dem Abschluss solcher Versicherungen. „Es sei denn, der Arbeitgeber übernimmt mindestens 40 Prozent der einzuzahlenden Beiträge“.  Sonst lande der Betroffene mit dieser Form der Altersvorsorge im Minus.

    Pensionen der Abgeordneten

    Bund

    „Ein Bundestagsabgeordneter muss mindestens zwei Legislaturperioden (acht Jahre) im Parlament durchhalten,
    um sich eine Mindestpension von knapp 1700 Euro zu sichern. Gezahlt wird ab dem 65. Geburtstag.
    Wer länger im Bundestag bleibt, kann früher Pension bekommen.
    Ein Abgeordneter kann höchstens 4800 Euro nach 23 Parlamentsjahren bekommen, das aber ist bereits mit 55 Jahren möglich.“

    Länder

    „In jedem der 16 Bundesländer gibt es eigene Abgeordnetengesetze.
    Beispiele: In Hessen erhalten Landtagsabgeordnete nach sechs Jahren 1.800 Euro Mindestpension ab dem 55. Geburtstag.
    In Schleswig-Holstein beträgt diese mindestens 1400 Euro und wird nach acht Jahren ab dem 65. Lebensjahr gezahlt.“

    Quelle: Rheinische Post


    Bild: Deutscher Bundestag / Marc-Steffen Unger

    Gemeinsamkeit macht start – der DVG im Film

    Schluss mit der Sabotage der Altersvorsorge!
  • Geld-zurück-Garantie bei Riester weg

    Geld-zurück-Garantie bei Riester weg

    Wer 100 Prozent bei Riester einzahlt, bekommt vielleicht noch 80 Prozent zurück. Das sehen die neuen Regeln vor, die zurzeit vom Finanzministerium ausgekungelt werden. Die Geld-zurück-Garantie soll gekippt werden.

    Am 5. Oktober gab es wohl ein Arbeitstreffen im Finanzministerium, bei dem es um eine Reform der Riester-Rente ging. Unionspolitiker wollen laut „Münchner Merkur“, dass die Beitragsgarantie von 100 auf 80 Prozent gesenkt wird. Das heißt, wer Geld in die Riester-Rente einzahlt, bekommt im schlechtesten Fall nur noch 80 Prozent ausbezahlt. Weil die Versicherungsbranche wegen der anhaltenden Negativzinsphase nicht mehr genug Geld verdient, will sie offensichtlich die Beitragsgarantie von eingezahlten Kundengeldern möglichst schnell loswerden – und das geht nur über die Politik. Begründet werde, so Klaus Rimpfel vom „Münchner Merkur“ damit, „dass die Versicherungen einen Teil des Geldes auch in Aktien stecken können, wovon am Ende der Versicherte profitiere“.

    Von wegen Garantie

    Damit ist der Abzocke von Versicherten Tür und Tor geöffnet. Denn selbst wenn eine Versicherung ein glückliches Händchen bei der Aktienauswahl haben sollte, wird sie längst nicht alle Gewinne an den Kunden weiterreichen, sondern einen Teil als Verwaltungskosten und Managementgebühr abzweigen. Nach bisherigen Erfahrungen sei, so Rimpfel, zu befürchten, dass schlichtweg noch mehr Geld in den Gewinnen der Versicherungen versickert.

    Und jetzt kommt’s: Die ganzen Fördergelder, um die Zulagen-Rente – so soll die reformierte Riester-Rente heißen – darf wieder der Steuerzahler aufbringen. Das Geld wäre besser in die gesetzliche Rente investiert. „Diese Riester-Reform ist ein weiteres Geschenk für die Versicherungslobby“, so Rimpfel. Dem ist nichts hinzuzufügen.

    totgeburt
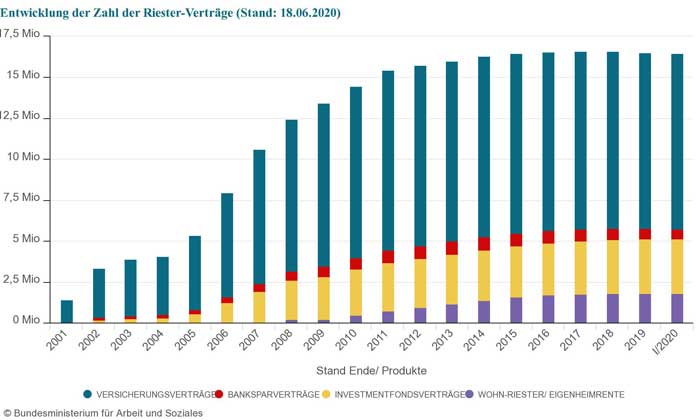
    Zahl der Riester-Verträge rückläufig                                                             Quelle: BMAS

    Eckpunkte der Zulagen-Rente:

    • Höhere Förderquote für Sparer
    • 40 Cent pro Spar-Euro ab einem Jahresbetrag von 437,50 Euro
    • Ausweitung des Berechtigtenkreises
    • Weniger Bürokratie
    • Wegfall der Beitragsgarantie
    • Die Finanzämter informieren Förderberechtigten Förderung
    • Sonderausgabenabzug entfällt
    • 2400 Euro maximal förderfähiger Eigenbeitrag
    • 300 Euro einheitliche Kinderzulage
    • 100-prozentige Beitragsgarantie kann entfallen

    Im ersten Quartal 2020 besparten die Deutschen weniger Riester-Verträge als Ende 2019: Ende März waren es 16,48 Millionen Verträge, Ende 2019 noch 16,53 – ein Minus von 52 000 Verträgen. Im Vergleich zum Höchststand 2017 beträgt das Minus sogar 129 000 Verträge. Am deutlichsten war der Rückgang mit 286 000 bei den Versicherungsverträgen.


    Bild von Kevin Phillips auf Pixabay

  • Groko will die Ruine Riester wiederbeleben

    Groko will die Ruine Riester wiederbeleben

    Die Riester-Rente ist längst eine Ruine. Die Koalition will sie mit allen Mitteln wiederbeleben, um die Versicherungsbranche zu bevorzugen, der die Kunden davonlaufen.

    Schon wieder versucht Schwarz-Rot die Altersvorsorger abzuzocken und der Versicherungsbranche Kunden zuzutreiben. Die Riester-Rente ist eine Ruine, statt das zuzugeben, wird weiter daran gebastelt. Wie die „Rheinische Post“ erfuhr, bereiten Beamte des Bundesfinanzministeriums einen Referentenentwurf für eine Reform der Riester-Rente vor, worüber dann Vertreter von Union und SPD am 5. Oktober 2020 verhandeln.

    Bei der Reform soll es um Vorschläge gehen, wie die als unflexibel, kompliziert und renditeschwach geltende Altersvorsorge attraktiver werden kann. Hauptpunkt wird die Beitragsgarantie sein, das heißt, die Koalition will die hundertprozentige Beitragsgarantie kippen. Was nichts anderes bedeutet, als dass Riester-Rentner in Zukunft auch weniger herausbekommen können, als sie eingezahlt haben, was ihnen bislang garantiert wird.

    Natürlich wird es der Öffentlichkeit nicht so platt verkauft, wie kurz beschrieben. Die Versicherungen werden es den Kunden frei stellen, ob sie statt der Beitragsgarantie nicht lieber einen höheren Aktienanteil und damit die Chance auf eine höhere Rendite wählen wollen. Mit entsprechenden Beispielrechnungen schafft es die Versicherungsbranche sicher, Kunden von dieser Alternative zu überzeugen. Fragt sich nur, wozu die Kunden dann überhaupt eine Versicherung brauchen.

    Riester-Rente eine Ruine

    Der „Rheinische Post“ zufolge übten Sozialverbände bereits Kritik an dem Vorschlag und zitieren VdK-Präsidentin Verena Bentele mit den Worten: “Die Riester-Rente ist klinisch tot, die jetzt geplanten Spritzen kommen den Versicherungskonzernen zugute.” Die Beitragsgarantie von nur noch 80 Prozent sei „ein schlechtes Geschäft für die Riester-Kunden”, warnte Bentele. “Bei den Versicherern dürfte dagegen Feierlaune herrschen”, so Bentele.

    Nicht von ungefähr wirft Stiftung Warentest der Riester-Rente vor, dass sie zu kompliziert und bürokratisch ist. Von den Anbietern über die Zentrale Zulagen­stelle für Alters­vermögen (ZfA) bis hin zum Arbeits­ministerium seien selbst die Profis immer wieder ratlos, wenn sie mit Detailfragen konfrontiert würden. Ferner stimme häufig, dass Riester zu teuer sei und die Anbieter reich mache.

    Versicherer setzen auf mehr Förderung

    Wie „Finanzen.de“ schreibt, schlägt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) vor, die Grundzulage von 175 Euro auf 200 Euro zu erhöhen. Die steuerliche Förderung solle zudem auf vier Prozent der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung ausgeweitet werden. Gleiches habe die Rentenkommission als Maßnahme zur Verbesserung der Riester-Rente genannt. Statt 2100 Euro im Jahr könnten Versicherte somit 3408 Euro ihrer eingezahlten Beiträge steuerlich absetzen.

    Die Versicherungsbranche sputet sich deswegen so, weil es Alternativen von der Verbraucherzentrale Bundesverband gibt und aus Hessen: Da ist zum einen, die Extrarente des Verbraucherzentrale Bundesverbands und die Deutschlandrente. Sie sollen die Riester-Rente ersetzen.

    Immer weniger Riester-Renten

    Offensichtlich haben mittlerweile viele Bürger begriffen, dass die Riester-Rente ein Verlustgeschäft ist und schließen keine Riester-Verträge mehr ab oder lassen ihren Riester ruhen, wie die auf der Seite des Bundesministerium für Arbeit und Soziales veröffentlichte Statistik verdeutlicht. Im ersten Quartal 2020 besparten die Deutschen weniger Riester-Verträge als Ende 2019: Ende März waren es 16,48 Millionen Verträge, Ende 2019 noch 16,53 – ein Minus von 52 000 Verträgen. Im Vergleich zum Höchststand 2017 beträgt das Minus sogar 129 000 Verträge. Am deutlichsten war der Rückgang mit 286 000 bei den Versicherungsverträgen. Deswegen auch der Vorstoß der Versicherungsbranche Riester vermeintlich zu verbessern.

    totgeburt
    Zahl der Riester-Verträge rückläufig                                                             Quelle: BMAS


    Bild von PublicDomainPictures auf Pixabay

  • Misstraut euren Politikern

    Misstraut euren Politikern

    Vor der Wahl versprechen sie uns das Blaue vom Himmel, danach wollen sie davon nichts mehr wissen. Das war bei Blüm so, bei Kohl, bei Merkel – und wird auch künftig so sein. Darum misstraut euren Politikern gründlich.

    „In Sonntagsreden hält man mitfühlende Worte für uns bereit und verspricht Beseitigung des Unrecht; kaum sind die Herrschaften wieder in Berlin angekommen, haben sie alles vergessen”, empört sich Reiner Wellmann vom DVG in „facebook“. Sein Fazit nach vielen Gesprächen und als Besucher bei einschlägigen Verhandlungen am Bundessozialgericht: „Die wollen das nicht ändern – und hinter den Kulissen gibt es längst einen Deal.“ Er meint mit „das“ die Abschaffung der Doppelverbeitragung von Direktversicherungen, wofür der Verein der Direktversicherungsgeschädigten (DVG) steht.

    Misstraut euren Politikern

    Der „NDR“ hat jüngst besonders dreiste Versprechen aufgelistet. Dazu gehört der Klassiker des ehemaligen Arbeits-  und Sozialministers Norbert Blüm (CDU), der beim Plakatieren des Spruchs „Eines ist sicher: Die Rente“ 1986 sogar selbst Hand anlegte. Eine Vereinfachung kann auch eine Lüge sein – und das wusste er, verkaufte sie aber mit einer derartige Überzeugung, dass sich Millionen darauf verlassen haben – und jetzt verlassen sind. Natürlich zahlt die Deutsche Rentenversicherung regelmäßig die Rente aus, aber damit kommen viele nicht über die Runden. Weil die Zahl der Rentner zunimmt, die der Rentenzahler aber abnimmt, muss die Rente zwangsläufig prozentual fallen. Das war bereits 1986 absehbar. Blüm hätte nur einen Taschenrechner benutzen müssen.

    “Scheitert der Euro,  scheitert Europa”

    Die nächste Unwahrheit verbreitete der damalige Bundeskanzler Helmut Kohl (CDU) nach dem Mauerfall. Könnt ihr euch noch erinnern, wie er von „blühenden Landschaften“ sprach. „Wer die ostdeutschen Innenstädte von 1989 mit heute vergleicht, könnte zu dem Schluss kommen, dass Kohl Recht behalten sollte mit seinem Versprechen; aber Tausende Arbeitnehmerinnen und Arbeitnehmer mussten die neuen Bundesländer für einen Job verlassen, die Löhne im Osten sind immer noch niedriger und kein einziges Dax-Unternehmen sitzt dort“, resümiert der „NDR“. Die Infrastruktur in Deutschland wurde jahrzehntelang vernachlässigt, die Investitionen für Schulen herunter gefahren, Pflegepersonal ausgebeutet – blühend sieht anders aus.

    Oder denken wir an den früheren CSU-Verkehrsminister Alexander Dobrindt mit seinem Maut-Versprechen. “Die deutsche Pkw-Maut ist ein europäisches Projekt, meine Damen und Herren”, erinnert der „NDR“. Es war der Europäische Gerichtshof, der das „europäische“ Projekt stoppte.

    Schließlich die noch amtierende Bundeskanzlerin Angela Merkel, die den Satz „Scheitert der Euro, scheitert Europa“ jahrelang wie ein Mantra vor sich her trug. Damit verkaufte sie den Deutschen die Zustimmung für den gigantischen finanziellen Rettungsschirm European Financial Stability Facility (EFSF), der vor allem von den Deutschen zu tragen ist. Wie sich heute zeigt, muss es eher heißen „Scheitert der Euro nicht, scheitert Europa“. Durch die Nullzinspolitik der Europäischen Zentralbank (EZB) fühlten und fühlen sich Schlendriane wie Italien und Griechenland geradezu ermutigt, weiter Schulden zu machen, weil die ja nichts kosten. Kredite gibt’s für lau, zahlen müssen es die anderen. Wie sich im Rückblick herausstellt, hat uns Angela Merkel einen Bären aufgebunden.

    Alles Lügen – oder was?

    Lügen Politiker nur? Werden stets uneinlösbare Versprechen gegeben, fragt der „NDR“. “Ich denke, sie lassen auch gerne Informationen weg und nutzen nur die Informationen, die ihnen zugutekommen. Sodass sie nicht lügen, aber auch nicht die komplette Wahrheit erzählen”, zitiert der NDR einen Befragter in einer nicht-repräsentativen Umfrage von NDR Info in Hamburg. “Ich glaube ganz bestimmt, dass sie nicht die Wahrheit sagen. Ob das nun bewusst gelogen ist oder ob das nur gefärbt ist oder ob das irgendwo ganz bestimmten Zielen folgt, das weiß ich nicht”, ergänzt ein anderer Bürger.

    Fazit dieser kleine Rückschau: Misstraut euren Politikern, und zwar gründlich.

    Bild von DarkWorkX auf Pixabay

  • DVGler konfrontieren SPD-Politiker mit “Abzocke”

    DVGler konfrontieren SPD-Politiker mit “Abzocke”

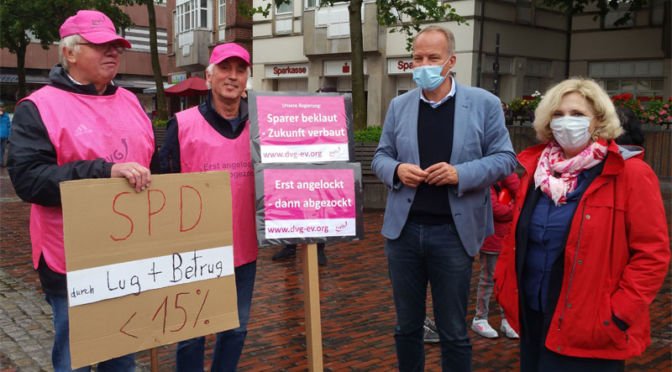
    SPD-Politiker dürfen nicht meinen, dass der DVG locker lässt. Im niedersächsischen Lingen konfrontierte sie der Verein wieder mit der “Abzocke” der Altersvorsorge von Millionen.

    Die beiden SPD-Politiker, Daniela de Ridder und Matthias Miersch, wollten im von der Union dominierten Landkreis “gut Wetter” machen und haben deswegen die Region besucht. „Kommt doch vorbei und kommt mit uns ins Gespräch“, so ihr Angebot. Auf ihrer „Sommertour“ wollten sie hören, wie die Menschen durch die Krise gekommen sind und was die Bürger „von der Politik im Endspurt des letzten Jahres dieser Regierungszeit“ erwarten.

    SPD-Politiker starten Bundestagswahlkampf

    DVG-Mitgliedern der Regionalgruppe Emsland/Osnabrück-Nord und NRW-Nord/Rheine warteten schon im pinken Outfit auf die beiden Bundestagsabgeordnete, um sie mit der “Abzocke” von Millionen Altersvorsorgern zu konfrontieren. Beiden Bundestagsabgeordneten war sehr wohl bewusst, was die SPD 2003 unter der rot-grünen Schröder-Regierung mit der Einführung des Gesundheitsmodernisierungsgesetzes (GMG) angerichtet hat. Seitdem zahlen Direktversicherte annähernd 20 Prozent an die Krankenkassen.

    Die Einladung der SPD in Lingen


    Manfred Lesting und Bernd Schröer von der Regionalgruppe NRW-Nord/Rheine erinnerten sie wieder daran und verlangten die Abschaffung dieses unsäglichen Gesetzes. Aber was ist schon von SPD-Politikern zu erwarten, die sich um alles Mögliche wie zivile Krisenprävention, vernetztes Handeln, digitale Infrastruktur und nukleare Sicherheit beschäftigen? Während  die vom GMG Betroffenen “Deutsch gesprochen” haben, antworten die Beiden mit ihrem üblichen Bla-Bla, von wegen Mehrheiten und schwierigen Zeiten.

    Dieser DVG-Empfang in Lingen ist der Auftakt zu weiteren  Konfrontationen. Der DVG lässt nicht locker. Spätestens im Herbst ist Auftakt für den Bundestagswahlkampf – und dann werden die Direktversicherungsgeschädigten wieder an die Sabotage ihrer Altersvorsorge durch Rot-Grün (mit Hilfe der Union)  erinnern und ein Umdenken der Politik anmahnen. “Wir werden den Politikern in die Suppe spucken”, meint Schröer.

  • Der Staat darf ungestraft Bürger enteignen

    Der Staat darf ungestraft Bürger enteignen

    Wenn der Staat klamm ist, darf er seine Bürger enteignen, wie bei Direktversicherungen. Ein Rentner hat dagegen geklagt, muss aber weiter Sozialbeiträge für seine Direktversicherung zahlen, obwohl bei Abschluss davon keine Rede war. Der Staat hatte den Vollbeitrag 2003 rückwirkend eingeführt.

    Herbert Heins ist in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung gescheitert. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab. Das hat der Staat, sprich die rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – damals 2003 rückwirkend per Gesetz eingeführt.

    Der 70Jährige ist durch alle Instanzen gegangen und hat nun auch vor dem BSG verloren (Az.: B 12 KR 1/19 R). Sein Argument, die Direktversicherung sei keine Rente, ließen die Richter nicht gelten. Der rebellische Rentner legte sogar ein Sprachgutachten vor, das argumentierte, eine Einmalzahlung aus „Direktversicherung“ sei keine „Versorgung“. Aber auch das ließen die Richter nicht gelten.

    Enteignen gesetzlich abgesegnet

    Für die Richter sei es irrelevant, ob der Arbeitgeber eine Versorgungszusage gegeben habe oder nicht. Es sei auch irrelevant, ob das Geld monatlich oder einmalig fließe. Darauf komme es nicht an, wie die „ZEIT“ das BSG zitiert. „Die Versicherung sei eine betriebliche Direktversicherung gewesen; eine zusätzliche ‚Versorgungszusage‘ durch den Arbeitgeber sei daher nicht erforderlich gewesen; maßgeblich sei, dass die Beiträge ‚ganz oder teilweise aus dem Arbeitsentgelt geleistet wurden‘“. Generell sei, zitiert die „ZEIT“ den Richter, davon auszugehen, dass eine Lebensversicherung (über den Betrieb abgeschlossen), die ab dem 60. Geburtstag ausbezahlt wird, der Altersvorsorge diene.

    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 159,25 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird.

    BSG
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Nach neun Jahren juristischer Schlacht musste sich Heins dem „Hamburger Abendblatt“ zufolge von Richter Andreas Heinz, dem Vorsitzenden des 12. Senat des Bundessozialgerichtes, anhören, es komme nicht darauf an, ob er schon eine Betriebsrente habe, Heins‘ Direktversicherung sei eine „der Rente vergleichbare Einnahme“, die der Alterssicherung diene. Dabei sei es gleich, was Heins mit seinem Arbeitgeber im Jahr 1988 über den Zweck der Versicherung vereinbart habe. Das höchste deutsche Sozialgericht habe, zitiert das „Hamburger Abendblatt“ Richter Heinz, ein Wortlautverständnis, das an den Wortlaut des Gesetzgebers gebunden sei. Damit sei die Beitragsfestsetzung gesetzlich zulässig gewesen nach den §§ 226, 229, 237 SGB V, so der Richter. An die Grundsatzentscheidung des Gesetzgebers sei der Senat des BSG gebunden – und das heiße, eine Einmalzahlung sei dem Rentenbezug gleichzusetzen.

    Staat begeht Vertrauensbruch

    Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“.

    Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    Was für Heins und viele andere mit einer Direktversicherung besonders schlimm ist – sie haben die Beiträge für ihre Direktversicherung oft aus ihrem Nettoeinkommen bezahlt haben und somit aus Einkünften, für die bereits die Sozialbeiträge abgeführt worden sind. Wenn sie dann die Summen entweder auf einen Schlag oder als monatliche Summe ausbezahlt bekommen, fallen aber erneut Beiträge für die Sozialversicherungen an. Die Betroffenen fühlen sich daher zweimal zur Kasse gebeten. Aber das sei unerheblich, urteilt der Richter des BSG.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

    Mehr zum Thema:

    https://dvg-ev.org/2020/06/direktversicherung-ist-geldvernichtung/

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →