Tag: Gesundheitsmodernisierungsgesetz

  • Deutsche arbeiten 7 Jahr länger als Italiener

    Deutsche arbeiten 7 Jahr länger als Italiener

    Deutsche arbeiten im Schnitt sieben Jahre länger als Italiener. Erstere bringen es auf 39 Jahre, letztere auf 32 Jahre Lebensarbeitszeit. Die Mindereinzahlung muss der italienische Staat durch höhere Schulden ausgleichen.

    Die Zahlen europäischen Statistikebehörde Eurostat sprechen für sich. Nirgends sonst in Europa ist die Lebensarbeitszeit so kurz wie in Italien. Während die Isländer sogar 45 Jahre arbeiten, bis sie in Rente gehen, genießen die Italiener ihren Ruhestand schon nach 32 Jahren Arbeit. Der Durchschnitt in der Europäische Union (EU) liegt bei 36,4 Jahren. Vor allem Italienerinnen verabschieden sich schon vergleichsweise früh aus dem Arbeitsleben und kommen im Schnitt gerade einmal auf eine Lebensarbeitszeit von 27 Jahren. Deutsche Frauen arbeiten hingegen rund zehn Jahre länger als ihre Geschlechtsgenossinnen im Süden. Der „Gender Gap“ wie das schon in der Sprache der Statistiker heißt, ist in Italien zwischen Männern und Frauen besonders groß: 36,4 (Männer) zu 27,3 (Frauen), wogegen die Differenz zwischen Männern und Frauen in Deutschland nur 4,2 Jahr beträgt.

    Schweizer und Schweden sind zusammen mit den Isländern die fleißigsten, gefolgt von den Niederländern und Dänen. Deutschland folgt auf Platz acht.  Insgesamt hat sich die Lebensarbeitszeit seit 2000 verlängert: in Deutschland von 36,8 (2000) auf 39,1 (2019) Jahre, in Italien von 29,7 auf 32,0 Jahre – also 2,3 Jahre.

    Italiener genießen früher Dolce vita

    Eine kürzere Lebensarbeitszeit bei parallel dazu höheren Lebenserwartung heißt, längere Rentenbezugszeit. Italienische Männer leben im Schnitt mit 81,2 Jahre zweieinhalb Jahr länger als deutsche Männer. Da Italiener insgesamt kürzer und damit weniger einzahlen, aber länger leben, muss jemand das Defizit ausgleichen – in dem Fall ist es der Staat, der die Finanzierung der Rentenausgaben wiederum durch Schulden finanziert. Die Staatsschuldenquote von gegenwärtig laut Eurostat rund 135 Prozent des Bruttoinlandsprodukts wird sich wegen den Folgen der Coranovirus-Pandemie 2020 aller Voraussicht nach auf 150 Prozent erhöhen. Nur Griechenland hat mit 177 Prozent eine höhere Staatsverschuldung. „Italien ist das einzige Mitgliedsland der Währungsunion, dessen Bruttoinlandsprodukt durch die Rezession auf den Stand der Jahrtausendwende zurückgeworfen wird“, schreibt die „Welt“. Summa summarum habe eine ganze Generation von Italienern kein Wachstum erlebt.

    Italiener haben mehr Vermögen

    Wer jetzt glaubt, Italiener wären ärmer als die vermeintlich reichen Deutschen, wird wieder von den Statistikern eines Besseren verwiesen. „Auch Italiens Privathaushalte zählen trotz relativ weniger Lebensarbeitsjahre in Europa weiter zu den Wohlhabenden“, schreibt die „Welt“. Auch nach zwei Jahrzehnten ökonomischer Stagnation übersteige das Pro-Kopf-Vermögen der Italiener nach wie vor das der Deutschen, wie mehrere Erhebungen belegen. Es ist vor allem der Immobilienbesitz, der sich positiv auf das Vermögen der Italiener auswirkt, denn die Immobilieneigentumsquote ist in Italien deutlich höher als in Deutschland. Laut Statista liegt sie in Italien bei 72,4 Prozent, hierzulande bei 51,5 Prozent. Wer jedoch Miete zahlen muss, kann weniger Vermögen aufbauen.

    Sehen die Italiener ein, dass es so nicht weitergeht? Im Gegenteil. Matteo Salvini hat das Rad zurück gedreht mit der „Quota 100“. Alter und Beitragsjahre müssen 100 ergeben. Hier noch einmal die genaue Regelung (siehe Europäische Union):

    • Als 58-jährige Arbeitnehmerin (59 Jahre für Selbstständige) mit 35 abgeschlossenen Beitragsjahren vor dem 31. Dezember 2018 können Sie Anspruch haben auf einen vorgezogenen Ruhestand (die so genannte “Opzione donna”). In diesem System erhalten Sie die erste Rentenzahlung 12 Monate (für Arbeitnehmerinnen) und 18 Monate (für Selbstständige) nach Erwerb des Anspruchs.
    • Sofern Sie nicht Fachkraft, Geistlicher, Soldat, Journalist oder Zollbeamter sind, können Sie von April 2019 bis Dezember 2021 Anspruch auf vorgezogenen Ruhestand haben (die sogenannte “Quota 100), wenn Sie mindestens 62 Jahre alt sind und über 38 abgeschlossene Beitragsjahre verfügen (davon 35 Jahre im Zusammenhang mit tatsächlicher Arbeit). In diesem System erhalten Sie die erste Rentenzahlung 3 Monate nach Erwerb des Anspruchs, wenn Sie Arbeitnehmer im Privatsektor sind, und 6 Monate, wenn Sie Beamter sind. Die Rente darf nicht mit Einkommen aus Arbeit über 5.000 EUR jährlich kombiniert werden.


    In Deutschland käme niemand auf die Idee, nach 32 Beitragsjahren eine Rente zu beantragen, in Italien propagiert das die Regierung sogar. Das kann auf Dauer nicht funktionieren in einer sich annähernden Europäischen Union. Um den Ausgleich zu finanzieren, muss Deutschland immer mehr Geld nach Brüssel überweisen. Diese Geld fehlt natürlich für die Altersvorsorge der heimischen Bevölkerung.  Also schröpft der Staat seine Bürger, die eigenverantwortlich fürs Alter vorsorgen. Bestes Beispiel ist die Direktversicherung. Weil 2003 angeblich Geld fehlte, führte die damalige rot-grüne Schröder-Regierung – mit Beihilfe der Union – die Doppelverbeitragung ein. Seit dem zahlen Direktversicherte annähernd 20 Prozent auf ihre Altersvorsorge. Dagegen kämpft der DVG mit immerhin kleinem Erfolg.
  • Wie uns die Versicherer arm rechnen

    Wie uns die Versicherer arm rechnen

    Die Versicherer setzen überzogen Lebenserwartungen an, um möglichst wenig zahlen zu müssen. Wenn es aber um Verbeitragung von Direktversicherungen geht, sterben wir schon nach zehn Jahren. So rechnen uns die Versicherer arm.

    Wer vergleicht, wie die Versicherungen rechnen, wenn es um die Lebenserwartung geht, muss wütend werden. Genau das hat der Bund der Versicherten (BdV) getan: Versicherer rechnen laut BdV bei der Riester- und Rürup-Rente mit völlig überzogenen Lebenserwartungen. Das gilt übrigens nicht nur für Riester- und Rürup-Rente, sondern auch für Lebensversicherungen. Umgekehrt aber geht die Branche bei der Lebenserwartung von Direktversicherten beispielsweise von einer unterdurchschnittlichen Lebenserwartung aus, um möglichst hohe Krankenkassenbeiträge abzuschöpfen. Das ist reine Willkür, um die Versicherten zu melken und möglichst hohe Gewinne zu erzielen. Nicht von ungefähr fährt Allianz seit Jahren satte Gewinne ein. 2019 verbuchte der Konzern 11.85 Milliarden Euro operativen Gewinn.

    Wie Versicherer rechnen

    Der Bund der Versicherten (BdV) wirft den Versicherern laut „Versicherungsbote“ vor, bei der Riester- und Rürup-Rente mit völlig überzogenen Lebenserwartungen zu rechnen, um weniger Rente auszahlen zu müssen. So würden die Renten mit einer Lebenserwartung von bis zu 150 Jahren kalkuliert. Der Verband fordere, dass der Gesetzgeber eingreift. „Auch wer erfolgreich und viel spart, bekommt trotzdem nur eine niedrige Riester-Rente, weil die Versicherungsunternehmen mit massiv überzogenen Lebenserwartungen kalkulieren“, so Kleinlein.

    Lebenserwartung 150 Jahren

    Wenn es nach den Aktuaren, sprich Versicherungsmathematikern geht, werden wir uralt. So würden Kleinlein zufolge die Versicherer beispielsweise für heute 37-Jährige mit einer Lebenserwartung von etwa 100 Jahren bis zu 150 Jahren kalkulieren, während das Statistische Bundesamt eine Lebenserwartung von lediglich 87 bis 91 Jahren prognostiziere. Deswegen fordert Kleinlein: Schluss mit der Zwangsverrentung! Es ist klar, dass bei einer überzogene Lebenserwartung für den Kunden immer weniger herauskommt. Dazu ein Beispiel: „Unterstellt ein Versicherer für einen 67-Jährigen etwa eine Lebenserwartung von 97, so muss das angesparte Geld für 30 Jahre Rente ausreichen. Kalkuliert er aber bis 117, so muss das gleiche Geld auf 50 Jahre verteilt werden. Die Rente kann dann nur noch etwas mehr als die Hälfte im Vergleich zum ersten Szenario betragen.“ Statt vielleicht 100 Euro Monatsrente bekommt der Kunde nur 50 Euro. Dass mit einer derart geschrumpften Rente, die Versorgungslücke nicht zu füllen ist, dürfte wohl jedem klar sein. “Die Allianz kalkuliert mit absurd überzogenen Lebenserwartungen”, schreibt Kleinlein im “manager magazin”. Sie berufe sich dabei gegenüber den Aktionären auf windige Quellen; sie arbeite mit außerordentlich intransparenten Vertragsunterlagen, was dann alles zulasten der Kundinnen und Kunden und bei Riester- und Rürup-Renten auch zu Lasten der Steuerzahlerinnen und Steuerzahler gehe.

    Männer leben 78,5 Jahre

    Anders als die Versicherer geht das Statistische Bundesamt von anderen Zahlen in punkto Lebenserwartung aus: 83,3 Jahre beträgt aktuell laut Statistischem Bundesamt die Lebenserwartung für neugeborene Mädchen, für neugeborene Jungen sind es demnach 78,5 Jahre. Die Versicherer rechnen sich reich und die Versicherten arm, weil sie von einer deutlich überhöhten Lebenserwartung ausgehen.

    Damit nicht genug, die Branche setzt die Lebenserwartung bewusst tiefer an, wenn es ihr zu Gute kommt und sie damit die Versicherten melken kann. Bei Direktversicherungen gehen die Versicherten von einer deutlich niedrigeren Lebenserwartung aus, um höhere Krankenkassenbeiträge ansetzen zu können. Statt noch 15 oder 20 Jahren, leben Betriebsrentner statistisch für die Versicherer nur noch zehn Jahre. Denn, zehn Jahre oder 120 Monate müssen sie Krankenkassenbeiträge an die Krankenversicherungen abführen. Wenn also jemand mit 63 in Rente geht, dürfte er statistisch nur 73 Jahre alt werden. Selbst wer wie heute üblich, mit 65 Jahre in Rente geht, dürfte nur 75 Jahre alt werden. Dabei werden Männer im Schnitt 78,5 Jahre alt und Frauen sogar 83,3 Jahre.

    120 Monate Restlebenserwartung

    Die Versicherungsbranche hat nur deshalb diesen willkürlichen Zeitraum gewählt, um die Versicherten zu schröpfen. Denn wer 2019 beispielsweise 20 000 Euro aus einer Direktversicherung ausbezahlt bekam, musste auf den vollen Betrag Kranken- und Pflegeversicherungsbeiträge zahlen, da seine Kapitalauszahlung auf 120 Monate verteilt wird und er mit 166,67 Euro (20 000 ./. 120) über der Freigrenze von 155,75 Euro lag. Ein Betriebsrentner mit monatlicher Auszahlung war besser dran, weil die Auszahlungshöhe wegen der Verteilung auf einen deutlichen längeren Zeitraum unter die 155,75 Euro rutschte – und er somit nichts zahlte.

    Hätte der Gesetzgeber nicht 120 Monate angesetzt, sondern 240 Monate, wäre auch der Direktversicherte unter die Freigrenze gefallen, denn 20 000 geteilt durch 240 ergibt eine fiktive Monatsrente von 83,33 Euro. Der Gesetzgeber – damals 2003 die Schröder-Regierung mit Ulla Schmidt als Gesundheitsministerin – hat die Altersvorsorge von Millionen sabotiert, indem sie im § 229 SGB V (Sozialgesetzbuch), den Satz reinschrieb: „ … Tritt an die Stelle der Versorgungsbezüge eine nicht regelmäßig wiederkehrende Leistung … gilt ein Einhundertzwanzigstel der Leistung als monatlicher Zahlbetrag der Versorgungsbezüge …“. Das ist reine Willkür zu Lasten von Direktversicherten und Betriebsrentnern mit Einmalauszahlung.

    Mickriger Freibetrag

    Der Anfang 2020 eingeführte Betriebsrentenfreibetrag ist nur ein lächerlicher Versuch, dieses Unrecht wenigstens ein bisschen wieder gut zu machen. Aus der Freigrenze wurde dank massiver Proteste des Vereins der Direktversicherungsgeschädigten ein Freibetrag von 159,25 Euro.

    DVG-Mitglied Norbert Böttcher hat jetzt ausgerechnet, was es bringen würde, die Zwangsverbeitragung auf 240 statt wie jetzt auf 120 Monate zu verteilen. Direktversicherte und Betriebsrentner mit Einmalauszahlung würden dadurch deutlich entlastet. Alle unter 38 220 Euro (159,25 x 240) Auszahlung müssten keine Krankenversicherungsbeiträge mehr zahlen, sondern nur noch den Pflegebeitrag (4,86 Euro), insgesamt 58,29 x 240 = 1165,71 Euro. So aber zahlen sie für 159,25 Euro wegen der 120er-Regelung annähernd 19 Prozent (14,6 plus 1,1 plus 3,05) Kranken- und Pflegeversicherungsbeiträge, insgesamt 34,72 monatlich, 416 Euro jährlich und 4165,98 Euro über die gesamte Laufzeit von 120 Monate. Von ihrer Auszahlung in Höhe von 38 220 Euro bleiben also gerade einmal 34054,02 Euro übrig. Alles klar? Ist das gerecht? Ist das förderliche für die betriebliche Altersvorsorge?

    Übrigens, wer es gern selbst nachrechnen will, nutzt am besten das Tool von „Stiftung Warentest“.

    An der Direktversicherung verdienen ausschließlich die Versicherer, aber nicht der Versicherte. Für letzteren ist die Direktversicherung ein Minus-Geschäft.

    Pressestimmen:

    Bezugsgrößen des Freibetrags

    2020 beträgt der Freibetrag 159,25 Euro, 2021 dann 162,75 Euro

    Bezugsgrößen
    monatliche Bezugsgröße in der KV und PV1/20telvorvergangenes KalenderJahr
    TeilerSGB V1220aufgerundet : 420 teilbar
    JahrWert / JahrWert / MonatFreiGrenzeÆ – Verdienst
    2012315002625131.25#REF!2010
    2013323402695134.75#REF!2011
    2014331802765138.25#REF!2012
    2015340202835141.75#REF!2013
    2016348602905145.25#REF!2014
    2017357002975148.75#REF!2015
    2018365403045152.25#REF!2016
    2019373803115155.75#REF!2017
    2020382203185159.25382122018
    202103255162.75#REF!2019
    202203395169.75#REF!2020
    2023#REF!2021
    2024#REF!2022
    2025#REF!2023
    vorläufig
    Bemerkung:Im Rahmen der Einführung der Grundrente wird die bisherige Freigrenze ergänzt mit einem Freibetrag in gleicher Höhe.kl. gemeinsame Vielfaches420
    Jahr12
    Monat30
    Woche5
    Tage7
    2020/2018091159.2538212#DIV/0!
    2021/2019093162.75#REF!#REF!
    2022/2020097169.75#REF!#REF!
    2023/2021
    2024/2022
    2025/2023vorläufig


    Bild von Gundula Vogel auf Pixabay

  • Ex-Notenbanker wird Lobbyist für Versicherer

    Ex-Notenbanker wird Lobbyist für Versicherer

    Ex-Notenbanker Jörg Asmussen wird oberster Lobbyist für die Versicherungen und soll den Branchenverband GDV führen. Für Betriebsrentner und Direktversicherungsgeschädigte verspricht das nichts Gutes.

    Gleich zwei Spitzenpolitiker sollen für die Versicherungsbranche Lobby-Arbeit betreiben: Gerhard Schröder will den Deutschen die Betriebsrenten schmackhaft machen und ist beim Würzburger Versicherungsmakler BVUK als Vorstand eingestiegen; der ehemalige EZB-Banker (Europäische Zentralbank) Jörg Asmussen soll beim Gesamtverband der Deutschen Versicherungswirtschaft (GDV) ab Oktober als Hauptgeschäftsführer fungieren. Asmussen fange aber FAZ.Net zufolge bereits am 1. April als Mitglied der Geschäftsführung an.

    Was ist vom Lobbyist zu erwarten?

    Was die Altersvorsorger vom neuen Lobbyist Asmussen zu erwarten haben? Nichts Gutes. Asmussen betrieb von 2005 bis 2009 aktiv die Deregulierung des Finanzsektors, er war Aufsichtsratsmitglied bei der IKB Deutsche Industriebank, wo er sich für den Kauf von Asset-Backed Securities (forderungsbesichterte Wertpapiere) einsetze, was die IKB schließlich fast in die Pleite führte. Eben diese Brandbeschleuniger lösten 2007 die Finanzkrise aus. Nur dank Gelder der staatlichen Förderbank KfW und von Banken, Sparkassen und Volksbanken konnte die IKB gerettet werden, beschreibt der „Tagesspiegel“ die damalige Lage.  Asmussen wechselte im Juli 2008 als Staatssekretär ins Bundesfinanzministerium und dann im Januar 2012 ins Direktorium der EZB. Zwei Jahre später holte „Spiegel“ zufolge ihn die damalige Bundesministerin für Arbeit und Soziales, Andrea Nahles als Staatssekretär ins Amt. Er war bis Ende 2015 für Fragen der Alterssicherung zuständig. Was aus der Alterssicherung wurde, wissen alle Direktversicherungsgeschädigte nur allzu gut, denn sie kämpfen schon seit Jahren für einen sofortiger Stopp der Mehrfachverbeitragung und die finanzielle Entschädigung für die Betroffenen, in deren Verträge mit dem Gesundheitsmodernisierungsgesetz (GMG) rückwirkend eingegriffen wurde.

    Zuletzt war er laut „Spiegel“ seit 2016 für die US-Investmentbank Lazard tätig. “Die Versicherer können einen großen Beitrag bei der privaten Altersvorsorge und im Umgang mit Risiken wie dem Klimawandel und der Cybersicherheit leisten”, wird Asmussen vom „Spiegel“ zitiert. Verbraucherverbände und „Finanztip“ sowie der Bund der Versicherten sind da ganz anderer Meinung. Lebensversicherungen sind das Problem und nicht die Lösung für die Altersvorsorge.  Betriebsrentner und Direktversicherungsgeschädigte wissen also, was sie mit Asmussen erwartet. Er wird weiter die Lebensversicherung als beste Form der Altersvorsorge propagieren.

    Gegenwind für Asmussen

    Beim GDV ersetze der „eher schillernde Asmussen den ruhigen Jörg Freiherr Frank von Fürstenwerth, der nach fast 25 Jahren als Hauptgeschäftsführer in den Ruhestand geht“, schreibt die „Süddeutsche Zeitung“. Fürstenwerth gelte als exzellenter Lobbyist, der trotz heftigem politischen Gegenwind bei den jeweiligen Regierungen große Konzessionen für die Branche herausschlagen konnte.

    Die Öffentlichkeit ist heute freilich kritischer, was Lebensversicherungen betrifft. Ist der Garantiezins doch bei 0,9 Prozent und damit unter der Inflationsrate von 1,4 Prozent. Er könnte laut “Spiegel” 2021 sogar auf 0,5 Prozent sinken. Das heißt, wer eine Versicherung abschließt, macht mit Sicherheit minus. Die Doppelverbeitragung ist noch immer nicht abgeschafft. Die hohen Kosten sind mittlerweile vielen Politikern ein Dorn im Auge. Einige schlagen einen Staatsfonds vor, wie es in skandinavischen Ländern längst bewährte Praxis ist.

  • Jens Spahn beklagt Vertrauensverlust

    Jens Spahn beklagt Vertrauensverlust

    Bundesgesundheitsminister Jens Spahn fragt, wie “wir als Politik Vertrauen in der Bevölkerung zurückgewinnen”. Ganz einfach, sich an Vereinbarungen halten. Das Vertrauen hat die rot-grüne Regierung 2003 unter Kanzler Gerhard Schröder mit Hilfe der Union massiv missbraucht – und nichts getan, um das Vertrauen zurückzugewinnen.

    “Wie können wir als Politik Vertrauen in der Bevölkerung zurückgewinnen?” fragte Bundesgesundheitsminister Jens Spahn am Samstag beim Neujahrsempfang der CDU-Rheine. Spahn hatte zuvor den Vertrauensverlust der Bundespolitik in großen Teilen der Bevölkerung beklagt. “Das Vertrauen in einen funktionierenden Staat fehlt”, konstatierte der Minister.

    DVG überreicht Spahn Brief

    Ein Rezept zur Lösung des Dilemmas lieferte der CDU-Politiker dann auch gleich: “Wir brauchen bessere Debatten. Und es schadet auch nicht, wenn wir an manchen Punkten einräumen, dass der andere Recht hat”. Für einige Menschen sei schon jeder Kompromiss ein Verrat, wenn man nicht hundert Prozent bekomme. Spahn hob in seiner Rede insbesondere die hohe Bedeutung von Gemeinschaft und Zusammenhalt sowie Zuversicht für das neue Jahrzehnt hervor.

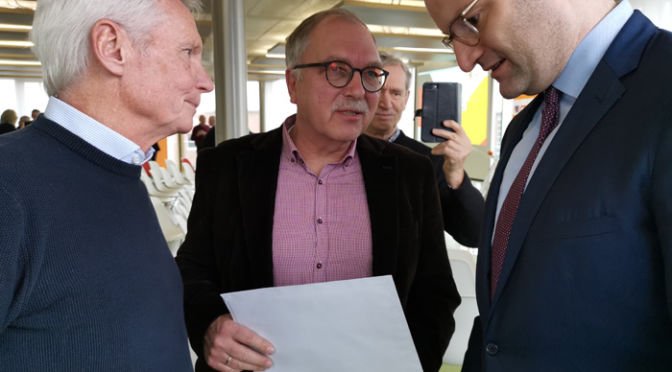
    Das Vertrauen von mehr als sechs Millionen Menschen, die zusätzlich und freiwillig für das Alter vorgesorgt hatten, sei nach wie vor zerstört, sagte Reiner Wellmann, Vorsitzender der DVG-Regionalgruppe NRW-Nord/Kreis Steinfurt, dem Minister anschließend. Wellmann überreichte gemeinsam mit Annette Jandaurek und Jörg Melzer von der Regionalgruppe NRW-Nord einen Brief des DVG-Bundesvorstandes an Spahn. Darin machen die Direktversicherten deutlich, dass sie nach wie vor an dem Ziel der Abschaffung der Doppelverbeitragung festhalten.

    Spahn nahm das Schreiben entgegen, wiederholte aber gegenüber der DVG-Abordnung, dass mehr als der im Dezember gefundene Kompromiss derzeit nicht möglich sei. Reiner Wellmann erläuterte dem Minister, dass die Politik das Vertrauen der Direktversicherten erst durch eine Rücknahme des Unrechts wieder zurückgewinnen könne. “Wir werden nicht aufhören, bei jeder Gelegenheit auf diesen Raubzug  des Staates durch unsere Altersvorsorge hinzuweisen”, machte Wellmann dem Minister sehr deutlich.

    Bild: DVG-Regionalgruppenvorsitzender Reiner Wellmann (Mitte) und Jörg Melzer (l.) übergaben das Schreiben des Bundesvorstandes am Samstag in Rheine an Bundesgesundheitsminister Jens Spahn

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • CDU glaubt, Abgezockte geben sich zufrieden

    CDU glaubt, Abgezockte geben sich zufrieden

    Die CDU glaubt, mit dem Betriebsrentenfreibetragsgesetz Millionen von Betriebsrentnern und Direktversicherten besänftigt zu haben, die doppelte Krankenkassen- und Pflegebeiträge zahlen. Die lassen sich aber nicht mit einem Zuckerl abspeisen.

    Auf einer Wahlveranstaltung der CDU Eimsbüttel mit Philipp Heißner MdHB überreichte Ingrid Wulff, im Vorstand des DVG für Social Media verantwortlich, dem Generalsekretär der CDU, Paul Ziemiak, einen offenen Brief des DVG. Der Tenor: Die  nachträgliche Enteignung von Millionen Betriebsrentnern und Direktversicherten sei beileibe nicht wieder gut gemacht, in dem die CDU ihnen einen Freibetrag von 159,25 Euro zugesteht.

    CDU speist Rentner ab

    Viele Politiker predigen Selters, trinken aber Sekt. Genau das hält Ingrid Wulff dem CDU-Generalsekretär vor. „Herr Ziemiak, Sie haben auf der Veranstaltung der CDU Eimsbüttel im Katharinenhof darüber gesprochen dass man die Generationen nicht spalten soll; die heutigen Rentner hätten das Land wiederaufgebaut und die jungen Leute den Alten viel zu verdanken“, so Ziemiaks Worte. Das Land habe aber denen zu danken, die jetzt ins Rentenalter kommen oder bereits sind, die zu den 18 Millionen gehören, die das Geld in die Sozialkassen spülen, dass sonst nicht zu verteilen wäre. „Wir haben fleißig gearbeitet und auf die Politik gehört; haben Betriebsrenten aufgebaut und als man uns sagte, ‚sorgt privat vor, die Rente wird nicht reichen‘, auch das getan; haben Direktversicherungen abgeschlossen und eigen finanziert zusätzlich vorgesorgt“, resümiert Wulff. Ohne Bestandsschutz sei diese Vorsorge 2004 zur Betriebsrente erklärt worden, weil – politisch gewollt – der Arbeitgeber als Versicherungsnehmer in der Police stand und die Beiträge aus dem Nettoeinkommen weiterleiten musste.

    CDU belastet Sandwich-Generation

    „Wir 60- bis 70jährigen sind als Sandwich-Generation diejenigen, die das Land und die Generationen zusammenhalten“, verdeutlicht sie Ziemiak. „Wir haben hart gearbeitet und betreuen jetzt unsere Eltern und die Enkelkinder; ohne unsere Hilfe würde das ganze System zusammenbrechen“, so Wulff weiter. Und genau dieser Generation werde das Leben von der Politik massiv schwer gemacht. „Wir haben still gehalten bei allen Rentenkürzungen; ja, auch die Heraufsetzung der Altersgrenze ist eine Kürzung“, beschreibt Wulff die Duldsamkeit ihrer Generation. In ihrem  Arbeitsvertrag von 1973 stehe als Vertragsende 60 Jahre. Durch die neuen Gesetze habe sie drei Jahre und sechs Monate länger auf ihre Rente und auf die Betriebsrente warten müssen. Denn eine „echte Betriebsrente“ werde erst gezahlt, wenn man Rente bezieht oder keine Einkünfte mehr hat. „Alles massive Kürzungen“, so ihre Kritik.

    Abgezockte gehen auf die Straße

    Und jetzt müsse sie noch auf die Straße gehen, um für ihr Recht bei der eigen finanzierten Altersvorsorge zu kämpfen. „Finden Sie das gerecht?“ „How dare you?“ würde Greta Thunberg sagen: Wie könnt ihr es wagen?

    Die CDU hat 2003 in schöner Einmütigkeit mit SPD und Grünen die betriebliche Altersvorsorge sabotiert. Ihr Gesundheitsmodernisierungsgesetz war nichts anderes als ein Mittel zur Enteignung. Der Freibetrag von 159,25 Euro ist lächerlich, denn er stellt nur Mini-Betriebsrenten von der Verbeitragung frei. Von diesen Mini-Betriebsrenten kann aber in einem Land wie Deutschland mit explodierenden Mieten, stetig steigenden Verbraucherpreisen und Strafzinsen auf Bankeinlagen niemand leben.


    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • Der Kampf gegen Doppelbeitrag geht weiter

    Der Kampf gegen Doppelbeitrag geht weiter

    Seit Januar gilt ein Freibetrag für Betriebsrenten. Damit sind viele unzufrieden und werden weiter für die Abschaffung der Doppelverbeitragung kämpfen. Darunter ist auch Bernd Hellebusch. Sein Kampf geht weiter.

    Die „Oldenburgische Volkszeitung“ sieht in Hellebusch einen unermüdlichen Kämpfer gegen das Unrecht, das die damalige rot-grüne Koalition unter Kanzler Gerhard Schröder mit Hilfe der Union in Gesetzesform gegossen hat. Dagegen lehnen sich viele auf, vor allem der Verein der Direktversicherungsgeschädigten (DVG). Der Verein schaffte es tatsächlich, dass die Politik einen Freibetrag von 159,25 Euro eingeführt hat – zum 1. Januar 2020. Der nimmt sich allerdings lächerlich aus, vor allem weil er sich nur auf die Krankenkassen-, nicht aber auf die Pflegebeiträge bezieht. Der Kampf geht weiter.

    Der Kampf geht weiter

    Das reicht Hellebusch nicht – und vielen anderen auch nicht. Ihm wie dem DVG „geht es darum, dass nicht länger Krankenkassenabgaben auf Leistungen der staatlich geförderten Altersvorsorge erhoben werden“, berichtet die „Oldenburgische Volkszeitung“. Die klare Botschaft an die Politik lautet: Der Kampf geht weiter.

    „Inzwischen, berichtet der Dammer, habe sich im hiesigen Raum die Regionalgruppe Emsland/Osnabrück-Nord gegründet. Sie zähle etwa 120 Mitglieder, davon 30 aus dem Landkreis Vechta. Bernd Hellebusch war einer der Mitgründer. Die Mitglieder treffen sich ungefähr alle sechs Wochen im Gasthaus Lüdeke-Dalinghaus in Löningen-Böen, Menslager Straße 5.“ Die nächste Zusammenkunft ist auf den 11. Februar terminiert. Die Regionalgruppe gehört zum DVG, wie übrigens rund 40 andere Regionalgruppen. Der DVG will, dass das Gesetz nachgebessert wird. Das bedeutet, dass der Kampf weiter geht.

    „Dass auf die nicht-staatliche Altersvorsorge wie Direktversicherungen oder Betriebsrenten Krankenkassenbeiträge auch rückwirkend zu zahlen sind, hatte die damalige Regierungsmehrheit aus SPD und Grünen 2004 im Bundestag beschlossen“, so die „Osnabrücker Zeitung“.

    6,3 Millionen Betroffene

    „Betroffen sind von dem doppelten Beitrag laut Hellebusch rund 6,3 Millionen Bürger mit Direktversicherungen. Rund 2,3 Millionen dieser Verträge bestanden vor 2004“, so das Blatt. „Dass am Ende zahlloser Gespräche von DVG und Politikern seit 2020 ein Freibetrag von 159 Euro per Monat gilt, auf den keine Krankenkassenbeiträge zu zahlen sind, stellt Bernd Hellebusch längst nicht zufrieden.“ Zumal der Beitrag für die Pflegekasse weiter 3,05 Prozent (Kinderlose 3,3 Prozent) betrage und der Zusatzbeitrag der Krankenkasse anfalle. „Es gibt zwar eine gewisse Entlastung, aber die nicht“, betont der Dammer. Auch deswegen geht der Kampf weiter.

    Der Unmut wächst

    Hellebusch rechnet vor: „Nach der Einführung des Freibetrages bleiben dem Versicherten von einer einmaligen Kapitalauszahlung in Höhe von 50 000 Euro nach dem Abzug aller Beiträge rund 43 500 Euro, bis 2019 waren es zirka 3000 Euro weniger.“ Der Unmut der Betroffen ist groß. Nicht nur Hellebusch, sondern auch der DVG fordern eine komplette Abschaffung der Doppelverbeitragung.

    Von dem GKV-Betriebsrentenfreibetragsgesetz profitieren nur Betriebsrentner mit kleinen Renten oder Direktversicherte mit niedrigen Auszahlungen. Wirklich freigestellt sind nur Direktversicherte mit einer Kapitalauszahlung von 19 110 Euro, wer mehr bekommt, zahlt dennoch doppelte Beiträge. Was sind schon 19 110 Euro bezogen auf eine wahrscheinliche restlichen Lebenserwartung von vielleicht 20 Jahre. Das entspräche einer monatliche Rente von annähern 80 Euro. Damit kommt niemand weit in diesem Land.

    https://www.facebook.com/maika.tv.rheine/videos/2471447226289263/?t=908

    Der Freibetrag von 159 Euro falle immer weniger ins Gewicht, je höher die Bezüge des Einzelnen seien, so die „Oldenburgische Volkszeitung“. „Als ungerecht empfindet Bernd Hellebusch es darüber hinaus, dass derjenige, der sich seine Direktversicherung bis an sein Lebensende monatlich auszahlen lässt, einen finanziellen Vorteil gegenüber dem hat, der sich diese Lebensversicherung in einem Betrag auszahlen lässt“, merkt die Zeitung an. Der Freibetrag sei nur auf zehn Jahre ausgerechnet. Der Rentenbezug liege dagegen bei durchschnittlich 18 bis 20 Jahre. Deshalb müsse es bei einer einmaligen Auszahlung den doppelten Freibetrag geben. Alles Gründe, warum der Kampf weiter geht.

    Quelle: Oldenburgische Volkszeitung, Text und Bild von Klaus-Peter Lammert.

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • Schröder als Lobbyist für Betriebsrenten

    Schröder als Lobbyist für Betriebsrenten

    Ex-Kanzler Gerhard Schröder will den Deutschen Betriebsrenten schmackhaft machen und ist beim Würzburger Versicherungsmakler BVUK als Vorstand eingestiegen.

    Das Kürzel BVUK steht für Betriebliche Versorgungswerke für Unternehmen und Kommunen, dahinter verbirgt sich die BVUK GmbH. Bei dieser Maklerfirma ist Ex-Kanzler und Gas-Manager Schröder zum 1. Januar 2020 eingestiegen, um die „Rentenlücke zu schließen und für die Schaffung optimaler Voraussetzungen, um drohende Altersarmut frühzeitig zu verhindern“, so schreibt die BVUK selbst in ihrer Pressemitteilung.

    Werbung für Betriebsrenten

    buchcover
    Schröders Buch

    Gerhard Schröder war von 1998 bis 2005 Bundeskanzler. Unter seiner Regierung wurde die Agenda 2010 beschlossen, die für viele, darunter auch Betriebsrentner und Direktversicherte  Ungerechtigkeiten brachte. In seinem Buch lobt er seine Reformen, darunter auch das Gesundheitsmodernisierungsgesetz, das Millionen kalt enteignet. Er ist noch immer von seinen Entscheidungen aus den Jahren 2002 und 2003 überzeugt.

    „Entscheidungen – mein Leben in der Politik“
    Hoffmann und Campe
    ISBN: 978-3-455-85074-1


    Eben dieser Gerhard Schröder soll die Altersvorsorge retten, der sie damals während seiner Regierung zusammengestutzt hat. Die rot-grüne Koalition hat unter seiner Ägide das Rentenniveau abgesenkt und zusammen mit der Union das Gesundheitsmodernisierungsgesetz (GMG) erlassen, mit dem Betriebsrentner und Direktversicherte doppelt verbeitragt werden, so dass für sie betriebliche Altersvorsorge zum Minusgeschäft wird. Eben dieser Gerhard Schröder will jetzt, 17 Jahre später, die Altersvorsorge retten. Das ist schon ein starkes Stück. Offensichtlich glaubt der Ex-Kanzler, die Abgezockten haben vergessen, wie durch das GMG rückwirkend in ihre Verträge eingegriffen wurde – zu ihrem Nachteil. Sie werden indes jeden Monat an das GMG erinnert, denn sie müssen die vollen Krankenkassen- und Pflegebeiträge abführen – bei einer einmaligen Kapitalauszahlung Monat für Monat zehn Jahre lang, bei einer monatlichen Betriebsrenten ein Leben lang.

    Aushängeschild des BVUK

    Schröder soll der BVUK helfen, den Unternehmen betriebliche Altersversorgung durch Entgeltumwandlung schmackhaft zu machen. Er ist sozusagen das Aushängeschild der BVUK und ihr oberster Lobbyist. Unter der Regierung Schröder warben die Sozialdemokraten offensiv für die betriebliche Altersvorsorge mit dem Effekt, dass Millionen eine entsprechende Direktversicherung abgeschlossen haben.

    Gesetz 2003 durchgedrückt

    Nur 29 Werktagen – in der Vorweihnachtszeit, mit Weihnachten und Sylvester – lagen zwischen der Gesetzesverkündung (Freitag, 14. November 2003) und dem Inkrafttreten am 1. Januar 2004 (Donnerstag) für das umfangreiche, verklausulierte und undurchschaubare „Gesetz zur Modernisierung der gesetzlichen Krankenversicherung“ (GKV-Modernisierungsgesetz ­GMG), welches ausschließlich und ohne die geringste Einschränkung zu Lasten der Versicherten eingerichtet wurde, so steht’s in der „Geschichte einer staatlichen Enteignung“ auf den Seiten des DVG. Gegen diese Ungerechtigkeit kämpft der Verein der Direktversicherungsgeschädigten seit mittlerweile fünf Jahren.

    Wie Lobby wirkt

    Schröder ist Mehrfachlobbyist, wie die „Süddeutsche Zeitung“ schreibt: „Als Aufsichtsratschef beim russisch kontrollierten Pipelinebetreiber Nord Stream muss er für den Fortbestand des Projektes kämpfen, für den BVUK ist er nun in Sachen Betriebsrenten unterwegs“. Es bleibt nur zu hoffen, dass die Jungen nicht auf die Maschen des Lobbyisten hereinfallen und naiv eine Vertrag unterschreiben, nur weil das eine Ex-Kanzler propagiert.

    Bilder: Hoffmann und Campe

    Die Betriebsrente wird attraktiver - wirklich?
    Die Betriebsrente wird attraktiver – wirklich? Aber nur für die SPD und ihren Finanzminister

    Quelle: Norbert Böttcher

    (more…)

  • Versicherer schaffen Freibetrag erst Mitte 2020

    Versicherer schaffen Freibetrag erst Mitte 2020

    Die Freibetragsregelung ist Anfang 2020 in Kraft getreten, die Versicherer verlangen aber weiter die ungekürzten Beträge, weil die Umstellung so lang dauert.

    Zum 1.1.2020 ist das GKV-Betriebrentenfreibetragsgesetz in Kraft getreten. Das heißt, jeder Rentner mit einer Betriebsrenten oder Direktversicherung hat den Rechtsanspruch, ab Januar 2020 die niedrigeren Beiträge zu zahlen, denn 159,25 Euro sind Freibetrag. Da die Software mit der Freibetragsregelung bei den Zahlstellen und Versicherern frühestens Mitte des Jahres umgestellt sein wird, werden bis zu dem Zeitpunkt Beiträge nach dem jetzigen Recht, sprich, ohne Berücksichtigung des Freibetrags, berechnet. Das heißt, dass alle Bescheide der Versicherer ab Januar 2020  fehlerhaft sein werden. Also, Widerspruch einlegen. Mit diesem Widerspruch lässt sich gleichzeitig der Antrag stellen, dass der Freibetrag in voller Höhe bei der Direktversicherung berücksichtigt werden soll, sofern das beitragspflichtige Entgelt mindestens 318,50 Euro beträgt. Wer seine Beiträge per Dauerüberweisung an den Versicherer begleicht, kann die Überweisungssumme entsprechend kürzen, da das Gesetz ja zum 1. Januar 2020 in Kraft getreten ist. Es ist allerdings sinnvoll, dass der Versicherte seinen Versicherer darüber informiert.

    Die Neuregelung führt dazu, dass der Freibetrag von den beitragspflichtigen Einnahmen aus Versorgungsbezügen abzuziehen ist.  Es kann aber durchaus sein, dass der Freibetrag bei hohen Bezügen keine oder nur teilweise finanzielle Wirkung entfacht.

    Versicherer brauchen bis Mitte 2020

    Das heißt, die Betroffenen sollen mehr an den Versicherer zahlen, als sie eigentlich müssten, weil die Versicherer ihre Software nicht schnell genug umstellen. Somit kommt es zu Beitragsüberzahlungen.  Der Beitragszahler hätte Zinsansprüche in Höhe von vier Prozent der zu viel gezahlten Beiträge. Diese Zinsansprüche sind mit dem Freibetragsgesetz jedoch ausgeschlossen worden. Sollte die Korrektur der Software nicht bis zum Ende des Jahres 2020 erledigt sein, entstehen diese Zinsansprüche erst ab dem 1.1.2021. Die Versicherer hat eine Aufklärungs- und Beratungspflicht. Insofern muss der Versicherer jeden Betroffenen informieren. Es gibt allerdings keine allgemein gültige Frist für die Info an die Mitglieder. In der Regel geben die Versicherer wichtige Änderungen über die Homepage weiter und kommen damit der Aufklärungspflicht nach.

    Der Hintergrund: Die Versorgungsträger als Zahlstellen und die gesetzlichen Krankenkassen im elektronischen Zahlstellenmeldeverfahren haben Probleme mit der technischen Umsetzung des GKV-Betriebsrentenfreibetragsgesetzes. Die Versicherer haben sich viel zu spät auf das neue Gesetz eingerichtet. Ausbaden müssen das die Betriebsrentner und Direktversicherten. Hier der Fahrplan der IKK Südwest zur Umsetzung. Bei den anderen Kassen wird es ähnlich aussehen.

    Fahrplan für die Umsetzung:

    • Verabschiedung Kabinettsentwurf: 18. November 2019
    • Lesung Bundestag: 28. November 2019
    • Durchgang Bundesrat: 29. November 2019
    • Anhörung im Bundestag: 9. Dezember 2019
    • /3. Lesung Bundestag: 12. Dezember 2019
    • Abschließende Lesung im Bundesrat: 20. Dezember 2019
    • Bundesweites Treffen der Arbeitsgemeinschaft Zahlstellen-Meldeverfahren: 14. Januar 2020
    • Bundesweites Fachgespräch mit Vertretern von Zahlstellen, Arbeitgebern und Softwareherstellern: 31. Januar 2020

    Der Kommunale Versorgungsverband Baden-Württemberg schreibt: „Aktuell geht der Spitzenverband Bund der Krankenkassen (GKV-Spitzenverband) davon aus, dass die technische Umsetzung im erweiterten elektronischen Meldeverfahren noch einige Zeit in Anspruch nehmen wird. Wir bitten unsere Rentner daher um Verständnis, dass die neue Regelung erst zu einem späteren Zeitpunkt umgesetzt werden kann. Der neue Freibetrag wird bei unserer Kasse selbstverständlich unaufgefordert und rückwirkend ab 1. Januar 2020 berücksichtigt werden.“ Heißt das, dass der KVBW den Freibetrag sofort berücksichtigt?

    Fragen über Fragen.

    Wie sind eure Erfahrungen? Bitte dafür das Forum nutzen. Wir sind gespannt.

    Bild von James Osborne auf Pixabay

  • Was sich 2020 ändert

    Was sich 2020 ändert

    2020 ändert sich so einiges. So wird ein Freibetrag bei Direktversicherungen und Betriebsrenten eingeführt, die  Renten erhöhen sich, ferner die Zusatzbeiträge der Krankenkassen und der Grundfreibetrag. Ein Überblick über die Änderungen ab 2020.

    Was sich 2020 ändert

    Betriebsrentenfreibetrag

    Betriebsrentner und Direktversicherte werden ab 2020 von Beiträgen für die gesetzliche Krankenkasse entlastet werden. Ab 1. Januar 2020 gilt dank des Betriebsrentenfreibetragsgesetzes ein Freibetrag von 159,25 Euro, der die bisherige Freigrenze in Höhe von 155,75 Euro ergänzt. Bis 159,25 Euro zahlen Betriebsrentner und Direktversicherte keine Krankenkassenbeiträge. Allerdings gilt das Gesetz nur für Krankenkassen-, nicht aber für Pflegebeiträge.  Bisher musste auf die komplette Direktversicherung oder Betriebsrente der volle Krankenkassenbeitrag (Arbeitnehmer- und Arbeitgeberanteil von 14,6 Prozent plus Zusatzbeitrag von aktuell im Durchschnitt 0,9 Prozent sowie die Beiträge für die Pflegeversicherung von 3,05 Prozent plus 0,25 Prozentpunkte für Kinderlose) gezahlt werden, wenn die Rente die Freigrenze überschritten hat. Ab 1. Januar 2020 wird der Beitrag nur noch für den Rentenanteil fällig, der über dem Freibetrag liegt.

    Steuer- und Sozialabgabenfreibetrag

    Ab Januar steigt die Grenze für die sozialabgaben- und steuerfreien Beträge im Rahmen der Bruttoentgeltumwandlung: der maximale sozialabgabenfreie Anteil von 268 auf 276 Euro monatlich, der steuerfreie Anteil von 536 auf 552 Euro. Bis zu vier Prozent der jeweils aktuellen Beitragsbemessungsgrenzen können Arbeitnehmer ohne Abzug von Sozialabgaben und acht Prozent ohne Abzug von Steuern in einer Direktversicherung, Pensionskasse oder einen Pensionsfonds umwandeln.

    Renten

    Am 1. Juli 2020 sollen Rentnerinnen und Rentner im Westen voraussichtlich 3,15 Prozent (West) und im Osten um 3,92 Prozent mehr Rente bekommen. Ob es dabei bleibt, entscheidet sich im Frühjahr. Darüber hinaus wird der Rentenwert Ost weiter an den im Westen geltenden Rentenwert angeglichen – und zwar von 96,5 auf 97,2 Prozent des Westwerts. 2024 werden die Rente in Ost und West angeglichen sein.

    Grundfreibetrag

    2020 erhöht sich der Grundfreibetrag um 240 auf 9408 Euro; bis zu diesem jährlichen Einkommen müssen Ledige keine Einkommensteuer zahlen. Für verheiratete Paare gilt der doppelte Betrag.

    Altersgrenze für Rente ab 63

    Ab 2019 steigt die Altersgrenze bei der abschlagsfreien Altersrente für besonders langjährig Versicherte ab 63 – auf 63 Jahre plus zehn Monate. Das trifft Versicherte des Geburtsjahrgangs 1957. Wer 1958 geboren ist, bekommt die „abschlagsfreie Altersrente ab 63“ erst ab 63 plus zwölf Monate – und so erhöht sich das Eintrittsalter um je zwei weitere Monate. Voraussetzung für die abschlagsfreie Altersrente mit 63 sind allerdings 45 Versicherungsjahre.

    Regel-Altersgrenze steigt

    65 war mal – ab 2019 steigt die Regelaltersgrenze, die ausschlaggebend ist für die abschlagsfreie Regelaltersrente, auf 65 Jahre plus acht Monate. Das trifft Versicherte, die 1954 geboren wurden und 2019 Jahr 65 Jahre werden. 1955 Geborene müssen bis 65 Jahre plus neun Monate, 1956 Geborene müssen 65 plus zehn Monate arbeiten – bis 2031 die reguläre Altersgrenze bei 67 Jahre angekommen ist.

    Mindestlohn

    Ab 1. Januar steigt auch der gesetzliche Mindestlohn von zurzeit 9,19 Euro auf 9,35 Euro pro Stunde.

    Sozialbeiträge-Bemessungsgrenzen

    Anfang 2020 steigen Beitragsbemessungsgrenzen für Kranken-, Pflege- und Rentenversicherung.

    Kranken- und Pflegeversicherung

    In der Kranken- und Pflegeversicherung erhöht sich Beitragsbemessungsgrenze um 150 Euro auf 4687,50 (bislang 4537,50) Euro pro Monat.

    Privatversicherungsgrenze

    Der Umstieg von der gesetzlichen in eine private Krankenversicherung wird erschwert. Erst ab einer Versicherungspflichtgrenze 62 550 Euro (bislang 60 750 Euro) kann sich ein Arbeitnehmer privat versichern.

    Renten-/Arbeitslosenversicherung

    Ab Januar steigt die monatliche Beitragsbemessungsgrenze West auf 6900 (bislang 6700) Euro. Über diese Einkommensgrenzen müssen Arbeitnehmer keine Beiträge zur Renten- und Arbeitslosenversicherung bezahlen.

    Zusatzbeitrag 2020 steigt

    Zusätzlich zum allgemeinen Beitragssatz von 14,6 Prozent verlangen die aller meisten Krankenkassen einen Zusatzbeitrag. Der durchschnittliche Zusatzbeitrag steigt zum 1. Januar 2020 von 0,9 auf 1,1 Prozent. Einige Kassen, darunter die Techniker Krankenkasse und die HKK, belassen es beim bisherigen Satz, die AOK Sachsen-Anhalt senkt den Zusatzbeitrag sogar auf von 0,3 auf 0,0 Prozent. Viele Kassen sitzen auf dicken Reserven und dürfen ihre Zusatzbeiträge deswegen nicht anheben.

    Pflegeversicherung

    Dank des Angehörigen-Entlastungsgesetzes müssen Angehörige mit nur dann an den Pflegekosten für die Eltern beteiligen, wenn sie mehr als 100 000 (bislang 21 600 Ledige/38 800 Familien) Euro pro Jahr verdienen. Wer mehr verdient, muss unter Umständen teilweise für den Elternunterhalt aufkommen.

    Sozialhilfe und Arbeitslosengeld II

    Ab Januar bekommen Bezieher von Sozialhilfe oder Arbeitslosengeld II mehr Geld. Für Alleinstehende erhöht sich die monatliche Zuwendung um acht Euro auf dann 432 Euro, erwachsene Kinder, die im Haushalt der Eltern leben, bekommen sechs Euro mehr und kommen dann auf 345 Euro.


  • Kabinett beschließt Betriebsrenten- freibetragsgesetz

    Kabinett beschließt Betriebsrenten- freibetragsgesetz

    Das Kabinett hat am 12. Dezember 2019 das GKV-Betriebsrentenfreibetragsgesetz beschlossen. Ab 2020 zahlen Direktversicherte und Betriebsrentner für 159,25 Euro keine Krankenkassenbeiträge mehr.

    Die 35-minütige Debatte im Plenarsaal des Deutschen Bundestags am 12. Dezember 2019 zeigte einmal mehr die Routine des parlamentarischen Tagesgeschäftes, in dem  existentielle Fragen mit viel politischer Routine und wenig leidenschaftlicher Überzeugung abgewickelt werden.

    Schmaler Kompromiss im Kabinett

    Da wollte zunächst Gesundheitsminister Jens Spahn das Vertrauen in die betriebliche Altersvorsorge stärken, und das vor allem bei der jungen Generation. Dass kürzlich eine Studie („Traditionelle Muster ganz stark in den Köpfen verankert“, siehe „Der Spiegel“ 19/2019) herausgebracht hatte, Jugendliche nehmen beim Thema Rente vor allem die Eltern als Vorbild, hätte Herrn Spahn zu denken geben müssen: Von Direktversicherten ist wohl bei diesem Thema eher wenig Zuspruch zu erwarten.

    Sabine Dittmar (SPD) wollte gar mit dem neuen Gesetz eine alte Wunde des Gesundheitsmodernisierungssgesetzes (GMG) von 2004 geheilt wissen, hingegen Ralf Kapschack (SPD) sich weniger über den schmalen Kompromiss beklagte, den er mit der Union hinbekommen hatte, als viel mehr über die wenig höfliche Ansprache von Seiten betroffener Direktversicherter.

    Zuvor hatte Christine Aschenberg-Dugnus (FDP) es auf die einfache Formel gebracht: betriebliche Altersvorsorge über den Freibetrag hinaus sei ja gar nicht mehr attraktiv, und sie wüsste nicht, wie sie das den Leuten weismachen sollte. Zentraler Kritikpunkt bei der FDP ist auch die 10-Jahres-Berechnungsgröße statt der Lebensrealität von 20 Jahren Rentendasein.

    Tröstlich für alle Betroffenen der geschliffene Beitrag von Matthias W. Birkwald (Linke), der den anwesenden Koalitionären wohl klar gemacht haben musste, dass der letzte Beitrag zum Thema betriebliche Altersvorsorge (bAV) in diesem hohen Hause wohl noch nicht gesprochen sein dürfte.

    Alle Redebeiträge sind hier nachhörbar.

    Die komplette Lesung bei Phoenix als Youtube-Video

    Doppelverbeitragung nicht behoben

    Die von der sogenannten Doppelverbeitragung betroffenen Betriebsrentner sind unzufrieden mit der Regelung zu Krankenversicherungsbeiträgen und sehen in der geplanten Einführung eines Freibetrages keine systematische Lösung der Problematik. Zwar sei, so schreibt die Parlamentsredaktion, die Initiative der Bundesregierung zu begrüßen, jedoch offenbarten sich grundlegende Schwachstellen, erklärte der Verein der Direktversicherungsgeschädigten (DVG) anlässlich einer Expertenanhörung über den Gesetzentwurf zur Einführung eines Freibetrages in der gesetzlichen Krankenversicherung zur Förderung der betrieblichen Altersvorsorge

    Ingrid Grünberg-Rinkleff

    Bild: Deutscher Bundestag / Marc-Steffen Unger

    Reaktionen auf den Kabinetts-Beschluss


    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →