Tag: Gesundheitsmodernisierungsgesetz

  • Nur Krümel von der Groko

    Nur Krümel von der Groko

    Die Entlastung von Direktversicherten und Betriebsrentnern fällt erbärmlich aus. Die Groko hat nur Krümel für die Geschädigten übrig.

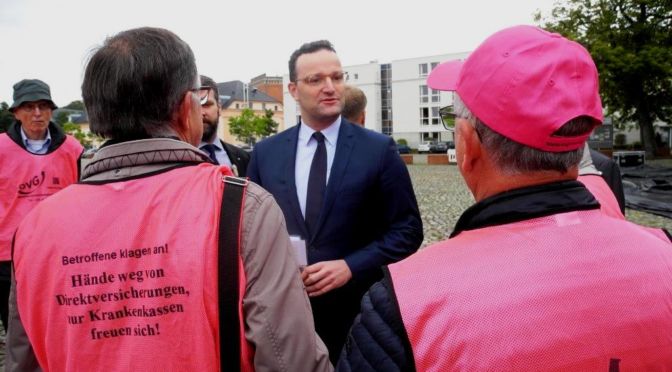
    Der Verein Direktversicherungsgeschädigte (DVG) weist die Einigung im Koalitionsausschuss zu Krankenkassenbeiträgen auf Direktversicherungen im Rahmen des Grundrentenentwurfes als unzureichend zurück. Insbesondere diejenigen Verträge, die vor 2004 abgabenfrei abgeschlossen wurden, profitieren in keiner Weise von einem monatlichen Freibetrag von  155,75 Euro, denn eine Rückwirkung für die vor 2004 abgeschlossenen Verträge ist derzeit nicht erkennbar. Rund zwei Millionen Direktversicherte haben bereits für zehn Jahre ihre Beiträge gezahlt. Mit der Freibetragsregelung würde die eigentliche Ungerechtigkeit für diese Personengruppe nicht beseitigt werden.

    Nur KrümeL von der Groko

    Von der Beitragspflicht sind allenfalls Direktversicherungen mit einer Kapitalauszahlung knapp unter 19 000 Euro befreit. Da diese kleinen Beträge eher untypisch für Zusatzrenten sind, die eine tatsächliche Kompensation für die deutlich geringeren Altersbezüge bewirken sollen, ist mit dem Freibetrag die eigentliche Misere nicht einmal annähernd angepackt worden (unter dieser fiktiv angesetzten Kapitalsumme ist real nur eine Monatsrente von rund 75 Euro möglich).

    Die Versorgungsbezieher und Vorsorgesparer sind die einzige Personengruppe in der gesetzlichen Krankenversicherung (GKV), die mit dem vollen Beitrag endgültig belastet bleibt. Freiwillige Mitglieder bekommen in aller Regel vom Arbeitgeber einen Zuschuss in Höhe des halben Beitrages. Der Selbständige, der freiwillig versichert ist, kann ebenfalls mindestens den halben Beitrag als Betriebsausgabe absetzen. Eine Rechtfertigung für den vollen Beitragssatz für die Personengruppe der Versorgungsbezieher ist nicht ersichtlich.

    Schluss mit Doppelverbeitragung

    Da nur Betroffene mit kleinen Auszahlungssummen durch den Freibetrag überhaupt entlastet werden, halten wir weiterhin an unserer Forderung nach Abschaffung der vollen Verbeitragung nach Auszahlung fest: Die absurde Festlegung, dass nach Beendigung des Beschäftigungsverhältnisses der Arbeitgeberanteil vom Arbeitnehmer gezahlt werden soll, wird durch den Freibetrag in keiner Weise korrigiert.

    Ablenkungsmanöver der Politik

    In dem derzeitigen Vorschlag des Koalitionsausschusses sehen wir aus dem Blickwinkel der Direktversicherungsgeschädigten daher nichts weiter als einen Ablenkungsversuch von der eigentlichen Problematik: Hier soll abgelenkt werden von der Fehlinterpretation des § 229 Abs. 1 Satz 3 SGB V, die zu revidieren man natürlich um jeden Preis vermeiden möchte. Dazu müsste man die formaljuristisch umstrittene Gesetzeslage noch einmal aufgreifen. Deshalb wird nun eine vermeintliche Fehlerkorrektur im Beitragsrecht der GKV unverständlicherweise an eine Rentenkorrektur gekoppelt.

    kompliziert wie das Steuerrecht

    Der DVG bleibt daher bei seiner generell kritischen Bewertung: Ein Freibetrag ist für den Bürger infolge der Veränderungen (Beitragsbemessungsgrenzen, Rentenanpassungen, Beitragssatzveränderungen, eventuell mehrere Versorgungsbezüge) kaum nachvollziehbar. Jährliche und unterjährige Veränderungen machen eine Kontrolle und Überprüfung für die Versicherten nahezu unmöglich. Diese Regelung ist vergleichbar mit dem komplizierten Steuerrecht.

    Halbierung gefordert

    Hingegen ist eine Reduzierung der Doppelverbeitragung auf den halben Beitragssatz ein bekanntes und transparentes Verfahren. Eine einfache Kontrolle und Überprüfung wäre möglich, und es wäre außerdem eine gerechte Belastung gemäß der wirtschaftlichen Leistungsfähigkeit des Einzelnen.

    Der DVG bekräftigt daher seine Forderungen nach Abschaffung der Doppel- und Mehrfachverbeitragung und der Rückerstattung ungerechtfertigt gezahlter Beitragsleistungen für Versicherungsverträge, die vor 2004 abgeschlossen wurden.

    Da die Politik die sachlich vorgetragenen Argumente des Vereines nicht berücksichtigt hat, wird der Verein sich weitere juristische Überprüfungen auf der Grundlage der neu zu schaffenden Gesetzeslage vorbehalten.
     

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • 1/5 schneidet sich die Krankenkasse ab

    1/5 schneidet sich die Krankenkasse ab

    Ein Fünftel von Direktversicherungen schneidet sich die Krankenkassen ab, weil der Staat das so per Gesetz bestimmt hat.

    Versprochen, gebrochen – so geht es allen, die per Direktversicherung fürs Alter vorgesorgt haben. Ihnen wurde damals in den 80er- und 90er-Jahren versprochen, dass ihre Altersvorsorge, für die sie per Direktversicherung gespart haben, beitragsfrei sein würde. Aber 2003 hat sich der Staat das anders überlegt und mit dem Gesundheitsmodernisierungsgesetz sein Versprechen gebrochen. Seit dem zahlen Direktversicherte bei der Auszahlung ein Fünftel an die Krankenkasse – den Arbeitnehmer- und Arbeitgeberanteil plus Zusatz- und Pflegebeitrag.

    1/5 schneidet Krankenkasse ab

    Klar, dass die Betroffenen am Ende sehr enttäuschend sind. Der RBB hat mit einigen von ihnen gesprochen, die empört sind über doppelt Krankenkassenbeiträge. Denn die sogenannte Doppelverbeitragung der Krankenkassen schmälert die Betriebsrente nach der Auszahlung beträchtlich. Der RBB klärt auf, welches Gesetz den Krankenkassen den Griff ins Portemonnaie der Sparer ermöglichte? Er geht der Frage nach, ob das alles rechtens ist – oder ob man dagegen vorgehen gehen?

    In SUPER.MARKT zeigt Finanzexperte Gerald Meyer, wie sich Betroffene vom Verein der Direktversicherungsgeschädigten gegen diese Ungerechtigkeit wehren und klärt, welche Möglichkeiten es gibt, die Verluste in Grenzen zu halten. Meyer rät deswegen, keine neuen Verträge mehr abzuschließen. Wer einen Vertrag hat, sollte seine Beiträge einfrieren – oder mit dem Arbeitgeber reden, dass er die Beiträge mit mindestens 15 Prozent bezuschusst werden. Eine Gehaltserhöhung sei ebenfalls eine Alternative zur Direktversicherung. Einige andere Finanzredakteure wie die von Finanztip raten zu noch deutlich höheren Zuschüssen des Arbeitgebers, damit sich eine Direktversicherung lohnt.

    Die Sendung ist am Montag, den 11. November um 20:15 Uhr ausgestrahlt worden und kann in der Mediathek jederzeit abgerufen werden.

    Zur Mediathek

    rbb

    Und ein ähnlicher Beitrag über die “Entlastung” von Direktversicherungsgeschädigten im MoMo

    MoMo

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • Mega-Gewinn bei Allianz, auch dank uns

    Mega-Gewinn bei Allianz, auch dank uns

    Die Allianz fährt 2019 einen Rekordgewinn ein – auch dank uns Direktversicherten, denn viele haben ihre Police bei der Allianz abgeschlossen.

    Des einen Freud‘, des anderen Leid – wenn die Allianz auch dank der Direktversicherten 2019 einen Rekordgewinn einfährt, dann haben die natürlich dazu beigetragen. Laut „Fürstenfeldbrucker Tagblatt“ dürfte der Gewinn der Allianz in diesem Jahr „zwölf Milliarden Euro vor Steuern und Zinsen erreichen“. Die Direktversicherten haben dazu eifrig beigetragen, allerdings kostet sie der Gewinn der Allianz etwas – einen Teil ihrer Altersvorsorge.

    Eigentlich müsste es sich mittlerweile herumgesprochen haben, dass Direktversicherungen für die Versicherten selbst ein schlechtes Geschäft sind? Aber offensichtlich noch längst nicht bei allen, wie sonst lässt sich erklären, dass immer noch viele über ihren Arbeitgeber einen entsprechenden Direktversicherungsvertrag abschließen. Was allerdings kein Wunder ist, denn sowohl Versicherer wie Gewerkschaften, darunter auch die IG Metall, werben offensiv für diese Form der Altersvorsorge, obwohl sie wissen, dass am Ende, sprich in der Auszahlphase, von den vermeintlichen Vorteilen nichts mehr übrig bleibt. Aber die Schützenhilfe der IG Metall mit ihrer Metallrente hilft natürlich der Allianz, dem Partner der Metaller. Deswegen boomt gerade der Bereich Lebensversicherungen der Allianz:

    Vor allem in der Lebens- und Krankenversicherung steht die Allianz mit fast sieben Prozent mehr Gewinn vor Steuern und Zinsen in den ersten neun Monaten des Jahres gut da“, schreibt der „Deutschlandfunk“.

    Für Allianz ein gutes Geschäft

    Was die Allianz an Gewinn macht, geht natürlich den Direktversicherten ab, denn irgendjemand muss ja schließlich dafür bezahlen. Und die Allianz verkauft weiter hin  prächtig Direktversicherungen. Sie vermittelt den Interessenten das Gefühl, ein gutes Geschäft zu machen und etwas für die Altersvorsorge zu tun. Entsprechend stehen die Vorteile ganz oben und die Nachteile ganz unten. In punkto Auszahlung geht sie auf ihrer Internet-Seite nur ganz pauschal auf die Sozialabgaben ein:

    Die Leistungen aus der Direktversicherung werden im Alter als Einkommen besteuert – in aller Regel aber zu einem günstigeren Steuersatz als im Erwerbsleben. Zudem müssen gesetzlich Versicherte die Beiträge zur gesetzlichen Krankenkasse und Pflegeversicherung leisten.

    Was so pauschal harmlos klingt, heißt in Wahrheit ganz konkret: Der Direktversicherte zahlt zehn Jahre lang den Arbeitnehmer- und Arbeitgeberanteil plus Zusatz- und Pflegebeitrag, alles in allem annähernd 20 Prozent.

    Dickes Ende kommt in der Rente

    Wer von der Allianz erwartet hätte, dass sie ihre Kunden darüber aufklärt und über die Minderung der gesetzlichen Rente, sieht sich getäuscht. Kein Wort. Wer aber einen Teil seines Gehalts umwandelt und es in eine Direktversicherung einzahlt, bekommt am Ende weniger gesetzliche Rente, was noch viel zu vielen überhaupt nicht bewusst ist. Sie glauben natürlich der optimistischen Rechnung des Versicherers und wundern sich dann, wenn im Alter Staat und Krankenkasse die Hand aufhalten.

    Direktversicherung = schlechtes Geschäft

    Wer beide Nachteile zusammen nimmt, begreift schnell, dass die Direktversicherung ein ganz schlechtes Geschäft ist und absolut ungeeignet, die Rentenlücke zu füllen.

    Klar, die Allianz klärt deswegen nicht darüber auf, weil sie sonst weniger Direktversicherungen verkaufen würde. Die Krankenkassen klären ebenfalls nicht auf – wozu auch, sie würden ja weniger Krankenkassenbeiträge von den Direktversicherten bekommen. Derzeit schwimmen die Krankenkassen im Geld, Geld, das den Direktversicherten seit Jahren abgeknöpft wird. Die IG Metall klärt nicht auf, schließlich würde sie dann ja keine Metallrente mehr verkaufen. Der Staat klärt nicht auf, weil er sonst das Geschäft der Versicherer ruinieren würde.

    Deswegen müssen wir aufklären! Sagt es allen Verwandten, Bekannten, Freunden und Politikern: Die jetzige Doppelverbeitragung der Direktversicherung ist Sabotage an der Altersvorsorge.

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • Olsberger Rentner führt Proteste an

    Olsberger Rentner führt Proteste an

    Gerhard Kieseheuer ist der Robin Hood der Rentner. Der WDR berichtet über ihn und den Verein der Direktversicherungsgeschädigten (DVG). Der Ex-Fleischermeister aus Olsberg-Bigge im Sauerland führt eine bundesweite Protestbewegung mit mehr als 3000 Mitgliedern an. So zumindest sieht es der WDR und stellt den Bundesvorsitzenden des DVG und den DVG vor.

    Kieseheuer und die anderen mehr als 3000 Direktversicherungsgeschädigten kämpfen gegen eine Gesetzesänderung, die viele Rentner sagen lässt: “Wir fühlen uns betrogen.” 2003 hat Rot-Grün-Schwarz mit dem Gesundheitsmodernisierungsgesetz (GMG) rückwirkend Direktversicherte und Betriebsrentner um annähernd 20 Prozent belastet. Seit dem zahlen sie doppelte Krankenkassenbeiträge – zusammen mit Zusatz- und Pflegebeitrag sind das, je nach Kasse, zwischen 18,5 und 19 Prozent.

    In dem Beitrag stellt der WDR auch Michael Menn aus Schmallenberg, einen aus den Reihen des DVG. Der ehemalige Bergmann bekam seine Kapitallebensversicherung ausgezahlt und hat sich „erst gefreut“: 90 000 Euro waren es. Doch dann sei ein paar Wochen später ein Brief der Knappschaft gekommen – und damit eine böse Überraschung.

    17 000 Euro sind weg

    Zehn Jahre lang soll er, so der WDR, auf diese 90 000 Sozialabgaben zahlen – insgesamt 17 000 Euro. Menn fühlt sich betrogen, denn er hatte die Beiträge für die Direktversicherung von seinem Netto-Lohn bezahlt – wie so viele. Die Zahl der Leidensgenossen geht in die Millionen. Für seine Direktversicherung hatte er schon in der Einzahlphase Sozialabgaben abgeführt – jetzt noch einmal. Er zahlt den Arbeitnehmer- und Arbeitgeberanteil.

    • Protest gegen Abgaben auf private Altersvorsorge
    • Gesetz ändert Regeln auch rückwirkend
    • Rentner fühlen sich betrogen

    “Das ist für mich gefühlter Betrug”, zitiert der WDR Michael Menn. Denn vereinbart sei das 1987 bei Vertragsabschluss anders gewesen. Niemand hat damals von Sozialabgaben gesprochen.

    Rentner organisieren Protest

    In einer Nacht-und-Nebel-Aktion führte die damalige rot-grüne Koalition unter Schröder – unter Mitwirkung von CDU/CSU – 2004 das änderte Gesundheitsmodernisierungsgesetz ein und änderte die Spielregeln. Seit 2004 müssen alle, die über den Betrieb per Direktversicherung fürs Alter vorsorgen, doppelte Beiträge an die Krankenkassen abführen. Wie wir alle wissen, wird es von Jahr zu Jahr mehr.

    WDR

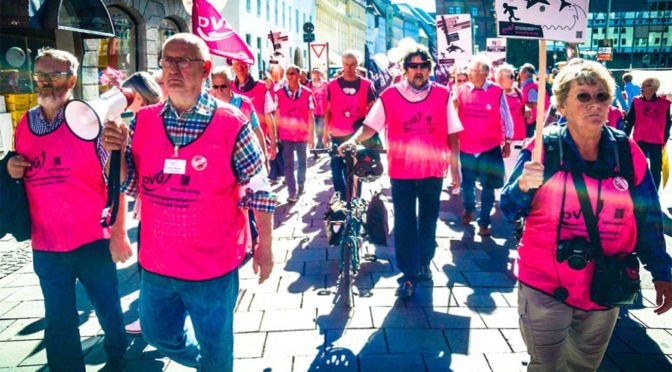
    “Erst wurden wir angelockt, um privat fürs Alter vorzusorgen, jetzt werden wir abgezockt”, zitiert der WDR Gerhard Kieseheur. Mittlerweile weiß dank Kieseheuer und dem DVG jeder Bundestagsabgeordnete, was Doppelverbeitragung ist.  Eine “Ungerechtigkeit” sei das, zitiert der WDR Patrick Sensburg (CDU, MdB), Der “Vertrauensschutz wurde missachtet”, so Dirk Wiese (SPD, MdB). Doch gegen eine Änderung sperrt sich die Bundeskanzlerin. Die DVGler lassen aber nicht locker. Am 26. Oktober machten sie bundesweit durch ihre Demo-Aktion in 19 Städten auf sich aufmerksam. Dabei bleibt es nicht, denn, nach der Demo, ist vor der Demo.

    Allein 500 Demonstranten in Erfurt

    [metaslider id=26090]

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


  • CDU verwechselt privat und betrieblich

    CDU verwechselt privat und betrieblich

    Die CDU will Bürger zur Privatvorsorge zwingen, aber der Betrieb soll es organisieren. Schizophrener geht’s nicht. Privat ist privat, betrieblich ist betrieblich.

    Die CDU versucht sich wieder einmal an der Altersvorsorge. Auf ihrem Parteitag Ende November in Leipzig will die Christlich-Demokratische Arbeitnehmerschaft (CDA) unter ihrem Chef Karl-Josef Laumann eine Pflicht  für „Arbeitnehmer zu ergänzender Privatvorsorge“ vorschlagen.

    Privat ist privat

    Laumann kann aber schon den Begriff „privat“ nicht von „betrieblich“ unterscheiden. Denn, im Antrag steht „Das Standardvorsorgeprodukt soll folgende Kriterien erfüllen:  Verpflichtend für alle Arbeitnehmer mit Opt-Out-Regelung“ und weiter „der Arbeitnehmer kann wählen, in welchem anderen Produkt er vorsorgen möchte …“. Privat hat mit Betrieb nichts zu tun. Wenn die Altersvorsorge über den Betrieb läuft, ist sie per Gesetz automatisch eine betriebliche Altersvorsorge und keine private mehr – die Folgen kennen Direktversicherte nur zur Genüge, denn ihnen ziehen die Krankenkassen annähernd ein Fünftel von der Auszahlung ab, weil die Versicherung ja im betrieblichen Umfeld entstanden ist.

    Laumann ist aber ganz trickreich und hat den Passus „Der Vertrag liegt beim Arbeitnehmer und wird beim Arbeitgeberwechsel automatisch mitgenommen“ eingefügt. Heißt das, der Versicherungsnehmer ist die Privatperson, der Versicherte – und nicht der Arbeitgeber? Da stellt sich automatisch die Frage, warum kann die CDU das nicht für die bisherigen Direktversicherungsverträge anerkennen?

    Patrick Bernau von der „Frankfurter Allgemeinen“ hat sich auch daran gestoßen und kommentiert den Vorstoß der CDA mit „Das ist die falsche Rentenreform“. Deshalb sei es gut, dass die CDU auf ihrem Parteitag in knapp drei Wochen eine andere Antwort diskutiert: eine verpflichtende private Altersvorsorge. Alle Bürger sollen in einen staatlich organisierten Fonds einzahlen.

    Bei Arbeitnehmer Muss, sonst Kann

    Nur, genau das meint Laumann natürlich nicht. Er will nur Arbeitnehmer verpflichten, denn Selbstständige, Erwerbslose, Beamte und Minijobber „können das Standardvorsorgeprodukt zu den gleichen Konditionen abschließen“, wobei die Betonung auf “können” liegt. Schon wieder verwechselt Laumann privat und betrieblich. Wenn es denn eine verpflichtende private Altersvorsorge sein soll, dann muss die für alle Privatmenschen verpflichtend sein und nicht nur für Arbeitnehmer.

    Wieso muss dann der Arbeitgeber schon wieder die Überweisung übernehmen? Warum kann das die Privatperson nicht selbst machen, wenn es denn eine private Altersvorsorge sein soll?

    Der Staat soll kontrollieren

    Auch sein Vorschlag „Staatliche Kontrolle, private Kompetenz: Ausschreibung und Kontrolle der privaten Anlageverwaltung durch einen staatlichen Träger und die Finanzaufsicht Bafin“, zeugt davon, dass er nichts aus der bisherigen Geschichte gelernt hat. Denn an Riester und Direktversicherungen haben nur die Versicherungsbranche etwas verdient – die aber, will er wieder ins Boot holen.

    In dem Vorschlag des CDA steht auch kein Wort von Versteuerung und Verbeitragung, also auch nichts davon, was in der Auszahlphase passiert. Wie schwierg allein die Versteuerung ist, hat aktuell die “Süddeutsche” anschaulich beschrieben. Wird künftig auch bei der „privaten Altersvorsorge“ der volle Krankenkassenbeitrag abgezogen, weil sie im betrieblichen Umfeld abgeschlossen wurde? Wird dann wieder unterschieden zwischen Verträgen von Arbeitnehmern mit vermeintlich privater Altersvorsorge und Selbstständigen, die ebenfalls einen Privat-Altersvorsorge-Vertrag abgeschlossen haben?

    Der Vorschlag der CDA ist unausgegoren und streckenweise schizophren. Jeder der mehr als sechs Millionen Direktversicherten wird das bestätigen können.

    Demo in Karlsruhe

    Offensichtlich haben die Proteste der Direktversicherungsgeschädigten bei der CDU immer noch nicht gefruchtet, denn ansonsten hätten sie die Doppelverbeitragung schon längst – wie von einigen versprochen – abgeschafft. Aber Direktversicherte werden weiter dank CDU von den Krankenkassen geschröpft.

    Bilder von der Demo in Erfurt

    [metaslider id=”26090″]

    Bilder von der Demo in München

    [metaslider id=”25996″]

    Bilder von der Demo in Karlsruhe

    [metaslider id=”26048″]

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


    Beitragsbild von Manfred Antranias Zimmer auf Pixabay

  • Unionspolitiker wollen Pflicht-Betriebsrente

    Unionspolitiker wollen Pflicht-Betriebsrente

    Um die Arbeitnehmer besser abzocken zu können, wollen CDU-Politiker eine Pflicht-Betriebsrente. Ein Antrag auf dem CDU-Parteitag Ende November liegt vor.

    Die CDU versucht schon wieder, die Altersvorsorge zu sabotieren. Wie anders lässt sich erklären, dass sie jetzt über eine Zwangsbeglückung nachdenkt. Riester funktioniert nicht, die Direktversicherung funktioniert nicht und andere Formen der betrieblichen Altersvorsorge funktionieren auch nicht. Statt Altersvorsorge wird aus diesen Formen Geldvernichtung. Das begreifen immer mehr Bürger hierzulande und lassen die Finger davon. Die Vertragsabschlüsse stagnieren oder sinken sogar seit Jahren.

    Pflicht-Betriebsrente geplant

    Die Union weigert sich strikt, die renditevernichtende Doppelverbeitragung von Direktversicherungen abzuschaffen. Statt in sich zu gehen, wollen Teile der CDU nun alle zwingen, sich einer Betriebsrente zu unterwerfen. Die Christlich-Demokratische Arbeitnehmerschaft (CDA) unter ihrem Chef Karl-Josef Laumann plant eine Pflicht zur privaten Altersvorsorge für „Arbeitnehmer zu ergänzender Privatvorsorge“, die „Frankfurter Allgemeine“ schreibt. Ist das jetzt eine betriebliche Altersvorsorge oder eine private? Damit fängt die Irreführung bereits an. Betrieblich heißt wieder, der Versicherungsnehmer ist der Arbeitgeber und entsprechende Konstrukte werden in der Auszahlphase mit dem vollen Krankenkassenbeitrag belegt. Das hat mit privat nichts zu tun. Staat und Krankenkasse schröpfen den Altersvorsorger weiter um ein Fünftel wie bisher.

    Irreführung in punkto Altersvorsorge

    Die CDA verschaukelt die Bürger bereits von Anfang an. Damit aber keiner auskommt, wollen sie eine Pflichtvorsorge für Arbeitnehmer, über die der CDU-Parteitag Ende November abstimmen soll. Der Antrag an den Parteitag mit dem Titel “Private Altersvorsorge stärken” greife Ideen anderer CDU-Gliederungen auf, so die „Frankfurter Allgemeine“. Die Union hat ja noch ein paar andere Ideen im Gepäck nach Leipzig, wie die “Deutschlandrente” aus Hessen sowie das “Vorsorgekonto” aus Baden-Württemberg.

    Die CDA will wieder nur Arbeitnehmer zwangsbeglücken. Der Staat soll das organisieren. Die CDA glaubt, damit die Vorsorge zu vereinfachen und zu „helfen, überhöhte Abschluss- und Verwaltungskosten zu vermeiden“, schreibt die „Frankfurter Allgemeine“. “Das Standardvorsorgeprodukt soll eine Benchmark für die bisherigen Angebote der privaten Alterssicherung setzen”, zitiert die „Frankfurter Allgemeine“ aus dem Papier, das unter anderem eine Deckelung der Verwaltungskosten auf jährlich 0,2 Prozent der Anlagesumme vorsehe.

    Laumann hat zwar erkannt, dass es einen “Dschungel an Produkten gibt, die eine Menge Kosten für die Menschen und kaum Rendite bringen”. Klar, dass immer weniger vorsorgen.  Der Staat hat – und das verschweigt Laumann – das Vertrauen gründlich missbraucht. Die Doppelverbeitragung ist mit dem Gesundheitsmodernisierungsgesetz (GMG) 2004 über Nacht, ohne Vorwarnung und ohne Übergangsfrist geschweige denn Bestandsschutz auch mit Hilfe der Union eingeführt worden.

    Im Einzelnen sehe das CDA-Konzept vor, Privatvorsorge für alle Arbeitnehmer zur Pflicht zu machen, so die „Frankfurter Allgemeine“. Zwar enthalte es eine “Opt-out-Regel”, sie führe aber nicht zum Ausstieg: “Der Arbeitnehmer kann wählen, in welchem anderen Produkt er vorsorgen möchte. Wählt er nicht, sorgt er im Standardprodukt vor.”

    Union hat nichts dazu gelernt

    Wer sich die Kriterien einmal genau ansieht, merkt sehr schnell, dass die Union nichts dazugelernt hat und auch nichts dazulernen will. Denn schon wieder wird der „Frankfurter Allgemeinen“ zufolge ein „privater Dienstleister“ zwischengeschaltet. Das kann nur eine Versicherung sein – und die will Geld verdienen. Da hilft es auch nichts, wenn die Finanzaufsicht Bafin drauf schaut.

    Die Details klammert das Papier offensichtlich aus. Nur so viel steht laut „Frankfurter Allgemeine“ offensichtlich fest, dass die Beiträge vom Nettolohn abgezogen und vom Arbeitgeber direkt einbezahlt würden – da ein Abzug vom Bruttolohn die Beiträge zur gesetzlichen Rente schmälerte.

    Modell der Verbraucherzentrale

    Der Verbraucherzentrale-Bundesverband (VZBV) hat schon im Frühjahr einen eigenen Vorschlag gemacht: die Extrarente. Die Idee dahinter: „Wer privat für das Alter vorsorgt, sollte dies einfach und rentabel tun können. Mit dem Ende April 2019 vom Verbraucherzentrale Bundesverband (VZBV) vorgestellten Modell für ein öffentlich-rechtlich organisiertes Standardprodukt, der Extrarente, sollen Verbraucherinnen und Verbraucher künftig mehr Geld im Alter haben und automatisch über ihren Arbeitgeber einzahlen. Aus den positiven Erfahrungen anderer Länder mit einer automatischen Einbeziehung aller angestellter Arbeitnehmer sollte auch Deutschland lernen. Zu diesem Urteil kommt ein aktuelles Gutachten im Auftrag des VZBV.“

    Antrag der CDA im Wortlaut:

    Antrag der Christlich-Demokratischen Arbeitnehmerschaft Deutschlands an den 32.
    Parteitag der CDU Deutschlands, 22./23. November 2019 in Leipzig

    Private Altersvorsorge stärken

    Die gesetzliche Rentenversicherung ist und bleibt die wichtigste Säule der Alterssicherung. Spätestens seit der Riester-Reform kann der Lebensstandard im Alter jedoch nur noch im Zusammenspiel mit der betrieblichen und privaten Altersvorsorge aufrechterhalten werden. Trotzdem sorgen zu viele Menschen nicht oder nicht ausreichend betrieblich und privat vor.
    Die CDU Deutschlands will die betriebliche und private Vorsorge effizienter machen und verbindlicher gestalten. Dazu soll in einem ersten Schritt ein staatlich organisiertes Standardvorsorgeprodukt nach dem Vorbild des baden-württembergischen Vorsorgekontos oder der hessischen Deutschlandrente eingeführt werden.
    Das Standardvorsorgeprodukt soll folgende Kriterien erfüllen:
    1. Verpflichtend für alle Arbeitnehmer mit Opt-Out-Regelung: Der Arbeitnehmer kann wählen, in welchem anderen Produkt er vorsorgen möchte. Wählt er nicht, sorgt er im Standardprodukt vor.
    2. Selbstständige, Erwerbslose, Beamte und Minijobber mitdenken: Sie können das Standardvorsorgeprodukt zu den gleichen Konditionen abschließen.
    3. Keine Schwächung der gesetzlichen Rente: Die Beiträge werden vom Nettolohn des Arbeitnehmers abgezogen und vom Arbeitgeber direkt einbezahlt.
    4. Hohe Mobilität: Der Vertrag liegt beim Arbeitnehmer und wird beim Arbeitgeberwechsel automatisch mitgenommen.
    5. Geringe Kosten: Keine Abschlusskosten und ein gesetzlicher Deckel für die Verwaltungskosten in Höhe von maximal 0,2 Prozent pro Jahr.
    6. Vorteile des Kapitalmarktes nutzen: Aktienbasierte Anlage ohne Garantieleistung um ausufernde Sicherungskosten zu vermeiden.
    7. Solidarisch: Staatliche Zuschüsse für kleine Einkommen.
    8. Staatliche Kontrolle, private Kompetenz: Ausschreibung und Kontrolle der privaten Anlageverwaltung durch einen staatlichen Träger und die Finanzaufsicht Bafin.
    Das Standardvorsorgeprodukt soll eine Benchmark für die bisherigen Angebote der privaten Alterssicherung setzen.
    Unternehmen sollen die Möglichkeit bekommen, das Standardvorsorgeprodukt ihren Mitarbeitern auch als betriebliche Altersvorsorge anbieten zu können. Wir streben an, dass die betriebliche Altersvorsorge in einem nächsten Schritt komplett paritätisch finanziert und für alle verpflichtend wird

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


    Bild von Steve Buissinne auf Pixabay

  • Solide Finanzlage der Krankenkasse

    Solide Finanzlage der Krankenkasse

    Bundesgesundheitsminister Jens Spahn (CDU) hat im Gesundheitsausschuss des Bundestages seine politischen Projekte erläutert und Fragen der Abgeordneten auch zum Haushaltsplan 2020 beantwortet. Der Minister ging auf ganz unterschiedliche Themen ein, darunter die internationale Gesundheitspolitik, die Pflege, die Krankenversicherungsbeiräge, die umstrittene sogenannte Doppelverbeitragung von Betriebsrenten – und auch auf die Finanzlage der Krankenkassen.

    Stabile Finanzlage der Kassen

    Spahn bezeichnete die aktuelle Finanzlage in der Gesetzlichen Krankenversicherung (GKV) als stabil. Ungeachtet der sichtbaren Konjunktureintrübung sei die Ausgangslage solide. So verfügten Krankenkassen und der Gesundheitsfonds über Rücklagen von insgesamt rund 30 Milliarden Euro. Mit Beitragssatzprognosen für die künftigen Jahre hielt sich der Minister zurück und betonte, entscheidend seien die wirtschaftliche Entwicklung und anhaltendes Wachstum.

    Spahn ging im Ausschuss auch auf die steigenden Kosten für die Pflegeversorgung ein und kündigte für Mitte nächsten Jahres einen Vorschlag zur langfristigen Finanzierung der Pflege an. Eine Pflegevollversicherung lehnte der CDU-Politiker allerdings ab. Dies wäre eine falsche Schwerpunktsetzung zwischen den familiär und gesellschaftlich zu tragenden Aufgaben.

    Was die sogenannte Doppelverbeitragung der Betriebsrenten betrifft, macht Spahn deutlich, dass an einer Lösung gearbeitet werde. Eine komplette Rückabwicklung der kritisierten Beitragssatzänderung von 2004 sei angesichts der Kosten in Höhe von rund 40 Milliarden Euro jedoch nicht möglich. Es gehe jetzt vor allem darum, die betriebliche Altersvorsorge wieder attraktiver zu machen.

    Pressekontakt:

    Telefon: +49 (0)30 227 35642
    (montags bis donnerstags 8.30 bis 17.00 Uhr,
    freitags 8.30 bis 14.00 Uhr)
    Fax: +49 (0)30 227 36001

    Deutscher Bundestag|23.10.2019

  • Video + Bilder von Demo in Fürth

    Video + Bilder von Demo in Fürth

    Am Samstag gingen auch in Fürth Direktversicherungsgeschädigte auf die Straße. Das Frankenfernsehen war dabei und hat einen kurzen Beitrag über den Protest gebracht.

    Demo in Fürth

    Bundesweit gingen am 26. Oktober mehr als 2000 Betroffene auf die Straße, darunter auch in Fürth. Insgesamt protestierten Tausende in 19 Städten bundesweit gegen die Abzocke durch die Krankenkassen, sprich die Doppelverbeitragung von Direktversicherungen und Betriebsrenten.

    Wer eine Direktversicherung hat, zahlt fast ein Fünftel an die Krankenkassen ab, wenn er aus dem Berufsleben ausscheidet. Bei Verträgen, die vor 2004 abgeschlossen wurden, müssen der Arbeitnehmer- und Arbeitgeberanteil plus Zusatz- und Pflegebeitrag gezahlt werden. Potenziell betroffen sind davon mehr als sechs Millionen. Der Klageweg ist durch das Bundessozialgericht versperrt. Deshalb fordern sie durch den öffentlichen Protest Entschädigungen und eine nachhaltige und vertrauenswürdige Altersvorsorge.

    Beitrag im Frankenfernsehen: Hier anschauen

    Bilder von der Demo in Fürth

    [metaslider id=”26644″]

  • Video von Demo in Erfurt mit Ramelow

    Video von Demo in Erfurt mit Ramelow

    Die DVG-Demo in Erfurt war ein Highlight der bundesweiten Aktion. Thüringens Ministerpräsident Bodo Ramelow war Redner auf unserer Demo auf dem Domplatz in Erfurt.

    Wie die Wahl in Thüringen ausgegangen ist, wisst ihr ja. Der Verein der Direktversicherungsgeschädigten kann sehr wohl etwas bewegen – das hat Bayern gezeigt und das zeigt Thüringen. In beiden Bundesländern waren wichtige Politiker auf Demos des DVG. In Bayern hat der Hubert Aiwanger von den Freien Wählern sein Versprechen wahr gemacht und sich für uns eingesetzt, so dass Bayern eine Bundesratsinitiative startete zur Abschaffung der Doppelverbeitragung. In Thüringen sind die Linken unter Ramelow am Zug – und die Linke ist die Partei, die sich aktiv für uns Direktversicherungsgeschädigte einsetzt.

    Aber schaut es euch selbst an – im Video (hier klicken).

    DVG-Demo in Erfurt

    Direktversicherungsgeschädigten bei Demo in Erfurt am 26. Oktober.

  • Video von der Demo in München

    Video von der Demo in München

    Der DVG hat in München demonstriert, worüber das Bayerische Fernsehen berichtete. Das Video fasst die Demo zusammen und enthält auch ein Statement der Landesvorsitzende des VdK Bayern, Ulrike Mascher, zu doppelten Krankenkassenbeiträgen.

    Wer mit einer Betriebsrente vorsorgt, macht genau das, was die Bundesregierung empfiehlt. Problem, seit einer Gesetzesänderung 2004 sollen Betriebsrentner doppelte Krankenkassenbeiträge zahlen. Dagegen demonstrierten 150 Betroffen in München-Pasing auf dem Bahnhofsvorplatz – Anlass genug für den Bayerischen Rundfunk in der Abendschau darüber zu berichten. Die Sendung geht auf unsere Demo ein und schließt mit einem Statement der Landesvorsitzende des VdK Bayern.


    Bildquelle: Bayerischer Rundfunk 2019

    Bilder von der Demo in München-Pasing

    [metaslider id=”25996″]

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →