Tag: Gesundheitsmodernisierungsgesetz

  • Erhöhung der Krankenkassenbeiträge droht

    Erhöhung der Krankenkassenbeiträge droht

    Das Defizit der gesetzlichen Krankenkassen verschlimmert sich dramatisch. Deswegen werden die Kassen spätestens 2023 die Krankenkassenbeiträge deutlich erhöhen.

    Schon heute zahlen die Kunden bei der teuersten Krankenkasse, der BKK24 bereits 17,1 Prozent Beitrag. Dazu kommen noch für kinderlose Versicherte 3,4 Prozent Pflegebeitrag, so dass sie insgesamt 20,5 Prozent an ihre Krankenversicherung abdrücken müssen. Das ist aber nur der Anfang – alle anderen werden 2023 aller Voraussicht nach ebenfalls mehr als 20 Prozent Beiträge berappen müssen, denn in den Kassen klafft ein Riesenloch.

    Krankenkassen droht 2023 ein Defizit von 18 Milliarden Euro.           Quelle: BMAS/Redaktionsnetzwerk Deutschland/GKV

    Höhere Krankenkassenbeiträge

    Das Defizit wird dem Redaktionsnetzwerk Deutschland zufolge rund 18 Milliarden Euro betragen. Selbst wenn der Bund einige Milliarden Euro zuschießt, werden die gesetzlichen Krankenkassen nicht um eine Beitragserhöhung herumkommen. Das gleiche gilt für die Pflegeversicherung, die ebenfalls am Limit arbeitet. „Zeit Online“ zitiert Gernot Kiefer, den stellvertretender Vorsitzender des GKV-Spitzenverbandes, der von einer Anhebung des Beitragssatzes von 0,2 Prozent ausgeht. Das heißt, gesetzlichen Krankenversicherte mit Kindern zahlen dann 3,25 Prozent und kinderlose 3,6 Prozent.

    Betriebsrentner zahlen volle Beiträge

    Um den gesamten Fehlbetrag durch höhere Beiträge zu decken, müsste, so das Redaktionsnetzwerk Deutschland, der Satz von jetzt durchschnittlich 15,9 Prozent um 1,2 Punkte auf einen Rekordwert von 17,1 Prozent steigen. Das wäre bei einem Einkommen von 3500 Euro eine Mehrbelastung von monatlich insgesamt 42 Euro, die sich Arbeitnehmer und Arbeitgeber teilen. Das gilt jedoch nicht für Betriebsrentner, die den vollen Beitrag, gemindert um einen Freibetrag von 164,50 Euro, zahlen.

    20 Prozent künftig die Regel

    Letztlich dürfte dann die überwiegende Mehrheit der gesetzlichen Krankenkassen im kommenden Jahr ihre Beiträge auf mehr als 20 Prozent (17,1 plus 3,25 oder 3,6 Prozent) erhöhen – trotz Milliardenzuschüsse durch den Staat. Das Gesundheitswesen entwickelt sich zu einem Fass ohne Boden – und braucht dringt, ähnlich wie das Rentensystem, eine grundlegende Reform, um zukunftsfähig zu bleiben.

  • Lobbyist Schröder geschasst

    Lobbyist Schröder geschasst

    Ex-Kanzler und Lobbyist Gerhard Schröder ist vom Würzburger Versicherungsmakler BVUK als Vorstand geschasst worden – eine Genugtuung für alle Altersvorsorger.

    Plötzlich ist der Ukraine-Krieg auch Thema für alle, die eigenverantwortlich über den Betrieb fürs Alter vorsorgen oder vorgesorgt haben, denn Ex-Kanzler und Putin-Freund Gerhard Schröder, der bislang Lobby-Arbeit für die Würzburger BVUK gemacht hat, ist weg. Das Kürzel BVUK steht für „Betriebliche Versorgungswerke für Unternehmen und Kommunen“, dahinter verbirgt sich die BVUK GmbH. Bei dieser Maklerfirma war Ex-Kanzler und Gas-Manager Schröder zum 1. Januar 2020 eingestiegen, um die „Rentenlücke zu schließen und für die Schaffung optimaler Voraussetzungen, um drohende Altersarmut frühzeitig zu verhindern“, so schrieb die BVUK damals selbst in ihrer Pressemitteilung. Er war somit ihr oberster Lobbyist.

    Offensichtlich war es der BVUK dann doch zu peinlich, mit Putins Busenfreund für die betriebliche Altersvorsorge zu werben, wie die „Main-Post“ berichtet. Die „Wirtschaftswoche“ hat bereits davor über Schröders Abgang bei BVUK berichtet. „Focus“ listet darüber hinaus auf, wo Schröder noch überall als Lobbyist gearbeitet hat, darunter beim Tunnelbohrmaschinenbauer Herrenknecht, wo er sogar stellvertretender Aufsichtsratsvorsitzender war. Der BVB entzog laut “Focus” dem Lobbyist Schröder die Ehrenmitgliedschaft. Der Entschluss sei einstimmig getroffen worden, so Vereinspräsident Dr. Reinhard Rauball. Der BVB teilte Lobbyist Schröder “Focus” zufolge den Entschluss in einem persönlichen Gespräch mit. Damit nicht genug, der SPD-Kreisverband Heidelberg habe nun zumindest offiziell einen Antrag auf Partei-Ausschluss des Putin-Busenfreunds gestellt.

    Lobbyist für Betriebsrenten

    buchcover
    Schröders Buch

    Gerhard Schröder war von 1998 bis 2005 Bundeskanzler. Unter seiner Regierung wurde die Agenda 2010 beschlossen, die für viele, darunter auch Betriebsrentner und Direktversicherte  Ungerechtigkeiten brachte und immer noch bringt. In seinem Buch lobt der Lobbyist seine Reformen, darunter auch das Gesundheitsmodernisierungsgesetz, das Millionen kalt enteignet. Er ist noch immer von seinen Entscheidungen aus den Jahren 2002 und 2003 überzeugt.

    „Entscheidungen – mein Leben in der Politik“
    Hoffmann und Campe
    ISBN: 978-3-455-85074-1


    Eben dieser Gerhard Schröder sollte die Altersvorsorge als Lobbyist retten, der sie damals während seiner Regierung zusammengestutzt hat. Die rot-grüne Koalition hat unter seiner Ägide das Rentenniveau abgesenkt und zusammen mit der Union das Gesundheitsmodernisierungsgesetz (GMG) erlassen, mit dem Betriebsrentner und Direktversicherte doppelt verbeitragt werden, so dass für sie betriebliche Altersvorsorge zum Minusgeschäft wird. Eben dieser Gerhard Schröder sollte 17 Jahre später, die Altersvorsorge retten. Das ist schon ein starkes Stück. Offensichtlich glaubt der Ex-Kanzler, die Abgezockten haben vergessen, wie durch das GMG rückwirkend in ihre Verträge eingegriffen wurde – zu ihrem Nachteil. Sie werden indes jeden Monat an das GMG erinnert, denn sie müssen die vollen Krankenkassen- und Pflegebeiträge abführen – bei einer einmaligen Kapitalauszahlung Monat für Monat zehn Jahre lang, bei einer monatlichen Betriebsrenten ein Leben lang.

    Aushängeschild des BVUK

    Schröder sollte der BVUK als Lobbyist helfen, den Unternehmen betriebliche Altersversorgung durch Entgeltumwandlung schmackhaft zu machen. Er war sozusagen das Aushängeschild der BVUK und ihr oberster Lobbyist. Unter der Regierung Schröder warben die Sozialdemokraten offensiv für die betriebliche Altersvorsorge mit dem Effekt, dass Millionen eine entsprechende Direktversicherung abgeschlossen haben.

    Gesetz 2003 durchgedrückt

    Nur 29 Werktagen – in der Vorweihnachtszeit, mit Weihnachten und Sylvester – lagen zwischen der Gesetzesverkündung (Freitag, 14. November 2003) und dem Inkrafttreten am 1. Januar 2004 (Donnerstag) für das umfangreiche, verklausulierte und undurchschaubare „Gesetz zur Modernisierung der gesetzlichen Krankenversicherung“ (GKV-Modernisierungsgesetz ­GMG), welches ausschließlich und ohne die geringste Einschränkung zu Lasten der Versicherten eingerichtet wurde, so steht’s in der „Geschichte einer staatlichen Enteignung“ auf den Seiten des DVG. Gegen diese Ungerechtigkeit kämpft der Verein der Direktversicherungsgeschädigten seit mittlerweile sieben Jahren.

    Bilder: Hoffmann und Campe

  • Offener Brief an Friedrich Merz

    Offener Brief an Friedrich Merz

    Ob der frisch gewählt CDU-Chef Friedrich Merz zu einem Neuanfang fähig ist – versprochen hat er es, aber Politiker versprechen ja viel. Daran erinnert ihn der Verein der Direktversicherungsgeschädigten in einem offenen Brief.

    Von Michael Rahnefeld

    Zunächst einmal Glückwunsch, Herr Merz. Nun sind Sie Vorsitzender der CDU, Konkursverwalter einer vormals großen Volkspartei in Deutschland, die sehr lange die Regierung in Deutschland mit gebildet hat und jetzt wohl für viele Jahre die Opposition anführen wird.

    Die Hauptaufgaben von Merz

    Eine Ihrer Hauptaufgaben, Herr Merz, wird es in den nächsten Monaten sein, zu analysieren, wie es zu diesem Desaster kommen konnte. Dabei wollen wir Ihnen gerne helfen. Wir, das sind knapp 4000 Mitglieder einer Organisation – besser gesagt eines Vereins – der permanent anwächst und sich schon seit mehr als sechs Jahren dafür einsetzt, dass einer der größten legitimierten Sozialbetrugsfälle in Deutschland beendet, korrigiert und seine Opfer entschädigt werden und darüber hinaus die Interessen aller, die sich von der Politik um Teile ihrer Altersvorsorge geprellt fühlen, vertritt.

    Es sind allerdings nicht nur die knapp 4000 Mitglieder dieses Vereins der Direktversicherungsgeschädigten (DVG), die durch eine sehr fragwürdige gesetzliche Regelung um ihre Vorsorgeersparnisse geprellt und dafür bestraft werden, dass sie auf Empfehlung der Politik noch in ihrem Arbeitsleben ihre Alterssicherung aktiv und mit finanziellem Aufwand gestaltet haben. Nein, es sind über sechs Millionen Betroffene – Rentner, Betriebsrentner, Selbstständige –, die vorgesorgt haben und dafür von unserem Staat gnadenlos abgezockt werden.

    CDU hat Beifall geklatscht

    Eingefädelt hat diesen Diebstahl die rot-grüne Bundesregierung unter Gerhard Schröder mit der damaligen Gesundheitsministerin Ulla Schmidt. Die CDU, damals in der Opposition, hat Beifall geklatscht für das sogenannte Gesundheitsmodernisierungsgesetz (GMG), das den damals „notleidenden Krankenkassen“ zu mehr Geld verhelfen sollte. Die Auswirkungen dieses Gesetzes sind verheerend, weil den Menschen rund ein Fünftel ihrer Vorsorgerücklagen weggenommen werden. Ganz infam dabei, dass rückwirkend auf vor 2004 bestehende Verträge zugegriffen wird und die Ersparnisse als Versorgungsleistungen deklariert werden, auf die letztlich zehn Jahre lang Beiträge für Kranken- und Pflegeversicherung entrichtet werden müssen, und zwar der Arbeitgeber- und Arbeitnehmeranteil.

    Altersvorsorger vorgeführt

    Einzig richtig erkannt hat das in Ihrer Partei zumindest ihr Parteifreund, Hans-Jürgen Irmer aus Wetzlar, der Vorsitzende  des CDU-Kreisverbandes Lahn-Dill. Ihm war offenbar klar, dass man mit diesen Machenschaften Vertrauen in die Politik zerstört und Menschen (Wähler!) damit verprellt. Im Blick auf die Bundestagswahl im September 2021 versuchte Irmer bereits im Mai 2021 im beginnenden Bundestagswahlkampf den CDU-Spitzenkandidaten zu veranlassen, sich dieser Problematik anzunehmen. Vergebens. Armin Laschet hat seinen Parteifreund vollkommen ignoriert und selbst ein Nachhaken über CDU-Generalsekretär Paul Ziemiak verhallte im Nichts. Irmer schrieb damals unter anderem an Laschet (das Schreiben liegt uns vor, hier einige Auszüge):

    „Als Kreisvorsitzender der CDU Lahn-Dill und als Bundestagsabgeordneter möchte ich mir erlauben, Sie und die Spitzen der Union dringend darum zu bitten, ein Thema aufzugreifen, das etwa sechs Millionen Menschen betrifft. Sechs Millionen, die auf Anraten des Staates eine private Altersvorsorge abgeschlossen haben, und zwar in Form unterschiedlicher Modelle, teilweise kofinanziert durch den Arbeitgeber, teilweise alleine finanziert durch Beiträge aus dem bereits versteuerten Nettoeinkommen. Sie alle haben dies gemacht im Vertrauen auf die Zusagen des Staates, wonach in der Auszahlungsphase nur der halbe Beitragssatz an die gesetzliche Krankenversicherung und die Sozialversicherungsträger zu entrichten ist. Eine durchaus attraktive Anlageform.

    CDUler nicken alles ab

    Sie haben genau das gemacht, was wir heute erneut aktuell predigen, nämlich privat für das Alter vorzusorgen – und sie sind bitter enttäuscht worden. In meinen Augen sind sie betrogen worden, denn der Deutsche Bundestag hat im Jahr 2004, verantwortlich damals die sozialdemokratische Gesundheitsministerin Ulla Schmidt und der heutige SPD-Kanzlerkandidat Olaf Scholz gemeinsam mit den Grünen, das sogenannte Gesundheitsmodernisierungsgesetz im Bundestag verabschieden lassen. In einer ‚Nacht- und Nebel-Aktion‘, ausgelöst durch Horst Seehofer (CSU), stimmte die Union plötzlich noch zu, obwohl an dem Morgen der Abstimmung gefühlt 95 Prozent der Abgeordneten, zumindest der Union, nicht wussten, was in der Nacht verändert wurde. Ein unsägliches Verfahren zu Lasten vorausdenkender Arbeitnehmer.

    Mit diesem Beschluss müssen seither ca. 20 Prozent der angedachten Ersparnisse über einen Zeitraum von zehn Jahren abgeführt werden, wobei eine einmalige Abführung noch nicht einmal möglich ist für die, die das eventuell wollen. Und wenn man Pech hat, je nach Höhe der Zahlung, greift der Fiskus in Form des Finanzamtes zu und kassiert noch einmal einen zusätzlichen Betrag.“

    Staatliches Raubrittertum

    Und weiter schreibt Ihr Parteifreund an Laschet:

    „Das, was hier geschehen ist, ist in meinen Augen staatliches Raubrittertum, auch wenn es per Bundestagsbeschluss formal juristisch legitimiert wurde. Für mich stellt sich die Grundsatzfrage, losgelöst von den finanziellen Verlusten der Betroffenen, welches Maß an Glaubwürdigkeit hat Politik allgemein formuliert noch, wenn – wie leider nicht nur in diesem Fall – Beschlüsse rückwirkend hinfällig werden. Ich würde persönlich mit einem solchen Staat, der sein Wort derart massiv gebrochen hat, keine finanzielle Zukunftsentscheidung mehr treffen, weil ich nicht weiß, ob das, was heute zugesagt wird, übermorgen noch gilt. Solche Politik erschüttert das Vertrauen in die politisch Handelnden. Es erschüttert das Vertrauen in die Glaubwürdigkeit, in die Demokratie.

    Deshalb halte ich es für zwingend notwendig, dass wir als Union im Rahmen des Wahlprogrammes ein deutliches Signal geben, dass wir hier zwingend Änderungen benötigen.“

    Ja, sehr geehrter Herr Merz, das war von Herrn Irmer, der es bei der Bundestagswahl dann nicht geschafft hat, in den nächsten Bundestag zu kommen, eine sehr fundierte Hilfestellung, um im Wahlkampf Wähler für die CDU zu generieren. Er unterstreicht das am Ende seines Schreibens mit den Worten:

    „Lieber Herr Laschet, ich weiß, dass Sie Argumenten zugänglich sind. Mir geht es erstens um die Frage der Glaubwürdigkeit im Sinne der Direktversicherungsge­schädigten, die im Übrigen eine Bürgerinitiative gegründet haben, und es geht mir auch um die politische Bedeutung von sechs Millionen direkt Betroffener und ihrem Umfeld“.

    Null Ahnung, null Empathie, null Strategie

    Und wie reagiert darauf der Spitzenkandidat der Union Armin Laschet? Gar nicht. Er beantwortet noch nicht einmal das Schreiben seine CDU-Kreisvorsitzenden. Letzterer hakt gut einen Monat später über CDU-Generalsekretär Paul Ziemiak nach, auch dieser „verschnarcht“ offenbar ein so wichtiges Thema für ein großes Wählerpotenzial.

    Wenn Sie jetzt also, lieber Friedrich Merz, den Niedergang der CDU im Jahr 2021 aufarbeiten, dann sollten Sie sich auch mit solchen Verhaltensmustern ihrer Parteispitze befassen und werden dabei erkennen, dass der Karren sehenden Auges an die Wand gefahren wurde.

    Gute Wünsche für Oppositionsarbeit

    Für Ihre künftige Arbeit wünscht Ihnen DVG viel Erfolg, vor allem mehr Gefühl für die Menschen in diesem Land, für ihre Sorgen und Nöte.

    Wir grüßen Sie

    dvg-ev.org
  • Bankrott der betrieblichen Altersvorsorge

    Bankrott der betrieblichen Altersvorsorge

    2022 ist der Bankrott der betrieblichen Altersvorsorge eingeleitet. Das betrifft Garantiezins, Entgeltumwandlung und Bürokratismus.

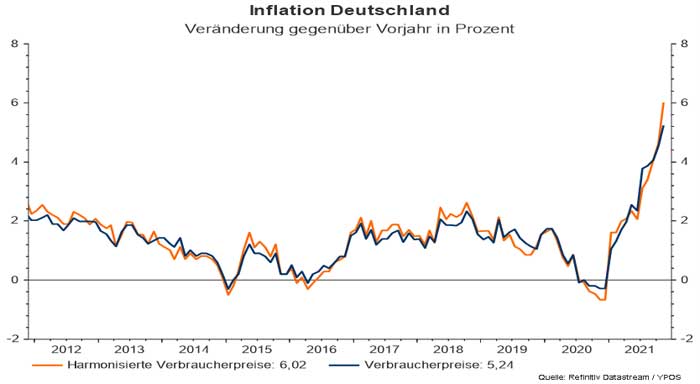
    Wenn selbst der Branchenprimus Allianz die Beitragsgarantie abschafft, dann sagt das alles über die betriebliche Altersvorsorge aus. Die Versicherer können ihren Kunden nichts mehr garantieren – und das ist wörtlich zu nehmen. Denn, ab 2022 sinkt der Garantiezins für neu abgeschlossene Kapitallebensversicherungen auf 0,25 Prozent – und die meisten Verträge der betrieblichen Altersvorsorge basieren darauf. Das ist „nichts“ angesichts einer Inflationsrate von 5,2 Prozent, wie das Statistische Bundesamt für November meldet. Das ist der Bankrott der betrieblichen Altersvorsroge.

    Inflation November 2021
    Inflation November 2021                                                                                                                                     Quelle: Ypos

    Das ist der Bankrott

    Damit nicht genug, denn der Garantiezins bezieht sich ja nur auf den Sparbeitrag der Kunden und suggeriert, dass ihre Beiträge vollkommen verzinst werden. Das stimmt aber nicht, denn der Sparbeitrag wird verwendet für die Abschluss- und Verwaltungskosten sowie die Risikoabsicherung. Die Abschlusskosten lagen dem Branchenverband GDV zufolge 2020 im Schnitt bei 4,4 Prozent und Verwaltungskosten bei 2,1 Prozent. Da bleibt vom Sparbeitrag nicht mehr viel übrig. Letztlich verzinst wird nur, was nach Abzug dieser Kosten übrig bleibt.

    Eine betriebliche Altersvorsorge,  die auf einer Kapitallebensversicherung basiert, ist somit ein Minusgeschäft. Wer betrieblich fürs Alter vorsorgt, füllt ausschließlich die Kassen der Versicherungen, aber nicht seine eigene. Dr. Thomas Frank vom Münchner Büro der internationalen Kanzlei Hogan Lovells konstatiert im „Handelsblatt“ richtig, dass „eine Versicherung ein Minusgeschäft sein kann“ – sie kann es nicht nur, sie ist es. Und das wird sogar mittlerweile für die Arbeitgeber ein Problem, denn er muss „für die zugesagte Versorgungsleistung einstehen“. So steht es auch in § 1 Absatz 1, Satz 3 des Gesetzes zur Verbesserung der betrieblichen Altersvorsorge (BetrAVG). Denn da heißt es, dass „der Arbeitgeber für die Erfüllung der von ihm zugesagten Leistungen … einsteht … auch dann, wenn die Durchführung nicht unmittelbar über ihn erfolgt“.

    Betriebsrente – ein Minusgeschäft

    Die Versicherer meinen, 80 Prozent der eingezahlten Beiträge sind auch schon genug. Aber warum dann überhaupt eine betriebliche Altersvorsorgen, wenn mir am Ende ein Fünftel fehlt? Viele Versicherer stehen Frank zufolge auf dem Standpunkt, dass es reicht, wenn am Ende 80 Prozent der eingezahlten Beiträge garantiert sind. Die Altersvorsorger sind also die Dummen.

    Weil der Arbeitgeber bei einer Beitragszusage mit Mindestleistung (BZML) möglicherweise bei einem Minusgeschäft zuzahlen müsste, wird es dieses Konstrukt ab 2022 nicht mehr geben. Der künftige Garantiezins von 0,25 Prozent ist der Tod der Beitragszusage – und damit auch der Tod der betrieblichen Altersvorsorge in der bisherigen Form.

    Der ab 2022 geltende Arbeitgeberzuschuss zur betrieblichen Altersvorsorge von 15 Prozent für alle ist lächerlich. Geregelt ist das in § 1a Absatz 1a des BetrAVG. Darin heißt es, dass „der Arbeitgeber 15 Prozent des umgewandelten Entgelts zusätzlich als Arbeitgeberzuschuss an den Pensionsfonds, die Pensionskasse oder die Direktversicherung weiterleiten muss, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart“. Natürlich spart er Sozialversicherungsbeiträge ein – und zwar 20 Prozent, muss aber nur 15 Prozent ausgleichen. Der Arbeitnehmer spart gar nichts, denn, auch wenn er heute weniger Sozialbeiträge – nur fünf Prozent – selbst zahlt, in der Rente muss er die vollen Beiträge zahlen.

    Vollverbeitragung in der Rente

    Das heißt, der Arbeitnehmer macht nicht nur in punkto Garantiezins ein schlechtes Geschäft, sondern auch noch bei den Sozialbeiträgen. In der Rente erwartet ihn dann die Vollverbeitragung seiner Betriebsrente.

    Und dann ist ja auch noch Bürokratismus auf den Betriebsrentner. Sowohl während seines Berufslebens wie auch im Alter. Der Staat ändert laufend die Gesetzgebung und die Beitragsbemessungsgrenze – sie sinkt zum 1. Januar 2022. Richtig gelesen. Wer in Beiträge in eine Direktversicherung, eine Pensionskasse oder einen Pensionsfonds einzahlt, für den sind nur maximal 564 Euro steuerfrei, 2021 waren es noch  568 Euro. Was die Sozialversicherungsfreiheit betrifft, so sind bei der Entgeltumwandlung 2022 nur 282 Euro sozialversicherungsfrei statt wie bisher 284 Euro. Diese Änderungen setzen bei Arbeitgebern und -nehmer einen Rattenschwanz an Folgeänderungen hinter sich her.

    Also, viel Spaß mit der betrieblichen Altersvorsorge. Sorry, das ist sarkastisch gemeint.

  • Das Märchen von der steuerfinanzierten Rente

    Das Märchen von der steuerfinanzierten Rente

    Sogenannte Experten wollen das Volk für dumm verkaufen und malen das Schreckgespenst von der Pleite der Rentenkasse an die Wand. Sie erzählen uns immer wieder das  Märchen von der steuerfinanzierten Rente.

    Immer wieder wird das Märchen von der steuerfinanzierten Rente erzählt. Wie wir aber alle wissen, sind Märchen erfunden. So ging schon los vor der politischen Sommerpause – bei Lanz, im Presseclub, diversen Politmagazinen, in Tageszeitungen geben sich die sogenannten Renten-„Experten“ wie Bernd Raffelhüschen und Axel Börsch-Supan die Klinke in die Hand und malen Schreckensszenarien von der maroden Rentenkasse an die Wand. Vor allem tut sich dabei die Initiative Neue Soziale Marktwirtschaft hervor. 30 Wirtschaftsexperten haben die Ampel-Koalitionäre dazu gedrängt, den Nachholfaktor wieder einzuführen. Unter ihnen die Crème de la Crème der deutschen Ökonomen: unter anderem der Wirtschaftsweise Volker Wieland, IW-Chef Michael Hüther, IfW-Konjunkturchef Stefan Kooths und Max-Planck-Forscher Axel Börsch-Supan.

    Das Märchen als Mantra

    Sie schwafeln von Generationengerechtigkeit und fordern drastische Maßnahmen: Länger arbeiten und weniger Rente und so gut wie kein Journalist hakt mal kritisch nach. Stattdessen wird die Mär von der steuerfinanzierten Rente gleich einem Mantra nachgeplappert, obwohl die Fakten auf dem Tisch liegen und ohne großen Aufwand zu recherchieren sind.

    2019 wurden 109 Milliarden Euro für sogenannte versicherungsfremde Leistungen aus der Rentenkasse entwendet. Der Gesetzgeber beschließt diese Leistungen, die der Sozialversicherungsträger zu zahlen hat, für die aber niemand Beiträge entrichtet, zum Beispiel  für die Mütterrente (14 Mrd.), Rente mit 63 (12 Mrd.), West-Ost-Transfer (30 Mrd.), Fremdrentengesetz (6 Mrd.) usw. Der Bundeszuschuss betrug 2019 aber nur 72 Milliarden, das entspricht einer Deckungslücke von 37 Mrd. Euro. Seit 1957 summiert sich die Differenz zwischen den Ausgaben für versicherungsfremde Leistungen und dem Bundeszuschuss auf 870 Milliarden. Das ist mehr als genug, um heutigen und künftigen Rentnern eine anständige Altersversorgung zu ermöglichen.

    Nicht viel besser sieht es in der Krankenversicherung aus. Auch hier müssen gesetzlich Versicherte versicherungsfremde Leistungen schultern, für die der Bund nur unzureichend Geld zur Verfügung stellt. Ausbaden dürfen es die Versicherten. Und jene, die über Direktversicherungen für ihr Alter vorgesorgt haben und durch doppelte Krankenkassenbeiträge ihrer Ersparnisse beraubt werden. Doris Pfeiffer, Vorstandsvorsitzende des Bundesverbands der GKV, monierte in einem Interview erst jüngst wieder die Unterdeckung von rund 10 Mrd. für die Krankenversicherung von Hartz-IV-Empfängern und forderte – wie es eigentlich im Koalitionsvertrag steht  –  dass diese Kosten vom Bund zu tragen seien. Also von allen Steuerzahlern und nicht ausschließlich von den gesetzlich Versicherten.

    Denn was in dieser ganzen unsäglichen Debatte um steuerfinanzierte Renten oder Bundeszuschüsse an die Sozialkassen immer gerne unterschlagen wird:

    Alle sollen zahlen 

    Als Erwerbstätige entrichten sie brav ihre Beiträge an die Rentenversicherung, schultern damit die durch den Bund unzureichend finanzierten gesamtgesellschaftlichen Aufgaben, müssen hilflos zusehen, wie ihre Renten dahinschmelzen und sich schließlich von gut versorgten Professoren und Politikern vorhalten lassen, sie müssten länger arbeiten oder Kürzungen ihrer Altersbezüge hinnehmen.

    Blödsinn! Würden versicherungsfremde Leistungen als gesamtgesellschaftliche Ausgaben vom Bund finanziert, könnten laut einer Studie der Hans-Böckler-Stiftung aus dem Jahr 2018 im Bereich der Rentenversicherung die Beitragssätze um 4,2 bis 2,2 Beitragspunkte, in der gesetzlichen Krankenversicherung um 2,2 Beitragspunkte und bei der Bundesagentur für Arbeit um 0,3 Beitragspunkte, also um insgesamt 6,7 bis 4,7 Beitragspunkte gesenkt werden. Das würde eine erhebliche Entlastung der Erwerbstätigen und auch der Arbeitgeber bedeuten.

    Weg mit Zweiklassensystem

    Wie selbstverständlich mussten die Rentner in diesem Jahr die bittere Corona-Pille schlucken und eine Nullrunde hinnehmen. Unseren Staatsdienern dagegen wird ein Aufschlag von 1,4 Prozent gegönnt. Übrigens finanziert durch Steuergelder – auch die der gesetzlich Versicherten – ohne dass die im Alter bestens versorgten Pensionäre nur einen Cent zu ihrer Altersversorgung beigetragen hätten.

    Generationengerechtigkeit

    Höchste Zeit also, die Lufthoheit in puncto Rente nicht Lobbyisten wie Raffelhüschen, Rürup oder Börsch-Supan zu überlassen. Dagegen halten in allen Kanälen ist das Gebot der Stunde. Am 26. September war Bundestagswahl. Ein „Weiter so“ bei Rente und Krankenversicherung darf es nicht geben. Aber anders als sich das die Herren „Experten“ vorstellen. Es ist höchste Zeit für ein Ende des Zweiklassensystems  – das wäre dann mal echte Generationengerechtigkeit.

    Bild: iStock whitemay

  • Was erwartet ihr von der neuen Regierung?

    Was erwartet ihr von der neuen Regierung?

    Renten ist dringendes Themen – was ist von der Ampel zu erwarten? Die DVG-Umfrage läuft noch bis 30. November.  Jetzt noch ganz schnell mitmachen.

    Der Koalitionsvertrag ist fertig. Wir wissen jetzt was drin steht.  Der Zeitplan, eine neue Regierung zu bilden, dürfte wohl eingehalten werden – und Olaf Scholz ist dann am oder um den Nikolaustag neuer Bundeskanzler.

    Was erwartet ihr von Rot-Grün-Gelb?

    Was heißt das im Allgemeinen für alle mit einer betrieblichen Altersvorsorge und im Speziellen für alle mit einer Direktversicherung? Genau das will der Verein der Direktversicherungsgeschädigten (DVG) wissen und hat eine aktuelle Umfrage gestartet.

    Hier geht’s zur Umfrage: Umfrage › Direktversicherungsgeschädigte e.V. (dvg-ev.org)

    Bitte beantwortet uns fünf Fragen zu Rentenreform, Doppelverbeitragung, Vertrauen in und Hoffnungen an die Ampel-Koalition.

    Der Einsendeschluss war der 30. November 2021, 18 Uhr. 

    Die Umfrage ist abgelaufen und wird ausgewertet.

    Vielen Dank fürs Mitmachen.

  • Misstraut dem Staat in punkto Altersvorsorge

    Misstraut dem Staat in punkto Altersvorsorge

    Wenn der Staat klamm ist, macht er Schulden oder enteignet seine Bürger entschädigungslos. Gerade bei der Altersvorsorge ist Misstrauen angebracht. Direktversicherte können ein Lied davon singen.

    Alle, die eine Direktversicherung haben, wissen wie wenig vertrauenswürdig der Staat ist. Die damalige  rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – hat 2003 rückwirkend per Gesetz eingeführt, dass Millionen von Altersvorsorgern um annähernd 20 Prozent enteignete und immer noch enteignet. Alle Klagen liefen bis heute ausnahmslos ins Leere. Direktversicherte laufen vergeblich gegen den ihrer Meinung nach Bruch des Rückwirkungsverbots Sturm. Erst im Juli 2020 scheiterte der Rentner Herbert Heins in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab.

    Misstrauen ist angebracht

    Mit “pacta sunt servanda”, sprich Verträge sind einzuhalten, ist das so eine Sache. Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“. Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Also, von wegen “pacta sunt servanda”. Da können die Geschädigten noch so viel klagen, es wird immer wieder darauf hinauslaufen, dass sie mit diesem Satz vor Gericht abgeschmettert werden.

    Das Thema “Vertrauensschutz” ist selbst für Juristen ein kniffliges Problem, denn sie unterscheiden zwischen “echter” und “unechter” Rückwirkung. Davon leiten sie ab, ob es zulässig ist Verträge auch rückwirkend zu brechen. Patrick Birtel, Jahrgang 1985, Dozent an der Hochschule für öffentliche Verwaltung Rheinland-Pfalz, ist dieser Frage nachgegangen und kommt zu  – für den Bürger – erschreckenden Erkenntnissen, die für Juristen examensrelevant sind: Zunächst werde das Vertrauen des Bürgers auf die Rechtslage oder auf Gesetze geschützt. Darauf sollte er sich jedoch nicht allzu sehr verlassen, das heißt, er muss dem Staat gründlich misstrauen.

    Wieso Vertrauensschutz?

    Der Vertrauensschutz wird aus dem verfassungsrechtlichen Rechtsstaatsprinzip (Art. 20 GG) hergeleitet. Da steht etwas von “demokratisch” und “sozial” drin. Was heißt das? “Sozial” bedeutet, “dass es dem Wohl der Allgemeinheit und insbesondere ärmeren oder schwächeren Menschen dient” liefern die Suchmaschinen als Antwort. Und was hat das mit dem rechtsstaatliche Rückwirkungsverbot – pacta sunt servanda – zu tun? Zu prüfen sei, so erklärt Birtel, ob Gesetze ihre Wirkung auch für den Zeitraum vor ihrem Inkrafttreten entfalten können.

    Um es dem normalen Bürger nicht zu leicht zu machen, unterscheiden die Juristen zwischen “echter” und “unechter” Rückwirkung.

    Echte Rückwirkung

    “Eine echte Rückwirkung liegt vor, wenn der Gesetzgeber rückwirkend in einen bereits abgeschlossenen Sachverhalt eingreift, die Rechtsfolgen des Gesetzes also für einen vor der Verkündung beendeten Tatbestand gelten sollen”, so Birtels Erklärung. Die echte Rückwirkung sei “grundsätzlich ausgeschlossen und nur in streng umrissenen Ausnahmefällen zulässig”.

    Unechte Rückwirkung

    “Von unechter Rückwirkung spricht man, wenn eine Norm auf gegenwärtige noch nicht abgeschlossene Sachverhalte rückwirkend (der Tatbestand hat also schon begonnen) eingreift und damit die Rechtsposition nachträglich entwertet wird”, erklärt Birtel. Diese Art der Gesetzgebung sei grundsätzlich zulässig und nur in Ausnahmefällen unzulässig, weil es keinen generellen Vertrauensschutz auf den Fortbestand von Gesetzen gebe und der Staat durch Änderungen die Möglichkeit haben müsse auf das aktuelle Geschehen und weitere Bedürfnisse zu reagieren. Unzulässigkeit könne jedoch vorliegen wenn:

    1. das Gesetz einen Eingriff vornimmt, mit dem der Betroffene nicht rechnen musste und demzufolge auch in seinem Verhalten nicht einplanen musste. Ein Beschluss im Bundestag oder eine öffentliche Diskussion über Reformen werden als ausreichend erachtet, um das Vertrauen des Bürgers zu zerstören. In diesem Fall musste der Betroffene mit der Änderung rechen.

    sowie kumulativ

    2. das Vertrauen des Bürgers schutzwürdiger ist als das mit dem Gesetz verfolgte Anliegen. Das lässt sich am besten mit einer Verhältnismäßigkeitsprüfung im engeren Sinne (Angemessenheit) überprüfen. Auf der einen Seite steht demnach der Vorteil, den sich der Staat durch das Gesetz verschafft und auf der anderen Seite die Entwertung der Rechtsposition.

    Zum Teil könne es wegen des Grundsatzes der Verhältnismäßigkeit notwendig sein, dass der Gesetzgeber eine Übergangsregelung schafft. “Kann” heißt nicht “muss”, wie die Direktversicherungsgeschädigten nur zu gut wissen.

    Wer die Erklärung der “unechten Rückwirkung” verinnerlicht, begreift, dass das Sozialrecht fast alles darf, wenn es um das Gemeinwohlinteresse geht. Darauf werden sich die Richter immer wieder zurückziehen und entsprechende Klagen abweisen.


    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 164,50 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird. Der durchschnittliche Zusatzbeitrag hat sich ja schon auf 1,3 Prozent erhöht.

    BSG
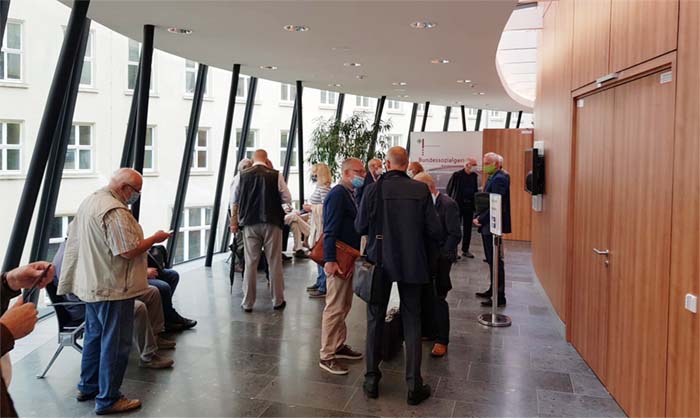
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Bislang liefen ausnahmslos alle Klagen ins Leere.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

  • System-Änderung dringend nötig

    System-Änderung dringend nötig

    Unsere Politiker klammern sich an ein veraltetes Rentensystem. Ohne Ideen, ohne Mut zu radikalen Veränderungen – und zu feige, um es von Grund auf zu reformieren. Dabei weiß jeder vernünftig denkende Mensch, dass es bessere Methoden gibt. Warum wagt sich niemand ran? Es braucht eine System-Änderung.
    von Manfred Bomm
    Alle tun so, als wollten sie eine nachhaltige Reform der Rentenversicherung. Nur fehlen dazu leider innovative und weitreichende Änderungsvorschläge. Wer jedoch am althergebrachten System festhält, dem werden nur zwei Dinge einfallen: die Menschen sollen länger arbeiten und dann auf ein sinkendes Rentenniveau stoßen. Beides ist, so sei gesagt, geradezu menschenverachtend, weil unterschwellig suggeriert wird, es wäre besser, die Rentner würden früher sterben.

    Es braucht eine System-Änderung

    Warum wird nur darüber gejammert, dass die staatlichen Ausgaben für die Rentner steigen, während kein Wort darüber verloren wird, was uns  die Pensionäre (also Beamte im Ruhestand) alle kosten? Wer jetzt nach Reformen ruft, muss das Altbekannte völlig über Bord werfen. Vor Jahren schon hat ein Politiker (leider weiß ich nicht mehr, wer es war) eine revolutionäre Idee bei einer Talkshow verbreitet: Die Rentenzwangsversicherung völlig abschaffen und dafür die Mehrwertsteuer um drei Prozentpunkte erhöhen – zweckgebunden für eine neue staatliche Rentenversicherung. Das hätte geniale Vorteile: jeder, ob Arbeiter, Angestellter oder Beamter, würde mit jedem Einkauf in die Rente bezahlen (was im Übrigen schon klammheimlich über die sogenannte Ökosteuer an den Tankstelle erfolgen müsste; so hieß es bei der Einführung jedenfalls). Die Verteuerung der Waren würde sich durch den Wegfall der gesetzlichen Beiträge zur Rentenversicherung ausgleichen.
    Und noch ein sozialer Aspekt: Wer sich teure Waren leisten kann, würde automatisch einen höheren Betrag über die Mehrwertsteuer in die neue Rentenkasse bezahlen. Warum denkt niemand an diese Möglichkeit? Oder hat man den Politiker, der das vor Jahr und Tag gesagt hat, schnell aus dem Verkehr gezogen, weil dann halt auch Pensionäre mit bezahlen müssten…?  Lobbyisten leisten bekanntermaßen gute Arbeit.
    Was wäre wenn die Politiker auch Rente bezögen …
    Ich mag jedenfalls das ewige Jammern und die üble Stimmungsmache darüber, dass die Kinder die Rentner finanzieren sollen, nicht mehr hören. Schon gar nicht die scheinheiligen Argumente, es bleibe wegen der Rentner kein Geld mehr für Investitionen in Infrastruktur, Bildung und Klimaschutz. So argumentieren nur jene, die zu feige sind, das ganze System in Frage zu stellen.
  • Parteien sollen sich schnell einigen

    Parteien sollen sich schnell einigen

    Der Direktversicherungsgeschädigte e.V. (DVG) drängt auf eine zügige Einigung in den Koalitionsverhandlungen. Die Politik hat in der Vergangenheit schon viel zu viel Zeit bei einer Reform der Altersvorsorge verplempert.

    „Ein Geplänkel wie vor vier Jahren wollen und können wir uns nicht leisten – jeder  Tag kostet unser Geld“, sagt Reiner Korth, stellvertretender Bundesvorsitzender des DVG. „Nur mit einer handlungsfähigen Regierung kann der von vielen Politikern versprochene Stopp der Doppelverbeitragung kommen.“

    Schnell einigen statt lange zögern

    Die Direktversicherungsgeschädigten zahlen den vollen Beitrag in die gesetzliche Krankenversicherung (Arbeitgeber- und Arbeitnehmeranteil) – pro Jahr rund zwei Milliarden Euro. „Diese grobe Ungerechtigkeit muss schnell gestoppt werden – das sind horrende Summen“, fügt Reiner Korth hinzu. Umgerechnet auf die zwei Milliarden Euro pro Jahr sind das 167 Millionen Euro pro Monat oder – anders ausgedrückt – 5,6 Millionen Euro pro Tag.

    Knackpunkt dabei ist das Gesundheitsmodernisierungsgesetz (GMG) von 2004, mit dem Direktversicherte um 20 Prozent ihrer Altersvorsorge gebracht werden – und dies rückwirkend, weil in bestehende Verträge eingriffen wurde. Ein Unding, oder wie Betroffene (Direktversicherungsgeschädigte) und viele Politiker sowie Sozialwissenschaftler sagen: ein Skandal. Von zahlreichen Politikern aller Couleur ist vor der Bundestagswahl der Stopp der Doppelverbeitragung versprochen worden.

    Von der Doppelverbeitragung auf Krankenkassenbeiträge (und nachträglich geschaffene Pflegeversicherung) sind rund sechs Millionen Bezieher von Direktversicherung betroffen – dazu kommen 6,5 Millionen Bezieher von Betriebsrenten – und die geburtenstarken Jahrgänge der Mit-50er Jahrgänge mit abgeschlossener Direktversicherung kommen erst noch in Rente. Eine Zahl von über 20 Millionen Verträgen dürfte nicht abwegig sein – laut Experten „politischer Sprengstoff“.

    Rentenreform ist überfällig

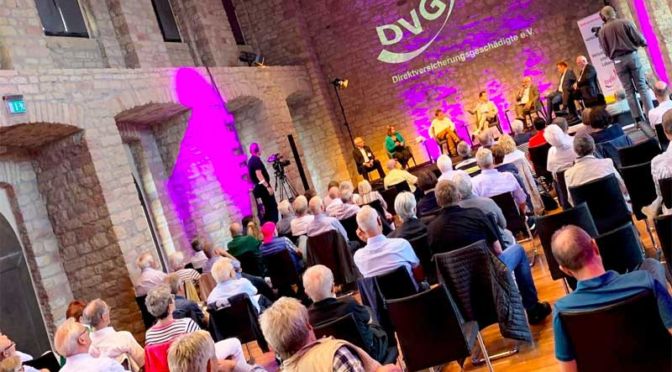
     Klar ist dem DVG und so ziemlich allen Parteien, dass die neu gebildete Regierung auch um eine grundlegende Reform des Rentensystems nicht herumkommen wird. Das war auch der Konsens auf dem vor rund einem Monat ausgetragenen DVG-Symposiums auf dem Hambacher Schloss mit Wissenschaftlern, Fach-Journalisten und Politikern. Die verschiedenen Reform-Modelle wurden von den Symposiums-Teilnehmern eingehend analysiert und gute Perspektiven entworfen.

    Dass in diesem Atemzug auch das Problem mit der Doppelverbeitragung gelöst werden muss, ist ebenfalls einhellige Meinung. Ähnlich gelagert war bis 2018 der Fall bei den Riester-Verträgen, hier kam der Stopp vor drei Jahren. „Die Politik braucht kein Gesetz zu ändern, es muss nur klargestellt werden: Kapitallebensversicherungen, die vor 2004 abgeschlossen wurden, müssen wie die schon seit 2018 freigestellten betrieblichen Riester-Verträge behandelt, werden“, unterstreicht Korth. Diese Ergänzung zum Gesetz müsse der Gesetzgeber schnellstmöglich umsetzen – aber dazu braucht es ein handlungsfähiges Parlament und eine tragfähige Regierung.


    Infos

    Die einzelnen Standpunkte des DVG-Symposiums auf Schloss Hambach sind nochmals nachzuschauen unter:

    https://youtu.be/AxAqglOfdVg

  • Wie Inflation und Sozialabgaben die Rente ruinieren

    Wie Inflation und Sozialabgaben die Rente ruinieren

    Im September sind die Preise um 4,1 Prozent gegenüber dem Vergleichszeitraum des Vorjahres gestiegen. Dazu kommen höhere Kranken- und Pflegeversicherungsbeiträge.  Wegen der Inflation wird das Geld der Rentner ist immer weniger wert.

    Für die Alten kommt es  2021 knüppeldick – die Rentenerhöhung blieb aus, dafür beginnt die Inflation an, zu traben. Die Inflationsrate in Deutschland – gemessen als Veränderung des Verbraucher­preis­index (VPI) zum Vorjahresmonat – wird im September 2021 dem Statistischen Bundesamt zufolge voraussichtlich +4,1 Prozent betragen. Dabei stiegen die Preise im August bereits um 3,9 Prozent im Vergleich zum Vorjahresmonat. Der Preisauftrieb verstetig sich also – und das dürfte noch nicht das Ende sein.

    Dazu kommt der Anstieg der Kranken- und Pflegeversicherungsbeiträge. Anfang 2021 stieg der Zusatzbeitrag auf 1,3 Prozent – und er steigt weiter. Mit der BKK24 verlangen bereits zwei Krankenkassen Beiträge von mehr als 20 Prozent: die BKK24 20,4 Prozent für Kinderlose und 20,15 Prozent für Versicherte mit Kindern, die BKK Stadt Augsburg sogar 20,6 Prozent für Kinderlose und 20,35 Prozent für Versicherte mit Kindern.  Wer per Direktversicherung fürs Alter vorgesorgt hat, ist der Dumme, denn nach Abzug der vollen Beiträge bleibt von der einmal versprochenen Rendite nichts mehr übrig – Direktversicherungen werden so zum Minus-Geschäft.


    Inflation
    Die Inflation steigt deutlich                   Quelle: Statistisches Bundesamt

    Inflation kommt ins Laufen

    Wie das Statistische Bundesamt weiter mitteilte, stiegen im Juli 2021 die Einfuhrpreise um +16,5 Prozent zum Vorjahresmonat – der größte Anstieg seit September 1981 (zweite Ölpreiskrise). Das sind schlechte Nachrichten für den Verbraucher, denn sie werden sich auf eine noch höhere Inflation einstellen müssen. Aus den 4,1 könnten bald fünf Prozent werden.

    Der Grund für die steigende Inflation sind vor allem hohe Energiepreise. Die Preise für Öl und Gas waren im August fast 94 Prozent höher als ein Jahr zuvor. Neben Energie verteuerten sich viele Vorleistungsgüter erheblich, darunter Erze, Metalle, Kunststoffe und Holz. Auslöser waren Lieferengpässe aufgrund der Corona-Pandemie.

    Lohn-Preis-Spirale beginnt

    Damit kommt auch die Lohn-Preis-Spiral in Gang. Die Lokführer – und auch andere Branchen – fordern Lohnerhöhungen und haben sie auch durchgesetzt. Die SPD will einen Mindestlohn von 12 Euro (heute: 9,50 Euro). Das wiederum schlägt sich über kurz oder lang in höheren Preisen nieder. Alle, die eigenverantwortlich fürs Alter vorsorgen, gehören damit zu den Verlierern. Denn, ein Euro heute ist in einigen Jahren nur noch 80 Cent wert.


📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →