Tag: Gesundheitsmodernisierungsgesetz

  • Betrug beim Krankenkassenbeitrag

    Betrug beim Krankenkassenbeitrag

    Rentner zahlen für eine Leistung, die sie überhaupt nicht in Anspruch nehmen können. Sie müssen den allgemeinen Krankenkassenbeitrag statt des ermäßigten zahlen, obwohl sie keinen Anspruch auf Krankengeld haben. Das ist schlichtweg Betrug.

    „In der GKV unterscheidet man zwischen dem allgemeinen und dem ermäßigten Beitragssatz. Der allgemeine Beitragssatz gilt  für Pflichtversicherte und freiwillig Versicherte mit Anspruch auf Krankengeld“, schreibt das Bundesministerium für Gesundheit ganz richtig. Aber auch bei der Berechnung des Beitrages (Beitragsbemessung) von Rentnern und Empfängern von Versorgungsbezügen werde der allgemeine Beitragssatz angewendet. Ein Widerspruch in sich.

    Betrug beim Krankenkassenbeitrag

    Wie das? Rentner haben keinen Anspruch auf Krankengeld, müssen aber den allgemeinen Beitragssatz von 14,6 Prozent zahlen, während der ermäßigte Beitragssatz nur 14,0 Prozent beträgt – und dieser ermäßigte Beitragssatz „gilt für Mitglieder, die keinen Anspruch auf Krankengeld haben“. Der ermäßigter Beitragssatz gilt dem Vergleichsportal Biallo zufolge für Selbstständige, Hausfrauen und Hausmänner, Erwerbslose und Studenten ab 30 Jahren, nicht aber für Rentner. Festgelegt sind die Krankenkassenbeiträge im § 243 des Sozialgesetzbuches SGB V. Die Techniker Krankenkasse schreibt lapidar auf ihrer Homepage “Sie erhalten kein Krankengeld, wenn Sie eine der folgenden Rentenarten von der gesetzlichen Rentenversicherung bekommen:

    • Vollrente wegen Alters,
    • Rente wegen voller Erwerbsminderung,
    • Rente wegen Erwerbsunfähigkeit,
    • Ruhegehalt.

    In diesen Fällen endet Ihr Anspruch auf Krankengeld an dem Tag, an dem Ihre Rente beginnt.”

    Bei Rentnerinnen und Rentnern tragen die Versicherten und die Rentenversicherungsträger die Beiträge aus der Rente jeweils zur Hälfte. Das heißt, Rentnerinnen und Rentner sowie die Rentenkasse werden von der Versicherungsbranche und dem Staat systematisch abgezockt. „Aber das sind ja nur 0,6 Prozent“ werden viele sagen. In dem Fall geht es jedoch wieder einmal ums Prinzip, denn der Staat bürdet den Rentnern und der Rentenkassen auch andere Leistungen auf, die alle Steuerzahler begleichen müssten. Und da reden Politiker davon, Rentner wären nicht solidarisch. In dem Fall ist Solidarität mit Abzocke gleichzusetzen.

     Korrektur war schon geplant

    Offensichtlich dämmerte es Finanzminister Olaf Scholz und Bundesminister für Arbeit und Soziales, Hubertus Heil, schon im vergangenen Jahr, dass das wohl ungerecht wäre, aber passiert ist seitdem nichts. Sie planten wohl, wie das „Handelsblatt“ im Mai 2019 schrieb, „für Rentner den allgemeinen Beitragssatz für die gesetzliche Krankenversicherung (GKV) von derzeit 14,6 auf künftig 14,0 Prozent zu senken; die Hälfte der Entlastung käme gesetzlich krankenversicherten Ruheständlern zugute – und die Rentenkasse, die den Arbeitgeberbeitrag für Senioren übernimmt, müsste ebenfalls weniger Geld an die Krankenkassen überweisen“. Beide erkannten richtig, „dass Rentner keinen Anspruch auf Krankengeld haben und damit ‚nicht vom gesamten Leistungsumfang‘ der GKV profitieren würden“. Ganz abgesehen davon sind die Krankenkassen Nutznießer höherer Renten, denn damit fallen auch die Gesamtbeiträge höher aus.

    Es geht um 900 Millionen Euro

    Um welche Summen es dabei geht, lässt ein Artikel des „Spiegel“ erahnen, der von 900 Millionen Euro spricht. „Der Beitragssatz für Rentner soll von 14,6 auf 14,0 Prozent sinken – Scholz und Heil begründen das damit, dass Rentner ja auch keinen Anspruch auf Krankengeld haben. Weil die Rentenversicherung die Hälfte der Krankenkassenbeiträge bezahlt, spart auch sie dadurch erheblich.“

    Statt den Krankenkassenbeitrag um das Krankengeld zu korrigieren, hat Gesundheitsminister Jens Spahn den Zusatzbeitrag zum 1. Januar 2021 auf 1,3 Prozent erhöht. Die Techniker Krankenkasse hat ihren Zusatzbeitrag in Folge von 0,7 auf 1,2 Prozent erhöht, was den Gesamt-Krankenkassenbeitrag auf 18,85 Prozent (Kinderlosen zahlen 19,1 Prozent) steigen ließ.

    Bild von Eugene Kozlovsky auf Pixabay

  • Wie verlässlich ist Scholz in punkto Rente?

    Wie verlässlich ist Scholz in punkto Rente?

    Wie verlässlich ist SPD-Kanzlerkandidat Olaf Scholz, wenn er ein „stabiles Rentenniveau“ verspricht? In der Vergangenheit hat die SPD Rentner eher belastet statt entlastet.

    SPD-Kanzlerkandidat und Bundesfinanzminister Olaf Scholz rechnet damit, das die Mehrheit der Deutschen ein schlechtes Gedächtnis hat und nicht rechnen kann, wie anders ließe sich sonst sein von den “Stuttgarter Nachrichten” zitierte Satz „die SPD garantiert ein stabiles Rentenniveau“ erklären.

    Was das schlechte Gedächtnis betrifft – es war die damalige rot-grüne Regierung unter Kanzler Gerhard Schröder (SP), die das Rentenniveau (Rentenversicherungsbericht 2020, S. 40) gesenkt hat. Während der Schröder-Regierung 2003 lag es noch bei 53,3 Prozent, zwischenzeitlich fiel es bis auf 47,7 Prozent und erholte sich bis 2020 auf 48,2 Prozent – fünf Prozent weniger als Anfang der 2000er-Jahre. Das ist das Ergebnis der Agenda 2010, die 2003 bis 2005 von der rot-grünen Regierung umgesetzt wurde. Dumm, wer sich damals auf die SPD verlassen hat.

    Scholz war immer dabei

    Die große Koalition aus CDU/CSU und SPD hat zwar die doppelte Haltelinie – Stabilisierung der Beiträge und des Rentenniveaus – bis 2025 eingeführt, die wird sich aber angesichts der vor der Rententür stehenden Babyboomer nicht halten lassen. Das weiß auch Bundesfinanzminister Olaf Scholz, trotzdem verspricht er ein stabiles Rentenniveau. Mal ehrlich, wie glaubhaft ist das?

    Olaf Scholz war im Parteivorstand der SPD und von Oktober 2002 bis März 2004 sogar Generalsekretär der SPD unter Schröder. Scholz gehörte auch zu den Architekten des Gesundheitsmodernisierungsgesetzes (GMG), das Betriebsrentner und Direktversicherte um annähernd 20 Prozent enteignet. Wer eigenständige fürs Alter vorgesorgt hat, zahlt wegen des GMG, das am 1. Januar 2004 in Kraft trat, zehn Jahre lang, Monat für Monat, die vollen Kranken- und Pflegebeiträge . Das GMG wurde rückwirkend, ohne Bestandsschutz und ohne Übergangsregelung von der Schröder-Regierung beschlossen – Scholz war an vorderster Stelle dabei. Und da redet der SPD-Kanzlerkandidat von stabilem Rentenniveau.

    Rentner bekommen Inflation zu spüren

    Was das Rechnen betrifft, hofft Scholz auf möglichst viele Finanzanalphabeten. Das Rentenniveau liegt zurzeit bei 48 Prozent, den Rentner bleibt unterm Strich trotzdem weniger übrig, weil die Krankenkassen- und Pflegebeiträge steigen. 2021 müssen sich West-Rentner mit einer Nullrunde zufriedengeben. Parallel dazu steigen aber die Lebenshaltungskosten, vor allem die für Wohnen und Energie. Die Inflationsrate in Deutschland ist im Juli mit 3,8 Prozent auf den höchsten Stand seit fast 30 Jahren geklettert, wie das Statistische Bundesamt meldet. Das Leben in Deutschland verteuerte sich kräftig – und das trifft vor allem Rentner, weil vor allem die Preise für Lebensmittel gestiegen sind: um 4,3 Prozent. Und das könnte nur der Anfang sein – es ist zu erwarten, dass die Inflation weiter steigt. Schuld daran ist die Europäische Zentralbank (EZB) mit ihrer ultralockeren Geldpolitik. Die EZB generiert einfach Geld aus dem Nichts per Knopfdruck und kurbelt damit die Inflation an. Parallel dazu hat sie die Zinsen abgeschafft, das heißt, für Geld auf dem Tagesgeld- oder Festgeldkonto gibt’s schon lange keine Zinsen mehr. Das alles zusammen genommen bedeutet, dass Rentner unterm Strich immer weniger Geld zu Verfügung haben. Ein nominell stabiles Rentenniveau ist eben kein real stabiles Rentenniveau. Natürlich weiß der Bundesfinanzminister das – er hofft indes, dass die Wähler das nicht wissen oder nicht begreifen.

    Reaktionen auf Scholz’ Aussage:

    Nicht die Druckertinte wert

    „SPD-Kanzlerkandidat Scholz garantiert stabile Renten“, SZ v. 28. Juli

    Dieses Versprechen ist nicht die Druckertinte wert. Scholz ist mitverantwortlich für eine rückwirkende, rund 20-prozentige Rentenabzocke einer Generation, die nach damaligem Rat der Politik selbst für das Alter vorsorgte. Er ist mitverantwortlich, dass seit ca. 20 Jahren keine grundlegende Rentenneugestaltung eingeleitet wird. Er ist mitverantwortlich für Minuszinsen auf Sozialbeiträge der Rentenkasse. Falsch ist auch die Aussage, aus Steuergeldern von rund 30 Prozent wird die Rentenkasse unterstützt. Es fehlt, dass der Bund jährlich aus der Rentenkasse Geld für z.T. versicherungsfremde Leistungen entnimmt.

    Edgar Krieger, Heusweiler

    Bild: SPD


  • Entzieht Versicherern das Renten-Geschäft

    Entzieht Versicherern das Renten-Geschäft

    Die Altersvorsorge muss den Versicherern entzogen werden, fordern Verbraucherschützer. Wenn nicht, geht die Altersvorsorge den Bach runter. Entzieht ihnen das Renten-Geschäft.

    2021 markiert das Scheitern von Riester – ein Versicherer nach dem anderen, erinnert sei an DWS und die Stuttgarter, steigt aus dem Geschäft aus, weil er die Beitragsgarantie nicht mehr erwirtschaften kann. Das heißt im Umkehrschluss, die Versicherer können den Kunden nicht einmal mehr garantieren, dass das eingezahlte Geld plus Förderung am Ende ausgezahlt wird. Das ist, gelinde gesagt, Geldvernichtung.

    Entzieht Versicherern das Renten-Geschäft

    „Vorsorge muss raus aus dem Versicherungsmantel“, fordert Klaus Müller, Vorstand des Verbraucherzentrale-Bundesverbands (VZBV) in der „Welt“. Wieso muss denn Altersvorsorge über die Versicherung laufen – davon stehe nichts im Gesetz. Die betriebliche und private Altersvorsorge muss dringend reformiert werden, darin sind sich die Experten einig – ein „Weiter-so“ darf es nicht geben. Noch einmal eine Rentenkommission zu bilden, kann sich Deutschland nicht leisten. Schon die von der Merkel-Regierung eingesetzte hat uns wertvolle Zeit gekostet – Zeit, in der die Riester-Rente endgültig abgesoffen ist.

    Todesstoß für Riester

    Das Senken des sogenannten Garantiezins von 0,9 auf 0,25 Prozent Anfang 2022 ist der Todesstoß für Riester. Die Riester-Rente, die vor 20 Jahren von Walter Riester erfunden wurde, war dazu gedacht, die Kürzungen der gesetzlichen Rente auszugleichen. Das hat die Riester-Rente aber nicht geschafft – und wird es nie schaffen, weil sie eine Fehlkonstruktion ist. Diese Rente im Versicherungsmantel wirft viel zu wenig Rendite aus, um ihren Zweck erfüllen zu können. Selbst der gesetzgeberische Trick mit der Abschaffung der Vollverbeitragung durch das Betriebsrentenstärkungsgesetz hilft ihr nicht, denn die Vertriebs- und Verwaltungskosten der Versicherungen sind viel zu hoch. Übrigens, die Vollverbeitragung wurde nur für Riester abgeschafft, nicht aber für die Direktversicherung. Dieses Gesetz war ausschließlich dazu bestimmt, die Riester-Rente am Leben zu erhalten. Der Weg über Versicherungen ist ein Irrweg und muss beendet werden.

    Riester mindert die gesetzliche Rente. Das heißt, wer nicht riestert, hat automatisch weniger Rente, wer aber riestert, bekommt eine wenig rentable Rente – der Rentenzahler hat nur die Wahl zwischen Pest oder Cholera. Das hat ihnen die damalige rot-grüne Regierung unter Gerhard Schröder eingebrockt – und die Merkel-Regierung hat es einfach weiterlaufen lassen. An Riester verdienen nur die Versicherer. Mittlerweile haben das viele begriffen und lassen Riester ruhen oder schließen erst gar keine Riester-Verträge mehr ab, wie die Statistik eindeutig belegt.

    Riester ist zu teuer

    „Über diese Ungerechtigkeit könnte man eventuell noch hinwegsehen, wenn das Geld gut angelegt wäre und zu hohen Zusatzrenten führen würde“, meint denn auch Klaus Müller. Viele Riester-Verträge seien zu teuer, zu unübersichtlich und zu ineffizient. Laut einer Untersuchung der Bürgerbewegung Finanzwende gehe jeder vierte Euro, den ein Verbraucher bei Riester spart, für Gebühren und Verwaltung drauf. Viele Verbraucher hätten der Riester-Rente daher längst den Rücken gekehrt. Jetzt steigen selbst die Anbieter aus wie jüngst die Fonds-Gesellschaft DWS und die Stuttgarter.

    Stoppt die Riester-Rente
    Stoppt die Riester-Rente – eine Intiative von Finanzwende


    Müller fordert deswegen: „Die Riester-Rente wurde jahrelang von Vermittlern, Strukturvertrieben sowie von Banken und Sparkassen gegen Provision vertrieben – die schlichte Logik: Verkauft wird, was viel Provisionen bringt. Da die Provision im Vertrag steckt, werden teure statt günstige Verträge verkauft. Hiermit muss Schluss sein, schon aus ordnungspolitischen Gründen.“ Und die „Vorsorge muss raus aus dem Versicherungsmantel“.

    Missbrauch Tür und Tor geöffnet

    Die Versicherer wollen das Riester-Geschäft nicht ganz fallen lassen und sind jetzt auf einen Trick gekommen: Sie fordern die Beitragsgarantie abzuschaffen, weil sie die Beiträge wegen der Negativzinspolitik nicht mehr garantieren können. Ihre „Knaller-Idee“ komme von den Versicherern: „Wie wäre es denn, wenn wir den Kunden ihre eingezahlten Beträge nicht mehr komplett garantieren, sondern nur noch zu 80 Prozent“, brachte es die „Heute Show“ auf den Punkt. Professor Hartmut Walz von der Hochschule Wirtschaft und Gesellschaft, Ludwigshafen, sieht darin Tür und Tor für Missbrauch geöffnet. „Ein garantiefreies Produkt von einem Versicherer ist unmöglich“. Aber die CDU/CSU-Fraktion habe die 80-Prozent-Idee der Versicherer „fast 1:1“ in ihr Konzept übernommen. Walz verglich das polemisch mit Vampiren, die die Buchhaltung für eine Blutbank machen.

    Von Schweden lernen

    Es sei eben keine Lösung, so Müller, die Garantien einfach abzusenken. Die Lösung sei, sich beim Sparen von Versicherungen zu verabschieden. Deutschland müsse raus aus dem Versicherungsmantel und weg vom provisionsgetriebenen Vertrieb. Wie das geht, machen uns die Schweden erfolgreich vor. Dass auf diesem Wege erhebliche Zusatzrenten möglich seien, so Müller, habe das Zentrum für Europäische Wirtschaftsforschung schon Ende 2019 für den Verbraucherzentrale-Bundesverband ausgerechnet. Ausgedrückt in heutiger Kaufkraft, läge diese im Mittel bei 1870 Euro pro Monat. Ein Vielfaches von dem, was mit Riester möglich sei. Damit wären nicht alle Probleme der Rentenpolitik gelöst, aber ein sehr großes.

    Bild von Mylene2401 auf Pixabay

  • Wie sich Panikmache lohnt

    Wie sich Panikmache lohnt

    Mit Panikmache haben Politiker Bürger in die Arme der Versicherer getrieben statt die Altersvorsorge zu reformieren. Die Branche reibt sich die Hände, hat sie doch glänzend verdient – zu Lasten der Rentner.

    Versicherungswirtschaft und Arbeitgeber haben die gesetzliche Rente in den vergangenen 30 Jahren systematisch demontiert, davon sind Holger Balodis und Dagmar Hühne, die Autoren des Buchs „Rente rauf!“ überzeugt. Unterstützt wurden sie dabei von „ihnen wohlgesonnenen Politikern“, wie Balodis und Hühne beklagen. Leidtragende sind Millionen gesetzlich Rentenversicherter, denn ihre Altersvorsorge schrumpft zusehends, weil die Politik die Rente systematisch kürzt.

    „Die Arbeitgeber beklagten in den 90er Jahren steigende Sozialbeiträge als Wachstumsbremse und erklärten stabile oder besser noch sinkende Rentenbeiträge zu einem Hauptziel; die Lebensversicherer wiederum schauten neidvoll auf die Deutsche Rentenversicherung, die bereits 1995 stramm auf die 200 Milliarden Euro Einnahmen zusteuerte – sie selbst nahmen mit Lebensversicherungen gerade mal 45 Milliarden. Euro ein“, beschreiben die Buchautoren den damaligen Ausgangszustand.

    Das ließ die Versicherungswirtschaft nicht ruhen und sie antichambrierte erfolgreich bei der Politik, um an den Rentenversicherten zu verdienen. Versicherungslobbyisten redeten die gesetzliche Rente schlecht und flüsterten den Politikern ein, die Bürger sollten mehr privat vorsorgen.

    Panikmache lohnt sich

    Mit Panikmache vor dem demografischen Wandel schafften sie es, dass die Politik die  gesetzliche Rente beschnitt und die Rentenzahler zwang, betrieblich oder privat fürs Alter zu sparen. Dabei halfen viele mit, darunter der Gesamtverband der Versicherungswirtschaft, das von der Deutschen Bank gegründete Deutsche Institut für Altersvorsorge (DIA), die Initiative Neue Soziale Marktwirtschaft (INSM) als PR-Truppe der Metall- und Elektroarbeitgeber und viele andere Institutionen, darunter auch die Gewerkschaften. Unterstützt wurden – und werden – sie dabei von ihnen wohlgesonnenen Politikern. Legendär die Männerfreundschaft von Kanzler Gerhard Schröder mit Carsten Maschmeyer, dem damaligen Chef des Finanzvertriebs AWD, wie Balodis und Hühne erinnern. Die schillerndsten Figuren seien wohl die Professoren Bert Rürup, Bernd Raffelhüschen und Axel Börsch-Supan. „Alle fordern den Umstieg auf deutlich mehr private Vorsorge – Begründung: Demografie und Generationengerechtigkeit“, so die Analyse der Buchautoren.

    Weg mit dem Zwei-Klassen-System

    Statt das Zwei-Klassen-System – hier Renten, dort Pension – zu hinterfragen und zu reformieren, wurde die gesetzliche Rente den Interessen der Versicherungswirtschaft geopfert. Mit der Einbeziehung aller Erwerbstätigen, darunter auch Beamte und Selbstständige, einer höheren Frauenerwerbsquote und einer besseren Integration von Zuwanderern stünden ausreichend Beitragszahler auch für die kommenden Jahrzehnte bereit.

    Profiteure dieser Lobby-Politik seien die Arbeitgeber, die seit Einführung der Riester-Rente durch künstlich niedrig gehaltenen Rentenbeiträge mindestens 200 Milliarden Euro eingespart haben – und die Lebensversicherer, die ihre jährlichen Einnahmen auf über hundert Milliarden Euro steigern konnten. „Sie haben seit der von Schröder und Riester eingeleiteten Teilprivatisierung der Rente schätzungsweise 140 Millionen Rentenpolicen – Riester-Rente, Rürup-Rente, Direktversicherungen – verkauft.“ Da habe sich die Panikmache doch gelohnt.


    Bild von Nino Carè auf Pixabay

  • Vergleich von Metallrentefonds mit Schwedens AP7

    Vergleich von Metallrentefonds mit Schwedens AP7

    Deutschland ist in punkto Rente nur Mittelfeld. Schweden steht dank des staatlichen Schwedenfonds weit besser da.  Wie hat sich der Metallrentefonds im Vergleich zum schwedischen AP7 entwickelt?

    Deutschland kann sich in punkto Rente eine Scheibe abschneiden von Schweden. Vor allem die Schweden zeigen, dass sich mit einer kapitalgedeckte Altersvorsorge als Ergänzung zum Umlageverfahren die Rente sichern  lässt. Die Schweden sind in den vergangenen Jahren gut damit gefahren, wie die Sendung ZDFZoom “Arm am Ende” zeigte . Ihre Såfa böte sich als Blaupause auch für Deutschland an. Die „Statens årskullsförvaltningsalternativ“, kurz Såfa, zeigt, dass Aktien unverzichtbar sind für die Altersvorsorge. Såfa steht für staatliche Jahrgangsverwaltungsalternative. Millionen Schweden setzen auf den vom Staat angebotenen Aktienfonds AP7. Deutsche Metaller beispielsweise setzen im Rahmen der betrieblichen Altersvorsorge auf den Metallrentefonds der Allianz.

    Schwedenfonds für mehr Rente

    Schweden hat für seine Bürger staatliche Fonds ausgelegt – einen Aktien- und einen Anleihenfonds: den AP7 (ISIN: SE0003299999). Der AP7 verwaltet die Prämienrentenansprüche für die Schweden, die nicht in andere Fonds investieren wollen – mittlerweile mehr als fünf Millionen Schweden. Beim AP7-Aktienfonds handelt es sich um einen staatlich verwalteten Fonds, der einem strengen Portfoliomanagement unterliegt. Neben einer gesetzlichen Rente und einer Betriebsrente, die vom Arbeitgeber finanziert wird, sollten Bürger privat vorsorgen. Der AP7-Fonds ist Teil der sogenannten Premium-Rente in Schweden und erzielt seit Jahren sehenswerte Renditen.

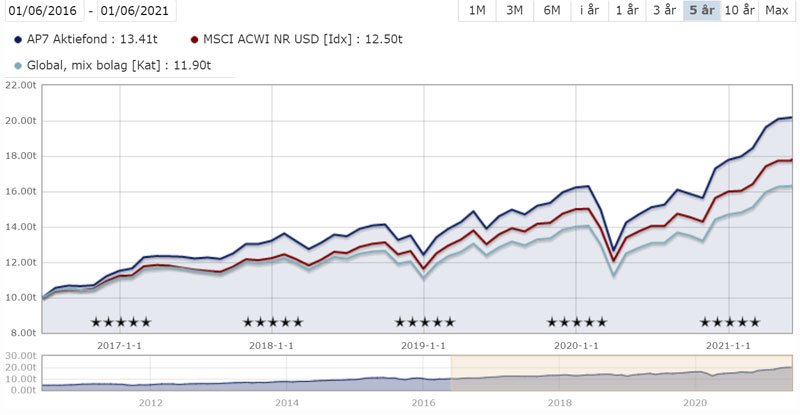
    Hierzulande investieren Hunderttausende Metaller in die Metallrente, die auch von der Allianz organisiert wird. Eine Minderheit der Metaller mit Metallrente setzt auf den Metallrentefonds. Insofern ist es interessant, beide Pensionsfonds miteinander zu vergleichen. Das geht leider nur über einen Umweg: Deswegen vergleichen wir den AP7 mit dem weltweiten Aktienindex MSCI ACWI (All Country World Index), der mehr als 3000 Aktien von 50 Börsen weltweit zusammenfasst und die Marktkapitalisierung von 85 Prozent aller Aktien weltweit abdeckt. Wir vergleichen parallel dazu den Metallrentefonds mit dem MSCI ACWI. Welcher Fonds schneidet besser ab im Vergleich zu seiner Benchmark, sprich Messlatte? Somit kann sich jeder selbst ein Bild machen. Den Vergleich kann jeder auch jederzeit selbst nachvollziehen auf der Seite von Morningstar Sweden (AP7 und MSCI ACWI) und auf der Seite von Onvista (Metallfonds und MSCI ACWI). Den Chart-Vergleich kann jeder selbst jederzeit auf der Seite von Morningstar Schweden abrufen.

    Vergleich AP7 mit MSCI ACWI

    AP7

    AP7 im Vergleich zum Weltindex MSCI ACWI                                                              Quelle: Morningstar Sweden

    Vergleich Metallrentefonds mit MSCI ACWI

    Dazu im Vergleich der Metallrentefonds. Benchmark ist ebenfalls der MSCI ACWI

    Metallrentefonds

    Metallrentefondsim Vergleich zum Weltindex MSCI ACWI              Quelle: Onvista   

    Der schwedisch AP7 verwaltet aktuell ein Vermögen von 748 Milliarden schwedischer Krone, was 73,85 Milliarden Euro entspricht. Die Verwaltungskosten betragen nach Angaben von AP7 aktuell 0,11 Prozent. Die Wertentwicklung des AP7 liegt der Fonds-Ratingagentur Morningstar zufolge bezogen auf einen Zeitraum von zehn Jahren bei 15,5 Prozent pro Jahr.

    Der Metallrentefonds weist seit Auflage (2002) eine jährliche Wertentwicklung von 4,93 Prozent aus, bezogen auf zehn Jahre von jährlich 6,73 Prozent. Die Pauschalvergütung liegt bei 1,15 Prozent, aktuell werden laufende Kosten von 1,2 Prozent erhoben. Der Metallrentefonds ist aktuell zu 81,46 Prozent in Aktien, zu 16,87 Prozent in Anleihen investiert und hält 1,68 Prozent Cash.


    Bilder:  jorono auf Pixabay  | MurlocCra4ler auf Pixabay

  • Allianz und Swiss Life wollen Schwedenfonds verhindern

    Allianz und Swiss Life wollen Schwedenfonds verhindern

    Deutschland ist in punkto Rente nur Mittelfeld. Schweden steht dank des staatlichen Schwedenfonds weit besser da – genau das wollen Allianz und Swiss Life für Deutschland verhindern.

    Deutschland kann sich in punkto Rente eine Scheibe abschneiden von Schweden, Dänen, Holländern und Österreichern. Vor allem die Schweden zeigen, dass sich mit einer kapitalgedeckte Altersvorsorge als Ergänzung zum Umlageverfahren die Rente sichern  lässt. Die Schweden sind in den vergangenen Jahren gut damit gefahren. Ihre Såfa böte sich als Blaupause auch für Deutschland an. Die „Statens årskullsförvaltningsalternativ“, kurz Såfa, zeigt, dass Aktien unverzichtbar sind für die Altersvorsorge. Såfa steht für staatliche Jahrgangsverwaltungsalternative.

    Schwedenfonds für mehr Rente

    Schweden hat für seine Bürger staatliche Fonds ausgelegt – einen Aktien- und einen Anleihenfonds: den AP7 (ISIN: SE0003299999). Der siebte schwedische Pensionsfonds (AP7) wurde 2000 gegründet und 2010 neu organisiert. Er verwaltet die Prämienrentenansprüche für die Schweden, die nicht in andere Fonds investieren wollen – mittlerweile mehr als fünf Millionen Schweden. Den AP7 gibt es in zwei Varianten: einen Aktien- und einen Anleihefonds.

    Beim AP7-Aktienfonds handelt es sich um einen staatlich verwalteten Fonds, der einem strengen Portfoliomanagement unterliegt. Er ist ein Bestandteil der schwedischen Premium-Rente, die wiederum eine wichtige Säule für das Rentensystem in Schweden darstellt. Analog zum 3-Säulen-Modell ist auch die Altersvorsorge in Schweden strukturiert. Neben einer gesetzlichen Rente und einer Betriebsrente, die vom Arbeitgeber finanziert wird, sollten Bürger privat vorsorgen. Der AP7-Fonds ist Teil der sogenannten Premium-Rente in Schweden und erzielt seit Jahren sehenswerte Renditen. Ende August 2020 gelang ihm der Aufstieg zum größten Fonds Europas.

    AP7 im Vergleich zum Weltindex MSCI ACWI                                Quelle: Morningstar

    Was Wir von Schweden lernen können

    Während das umlagefinanzierte Rentensystem in Deutschland aufgrund der demografischen Entwicklung nicht mehr zeitgemäß ist, werden die Rufe nach einer Orientierung am schwedischen Modell immer lauter.

    Das ist der Versicherungsbranche nicht entgangen. Sie befürchtet, dass mit einer neuen Regierung ab Herbst eine kapitalgestützte Altersvorsorgelösung nach dem Modell Schwedens näher rücken könnte. Deswegen preschen Allianz und Swiss Life vor und fordern eine „Reform von bAV und privater Altersvorsorge“, wie der „Versicherungsbote“ schreibt. Die Vorstände „reagieren möglicherweise auch indirekt auf aktuell diskutierte Reformvorschläge, die im Wahlkampf eine Rolle spielen könnten“, so der „Versicherungsbote“. Selbst die liberale FDP sei mittlerweile der Idee eines Staatsfonds nicht mehr abgeneigt. Klar, dass die Versicherer nicht tatenlos zusehen, wie ihnen die Politik einen „sehr mächtigen Konkurrent“ vor die Nase setzt. Wie mächtig, zeigen die Beispiele Schweden und Norwegen, wo staatliche Pensionsfonds die Altersvorsorge der Bürger organisieren. Der norwegische „Statens pensjonsfond“ beispielsweise verwalte mehr als 1,1 Billionen Euro an Geldern – „bei niedrigen Kosten, weil Vertrieb und Werbung entfallen“, so der „Versicherungsbote“. Der schwedisch AP7 verwaltet aktuell ein Vermögen von 748 Milliarden schwedischer Krone, was 73,85 Milliarden Euro entspricht. Die Verwaltungskosten betragen nach Angaben von AP7 aktuell 0,11 Prozent. Die Wertentwicklung des AP7 liegt der Fonds-Ratingagentur Morningstar zufolge bezogen auf einen Zeitraum von zehn Jahren bei 15,5 Prozent pro Jahr. Er schneidet damit deutlich besser ab als der weltweit und marktbreit streuende Index MSCI ACWI. Die Fonds-Daten kann zwar jeder abrufen, aber nur Schweden können in den AP7 investieren.

    Was Allianz und Swiss Life wollen

    Die Politik müsse auf die Lebensversicherer zukommen, verlangen die Vorstände von Allianz und Swiss Life. Was das bedeutet, haben Millionen von Altersvorsorgern gemerkt, die in den 80er- und 90er-Jahren über ihren Betrieb eine Direktversicherung abgeschlossen haben, um dann von einer rot-grünen Regierung – mit Hilfe der Union – per Gesundheitsmodernisierungsgesetz (GMG) enteignet zu werden. Miese Renditen und hohe Abgaben waren die Folge. Die Versicherer hätten sich damals – und  könnten es auch heute tun – dafür einsetzen sollen, dass ihre Kunden nicht durch die Politik geschröpft werden. Haben sie aber nicht.

    Jetzt kommen Andreas Wimmer, Chef der Allianz Leben, und Jörg Arnold, CEO der Swiss Life Deutschland, daher und fordern in einem Positionspapier, „die gesetzlich vorgeschriebene 100-Prozent-Beitragsgarantie in der Riester-Rente und Teilen der betrieblichen Altersvorsorge (bAV)“ abzuschaffen, werden die Beiden von „Das Investment“ zitiert. Um neue Produkte auf den Markt zu bringen, die trotz Nullzinsumfeld höhere Renditeerwartungen mit Stabilität kombinieren, müssten Lebensversicherer auf ‚das Korsett von Garantiezinsen‘ verzichten, die in dieser Phase die Kapitalanlage zu sehr einschränken würden.

    Beitragsgarantie soll fallen

    Die Lebensversicherer böten sich, so der „Versicherungsbote“ als „Teil der Problemlösung“. Dumm nur, dass die Versicherer das Problem und nicht die Lösung sind, wie es der Ex-Versicherungsmanager und heutige Buchautor Sven Anger in seinem Buch „Alt, arm und abgezockt“ beschreibt. Die „Heute Show“ hat das ebenfalls satirisch beschrieben.

    Durch die Beitragsgarantie und aufsichtsrechtliche Regulierungen dürften die bestehenden Spielräume bei der Kapitalanlage nicht eingeschränkt und Renditechancen verhindert werden, so „Das Investment“. „Es braucht Flexibilität und Sicherheit gleichermaßen und beides ist möglich“, werden Wimmer und Arnold zitiert.

    20 Prozent Abzüge bei Auszahlung

    Politik und Versicherer müssen „eine gemeinsame Lösung finden, statt getrennt nach Wegen zu suchen“, werden die beiden Vorstände vom „Versicherungsboten“ zitiert. Wo das Kungeln zwischen Politik und Versicherer geführt hat, haben Direktversicherungsgeschädigte leidvoll erfahren: in die rückwirkende Enteignung durch das GMG. Seit Inkrafttreten des Gesetzes zum 1. Januar 2004 hat es die Versicherungsbranche wenig interessiert, dass Direktversicherte bei der Auszahlung annähernd 20 Prozent durch die Vollverbeitragung in der Krankenversicherung verlieren.

    Hiermit reagieren die Vorstände möglicherweise auch indirekt auf aktuell diskutierte Reformvorschläge, die im Wahlkampf eine Rolle spielen könnten. Selbst die liberale FDP ist mittlerweile der Idee eines Staatsfonds nicht mehr abgeneigt. Den Versicherern würde ein sehr mächtiger Konkurrent entstehen, wie das Beispiel Norwegen zeigt: dort verwaltet der Statens pensjonsfond mehr als 1,1 Billionen Euro an Geldern: bei niedrigen Kosten, weil Vertrieb und Werbung entfallen. Der Fonds ist zugleich zu ethischem Investment verpflichtet. Er darf nur in Unternehmen investieren, die bestimmte Mindestkriterien in Sachen Ökologie, Nachhaltigkeit und Menschenrechte erfüllen.

    Bild von jorono auf Pixabay

  • SPD jetzt doch für Abschaffung der Doppelverbeitragung

    SPD jetzt doch für Abschaffung der Doppelverbeitragung

    Die SPD hat klammheimlich ihr Wahlprogramm geändert und ist jetzt für die “vollständige Abschaffung der Vollverbeitragung sowie  der Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung”.

    In der ersten Version des Wahlprogramms der SPD vom 9. Mai 2021 stand noch nichts von Abschaffung der Doppelverbeitragung von Betriebsrenten drin, erst in der neuen Version des Wahlprogramms (siehe Seite 35, Kapital 3.4, fünfter Absatz). Aufmerksam gemacht auf den Schwenk der SPD hat DVG-Mitglied Hans-Michael Wilcke im “Forum”. “Nun wurde doch noch eine kleine Ergänzung in das ‘Wahlprogramm 2021’ der SPD heimlich eingebaut”, so sein Hinweis. Das erinnere an den 26. September 2003, als die SPD genauso “geheimnisvoll” beim Gesundheitsmodernisierungsgesetzt (GMG) 2004 gehandelt habe.

    SPD will Doppelverbeitragung abschaffen

    In der Ergänzung zum Wahlprogramm heißt es: “Zudem setzen wir uns für die vollständige Abschaffung der Vollverbeitragung sowie  der Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung ein.” Das stand in der ersten Version noch nicht drin. Allerdings will das nicht viel heißen, die SPD hatte in einer Version des Koalitionsvertrags mit der Union schon einmal geschrieben, sie senke “zur Stärkung der betrieblichen Altersvorsorge die Beiträge für Betriebsrenten um die Hälfte auf den Arbeitnehmeranteil ab”. Passiert ist nichts. Die SPD machte einen Rückzieher.

    Auch bei der Riester-Rente gibt es Änderungen in der neuen Version des Wahlprogramms der SPD – darin heißt es: “Eine ergänzende private Altersvorsorge ist kein Ersatz für die gesetzliche Rente. Die bisherigen Ergebnisse der Riester-Rente sind nicht zufriedenstellend. Wir wollen daher bei klassischen privaten Angeboten der Altersvorsorge bürokratische Hemmnisse abbauen und Kosten senken. Um den Bürgerinnen und Bürgern eine attraktive private Altersvorsorge zu ermöglichen, setzen wir uns für ein neues standardisiertes Angebot ein, das kostengünstig ist, digital und grenzüberschreitend und (nach schwedischem Vorbild) auch von einer öffentlichen Institution angeboten wird. Die Förderung neuer Verträge werden wir in Form von Zuschüssen auf untere und mittlere Einkommensgruppen beschränken.”


    Bild: SPD/phototek

  • CDU will Rentner weiter belasten

    CDU will Rentner weiter belasten

    Altersvorsorger sollen nach dem Willen der CDU auch weiterhin in der Rente volle Krankenkassenbeiträge zahlen. Vertrauensbildung sieht anders aus.

    Keine Hoffnung auf eine Rücknahme der doppelten Krankenversicherungspflicht auf die private Altersvorsorge machte Bundesbildungsministerin Anja Karliczek (CDU) den Betroffenen bei einem Gespräch des CDU-Kreisvorstands Steinfurt mit der DVG-Regionalgruppe NRW-Nord/Kreis Steinfurt der Direktversicherungsgeschädigten. „Ich will keine Hoffnungen machen“, so Karliczek.  „Wir erkennen die Ungerechtigkeit an, die seinerzeit entstanden ist, aber wir haben dafür ja auch den Freibetrag gemacht“, sagte Karliczek in der Video-Konferenz, an der Reiner Korth (Geeste), stellvertretender Bundesvorsitzender des Vereins der Direktversicherungsgeschädigten, und DVG-Regionalgruppensprecher Reiner Wellmann teilnahmen.

    CDU sieht keine Lösung

    „Aufgrund des rückwirkenden Eingriffs war das nicht in Ordnung“, räumte Karliczek ein. Es gebe aber keine Lösung, die zu einer Befriedung der Situation führe. Ein Aussetzen der Beitragspflicht auf private Altersvorsorge würde dazu führen, dass auf Dauer drei Milliarden Euro an Einnahmen pro Jahr fehlten. Wenn man das über Steuermittel zuschießen müsste, würde auch die jüngere Generation über Gebühr belastet. „In einer älter werdenden Gesellschaft müssen die Jüngeren immer stärker für die Gesundheitskosten der Älteren aufkommen. Wir können keine Ungerechtigkeit abschaffen, indem wir neue Ungerechtigkeiten schaffen“, begründete die CDU-Politikerin die Sonderbelastung für diejenigen, die privat vorgesorgt haben.

    Das sah Stellvertretender DVG-Bundesvorsitzender Reiner Korth völlig anders: „Es ist nicht in Ordnung, wenn Sie hier Jung gegen Alt ausspielen. Hier wurde Vertrauen gebrochen. Auf eine Einmalauszahlung einer Lebensversicherung ist eigentlich keine Erhebung von Krankenversicherungsbeiträgen möglich. Die fiktive Umrechnung des Betrags auf 120 Monatseinnahmen ist Rechtsbeugung und Rechtsverdrehung“, stellte Korth klar. Es gebe eine sehr einfach umsetzbare Lösung: Für die ausgezahlten Riesterverträge habe man 2018 auch die Erhebung von Krankenversicherungsbeiträgen durch politischen Beschluss beendet. „Diesen Beitragsstopp können Sie noch in dieser Wahlperiode machen. Bei Riester hat es  auch geklappt“, sagte Korth.

    CDU verweist auf Beitragsausfälle

    CDU-Ministerin Karliczek wollte sich darauf nicht einlassen: „Es würden uns auf Dauer drei Milliarden Euro Einnahmen jährlich fehlen. Wir tragen die Verantwortung, und das wird nicht klappen“. Auch den Hinweis von Korth und Wellmann, dass im Koalitionsvertrag von CDU-SPD 2018 beschlossen worden war, die Krankenversicherungskosten für die Empfänger von Hartz-IV-Leistungen (jährlich rund zehn Milliarden Euro) nicht länger allein aus der gesetzlichen Krankenversicherung zu bezahlen, sondern von der Allgemeinheit aus dem Steuertopf, wollte Karliczek nicht gelten lassen. Dieses Projekt sei noch gar nicht umgesetzt worden. Nach Überzeugung der Direktversicherungsgeschädigten ließe sich damit aber erheblicher finanzieller Spielraum schaffen und die Ungerechtigkeit der Doppelverbeitragung schnell aus der Welt schaffen.

    CDU und Parteitagsbeschlüsse

    Den Hinweisen auf die mit großen Mehrheiten gefassten Beschlüsse der CDU-Bundesparteitage in Hamburg (2018) und Leipzig (2019), die Doppelverbeitragung zu beenden, gab die Ministerin ebenfalls keine Chance: „Der CDU-Bundesparteitag trägt keine Regierungsverantwortung und kann das wohl auch nicht bestimmen“, sagte Karliczek.

    DVG-Regionalgruppensprecher Reiner Wellmann reagierte anschließend enttäuscht: „Die CDU ist eine Partei, die das C als Markenkern im Namen führt und ihr Handeln aus einem christlichen Menschenbild definiert. Wie sich Vertrauensbruch und rückwirkender Eingriff in Eigentumsrechte damit in Einklang bringen lassen, wird uns wohl niemand aus der Union erklären können – oder wollen. So trägt die CDU dazu bei, dass das Vertrauen in die Politik immer größeren Schaden nehmen wird.“

    Was §229 SGB 5 sagt

    § 229 SGB 5

    Gesetzliche Krankenversicherung – Versorgungsbezüge als beitragspflichtige Einnahmen
    (1) Als der Rente vergleichbare Einnahmen (Versorgungsbezüge) gelten, soweit sie wegen einer Einschränkung der Erwerbsfähigkeit oder zur Alters- oder Hinterbliebenenversorgung erzielt werden,
    …
    5.
    Renten der betrieblichen Altersversorgung einschließlich der Zusatzversorgung im öffentlichen Dienst und der hüttenknappschaftlichen Zusatzversorgung; außer Betracht bleiben Leistungen aus Altersvorsorgevermögen im Sinne des § 92 des Einkommensteuergesetzes sowie Leistungen, die der Versicherte nach dem Ende des Arbeitsverhältnisses als alleiniger Versicherungsnehmer aus nicht durch den Arbeitgeber finanzierten Beiträgen erworben hat.

    Satz 1 gilt auch, wenn Leistungen dieser Art aus dem Ausland oder von einer zwischenstaatlichen oder überstaatlichen Einrichtung bezogen werden. Tritt an die Stelle der Versorgungsbezüge eine nicht regelmäßig wiederkehrende Leistung oder ist eine solche Leistung vor Eintritt des Versicherungsfalls vereinbart oder zugesagt worden, gilt ein Einhundertzwanzigstel der Leistung als monatlicher Zahlbetrag der Versorgungsbezüge, längstens jedoch für einhundertzwanzig Monate.

    Bild: CDU/Tobias Koch

  • Das Wahlprogramm der FDP

    Das Wahlprogramm der FDP

    In lockerer Folge stellen wir die Wahlprogramme der Parteien vor, vor allem unter dem Aspekt der Renten- und Sozialpolitik. Den Anfang machten die Linken, dann die SPD, jetzt das Wahlprogramm der FDP.

    Was will die FDP? Ein Blick in das Wahlprogramm mit unserem speziellen Fokus auf Rente und Sozialpolitik zeigt, was die Partei will – die Umsetzung steht auf einem anderen Blatt.

    Bisher erschienen:

    Wahlprogramm der FDP:

    • Doppelbesteuerung von Renten verhindern

    Wir Freie Demokraten wollen eine Doppelbesteuerung von Renten verhindern und die Beweislastumkehr zugunsten der Steuerpflichtigen einführen. Dies gilt für alle Rentenbezieher, besonders für Selbstständige, bei denen die Gefahr einer Doppelbesteuerung am größten ist. Die Rentenkassen und die Finanzverwaltung sollen dazu detaillierte und individuelle Berechnungen vorlegen. Damit soll ersichtlich werden, ob und wie es zu einer doppelten Besteuerung von Renteneinkünften kommt.

    • Spekulationsfrist einführen – Sparerfreibetrag erhöhen

    Wir Freie Demokraten wollen die Wiedereinführung einer Spekulationsfrist von drei Jahren für private Veräußerungsgewinne aus Wertpapieren. Den Sparerfreibetrag wollen wir deutlich anheben. Sparer und Kleinanleger sollen entlastet werden. Wir wollen die langfristige Kapitalanlage in Unternehmen attraktiver gestalten, damit mehr Menschen beim Sparen und bei der Altersvorsorge an den Wachstumsgewinnen teilhaben können.


    • „Fünf Mal 1.000 Euro“ – Weiterbildung, Eigentum und Altersvorsorge

    Wir Freie Demokraten wollen mit der Formel „fünf Mal 1.000 Euro“ Bildungs-, Sozial- und Wirtschaftspolitik verbinden: Unser konkreter Vorschlag lautet: bis zu 1.000 Euro beim MidlifeBAföG, 1.000 Euro steuerlicher Freibetrag für arbeitgeberfinanzierte Weiterbildungen, in einem ersten Schritt zusätzliche 1.000 Euro Steuerfreibetrag für Mitarbeiterkapitalbeteiligung, ein anfänglicher Startbonus von 1.000 Euro in der gesetzlichen Aktienrente, der perspektivisch weiter steigt, für jedes neu geborene Kind und 1.000 Euro Sparer-Pauschbetrag. Damit stärken wir das Eigentum in der Mitte der Gesellschaft und die Chancen auf Weiterbildung und Aufstieg für jede und jeden.


    • Drei-Säulen-Modell für Pflege

    Wir Freie Demokraten setzen uns für eine nachhaltige, generationengerechte Finanzierung der Pflege ein. Wir wollen mittelfristig analog zur Rente ein Drei-Säulen-Modell für die Pflege bestehend aus Umlagefinanzierung, privater und betrieblicher Vorsorge einführen. Eine Pflege-Vollversicherung lehnen wir ab, ebenso eine Bürgerversicherung. Eigenverantwortung endet nicht bei der Pflegebedürftigkeit. Mit Blick auf den demographischen Wandel sowie die Entwicklung der Sozialabgaben ist es unvertretbar, die Pflegefinanzierung allein auf zukünftige Generationen abzuwälzen.

    • Enkelfitte Rente

    Vor dem Hintergrund der Herausforderungen des demographischen Wandels und des Wandels am Arbeitsmarkt ist es zwingend, das Altersvorsorgesystem zu modernisieren, nachhaltig finanzierbar zu gestalten und den kapitalgedeckten Teil der Altersvorsorge zu stärken. Wir Freie Demokraten wollen so die Rente enkelfit machen.

    • Altersvorsorge nach dem Baukastenprinzip

    Wir Freie Demokraten wollen die Altersvorsorge dabei nach dem Baukastenprinzip organisieren. So können Bausteine aus gesetzlicher, betrieblicher und privater Altersvorsorge je nach Lebenslage flexibel kombiniert und an moderne Lebensläufe angepasst werden. Alle Ansprüche aus diesem „Rentenbaukasten“ sollen bei Wechseln zwischen Arbeitgebern oder zwischen Beschäftigung und Selbstständigkeit flexibel mitgenommen werden können.

    • Flexiblen Renteneintritt ermöglichen

    Wir Freie Demokraten wollen das Renteneintrittsalter nach schwedischem Vorbild flexibilisieren. Wer früher in Rente geht, bekommt eine geringere, wer später geht, eine höhere Rente. Wer das 60. Lebensjahr und mit allen Altersvorsorgeansprüchen mindestens das Grundsicherungsniveau erreicht, soll selbst entscheiden, wann der Ruhestand beginnt. Zuverdienstgrenzen schaffen wir ab, Teilrenten sind unkompliziert möglich. Das sorgt zum einen für mehr finanzielle Stabilität, weil die Menschen im Schnitt länger im Beruf bleiben. Zum anderen passt ein flexibler Renteneintritt besser zu vielfältigen Lebensläufen. Die Erwerbsminderungsrente stärken wir. Wer aus gesundheitlichen Gründen nicht mehr arbeiten kann, braucht eine starke Unterstützung.

    • Gesetzliche Aktienrente einführen

    Wir Freie Demokraten fordern die Einführung einer Gesetzlichen Aktienrente. Daher schlagen wir vor, die verpflichtende erste Säule unseres Rentensystems künftig auf zwei Pfeiler zu stellen, so endlich für Demographie-Festigkeit zu sorgen und langfristig das Rentenniveau dort wieder zu steigern. Dabei wird genau derselbe Anteil wie bisher für die Altersvorsorge aufgewendet – wie üblich aufgeteilt in Arbeitnehmer- und Arbeitgeberbeitrag. Neu ist, dass neben dem größeren Betrag, der weiter in die umlagefinanzierte Rentenversicherung fließt, ein kleinerer Betrag von zum Beispiel zwei Prozent des Bruttoeinkommens in eine langfristige, chancenorientierte und kapitalgedeckte Altersvorsorge angelegt wird, die als Fonds unabhängig verwaltet wird, eben die Gesetzliche Aktienrente. Schweden macht uns seit Jahren vor, wie Aktien-Sparen so erfolgreich und risikoarm organisiert werden kann. Durch unser Modell erwerben zukünftig alle Beitragszahlerinnen und Beitragszahler – und insbesondere auch Geringverdiener – echtes Eigentum für ihre Altersvorsorge und erhalten höhere Altersrenten.

    • Basis-Rente einführen – Altersarmut gezielt bekämpfen

    Wir Freie Demokraten wollen eine Basis-Rente einführen. Wer gearbeitet und eingezahlt hat, muss im Alter immer mehr haben als die Grundsicherung und auch mehr als derjenige, der das nicht getan hat. Dies erreichen wir durch einen Freibetrag bei der Grundsicherung im Alter für Einkünfte aus der gesetzlichen Rentenversicherung. Beantragung und Auszahlung der Basis-Rente wollen wir unter dem Dach der Rentenversicherung zusammenführen. Der Gang zum Sozialamt entfällt, Altersarmut wird fair und gezielt bekämpft.

    • Betriebliche Altersversorgung verbessern – Doppelverbeitragung abschaffen

    Wir Freie Demokraten wollen die betriebliche Altersvorsorge stärken und die gesetzlichen Regelungen attraktiver machen. Die Möglichkeit zu breiteren Anlageformen und insbesondere höheren Aktienquoten haben nur tarifgebundene Unternehmen. Wir wollen allen Unternehmen die Möglichkeit einer „reinen Beitragszusage“ (höheren Aktienanteil) und des automatischen Einbezugs ganzer Belegschaften (mit Opt-Out-Möglichkeit für den einzelnen Beschäftigten) geben. Zudem muss die Doppelverbeitragung in der Krankenkasse für alle Wege betrieblicher und privater Vorsorge beendet werden, denn sie untergräbt das Vertrauen in die Verlässlichkeit der Politik.

    • Altersvorsorge-Depot einführen

    Wir Freie Demokraten wollen ein „Altersvorsorge-Depot“ einführen. Ohne obligatorischen Versicherungsmantel vereinen wir so das Beste aus Riester-Rente (Zulagen-Förderung), Rürup-Rente (steuerliche Förderung) und dem amerikanischen Modell „401K“ (Flexibilität und Rendite-Chancen). Ansprüche aus der Altersversorgung müssen übertragbar (Portabilität) und ein Anbieterwechsel möglich sein. Dies stärkt den Wettbewerb und macht private Altersvorsorge für alle attraktiver.

    • Bessere Investitionsmöglichkeiten für Altersvorsorge – Anlagevorschriften öffnen

    Wir Freie Demokraten wollen es Lebensversicherern, Pensionskassen und Versorgungswerken ermöglichen, vermehrt und einfacher in Wagniskapital, Startups, Aktien oder Infrastrukturprojekte zu investieren. Auch die Anlagevorschriften bei der staatlich geförderten Altersvorsorge, zum Beispiel bei Riester-Verträgen, wollen wir öffnen. Der Wohn-Riester bleibt erhalten. Die Sparer sollen selbst über Renditechancen, Anlageformen und Anlagedauer entscheiden. Das öffnet auch die europaweite Altersvorsorge (PEPP) für die staatliche Förderung in Deutschland. Dabei bieten Aktien und alternative Anlageformen gerade bei langen Anlagezeiträumen höhere Renditechancen bei geringem Risiko. Zudem muss die geförderte Altersvorsorge einfacher und verbraucherfreundlicher werden.

    • Fairness für alle Generationen

    Eine weitsichtige Finanz- und Sozialpolitik, die morgen und übermorgen im Blick hat, ist entscheidend für die Zukunftschancen des ganzen Landes. Daher machen wir uns stark für zukunftsfeste Sozialsysteme und Fairness für alle Generationen.

    • Schuldenbremse 2.0 für Sozialversicherungen

    Wir Freie Demokraten wollen eine „Schuldenbremse 2.0“ für die Sozialversicherungen. Sie soll festschreiben, dass versicherungsfremde Leistungen künftig vollständig aus dem Bundeshaushalt finanziert werden müssen. Dies ist notwendig, um die nachhaltige Finanzierung der Sozialversicherungen zu sichern. Dabei streben wir keine Kürzung der Leistungen an, sondern deren korrekte Zuordnung. Im Gegenzug muss der Bund ihnen aber die Kosten erstatten.

    • Generationengerechtigkeit in der Rentenanpassungsformel

    Wir Freie Demokraten wollen wirksame demographische Faktoren in der Rentenanpassungsformel für einen gerechten Ausgleich zwischen den Generationen. Dazu muss neben anderem auch der Nachholfaktor in der Rentenanpassungsformel reaktiviert werden. Dieser wurde 2008 eingeführt und sorgte für Gleichklang bei der Entwicklung von Löhnen und Renten, bis ihn die Große Koalition ausgesetzt und damit der jüngeren Generationen Zusatzlasten aufgebürdet hat. Ohne Nachholfaktor müssen die Beitragszahlerinnen und Beitragszahler finanzieren, dass die Renten langfristig stärker steigen als die Löhne.


    Bild: Flickr | FDP | Creative Commons — Attribution-NonCommercial-NoDerivs 2.0 Generic — CC BY-NC-ND 2.0
  • Metallrentefonds fällt immer weiter zurück

    Metallrentefonds fällt immer weiter zurück

    Versicherungen rücken vom Garantiezins ab und setzen auf Fondslösungen. Insofern ist es interessant, den vermutlich größten Direktversicherungsfonds genauer unter die Lupe zu nehmen. Wie hat sich der Metallrentefonds entwickelt? Gegenüber dem marktbreiten Weltindex MSCI World fällt er immer weiter zurück.

    Mehr als 800 000 Metaller dürften in eine Metallrente einzahlen – oder sie bereits ausbezahlt bekommen haben. Eine Minderheit setzt dabei auf die Fondslösung, im Fall der Metallrente auf den Metallrentefonds der Allianz, der Versicherungspartner der Metallrente. Wie hat sich der Metallrentefonds entwickelt? Wie viel Rendite bringt der Metallrentefonds?

    Rendite des Metallrentefonds

    Das Factsheet des Allianz Metallrentefonds, der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende November 2020 eine jährliche Rendite seit Auflage (2002) von 4,47 Prozent aus. Bezogen auf drei Jahre liegt die Wertentwicklung des Metallrentefonds per anno bei 1,93 Prozent, bezogen auf fünf Jahre bei 3,91 Prozent. Klingt per se nicht schlecht.

    Vergleich Metallrentefonds mit Benchmark

    Quelle: Allianz Global Investors

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf seine eigene Messlatte (auf Englisch Benchmark)? Die Messlatte ist eine Mischung aus (56 Prozent MSCI World Euro Total Return, 22 Prozent MSCI EM (Emerging Markets) Euro Total Return, 11 Prozent ICE BOFAML Global High Yield Constrained Index (HW0C) hedged, 11 Prozent JP Morgan EMBI Global Diversified Return Rebased Last Business Day of Month in Euro), sprich, eine Mischung aus weltweit gestreuten Aktien, Aktien von Schwellenländern, Hochzinsanleihen und Schwellenländeranleihen. Die Messlatte liegt bei 5,88 Prozent seit Auflage des Metallrentefonds, bei 7,32 Prozent bezogen auf drei Jahre und bei 7,47 Prozent bezogen auf fünf Jahre – alles nachlesbar im Factsheet, sprich im Faktenblatt des Metallrentefonds.

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf den meistgehandelten weltweit streuenden iShares Core MSCI World UCITS ETF – USD ACC ( ISIN: IE00B4L5Y983 | WKN: A0RPWH). Den Kursverlauf kann jeder jederzeit auf den Seiten von Onlinebrokern wie Comdirekt oder Fondsweb nachvollziehen. Bilder sagen mehr als Worte:


    Metallrentefonds – MSCI World ETF


    Metallrentefonds
    Metallrentefonds im Vergleich zu einem MSCI-World-ETF                     Quelle: comdirekt


    Kostenvergleich Metallrentefonds

    Wie sieht der Kostenvergleich des Metallrentefonds bezogen auf den iShares Core MSCI World UCITS ETF – USD ACC  aus? Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt beim Metrallrentefonds bei 1,36 Prozent. Der iShares Core MSCI World UCITS ETF – USD ACC weist laut Morningstar laufende Kosten von 0,2 Prozent aus.

    Metallrentefonds                                                               1,36 %

    iShares Core MSCI World UCITS ETF – USD ACC       0,20 %

    Anlageschwerpunkt des Metallrentefonds

    Wie sieht es mit dem Anlageschwerpunkt des Metallrentefonds aus? „Der Fonds konzentriert sich auf Aktienfonds“ heißt es bei „Fondsweb“. Anlageziel sei es, insbesondere an der Entwicklung des globalen Aktienmarkts teilzuhaben und auf mittlere bis längere Sicht überdurchschnittlichen Kapitalzuwachs zu erwirtschaften. Im Factsheet des Metallrentefonds heißt es: „Wir verfolgen einen aktiven Managementansatz mit dem Ziel, die Benchmark zu übertreffen. Der Vergleichsindex wird lediglich für Zwecke der Performancemessung, nicht jedoch für Zwecke der Portfoliozusammensetzung genutzt.“ Stand Ende November war der Metallrentefonds zu 81,6 Prozent in Aktien und zu 16,3 in Fonds investiert, der Rest ist Cash.

    Top-Positionen des Metallrentefonds:

    Allianz SEL GLB HI INC-WTH2E             8,32 %

    Well OP EM DBT 2 S                                   8,03 %

    Microsoft                                                       3,50 %

    Amazon                                                         1,81 %

    Tencent                                                          1,42 %

    Taiwan Semiconductor                           1,29 %

    Samsung                                                       1,18 %

    MEITUAN                                                       1,15 %

    Samsung                                                        1,10 %

    Alibaba                                                          1,13 %

    Johnson & Johnson                                 0,95 %

    Anteil der Top-Ten                                      28,78 %

    In einen Index lässt sich per Indexfonds (ETF) investieren. Die Kosten für einen Indexfonds liegen deutlich unter einem Prozent. Die günstigsten weltweit streuenden ETFs sind bereits zu Kosten von 0,05 Prozent zu haben. Eine gute Übersicht über ETFs bietet beispielsweise ExtraETF – mit Kriterien wie Fondswährung, Ausschüttung, Kosten, Volumen und Replikation.

    Image by Gerd Altmann from Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →