Tag: Gesundheitsmodernisierungsgesetz

  • 2022 steigen Kassenbeiträge auf über 20 Prozent

    2022 steigen Kassenbeiträge auf über 20 Prozent

    Bereits 2021 sind Krankenkassen- und Pflegebeiträge auf 19,2 Prozent gestiegen, 2022 werden sie die 20-Prozent-Marke reißen. In der Nach-Merkel-Ära drohen weitere Erhöhungen der Kassenbeiträge.

    Die gesetzlichen Krankenkassen verlangen seit Anfang 2021 höhere Beiträge. Sie haben den Zusatzbeitrag im Schnitt um 0,2 Prozent auf 1,3 Prozent erhöht, was den Krankenkassenbeitrag auf 15,9 Prozent steigen ließ. Dazu kommen 3,05 (3,3 für Kinderlose) Prozent Pflegebeitrag. So dass sich der gesamte Beitrag auf 18,95 (19,2) Prozent erhöhte. 2022 werden sich die Zusatzbeiträge in etwa auf 2,5 Prozent verdoppeln, worauf ein Artikel der “Berliner Zeitung” schließen lässt. So sieht die Rechnung aus:

    Krankenkassenbeitrag 14,60 % 14,60 %
    Zusatzbeitrag  2,50 %  2,50 %
    Pflegebeitrag  3,05 %  3,30 % (kinderlos)
    Gesamtbeitrag 20,15 % 20,40 %

    Kassenbeiträge steigen

    Der Grund für diese Erhöhung ist nicht allein Corona, vielmehr sind es die neuen Gesetze von Bundesgesundheitsminister Jens Spahn. „Die Vermögen der Kassen werden im Laufe des Jahres weitestgehend aufgebraucht sein; wenn nichts geschieht, besteht das Risiko, dass sich die Zusatzbeitragssätze für 2022 nahezu verdoppeln – aus heutiger Sicht auf rund 2,5 Prozentpunkte“, zitiert die “Berliner Zeitung” Uwe Klemens, ehrenamtlicher Vorsitzender des Verbandes der Ersatzkassen (VDEK). Wer die Statistik des VDEK genau liest, muss zum Schluss kommen, dass nicht nur die Krankenkassenbeiträge 2022 steigen werden, sondern auch die Pflegebeiträge. Das heißt letztlich, dass der Gesamtbeitrag schon in wenigen Jahren bei 22 Prozent sein dürfte oder sogar noch höher. Die Merkel-Regierung hat es versäumt, das Gesundheitssystem in punkto Effizienz zu reformieren, das rächt sich jetzt und in der Zukunft.

    Kosten ungleich verteilt

    Zurzeit tragen vor allem die gesetzlichen Krankenkassen die Kosten von Intensivbetten und Covid-19-Tests, kritisiert Roland Sing, Landesvorsitzender des Sozialverbandes VdK Baden-Württemberg. Den „NachDenkSeiten“ sagte er, die privaten Krankenversicherung hätten sich weder an den zusätzlichen Schutzausrüstungen in den Krankenhäusern noch am bundeseinheitlichen Ausgleich für vorgehaltene Intensivbetten oder an der Corona-Prämie für Pflegekräfte in den Pflegeheimen „adäquat beteiligt“. „1,5 Milliarden Euro zahlte die gesetzliche Krankenversicherung für das Vorhalten von Intensivbetten, mit keinem Cent beteiligte sich die Private Krankenversicherung. 130 Millionen Euro und 870 Millionen Euro brachte die gesetzliche Kranken- und Pflegeversicherung für die Pflegeprämie auf, keinen einzigen Euro trug die Private Krankenversicherung dazu bei“, so Sing.

  • Merkel drückt sich vor Rentenreform

    Merkel drückt sich vor Rentenreform

    Riester ist gefloppt. Statt das einzugestehen, versuchen Merkel & Co. das Problem auszusitzen. Die dringend notwendige Rentenreform wird ein ums andere Mal verschoben – zu Lasten der Altersvorsorge.

    Von Friedhelm Schnitzler und Helmut Achatz

    Immer wieder beklagen Politiker, dass ihnen die Bürger misstrauen – mit Recht. Bestes Beispiel ist die Riester-Rente. Union und SPD hatten laut „Münchner Merkur“  im Koalitionsvertrag eine Reform der Riester-Rente vereinbart. Daraus wird nichts, denn Bundeskanzlerin Angela Merkel und ihr Finanzminister Olaf Scholz haben sich wohl darauf geeinigt, die Reform auf Eis zu legen.

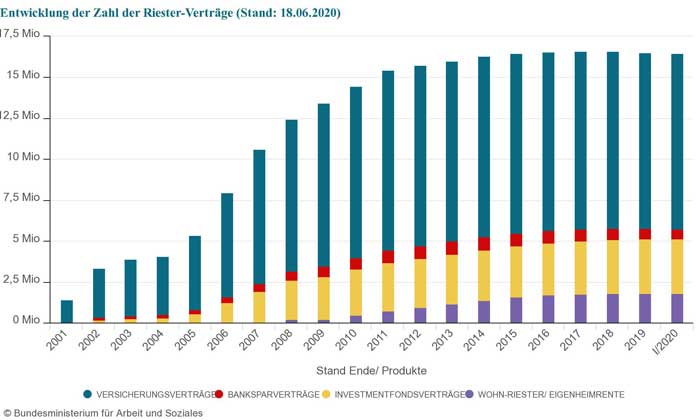
    Warum, dürfte jedem klar sein – damit ist kein Blumentopf zu gewinnen. Wer die Zahlen analysiert, stellt schnell fest, dass die Merkel-Regierung Milliarden in den Sand gesetzt hat. Immer weniger schließen eine Riester-Rente ab; die Zahl der Verträge stagniert und ist mittlerweile sogar rückläufig; ein Fünftel der Riester-Sparer lässt seine Verträge sogar ruhen und bespart sie schon lange nicht mehr. Wie der „Tagesspiegel“ Ende 2020 berichtete, sind es rund 3,3 der knapp 16,5 Millionen Riester-Sparer. Das bedeutet, dass jeder fünfte Sparer seine Einzahlungen gestoppt hat. Dazu kommt ein Abwärtstrend, was die Zahl der Vertragsabschlüsse betrifft: Seit 2018 werden es immer weniger. Das wissen Merkel und Scholz nur allzu gut, weswegen sie Riester am liebsten unter den Teppich kehren würden.

    Merkel bremst Reformen aus

    Jahrelang hat die Regierung Riester schön gerechnet und hat den Bürger falsche Renditen vorgegaukelt. Merkel und Scholz griffen sogar zu Tricks, um sich vor einer Reform zu drücken: Sie stellten die Riester beitragsfrei, sprich, Riester-Sparer müssen in der Auszahlphase keine Krankenkassenbeiträge zahlen, anders als Direktversicherte und Betriebsrentner, die, abgesehen von einem Freibetrag (164,50 Euro) volle Beiträge berappen.

    merkel

    Bettina Stark-Watzinger, die Parlamentarische Geschäftsführerin der FDP, twittert, die Reform der Riester-Rente auf Eis zu legen, sei vor den Herausforderungen durch das Niedrigzinsumfeld verantwortungslos. „Union und SPD schwächen die private Altersvorsorge, um die es in Deutschland ohnehin nicht gut steht“, so die Freie Demokratin. Genauso ist es.

    Merkel hat Zeit verloren

    Es wäre besser, die Milliarden, die der Staat als Förderung in derart unrentable Projekte wie die Riester-Rente pumpt, direkt und zielgerichtet in die Rentenversicherung zu investieren – oder in ein vergleichbares kapitalgedecktes Modell. Die Schweden machen’s uns vor, warum nicht von unseren nördlichen Nachbarn lernen?

    Merkel und Scholz haben schon viel Zeit verloren – und schieben die notwendige Rentenreform weiter auf die lange Bank. Hat Merkel nicht geschworen, ihre „Kraft dem Wohle des deutschen Volkes zu widmen, seinen Nutzen zu mehren, Schaden von ihm zu wenden, das Grundgesetz und die Gesetze des Bundes zu wahren und zu verteidigen, ihre Pflichten gewissenhaft zu erfüllen und Gerechtigkeit gegen jedermann zu üben“?

    Riester viel zu teuer

    Die jetzige Riester-Verträge laufen meist über Versicherungen – und sind viel zu teuer. Und dabei geht es nicht nur um Abschluss-, sondern auch um Verwaltungskosten, die aufaddiert eine entscheidende Rolle spielen. Die Modellrechnungen zeigen, so Britta Langenberg von „Finanzwende“ welche „massiven Kostenprobleme es bei vielen Riester-Rentenversicherungen gibt; am Ende fließt zu viel Geld in die Kostenapparate der Versicherer, für die Altersvorsorge bleibt häufig zu wenig übrig.“ Das könne nicht der Sinn einer staatlich geförderten Altersvorsorge sein.”

    Angesichts von hohen Kosten – die Rede ist laut „Finanzwende“ von einem Viertel – hilft dem Riester-Sparer die Garantie, die eingezahlten Beiträge seien sicher, herzlich wenig. Es gibt keine Garantie, dass die Einzahlungen auch beim Bezugsberechtigten ankommen. In dem Zusammenhang sei darauf verwiesen, dass der Staat schon  einmal bei Betriebsrenten und Direktversicherungen eingegriffen hat und diese rückwirkend mit zusätzlich hohen Sozialbeiträgen belegt. Das zeigt, dem Staat ist in punkto Altersvorsorge nicht zu trauen.

    Viele Riester-Verträge ruhen

    Nach Schätzung von Finanzwende und von Verbraucherschützern wird jeder fünfte Vertrag nicht mehr bespart und „mehr als fünf Millionen Riester-Sparer zahlen so wenig ein, dass sie nicht die volle staatliche Zulage bekommen“, so Finanzwende.

    totgeburt

    Offensichtlich haben viele Riester-Sparer gemerkt, dass ihnen die Riester-Rente nichts bringt. Schuld daran sind Intransparenz und die hohen Kosten. Finanzwende hat die Kosten von 65 Riester-Rentenversicherungen anhand der offiziellen Muster-Produktinformationsblätter untersucht. Das Ergebnis: Laut dieser Auswertung fließt bei einem durchschnittlichen Vertrag nahezu jeder vierte eingezahlte Euro in die Kosten. In der Spitze sind es sogar 38 von 100 Euro von Beitrag und Zulagen. Das heißt umgekehrt, im schlechtesten Fall werden nur zwei Drittel für die Altersvorsorge aufgebaut, den Rest kassiert die Versicherung.

    Bild: James Rea auf Pixabay

  • Jung für Alt, Gesund für Krank, Reich für Arm?

    Jung für Alt, Gesund für Krank, Reich für Arm?

    Wie nachhaltig ist das Modell der Sozialversicherung von Otto von Bismarck? Hat unser Sozialsystem eine Zukunft? Oder braucht es Reformen?

    Von Friedhelm Schnitzler

    Wir alle können uns an Norbert Blüms Satz erinnern, das zum geflügelten Word wurde: Der ehemalige Bundesarbeitsminister ließ sich 1986 beim Bekleben einer Litfaßsäule fotografieren, auf der sein Spruch prangte „Denn eins ist sicher: die Rente“. Die Aussage bezog sich auf die gesetzliche Rentenversicherung, wenngleich schon damals das Drei-Säulen-Modell aus gesetzlicher, betrieblicher und privater Vorsorge propagiert wurde. Es war also klar:  Die Rente ist zwar sicher, aber sie reicht nicht.

    Rente – sicher?

    Leider müssen wir heute, 35 Jahre später, feststellen, dass die Rente für die bald in Rente gehenden „Baby Boomer“ schon drastisch gegenüber den Prognosen eingeschränkt und für kommende Generationen alles andere als sicher ist. Natürlich konnte Norbert Blüm damals viele Dinge nicht vorhersehen, aber seine Aussage führte dazu, dass ein Großteil der Bevölkerung es nicht als notwendig ansah, zusätzlich privat vorzusorgen. Es gab indes einen Teil der Bevölkerung, der sich etwas mehr Sicherheit wünschte und den Weg der betrieblichen Altersversorgung wählte. Leider ging diese Rechnung bei vielen nicht auf.  Wer damals auf die Rahmenbedingungen schaute, erwartete sich durch einen teilweisen Verzicht auf Lohn und Gehalt eine etwas bessere Altersversorgung.

    Die Generation, die sich in den 80er-Jahren für eine Absicherung im Alter entschied, geht jetzt in den Ruhestand. Viele sind enttäuscht, wie wenig von der seinerzeit erwarteten gesetzlichen Rente „sicher“ ankommt und wie wenig von der betrieblichen Altersversorgung übrig ist. Die Kranken- und Pflegeversicherungsbeiträge auf Betriebsrenten haben sich mehr als verdoppelt und von betrieblichen Kapitallebensversicherungen, obwohl privat finanziert, müssen annähernd 20 Prozent an die Krankenkasse abgeführt werden. Dabei ist es auch kein Trost, dass diese Zahlung über zehn Jahre gestreckt werden und 2020 ein kleiner Entlastungsbetrag eingeführt wurde.

    Wo  bleibt die Solidarität?

    Das System der Gesundheitsversorgung und der gesetzlichen Krankenversicherung in Deutschland ist nach wie vor eines der besten in der Welt, wenn nicht sogar das beste der Welt. Ein System mit hohem Leistungsniveau, aber auch sehr hohen Aufwendungen, die durch das zugrunde gelegte Umlageverfahren als solidarisches Finanzierungsmodell eingeführt wurde. Die Finanzierung der Gesundheitsaufwendungen ist vor dem Hintergrund der höheren Lebenserwartung im Alter und des medizinischen Fortschritts zweifelsohne eine große Herausforderung. Wie aber jetzt und in der Zukunft diese Last aufbringen und verteilen? Kann das Solidarsystem fortbestehen und können sich die Rentner auf eine Finanzierung  ihrer  Krankheitskosten verlassen ohne in Altersarmut zu verfallen?

    Gesund – nur mit Zusatzversicherung?

    Bereits vor der Einführung des Gesundheitsmodernisierungsgesetzes (GMG) wurden Stimmen laut, die Rentner mehr an den Kosten zu beteiligen und den Rentnern ihre Kosten mehr und mehr selbst tragen zu lassen, was dann auch in ersten Schritten mit dem GMG umgesetzt wurde.  Dies entspricht dann sicherlich nicht mehr so ganz den Grundsätzen eines Solidarprinzips und dem Credo des Sozialverbands VdK – nicht mehr „jung für alt“ und „gesund für arm“.

    Neben den mit diesem Gesetz verbundenen erhöhten Belastungen der Ruheständler, die durch teilweisen Einkommensverzicht Eigenverantwortung gezeigt haben, kamen mehr und mehr Leistungskürzungen und Eigenbeteiligungen auf diese Generation zu. Empfehlenswerte private Zusatzversicherungen, die Teile dieser Lücke schließen können, sind für Ruheständler häufig keine Option mehr, da Gesundheitsprobleme einen Abschluss erschweren oder nicht mehr möglich machen. Hinzu kommen die hohen Beiträge, wenn sie erst im Alter in diese Absicherungen eintreten, da die notwendigen Rückstellungen in jungen Jahren nicht aufgebaut werden können.

    Rentner stärker belastet

    Rechnet man alles zusammen – Krankenversicherung der Rentner (KvdR), betriebliche Altersvorsorge (bAV), Pflegeversicherung, Eigenbeteiligungen und individuelle Gesundheitsleistungen (IGEL) – kann die Belastung mit steigender Tendenz bei den Rentnern bei über 30 Prozent der gesetzlichen Rentenzahlung liegen. Erwerbstätige zahlen unter zehn Prozent.

    Die Beispiele zeigen, dass politische Aussagen über die Zukunft der Sozialversicherung die Problematik über Jahrzehnte heruntergespielt haben und einer ganzen Generation hinsichtlich der Optionen der privaten Vorsorge eine falsche Sicherheit vorgespielt wurde.

    Was gelten Versprechungen?

    Geht das Gedankengut des Lotsen – Reichskanzler Bismarck wurde damals als solcher bezeichnet – nun nach über 125 Jahren auch  von Bord? Die heutige Generation muss sich darüber im Klaren sein, dass die Ansätze des ehemaligen Reichskanzlers nur noch in geringem Umfang Gültigkeit haben werden. Unsere Gesellschaft kann sich ganz schnell von einer Solidargesellschaft zu einer Individualgesellschaft entwickeln. Die Politik ist gefordert, dies transparent zu kommunizieren und keine falschen Anreize zu geben und keine Versprechen abzugeben, die nicht haltbar sind.


    Image by giselaatje from Pixabay

  • So nimmt die Union Rentner aus

    So nimmt die Union Rentner aus

    Die CDU/CSU wird die Betriebsrentner weiter abzocken. Deren Gesundheitspolitiker machen keinen Hehl daraus. Insofern stimmt es, wenn der neue Parteivorsitzende der CDU sagt, die Leute könnten ihm vertrauen. Wollen die Leute aber von der Union so behandelt werden?

    Kommentar von Helmut Achatz

    Wie sagte Armin Laschet bei seiner Bewerbungsrede als Parteivorsitzender der CDU so schön: „Sag den Leuten, sie können dir vertrauen“. Schön. Das heißt aber letztlich, dass die CDU ihre Enteignungspolitik fortsetzt. Die Leute können darauf vertrauen, dass Deutschland weiter Weltmeister in punkto Abgaben bleibt – und dabei sind nicht nur die Steuern gemeint, sondern vor allem die überbordenden Sozialbeiträge. Schon heute ist Deutschland mit einer Abgabenquote von durchschnittlich 39,3 Prozent (2019) laut Industrieländerorganisation OECD Spitze im negativen Sinn. In keinem anderen Land, von Belgien abgesehen, ist die Belastung so hoch wie hierzulande. Die Leute können darauf vertrauen, dass das so bleibt – hohe Abgaben für fleißige Bürger, der CDU sei Dank. Schön.

    Für die hohe Belastung der Deutschen sind keineswegs nur die Steuern verantwortlich, verantwortlich in hohem Maße sind die Sozialabgaben, die bei mehr als 20 Prozent liegen, wobei der Arbeitgeberanteil noch gar nicht eingerechnet ist. Bei den Steuern rangiert Deutschland laut OECD mit 19,2 Prozent nur im Mittelfeld, anders als bei den Sozialabgaben. Die CDU hat dazu beigetragen. Euer Vertrauen, sprich das der Wähler, wird belohnt. Schön.

    Geht es denn in der CDU wenigstens gerecht und solidarisch zu in punkto Sozialabgaben? Junge stehen für Alte ein, Gesunde für Kranke. Wir Babyboomer haben das in den vergangenen Jahrzehnten so gehalten – und auch nicht gemurrt. Das Solidarprinzip war für uns selbstverständlich. Die damalige rot-grüne Koalition unter Gerhard Schröder hat das Solidarprinzip jedoch mit dem Gesundheitsmodernisierungsgesetz 2004 aufgekündigt und untergraben, indem plötzlich alle, die eigenverantwortlich und eigenfinanziert per Direktversicherung fürs Alters vorgesorgt haben, von einem Tag auf den anderen um annähernd 20 Prozent enteignet wurden. Statt dagegen zu opponieren, wie von einer Oppositionspartei zu erwarten gewesen wäre, hat die CDU/CSU seinerzeit eifrig mitgewirkt bei der Sabotage der Altersvorsorge. Schön.

    Union bleibt sich treu

    Wir können auf Laschet vertrauen, die CDU wird das  Solidarprinzip auch im Jahr 2021 mit Füßen treten. Die gesundheitpolitischen Sprecherin der CDU, Karin Maag, hat da gerade aktuell in einem Antwortschreiben an den von der CDU-Abzockpolitik Betroffenen Bernhard Seeburger, Sprecher der DVG Regionalgruppe Tuttlingen-Rottweil, ein  abschreckendes Beispiel geliefert. Seeburger schrieb MdB Maag mehrmals an, bis sie endlich antwortete – ihre Antwort ist allerdings überaus aufschlussreich. „Der demographische Wandel bedingt, dass der Anteil von Rentnerinnen und Rentnern in der gesetzlichen Krankenversicherung stetig ansteigt — mit entsprechend steigenden Leistungen der Krankenversicherung”, schreibt sie. Dadurch müsse die jüngere Generation anteilig mehr zur Solidargemeinschaft beitragen.

    Staat stiehlt sich aus Verantwortung

    Klingt beim ersten Lesen plausibel. Wir Alten sollen uns solidarisch zeigen und mehr zahlen. Schön und gut, nur vergisst Karin Maag zu erwähnen, dass die CDU uns Direktversicherten ein Sonderopfer aufgezwungen hat – und nicht etwa allen. Wir zahlen Krankenkassen- und Pflegebeiträge für die gesetzliche Rente und unsere Direktversicherung, obwohl bei Abschluss unserer Verträge davon keine Rede war. Damit nicht genug, wir haben bereits in unseren aktiven Jahren – als damalige “jüngere Generation” – Krankenkassenbeiträge gezahlt und zahlen jetzt wieder. Wir zahlen heute aber nicht nur den Arbeitnehmer-, sondern auch noch den Arbeitgeberanteil. Wir Alten übernehmen sogar noch einen Teil der Krankenkassen- und Pflegebeiträge für Hartz-IV-Empfänger, Bezieher von Arbeitslosengeld II und die Versorgung der Asylsuchenden. Der Staat hat sich aus der Verantwortung gestohlen und überweist für diese Gruppe systematisch deutlich zu wenig an die Krankenkasse, sodass wir einspringen müssen. Die Fehlsummen addieren sich auf rund zehn Milliarden Euro jährlich. Eine schöne Solidarität. Eine sozialstaatliche Aufgabe, die alle Bürger zu finanzieren haben, wird alleinig den Mitgliedern der gesetzlichen Krankenversicherung aufgebürdet.

    Im Koalitionsvertrag von CDU/CSU und SPD für die noch laufende Periode ist deshalb sogar ausdrücklich vereinbart, dass der Bund dieses sozial bedingte Minus durch einen jährlichen Zuschuss auszugleichen hat.  Allerdings wurde dieser Punkt aus dem Koalitionsvertrag erst gar nicht umgesetzt. Schön, dass wir Laschet vertrauen können.

    Freibetrag ist ein Hohn

    Die Einführung eines Freibetrags Anfang 2020 von mittlerweile 164,50 Euro auf Direktversicherungen und Betriebsrenten war nur ein Zuckerl, in der Hoffnung, die renitenten Rentner ruhig zu stellen. Was für ein Hohn, denn zwei Jahre davor hatte Schwarz-Rot die Riester-Renten komplett beitragsfrei gestellt. Das heißt doch, nur uns Direktversicherten wird Solidarität abverlangt, Riester-Sparern aber nicht – nur deshalb nicht, weil die Regierung Riester weiter am Leben erhalten wollte und will, obwohl dieses Konstrukt ein Minus-Geschäft ist. Und da spricht Maag von Solidarität. Alles andere als schön.

    Die CDU-Frau Maag redet in Corona-Zeiten davon, dass eine Abschaffung der Abzocke von Direktversicherten “finanziell schlicht nicht darstellbar ist”. Komisch, für alles andere ist Geld genug da – und wir reden hier nicht von ein paar Milliarden, sondern von Hunderte von Milliarden. Maag schwingt sich in ihrem Brief zu der Formulierung auf “Wir müssen auch die Belastungen für die kommenden Generationen im Blick behalten”. Was für ein Hohn.

    Schön, dass wir’s jetzt wissen. Vertraut Laschet & Co., wenn ihr weiter abgezockt werden wollt, wenn aber nicht, dann müsst ihr euer Vertrauen anderen Politikern schenken.

    Bild: CDU/Tobias Koch

  • Wie sich der Metallrentefonds entwickelt hat

    Wie sich der Metallrentefonds entwickelt hat

    Versicherungen rücken vom Garantiezins ab und setzen auf Fondslösungen. Insofern ist es interessant, den vermutlich größten Direktversicherungsfonds genauer unter die Lupe zu nehmen. Wie hat sich der Metallrentefonds entwickelt?

    Mehr als 800 000 Metaller dürften in eine Metallrente einzahlen – oder sie bereits ausbezahlt bekommen haben. Eine Minderheit setzt dabei auf die Fondslösung, im Fall der Metallrente auf den Metallrentefonds der Allianz, der Versicherungspartner der Metallrente. Wie hat sich der Metallrentefonds entwickelt? Wie viel Rendite bringt der Metallrentefonds?

    Rendite des Metallrentefonds

    Das Factsheet des Allianz Metallrentefonds, der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende November 2020 eine jährliche Rendite seit Auflage (2002) von 4,47 Prozent aus. Bezogen auf drei Jahre liegt die Wertentwicklung des Metallrentefonds per anno bei 1,93 Prozent, bezogen auf fünf Jahre bei 3,91 Prozent. Klingt per se nicht schlecht.

    Vergleich Metallrentefonds mit Benchmark

    Quelle: Allianz Global Investors

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf seine eigene Messlatte (auf Englisch Benchmark)? Die Messlatte ist eine Mischung aus (56 Prozent MSCI World Euro Total Return, 22 Prozent MSCI EM (Emerging Markets) Euro Total Return, 11 Prozent ICE BOFAML Global High Yield Constrained Index (HW0C) hedged, 11 Prozent JP Morgan EMBI Global Diversified Return Rebased Last Business Day of Month in Euro), sprich, eine Mischung aus weltweit gestreuten Aktien, Aktien von Schwellenländern, Hochzinsanleihen und Schwellenländeranleihen. Die Messlatte liegt bei 5,88 Prozent seit Auflage des Metallrentefonds, bei 7,32 Prozent bezogen auf drei Jahre und bei 7,47 Prozent bezogen auf fünf Jahre – alles nachlesbar im Factsheet, sprich im Faktenblatt des Metallrentefonds.

    ________________3 Jahre p.a.   5 Jahre p.a.   seit Auflage p.a.

    Metallrentefonds      1,93 %            3,91 %            4,47 %

    Benchmark               7,32 %            7,47 %            5,88 %

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf den meistgehandelten weltweit streuenden iShares Core MSCI World UCITS ETF – USD ACC ( ISIN: IE00B4L5Y983 | WKN: A0RPWH). Den Kursverlauf kann jeder jederzeit auf den Seiten von Onlinebrokern wie Comdirekt oder Fondsweb nachvollziehen. Der iShares Core MSCI World weist laut Fonds-Plattform Morningstar eine Wertentwicklung auf von:

    Metallrentefonds – MSCI World ETF

    Quelle: comdirekt

    1 Jahr 6,78 %
    3 Jahre p.a. 9,82 %
    5 Jahre p.a. 11,72 %
    10 Jahre p.a. 10,63 %


    Kostenvergleich Metallrentefonds

    Wie sieht der Kostenvergleich des Metallrentefonds bezogen auf den iShares Core MSCI World UCITS ETF – USD ACC  aus? Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt beim Metrallrentefonds bei 1,36 Prozent. Der iShares Core MSCI World UCITS ETF – USD ACC weist laut Morningstar laufende Kosten von 0,2 Prozent aus.

    Metallrentefonds                                                               1,36 %

    iShares Core MSCI World UCITS ETF – USD ACC       0,20 %

    Anlageschwerpunkt des Metallrentefonds

    Wie sieht es mit dem Anlageschwerpunkt des Metallrentefonds aus? „Der Fonds konzentriert sich auf Aktienfonds“ heißt es bei „Fondsweb“. Anlageziel sei es, insbesondere an der Entwicklung des globalen Aktienmarkts teilzuhaben und auf mittlere bis längere Sicht überdurchschnittlichen Kapitalzuwachs zu erwirtschaften. Im Factsheet des Metallrentefonds heißt es: „Wir verfolgen einen aktiven Managementansatz mit dem Ziel, die Benchmark zu übertreffen. Der Vergleichsindex wird lediglich für Zwecke der Performancemessung, nicht jedoch für Zwecke der Portfoliozusammensetzung genutzt.“ Stand Ende November war der Metallrentefonds zu 81 Prozent in Aktien und zu 15,7 in Fonds investiert.

    Top-Positionen des Metallrentefonds:

    Allianz SEL GLB HI INC-WTH2E              9,54 %

    Well OP EM DBT 2 S                                   6,16 %

    Microsoft                                                       3,11 %

    Amazon                                                         2,46 %

    Tencent                                                          2,25 %

    Alphabet CL-C (Google)                              1,38 %

    Alibaba                                                          1,33 %

    Johnson & Johnson                                       1,14 %

    Samsung                                                        1,10 %

    Alphabet CL A                                              1,08 %

    Anteil der Top-Ten                                      29,55 %

    In einen Index lässt sich per Indexfonds (ETF) investieren. Die Kosten für einen Indexfonds liegen deutlich unter einem Prozent. Die günstigsten weltweit streuenden ETFs sind bereits zu Kosten von 0,05 Prozent zu haben. Eine gute Übersicht über ETFs bietet beispielsweise ExtraETF – mit Kriterien wie Fondswährung, Ausschüttung, Kosten, Volumen und Replikation.

    Image by Gerd Altmann from Pixabay

  • Merkel verkohlt Altersvorsorger

    Merkel verkohlt Altersvorsorger

    Angela Merkel verkohlt Altersvorsorger systematisch – und viele merken es nicht. Plötzlich ist für alles Geld da, nur nicht für jene, die eigenverantwortlich fürs Alter vorsorgen. Ein Blick ins Jahr 2018 spricht Bände. In Corona-Zeiten sind Merkel und ihr Finanzminister Olaf Scholz in einen wahren Ausgabenrausch verfallen.

    Im Februar 2018 hatte die SPD vorgeschlagen, die Krankenkassenbeiträge für Betriebsrenten – das hätte auch Direktversicherungen betroffen – um die Hälfte auf den Arbeitnehmeranteil zu halbieren. Die Union hat den Passus der SPD „Zur Stärkung der betrieblichen Altersvorsorge senken wir die Beiträge für Betriebsrenten um die Hälfte auf den Arbeitnehmeranteil ab“ im Koalitionsvertrag streichen lassen. Angeblich sei das nicht finanzierbar, ließ sich Angela Merkel später entlocken auf ein Befragung im Bundestag. Bettina Stark-Watzinger (FDP) stellte der Bundeskanzlerin im April 2019 die Frage, wie Merkel es den sechs Millionen Betroffenen erkläre, das genug Geld da sei, die Altersvorsorger aber leer ausgehen. Merkel räumt die „gute Einnahmesituation“ ein und verweist gleichzeitig darauf, dass das Bundesverfassungsgericht gegen die Praxis der Doppelverbeitragung nichts einzuwenden habe. Da sie dafür verantwortlich sei, die „schwarze Null“ einzuhalten, habe sie Bedenken geltend gemacht. Stark-Watzinger hakte nach und fragte, ob Merkel diese Ungerechtigkeit beseitigen wolle, bevor andere sozialpolitische Wünsche verwirklicht würden. Sie windet sich und erklärt, dass „wir unter den prioritären Vorhaben, die wir in der Bundesregierung haben, leider keine Finanzen eingeplant haben für diese Maßnahme und wir müssen auf die Solidität der sozialen Sicherungssysteme insgesamt auch achten“.

    Befragung von Angela Merkel im Bundestag

    Angela Merkels Antwort auf die Frage von Stark-Watzinger

    Den Vorstoß von Gesundheitsminister Jens Spahn zur Abschaffung der vollen Beitragspflicht bei der Betriebsrente hat sie vom Tisch gewischt, wie sich „rentenbescheid24“ erinnert. Mit einem sogenannten Machtwort habe sie die geplante Entlastung beendet. Sie missachtete sogar den Mehrheitsbeschluss des CDU-Parteitag im Dezember 2018. Eine Mehrheit beschloss damals, dass die sogenannte Doppelverbeitragung von Betriebsrenten und Direktversicherungen zur Altersvorsorge abgeschafft werden soll.

    Merkel verkohlt Altersvorsorger

    Zwei Jahre später ist plötzlich für alles Geld da. Finanzminister Olaf Scholz hat gerade einen Nachtragshaushalt über annähernd 218 Milliarden Euro vorgelegt. Damals 2018 sprach die Kanzlerin von „Solidität“, sprich Verlässlichkeit. Alle außer Altersvorsorger dürfen sich freuen – Breitensportler, Zeitungsverlage und Reisebusunternehmen, was angesichts der teilweise existenzgefährdeten Finanzlage vieler Firmen in Ordnung ist. Die Neu-Schulden in Höhe von 217,8 Milliarden Euro sind laut „Welt“ fast fünfmal so viel wie im bisherigen Rekordschuldenjahr 2010 in der Finanzkrise.

    Dazu kommt die Schulden, die Deutschland als Beitrag für den Wiederaufbaufonds der Europäischen Union (EU) wird aufnehmen müssen. Der Fonds hat ein Volumen von 750 Milliarden Euro wie die „Zeit“ berichtet. Davon sollen 500 Milliarden als nicht rückzahlbare Zuschüsse fließen. Deutschland als größter Netto-Beitragszahler bürgt voraussichtlich mit zig Milliarden, schließlich beträgt unser Anteil am EU-Haushalt 27 Prozent.

    Die Bundeskanzlerin ist gerade dabei, die EU in eine Schuldenunion umzubauen. Das ist allerdings alles andere als „solide“. Sie favorisiert „schuldenfinanzierte Hilfsprogramme zur Bekämpfung der Wirtschaftskrise, von denen vor allem süd- und osteuropäische Staaten profitieren“, wie die „Welt“ schreibt. Die Mahner vor diesem „Prinzipienverrat“ – wie Österreich, Niederlande, Schweden und Dänemark – will Merkel umpolen. Sie bürdet nachfolgenden Generation damit eine gewaltige Last auf und bestraft gleichzeitig Eigenverantwortung sowie nachhaltiges Denken – wer soll da nicht Angst vor der Zukunft bekommen? Spätestens nach Merkels Abtritt werden viele begreifen, wie sich die Wohlstandsillusion in Luft auflöst.

    Koalitionsvertrag

    Hier noch einmal für jeden zum Nachlesen die beiden Versionen vom 5. und 7. Februar 2018:

    In dem Entwurf vom 5.2.2018 hatte die SPD vorgeschlagen, die Krankenkassenbeiträge für Betriebsrenten– das hätte auch Direktversicherungen betroffen – um die Hälfte auf den Arbeitnehmeranteil zu halbieren. In der endgültigen Fassung des Koalitionsvertrags  vom 7.2.2018 ist dieser Passus nicht mehr enthalten. Er wurde auf Wunsch der CDU/CSU heraus genommen. Wer treibende Kraft dieser Streichung war, dürfte spätestens jetzt klar sein.

    koalitionsvertrag

    Foto: istock

  • Wie die Finanzlobby die Gesetze macht

    Wie die Finanzlobby die Gesetze macht

    Viele Gesetze werden weitgehend von Lobbyisten formuliert. Wie ausschlaggebend der Einfluss der Finanzlobby ist, hat das Portal „Finanzwende“ aufgedeckt.

    Vielleicht begreifen viele langsam, welche Rolle die Finanzlobby beim Ausgestalten des Gesundheitsmodernisierungsgesetzes, bei der Riester-Rente und einschlägigen Verordnungen hatte und immer noch hat. Interessenvertreter von Banken und Versicherungen sitzen den Politiker sozusagen auf dem Schoss, wenn Gesetzesvorschläge ausgetüftelt werden, die häufig zugunsten dieser Branchen und zu Ungunsten der Bürger ausfallen. Direktversicherte können ein Lied davon singen.

    “Finanzwende” analyisiert Finanzlobby

    „Finanzwende“ hat die Finanzlobby genauer unter die Lupe genommen und kommt zu erschreckenden Ergebnissen. In ihrem Lobby-Report lotet „Finanzwende“ deren Macht aus: „Die Ergebnisse sind nichtsdestotrotz erstaunlich: Insgesamt gibt die Finanzindustrie unserer Studie nach mehr als 200 Millionen Euro pro Jahr für die Lobbyarbeit in Deutschland aus und beschäftigt mehr als 1500 Mitarbeiter . Das betrifft vor allem jene Verbände und Unternehmen, die als Banken, Versicherungsunternehmen, Fonds, Börsen, oder Zahlungsdienstleister direkt der Finanzbranche zugerechnet werden können. Zählt man hier noch jene Organisationen hinzu, die wir als ‚erweiterte Finanzlobby‘ beschreiben, also zum Beispiel Teile der Immobilienlobby, der Wirtschaftsprüfer (KPMG oder PwC) oder der Glücksspielbranche, dann ist noch von deutlich mehr Mitarbeiterinnen auszugehen.“

    Diese 1500 Mitarbeiter der Finanzlobby stehen „Finanzwende“ zufolge 415 Abgeordneten im Finanzausschuss des Deutschen Bundestags gegenüber. „Finanzwende“ hat die Einflussnahme auf Parlaments- und Regierungsarbeit analysiert. Finanzwende, die als Verein organisiert ist, kann nach eigenen Angaben für 34 Sitzungen des Bundestags-Finanzausschusses (2014-2020) sowie für 33 Referentenentwürfe mit Finanzmarktbezug (2014-2020)6 einzeln zeigen, welche Verbände und Unternehmen Kommentare und Stellungnahmen abgegeben haben; kann zeigen, wer Zugang zum Bundestag über sogenannte Hausausweise besitzt. Der Verein hat die deutsche Finanzlobby kartografiert: Mehr als 250 verschiedene Organisationen aus Finanzlobby und erweiterter Finanzlobby haben „Finanzlobby“ zufolge die deutsche Politik in den Jahren 2014-2020 zu beeinflussen versucht.

    Lobbyismus unter Rot-Grün

    Übrigens gilt das nicht nur für die Zeit zwischen 2014 und 2020, sondern auch für die Jahre der Schröder-Regierung von 1998 bis 2002. Ohne die Einflussnahme von Finanzlobbyisten wäre beispielsweise das Gesundheitsmodernisierungsgesetz sicher nicht so ungünstig für Direktversicherte ausgefallen.

    Die Finanzlobby bestehe aus drei Akteursgruppen: Branchen-Verbänden, einzelnen Finanzunternehmen sowie Lobbyismus-Dienstleistern (Kanzleien oder Agenturen). In Deutschland sei Lobbyismus traditionell in Verbänden organisiert, die Akteure aus ihrer jeweiligen Branche vertreten. Dies treffe auch auf die Finanzindustrie zu. So sind Versicherer im Gesamtverband der Deutschen Versicherungswirtschaft (GDV) organisiert, die Sparkassen im Deutschen Sparkassen- und Giroverband (DSGV) zusammengeschlossen und die Deutsche Bank ist Mitglied im Bundesverband deutscher Banken (BdB). Aber einige Unternehmen haben darüber hinaus ihre eigenen Lobbyisten, die sich bei den Abgeordneten Gehör verschaffen, darunter Deutsche Bank und Allianz.

    GDV besonders aktiv

    Zu den aktivsten Organisationen bei Referentenentwürfen gehört „Finanzwende“ zufolge der Gesamtverband der Deutschen Versicherungswirtschaft (GDV): „Der GDV kommentierte 27 von insgesamt 33 untersuchten Entwürfen“.

    Nicht von ungefähr sitzt Ex-Notenbanker Jörg Asmussen als oberster Lobbyist dem GDV vor und Bundeskanzler a.D. Gerhard Schröder will den Deutschen die Betriebsrenten schmackhaft machen und ist beim Würzburger Versicherungsmakler BVUK als Vorstand eingestiegen.

    Wer  GDV-Chef ist

    Zur Erinnerung: Asmussen betrieb von 2005 bis 2009 aktiv die Deregulierung des Finanzsektors, er war Aufsichtsratsmitglied bei der IKB Deutsche Industriebank, wo er sich für den Kauf von Asset-Backed Securities (forderungsbesichterte Wertpapiere) einsetze, was die IKB schließlich fast in die Pleite führte. Eben diese Brandbeschleuniger lösten 2007 die Finanzkrise aus. Nur dank Gelder der staatlichen Förderbank KfW und von Banken, Sparkassen und Volksbanken konnte die IKB gerettet werden, beschreibt der „Tagesspiegel“ die damalige Lage.  Asmussen wechselte im Juli 2008 als Staatssekretär ins Bundesfinanzministerium und dann im Januar 2012 ins Direktorium der EZB. Zwei Jahre später holte „Spiegel“ zufolge ihn die damalige Bundesministerin für Arbeit und Soziales, Andrea Nahles als Staatssekretär ins Amt. Er war bis Ende 2015 für Fragen der Alterssicherung zuständig. Was aus der Alterssicherung wurde, wissen alle Direktversicherungsgeschädigte nur allzu gut, denn sie kämpfen schon seit Jahren für einen sofortiger Stopp der Mehrfachverbeitragung und die finanzielle Entschädigung für die Betroffenen, in deren Verträge mit dem Gesundheitsmodernisierungsgesetz (GMG) rückwirkend eingegriffen wurde.

    Zuletzt war er laut „Spiegel“ seit 2016 für die US-Investmentbank Lazard tätig. “Die Versicherer können einen großen Beitrag bei der privaten Altersvorsorge und im Umgang mit Risiken wie dem Klimawandel und der Cybersicherheit leisten”, wird Asmussen vom „Spiegel“ zitiert. Verbraucherverbände und „Finanztip“ sowie der Bund der Versicherten sind da ganz anderer Meinung. Lebensversicherungen sind das Problem und nicht die Lösung für die Altersvorsorge.  Betriebsrentner und Direktversicherungsgeschädigte wissen also, was sie mit Asmussen erwartet. Er wird weiter die Lebensversicherung als beste Form der Altersvorsorge propagieren.

    Bild: “Finanzwende” (Screenshot)

  • Wie die „Corona-Manager“ mit Steuergeld umgehen

    Wie die „Corona-Manager“ mit Steuergeld umgehen

    Auch die Alten werden die Zeche für die Folgen der Corona-Pandemie zahlen müssen – vermutlich mehr als viele sich das vorstellen können, denn die „Corona-Manager“ haben Milliarden teils sinnlos vergeudet. Ein Skandal wie sie mit Steuergeld umgehen.

    Von Michael Rahnefeld

    Wie bleiern liegt seit März diesen Jahres die Pandemie über der Welt und über Deutschland. Corona ist das beherrschende Thema, das auch nicht den kleinsten Bereich unseres gesellschaftlichen Daseins auslässt.

    Corona narkotisiert uns. Die Wahrnehmung von Realitäten wurde im Jahreslauf zunehmend unkritischer. Die große politische Unzufriedenheit in diesem Lande zu Jahresbeginn ist wie weggeblasen. Gut 67 Prozent fanden das Agieren des Corona-Stabs rund um Kanzlerin Angela Merkel bislang gut, mittlerweile ist die Zustimmung zur Arbeit der Schwarz-Roten-Koalition nach einer ARD-Umfrage auf 62 Prozent abgeschmolzen. Jeder vierte Befragte (24 Prozent), so weist die Umfrage aus, äußert aber aktuell die Sorge, dass sich wegen Corona die eigene wirtschaftliche Lage verschlechtern könnte – darunter überdurchschnittlich viele Jüngere sowie Menschen mit niedrigem Haushaltseinkommen. Aber die Leidensfähigkeit der Deutschen scheint groß, auch im Blick auf viele Ungerechtigkeiten, die immer wieder mit der Pandemie entschuldigt werden.

    Indessen muss den Älteren langsam klar werden, dass auch sie die Zeche bezahlen. Einen Milliardenbeitrag, sozusagen als Vorschuss, leisten die Direktversicherungsgeschädigten bereits seit 2003.  Wer sich in den vergangenen Jahren mit der Situation der Doppelverbeitragungsopfer beschäftigt hat, der konnte sich ab März 2020 nur noch ungläubig die Augen reiben, wie Merkel und Kompagnon Olaf Scholz, seines Zeichens Finanzminister,  Abermilliarden zur Krise aus dem Hut zauberten.

    Sinnlos verschwendetes Steuergeld

    Bis zu diesem Zeitpunkt hatten Parlamentarier immer wieder, insbesondere der Parteien CDU, SPD und Grüne, argumentiert, das Geld für eine Beendigung des staatlich eingefädelten Abzockens von Direktversicherten und Betriebsrentnern durch die Krankenkassen wäre nicht vorhanden. Bei den Corona-Milliarden, die mittlerweile teilweise sinnlos vergeudet werden, sind diese Parlamentarier bezüglich der Vergabe des Geldes schon gar nicht gefragt. Dies wurde jüngst in einer Sendung mit Markus Lanz deutlich, als der Talkmaster den CDU-Politiker Carsten Linnemann mit den Überbrückungshilfen des Bundes für November und Dezember 2020 konfrontierte. „Da habe ich gedacht, er hat sich vertan“, kommentierte Linnemann laut WAZ (Westdeutsche Allgemeine Zeitung) die Aussagen von Bundesfinanzminister Olaf Scholz. Demnach sollen Unternehmen 75 Prozent des letztjährigen Umsatzes erstattet bekommen. So können beispielsweise Fastfood-Ketten wie Burger King oder McDonalds 75 Prozent des Umsatzes fordern und weiterhin unbeschränkt To-Go liefern. Problematisch seien vor allem große Konzerne, die stark davon profitieren. Und wie wir wissen: Viele davon zahlen in Deutschland ja auch kaum Steuern.

    Blamable Unwissenheit

    Für Carsten Linnemann sind laut WAZ die Vorgänge absolut unverantwortlich. „Ich kann nur heute sagen, bei Ihnen, Herr Lanz, dass damit im Januar Schluss sein muss“, wird der Politiker von der Zeitung zitiert. Stattdessen plädierte Linnemann in der ZDF-Talkshow von Markus Lanz am 2. Dezember für die Erstattung der Fix- und Lebenserhaltungskosten. „Haben sie darauf deutlich hingewiesen?“, fragte Lanz nach. Der CDU-Politiker zeigte sich jedoch unwissend, er habe davon nichts mitbekommen. Selbst Markus Lanz verschlug es für einige Sekunden die Sprache, schreibt die WAZ „Und deutsche Steuerzahler stehen jetzt für 75 Prozent des vergangenen Novemberumsatzes gerade? Ich kann ehrlich gesagt kaum glauben, was ich da höre“. Kopfschüttelnd versuchte der Moderator nachzuhaken, weshalb keiner sich gegen den Beschluss aussprach. Beantworten konnte Carsten Linnemann die Frage allerdings nicht.

    Skandal um Bettenberg

    Dies ist nur das jüngste Beispiel dafür, wie unsere „Corona-Manager“ mit dem Steuergeld umgehen. Ein weiteres Beispiel, das besonders den Gesundheitsbereich betrifft, und bei dem ebenfalls Geld massenhaft sinnlos und falsch verbraten wurde, hat jetzt das Fernseh-Magazin „plusminus“ aufgedeckt: Als sich im Frühjahr die Corona-Pandemie zuspitzte, sagte der Bund mit Bundesgesundheitsminister Jens Spahn (CDU) den Kliniken umfangreiche Hilfen zu, um die Belastung durch Corona abzufedern. Es gab Pauschalen für frei gehaltene Betten und extra Geld für neu geschaffene Intensivbetten. Wie der Schuss nach hinten losging und das Geld an völlig falschen Stellen verschleudert wurde, das machte der Fernsehbeitrag transparent.

    50 Milliarden einfach „verraucht“

    Und noch ein dritter aktueller Finanzhammer, den unsere Steuerzahler zu zahlen haben. In diesem Fall holen sich Kriminelle das Geld direkt bei den Finanzämtern. Mit dem Handel von Luftverschmutzungsrechten sollen in Deutschland 136 Millionen Euro Steuergeld an eine Bande Krimineller sprichwörtlich „verraucht“ sein. Europaweit soll sich der Schaden durch organisierten Betrug auf 50 Milliarden Euro pro Jahr belaufen. Dieses Geld wird aus den Steuerkassen europäischer Staaten erbeutet, mit Scheinfirmen, die Umsatzsteuer hinterziehen, berichtet das Fernsehmagazin Frontal 21.

    Corona-Narkose zeigt Wirkung

    Politik und Justiz, so zumindest der Eindruck für den gemeinen Bürger, schauen diesen Dingen wie paralysiert tatenlos zu. Während sich die Abgeordneten von CDU, SPD und Grünen bei den Belangen der Doppelverbeitragungsopfer immer rasch auf die Seite des Gesetzgebers schlugen, scheinen sie momentan sprachlos zu sein. Die Corona-Narkose zeigt allüberall ihre Wirkung.

    Die Opfer von Betrug und Ungerechtigkeit müssen endlich aufwachen. Wir vom DVG sind hellwach. Bereits im Mai 2020 versuchte unser Mitglied Arje Korn im „Mannheimer Morgen“ in Form eines Leserbriefes folgende Fakten an eine breite Öffentlichkeit zu tragen:

    Was schief läuft

    • Insgesamt wurden durch die regierenden Parteien bis heute rund 850 Milliarden Euro den Arbeitnehmern gestohlen. Zählen wir die Zinsen und Zinseszinsen hinzu, beträgt der Schaden  für die Arbeitnehmer insgesamt mehr als 950 Milliarden Euro.
    • 1981 wurde gegen die drei Rentenreformen vom Sozialverband VdK geklagt. Das Bundesverfassungsgericht entschied, dass Arbeitnehmer und Rentner bei der Altersversorgung nicht das gleiche Recht haben wie andere Bürger, wie beispielsweise Beamte, Politiker, Ärzte und Rechtsanwälte (berufsständige Versorgung). Die Rentenkasse gehört zu den „öffentlichen Geldern“. Damit haben die regierenden Politiker alle Freiheiten und Zugriff auf die Rentenkasse.
    • Wir haben in den Fragen der Sozialversicherung eine reine Politiker- und Beamtendiktatur, die ihre Macht dazu ausübt, den sozialversicherungspflichtigen Arbeitnehmer deutlich zu benachteiligen. Das gibt es in keinem anderen westlichem demokratischem Land.
    • In der Deutschland haben wir den größten Sozialbetrug, den es in einem westlichen Land je gegeben hat. Die sozialversicherungspflichtigen Arbeitnehmer haben keine Rechte und bekommen auch kein Recht.
    • Klagen hat keinen Sinn, Kläger werden neuerdings von der Justiz mit hohen Geldstrafen belegt.
    • Wir haben nicht nur ein zwei Klassen-Sozialsystem, sondern auch ein zwei Klassen-Rechtssystem.
    • Nicht der immer wieder vorgebrachte demografische Faktor ist Grund für die Nullrunden, Rentenreformen mit Kürzungen, sondern Gründe sind:
      – Diebstahl der Rentenbeiträge durch Politiker.
      – Verlagern von versicherungsfremden Leistungen auf die Beitragszahler.
    • Seit 1991 wird unser Gesundheitssystem reformiert. Nach jeder Reform war alles teurer und schlechter. Bei den Reformen haben ausschließlich Menschen das Sagen, die nicht in diesem System integriert sind, Politiker, Beamte, Lobbyisten wissen, was gut für andere ist.
    • Jeder gewinnt mit den Reformen, nur nicht die gesetzlich versicherten Bürger.
    • Auch auf das Gesundheitssystem wurden versicherungsfremde Leistungen abgedrückt, beispielsweise Sozialhilfeempfänger (Hartz IV), und Flüchtlinge werden zu einem Minimalbeitrag versichert.
    • Auf den gesamten Sozialversicherungen lasten versicherungsfremde Leistungen von 230 Milliarden Euro jährlich. Aber nur etwa 70 Milliarden Euro werden durch Bundeszuschüsse aufgefangen.
    • Sollten alle Fremdleistungen über Steuern bezahlt werden, könnten alle Renten der „Normalrentner“ um mehr als 40 Prozent erhöht werden, ohne dass der Bund auch nur einen Cent dazugeben und ohne dass die Beitragssätze erhöht werden müssten.
    • Den Staaten der EU gehen etwa eine Billionen Euro pro Jahr durch Gewinntransfers verloren, davon allein 400 Milliarden für Deutschland.
    Beispiele:
    • IKEA hat bei uns einen Umsatz von über 16 Milliarden Euro und zahlt in Deutschland keine Steuer.
    • Die 30 DAX-Unternehmen unter anderem VW, DB, Daimler, BMW, BASF transferieren Gewinne in die Schweiz, auf die Cayman Islands und nach Singapur; sie ersparen sich somit mehrere Milliarden Euro.
    • Amerikanischen IT-Firmen wie Google, Microsoft oder Apple zahlen hier keine Steuer trotz hoher Milliarden-Gewinne.

    Soweit mal nur einige Fakten, die DVG-Mitglied Arje Korn im Sinne der Direktversicherungs- und Doppelverbeitragungsopfer (DVG) aufgelistet hat.

    Wir haben mittlerweile Advent und damit eigentlich eine besinnliche Zeit. Aber Räuchermännlein und Glühweinduft sollten uns gepaart mit der Corona-Narkose nicht soweit benebeln, dass wir unsere Ziele aus den Augen verlieren, denn Besinnung heißt halt auch nachdenken. Wir greifen nicht an, wir kämpfen um unser Recht – gegen die Angriffe von einer saturierten Politiker- und Beamten-Nomenklatura, die momentan natürlich alles mit Pandemieargumenten zuzuschütten und uns zu betäuben versucht.

    Ich wünsche jetzt noch eine halbwegs ruhige und vor allem gesunde Adventszeit. Die DVG haben derzeit fast 4000 Mitglieder, die Homepage dvg-ev.org verzeichnet Besucherrekorde. Also bleibt alle dran, gesegnete Weihnachten, und 2021 geht es wieder zur Sache.

    Quelle:  Georg Schulte

    Bild: iStock/Daniel Balakov
  • Vertrauen in Rente schwindet

    Vertrauen in Rente schwindet

    Das Vertrauen in das Rentensystem schwindet zusehends. Vor allem 40- bis 50-Jährige blicken mit Angst auf den Ruhestand, den sie wegen Magerrenten kaum werden genießen können. Sicherheit im Alter? Fehlanzeige. Betriebliche Vorsorge wird ihnen durch hohe Sozialabgaben vermiest. Misstraut der Rente.

    Mehr als ein Drittel der von “Weltsparen.de” Befragten gab an, dass sie kein Vertrauen in die staatlichen Renten haben. Je näher die Befragten der Rente sind, desto größer das Misstrauen. Von den 40- bis 49-Jährigen bezweifelt Weltsparen.de zufolge sogar mehr als die Hälfte (53,2 Prozent), dass die staatlichen Renten für eine auskömmliche Grundlage im Alter reicht. Bei der Einschätzung der künftigen Rente gibt es Unterschieden zwischen West und Ost: In Ostdeutschland liegt die Skepsis gegenüber staatlichen Renten mit 41 Prozent fast zehn Prozent höher als im Westen.

    Misstraut der Rente

    Weltsparen.de ist übrigens nicht das erste Finanzinstitut, das eine derartige Befragung durchführte: Die Deutsche Bank ließ 4100 Personen im Alter von 20 bis 65 Jahren befragen, ob das Rentensystem Bestand hat. Jeder zweite zweifelt daran und glaubt, dass das Rentensystem über kurz oder lang zusammenbricht. Es hat sich herum gesprochen, dass die gesetzliche Rente nicht reichen wird. Sie sind deswegen davon überzeugt, dass ihnen im Alter Armut droht. Sie gehen davon aus, dass die gesetzliche Rente nur noch eine Grundsicherung ist. Dem Staat trauen nur noch 15 Prozent. Mehr als zwei Drittel (71 Prozent) rechnen damit, dass sie bis ins hohe Alter werden arbeiten müssen.

    Rente ein Trauerspiel

    Die staatliche Rente ist ein „Trauerspiel“, wie es die „Welt“ formuliert. Wer aber versucht, die Rentenlücke durch private und betriebliche Altersvorsorge auszugleichen, wird vom Staat systematisch bestraft, denn der schröpft ihn am Ende und verlangt Steuern und Sozialabgaben – in einer Höhe, dass von Rendite keine Rede mehr sein kann. Alle mit einer Direktversicherung können ein Lied davon singen, denn in der Rente verlangt der Staat von ihnen doppelte Kranken- und Pflegebeiträge, insgesamt annähernd 20 Prozent.

    3 Tipps für die Altersvorsorge

    1. Rentenbescheide regelmäßig überprüfen: Nahezu jeder zweite Rentenbescheid für die gesetzliche Rente ist laut des Bundesverbands der Rentenberater fehlerhaft. Regelmäßiges Überprüfen der angerechneten Rentenzeiten innerhalb der Widerspruchsfrist von vier Wochen und eine Rentenkontoklärung können helfen, dass beispielsweise Ausbildungs- und Kindererziehungszeiten berücksichtigt werden.
    2. Rentenlücke ermitteln und Rentenziel festlegen: Die Rentenlücke zwischen gesetzlicher Rente und dem Bedarf zum Leben wird nach wie vor massiv unterschätzt. Oft werden Gehaltssteigerungen im Laufe des Erwerbslebens nicht berücksichtigt und die eigene Lebenserwartung unterschätzt.
    3. Bestehende Anlagen prüfen und Optionen abwägen: Vertrag abgeschlossen – und gut? Nicht ganz. Anlagen zur Altersvorsorge sollten nicht nur vor Abschluss, sondern auch geprüft werden. Vor allem sollte der Altersvorsorger prüfen, wie viel Sozialabgaben er später zahlen muss und was das für die Rendite bedeutet.
  • 2021 kommt die dicke Corona-Rechnung

    2021 kommt die dicke Corona-Rechnung

    2021 wird den Bürgern die dicke Corona-Rechnung präsentiert in Form höherer Steuern und Sozialabgaben. Der Staat wird rücksichtslos alle Reserven anzapfen, um zu Geld zu kommen – und zusätzlich mehr Schulden machen.

    Ähnlich wie 2003 wird die Bundesregierung auch dieses Mal die finanziellen Kosten einer Krise auf Bürger umlegen; ähnlich wie 2003 wird die Regierung auch dieses Mal wieder von einigen Sonderopfern verlangen; ähnlich wie 2003 wird sie damit wieder durchkommen.

    2003 wurde Hartz IV eingeführte und der Sozialabbau nahm Fahrt auf. 2003 wurde das vertrauensbrüchige Gesundheitsmodernisierungsgesetz (GMG) eingeführt, das mit einem Schlag viele, die fürs Alter vorsorgten und vorsorgen, mit einem Schlag um annähernd 20 Prozent ihrer Ersparnisse brachte.

    2021 kommt die dicke Corona-Rechnung

    2021 wird es ähnlich kommen. Soll doch niemand glauben, er könnte sich vor der dicken Corona-Rechnung drücken. Der Staat stellt sie gerade zusammen, um sie dann im kommenden Jahr zu präsentieren.

    Es wird, wie schon 2003, wieder die Zahler der Krankenkassen treffen. Die Krankenkassen reden bereits von einer Verdoppelung des Zusatzbeitrags und Erhöhungen des Eigenanteils der Versicherten. Kurzum, die gesetzliche Krankenkasse wird teurer. Die „European News Agency“ spricht von einer „Zwangsenteignung von Beitragsgeldern im GKV-System“. Die „Frankfurter Allgemeine“ prognostiziert ein „Neues Monsterdefizit der Krankenkassen“.

    Zwangsenteignung als Mittel

    Allein die beiden Überschriften dürften verdeutlichen, wohin die Reise im kommenden Jahr geht. Viele bluten bereits für die Kontaktbeschränkungen des Staats, 2021 wird der Staat alle verfügbaren Reserven anzapfen. Dann wird es auch keinen Vertrauensschutz geben und kein Rückwirkungsverbot. Sozialrecht darf alles im Sinne des Gemeinwohls. Direktversicherungsgeschädigte haben das leidvoll erfahren, wie wenig dem Staat Vertrauensschutz wert ist.

    Verschleierung bis Bundestagswahl

    Die jetzige Regierung wird alles unternehmen, die Bürger bis zur Bundestagswahl im Unklaren zu lassen über die dramatischen finanziellen Folgen der massiven Einschränkungen zur Bekämpfung der Corona-Pandemie.

    Martin Litsch, der Vorstandsvorsitzende des AOK-Bundesverbands prognostiziert für dieses Jahr ein Minus, trotz des dicken Finanzpolsters, mit dem die Kassen ins Jahr 2020 gestartet sind. „Um diese kurzfristig abzufangen und ein Finanzloch von mehr als 16 Milliarden Euro zu stopfen, werden vor der Bundestagswahl unter anderem die Rücklagen der Kassen verfeuert“, wird er von der „Frankfurter Allgemeinen“ zitiert.  2021 rund 16 Milliarden, 2022 dann 2022 – das Minus wächst.

    Verdoppelung der Zusatzbeiträge

    Für Litsch ist es ausgemachte Sache, dass sich die Zusatzbeiträge in der gesetzlichen Krankenversicherung auf 2,5 Prozent verdoppeln werden. Das wird aber voraussichtlich auf die Zeit nach der Bundestagswahl hinausgezögert.

    Die Sozialabgaben werden dann über die 40-Prozent-Marke springen. Dabei ist Deutschland heute schon Weltmeister bei der Abgabenlast.

    Übrigens, der Präsident des Bundessozialgerichts, Rainer Schlegel, fordert in der “Frankfurter Rundschau”, “die Krankenversicherung in Deutschland künftig aus Steuermitteln statt aus Beiträgen zu finanzieren”.

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →