Tag: Krankenkassenbeiträge

  • Der große Rentenraubzug

    Der große Rentenraubzug

    Erst Rentenkasse plündern, dann teure Zusatzprodukte zur Altersvorsorge kreieren und schließlich diejenigen, die für ihren Lebensabend vorgesorgt haben, bestehlen. Das wollen sich die Rentner im DVG nicht länger bieten lassen und fordern von der Politik eine Abkehr von der Zweiklassengesellschaft in der Altersvorsorge. Schluss mit dem Rentenraubzug.

    „Die Rente ist sicher“, ob der inzwischen verstorbene frühere Arbeitsminister Norbert Blüm diesen Satz heute noch aussprechen würde? Wohl kaum, denn ein Blick in die Zahlen zeigt: Seit den 50er Jahren klafft eine Deckungslücke in der Rentenkasse, die sich bis 2019 auf rund 870 Milliarden Euro summiert hat. Ohne diese Entnahmen für gesellschaftliche Ausgaben wäre die Rente sogar für künftige Generationen gesichert. Schuld daran ist nicht allein der demografische Faktor, wie uns so genannte Rentenexperten immer gerne weismachen wollen. Die Demografie ist nur ein Grund. Die Hauptursache ist vielmehr das systematische Plündern der Rentenkasse durch so genannte versicherungsfremde Leistungen. So werden etwa Ausgaben für Kriegsfolgelasten oder Entschädigungen von Naziopfern aus der Rentenkasse bestritten. Dafür gibt es zwar einen Zuschuss vom Bund, der aber – zu diesem Ergebnis kommen neben dem Rentenkompetenztteam des DVG auch die Aktion Demokratische Gemeinschaft (ADG) und das Bündnis für Rentenbeitragszahler und Rentner (BRR) – bei Weitem nicht ausreicht. Und was macht die Politik? Anstatt diese gesamtgesellschaftlichen Leistungen gleichmäßig auf alle Menschen im Land zu verteilen, bürdet sie diese Last allein den gesetzlich Rentenversicherten auf.

    Rentenraubzug hat System

    Die Folge dieses übrigens höchstrichterlich abgesegneten Missbrauchs: Eine kontinuierliche Absenkung des Netto-Rentenniveaus von 60 Prozent (1978) auf 48 Prozent im Jahr 2014. Beiträge zur Krankenkasse (seit 1983), Anhebung des Rentenalters ohne Abschläge auf 67, Rentenbesteuerung, Mütterrente und Rente mit 63 für besonders langjährig Versicherte schmälern das Einkommen der älteren Generation zusätzlich. Ein Blick in die europäischen Nachbarländer zeigt: Deutschland ist Schlusslicht bei der Rente. Nicht von ungefähr liegt der Anteil der Rentner bei der dramatisch zunehmenden Altersarmut bei 30 Prozent.

    Dass die Rente allein kein auskömmliches Einkommen fürs Alter ist, hat die Politik längst erkannt, nur hat sie an den falschen Schrauben gedreht. Die Arbeitnehmer wurden mit der betrieblichen und privaten Altersversorgung geködert und dann dafür bestraft. Riester und  Rürup kostet den Staat viel Geld und bringt den Beziehern negative Renditen. Riestern hat vor allem der Finanz- und Versicherungswirtschaft genutzt.

    Volle Beiträge auf Direktversicherungen

    In der Krankenversicherung ist das übrigens dasselbe Spiel. Wer eine  Direktversicherung abgeschlossen hatte, muss  seit 2004 – auch bei zuvor abgeschlossenen Verträgen – Krankenversicherungsbeiträge in voller Höhe bezahlen, um das Loch in den gesetzlichen Krankenkassen zu stopfen. Ein dreister Eingriff bei der privaten Vorsorge fürs Alter, der übrigens höchstrichterlich abgesegnet ist. Der mit dem Betriebsrentenfreibetragsgesetz geschaffene Freibetrag ist bei weitem nicht ausreichend um das verloren gegangene Vertrauen der Betroffenen wieder herzustellen.

    Fein raus sind dagegen die Bezieher berufsständischer Altersversorgungen und vor allem Beamte. Ihre Pension liegt im Durchschnitt dreimal so hoch wie das der Rentenbezieher – ohne dass sie einen Cent einbezahlt haben oder finanziell an den oben genannten gesamtgesellschaftlichen Aufgaben beteiligt werden. Das ist eine extreme Ungleichbehandlung, die dem Allgemeinen Gleichheitsgrundsatz nach Art.3 I Grundgesetz widerspricht.

    Schluss mit Zweiklassensystem

    Schluss mit dem Zweiklassensystem in Rente und Krankenversicherung lautet daher die Forderung an die Politik mit Blick auf die bevorstehende Bundestagswahl. Wer einzahlt, darf nicht schlechter gestellt werden als diejenigen, die nicht einzahlen. Gesamtgesellschaftliche Aufgaben müssen auf alle Schultern verteilt werden und die ungerechte Doppelverbeitragung der Direktversicherungen und betrieblichen Altersvorsorge muss rückgängig gemacht werden. Die Politik darf sich nicht länger davor drücken, ein  gerechtes Rentensystem mit Bestandschutz zu schaffen, in das ALLE, ungeachtet ihres Einkommens, einzahlen.


    Faktenblatt Rente

  • Demo in Erfurt am 1. Mai

    Demo in Erfurt am 1. Mai

    Der Verein der Direktversicherungsgeschädigten (DVG) ruft zur Demo gegen staatliche Abzocke am 1. Mai in Erfurt auf – im Rahmen der Mai-Veranstaltung des DGB.

    „Wir sind viele, wir sind laut, weil ihr uns die Rente klaut“ – am 1. Mai wird dieser Satz wieder skandiert auf dem Domplatz in Erfurt. Der DVG ruft zur Demo auf und lädt alle ein, die sich gegen staatliche Willkür bei der Verbeitragung von Direktversicherungen und Betriebsrenten wehren, an diesem Tag in die thüringische Landeshauptstadt zu kommen und dagegen zu demonstrieren.

    Um fünf vor zwölf in Erfurt

    Die Demo beginnt „fünf vor zwölf“ auf dem Domplatz in Erfurt. Eingeladen ist auch Ministerpräsident Bodo Ramelow, der auch schon bei der letzten Demo des DVG zum Mikrofon griff.

    Der DVG schließt sich dem Deutschen Gewerkschaftsbund DGB an, der eine Veranstaltung auf dem Anger durchführt. Der DVG marschiert vom Domplatz zum Anger und weiter zur Staatskanzlei.

    Treffpunkt Erfurt

    Treffpunkt und Start ist in Erfurt Süd nahe der Autobahn Erfurt-Ost (auch Kranichfeld, Hohenfelden) das Urbicher Kreuz, ein  P + R-Parkplatz. Einige, darunter Rudi Birkmeyer aus dem hessischen Offenbach und Helmut Achatz aus dem bayerischen Olching werden in einer Art Sternfahrt nach Erfurt radeln. Vielleicht schließen sich Andere an – wenn schon nicht von ihrem Heimatort aus, so doch wenigstens von der Stadtgrenze Erfurts oder eben vom P+R-Parkplatz (Als weiteren Abfahrtsorte bietet sich der EGA-Parkplatz in Erfurt-Nord und ein P+R-Parkplatz in der Leipziger Straße an). Wer will, kann von dort mit dem Rad starten oder die Straßenbahn nehmen für die Direktfahrt zum Domplatz.

    Birkmeyer war bereits 2019 zur DVG-Veranstaltung nach Berlin geradelt – immerhin 700 Kilometer. Dieses Mal sind es „nur“ rund 250 Kilometer. Achatz hat von Olching bis Erfurt annähernd 400 Kilometer vor sich. Aber die Öffentlichkeit muss aufgerüttelt werden, denn die „Rente liegt auf der Intensivstation“, wie Achatz es formuliert.

    Die Organisation der Demo in Erfurt übernimmt die Thüringer Regionalgruppe (Thomas Rogge, Gerd Heimbürger und Helmut Kalb) des DVG. DVG-Mitglied Jörg Bartelt stellt die Tontechnik und organisiert vom „Thüringer Bratwurstverein“ einen Grillstand (vorerst am Urbicher Kreuz geplant).

    Übrigens, es lohnt sich nach Erfurt zu kommen – nicht nur der Demo wegen. DVG-Mitglied und Erfurter Rogge schlägt vor, für Interessierte eine Stadtführung (Krämerbrücke, Rathaus am Fischmarkt) zu organisieren. Darüber hinaus bietet Erfurt die Bundesgartenschau.

    2. DVG-Demo in Erfurt

    Der DVG hat schon einmal auf dem Domplatz in Erfurt demonstriert. Hier das Video s euch selbst an – im Video (hier klicken).

    Bild: Helmut Kalb

  • 6,40 Euro mehr Krankenkassenbeitrag

    6,40 Euro mehr Krankenkassenbeitrag

    Der GKV-Betriebsrentenfreibetrag ist zwar auf 164,50 Euro erhöht worden, parallel dazu wurde der Krankenkassenbeitrag angehoben, so dass Rentner insgesamt mehr zahlen.

    „Aufgrund der Corona-Pandemie hat das Bundesministerium für Gesundheit den gesetzlichen durchschnittlichen Zusatz-Beitragssatz für das Jahr 2021 angehoben“, schrieb die Techniker Krankenkasse ihren Kunden Ende 2020. Bei der TK stieg er sogar um 0,5 Prozentpunkte auf 1,2 Prozent.

    6,40 Euro mehr Krankenkassenbeitrag

    Was heißt das für Direktversicherte und Betriebsrentner? Sie zahlen mehr. Bei mir macht das 6,40 Euro aus, die ich seit Anfang des Jahres mehr an die Techniker Krankenkasse zahlen muss. Ich habe daraufhin gekündigt und bin zur HKK gegangen, die 0,39 Prozent Zusatzbeitrag verlangt.

    Wechsel erst zum 1. März

    Es gilt zwar ein Sonder-Kündigungsrecht, dennoch muss ich bis Ende Februar Kunde der teuren Krankenkassen bleiben und wechsle erst zum 1. März zur günstigeren Kasse, obwohl ich noch Ende Dezember gekündigt hatte. Wer nicht sofort reagiert hat, bleibt sogar bis zum 31. März 2021 Kunde der teuren Kasse. „Sollten Sie im Januar eine neue Krankenkasse wählen, endet die Mitgliedschaft am 31. März“, schreibt die TK weiter – und verweist auf die Übersicht gkv-zusatzbeitraege.de.

    Ungleichheit bei Betriebsrente und Direktversicherung

    Und auch hier wird wieder unterschieden zwischen Direktversicherten und Betriebsrentnern, denn „für Beiträge aus Renten- und Versorgungsbezügen, die die auszahlende Stelle direkt an uns abführt, gilt der neue Zusatz-Beitragssatz erst ab 1. März 2021“. Was für eine Ungleichbehandlung.

    Übrigens, selbst wer noch 2020 gekündigt hatte, zahlt bis Mitte März Beiträge an seine „alte“ Krankenkasse“, denn die „Beiträge für einen Monat sind immer am 15. des jeweils folgenden Monats fällig“, schreibt die TK. Also, wer Ende 2020 gekündigt hat, bleibt bis Ende Februar Kunde und zahlt bis Mitte März an seine „alte“ Krankenkasse“.

    Wie geht es euch mit dem höheren Zusatzbeitrag und dem gestiegenen Freibetrag? Wie viel zahlt ihr jetzt mehr? Bitte schreibt im „Forum“, wie eure persönliche Situation aussieht. Wir freuen uns auf eure Einträge.

    Habt ihr schonen einen Brief eurer Krankenkasse  bekommen? Bitte nutzt das Forum


    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben. Wer noch im Dezember 2020 kündigt und zu einer anderen Kasse wechselt, ist ab März 2021 Mitglied bei der neuen Krankenkasse. Die Bindefrist von 18 Monaten seit dem letzten Wechsel einer Krankenkasse entfällt.

    Wie Spahn die Kassen plündert

    2021 muss die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag. Hier die Gründe für diesen Schritt (O-Ton AOK Sachsen-Anhalt):

    Das milliardenschwere Defizit im Gesundheitsfonds zwingt viele Krankenkassen, ihre Zusatzbeiträge zu erhöhen. Auch die AOK Sachsen-Anhalt musste ihren Zusatzbeitrag für das kommende Jahr auf 0,6 Prozent anpassen. Dennoch gehört Sachsen-Anhalts größte Krankenkasse noch immer zu den günstigsten Kassen. Zudem bleiben alle Leistungen in vollem Umfang erhalten.

    19.12.2020 / Magdeburg – Der Verwaltungsrat der AOK Sachsen-Anhalt hat in seiner Sitzung am 15. Dezember für das kommende Jahr einen Zusatzbeitrag von 0,6 Prozent beschlossen. Dieser wird paritätisch zwischen Versicherten und ihren Arbeitgebern aufgeteilt. Alle Leistungen der Krankenkasse bleiben erhalten. Nachdem die AOK Sachsen-Anhalt gerade erst im vergangenen Jahr ihren Zusatzbeitrag auf null Prozent gesenkt hatte, zwingt die Politik die Kasse nun zu diesem Schritt.

    Denn um das Defizit von 16,6 Milliarden Euro im Gesundheitsfonds abzubauen, greift die Bundesregierung massiv in die Finanzierung der gesetzlichen Krankenkassen ein. Zwar beteiligt sich die Bundesregierung mit rund fünf Milliarden Euro, doch den weitaus größten Teil von insgesamt 11,6 Milliarden Euro sollen allein die Beitragszahler aufbringen: Der durchschnittliche Zusatzbeitrag der gesetzlichen Krankenversicherungen wurde für 2021 um 0,2 auf 1,3 Prozentpunkte angehoben. Um den Rest des verbleibenden Defizits auszugleichen, zieht die Bundesregierung acht Milliarden Euro aus Rücklagen der Krankenkassen ein.

    Verwaltungsrat kritisiert ungerechte Belastung der Beitragszahler

    „Unsere Rücklagen waren für die ständig steigenden Ausgaben im Gesundheitswesen vorgesehen, für Investitionen in eine bessere Gesundheitsversorgung und dafür, den Zusatzbeitrag stabil zu halten. Die Bundesregierung enteignet uns nun de facto von dieser Finanzreserve. Sachsen-Anhalt trifft das hart: Allein die AOK muss 413 Millionen Euro abgeben, insgesamt werden 500 Millionen Euro aus unserem Bundesland abgezogen – einer strukturschwachen, überwiegend ländlich geprägten Region, die in Krankheitsstatistiken, wie z.B. bei Diabetes oder Herzerkrankungen, oftmals einen traurigen, ersten Platz belegt“, erklärt Traudel Gemmer, Vorsitzende des Verwaltungsrates und Vertreterin der Arbeitgeberseite.

    „Diese Belastung der Beitragszahler ist höchst ungerecht. In Pandemiezeiten, in denen viele Menschen von Kurzarbeit betroffen sind oder gar um ihren Arbeitsplatz fürchten, kommt das zur Unzeit. Es ist ein Affront gegen die Beitragszahler der gesetzlichen Krankenkassen. Zum wiederholten Mal greift die Bundesregierung nach ihrem Geld und entmündigt obendrein noch die soziale Selbstverwaltung. Gerade jetzt brauchen wir dringend diesen finanziellen Spielraum“, sagt Susanne Wiedemeyer, alternierende Vorsitzende des Verwaltungsrates der AOK Sachsen-Anhalt und Vertreterin der Versichertenseite.

    Gesetze als Kostentreiber

    Die Ursache für die Finanzmisere liegt nur zum kleinen Teil in der Corona-Pandemie. Die geschätzten Mehrausgaben werden im kommenden Jahr etwa 3,4 Milliarden Euro betragen. Doch weitaus mehr Geld kosten die Beitragszahler die Gesetze der aktuellen Legislaturperiode. So belastet beispielsweise allein das Pflegepersonalstärkungsgesetz die Kassen im kommenden Jahr mit fast 2,5 Milliarden Euro. Das Terminservice- und Versorgungsgesetz schlägt mit 2,3 Milliarden Euro zu Buche. Diese Mehrausgaben addieren sich insgesamt auf rund 10 Milliarden Euro im Jahr 2021. Für das Jahr 2022 müssen gesetzlich Krankenversicherte nochmals mit einer Belastung von 10 Milliarden Euro allein durch die Gesetzgebung rechnen. Und das alles, ohne die Versorgung der Versicherten spürbar zu verbessern.

  • Kasse wechseln und Geld sparen

    Kasse wechseln und Geld sparen

    Viele Krankenkassen erhöhen ihre Beiträge. Warum nicht die Kasse wechseln und Geld sparen? Der Kassenwechsel wird 2021 sogar leichter dank neuer Regelungen. Kasse wechseln hilft Geld sparen.

    Drei Dutzend Krankenkassen haben den Zusatzbeitrag erhöht. Niemand muss das klaglos hinnehmen. Warum immer noch bei der teuren Krankenkasse bleiben? Mit Krankenkassenwechsel lassen sich pro Jahr einige hunderte Euro sparen. Sie heben dem Vergleichsportal check24 zufolge ihre Zusatzbeiträge an. Betroffen seien davon rund 30 Millionen gesetzliche Versicherte.  In den kommenden Tagen könnten zu den Krankenkassen, die erhöhen, noch einige hinzukommen. Also, Kassenwechsel jetzt!

    Kassenwechsel ist so einfach. Hermann-Josef Tenhagen beschreibt’s im “Spiegel”. So gehen Sie beim Kassenwechsel vor:

    1. Die eigene Kasse für sich persönlich bewerten.
    2. Beitragssatz vergleichen und eine bezahlbare Kasse finden.
    3. Persönlich wichtige Leistungen abklären und das Angebot als passend oder unpassend bewerten.
    4. Wechseln (oder eben nicht).

    Das können Sie ganz sicher auch!

    Jede Krankenkasse darf ihren individuellen Zusatzbeitrag selbst festlegen. So variieren die Zusatzbeiträge von 0,2 Prozent Zusatzbeitrag (BKK Würth) bis 2,7 Prozent (BKK Stadt Augsburg). Bei der BKK Würth können allerdings nur Beschäftigte der Adolf Würth GmbH & Co. KG sowie einiger Tochterunternehmen Mitglied werden. Die derzeit günstigste bundesweit geöffnete Krankenkasse ist die HKK mit einem Beitragssatz von 14,99 Prozent. Im Schnitt verlangen die gesetzlichen Krankenkassen im laufenden Jahr 1,3 Prozent Zusatzbeitrag. Den Beitrag zahlen je zur Hälfte Arbeitnehmer und Arbeitgeber, anders Betriebsrentner und Direktversicherte, die oberhalb des Betriebsrentenfreibetrags von 164,50 Euro den vollen Satz zahlen.

    Kasse wechseln einfacher

    Keine Angst vor dem Kassenwechsel, denn er ist jetzt einfacher: Krankenkassenmitglieder müssen nach dem neuen Krankenkassenwahlrecht nicht mehr bei ihrer bisherigen Kasse kündigen und eine Kündigungsbestätigung anfordern, sondern können direkt eine neue Krankenversicherung abschließen. Die Übermittlung der Kündigung übernehme ab Januar 2021 die neue Krankenkasse, so Check24. Die Gefahr einer Versicherungslücke bestehe nicht. Eine Ablehnung des Antrags – zum Beispiel aufgrund des Alters, von Vorerkrankungen oder laufenden Behandlungen – ist laut Check24 bei zuvor bereits gesetzlich Versicherten ausgeschlossen. Darüber hinaus gelte ab 2021 eine verkürzte Bindefrist beim Kassenwechsel; Verbraucher könnten dann alle zwölf Monate den Kassenwechsel angehen. Bisher waren der Kassenwechsel nur alle 18 Monate möglich.

    Die Versicherten schätzen ihr Sparpotenzial durch Kassenwechsel oft zu gering ein. 22 Prozent der Teilnehmer der Verivox-Umfrage vermuten, dass sie schon bei der günstigsten Krankenkasse sind.  Quelle obs/Verivox GmbH

    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben. Wer bis 29. Januar kündigt, ist ab 1. April  bei der neuen Kasse, wer bis 31. Januar kündigt, ist ab 1. Mai bei der neuen Kasse. Ein Wechselrisiko besteht nicht.

    In den vergangenen Tagen haben die Kunden der meisten Kassen sicher einen Brief bekommen. Die TK hat die Gründe für die Erhöhung zumindest schon einmal in der Pressemitteilung formuliert.

    Diese Krankenkassen erhöhen den Zusatzbeitrag
    (Stand: 18.12.2020): 

    Krankenkasse Zusatzbeitrag 2020 Zusatzbeitrag 2021
    AOK Baden-Württemberg 0,9% 1,1%
    AOK Niedersachsen 0,8% 1,3%
    AOK Nordwest 0,9% 1,3%
    Audi BKK 0,7% 1,1%
    BKK Achenbach Buschhütten 1,4% 1,6%
    BKK B. Braun Aesculap 1,1% 1,3%
    BKK Diakoni 1,1% 1,4%
    BKK Freudenberg 0,7% 1,3%
    BKK Mobil Oil 1,1% 1,29%
    BKK Schwarzwald-Baar-Heuberg 0,7% 0,98%
    Bosch BKK 0,9% 1,2%
    Daimler BKK 0,8% 1,3%
    IKK classic 1,0% 1,3%
    Knappschaft 1,1% 1,6%
    mhPlus Betriebskrankenkasse 0,98% 1,28%
    Techniker Krankenkasse 0,7% 1,2%
    VIACTIV 1,2% 1,6%
    AOK Sachsen-Anhalt 0,0% 0,6%

    Quelle: T-Online /check24


    Wie Spahn die Kassen plündert

    2021 muss auch die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag.

  • Krankenkasse wird noch viel teurer

    Krankenkasse wird noch viel teurer

    Die Erhöhung der Zusatzbeiträge Anfang 2021 war nur ein Vorgeschmack auf die deutlich Verteuerung der Krankenversicherung 2022. Die Krankenkasse wird noch viel teurer.

    Gerade sind die Briefe über die Anhebung des Zusatzbeitrags an die Kunden der „Techniker Krankenkasse“ raus, kommt schon die nächste Ankündigung von Beitragserhöhungen – dieses Mal per Presse: Im „Spiegel“ prognostizierte Jens Baas, Chef der Techniker Krankenkasse, für 2022 „deutlich steigende Beiträge“ an.

    20 Prozent an die Krankenkasse

    Wer eins und eins zusammenrechnen kann, weiß, dass es so kommen wird wie von Baas prognostiziert. Schon heute nimmt die teuerste Krankenversicherung, die BKK Stadt Augsburg, dem Vergleichsportal „gesetzlichekrankenkassen“ mehr als 20 Prozent (17,3 Prozent Krankenversicherung + 3,05 Prozent Pflegeversicherung) von ihren Kunden, das lässt sicher aber noch steigern. Insofern ist es möglich, dass Krankenversicherte künftig ein Viertel ihres Einkommens berappen müssen.

    Die Mehrausgaben während der Corona-Pandemie mit einhergehenden sinkenden Beitragseinnahmen seien nicht allein schuld an dieser Kostensteigerung, so Baas. „Mehr Leistungen sorgen für ein Milliardenloch bei den gesetzlichen Krankenkassen“, schlüsselt Baas auf. Deswegen werden ihm zufolge die Beiträge ab 2022 „deutlich steigen“. Es sei davon auszugehen, dass die gesetzliche Krankenversicherung im kommenden Jahr vor einer Finanzierungslücke von mindestens 16 Milliarden Euro stehen werde, wahrscheinlich sogar mehr. Alle Reserven bei den Krankenkassen seien Ende 2021 jedoch aufgrund politischer Eingriffe aufgebraucht. Sprich, der Staat hat wieder einmal die Sozialkassen geplündert. Deswegen hatte der Spitzenverband der gesetzlichen Krankenkasse (GKV) dem “Ärzteblatt” zufolge für eine Anhebung auf 1,4 Prozent votiert.

    Sozialgarantie adé

    Das war’s dann wohl mit der Sozialgarantie. Zur Erinnerung: „Die schwarz-rote Koalition hatte im Zuge ihres Konjunkturpakets beschlossen, die Sozialversicherungsbeiträge mit milliardenschweren Zuschüssen aus dem Bundeshaushalt bei maximal 40 Prozent zu stabilisieren; damit sollen angesichts steigender Ausgaben bei den Sozialversicherungen durch die Pandemie höhere Lohnnebenkosten verhindert und Nettoeinkommen der Arbeitnehmer geschützt werden“, wie es „Idowa“ so schön formuliert.

  • Krankenkassen kündigen höheren Beitrag an

    Krankenkassen kündigen höheren Beitrag an

    In diesen Tagen bekommen Millionen von gesetzliche Krankenversicherten die Ankündigung höherer Beiträge ihrer Krankenkassen. Teilweise erhöhen sie den Zusatzbeitrag um 70 Prozent.

    Im kommenden Jahr bekommen Millionen von Beitragszahlern die finanziellen Folgen der Corona-Pandemie zu spüren, denn Gesundheitsminister Jens Spahn greift in die Rücklagen der gesetzlichen Krankenkassen. Was die Krankenkassen wiederum zwingt, die Zusatzbeiträge zu erhöhen.

    Krankenkassen erhöhen Beiträge

    Besonders drastisch steigt der Zusatzbeitrag bei der Techniker Krankenkasse – von 0,7 auf 1,2 Prozent, was einer Steigerung um 0,5 Prozentpunkte oder 70 Prozent entspricht. Damit zahlen Direktversicherte und Betriebsrentner 2021 trotz höherem GKV-Freibetrag insgesamt höhere Beiträge. Der Freibetrag wird durch die Erhöhung des Zusatzbeitrags der Krankenkassen konterkariert.

    Treffen wird sie der höhere Beitrag erstmals Mitte Februar 2021, weil die Zahlung an die Krankenkassen immer am 15. des jeweils folgenden Monats fällig ist.

    Bei mir ist die Information am 28. Dezember 2020 angekommen. Hier der Wortlaut des TK-Briefs, denn vermutlich Hunderttausende ebenfalls betreffen wird:

    Sie haben es sicher bereits der Presse entnehmen können: Unter anderem aufgrund der Corona-Pandemie hat das Bundesministerium für Gesundheit den gesetzlichen durchschnittlichen Zusatz-Beitragssatz für das Jahr 2021 angehoben. Auch wir müssen zum 1. Januar 2021 unseren Zusatz-Beitragssatz anheben. Er steigt um 0,5 Prozentpunkte und beträgt 1,2 Prozent.
    Durch unser wirtschaftliches Handeln und viele Innovationen hat die TK den Zusatz-Beitragssatz seit 5 Jahren nicht erhöhen müssen. So schaffen wir es auch weiterhin, unseren Zusatz-Beitragssatz unter dem gesetzlichen durchschnittlichen Zusatz-Beitragssatz von 1,3 Prozent zu halten …
    Steigt der Zusatz-Beitragssatz einer Krankenkasse, besteht ein Sonder-Kündigungsrecht bis zum Ende des Monats, für den der neue Beitragssatz zum 1. Mal gilt. Sollten Sie im Januar eine neue Krankenkasse wählen, endet die Mitgliedschaft am 31. März. Die Zusatz-Beitragssätze aller Krankenkassen finden Sie im Internet unter gkv-zusatzbeitraege.de.
    Für Beiträge aus Renten und Versorgungsbezügen, die die auszahlende Stelle direkt an uns abführt, gilt der neue Zusatz-Beitragssatz erst ab dem 1. März 2021. Außerdem erhöht sich der Freibetrag für Versorgungsbezüge und Kapitalleistungen aus der betrieblichen Altersversorgung (Betriebsrente) auf maximal 164,50 Euro. Dieser Freibetrag wird nur in der Krankenversicherung berücksichtigt …“

    Zu den Krankenkassen mit den höchsten Zusatzbeiträge gehören die BKK Herkules (2,2 Prozent) und die BKK Stadt Augsburg (2,7 Prozent); es folgen die BKK Karl Mayer (1,9) und die BKK Technoform (1,9); die SKD BKK verlangt 1,7 Prozent ebenso wie die Atlas BKK Ahlmann. Der Durchschnittssatz liegt bei 1,3 Prozent. Die günstigste bundesweite Krankenkasse ist zurzeit die HKK mit einem Zusatzbeitrag von 0,39 Prozent.

    Ein Direktversicherter der BKK Stadt Augsburg zahlt somit (14,6 + 2,7 +3,05) 20,35 Prozent allein an Krankenversicherung. Bei der TK errechnet sich ein Betrag von 18,85 Prozent. Wer bei der HKK versichert ist, zahlt 18,04 Prozent. Das heißt, zwischen dem teuersten und dem günstigsten besteht eine Differenz von 2,31 Prozent. Dieser Satz gilt nur für Versicherte mit Kindern, denn Kinderlose zahlen 3,3 Prozent Pflegebeitrag, wodurch sich der Gesamtbeitrag beispielsweise bei der BKK Stadt Augsburg auf 20,6 Prozent bemisst.

    Wer sich einen Überblick verschaffen will, konsultiert am besten die Seite „Krankenkassen Deutschland“, wo die Kassen und ihre Beiträge 2019 und 2020 aufgelistet sind. Mit dem Krankenkassen-Beitragsrechner den Beitrag 2019 errechnen. Auch die Seite gesetzlichekrankenkassen.de bietet einen Überblick über neuen Zusatzbeiträge ab 2021.


    Habt ihr schonen einen Brief eurer Krankenkasse  bekommen? Bitte nutzt das Forum


    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben. Wer noch im Dezember 2020 kündigt und zu einer anderen Kasse wechselt, ist ab März 2021 Mitglied bei der neuen Krankenkasse. Die Bindefrist von 18 Monaten seit dem letzten Wechsel einer Krankenkasse entfällt.

    Wie Spahn die Kassen plündert

    2021 muss die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag. Hier die Gründe für diesen Schritt (O-Ton AOK Sachsen-Anhalt):

    Das milliardenschwere Defizit im Gesundheitsfonds zwingt viele Krankenkassen, ihre Zusatzbeiträge zu erhöhen. Auch die AOK Sachsen-Anhalt musste ihren Zusatzbeitrag für das kommende Jahr auf 0,6 Prozent anpassen. Dennoch gehört Sachsen-Anhalts größte Krankenkasse noch immer zu den günstigsten Kassen. Zudem bleiben alle Leistungen in vollem Umfang erhalten.

    19.12.2020 / Magdeburg – Der Verwaltungsrat der AOK Sachsen-Anhalt hat in seiner Sitzung am 15. Dezember für das kommende Jahr einen Zusatzbeitrag von 0,6 Prozent beschlossen. Dieser wird paritätisch zwischen Versicherten und ihren Arbeitgebern aufgeteilt. Alle Leistungen der Krankenkasse bleiben erhalten. Nachdem die AOK Sachsen-Anhalt gerade erst im vergangenen Jahr ihren Zusatzbeitrag auf null Prozent gesenkt hatte, zwingt die Politik die Kasse nun zu diesem Schritt.

    Denn um das Defizit von 16,6 Milliarden Euro im Gesundheitsfonds abzubauen, greift die Bundesregierung massiv in die Finanzierung der gesetzlichen Krankenkassen ein. Zwar beteiligt sich die Bundesregierung mit rund fünf Milliarden Euro, doch den weitaus größten Teil von insgesamt 11,6 Milliarden Euro sollen allein die Beitragszahler aufbringen: Der durchschnittliche Zusatzbeitrag der gesetzlichen Krankenversicherungen wurde für 2021 um 0,2 auf 1,3 Prozentpunkte angehoben. Um den Rest des verbleibenden Defizits auszugleichen, zieht die Bundesregierung acht Milliarden Euro aus Rücklagen der Krankenkassen ein.

    Verwaltungsrat kritisiert ungerechte Belastung der Beitragszahler

    „Unsere Rücklagen waren für die ständig steigenden Ausgaben im Gesundheitswesen vorgesehen, für Investitionen in eine bessere Gesundheitsversorgung und dafür, den Zusatzbeitrag stabil zu halten. Die Bundesregierung enteignet uns nun de facto von dieser Finanzreserve. Sachsen-Anhalt trifft das hart: Allein die AOK muss 413 Millionen Euro abgeben, insgesamt werden 500 Millionen Euro aus unserem Bundesland abgezogen – einer strukturschwachen, überwiegend ländlich geprägten Region, die in Krankheitsstatistiken, wie z.B. bei Diabetes oder Herzerkrankungen, oftmals einen traurigen, ersten Platz belegt“, erklärt Traudel Gemmer, Vorsitzende des Verwaltungsrates und Vertreterin der Arbeitgeberseite.

    „Diese Belastung der Beitragszahler ist höchst ungerecht. In Pandemiezeiten, in denen viele Menschen von Kurzarbeit betroffen sind oder gar um ihren Arbeitsplatz fürchten, kommt das zur Unzeit. Es ist ein Affront gegen die Beitragszahler der gesetzlichen Krankenkassen. Zum wiederholten Mal greift die Bundesregierung nach ihrem Geld und entmündigt obendrein noch die soziale Selbstverwaltung. Gerade jetzt brauchen wir dringend diesen finanziellen Spielraum“, sagt Susanne Wiedemeyer, alternierende Vorsitzende des Verwaltungsrates der AOK Sachsen-Anhalt und Vertreterin der Versichertenseite.

    Gesetze als Kostentreiber

    Die Ursache für die Finanzmisere liegt nur zum kleinen Teil in der Corona-Pandemie. Die geschätzten Mehrausgaben werden im kommenden Jahr etwa 3,4 Milliarden Euro betragen. Doch weitaus mehr Geld kosten die Beitragszahler die Gesetze der aktuellen Legislaturperiode. So belastet beispielsweise allein das Pflegepersonalstärkungsgesetz die Kassen im kommenden Jahr mit fast 2,5 Milliarden Euro. Das Terminservice- und Versorgungsgesetz schlägt mit 2,3 Milliarden Euro zu Buche. Diese Mehrausgaben addieren sich insgesamt auf rund 10 Milliarden Euro im Jahr 2021. Für das Jahr 2022 müssen gesetzlich Krankenversicherte nochmals mit einer Belastung von 10 Milliarden Euro allein durch die Gesetzgebung rechnen. Und das alles, ohne die Versorgung der Versicherten spürbar zu verbessern.

  • Mut zum Kassenwechsel

    Mut zum Kassenwechsel

    Ab 2021 erhöhen mindestens 21 Krankenkassen ihre Beiträge. Warum nicht wechseln? Der Kassenwechsel wird 2021 sogar leichter dank neuer Regelungen.

    Kein Geld verschenken! Warum immer noch bei der teuren Krankenkasse bleiben? Mit Krankenkassenwechsel lassen sich pro Jahr einige hunderte Euro sparen. Der Kassenwechsel wird gerade zum 1. Januar 2021 akut, denn mindestens 21 gesetzliche Krankenkassen wollen von ihren Kunden mehr Geld. Sie heben dem Vergleichsportal check24 zufolge ihre Zusatzbeiträge an. Betroffen seien davon rund 30 Millionen gesetzliche Versicherte. 33 Kassen wollen laut check24 ihre Beiträge konstant halten. Die BKK Herkules senkt ihren Zusatzbeitrag von 2,2 auf 1,7 Prozent. liegt damit aber immer noch weit über dem Durchschnitt. In den kommenden Tagen könnten zu den Krankenkassen, die erhöhen, noch einige hinzukommen. Also, Kassenwechsel jetzt!

    Kassenwechsel ist so einfach. Hermann-Josef Tenhagen beschreit’s im “Spiegel”. So gehen Sie beim Kassenwechsel vor:

    1. Die eigene Kasse für sich persönlich bewerten.
    2. Beitragssatz vergleichen und eine bezahlbare Kasse finden.
    3. Persönlich wichtige Leistungen abklären und das Angebot als passend oder unpassend bewerten.
    4. Wechseln (oder eben nicht).

    Das können Sie ganz sicher auch!

    Check24 rechnet in den kommenden Tagen mit weiteren Anpassungen nach oben. “Die gesetzlichen Krankenkassen stehen im kommenden Jahr vor einer enormen Finanzierungslücke von 16 Milliarden Euro”, erklärte Christine Prauschke von Check24.

    Jede Krankenkasse darf ihren individuellen Zusatzbeitrag selbst festlegen. So variieren die Zusatzbeiträge von null bis 2,2 Prozent. Im Schnitt verlangten die gesetzlichen Krankenkassen im laufenden Jahr 1,1 Prozent Zusatzbeitrag. Den Beitrag zahlen je zur Hälfte Arbeitnehmer und Arbeitgeber, anders Betriebsrentner und Direktversicherte, die oberhalb des Betriebsrentenfreibetrags von 159,25 Euro den vollen Satz zahlen.

    Kassenwechsel ab 2021 einfacher

    Keine Angst vor dem Kassenwechsel, denn ab 2021 wird er einfacher: Krankenkassenmitglieder müssen nach dem neuen Krankenkassenwahlrecht nicht mehr bei ihrer bisherigen Kasse kündigen und eine Kündigungsbestätigung anfordern, sondern können direkt eine neue Krankenversicherung abschließen. Die Übermittlung der Kündigung übernehme ab Januar 2021 die neue Krankenkasse, so Check24. Die Gefahr einer Versicherungslücke bestehe nicht. Eine Ablehnung des Antrags – zum Beispiel aufgrund des Alters, von Vorerkrankungen oder laufenden Behandlungen – ist laut Check24 bei zuvor bereits gesetzlich Versicherten ausgeschlossen. Darüber hinaus gelte ab 2021 eine verkürzte Bindefrist beim Kassenwechsel; Verbraucher könnten dann alle zwölf Monate den Kassenwechsel angehen. Bisher waren der Kassenwechsel nur alle 18 Monate möglich.

    Die Versicherten schätzen ihr Sparpotenzial durch Kassenwechsel oft zu gering ein. 22 Prozent der Teilnehmer der Verivox-Umfrage vermuten, dass sie schon bei der günstigsten Krankenkasse sind.  Quelle obs/Verivox GmbH

    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben.

    In den kommenden Tagen werden die Kunden dieser 211 Kassen sicher einen Brief bekommen. Die TK hat die Gründe für die Erhöhung zumindest schon einmal in der Pressemitteilung formuliert. Wer noch im Dezember 2020 kündigt und zu einer anderen Kasse wechselt, ist ab März 2021 Mitglied bei der neuen Krankenkasse.

    Diese Krankenkassen erhöhen den Zusatzbeitrag
    (Stand: 18.12.2020): 

    Krankenkasse Zusatzbeitrag 2020 Zusatzbeitrag 2021
    AOK Baden-Württemberg 0,9% 1,1%
    AOK Niedersachsen 0,8% 1,3%
    AOK Nordwest 0,9% 1,3%
    Audi BKK 0,7% 1,1%
    BKK Achenbach Buschhütten 1,4% 1,6%
    BKK B. Braun Aesculap 1,1% 1,3%
    BKK Diakoni 1,1% 1,4%
    BKK Freudenberg 0,7% 1,3%
    BKK Mobil Oil 1,1% 1,29%
    BKK Schwarzwald-Baar-Heuberg 0,7% 0,98%
    Bosch BKK 0,9% 1,2%
    Daimler BKK 0,8% 1,3%
    IKK classic 1,0% 1,3%
    Knappschaft 1,1% 1,6%
    mhPlus Betriebskrankenkasse 0,98% 1,28%
    Techniker Krankenkasse 0,7% 1,2%
    VIACTIV 1,2% 1,6%
    AOK Sachsen-Anhalt 0,0% 0,6%

    Quelle: T-Online /check24


    Wie Spahn die Kassen plündert

    2021 muss die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag. Hier die Gründe für diesen Schritt (O-Ton AOK Sachsen-Anhalt):

    Das milliardenschwere Defizit im Gesundheitsfonds zwingt viele Krankenkassen, ihre Zusatzbeiträge zu erhöhen. Auch die AOK Sachsen-Anhalt musste ihren Zusatzbeitrag für das kommende Jahr auf 0,6 Prozent anpassen. Dennoch gehört Sachsen-Anhalts größte Krankenkasse noch immer zu den günstigsten Kassen. Zudem bleiben alle Leistungen in vollem Umfang erhalten.

    19.12.2020 / Magdeburg – Der Verwaltungsrat der AOK Sachsen-Anhalt hat in seiner Sitzung am 15. Dezember für das kommende Jahr einen Zusatzbeitrag von 0,6 Prozent beschlossen. Dieser wird paritätisch zwischen Versicherten und ihren Arbeitgebern aufgeteilt. Alle Leistungen der Krankenkasse bleiben erhalten. Nachdem die AOK Sachsen-Anhalt gerade erst im vergangenen Jahr ihren Zusatzbeitrag auf null Prozent gesenkt hatte, zwingt die Politik die Kasse nun zu diesem Schritt.

    Denn um das Defizit von 16,6 Milliarden Euro im Gesundheitsfonds abzubauen, greift die Bundesregierung massiv in die Finanzierung der gesetzlichen Krankenkassen ein. Zwar beteiligt sich die Bundesregierung mit rund fünf Milliarden Euro, doch den weitaus größten Teil von insgesamt 11,6 Milliarden Euro sollen allein die Beitragszahler aufbringen: Der durchschnittliche Zusatzbeitrag der gesetzlichen Krankenversicherungen wurde für 2021 um 0,2 auf 1,3 Prozentpunkte angehoben. Um den Rest des verbleibenden Defizits auszugleichen, zieht die Bundesregierung acht Milliarden Euro aus Rücklagen der Krankenkassen ein.

    Verwaltungsrat kritisiert ungerechte Belastung der Beitragszahler

    „Unsere Rücklagen waren für die ständig steigenden Ausgaben im Gesundheitswesen vorgesehen, für Investitionen in eine bessere Gesundheitsversorgung und dafür, den Zusatzbeitrag stabil zu halten. Die Bundesregierung enteignet uns nun de facto von dieser Finanzreserve. Sachsen-Anhalt trifft das hart: Allein die AOK muss 413 Millionen Euro abgeben, insgesamt werden 500 Millionen Euro aus unserem Bundesland abgezogen – einer strukturschwachen, überwiegend ländlich geprägten Region, die in Krankheitsstatistiken, wie z.B. bei Diabetes oder Herzerkrankungen, oftmals einen traurigen, ersten Platz belegt“, erklärt Traudel Gemmer, Vorsitzende des Verwaltungsrates und Vertreterin der Arbeitgeberseite.

    „Diese Belastung der Beitragszahler ist höchst ungerecht. In Pandemiezeiten, in denen viele Menschen von Kurzarbeit betroffen sind oder gar um ihren Arbeitsplatz fürchten, kommt das zur Unzeit. Es ist ein Affront gegen die Beitragszahler der gesetzlichen Krankenkassen. Zum wiederholten Mal greift die Bundesregierung nach ihrem Geld und entmündigt obendrein noch die soziale Selbstverwaltung. Gerade jetzt brauchen wir dringend diesen finanziellen Spielraum“, sagt Susanne Wiedemeyer, alternierende Vorsitzende des Verwaltungsrates der AOK Sachsen-Anhalt und Vertreterin der Versichertenseite.

    Gesetze als Kostentreiber

    Die Ursache für die Finanzmisere liegt nur zum kleinen Teil in der Corona-Pandemie. Die geschätzten Mehrausgaben werden im kommenden Jahr etwa 3,4 Milliarden Euro betragen. Doch weitaus mehr Geld kosten die Beitragszahler die Gesetze der aktuellen Legislaturperiode. So belastet beispielsweise allein das Pflegepersonalstärkungsgesetz die Kassen im kommenden Jahr mit fast 2,5 Milliarden Euro. Das Terminservice- und Versorgungsgesetz schlägt mit 2,3 Milliarden Euro zu Buche. Diese Mehrausgaben addieren sich insgesamt auf rund 10 Milliarden Euro im Jahr 2021. Für das Jahr 2022 müssen gesetzlich Krankenversicherte nochmals mit einer Belastung von 10 Milliarden Euro allein durch die Gesetzgebung rechnen. Und das alles, ohne die Versorgung der Versicherten spürbar zu verbessern.

    Marktführerin bleibt günstig

    Dennoch bleibt die AOK Sachsen-Anhalt eine der günstigsten Kassen. Ihre inzwischen 800 000 Mitglieder in ganz Sachsen-Anhalt betreut sie persönlich in 44 Kundencentern und online.

    Mit einem Marktanteil von fast 40 Prozent hat sie ihre Position als Marktführerin ausgebaut und bleibt mit ihrem Zusatzbeitrag unter dem der meisten anderen Krankenkassen.

  • So viel bringt der Freibetrag

    So viel bringt der Freibetrag

    Was bringt der Freibetrag Direktversicherten und Betriebsrentnern 2021? Im schlechtesten 32 Cent mehr als 2020. Warum das so ist.

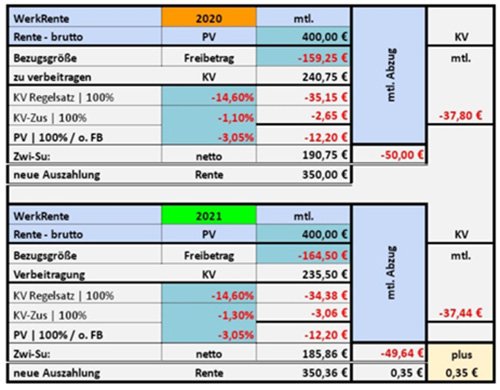
    Am 1. Januar 2020 trat das Gesetz zur Entlastung von Direktversicherten und Betriebsrentnern in Kraft. Dank des GKV-Betriebsrentenfreibetragsgesetzes. Damit zahlen Betriebsrentner ab 2020 rund 25 Euro weniger pro Monat, abhängig von ihrer Krankenkasse. Die Rückerstattung hat allerdings auf sich warten lassen.

    2021 höherer Freibetrag

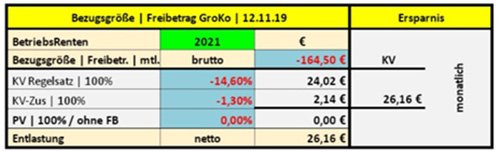
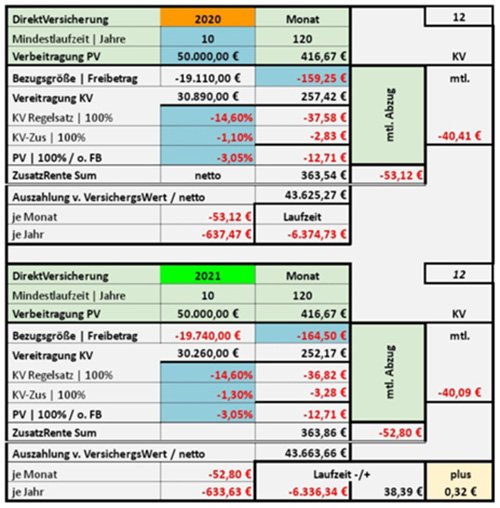
    2021 erhöht sich der Freibetrag von 159,25 auf 164,50 Euro, das bringt eine Entlastung von 26,16 Euro – 32 Cent mehr als 2020, wie DVG-Mitglied Norbert Böttcher berechnet hat. Dass es nur so wenig ist, liegt an der Erhöhung des Zusatzbeitrags von durchschnittlich 1,1 auf 1,3 Prozent – die Verbesserung beim Freibetrag wird damit zunichte gemacht.

    Wie kommt Böttcher auf monatlich 32 Cent? Dafür braucht’s einen Taschenrechner oder Excel – und einen Musterfall. Böttcher ist von einer Direktversicherung mit Kapitalauszahlung von 50.000 Euro ausgegangen. Er ist weiter davon ausgegangen, dass Max Mustermann den durchschnittlichen Zusatzbeitrag zahlt. Da Max Mustermann Kinder hat, liegt der Satz für Pflegeversicherung bei 3,05 Prozent. Für die Pflegeversicherung muss er ab dem ersten Euro den vollen Satz berappen, denn der Freibetrag bezieht sich nur auf die Krankenkassenbeiträge.

    • Für 2020 kommt er auf einen monatlichen Abzug von Krankenkassen- und Pflegebeiträge von 53,12 Euro
    • Für 2021 von 52,80 Euro
    • Differenz plus 0,32 Euro

    Böttcher ist dabei von folgenden Annahmen ausgegangen:

    2020 (monatliche Berechnung)

    • Direktversicherung | Auszahlungssumme 50.000 Euro
    • Monatliche „fiktive“ Betriebsrente 416,67 Euro (50.000 ./. 120)
    • – Freibetrag 159,25 Euro
    • Verbeitragung Krankenversicherung von 257,42 Euro
    • – Krankenkassenbeitrag (14,6%) = 37,58 Euro
    • – Zusatzbeitrag (1,1%) = 2,83 Euro
    • – Pflegebeitrag (3,05%) = 12,71 Euro
    • Kranken- und Pflegebeiträge gesamt 53,12 Euro (637,47 p.a.)
    • Von der „fiktiven“ Betriebsrente bleiben 363,55 Euro

    2021 (monatliche Berechnung)

    • Direktversicherung | Auszahlungssumme 50.000 Euro
    • Monatliche „fiktive“ Betriebsrente 416,67 Euro (50.000 ./. 120)
    • – Freibetrag 164,50 Euro
    • Verbeitragung Krankenversicherung 252,17 Euro
    • – Krankenkassenbeitrag (14,6%) = 36,82 Euro
    • – Zusatzbeitrag (1,3%) = 3,28 Euro
    • – Pflegebeitrag (3,05%) = 12,71 Euro
    • Kranken- und Pflegebeiträge gesamt 52,80 Euro (633,63 p.a.)
    • Von der „fiktiven“ Betriebsrente bleiben 363,86 Euro

    Böttchers Rechnung im Detail:

    Sozialabgaben-Rechner

    „Stiftung Warentest“ hat einen Sozial­abgaben-Rechner programmiert, mit dessen Hilfe jeder selbst ausrechnen kann, was das in seinem speziellen Fall ausmacht. Hoffentlich passt die Redaktion den Rechner rechtzeitig zum 1.1.2021 auf den neuen Freibetrag an.

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen beispielsweise  auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, beispielsweise aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 159,25 EUR für 2020). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).
  • Kassenbeitrag ab 2021 bei 20 Prozent

    Kassenbeitrag ab 2021 bei 20 Prozent

    2021 präsentieren die Krankenkassen den Versicherten die Rechnung für die Corona-Pandemie. Die AOK redet bereits von einer Verdoppelung des Zusatzbeitrags, was den gesamten Kassenbeitrag auf mehr als 20 Prozent steigen ließe.

    Irgendwer muss die finanziellen Folgen der Corona-Pandemie tragen – und das werden auf alle Fälle die gesetzlich Krankenversicherten sein. „Ohne Gegensteuern droht ein Anstieg des durchschnittlichen Zusatzbeitrags von 1,3 auf 2,5 Prozent“, prognostiziert der AOK-Bundesvorstandsvorsitzende Martin Litsch (AOK steht für Allgemeine Ortskrankenkasse) gegenüber der „Augsburger Allgemeinen“. Um die Wähler nicht zu verschrecken, wird die Bundesregierung damit bis nach der Bundestagswahl warten und dann erst die Katze aus dem Sack lassen.

    Kassenbeitrag bei 20 Prozent

    Im Grunde ist das, was Litsch prognostiziert, nichts neues. Ähnliches hat schon der „Tagesspiegel“ im Mai angedeutet, wie der DVG damals bereits schrieb. Neu ist nur, dass der Beitragsschock wohl noch schlimmer wird, als im Mai angenommen, denn die Folgen des zweiten Lockdown sind darin noch nicht enthalten. Es könnte auch gut sein, dass es nicht bei einer Verdoppelung bleibt. Es ist durchaus denkbar, dass die Krankenkassen nicht nur den Zusatzbeitrag erhöhen, sondern auch den allgemeinen Satz von derzeit 14,6 Prozent. Denn aus den bislang veranschlagten 14 Milliarden Euro, die den Krankenkassen fehlen, sind bereits 17 Milliarden Euro geworden, wie der Bayern-Chef der Techniker Krankenkasse, Christian Bredl, der „Augsburger Allgemeinen“ gegenüber erwähnt – und davon solle nicht mal ein Drittel vom Staat kommen.

    Für Rentner ist das doppelt bitter, denn bereits heute ist eine Nullrunde 2021 ausgemachte Sache. Dazu kommt dann noch die Beitragserhöhung der Krankenkasse. Ihre realen Netto-Renten werden somit 2021 deutlich sinken.

    Was bedeutet die geplante Erhöhung des Zusatzbeitrags für Betriebsrentner und Direktversicherte? Vorausgesetzt, die Bezugsgröße gemäß § 18 SGB IV (Sozialgesetzbuch) wird wie vom Bundesministerium für Arbeit und Soziales geplant von 159,25 auf 164,50 Euro erhöht. Durchgerechnet an Beispiel einer einmaligen Kapitalauszahlung von 100 000 Euro.

    Die Kalkulation:

    100 000 Euro Direktversicherungsauszahlung
    833,33 Euro monatlich (fiktiv verteilt auf 120 Monate)
    -164,50 Euro Freibetrag
    668,83 Euro werden verbeitragt
    -97,65 Euro Krankenversicherungsbeitrag (14,6 %)
    -16,71 Euro Zusatzbeitrag (2,5 %)
    -27,50 Euro Pflegebeitrag* (3,3 % ohne Freibetrag)
    ————————————————————–
    = 141,86 Euro monatlich für KV + PV

    *Wer Kinder hat zahlt 3,05 % Pflegebeitrag.

    Von der fiktiven monatlichen Rente von 833,33 Euro bleiben nach Abzug von Krankenkassen- und Pflegebeitrag 691,47 Euro netto übrig.

    Von 100 000 Euro Auszahlung bleiben nach Abzug von KV + PV
    82 976,80 Euro Netto-Auszahlung übrig
    -17 023,20 Euro Gesamtbeitrag KV + PV bezogen auf 120 Monate

    So hat sich der Beitragssatz entwickelt

    Entwicklung des Beitragssatzes

    Quelle: GKV

  • Aus Betriebsrente wird Misstrauensrente

    Aus Betriebsrente wird Misstrauensrente

    Wer eine Betriebsrente abschließt, sollte dem Staat misstrauen, weil der später nimmt, was er vorher gegeben hat. Der Fall Direktversicherung belegt das anschaulich. Ein Lehrstück für alle Altersvorsorger.

    Die Geschichte der Betriebsrente ist geprägt von Vertrauensbruch und staatlicher Willkür. Das gilt sowohl für die Belastung der Betriebsrente durch Steuern und Sozialabgaben wie versprochenen Renditen, von denen am Ende nichts mehr übrig bleibt. Juristisch ist dem Staat nicht beizukommen, weil Sozialrichter immer aufs Gemeinwohl verweisen können – und damit ist fast alles erlaubt.

    Was ist eine Betriebsrente überhaupt und welche Rolle spielt die Betriebsrente im Gesamtsystem Altersvorsorge? „wissen.de“ schreibt, dass die „Betriebsrente eine Form der betrieblichen Altersvorsorge ist“. Weiter heißt es, die betriebliche Altersvorsorge ist eine „über die gesetzliche Sozialversicherung hinausgehende Maßnahmen des Arbeitgebers zur Alters-, Invaliditäts- und Hinterbliebenensicherung seiner Arbeitnehmer“. So weit, so gut. Was genau soll das sein?

    Betriebsrente ≠ Betriebsrente

    Jeder glaubt zu wissen, was eine Betriebsrente ist, dabei gehen die Meinungen der unterschiedlichen gesellschaftlichen Gruppen auseinander: Die Rechtswissenschaft beispielsweise ordnet die Betriebsrente nicht etwa der betrieblichen Altersvorsorge zu, sondern benutzt Betriebsrente und betriebliche Altersvorsorge als Synonym. Beste Beispiele sind das Gesetz der betrieblichen Altersversorgung (bAV) (Betriebsrentengesetz – BetrAVG) und das GKV-Betriebsrentenfreibetragsgesetz (GKV-BRG), dem „Gesetz zur Einführung eines Freibetrages in der gesetzlichen Krankenversicherung zur Förderung der betrieblichen Altersvorsorge“. Das heißt, sie setzt beides gleich. Irritationen sind programmiert.

    Das Verwirrspiel geht weiter: Was steckt denn in dieser Betriebsrente oder betrieblichen Altersvorsorge? Vielleicht hilft die Definition des Gabler Wirtschaftslexikons weiter: „Altersversorgung, die im Zusammenhang mit einem Arbeitsverhältnis aufgebaut wird. Gemäß § 1 I S. 1 BetrAVG ((Gesetz der betrieblichen Altersversorgung (bAV) (Betriebsrentengesetz – BetrAVG)) handelt es sich um eine bAV, wenn einem Arbeitnehmer Leistungen der Alters-, Invaliditäts- oder Hinterbliebenenversorgung aus Anlass seines Arbeitsverhältnisses zugesagt werden. Durch die Absicherung biometrischer Risiken unterscheidet sie sich von einer reinen renditeorientierten Kapitalbildung. Zur Durchführung der bAV stehen fünf Durchführungswege zur Verfügung:

    Hinsichtlich der Leistungsplangestaltung stehen drei Formen der Zusage zur Auswahl:

    • Leistungszusagen,
    • beitragsorientierte Leistungszusagen und
    • Beitragszusagen mit Mindestleistung.“

    Wer über die Betriebsrente redet, muss automatisch über die anderen Formen der Altersvorsorge reden und über das Drei-Säulen-Modell. Gabler schreibt dazu, „die bAV zählt zur 2. Schicht der Altersversorgung, der Zusatzversorgung. Sie ist grundsätzlich eine freiwillige Sozialleistung (im Gegensatz zur 1. Schicht, der Basisversorgung, dazu gehören die gesetzliche Rente oder dieser gleichgestellte Renten) aus Anlass eines Arbeitsverhältnisses, ausgelöst durch ein biologisches Ereignis mit Versorgungscharakter oder Versorgungszweck, und wird vom Staat gefördert (im Gegensatz zur rein privaten Vorsorge der 3. Schicht).“ Gabler verweist darauf, dass „die bAV auch rein arbeitnehmerfinanziert sein kann (Entgeltumwandlung).“

    Ganz schön schwierig. Betriebsrente = betriebliche Altersversorgung, betriebliche Altersversorgung = Betriebsrente, verschiedene Durchführungswege, Drei-Säulen-Modell.

    Das Drei-Säulen-Modell

    Apropos Drei-Säulen-Modell, ein und dieselbe Kapitallebensversicherungspolice kann zum einen betriebliche Altersversorgung oder Betriebsrente sein und private Altersversorgung. Wie? Na, ganz einfach – oder kompliziert. Angenommen, jemand hat über den Arbeitgeber eine Kapitallebensversicherung abgeschlossen. Der Arbeitgeber ist dabei der Versicherungsnehmer, der Beschäftigte Begünstigter – so steht’s im Vertrag. Weiter angenommen, dieser Beschäftigte verliert den Job oder kündigt, dann kann er seine Kapitallebensversicherung, die auch wegen dieser Konstruktion Betriebsrente oder betriebliche Altersversorgung heißt, privat besparen. Die Police bleibt dieselbe, nur die Versicherungsnehmereigenschaft geht vom Betrieb als Versicherungsnehmer auf den Begünstigten, sprich den vormaligen Arbeitnehmer über. Aus der betrieblichen Altersversorgung ist somit eine private Altersversorgung geworden – die Kapitallebensversicherung ist mutiert – und von der zweiten in die dritte Schicht gerutscht.

    Um es noch etwas komplizierte zu machen: Eine „unechte“ Betriebsrente oder private Altersversorgung kann wieder zur echten Betriebsrente mutieren, wenn der Privatzahler eine Anstellung findet und der neue Arbeitgeber anstelle des bisherigen Arbeitgebers als Versicherungsnehmers in den Kapitallebensversicherungsvertrag eintritt, was aus der privaten Kapitallebensversicherung wieder eine Direktversicherung macht.

    Echte oder unechte Betriebsrente?

    Was das für Folge hat? Gravierende! „Wer eine Direktversicherung nach Ausscheiden aus dem Job privat bespart, zahlt später nur für die echte Betriebsrente Krankenkassenbeiträge“, erklärt „Finanztip“. Das heißt, alle Beiträge, die jemand nach Ausscheiden aus dem Job privat in seine Kapitallebensversicherung – oder unechte Betriebsrente – einzahlt, sind komplett beitragsfrei. Für diesen Anteil zahlt er keine Krankenkassen- und Pflegebeiträge, für seine „echte“ Betriebsrente jedoch die vollen Beiträge.

    Was ist die Direktversicherung, die ja eines der fünf Durchführungswege der bAV ist? Laut „Haufe“ besteht die  „Direktversicherung nach der Legaldefinition des § 1b Abs. 2 S. 1 BetrAVG darin, dass der Arbeitgeber zum Zweck der betrieblichen Altersversorgung eine Lebensversicherung auf das Leben des Arbeitnehmers abschließt und diesem oder dessen Hinterbliebenen ganz oder teilweise die (widerrufliche oder unwiderrufliche) Bezugsberechtigung für die Leistungen aus dieser Lebensversicherung einräumt“. Eine Direktversicherung ist also nichts anderes als eine Kapitallebensversicherung, die vom Arbeitgeber abgeschlossen wird mit dem Arbeitnehmer als Begünstigten. Und jetzt wird’s spannend: Ist der Arbeitnehmer selbst Versicherungsnehmer, wie gerade beschrieben, so handelt es sich dabei weder arbeits- noch ein steuerrechtlich um eine Direktversicherung, auch dann nicht, wenn der Arbeitgeber dem Arbeitnehmer beispielsweise die Prämien zahlt oder ihm dafür Zuschüsse zum Lohn gewährt.

    Steuer- und Sozialrecht

    Und weil das immer noch nicht kompliziert genug ist, hat der Gesetzgeber noch eines daraufgesetzt, in dem er bei der Betriebsrente, pardon betrieblicher Altersversorgung, zwischen Steuer- und Sozialrecht unterscheidet. Direktversicherungen, die vor der Einführung des Gesundheitsmodernisierungsgesetzes (GMG) am 1. Januar 2004 abgeschlossen worden waren, wurden nach § 40b des Einkommensteuergesetzes (EstG) pauschal besteuert, aber nur einmal, sprich in der Einzahlphase. In der Auszahlphase muss der Direktversicherte keine Steuer mehr zahlen. Die Macher der Sozialgesetzes sehen das indes anders und belasten Direktversicherte doppelt – in der Ein- und Auszahlphase. Als der Gesetzgeber das GMG rückwirkend einführte, gewährte er weder Vertrauensschutz noch ließ er einen Übergangszeitraum zu. Für die vor 2002 abgeschlossenen pauschal versteuerten Kapitallebensversicherungen fielen bis Inkrafttreten des GMG am 1. Januar 2004 keine Krankenkassenbeiträge auf die Kapitalleistung an. Seitdem jedoch müssen Direktversicherte dank einer Änderung des § 229 Abs. 1 Satz 3 SGB V (SGB steht für Sozialgesetzbuch)volle Beiträge zahlen: „Waren solche Kapitalleistungen bis dahin nur dann beitragspflichtig, wenn sie nach Beginn einer Rente vereinbart wurden (also praktisch die Rente abgefunden wurde), sind diese Kapitalleistungen ab 2004 auch dann beitragspflichtig, wenn sie schon vor Eintritt des Versicherungsfalles (‚originär‘) vereinbart wurden“, wie Dr. Markus Raulf, Syndikus des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) schreibt. Darüber hinaus sei mit dem GMG zeitgleich auch noch der Beitragssatz auf die bAV-Leistungen verdoppelt worden. Sprich, egal, ob jemand eine Betriebsrente bekommt oder eine einmalige Geldleistung aus seiner Kapitallebensversicherung – er zahlt immer den vollen Beitrag.

    Die Gelackmeierten sind vor allem jene Arbeitnehmer, die “echte Eigenbeiträge” gemäß § 1 Abs. 2 Nr. 4 BetrAVG aus bereits versteuertem und verbeitragtem Entgelt, sprich aus dem Netto eingezahlt hatten. Sie zahlen doppelt Beiträge. Doppelt zahlen auch solche Alterssparer mit einem Gehalt oberhalb der 40b-Grenze.

    Betriebsrentner dürfen geschröpft werden

    Aber wie gesagt, das interessiert den Sozial-Gesetzgeber nicht. Er sagt, die Beitragslast wäre gerechtfertigt und geboten, um die Rentner “in angemessenem Umfang an der Finanzierung der auf sie entfallenden Leistungsaufwendungen zu beteiligen”. Sie werden von den obersten Verfassungsrichtern in dieser Meinung bestätigt. Dass das dem Solidarprinzip widerspricht, ist dem Gesetzgeber wurscht. Es sei “daher ein Gebot der Solidarität der Rentner mit den Erwerbstätigen, den Anteil der Finanzierung der Leistungen durch die Erwerbstätigen nicht noch höher werden zu lassen”. Dabei haben die heutigen Rentner bereits damals ihre Beiträge geleistet.

    Misstraut dem Staat

    Doppelverbeitragung, Vertrauensbruch und Rückwirkung sind auch verfassungsrechtlich gedeckt. Die Verfassungsrichter machen es sich einfach: Sie sagen, der Bürger dürfe sich in punkto Sozialrecht nicht auf Vertrauensschutz verlassen. Die Verbeitragung sei mit dem Grundsatz der Verhältnismäßigkeit vereinbar. „Die Belastung dieser Leistungen mit dem vollen allgemeinen Beitragssatz beurteile sich nach den Grundsätzen über die unechte Rückwirkung von Gesetzen, denn die angegriffene Regelung greife mit Wirkung für die Zukunft in ein öffentlich-rechtliches Versicherungsverhältnis ein und gestalte dies zum Nachteil für die betroffenen Versicherten um“, so Raulf. Solche Regelungen seien verfassungsrechtlich grundsätzlich zulässig und entsprächen dem rechtsstaatlichen Vertrauensschutzprinzip, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiege. Auf gut Deutsch, Sozialrecht darf alles, wenn es dem Gemeinwohlinteresse dient. Die Versicherten hätten, so Raulf weiter, nachdem der Gesetzgeber bereits im Jahr 1981 laufende Versorgungsbezüge in die Beitragspflicht einbezogen habe, in den Fortbestand der Rechtslage, welche die nicht wiederkehrenden Leistungen gegenüber anderen Versorgungsbezügen privilegierte, nicht uneingeschränkt vertrauen dürfen. Heißt auf gut Deutsch: Misstraut dem Staat. Übergangsregelungen seien verfassungsrechtlich nicht geboten gewesen, vor allem auch deshalb, weil bei der Einmalzahlung von Versorgungsbezügen den Versicherten schon am Anfang der Belastung die gesamte Liquidität zur Tragung der finanziellen Mehrbelastung zur Verfügung stehe. Heißt auf gut Deutsch: Seid froh, dass ihr einen Batzen Geld bekommen habt, den Betriebsrentner wird das Geld bis ans Lebensende abgeknöpft.

    Abnehmende Akzeptanz der Altersvorsorge

    Nach dem massiven Vertrauensbruch und angesichts des dramatischen Verfalls der Renditen von Direktversicherungen hat die Bundesregierung ein gewaltiges Problem, wie Prof. Dr. Stefan Sell analysiert. „Neben der grundsätzlichen Skepsis gegenüber kapitalgedeckten Alterssicherungsformen, zu denen auch die Betriebsrenten gehören, kommt der vielfach beschriebene Vertrauensverlust aufgrund der ‚Doppelverbeitragung‘ bei Betriebsrenten hinzu, der seinen Ursprung hat in dem ‚Gesetz zur Modernisierung der gesetzlichen Krankenversicherung‘ der damaligen rot-grünen Bundesregierung, das 2004 in Kraft trat und auch rückwirkend eine vorher nicht vorhandene Belastung von Betriebsrentnern eingeführt hat, was verständlicherweise eine Menge Empörung generiert hat.“ Ändert die Bundesregierung nichts an der Abzocke der Betriebsrentner, verliert diese Form der Altersversorgung an Akzeptanz – mit weitreichenden Folgen.


    Bild von RAEng_Publications auf Pixabay
📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →