Tag: Sabotage

  • Habeck rechnet mit Merkel ab

    Wirtschaftsminister Robert Habeck hat im Bundestag mit Ex-Kanzlerin Angela Merkel abgerechnet – dabei aber ihre Versäumnisse in punkto Rente vergessen.

    Die kalte Wut war Robert Habeck förmlich ins Gesicht geschrieben bei seiner Rede im Bundestag. Er muss jetzt auslöffeln, was ihm die Ex-Bundeskanzlerin Angela Merkel eingebrockt hat. Verständlich, wenn er gegen Merkel und die CDU keilt.  Was ihn so richtig gegen Merkel in Rage brachte während der Diskussion um die Gesetze zum schnelleren Ausbau der erneuerbaren Energien, das waren die Vorwürfe seitens der CDU bezüglich der geplanten Reformen: „Wenn man (wie Merkel) sich vor Eisbergen fotografieren lässt, aber vergisst, dass Eisberge schmelzen. Wenn man (wie Merkel) aus allen möglichen Dingen aussteigt, zu Recht, aber vergisst, dass man (wie Merkel) dafür eine Infrastruktur aufbauen muss. Wenn man (wie Merkel) klimapolitische Beschlüsse fasst, sie aber nicht mit Maßnahmen hinterlegt, dann lässt man Deutschland im Regen stehen“, so der Grünen-Politiker. Und er setzt noch eins drauf: „Und das haben wir in der Vergangenheit erlebt: immer größere Abhängigkeit von russischen fossilen Energien, mangelnde Diversifizierung, Nichteinhaltung der klimapolitischen Ziele, schleppender, ja zusammengebrochener Ausbau der erneuerbaren Energien.“

    Merkel hat Rente ausgesessen

    Was Habeck allerdings vergessen hat in seiner Abrechnung mit Angela Merkel war das Thema Rente: Merkel, aber auch der jetzige Bundeskanzler Olaf Scholz (ihr damaliger Finanzminister), haben viel Zeit vergeudet – und die notwendige Rentenreform auf die lange Bank geschoben. Hat Merkel nicht geschworen, ihre „Kraft dem Wohle des deutschen Volkes zu widmen, seinen Nutzen zu mehren, Schaden von ihm zu wenden, das Grundgesetz und die Gesetze des Bundes zu wahren und zu verteidigen, ihre Pflichten gewissenhaft zu erfüllen und Gerechtigkeit gegen jedermann zu üben“? Zumindest in punkto Rente war davon nichts zu spüren wie offensichtlich ebenso in punkto Energiesicherheit und Klimapolitik. Hat Merkel überhaupt etwas Nachhaltiges geschaffen? Wer immer nur auf Sicht fährt, muss sich nicht wundern, wenn er irgendwann vor dem Abgrund stoppen muss.

    Einen Vorwurf müssen sich die Grünen, die übrigens in der damaligen Regierung von Gerhard Schröder (SPD) für die Einführung der Doppelverbeitragung von Direktversicherungen mitstimmten, anhören: Das Thema nachhaltige Rente ist ihnen einfach wurscht, um es auf bayerisch zu sagen. Nachhaltigkeit ist laut Duden „längere Zeit anhaltende Wirkung“ – und die gilt auch für die Rente. Wer die betriebliche Altersvorsorge systematisch unterminiert, muss sich nicht wundern, wenn viele keine Lust mehr haben, betrieblich fürs Alters vorzusorgen. Mittlerweile können viele aber auch gar nicht mehr vorsorgen, weil ihnen zu wenig Netto vom Brutto bleibt – auch eine Folge der Merkel-Jahre.

    Merkel und Riester

    Jahrelang hat die damalige Regierung unter Angela Merkel Riester schön gerechnet und hat den Bürger falsche Renditen vorgegaukelt. Merkel und Scholz griffen sogar zu Tricks, um sich vor einer Reform zu drücken: Sie stellten die Riester beitragsfrei, sprich, Riester-Sparer müssen in der Auszahlphase keine Krankenkassenbeiträge zahlen, anders als Direktversicherte und Betriebsrentner, die, abgesehen von einem Freibetrag (164,50 Euro) volle Beiträge berappen. Bettina Stark-Watzinger, die damalige Parlamentarische Geschäftsführerin der FDP und heutige Bundesbildungsministerin, twitterte, die Reform der Riester-Rente auf Eis zu legen, sei vor den Herausforderungen durch das Niedrigzinsumfeld verantwortungslos. „Union und SPD schwächen die private Altersvorsorge, um die es in Deutschland ohnehin nicht gut steht“, so die Freie Demokratin. Genauso war es und ist es. Es wäre besser, die Milliarden, die der Staat als Förderung in derart unrentable Projekte wie die Riester-Rente pumpt, direkt und zielgerichtet in die Rentenversicherung zu investieren – oder in ein vergleichbares kapitalgedecktes Modell. Die Schweden machen’s uns vor, warum wollte Merkel partout nicht von unseren nördlichen Nachbarn lernen?

  • Finanzlobbyisten als erfolgreichste Einflüsterer

    Finanzlobbyisten als erfolgreichste Einflüsterer

    Keine andere Branche ist in punkto Lobbyismus so mächtig wie die Finanzbranche. Sie schafft es, Abzocke als Wohltat zu verkaufen – und verdient damit Milliarden. Finanzlobbyisten sind dabei überaus erfolgreich.

    Das neue Lobbyregister des Bundestags – seit hundert Tagen in Betrieb – eröffnet erstaunliche Einsichten, wie jetzt die überparteiliche Plattform „Finanzwende“ herausgefunden hat.  Keine andere Branche ist so aktiv und erfolgreich, so mächtig und einflussreich, wie die Finanzbranche. Sie hat es geschafft, Alterssparern ein Produkt zu verkaufen, das sich im Nachhinein als Minus-Geschäft entpuppt. Die Rede ist von Direktversicherungen, die nachträglich der vollen Kranken- und Pflegeversicherungspflicht unterliegen, die Rede ist von CumEx, die Rede ist von Wirecard. Die Liste der Fälle, bei denen die Finanzlobby erfolgreich Einfluss genommen hat, ließe sich problemlos verlängern. Die Rechnung zahlen in letzter Konsequenz die Bürgerinnen und Bürger oder die Betroffenen – oder beide.

    Finanzlobbyisten unter der Lupe

    Durch das neue Lobbyregister werde nun zumindest transparenter, mit wie viel Power sich die Finanzbranche auf Bundesebene einmischt. Kaum eine andere Branche bringe ihre Einzelinteressen stärker politisch zur Geltung.

    Der Gesamtverband der Deutschen Versicherungswirtschaft ist auf Platz 1.       Quelle: Finanzwende


    42 Millionen fürs Einflüstern

    Allein die Top-10-Konzerne und Verbände der Finanzlobby geben laut „Finanzwende“ 42 Millionen Euro geben für Lobbying aus – jedes Jahr. Und das seien nur die Gelder, die zur Beeinflussung der deutschen Bundespolitik verwendet werden. Lobbygespräche mit Ministerpräsidenten, Europaparlamentariern oder sogenannten nachgeordneten Bundesbehörden unterliegen, so „Finanzwende“ nicht der Registrierungspflicht. Das gelte selbst für die Finanzaufsichtsbehörde Bafin.

    Unter den Finanzlobbyisten ragt der Gesamtverband der Deutschen Versicherungswirtschaft­, GDV­, heraus, der laut „Finanzwende“ 15 Millionen Euro jährlich in die eigene Lobbyarbeit auf Bundesebene investiert und damit Platz 1 unter den Verbänden mit dem höchsten Lobbybudget einnimmt. In der Sparte der Einzelunternehmen belege die Deutsche Bank mit rund 3,5 Millionen Euro an Lobbyausgaben den 4. Platz.

    Bild von Szilárd Szabó auf Pixabay

  • „I want my money back“

    „I want my money back“

    “Ich will mein Geld zurück“ – der Song von Sammy Kershew ist Betriebsrentner fast auf den Leib geschneidert. Denn sie fühlen sich vom Staat um ihre Altersvorsorge betrogen – und kämpfen dagegen.

    „Ein endloser Angriff, alles eine Lüge – und das ist Fakt; das Leben ist sauer – ich will mein Geld zurück“. Der Text liest sich so, als ob Country-Sänger Kershew den Verein der Direktversicherungsgeschädigten (DVG) gekannt hätte. Denn, den DVGlern geht es wie Kershew. Sie kämpfen schon seit Jahren gegen staatliche Abzocke. Viele sind wütend, einige entmutigt und haben bereits das Handtuch geworfen, umso bemerkenswerter ist es, dass sich die Hartnäckigen nicht beirren lassen – und dazu gehört auf alle Fälle Reiner Korth, der Bundesvorsitzende des DVG.

    Die „Lingener Tagespost“ hat seinem Kampf – und dem Kampf der vielen Mitstreiter im DVG – den Artikel „Geschädigte wollen Geld zurück“ gewidmet. „Wir werden den heraufziehenden Landtagswahlkampf dazu nutzen, um bei Protestaktionen den Politikern deutlich zu machen, dass wir diesen Vertrauensbruch durch die Politik niemals hinnehmen werden“, zitiert das Blatt den 69-jährige Rentner, der früher als IT-Ingenieur bei RWE tätig war.

    “I want my money back”

    Der Vertrauensbruch der damaligen rot-grünen Bundesregierung, an dem die Union maßgebend beteiligt war, ist spektakulär: „Wir sind um ein Fünftel unserer Ersparnisse betrogen worden“, so Korth. Deswegen hat sich der Verein erst gegründet, dem mittlerweile bundesweit 3700 Mitglieder in 48 Regionalgruppen angehören.

    Worum geht es? In den 80er- und 90er-Jahren lockten geringe, pauschalierte Steuerabgaben viele Arbeitnehmer zu Vertragsabschlüssen von der Politik geförderten Direktversicherungen, um die Rentenlücke im Alter zu schließen. Dann, am 1. Januar 2004, kam der Hammer. Rot-Grün plus Schwarz änderte die Gesetzgebung – rückwirkend, ohne Vorwarnung und ohne Übergangsregelung. „Pacta sunt servanda“, sprich „Verträge sind einzuhalten“ interessierte Rot-Grün einen feuchten Kehricht. Die Betroffenen seien durch das „Gesundheitsmodernisierungsgesetz (GMG) gezwungen, nachträglich Beiträge für die Kranken- und Pflegeversicherung auf die gesamte Versicherungssumme zu entrichten, also damit auch auf die von ihnen selbst eingezahlten Ansparbeiträge, so Korth.

    Auch die Jungen sind die Dummen

    6,3 Millionen Alterssparer seien so um annähernd 20 Prozent ihrer Vorsorge gebracht, erklärt Korth. Zwar seien durch das im Jahr 2020 eingeführte GKV- Betriebsrentenfreibetragsgesetz die Verluste etwas reduziert worden. Seitdem gibt es einen Freibetrag von mittlerweile 164,50 Euro, für den die Direktversicherten keine Beiträge zahlen müssen. „Das reicht uns aber nicht“, wird Korth von der „Lingener  Tagespost“ zitiert. Durch den Freibetrag spare der Bürger pro Jahr maximal 300 Euro, also 25 Euro monatlich. Bei einer über 30 Jahre angesparten Kapitalauszahlung von 50.000 Euro verliere der Versicherungsnehmer immer noch rund 7.000 Euro, rechnet Korth vor.

    Der DVG kämpft gegen die Abzocke

    reiner korth DVG
    Bernd Schröer (li) aus Spelle, Beisitzer in der Regionalgruppe NRW-Nord/Steinfurt und Bundesvorsitzende des Vereins Direktversicherungsgeschädigte, Reiner Korth (re) aus Geeste                               Foto: Ludger Jungeblut


    Was das konkret bedeutet, belege der Fall von Bernd Schröer aus Spelle, der lange Jahre als Vertriebsmitarbeiter im Werk Werlte der Speller Maschinenbaufirma Krone tätig war. Bei ihm summieren sich die Verluste nach eigener Angabe auf 12.000 Euro. „Mit diesem Vertrauensbruch des Staates will ich mich nicht abfinden“, wird Schröer von der Zeitung zitiert. Deswegen engagiert er sich als Beisitzer in der Regionalgruppe NRW-Nord/Steinfurt.

    Rente wird zum Tabu-Thema

    Für Korth ist klar, dass weder SPD, noch Grüne, Union und FDP das Thema Rente im allgemeinen und Direktversicherungen im speziellen am liebsten „nicht mehr anpacken wollen“. Bundeskanzler Olaf Scholz (SPD) halten die Korth und Schröer sogar Wortbruch vor. Scholz, zur Erinnerung, versicherte auf einer Wahlkampfkundgebung am 24. September 2021 in Münster, sich des Themas Abzocke von Direktversicherten annehmen zu wollen, worauf „Sie sich verlassen können.“ Wie meist bei Scholz ist es bei Versprechungen geblieben. Bislang hat er keinen Finger krumm gemacht.

    Korth denkt bei seinem Kampf gegen die Abzocke durch Rot-Grün-Schwarz nicht allein an die Alten: „Wir können jungen Arbeitnehmern keinen Abschluss von Direktversicherungen empfehlen, solange der Staat nicht bereit ist, eine Bestandsgarantie für laufende Verträge zu gewähren.“

    Fotos: Ludger Jungeblut | Aufmacherbild von Roy Buri auf Pixabay

  • „Vogel-Strauß-Politik“ à la CSU

    „Vogel-Strauß-Politik“ à la CSU

    Max Straubinger von der CSU setzt sich vermeintlich für Rentner ein und bekommt von denen medialen Gegenwind, weswegen er den Social-Media-Stecker zieht. Ist das Vogel-Strauß-Politik à la CSU?

    von Reiner Wellmann

    Wenn CSU-Dinos moderne Kommunikationsmedien nutzen, um ihre Aktionen öffentlichkeitswirksam darzustellen – dann kann das gründlich in die Hose gehen. Ein Musterbeispiel dafür lieferte in den vergangenen Tagen der Sozialexperte der CDU/CSU-Bundestagsfraktion, Max Straubinger. Auf der Social-Media-Plattform Facebook ist er schon länger vertreten – Neuigkeiten gab es aber selten. Am vergangenen Freitag publizierte er nun seinen Redebeitrag zum Entlastungspaket der Regierung im Bundestag. Und dabei setzte er sich vehement für die Entlastung der Rentner ein. Die Energiekostenhilfe von 300 Euro müsse auch an die Rentnerinnen und Rentner gezahlt werden. Womit er natürlich etwas Sinnvolles gesagt hatte.

    Die CSU und die Doppelverbeitragung

    Der Mann aus Rottal-Inn hatte wohl den Applaus der Rentner Deutschlands erwartet. Statt dessen musste er sich mit Fragen um die Krankenversicherungspflicht auf Direktversicherungen, die Millionen Rentner ja deutlich mehr beschäftigt, herumschlagen. Mehr als zwei Dutzend Teilnehmer berichteten bei Straubingers Facebook-Profil von ihren Erfahrungen und ermunterten den CSU-Mann recht deutlich, diese Belastung der Rentner zu korrigieren.

    Konkret gab es auch die Frage, ob er nicht eine Initiative zur Abschaffung dieses Unrechts im Bundestag starten wolle. Denn Kanzler Scholz – der Verweis auf das im Video dokumentierte Versprechen des damaligen Kanzlerkandidaten am 23. September 2021 in Münster durfte nicht fehlen – würde die  CDU/CSU-Bundestagsfraktion sicher unterstützen. Auch der Verweis auf die eindeutige Beschlusslage in der Bundes-CDU wurde dem CSU-Mann noch einmal nachgeliefert.

    Straubinger als Bremser

    Aber Straubinger grantelte jedoch nur rum. „Wir haben die Abschaffung nie versprochen“, stellte er klar. Und riet einem Diskussionsteilnehmer, sich dann doch an SPD, FDP und Grüne zu halten. Für viele Mitlesende keine Überraschung, denn Max Straubinger hat die Rücknahme der Doppelverbeitragung seit vielen Jahren in der Union blockiert.

    straubinger
    Straubinger ist in Facebook abgetaucht – Screenshot von Reiner Wellmann


    Vogel-Strauß-Politik à la CSU

    Später lieferte er noch die Begründung für sein Handeln: Die Politik sei im Jahr 2003 einer Entscheidung des Bundesverfassungsgerichts gefolgt. Das habe gefordert, nicht nur Betriebsrenten, sondern auch Kapitalauszahlungen mit Krankenversicherungsbeiträgen zu belegen. Die Frage nach der Fundstelle in der Rechtsprechung des Bundesverfassungsgerichts, um die ein Teilnehmer den CSU-Politiker gebeten hatte, brachte dann wohl das Fass zum Überlaufen. Straubinger zog am Mittwoch den Stecker. Seither ist sein Facebookprofil nicht mehr zu finden. „Vogel-Strauß-Politik“ a la CSU. Mal schauen, wann er wieder auftaucht …

    https://twitter.com/no_wichmann/status/1144842192671924224

    Bild von Wolfgang_Hasselmann auf Pixabay

  • Mit Elan für den Stopp der Doppelverbeitragung

    Mit Elan für den Stopp der Doppelverbeitragung

    Mit großem Elan geht der Direktversicherungsgeschädigten e.V. (DVG) in diesem Jahr seine Ziele an. „Es geht uns vor allem um den sofortigen Stopp der Doppel- und Mehrfachverbeitragung – das ist ein Betrug an uns und eine himmelschreiende Ungerechtigkeit“, so Reiner Korth, neu gewählter Bundesvorsitzender des DVG (bislang Stellvertreter ohne Bundesvorsitzenden), auf der DVG-Delegiertenversammlung in Kassel an diesem Wochenende.

    Mit überwältigender Mehrheit sind dabei die vom Vorstand vorgeschlagenen Ziele und Forderungen von den rund 80 Delegierten der 3.700 DVG-Mitglieder aus der gesamten Republik an die Politik beschlossen worden. Einige DVG-Posten wurden neu besetzt.

    Stopp der Doppelverbeitragung

    „Die Bretter, die es zu bohren gilt, sind in unserem Fall offenbar besonders dick, denn trotz Zusage der Ampel-Koalitionäre ist unser Anliegen aus dem Koalitionsvertrag gestrichen worden. Dabei geht es doch ganz einfach: bei Riester vor drei Jahren wurde es spielend leicht behoben“, sagte Reiner Korth unter großer Zustimmung der Delegierten.

    Seit 2004 müssen Direktversicherte, die privat vorgesorgt haben, nochmals annähernd 20 % ihrer Altersversorgung an die Krankenkasse entrichten – wegen des Gesundheitsmodernisierungsgesetzes (GMG), das SPD, Grüne und CDU/CSU 2003 beschlossen hatten. Altersvorsorge wird damit zum Minus-Geschäft.

    Besonders hart trifft es die rund 6,3 Millionen Direktversicherten, die ihre Verträge vor 2004 unter anderen Voraussetzungen abgeschlossen hatten. Rot-Grün-Schwarz beschloss das GMG in einer Nacht-und-Nebel-Aktion – rückwirkend, ohne Bestandsschutz und ohne Übergangsfrist. Viele Direktversicherte zahlen doppelt Sozialbeiträge: in der Einzahl- und Auszahlphase. Dieselbe Abgabe trifft auch 6,5 Millionen Betriebsrentner.

    Die Politik muss handeln

    „Bei rund 13 Millionen Geschädigten können wir vom DVG ja nicht ganz falsch liegen – die Politik muss handeln, und zwar jetzt“, unterstrich Jörg Kotter, neuer stellvertretender Bundesvorsitzender. „Betrug bleibt Betrug, und ein Vertrag ist ein Vertrag (Pacta sunt servanda – Verträge sind einzuhalten). Wir haben ihn vor 2004 abgeschlossen, und er ist im Nachhinein gebrochen worden!“, so Kotter weiter.

    „Die Gesetzlichen Krankenkassen (GKV) und deren starke Lobby scheinen auf die Politik großen Einfluss zu haben, denn die GKV will auf unsere doppelt entrichteten Beiträge einfach nicht verzichten“, sagte Michael Kröner, neuer Schatzmeister des DVG. „Für ihre Lobby-Verbände geben sie horrende Summen aus, das Geld wäre aber für niedrigere Beitragssätze viel besser angelegt – auch das muss einmal mal ganz deutlich angesprochen werden!“, betonte Michael Kröner.

    Nichts als Schikane

    „Bei den vielen Fremdleistungen, die der Rentenkasse und den Gesetzlichen Krankenkassen zugemutet werden (man verweise nur auf die Aufnahme von zigtausend Flüchtlingen) spielen unsere Doppel- und Mehrfachverbeitragungen in der Gesamtrechnung keine große Rolle mehr. Das ist festgeschriebene Schikane, die aber für viele unserer DVG-Mitglieder existentielle Folgen hat, das darf man nicht übersehen. 20 Prozent der Auszahlungen, die sich die Bürger vom Mund abgespart haben, sind einfach futsch, vom Staat geklaut, zwangsweise vereinnahmt“, so Reiner Korth.

    Auf der anderen Seite werden gemäß 7. Versorgungsbericht der Bundesregierung (18. März 2020) bei den Beamten-Pensionskassen mit 639 Milliarden Euro (allein vom Bund, ohne Länder und Kommunen) immense Steuergelder gehortet. Das Renten- und Pensionssystem ist grob ungerecht und geht ganz klar auf Kosten der Renten-Beitragszahler.

    Probleme werden noch größer

    Die Baby-Boomer kommen aber jetzt erst in Rente – die Problematik für die Politik werde immer größer, so der DVG. „Das Problem muss gelöst werden, sonst kippt die Stimmung und die Solidarität für den Staat auch in diesem Feld“, so Reiner Korth am Ende der konstruktiven und richtungsweisenden DVG-Delegiertenversammlung.

    Forderungen des DVG

    Die Forderungen, die von der DVG-Delegiertenversammlung in Kassel ausgehen, sind eindeutig:

    – sofortiger Stopp der Mehrfachverbeitragung
    – Halbierung der KV- und PV-Beiträge von Betriebsrenten auf Arbeitnehmeranteil
    – Gleichstellung der Direktversicherung wie bei Riester
    – Finanzielle Entschädigung für die Betroffenen, in deren Verträge mit dem GMG rückwirkend eingegriffen wurde

    Der DVG werde weiterhin mit großem Nachdruck bei Politikern, der breiten Öffentlichkeit sowie der Presse vorstellig werden; eine weitere Kundgebung in Berlin wie im Herbst 2021 sei nicht ausgeschlossen. Außerdem sind für diesen Herbst zwei Vorträge/Symposien in Frankfurt/Main und Leipzig vorgesehen. Dabei gehe es auch um eine grundlegende Rentenreform und die Abschaffung des Zwei-Klassensystems in der Rente bzw. bei Pensionen. Mit insgesamt 21 Millionen RentnerInnen in Deutschland könne man nicht so umspringen wie aktuell beim Entlastungspaket: Bei den 300 Euro für jeden Erwerbstätigen seien die RentnerInnen glatt vergessen worden. Die Saarlandwahl sei dafür die entsprechende Quittung gewesen. FDP und Grüne wurden abgewatscht – Klientelpolitik sei bei einem Drittel der Wahlbevölkerung nicht gerne gesehen, so der DVG.

    Wahlentscheidungen der DVG-Mitgliederversammlung 2021:

    Der gewählte Vorstand

    Reiner Korth, (neuer) Bundesvorsitzender, Geeste

    [bislang Stellvertreter ohne Bundesvorsitzenden; Der Mit-Vereinsgründer und damalige Bundesvorsitzende Gerd Kieseheuer war vor zwei Jahren zurückgetreten und ist seit vergangenem Jahr Ehrenvorsitzender des DVG.]

    Jörg Kotter, (neuer) Stellvertretender Bundesvorsitzender/ IT-Beauftragter, Butzbach
    Michael Kröner, (neuer) Schatzmeister, Neuwied
    Günter Dehlen, Schriftführer/Dokumentenmanagement, Oberhausen

    Beisitzer

    Helmut Achatz, Beisitzer Kommunikation, München-Olching
    Reinhold Birth, Beisitzer, Hohnhorst
    Dr. Rainer Ochmann, Beisitzer, Bremen
    Werner Partschefeld, Beisitzer, Chemnitz
    Ingrid Wulff, Social Media, Hamburg

    Hintergrund zum DVG

    „Wir sind viele, wir sind laut, weil Ihr unsere Rente klaut!“ – so der DVG auf seinen nimmer endenden Aktionen. Im Oktober 2015 gründete sich der Verein „Direktversicherungsgeschädigte e.V.“, um die Interessen aller besser zu vertreten, die sich von der Politik um große Teile ihrer Altersvorsorge geprellt fühlen.

    Aus 40 sind mittlerweile 3.700 Mitglieder geworden – und der DVG wächst weiter, da nun viele Verträge zur Auszahlung kommen und die meisten Betroffenen erst jetzt von der ungerechtfertigten Zahlung der Sozialabgaben an die Krankenkassen erfahren.

    Der DVG verschafft sich Gehör in Politik und Medien. Mit Kundgebungen und Aktionen in Berlin, Düsseldorf, Stuttgart, München, Dresden, Wiesbaden, zweimal in Erfurt und auf dem Hambacher Schloss sowie zuletzt vor dem Brandenburger Tor in Berlin wie auch bei vielen Info-Veranstaltungen hat der DVG die Öffentlichkeit wachgerüttelt; überall in Deutschland bildeten sich Regionalgruppen.

    Der DVG hat es erreicht, dass die schwarz-rote Koalition zum 1. Januar 2020 einen Freibetrag von 159,25 Euro (aktuell 164,50 Euro) eingeführt hat. Erst ab diesem Betrag werden Direktversicherungen und Betriebsrenten voll verbeitragt. Aber das Unrecht ist damit nicht beseitigt. Die Doppelverbeitragung könnte auf einen Schlag beendet werden wie vor drei Jahren (2019) bei den Riesterverträgen – und das komfortabel nach § 40 b EkStG (Einkommensteuergesetz).
    www.dvg-ev.org

  • Warum die Rentenerhöhung restlos verpufft

    Warum die Rentenerhöhung restlos verpufft

    Was hilft eine Rentenerhöhung, wenn sie von der Inflation aufgefressen wird und der Staat darüber hinaus die Sozialabgabenschraube anzieht. Warum wir uns auf magere Jahre einstellen müssen und die Rentenerhöhung restlos verpufft.

    Von Karin Tutas

    So richtig Freude will nicht aufkommen angesichts der für Juli angekündigten Rentenerhöhung von 6,12 Prozent in den neuen und 5,35 Prozent in den alten Bundesländern – das zusätzliche Salär ist von der Inflation bereits aufgefressen. Dass mit den Kostensteigerungen das Ende der Fahnenstange längst nicht erreicht ist, zeigen die Pläne von Gesundheitsminister Karl Lauterbach, der jetzt eine Erhöhung der Krankenkassenbeiträge plant. Das träfe dann auch all jene Rentner, die mit einer Direktversicherung oder ähnlichem privat für ihr Alter vorgesorgt haben und dafür bestraft werden, indem sie zehn Jahre lang den vollen Beitrag für Kranken- und Pflegeversicherung berappen müssen.

    Rentenerhöhung verpufft

    Gegenüber der Osnabrücker Zeitung erklärt Lauterbach, bis Sommer einen „wohlüberlegten Gesetzentwurf“ vorzulegen, wie er das 17-Milliarden-Euro-Loch zu stopfen gedenkt, das sich in den Kassen der Gesetzlichen Krankenkassen im kommenden Jahr auftut. Das stößt zwar auf Lob, indes monieren sowohl ein Sprecher des GKV-Spitzenverbands als auch Ulrike Elsner, Chefin des Ersatzkassenverbands VDEK, die anvisierte Beitragserhöhung. „Kritisch sehen wir dagegen, dass die Politik offenbar plant, abermals auf die Krankenkassenrücklagen zurückgreifen“, monierte die Verbandschefin. Die Kassen hätten schon in den vergangenen zwei Jahren viele Milliarden aus ihrem Vermögen abführen müssen. „Das sind Gelder der Beitragszahler, die eigentlich für die Versorgung zur Verfügung stehen sollten.“ Doris Pfeiffer, Chefin des Spitzenverbands der Krankenkassen, hatte bereits des Öfteren angemahnt, dass der Bund kostendeckende Beiträge für Hartz-IV-Empfänger zahlt. Allein durch die unzureichenden Beiträge summiert sich das Defizit in den Krankenkassen auf zehn Milliarden Euro pro Jahr – bezahlt durch die gesetzlich Krankenversicherten, während Beamte, Selbstständige und diverse andere privilegierte, privat versicherte Berufsgruppen fein raus sind.

    Rentner sind die Dummen

    Der Vorstoß Lauterbachs stimmt schonmal darauf ein, dass mitnichten daran gedacht ist, das Kostenverteilungsproblem im Gesundheitswesen gerecht zu lösen. Schon angesichts der hunderten Milliarden, die für Rüstung, die Entlastung der Bürger von den hohen Energiekosten und die zu erwartenden Kosten infolge der Millionen Kriegsflüchtlinge aus der Ukraine ist dies kaum zu erwarten. Nicht von ungefähr stimmt die Politik die Bürger immer lauter auf zu erwartende Opfer ein. Wer die erbringen muss, ist klar. Sicher nicht die, die sich an diesem Krieg eine goldene Nase verdienen. Die Rechnung werden wieder einmal die gesetzlich Versicherten zahlen.


    Bild von DeSa81 auf Pixabay

  • Direktversicherung schadet Altersvorsorge

    Direktversicherung schadet Altersvorsorge

    Wer eine Direktversicherung abschließt, muss mindestens 82,5 Jahre alt werden, um zumindest das herauszubekommen, was er und sein Arbeitgeber einbezahlt haben – ein schlechte Altersvorsorge. Viele glauben es nicht und schließen immer noch Direktversicherungen ab.

    Direktversicherungen sind ein schlechtes Geschäft für Arbeitnehmer, weil sie schon sehr alt werden müssen, damit sie zumindest das von ihnen und ihrem Arbeitgeber einbezahlte Geld, wieder als Rente herausbekommen. Im besten Fall müssten sie 82,5 Jahre alt werden – dumm nur, dass Männer im Schnitt eine Lebenserwartung von lediglich 78,6 Jahren haben, Frauen von 83,4 Jahren, so die Zahlen des Statistischen Bundesamts. Das heißt, viele haben mehr eingezahlt, als sie herausbekommen.

    Altersvorsorge – von wegen!

    „Finanztest“ hat es einmal in seinem Spezial „Rente“ vorgerechnet – hier die Rechnung bezogen auf 100 Euro monatlicher Einzahlung in eine Direktversicherung (Arbeitnehmer ist 30 Jahre alt und zahlt 37 Jahre bis zur Regelaltersgrenze von 67 Jahren ein):

    Einzahlphase

    gesparte Sozialabgaben          20 Euro
    gesparte Steuern                        25 Euro
    Nettobetrag Arbeitnehmer     55 Euro
    ———————————————
    Sparbeitrag Arbeitnehmer    100 Euro
    Arbeitgeberanteil:                       15 Euro
    ———————————————
    Gesamtsparbeitrag.              115 Euro

    Auszahlphase

    Bruttorente                               270 Euro
    – weniger gesetzl. Rente.      -37 Euro
    – Kranken/Pflegebeitrag.      -26 Euro
    – Steuern                                      -40 Euro
    ———————————————
    Nettorente                                 167 Euro

    Der Arbeitnehmer, die Arbeitnehmerin bekäme nach 37 Jahren des Einzahlens eine Bruttorente von 270 Euro. Netto bleibt leider deutlich weniger übrig, weil er oder sie ja noch Kranken- und Pflegeversicherungsbeiträge sowie Steuern zahlen muss. Darüber hinaus reduziert er oder sie seine oder ihre gesetzliche Rente, weil ja ein Teil des Gehalts für die Direktversicherung umgewandelt wird und nicht in den Aufbau der gesetzlichen Rente fließt. Das bedeutet er oder sie bekommt weniger gesetzliche Rente. Das fließt ebenfalls in die Berechnung ein. Diese Faktoren mindern natürlich die Bruttorente von 270 Euro auf 167 Euro netto. Die Nettorente beträgt mit 167 Euro nur 61,85 Prozent der Bruttorente, oder anders ausgedrückt, 38,15 Prozent werden dem Rentner oder der Rentnerin abgezogen. Angesichts der steigenden Kosten des Gesundheitswesens ist davon auszugehen, dass die Kranken- und Pflegeversicherungsbeiträge eher noch steigen, das heißt, es wird künftig sogar noch weniger als bislang übrig bleiben.

    Wie lang die Rente bezahlt werden muss, bis zumindest die Arbeitgeber- und Arbeitnehmerbeiträge von 70 Euro (55 + 15) beglichen sind:

    Einzahlphase

    Einzahlung pro Monat             70 Euro
    bezogen auf 37 Jahre      31.080 Euro

    Auszahlphase

    Kapital                                       31.080 Euro
    ÷ 167                                  186 Monate oder
    15,5 Jahre
    Lebenserwartung, bis
    Kapital zurückgezahlt ist                   82,5 Jahre
    durchschnittliche Lebenserwartung   78,6 Jahre Männer
    83,4 Jahre Frauen

    Das heißt, die Förderung von 15 Prozent durch den Arbeitgeber, wie im Betriebsrentenstärkungsgesetzes (BRSG) festgelegt, ist zu niedrig und die Abzüge in der Rentenphase sind zu hoch, so dass sich eine Direktversicherung unter diesen Voraussetzungen nicht lohnt und der Altersvorsorge mehr schadet als nützt.

    Köder Direktversicherung

    Offensichtlich sagt das niemand Millionen von Alterssparern. Wie sonst ließe sich erklären, dass immer noch viele Menschen jedes Jahr eine Direktversicherung abschließen. Sie machen ein schlechtes Geschäft mit dieser Form der Altersvorsorge. Besser, sie würden selbst vorsorgen, auf die eingesparten Sozialabgaben und Steuern verzichten und stattdessen beispielsweise einen Indexfonds-Sparplan (ETF Exchange Traded Funds) einrichten – den sie übrigens jederzeit ändern können und auf den sie keine Sozialabgaben zahlen.

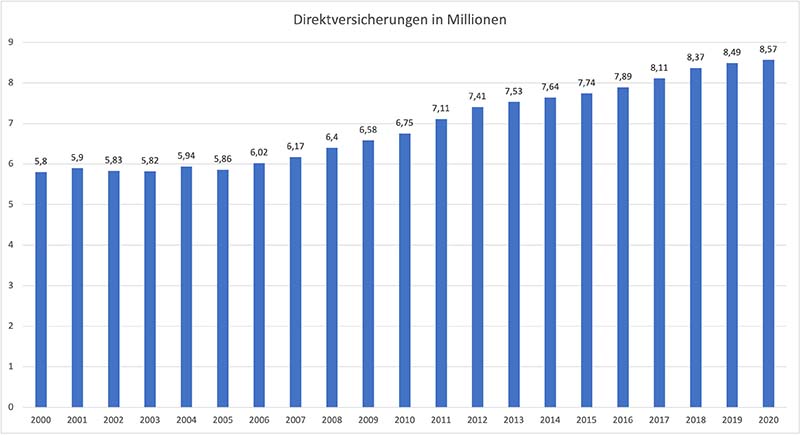
    direktversicherungen
    Zahl der Direktversicherungsverträge           Quelle: GDV


    Versicherungssumme von Direktversicherungen               Quelle: GDV


    Aber die Vertriebsmaschinerie der Versicherungen funktioniert offensichtlich so gut, dass die Zahl der Direktversicherungsverträge sogar noch wächst. Dem Branchenverband GDV zufolge betrug die Zahl der Direktversicherungen 2022 rund 8,57 Millionen. Die Crux der Direktversicherung: Der Arbeitgeber schließt bei einem Versicherer per Einzel- oder Gruppenvertrag eine Kapitallebensversicherungen für seinen Arbeitnehmer ab, das heißt, der Arbeitnehmer ist nur Begünstigter, aber nicht Versicherungsnehmer und kann die Direktversicherung nicht einmal kündigen, sondern nur ruhend stellen. In der Regel gibt der Arbeitgeber die Form der betrieblichen Altersvorsorge vor. Das ist die große Chance – und das Manko – der Gewerkschaften, die, wie im Fall der IG Metall, sogar mit den Arbeitgebern und den Versicherungen zusammenarbeiten und den Arbeitnehmern vorgaukeln, sie würden ein gutes Geschäft machen. Ausbaden müssen es dann die Arbeitnehmer im Alter, wenn die schöngerechnete Rente dann doch nicht so lukrativ ist, wie von Gewerkschaft und Betriebsräten suggeriert.

  • Direktversicherungen sind Renditekiller

    Direktversicherungen sind Renditekiller

    Die vermeintliche Förderung bei Direktversicherungen ist kontraproduktiv, Direktversicherungen sind sogar Renditekiller. Daran verdienen nur Versicherer und Arbeitgeber, wie eine Studie belegt – also Finger weg!

    Die Direktversicherung kommt in punkto Rendite immer mehr ins Hintertreffen – im Vergleich zu anderen Vorsorgeformen. Es ist nicht übertrieben, von Direktversicherung als Renditekiller zu sprechen. Das Deutsche Instituts für Altersvorsorge (DIA) hat dazu die betriebliche Altersvorsorge (bAV) mit einer privaten Rentenversicherung verglichen und kommt dabei zum Schluss, dass die staatliche Förderung das Gegenteil dessen bewirkt, was sie eigentlich erreichen will. Wer ohne Förderung fürs Alter spart, ist besser dran als beispielsweise mit einer Direktversicherung. Damit wird klar, dass die betriebliche Altersvorsorge im Allgemeinen und die Direktversicherung im Besonderen als Vorsorgeform ausgedient hat.

    Direktversicherungen sind Renditekiller

    Wie das? Bei einer Direktversicherung spart sich doch der Arbeitnehmer in der Einzahlphase Steuern und Sozialabgaben. Die Studie zeige eines: Die Befreiung einer Direktversicherung von der Sozialversicherungspflicht bringt nichts. Das DIA hat dazu vier Formen der geförderten Altersvorsorge für fünf Musterfälle berechnet und verglichen. Dabei schnitt die Betriebsrente durchweg gegenüber der Privatrente schlechter ab. Bei einem Ehepaar mit zwei Kindern und durchschnittlichem Einkommen sei die Versorgung im Alter zum Beispiel sogar um knapp 90 Prozent niedriger.

    Wer Direktversicherte in der Auszahlphase fragt, dürfte schnell begreifen, warum das so ist: In der Rente langt die Krankenkasse kräftig zu und fordert von den Altersvorsorgern den vollen Beitrag – alles in allem annähernd 20 Prozent. Bezogen auf zehn Jahre – so lange dauert die Beitragspflicht – kommt da eine stattliche Summe zusammen, die dem Direktversicherten im Alter fehlt. Wer also dem DIA nicht glauben sollte, muss sich nur im Verein der Direktversicherungsgeschädigten (DVG) umhören.

    Aber zurück zur DIA-Studie, die von Fintech myPension und der V.E.R.S. Leipzig GmbH – so haben die Studienersteller gerechnet:

    Einkommen und Entgeltumwandlung

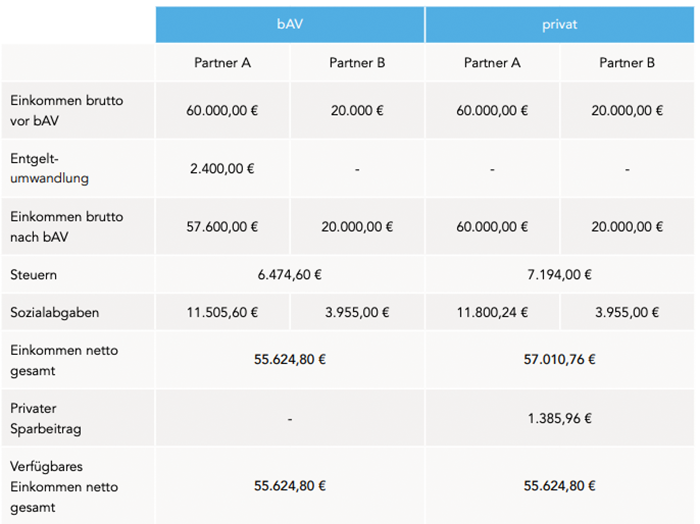
    Nettoeinkommen eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung
    Nettoeinkommen eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung.              Quelle: DIA

    Rente nach 37 Beitragsjahren

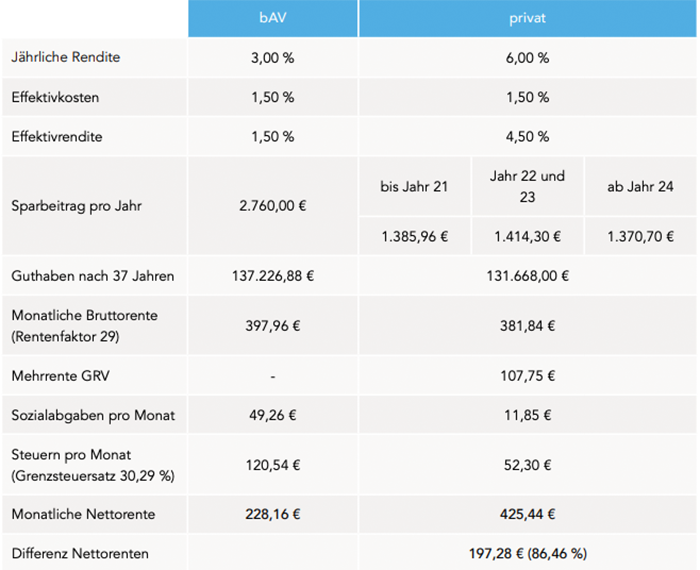
    Nettorrenten eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung
    Nettorrenten eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung.                   Quelle: DIA


    Um es noch einmal klar und deutlich zu sagen: Wer auf staatliche Förderung verzichtet, ist mit eigenverantwortlicher Altersvorsorge besser dran als mit einer Betriebsrente.

    Annahmen

    Dabei ist das DIA von folgenden Annahmen ausgegangen: Im ersten Musterkundenfall wird eine Familie mit zwei Kindern im Alter von zwei und vier Jahren herangezogen. Für die Familie wird ein jährliches Einkommen in Höhe von 80.000 Euro brutto angenommen, das sich mit 60.000 Euro auf Partner A und mit 20.000 Euro auf Partner B aufteilt. Das Einkommen des betrachteten Paares entspricht damit dem Durchschnittseinkommen einer Familie in Deutschland.

    Partner A fällt in Steuerklasse III, Partner B in Steuerklasse V. Für die zwei Kinder können Kinderfreibeträge angerechnet werden, die dem Besserverdienenden zugeordnet werden.

    Es wird angenommen, dass Partner A eine betriebliche Altersvorsorge (bAV) wie eine Direktversicherung in Anspruch nimmt, bei der vier Prozent seines jährlichen Einkommens, also 2.400 Euro, direkt abgeführt werden. Zusätzlich fließt die gesetzliche Mindestförderung des Arbeitgebers in Höhe von 15 Prozent dem Sparbeitrag zu. Folglich wird jährlich ein Betrag von insgesamt 2.760 Euro eingezahlt. Durch die Entgeltumwandlung reduziert sich das Bruttoeinkommen von Partner A und damit auch dessen Sozialabgaben und seine Steuerlast. Nach Einbezahlung in die bAV hat die Familie ein jährliches Nettoeinkommen in Höhe von 55.624,80 Euro zur Verfügung. Dieses steht einem jährlichen Nettoeinkommen von 57.010,76 Euro gegenüber, das der Familie ohne die bAV zur Verfügung stünde. Der Differenzbetrag in Höhe von 1.385,96 Euro kann privat (3. Schicht) angelegt werden. Mit dem Wegfall der Kinderfreibeiträge steigen die Steuern und das verfügbare Nettoeinkommen verringert sich. Mitunter erhöht sich der private Sparbeitrag für das Jahr 22 und 23 auf 1.414,30 Euro und reduziert sich ab dem Jahr 24 auf 1.370 Euro.

    Mehr Geld im Ruhestand durch Privatvorsorge

    Dabei sind die Annahmen noch viel zu optimistisch für die bAV, denn die Sozialabgaben werden in den kommenden Jahren steigen (schon heute liegen die Kranken- und Pflegeversicherungsbeiträge bei annähernd 20 Prozent: 14,6 Prozent Krankenversicherungsbeitrag, 1,3 Prozent Zusatzbeitrag, 3,05 Prozent Pflegebeitrag – 14,6 + 1,3 + 3,05 = 18,95). Schon heute haben die Krankenkassen angekündigt, dass der Pflegebeitrag in der ersten Jahreshälfte 2022 um 0,3 Prozent steigen könnte, das heißt aus den 18,95 Prozent werden dann 19,25 Prozent, womit wir bei annähernd 20 Prozent sind).

    Und da gaukeln Gewerkschaften wie die IG Metall ihren Mitgliedern immer noch vor, dass sich die betriebliche Altersvorsorge lohnt.

    Übrigens, wer wirklich privat vorsorgt, ohne eine Versicherung einzuschalten, zahlt noch weniger Gebühren beim Kauf eines Indexfonds beispielsweise und schneidet somit noch weiter besser ab als mit einer privaten Rentenversicherung. Damit aber vergrößert sich der Nachteil der bAV weiter. Also, Finger weg von einer Direktversicherung – das gilt auch für Pensionskassen und -fonds.

    Die Rechnung sieht nur dann anders aus, wenn der Arbeitgeber weit mehr als die verpflichtenden 15 Prozent dazu zahlt – die Hälfte sollte es mindestens sein, sonst lohnt sich eine bAV für Arbeitnehmer nicht.

  • Das Märchen von der steuerfinanzierten Rente

    Das Märchen von der steuerfinanzierten Rente

    Sogenannte Experten wollen das Volk für dumm verkaufen und malen das Schreckgespenst von der Pleite der Rentenkasse an die Wand. Sie erzählen uns immer wieder das  Märchen von der steuerfinanzierten Rente.

    Immer wieder wird das Märchen von der steuerfinanzierten Rente erzählt. Wie wir aber alle wissen, sind Märchen erfunden. So ging schon los vor der politischen Sommerpause – bei Lanz, im Presseclub, diversen Politmagazinen, in Tageszeitungen geben sich die sogenannten Renten-„Experten“ wie Bernd Raffelhüschen und Axel Börsch-Supan die Klinke in die Hand und malen Schreckensszenarien von der maroden Rentenkasse an die Wand. Vor allem tut sich dabei die Initiative Neue Soziale Marktwirtschaft hervor. 30 Wirtschaftsexperten haben die Ampel-Koalitionäre dazu gedrängt, den Nachholfaktor wieder einzuführen. Unter ihnen die Crème de la Crème der deutschen Ökonomen: unter anderem der Wirtschaftsweise Volker Wieland, IW-Chef Michael Hüther, IfW-Konjunkturchef Stefan Kooths und Max-Planck-Forscher Axel Börsch-Supan.

    Das Märchen als Mantra

    Sie schwafeln von Generationengerechtigkeit und fordern drastische Maßnahmen: Länger arbeiten und weniger Rente und so gut wie kein Journalist hakt mal kritisch nach. Stattdessen wird die Mär von der steuerfinanzierten Rente gleich einem Mantra nachgeplappert, obwohl die Fakten auf dem Tisch liegen und ohne großen Aufwand zu recherchieren sind.

    2019 wurden 109 Milliarden Euro für sogenannte versicherungsfremde Leistungen aus der Rentenkasse entwendet. Der Gesetzgeber beschließt diese Leistungen, die der Sozialversicherungsträger zu zahlen hat, für die aber niemand Beiträge entrichtet, zum Beispiel  für die Mütterrente (14 Mrd.), Rente mit 63 (12 Mrd.), West-Ost-Transfer (30 Mrd.), Fremdrentengesetz (6 Mrd.) usw. Der Bundeszuschuss betrug 2019 aber nur 72 Milliarden, das entspricht einer Deckungslücke von 37 Mrd. Euro. Seit 1957 summiert sich die Differenz zwischen den Ausgaben für versicherungsfremde Leistungen und dem Bundeszuschuss auf 870 Milliarden. Das ist mehr als genug, um heutigen und künftigen Rentnern eine anständige Altersversorgung zu ermöglichen.

    Nicht viel besser sieht es in der Krankenversicherung aus. Auch hier müssen gesetzlich Versicherte versicherungsfremde Leistungen schultern, für die der Bund nur unzureichend Geld zur Verfügung stellt. Ausbaden dürfen es die Versicherten. Und jene, die über Direktversicherungen für ihr Alter vorgesorgt haben und durch doppelte Krankenkassenbeiträge ihrer Ersparnisse beraubt werden. Doris Pfeiffer, Vorstandsvorsitzende des Bundesverbands der GKV, monierte in einem Interview erst jüngst wieder die Unterdeckung von rund 10 Mrd. für die Krankenversicherung von Hartz-IV-Empfängern und forderte – wie es eigentlich im Koalitionsvertrag steht  –  dass diese Kosten vom Bund zu tragen seien. Also von allen Steuerzahlern und nicht ausschließlich von den gesetzlich Versicherten.

    Denn was in dieser ganzen unsäglichen Debatte um steuerfinanzierte Renten oder Bundeszuschüsse an die Sozialkassen immer gerne unterschlagen wird:

    Alle sollen zahlen 

    Als Erwerbstätige entrichten sie brav ihre Beiträge an die Rentenversicherung, schultern damit die durch den Bund unzureichend finanzierten gesamtgesellschaftlichen Aufgaben, müssen hilflos zusehen, wie ihre Renten dahinschmelzen und sich schließlich von gut versorgten Professoren und Politikern vorhalten lassen, sie müssten länger arbeiten oder Kürzungen ihrer Altersbezüge hinnehmen.

    Blödsinn! Würden versicherungsfremde Leistungen als gesamtgesellschaftliche Ausgaben vom Bund finanziert, könnten laut einer Studie der Hans-Böckler-Stiftung aus dem Jahr 2018 im Bereich der Rentenversicherung die Beitragssätze um 4,2 bis 2,2 Beitragspunkte, in der gesetzlichen Krankenversicherung um 2,2 Beitragspunkte und bei der Bundesagentur für Arbeit um 0,3 Beitragspunkte, also um insgesamt 6,7 bis 4,7 Beitragspunkte gesenkt werden. Das würde eine erhebliche Entlastung der Erwerbstätigen und auch der Arbeitgeber bedeuten.

    Weg mit Zweiklassensystem

    Wie selbstverständlich mussten die Rentner in diesem Jahr die bittere Corona-Pille schlucken und eine Nullrunde hinnehmen. Unseren Staatsdienern dagegen wird ein Aufschlag von 1,4 Prozent gegönnt. Übrigens finanziert durch Steuergelder – auch die der gesetzlich Versicherten – ohne dass die im Alter bestens versorgten Pensionäre nur einen Cent zu ihrer Altersversorgung beigetragen hätten.

    Generationengerechtigkeit

    Höchste Zeit also, die Lufthoheit in puncto Rente nicht Lobbyisten wie Raffelhüschen, Rürup oder Börsch-Supan zu überlassen. Dagegen halten in allen Kanälen ist das Gebot der Stunde. Am 26. September war Bundestagswahl. Ein „Weiter so“ bei Rente und Krankenversicherung darf es nicht geben. Aber anders als sich das die Herren „Experten“ vorstellen. Es ist höchste Zeit für ein Ende des Zweiklassensystems  – das wäre dann mal echte Generationengerechtigkeit.

    Bild: iStock whitemay

  • Das war’s dann mit Betriebsrente

    Das war’s dann mit Betriebsrente

    Was kommt bei der Betriebsrente schon groß heraus? Im besten Fall einige Hundert Euro. Dafür kassieren Staat, Sozialversicherung und Versicherer kräftig ab.

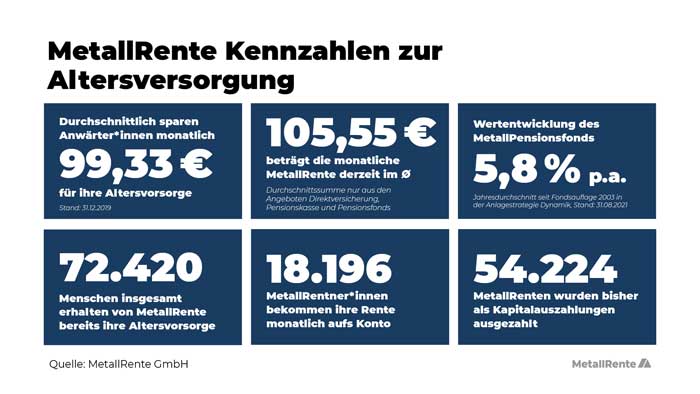
    Gerade die vermeintlich sozial eingestellte SPD, aber auch die arbeitgebernahe FDP wollen von den Arbeitnehmern nur das Beste – ihr Geld. Und Gewerkschaften, allen voran die IG Metall, spielt eifrig dabei mit, die Werktätigen abzukassieren. Noch immer wirbt die IG Metall in den Betrieben eifrig für die Metallrente, wohl wissend, dass in der Auszahlphase annähernd 20 Prozent an die Krankenkassen gehen. Eine durchschnittliche Metallrente beträgt gerade einmal 105,55 Euro (siehe Bild) – damit kommt niemand weit, vor allem nicht angesichts einer Inflationsrate von sechs Prozent, wie die Bundesbank für November befürchtet.

    metallrente
    Was eine Metallrente bringt                                                                                                                                       Bild: Metallrente


    Die Arbeitgeber wiederum verabschieden sich peu à peu aus der als Werksrente bekannten Form der betrieblichen Altersvorsorge, die offiziell unter dem Begriff Direktzusage firmiert. Die ist mittlerweile zum Auslaufmodell geworden. Stattdessen drängen Arbeitgeber zur Entgeltumwandlung, die meist über eine Direktversicherung abgewickelt wird.

    Betriebsrente sinkt

    Dumm nur, dass diese im Versicherungsmantel daher kommende Altersvorsorge wegen hoher Kosten am Ende kaum noch etwas abwirft, wie das Beispiel Metallrente zeigt. Wer Glück hat, bekommt nach 42 Jahren Dienstzeit vielleicht annähernd fünf Prozent seines letzten Gehalts, wie sich aus dem Index zur betrieblichen Altersversorgung (bAV) des Beratungsunternehmens Willis Towers Watson entnehmen lässt. Das allerdings nur mit viel Glück – in der Regel dürfte es deutlich weniger sein.

    Auslaufmodell Betriebsrente

    Willis Towers Watson hat von 200 Unternehmen eine Antwort zum Thema betriebliche Altersvorsorge bekommen, vier Fünftel haben mittlerweile keine reine Werksrente mehr, sondern Mischformen, sprich sie zahlen etwas zu einer Direktversicherung oder einem Pensionsfonds dazu.

    Das liege auch daran, dass die betriebliche Altersversorgung nicht die Ergebnisse liefert, die ihr vor Beginn der Niedrigzinsphase einmal zugetraut worden seien, schreibt die „Frankfurter Allgemeine Zeitung“. Eine monatliche Auszahlung liege im Durchschnitt nur zwischen vier und fünf Prozent des letzten Gehalts der Mitarbeiter.

    Wegen der Niedrigzinsphase fahren immer mehr Arbeitgeber ihre Betriebsrenten zurück. Feste Zusagen gehören mittlerweile zur absoluten Ausnahme. 93 Prozent der befragten Unternehmen verfügen der FAZ zufolge über eine beitragsabhängige Versorgung. Das bedeute, der Arbeitgeber sagt seinen Mitarbeitern zu, eine Prämie in Abhängigkeit des Gehalts abzuführen.

    Betriebsrentenstärkungsgesetz = Murks

    Das von der damaligen Sozialministerin Andrea Nahles (SPD) durchgeboxte Betriebsrentenstärkungsgesetz ist Murks, wie sich jetzt herausstellt, denn es hat nur betriebliche Riester-Renten in der Auszahlungsphase beitragsfrei gestellt, nicht aber Direktversicherungen. Dazu müssen Arbeitgeber bei neuen Verträgen 15 Prozent auf die Sparbeträge der Arbeitnehmer zuschießen – auch das Murks, denn die Arbeitgeber sparen sich rund 20 Prozent Sozialabgaben. Die „15 Prozent reichen aus Sicht von Rentenexperten nicht, um die Nachteile des Direktversicherungsmodells aufzuwiegen“, so die „Welt“. Der Arbeitgeberanteil sollte „mindestens 30 Prozent, besser 40 Prozent am Bruttobeitrag betragen, bevor sich Arbeitnehmer überhaupt mit dem vom Arbeitgeber angebotenen Vertrag beschäftigen“, rät die „Welt“.


    So wird das nichts mit der Betriebsrente.

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →