Tag: Sabotage

  • Misstraut dem Staat in punkto Altersvorsorge

    Misstraut dem Staat in punkto Altersvorsorge

    Wenn der Staat klamm ist, macht er Schulden oder enteignet seine Bürger entschädigungslos. Gerade bei der Altersvorsorge ist Misstrauen angebracht. Direktversicherte können ein Lied davon singen.

    Alle, die eine Direktversicherung haben, wissen wie wenig vertrauenswürdig der Staat ist. Die damalige  rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – hat 2003 rückwirkend per Gesetz eingeführt, dass Millionen von Altersvorsorgern um annähernd 20 Prozent enteignete und immer noch enteignet. Alle Klagen liefen bis heute ausnahmslos ins Leere. Direktversicherte laufen vergeblich gegen den ihrer Meinung nach Bruch des Rückwirkungsverbots Sturm. Erst im Juli 2020 scheiterte der Rentner Herbert Heins in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab.

    Misstrauen ist angebracht

    Mit “pacta sunt servanda”, sprich Verträge sind einzuhalten, ist das so eine Sache. Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“. Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Also, von wegen “pacta sunt servanda”. Da können die Geschädigten noch so viel klagen, es wird immer wieder darauf hinauslaufen, dass sie mit diesem Satz vor Gericht abgeschmettert werden.

    Das Thema “Vertrauensschutz” ist selbst für Juristen ein kniffliges Problem, denn sie unterscheiden zwischen “echter” und “unechter” Rückwirkung. Davon leiten sie ab, ob es zulässig ist Verträge auch rückwirkend zu brechen. Patrick Birtel, Jahrgang 1985, Dozent an der Hochschule für öffentliche Verwaltung Rheinland-Pfalz, ist dieser Frage nachgegangen und kommt zu  – für den Bürger – erschreckenden Erkenntnissen, die für Juristen examensrelevant sind: Zunächst werde das Vertrauen des Bürgers auf die Rechtslage oder auf Gesetze geschützt. Darauf sollte er sich jedoch nicht allzu sehr verlassen, das heißt, er muss dem Staat gründlich misstrauen.

    Wieso Vertrauensschutz?

    Der Vertrauensschutz wird aus dem verfassungsrechtlichen Rechtsstaatsprinzip (Art. 20 GG) hergeleitet. Da steht etwas von “demokratisch” und “sozial” drin. Was heißt das? “Sozial” bedeutet, “dass es dem Wohl der Allgemeinheit und insbesondere ärmeren oder schwächeren Menschen dient” liefern die Suchmaschinen als Antwort. Und was hat das mit dem rechtsstaatliche Rückwirkungsverbot – pacta sunt servanda – zu tun? Zu prüfen sei, so erklärt Birtel, ob Gesetze ihre Wirkung auch für den Zeitraum vor ihrem Inkrafttreten entfalten können.

    Um es dem normalen Bürger nicht zu leicht zu machen, unterscheiden die Juristen zwischen “echter” und “unechter” Rückwirkung.

    Echte Rückwirkung

    “Eine echte Rückwirkung liegt vor, wenn der Gesetzgeber rückwirkend in einen bereits abgeschlossenen Sachverhalt eingreift, die Rechtsfolgen des Gesetzes also für einen vor der Verkündung beendeten Tatbestand gelten sollen”, so Birtels Erklärung. Die echte Rückwirkung sei “grundsätzlich ausgeschlossen und nur in streng umrissenen Ausnahmefällen zulässig”.

    Unechte Rückwirkung

    “Von unechter Rückwirkung spricht man, wenn eine Norm auf gegenwärtige noch nicht abgeschlossene Sachverhalte rückwirkend (der Tatbestand hat also schon begonnen) eingreift und damit die Rechtsposition nachträglich entwertet wird”, erklärt Birtel. Diese Art der Gesetzgebung sei grundsätzlich zulässig und nur in Ausnahmefällen unzulässig, weil es keinen generellen Vertrauensschutz auf den Fortbestand von Gesetzen gebe und der Staat durch Änderungen die Möglichkeit haben müsse auf das aktuelle Geschehen und weitere Bedürfnisse zu reagieren. Unzulässigkeit könne jedoch vorliegen wenn:

    1. das Gesetz einen Eingriff vornimmt, mit dem der Betroffene nicht rechnen musste und demzufolge auch in seinem Verhalten nicht einplanen musste. Ein Beschluss im Bundestag oder eine öffentliche Diskussion über Reformen werden als ausreichend erachtet, um das Vertrauen des Bürgers zu zerstören. In diesem Fall musste der Betroffene mit der Änderung rechen.

    sowie kumulativ

    2. das Vertrauen des Bürgers schutzwürdiger ist als das mit dem Gesetz verfolgte Anliegen. Das lässt sich am besten mit einer Verhältnismäßigkeitsprüfung im engeren Sinne (Angemessenheit) überprüfen. Auf der einen Seite steht demnach der Vorteil, den sich der Staat durch das Gesetz verschafft und auf der anderen Seite die Entwertung der Rechtsposition.

    Zum Teil könne es wegen des Grundsatzes der Verhältnismäßigkeit notwendig sein, dass der Gesetzgeber eine Übergangsregelung schafft. “Kann” heißt nicht “muss”, wie die Direktversicherungsgeschädigten nur zu gut wissen.

    Wer die Erklärung der “unechten Rückwirkung” verinnerlicht, begreift, dass das Sozialrecht fast alles darf, wenn es um das Gemeinwohlinteresse geht. Darauf werden sich die Richter immer wieder zurückziehen und entsprechende Klagen abweisen.


    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 164,50 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird. Der durchschnittliche Zusatzbeitrag hat sich ja schon auf 1,3 Prozent erhöht.
    BSG
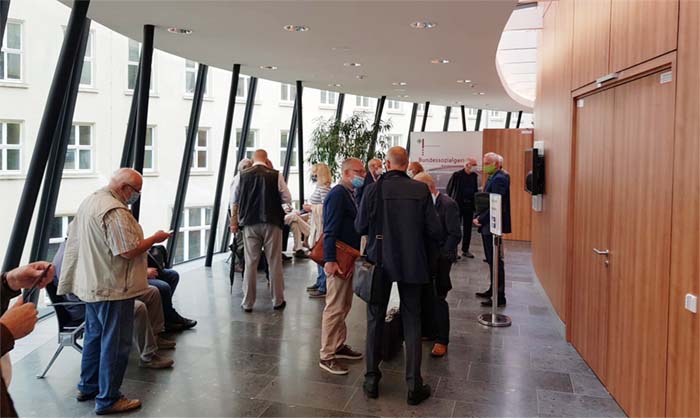
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Bislang liefen ausnahmslos alle Klagen ins Leere.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay
  • Legalisierter Betrug an Millionen Altersvorsorgern

    Legalisierter Betrug an Millionen Altersvorsorgern

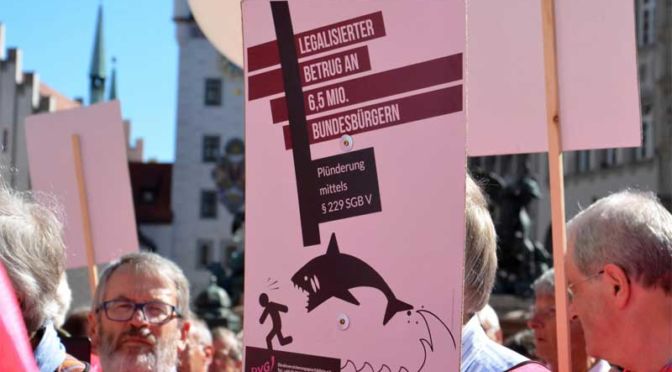
    Lobbyisten der Krankenkassen haben es geschafft, dass eine rot-grüne Regierung 2003 – mit Hilfe der Union – Millionen von Altersvorsorgern  per Gesetz enteignete. Was hinter diesem legalisierten Betrug steckt.

    von Gerhard Kieseheuer und Bernd Krüger

    Bei rückwirkender Enteignung der Direktversicherungsgeschädigten (nach § 40b EStG) sprechen wir immer nur von der ungerechtfertigten Doppel-, Dreifach- oder Vierfachverbeitragung. Der gesetzlich legitimierte Betrug an uns beginnt aber schon viel früher, mit der Einbeziehung unserer vermeintlich privaten Kapitallebensversicherung in die Rechtsprechung des § 229 SGB V.

    Betrug an Millionen

    Es handelt sich hier um ein mit formalrechtlichen Winkelzügen abgesichertes Verbrechen, durchgeführt durch alte Lobby-Seilschaften im Bereich der Krankenkassen, Politiker der SPD, CDU, der Grünen und des BSG.  Alles niedergeschrieben in der Geschichte der Direktversicherung des Vereins Direktversicherungsgeschädigte e.V. Ich zitiere aus dem Schriftstück:

    Im letzten Quartal des vergangenen Jahrhunderts erklärten die Politiker, dass die Altersversorgung der Arbeitnehmer auf drei Säulen stehen sollte:

    • Säule 1: die staatliche Rente,
    • Säule 2. Die Betriebsrente (Goldene Fessel)
    • Säule 3: die private Vorsorge.

    Wenn ein Arbeitnehmer aus der 2. Säule eine Rente bekam, hatte er keinen Pfennig oder Cent dazu getan. Er bekam eine Betriebsrente, im Volksmund auch „goldene Fessel“ genannt. Alles von seinem Arbeitgeber finanziert, er bekam einen Versorgungsbezug bzw. eine Kapitalabfindung.

    Der Arbeitnehmer, der diesen betrieblichen Versorgungsbezug bekam, bezahlte bis 2004 seinen normalen Sozialbeitrag. Wenn er sich aber, nachdem der Versorgungsbezug eingetreten war, eine Kapitalabfindung auszahlen ließ, musste er 120 Monate Sozialabgaben zahlen. Hatte er aber vor Eintritt des Versorgungsbezugs eine Kapitalabfindung vereinbart, dann wurde ihm die ganze Summe brutto für netto ausgezahlt. Der Arbeitgeber brauchte keine Sozialabgaben zu zahlen.

    Was sind Direktversicherungen?

    Das bemängelten das BVerfG. Es kann nicht sein, dass auf Grund einer unterschiedlichen Auszahlungsart einmal Sozialabgaben gezahlt werden muss und einmal nicht. Diese Gesetzeslücke und nur diese Gesetzeslücke sollte und musste geschlossen werden.

    Mit Recht wurde das von den Gerichten bemängelt. Es kann nicht sein, dass auf Grund einer unterschiedlichen Auszahlungsart einmal Sozialabgaben gezahlt werden müssen und einmal nicht. Aus diesem Grund wurde der § 229 SGB V Punkt 143 wie folgt geändert:
    Nach dem Begriff > wiederkehrende Leistung < wurde die Ergänzung > oder ist eine solche Leistung vor Eintritt des Versicherungsfalls vereinbart oder zugesagt worden < eingefügt.

    Diese harmlose Erweiterung des § 229 SGB V Nr. 143 nehmen die Krankenkassen an 2004 zum Anlass, auch Kapitalzahlungen (nicht Kapitalabfindungen) aus Direktversicherungen, der 3. Säule, der privaten Vorsorge, zu Versorgungsbezügen zu erklären und Beiträge zu verlangen.

    Die Einbeziehung unserer privaten Altersvorsorge ist Betrug!

    Geschädigte demonstrieren

    Das wir zu Recht protestieren, bestätigt auch die damalige Bundesgesundheitsministerin Ulla Schmidt: In der 167. Plenarsitzung von 28.4.2016, Protokoll 18/167 erklärte sie, dass unsere DV (Altverträge vor 2002) nicht von der Gesetzesänderung erfasst worden ist. Als Vizepräsidentin des Bundestages hatte sie in der 167. Plenarsitzung am 28.4.2016 den Vorsitz. Im Protokoll 18/167 ist zu lesen.

    Vielleicht dient es auch zur Beruhigung der Gemüter, noch einmal darauf hinzuweisen, dass die Regelung auf einem Urteil des Bundesverfassungsgerichtes beruhte, das besagte, dass Einmalzahlungen und Rentenzahlungen gleichzustellen sind, weil das wirklich ungerecht war. Deshalb kamen diese Regelungen zustande.“

    Obwohl auch das BVerfG unsere Kapitallebensversicherung nicht zu den Versorgungsbezügen zählt, müssen wir zahlen. Das BVerfG sagt im Urteil 1 BvR 2137/06 ganz genau, was ein Versorgungsbezug ist:

    https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2008/02/rk20080228_1bvr213706.html

    In Randnummer 7 steht: Für Versorgungsbezüge blieb es bis zum 31. Dezember 2003 dabei, dass auf diese nur der halbe allgemeine Beitragssatz erhoben wurde. Im Urteil 1 BvR 1924/07 steht unter Randnummer 2 https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2008/04/rk20080407_1bvr192407.html

    Die Krankenversicherung der Rentner wird seit dem Rentenanpassungsgesetz 1982 vom 1.12.1981 (BGBI I S. 1205) unter anderem durch Beiträge finanziert, welche die Versicherten zu tragen haben. Seitdem wird außer dem Arbeitseinkommen, der Rente aus der gesetzlichen Rentenversicherung und dem Arbeitseinkommen auch der Zahlbetrag von der Rente vergleichbaren Einkommen (Versorgungsbezüge) herangezogen.

    Diese wichtigen, entscheidenden Passagen findet keine Berücksichtigung, wir müssen zahlen. Im Urteil 1 BvR 1924/07 schreibt das BVerfG, dass alle
    Kapitallebensversicherungen, die im Arbeitsleben wurzeln und der Arbeitgeber als Versicherungsnehmer fungiert, ein Versorgungsbezug ist.

  • CSU will die Rentenkasse plündern

    CSU will die Rentenkasse plündern

    Wenn es um das Geld der anderen geht, ist die CSU überaus spendierfreudig. Die Rentenkasse soll jetzt einen dritten Punkt für alle Mütter finanzieren und noch eine Generationenrente stemmen.

    Weil die Union zusammen mit der SPD die drei Säulen der Altersvorsorge beschädigt hat, will sie jetzt eine vierte einziehen – und das aller Voraussicht nach von der Rentenkasse zahlen lassen. Das ist aber nicht die einzige Wohltat, die sich die CSU von den Rentenversicherten finanzieren lassen will. Die CSU will zudem eine „Gerechtigkeitslücke“ schließen, wie sie so schön in ihrem Zusatz-Wahlprogramm „Gut für Bayern. Gut für Deutschland“ schreibt. „Wer sein Leben lang gearbeitet hat, muss im Alter davon leben können. Wir dulden keine Zweiklassengesellschaft bei Müttern. Deshalb schließen wir Gerechtigkeitslücken: Die Vollendung der Mütterrente um den vollen dritten Punkt für alle Mütter ist für uns Grundbedingung für die nächste Bundesregierung. Wir stehen für Gerechtigkeit.“ Kein Wort davon, wer das bezahlen soll. Aber die CSU erzählt gern Märchen von Gerechtigkeit.

    CSU greift gern in die Rentenkasse

    Wie wir Rentner und Rentenzahler aber wissen, greift die Union gern in die Rentenkasse, wenn es um die Finanzierung von sozialen Wohltaten geht – das hat bei der Union mittlerweile Tradition. Wie die Aktion Demokratische Gemeinschaft (ADG) schreibt, „machte der Anteil der versicherungsfremden Leistungen an den Rentenausgaben insgesamt mindestens 34 Prozent aus“. Das heißt auf Deutsch, dass die Regierung die Rentenkassen für Aufgaben plündert, die eigentlich die Gemeinschaft tragen müsste. Im vergangenen Jahr hat sich der Staat vor der Zahlung von annähernd 40 Milliarden Euro für versicherungsfremden Leistungen gedrückt – und bei der Mütterrente wird es wieder ähnlich sein. Sie soll „Nordbayern.de“ zufolge drei Milliarden Euro kosten. Seit 1957 summiert sich die Differenz zwischen den Ausgaben für versicherungsfremde Leistungen und dem Bundeszuschuss auf mehr als 900 Milliarden Euro. Das ist mehr als genug, um heutigen und künftigen Rentnern eine anständige Altersversorgung zu ermöglichen. Also von wegen „steuerfinanzierte“ Rente – der Zuschuss des Bundes ist ein jämmerlicher Ausgleich für Aufgaben, die die Politik der Rentenkasse aufbürdet.

    Generationenrente als Renner?

    Das nächste Projekt der spendierfreudigen CSU ist die Generationenrente. In der kommenden Wahlperiode will die CSU eine Generationenrente einführen. „Wir wollen, dass der Staat ab Geburt bis zum 18. Lebensjahr für jedes Kind in einen Generationen-Pensionsfonds einzahlt, der das Geld renditeorientiert anlegt“, heißt es im CSU-Programm. Mit dem Eintritt in das Rentenalter werde die Generationenrente zusätzlich zu bestehenden Rentenansprüchen ausgezahlt und helfe, Altersarmut wirksam zu vermeiden. Und wer zahlt’s? Nicht die Beamten oder Abgeordneten, sondern die Rentner und Rentenzahler. Ihre Renten werden gemindert und die Rentenbeiträge erhöht, denn abwickeln wird es die Rentenkassen – wie schon Mütter- und Grundrente.

    Besser, die CSU würde sich um die betriebliche Altersvorsorge der heutigen Generationen kümmern – und sich für die Abschaffung der Vollverbeitragung von Betriebsrenten und Direktversicherungen einsetzen, damit die sich wieder lohnen. Von dieser Beseitigung der Ungerechtigkeit würde auch eine künftige Generation profitieren. Von grundlegenden Reformen des Rentensystem kann keine Rede sein – aber auch das hat bei der Union Tradition, wie Angela Merkel annähernd 16 Jahre bewiesen hat.

    Die gesetzliche Rente funktioniert nach einem klaren Prinzip. Arbeitnehmer zahlen Beiträge und bekommen dafür eine adäquate Rente. Renten für Kindererziehung entsprechen nicht diesem Prinzip, weil dafür keine Beiträge eingezahlt werden. Man spricht in diesem Fall von versicherungsfremden Leistungen, die eigentlich aus Steuermitteln finanziert werden müssten.
    Nach Berechnungen des Deutschen Instituts für Wirtschaftsforschung aus dem Jahr 2018 wird die Mütterrente aber zu 40 Prozent von Rentnern selbst bezahlt, durch den Verzicht auf Rentenerhöhungen, zu 48 Prozent von den Versicherten, also den Beitragszahlern und nur zu 12 Prozent durch Steuern, also durch eine Erhöhung des Bundeszuschusses für die Rente.

    Quelle: MDR „Mütterrente: Wer bekommt sie (nicht)?“

  • Entzieht Versicherern das Renten-Geschäft

    Entzieht Versicherern das Renten-Geschäft

    Die Altersvorsorge muss den Versicherern entzogen werden, fordern Verbraucherschützer. Wenn nicht, geht die Altersvorsorge den Bach runter. Entzieht ihnen das Renten-Geschäft.

    2021 markiert das Scheitern von Riester – ein Versicherer nach dem anderen, erinnert sei an DWS und die Stuttgarter, steigt aus dem Geschäft aus, weil er die Beitragsgarantie nicht mehr erwirtschaften kann. Das heißt im Umkehrschluss, die Versicherer können den Kunden nicht einmal mehr garantieren, dass das eingezahlte Geld plus Förderung am Ende ausgezahlt wird. Das ist, gelinde gesagt, Geldvernichtung.

    Entzieht Versicherern das Renten-Geschäft

    „Vorsorge muss raus aus dem Versicherungsmantel“, fordert Klaus Müller, Vorstand des Verbraucherzentrale-Bundesverbands (VZBV) in der „Welt“. Wieso muss denn Altersvorsorge über die Versicherung laufen – davon stehe nichts im Gesetz. Die betriebliche und private Altersvorsorge muss dringend reformiert werden, darin sind sich die Experten einig – ein „Weiter-so“ darf es nicht geben. Noch einmal eine Rentenkommission zu bilden, kann sich Deutschland nicht leisten. Schon die von der Merkel-Regierung eingesetzte hat uns wertvolle Zeit gekostet – Zeit, in der die Riester-Rente endgültig abgesoffen ist.

    Todesstoß für Riester

    Das Senken des sogenannten Garantiezins von 0,9 auf 0,25 Prozent Anfang 2022 ist der Todesstoß für Riester. Die Riester-Rente, die vor 20 Jahren von Walter Riester erfunden wurde, war dazu gedacht, die Kürzungen der gesetzlichen Rente auszugleichen. Das hat die Riester-Rente aber nicht geschafft – und wird es nie schaffen, weil sie eine Fehlkonstruktion ist. Diese Rente im Versicherungsmantel wirft viel zu wenig Rendite aus, um ihren Zweck erfüllen zu können. Selbst der gesetzgeberische Trick mit der Abschaffung der Vollverbeitragung durch das Betriebsrentenstärkungsgesetz hilft ihr nicht, denn die Vertriebs- und Verwaltungskosten der Versicherungen sind viel zu hoch. Übrigens, die Vollverbeitragung wurde nur für Riester abgeschafft, nicht aber für die Direktversicherung. Dieses Gesetz war ausschließlich dazu bestimmt, die Riester-Rente am Leben zu erhalten. Der Weg über Versicherungen ist ein Irrweg und muss beendet werden.

    Riester mindert die gesetzliche Rente. Das heißt, wer nicht riestert, hat automatisch weniger Rente, wer aber riestert, bekommt eine wenig rentable Rente – der Rentenzahler hat nur die Wahl zwischen Pest oder Cholera. Das hat ihnen die damalige rot-grüne Regierung unter Gerhard Schröder eingebrockt – und die Merkel-Regierung hat es einfach weiterlaufen lassen. An Riester verdienen nur die Versicherer. Mittlerweile haben das viele begriffen und lassen Riester ruhen oder schließen erst gar keine Riester-Verträge mehr ab, wie die Statistik eindeutig belegt.

    Riester ist zu teuer

    „Über diese Ungerechtigkeit könnte man eventuell noch hinwegsehen, wenn das Geld gut angelegt wäre und zu hohen Zusatzrenten führen würde“, meint denn auch Klaus Müller. Viele Riester-Verträge seien zu teuer, zu unübersichtlich und zu ineffizient. Laut einer Untersuchung der Bürgerbewegung Finanzwende gehe jeder vierte Euro, den ein Verbraucher bei Riester spart, für Gebühren und Verwaltung drauf. Viele Verbraucher hätten der Riester-Rente daher längst den Rücken gekehrt. Jetzt steigen selbst die Anbieter aus wie jüngst die Fonds-Gesellschaft DWS und die Stuttgarter.

    Stoppt die Riester-Rente
    Stoppt die Riester-Rente – eine Intiative von Finanzwende


    Müller fordert deswegen: „Die Riester-Rente wurde jahrelang von Vermittlern, Strukturvertrieben sowie von Banken und Sparkassen gegen Provision vertrieben – die schlichte Logik: Verkauft wird, was viel Provisionen bringt. Da die Provision im Vertrag steckt, werden teure statt günstige Verträge verkauft. Hiermit muss Schluss sein, schon aus ordnungspolitischen Gründen.“ Und die „Vorsorge muss raus aus dem Versicherungsmantel“.

    Missbrauch Tür und Tor geöffnet

    Die Versicherer wollen das Riester-Geschäft nicht ganz fallen lassen und sind jetzt auf einen Trick gekommen: Sie fordern die Beitragsgarantie abzuschaffen, weil sie die Beiträge wegen der Negativzinspolitik nicht mehr garantieren können. Ihre „Knaller-Idee“ komme von den Versicherern: „Wie wäre es denn, wenn wir den Kunden ihre eingezahlten Beträge nicht mehr komplett garantieren, sondern nur noch zu 80 Prozent“, brachte es die „Heute Show“ auf den Punkt. Professor Hartmut Walz von der Hochschule Wirtschaft und Gesellschaft, Ludwigshafen, sieht darin Tür und Tor für Missbrauch geöffnet. „Ein garantiefreies Produkt von einem Versicherer ist unmöglich“. Aber die CDU/CSU-Fraktion habe die 80-Prozent-Idee der Versicherer „fast 1:1“ in ihr Konzept übernommen. Walz verglich das polemisch mit Vampiren, die die Buchhaltung für eine Blutbank machen.

    Von Schweden lernen

    Es sei eben keine Lösung, so Müller, die Garantien einfach abzusenken. Die Lösung sei, sich beim Sparen von Versicherungen zu verabschieden. Deutschland müsse raus aus dem Versicherungsmantel und weg vom provisionsgetriebenen Vertrieb. Wie das geht, machen uns die Schweden erfolgreich vor. Dass auf diesem Wege erhebliche Zusatzrenten möglich seien, so Müller, habe das Zentrum für Europäische Wirtschaftsforschung schon Ende 2019 für den Verbraucherzentrale-Bundesverband ausgerechnet. Ausgedrückt in heutiger Kaufkraft, läge diese im Mittel bei 1870 Euro pro Monat. Ein Vielfaches von dem, was mit Riester möglich sei. Damit wären nicht alle Probleme der Rentenpolitik gelöst, aber ein sehr großes.

    Bild von Mylene2401 auf Pixabay

  • Wie sich Panikmache lohnt

    Wie sich Panikmache lohnt

    Mit Panikmache haben Politiker Bürger in die Arme der Versicherer getrieben statt die Altersvorsorge zu reformieren. Die Branche reibt sich die Hände, hat sie doch glänzend verdient – zu Lasten der Rentner.

    Versicherungswirtschaft und Arbeitgeber haben die gesetzliche Rente in den vergangenen 30 Jahren systematisch demontiert, davon sind Holger Balodis und Dagmar Hühne, die Autoren des Buchs „Rente rauf!“ überzeugt. Unterstützt wurden sie dabei von „ihnen wohlgesonnenen Politikern“, wie Balodis und Hühne beklagen. Leidtragende sind Millionen gesetzlich Rentenversicherter, denn ihre Altersvorsorge schrumpft zusehends, weil die Politik die Rente systematisch kürzt.

    „Die Arbeitgeber beklagten in den 90er Jahren steigende Sozialbeiträge als Wachstumsbremse und erklärten stabile oder besser noch sinkende Rentenbeiträge zu einem Hauptziel; die Lebensversicherer wiederum schauten neidvoll auf die Deutsche Rentenversicherung, die bereits 1995 stramm auf die 200 Milliarden Euro Einnahmen zusteuerte – sie selbst nahmen mit Lebensversicherungen gerade mal 45 Milliarden. Euro ein“, beschreiben die Buchautoren den damaligen Ausgangszustand.

    Das ließ die Versicherungswirtschaft nicht ruhen und sie antichambrierte erfolgreich bei der Politik, um an den Rentenversicherten zu verdienen. Versicherungslobbyisten redeten die gesetzliche Rente schlecht und flüsterten den Politikern ein, die Bürger sollten mehr privat vorsorgen.

    Panikmache lohnt sich

    Mit Panikmache vor dem demografischen Wandel schafften sie es, dass die Politik die  gesetzliche Rente beschnitt und die Rentenzahler zwang, betrieblich oder privat fürs Alter zu sparen. Dabei halfen viele mit, darunter der Gesamtverband der Versicherungswirtschaft, das von der Deutschen Bank gegründete Deutsche Institut für Altersvorsorge (DIA), die Initiative Neue Soziale Marktwirtschaft (INSM) als PR-Truppe der Metall- und Elektroarbeitgeber und viele andere Institutionen, darunter auch die Gewerkschaften. Unterstützt wurden – und werden – sie dabei von ihnen wohlgesonnenen Politikern. Legendär die Männerfreundschaft von Kanzler Gerhard Schröder mit Carsten Maschmeyer, dem damaligen Chef des Finanzvertriebs AWD, wie Balodis und Hühne erinnern. Die schillerndsten Figuren seien wohl die Professoren Bert Rürup, Bernd Raffelhüschen und Axel Börsch-Supan. „Alle fordern den Umstieg auf deutlich mehr private Vorsorge – Begründung: Demografie und Generationengerechtigkeit“, so die Analyse der Buchautoren.

    Weg mit dem Zwei-Klassen-System

    Statt das Zwei-Klassen-System – hier Renten, dort Pension – zu hinterfragen und zu reformieren, wurde die gesetzliche Rente den Interessen der Versicherungswirtschaft geopfert. Mit der Einbeziehung aller Erwerbstätigen, darunter auch Beamte und Selbstständige, einer höheren Frauenerwerbsquote und einer besseren Integration von Zuwanderern stünden ausreichend Beitragszahler auch für die kommenden Jahrzehnte bereit.

    Profiteure dieser Lobby-Politik seien die Arbeitgeber, die seit Einführung der Riester-Rente durch künstlich niedrig gehaltenen Rentenbeiträge mindestens 200 Milliarden Euro eingespart haben – und die Lebensversicherer, die ihre jährlichen Einnahmen auf über hundert Milliarden Euro steigern konnten. „Sie haben seit der von Schröder und Riester eingeleiteten Teilprivatisierung der Rente schätzungsweise 140 Millionen Rentenpolicen – Riester-Rente, Rürup-Rente, Direktversicherungen – verkauft.“ Da habe sich die Panikmache doch gelohnt.


    Bild von Nino Carè auf Pixabay

  • Bürger sollten dem Staat gründlich misstrauen

    Bürger sollten dem Staat gründlich misstrauen

    Von wegen “pacta sunt servanda” oder Verträge sind einzuhalten. Wenn der Staat klamm ist, darf er seine Bürger entschädigungslos enteignen. Das hat er schon mehrmals praktiziert, beispielsweise bei Direktversicherungen. Misstrauen ist angebracht.

    Alle, die eine Direktversicherung haben, wissen wie wenig vertrauenswürdig der Staat ist. Die damalige  rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – hat 2003 rückwirkend per Gesetz eingeführt, dass Millionen von Altersvorsorgern um annähernd 20 Prozent enteignete und immer noch enteignet. Alle Klagen liefen bis heute ausnahmslos ins Leere. Direktversicherte laufen vergeblich gegen den ihrer Meinung nach Bruch des Rückwirkungsverbots Sturm. Erst im Juli 2020 scheiterte der Rentner Herbert Heins in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab.

    Misstrauen ist angebracht

    Mit “pacta sunt servanda”, sprich Verträge sind einzuhalten, ist das so eine Sache. Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“. Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Also, von wegen “pacta sunt servanda”. Da können die Geschädigten noch so viel klagen, es wird immer wieder darauf hinauslaufen, dass sie mit diesem Satz vor Gericht abgeschmettert werden.

    Das Thema “Vertrauensschutz” ist selbst für Juristen ein kniffliges Problem, denn sie unterscheiden zwischen “echter” und “unechter” Rückwirkung. Davon leiten sie ab, ob es zulässig ist Verträge auch rückwirkend zu brechen. Patrick Birtel, Jahrgang 1985, Dozent an der Hochschule für öffentliche Verwaltung Rheinland-Pfalz, ist dieser Frage nachgegangen und kommt zu  – für den Bürger – erschreckenden Erkenntnissen, die für Juristen examensrelevant sind: Zunächst werde das Vertrauen des Bürgers auf die Rechtslage oder auf Gesetze geschützt. Darauf sollte er sich jedoch nicht allzu sehr verlassen, das heißt, er muss dem Staat gründlich misstrauen.

    Wieso Vertrauensschutz?

    Der Vertrauensschutz wird aus dem verfassungsrechtlichen Rechtsstaatsprinzip (Art. 20 GG) hergeleitet. Da steht etwas von “demokratisch” und “sozial” drin. Was heißt das? “Sozial” bedeutet, “dass es dem Wohl der Allgemeinheit und insbesondere ärmeren oder schwächeren Menschen dient” liefern die Suchmaschinen als Antwort. Und was hat das mit dem rechtsstaatliche Rückwirkungsverbot – pacta sunt servanda – zu tun? Zu prüfen sei, so erklärt Birtel, ob Gesetze ihre Wirkung auch für den Zeitraum vor ihrem Inkrafttreten entfalten können.

    Um es dem normalen Bürger nicht zu leicht zu machen, unterscheiden die Juristen zwischen “echter” und “unechter” Rückwirkung.

    Echte Rückwirkung

    “Eine echte Rückwirkung liegt vor, wenn der Gesetzgeber rückwirkend in einen bereits abgeschlossenen Sachverhalt eingreift, die Rechtsfolgen des Gesetzes also für einen vor der Verkündung beendeten Tatbestand gelten sollen”, so Birtels Erklärung. Die echte Rückwirkung sei “grundsätzlich ausgeschlossen und nur in streng umrissenen Ausnahmefällen zulässig”.

    Unechte Rückwirkung

    “Von unechter Rückwirkung spricht man, wenn eine Norm auf gegenwärtige noch nicht abgeschlossene Sachverhalte rückwirkend (der Tatbestand hat also schon begonnen) eingreift und damit die Rechtsposition nachträglich entwertet wird”, erklärt Birtel. Diese Art der Gesetzgebung sei grundsätzlich zulässig und nur in Ausnahmefällen unzulässig, weil es keinen generellen Vertrauensschutz auf den Fortbestand von Gesetzen gebe und der Staat durch Änderungen die Möglichkeit haben müsse auf das aktuelle Geschehen und weitere Bedürfnisse zu reagieren. Unzulässigkeit könne jedoch vorliegen wenn:

    1. das Gesetz einen Eingriff vornimmt, mit dem der Betroffene nicht rechnen musste und demzufolge auch in seinem Verhalten nicht einplanen musste. Ein Beschluss im Bundestag oder eine öffentliche Diskussion über Reformen werden als ausreichend erachtet, um das Vertrauen des Bürgers zu zerstören. In diesem Fall musste der Betroffene mit der Änderung rechen.

    sowie kumulativ

    2. das Vertrauen des Bürgers schutzwürdiger ist als das mit dem Gesetz verfolgte Anliegen. Das lässt sich am besten mit einer Verhältnismäßigkeitsprüfung im engeren Sinne (Angemessenheit) überprüfen. Auf der einen Seite steht demnach der Vorteil, den sich der Staat durch das Gesetz verschafft und auf der anderen Seite die Entwertung der Rechtsposition.

    Zum Teil könne es wegen des Grundsatzes der Verhältnismäßigkeit notwendig sein, dass der Gesetzgeber eine Übergangsregelung schafft. “Kann” heißt nicht “muss”, wie die Direktversicherungsgeschädigten nur zu gut wissen.

    Wer die Erklärung der “unechten Rückwirkung” verinnerlicht, begreift, dass das Sozialrecht fast alles darf, wenn es um das Gemeinwohlinteresse geht. Darauf werden sich die Richter immer wieder zurückziehen und entsprechende Klagen abweisen.


    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 164,50 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird. Der durchschnittliche Zusatzbeitrag hat sich ja schon auf 1,3 Prozent erhöht.

    BSG
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Bislang liefen ausnahmslos alle Klagen ins Leere.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

  • Wähler mit Textbausteinen abgespeist

    Wähler mit Textbausteinen abgespeist

    Wer Politiker anschreibt, bekommt meist Textbausteine zurück – auf diesen Nenner lässt sich die Kommunikation zwischen Wählern und Politikern bringen. Ausnahmen bestätigen die Regel.

    Viele Bürger schreiben in gutem Glauben, etwas zu bewirken, ihre Bundestagsabgeordneten an. Wer das häufiger unternimmt, dürfte irgendwann feststellen, dass sich ganze Passagen immer wieder gleichen. Da drängt sich der Verdacht auf, dass sich Politiker von ihren wissenschaftlichen Mitarbeiter eine Sammlung von Textbausteinen zusammenstellen lassen, die dann zusammengewürfelt werden. So entstehen manchmal vernünftige, durchaus plausible, aber manchmal auch abseitige Texte. Damit speisen die Bundestagsabgeordnete ihre Wähler ab – und glauben, sie so ruhig stellen zu können.

    Mit Textbausteinen Wähler abspeisen

    Vornehm klingt so etwas dann „Argumentationshilfe“. Der CSU-Politiker Max Straubinger ist ein Meister darin. Für seine Fraktionskolleginnen und -kollegen im Bundestag hatte er im Juni 2019 die Argumentationshilfen für eine Verbeitragung von Direktversicherungen und betrieblicher Altersversorgung (BAV) zu Papier gebracht. Mit der Struktur der Versichertenzusammensetzung versuchte und versucht Straubinger dann seine Bundestagskollegen zu überzeugen, dass finanziell schlechter gestellte Bevölkerungsschichten den Beitragsausfall der – so wörtlich – „leistungsfähigeren Rentner“ mittragen müssten. Und natürlich unterstreicht er auch immer wieder, dass die Regelungen von Bundesverfassungsgericht und Bundessozialgericht abgesegnet sind. „Wollen wir wirklich die Beitragsleistungen zu Lasten der jungen erwerbstätigen Generation verschieben“? fragt er im Juni 2019 res seine Fraktionskollegen. Andere Lösungen werden schon gar nicht ins Auge gefasst. Er führte seinen Bundestagskollegen bei einer Abschaffung der Doppelverbeitragung ein Milliardenspiel vor Augen, das nicht finanzierbar sei. Wie schnell der Bund mal kurz hunderte Milliarden aus dem Hut zaubert, das wurde uns jetzt zu Corona-Zeiten auf eindrückliche Weise vorgeführt.

    Die wissenschaftlichen Mitarbeiter der Bundestagsabgeordneten greifen natürlich gern auf derartige „Argumentationshilfen“ zurück und gestalten daraus ihre Textbausteine, denen sich die Politiker nur allzu gern bedienen.

    Was Politiker über Wähler denken

    DVG-Mitglied Erwin Tischler durfte erfahren, wie Abgeordnete und ihre wissenschaftlichen Mitarbeiter über die Wähler denken. Tischler bekam zufällig den Dialog zwischen André Berghegger uns seinem wissenschaftlichen Mitarbeiter Alexander Averhoff mit. Berghegger (CDU) ist Mitglied im Haushaltsausschuss des Bundestags. Berghegger fragt, ob „wir jetzt eigentlich noch in irgendeiner Form reagieren oder ist das nur ein immer wiederkehrenden Appell?“. Und Averhoff antwortet, dass „er (Tischler) seit 2016 regelmäßig zu dem Thema schreibt; der Verband der Direktversicherungsgeschädigten mobilisiert aktuell seine Mitglieder und macht Druck auf Abgeordnete“ – und weiter „ … also ich kann ihm gerne was allgemeines antworten, ohne inhaltlich verbindlich zu sein, gucken wie er reagiert“. Tischler dürfte dann eine „allgemeine“ Antwort bekommen, die vergleichsweise unverbindlich ist.

    Politik per Maßnahmen-Generator

    Leider geht es nicht nur Direktversicherungsgeschädigten so, sondern vielen anderen Bürgern ebenfalls im Kontakt mit ihren Abgeordneten. Das Netz macht sich bereits lustig über diese Art der Kommunikation. Voice Actor, Übersetzer und Storyteller Doreaux @zwetkoffein und Web-Entwickler Nick @NickHatBoecker haben einen Corona-Maßnahmen-Generator entwickelt, weil sie das Gefühl haben, als „würde einfach jedes Mal ein zufälliger Vorschlag gezogen und das dann umgesetzt“, wie die „PC-Welt“ schreibt. Zu finden ist der „Corona-Maßnahmen-Generator“ in Twitter unter dem Hashtag

    #maßnahmengenerator. Der wirft jeweils vorformulierte Textbausteine aus verschiedenen Kategorien zusammen – manchmal klingt das sogar vernünftig. Aktuelles Beispiel: „Die Bundesregierung beschließt, Kaufhäuser mit ausgearbeitetem Hygienekonzept nur mit Terminvergabe arbeiten zu lassen“ oder „Die Bundesregierung beschließt, Fitnessstudios nur mittags zu schließen“ oder „ … Fabriken sofort zu schließen“ oder „ … Schlachthöfe abends zu öffnen“. Jeder kann sich selbst mit dem Corona-Maßnahmen-Generator vergnügen. Viel Spaß beim Boßeln. Wenn es nicht so traurig wäre, könnten wir auch darüber lachen.

    Willkür als System

    Was die Beispiele Doppelverbeitragung von Direktversicherungen und Corona-Maßnahmen belegen: Oft greift die Bundesregierung zu reinen Willkürmaßnahmen, die mit vermeintlich plausiblen Argumenten unterfüttert werden. Es lohnt sich, selbst zu denken und diese Maßnahmen zu hinterfragen. Das muss nicht nur erlaubt sein, sondern ist auch zwingend notwendig. Direktversicherung und Corona-Maßnahmen sind nur zwei Beispiele.


    Bild von Esi Grünhagen auf Pixabay

  • Der große Rentenraubzug

    Der große Rentenraubzug

    Erst Rentenkasse plündern, dann teure Zusatzprodukte zur Altersvorsorge kreieren und schließlich diejenigen, die für ihren Lebensabend vorgesorgt haben, bestehlen. Das wollen sich die Rentner im DVG nicht länger bieten lassen und fordern von der Politik eine Abkehr von der Zweiklassengesellschaft in der Altersvorsorge. Schluss mit dem Rentenraubzug.

    „Die Rente ist sicher“, ob der inzwischen verstorbene frühere Arbeitsminister Norbert Blüm diesen Satz heute noch aussprechen würde? Wohl kaum, denn ein Blick in die Zahlen zeigt: Seit den 50er Jahren klafft eine Deckungslücke in der Rentenkasse, die sich bis 2019 auf rund 870 Milliarden Euro summiert hat. Ohne diese Entnahmen für gesellschaftliche Ausgaben wäre die Rente sogar für künftige Generationen gesichert. Schuld daran ist nicht allein der demografische Faktor, wie uns so genannte Rentenexperten immer gerne weismachen wollen. Die Demografie ist nur ein Grund. Die Hauptursache ist vielmehr das systematische Plündern der Rentenkasse durch so genannte versicherungsfremde Leistungen. So werden etwa Ausgaben für Kriegsfolgelasten oder Entschädigungen von Naziopfern aus der Rentenkasse bestritten. Dafür gibt es zwar einen Zuschuss vom Bund, der aber – zu diesem Ergebnis kommen neben dem Rentenkompetenztteam des DVG auch die Aktion Demokratische Gemeinschaft (ADG) und das Bündnis für Rentenbeitragszahler und Rentner (BRR) – bei Weitem nicht ausreicht. Und was macht die Politik? Anstatt diese gesamtgesellschaftlichen Leistungen gleichmäßig auf alle Menschen im Land zu verteilen, bürdet sie diese Last allein den gesetzlich Rentenversicherten auf.

    Rentenraubzug hat System

    Die Folge dieses übrigens höchstrichterlich abgesegneten Missbrauchs: Eine kontinuierliche Absenkung des Netto-Rentenniveaus von 60 Prozent (1978) auf 48 Prozent im Jahr 2014. Beiträge zur Krankenkasse (seit 1983), Anhebung des Rentenalters ohne Abschläge auf 67, Rentenbesteuerung, Mütterrente und Rente mit 63 für besonders langjährig Versicherte schmälern das Einkommen der älteren Generation zusätzlich. Ein Blick in die europäischen Nachbarländer zeigt: Deutschland ist Schlusslicht bei der Rente. Nicht von ungefähr liegt der Anteil der Rentner bei der dramatisch zunehmenden Altersarmut bei 30 Prozent.

    Dass die Rente allein kein auskömmliches Einkommen fürs Alter ist, hat die Politik längst erkannt, nur hat sie an den falschen Schrauben gedreht. Die Arbeitnehmer wurden mit der betrieblichen und privaten Altersversorgung geködert und dann dafür bestraft. Riester und  Rürup kostet den Staat viel Geld und bringt den Beziehern negative Renditen. Riestern hat vor allem der Finanz- und Versicherungswirtschaft genutzt.

    Volle Beiträge auf Direktversicherungen

    In der Krankenversicherung ist das übrigens dasselbe Spiel. Wer eine  Direktversicherung abgeschlossen hatte, muss  seit 2004 – auch bei zuvor abgeschlossenen Verträgen – Krankenversicherungsbeiträge in voller Höhe bezahlen, um das Loch in den gesetzlichen Krankenkassen zu stopfen. Ein dreister Eingriff bei der privaten Vorsorge fürs Alter, der übrigens höchstrichterlich abgesegnet ist. Der mit dem Betriebsrentenfreibetragsgesetz geschaffene Freibetrag ist bei weitem nicht ausreichend um das verloren gegangene Vertrauen der Betroffenen wieder herzustellen.

    Fein raus sind dagegen die Bezieher berufsständischer Altersversorgungen und vor allem Beamte. Ihre Pension liegt im Durchschnitt dreimal so hoch wie das der Rentenbezieher – ohne dass sie einen Cent einbezahlt haben oder finanziell an den oben genannten gesamtgesellschaftlichen Aufgaben beteiligt werden. Das ist eine extreme Ungleichbehandlung, die dem Allgemeinen Gleichheitsgrundsatz nach Art.3 I Grundgesetz widerspricht.

    Schluss mit Zweiklassensystem

    Schluss mit dem Zweiklassensystem in Rente und Krankenversicherung lautet daher die Forderung an die Politik mit Blick auf die bevorstehende Bundestagswahl. Wer einzahlt, darf nicht schlechter gestellt werden als diejenigen, die nicht einzahlen. Gesamtgesellschaftliche Aufgaben müssen auf alle Schultern verteilt werden und die ungerechte Doppelverbeitragung der Direktversicherungen und betrieblichen Altersvorsorge muss rückgängig gemacht werden. Die Politik darf sich nicht länger davor drücken, ein  gerechtes Rentensystem mit Bestandschutz zu schaffen, in das ALLE, ungeachtet ihres Einkommens, einzahlen.


    Faktenblatt Rente

  • Versicherer gegen Kosten-Limit

    Versicherer gegen Kosten-Limit

    Versicherungsmakler kassieren teilweise bis zu sieben Prozent Provision und wollen sich von der Politik nicht limitieren lassen, was wiederum Finanzminister Olaf Scholz nicht passt, der für ein Kosten-Limit ist.  Deswegen wird er von der Branche angegriffen.

    Die Versicherungsvermittlerinnen und -vermittler fühlen sich vom Bundesfinanzministers und SPD-Kanzlerkandidaten Olaf Scholz diskreditiert, weil der sich in einer Anne-Will-Sendung für den Provisionsdeckel stark machte. Der Referentenentwurf sieht vor, dass eine Maklerin oder ein Makler nicht mehr als 2,5 Prozent Abschlussprovision verlangen darf, außer er oder sie vermitteln dem Kunden einen qualitativ hochwertigen Vertrag (was immer das auch ist), nur dann dürfen sie bis zu vier Prozent verlangen. Klar, das sieht die Maklerbranche nicht gern. Der Bundesverband Finanzdienstleistung (AfW) zieht deswegen gegen Scholz ins Feld.

    Gegen ein Kosten-Limit

    Es gebe, so der AfW, rund 200 000 Versicherungsvermittlerinnen und -vermittler in Deutschland: unabhängige Versicherungsmaklerinnen und -makler, Mehrfachvertreterinnen und -vertreter, Ausschließlichkeitsvertreterinnen und -vertreter, die alle „viele zufriedene Kunden“ hätten. Da kann der AfW aber nicht die Millionen von Direktversicherungsgeschädigten meinen, die den Versprechungen der Versicherungsmaklerinnen und -maklern aufgesessen sind, die ihnen eine Direktversicherung aufgeschwatzt haben, die sich in der Auszahlphase wegen doppelter Krankenkassen- und Pflegebeiträge als Minus-Geschäft entpuppt und jetzt nichts mehr davon wissen wollen.

    Der AfW schreibt weiter, der Durchschnittsverdienst von Versicherungsvermittlerinnen und -vermittlern liege bei 59 850 Euro – vor Steuern (monatlich 4987,50 Euro). Allerdings verdienen einige deutlich mehr, wie der Fall des Ex-Allianz-Generalvertreters und Bundestagsabgeordneten (CSU) Max Straubinger belegt. Der AfW argumentiert, eine gesetzliche Begrenzung der Vergütung für die Beratung und Vermittlung im Bereich der Lebensversicherungen (auch Provisionsdeckel genannt) wäre verfassungswidrig. Die extreme Belastung der Direktversicherten ist aber offensichtlich nicht verfassungswidrig, wie die abgelehnten Klagen einiger Direktversicherungsgeschädigten vor dem Bundesverfassungsgericht belegen.

    Was Kosteneffizienz heißt, beweisen die Schweden uns Deutsche schon seit Jahren mit ihrem staatlichen Altersvorsorgefonds AP7, dessen Kosten deutlich niedriger liegen als hierzulande Versicherungslösungen. Was können die Schweden, was wir Deutsche nicht können?

    Wie berechnet sich die Provision?

    „Focus“ rechnet es vor: „Der Berater erhält eine Abschlussprovision von drei bis fünf Prozent der Beitragssumme. Die Beitragssumme berechnet sich aus dem Jahresbeitrag des Kunden multipliziert mit der Laufzeit in Jahren.

    Rechenbeispiel: Heiner W. zahlt jeden Monat 150 Euro in seine Lebensversicherung ein. Der Vertrag endet nach 30 Jahren, die Beitragssumme beträgt also 54.000 Euro. Bei fünf Prozent Provision gehen demnach gleich zu Vertragsbeginn 2700 Euro an den Berater. Zusätzlich zur Abschlussprovision bekommt der Berater eine Betreuungsprovision von etwa einem Prozent des Jahresbeitrags, im Beispiel wären das also weitere 18 Euro jährlich über die gesamte Laufzeit hinweg – insgesamt 540 Euro.

  • Was die Union von Transparenz und Gerechtigkeit hält

    Was die Union von Transparenz und Gerechtigkeit hält

    Was die „Volksvertreter“ der Union (CDU/CSU) von sozialer Gerechtigkeit, Transparenzregeln und Nebengeschäften halten, verdeutlichen sie einmal wieder auf drastische Weise.

    von Reiner Wellmann und Helmut Achatz

    Einer der härtesten Doppelverbeitragungsbefürworter der Union missachtet jahrelang Transparenzregeln des Deutschen Bundestags. Damit ist Max Straubinger von der CSU aber in guter Gesellschaft, wie die Unionisten jüngst wieder gezeigt haben. Die „Masken-Raffkes“ (O-Ton „Bild“) der Union, Nikolaus Löbel (CDU) und Georg Nüßlein (CSU) haben offensichtlich mit der Vermittlung von Deals ordentlich Geld verdient. Der Unionskoalitionspartner SPD attestiert der Union ein „ernstes Korruptionsproblem“, wie die „Welt“ schreibt.

    Was ist ein Ehrenerklärung wert?

    Ob da die von der Union geforderte Ehrenerklärungen die Zweifel ausräumen? Max Straubinger war fix: Beim Maskenskandal in der CDU/CSU-Bundestagsfraktion hat er als einer der ersten bereits am 11. März die geforderte Ehrenerklärung abgegeben. Das war dem CSU-Mann aus Landau sogar eine schnelle Presseerklärung wert. „Ich distanziere mich ausdrücklich von den beiden früheren Kollegen, die ihr Mandat missbraucht haben, um sich in dieser schweren Krise persönlich zu bereichern“, teilt Straubinger überraschend mit. Ein schärferes Lobbyregister fordert er jedoch nicht. Was aus Sicht der Direktversicherungsgeschädigten die Frage aufwirft, ob alle Abgeordneten von CDU/CSU und Max Straubinger auch die Ehrenerklärung abgeben würden, dass die üppigen Nebeneinkünfte – ermöglicht durch den Allianz-Konzern und andere große Versicherungen – keinen Einfluss auf die Gesetzgebung hatten, als die Abschaffung der seit 2004 rückwirkend eingeführten Krankenversicherungspflicht auf ausgezahlte Direktversicherungen zur Entscheidung anstand. Die CDU/CSU stand bekanntlich massiv auf der Bremse und verhinderte die große Reform, die der CDU-Bundesparteitag im Dezember 2019 in Hamburg noch mit großer Mehrheit gefordert hatte.

    Wir sind auf eure Meinung gespannt – Nutzt dafür das Forum

    Transparenz – ein Fremdwort

    Bemerkenswert an der Erklärung Straubingers ist, dass er selbst bis Anfang 2020 seine Nebeneinkünfte eher verschwieg und sich sogar eine Rüge des Bundestages dafür abholte. Der Bundestag musste den Abgeordneten Max Straubinger von der CSU offiziell rügen, weil er konsequent seine Nebeneinkünfte verschwieg und sie erst nach wiederholter Mahnung veröffentlichte – laut „Welt“ sogar rund 20 Mal. Wobei, was heißt schon „veröffentlicht“? Die breite Öffentlichkeit erfährt nur ungefähr, wie viel Allianz-Mann Straubinger vom Versicherungskonzern bekam. Da ist die Rede von Stufen – und das können bei Stufe acht beispielsweise etwas mehr 100 000 Euro sein oder 150 000 Euro. Alle Nebeneinkünfte zusammengenommen, kommt der Volksvertreter locker auf 150 000 Euro pro Jahr. Das erfährt der Bürger aber nur, weil Bundestagspräsident Wolfgang Schäuble die Transparenzregeln anmahnte, wie von „abgeordnetenwatch“ berichtet.

    So funktioniert Lobbyismus

    Nun könnten wir Wähler locker darüber hinweg gehen. Aber im Fall des CSU-Sozialexperten drängen sich aus Sicht der Direktversicherungsgeschädigten einige Fragen auf. Welchen Einfluss haben die hohen Nebeneinkünfte, gezahlt vom Allianz-Konzern, auf das Verhalten des Politikers Max Straubinger bei der im Bundestag gescheiterten Abschaffung der Krankenversicherungspflicht auf Direktversicherungen gehabt? Wessen Interessen hat Straubinger in dieser Causa an erster Stelle vertreten? Straubinger ist der Politiker, der die Direktversicherungsgeschädigte im Kampf gegen die Beseitigung des Unrechts der Doppelverbeitragung konsequent ausbremst, blockiert und als unsolidarisch hinstellt. Was aus Straubingers Sicht als Ex-Generalvertreter der Allianz (bis Ende September 2019) verständlich ist, schließlich verdient die Allianz und damit auch er mit Direktversicherungen gutes Geld.

    Wir sind auf eure Meinung gespannt – Nutzt dafür das Forum

    Straubinger hat  für seine Fraktionskolleginnen und -kollegen im Bundestag im Juni 2019 auch die Argumentationshilfen für eine Verbeitragung von Direktversicherungen und betrieblicher Altersversorgung (BAV) zu Papier gebracht. Darin schreibt Straubinger: „Leider muss man heute feststellen, dass jedwede Änderung, außer der völligen Wiederherstellung des alten Rechtszustandes, die keine Fraktionskollegin und kein Fraktionskollege will, die Vereinsmitglieder der sogenannten Direktversicherungsgeschädigten nicht zufrieden stellen wird“. Mit der Struktur der Versichertenzusammensetzung versucht Straubinger dann seine Bundestagskollegen zu überzeugen, dass finanziell schlechter gestellte Bevölkerungsschichten den Beitragsausfall der – so wörtlich – „leistungsfähigeren Rentner“ mittragen müssten. Und natürlich unterstreicht er auch immer wieder, dass die Regelungen von Bundesverfassungsgericht und Bundessozialgericht abgesegnet sind. „Wollen wir wirklich die Beitragsleistungen zu Lasten der jungen erwerbstätigen Generation verschieben“? fragt er im Juni des vorigen Jahres seine Fraktionskollegen. Andere Lösungen werden schon gar nicht ins Auge gefasst. Er führte seinen Bundestagskollegen bei einer Abschaffung der Doppelverbeitragung ein Milliardenspiel vor Augen, das nicht finanzierbar sei. Wie schnell der Bund mal kurz hunderte Milliarden aus dem Hut zaubert, das wurde uns jetzt zu Corona-Zeiten auf eindrückliche Weise vorgeführt.

    Wie sauber ist die Union?

    Wenn ein Max Straubinger jetzt die Gunst der Stunde nutzt, und den Fall der Raffkes in der CDU/CSU-Bundestagsfraktion dazu benutzt, sich als Saubermann hinzustellen, dann bleiben bei den Direktversicherungsgeschädigten erhebliche Zweifel. Warum fordert Straubinger kein scharfes Lobby-Register? Würde Max Straubinger auch die Ehrenerklärung unterschreiben, dass die jahrelangen Zahlungen der Allianz seine Argumentation und sein Abstimmungsverhalten bei Versicherungs- und Sozialthemen nicht beeinflusst haben? Der DVG e.V. freut sich auf die Antwort des CSU-Abgeordneten!

    Ist die CDU/CSU-Bundestagsfraktion bereit zu veröffentlichen, in welcher Höhe ihre Mitglieder in dieser Legislaturperiode Nebenverdienste und Spenden erhalten haben?

    Wir sind auf eure Meinung gespannt – Nutzt dafür das Forum

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →