Tag: Sabotage

  • Kann Scholz Kanzler?

    Kann Scholz Kanzler?

    Der jetzt zum SPD-Kanzlerkandidat gekürte Olaf Scholz hat 2003 maßgeblich daran mitgewirkt, dass Direktversicherungen voll mit Sozialabgaben belegt wurden – eine Sabotage der Altersvorsorge. Was taugt Scholz insgesamt als Kanzler?

    Nichts ist vergessen! War nicht Olaf Scholz 2003 Generalsekretär der SPD und hat er nicht damals für das umstrittene Gesundheitsmodernisierungsgesetz plädiert? Die „Frankfurter Rundschau“ vom 12. September 2003 beschreibt den Kampf um eine solidarische Krankenkasse. Damals hätte die Chance bestanden, Beamten, Selbstständigen, Vermietern und Kapitalbesitzern in eine solidarische Krankenkasse einzubinden, stattdessen bemühte sich Olaf Scholz, „den geforderten Systemwechsel auf  einen bloßen ‚Solidaritätsverbund aus privater und gesetzlicher  Krankenversicherung‘ klein zu kochen“. Statt sich für eine Bürgerversicherung einzusetzen, forcierte Olaf Scholz zusammen mit seiner Parteigenossin Ulla Schmidt – und der ausdrücklichen Billigung von Horst Seehofer (CSU) – das umstrittene  Gesundheitsmodernisierungsgesetz, das die Vollverbeitragung von Direktversicherten und Betriebsrentner erlaubt. Seit 2004 zahlt die davon Betroffenen den Arbeitnehmer- und Arbeitgeberanteil an der Krankenkasse sowie Zusatz- und Pflegebeitrag, insgesamt annähernd 20 Prozent – und das zehn Jahre lang.

    Ihm war voll bewusst, dass er mit diesem Gesetz die finanzielle Lebensplanung von Millionen Deutscher sabotiert. Das war Scholz und Ulla Schmidt aber gleichgültig. Was ist von einem solchen Kanzler noch zu erwarten?

    Kann Scholz Kanzler?

    Mal abgesehen von der Sabotage der Altersvorsorge – kann Scholz Kanzler? Anders als beispielsweise Norwegen hält sich der Staat hierzulande weitgehend aus Aktien heraus. Ja, Olaf Scholz verkündet sogar, sein „ganzes Geld trotz Minizinsen auf dem Sparbuch“ zu haben, wie „Focus Online“ ihn zitiert. Er vermitteln den Deutschen damit, Aktien und Fonds seien nichts für die Altersvorsorge – „die völlig falsche Botschaft“, wie „Focus Online“ meint. Nicht von ungefähr haben die Norweger pro Bürger ein Guthaben, die Deutschen jedoch Schulden. Scholz zeichnet sich durch sein Feindschaft aus gegen alles, was Aktien betrifft. Statt die Aktienkultur hierzulande zu fördern, entwarf er eine Finanztransaktionssteuer, die vor allem Aktionäre, nicht aber Zocken treffen würde. Sie ist gefloppt. Diese Steuer sollte die Grundrente finanzieren. Bei der Grundsteuerreform sorgte er für mehr Verwirrung als Klärung. Die Folge wird ein Flickenteppich an verschiedenen länderspezifischen Lösungen sein.  Finanzminister Olaf Scholz bestätige eindrucksvoll, so „Focus Online“, dass die Sozialdemokraten nicht mit Geld umgehen können. Scholz ist schließlich nicht irgendein Sozialdemokrat, sondern Finanzminister und ehemaliger Generalsekretär. Scholz sehe tatenlos bei der Entwertung seines Geldes durch die Inflation zu.

    Angesichts seiner Einstellung zu Aktien ist es nicht verwunderlich, dass Olaf Scholz die Börse im Besonderen und der Kapitalmarkt im Allgemeinen nicht sonderlich interessiert. Wie anders ließe sich sein Versagen im Fall Wirecard erklären? Wirecard ist indes nur ein Steinchen im Mosaik des Kontrollversagens. Der Bilanzskandal um den Zahlungsdienstleister Wirecard spielte sich sozusagen vor Scholz‘ Augen ab – und er hat einfach weggeschaut, denn die Finanzaufsicht BaFin steht unter seiner Ägide. Selbst die SPD sehe Handlungsbedarf, so die „Welt“. Für ihren finanzpolitischen Sprecher Lothar Binding stehe der Wirecard-Fall für ein wiederholtes „Totalversagen auf dem Finanzplatz Deutschland“. Er stellt die Bilanzmanipulationen in eine Reihe mit anderen Skandalen, beispielsweise dem Cum-Ex-Betrug und den Manipulationen des Zinssatzes Libor. Das alles geschah unter der Ägide des Finanzministers.

    Bei Digitalisierung nur Mittelklasse

    Als Kanzler will Scholz die Digitalisierung in Deutschland vorantreiben. Warum hat er das nicht schon während seiner Regierungszeit getan? Deutschland gehört nicht zu den Spitzenreitern bei der Breitbankverkabelung, die Ausstattung der Schulen lässt zu wünschen übrig, in punkto Innovation machen uns kleiner Länder wie Estland etwas vor. Beim E-Government hinkt Deutschland Schweden, Norwegen und Dänemark hinterher. Deutsche müssen immer noch zum Amt laufen, wenn sie Dokumente beantragen oder sich ummelden. „Das BMF (Bundesministerium für Finanzen) galt lange als Bremser für innovationsfördernde Maßnahmen wie einen großen Kapitalfonds für Start-ups (Zukunftsfonds) oder das Thema Mitarbeiterbeteiligung für Start-ups“, schreibt der „Berliner Tagesspiegel“.

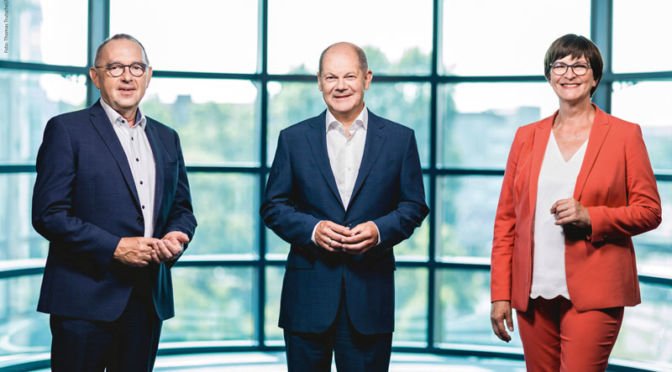
    Obwohl Scholz noch vor einem Dreivierteljahr gegen die heutigen Parteichefs Saskia Esken und Norbert Walter-Borjans verloren hat, ist er jetzt der Kanzlerkandidat der SPD. Er sei mit seinem Ansehen, seiner Erfahrung und seiner Solidität „der richtige Kanzler in dieser Zeit“, zitiert der „Tagesspiegel“ Parteichef Norbert Walter-Borjans. Ist das so?

    Pressefoto: SPD – Norbert Walter-Borjans, Olaf Scholz und Saskia Esken | Foto: Thomas Trutschel / Photothek
  • Der Staat darf ungestraft Bürger enteignen

    Der Staat darf ungestraft Bürger enteignen

    Wenn der Staat klamm ist, darf er seine Bürger enteignen, wie bei Direktversicherungen. Ein Rentner hat dagegen geklagt, muss aber weiter Sozialbeiträge für seine Direktversicherung zahlen, obwohl bei Abschluss davon keine Rede war. Der Staat hatte den Vollbeitrag 2003 rückwirkend eingeführt.

    Herbert Heins ist in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung gescheitert. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab. Das hat der Staat, sprich die rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – damals 2003 rückwirkend per Gesetz eingeführt.

    Der 70Jährige ist durch alle Instanzen gegangen und hat nun auch vor dem BSG verloren (Az.: B 12 KR 1/19 R). Sein Argument, die Direktversicherung sei keine Rente, ließen die Richter nicht gelten. Der rebellische Rentner legte sogar ein Sprachgutachten vor, das argumentierte, eine Einmalzahlung aus „Direktversicherung“ sei keine „Versorgung“. Aber auch das ließen die Richter nicht gelten.

    Enteignen gesetzlich abgesegnet

    Für die Richter sei es irrelevant, ob der Arbeitgeber eine Versorgungszusage gegeben habe oder nicht. Es sei auch irrelevant, ob das Geld monatlich oder einmalig fließe. Darauf komme es nicht an, wie die „ZEIT“ das BSG zitiert. „Die Versicherung sei eine betriebliche Direktversicherung gewesen; eine zusätzliche ‚Versorgungszusage‘ durch den Arbeitgeber sei daher nicht erforderlich gewesen; maßgeblich sei, dass die Beiträge ‚ganz oder teilweise aus dem Arbeitsentgelt geleistet wurden‘“. Generell sei, zitiert die „ZEIT“ den Richter, davon auszugehen, dass eine Lebensversicherung (über den Betrieb abgeschlossen), die ab dem 60. Geburtstag ausbezahlt wird, der Altersvorsorge diene.

    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 159,25 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird.

    BSG
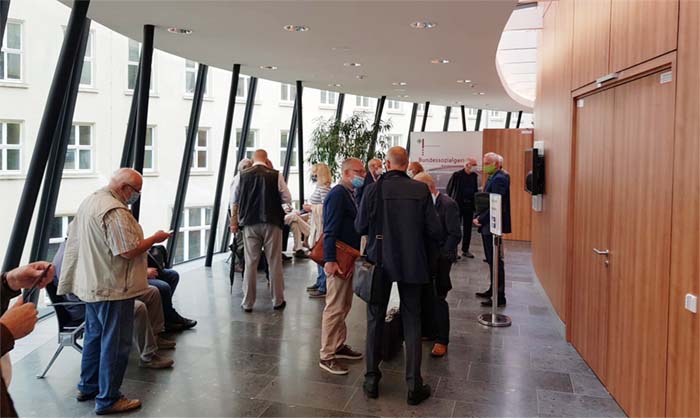
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Nach neun Jahren juristischer Schlacht musste sich Heins dem „Hamburger Abendblatt“ zufolge von Richter Andreas Heinz, dem Vorsitzenden des 12. Senat des Bundessozialgerichtes, anhören, es komme nicht darauf an, ob er schon eine Betriebsrente habe, Heins‘ Direktversicherung sei eine „der Rente vergleichbare Einnahme“, die der Alterssicherung diene. Dabei sei es gleich, was Heins mit seinem Arbeitgeber im Jahr 1988 über den Zweck der Versicherung vereinbart habe. Das höchste deutsche Sozialgericht habe, zitiert das „Hamburger Abendblatt“ Richter Heinz, ein Wortlautverständnis, das an den Wortlaut des Gesetzgebers gebunden sei. Damit sei die Beitragsfestsetzung gesetzlich zulässig gewesen nach den §§ 226, 229, 237 SGB V, so der Richter. An die Grundsatzentscheidung des Gesetzgebers sei der Senat des BSG gebunden – und das heiße, eine Einmalzahlung sei dem Rentenbezug gleichzusetzen.

    Staat begeht Vertrauensbruch

    Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“.

    Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    Was für Heins und viele andere mit einer Direktversicherung besonders schlimm ist – sie haben die Beiträge für ihre Direktversicherung oft aus ihrem Nettoeinkommen bezahlt haben und somit aus Einkünften, für die bereits die Sozialbeiträge abgeführt worden sind. Wenn sie dann die Summen entweder auf einen Schlag oder als monatliche Summe ausbezahlt bekommen, fallen aber erneut Beiträge für die Sozialversicherungen an. Die Betroffenen fühlen sich daher zweimal zur Kasse gebeten. Aber das sei unerheblich, urteilt der Richter des BSG.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

    Mehr zum Thema:

    https://dvg-ev.org/2020/06/direktversicherung-ist-geldvernichtung/

  • Rentenkasse blecht 38 Mrd. für Gemeinwohl

    Rentenkasse blecht 38 Mrd. für Gemeinwohl

    Der Staat ist nicht zimperlich beim Griff in die Rentenkasse. 2019 blechte die Rentenkasse annähernd 38 Milliarden für Aufgaben, für die der Staat zuständig wäre.

    Der Staat klopft sich immer selbst auf die Schulter für die Zuschüsse, die er der Rentenkasse überweist, vergisst aber dabei zu erwähnen, dass dieses Geld ein Ausgleich für versicherungsfremde Leistungen ist, sprich Leistungen, die er eigentlich selbst übernehmen müsste. Er überweist der Deutschen Rentenversicherung aber immer weniger, als er ihr an versicherungsfremden Leistungen aufbürdet. So werden die gesetzlichen Rentner systematisch enteignet.

    Staat plündert Rentenkasse

    Die Aktion Demokratische Gemeinschaft (ADG) rechnet jedes Jahr aus, wie hoch das Defizit zu Lasten der gesetzlichen Rentenversicherung ist. Im vergangenen Jahr waren es 37,3 Milliarden Euro. Ohne diese versicherungsfremden Leistungen könnte die Rente laut ADG um 13,6 Prozent höher sein. Weil der Staat die Rentenkasse so viel zahlen lässt, ist auch die Nettoersatzquote und das Rentenniveau in Deutschland auch so niedrig. Das hängt alles mit diesem Griff des Staats in die Rentenkasse zusammen.

    Die Kalkulation der ADG:

    adg
    Quelle: ADG


    Leider war 2019 kein Ausreißer. Die Belastung der Rentenkasse mit versicherungsfremden Leistungen hat System bei der Bundesregierung – und es wird von Jahr zu Jahr mehr. Mit der Grundrente kommt bereits der nächste Posten versicherungsfremden Leistungen. Es wäre blauäugig zu hoffen, dass der Staat alle durch die Grundrente anfallenden Kosten ausgleichen würde.

    Altersvorsorger sind die Dummen

    Seit 1957 hat der Staat und seine Beamten den Rentenversicherten immer mehr versicherungsfremde Leistungen abverlangt, ohne sich um einen entsprechenden Ausgleich zu kümmern. Die Bundeszuschüsse reichten und reichen bei weitem nicht aus, um diese versicherungsfremden Leistungen zu finanzieren. Der Fehlbetrag ist der Aktion Demokratische Gemeinschaft (ADG) auf mittlerweile sage-und-schreibe 811,9 Milliarden Euro gewachsen, wie Otto W. Teufel penibel errechnet hat, weswegen die Tabelle auch nach ihm Teufel-Tabelle heißt.

    Damit nicht genug, wer eigenverantwortlich die Lücke ausgleicht, wird zusätzlich bestraft: Direktversicherten zahlen in der Rente nicht nur Krankenkassenbeiträge für ihre gesetzliche Rente, sondern auch noch Vollbeiträge für ihre Direktversicherung, sprich den Arbeitnehmer- und Arbeitgeberanteil.

  • Viele Deutsche vom Wirtschaftsboom abgehängt

    Viele Deutsche vom Wirtschaftsboom abgehängt

    Geht es der Wirtschaft gut, geht es allen gut – von wegen. Viele Rentner und Beschäftigte haben wenig vom Exportboom. Mit den Realrenten ging es seit 2003 so richtig bergab – und die Talfahrt ist noch nicht beendet.

    2003 und die rot-grüne Regierung unter Schröder war eine Zeitenwende. Der SPD-Kanzler Gerhard Schröder schaffte es, die Altersvorsorge von Millionen Deutschen nachhaltig zu drücken. Das betrifft die gesetzliche, betriebliche und private Altersvorsorge. Die Rentner wurden immer weiter von der allgemeinen wirtschaftlichen Entwicklung abgekoppelt – ablesbar an den Zahlen.

    viele vom Boom abgehängt

    Reiner Heyse von „Seniorenaufstand“ hat einfach mal die Kurven des preisbereinigten Bruttoinlandsprodukts, die Lohnentwicklung nach Abzug der Preissteigerungen und die Rentensteigerungen nach Abzug der Inflation verglichen. Das Bruttoinlandsprodukt (BIP) spiegelt die wirtschaftliche Entwicklung eines Landes wider. Es sei in 27 Jahren grob gesagt um 50 Prozent gestiegen. Die realen Löhne stiegen von 1990 bis 2017 lediglich um 7,5 Prozent, wobei sie einige Jahre sogar rückläufig waren. Erst 2014 verdienten die Beschäftigten in Deutschland real wieder so viel wie 1991.

    realrente
    Seit 2003 ist deutlich die gewollte Entkopplung von der Lohnentwicklung zu erkennen    Quelle: seniorenaufstand


    Die Schröder-Regierung hat 2003 dafür gesorgt, dass sich die realen Renten von der Lohnentwicklung entkoppeln mit der Folge, das die realen Renten immer weiter abgehängt werden. 2017 habe die Spreizung der Rente zu den Löhnen schon 12,5 betragen. Also von wegen „Ausbeutung der Jungen durch die Alten“. Die Rentner werden schon seit Jahren zur Ader gelassen. Die heutigen Realrenten liegen deutlich unter denen von 1990.

    Reallöhne
    Die Wirtschaft hat von 1992 bis heute um  40,6 Prozent zulegt, die Reallöhne nur um acht Prozent           Quelle: querschuesse.de

    Corona und die Folgen

    Die Folgen der Coronakrise werfen ihre Schatten bereits voraus: Der Einbruch des BIP schlägt dem Finanzportal „querschuesse.de“ erst im zweiten Quartal 2020 durch. Bereits heute ist klar, dass es 2021 für Rentner wieder eine Nullrunde geben wird. Die Rentner dürften dann noch weiter zurückfallen.

    Damit nicht genug, wer versuchte, diese Lücke durch Eigenvorsorge zu schließen, wurde von der Schröder-Regierung und später von der Merkel-Regierung gerupft. Die rot-grüne Regierung führte – mit Hilfe von Horst Seehofer (CSU) – die Doppelverbeitragung von Direktversicherungen und Betriebsrenten ein, so dass Altersvorsorger wieder die Angeschmierten sind. Seit dem Gesundheitsmodernisierungsgesetz (GMG), dass von Rot-Grün-Schwarz erlassen wurde, zahlen Direktversicherte und Betriebsrentner annähernd 20 Prozent an die Krankenkasse.

  • Die Altersvorsorge geht langsam unter

    Die Altersvorsorge geht langsam unter

    Pensionskassen gehen unter, mehrere sind schon abgesoffen. Konzerne verwässern die Betriebsrente. Krankenkassen plündern Direktversicherungen. Deutschlands Altersvorsorge ist in Gefahr.

    Jüngster Fall ist die Pensionskasse für die deutsche Wirtschaft (PkdW) mit 90 000 Versicherten. Drei Dutzend weiterer Pensionskassen stehen bei der Finanzaufsicht Bafin unter Beobachtung. Es ist nur eine Frage der Zeit, bis auch die anderen absaufen.

    Pensionskassen gehen unter

    Die Altersvorsorge hierzulande ist massiv in Gefahr. Schuld ist die Niedrigzinspolitik der Europäischen Zentralbank (EZB) unter Christine Lagarde. Zur Caritas Pensionskasse,  deren Schwester, die Kölner Pensionskasse und der Deutschen Steuerberater-Versicherung, die Pensionskasse der steuerberatenden Berufe, gesellt sich jetzt die Pensionskasse für die deutsche Wirtschaft (PkdW) mit immerhin mehr als 90 000 Versicherten aus der Chemiebranche. Sie mutet ihren Kunden schmerzhafte Einschnitten bei der Altersvorsorge zu: In der Ende Mai eingegangenen Einladung zur Mitgliederversammlung Ende Juni sind der „Frankfurter Allgemeinen Zeitung“ zufolge sperrige Fremdwörter wie „Solvabilitätsanforderungen“ zu lesen. Im Kern drehe sich alles darum, dass der Pensionskasse künftig so viel Geld fehlen könnte, dass sie Gefahr liefe, die Verpflichtungen gegenüber ihren Versicherten nicht mehr erfüllen zu können.

    Der langen Rede kurzer Sinn – die Versicherten werden genötigt, sich mit weniger zufrieden zu geben und eine Kürzung ihrer Betriebsrenten hinzunehmen. Stimmt die Mehrheit zu, werden die Beiträge der Mitglieder vom kommenden Jahr an nur noch mit 0,4 Prozent verzinst, statt mit 0,9 oder gar vier Prozent wie vor Jahren zugesagt.

    Die Pensionskassen, so warne auch schon die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) seit längerem, treffe das Dauerzinstief noch stärker als die Lebensversicherer, wie die „Börsen Zeitung“ schreibt – wegen der längeren Laufzeit. Am Kapitalmarkt seien aber Papiere mit 30 oder gar 50 Jahren Laufzeit jedoch rar. Das hat die Folge, dass die PkdW nicht mehr die nötigen Zinsen erwirtschaften kann. Die Kasse, die ihren Sitz in Duisburg hat, zählt mit rund zwei Milliarden Euro Kapitalanlagen zu den etwas größeren deutschen Pensionskassen. Aber auch bei den anderen 136 Pensionskassen sieht es mau aus. Rund ein Viertel steht unter strenger Beobachtung der Bafin.

    Lage verschärft sich

    Schon vor der Corona-Pandemie konnten viele Trägerunternehmen die sich bei den Pensionskassen wegen der Negativzinsen ergebende Lücke nicht auffüllen. Nach Corona verschärft sich die Lage. Caritas und PKdW werden nicht die letzten sein, anderen Pensionskassen wird es bald ähnlich ergehen. Die Caritas Pensionskasse, ihre Schwestergesellschaft Kölner Pensionskasse und die Deutsche Steuerberater-Versicherung müssten die Betriebsrente bereits kürzen.

    „Pfefferminzia“ zufolge hat die Bafin sieben Pensionskassen erlaubt, ihren Betriebsrentnern wegen des anhaltenden Niedrigzinsumfelds die Leistungen zu kürzen. Bei weiteren vier Kassen prüfe die Bafin die Lage noch. So geht aus der Antwort der Bundesregierung auf eine Kleine Anfrage hervor.

    Zu den sieben Pensionkassen gehören:

    • Deutsche Steuerberater-Versicherung
    • Hannoversche Alterskasse
    • Hannoversche Pensionskasse
    • Kölner Pensionskasse
    • Pensionskasse der Genossenschaftsorganisation
    • Pensionskasse der Hamburger Hochbahn Aktiengesellschaft
    • Pensionskasse Deutscher Eisenbahnen und Straßenbahnen

    Wie „Pfefferminzia“ weiter schreibt, haben vier weitere Pensionskassen entsprechende Anträge bei der Aufsichtsbehörde Bafin gestellt, um die Zahlungen herabzusetzen.

    Opelaner kämpfen um Altersvorsorge

    Vom Negativzins sind aber auch klassische Betriebsrenten mit Direktzusage betroffen, darunter die von Opel. Opel will, wie das „Handelsblatt“ schreibt, die Altersvorsorge der Mitarbeiter kürzen. Das Thema sei hochsensibel, denn es gehe um gewaltige Summen. Opel beziffert das Pensionsvermögen seiner deutschen Mitarbeiter dem „Handelsblatt“ zufolge auf  mehr als 2,3 Milliarden Euro (Stand: 2018), das von der Allianz Treuhand GmbH verwaltet wird.

    Direktversicherte werden geschröpft

    Altersvorsorgern mit einer Direktversicherung wird schon seit 2004 ein Sonderopfer abgetrotzt: Sie zahlen wegen des damals in Kraft getretenen Gesundheitsmodernisierungsgesetzes doppelt Beiträge, sprich den Arbeitnehmer- und Arbeitgeberanteil, einschließlich Zusatz- und Pflegebeitrag summiert sich die Abgabe auf annähernd 20 Prozent. Gegen dieses Unrecht kämpft der Verein der Direktversicherungsgeschädigten (DVG).


    Wofür steht der DVG? Was haben wir erreicht?

    Imagefilm des DVG

  • So hält’s Straubinger mit Transparenz und Gerechtigkeit

    So hält’s Straubinger mit Transparenz und Gerechtigkeit

    Was der „Volksvertreter“ Max Straubinger (CSU) von sozialer Gerechtigkeit und von Transparenzregeln des Bundestags hält . Das dürfte viele sprachlos machen.

    von Michael Rahnefeld und Helmut Achatz

    Der Bundestag musste den Abgeordneten Max Straubinger von der CSU offiziell rügen, weil er konsequent seine Nebeneinkünfte verschwieg und sie erst nach wiederholter Mahnung veröffentlichte – laut „Welt“ sogar rund 20 Mal. Wobei, was heißt schon „veröffentlicht“. Die breite Öffentlichkeit erfährt nur ungefähr, wie viel Allianz-Mann Straubinger vom Versicherungskonzern bekam. Da ist die Rede von Stufen – und das können bei Stufe 8 beispielsweise etwas mehr 100 000 Euro sein oder 150 000 Euro. Alle Nebeneinkünfte zusammengenommen, kommt der Volksvertreter locker auf 150 000 Euro pro Jahr. Das erfährt der Bürger aber nur, weil Bundestagspräsident Wolfgang Schäuble die Transparenzregeln anmahnte, wie von „abgeordnetenwatch“ berichtet.

    Straubinger ist der Politiker, der die Direktversicherungsgeschädigte im Kampf gegen die Beseitigung des Unrechts der Doppelverbeitragung konsequent ausbremst, blockiert und als unsolidarisch hinstellt. Was aus Straubingers Sicht als Ex-Generalvertreter der Allianz (bis Ende September 2019) verständlich ist, schließlich verdient die Allianz und damit auch er mit Direktversicherungen gutes Geld. Gleichzeitig betont Straubinger jedoch, dass er die Interessen der Bürgerinnen und Bürger seiner bayerischen Heimat vertritt. Es ist nur schwer vorstellbar, dass in seinem Wahlkreis keine Direktversicherten wohnen, die wegen der Doppelverbeitragung ihrer Kapitallebensversicherung annähernd 20 Prozent ihrer Auszahlung an die Kranken- und Pflegeversicherung verlieren.

    Straubinger “stolz” auf …

    Aber lassen wir Straubinger selbst zu Wort kommen: „Ich bin stolz darauf, dass mir die Bürger meines Wahlkreises Rottal-Inn seit dem Jahr 1994 ununterbrochen ihr Vertrauen als ihr Bundestagsabgeordneter schenken. Diese Position ermöglicht es mir, bei wichtigen Entscheidungen in der Fraktion oder in Plenardebatten mitzuwirken und die Interessen der Bürgerinnen und Bürger meiner bayerischen Heimat und meines Wahlkreises nachhaltig zu vertreten.“ Mit diesen Sätzen stellt sich der bayerische CSU-Bundestagsabgeordnete Max Straubinger auf seiner Website dem Bürger vor. Dem Bundestag gehört Straubinger seit 1994 an; Straubinger vertritt als direkt gewählter Abgeordneter den Wahlkreis 230. Als ehemaligem Betriebsrat seien ihm soziale Fragen – insbesondere aus Sicht der Arbeitnehmer – wichtig, betont Straubinger auf seiner Website. Allerdings sieht der CSU-Sozialexperte die soziale Gerechtigkeit ohnehin nicht gefährdet, den Deutschen gehe es besser als jemals zuvor, hat er immer wieder in Diskussionsrunden unterstrichen. Und wer weiß, dass Straubinger bis Herbst des vergangenen Jahres Generalvertreter der Allianz war, für den ist es nicht verwunderlich, dass er die Direktversicherungen preist und für seine Fraktionskolleginnen und -kollegen im Bundestag im Juni 2019 auch die Argumentationshilfen für eine Verbeitragung von Direktversicherungen und betrieblicher Altersversorgung (BAV) zu Papier gebracht hat.

    Straubingers soziale Gerechtigkeit

    Soziale Gerechtigkeit bekommt dabei den Anstrich eines Max Straubinger. Er führt seinen Bundestagskollegen bei einer Abschaffung der Doppelverbeitragung ein Milliardenspiel vor Augen, das nicht finanzierbar sei. Wie schnell der Bund mal kurz 166 Milliarden aus dem Hut zaubert, das wurde uns jetzt zur Corona-Zeiten auf eindrückliche Weise vorgeführt. Mit der Struktur der Versichertenzusammensetzung versucht Straubinger dann seine Bundestagskollegen zu überzeugen, dass finanziell schlechter gestellte Bevölkerungsschichten den Beitragsausfall der – so wörtlich – „leistungsfähigeren Rentner“ mittragen müssten. Und natürlich unterstreicht er auch immer wieder, dass die Regelungen von Bundesverfassungsgericht und Bundessozialgericht abgesegnet sind. „Wollen wir wirklich die Beitragsleistungen zu Lasten der jungen erwerbstätigen Generation verschieben“? fragt er im Juni des vorigen Jahres seine Fraktionskollegen. Andere Lösungen werden schon gar nicht ins Auge gefasst.

    Dabei nimmt es der CSU-Abgeordnete bei den eigenen Belangen nicht so genau. Wie jetzt der Blog abgeordnetwatch.de berichtet, verstieß Straubinger jahrelang  mit dem Wissen des Bundestags gegen Transparenzpflichten. Offenbar wurde es jetzt dem Bundespräsidium zu viel, im April 2020 wurden formal eine Reihe von Verstößen festgestellt. Allerdings erregen solche Konsequenzen in Zeiten von Corona nur wenig öffentliche Aufmerksamkeit. Ob und wie die Verstöße geahndet oder überhaupt geahndet werden? Vermutlich gar nicht.

    Wenn Unrecht zu Recht wird

    Der Verein der Direktversicherungsgeschädigten DVG sollte auf jeden Fall seine Ziele weiterverfolgen, denn Unrecht wird nicht zur Recht, wenn man es nur oft genug dazu machen lässt. Und im Bundestag sitzen momentan auch noch andere Abgeordnete, die andere Sichtweisen haben als der „Volksvertreter“ Straubinger, der Kämpfer für eine Doppelverbeitragung.

    Martin Reyher, Redaktionsleiter von abgeordnetenwatch zu Straubingers Verständnis von Transparenz:


    In der Drucksache werden weit mehr als ein Dutzend Fristüberschreitungen aufgeführt, in keinem einzigen Jahr seit 2011 hielt sich der CSU-Abgeordnete demnach an die Verhaltensregeln. Die Verstöße betreffen Straubingers außerparlamentarische Tätigkeiten als Generalvertreter der Allianz-Versicherung, die er im Herbst 2019 aufgab, sowie als Beirat des bayerischen Sparkassenverbandes und als Landwirt. Nach Angaben auf seiner Bundestagsseite erhielt der CSU-Politiker für diese Tätigkeiten seit 2011 mehr als 700.000 Euro brutto – über viele Zahlungseingänge wurde die Öffentlichkeit mehrere Monate bzw. Jahre im Unklaren gelassen.

    Was sagt Max Straubinger dazu?

    Er hat auf einen Hinweis von Franz B. reagiert. Hier seine Antwort im O-Ton:

    Sehr geehrter Herr B.,

    Vielen Dank für die Übersendung des Artikels des Vereins der Direktversicherungsgeschädigten. Wie wichtig eine gute Gesundheitsversorgung ist, zeigt sich gerade in diesen Wochen. Ohne ausreichende Finanzmittel könnte unser leistungsfähiges Gesundheitssystem nicht diese Leistungen erbringen. Hätte ich in dieser Frage nachgegeben, wäre ich wohl als Lobbyist der Versicherungswirtschaft gebrandmarkt worden.
    Was wäre Ihnen lieber?
    Ich habe immer aus freien Stücken und ohne Anmahnung des Bundestagspräsidenten meine beruflichen Einkünfte dargelegt. Wenn dem nicht so wäre, hätte die Bundestagsverwaltung diese ja nicht veröffentlichen können. Mein Fehler war, die Dreimonatsfrist um 4 bis 8 Wochen nicht eingehalten zu haben. Das tut mir Leid, hat aber bis 2018 niemand interessiert und es wurde auch nichts verborgen. Die Nichtangabe meines Umsatz aus der Landwirtschaft beruht auf zweideutiger Formulierung in den Darlegungen. Eine Abhängigkeit jedweder Art bei Bewirtschaftung von 6 Hektar Landwirtschaft werden wohl auch Sie als abenteuerlich ansehen.
    Ich hoffe das ich mit meinen Ausführungen ihr Informationsbedürfnis gestillt habe und verbleibe

    Mit freundlichen Grüßen

    Max Straubinger

  • Kaufhof-Betriebsrenten in Schieflage

    Kaufhof-Betriebsrenten in Schieflage

    Wie brüchig das Betriebsrentenmodell ist, beweisen die Kürzungen einiger Pensionskassen und -fonds – und jetzt sind Kaufhof-Karstadt-Betriebsrenten in Schieflage. Die Betriebsrentner müssen um ihre Zahlungen bangen, die vorläufig ausgesetzt wurden.

    Die Galeria Karstadt Kaufhof GmbH friert laut „Berliner Kurier“ die Zahlung von Betriebsrenten ein. Die Ex-Kaufhof-Karstadt-Mitarbeiter müssen voraussichtlich monatelang ohne Betriebsrente auskommen, weil der Kaufhof-Konzern finanziell angeschlagen ist – wegen der Coronavirus-Pandemie, aber nicht nur. Der stationäre Handel leidet schon seit Jahren und verliert immer mehr Geschäft an Amazon & Co. Kaufhof-Karstadt hat viel zu spät und zu zögerlich auf diesen Umbruch reagiert – jetzt büßen es die Betriebsrentner des Konzerns.

    Betriebsrente in Schieflage

    Die Senioren erfuhren „Bild“ zufolge von dem vorläufigen Aus ihrer Betriebsrenten aus einem Brief ihres Ex-Arbeitgebers. Darin heißt es, die Betriebsrentner müssten mit „einer mehrmonatigen Zahlungsunterbrechung rechnen“. Kaufhof-Karstadt sei sich bewusst, „dass ihre Bezüge aus der betrieblichen Altersversorgung ein bedeutender Bestandteil Ihres Einkommens sind …“.

    Der Warenhauskonzern befindet sich in einem “Schutzschirmverfahren”, das ist laut „Finance Magazin“ eine „spezielle Ausprägung der Insolvenz in Eigenverwaltung“ – und die kann dauern. Karstadt-Kaufhof hat drei Monate Zeit, um einen Sanierungsplan vorzulegen. So lange werden die Betriebsrentner schon mal warten müssen. Bis der dann genehmigt und umgesetzt wird, kann es noch einmal mehrere Monate dauern. So lange sehen die Betriebsrentner nichts von ihrem Geld. Karstadt-Kaufhof friert erst einmal die Zahlungen an die Betriebsrentner ein.

    Zwischen zwei Stühlen

    „Anders als aktuell angestellte Mitarbeiter haben Betriebsrentner kein Recht auf Insolvenzgeld“, erklärt der „Berliner Kurier“. Erst nach der Eröffnung eines offiziellen Insolvenzverfahrens übernehme ein sogenannter “Pensionssicherungsverein” die Zahlungen. Das heißt, die Betriebsrentner sitzen zwischen zwei Stühlen. Je länger die Kaufhof-Karstadt-Betriebsrentner auf ihr Geld warten müssen, desto dramatischer wird es für sie, denn auch andere Betriebsrentner sind auf das Geld des Pensionssicherungsvereins angewiesen – und der könnte angesichts seiner geringen Reserven und der vielen Fälle bald überlastet sein. Der „Berliner Kurier“ wirft die Frage auf, „wie viele Unternehmen nach den Zwangsschließungen in der Corona-Krise womöglich noch in eine Notlage geraten wie Kaufhof“. Im schlimmsten Fall könnten Millionen Betriebsrentner in Deutschland betroffen sein.

    Arbeitsminister wiegelt ab

    Das Arbeitsministerium wiegelt ab, die betroffene Rentner seien durch einen solchen Verein komplett abgesichert, wie der „Berliner Kurier“ zitiert. Den Kaufhof-Senioren gehe kein Geld verloren. Selbst im schlimmsten Fall einer Insolvenz verzögere sich die Auszahlung “nur”. Kaufhof-Karstadt lässt verlauten, der Konzern erfülle seine Rentenverpflichtung “ordnungsgemäß”. Das dürften die Betriebsrentner anders sehen.

    Dabei trifft es Ex-Beschäftigte, die eh schon wenig Geld verdient haben. Eine Verkäuferin etwa erhalte nach 30 Jahren rund 100 Euro Betriebsrente, rechnet der „Berliner Kurier“ vor. „Bild“ stellt einige Beispiele vor, darunter Inge Schellen aus dem nordrhein-westfälischen Solingen. Sie „arbeitete 31 Jahre lang als Verkäuferin bei Karstadt, bekam rund 100 Euro Betriebsrente pro Monat.“ Sie und viele ihrer Ex-Kolleginnen und -Kollegen sind sauer.

    Ruhe vor dem Sturm?

    Das „Versicherungsjournal“ sieht „Ruhe vor dem Sturm beim Pensionssicherungsverein“. Denn in diesem dürfte es noch zahlreiche Insolvenzen geben. Da könnte der Pensionssicherungsverein schnell an seine Grenzen stoßen.

    Bilder: von Eiji Kikuta auf Pixabay von Florian Pircher auf Pixabay

  • Pensionskassen saufen reihenweise ab

    Pensionskassen saufen reihenweise ab

    Dutzende Pensionskassen kommen wegen der Negativzinspolitik von EZB-Chefin Christine Lagarde in Schieflage. Leidtragende sind deutsche Betriebsrentner, deren Altersvorsorge gefährdet ist.

    Besonders hart trifft es Mitglieder der Caritas-Pensionskasse. Bereits Anfang Dezember 2018 verbot die Finanzaufsicht Bafin der Pensionskasse der Caritas das Neugeschäft, weil der Versicherungsverein auf Gegenseitigkeit, so die Rechtsform, die Solvabilitätskapitalanforderung nicht erfüllt und sich weigerte, sein Geschäft nachhaltig zu sanieren. Das lässt darauf schließen, dass die Pensionskasse auf Dauer ihren Verpflichtungen den Betriebsrentnern gegenüber nicht mehr nachkommen kann. Die Caritas-Pensionskasse ist jedoch nicht die einzige, die Leistungen kürzt. Auch deren Schwester, die Kölner Pensionskasse, kränkelt und darf schon seit September 2018 kein Neugeschäft mehr ankurbeln. Es versteht sich von selbst, dass auch sie ihre Leistungen gekürzt hat. Ähnlich geht es den Kunden der Deutschen Steuerberater-Versicherung, die Pensionskasse der steuerberatenden Berufe. Sie hat den Garantiezins von vier auf 2,25 Prozent gesenkt.

    Pensionskassen saufen ab

    Die Drei sind nur die Spitze des Eisbergs. Die Finanzaufsichtsbehörde BaFin hat mehrere Dutzende Pensionskassen im Visier – von 136 Pensionskasse, die Probleme haben. Ursache ist die Nullzinspolitik der Europäischen Zentralbank (EZB) unter ihrer Chefin Christine Lagarde. Der Leitzins liegt bei null Prozent und der für die Banken wichtige Einlagenfazilitätenzins sogar bei minus 0,5 Prozent.

    Da den Pensionskassen bei der Anlage die Hände gebunden sind, haben sie ihr Vermögen weitgehend in Anleihen gesteckt – nur bringen die immer weniger. Die gutverzinsten Alt-Anleihen laufen langsam aus und für neue gibt’s keinen Zins mehr. Ausbaden müssen es die Betriebsrentner. Die bekommen immer weniger.

    „Pfefferminzia“ zufolge hat die Bafin sieben Pensionskassen erlaubt, ihren Betriebsrentnern wegen des anhaltenden Niedrigzinsumfelds die Leistungen zu kürzen. Bei weiteren vier Kassen prüfe die Bafin die Lage noch. So die Antwort der Bundesregierung auf eine Kleine Anfrage hervor.

    Zu den sieben Pensionkassen gehören:

    • Deutsche Steuerberater-Versicherung
    • Hannoversche Alterskasse
    • Hannoversche Pensionskasse
    • Kölner Pensionskasse
    • Pensionskasse der Genossenschaftsorganisation
    • Pensionskasse der Hamburger Hochbahn Aktiengesellschaft
    • Pensionskasse Deutscher Eisenbahnen und Straßenbahnen

    Wie „Pfefferminzia“ weiter schreibt, haben vier weitere Pensionskassen entsprechende Anträge bei der Aufsichtsbehörde Bafin gestellt, um die Zahlungen herabzusetzen.

    Zu den Kürzungen der Leistungen kommt noch die Doppelverbeitragung durch die Krankenkassen. Wer mehr als 159,25 Euro monatlich bezieht, zahlt den vollen Krankenkassen- und Pflegebeitrag in Höhe von annähernd 20 Prozent. 159,25 Euro sind dank des vom DVG erstrittenen Betriebsrentenfreibetragsgesetzes frei von Krankenkassenbeiträgen, nicht aber frei vom Pflegebeitrag.

    Wie Fonds professionell schreibt “legt die Hannoversche Alterskasse ebenso wie die Hannoversche Pensionskasse Wert auf die Feststellung, dass sie die erwähnten Kürzungen der Rentenfaktoren für zukünftige Beiträge nicht aus finanzieller Notlage vorgenommen, sondern freiwillig an die Niedrigzinslage angepasst haben, weil ihr Geschäftsmodell diese Möglichkeit als ein Mittel der Vorsorge vorsieht. Beide gehören daher auch nicht zu den insgesamt 36 Pensionskassen, die laut früheren Meldungen derzeit unter intensivierter Aufsicht der Bafin stehen.”

    Durch die Verbesserung zahlen alle Betriebsrentner laut Bundesgesundheitsminister geringere Beiträge. „Besonders profitieren werden Menschen, die eine geringe Betriebsrente erhalten“, so Spahns Ministerium.

    Wofür steht der DVG? Was haben wir erreicht?

    Imagefilm des DVG

  • Wie uns Politiker mit der Grundrente verschaukeln

    Wie uns Politiker mit der Grundrente verschaukeln

    Die Grundrente soll Lebensleistung honorieren – dabei fahren einige schlechter damit als mit Grundsicherung. Ein weiteres Beispiel, wie uns die Politik verschaukelt und das Vertrauen in die Rente unterminieren.

    von Helmut Achatz

    Arbeitsminister Hubertus Heil behauptet in punkto Grundrente, „Frauen und Männer, die nur wenig Rente haben trotz eines langen Arbeitslebens, werden künftig spürbar mehr in der Tasche haben“. Ist das so? DVG-Mitglied Norbert Böttcher und andere Rentenexperten haben es mal durchgerechnet und widerlegen Heils Behauptung. Die SPD hat den Bürger wieder einmal einen Bären aufgebunden. Wer Pech hat, wird mit Grundrente weniger bekommen, als er mit Grundsicherung bekäme. Dabei war doch Heils Anspruch, dass die gerade verabschiedete Grundrente zehn Prozent über der Grundsicherung sein sollte. Er hat nur vergessen, der Öffentlichkeit zu sagen, dass von der Grundrente ja auch Krankenkassen- und Pflegebeiträge zu zahlen sind, so dass die Grundrente dann niedriger ausfallen kann als die Grundsicherung.

    Aber lassen wir Norbert Böttcher und die Redaktion „Steuertipps“ zu Wort kommen: „Der Zahlbetrag der Grundrente wird 2021 bei 35 Beitragsjahren in allen Fällen zwischen 613 und 865 Euro liegen und damit vielfach unter der Grundsicherung von aktuell 808 Euro. Dieses auf den ersten Blick überraschende Ergebnis hat mit den Beiträgen zur gesetzlichen Kranken- und Pflegeversicherung zu tun. Die Grundrente ist wie jede Rente beitragspflichtig. Das heißt, von der erreichten Rente brutto und dem Zuschlag auf diese Bruttorente ist noch der Beitrag zur gesetzlichen Kranken- und Pflegeversicherung abzuziehen, der von der Deutschen Rentenversicherung bei der Zahlung der gesetzlichen Rente direkt einbehalten wird. Im ersten Gesetzentwurf des Bundessozialministeriums zur Grundrente vom 21.5.2019 heißt es auf Seite 23 ausdrücklich: ‚Die Grundrente führt zu höheren Beiträgen in die gesetzliche Krankenversicherung und soziale Pflegeversicherung‘.

    Grundrente versus Grundsicherung

    Somit kommt es unterm Strich auf den Zahlbetrag der gesetzlichen Rente an und nicht auf die Bruttorente. Die neue Grundrente als eine Rentenleistung gemäß SGB VI (gesetzliche Rentenversicherung) darf nicht mit der beitragsfreien Grundsicherung gemäß SGB XII (Sozialhilfe) verwechselt werden. Die Grundsicherung ist im Unterschied zur Grundrente keine Rente, sondern eine Sozialhilfe oder Sozialleistung und verpflichtet das Sozialamt oder Grundsicherungsamt auch zur direkten Zahlung der Beiträge für die gesetzliche Kranken- und Pflegeversicherung an die zuständige Krankenkasse.

    Daher ist lediglich ein Vergleich von Zahlbetrag der Grundrente mit der beitragsfreien Grundsicherung zielführend und sinnvoll. Leider wird auf diesen Vergleich in fast allen Publikationen (auch denen des Bundessozialministeriums) verzichtet, da die Beiträge zur gesetzlichen Kranken- und Pflegeversicherung nicht von der Grundrente brutto abgezogen werden. Dies führt dann zu irreführenden Ergebnissen. Tatsächlich wird der Zahlbetrag der Grundrente bei abschlagspflichtigen Frührenten noch niedriger liegen. Die Grundrente setzt im Unterschied zur Grundsicherung nicht das Erreichen der Regelaltersgrenze aus. Wer also als langjährig Versicherter mit 63 Jahren vorzeitig in Rente geht, muss mit einem Rentenabschlag rechnen. Beispiel: Wer 1958 geboren ist und 2021 als langjährig Versicherter mit 63 Jahren in Rente geht, muss einen Rentenabschlag von 10,8 Prozent einkalkulieren. Der Zahlbetrag der Grundrente sinkt nach 35 Pflichtbeitragsjahren und durchschnittlich 0,75 Entgeltpunkten dann sogar auf rund 772  Euro und liegt damit ganz sicher unter dem Grundsicherungsniveau.“

    Soweit Steuertipps. Norbert Böttcher – auf seinem Blog Sozial-Info ist das auch zum Nachlesen – rechnet mit einer Grundsicherung von 850 Euro, was in Großstädten wie München die Regel ist. Bei der Grundsicherung kommt es auf Miete und Nebenkosten an, wie der VdK vorrechnet. Aber gut, nehmen wir Böttchers 850 Euro. Er kommt auf folgende Rechnung:

    Grundrente brutto ≠ netto

    Die Grundrente soll zehn Prozent über der Grundsicherung sein, das heißt

    850 + 85 = 935 Euro.

    Eine Grundrentnerin mit 28 Entgeltpunkten beispielsweise kommt auf einen ähnlichen Betrag von, sagen wir mal, 925,40 Euro.

    Grundrente                               925,40 Euro
    Krankenkassenbeitrag        – 67,55 Euro
    Zusatzbeitrag                         –  4,63 Euro
    Pflegebeitrag                         – 28,22 Euro
    ————————————————-
    Grundrente netto                824,99 Euro

    Was von der Grundrente netto übrig bleibt

    Was von der Grundrente weggeht                              Quelle: Norbert Böttcher

    Das heißt, die Grundrentnerin bekommt weniger als eine Empfängerin von Grundsicherung. Gut, sie muss nicht zum Amt gehen und ihre Einkommens- und Vermögensverhältnisse offen legen, was bei der Grundsicherung verlangt wird, da sie auf die Bedürftigkeit abzielt.

    Diese vermeintliche Wohltat wird Milliarden kosten, Geld, das anderswo fehlt. Es fehlt beispielsweise, um die berechtigten Forderungen der Direktversicherungsgeschädigten einzulösen. Sie werden seit 2004 vom Staat abgezockt, denn sie zahlen in der Renten mit dem Arbeitgeber- und Arbeitnehmeranteil doppelte Versicherungsbeiträge – und das, obwohl viele schon in der Einzahlphase Beiträge gezahlt haben. Um sie wenigstens ein bisschen ruhig zu stellen, wurde, sozusagen als Beifang zur Grundrente, ein Freibetrag von 159,25 Euro eingeführt dank dessen Direktversicherte und Betriebsrentner monatlich annähernd 30 Euro an Beiträgen sparen. Bei vielen sind es sogar weniger als 30 Euro, wie Böttcher ausgerechnet hat.

    Wie sich der Freibetrag auswirkt

    Was der Freibetrag pro Monat bringt                         Quelle: Norbert Böttcher

    Wie kommt die Politik überhaupt auf diesen Freibetrag? Auch das hat DVG-Mitglied Böttcher aufgedröselt. Der Freibetrag ist 1/20 der sogenannten Bezugsgröße in der Kranken- und Pflegeversicherung. „Die Bezugsgröße bildet das Durchschnittsentgelt in Deutschland aus dem vorletzten Kalenderjahr ab. In der Sozialversicherung wird sie für verschiedene Berechnungen genutzt. Für die Kranken- und Pflegeversicherung gelten bundeseinheitlich die West-Werte. Lediglich in der Renten- und Arbeitslosenversicherung wird nach West und Ost unterschieden“, erklärt die Techniker Krankenkasse.

    Datenabgleich Finanzamt / Rentenkasse

    Die Grundrente soll automatisch an die Personen überwiesen werden, die Anspruch darauf haben. Wirklich? Wie soll das funktionieren, wenn jemand keine Steuererklärung macht? Ist also ein Grundrentenberechtigter gar nicht beim Finanzamt gemeldet, so bekommt er auch keine Grundrente. Ganz schöner Murks, oder? Und noch etwas haben die Murkser vergessen: “Zudem muss eine elektronische Übermittlung aller nötigen Einkommensdaten durch die Finanzbehörden an die Deutsche Rentenversicherung erfolgen. Doch der elektronische Datenaustausch mit der Finanzverwaltung hakt bei Bestandsrentnern, die keine Steuererklärung abgegeben haben, weil ihr zu versteuerndes Einkommen unter dem Grundfreibetrag liegt oder in der Vergangenheit lag”, merkt die Plattform “Steurtipps” an.

    Ferner bestehe bei den jährlich rund 1,6 Millionen Neurentnern das Problem in der zweijährigen Verzögerung des Datenflusses. “Wer 2021 Grundrente beantragen möchte, muss im Jahr 2020 seine Steuererklärung für 2019 abgegeben haben, denn die Finanzämter haben Informationen zum steuerpflichtigen Einkommen erst mit einem Zwei-Jahres-Verzug. Da jedoch das Einkommen nach dem Renteneintritt sinkt, wird bei der vorgesehenen Einkommensprüfung durch das zuständige Finanzamt und die Deutsche Rentenversicherung das Einkommen des Rentners voraussichtlich zu hoch eingeschätzt, sodass es möglicherweise keinen Rentenzuschlag gibt, obwohl eigentlich ein Anspruch besteht.”

    Berechnung des Freibetrags

    grundsicherung_grundrente_freibetrag
    So errechnet sich der Freibetrag        Quelle: Norbert Böttcher

    Wegen der Grundrente muss die Deutsche Rentenversicherung ihre Verwaltung kräftig aufstocken. Heil schafft mit seiner Grundrente ein Bürokratiemonster. Die Kosten der Umsetzung der Grundrente werden auf „mehrere hundert Millionen Euro und damit mehr als 25 Prozent der Leistungsausgaben für die Grundrente betragen“, schreibt das „Handelsblatt“. Trotzdem sind SPD-Politiker, darunter der stellvertretende Vorsitzende der SPD Mayen-Koblenz, Staatssekretär Dr. Alexander Wilhelm, immer noch von Heils Grundrente überzeugt.

    Und wie wird die Grundsicherung berechnet? Die Deutsche Rentenversicherung hat dazu ausführliche Informationen ins Netz gestellt.

    Das Vergleichsportal Biallo hat einen Grundsicherungsrechner ins Netz gestellt, mit dem jeder ziemlich genau ausrechnen kann, wie viel ihm zusteht.

    Abkehr vom Äquivalenzprinzip

    Was noch schlimmer ist, Heil hat mit der Grundrente das Äquivalenzprinzip aufgegeben, wonach die Rente von der Höhe der Beiträge abhängt – und damit die Idee von Leistung und Gegenleistung. Es ist der „Abschied vom Äquivalenzprinzip“, wie die „Wirtschaftswoche“ schreibt. Heil vermischt das Führsorge- und Leistungsprinzip. Er hat es geschafft, das Vertrauen in die Rente nachhaltig zu unterminieren. Die Initiative Neue Soziale Marktwirtschaft (INSM) hat das an dem Beispiel von Frau Pech und Herrn Glück konkret durchgerechnet. Danach bekommt Frau Pech, obwohl sie in ihrem Leben 66 360 Euro mehr an Rentenbeiträgen als Herr Glück eingezahlt hat, am Ende nur 45 Euro mehr Rente. Ist das gerecht? Zudem plane Heil und Finanzminister Olaf Scholz (SPD), die Grundrente durch einen Griff in die Rücklagen der Sozialkassen finanzierbar wirken zu lassen. Ist das gerecht? Diese Reserven haben Millionen von Betriebsrentnern über 15 Jahre aufgefüllt, weil die SPD – zusammen mit Grünen und Schwarzen – 2004 das Gesundheitsmodernisierungsgesetz (GMG) rückwirkend einführten, weswegen Betriebsrentner seitdem doppelte Krankenkassenbeiträge zahlen. Das Geld für die Grundrente stammt also im Wesentlichen von betrogenen Betriebsrentnern und Direktversicherten. Ist das gerecht?

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


    Bild von Wilfried Pohnke auf Pixabay

  • CDU glaubt, Abgezockte geben sich zufrieden

    CDU glaubt, Abgezockte geben sich zufrieden

    Die CDU glaubt, mit dem Betriebsrentenfreibetragsgesetz Millionen von Betriebsrentnern und Direktversicherten besänftigt zu haben, die doppelte Krankenkassen- und Pflegebeiträge zahlen. Die lassen sich aber nicht mit einem Zuckerl abspeisen.

    Auf einer Wahlveranstaltung der CDU Eimsbüttel mit Philipp Heißner MdHB überreichte Ingrid Wulff, im Vorstand des DVG für Social Media verantwortlich, dem Generalsekretär der CDU, Paul Ziemiak, einen offenen Brief des DVG. Der Tenor: Die  nachträgliche Enteignung von Millionen Betriebsrentnern und Direktversicherten sei beileibe nicht wieder gut gemacht, in dem die CDU ihnen einen Freibetrag von 159,25 Euro zugesteht.

    CDU speist Rentner ab

    Viele Politiker predigen Selters, trinken aber Sekt. Genau das hält Ingrid Wulff dem CDU-Generalsekretär vor. „Herr Ziemiak, Sie haben auf der Veranstaltung der CDU Eimsbüttel im Katharinenhof darüber gesprochen dass man die Generationen nicht spalten soll; die heutigen Rentner hätten das Land wiederaufgebaut und die jungen Leute den Alten viel zu verdanken“, so Ziemiaks Worte. Das Land habe aber denen zu danken, die jetzt ins Rentenalter kommen oder bereits sind, die zu den 18 Millionen gehören, die das Geld in die Sozialkassen spülen, dass sonst nicht zu verteilen wäre. „Wir haben fleißig gearbeitet und auf die Politik gehört; haben Betriebsrenten aufgebaut und als man uns sagte, ‚sorgt privat vor, die Rente wird nicht reichen‘, auch das getan; haben Direktversicherungen abgeschlossen und eigen finanziert zusätzlich vorgesorgt“, resümiert Wulff. Ohne Bestandsschutz sei diese Vorsorge 2004 zur Betriebsrente erklärt worden, weil – politisch gewollt – der Arbeitgeber als Versicherungsnehmer in der Police stand und die Beiträge aus dem Nettoeinkommen weiterleiten musste.

    CDU belastet Sandwich-Generation

    „Wir 60- bis 70jährigen sind als Sandwich-Generation diejenigen, die das Land und die Generationen zusammenhalten“, verdeutlicht sie Ziemiak. „Wir haben hart gearbeitet und betreuen jetzt unsere Eltern und die Enkelkinder; ohne unsere Hilfe würde das ganze System zusammenbrechen“, so Wulff weiter. Und genau dieser Generation werde das Leben von der Politik massiv schwer gemacht. „Wir haben still gehalten bei allen Rentenkürzungen; ja, auch die Heraufsetzung der Altersgrenze ist eine Kürzung“, beschreibt Wulff die Duldsamkeit ihrer Generation. In ihrem  Arbeitsvertrag von 1973 stehe als Vertragsende 60 Jahre. Durch die neuen Gesetze habe sie drei Jahre und sechs Monate länger auf ihre Rente und auf die Betriebsrente warten müssen. Denn eine „echte Betriebsrente“ werde erst gezahlt, wenn man Rente bezieht oder keine Einkünfte mehr hat. „Alles massive Kürzungen“, so ihre Kritik.

    Abgezockte gehen auf die Straße

    Und jetzt müsse sie noch auf die Straße gehen, um für ihr Recht bei der eigen finanzierten Altersvorsorge zu kämpfen. „Finden Sie das gerecht?“ „How dare you?“ würde Greta Thunberg sagen: Wie könnt ihr es wagen?

    Die CDU hat 2003 in schöner Einmütigkeit mit SPD und Grünen die betriebliche Altersvorsorge sabotiert. Ihr Gesundheitsmodernisierungsgesetz war nichts anderes als ein Mittel zur Enteignung. Der Freibetrag von 159,25 Euro ist lächerlich, denn er stellt nur Mini-Betriebsrenten von der Verbeitragung frei. Von diesen Mini-Betriebsrenten kann aber in einem Land wie Deutschland mit explodierenden Mieten, stetig steigenden Verbraucherpreisen und Strafzinsen auf Bankeinlagen niemand leben.


    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →