Tag: SPD

  • DVG-Protest zum SPD-Parteitag

    DVG-Protest zum SPD-Parteitag

    Die Regionalgruppe Berlin des DVG ruft anlässlich des SPD-Bundesparteitages im CityCube Berlin am 6. Dezember zur Teilnahme an unserer Protestkundgebung auf.

    Die SPD hat mit der Einführung des Gesundheits-Modernisierungsgesetzes (GMG) 2004  Direktversicherte zu Verlierern gemacht. Wer fürs Alter vorgesorgt hat, wird seither bestraft. Deshalb müssen wir, sprich, der Verein der Direktversicherungsgeschädigten (DVG) die SPD-Delegierten daran erinnert – und zwar zum SPD-Parteitag in Berlin:

    DVG-Protest zum SPD-Parteitag

    Wir werden unsere Proteste erst dann einstellen, wenn der doppelte Krankenkassen- und Pflegeversicherungsbeitrag auch für Bezüge oberhalb des geplanten Freibetrages abgeschafft und eine Entschädigungslösung für Direktversicherungsverträge vor 2004 zugesichert wird.

    Wir hoffen auf massenhafte Unterstützung am 6. Dezember um 8 Uhr im CityCube Berlin, Messedamm 26, 14055 Berlin, Eingang Süd.  Der CityCube ist eine multifunktionale Kongress- und Messearena in Berlin-Charlottenburg bei der Messe Berlin. 

    Neben uns werden Fridays for Future demonstrieren. Angemeldet sind dort 300 bis 400 Teilnehmer. Wir sollten uns also anstrengen, eine ebenbürtige Teilnehmerzahl auf die Beine zu bringen!

    Anmeldungen: berlin@dvg-ev.org Berlin ist eine Reise wert!

    Bild: Messe Berlin

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • Der Groko-Deal ist Murks

    Der Groko-Deal ist Murks

    Als Anhängsel zum Grundrenten-Kompromiss wurde auch die Entlastung von Betriebsrentnern und Direktversicherten geregelt. Warum beides Murks ist.

    Sozusagen als „Beifang“ oder „Anhängsel“, wie sich einige Journalisten ausdrücken, regelte die große Koalition, kurz Groko, neben der Grundrente auch gleich noch die teilweise Entlastung von Betriebsrentnern und Direktversicherten – Entlastung von den doppelten Krankenkassenbeiträgen. Procontra-Autor Detlef Pohl hat sich den „Beifang“ einmal genauer angeschaut und geht in einem Kommentar ausführlich darauf ein.

    Viele Betriebsrentner und Direktversicherte zahlen doppelt und dreifach Krankenkassenbeiträge – einige bereits in der Anzahlphase, alle in der Auszahlphase. In der Rente müssen sie sogar neben ihrem Arbeitnehmeranteil auch noch den Arbeitgeberanteil tragen, den hat sich der Arbeitgeber nämlich gespart.

    Bis Ende 2003 zahlten gesetzlich Versicherte mit einer Direktversicherung gar keine Krankenkassenbeiträge, Betriebsrentner nur den halben Beitragssatz. Das hat die damalige rot-grüne Koalition mit Hilfe der Union geändert. Seitdem verlangen die Krankenkassen den vollen Satz plus Zusatz- und Pflegebeitrag.

    „Diesen unhaltbaren Zustand, der wegen der klammen Sozialkassen von Rot-Grün herbeigeführt worden war, wollte die Politik eigentlich beseitigen (procontra berichtete).; doch die letzten zwölf Monate waren vor allem von einem kleinlichen Streit um die Kosten geprägt, die mit 2,6 Milliarden Euro veranschlagt wurden“, so Pohl.

    Murks dank Merkel

    Eine Entlastung wäre dabei nicht einmal so teuer. Procontra rechnet vor, dass sich das „im Prinzip aus der Portokasse bezahlen ließe“. Die Beiträge zur gesetzlichen Krankenversicherung (GKV) „müssten um etwa 0,214 Prozentpunkte angehoben werden, hatte der GKV-Spitzenverband ausgerechnet“. Den Arbeitnehmer mit einem Bruttolohn von 3000 Euro träfe das mit 0,107 Prozentpunkte oder 3,21 Euro mehr im Monat. „Das geht nicht”, hatte aber Angela Merkel interveniert (procontra berichtete).

    Der Verein der Direktversicherungsgeschädigte (DVG) intervenierte bei Groko-Politikern, organisierte Demos und Info-VeranstaltungenGelungene Info-Veranstaltung in Rheine, um die breite Öffentlichkeit über dieses Unrecht zu informieren. Allerdings liefen diese Bemühungen monatelang ins Leere.

    Oh Wunder, „am letzten Sonntag zauberte die GroKo dann die Grundrente aus dem Hut.“ Die habe zwar mit der Doppelverbeitragung von Betriebsrenten erst mal gar nichts zu tun, so Pohl. „Aber Politik gilt ja als Kunst des Kompromisses.“ Die SPD wollte nur ihr Lieblingsprojekt Grundrente durchboxen, die Betriebsrentner und Direktversicherten fielen dabei leider hinten runter. Sie wurden mit ein paar Krümel abgespeist.

    Die Idee stamme, so Pohl, von Bundesarbeitsminister Hubertus Heil: „Wenn Millionen von der Grundrente profitieren, würde dies zu deutlich höheren Einnahmen in der GKV führen und damit deren Einnahmeausfälle durch Abstriche bei der Doppelverbeitragung kompensieren.“ Ganz schön verquer diese Denke.

    Grundrente versus Betriebsrente

    Pohl hat es einmal zusammengefasst, was für die betriebliche Altersvorsorge (bAV) herausgekommen ist:

    • Die bisherige Freigrenze bei der gesetzlichen Kranken- und Pflegeversicherung für kleine Betriebsrenten bis 155,75 Euro pro Monat (2020: 159,25 Euro) wird in einen Freibetrag umgewandelt, der bis zu dieser Höhe für alle Betriebsrenten gilt.
    • Der steuerfreie Förderbetrag für arbeitgeberfinanzierte Betriebsrenten an Geringverdiener wird verdoppelt. Zur Erinnerung: Der § 100 EStG zur Geringverdienerförderung war erst 2018 eingeführt worden. Folge bisher: Zahlt der Arbeitgeber bei Arbeitnehmern mit maximal 2.200 Euro Bruttoeinkommen mindestens 240 Euro pro Jahr selbst in die bAV (maximal 480 Euro), kann er 30 Prozent von der Lohnsteuer behalten, also mindestens 72 Euro (höchstens 144 Euro) im Kalenderjahr. Dieser Förderbetrag wird nun auf 144 bis 288 Euro verdoppelt.

    Wie faul der Kompromiss ist, zeigt sich, wenn er einmal in seine Einzelteile zerlegt wird. Die Groko hat alles in einen Topf geworfen und kräftig herum gerührt. „Die Regierung rechnet sich so die Beitragsausfälle der Kranken- und Pflegeversicherung schön und hat nun jährlich nur 1,2 Milliarden statt 2,6 Milliarden Euro Kosten.“ Jetzt aber kommt’s: „Das Gros (der Kosten für die Grundrente) will die SPD durch die Finanztransaktionsteuer gegenfinanzieren, die weder in der Koalition noch in der EU abgestimmt ist und somit vorerst als Luftbuchung erscheint.“ Und noch eines kommt dazu: Die Finanztransaktionssteuer schwächt natürlich private und betriebliche Altersvorsorge, weil die Versicherer ihr Geld ja am Kapitalmarkt anlegen und bei jeder Transaktion zahlen müssen, was letztlich die Rendite der Altersvorsorge schwächt. Besonders hart wird es die Metaller treffen, denn die haben ja ihr Geld bei der Allianz – und die setzt auf eine Fondslösung. Dabei läuft der Metallrente-Fonds heute schon deutlich schlechter als beispielsweise der MSCI World. Die Metaller sind also doppelt die Gelackmeierten.

    Druck aus dem Kessel?

    Viele Groko-Politiker glauben wohl, dass mit der Vereinbarung der Druck aus dem Kessel ist. Gesundheitsminister Jens Spahn meint, „für rund 60 Prozent der Betroffenen, deren Betriebsrente jeweils höchstens 320 Euro im Monat beträgt, würden sich die SV-Beiträge mindestens halbieren“. Renten unterhalb des Freibetrages blieben, so zitiert ihn Pohl, wie bisher beitragsfrei. Für alle übrigen würde sich die Belastung jeweils um rund 300 Euro pro Jahr verringern.

    Das ist Augenwischerei, denn bei einer größeren Kapitalabfindungen von Direktversicherungen bringt die Vereinbarung der Groko monatlich gerade einmal 30 Euro Entlastung. Die prozentuale Entlastung durch die Neuregelung sei kaum spürbar, kritisierte der Verein der Direktversicherungsgeschädigten in der „Neuen Westfälischen Zeitung“.

    Entlastung nur für wenige

    Wer wird überhaupt entlastet? Eigentlich nur Betriebsrentner und Direktversicherte, die weniger als 19 000 Euro Kapitalabfindung bekommen haben. „Bei dieser Summe käme fiktiv nur eine Monatsrente von rund 75 Euro zustande“, rechnet Pohl vor. „Für eine armutsfeste Betriebsrente bräuchte es aber deutlich höhere Auszahlungen – und die bleiben oberhalb des Freibetrages weiterhin mit satten rund 18,6 Prozent beitragspflichtig – in der Kranken- und Pflegekasse.“ Der Freibetrag gilt auch nur für den Krankenkassenbeitrag, nicht für den Pflegebeitrag, so dass für Betroffenen mit höherer Kapitalabfindung monatlich lediglich eine Einsparung von rund 25 Euro herauskommt.

    Das Problem sei also nur an der Oberfläche angefasst worden. Und selbst dieser Ansatz bleibe wacklig, denn der Kompromiss rund um die Grundrente sei weder ausfinanziert noch Gesetz. „Ein großer Wurf sieht anders aus, aber kann man den von Großen Koalitionen überhaupt erwarten?“

    Bild von Andy Gries auf Pixabay

  • Entlastung für Betriebsrentner/ Direktversicherte

    Entlastung für Betriebsrentner/ Direktversicherte

    Der Verein Direktversicherungsgeschädigte weist die Einigung im Koalitionsausschuss zu Krankenkassenbeiträgen auf Direktversicherungen im Rahmen des Grundrentenentwurfes als unzureichend zurück. Insbesondere diejenigen Verträge, die vor 2004 abgabenfrei abgeschlossen wurden, profitieren in keiner Weise von einem monatlichen Freibetrag von € 155,75, denn eine Rückwirkung für die vor 2004 abgeschlossenen Verträge ist derzeit nicht erkennbar. Rund 2 Millionen Direktversicherte haben bereits für 10 Jahre ihre Beiträge gezahlt. Mit der Freibetragsregelung würde die eigentliche Ungerechtigkeit für diese Personengruppe nicht beseitigt werden.

    Pressemitteilung zum Download: DVG_Pressemitteilung_zur_Freibetragsregelung_12.11.2019 (1)

    Von der Beitragspflicht sind allenfalls Direktversicherungen mit einer Kapitalauszahlung knapp unter 19.000 €uro befreit. Da diese kleinen Beträge eher untypisch für Zusatzrenten sind, die eine tatsächliche Kompensation für die deutlich geringeren Altersbezüge bewirken sollen, ist mit dem Freibetrag die eigentliche Misere nicht einmal annähernd angepackt worden (unter dieser fiktiv angesetzten Kapitalsumme ist real nur eine Monats-Rente von zirka 75 € möglich).

    Die Versorgungsbezieher und Vorsorgesparer sind die einzige Personengruppe in der GKV, die mit dem vollen Beitrag endgültig belastet bleibt. Freiwillige Mitglieder bekommen in aller Regel vom Arbeitgeber einen Zuschuss in Höhe des halben Beitrages. Der Selbständige, der freiwillig versichert ist, kann ebenfalls mindestens den halben Beitrag als Betriebsausgabe absetzen. Eine Rechtfertigung für den vollen Beitragssatz für die Personengruppe der Versorgungsbezieher ist nicht ersichtlich.

    Da nur Betroffene mit kleinen Auszahlungssummen durch den Freibetrag überhaupt entlastet werden, halten wir weiterhin an unserer Forderung nach Abschaffung der vollen Verbeitragung nach Auszahlung fest: Die absurde Festlegung, dass nach Beendigung des Beschäftigungsverhältnisses der Arbeitgeberanteil vom Arbeitnehmer gezahlt werden soll, wird durch den Freibetrag in keiner Weise korrigiert.

    In dem derzeitigen Vorschlag des Koalitionsausschusses sehen wir aus dem Blickwinkel der Direktversicherungsgeschädigten daher nichts weiter als einen Ablenkungsversuch von der eigentlichen Problematik: Hier soll abgelenkt werden von der Fehlinterpretation des § 229 Abs. 1 Satz 3 SGB V, die zu revidieren man natürlich um jeden Preis vermeiden möchte. Dazu müsste man die formaljuristisch umstrittene Gesetzeslage noch einmal aufgreifen. Deshalb wird nun eine vermeintliche Fehlerkorrektur im Beitragsrecht der GKV unverständlicherweise an eine Rentenkorrektur gekoppelt.
    Der Verein Direktversicherungsgeschädigte bleibt daher bei seiner generell kritischen Bewertung: Ein Freibetrag ist für den Bürger infolge der Veränderungen (Beitragsbemessungsgrenzen, Rentenanpassungen, Beitragssatzveränderungen, evtl. mehrere Versorgungsbezüge) kaum nachvollziehbar. Jährliche und unterjährige Veränderungen machen eine Kontrolle und Überprüfung für die Versicherten nahezu unmöglich. Diese Regelung ist vergleichbar mit dem komplizierten Steuerrecht.

    Hingegen ist eine Reduzierung der Doppelverbeitragung auf den halben Beitragssatz ein bekanntes und transparentes Verfahren. Eine einfache Kontrolle und Überprüfung wäre möglich, und es wäre außerdem eine gerechte Belastung gemäß der wirtschaftlichen Leistungsfähigkeit des Einzelnen.

    Der Verein Direktversicherungsgeschädigte bekräftigt daher seine Forderungen nach Abschaffung der Doppel- und Mehrfachverbeitragung und der Rückerstattung ungerechtfertigt gezahlter Beitragsleistungen für Versicherungsverträge, die vor 2004 abgeschlossen wurden.
    Da die Politik die sachlich vorgetragenen Argumente des Vereines nicht berücksichtigt hat, wird der Verein sich weitere juristische Überprüfungen auf der Grundlage der neu zu schaffenden Gesetzeslage vorbehalten.
    DVG e.V. Der Vorstand www.dvg-ev.org


    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 

  • Fauler Kompromiss oder Trostpflaster?

    Fauler Kompromiss oder Trostpflaster?

    Gesundheitsminister Jens Spahn verpasst den Direktversicherte mit dem Freibetrag von 159 Euro ein Trostpflaster und hofft, dass sie Ruhe geben. Dabei ist es nur ein fauler Kompromiss.

    Die Politiker glauben, mit der Koalitionsvereinbarung zur Grundrente, die auch eine Passus enthält, die Betriebsrenten und Direktversicherungen betrifft, würde Ruhe einkehren, dann sollte ihnen klar sein, dass sie sich getäuscht haben. Denn jetzt fangen Millionen das Rechnen an.

    „Seit Jahren wird erbittert gerungen zwischen Krankenkassen-Mitgliedern im Ruhestand und Politikern“, schildert die „Wirtschaftswoche“ den Streit, den der Verein der Direktversicherungsgeschädigten (DVG) vorantreibt. Es gehe um hohe Kassenbeiträge auf Betriebsrenten und Direktversicherungen. Die Betroffenen zahlen den doppelten Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag, alles in allem annähernd 20 Prozent – und das, obwohl vielen bereits „im Berufsleben bis zur Beitragsbemessungsgrenze in die gesetzliche Krankenkasse gezahlt hatten“, wie die „Wirtschaftswoche“ konstatiert. Als Rentner schmälere der Abzug dann erneut die Rentenauszahlung fast um ein Fünftel.

    Nur ein Trostpflaster

    Die DVG-Mitglieder sind wütend, weil sich bis vergangenem Sonntag nichts getan hat – und jetzt kommt dieser faule Kompromiss, gedacht als Trostpflaster für die Betroffen. Die Politiker glauben wohl, dass viele jetzt Ruhe geben. Politikerinnen wie Malu Dreyer (SPD) und Annegret Kramp-Karrenbauer (CDU) scheinen das nicht zu begreifen. Wie sonst ist zu begreifen, dass sie sich hinstellen und der Öffentlichkeit dieses Trostpflaster als Allheilmittel für die betriebliche Altersvorsorge verkaufen? Was viele ärgern wird, dass die Groko diese mickrige Erleichterung im Kompromiss zur Grundrente „versteckt“ hat, wie es die „Wirtschaftswoche“ formuliert.

    Jeder sollte sich das Video der Pressekonferenz zu Grundrente und betrieblicher Altersvorsorge anschauen. Ab Minuten 13:55 geht es um Direktversicherung und Betriebsrente. Kramp-Karrenbauer drückt sich so verschwurbelt aus, dass es nur Insider kapieren, Malu Dreyer ist das Thema kein einziges Wort wert – und Markus Söder (CSU) hat mit seiner bayerischen Regierung eine Initiative im Bundesrat zur Abschaffung der Doppelverbeitragung eingebracht, worüber er in dieser Pressekonferenz ebenfalls kein Wort verloren hat.

    Direktversicherung? Entlastung? Alles klar?

    https://www.youtube.com/watch?v=VhNC1ALd73A

    Video der Pressekonferenz zu Grundrente und Entlastung bei Direktversicherungen

    Kaum war das Thema Freibetrag ausgesprochen, legte Gesundheitsminister Jens Spahn nach und kam mit dem Vorschlag, die Kassenbeiträge der Direktversicherten in der Auszahlphase von 155,75 Euro auf 159 Euro anzuheben und diese Minimal-Erleichterung bereits Anfang 2020, statt Anfang 2021 einzuführen. Am Dienstag hat Spahn den Fraktionen dafür eine Formulierungshilfe für einen Gesetzentwurf zur Einführung eines Freibetrages in der gesetzlichen Krankenversicherung zur Förderung der betrieblichen Altersvorsorge vorgelegt. Damit will der Minister das Vertrauen in die betriebliche Altersvorsorge stärken.

    Wer fürs Alter vorsorgt, darf nicht der Gekniffene sein. Daher setzen wir die Senkung der Kassenbeiträge zur Betriebsrente nun zügig zum 1. Januar 2020 um. Das Drittel der Betriebsrentner mit kleinen Betriebsrenten zahlt gar keinen Beitrag, ein weiteres knappes Drittel zahlt maximal den halben Beitrag und das gute Drittel mit höheren Betriebsrenten wird auch spürbar entlastet. Alle Betriebsrentner haben also was davon. Das ist auch ein wichtiges Signal für die junge Generation: Es lohnt sich, privat vorzusorgen.

    Was heißt das konkret: Wer beispielsweise bei der Techniker Krankenkasse versichert ist, zahlt zurzeit 18,35 Prozent (Kinderlose mehr). Bezogen auf einen Freibetrag von 159 Euro sind das monatlich 29,17 Euro. Bezogen auf die ganze 10jährige Beitragspflicht entspricht das einer Ersparnis von 3501,18 Euro. Wer als mehr als 19 080 Euro von seiner Direktversicherung ausbezahlt bekommen hat, zahlt auch künftig doppelte Krankenkassenbeiträge. Mit 19 080 Euro kommt ein Rentner allerdings nicht weit. Die Lücke bei der gesetzlichen Rente lässt sich damit nicht schließen.

    Wer fürs Alter vorsorgt, darf nicht der Gekniffene sein. Daher setzen wir die Senkung der Kassenbeiträge zur Betriebsrente nun zügig zum 1. Januar 2020 um. Das Drittel der Betriebsrentner mit kleinen Betriebsrenten zahlt gar keinen Beitrag, ein weiteres knappes Drittel zahlt maximal den halben Beitrag und das gute Drittel mit höheren Betriebsrenten wird auch spürbar entlastet. Alle Betriebsrentner haben also was davon. Das ist auch ein wichtiges Signal für die junge Generation: Es lohnt sich, privat vorzusorgen.

    159 Euro sind eher Krümel

    159 Euro sind aber eher Krümel, denn wer eine armutsfeste Betriebsrente hat, liegt deutlich über diesen 159 Euro monatlich. Was es mit den 159 Euro auf sich hat, erklärt der Rentenexperte Matthias Birkwald von der Partei “Die Linke”:

    Der vorliegende Gesetzentwurf sieht vor, dass bereits ab dem 1.1.2020 Betriebsrenten und Direktversicherungen nicht mehr voll verbeitragt werden. Aus der heutigen Freigrenze soll ein Freibetrag werden. Von der Betriebsrente oder der Direktversicherung wird dann künftig ein Freibetrag in Höhe von einem Zwanzigstel der monatlichen Bezugsgröße, aktuell 155,75 Euro (2020: 159,25 Euro), abgezogen und nur der Rest verbeitragt werden.
    Die Bezugsgröße ist eine dynamische Größe. Sie wird aus dem Durchschnittsentgelt der gesetzlichen Rentenversicherung in den alten Bundesländern des vorvergangenen Jahres (für 2019 also aus 2017) ermittelt. Sie beträgt im Jahr 2019 37.380 Euro. Monatlich sind das 3115 Euro.
    Menschen mit Betriebsrenten und Direktversicherungen von weniger als 311,50 Euro werden also künftig faktisch weniger als den halben Beitragssatz zahlen müssen. Und selbst Betriebsrenten und Direktversicherungen von 465 Euro werden noch um ein Drittel des Beitrages entlastet werden.
    Fazit: Das ist ein erster wichtiger und richtiger Schritt – vor allem für Menschen mit kleinen Betriebsrenten und Direktversicherungen.
    Um aber bei allen Betroffenen – auch bei den Jüngeren – wieder Vertrauen in die betriebliche Altersversorgung zu schaffen, fordert “Die Linke”:
    • Auch für Betriebsrenten und Direktversicherungen über dem zukünftigen Freibetrag von 159,20 Euro soll künftig nur noch der halbe Beitragssatz gelten!
    • Und für all jene Direktversicherten, denen von Horst Seehofer (CSU) und Ulla Schmidt (SPD) rückwirkend viel Geld abgenommen wurde, fordern wir LINKEN, alle vor 2004 abgeschlossenen Direktversicherungen künftig komplett von Kranken- und Pflegekassenbeiträgen freizustellen! Das wäre ein fairer Ausgleich für 16 Jahre Abzocke!
    • Außerdem werden wir uns dafür einsetzen, dass der Freibetrag auch für die Pflegeversicherung gelten muss.


    Kalkulation für Altersvorsorger

    Den jetzigen Einzahlern in eine betriebliche Altersvorsorge ist zu empfehlen, nicht mehr als 50 Euro monatlich einzuzahlen, denn alles, was darüber hinaus geht, wird ihnen von Staat und Krankenkassen im Alter wieder abgenommen. Da helfen auch die schönen Rechnungen von Allianz & Co. nichts. Die Versicherer verschweigen nämlich, dass in der Auszahlphase der dicke Hammer kommt und die Altersvorsorger ihr blaues Wunder erleben. Ganz abgesehen davon reduziert jeder in eine Direktversicherung eingezahlte Euro die gesetzliche Rente.

    Warum 50 Euro?

    19 080 ./. 35 Jahre à 12 Monate = 45,42 Euro
    aufgerundet ergibt das 50 Euro. Die 35 Jahre sind die Voraussetzung für die Grundrente.

    Reaktionen


    Collage: Bild von Ulrike Leone auf Pixabay/ Bild von Alexas_Fotos auf Pixabay

  • Was die Grundrente kostet

    Was die Grundrente kostet

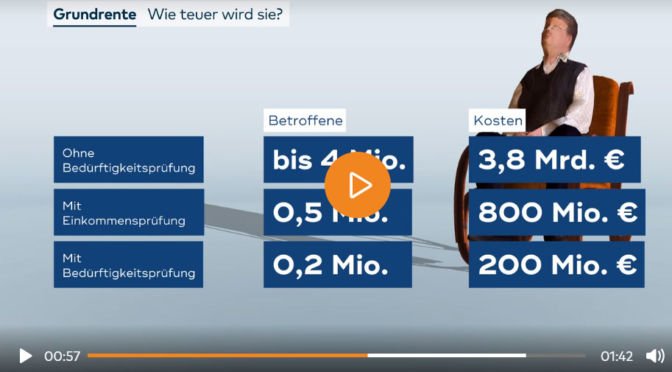
    Die Grundrente kostet ohne Bedürftigkeitsprüfung 3,8 Milliarden Euro, mit Einkommensprüfung 800 Millionen und mit Bedürftigkeitsprüfung 200 Millionen Euro.

    Sollte sich die SPD bei der Grundrente durchsetzen, dann müssen entweder Steuerzahler oder Rentenversicherte oder beide laut „Welt“ jährlich mindestens 3,8 Milliarden Euro zahlen. Das Geld fehlt natürlich an anderer Stelle. Da das nur eine grobe Schätzung ist, dürften die Summen höher sein. Beim ersten Modell „ohne Bedürftigkeitsprüfung“ reichen die Schätzung bis 4,8 Milliarden Euro, davon geht beispielsweise der „Merkur“ aus. Wenn sich dieses Vorhaben ähnlich entwickelt wie der Berliner Flughafen oder Stuttgart 21 dürften es noch weit mehr Milliarden sein.

    Grundrente kostet viele Milliarden

    Wenn, die Grundrente nach Vorstellung der SPD kommt, wird sie viele Milliarden kosten – Geld, das in anderen Bereichen fehlt. Davon betroffen sein werden vor allem Betriebsrentner und Direktversicherte, denn eine Entlastung vom doppelten Krankenkassenbeitrag ist dann vom Tisch, weil dafür kein Geld mehr da ist. Schon im Frühjahr hatte Bundeskanzlerin Angela Merkel den Direktversicherungsgeschädigten im Bundestag eine Abfuhr erteilt.

    Prüfung “nicht administrierbar”

    Merkel neigt dem SPD-Modell zu, denn eine Bedürftigkeitsprüfung sei „nicht administrierbar“, berichtet die „Welt“. Klingt wie „alternativlos“. Jetzt bekommt Merkel Schützenhilfe von „Rentenpapst Riester“, der laut „Bild“ vor einen „Bürokratiemonster warnt“.

    Wie soll die Grundrente finanziert werden? Um wie viel Geld geht es eigentlich? „T-Online“ stellt eine Kalkulation von Finanzminister Olaf Scholz (SPD) und Bundesminister für Arbeit und Soziales, Hubertus Heil, vor. Finanziert werden solle das über die Abschaffung des ermäßigten Mehrwertsteuersatzes für Hoteliers und eine Finanztransaktionssteuer, von der allerdings unklar ist, ob sie überhaupt kommt und wenn, wann.

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


  • Merkel will Grundrente durchdrücken

    Merkel will Grundrente durchdrücken

    Offensichtlich will Kanzlerin Angela Merkel die Grundrente durchdrücken – gegen die Meinung vieler in der CDU.

    Wenn, die Grundrente nach Vorstellung der SPD kommt, wird sie viele Milliarden kosten – Geld, das in anderen Bereichen fehlt. Davon betroffen sein werden vor allem Betriebsrentner und Direktversicherte, denn eine Entlastung vom doppelten Krankenkassenbeitrag ist dann vom Tisch, weil dafür kein Geld mehr da ist. Den Direktversicherten und Betriebsrentnern hatte Merkel ja schon im Frühjahr eine Entlastung verweigert, weil das nicht vorgesehen sei. Und die “Rentensünde will Merkel nicht korrigieren”, titelt die “Sächsische”.

    Merkel gegen Bedürftigkeitsprüfung

    Viele in der CDU wissen das, darunter beispielsweise Carsten Linnemann von der Mittelstandsvereinigung. Das hindert Angela Merkel dennoch nicht, sich für das Modell der SPD in punkto Grundrente zu positionieren, wie die „Welt“ berichtet. Merkel meint, eine Bedürftigkeitsprüfung sei „nicht administrierbar“. Das heißt im Umkehrschluss, dass  sie gegen eine Bedürftigkeitsprüfung ist, wie viele in der CDU vorschlagen. „Merkel stellt sich hinter Kompromiss mit SPD – ihre Fraktion nicht“, titelt die „Welt“.

    Rentensystem weiter verwässert

    Der Kampf ist deswegen so erbittert, weil Merkel – zusammen mit der SPD – sich dafür einsetzt, dass „zwei  Sozialsysteme miteinander vermengt werden, die nicht zusammengehören: das beitragsbezogene Rentensystem und die steuerfinanzierte Grundsicherung, die aber an Bedürftigkeit gebunden ist“, so die „Frankfurter Allgemeine“.

    Schicksalsfrage Grundrente?

    Die „Bild“ stilisiert den Streit um die Grundrente sogar zur „Schicksalsfrage ihrer (Merkels) Amtszeit“. Denn viele in der Union sind dagegen, dass die SPD „Steuergelder nach dem Gießkannenprinzip verteilen möchte“, zitiert „Focus“ den Bundesabgeordneten und Verkehrsexperte Christoph Ploß (CDU).

    Knapp fünf Milliarden Kosten

    Um wie viel Geld geht es eigentlich? „T-Online“ stellt eine Kalkulation von Finanzminister Olaf Scholz (SPD) und Bundesminister für Arbeit und Soziales, Hubertus Heil, vor. Danach gehen die beiden Ressorts von erst 3,8 Milliarden Euro aus – und später von 4,8 Milliarden Euro. Finanziert werden solle das über die Abschaffung des ermäßigten Mehrwertsteuersatzes für Hoteliers und eine Finanztransaktionssteuer, von der allerdings unklar ist, ob sie überhaupt kommt und wenn, wann. Letztlich müssen auch die Direktversicherten und Betriebsrentnern daran glauben, denn ihre Entlastung bei der Krankenkassen wird weiter auf die lange Bank geschoben, weil sie angeblich zu teuer wäre.

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


    Bild von James Rea auf Pixabay

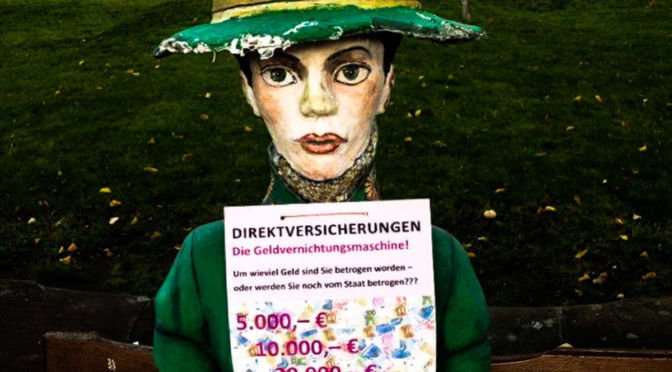
  • Direktversicherung = Geldvernichtung

    Direktversicherung = Geldvernichtung

    Wer rechnen kann, ist klar im Vorteil – das gilt für die Direktversicherung, den sie ist meist ein Minus-Geschäft und Geldvernichtung. So langsam kapieren das immer mehr. Dumm, wer vor Jahrzehnten eine abgeschlossen hat. Das macht viele so wütend.

    Die gesetzliche Rente verbessern – das war das Ziel vieler, die in den 80ern oder 90ern eine Direktversicherung abgeschlossen haben. Die Statusmeldungen der Versicherungen lasen sich ja auch phantastisch. Aber, wie jeder weiß, ist Versicherungen nicht zu trauen, denn sie vergessen vieles zu erwähnen, beispielsweise, dass bei der Auszahlung annähernd ein Fünftel an die Krankenkasse abzuliefern ist. Damit wird die Direktversicherung zur Geldvernichtung. Dazu kommt natürlich, dass die Versicherungen sich ordentlich bei den Altersvorsorgern bedienen mit Abschlussprovision, Vertriebsaufwand, Verwaltungsgebühr. Wer über den Betrieb eine Kapitallebensversicherung abgeschlossen hat oder abschließt, zahlt dann noch den Todesfallschutz, den er woanders sicher billiger bekommen hätte. Da bleibt dann nicht mehr viel übrig, von den eingezahlten Beiträgen.

    Die “Welt” erinnert ganz zu Recht daran, dass „die beliebte Direktversicherung sich nur unter bestimmten Bedingungen lohnt“ – und zwar nur dann, wenn der Arbeitgeber ordentlich etwas dazuzahlt. Es sollte mindestens 40 Prozent sein, ansonsten ist die Direktversicherung ein Minus-Geschäft. Wenn nicht, ist die Direktversicherung eine Geldvernichtung.

    Geldvernichtung par excellence

    Denn, es geht eben so viel weg von den Einzahlungen. Der Ex-Versicherungsmanager Sven Enger hat das akribisch in seinem Buch „Alt, Arm, Abgezockt“ vorgerechnet. Im SWR hat er ein Interview gegeben, das bei Youtube abrufbar ist. Wenn wir schon bei Büchern sind: Die beiden Verbraucherredakteure Holger Balodis und Dagmar Kühne haben das Buch „Garantiert beschissen“ herausgegeben, in dem sie ebenfalls auf den „ganz legalen Betrug mit Lebensversicherungen“ eingehen. Voraussichtlich im Dezember wird ihr neues Buch „Rente rauf“ veröffentlicht. Das war nur dank Schwarmfinanzierung möglich. Darin erklären die beiden Verbraucherschützer, wie uns Politik und Versicherungsbranche seit Jahren verschaukelt.

    Die „Welt“ klärt ebenfalls über die Zusammenhängen auf: „Schon seit 2004 müssen Menschen, die per Betriebsrente fürs Alter vorsorgen, die vollen Versicherungsbeiträge auf den ausgezahlten Betrag zahlen – früher war es nur der Arbeitnehmeranteil, nicht aber der Arbeitgeberanteil. Und seit das neue Gesetz gilt, gibt es Proteste und Anläufe einzelner politischer Lager dies zu ändern.“ Richtig, dagegen rennt der Verein der Direktversicherungsgeschädigten (DVG) schon seit Jahren Sturm. Deswegen gehen wir auf die Straße, diskutieren wir mit Politikern und reichen Petitionen ein.

    „Politisch gesehen müssen wir ein Signal senden, ansonsten brauchen wir uns nicht wundern, wenn junge Leute sagen: Betriebliche Altersvorsorge, nein danke“, zitiert die „Welt“ Carsten Linnemann (CDU), Bundestagsabgeordneter und Vorsitzender der Mittelstands- und Wirtschaftsvereinigung der CDU/CSU. Er fordert, die Doppelverbeitragung müsse abgeschafft werden. Seine Partei allerdings, vor allem die ehemalige Parteivorsitzende Angela Merkel der CDU, wischt diese Forderung systematisch beiseite. Finanzminister Olaf Scholz (SPD) steht ihr allerdings in nichts nach.

    Abzocke triff Millionen

    Um welche Dimension es bei der Altersvorsorge geht, verdeutlicht die „Welt“:  „Grundsätzlich haben Arbeitnehmer seit 2002 ein Recht auf betriebliche Altersvorsorge (bAV); Ende 2015, neuere Daten liegen nicht vor, hatten knapp 18 Millionen Angestellte in Deutschland eine Betriebsrente. Da einige während ihres Berufslebens mehrere Verträge abgeschlossen haben, liegt die Zahl der Ansprüche etwas höher, nämlich bei 20,4 Millionen. Sie alle setzen darauf, durch die zusätzliche Vorsorge die gesetzliche Rente aufgepäppelt wird.“ Ja, sie alle werden von der Politik verschaukelt.

    IG Metall spielt ebenfalls mit

    Von den verschiedenen Formen der betrieblichen Altersvorsorge sei die Direktversicherung vor allem in kleineren und mittleren Betrieben beliebt, so die „Welt“. Das Blatt schätzt, dass es „mittlerweile mehr als fünf Millionen Ansprüche“ gebe. Die Betriebe wählen einen Direktversicherer für ihre Mitarbeiter aus, bei Unternehmen aus der Metallbranche ist es beispielsweise die Allianz, für die sich übrigens auch die IG Metall ausspricht und sogar mit der „Metallrente“ einen eigene Marke kreiert hat. Allerdings ist jedem zu empfehlen, das Kleingedruckte zu lesen, denn da steht drin, dass die Metallrente die gesetzliche Rente mindert, am Ende Steuern und Sozialabgaben in voller Höhe zu zahlen sind. Der vermeintliche Vorteil in der Ansparphase verwandelt sich in der Rente in einen veritablen Nachteil. Aber das muss schon jeder selbst berechnen, denn in ihrer Musterrechnung lässt die IG Metall das geflissentlich wegfallen.

    Freigrenze von 155,75 Euro

    Aber zurück zur Doppelverbeitragung: Nicht doppelt zahlen müsse nur, wer privat krankenversichert sei, und wessen Rente unter der Versicherungsfreigrenze von derzeit monatlich 155,75 Euro liege, so die „Welt“. Grundsätzlich gelte, dass der Arbeitnehmer ein Minus-Geschäft mache, der nur allein einzahlt, sprich, ohne seinen Arbeitgeber. „Deshalb sollte jeder genau hinschauen, wenn ein Unternehmen eine Direktversicherung anbietet“, mahnt die „Welt“.

    Betriebsrentenstärkungsgesetz = Murks

    Das Betriebsrentenstärkungsgesetz ist leider wieder Murks, denn es hat nur betriebliche Riester-Renten in der Auszahlungsphase beitragsfrei gestellt, nicht aber Direktversicherungen. Dazu müssen Arbeitgeber bei neuen Verträgen 15 Prozent auf die Sparbeträge der Arbeitnehmer zuschießen – auch das Murks, denn die Arbeitgeber sparen sich rund 20 Prozent Sozialabgaben.  Die „15 Prozent reichen aus Sicht von Rentenexperten nicht, um die Nachteile des Direktversicherungsmodells aufzuwiegen“, so die „Welt“. Der Arbeitgeberanteil sollte „mindestens 30 Prozent, besser 40 Prozent am Bruttobeitrag betragen, bevor sich Arbeitnehmer überhaupt mit dem vom Arbeitgeber angebotenen Vertrag beschäftigen“, rät die „Welt“.

    Tücken der Direktversicherung

    Dazu kommt, dass die Direktversicherung absolut unflexibel ist. „Gerade wer sich in frühen Jahren für eine Direktversicherung entscheidet, muss zudem wissen, dass er sich damit über Jahrzehnte bindet“, so die „Welt“. Was viele auch nicht wissen: Eine Direktversicherung ist nicht kündbar, schließlich ist der Arbeitgeber der Versicherungsnehmer. Der Arbeitnehmer kann den Vertrag nur ruhen lassen – und er kann auch erst im Rentenalter an sein Geld. Auch das wissen viele nicht. So ein Vertrag ist auch nicht einfach bei Jobwechsel übertragbar. Übrigens, wer in seiner Direktversicherung nach einem Jobwechsel die Versicherungsnehmerschaft auf sich umschreiben lässt, zahlt im Alter dafür keine doppelten Beiträge, denn dann ist die Direktversicherung – und das kann ein und dieselbe Police sein – eine private Altersvorsorge.

    Laut „Finanztest“ lohne dies bei Direktversicherungen, die noch einen höheren Garantiezins als 0,9 Prozent haben. „Pflichtversicherte Rentner brauchen dann wenigstens auf diesen privaten Anteil keine Krankenkassenbeiträge zahlen; freiwillig krankenversicherte Rentner haben diese Sparchance nicht“, schreibt die „Welt“.

    Bilder von der DVG-Demo in Halle

    [metaslider id=”26588″]

  • CDU + SPD sabotieren Altersvorsorge

    CDU + SPD sabotieren Altersvorsorge

    Das „Nein“ von Angela Merkel und Olaf Scholz wirken in CDU und SPD nach. Mit ihrem “Nein” zur Abschaffung der Doppelverbeitragung von Direktversicherungen und Betriebsrenten sabotieren sie aber die Altersvorsorge von Millionen. Deswegen sind am 26. Oktober Tausende auf die Straße gegangen. Haben beide etwas dazu gelernt?

    Eben jene Parteien haben die Bürger in den 80er und 90er Jahren animiert, fürs Alter vorzusorgen und beispielsweise über ihren Betrieb eine Direktversicherung abzuschließen. Millionen sind diesem Ruf gefolgt und haben über Jahre, viele sogar über Jahrzehnte brav in eine Kapitallebensversicherung eingezahlt. Bei der Auszahlung erleben sie ihr blaues Wunder, weil die Krankenkasse annähernd ein Fünftel kassiert. Die Altersvorsorger wollten mit ihrer Direktversicherung die drohende Rentenlücke füllen. Denn eben jene Politiker haben ihnen erzählt, dass die gesetzliche Rente nicht reichen wird.

    So sabotieren Politiker die Altersvorsorge

    Das „Westfalen-Blatt“ hat es einmal vorgerechnet:

    „Wer beispielsweise von der Lebensversicherung 100 000 Euro ausgezahlt bekommt, muss davon über zehn Jahre mehr als 18 000 Euro an seine Kranken- und Pflegekasse zahlen – Arbeitnehmer- und Arbeitgeberanteil plus Zusatz- und Pflegebeitrag.“ Da bleibt natürlich von der Rendite nichts mehr übrig – ein Minus-Geschäft. Das Perfide daran, die Zahlung wird auf zehn Jahre gestreckt, so dass aus den 18 000 Euro wegen Beitragserhöhungen schnell 19 000 oder 20 000 Euro werden können. So wurde der Pflegebeitrag beispielsweise am 1. Januar 2019 um 0,5 Prozent auf 3,05 Prozent (3,3 Prozent für Kinderlose) erhöht. Das wird nicht die letzte Beitragserhöhung gewesen sein.

    Das „Westfalen-Blatt“, das seinen Artikel mit “Retten Sie meine Altersvorsorge?” überschrieb, hat im vergangenen Jahr aus Anlass eines Besuchs bei den drei Bielefelder Bundestagsabgeordneten Britta Haßelmann (Grüne), Wiebke Esdar (SPD) und  Friedrich Straetmanns (Linke) in Berlin den Test gemacht und fragte die Drei: Unterstützen Sie eine Gesetzesänderung, oder finden sie die Regelung in Ordnung?

    Grüne und SPD halten die Betroffenen hin, denn getan hat sich seitdem nichts. Ist irgendetwas passiert? Hat der Protest des Vereins der Direktversicherungsgeschädigten (DVG) etwas bewirkt? In Bielefeld, wie in 18 anderen Städten, ging der DVG auf die Straße. „Das Gesundheitsmodernisierungsgesetz von 2004, beschlossen von der damaligen rot-grünen Koalition, hat dazu geführt, dass bei Auszahlungen von Direktversicherungen der doppelte Kranken- und Pflegeversicherungsbeitrag von insgesamt annähernd 20 Prozent an die gesetzliche Krankenkasse gezahlt werden muss – und zwar rückwirkend für Verträge, die vor dem Jahr 2004 geschlossen wurden“, sagt der Bielefelder Vereinssprecher Wolfgang Diembeck. Die Politik habe seit 15 Jahren tatenlos zugeschaut und nicht gehandelt. Betroffen seien auch die Jungen, die sich jetzt um ihre zusätzliche Altersversorgung kümmern sollen. Nach wie vor würden viele Menschen von der Regelung „böse erwischt“.

    Die Politiker halten die Bürger hin und führen sie an der Nase herum. Aber was sagen die Drei?

    Das „Westfalen-Blatt“ hat nachgehakt:

    Britta Haßelmann (Bündnis 90/Die Grünen):

    „Der Unmut der Betriebsrentnerinnen und Betriebsrentner ist absolut nachvollziehbar. Das Anliegen, Betriebsrenten von der Beitragspflicht in der Gesetzlichen Krankenkasse auszunehmen, habe ich auch in Bürgergesprächen mit Betroffenen diskutiert. Wir setzen uns als Grüne für eine Verbesserung der jetzigen Situation ein und wollen wenigstens einen Teil der Betriebsrentenzahlungen durch einen Freibetrag in Höhe von etwa 150 Euro von der Beitragspflicht ausnehmen … Uns ist bewusst, dass das nur eine ›kleine Lösung‹ ist …

    Dr. Wiebke Esdar (SPD):

    „Ich werde mich weiter dafür einsetzen, die Doppelverbeitragung von Betriebsrenten abzuschaffen. Dazu hatte ich erst im September ein Gespräch in Senne mit dem regionalen Netzwerk der Direktversicherungsgeschädigten. Denn unter der Doppelverbeitragung leiden Millionen von Menschen. Deshalb soll erstens für Betriebsrenten künftig nur noch der halbe Krankenkassenbeitrag erhoben werden – genau wie bei der gesetzlichen Rente. Und wir müssen zweitens gerade Bezieherinnen und Bezieher kleiner Betriebsrenten entlasten. Dazu müssen wir einen echten Freibetrag einführen statt der jetzigen Freigrenze. Zudem wollen wir das über die Beiträge finanzieren, denn die Krankenkassen haben über 20 Milliarden Euro Überschüsse. Für mich misst sich die Halbzeitbilanz der großen Koalition auch daran, ob wir die Doppelverbeitragung noch vor Jahresende abschaffen …“

    Friedrich Straetmanns (Die Linke):

    „Die Linke fordert seit langem die Abschaffung der Doppelverbeitragung von Betriebsrenten. Unser Antrag hierzu liegt seit langem vor und wurde bereits sechsmal von der Tagesordnung des zuständigen Ausschusses von der Regierungsmehrheit genommen. Wir bleiben am Thema dran und unterstützen alle Initiativen, die in die richtige Richtung gehen. An der Finanzierung darf dies eminent wichtige Thema nicht scheitern.“

    Wir freuen uns über eure Meinung. Was sagt ihr dazu? Ihr könnt euch im “Forum” äußern.


    Bitte teilt den Artikel in Facebook, Twitter und Whatsapp, damit auch möglichst viele Junge erfahren, was ihnen blüht. 

    Bild von Bruno Glätsch auf Pixabay

  • Pinkwesten in Rottweil auf der Straße

    Pinkwesten in Rottweil auf der Straße

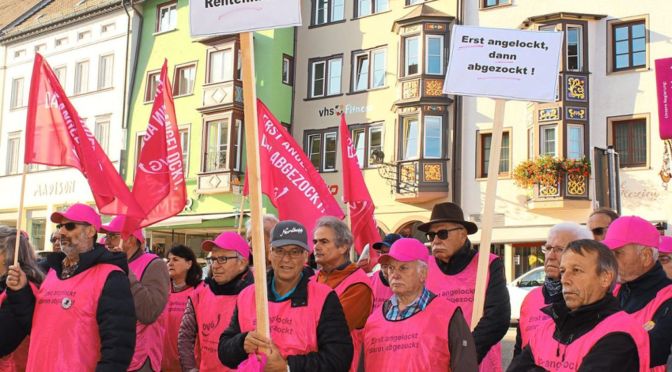
    Mehr als 50 Menschen versammelten sich am Samstagvormittag auf dem Kapellenhof in Rottweil, um ihrem Ärger Luft zu verschaffen. Die sogenannten Direktversicherungsgeschädigten (DVG) demonstrierten dagegen, dass sie etwa 20 Prozent ihrer Ersparnisse aus der Direktversicherung an die Krankenkassen abführen müssen – auch rückwirkend.

    Grund ist die “Doppelverbeitragung” auf Direktversicherungen und Betriebsrenten. Ihre Forderung an die Politik: Ein Stopp dieser Praxis und eine Entschädigung der Versicherten. Den Zugriff auf ihre betriebliche Altersvorsorge empfinden sie als ungerecht.

    Pinkwesten in Rottweil

    Auf den Pinkwesten, die die Teilnehmer tragen, steht: “Erst angelockt, dann abgezockt.” Einer der Demonstranten, Eugen Huonker, nennt den staatlichen Zugriff auf die private Vorsorge “Sozialversicherungsbetrug”. Er empfindet es als besonders ungerecht, dass mit einem Gesetz von 2004 unter Rot-Grün beschlossen wurde, nachträglich in Versicherungsverträge einzugreifen, um die Sozialkassen zu füllen. Die Betroffenen müssen den vollen Beitragssatz zahlen, selbst dann, wenn sie schon Sozialabgaben abgeführt haben. “Wer vorsorgt, wird bestraft”, meint er.

    Der Organisator der Demonstration, Bernhard Seeburger vom Verein für Direktversicherungsgeschädigte, ist selbst von der Regelung betroffen und sprach zu den Demonstranten. Er rechnete hoch, dass er monatlich 197 Euro abführen müsse und dass ihm insgesamt 24 000 Euro fehlten, die er für die Rente angespart habe.

    Die Demonstrationen der DVG fanden am Samstag erstmals bundesweit in mehreren Städten statt. Insgesamt sind sechs Millionen Direktversicherte betroffen.

    Von Schwarzwälder Bote 27.10.2019

    In pinken Westen demonstrieren die Betroffenen auf dem Kapellenhof. Foto: Merk
    Foto: Schwarzwälder Bote
    Von Patrick Merk


  • Demo DVG e.V. in Rheine 26.10.19

    Demo DVG e.V. in Rheine 26.10.19

    Wer heute nicht in Rheine war, hat etwas versäumt! 150 Pink-Westen haben in Rheine demonstriert.
    Gemeinsam haben wir die Parteibüros von CDU, SPD und FDP besucht, die Grünen waren leider außerhalb der von der Polizei genehmigten Demo. Anschließend gingen wir über den Markt und durch die 500 Meter lange Fußgängerzone und haben dort für Aufmerksamkeit gesorgt. Alles bestens geplant und organisiert von Reiner Wellmann und Peter Henrichmann. Danke!

    150 Teilnehmer in Rheine

    Mit von der Partie waren die Regionalgruppen “Osnabrücker Land” und  “OS-Nord / Emsland” – es sollen sogar ein paar Münsteraner dabei gewesen sein.
    Wie gesagt waren wir bei den Geschäftsstellen von CDU, SPD und FDP. Bei der CDU war die Abgeordnete Stullich vom Düsseldorfer Landtag anwesend und verlas eine Botschaft von Jens Spahn. Leider sprach sie wieder mal das Thema der Finanzierung an!
    Deshalb forderten wir die Politik auf, endlich die “40-Milliarden-Lüge” sein zu lassen! – Das sind die Arbeitgeber-Anteile aller Formen der Betrieblichen Altersversorgung von 2004 – 2019! Einschließlich der 20 Millionen Betriebsrentner, die nie eine Rückzahlung gefordert haben! Also frei erfunden von der Politik, um das Problem so aufzubauschen, dass es selbst dem dümmsten Bürger als unlösbar, weil nicht finanzierbar, erscheint.

    Bilder von der Demo in Rheine

    [metaslider id=”26213″]
    Die Wirklichkeit sieht anders aus! Ein “Lastenausgleich” für die Direktversicherungsgeschädigten würde in etwa  acht bis zehn Milliarden Euro kosten, das ist im Hinblick auf 28 Milliarden  Überschuss bei der gesetzlichen Krankenversicherung (GKV), einschließlich des Gesundheitsfonds durchaus finanzierbar. Es ist unser Geld! Darauf konnten die Politiker nicht mehr wechseln….
    Am 14. November 2019 wird die neue Regionalgruppe “NRW-Nord / Rheine” gegründet. Auch dazu seid Ihr herzlich eingeladen. Nähere Informationen folgen.
    Erwin Tischler
    Regionalgruppenleiter Osnabrücker Land
📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →