Tag: SPD

  • Kann Scholz Kanzler?

    Kann Scholz Kanzler?

    Der jetzt zum SPD-Kanzlerkandidat gekürte Olaf Scholz hat 2003 maßgeblich daran mitgewirkt, dass Direktversicherungen voll mit Sozialabgaben belegt wurden – eine Sabotage der Altersvorsorge. Was taugt Scholz insgesamt als Kanzler?

    Nichts ist vergessen! War nicht Olaf Scholz 2003 Generalsekretär der SPD und hat er nicht damals für das umstrittene Gesundheitsmodernisierungsgesetz plädiert? Die „Frankfurter Rundschau“ vom 12. September 2003 beschreibt den Kampf um eine solidarische Krankenkasse. Damals hätte die Chance bestanden, Beamten, Selbstständigen, Vermietern und Kapitalbesitzern in eine solidarische Krankenkasse einzubinden, stattdessen bemühte sich Olaf Scholz, „den geforderten Systemwechsel auf  einen bloßen ‚Solidaritätsverbund aus privater und gesetzlicher  Krankenversicherung‘ klein zu kochen“. Statt sich für eine Bürgerversicherung einzusetzen, forcierte Olaf Scholz zusammen mit seiner Parteigenossin Ulla Schmidt – und der ausdrücklichen Billigung von Horst Seehofer (CSU) – das umstrittene  Gesundheitsmodernisierungsgesetz, das die Vollverbeitragung von Direktversicherten und Betriebsrentner erlaubt. Seit 2004 zahlt die davon Betroffenen den Arbeitnehmer- und Arbeitgeberanteil an der Krankenkasse sowie Zusatz- und Pflegebeitrag, insgesamt annähernd 20 Prozent – und das zehn Jahre lang.

    Ihm war voll bewusst, dass er mit diesem Gesetz die finanzielle Lebensplanung von Millionen Deutscher sabotiert. Das war Scholz und Ulla Schmidt aber gleichgültig. Was ist von einem solchen Kanzler noch zu erwarten?

    Kann Scholz Kanzler?

    Mal abgesehen von der Sabotage der Altersvorsorge – kann Scholz Kanzler? Anders als beispielsweise Norwegen hält sich der Staat hierzulande weitgehend aus Aktien heraus. Ja, Olaf Scholz verkündet sogar, sein „ganzes Geld trotz Minizinsen auf dem Sparbuch“ zu haben, wie „Focus Online“ ihn zitiert. Er vermitteln den Deutschen damit, Aktien und Fonds seien nichts für die Altersvorsorge – „die völlig falsche Botschaft“, wie „Focus Online“ meint. Nicht von ungefähr haben die Norweger pro Bürger ein Guthaben, die Deutschen jedoch Schulden. Scholz zeichnet sich durch sein Feindschaft aus gegen alles, was Aktien betrifft. Statt die Aktienkultur hierzulande zu fördern, entwarf er eine Finanztransaktionssteuer, die vor allem Aktionäre, nicht aber Zocken treffen würde. Sie ist gefloppt. Diese Steuer sollte die Grundrente finanzieren. Bei der Grundsteuerreform sorgte er für mehr Verwirrung als Klärung. Die Folge wird ein Flickenteppich an verschiedenen länderspezifischen Lösungen sein.  Finanzminister Olaf Scholz bestätige eindrucksvoll, so „Focus Online“, dass die Sozialdemokraten nicht mit Geld umgehen können. Scholz ist schließlich nicht irgendein Sozialdemokrat, sondern Finanzminister und ehemaliger Generalsekretär. Scholz sehe tatenlos bei der Entwertung seines Geldes durch die Inflation zu.

    Angesichts seiner Einstellung zu Aktien ist es nicht verwunderlich, dass Olaf Scholz die Börse im Besonderen und der Kapitalmarkt im Allgemeinen nicht sonderlich interessiert. Wie anders ließe sich sein Versagen im Fall Wirecard erklären? Wirecard ist indes nur ein Steinchen im Mosaik des Kontrollversagens. Der Bilanzskandal um den Zahlungsdienstleister Wirecard spielte sich sozusagen vor Scholz‘ Augen ab – und er hat einfach weggeschaut, denn die Finanzaufsicht BaFin steht unter seiner Ägide. Selbst die SPD sehe Handlungsbedarf, so die „Welt“. Für ihren finanzpolitischen Sprecher Lothar Binding stehe der Wirecard-Fall für ein wiederholtes „Totalversagen auf dem Finanzplatz Deutschland“. Er stellt die Bilanzmanipulationen in eine Reihe mit anderen Skandalen, beispielsweise dem Cum-Ex-Betrug und den Manipulationen des Zinssatzes Libor. Das alles geschah unter der Ägide des Finanzministers.

    Bei Digitalisierung nur Mittelklasse

    Als Kanzler will Scholz die Digitalisierung in Deutschland vorantreiben. Warum hat er das nicht schon während seiner Regierungszeit getan? Deutschland gehört nicht zu den Spitzenreitern bei der Breitbankverkabelung, die Ausstattung der Schulen lässt zu wünschen übrig, in punkto Innovation machen uns kleiner Länder wie Estland etwas vor. Beim E-Government hinkt Deutschland Schweden, Norwegen und Dänemark hinterher. Deutsche müssen immer noch zum Amt laufen, wenn sie Dokumente beantragen oder sich ummelden. „Das BMF (Bundesministerium für Finanzen) galt lange als Bremser für innovationsfördernde Maßnahmen wie einen großen Kapitalfonds für Start-ups (Zukunftsfonds) oder das Thema Mitarbeiterbeteiligung für Start-ups“, schreibt der „Berliner Tagesspiegel“.

    Obwohl Scholz noch vor einem Dreivierteljahr gegen die heutigen Parteichefs Saskia Esken und Norbert Walter-Borjans verloren hat, ist er jetzt der Kanzlerkandidat der SPD. Er sei mit seinem Ansehen, seiner Erfahrung und seiner Solidität „der richtige Kanzler in dieser Zeit“, zitiert der „Tagesspiegel“ Parteichef Norbert Walter-Borjans. Ist das so?

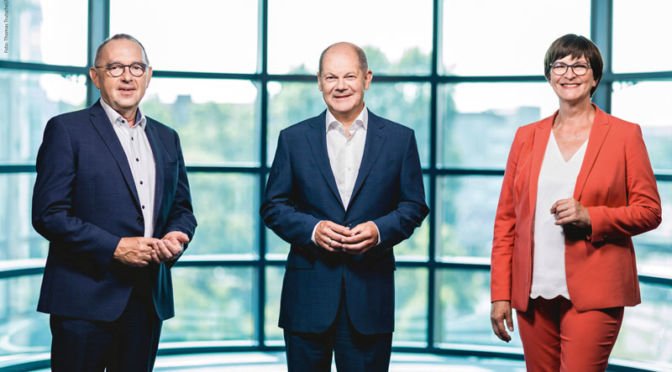
    Pressefoto: SPD – Norbert Walter-Borjans, Olaf Scholz und Saskia Esken | Foto: Thomas Trutschel / Photothek
  • Wie sich Corona auf die Renten auswirkt

    Wie sich Corona auf die Renten auswirkt

    2020 gab’s noch eine Rentenerhöhung, das dürfte aber die letzte für lange Zeit gewesen sein. 2021 wird es wieder eine Nullrunde für Rentner geben – und in den Folgejahren auch. Schuld hat Corona.

    Im Juli 2020 wurden die Renten noch einmal kräftig erhöht (Ost 4,2, West 3,45 Prozent), das wird die letzte sein für längere Zeit. Denn 2020 schrumpft die Wirtschaft wegen der Coronavirus-Pandemie, was sich auf die Lohnsumme und damit auch auf die Renten auswirkt. Allein im Mai 2020 arbeiteten der Arbeitsagentur zufolge 6,7 Millionen Beschäftigte kurz – ein Rekord. Kurzarbeit heißt aber, weniger Geld auf dem Konto, was wiederum auf die Renten durchschlägt, da sie auch nach der Lohnsumme berechnet werden.

    Pleitewelle im Herbst

    Die deutsche Wirtschaft ist im zweiten Quartal gegenüber dem Vorjahreszeitraum um sage-und-schreibe 11,7 Prozent eingebrochen – das ist ein historischer Negativrekord. So was gab’s noch nie in der Nachkriegsgeschichte. Die große Pleitewelle steht Deutschland aber noch im Herbst bevor.

    Die 21 Millionen Rentner werden dieses Jahr nichts davon spüren – noch nicht, denn die mageren Jahre beginnen für Rentner ab 2021. Ab 2021 werden einige Nullrunden folgen, wie schon in den Jahren vor 2010. Rentner müssen zwar keine Rentenkürzungen erwarten, aber eine Stagnation ihrer Renten. Rentenkürzungen deswegen nicht, weil der Bundestag 2018 beschloss, dass das Rentenniveau bis 2025 nicht unter 48 Prozent fallen darf. Das Rentenniveau ist das Verhältnis einer Standardrente nach 45 Beitragsjahren im Vergleich zum Durchschnittslohn.

    Folgen der Corona Krise?

    Der Freiburger Ökonom und Rentenexperte Bernd Raffelhüschen meint deswegen, die Rentner seien Profiteure der Corona-Krise, denn, „während die Löhne wegen des Abschwungs fallen, werden die Renten dies nicht tun, obwohl dies ein solidarischer Gedanke über die Generationen hinweg wäre“, wird er vom „Hamburger Abendblatt“ zitiert. Raffelhüschen vergisst allerdings zu erwähnen, dass sich die Rente nach der Lohnentwicklung im Vorjahr bemisst – und die war überdurchschnittlich. Rentner wird die Corona-Krise also zeitversetzt treffen.

    Sollte sich die Rezession in Deutschland ausweiten, wird das die Rentner treffen, denn „niedrigere Löhne ziehen geringere Beitragszahlungen in die Sozialkassen beziehungsweise in die Rentenversicherung nach sich“, zitiert das Blatt Adolf Bauer, den Präsidenten des Sozialverbands Deutschland. Die Lohnsumme ist die Berechnungsgrundlage für die Rentenanpassung und damit in einem Umlageverfahren ein wichtiger Faktor in der Rentenformel. Keine guten Nachrichten für Rentner.

    Stagnierende Renten ab 2021

    Rentenkürzungen kann es – vorerst – nicht geben wegen einer Schutzklausel im Gesetz. „Eine umgekehrte Regelung, wonach die Renten sinken, wenn die Lohnentwicklung zurückgeht, gilt nicht“, schreibt das „Hamburger Abendblatt“. Vielmehr sichere eine Rentengarantie zu, dass die Höhe der Altersbezüge konstant bleibe. Der „Nachholfaktor“ ist bis 2025 ausgesetzt, was von der Bundesregierung im Juli 2020 noch einmal bestätigt wurde. Der Nachholfaktor wurde laut Bundesregierung in der Finanzkrise 2008 eingeführt als Ausgleich für die Rentengarantie, die angesichts sinkender Löhne verhindern sollte, dass die Renten sinken. Der Nachholfaktor besagt: “Sobald sich die Wirtschaft erholt und die Löhne wieder steigen, sollten die dann möglichen Rentenerhöhungen nur halb so hoch ausfallen wie nach der Rentenanpassungsformel eigentlich vorgesehen, so lange, bis die vermiedene Rentenkürzung ausgeglichen ist.“ Wegen der von der SPD durchgesetzten „doppelten Haltelinie“ (Rentenniveau nicht unter 48 Prozent, Beiträge nicht über 20 Prozent) wurde der Nachholfaktor ausgesetzt.

    Das Ganze ist eine höchst komplizierte Konstruktion, die das alleinige Ziel hat, das Rentenniveau nicht unter die magische Marke von 48 Prozent fallen zu lassen. Was sich bei Millionen von Rentner gut verkaufen lässt. Nach der Bundestagswahl 2021 wird das nicht länger zu halten sein – aber dann treten einige wichtige Spieler von der politischen Bühne ab. Bis dahin wird der Schein gewahrt.

  • Wie Riester die Rente ruiniert

    Wie Riester die Rente ruiniert

    Die Riesterrente ist eine Ruine; sie ruiniert die gesetzliche Rente. Scheinbar begreifen das immer mehr Bürger und lassen die Finger davon. Tausende kündigen ihren Vertrag, lassen ihn ruhen und schließen erst gar nicht einen ab.

    Die Zahl der Riester-Verträge fällt seit 2017 kontinuierlich. Waren es 2017 noch 16,6 Millionen, sind es 2020 nur noch 16,5 Millionen. Ein Fünftel bis ein Viertel wird nicht mehr bespart oder ist auf ruhend gestellt. Wenn es nicht den Wohn-Riester gäbe, sähe die Bilanz für Riester noch weit schlechter aus. Vor allem Riester-Versicherungsverträge werden gemieden, ähnliches gilt für Banksparpläne. Seit Jahresbeginn 2017 haben die meisten Genossenschaftsbanken und Sparkassen den Vertrieb von Riester-Banksparplänen laut „Finanztip“ eingestellt und verwalten nur noch die Verträge von Bestandskunden. Ende 2019 habe es noch sechs regionale Angebote von Sparkassen gegeben. Das sagt bereits alles.

    Riesterrente eine Ruine

    Riester steht nur dank der intensiven Lobby-Arbeit von SPD, Gewerkschaften und Versicherungen so gut da. Was die Anbieter und Promoter von Riester-Verträgen auch geflissentlich verschweigen: Jeder, der riestert, mindert damit seinen Anspruch auf die gesetzliche Rente. Das erzählen den Riester-Sparern nur Verbraucherverbände oder kritische Zeitungen und Zeitschriften wie „Finanztip“. „Riester-Verträge lohnen sich vor allem, weil der Staat die Vorsorgepläne bezuschusst. Die Förderung besteht aus Zulagen und Steuervorteilen.“

    Eine Riester-Rente kann die Versorgungslücke nicht schließen. Offensichtlich haben das Millionen begriffen und zahlen nicht mehr ein oder haben ihren Vertrag gekündigt. Bei den Jungen spricht sich herum, dass sich Riester nicht lohnt. Das lässt sich auch an den Zahlen des Bundesministerium für Arbeit und Soziales ablesen.

    Rückläufige Zahl Riester-Verträge

    Entwicklung Riester-Verträge Bestand in Tausend
    Produkte*VersicherungBanksparInvestmentfondsWohnriesterGesamt
    20011400–––1400
    200229981501743322
    200334511972413889
    200435572133164086
    200545242605745358
    2006638835112317970
    20078194480192210596
    2008928555423862212248
    20099995634262919713454
    201010484703281546014462
    201110998750295972415431
    201211023781298995315746
    2013110138053027115416000
    2014110308143071137716293
    2015109968043125156416489
    2016109317743174169116570
    2017108817263233176716607
    2018108276763288181016600
    2019107726273313181816530
    2020106885923297179316.370
    I/2021106615843292177616314
    II/2021106415783284177916283
    III/2021106205683272175216212

    Eine Versicherung nach der anderen verabschiedet sich aus der Riester-Rente. Riester ist eine Sackgasse, das hat mittlerweile selbst der Vorsitzende der Christlich-Demokratischen Arbeitnehmerschaft, Karl-Josef Laumann, erkannt und sich entsprechend in der „Rheinischen Post“ geäußert. Ohne staatliche Zuschüsse hätten die Bürger draufgezahlt. Aber das Geld könnte ihnen der Staat auch ohne den Umweg Riester auch so geben. Mittlerweile geht es um Milliarden.  Wer seine Abschlussabrechnung liest, muss sich verschaukelt fühlen.

    Übrigens, niemand sagt den Riester-Rentnern, dass ihre Riester-Rente nicht mehr wächst. Wie? Ja! Einfach mal auf die jährlichen Mitteilungen anschauen. Hat sich da der Betrag irgendwie verändert? Nein. Die Inflation frisst aber die Riester-Rente systematisch auf. Hundert Euro heute sind nicht das gleiche wie hundert Euro in zehn Jahren. Das dürfte jedem einleuchten.

    SPD verschaukelt die Rentner

    Die SPD will immer noch nicht glauben, dass Riester eine Totgeburt ist. Die Vizepräsidentin des SPD-Wirtschaftsforums, Susanne Knorre, fordert eine „Runderneuerung“ der Riester-Rente – trotz ihrer eklatanten Schwächen. Wider besseren Wissens will sie Riester festhalten mit der Begründung „Never change a running system“. Nur ist die Riester-Rente kein „running System“, sondern ein ‚rotten system‘. Die SPD ging gar so weit, mit dem Betriebsrentenstärkungsgesetz den betrieblichen Riester mit dem privaten Riester gleich zu setzen, damit die Riester-Sparer in der Auszahlungsphase von der Doppelverbeitragung ihrer Riester-Rente verschont bleiben, während die Direktversicherten, deren Altersvorsorge als betrieblich angesehen werden, weiter den Vollbeitrag zahlen müssen. Das ist, gelinde gesagt, eine Unverschämtheit. Susanne Knorre schwafelt im Partei-Organ „Vorwärts“ weiter von „Vertrauen in die langfristige Zuverlässigkeit der Altersvorsorge“. Nur wo ist die für die Direktversicherte, die damals 2004 von der Bundesgesundheitsministerin Ulla Schmidt (SPD) rückwirkend enteignet wurden: Die Direktversicherung wurde als betriebliche Altersvorsorge deklariert, auf die seit dem der Vollbeitrag zu zahlen ist. Also, von wegen „Vertrauen in die langfristige Zuverlässigkeit“.

    Erbärmliche Renditen

    Für die Riester-Rente hat die SPD dann sogar 2018 die Doppelverbeitragung abgeschafft, nur um ihr Konstrukt zu retten, wie „NWB“ schreibt. „Aktuell wird mit dem ‚Gesetz zur Stärkung der betrieblichen Altersversorgung und zur Änderung anderer Gesetze (Betriebsrentenstärkungsgesetz)‘ vom 17.8.2017 die sogenannte Doppelverbeitragung ab 2018 abgeschafft: Künftig werden betriebliche Riester-Renten – genau wie private Riester-Renten – nicht mehr als Versorgungsbezüge gewertet, sodass dafür in der Auszahlungsphase keine Beiträge mehr zur gesetzlichen Kranken- und Pflegeversicherung zu zahlen sind (§ 229 Abs. 1 Nr. 5 SGB V)“. Dabei ist die Riester-Rente einfach nur eine Ruine, die längst entsorgt werden muss.

    Dem Institut für Vorsorge und Finanzplanung (IVFP) zufolge fallen die Renditen der Riester-Rente erbärmlich aus, obwohl die Bürger jahrelang eingezahlt haben. Das IVFP errechnet eine durchschnittliche tatsächliche Rente von 75 Euro. Nur, damit lässt sich die Versorgungslücke, die sich durch das niedrige Niveau der gesetzlichen Renten auftut, nicht schließen. Es hat sich trotz aller Beteuerungen der Politiker nichts getan: Die Riester-Rente ist kompliziert bei der Beantragung und Abwicklung

    Es hilft auch nichts, wenn einschlägige Lobbyisten wie das Deutsche Institut für Altersvorsorge (DIA), das weitgehend von Gesellschaftern wie Deutsche Bank, DWS Group, BHW Bausparkasse und Zurich Gruppe Deutschland abhängig sind, immer wieder beteuern, wie großartig doch Riester ist.

    Anfang 2016 hat der heutige Bundesinnneminister Horst Seehofer die Riester-Rente für gescheitert erklärt. Die Anbieter gaukeln ihren Kunden immer noch vor, sie könnte entsprechende Renditen erwirtschaften. Wie denn? Sie müssen ihr Geld weitgehend in Anleihen anlegen – und die sind im Minus. Wie sollen sie da akzeptable Renditen erzielen? Das Fördergeld des Bundes einmal rausgerechnet, ist Riester ein Minus-Geschäft.

    EZB in die Falle gegangen

    Die Studie des Bundes der Versicherten (BdV) hat das einmal im Detail vorgerechnet:  Der Höchstrechnungszins ist seit 1997 von vier Prozent auf mittlerweile 0,9 Prozent  gesunken, entsprechend niedrig fallen die Riester-Renten aus. Wer beispielsweise 20 Jahre lang monatlich 85 Euro eingezahlt hat und die 175 Euro Grundzulage mitgenommen hat, bekommt laut Stiftung Warentest bei der Allianz 77 Euro Riester-Rente ausgezahlt, bei DEVK nur 74 Euro, bei der R+V AG 77 Euro – nicht gerade üppig. Die Zeit der Überschussbeteiligungen ist schon längst vorbei, weil die Versicherungen wegen der Negativzinspolitik von Mario Draghi und jetzt Christine Lagarde, Chefin der Europäischen Zentralbank (EZB) gar keine Überschüsse mehr erzielen. Und daran wird sich auch so schnell nichts ändern.

    Bild von Peter H auf Pixabay

  • DVGler konfrontieren SPD-Politiker mit “Abzocke”

    DVGler konfrontieren SPD-Politiker mit “Abzocke”

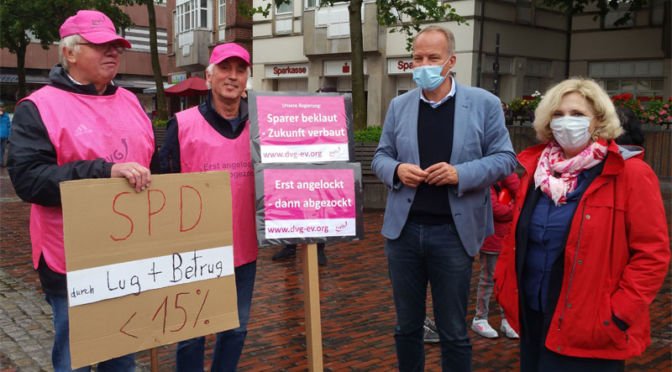
    SPD-Politiker dürfen nicht meinen, dass der DVG locker lässt. Im niedersächsischen Lingen konfrontierte sie der Verein wieder mit der “Abzocke” der Altersvorsorge von Millionen.

    Die beiden SPD-Politiker, Daniela de Ridder und Matthias Miersch, wollten im von der Union dominierten Landkreis “gut Wetter” machen und haben deswegen die Region besucht. „Kommt doch vorbei und kommt mit uns ins Gespräch“, so ihr Angebot. Auf ihrer „Sommertour“ wollten sie hören, wie die Menschen durch die Krise gekommen sind und was die Bürger „von der Politik im Endspurt des letzten Jahres dieser Regierungszeit“ erwarten.

    SPD-Politiker starten Bundestagswahlkampf

    DVG-Mitgliedern der Regionalgruppe Emsland/Osnabrück-Nord und NRW-Nord/Rheine warteten schon im pinken Outfit auf die beiden Bundestagsabgeordnete, um sie mit der “Abzocke” von Millionen Altersvorsorgern zu konfrontieren. Beiden Bundestagsabgeordneten war sehr wohl bewusst, was die SPD 2003 unter der rot-grünen Schröder-Regierung mit der Einführung des Gesundheitsmodernisierungsgesetzes (GMG) angerichtet hat. Seitdem zahlen Direktversicherte annähernd 20 Prozent an die Krankenkassen.

    Die Einladung der SPD in Lingen


    Manfred Lesting und Bernd Schröer von der Regionalgruppe NRW-Nord/Rheine erinnerten sie wieder daran und verlangten die Abschaffung dieses unsäglichen Gesetzes. Aber was ist schon von SPD-Politikern zu erwarten, die sich um alles Mögliche wie zivile Krisenprävention, vernetztes Handeln, digitale Infrastruktur und nukleare Sicherheit beschäftigen? Während  die vom GMG Betroffenen “Deutsch gesprochen” haben, antworten die Beiden mit ihrem üblichen Bla-Bla, von wegen Mehrheiten und schwierigen Zeiten.

    Dieser DVG-Empfang in Lingen ist der Auftakt zu weiteren  Konfrontationen. Der DVG lässt nicht locker. Spätestens im Herbst ist Auftakt für den Bundestagswahlkampf – und dann werden die Direktversicherungsgeschädigten wieder an die Sabotage ihrer Altersvorsorge durch Rot-Grün (mit Hilfe der Union)  erinnern und ein Umdenken der Politik anmahnen. “Wir werden den Politikern in die Suppe spucken”, meint Schröer.

  • Der Staat darf ungestraft Bürger enteignen

    Der Staat darf ungestraft Bürger enteignen

    Wenn der Staat klamm ist, darf er seine Bürger enteignen, wie bei Direktversicherungen. Ein Rentner hat dagegen geklagt, muss aber weiter Sozialbeiträge für seine Direktversicherung zahlen, obwohl bei Abschluss davon keine Rede war. Der Staat hatte den Vollbeitrag 2003 rückwirkend eingeführt.

    Herbert Heins ist in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung gescheitert. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab. Das hat der Staat, sprich die rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – damals 2003 rückwirkend per Gesetz eingeführt.

    Der 70Jährige ist durch alle Instanzen gegangen und hat nun auch vor dem BSG verloren (Az.: B 12 KR 1/19 R). Sein Argument, die Direktversicherung sei keine Rente, ließen die Richter nicht gelten. Der rebellische Rentner legte sogar ein Sprachgutachten vor, das argumentierte, eine Einmalzahlung aus „Direktversicherung“ sei keine „Versorgung“. Aber auch das ließen die Richter nicht gelten.

    Enteignen gesetzlich abgesegnet

    Für die Richter sei es irrelevant, ob der Arbeitgeber eine Versorgungszusage gegeben habe oder nicht. Es sei auch irrelevant, ob das Geld monatlich oder einmalig fließe. Darauf komme es nicht an, wie die „ZEIT“ das BSG zitiert. „Die Versicherung sei eine betriebliche Direktversicherung gewesen; eine zusätzliche ‚Versorgungszusage‘ durch den Arbeitgeber sei daher nicht erforderlich gewesen; maßgeblich sei, dass die Beiträge ‚ganz oder teilweise aus dem Arbeitsentgelt geleistet wurden‘“. Generell sei, zitiert die „ZEIT“ den Richter, davon auszugehen, dass eine Lebensversicherung (über den Betrieb abgeschlossen), die ab dem 60. Geburtstag ausbezahlt wird, der Altersvorsorge diene.

    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 159,25 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird.

    BSG
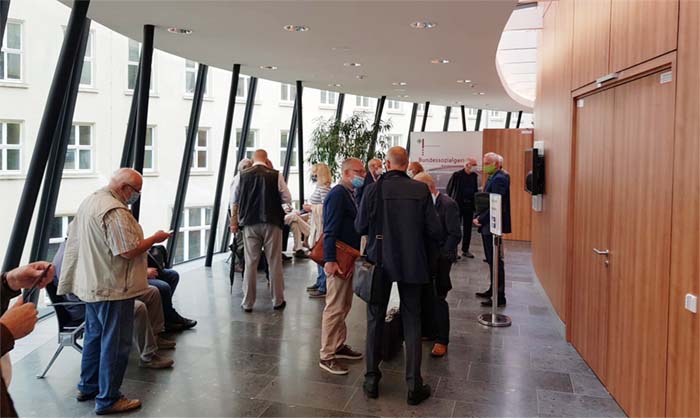
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Nach neun Jahren juristischer Schlacht musste sich Heins dem „Hamburger Abendblatt“ zufolge von Richter Andreas Heinz, dem Vorsitzenden des 12. Senat des Bundessozialgerichtes, anhören, es komme nicht darauf an, ob er schon eine Betriebsrente habe, Heins‘ Direktversicherung sei eine „der Rente vergleichbare Einnahme“, die der Alterssicherung diene. Dabei sei es gleich, was Heins mit seinem Arbeitgeber im Jahr 1988 über den Zweck der Versicherung vereinbart habe. Das höchste deutsche Sozialgericht habe, zitiert das „Hamburger Abendblatt“ Richter Heinz, ein Wortlautverständnis, das an den Wortlaut des Gesetzgebers gebunden sei. Damit sei die Beitragsfestsetzung gesetzlich zulässig gewesen nach den §§ 226, 229, 237 SGB V, so der Richter. An die Grundsatzentscheidung des Gesetzgebers sei der Senat des BSG gebunden – und das heiße, eine Einmalzahlung sei dem Rentenbezug gleichzusetzen.

    Staat begeht Vertrauensbruch

    Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“.

    Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    Was für Heins und viele andere mit einer Direktversicherung besonders schlimm ist – sie haben die Beiträge für ihre Direktversicherung oft aus ihrem Nettoeinkommen bezahlt haben und somit aus Einkünften, für die bereits die Sozialbeiträge abgeführt worden sind. Wenn sie dann die Summen entweder auf einen Schlag oder als monatliche Summe ausbezahlt bekommen, fallen aber erneut Beiträge für die Sozialversicherungen an. Die Betroffenen fühlen sich daher zweimal zur Kasse gebeten. Aber das sei unerheblich, urteilt der Richter des BSG.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

    Mehr zum Thema:

    https://dvg-ev.org/2020/06/direktversicherung-ist-geldvernichtung/

  • Schluss mit dem Melken von Betriebsrentnern

    Schluss mit dem Melken von Betriebsrentnern

    Für alles und jedes ist jetzt Geld da, dafür werden Betriebsrentner gemolken. Deswegen fordert der DVG in einer Petition „Keine Kranken-  und Pflegeversicherungsbeiträge auf Direktversicherungen“. Schluss mit dem Melken! Macht mit, bald sind die 15.000 voll.

    Der DVG fordert in einer Petition, das bAV-Rentnerinnen und -Rentner, insbesondere bAV-Direktversicherte, nicht länger doppelte Beiträge an die Krankenkassen zahlen müssen. Deswegen plädiert Erwin Tischler vom Verein der Direktversicherungsgeschädigten (DVG): „Keine Kranken- und Pflegeversicherungsbeiträge auf Direktversicherungen“ in seiner Petition.  Deswegen appelliert er: “Es gibt 6.3 Millionen Direktversicherungsgeschädigte! Warum sind nur 15.000 dieser Petition beigetreten? Das kann sich keiner der Aktiven im DVG e.V. erklären! Kämpfen wir doch dafür, dass die Abzocke der Politik auf unsere arbeitnehmerfinanzierten Lebensversicherungen mit Kranken- und Pflegeversicherungsbeiträgen aufhört!” Jetzt, in der Corona-Krise, sei für alles Geld da! Bereits 218 Milliarden Neuverschuldung seien vom Bund aufgenommen, dazu kommen noch die Maßnahmen der Länder. “Nur für uns, so haben uns die Politiker die letzten 15 Jahre erklärt, ist kein Geld da …”

    Schluss mit Melken

    Wer sein Geld privat statt über den Betrieb an eine normale Lebensversicherung  überwiesen und es nicht aus seinem Gehalt durch den Arbeitgeber an die Lebensversicherungsgesellschaft abführen hätte lassen, wäre deutlich besser dran. Denn, die Versicherungssumme wäre bei Auszahlung kranken- und pflegeversicherungsfrei gewesen. Wer also damaligen Rentenpolitikern  gefolgt ist und die staatliche geförderte Direktversicherung aus Gehaltsumwandlung abgeschlossen hat, wurde und wird von den späteren Bundesregierungen seit 2004 dafür bestraft.

    “Das seit 1. Januar 2020 gültige Betriebsrentenfreibetragsgesetz ist nur ein Tropfen auf den heißen Stein; für die Betroffenen geradezu lächerlich, was unsere hochbezahlten Volksvertreter für das gemeine Volk beschlossen haben: Ab Januar 2020 gibt es einen monatlichen Freibetrag von 159,25 Euro für Betriebsrenten und Direktversicherungen, allerdings nicht für die Pflegeversicherung, sondern nur für die Krankenversicherung“, schlüsselt Tischler auf. Der Betriebsrentner und Direktversicherungsgeschädigte spare 25,63 Euro, von den 150 oder mehr Euro, die er seit Auszahlung seiner Kapital-Lebensversicherungssumme monatlich an die Gesetzlichen Krankenkassen abführen muss.

    Für alles ist Geld da

    Das sei ein Witz, so Tischler. Aber, um die Folgen der Corona-Krise abzuwenden, sei plötzlich „für alles und jeden genug Geld da“. Vorher hat es geheißen, das wäre zu teuer und nicht finanzierbar. „Wir bewegen uns in Größenordnungen von 1,4 Billionen Euro, das sind 1400 Milliarden, die die Bundesregierung als Rettungsschirm aufgespannt hat“, rechnet er vor. „Die Direktversicherungsgeschädigten wären schon mit einer Wiedergutmachung oder  Rückzahlung der ungerechten Beiträge auf ihre private Altersversorgung in Höhe von acht bis zehn Milliarden zufrieden gewesen“.

    Zehn Millionen Direktversicherte oder bAV-Rentnerinnen & Rentner, werden seit 16 Jahren durch das Gesundheitssodernisierungsgesetz (GMG) geschädigt. Wegen dieses Unrechtsgesetzes zahlen sie doppelt Krankenkassen- und Pflegeversicherungs-Beiträge für die Renten aus ihrer Altersvorsorge insbesondere bei den Direktversicherungen, deren Auszahlungen an die Rentner bis 2004 vollkommen Krankenkassen- und Pflegeversicherungsbeitragsfrei waren.

    Noch sind es „nur“ zehn Millionen Rentner, aber jedes Jahr werden es mehr. Viele ahnen noch nichts von dieser Belastung ihrer Renten und begreifen es erst, wenn sie selbst in Rente gehen. Am Ende wird es die große Mehrheit aller Arbeitnehmerinnen und Arbeitnehmer treffen, wenn sie als Rentner ihre Auszahlungen erhalten!

    Darum unterschreiben Sie bitte die Petition!

    Hier geht’s zur Petition

    Bild von Wolfgang Ehrecke auf Pixabay

  • Viele Deutsche vom Wirtschaftsboom abgehängt

    Viele Deutsche vom Wirtschaftsboom abgehängt

    Geht es der Wirtschaft gut, geht es allen gut – von wegen. Viele Rentner und Beschäftigte haben wenig vom Exportboom. Mit den Realrenten ging es seit 2003 so richtig bergab – und die Talfahrt ist noch nicht beendet.

    2003 und die rot-grüne Regierung unter Schröder war eine Zeitenwende. Der SPD-Kanzler Gerhard Schröder schaffte es, die Altersvorsorge von Millionen Deutschen nachhaltig zu drücken. Das betrifft die gesetzliche, betriebliche und private Altersvorsorge. Die Rentner wurden immer weiter von der allgemeinen wirtschaftlichen Entwicklung abgekoppelt – ablesbar an den Zahlen.

    viele vom Boom abgehängt

    Reiner Heyse von „Seniorenaufstand“ hat einfach mal die Kurven des preisbereinigten Bruttoinlandsprodukts, die Lohnentwicklung nach Abzug der Preissteigerungen und die Rentensteigerungen nach Abzug der Inflation verglichen. Das Bruttoinlandsprodukt (BIP) spiegelt die wirtschaftliche Entwicklung eines Landes wider. Es sei in 27 Jahren grob gesagt um 50 Prozent gestiegen. Die realen Löhne stiegen von 1990 bis 2017 lediglich um 7,5 Prozent, wobei sie einige Jahre sogar rückläufig waren. Erst 2014 verdienten die Beschäftigten in Deutschland real wieder so viel wie 1991.

    realrente
    Seit 2003 ist deutlich die gewollte Entkopplung von der Lohnentwicklung zu erkennen    Quelle: seniorenaufstand


    Die Schröder-Regierung hat 2003 dafür gesorgt, dass sich die realen Renten von der Lohnentwicklung entkoppeln mit der Folge, das die realen Renten immer weiter abgehängt werden. 2017 habe die Spreizung der Rente zu den Löhnen schon 12,5 betragen. Also von wegen „Ausbeutung der Jungen durch die Alten“. Die Rentner werden schon seit Jahren zur Ader gelassen. Die heutigen Realrenten liegen deutlich unter denen von 1990.

    Reallöhne
    Die Wirtschaft hat von 1992 bis heute um  40,6 Prozent zulegt, die Reallöhne nur um acht Prozent           Quelle: querschuesse.de

    Corona und die Folgen

    Die Folgen der Coronakrise werfen ihre Schatten bereits voraus: Der Einbruch des BIP schlägt dem Finanzportal „querschuesse.de“ erst im zweiten Quartal 2020 durch. Bereits heute ist klar, dass es 2021 für Rentner wieder eine Nullrunde geben wird. Die Rentner dürften dann noch weiter zurückfallen.

    Damit nicht genug, wer versuchte, diese Lücke durch Eigenvorsorge zu schließen, wurde von der Schröder-Regierung und später von der Merkel-Regierung gerupft. Die rot-grüne Regierung führte – mit Hilfe von Horst Seehofer (CSU) – die Doppelverbeitragung von Direktversicherungen und Betriebsrenten ein, so dass Altersvorsorger wieder die Angeschmierten sind. Seit dem Gesundheitsmodernisierungsgesetz (GMG), dass von Rot-Grün-Schwarz erlassen wurde, zahlen Direktversicherte und Betriebsrentner annähernd 20 Prozent an die Krankenkasse.

  • Nullrunde für West-Rentner 2021

    Nullrunde für West-Rentner 2021

    Wie schon in den Jahren 2004 bis 2006 und 2010 wird es aller Voraussicht nach auch 2021 wieder eine Nullrunde für Rentner geben, zumindest im Westen. Rentner im Osten dürfen mit einer minimalen Erhöhung rechnen.

    Die Rentenerhöhung im Juli 2020 (Ost 4,2, West 3,45 Prozent) wird die letzte sein für längere Zeit. 2020 schrumpft die Wirtschaft wegen der Coronavirus-Pandemie. Viele Unternehmen haben Kurzarbeit beantragt, andere sind bereits insolvent und müssen ihre Beschäftigte betriebsbedingt kündigen. Damit reduziert sich auch die Lohnsumme. Das wirkt sich dann 2021 auf die Rente aus. Rentner erwarten magere Zeiten.

    Nullrunde ab 2021

    Alexander Gunkel, Vorsitzender des Bundesvorstands der Deutschen Rentenversicherung, rechnet im kommenden Jahr mit einer Nullrunde – die erste seit elf Jahren. Im Osten bekommen die Rentner jedoch wegen der „sogenannten Angleichungstreppe“ einen Erhöhung um 0,7 Prozent. Das wäre dann die erste Nullrunde seit elf Jahren. Anders als vor elf Jahren allerdings, werden die Rentner im Osten Deutschlands zumindest eine minimale Erhöhung bekommen.

    Damit nicht genug, die Pandemie-Folgen werden auch die Beschäftigten spüren. Gunkel bereitet sie schon einmal auf eine Erhöhung der Beiträge vor – wenn nicht 2021, so doch in den Folgejahren. Der Rentenversicherung zufolge dürfte der Beitragssatz bis 2025 wahrscheinlich 20 Prozent erreichen. Nach 2025 wird es dann kein Halten mehr geben – und der Beitragssatz zur Rentenversicherung könnte dann schnell auf 22 oder sogar 25 Prozent steigen.

    nettolohnersatzquote
    Nettolohnersatzquote – sie zeigt, wie viel jemand an Rente bekommt, wenn er bis zum gesetzlichen Rentenalter als Vollzeitbeschäftigte Beiträge an die Rentenversicherung abführt. Bezogen auf einen Geringverdiener  mit nur halbem Arbeits-Durchschnittseinkommen                                                                                                                Quelle: Querschuesse.de


    Grundrente  – teurer als gedacht

    Die Rentenkasse leidet indes nicht nur an der  schrumpfenden Lohnsumme, sondern auch an der Grundrente. Gunkel rechnet, dass sich die Ausgaben für die Grundrente allein im ersten Jahr auf 1,3 Milliarden Euro summieren, dazu kommen noch die Umsetzungskosten in Höhe von 400 Millionen Euro, alles in allem also 1,7 Milliarden Euro. Die Kosten müsse der Bund 1:1 übernehmen und nicht wieder, wie so oft in der Vergangenheit, über einen Bundeszuschuss begleichen. Die Grundrente müsse über die Steuer finanziert werden und nicht von den Beitragszahlern. Für 2020 geht Gunkel bereits von 4,3 Milliarden Euro minus aus.


    Gunkels Redebeitrag liegt als PDF vor, ebenso seine Folien

  • Rentenniveau steigt, weil Löhne sinken

    Rentenniveau steigt, weil Löhne sinken

    Wenn die Durchschnittslöhne sinken, steigt das Rentenniveau trotz stagnierender Renten. Klingt paradox, ist jedoch logisch. Die Merkel-Regierung hat versäumt, das Rentensystem zu reformieren – mit dramatischen Folgen für alle Generationen.

    Alle reden vom sinkenden Rentenniveau, dabei wird das Rentenniveau erstmals seit Jahrzehnten nicht sinken, sondern steigen – nicht dank höherer Renten, sondern wegen sinkender Löhne. „Das Rentensystem ist ein Umlageverfahren“ – dieser eherne Satz ist schon längst außer Kraft gesetzt worden von einer Schröder-Regierung und der nachfolgenden Merkel-Regierung – zuletzt ganz massiv von Arbeits- und Sozialminister Hubertus Heil, der die doppelte Haltelinie im Bundestag durchdrückte, wonach der Rentenbeitrag bis 2025 maximal auf 20 Prozent des Bruttoeinkommens steigen und das Rentenniveau nicht unter 48 Prozent fallen darf.

    Löhne sinken, Rentenniveau steigt

    Das Rentenniveau ist ein jährlich neu berechneter Durchschnittswert, der den Durchschnittslohn aller gesetzlich Rentenversicherten zur Standardrente (45 Jahre volle Beitragszahlung bezogen auf ein Durchschnittseinkommen) ins Verhältnis setzt. Wenn jetzt, wie durch Corona, der Durchschnittslohn sinkt, die Standardrente aber gleich bleibt, steigt das Rentenniveau. Und dass der Durchschnittslohn 2020 sinken wird, dürfte jedem einleuchten. Weit mehr als zehn Millionen Beschäftigte wurden in Kurzarbeit geschickt, viele Unternehmen sind insolvent oder überleben nur dank massiver Staatshilfen, Selbstständige müssen massenweise Hartz IV beantragen. Das gilt vor allem für den Kunst- und Kulturbereich. So ist die Zahl der Arbeitslosen im Mai 2020 gegenüber dem Vergleichsmonat des Vorjahres laut Arbeitsagentur um eine halbe Million auf 2,8 Millionen gestiegen, parallel dazu ist die Zahl der Stellenangebote um 200 000 gefallen. 3,5 Millionen sind unterbeschäftigt; allein für März rechnet die Arbeitsagentur mit mehr als zwei Millionen Kurzarbeiter, das Münchner ifo-Institut geht von aktuell 7,3 Millionen Kurzarbeitern aus.

    Was bringen diese Zahlenspiele? Kurzarbeit und Arbeitslosigkeit bedeuten weniger Lohn – und das massenweise. Das Durchschnittseinkommen aller Versicherter wird 2020 also definitiv sinken. Weil die Renten aber nicht sinken dürfen, obwohl sie es wegen des Umlageverfahrens müssten, bekommen die Rentner im Verhältnis zur Lohnentwicklung fiktiv mehr Geld, tatsächlich stagniert ihre Rente. Das Rentenniveau steigt.

    Herumschrauben an der Rentenformel

    So langsam haben das auch die Wirtschaftsredakteure von Zeitungen wie der „Süddeutschen“ und der „Welt“ begriffen. Hendrik Munsberg von der „Süddeutschen“ hat die „Unwucht im Rentensystem“ erkannt, weil Heil den „Nachholfaktor“ ausgesetzt hat und Bundeskanzlerin Angela Merkel diesen Faktor auch nicht wieder einführen will, wie Johannes Vogel (FDP) auf eine Regierungsbefragung erfuhr. Der Nachholfaktor ist Bestandteil der Rentenformel  und bewirkt, dass wegen sinkender Durchschnittslöhne notwendige, aber unterbliebene Rentenkürzungen bei einer möglichen späteren Rentenerhöhung berücksichtigt werden müssen und die Rentenerhöhung deswegen ausfallen kann. Renten können danach zwar nicht sinken, aber auch nicht steigen. Der Nachholfaktor griff in den Jahren nach der Finanzkrise. Die Rentenerhöhungen fielen in den Folgejahren deutlich geringer aus wie nach der Rentenformel eigentlich vorgesehen. Mit der „doppelten Haltelinie“ setzte Heil dieses Regelwerk außer Kraft. Er versteckte die Aussetzung des Nachholfaktors gewieft und kryptisch im Sozialgesetzbuch VI, §255g. Dort heißt es, „Der Ausgleichsbedarf beträgt in der Zeit bis zum 30. Juni 2026 1,0000. Eine Berechnung des Ausgleichsbedarfs nach § 68a erfolgt in dieser Zeit nicht“.

    SPD am Sozialisieren

    Die SPD hat im Fall „Nachholfaktor“ ähnlich agiert, wie damals 2003, als sie mit dem Gesundheitsmodernisierungsgesetz (GMG), insbesondere mit den §229  und § 248 SGB V über Nacht Millionen Direktversicherte und Betriebsrentner enteignete, in dem sie ihnen die doppelten Krankenversicherungsbeiträge aufbürdete.

    Den Preis wird der Steuerzahler tragen müssen: Denn sinken die Renten nicht, obwohl sie sinken müssten, erhöht sich der Rentenbeitrag der Beschäftigten nicht, muss die Differenz der Staat ausgleichen – und der holt sich das Geld wiederum bei den Steuerzahlern. Niemand bekommt etwas geschenkt, auch wenn Politiker so tun als ob.

    Nach uns die Sintflut

    Angela Merkel antwortete Johannes Vogel lapidar: “Der von ihnen beschriebene Effekt, dass die Renten stärker als die Löhne steigen könnten”, komme “frühestens bei der Rentenanpassung zum 1. Juli 2022 zum Tragen” – und dann ist sie nicht mehr im Amt. „Nach mir die Sintflut“, ließe sich nur ergänzen. Da passt auch ins Bild, dass sie die längst überfällige Reform des Rentensystem mit der Installierung einer Rentenkommission seit 2018 auf die lange Bank schiebt. Das Ergebnis war, wie nicht anders zu erwarten, heiße Luft.

    Um wie viel könnte das Rentenniveau steigen. Die „Welt“ hat geschätzt, dass das Rentenniveau, je nach Schwere der Rezession (neun Prozent minus beim Bruttoinlandsprodukt), bis auf 52 Prozent steigen könnte. Die Rentner bekommen deswegen, wie gesagt, nicht mehr Geld. DVG-Mitglied Norbert Böttcher kommt auf etwas andere Werte. Angenommen, die Durchschnittslöhne sinken um fünf Prozent, dann erhöht sich das Rentenniveau um 2,6 Prozent, bei zehn Prozent niedrigeren Löhne sind es 5,3 Prozent. Er rechnet das an einem einfachen Beispiel vor:

    Wie das Rentenniveau steigt

    Durchschnittslohn: 40.000 Euro
    Rente: 20.000 Euro
    Rentenniveau: 50 Prozent

    Durchschnittslohn sinkt auf 35.000 Euro durch Kurzarbeit und Arbeitslosigkeit. Rente bleibt gleich: 20.000 : 35.000 = 57 Prozent.

    Auf den Renten-Entgeltpunkt (EP) wirkt sich das ebenfalls aus. Der eigene Verdienst wird durch den Durchschnittsverdienst geteilt.

    40.000 : 40.000 = 1,0 EP
    80.000 : 40.000 = 2,0 EP
    60.000 : 40.000 = 1,5 EP
    20.000 : 40.000 = 0,5 EP

    Wer weiterhin gut verdient, bekommt bei einer Rezession mit sinkendem Durchschnittslohn mehr Entgeltpunkte:

    80.000 : 35.000 = 2,3 EP

    Sinkt der eigene Verdienst im selben Verhältnis wie der Durchschnittsverdienst, bleibt der EP gleich, also keine Einbuße.
    35.000 : 35.000 = 1,0 EP

    Böttcher hat mehrere Szenarien durchgespielt – siehe Tabelle:

    Rentenniveau und Durchschnittslöhne

    rentenniveau_2020
    Wie sich das Rentenniveau bei sinkenden Durchschnittslöhnen entwickelt.        Quelle: Norbert Böttcher


    Norbert Böttchers Leserbrief im “Ried Echo” bringt es auf den Punkt

    200118_Leserbrief
    200118_Leserbrief
  • Wie uns Politiker mit der Grundrente verschaukeln

    Wie uns Politiker mit der Grundrente verschaukeln

    Die Grundrente soll Lebensleistung honorieren – dabei fahren einige schlechter damit als mit Grundsicherung. Ein weiteres Beispiel, wie uns die Politik verschaukelt und das Vertrauen in die Rente unterminieren.

    von Helmut Achatz

    Arbeitsminister Hubertus Heil behauptet in punkto Grundrente, „Frauen und Männer, die nur wenig Rente haben trotz eines langen Arbeitslebens, werden künftig spürbar mehr in der Tasche haben“. Ist das so? DVG-Mitglied Norbert Böttcher und andere Rentenexperten haben es mal durchgerechnet und widerlegen Heils Behauptung. Die SPD hat den Bürger wieder einmal einen Bären aufgebunden. Wer Pech hat, wird mit Grundrente weniger bekommen, als er mit Grundsicherung bekäme. Dabei war doch Heils Anspruch, dass die gerade verabschiedete Grundrente zehn Prozent über der Grundsicherung sein sollte. Er hat nur vergessen, der Öffentlichkeit zu sagen, dass von der Grundrente ja auch Krankenkassen- und Pflegebeiträge zu zahlen sind, so dass die Grundrente dann niedriger ausfallen kann als die Grundsicherung.

    Aber lassen wir Norbert Böttcher und die Redaktion „Steuertipps“ zu Wort kommen: „Der Zahlbetrag der Grundrente wird 2021 bei 35 Beitragsjahren in allen Fällen zwischen 613 und 865 Euro liegen und damit vielfach unter der Grundsicherung von aktuell 808 Euro. Dieses auf den ersten Blick überraschende Ergebnis hat mit den Beiträgen zur gesetzlichen Kranken- und Pflegeversicherung zu tun. Die Grundrente ist wie jede Rente beitragspflichtig. Das heißt, von der erreichten Rente brutto und dem Zuschlag auf diese Bruttorente ist noch der Beitrag zur gesetzlichen Kranken- und Pflegeversicherung abzuziehen, der von der Deutschen Rentenversicherung bei der Zahlung der gesetzlichen Rente direkt einbehalten wird. Im ersten Gesetzentwurf des Bundessozialministeriums zur Grundrente vom 21.5.2019 heißt es auf Seite 23 ausdrücklich: ‚Die Grundrente führt zu höheren Beiträgen in die gesetzliche Krankenversicherung und soziale Pflegeversicherung‘.

    Grundrente versus Grundsicherung

    Somit kommt es unterm Strich auf den Zahlbetrag der gesetzlichen Rente an und nicht auf die Bruttorente. Die neue Grundrente als eine Rentenleistung gemäß SGB VI (gesetzliche Rentenversicherung) darf nicht mit der beitragsfreien Grundsicherung gemäß SGB XII (Sozialhilfe) verwechselt werden. Die Grundsicherung ist im Unterschied zur Grundrente keine Rente, sondern eine Sozialhilfe oder Sozialleistung und verpflichtet das Sozialamt oder Grundsicherungsamt auch zur direkten Zahlung der Beiträge für die gesetzliche Kranken- und Pflegeversicherung an die zuständige Krankenkasse.

    Daher ist lediglich ein Vergleich von Zahlbetrag der Grundrente mit der beitragsfreien Grundsicherung zielführend und sinnvoll. Leider wird auf diesen Vergleich in fast allen Publikationen (auch denen des Bundessozialministeriums) verzichtet, da die Beiträge zur gesetzlichen Kranken- und Pflegeversicherung nicht von der Grundrente brutto abgezogen werden. Dies führt dann zu irreführenden Ergebnissen. Tatsächlich wird der Zahlbetrag der Grundrente bei abschlagspflichtigen Frührenten noch niedriger liegen. Die Grundrente setzt im Unterschied zur Grundsicherung nicht das Erreichen der Regelaltersgrenze aus. Wer also als langjährig Versicherter mit 63 Jahren vorzeitig in Rente geht, muss mit einem Rentenabschlag rechnen. Beispiel: Wer 1958 geboren ist und 2021 als langjährig Versicherter mit 63 Jahren in Rente geht, muss einen Rentenabschlag von 10,8 Prozent einkalkulieren. Der Zahlbetrag der Grundrente sinkt nach 35 Pflichtbeitragsjahren und durchschnittlich 0,75 Entgeltpunkten dann sogar auf rund 772  Euro und liegt damit ganz sicher unter dem Grundsicherungsniveau.“

    Soweit Steuertipps. Norbert Böttcher – auf seinem Blog Sozial-Info ist das auch zum Nachlesen – rechnet mit einer Grundsicherung von 850 Euro, was in Großstädten wie München die Regel ist. Bei der Grundsicherung kommt es auf Miete und Nebenkosten an, wie der VdK vorrechnet. Aber gut, nehmen wir Böttchers 850 Euro. Er kommt auf folgende Rechnung:

    Grundrente brutto ≠ netto

    Die Grundrente soll zehn Prozent über der Grundsicherung sein, das heißt

    850 + 85 = 935 Euro.

    Eine Grundrentnerin mit 28 Entgeltpunkten beispielsweise kommt auf einen ähnlichen Betrag von, sagen wir mal, 925,40 Euro.

    Grundrente                               925,40 Euro
    Krankenkassenbeitrag        – 67,55 Euro
    Zusatzbeitrag                         –  4,63 Euro
    Pflegebeitrag                         – 28,22 Euro
    ————————————————-
    Grundrente netto                824,99 Euro

    Was von der Grundrente netto übrig bleibt

    Was von der Grundrente weggeht                              Quelle: Norbert Böttcher

    Das heißt, die Grundrentnerin bekommt weniger als eine Empfängerin von Grundsicherung. Gut, sie muss nicht zum Amt gehen und ihre Einkommens- und Vermögensverhältnisse offen legen, was bei der Grundsicherung verlangt wird, da sie auf die Bedürftigkeit abzielt.

    Diese vermeintliche Wohltat wird Milliarden kosten, Geld, das anderswo fehlt. Es fehlt beispielsweise, um die berechtigten Forderungen der Direktversicherungsgeschädigten einzulösen. Sie werden seit 2004 vom Staat abgezockt, denn sie zahlen in der Renten mit dem Arbeitgeber- und Arbeitnehmeranteil doppelte Versicherungsbeiträge – und das, obwohl viele schon in der Einzahlphase Beiträge gezahlt haben. Um sie wenigstens ein bisschen ruhig zu stellen, wurde, sozusagen als Beifang zur Grundrente, ein Freibetrag von 159,25 Euro eingeführt dank dessen Direktversicherte und Betriebsrentner monatlich annähernd 30 Euro an Beiträgen sparen. Bei vielen sind es sogar weniger als 30 Euro, wie Böttcher ausgerechnet hat.

    Wie sich der Freibetrag auswirkt

    Was der Freibetrag pro Monat bringt                         Quelle: Norbert Böttcher

    Wie kommt die Politik überhaupt auf diesen Freibetrag? Auch das hat DVG-Mitglied Böttcher aufgedröselt. Der Freibetrag ist 1/20 der sogenannten Bezugsgröße in der Kranken- und Pflegeversicherung. „Die Bezugsgröße bildet das Durchschnittsentgelt in Deutschland aus dem vorletzten Kalenderjahr ab. In der Sozialversicherung wird sie für verschiedene Berechnungen genutzt. Für die Kranken- und Pflegeversicherung gelten bundeseinheitlich die West-Werte. Lediglich in der Renten- und Arbeitslosenversicherung wird nach West und Ost unterschieden“, erklärt die Techniker Krankenkasse.

    Datenabgleich Finanzamt / Rentenkasse

    Die Grundrente soll automatisch an die Personen überwiesen werden, die Anspruch darauf haben. Wirklich? Wie soll das funktionieren, wenn jemand keine Steuererklärung macht? Ist also ein Grundrentenberechtigter gar nicht beim Finanzamt gemeldet, so bekommt er auch keine Grundrente. Ganz schöner Murks, oder? Und noch etwas haben die Murkser vergessen: “Zudem muss eine elektronische Übermittlung aller nötigen Einkommensdaten durch die Finanzbehörden an die Deutsche Rentenversicherung erfolgen. Doch der elektronische Datenaustausch mit der Finanzverwaltung hakt bei Bestandsrentnern, die keine Steuererklärung abgegeben haben, weil ihr zu versteuerndes Einkommen unter dem Grundfreibetrag liegt oder in der Vergangenheit lag”, merkt die Plattform “Steurtipps” an.

    Ferner bestehe bei den jährlich rund 1,6 Millionen Neurentnern das Problem in der zweijährigen Verzögerung des Datenflusses. “Wer 2021 Grundrente beantragen möchte, muss im Jahr 2020 seine Steuererklärung für 2019 abgegeben haben, denn die Finanzämter haben Informationen zum steuerpflichtigen Einkommen erst mit einem Zwei-Jahres-Verzug. Da jedoch das Einkommen nach dem Renteneintritt sinkt, wird bei der vorgesehenen Einkommensprüfung durch das zuständige Finanzamt und die Deutsche Rentenversicherung das Einkommen des Rentners voraussichtlich zu hoch eingeschätzt, sodass es möglicherweise keinen Rentenzuschlag gibt, obwohl eigentlich ein Anspruch besteht.”

    Berechnung des Freibetrags

    grundsicherung_grundrente_freibetrag
    So errechnet sich der Freibetrag        Quelle: Norbert Böttcher

    Wegen der Grundrente muss die Deutsche Rentenversicherung ihre Verwaltung kräftig aufstocken. Heil schafft mit seiner Grundrente ein Bürokratiemonster. Die Kosten der Umsetzung der Grundrente werden auf „mehrere hundert Millionen Euro und damit mehr als 25 Prozent der Leistungsausgaben für die Grundrente betragen“, schreibt das „Handelsblatt“. Trotzdem sind SPD-Politiker, darunter der stellvertretende Vorsitzende der SPD Mayen-Koblenz, Staatssekretär Dr. Alexander Wilhelm, immer noch von Heils Grundrente überzeugt.

    Und wie wird die Grundsicherung berechnet? Die Deutsche Rentenversicherung hat dazu ausführliche Informationen ins Netz gestellt.

    Das Vergleichsportal Biallo hat einen Grundsicherungsrechner ins Netz gestellt, mit dem jeder ziemlich genau ausrechnen kann, wie viel ihm zusteht.

    Abkehr vom Äquivalenzprinzip

    Was noch schlimmer ist, Heil hat mit der Grundrente das Äquivalenzprinzip aufgegeben, wonach die Rente von der Höhe der Beiträge abhängt – und damit die Idee von Leistung und Gegenleistung. Es ist der „Abschied vom Äquivalenzprinzip“, wie die „Wirtschaftswoche“ schreibt. Heil vermischt das Führsorge- und Leistungsprinzip. Er hat es geschafft, das Vertrauen in die Rente nachhaltig zu unterminieren. Die Initiative Neue Soziale Marktwirtschaft (INSM) hat das an dem Beispiel von Frau Pech und Herrn Glück konkret durchgerechnet. Danach bekommt Frau Pech, obwohl sie in ihrem Leben 66 360 Euro mehr an Rentenbeiträgen als Herr Glück eingezahlt hat, am Ende nur 45 Euro mehr Rente. Ist das gerecht? Zudem plane Heil und Finanzminister Olaf Scholz (SPD), die Grundrente durch einen Griff in die Rücklagen der Sozialkassen finanzierbar wirken zu lassen. Ist das gerecht? Diese Reserven haben Millionen von Betriebsrentnern über 15 Jahre aufgefüllt, weil die SPD – zusammen mit Grünen und Schwarzen – 2004 das Gesundheitsmodernisierungsgesetz (GMG) rückwirkend einführten, weswegen Betriebsrentner seitdem doppelte Krankenkassenbeiträge zahlen. Das Geld für die Grundrente stammt also im Wesentlichen von betrogenen Betriebsrentnern und Direktversicherten. Ist das gerecht?

    Schluss mit der Sabotage der Altersvorsorge!

    Unsere Position: Wofür der DVG steht! 


    Bild von Wilfried Pohnke auf Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →