Tag: SPD

  • Riester ist eine Sackgasse

    Riester ist eine Sackgasse

    Riester ist nach 18 Jahren gescheitert. Beschäftigte und Versicherer haben das begriffen, die Politiker wollen dennoch weitermachen – und unsere Altersvorsorge komplett ruinieren. Riester ist eine Sackgasse.

    Statt über den Tellerrand, sprich die Landesgrenze beispielsweise nach Österreich oder Schweden zu schauen, doktern Politiker der großen Koalition weiter an der Riester-Rente herum, obwohl die nur noch ein Zombie ist. Die Versicherungsbranche will die Beitragsgarantie kippen, die Versicherten lassen ihre Verträge ruhen oder schließen erst gar keine mehr ab. Was muss noch alles passieren, damit die Politik endlich begreift, dass sie sich mit Riester verrannt hat?

    Riester ist eine Sackgasse

    Der Ökonom Bert Rürup hat das anschaulich in einem Kommentar fürs „Handelsblatt“ zusammengefasst. Die Einführung einer ergänzenden kapitalgedeckten Altersversorgung ab 2002 durch den damaligen SPD-Sozialminister Walter Riester sei zwar grundsätzlich richtig gewesen, allerdings kranke die Riester-Rente an einem gravierenden Fehler: „Der Abschluss eines kapitaldeckten Rentenvertrags, mit dem Kürzungen bei der gesetzlichen Rente kompensiert werden sollen, ist nicht verpflichtend“.

    totgeburt
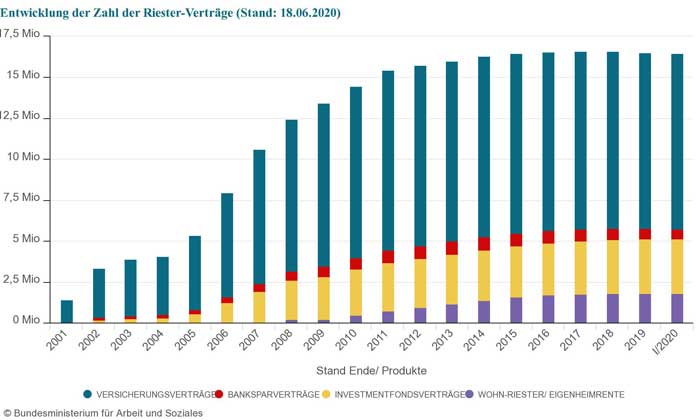
    Entwicklung der Zahl der Riester-Verträge          


    Die gesetzliche Rente tut so, als ob jeder riestern würde und kürzt die Leistungen entsprechend zusammen. Entsprechend fehlen dem gesetzlichen Rentner ein paar Prozente im Ruhestand, wenn er nicht geriestert hat. Aber auch wer geriestert hat, schaut dumm aus der Wäsche, wenn er seine Standmitteilungen betrachtet. Denn, die versprochenen Leistungen falle eher mager aus. Dazu kommt, dass sich die Höhe der Riester-Rente nie mehr ändert, anders als bei der gesetzlichen Rente, die vor allem in den vergangenen Jahr gestiegen ist.

    Rentner die Angeschmierten

    Die Rentner sind so oder so die Angeschmierten. Das hat uns Walter Riester und sein damaliger Chef Gerhard Schröder eingebrockt. Übrigens war es damals eine rot-grüne Regierung, die die Axt an den Sozialstaat legte und die Leistungen im Alter kappte. Sie führte auch die Vollverbeitragung von Betriebsrenten und Direktversicherungen ein – mit Hilfe der Union.

    Anfang Oktober gab es ein Arbeitstreffen im Finanzministerium, bei dem es um eine Reform der Riester-Rente ging. Unionspolitiker wollen laut „Münchner Merkur“, dass die Beitragsgarantie von 100 auf 80 Prozent gesenkt wird. Das heißt, wer Geld in die Riester-Rente einzahlt, bekommt im schlechtesten Fall nur noch 80 Prozent ausbezahlt. Weil die Versicherungsbranche wegen der anhaltenden Negativzinsphase nicht mehr genug Geld verdient, will sie offensichtlich die Beitragsgarantie von eingezahlten Kundengeldern möglichst schnell loswerden – und das geht nur über die Politik.

    Und jetzt kommt’s: Die ganzen Fördergelder, um die Zulagen-Rente – so soll die reformierte Riester-Rente heißen – darf wieder der Steuerzahler aufbringen. Das Geld wäre besser in die gesetzliche Rente investiert. Die Versicherungslobby scheint sich wieder einmal durchzusetzen.

    Die Eckpunkte der Zulagen-Rente:

    • Höhere Förderquote für Sparer
    • 40 Cent pro Spar-Euro ab einem Jahresbetrag von 437,50 Euro
    • Ausweitung des Berechtigtenkreises
    • Weniger Bürokratie
    • Wegfall der Beitragsgarantie
    • Die Finanzämter informieren Förderberechtigten Förderung
    • Sonderausgabenabzug entfällt
    • 2400 Euro maximal förderfähiger Eigenbeitrag
    • 300 Euro einheitliche Kinderzulage
    • 100-prozentige Beitragsgarantie kann entfallen


    Bild von Hans Braxmeier auf Pixabay

  • 2021 stagnieren Renten

    2021 stagnieren Renten

    2020 gab’s noch eine satte Rentenerhöhung, das dürfte die letzte für lange Zeit gewesen sein. Im kommenden Jahr wird es eine Nullrunde für Rentner im Westen geben und nur ein Mini-Erhöhung im Osten. Schuld hat Corona und schrumpfende Löhne.

    Schon jetzt sind die Auswirkungen der Beschränkungen wegen Coronavirus absehbar. Die Lockdowns schlagen auf die Löhne und Gehälter durch – und letztlich auch auf die Renten. Die Rentenexperten gehen von einem Rückgang der für die Rentenversicherung maßgeblichen Bruttolöhne und -gehälter um 1,0 Prozent im laufenden Jahr aus. Deutschlands Rentner in Westdeutschland erwartet im kommenden Jahr eine Nullrunde einstellen. Ostdeutsche Rentner bekommen hingegen eine Rentenerhöhung um voraussichtlich 0,72 Prozent. Das zitiert das Nachrichtenportal “ThePioneer” aus dem Entwurf des Rentenversicherungsberichts 2020 (zur Info Rentenversicherungsbericht 2019).

    Nullrunde ab 2021

    Im Grunde kommt das nicht sonderlich überraschend, denn der Vorsitzende des Bundesvorstands der Rentenversicherung, Alexander Gunkel, teilte das bereits im Juni mit. Ostdeutsche Rentner profitieren von der gesetzlichen Ost-West-Angleichung. Der Rentenversicherungsbericht basiert auf der Herbstschätzung der Rentenexperten.

    Es ist allerdings die Frage, ob die Schätzer bereits die Folgen des zweiten Lockdowns berücksichtigt haben. Vermutlich nicht. Da eine Rentenkürzung für die kommenden Jahre ausgeschlossen ist, werden sich die Rentner jedoch auf viele Nullrunden einstellen müssen.

    Damit nicht genug, die Pandemie-Folgen werden auch die Beschäftigten, sprich die Rentenzahler spüren. Gunkel bereitet sie schon einmal auf eine Erhöhung der Beiträge vor – wenn nicht 2021, so doch in den Folgejahren. Der Rentenversicherung zufolge dürfte der Beitragssatz bis 2025 wahrscheinlich 20 Prozent erreichen. Nach 2025 wird es dann kein Halten mehr geben – und der Beitragssatz zur Rentenversicherung könnte dann schnell auf 22 oder sogar 25 Prozent steigen.

    nettolohnersatzquote
    Nettolohnersatzquote – sie zeigt, wie viel jemand an Rente bekommt, wenn er bis zum gesetzlichen Rentenalter als Vollzeitbeschäftigte Beiträge an die Rentenversicherung abführt. Bezogen auf einen Geringverdiener  mit nur halbem Arbeits-Durchschnittseinkommen                                                                                                                Quelle: Querschuesse.de


  • Brief einer Dänin an Wolfgang Schäuble

    Brief einer Dänin an Wolfgang Schäuble

    Die geborene Dänin Martha Gollert fühlt sich in punkto betriebliche Altersversorgung von deutschen Politikern in die Falle gelockt. Sie bittet den Bundestagspräsidenten Wolfgang Schäuble per Brief um eine „gerechte Kurskorrektur“.

    Als in Deutschland lebende Dänin hat sie kein Wahlrecht, deswegen versucht sie Wolfgang Schäuble, einen der obersten Repräsentanten dieses Staats per Brief die ihr widerfahrene Ungerechtigkeit eindringlich vor Augen zu führen. Sie fühlt sich von den meisten Politikern nicht ernst genommen.

    Marthas Brief an Schäuble

    Sehr geehrter Herr Dr. Schäuble,

    ich bin 66 Jahre alt und lebe seit fast 43 Jahre hier in Deutschland. Ich bin Dänin und habe daher kein Wahlrecht hier in Deutschland und kann somit nur versuchen, über die Kontaktaufnahme zur Politik gehört zu werden.

    Ich – und rund sechs Millionen andere Arbeitnehmer und jetzige Rentner – haben Anfang der 80er auf Aufforderung der Politik Verträge über unsere Arbeitgeber abgeschlossen. Das war damals eine gute Sache, da das Rentenniveau bereits zu dem damaligen Zeitpunkt anfing zu sinken.
    Diese Verträge wurden über Versicherungen abgeschlossen, mit dem Arbeitgeber als Versicherungsnehmer und dem Arbeitnehmer als versicherter Person.
    Um so viele Arbeitnehmer wie möglich dazu zu bekommen, solche Versicherungen abzuschließen, wurden diese mit verschiedenen Bonbons ausgestattet.

    Meine Versicherung war wie folgt ausgestattet: Zahlung aus mein 13. Gehalt 1x jährlich, und nur durch mich, keine Zuschüsse der Firma. Die Einzahlung wurde steuer- und sozialversicherungsbeitragsfrei in die Versicherung eingezahlt. Der Arbeitgeber musste keine Sozialversicherungsbeiträge zahlen. Es war klar, da keine Sozialversicherungsbeiträge auf den Jahresbeitrag gezahlt worden waren, dass bei Renteneintritt weniger Rente ausgezahlt werden würde. Genauso wie bei Krankheit oder Arbeitslosigkeit weniger Geld gezahlt werden würde.

    Den meisten von uns war klar, dass wir etwas für unsere Rente tun müssten, wollten wir im Rentenalter (nach einem langen Arbeitsleben) noch die letzten Jahre unseres Lebens nicht allzu sehr den Gürtel enger schnallen müssen.

    Im Zuge der Reform der Gesundheitskasse 2003 wurde beschlossen, dass Betriebsrentner bei der Auszahlung ihrer ‚Betriebsrente‘ Krankenkassenbeiträge und Pflegeversicherung in voller Höhe zahlen müssten.

    Soweit so gut, aber dieses Gesetz wurde rückwirkend eingeführt. Das bedeutete für alle, die bereits in den 80ern und bis 30.12.2003 Verträge abgeschlossen hatten, in der Falle saßen. Die Verträge konnten wir nicht kündigen, da unsere Arbeitgeber Versicherungsnehmer war. Wir konnten die Versicherungen ruhen lassen, müssten aber trotzdem bei Fälligkeit auf das Geld, das wir angespart hatten, zahlen. Das ist die größte Ungerechtigkeit und hat zu großem Vertrauensverlust in der Politik geführt.

    Es wurde nun letztes Jahr ein Freibetrag eingeführt, der uns entlasten soll. Die Politik meint nun, sie hätten ihre Schuldigkeit getan. Das ist aber weit gefehlt.
    Ich beschreibe kurz meinen Vertrag:
    Ich habe mit 60 Jahren rund 34.000 Euro ausgezahlt bekommen – aufgrund der schlechten Ertragslage rund 6.000 Euro weniger als prognostiziert. Da ich gewählt hatte, die Summe in einem Betrag zu bekommen, sagt § 226 des 5. Bundessozialgesetzbuchs, dass die Summe über 120 Monate aufgeteilt werden soll und ich dann von der Summe 19,85 Prozent an die Krankenkasse zahlen muss – und das zehn Jahre lang. Das sind annähernd 7.000 Euro. Wenn ich davon ausgehe, dass ich 20 Jahre Rente bekomme, habe ich durch die nicht gezahlten Rentenbeiträge rund 14.500 Euro Rentenverlust. Eingezahlt habe ich 16.000 Euro, insgesamt rund 37.000 Euro gegenüber rund 34.000 Euro Versicherungssumme. Da nützt es mir auch nichts, dass ich die letzten vier Jahre rund 25 Euro weniger bezahlen muss. Worüber ich bis jetzt noch keinen Bescheid erhalten habe.

    Die zweite Ungerechtigkeit besteht darin, dass, wenn ich wirklich als Betriebsrentner behandelt und nicht nur so genannt werden würde, ich gar keine Beiträge zur Krankenkasse hätte zahlen müssen. Denn dann wäre meine Versicherungssumme nicht durch 120 Monate, sondern mindestens durch 240 Monate geteilt worden. Das wäre einer monatlichen Rente von rund 142 Euro gleichgekommen und wäre somit unter der Freigrenze – jetzt Freibetrag.

    Die Krankenkassen haben einfach bestimmt, dass diejenige, die ihre Versicherungen in einer Summe ausgezahlt bekommen, überproportional zahlen müssen gegenüber denjenigen, die sich ihre Versicherung monatlich auszahlen lassen.

    Wir, die bereits unter diese Ungerechtigkeiten leiden, sind alle Rentner und wir haben ein Leben lang gearbeitet, haben Geld in die Sozialkassen eingezahlt, haben Steuern und Soli gezahlt. Vielleicht haben einige von uns auch nicht mehr so viel Zeit, denn das Leben ist endlich. Ich frage mich, ob es wirklich sein kann, dass die Politik so mit uns umspringen darf. Ich habe bei manchen das Gefühl, dass sie denken, wir seien irgendwann alle sowieso tot.

    Sehr geehrter Herr Dr. Schäuble, bitte sprechen Sie mit den Vorsitzenden der verschiedene Parteien und fordern Sie sie auf, eine gerechte Kurskorrektur zu machen. Und das bitte nicht erst in zehn Jahren. Ich weiß, dass das Geld kosten wird, aber davon gibt es, wenn nötig, immer noch genug. Es kann nicht sein, dass wir immer vor Gericht gehen müssen.

    Ich habe folgende Politiker in den letzten Jahren angeschrieben:
    Sigmar Gabriel antwortete: ‚Ich soll solidarisch sein‘.
    Jens Spahns Antwort: ‚Ich koste den Krankenkassen als Rentner mehr Geld als ich einzahle, daher ist es gerecht, wenn ich jetzt mehr zahlen muss‘.
    Olaf Scholz‘ Antwort: keine
    Angela Merkels Antwort: keine
    Von Max Straubinger (CSU) kam ein komischer Anruf.  Ihm können Sie die Pension vom Parlament streichen, schließlich braucht er sie nicht, hat er doch, nach eigener Aussage, eine gute Ausbildung genossen.
    Auf persönliche Anfrage bei einer SPD-Veranstaltung in Braunschweig, hat der Bundestagsabgeordnete Dr. Karl Lauterbach (SPD) geantwortet, er wisse, dass es da Ungerechtigkeiten gebe. Die SPD hätte es gern geändert, aber die CDU wäre dagegen.
    Die einzigen die uns zugehört haben, waren die Bundestagsabgeordneten Dr. Roy Kühne (CDU) aus Northeim sowie Matthias Birkwald (die Linken). Birkwalds Partei hat auch verschiedene Anträge im Bundestag eingereicht.

    Hoffnungsvolle Grüße aus der Bergstadt Lautenthal
    Martha Gollert


    Marthas Beispiel lehrt wieder einmal, dass wir Bürger Politikern gründlich misstrauen sollten. Vor der Wahl versprechen sie uns das Blaue vom Himmel, danach wollen sie davon nichts mehr wissen. Das war bei Blüm so, bei Kohl, bei Merkel – und wird auch künftig so sein. Direktversicherte wurden erst angelockt, dann abgezockt. Deswegen wehren wir uns und bleiben lästig.

    Bild: Deutscher Bundestag/Fotografin Simone M. Neumann

  • Union blockiert Erwerbstätigenrente

    Union blockiert Erwerbstätigenrente

    Parlamentarier sollen sich solidarisch zeigen und in die Rentenkasse einzahlen, so ein Vorstoß der „Linken“. Die Union will aber weiter auf ihren „Privilegien“ bestehen und blockiert eine Erwerbstätigenrente.

    von Reiner Wellmann

    Sollten Bundestagsabgeordnete in der Sozialversicherung weiterhin eine Sonderstellung genießen? Oder sollten sie, wenn es beispielsweise um die Rentenversicherung geht, wie du und ich behandelt werden?  Die Auffassungen darüber gingen jetzt in der ersten Lesung einer Gesetzesinitiative der Partei „Die Linke“, die Parlamentarier in Berlin ab der nächsten Legislaturperiode in die Rentenversicherung einzubeziehen, meilenweit auseinander. „Wir sollten der Bevölkerung, das sind unsere Arbeitgeber, klar machen, dass wir uns als Gewählte sehen – und nicht als Auserwählte“, brachte es SPD-Sozialexperte Ralf Kapschack für die die Seite der Befürworter auf den Punkt. CSU-Sprecher Max Straubinger sah das völlig anders: „Der Abgeordnete ist nicht vergleichbar mit einem Arbeitnehmer. Er nimmt eine Sonderstellung ein“. Und Jana Schimke (CDU) ging noch einen Schritt weiter: „Wir sollten zu unseren Privilegien stehen!“

    In der ersten Lesung am Freitag wurde deutlich, welche Lager sich bei den weiteren Beratungen gegenüber stehen. Auf der einen Seite CDU/CSU und die FDP, die auch auf die Notwendigkeit einer Diätenerhöhung verwiesen, wenn die Abgeordneten sich privat zusätzlich versichern müssten. Dagegen standen die anderen Fraktionen, die die Forderung nach einer Erwerbstätigenversicherung teilweise seit Jahren in ihren Wahlprogrammen stehen haben.

    Auch Parlamentarier sollen zahlen

    Als „Angebot für mehr Vertrauen der Bürger in die Politik“ bezeichnete Dietmar Bartsch, Vorsitzender der Fraktion Die Linke, die Initiative zum Umbau des Rentensystems in eine Erwerbstätigenversicherung. „Das würde den gesellschaftlichen Zusammenhalt in unserem Land erheblich stärken“, begründet Bartsch. Er verwies auf das Nachbarland Österreich, das diese Einbeziehung aller Erwerbstätigen in eine Versicherung längst erfolgreich umgesetzt habe. „Dort gibt es keinen Riester-Irrsinn“, so Bartsch. Ferner eine um durchschnittlich 800 Euro höhere Rente und den Rentenbeginn mit 65 Jahren.

    Offensichtlich, wer blockiert

    Natürlich musste sich die Linkspartei mit dem Vorwurf auseinander setzen, der Antrag der Einbeziehung der Abgeordneten sei „Symbolpolitik“ oder er setze auf das „Erregungspotential da draußen, ,die da oben werden besser versorgt‘“. Damit werde das Parlament beschädigt, hielt Markus Kurth (Grüne) dagegen und forderte eine klar formulierte Gesetzesinitiative. „Herzliche Einladung, machen Sie mit“, hielt Bartsch dagegen. Die grundsätzliche Unterstützung der Grünen („Das System gehört auf andere Füße gestellt“) äußerte dann wenig später Grünen-Sprecherin Britta Haßelmann.

    Offene Türen rannte die Linke bei der SPD ein. „Es ist an der Zeit, alle Erwerbstätigen in ein Rentensystem aufzunehmen und die Sondersysteme zu beseitigen“, sprach Ralf Kapschack Klartext. Er begrüßte für seine Fraktion die Initiative der Linkspartei und deutete Unterstützung der Sozialdemokraten für den Antrag an: „Es stärkt unsere Glaubwürdigkeit, wenn wir als Abgeordnete vorangehen und uns den gleichen Regeln wie alle unterwerfen“, sagte der rentenpolitische Sprecher der Sozialdemokraten.

    Gegen eine „Einheitskasse“ sprach sich Johannes Vogel (FDP) aus. Der Antrag der Linken sei kein Beitrag zu einer seriösen Debatte, sondern Populismus. Vogel sah brauchbare Ansätze bei einigen Landtagen, die die Abgeordneten versorgungsmäßig mit Selbstständigen gleichgestellt hätten.

    Straubinger dagegen

    CSU-Mann Max Straubinger sah in der Gesetzesinitiative der Linken gar eine Verletzung des Grundgesetzes. Das Beispiel Österreich taugt nach seiner Kenntnis nicht. „Immer diese Glorifizierung des österreichischen Systems; das ist eine Veräppelung der Bürger da draußen“, sagte der 66-Jährige. Die Verärgerung des Christsozialen aus Rottal-Inn ist sogar verständlich, schließlich ist der Mann seit vielen Jahren in der Topliste der Abgeordneten mit den höchsten Nebeneinkünften zu finden ist. Als „Generalvertreter der Allianz Beratungs- und Vertriebs-AG“ bezieht er jährlich sechsstellige Nebeneinkünfte. Über neun Jahre hat er diese Nebeneinkünfte nicht ordnungsgemäß gemeldet, was ihm im Frühjahr einen Rüffel des Bundestagspräsidenten wegen Verstoßes gegen die Verhaltensregeln in fast 20 Fällen einbrachte. Auch seine Ablehnung des österreichischen Rentensystems ist zu verstehen, denn im Nachbarland ist versicherungstechnisch nichts zu verdienen mit der Rente, die dort übrigens Pension heißt. Zusätzliche Absicherungen wie Betriebsrenten oder Direktversicherungen braucht der österreichische „Pensionist“ wegen des mustergültigen Rentensystems in der Regel nicht. Straubingers Sicht ist wohl zwangsläufig sehr speziell …

    Der Antrag wurde zur weiteren Beratung an die Ausschüsse verwiesen.

    Topverdiener im Bundestag

    Der “Spiegel” listete 2019 die Top-Verdiener im Bundestag auf. Wer die Liste durchblättert, wird auf viele bekannte Namen stoßen.

    Bild von Manfred Richter auf Pixabay

    Gemeinsamkeit macht start – der DVG im Film

    Schluss mit der Sabotage der Altersvorsorge!
  • Auch Abgeordnete sollen in die Rente einzahlen

    Auch Abgeordnete sollen in die Rente einzahlen

    Schluss mit dem Flickenteppich! Alle sollen in die Rente einzahlen. Das fordert die „Linke“. Die Bundestagsabgeordneten sollen mit gutem Beispiel vorausgehen. Die Partei macht sich für eine tiefgreifende Rentenreform stark.

    von Reiner Wellmann

    Sollen die Bundestagsabgeordneten künftig im Ruhestand wie jeder Arbeitnehmer Renten aus der gesetzlichen Rentenversicherung erhalten – und auf ihre üppigen Versorgungsansprüche aus dem Bundeshalt verzichten? „Ja, wir wollen jetzt wachrütteln“, sagt Matthias Birkwald, Rentenexperte der Fraktion „Die Linke“ im Deutschen Bundestag. „Wir möchten, dass die Bundestagsabgeordneten als erste vorangehen bei der Reform der Rentenversicherung hin zu einer Erwerbstätigenversicherung“, sagte Birkwald jetzt in einer Online-Bürgersprechstunde seiner Fraktionskollegin Kathrin Vogler aus Emsdetten. Der Antrag wird am 30. Oktober in erster Lesung im Bundestag behandelt.

    Auch Abgeordnete sollen zahlen

    „Wir wollen auf Privilegien verzichten“, sagte Birkwald – und untermauert das mit einer Zahl. Um bis zu 73 Prozent würden die Abgeordneten dann ihre Altersversorgung kürzen. Dass dieser Antrag absolut ernst gemeint ist, beweist die Linke mit den Unterschriften aller 69 Abgeordneten ihrer Fraktion unter diesen Antrag. Unterstützung hat die Linkspartei nach Angaben von Birkwald von vielen Abgeordneten aus allen anderen Bundestagsfraktionen. „Nur die CDU/CSU will das überhaupt nicht“, berichtete der 59-Jährige Kölner aus den Vorgesprächen.

    Damit die Bundestagsabgeordneten auch privat vorsorgen können, sollen Einzahlungen aus den “Diäten” beim Versorgungsverband bundes- und landesgeförderter Unternehmen e. V. möglich sein. Dort sind auch schon die Mitarbeiterinnen und Mitarbeiter aller Abgeordneten zusätzlich neben der Rente versichert. Damit würde sich die Abgeordneten auch die Möglichkeit eröffnen, Direktversicherungen abzuschließen. Und die Damen und Herren Abgeordnete aller Couleur könnten höchstprivat erleben, wie es sich anfühlt, wenn von dieser zusätzlichen Altersvorsorge beim Renteneintritt 20 Prozent für die Krankenkasse fällig werden.

    Die Gesetzesinitiative (Drucksache 19/17255) schlägt vor, dass eine interfraktionelle Arbeitsgruppe gegründet wird, die die notwendigen Schritte bis hin zum Gesetzesentwurf ausarbeitet. Die neuen Regeln sollen dann für den 20. Bundestag gelten, der im September 2021 gewählt wird. In einem ersten Schritt sollen die Bundestagsabgeordneten vorangehen. Auf die Abgeordneten-Entschädigung (aktuell rund 10800 Euro) sollen Beiträge in die gesetzliche Rentenversicherung fällig werden. Ansprüche nach altem Recht, so der Entwurf der Fraktion Die Linke, sollen ab Herbst 2021 nicht mehr entstehen. In einem zweiten Schritt sollen dann Minister, Richter, Beamte, Selbstständige, Landwirte und die anderen Gruppen in die Erwerbstätigenversicherung einbezogen werden.

    „High noon“ am 30. Oktober

    „High noon“ also am 30. Oktober in der Mittagsstunde im Berliner Reichstag. Der Punkt steht von 11.55 Uhr bis 13.05 Uhr mit einer Aussprache auf der Tagesordnung des Parlamentes, was im Bundestagsfernsehen sicher live übertragen wird. „Wir werben dafür, dass die Menschen hier in Deutschland in einen Topf einzahlen, so wie es die Menschen in Österreich schon tun“, sagte Birkwald weiter. Das Rentensystem in Österreich bezeichnete er als das beste in Europa. Das Rentenniveau liege deutlich über dem in Deutschland. Und in Österreich erhalten die Rentner sogar 14 Mal jährlich eine Rente ausgezahlt. Die Einbeziehung aller Erwerbstätigen sei dort auch in einem langjährigen Verfahren eingeleitet worden.

    Mehr Öffentlichkeit für Rente

    Für die Berliner Abgeordneten versprich sich Birkwald auch eine verbesserte Wahrnehmung, wenn sie später selbst eine Rente aus der Deutschen Rentenversicherung erhalten. „Wenn die Abgeordneten selbst einzahlen, dann werden sie schon eher überlegen, ob sie solche Kürzungsorgien für die Rente beschließen, wie das in den vergangenen Jahrzehnten geschehen ist“. Und weiter: „Dann werden sich die Kolleginnen und Kollegen auch genau überlegen, von wem sie sich künftig lobbymäßig bearbeiten lassen …“

    Schluss mit der Doppelverbeitragung

    Ungeachtet dessen forderte Birkwald auch ein „Ende des Schindluders, der mit der Doppelverbeitragung von Direktversicherten“ aktuell noch geschehe. Eine Abschaffung „ab morgen am allerbesten“, forderte der Abgeordnete. Die Betroffenen hätten in der Vergangenheit im Erwerbsleben bereits Krankenversicherungsbeiträge gezahlt, weil die Beiträge für die Direktversicherungen aus dem Nettolohn abgeführt wurden. „Diese Doppelverbeitragung gehört abgeschafft“, forderte Birkwald. Und junge Menschen warnte er vor dem Abschluss solcher Versicherungen. „Es sei denn, der Arbeitgeber übernimmt mindestens 40 Prozent der einzuzahlenden Beiträge“.  Sonst lande der Betroffene mit dieser Form der Altersvorsorge im Minus.

    Pensionen der Abgeordneten

    Bund

    „Ein Bundestagsabgeordneter muss mindestens zwei Legislaturperioden (acht Jahre) im Parlament durchhalten,
    um sich eine Mindestpension von knapp 1700 Euro zu sichern. Gezahlt wird ab dem 65. Geburtstag.
    Wer länger im Bundestag bleibt, kann früher Pension bekommen.
    Ein Abgeordneter kann höchstens 4800 Euro nach 23 Parlamentsjahren bekommen, das aber ist bereits mit 55 Jahren möglich.“

    Länder

    „In jedem der 16 Bundesländer gibt es eigene Abgeordnetengesetze.
    Beispiele: In Hessen erhalten Landtagsabgeordnete nach sechs Jahren 1.800 Euro Mindestpension ab dem 55. Geburtstag.
    In Schleswig-Holstein beträgt diese mindestens 1400 Euro und wird nach acht Jahren ab dem 65. Lebensjahr gezahlt.“

    Quelle: Rheinische Post


    Bild: Deutscher Bundestag / Marc-Steffen Unger

    Gemeinsamkeit macht start – der DVG im Film

    Schluss mit der Sabotage der Altersvorsorge!
  • Aus Betriebsrente wird Misstrauensrente

    Aus Betriebsrente wird Misstrauensrente

    Wer eine Betriebsrente abschließt, sollte dem Staat misstrauen, weil der später nimmt, was er vorher gegeben hat. Der Fall Direktversicherung belegt das anschaulich. Ein Lehrstück für alle Altersvorsorger.

    Die Geschichte der Betriebsrente ist geprägt von Vertrauensbruch und staatlicher Willkür. Das gilt sowohl für die Belastung der Betriebsrente durch Steuern und Sozialabgaben wie versprochenen Renditen, von denen am Ende nichts mehr übrig bleibt. Juristisch ist dem Staat nicht beizukommen, weil Sozialrichter immer aufs Gemeinwohl verweisen können – und damit ist fast alles erlaubt.

    Was ist eine Betriebsrente überhaupt und welche Rolle spielt die Betriebsrente im Gesamtsystem Altersvorsorge? „wissen.de“ schreibt, dass die „Betriebsrente eine Form der betrieblichen Altersvorsorge ist“. Weiter heißt es, die betriebliche Altersvorsorge ist eine „über die gesetzliche Sozialversicherung hinausgehende Maßnahmen des Arbeitgebers zur Alters-, Invaliditäts- und Hinterbliebenensicherung seiner Arbeitnehmer“. So weit, so gut. Was genau soll das sein?

    Betriebsrente ≠ Betriebsrente

    Jeder glaubt zu wissen, was eine Betriebsrente ist, dabei gehen die Meinungen der unterschiedlichen gesellschaftlichen Gruppen auseinander: Die Rechtswissenschaft beispielsweise ordnet die Betriebsrente nicht etwa der betrieblichen Altersvorsorge zu, sondern benutzt Betriebsrente und betriebliche Altersvorsorge als Synonym. Beste Beispiele sind das Gesetz der betrieblichen Altersversorgung (bAV) (Betriebsrentengesetz – BetrAVG) und das GKV-Betriebsrentenfreibetragsgesetz (GKV-BRG), dem „Gesetz zur Einführung eines Freibetrages in der gesetzlichen Krankenversicherung zur Förderung der betrieblichen Altersvorsorge“. Das heißt, sie setzt beides gleich. Irritationen sind programmiert.

    Das Verwirrspiel geht weiter: Was steckt denn in dieser Betriebsrente oder betrieblichen Altersvorsorge? Vielleicht hilft die Definition des Gabler Wirtschaftslexikons weiter: „Altersversorgung, die im Zusammenhang mit einem Arbeitsverhältnis aufgebaut wird. Gemäß § 1 I S. 1 BetrAVG ((Gesetz der betrieblichen Altersversorgung (bAV) (Betriebsrentengesetz – BetrAVG)) handelt es sich um eine bAV, wenn einem Arbeitnehmer Leistungen der Alters-, Invaliditäts- oder Hinterbliebenenversorgung aus Anlass seines Arbeitsverhältnisses zugesagt werden. Durch die Absicherung biometrischer Risiken unterscheidet sie sich von einer reinen renditeorientierten Kapitalbildung. Zur Durchführung der bAV stehen fünf Durchführungswege zur Verfügung:

    Hinsichtlich der Leistungsplangestaltung stehen drei Formen der Zusage zur Auswahl:

    • Leistungszusagen,
    • beitragsorientierte Leistungszusagen und
    • Beitragszusagen mit Mindestleistung.“

    Wer über die Betriebsrente redet, muss automatisch über die anderen Formen der Altersvorsorge reden und über das Drei-Säulen-Modell. Gabler schreibt dazu, „die bAV zählt zur 2. Schicht der Altersversorgung, der Zusatzversorgung. Sie ist grundsätzlich eine freiwillige Sozialleistung (im Gegensatz zur 1. Schicht, der Basisversorgung, dazu gehören die gesetzliche Rente oder dieser gleichgestellte Renten) aus Anlass eines Arbeitsverhältnisses, ausgelöst durch ein biologisches Ereignis mit Versorgungscharakter oder Versorgungszweck, und wird vom Staat gefördert (im Gegensatz zur rein privaten Vorsorge der 3. Schicht).“ Gabler verweist darauf, dass „die bAV auch rein arbeitnehmerfinanziert sein kann (Entgeltumwandlung).“

    Ganz schön schwierig. Betriebsrente = betriebliche Altersversorgung, betriebliche Altersversorgung = Betriebsrente, verschiedene Durchführungswege, Drei-Säulen-Modell.

    Das Drei-Säulen-Modell

    Apropos Drei-Säulen-Modell, ein und dieselbe Kapitallebensversicherungspolice kann zum einen betriebliche Altersversorgung oder Betriebsrente sein und private Altersversorgung. Wie? Na, ganz einfach – oder kompliziert. Angenommen, jemand hat über den Arbeitgeber eine Kapitallebensversicherung abgeschlossen. Der Arbeitgeber ist dabei der Versicherungsnehmer, der Beschäftigte Begünstigter – so steht’s im Vertrag. Weiter angenommen, dieser Beschäftigte verliert den Job oder kündigt, dann kann er seine Kapitallebensversicherung, die auch wegen dieser Konstruktion Betriebsrente oder betriebliche Altersversorgung heißt, privat besparen. Die Police bleibt dieselbe, nur die Versicherungsnehmereigenschaft geht vom Betrieb als Versicherungsnehmer auf den Begünstigten, sprich den vormaligen Arbeitnehmer über. Aus der betrieblichen Altersversorgung ist somit eine private Altersversorgung geworden – die Kapitallebensversicherung ist mutiert – und von der zweiten in die dritte Schicht gerutscht.

    Um es noch etwas komplizierte zu machen: Eine „unechte“ Betriebsrente oder private Altersversorgung kann wieder zur echten Betriebsrente mutieren, wenn der Privatzahler eine Anstellung findet und der neue Arbeitgeber anstelle des bisherigen Arbeitgebers als Versicherungsnehmers in den Kapitallebensversicherungsvertrag eintritt, was aus der privaten Kapitallebensversicherung wieder eine Direktversicherung macht.

    Echte oder unechte Betriebsrente?

    Was das für Folge hat? Gravierende! „Wer eine Direktversicherung nach Ausscheiden aus dem Job privat bespart, zahlt später nur für die echte Betriebsrente Krankenkassenbeiträge“, erklärt „Finanztip“. Das heißt, alle Beiträge, die jemand nach Ausscheiden aus dem Job privat in seine Kapitallebensversicherung – oder unechte Betriebsrente – einzahlt, sind komplett beitragsfrei. Für diesen Anteil zahlt er keine Krankenkassen- und Pflegebeiträge, für seine „echte“ Betriebsrente jedoch die vollen Beiträge.

    Was ist die Direktversicherung, die ja eines der fünf Durchführungswege der bAV ist? Laut „Haufe“ besteht die  „Direktversicherung nach der Legaldefinition des § 1b Abs. 2 S. 1 BetrAVG darin, dass der Arbeitgeber zum Zweck der betrieblichen Altersversorgung eine Lebensversicherung auf das Leben des Arbeitnehmers abschließt und diesem oder dessen Hinterbliebenen ganz oder teilweise die (widerrufliche oder unwiderrufliche) Bezugsberechtigung für die Leistungen aus dieser Lebensversicherung einräumt“. Eine Direktversicherung ist also nichts anderes als eine Kapitallebensversicherung, die vom Arbeitgeber abgeschlossen wird mit dem Arbeitnehmer als Begünstigten. Und jetzt wird’s spannend: Ist der Arbeitnehmer selbst Versicherungsnehmer, wie gerade beschrieben, so handelt es sich dabei weder arbeits- noch ein steuerrechtlich um eine Direktversicherung, auch dann nicht, wenn der Arbeitgeber dem Arbeitnehmer beispielsweise die Prämien zahlt oder ihm dafür Zuschüsse zum Lohn gewährt.

    Steuer- und Sozialrecht

    Und weil das immer noch nicht kompliziert genug ist, hat der Gesetzgeber noch eines daraufgesetzt, in dem er bei der Betriebsrente, pardon betrieblicher Altersversorgung, zwischen Steuer- und Sozialrecht unterscheidet. Direktversicherungen, die vor der Einführung des Gesundheitsmodernisierungsgesetzes (GMG) am 1. Januar 2004 abgeschlossen worden waren, wurden nach § 40b des Einkommensteuergesetzes (EstG) pauschal besteuert, aber nur einmal, sprich in der Einzahlphase. In der Auszahlphase muss der Direktversicherte keine Steuer mehr zahlen. Die Macher der Sozialgesetzes sehen das indes anders und belasten Direktversicherte doppelt – in der Ein- und Auszahlphase. Als der Gesetzgeber das GMG rückwirkend einführte, gewährte er weder Vertrauensschutz noch ließ er einen Übergangszeitraum zu. Für die vor 2002 abgeschlossenen pauschal versteuerten Kapitallebensversicherungen fielen bis Inkrafttreten des GMG am 1. Januar 2004 keine Krankenkassenbeiträge auf die Kapitalleistung an. Seitdem jedoch müssen Direktversicherte dank einer Änderung des § 229 Abs. 1 Satz 3 SGB V (SGB steht für Sozialgesetzbuch)volle Beiträge zahlen: „Waren solche Kapitalleistungen bis dahin nur dann beitragspflichtig, wenn sie nach Beginn einer Rente vereinbart wurden (also praktisch die Rente abgefunden wurde), sind diese Kapitalleistungen ab 2004 auch dann beitragspflichtig, wenn sie schon vor Eintritt des Versicherungsfalles (‚originär‘) vereinbart wurden“, wie Dr. Markus Raulf, Syndikus des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) schreibt. Darüber hinaus sei mit dem GMG zeitgleich auch noch der Beitragssatz auf die bAV-Leistungen verdoppelt worden. Sprich, egal, ob jemand eine Betriebsrente bekommt oder eine einmalige Geldleistung aus seiner Kapitallebensversicherung – er zahlt immer den vollen Beitrag.

    Die Gelackmeierten sind vor allem jene Arbeitnehmer, die “echte Eigenbeiträge” gemäß § 1 Abs. 2 Nr. 4 BetrAVG aus bereits versteuertem und verbeitragtem Entgelt, sprich aus dem Netto eingezahlt hatten. Sie zahlen doppelt Beiträge. Doppelt zahlen auch solche Alterssparer mit einem Gehalt oberhalb der 40b-Grenze.

    Betriebsrentner dürfen geschröpft werden

    Aber wie gesagt, das interessiert den Sozial-Gesetzgeber nicht. Er sagt, die Beitragslast wäre gerechtfertigt und geboten, um die Rentner “in angemessenem Umfang an der Finanzierung der auf sie entfallenden Leistungsaufwendungen zu beteiligen”. Sie werden von den obersten Verfassungsrichtern in dieser Meinung bestätigt. Dass das dem Solidarprinzip widerspricht, ist dem Gesetzgeber wurscht. Es sei “daher ein Gebot der Solidarität der Rentner mit den Erwerbstätigen, den Anteil der Finanzierung der Leistungen durch die Erwerbstätigen nicht noch höher werden zu lassen”. Dabei haben die heutigen Rentner bereits damals ihre Beiträge geleistet.

    Misstraut dem Staat

    Doppelverbeitragung, Vertrauensbruch und Rückwirkung sind auch verfassungsrechtlich gedeckt. Die Verfassungsrichter machen es sich einfach: Sie sagen, der Bürger dürfe sich in punkto Sozialrecht nicht auf Vertrauensschutz verlassen. Die Verbeitragung sei mit dem Grundsatz der Verhältnismäßigkeit vereinbar. „Die Belastung dieser Leistungen mit dem vollen allgemeinen Beitragssatz beurteile sich nach den Grundsätzen über die unechte Rückwirkung von Gesetzen, denn die angegriffene Regelung greife mit Wirkung für die Zukunft in ein öffentlich-rechtliches Versicherungsverhältnis ein und gestalte dies zum Nachteil für die betroffenen Versicherten um“, so Raulf. Solche Regelungen seien verfassungsrechtlich grundsätzlich zulässig und entsprächen dem rechtsstaatlichen Vertrauensschutzprinzip, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiege. Auf gut Deutsch, Sozialrecht darf alles, wenn es dem Gemeinwohlinteresse dient. Die Versicherten hätten, so Raulf weiter, nachdem der Gesetzgeber bereits im Jahr 1981 laufende Versorgungsbezüge in die Beitragspflicht einbezogen habe, in den Fortbestand der Rechtslage, welche die nicht wiederkehrenden Leistungen gegenüber anderen Versorgungsbezügen privilegierte, nicht uneingeschränkt vertrauen dürfen. Heißt auf gut Deutsch: Misstraut dem Staat. Übergangsregelungen seien verfassungsrechtlich nicht geboten gewesen, vor allem auch deshalb, weil bei der Einmalzahlung von Versorgungsbezügen den Versicherten schon am Anfang der Belastung die gesamte Liquidität zur Tragung der finanziellen Mehrbelastung zur Verfügung stehe. Heißt auf gut Deutsch: Seid froh, dass ihr einen Batzen Geld bekommen habt, den Betriebsrentner wird das Geld bis ans Lebensende abgeknöpft.

    Abnehmende Akzeptanz der Altersvorsorge

    Nach dem massiven Vertrauensbruch und angesichts des dramatischen Verfalls der Renditen von Direktversicherungen hat die Bundesregierung ein gewaltiges Problem, wie Prof. Dr. Stefan Sell analysiert. „Neben der grundsätzlichen Skepsis gegenüber kapitalgedeckten Alterssicherungsformen, zu denen auch die Betriebsrenten gehören, kommt der vielfach beschriebene Vertrauensverlust aufgrund der ‚Doppelverbeitragung‘ bei Betriebsrenten hinzu, der seinen Ursprung hat in dem ‚Gesetz zur Modernisierung der gesetzlichen Krankenversicherung‘ der damaligen rot-grünen Bundesregierung, das 2004 in Kraft trat und auch rückwirkend eine vorher nicht vorhandene Belastung von Betriebsrentnern eingeführt hat, was verständlicherweise eine Menge Empörung generiert hat.“ Ändert die Bundesregierung nichts an der Abzocke der Betriebsrentner, verliert diese Form der Altersversorgung an Akzeptanz – mit weitreichenden Folgen.


    Bild von RAEng_Publications auf Pixabay
  • Geld-zurück-Garantie bei Riester weg

    Geld-zurück-Garantie bei Riester weg

    Wer 100 Prozent bei Riester einzahlt, bekommt vielleicht noch 80 Prozent zurück. Das sehen die neuen Regeln vor, die zurzeit vom Finanzministerium ausgekungelt werden. Die Geld-zurück-Garantie soll gekippt werden.

    Am 5. Oktober gab es wohl ein Arbeitstreffen im Finanzministerium, bei dem es um eine Reform der Riester-Rente ging. Unionspolitiker wollen laut „Münchner Merkur“, dass die Beitragsgarantie von 100 auf 80 Prozent gesenkt wird. Das heißt, wer Geld in die Riester-Rente einzahlt, bekommt im schlechtesten Fall nur noch 80 Prozent ausbezahlt. Weil die Versicherungsbranche wegen der anhaltenden Negativzinsphase nicht mehr genug Geld verdient, will sie offensichtlich die Beitragsgarantie von eingezahlten Kundengeldern möglichst schnell loswerden – und das geht nur über die Politik. Begründet werde, so Klaus Rimpfel vom „Münchner Merkur“ damit, „dass die Versicherungen einen Teil des Geldes auch in Aktien stecken können, wovon am Ende der Versicherte profitiere“.

    Von wegen Garantie

    Damit ist der Abzocke von Versicherten Tür und Tor geöffnet. Denn selbst wenn eine Versicherung ein glückliches Händchen bei der Aktienauswahl haben sollte, wird sie längst nicht alle Gewinne an den Kunden weiterreichen, sondern einen Teil als Verwaltungskosten und Managementgebühr abzweigen. Nach bisherigen Erfahrungen sei, so Rimpfel, zu befürchten, dass schlichtweg noch mehr Geld in den Gewinnen der Versicherungen versickert.

    Und jetzt kommt’s: Die ganzen Fördergelder, um die Zulagen-Rente – so soll die reformierte Riester-Rente heißen – darf wieder der Steuerzahler aufbringen. Das Geld wäre besser in die gesetzliche Rente investiert. „Diese Riester-Reform ist ein weiteres Geschenk für die Versicherungslobby“, so Rimpfel. Dem ist nichts hinzuzufügen.

    totgeburt
    Zahl der Riester-Verträge rückläufig                                                             Quelle: BMAS

    Eckpunkte der Zulagen-Rente:

    • Höhere Förderquote für Sparer
    • 40 Cent pro Spar-Euro ab einem Jahresbetrag von 437,50 Euro
    • Ausweitung des Berechtigtenkreises
    • Weniger Bürokratie
    • Wegfall der Beitragsgarantie
    • Die Finanzämter informieren Förderberechtigten Förderung
    • Sonderausgabenabzug entfällt
    • 2400 Euro maximal förderfähiger Eigenbeitrag
    • 300 Euro einheitliche Kinderzulage
    • 100-prozentige Beitragsgarantie kann entfallen

    Im ersten Quartal 2020 besparten die Deutschen weniger Riester-Verträge als Ende 2019: Ende März waren es 16,48 Millionen Verträge, Ende 2019 noch 16,53 – ein Minus von 52 000 Verträgen. Im Vergleich zum Höchststand 2017 beträgt das Minus sogar 129 000 Verträge. Am deutlichsten war der Rückgang mit 286 000 bei den Versicherungsverträgen.


    Bild von Kevin Phillips auf Pixabay

  • Groko will die Ruine Riester wiederbeleben

    Groko will die Ruine Riester wiederbeleben

    Die Riester-Rente ist längst eine Ruine. Die Koalition will sie mit allen Mitteln wiederbeleben, um die Versicherungsbranche zu bevorzugen, der die Kunden davonlaufen.

    Schon wieder versucht Schwarz-Rot die Altersvorsorger abzuzocken und der Versicherungsbranche Kunden zuzutreiben. Die Riester-Rente ist eine Ruine, statt das zuzugeben, wird weiter daran gebastelt. Wie die „Rheinische Post“ erfuhr, bereiten Beamte des Bundesfinanzministeriums einen Referentenentwurf für eine Reform der Riester-Rente vor, worüber dann Vertreter von Union und SPD am 5. Oktober 2020 verhandeln.

    Bei der Reform soll es um Vorschläge gehen, wie die als unflexibel, kompliziert und renditeschwach geltende Altersvorsorge attraktiver werden kann. Hauptpunkt wird die Beitragsgarantie sein, das heißt, die Koalition will die hundertprozentige Beitragsgarantie kippen. Was nichts anderes bedeutet, als dass Riester-Rentner in Zukunft auch weniger herausbekommen können, als sie eingezahlt haben, was ihnen bislang garantiert wird.

    Natürlich wird es der Öffentlichkeit nicht so platt verkauft, wie kurz beschrieben. Die Versicherungen werden es den Kunden frei stellen, ob sie statt der Beitragsgarantie nicht lieber einen höheren Aktienanteil und damit die Chance auf eine höhere Rendite wählen wollen. Mit entsprechenden Beispielrechnungen schafft es die Versicherungsbranche sicher, Kunden von dieser Alternative zu überzeugen. Fragt sich nur, wozu die Kunden dann überhaupt eine Versicherung brauchen.

    Riester-Rente eine Ruine

    Der „Rheinische Post“ zufolge übten Sozialverbände bereits Kritik an dem Vorschlag und zitieren VdK-Präsidentin Verena Bentele mit den Worten: “Die Riester-Rente ist klinisch tot, die jetzt geplanten Spritzen kommen den Versicherungskonzernen zugute.” Die Beitragsgarantie von nur noch 80 Prozent sei „ein schlechtes Geschäft für die Riester-Kunden”, warnte Bentele. “Bei den Versicherern dürfte dagegen Feierlaune herrschen”, so Bentele.

    Nicht von ungefähr wirft Stiftung Warentest der Riester-Rente vor, dass sie zu kompliziert und bürokratisch ist. Von den Anbietern über die Zentrale Zulagen­stelle für Alters­vermögen (ZfA) bis hin zum Arbeits­ministerium seien selbst die Profis immer wieder ratlos, wenn sie mit Detailfragen konfrontiert würden. Ferner stimme häufig, dass Riester zu teuer sei und die Anbieter reich mache.

    Versicherer setzen auf mehr Förderung

    Wie „Finanzen.de“ schreibt, schlägt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) vor, die Grundzulage von 175 Euro auf 200 Euro zu erhöhen. Die steuerliche Förderung solle zudem auf vier Prozent der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung ausgeweitet werden. Gleiches habe die Rentenkommission als Maßnahme zur Verbesserung der Riester-Rente genannt. Statt 2100 Euro im Jahr könnten Versicherte somit 3408 Euro ihrer eingezahlten Beiträge steuerlich absetzen.

    Die Versicherungsbranche sputet sich deswegen so, weil es Alternativen von der Verbraucherzentrale Bundesverband gibt und aus Hessen: Da ist zum einen, die Extrarente des Verbraucherzentrale Bundesverbands und die Deutschlandrente. Sie sollen die Riester-Rente ersetzen.

    Immer weniger Riester-Renten

    Offensichtlich haben mittlerweile viele Bürger begriffen, dass die Riester-Rente ein Verlustgeschäft ist und schließen keine Riester-Verträge mehr ab oder lassen ihren Riester ruhen, wie die auf der Seite des Bundesministerium für Arbeit und Soziales veröffentlichte Statistik verdeutlicht. Im ersten Quartal 2020 besparten die Deutschen weniger Riester-Verträge als Ende 2019: Ende März waren es 16,48 Millionen Verträge, Ende 2019 noch 16,53 – ein Minus von 52 000 Verträgen. Im Vergleich zum Höchststand 2017 beträgt das Minus sogar 129 000 Verträge. Am deutlichsten war der Rückgang mit 286 000 bei den Versicherungsverträgen. Deswegen auch der Vorstoß der Versicherungsbranche Riester vermeintlich zu verbessern.

    totgeburt
    Zahl der Riester-Verträge rückläufig                                                             Quelle: BMAS


    Bild von PublicDomainPictures auf Pixabay

  • Betriebsrente taugt nicht für die Altersvorsorge

    Betriebsrente taugt nicht für die Altersvorsorge

    Kann ein Indexfonds mehr als eine Betriebsrente? Ja! “Focus Online” hat’s durchgerechnet und kommt zu erstaunlichen Ergebnissen. Das heißt letztlich, die betriebliche Altersvorsorge ist ein Holzweg. Was taugt die Betriebsrente überhaupt? Das begreifen leider viele erst im Alter, wenn sie ausgezahlt wird.

    Deutschland begreift langsam, dass sich die Betriebsrente für viele nicht lohnt. Mainstream-Medien wie die „Münchner Abendzeitung“ und die “Kölnische Rundschau“ greifen das Thema auf.  Knackpunkte sind der zu niedrige Arbeitgeberzuschuss, Sozialabgaben in der Rente, Inflexibilität und zu geringe Rendite. Auch wenn Gewerkschaften wie die IG Metall für die betriebliche Altersvorsorge, verallgemeinernd auch „Betriebsrente“ genannt, trommeln, ändert das nichts an den systemischen Fehlern. Die Betriebsrentner merken,  dass netto nicht viel rum kommt. Teilweise werden ihnen im Nachhinein sogar bereits zugesagte Betriebsrenten wieder gekürzt, sodass von einer „wichtigen Säule der Altersvorsorge“, wie die „Münchner Abendzeitung“ in schreibt, nicht mehr viel übrig bleibt.

    Was taugt die Betriebsrente?

    von “Focus Online” hat das Angebot eines Versicherungsvertreter einmal konkret vorrechnen lassen im Vergleich zu einem Indexfonds, in den sich ja ebenfalls regelmäßig ansparen lässt. “Ich fragte den Vertreter, ob er mir das einmal vorrechnen kann. Auf der einen Seite 125 Euro über 25 Jahre in den MSCI World, auf der anderen 125 Euro in diese Basisrente. Das Ergebnis: Mit dem ETF-Sparplan (ETF steht für Exchange Traded Fund oder börsengehandelter Fonds) hätte ich nach den 25 Jahren rund 75 000 Euro gehabt. Unterstellt hatten wir dabei eine Durchschnittsrendite von fünf Prozent pro Jahr. Das war ja schnell zu rechnen.”

    Bei der Basisrente habe sich der Versicherungsvertreter schon etwas schwerer getan. Das Ergebnis: “Nach 25 Jahren hätte ich mit ein bisschen Zinsen 28 000 Euro eingezahlt und eine Steuerersparnis von rund 13 000 Euro gehabt. Macht zusammen: rund 41.000 Euro –  also deutlich schlechter. Klar ist die Summe garantiert und sicher und beides so nicht miteinander vergleichbar. Aber dafür auf potenziell über 30 000 Euro verzichten…?”

    Betriebsrente wird voll verbeitragt

    Was Schömann-Finck noch vergessen hat: Betriebliche Altersvorsorge wird voll verbeitragt, da fehlen weitere Tausende. Für einen Indexfonds muss er keine Krankenkassen- und Pflegebeiträge zahlen. Was er in der Einzahlphase an Sozialabgaben spart, holt sich der Staat im Alter zurück.

    Das Argument der Versicherungsvertreter “Wenn Sie das nicht machen, verschenken Sie Geld” wird zum Bumerang. Denn es ist genau umgekehrt: Wer eine betriebliche Altersvorsorge abschließt, verschenkt Geld. Die Chemie-Arbeitgeber haben das bereits begriffen und schreiben auf ihrer Internet-Seite: “Deswegen ist ein Ende auch der ‘gefühlten Doppelverbeitragung’ richtig und wichtig; anderenfalls bleiben die politischen Bekenntnisse zur Stärkung der betrieblichen Altersversorgung einschließlich der beitragsfreien Entgeltumwandlung oder der verpflichtenden Weitergabe einer Sozialversicherungsersparnis der Arbeitgeber Lippenbekenntnisse”.

    Zurück zu Schömann-Finck.

    Seine Tipps:

    Tipp 1: Nichts aufschwatzen lassen

    “Doch so leicht wollte sich der Vertreter nicht geschlagen geben. Denn man könnte ja die Steuerersparnis wiederum anlegen, argumentierte er. Also rechnete er einen Sparplan auf den MSCI World mit 42 Euro im Monat durch, also 34 Prozent von 125 Euro. Das bracht nochmal rund 26.000 Euro ein. Das Ergebnis war also noch immer schlechter. Und dabei hatten wir noch gar nicht berücksichtigt, dass die Basisrente sieben Prozent Verwaltungsgebühr im Jahr kosten sollte. Aber die lebenslange Rente, führte der Vertreter an. Auch hier rechneten wir wieder durch. Ergebnis: Ich müsste über 90 Jahre alt werden, um davon zu profitieren. Bis dahin hätte ich einfach nur mein angespartes Geld als Rente gekriegt.

    Tipp 2: Nicht nur auf Highlights schauen

    Die Steuerersparnis ist nicht alles und die Weitergabe der Sozialabgabenersparnis des Arbeitgebers auch nicht. “Schaut nicht nur auf die Highlights (30 Prozent Steuerersparnis! Lebenslage Rente!). Glaubt nicht den Behauptungen. Lasst euch ein Produkt vorrechnen und vor allem vergleicht es mit Alternativen. Betrachtet es nicht isoliert. Und habt keine Angst, es den Vertreter machen zu lassen. Das ist sein Job!

    Schömann-Finck weiß, dass sein Vergleich eine Vereinfachung ist.  Diese Kritik sei nur insofern richtig, weil natürlich nicht zwei Angebote zur Basisrente verschiedener Gesellschaften miteinander verglichen würden. Er vergleicht “zwei Möglichkeiten, fürs Alter vorzusorgen”. Das ist legitim.  Er stellt zwei Möglichkeiten, fürs Alter vorzusorgen nebeneinander. Die herkömmliche betriebliche Altersvorsorge auf Versicherungsbasis schneidet dabei schlecht ab.

    Wie gut ist die Metallrente?

    Die Metallrente gibt’s auch auf Fonds-Basis, insofern ist ein Vergleich natürlich einfacher. Ein Vergleich des Metallrente-Fonds mit einem herkömmlichen Indexfonds auf den marktbreiten MSCI World, wie es Schömann-Finck erwähnt hat, ist ernüchternd. Der Metallrente-Fonds bleibt über die Jahre immer weiter zurück. Das bestätigt Schömann-Fincks Skepsis. Die Metallrente bringt natürlich die gleichen Argumente ins Spiel wie der Versicherungsvertreter, den der Focus-Online-Redakteur hat rechnen lassen.

    Zum Chartvergleich: Die blaue Linie ist der Kursverlauf des Metallrente-Fonds, die schwarze Linie stellt den Kursverlauf eines herkömmlichen Indexfonds auf den MSCI World dar, in dem Fall des ComStage MSCI World UCITS ETF. Den Vergleich kann übrigens jeder selbst anstellen, in dem er die beiden Kursverläufe übereinander legt. Der Comstage-Fonds hat die Wertpapierkennung LU0392494562, der Metallrente-Fonds hat die Nummer LU0147989353. Der Vergleich bezieht sich auf den Zeitraum von sieben Jahren.

    Quelle: comdirect


    Bild von Steve Buissinne auf Pixabay

  • Für viele lohnt sich die Betriebsrente nicht

    Für viele lohnt sich die Betriebsrente nicht

    Deutschland begreift langsam, dass sich die Betriebsrente für viele nicht lohnt. Zuerst stand’s in der „Münchner Abendzeitung“, dann in der „Chemnitzer Zeitung“, dann im „Trierischen Volksfreund“ – letztlich in 20 Blättern. Knackpunkte sind der Arbeitgeberzuschuss und die Sozialabgaben in der Rente.

    Die betriebliche Altersvorsorge, verallgemeinernd auch „Betriebsrente“ genannt, ist in Verruf gekommen. Denn seit einigen Jahren werden Betriebsrenten ausgezahlt – und die „Betriebsrentner“ merken dann, dass netto nicht viel rum kommt. Sie lohnt sich nur für die wenigsten. Teilweise werden ihnen im Nachhinein sogar bereits zugesagte Betriebsrenten wieder gekürzt, sodass von einer „wichtigen Säule der Altersvorsorge“, wie die „Münchner Abendzeitung“ in ihrem am 20. August im Wirtschaftsteil erschienenen Artikel schreibt, nicht mehr viel übrig bleibt. Sie titelt deswegen auch „Die Betriebsrente lohnt sich nicht für jeden – was Berufstätige dazu wissen sollten“.

    Knackpunkte der Betriebsrente:

    • Der Zuschuss des Arbeitgebers
    • Steuern und Sozialabgaben

    Genau diese Punkte lassen Verkäufer von Betriebsrenten aber immer geflissentlich weg, schließlich soll der Kunde, sprich der abhängig Beschäftigte, ja den Altersvorsorgevertrag unterschreiben.

    Ralf Scherfling von der Verbraucherzentrale NRW mahnt, genau hinzuschauen und zu fragen, wann sich eine betriebliche Altersvorsorge (bAV) für Arbeitnehmer auszahlt:

    Im Grunde genommen hat jeder Anspruch auf Entgeltumwandlung: „Jeder Arbeitnehmer hat grundsätzlich das Recht darauf, einen Teil des Gehalts mit der sogenannten Entgeltumwandlung für die Betriebsrente aufzuwenden”, wird Marta Böning, Arbeitsrechtlerin vom Deutschen Gewerkschaftsbund, von der „Münchner Abendzeitung“ zitiert. Dabei werde direkt aus dem Bruttolohn ein Sparbeitrag in einen Vorsorgevertrag gezahlt. Die Beiträge sind damit zunächst steuer- und sozialversicherungsfrei.


    Die Einschränkungen:

    • Voraussetzung für den Anspruch auf Entgeltumwandlung sei, dass der Arbeitnehmer in der gesetzlichen Rentenversicherung pflichtversichert ist und jährlich mindestens 240 Euro anspart, erklärt Klaus Stiefermann von der Arbeitsgemeinschaft für betriebliche Altersversorgung (ABA). Wichtig sei auch, dass ein Anspruch in einem möglichen Tarifvertrag nicht ausgeschlossen wird, denn aus Tarifverträgen ergeben sich oft bereits Regelungen zur betrieblichen Altersvorsorge, wird der Experte von der „Münchner Abendzeitung“ zitiert.
    • Zu geringe Zuschüsse lohnen kaum: „Grundsätzlich müssen Arbeitgeber das Sparvorhaben bei Neuverträgen seit 2019 mit mindestens 15 Prozent des Umwandlungsbetrags unterstützen, heißt es vom Fondsverband BVI. Ab 2022 gelte dieser verpflichtende Arbeitgeberzuschuss auch für bestehende Entgeltumwandlungsvereinbarungen.“
    • Diese 15 Prozent sind ein Bonbon für den Arbeitgeber, aber ein saurer Apfel für den Arbeitnehmer. Der Arbeitgeber spart sich 20 Prozent Sozialbeiträge und gibt nur 15 Prozent weiter, so will es das von der SPD initiierte Betriebsrentenstärkungsgesetz. Was der Arbeitnehmer an Sozialabgaben im Berufsleben spart, muss er in der Rente nachzahlen – und wer weiß, wie hoch die dann wegen der Alterung der Bevölkerung sein werden. Schon heute steigen die Pflegebeiträge kontinuierlich. Also, ein schlechtes Geschäft.
    • Die spätere Rente ist aber nicht nur sozialabgabenpflichtig, sondern auf sie muss der Rentner auch Steuern zahlen. „Anders als bei der gesetzlichen Rente müssen sie (die Rentner) in der Auszahlungsphase den vollen Kranken- und Pflegeversicherungsbeitrag zahlen, der Freibetrag, liegt bei 159,25 Euro“, schreibt die „Münchner Abendzeitung“ ganz richtig. Unter Umständen sei bei niedrigen Arbeitnehmer-Zuschüssen eine Riester-Vorsorge möglicherweise vorteilhafter.
    • Weil der Arbeitnehmer wegen der Entgeltumwandlung weniger in die gesetzliche Rente sowie Kranken- und Arbeitslosenversicherung einzahlt, bekommt er natürlich im Fall der Fälle auch weniger gesetzliche Rente sowie das Kranken- und Arbeitslosengeld.
    • Die Betriebsrente bereitet auch beim Job-Wechsel Probleme. Denn nicht immer übernimmt der neue Arbeitgeber den bisherigen Vertrag. Wer beim neuen Arbeitgeber mit einem neuen Vertrag anfängt, zahlt neue Abschluss- und gegebenenfalls auch mehrfach Verwaltungskosten. „Denn nur selten kann und will man den Altvertrag mitnehmen“, so Scherfling Ob die Konditionen übertragbar seien, hänge von der Vertragsart ab.

    Betriebsrente lohnt sich selten

    Klaus Stiefermann meint, eine Betriebsrente könne sich aufgrund besserer Konditionen auszahlen: “Diese können nämlich manchmal deutlich attraktiver sein, als wenn man eine vergleichbare Versorgung auf dem Markt, zum Beispiel in Form einer privaten Lebensversicherung, ,kauft`”. Klar, dass er diese Meinung vertritt, gehören der ABA doch neben Unternehmen, auch Versorgungseinrichtungen und Versicherungen sowie Banken an. Er spricht pro domo und ist somit parteilich.

    Sozialabgaben nur gestundet

    Die Steuern- und Abgabenfreiheit in der Einzahlphase heißt lediglich, dass diese Abzüge gestundet sind, denn in der Auszahlphase wird der Rentner damit belastet. Steuerfrei sind auch nur Beitragszahlungen bis monatlich maximal 552 Euro; auf Beiträge bis zu 276 Euro im Monat entfallen außerdem keine Abgaben zur Renten-, Kranken- Pflege- und Arbeitslosenversicherung.

    Grundsätzlich kann jeder Arbeitnehmer der „Münchner Abendzeitung“ zufolge jährlich bis zu acht Prozent der jeweils aktuellen Beitragsbemessungsgrenze in der gesetzlichen Rentenversicherung steuerfrei umwandeln. Auch Sonderzahlungen wie Urlaubs- und Weihnachtsgeld kämen laut BVI dafür in Frage. Investieren ohne Abzug von Sozialabgaben kann ein Arbeitnehmer bis zu vier Prozent – maximal bis zur Beitragsbemessungsgrenze bei 82 800 Euro (Stand 2020).

    Fünf Wege zur Betriebsrente:

    • Die zwei internen sind ein Rentenversprechen des Arbeitgebers über eine sogenannte Direktzusage oder eine Zusage über Unterstützungskassen.
    • Direktversicherung
    • Pensionskasse
    • Pensionsfonds

    Übrigens, der fast textgleiche Artikel, der in der „Münchner Abendzeitung“ und der „Chemnitzer Zeitung“ am 20. August erschien, tauchte in den darauf folgenden Tagen auf in:

    • „Gießener Anzeiger“
    • „Oberhessische Zeitung“
    • „Usinger Anzeiger“
    • „Lauterbacher Anzeiger
    • „Kreis-Anzeiger“
    • „Bürstädter Zeitung“
    • „Darmstädter Echo“
    • „Lampertheimer Zeitung“
    • „Main-Spitze“
    • „Wiesbadener Kurier“
    • „Wormser Zeitung“
    • „Idsteiner Zeitung“
    • „Allgemeiner Zeitung Mainz-Rheinhessen“
    • „Freies Wort“
    • „Meininger Tagblatt“
    • „Südthüringer Zeitung“
    • „Schwäbische Zeitung“
    • „Trierischer Volksfreund“
    • „Nordkurier“
    • „Kölnische Rundschau“
📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →