Der Fonds-Shop der Deutschen Bank, die DWS, stellt das Neugeschäft für Riester-Produkte ein – als Konsequenz des Versagens der Politik.
Am 1. Juli 2021 stellt die DWS das Neugeschäft mit sämtlichen Riester-Produkten der DWS ein. Betroffen sind die DWS RiesterRente Premium, der DWS Vermögenssparplan Premium, der DWS Premiumsparplan für Versorgungsausgleich und die DWS TopRente. Die Einstellung betrifft nur das Neugeschäft, die Bestandsverträge werden unverändert weitergeführt.
DWS zieht Konsequenzen
Die DWS zieht damit die Konsequenzen der verfehlten Rentenpolitik der Merkel-Regierung. Die vollständige Beitragsgarantie der Riester-Produkte erweise sich angesichts der Negativzinspolitik der Europäischen Zentralbank (EZB) als Bürde für Vorsorgesparer. Es bleibe kein Spielraum für chancenreiche und substanzwertbasierte Aktienanlagen. Die DWS moniert das eigenen Angaben zufolge schon seit 2015 und verlangte mehr Flexibilität bei Riester-Produkten – ohne Erfolg.
Verfehlte Rentenpolitik
„In ihrem Koalitionsvertrag 2018 hatten CDU/CSU und SPD vereinbart, zügig die private Altersvorsorge zu reformieren; allerdings wurde in der nun auslaufenden Wahlperiode keine gesetzliche Änderung eingebracht“, stellt die DWS fest. Die Entscheidung das Neugeschäft einzustellen, sei daher nötig, um die Interessen zukünftiger Anlegergenerationen zu schützen. Erst, wenn der Gesetzgeber Riester reformiert, will die DWS wieder einsteigen.
Stoppt Riester
„Stoppt die Riester-Rente, sonst sehen wir alt aus“, lautet die Forderung von Bürgerbewegung Finanzwende, Bund der Versicherten und Verbraucherzentrale Bundesverband. Die Regierung rechnet Riester schön und geht von falschen Renditen aus. Nur Versicherer verdienen an Riester – zum Nachteil der Rentner. Statt die Ruine endlich sterben zu lassen, wird weiter herumgedoktert.
Stoppt die Riester-Rente – Aktion der Verbraucher-Allianz
Die Riester-Rente ist seit 20 Jahren am Start. Funktionieren tut sie für die wenigsten. Dass bei dem geförderten Angebot nicht beherzter zugegriffen wird, liegt …
Gleich drei Verbraucherschutzorganisationen wollen am Dienstag vor dem Kanzleramt gegen die staatlich geförderte Altersvorsorge protestieren. Sie sei zu …
Das Thema ist alt, die Betroffenen noch jung: Verbraucher-Schützer protestieren gegen die Riester-Rente. Dabei lassen sie so manchen Politiker alt aussehen.
Ineffizient, intransparent, handwerklich schlecht gemacht: 20 Jahre nach Start der Riester-Rente kritisieren Verbraucherschützer diese scharf und fordern einen …
20 Jahre gibt es die Riester-Rente, ihr Ruf ist inzwischen ruiniert. Sie einfach abzuschaffen, hilft aber nicht: Das Wichtigste ist, das Geld der 16 Millionen Sparer …
Vor genau 20 Jahren ebnete der Bundestag den Weg für die Riester-Rente. Heute erklären sie Kritiker für gescheitert. Zu teuer und ineffizient sei das Modell, …
Genau 20 Jahre nach dem Beschluss zur Einführung der Riester-Rente fordert eine Verbraucherallianz das Ende dieser privaten Altersvorsorge. Der Bund der …
Noch 122 Tage bis zur Bundestagswahl 2021 am 26. September. Wer hat momentan die Nase vorn? Darauf gibt die Sonntagsfrage „Wenn am nächsten Sonntag Bundestagswahl wäre?“ Antwort.
Zurzeit (Stand 26. Mai 2021) haben offensichtlich die Grünen die Nase vorn. In der aktuellen Sonntagsfrage zur Bundestagswahl sehe nur das unabhängige Forschungsinstitut INSA (Stand 23.5.2021) die Union mit 24 Prozent einen Prozentpunkt vor den Grünen, so das Statistikportal „Statista“. Bei allen anderen Forschungsinstituten liegen die Grünen vorn. Die SPD ist deutlich zurückgefallen und kommt nur noch auf Werte zwischen 14 und 17 Prozent, wie die Statista-Grafik zeigt. Viertstärkste Partei ist die FDP mit elf bis 13 Prozent. Die AfD liegt nur knapp dahinter. Die Linke kommt auf Werte zwischen sechs
Auf der Seite Adenauer Campus findet sich ein Countdown zur Bundestagswahl 2021: So viele Tage, Stunden, Minuten und Sekunden sind es noch bis zur Bundestagswahl am 26. September 2021, 07:00 Uhr.
Die SPD hat klammheimlich ihr Wahlprogramm geändert und ist jetzt für die “vollständige Abschaffung der Vollverbeitragung sowie der Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung”.
In der ersten Version des Wahlprogramms der SPD vom 9. Mai 2021 stand noch nichts von Abschaffung der Doppelverbeitragung von Betriebsrenten drin, erst in der neuen Version des Wahlprogramms (siehe Seite 35, Kapital 3.4, fünfter Absatz). Aufmerksam gemacht auf den Schwenk der SPD hat DVG-Mitglied Hans-Michael Wilcke im “Forum”. “Nun wurde doch noch eine kleine Ergänzung in das ‘Wahlprogramm 2021’ der SPD heimlich eingebaut”, so sein Hinweis. Das erinnere an den 26. September 2003, als die SPD genauso “geheimnisvoll” beim Gesundheitsmodernisierungsgesetzt (GMG) 2004 gehandelt habe.
SPD will Doppelverbeitragung abschaffen
In der Ergänzung zum Wahlprogramm heißt es: “Zudem setzen wir uns für die vollständige Abschaffung der Vollverbeitragung sowie der Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung ein.” Das stand in der ersten Version noch nicht drin. Allerdings will das nicht viel heißen, die SPD hatte in einer Version des Koalitionsvertrags mit der Union schon einmal geschrieben, sie senke “zur Stärkung der betrieblichen Altersvorsorge die Beiträge für Betriebsrenten um die Hälfte auf den Arbeitnehmeranteil ab”. Passiert ist nichts. Die SPD machte einen Rückzieher.
Auch bei der Riester-Rente gibt es Änderungen in der neuen Version des Wahlprogramms der SPD – darin heißt es: “Eine ergänzende private Altersvorsorge ist kein Ersatz für die gesetzliche Rente. Die bisherigen Ergebnisse der Riester-Rente sind nicht zufriedenstellend. Wir wollen daher bei klassischen privaten Angeboten der Altersvorsorge bürokratische Hemmnisse abbauen und Kosten senken. Um den Bürgerinnen und Bürgern eine attraktive private Altersvorsorge zu ermöglichen, setzen wir uns für ein neues standardisiertes Angebot ein, das kostengünstig ist, digital und grenzüberschreitend und (nach schwedischem Vorbild) auch von einer öffentlichen Institution angeboten wird. Die Förderung neuer Verträge werden wir in Form von Zuschüssen auf untere und mittlere Einkommensgruppen beschränken.”
Tod nach 20 Jahren – die SPD will die Riester-Rente beerdigen, dafür spricht sich die SPD-Finanzexpertin Cansel Kiziltepe aus. Verbraucherschützer fordern das schon lang.
Selbst Walter Riester ist mit der nach ihm benannten Riester-Rente unzufrieden, schließlich wollte er eine Art Schweden-Rente. Aufgrund der Einmischung der Versicherungslobby ist leider etwas Anderes daraus geworden. Jetzt macht die SPD einen neuen Vorstoß und will die Riester-Rente auslaufen lassen.
SPD will Riester-Rente beerdigen
In einer Diskussionsrunde mit dem Vermittlerverband Votum erklärte SPD-Finanzexpertin Cansel Kiziltepe dem Versicherungsportal „Pfefferminzia“ zufolge, die SPD wolle sich von ihrer „Erfindung“ Riester-Rente lossagen. Die Riester-Versicherung solle „mit einem Bestand-Schutz für bestehende Verträge auslaufen“. Die SPD plädiert in ihrem Wahlprogramm für die Bundestagswahl 2021 für eine Bürgerversicherung – da hat Riester keinen Platz mehr und seine Daseinsberechtigung verloren.
Die SPD hat allerdings – zusammen mit der CDU – eine Reform der Altersvorsorge über Jahre verschleppt, obwohl absehbar war, dass die Riester-Rente angesichts der Negativzinspolitik der EZB ihren Zweck als verlässliche Altersvorsorge verloren hat. Nach der Bundestagswahl wird die SPD, so sie denn überhaupt noch eine Rolle spielt in der neuen Regierung, Riester still und heimlich beerdigen.
Vermutungen, wonach die Untätigkeit von Bundesfinanzminister Olaf Scholz (SPD) in Sachen Riester-Reform nicht bloß Trödelei, sondern einem klaren politischen Willen entspreche, so „Pfefferminzia“, würden nun von aktuellen Äußerungen der SPD-Finanzexpertin Cansel Kiziltepe bestärkt. „Die letzten Jahre haben gezeigt: Die Umlagefinanzierung in der Altersvorsorge ist krisenfest und renditestark. Die kapitalgedeckten Vorsorgeinstrumente können hier nicht mithalten“, wird Kiziltepe zitiert.
Aus für Riester-Rente
„Deshalb fordert die SPD, dass staatliches Geld in Zukunft in Form einer Erwerbstätigenversicherung inklusive Versicherungspflicht für Selbstständige in das Umlagesystem investiert wird, und die Riester-Versicherung mit einem Bestandschutz für bestehende Verträge auslaufen soll“, so Kiziltepe.
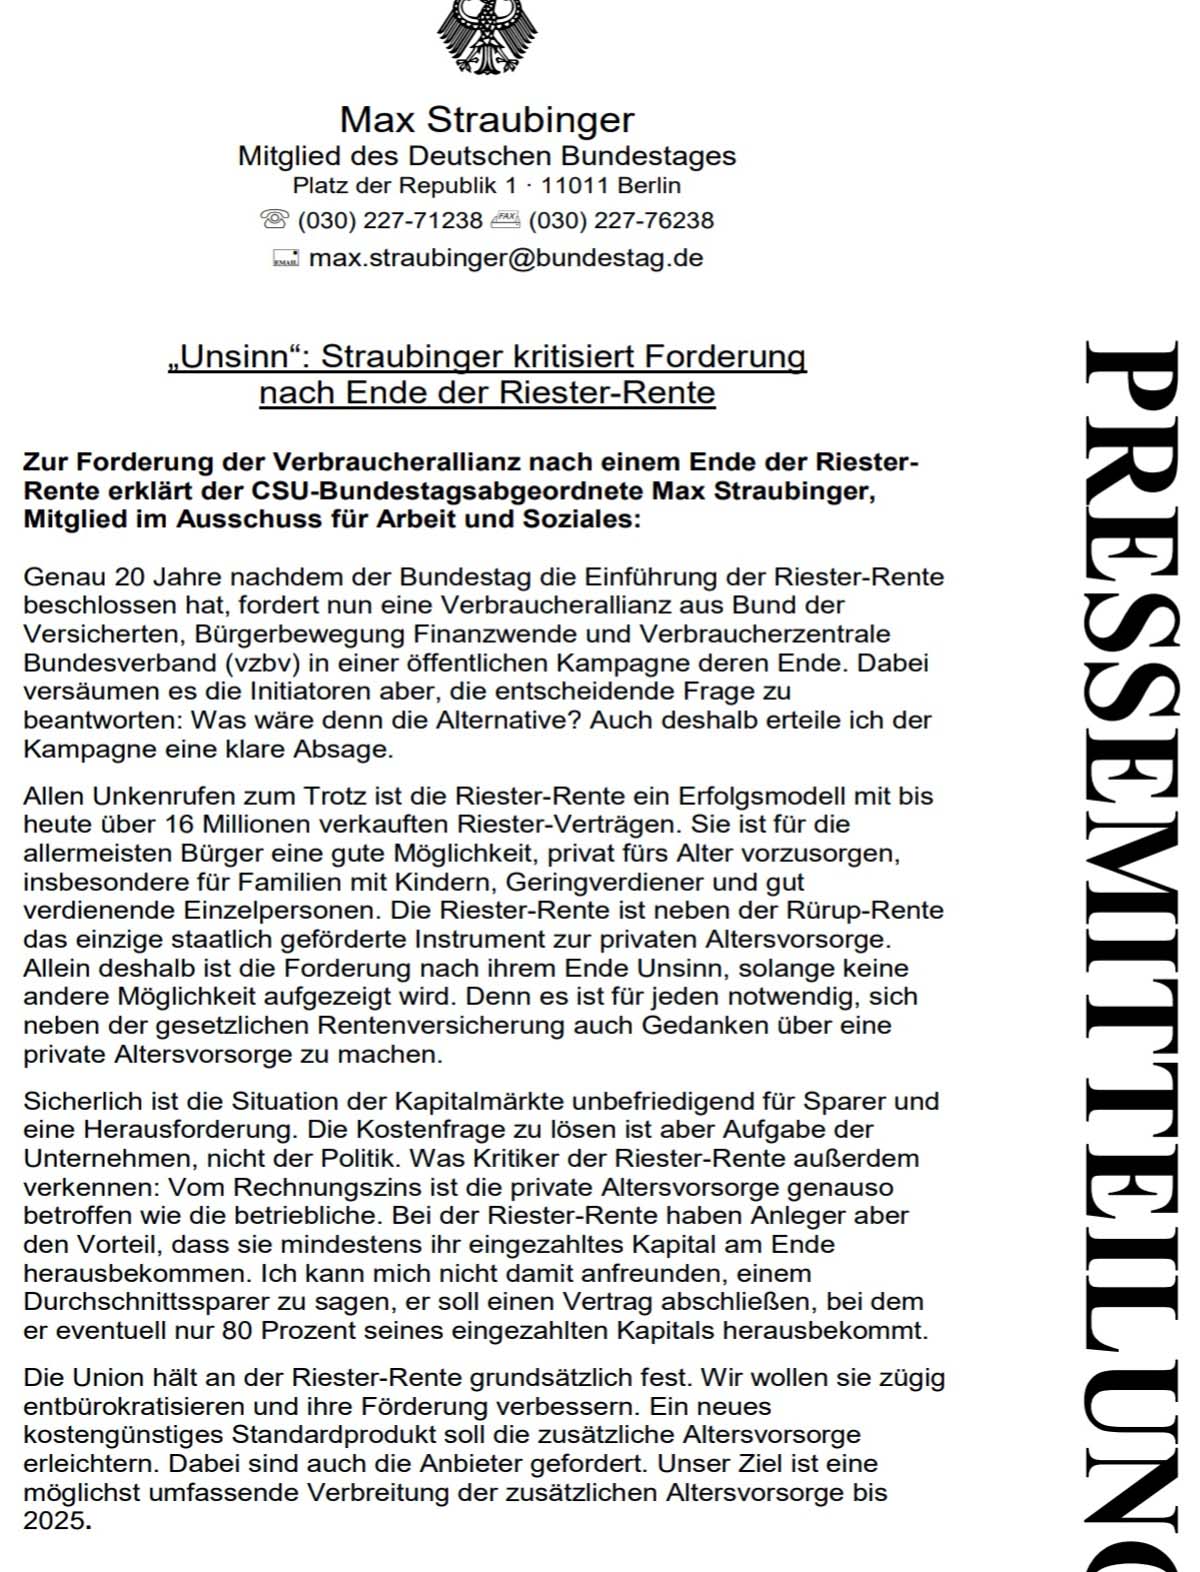
Gegen das Aus für Riester wehren sich allerdings Lobbyisten der Versicherungsbranche, darunter Jörg Asmussen, Hauptgeschäftsführer des Branchenverbands GDV (Gesamtverband der Deutschen Versicherungswirtschaft) und der CSU-Bundestagsabgeordnete und Ex-Generalvertreter der Allianz, Max Straubinger, der Mitglied ist im Ausschuss für Arbeit und Soziales.
Vor 20 Jahren wurde Riester eingeführt – und gehört längst in die Tonne. Nur Versicherer verdienen daran, aber nicht die Bürger. Riester ist keine Altersvorsorge sondern Vermögensvernichtung.
„Stoppt die Riester-Rente, sonst sehen wir alt aus“, lautet die Forderung von Bürgerbewegung Finanzwende, Bund der Versicherten und Verbraucherzentrale Bundesverband. Die Regierung rechnet Riester schön und geht von falschen Renditen aus. Nur Versicherer verdienen an Riester – zum Nachteil der Rentner. Statt die Ruine endlich sterben zu lassen, wird weiter herumgedoktert.
Stoppt die Riester-Rente – Aktion der Verbraucher-Allianz
Riester ist Rentenklau
Riester ist Rentenklau – und nach 20 Jahren krachend gescheitert. Das hat sich mittlerweile herum gesprochen, weswegen immer weniger Deutsche riestern. Die Zahl der Verträge geht zurück und mindestens ein Fünftel der Riester-Sparer zahlt nichts mehr ein. Das schert Politiker einen Dreck; sie machen munter weiter – und genau Schwarz-Rot-Grün halten weiter an Riester fest trotz besseren Wissens.
Damit muss Schluss sein, fordert das Verbraucherschützer-Trio und lädt für Dienstag, den 11. Mai um 10.30 Uhr zu der gemeinsamen Aktion „Stopp die Riester-Rente, sonst sehen wir alt aus“ vor dem Bundeskanzleramt in Berlin ein. Wie der Bund der Versicherten richtig erkannt hat, dass von den staatlichen Zuschüsse nur die Versicherer profitieren und nicht die Verbraucherinnen und Verbraucher. Die Verbraucher-Allianz trete dafür ein, „dass die Riester-Vorsorge beendet wird und damit der Weg frei wird für einen grundlegenden Neuanfang“.
Riester ist für die Tonne
Das Problem sind die viel zu hohen Kosten. Das Bundesministerium für Arbeit und Soziales unter Hubertus Heil (SPD) geht von vollkommen irrigen Annahmen aus, um damit die Rentner und heutigen Beitragszahler zu beschwichtigen. Sein Ministerium rechnet immer noch von einer „langfristige Verzinsung der Riester-Rente mit 4 % p.a. (2015: 3,5%, 2016: 3,0%, 2017 bis 2024: 2,5%, danach schrittweiser Anstieg auf 4,0% bis 2030) und Verwaltungskosten von 10 %“. Es stimmt nur die Annahme von zehn Prozent, aber schon längst nicht mehr die Annahme von 2,5 Prozent Verzinsung. Der Garantiezins liegt zurzeit bei 0,9 Prozent und sinkt ab 1. Januar 2022 auf 0,25 Prozent.
Zinsschwindel von Merkel & Co.
Übrigens Zins – der bezieht sich nicht etwa auf das, was der Riester-Sparer eingezahlt hat: Die Zinsen werden berechnet auf die eingezahlten Beiträge plus Förderung abzüglich zehn Prozent Verwaltungskosten. Der Sparanteil ist eben nicht das eingezahlte Geld, denn davon gehen zehn Prozent Verwaltungskosten weg.
Die Riester-Rente wird auch nicht dynamisch angepasst wie die gesetzliche Rente, sondern verharrt auf dem einmal festgestellten Niveau. Auch deswegen kann die Riester-Rente das sinkende Niveau der gesetzlichen Rente nicht ausgleichen.
Schaden für Altersvorsorger
Die Regierung hält zwanghaft und wider besseren Wissens an der Riester-Rente fest und hat sie sogar 2018 privilegiert: Im Rahmen einer betrieblichen Altersvorsorge abgeschlossene Riester-Renten sind dank des Betriebsrentenstärkungsgesetzes nicht mehr beitragspflichtig in der gesetzlichen Krankenversicherung, anders als Direktversicherung, für die weiter der volle Beitragssatz gezahlt werden muss ab einem Freibetrag von 164,50 Euro. Seit 1. Januar 2018 müssen Rentner für Leistungen aus dem “betrieblichen Riester“ in der Auszahlphase keine Krankenkassenbeiträge mehr zahlen.
Diese Ungleichbehandlung von betrieblichem Riester und einer Direktversicherung sowie Betriebsrenten wird sogar von den Gerichten gedeckt.
Merkel & Co. unternimmt alles, um Riester am Leben zu erhalten und den Altersvorsorgern zu schaden.
Aufruf von Finanzwende
Liebe Freundinnen und Freunde der Finanzwende,
die Riester-Rente ist gescheitert! Warum? Riester-Produkte am Markt sind vielfach zu teuer und zu renditeschwach. Trotz einer Förderung mit Steuergeldern kommt zu wenig auf den Konten der Sparer an – im Übrigen auch weniger als die Bundesregierung ursprünglich annahm. Die Riester-Rente wurde 2001 eingeführt, um eine Lücke zu schließen, die die damalige Regierung selbst durch Kürzungen an der gesetzlichen Rente verursachte. Heute wissen wir: Das eigentliche Ziel – die Altersvorsorge der Bürgerinnen deutlich aufzubessern – wurde vielfach verfehlt.
Ein Kernproblem sind die hohen Kosten. Bei durchschnittlichen Riester-Versicherungen fließt nahezu jeder vierte eingezahlte Euro in die Gebühren, ergab eine Finanzwende-Studie. Doch die Versicherer haben sich 20 Jahre lang kaum um das Kostenproblem gekümmert. Unzählige Reformversuche haben daran nichts geändert. Für Finanzwende steht fest: Mit der Riester-Rente wurde 20 Jahre lang Rentenpolitik zugunsten der Finanzlobby gemacht. Und das wollen wir ändern – in einer Verbraucherallianz gemeinsam mit dem Bund der Versicherten und dem Verbraucherzentrale Bundesverband.
Wir fordern die Kanzlerkandidatinnen von Union, Grünen und SPD in einem Appell auf: Stoppen Sie die Riester-Rente und sorgen Sie für einen Neustart bei der privaten Altersvorsorge! Wir wollen noch vor der Bundestagswahl ein klares politisches Bekenntnis von Armin Laschet, Annalena Baerbock und Olaf Scholz. Schließen Sie sich jetzt unserem Aufruf an.
Schon jetzt wenden sich immer mehr Menschen vom Riester-Konzept ab. Im Jahr 2020 sank die Zahl der Riester-Verträge zum dritten Mal in Folge auf nunmehr 16,4 Millionen. Fast die Hälfte der Vorsorgesparer haben ihre Verträge stillgelegt oder zahlen nur Minibeträge ein. Fest steht aber auch, dass keine dieser Riester-Sparerinnen schlechter gestellt werden darf. Bei einem Neustart der Altersvorsorge müssen bereits laufende Verträge weiter wie bisher gefördert werden.
Damit es dazu kommt, braucht es vor der Bundestagswahl eine politische Weichenstellung der großen Parteien: Schluss mit der Riester-Rente, wir brauchen jetzt ein einfaches und kostengünstiges Vorsorgeangebot. Die gesetzliche Rente als Fundament der Alterssicherung muss um ein öffentlich organisiertes Vorsorgeangebot ergänzt werden. Ein solcher Neustart kann nur von der politischen Führung eingeläutet werden. Machen Sie mit und bringen Sie die Kanzlerkandidatinnen dazu, die Riester-Rente endlich zu stoppen und die Altersvorsorge in Deutschland neu aufzustellen!
Wenn der Staat seine Bürger zur privaten Vorsorge ermuntern will, ist er auch aufgerufen, ihnen ein verständliches und kostengünstiges Angebot zu machen. Gerade jüngere Menschen benötigen ein Vorsorgeangebot, auf das sie vertrauen können. Denn viele Verbraucherinnen wollen vorsorgen, wissen aber angesichts vieler teurer Produkte nicht mehr, wem sie eigentlich noch vertrauen können. Es ist Zeit, dass sich das ändert. Je mehr Menschen gemeinsam mit uns Druck aufbauen, desto höher ist die Chance, dass sich endlich etwas ändert. Seien Sie auch dabei und sorgen Sie dafür, dass die private Altersvorsorge neu aufgestellt wird.
Die Riester-Rente ist seit 20 Jahren am Start. Funktionieren tut sie für die wenigsten. Dass bei dem geförderten Angebot nicht beherzter zugegriffen wird, liegt …
Gleich drei Verbraucherschutzorganisationen wollen am Dienstag vor dem Kanzleramt gegen die staatlich geförderte Altersvorsorge protestieren. Sie sei zu …
Das Thema ist alt, die Betroffenen noch jung: Verbraucher-Schützer protestieren gegen die Riester-Rente. Dabei lassen sie so manchen Politiker alt aussehen.
Ineffizient, intransparent, handwerklich schlecht gemacht: 20 Jahre nach Start der Riester-Rente kritisieren Verbraucherschützer diese scharf und fordern einen …
20 Jahre gibt es die Riester-Rente, ihr Ruf ist inzwischen ruiniert. Sie einfach abzuschaffen, hilft aber nicht: Das Wichtigste ist, das Geld der 16 Millionen Sparer …
Vor genau 20 Jahren ebnete der Bundestag den Weg für die Riester-Rente. Heute erklären sie Kritiker für gescheitert. Zu teuer und ineffizient sei das Modell, …
Genau 20 Jahre nach dem Beschluss zur Einführung der Riester-Rente fordert eine Verbraucherallianz das Ende dieser privaten Altersvorsorge. Der Bund der …
In lockerer Folge stellen wir die Wahlprogramme der Parteien vor, vor allem unter dem Aspekt der Renten- und Sozialpolitik. Den Anfang machten die Linken, jetzt das Wahlprogramm der SPD.
Was will die SPD? Ein Blick in das Wahlprogramm mit unserem speziellen Fokus auf Rente und Sozialpolitik zeigt, was die Partei will. Ob sie es umsetzen kann, steht auf einem anderen Blatt.
Wahlprogramm der SPD:
Für alle Erwerbstätigen muss eine gute und verlässliche Rente nach vielen Jahren von Arbeit sicher sein. Es geht um Respekt und Wertschätzung der Arbeit und darum, sich mit eigener Arbeit eine gute eigenständige Absicherung im Alter zu schaffen und am gewohnten Lebensstandard anzuknüpfen.
Zentrale Grundlage dafür bleibt für uns die gesetzliche Rentenversicherung mit ihren verlässlichen Leistungen und ihrer solidarischen Finanzierung.
Wir wollen die gesetzliche Rente stärken und stehen für eine dauerhaft stabile Rentenleistung und ein dauerhaftes Rentenniveau von mindestens 48 Prozent. Arbeit darf ihren Wert im Alter nicht verlieren.
In Parlament und Regierung haben wir uns erfolgreich dafür eingesetzt, dass die Grundrente kommt. Nun ist sie da und schützt viele Menschen, die Jahrzehnte für geringe Löhne gearbeitet haben, vor dem Risiko im Alter arm zu sein. Immer wieder fordern Arbeitgeber und konservative Kräfte, dass Menschen für eine gute Rente noch länger arbeiten sollen.
Wir lehnen eine weitere Anhebung des gesetzlichen Renteneintrittsalters ab, weil sie für viele, die nicht länger arbeiten können, eine Rentenkürzung bedeutet und ungerecht ist.
Den gesetzlichen Anspruch, dass besonders langjährig Versicherte vor Erreichen der Regelaltersgrenze abschlagsfrei in Rente gehen können, werden wir beibehalten.
Solidarität in der Alterssicherung bedeutet für uns zudem, dass auch die Selbstständigen, Beamt*innen, freien Berufe und Mandatsträger*innen der gesetzlichen Rentenversicherung angehören. Es ist an der Zeit, die Gesamtheit der Erwerbstätigen in die Rentenversicherung aufzunehmen und die Sondersysteme auf lange Sicht zu überwinden. Wenn es zu einer Zusammenführung der Altersversorgung der Beamt*innen mit der gesetzlichen Rentenversicherung kommt, wird das Gesamtniveau ihrer Alterssicherung nicht reduziert.
Es darf nicht sein, dass jemand wegen gesundheitlicher Beeinträchtigungen in Armut gerät. Wir werden daher die Armutsrisiken bei den heutigen Erwerbsminderungsrentner*innen verringern und für sie Verbesserungen erreichen.
Wir wollen eine geschlechtergerechte Rente. Unterschiedliche Arbeitszeiten und familienbedingte Tätigkeiten bei den Renten werden wir gerechter behandeln. Langjährige Pflege von Eltern, Schwiegereltern oder anderen Familienmitgliedern dürfen sich nicht mehr negativ auf die Rente auswirken und die eigene Altersarmut bedeuten. Hier brauchen wir mehr Solidarität und Respekt vor dieser schweren Aufgabe.
Wir haben es kleinen und mittleren Unternehmen erleichtert, für ihre Beschäftigten in die betriebliche Altersversorgung einzusteigen. Unser ist Ziel ist, dass deutlich mehr Beschäftigte in einer betrieblichen Altersversorgung abgesichert sind. Dabei sollten tarifvertraglich vereinbarte kollektive Altersversorgungsformen bevorzugt werden.
Wir wollen allen gesetzlich verpflichtet Versicherten zusätzlich die Möglichkeit einräumen, sich in angemessenem Umfang ergänzend freiwillig in der gesetzlichen Rentenversicherung zu versichern.
Eine ergänzende private Altersvorsorge ist kein Ersatz für die gesetzliche Rente. Die bisherigen Ergebnisse der Riester-Rente sind nicht zufriedenstellend. Wir wollen daher bei klassischen privaten Angeboten der Altersvorsorge bürokratische Hemmnisse abbauen und Kosten senken. Zugleich setzen wir uns für ein neues standardisiertes Angebot der Altersvorsorge ein, das kostengünstig ist, digital und grenzüberschreitend angeboten wird.
Gesundheit
Ein leistungsfähiges Gesundheitssystem braucht eine stabile und solidarische Finanzierung. Wir werden eine Bürgerversicherung einführen. Das bedeutet: Gleich guter Zugang zur medizinischen Versorgung für alle.
Allein 2020 hat die Regierung die Rentner um 40 Milliarden Euro abgezockt – und sie macht ungestraft munter weiter.
Volle Kassen wecken Begehrlichkeit – das war schon immer so. Seit Ex-Kanzler Konrad Adenauer belastet die Regierung die Rentenversicherung mit Aufgaben, für die sie nicht zuständig ist, sondern alle Bürger. Dieser systematische Raubzug der Regierung durch die Rente hat schwerwiegende Folgen für die gesetzlichen Rentner – sie bekommen immer weniger Rente und müssen die Verluste durch betriebliche und private Altersvorsorge ausgleichen, wo der Staat aber erneut zulangt und einen Teil abzweigt. Ausgenommen von dieser Abzocke sind allein Beamte, denn sie bekommen Pension statt Rente.
Regierung auf Rentenklau
Allein im vergangenen Jahr hat die Regierung die Rentenkasse um annähernd 40 Milliarden Euro geplündert, wie die Aktion Demokratische Gemeinschaft (ADG) ermittelte. 2020 bürdete die schwarz-rote Regierung der Rentenkasse der ADG zufolge 114,7 Milliarden Euro an Ausgaben auf, für die er zuständig wäre. Zum Ausgleich zahlte er aber nur 75,2 Milliarden Euro an Bundeszuschuss. Das heißt, die Rentenkasse bleibt auf einem Defizit von 39,57 Milliarden Euro sitzen – und so geht das Jahr für Jahr. Seit 1957 haben sich die ungedeckten versicherungsfremden Leistungen auf annähernd 870 Milliarden Euro summiert. Das geht aus einer Berechnung des Rentenexperten und Ehrenbeirats der Aktion Demokratische Gemeinschaft (ADG), Otto W. Teufel hervor.
Der Staat müsste alle – und die Betonung liegt auf alle – versicherungsfremden Leistungen aus Bundesmitteln finanzieren. Das ist der Regierung aber egal – und sie kommt durch mit diesem systematischen Raubzug. So wächst der Fehlbetrag zu Lasten der gesetzlich Versicherten und Rentner von Jahr zu Jahr. Gäbe es den Fehlbetrag nicht, könnten die Renten 13,6 Prozent höher sein, wie der ADG feststellt. Keiner müsste grübeln, wie er mit betrieblicher oder privater Altersvorsorge die Rentenlücke ausgleichen kann.
Rentenkasse geplündert
Der Staat plündert die Rentenkasse, um es einmal drastisch zu formulieren. „Die aufgelaufene und nicht durch zurückgezahlte Bundesmittel gedeckte Summe ist riesig“, rechnete Teufel der „taz“ in einem Interview vor zehn Jahren bereits vor. „Seit 1957 haben die verschiedenen Bundesregierungen rund 700 Milliarden Euro inklusive 300 Milliarden Zinsen quasi veruntreut; sie wurden zweckentfremdet, für versicherungsfremde Leistungen aus der Rentenkasse in Anspruch genommen“, so Teufel. Aus 700 Milliarden sind bis heute 870 Milliarden Euro geworden. „Dieses Geld schuldet die Regierung unserer Rentenkasse“, prangerte Teufel an.
Wo bleibt der Aufschrei?
Wo bleibt der Aufschrei der Bürger? Die Lobby der Rentner ist zu schwach gegen einen übergriffigen Staat. Dumm nur, dass dieses System am Ende der Fahnenstange angekommen ist, denn der Verteilungsspielraum ist ausgeschöpft. Die Rente braucht eine grundlegende Reform, der sich die Merkel-Regierung systematisch verweigert hat.
Es braucht eine „solidarische gesetzliche Bürgerversicherung“, in die alle einzahlen – auch die Beamten, um die Last auf alle zu verteilen. Das fordern beispielsweise die ADG und die Grünen in ihrem Wahlprogramm. „In einem ersten Schritt zu einer Bürgerversicherung sorgen wir dafür, dass anderweitig nicht abgesicherte Selbständige, denen sonst Altersarmut droht, und Abgeordnete in die gesetzliche Rentenversicherung aufgenommen werden“, heißt es im Grünen-Wahlprogramm.
Das gilt indes nicht nur für die Riester-Rente, für die seit 2018 keine Kranken- und Pflegebeiträge mehr gezahlt werden müssen, das gilt in gleicher Weise für die Direktversicherung, die wegen der vollen Kranken- und Pflegeversicherungsbeiträge ein Minus-Geschäft geworden ist. Trotzdem wirbt beispielsweise die IG Metall immer noch für ihre Metallrente, die ja ebenfalls eine Direktversicherung ist. Hunderttausende Metaller lassen sich von den Versprechungen blenden, um dann am Ende bei Rentenbeginn wütend und enttäuscht feststellen zu müssen, dass sich die vermeintliche Rendite in Luft aufgelöst hat, weil sie für ihre Metallrente ja nicht nur Steuern zahlen müssen, sondern auch noch die vollen Kranken- und Pflegebeiträge – und ihre gesetzliche Rente vermindert haben.
Von wegen “pacta sunt servanda” oder Verträge sind einzuhalten. Wenn der Staat klamm ist, darf er seine Bürger entschädigungslos enteignen. Das hat er schon mehrmals praktiziert, beispielsweise bei Direktversicherungen. Misstrauen ist angebracht.
Alle, die eine Direktversicherung haben, wissen wie wenig vertrauenswürdig der Staat ist. Die damalige rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – hat 2003 rückwirkend per Gesetz eingeführt, dass Millionen von Altersvorsorgern um annähernd 20 Prozent enteignete und immer noch enteignet. Alle Klagen liefen bis heute ausnahmslos ins Leere. Direktversicherte laufen vergeblich gegen den ihrer Meinung nach Bruch des Rückwirkungsverbots Sturm. Erst im Juli 2020 scheiterte der Rentner Herbert Heins in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung keine Beitragspflicht gab.
Misstrauen ist angebracht
Mit “pacta sunt servanda”, sprich Verträge sind einzuhalten, ist das so eine Sache. Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“. Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Also, von wegen “pacta sunt servanda”. Da können die Geschädigten noch so viel klagen, es wird immer wieder darauf hinauslaufen, dass sie mit diesem Satz vor Gericht abgeschmettert werden.
Das Thema “Vertrauensschutz” ist selbst für Juristen ein kniffliges Problem, denn sie unterscheiden zwischen “echter” und “unechter” Rückwirkung. Davon leiten sie ab, ob es zulässig ist Verträge auch rückwirkend zu brechen. Patrick Birtel, Jahrgang 1985, Dozent an der Hochschule für öffentliche Verwaltung Rheinland-Pfalz, ist dieser Frage nachgegangen und kommt zu – für den Bürger – erschreckenden Erkenntnissen, die für Juristen examensrelevant sind: Zunächst werde das Vertrauen des Bürgers auf die Rechtslage oder auf Gesetze geschützt. Darauf sollte er sich jedoch nicht allzu sehr verlassen, das heißt, er muss dem Staat gründlich misstrauen.
Wieso Vertrauensschutz?
Der Vertrauensschutz wird aus dem verfassungsrechtlichen Rechtsstaatsprinzip (Art. 20 GG) hergeleitet. Da steht etwas von “demokratisch” und “sozial” drin. Was heißt das? “Sozial” bedeutet, “dass es dem Wohl der Allgemeinheit und insbesondere ärmeren oder schwächeren Menschen dient” liefern die Suchmaschinen als Antwort. Und was hat das mit dem rechtsstaatliche Rückwirkungsverbot – pacta sunt servanda – zu tun? Zu prüfen sei, so erklärt Birtel, ob Gesetze ihre Wirkung auch für den Zeitraum vor ihrem Inkrafttreten entfalten können.
Um es dem normalen Bürger nicht zu leicht zu machen, unterscheiden die Juristen zwischen “echter” und “unechter” Rückwirkung.
Echte Rückwirkung
“Eine echte Rückwirkung liegt vor, wenn der Gesetzgeber rückwirkend in einen bereits abgeschlossenen Sachverhalt eingreift, die Rechtsfolgen des Gesetzes also für einen vor der Verkündung beendeten Tatbestand gelten sollen”, so Birtels Erklärung. Die echte Rückwirkung sei “grundsätzlich ausgeschlossen und nur in streng umrissenen Ausnahmefällen zulässig”.
Unechte Rückwirkung
“Von unechter Rückwirkung spricht man, wenn eine Norm auf gegenwärtige noch nicht abgeschlossene Sachverhalte rückwirkend (der Tatbestand hat also schon begonnen) eingreift und damit die Rechtsposition nachträglich entwertet wird”, erklärt Birtel. Diese Art der Gesetzgebung sei grundsätzlich zulässig und nur in Ausnahmefällen unzulässig, weil es keinen generellen Vertrauensschutz auf den Fortbestand von Gesetzen gebe und der Staat durch Änderungen die Möglichkeit haben müsse auf das aktuelle Geschehen und weitere Bedürfnisse zu reagieren. Unzulässigkeit könne jedoch vorliegen wenn:
1. das Gesetz einen Eingriff vornimmt, mit dem der Betroffene nicht rechnen musste und demzufolge auch in seinem Verhalten nicht einplanen musste. Ein Beschluss im Bundestag oder eine öffentliche Diskussion über Reformen werden als ausreichend erachtet, um das Vertrauen des Bürgers zu zerstören. In diesem Fall musste der Betroffene mit der Änderung rechen.
sowie kumulativ
2. das Vertrauen des Bürgers schutzwürdiger ist als das mit dem Gesetz verfolgte Anliegen. Das lässt sich am besten mit einer Verhältnismäßigkeitsprüfung im engeren Sinne (Angemessenheit) überprüfen. Auf der einen Seite steht demnach der Vorteil, den sich der Staat durch das Gesetz verschafft und auf der anderen Seite die Entwertung der Rechtsposition.
Zum Teil könne es wegen des Grundsatzes der Verhältnismäßigkeit notwendig sein, dass der Gesetzgeber eine Übergangsregelung schafft. “Kann” heißt nicht “muss”, wie die Direktversicherungsgeschädigten nur zu gut wissen.
Wer die Erklärung der “unechten Rückwirkung” verinnerlicht, begreift, dass das Sozialrecht fast alles darf, wenn es um das Gemeinwohlinteresse geht. Darauf werden sich die Richter immer wieder zurückziehen und entsprechende Klagen abweisen.
Vorsicht vor Vertragsabschluss!
Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 164,50 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird. Der durchschnittliche Zusatzbeitrag hat sich ja schon auf 1,3 Prozent erhöht.
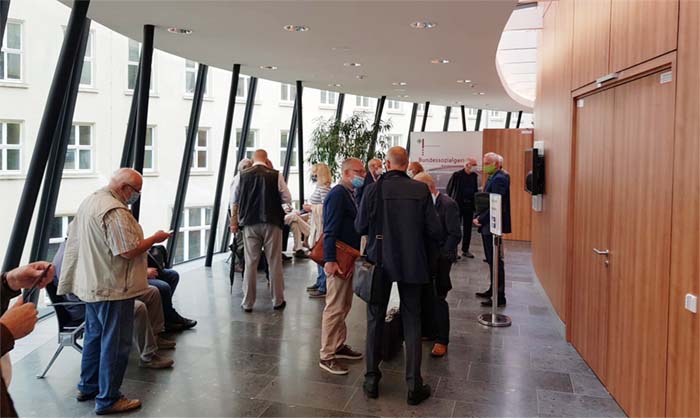
Zuschauer in der Verhandlungspause beim BSG Bild: Reiner Korth
Herbert Heins im Sitzungssaal des BSG Bild: Reiner Wellmann
Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.
“Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.
Das “Basta”-Wort Angela Merkels gilt weiter in punkto Abkassieren. Die Union der “Masken-Raffkes” besteht auf doppelte Krankenkassenbeiträge bei Betriebsrente und Direktversicherung. Damit sabotiert sie die betriebliche Altersvorsorge.
Wer fürs Alters mit einer Betriebsrente oder Direktversicherung fürs Alter vorgesorgt hat, ist der Dumme, denn am Ende zahlt er doppelte Krankenkassenbeiträge: den Arbeitnehmer- und den Arbeitgeberanteil plus Zusatz- und Pflegebeitrag. Davon war keine Rede als die Politik dafür geworben hatte, betriebliche fürs Alter vorzusorgen. Sie bestraft alle, die den Rat der Politik befolgt hatten. Der Anfang 2020 eingeführte GKV-Betriebsrentenfreibetrag von 159,25 (2021: 164,50) Euro ist nur ein Tropfen auf den heißen Stein.
Union kassiert weiter ab
Da es darum geht, dieses Unrechtmäßigkeit zu korrigieren, hält die Union unter Bundeskanzlerin Angela Merkel Betriebsrentner und Direktversicherte hin. Somit sabotiert sie die betriebliche Altersvorsorge, denn bei einem Abzug von mehr als 19 Prozent wird die Altersvorsorge zum Minus-Geschäft.
Bei der Landtagswahl in Baden-Württemberg triumphieren die Grünen. 7,7 Millionen Menschen waren im Südweststaat am 14. März zur Wahl aufgerufen, und von denen, die zur Urne gingen oder per Briefwahl ihre Stimme abgaben, entschieden sich 32,6 Prozent für die Grünen mit Ministerpräsident Winfried Kretschmann an ihrer Spitze.
von Michael Rahnefeld
Ampel statt Grün-Schwarz?
Eine herbe Klatsche hingegen gab’s für den bisherigen Koalitionspartner, die CDU. Kultusministerin Susanne Eisenmann, die als Spitzenkandidatin mit 24,1 Prozent das schlechteste Ergebnis der Union im Ländle einfuhr, will dafür die Verantwortung übernehmen. Sieger der Landtagswahl dürfte mit 10,5 Prozent die FDP sein, die um gut zwei Prozent zur Wahl vor fünf Jahren zulegte. Ebenfalls abgestraft wurde von den Wählern im Südwesten die SPD, die diesmal lediglich noch 11,0 Prozent an Wählerstimmen einfahren konnte (minus 1,7 Prozent) und jetzt trotzdem darauf hofft, dass Winfried Kretschmann sich für eine Ampelregierung mit Sozialdemokraten und Liberalen begeistern könnte. Dass die SPD im Nachbarland Rheinland-Pfalz, wo ebenfalls gewählt wurde, mit 35,7 Prozent – nahezu dem gleichen Ergebnis wie vor fünf Jahren – als Siegerin hervorgeht, ist weniger der Partei als der Beliebtheit von Ministerpräsidentin Malu Dreyer zuzurechnen. Dennoch erhoffen sich die Sozialdemokraten davon Aufwind für die Bundestagswahl im September, um möglichst auch in Berlin die Weichen umzustellen. Würden in Stuttgart und Berlin „Ampeln“ zustande kommen, wären bislang darin als einziges kleines Regulativ im Interesse des DVG die Freien Demokraten zu sehen.
Von Union enttäuscht
An frustrierten DVG-Mitgliedern hat es sicher nicht ursächlich gelegen, dass Schwarze und Rote bei der Landtagswahl im Ländle Verluste an Wählerzustimmung erfahren mussten. Aber die Direktversicherungsgeschädigten und betrogenen Betriebsrentner haben zumindest ihr Scherflein dazu beigetragen, dass der Weg ins Parlament für Abgeordnete dieser Parteien etwas steiniger wurde. Und die CDU kann von Glück reden, dass der Sumpf von Skandalen mit Maskengeschäften und dubioser Unterstützung für Aserbaidschan relativ spät aufgeflogen ist und Corona bedingt viele Wähler ihre Stimmen schon per Briefwahl abgegeben hatten, sonst wäre der Absturz noch tiefer geworden.
Misstrauen wächst
Bis zur Bundestagswahl im Herbst fliegen möglicherweise noch mehr solcher dubiosen Geschäfte von Abgeordneten auf. Und die Ernüchterung über ein völliges Versagen im Krisenmanagement zur Corona-Pandemie, über die nun fast zur Normalität gewordenen Einschränkung von Grundrechten sowie der Ignoranz gegenüber einer wachsenden Zahl an Menschen, die in diesem Land ihre Lebensleistung erbracht haben und nun von den Früchten ihrer Arbeit leben möchten, wird das Misstrauen in die bestehende Politik noch befeuern. Genannt seien als Beispiele nur Doppelverbeitragung, die Besteuerung der Renten und eine zunehmende Altersarmut. Der Druck im Kessel wächst. Dass die Grünen dabei bislang weitgehend ungeschoren davonkamen, liegt vermutlich am zunehmend für jedermann spürbar werdenden Klimawandel, dessen Bekämpfung sich die Ökopartei mittlerweile als zentrales Thema gesetzt hat, leider häufig, ohne dabei soziale Aspekte mit einzubeziehen.
Die DVG-Mitglieder im Südwesten, die in den vergangenen Wochen in vielen Wahlkreisen Kandidaten und Abgeordnete mit den Ungerechtigkeiten durch die Doppelverbeitragung konfrontiert und dazu teilweise sogar Antworten erhalten hatten, können nun prüfen, inwieweit die jetzt gewählten Kandidaten ihre Aussagen und Versprechungen auch einhalten. Fast zur Satire wird da die Antwort einer CDU-Kandidatin, die kurz vor dem Wahltag um Geduld bei der Beantwortung der ihr gestellten Fragen zum Thema DVG bat. Möglicherweise muss sich nun ihre Partei in Geduld üben, bis sie wieder mitregieren kann.
Info:
21 Parteien warben in Baden-Württemberg in 70 Wahlkreisen um den Einzug in den Landtag. 2016 landete die CDU im Südweststaat mit 27 Prozent auf Platz zwei hinter den Grünen mit 30,3 Prozent. Die AfD zog mit 15,1 Prozent als stärkste Oppositionsfraktion in den Landtag ein, verlor diesen Status aber nach mehreren Austritten und Ausschlüssen von Fraktionsmitgliedern. Die SPD kam damals auf ein historisch schlechtes Ergebnis von 12,7 Prozent, die FDP erreichte 8,3 Prozent.
📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich. |
Zur aktuellen Website →