Tag: SPD

  • 2021 ist Wahljahr – die Positionen der Parteien

    2021 ist Wahljahr – die Positionen der Parteien

    Angela Merkel tritt nicht mehr als Bundeskanzlerin an – gut so, denn sie hat den Stopp der Abzocke von Direktversicherten und Betriebsrentnern systematisch blockiert. Was ist von den Parteien im Wahljahr 2021 in punkto betriebliche Altersvorsorge zu erwarten?

    Ticker

    Der Ticker wird laufend aktualisiert.

    +++ 7. Februar 2021
    “Zum jetzigen Zeitpunkt hat keine der „etablierten Parteien“ ihr Bundestags­wahlprogramm veröffentlicht”, schreibt das Portal “Bundestagswahl 2021” auf seiner Seite.  Die letzten Programme der Parteien stammen von 2017.

    +++ 6. Februar 2021
    Die Wahlprogramme von sechs Parteien, die bei der Landtagswahl Baden-Württemberg antreten, liegen nun vor. Das Thema Altersvorsorge kommt bei keinem vor.

    +++ 6. Februar 2021
    Rheinland-Pfalz wählt am 14. März ein neues Parlament. Bei der letzten Landtagswahl konnte sich die SPD als stärkste Kraft durchsetzen. In diesem Jahr könnte es knapp für Malu Dreyers SPD werden. Alles, was Sie zur Landtagswahl in Rheinland-Pfalz wissen müssen.

    +++ 16. Januar 2021
    CDU-Parteitag: Auf dem digitalen Parteitag der CDU wurde der Minister­präsident Nordrhein-Westfalens Armin Laschet zum neuen Partei­vorsitzenden gewählt.

    ++ 15. Januar 2021
    Die vorgezogene Landtagswahl in Thüringen wird auf September verschoben.

    +++ Oktober 2020
    Nach 52 Jahren verlässt der Mindener Dietrich Ante die CDU.  Er kämpft im DVG  für die Abschaffung der Doppelverbeitragung. “Ich habe über viele Jahre Teile meines Lohns in eine Direktversicherung als Altersvorsorge eingezahlt …” – bei der Auszahlung wurde er um die Früchte seines Sparens betrogen. 

    +++ März 2020
    Wie bereits in Bayern setzen sich auch die Freien Wähler in Mecklenburg-Vorpommern für die Abschaffung der doppelten Krankenkassenbeiträge von Direktversicherungen und Betriebsrenten ein. Meck-Pomms Freie Wähler (FW) machen mobil. Die Freien Wähler in Bayern haben durchgesetzt, dass die bayerische Staatsregierung  eine Bundesratsinitiative zur Abschaffung der Doppelverbeitragung beschloss und in den Bundesrat einbrachte. Das gleiche erhoffen sich die Freien Wähler in Mecklenburg-Vorpommern.

    Wie die “Freie Presse” berichtet, wehren sich  Rentner  sich gegen Kassenbeiträge auf ihr Erspartes.  Millionen Rentner fühlen sich betrogen. Denn bei Auszahlung ihrer Direktversicherung geht rund ein Fünftel weg. Reiner Korth, stellvertretender Vorsitzende des DVG, sprach Bundessozialminister Hubertus Heil von der SPD an.  Heil habe auf eine DVG-Terminanfrage allerdings ausrichten lassen, alle Argumente bereits ausgetauscht. 

    +++ 1. Januar 2020
    Das GKV-Betriebsrentenfreibetragsgesetz (GKV-BRG) tritt in Kraft.

    +++ 12. Dezember 2019
    Markus Kurth (Bündnis 90 / Die Grünen) – Rede zur Doppelverbeitragung bei Betriebsrenten. Er plädiert für eine Antragslösung für Altverträge. Ansonsten ist er gegen die Abschaffung der Doppelverbeitragung:  “Schön und gut, aber leider falsch auf Kosten der BeitragzahlerInnen der gesetzlichen Krankenkassen finanziert. Ideal wäre eine Antragslösung gewesen.”

    +++ 11. Dezember 2019
    Entschließungsantrag der FDP: Die FDP-Fraktion fordert ein Gesetz vorzulegen, das die Zahlung von Krankenversicherungsbeiträgen aus Versorgungsbezügen ab dem 1. Januar 2020 beendet, so dass Betriebsrentner und Bezieher anderer Versorgungsbezüge entlastet werden.

    +++ 23. November 2019
    Die LV

    +++ November 2019
    CDU/CSU und SPD haben in der Koalitionsvereinbarung eine Entlastung der Direktversicherungsgeschädigten und Betriebsrentner erarbeitet. Danach soll zum 1.1.2020 die bisher geltende Freigrenze von 155,75 Euro in einen Freibetrag umgewandelt werden. Der Freibetrag 2020 wird bei 159,25 Euro liegen.

    +++ 13. Februar 2019
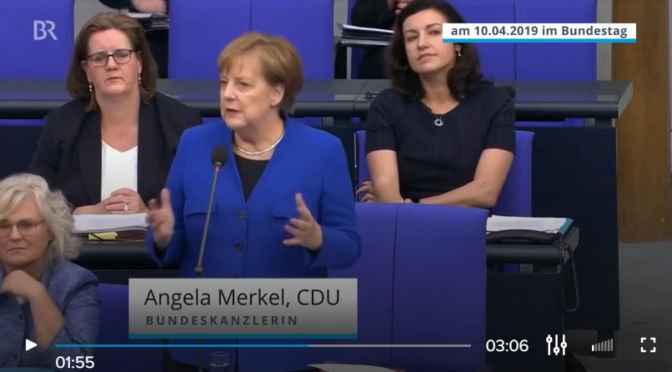
    Noch-Bundeskanzlerin Angela Merkel (CDU) verpasst Millionen von Direktversicherten und Betriebsrentnern eine Watsche. Sie lehnt die  – ihre Ablehnung die Entlastung von Direktversicherten und Betriebsrentnern ab. „Rund sechs Millionen Betriebsrentner müssen wohl auch in Zukunft den doppelten Krankenkassenbeitrag auf ihre Altersvorsorge zahlen“, so „Bild“. Nach Finanzminister Olaf Scholz (SPD) hatte auch Kanzlerin Angela Merkel (CDU) dem Plan ihres Gesundheitsministers Jens Spahn (CDU) eine Absage erteilt – mit den Worten „Das geht nicht“. Die Abschaffung sei angeblich zu teuer.

    Merkel lässt Spahn auflaufen                                                                         Quelle: Screenshot “Bild”

    Wahljahr 2021

    Landtags- und Bundestagswahlen
    14. März Baden-Württemberg Landtag
    14. März Rheinland-Pfalz Landtag
    14. März Hessen Allgemeine Kommunalwahlen
    25. April Thüringen Landtag VERSCHOBEN auf September
    6. Juni Sachsen-Anhalt Landtag
    12. Sept. Niedersachsen Kreistage, Stadträte, Gemeinderäte, Samtgemeinderäte,
    Stadtbezirksräte, Ortsräte, Regionsversammlung (Hannover)
    26. Sept. alle Bundesländer Bundestag
    26. Sept. Berlin Abgeordnetenhaus, Bezirksverordnetenversammlungen
    26. Sept. Mecklenburg-Vorpommern Landtag
    26. Sept. Thüringen Landtag

    Quelle: Wahlrecht.de

    Quelle: Bild Bayerischer Rundfunk (Angela Merkel im Bundestag zur Doppelverbeitragung)
  • Merkel drückt sich vor Rentenreform

    Merkel drückt sich vor Rentenreform

    Riester ist gefloppt. Statt das einzugestehen, versuchen Merkel & Co. das Problem auszusitzen. Die dringend notwendige Rentenreform wird ein ums andere Mal verschoben – zu Lasten der Altersvorsorge.

    Von Friedhelm Schnitzler und Helmut Achatz

    Immer wieder beklagen Politiker, dass ihnen die Bürger misstrauen – mit Recht. Bestes Beispiel ist die Riester-Rente. Union und SPD hatten laut „Münchner Merkur“  im Koalitionsvertrag eine Reform der Riester-Rente vereinbart. Daraus wird nichts, denn Bundeskanzlerin Angela Merkel und ihr Finanzminister Olaf Scholz haben sich wohl darauf geeinigt, die Reform auf Eis zu legen.

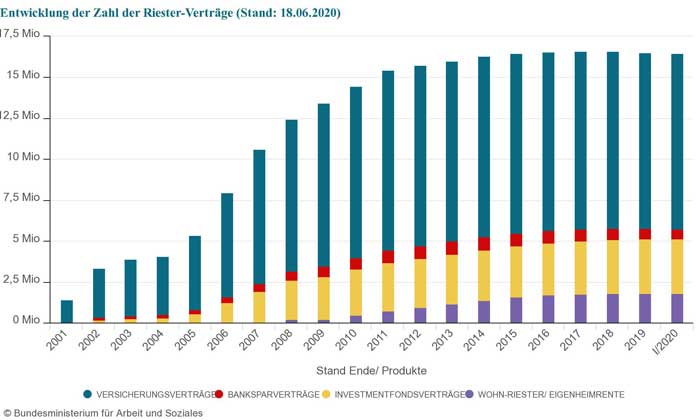
    Warum, dürfte jedem klar sein – damit ist kein Blumentopf zu gewinnen. Wer die Zahlen analysiert, stellt schnell fest, dass die Merkel-Regierung Milliarden in den Sand gesetzt hat. Immer weniger schließen eine Riester-Rente ab; die Zahl der Verträge stagniert und ist mittlerweile sogar rückläufig; ein Fünftel der Riester-Sparer lässt seine Verträge sogar ruhen und bespart sie schon lange nicht mehr. Wie der „Tagesspiegel“ Ende 2020 berichtete, sind es rund 3,3 der knapp 16,5 Millionen Riester-Sparer. Das bedeutet, dass jeder fünfte Sparer seine Einzahlungen gestoppt hat. Dazu kommt ein Abwärtstrend, was die Zahl der Vertragsabschlüsse betrifft: Seit 2018 werden es immer weniger. Das wissen Merkel und Scholz nur allzu gut, weswegen sie Riester am liebsten unter den Teppich kehren würden.

    Merkel bremst Reformen aus

    Jahrelang hat die Regierung Riester schön gerechnet und hat den Bürger falsche Renditen vorgegaukelt. Merkel und Scholz griffen sogar zu Tricks, um sich vor einer Reform zu drücken: Sie stellten die Riester beitragsfrei, sprich, Riester-Sparer müssen in der Auszahlphase keine Krankenkassenbeiträge zahlen, anders als Direktversicherte und Betriebsrentner, die, abgesehen von einem Freibetrag (164,50 Euro) volle Beiträge berappen.

    merkel

    Bettina Stark-Watzinger, die Parlamentarische Geschäftsführerin der FDP, twittert, die Reform der Riester-Rente auf Eis zu legen, sei vor den Herausforderungen durch das Niedrigzinsumfeld verantwortungslos. „Union und SPD schwächen die private Altersvorsorge, um die es in Deutschland ohnehin nicht gut steht“, so die Freie Demokratin. Genauso ist es.

    Merkel hat Zeit verloren

    Es wäre besser, die Milliarden, die der Staat als Förderung in derart unrentable Projekte wie die Riester-Rente pumpt, direkt und zielgerichtet in die Rentenversicherung zu investieren – oder in ein vergleichbares kapitalgedecktes Modell. Die Schweden machen’s uns vor, warum nicht von unseren nördlichen Nachbarn lernen?

    Merkel und Scholz haben schon viel Zeit verloren – und schieben die notwendige Rentenreform weiter auf die lange Bank. Hat Merkel nicht geschworen, ihre „Kraft dem Wohle des deutschen Volkes zu widmen, seinen Nutzen zu mehren, Schaden von ihm zu wenden, das Grundgesetz und die Gesetze des Bundes zu wahren und zu verteidigen, ihre Pflichten gewissenhaft zu erfüllen und Gerechtigkeit gegen jedermann zu üben“?

    Riester viel zu teuer

    Die jetzige Riester-Verträge laufen meist über Versicherungen – und sind viel zu teuer. Und dabei geht es nicht nur um Abschluss-, sondern auch um Verwaltungskosten, die aufaddiert eine entscheidende Rolle spielen. Die Modellrechnungen zeigen, so Britta Langenberg von „Finanzwende“ welche „massiven Kostenprobleme es bei vielen Riester-Rentenversicherungen gibt; am Ende fließt zu viel Geld in die Kostenapparate der Versicherer, für die Altersvorsorge bleibt häufig zu wenig übrig.“ Das könne nicht der Sinn einer staatlich geförderten Altersvorsorge sein.”

    Angesichts von hohen Kosten – die Rede ist laut „Finanzwende“ von einem Viertel – hilft dem Riester-Sparer die Garantie, die eingezahlten Beiträge seien sicher, herzlich wenig. Es gibt keine Garantie, dass die Einzahlungen auch beim Bezugsberechtigten ankommen. In dem Zusammenhang sei darauf verwiesen, dass der Staat schon  einmal bei Betriebsrenten und Direktversicherungen eingegriffen hat und diese rückwirkend mit zusätzlich hohen Sozialbeiträgen belegt. Das zeigt, dem Staat ist in punkto Altersvorsorge nicht zu trauen.

    Viele Riester-Verträge ruhen

    Nach Schätzung von Finanzwende und von Verbraucherschützern wird jeder fünfte Vertrag nicht mehr bespart und „mehr als fünf Millionen Riester-Sparer zahlen so wenig ein, dass sie nicht die volle staatliche Zulage bekommen“, so Finanzwende.

    totgeburt

    Offensichtlich haben viele Riester-Sparer gemerkt, dass ihnen die Riester-Rente nichts bringt. Schuld daran sind Intransparenz und die hohen Kosten. Finanzwende hat die Kosten von 65 Riester-Rentenversicherungen anhand der offiziellen Muster-Produktinformationsblätter untersucht. Das Ergebnis: Laut dieser Auswertung fließt bei einem durchschnittlichen Vertrag nahezu jeder vierte eingezahlte Euro in die Kosten. In der Spitze sind es sogar 38 von 100 Euro von Beitrag und Zulagen. Das heißt umgekehrt, im schlechtesten Fall werden nur zwei Drittel für die Altersvorsorge aufgebaut, den Rest kassiert die Versicherung.

    Bild: James Rea auf Pixabay

  • Merkel verkohlt Altersvorsorger

    Merkel verkohlt Altersvorsorger

    Angela Merkel verkohlt Altersvorsorger systematisch – und viele merken es nicht. Plötzlich ist für alles Geld da, nur nicht für jene, die eigenverantwortlich fürs Alter vorsorgen. Ein Blick ins Jahr 2018 spricht Bände. In Corona-Zeiten sind Merkel und ihr Finanzminister Olaf Scholz in einen wahren Ausgabenrausch verfallen.

    Im Februar 2018 hatte die SPD vorgeschlagen, die Krankenkassenbeiträge für Betriebsrenten – das hätte auch Direktversicherungen betroffen – um die Hälfte auf den Arbeitnehmeranteil zu halbieren. Die Union hat den Passus der SPD „Zur Stärkung der betrieblichen Altersvorsorge senken wir die Beiträge für Betriebsrenten um die Hälfte auf den Arbeitnehmeranteil ab“ im Koalitionsvertrag streichen lassen. Angeblich sei das nicht finanzierbar, ließ sich Angela Merkel später entlocken auf ein Befragung im Bundestag. Bettina Stark-Watzinger (FDP) stellte der Bundeskanzlerin im April 2019 die Frage, wie Merkel es den sechs Millionen Betroffenen erkläre, das genug Geld da sei, die Altersvorsorger aber leer ausgehen. Merkel räumt die „gute Einnahmesituation“ ein und verweist gleichzeitig darauf, dass das Bundesverfassungsgericht gegen die Praxis der Doppelverbeitragung nichts einzuwenden habe. Da sie dafür verantwortlich sei, die „schwarze Null“ einzuhalten, habe sie Bedenken geltend gemacht. Stark-Watzinger hakte nach und fragte, ob Merkel diese Ungerechtigkeit beseitigen wolle, bevor andere sozialpolitische Wünsche verwirklicht würden. Sie windet sich und erklärt, dass „wir unter den prioritären Vorhaben, die wir in der Bundesregierung haben, leider keine Finanzen eingeplant haben für diese Maßnahme und wir müssen auf die Solidität der sozialen Sicherungssysteme insgesamt auch achten“.

    Befragung von Angela Merkel im Bundestag

    Angela Merkels Antwort auf die Frage von Stark-Watzinger

    Den Vorstoß von Gesundheitsminister Jens Spahn zur Abschaffung der vollen Beitragspflicht bei der Betriebsrente hat sie vom Tisch gewischt, wie sich „rentenbescheid24“ erinnert. Mit einem sogenannten Machtwort habe sie die geplante Entlastung beendet. Sie missachtete sogar den Mehrheitsbeschluss des CDU-Parteitag im Dezember 2018. Eine Mehrheit beschloss damals, dass die sogenannte Doppelverbeitragung von Betriebsrenten und Direktversicherungen zur Altersvorsorge abgeschafft werden soll.

    Merkel verkohlt Altersvorsorger

    Zwei Jahre später ist plötzlich für alles Geld da. Finanzminister Olaf Scholz hat gerade einen Nachtragshaushalt über annähernd 218 Milliarden Euro vorgelegt. Damals 2018 sprach die Kanzlerin von „Solidität“, sprich Verlässlichkeit. Alle außer Altersvorsorger dürfen sich freuen – Breitensportler, Zeitungsverlage und Reisebusunternehmen, was angesichts der teilweise existenzgefährdeten Finanzlage vieler Firmen in Ordnung ist. Die Neu-Schulden in Höhe von 217,8 Milliarden Euro sind laut „Welt“ fast fünfmal so viel wie im bisherigen Rekordschuldenjahr 2010 in der Finanzkrise.

    Dazu kommt die Schulden, die Deutschland als Beitrag für den Wiederaufbaufonds der Europäischen Union (EU) wird aufnehmen müssen. Der Fonds hat ein Volumen von 750 Milliarden Euro wie die „Zeit“ berichtet. Davon sollen 500 Milliarden als nicht rückzahlbare Zuschüsse fließen. Deutschland als größter Netto-Beitragszahler bürgt voraussichtlich mit zig Milliarden, schließlich beträgt unser Anteil am EU-Haushalt 27 Prozent.

    Die Bundeskanzlerin ist gerade dabei, die EU in eine Schuldenunion umzubauen. Das ist allerdings alles andere als „solide“. Sie favorisiert „schuldenfinanzierte Hilfsprogramme zur Bekämpfung der Wirtschaftskrise, von denen vor allem süd- und osteuropäische Staaten profitieren“, wie die „Welt“ schreibt. Die Mahner vor diesem „Prinzipienverrat“ – wie Österreich, Niederlande, Schweden und Dänemark – will Merkel umpolen. Sie bürdet nachfolgenden Generation damit eine gewaltige Last auf und bestraft gleichzeitig Eigenverantwortung sowie nachhaltiges Denken – wer soll da nicht Angst vor der Zukunft bekommen? Spätestens nach Merkels Abtritt werden viele begreifen, wie sich die Wohlstandsillusion in Luft auflöst.

    Koalitionsvertrag

    Hier noch einmal für jeden zum Nachlesen die beiden Versionen vom 5. und 7. Februar 2018:

    In dem Entwurf vom 5.2.2018 hatte die SPD vorgeschlagen, die Krankenkassenbeiträge für Betriebsrenten– das hätte auch Direktversicherungen betroffen – um die Hälfte auf den Arbeitnehmeranteil zu halbieren. In der endgültigen Fassung des Koalitionsvertrags  vom 7.2.2018 ist dieser Passus nicht mehr enthalten. Er wurde auf Wunsch der CDU/CSU heraus genommen. Wer treibende Kraft dieser Streichung war, dürfte spätestens jetzt klar sein.

    koalitionsvertrag

    Foto: istock

  • Wie die Finanzlobby die Gesetze macht

    Wie die Finanzlobby die Gesetze macht

    Viele Gesetze werden weitgehend von Lobbyisten formuliert. Wie ausschlaggebend der Einfluss der Finanzlobby ist, hat das Portal „Finanzwende“ aufgedeckt.

    Vielleicht begreifen viele langsam, welche Rolle die Finanzlobby beim Ausgestalten des Gesundheitsmodernisierungsgesetzes, bei der Riester-Rente und einschlägigen Verordnungen hatte und immer noch hat. Interessenvertreter von Banken und Versicherungen sitzen den Politiker sozusagen auf dem Schoss, wenn Gesetzesvorschläge ausgetüftelt werden, die häufig zugunsten dieser Branchen und zu Ungunsten der Bürger ausfallen. Direktversicherte können ein Lied davon singen.

    “Finanzwende” analyisiert Finanzlobby

    „Finanzwende“ hat die Finanzlobby genauer unter die Lupe genommen und kommt zu erschreckenden Ergebnissen. In ihrem Lobby-Report lotet „Finanzwende“ deren Macht aus: „Die Ergebnisse sind nichtsdestotrotz erstaunlich: Insgesamt gibt die Finanzindustrie unserer Studie nach mehr als 200 Millionen Euro pro Jahr für die Lobbyarbeit in Deutschland aus und beschäftigt mehr als 1500 Mitarbeiter . Das betrifft vor allem jene Verbände und Unternehmen, die als Banken, Versicherungsunternehmen, Fonds, Börsen, oder Zahlungsdienstleister direkt der Finanzbranche zugerechnet werden können. Zählt man hier noch jene Organisationen hinzu, die wir als ‚erweiterte Finanzlobby‘ beschreiben, also zum Beispiel Teile der Immobilienlobby, der Wirtschaftsprüfer (KPMG oder PwC) oder der Glücksspielbranche, dann ist noch von deutlich mehr Mitarbeiterinnen auszugehen.“

    Diese 1500 Mitarbeiter der Finanzlobby stehen „Finanzwende“ zufolge 415 Abgeordneten im Finanzausschuss des Deutschen Bundestags gegenüber. „Finanzwende“ hat die Einflussnahme auf Parlaments- und Regierungsarbeit analysiert. Finanzwende, die als Verein organisiert ist, kann nach eigenen Angaben für 34 Sitzungen des Bundestags-Finanzausschusses (2014-2020) sowie für 33 Referentenentwürfe mit Finanzmarktbezug (2014-2020)6 einzeln zeigen, welche Verbände und Unternehmen Kommentare und Stellungnahmen abgegeben haben; kann zeigen, wer Zugang zum Bundestag über sogenannte Hausausweise besitzt. Der Verein hat die deutsche Finanzlobby kartografiert: Mehr als 250 verschiedene Organisationen aus Finanzlobby und erweiterter Finanzlobby haben „Finanzlobby“ zufolge die deutsche Politik in den Jahren 2014-2020 zu beeinflussen versucht.

    Lobbyismus unter Rot-Grün

    Übrigens gilt das nicht nur für die Zeit zwischen 2014 und 2020, sondern auch für die Jahre der Schröder-Regierung von 1998 bis 2002. Ohne die Einflussnahme von Finanzlobbyisten wäre beispielsweise das Gesundheitsmodernisierungsgesetz sicher nicht so ungünstig für Direktversicherte ausgefallen.

    Die Finanzlobby bestehe aus drei Akteursgruppen: Branchen-Verbänden, einzelnen Finanzunternehmen sowie Lobbyismus-Dienstleistern (Kanzleien oder Agenturen). In Deutschland sei Lobbyismus traditionell in Verbänden organisiert, die Akteure aus ihrer jeweiligen Branche vertreten. Dies treffe auch auf die Finanzindustrie zu. So sind Versicherer im Gesamtverband der Deutschen Versicherungswirtschaft (GDV) organisiert, die Sparkassen im Deutschen Sparkassen- und Giroverband (DSGV) zusammengeschlossen und die Deutsche Bank ist Mitglied im Bundesverband deutscher Banken (BdB). Aber einige Unternehmen haben darüber hinaus ihre eigenen Lobbyisten, die sich bei den Abgeordneten Gehör verschaffen, darunter Deutsche Bank und Allianz.

    GDV besonders aktiv

    Zu den aktivsten Organisationen bei Referentenentwürfen gehört „Finanzwende“ zufolge der Gesamtverband der Deutschen Versicherungswirtschaft (GDV): „Der GDV kommentierte 27 von insgesamt 33 untersuchten Entwürfen“.

    Nicht von ungefähr sitzt Ex-Notenbanker Jörg Asmussen als oberster Lobbyist dem GDV vor und Bundeskanzler a.D. Gerhard Schröder will den Deutschen die Betriebsrenten schmackhaft machen und ist beim Würzburger Versicherungsmakler BVUK als Vorstand eingestiegen.

    Wer  GDV-Chef ist

    Zur Erinnerung: Asmussen betrieb von 2005 bis 2009 aktiv die Deregulierung des Finanzsektors, er war Aufsichtsratsmitglied bei der IKB Deutsche Industriebank, wo er sich für den Kauf von Asset-Backed Securities (forderungsbesichterte Wertpapiere) einsetze, was die IKB schließlich fast in die Pleite führte. Eben diese Brandbeschleuniger lösten 2007 die Finanzkrise aus. Nur dank Gelder der staatlichen Förderbank KfW und von Banken, Sparkassen und Volksbanken konnte die IKB gerettet werden, beschreibt der „Tagesspiegel“ die damalige Lage.  Asmussen wechselte im Juli 2008 als Staatssekretär ins Bundesfinanzministerium und dann im Januar 2012 ins Direktorium der EZB. Zwei Jahre später holte „Spiegel“ zufolge ihn die damalige Bundesministerin für Arbeit und Soziales, Andrea Nahles als Staatssekretär ins Amt. Er war bis Ende 2015 für Fragen der Alterssicherung zuständig. Was aus der Alterssicherung wurde, wissen alle Direktversicherungsgeschädigte nur allzu gut, denn sie kämpfen schon seit Jahren für einen sofortiger Stopp der Mehrfachverbeitragung und die finanzielle Entschädigung für die Betroffenen, in deren Verträge mit dem Gesundheitsmodernisierungsgesetz (GMG) rückwirkend eingegriffen wurde.

    Zuletzt war er laut „Spiegel“ seit 2016 für die US-Investmentbank Lazard tätig. “Die Versicherer können einen großen Beitrag bei der privaten Altersvorsorge und im Umgang mit Risiken wie dem Klimawandel und der Cybersicherheit leisten”, wird Asmussen vom „Spiegel“ zitiert. Verbraucherverbände und „Finanztip“ sowie der Bund der Versicherten sind da ganz anderer Meinung. Lebensversicherungen sind das Problem und nicht die Lösung für die Altersvorsorge.  Betriebsrentner und Direktversicherungsgeschädigte wissen also, was sie mit Asmussen erwartet. Er wird weiter die Lebensversicherung als beste Form der Altersvorsorge propagieren.

    Bild: “Finanzwende” (Screenshot)

  • Riester ist viel zu teuer

    Riester ist viel zu teuer

    Riester ist einfach zu teuer und deswegen ein Minus-Geschäft. Die Bürgerbewegung „Finanzwende“ fordert: „Schickt die Riester-Rente in den Ruhestand!“. Die Versicherer zweigen zu viel Geld ab, so dass beim Rentner nichts mehr übrig bleibt.

    „Insgesamt 16,4 Millionen Riester-Verträge haben die Deutschen bislang abgeschlossen“, so „Finanzwende“. Bei einem durchschnittlichen Vertrag fließe nahezu jeder vierte eingezahlte Euro in die Kosten, zeigt eine Auswertung von Finanzwende. Deswegen plädiert Finanzwende für einen echten Systemwechsel: ein staatlich organisiertes Vorsorgeprodukt für alle Bürger, das sich an dem schwedischen Vorsorgefonds orientiert.

    Viele Riester-Verträge ruhen

    Nach Schätzung von Finanzwende und von Verbraucherschützern wird jeder fünfte Vertrag nicht mehr bespart und „mehr als fünf Millionen Riester-Sparer zahlen so wenig ein, dass sie nicht die volle staatliche Zulage bekommen“, so Finanzwende.

    totgeburt

    Offensichtlich haben viele Riester-Sparer gemerkt, dass ihnen die Riester-Rente nichts bringt. Schuld daran sind Intransparenz und die hohen Kosten. Finanzwende hat die Kosten von 65 Riester-Rentenversicherungen anhand der offiziellen Muster-Produktinformationsblätter untersucht. Das Ergebnis: Laut dieser Auswertung fließt bei einem durchschnittlichen Vertrag nahezu jeder vierte eingezahlte Euro in die Kosten. In der Spitze sind es sogar 38 von 100 Euro von Beitrag und Zulagen. Das heißt umgekehrt, im schlechtesten Fall werden nur zwei Drittel für die Altersvorsorge aufgebaut, den Rest kassiert die Versicherung. Kostenkönige seien die „Alte Leipziger“ (38 Kosten von 100 Euro Beitrag und Zulagen), „Generali“ (36 von 100) und „Provinzial Nordwest“ (36 von 100). Wer will, kann sich das Ergebnis der Untersuchung im Detail durchlesen          .

    Riester ist zu teuer

    „Die Modellrechnungen zeigen, welche massiven Kostenprobleme es bei vielen Riester-Rentenversicherungen gibt“, so Britta Langenberg, Vorsorgeexpertin bei Finanzwende. Für die tatsächliche Altersvorsorge bleibe zu wenig übrig. Langenberg hat die Abschluss- und Vertriebskosten sowie laufende Verwaltungskosten, beispielsweise für die Kapitalanlage, addiert.

    Der Kostenwahnsinn wird auch noch kräftig vom Steuerzahler finanziert. „Allein 2,9 Milliarden Euro an Zulagen wurden im vergangenen Jahr nach vorläufigen Zahlen überwiesen, belegt eine Auswertung des Bundesfinanzministeriums“, rechnet Finanzwende vor. Seit dem Start der Riester-Rente im Jahr 2002 kämen rund 35 Milliarden Euro zusammen.

    Riester total ineffizient

    Wie hat Finanzwende gerechnet? Die Bürgerbewegung geht von einem Sparer ohne Kinder aus, auf dessen Vertrag 30 Jahre lang rund 1200 Euro pro Jahr inklusive Zulagen fließen. Finanzwende stützte sich auf die Daten aus Muster-Produktinformationsblättern nach Vorgaben der offiziellen Produktinformationsstelle Altersvorsorge (PIA). Auf dieser Basis sei der Kostenanteil der Angebote je 100 Euro Beitrag und Zulagen von Versicherungsmathematikern analysiert worden.

    Individuell könnten sich Finanzwende zufolge Riester-Verträge zwar rechnen, wenn Kunden hohe Zulagen erhielten, zum Beispiel Sparer mit vielen Kindern. Am „ineffizienten System“ ändere das aber nichts, kritisierte die vom früheren Grünen-Politiker Gerhard Schick mitgegründete Bürgerbewegung.

    Die Kritik an Riester wird immer lauter und muss zu einer Strukturreform führen, will sich die Politik nicht komplett unglaubwürdig machen. Selbst die Privilegierung bei der Sozialabgabe – betriebliche Riester-Renten wurden beitragsfrei gestellt Direktversicherungen nicht  – hilft dem Konstrukt nicht mehr. Riester ist eine Ruine und gehört abgerissen.

    Finanzwende berichtet, dass viele Sparerinnen nur noch den Kopf schütteln, über das, was sie in ihren Riester-Jahresmitteilungen sehen. Dort seien die Kosten in Euro und Cent ausgewiesen. Ein Finanzwende-Mitglied habe kürzlich festgestellt, dass seine Zulage von 175 Euro im vergangenen Jahr vollständig für Gebühren draufgegangen sei – und er noch 55 Euro habe obendrauf legen müssen. In seinem zwölften Vertragsjahr überstiegen die summierten Spesen seiner fondsgebundenen Riester-Rente mit gut 5000 Euro die bisherigen Erträge immer noch deutlich.

    Unter der Überschrift „Völlig verriestert“, analysiert der Ökonomieprofessor und Finanzwende-Fellow Hartmut Walz einige Fälle. Immer mehr Kunden begreifen, dass Riester ein Renditekiller ist. Bei vielen von ihnen setze sich die Erkenntnis fest: Unterm Strich, zahle ich! Ob als Riester-Sparer oder als Steuerzahler.

    Bild von David King auf Pixabay

  • Regierung rechnet Riester schön

    Regierung rechnet Riester schön

    Die Regierung rechnet Riester schön und geht von falschen Renditen aus. Nur Versicherer verdienen an Riester – zum Nachteil der Rentner. Statt die Ruine endlich sterben zu lassen, wird weiter daran herumgedoktert.

    Riester ist Rentenklau – und nach 18 Jahren gescheitert. Das hat sich mittlerweile herum gesprochen, weswegen immer weniger Deutsche riestern. Die Zahl der Verträge geht zurück und mindestens ein Fünftel der Riester-Sparer zahlt nichts mehr ein. Das schert Politiker einen Dreck; sie machen munter weiter. Mittlerweile haben auch die Mainstream-Medien begriffen, was das für ein Skandal ist.

    Thomas Öchsner, leitender Redakteur in der Wirtschaftsredaktion der „Süddeutschen Zeitung“, ist auf das Gutachten des Sozialbeirats gestoßen, das wiederum auf den Rentenversicherungsbericht verweist. Der Skandal verbirgt sich in den Fußzeilen, im Kleingedruckten, das viele leider nicht lesen. Das Bundesministerium für Arbeit und Soziales geht von vollkommen irrigen Annahmen aus, um damit die Rentner und heutigen Beitragszahler zu beschwichtigen und ihre Riester-Rente zu legitimieren. Damit das aber keinem auffällt, stehen sie eben nur in der Fußzeile der Tabelle über das „Versorgungsniveau im Alter für den Rentenzugang“ auf Seite 40.

    Politik rechnet Riester schön

    Dann schauen wir mal auf die Fußzeilen – und da heißt es:

    • Rechnung für Standardrentner (45 Jahre Beitragszahlung Durchschnittsverdienst)
    • Altersvorsorgeaufwand beträgt 4 %.
    • Langfristige Verzinsung der Riester-Rente mit 4 % p.a. (2015: 3,5%, 2016: 3,0%, 2017 bis 2024: 2,5%, danach schrittweiser Anstieg auf 4,0% bis 2030), Verwaltungskosten 10 %.
    • Riester-Rente wird in der Auszahlungsphase wie Rente aus der GRV angepasst.

    Was im Rentenversicherungsbericht nicht drin steht: „Für die Verzinsung auf den Sparanteil (Beiträge abzüglich zehn Prozent als Verwaltungskosten) werden generell vier Prozent unterstellt“, wie der Sozialbeirat ergänzt. Öchsner hat erkannt, dass uns die Bundesregierung etwas vorgaukelt, denn sie „hält aber seit Jahren an der Annahme fest, dass der Sparanteil der Riester-Rente im Normalfall mit vier Prozent verzinst wird“. Und wie wir wissen, ist der Sparanteil eben nicht das eingezahlte Geld, denn davon gehen zehn Prozent Verwaltungskosten weg. Also kann die Verzinsung gar nicht vier Prozent ausmachen, wie uns die Regierung weismachen will.

    Falsche Annahmen

    Aber der Reihe nach:

    • Den Standardrentner gibt es nicht
    • Vermutlich hat selbst der Modellrentner nicht seit 2002 ununterbrochen geriestert.
    • „Bei den Verwaltungskosten für die Riester-Rente kalkuliert die Regierung mit zehn Prozent der jährlichen Prämien, diese Kosten können jedoch auch höher ausfallen.“
    • Verzinsung beträgt weniger als vier Prozent gemindert um die Verwaltungskosten.
    • Die Riester-Rente wird nicht angepasst.

    Allein damit wird klar, dass die Riester-Rente das künftig sinkende Niveau der gesetzlichen Rente nicht ausgleichen kann. Mit diesen falschen Annahmen will die Regierung die Riester-Rente legitimieren. “Unterm Strich soll das Gesamtergebnis zum Mantra der Bundesregierung passen, wonach die Riester-Rente und die Privat-Rente das sinkende Rentenniveau ausgleichen können”, zitiert Öchsner den Finanzmathematiker und Fachbuchautor Werner Siepe.

    Die Regierung hält zwanghaft und wider besseren Wissens an der Riester-Rente fest und hat sie sogar 2018 privilegiert: Im Rahmen einer betrieblichen Altersvorsorge abgeschlossene Riester-Renten sind dank des Betriebsrentenstärkungsgesetzes nicht mehr beitragspflichtig in der gesetzlichen Krankenversicherung, anders als Direktversicherung, für die weiter der volle Beitragssatz gezahlt werden muss ab einem Freibetrag von 159,25 Euro. Seit 1. Januar 2018 müssen Rentner für  Leistungen aus dem “betrieblichen Riester“ in der Auszahlphase keine Krankenkassenbeiträge mehr zahlen.

    Diese Ungleichbehandlung von betrieblichem Riester und einer Direktversicherung sowie Betriebsrenten wird sogar von den Gerichten gedeckt.

    Falsche Annahmen und Privilegierung – die Regierung unternimmt wirklich alles, um Riester am Leben zu erhalten und den Altersvorsorgern zu schaden.

    totgeburt
    Entwicklung der Zahl der Riester-Verträge

    Bild von Jill Wellington auf Pixabay

  • Vertrauen in Rente schwindet

    Vertrauen in Rente schwindet

    Das Vertrauen in das Rentensystem schwindet zusehends. Vor allem 40- bis 50-Jährige blicken mit Angst auf den Ruhestand, den sie wegen Magerrenten kaum werden genießen können. Sicherheit im Alter? Fehlanzeige. Betriebliche Vorsorge wird ihnen durch hohe Sozialabgaben vermiest. Misstraut der Rente.

    Mehr als ein Drittel der von “Weltsparen.de” Befragten gab an, dass sie kein Vertrauen in die staatlichen Renten haben. Je näher die Befragten der Rente sind, desto größer das Misstrauen. Von den 40- bis 49-Jährigen bezweifelt Weltsparen.de zufolge sogar mehr als die Hälfte (53,2 Prozent), dass die staatlichen Renten für eine auskömmliche Grundlage im Alter reicht. Bei der Einschätzung der künftigen Rente gibt es Unterschieden zwischen West und Ost: In Ostdeutschland liegt die Skepsis gegenüber staatlichen Renten mit 41 Prozent fast zehn Prozent höher als im Westen.

    Misstraut der Rente

    Weltsparen.de ist übrigens nicht das erste Finanzinstitut, das eine derartige Befragung durchführte: Die Deutsche Bank ließ 4100 Personen im Alter von 20 bis 65 Jahren befragen, ob das Rentensystem Bestand hat. Jeder zweite zweifelt daran und glaubt, dass das Rentensystem über kurz oder lang zusammenbricht. Es hat sich herum gesprochen, dass die gesetzliche Rente nicht reichen wird. Sie sind deswegen davon überzeugt, dass ihnen im Alter Armut droht. Sie gehen davon aus, dass die gesetzliche Rente nur noch eine Grundsicherung ist. Dem Staat trauen nur noch 15 Prozent. Mehr als zwei Drittel (71 Prozent) rechnen damit, dass sie bis ins hohe Alter werden arbeiten müssen.

    Rente ein Trauerspiel

    Die staatliche Rente ist ein „Trauerspiel“, wie es die „Welt“ formuliert. Wer aber versucht, die Rentenlücke durch private und betriebliche Altersvorsorge auszugleichen, wird vom Staat systematisch bestraft, denn der schröpft ihn am Ende und verlangt Steuern und Sozialabgaben – in einer Höhe, dass von Rendite keine Rede mehr sein kann. Alle mit einer Direktversicherung können ein Lied davon singen, denn in der Rente verlangt der Staat von ihnen doppelte Kranken- und Pflegebeiträge, insgesamt annähernd 20 Prozent.

    3 Tipps für die Altersvorsorge

    1. Rentenbescheide regelmäßig überprüfen: Nahezu jeder zweite Rentenbescheid für die gesetzliche Rente ist laut des Bundesverbands der Rentenberater fehlerhaft. Regelmäßiges Überprüfen der angerechneten Rentenzeiten innerhalb der Widerspruchsfrist von vier Wochen und eine Rentenkontoklärung können helfen, dass beispielsweise Ausbildungs- und Kindererziehungszeiten berücksichtigt werden.
    2. Rentenlücke ermitteln und Rentenziel festlegen: Die Rentenlücke zwischen gesetzlicher Rente und dem Bedarf zum Leben wird nach wie vor massiv unterschätzt. Oft werden Gehaltssteigerungen im Laufe des Erwerbslebens nicht berücksichtigt und die eigene Lebenserwartung unterschätzt.
    3. Bestehende Anlagen prüfen und Optionen abwägen: Vertrag abgeschlossen – und gut? Nicht ganz. Anlagen zur Altersvorsorge sollten nicht nur vor Abschluss, sondern auch geprüft werden. Vor allem sollte der Altersvorsorger prüfen, wie viel Sozialabgaben er später zahlen muss und was das für die Rendite bedeutet.
  • Angst um die Rente wächst

    Angst um die Rente wächst

    Angela Merkel hinterlässt einen Renten-Trümmerhaufen, wenn sie geht. Ab 2025 wird das Rentenniveau schrittweise fallen, während die Altersarmut wächst.  Verständlich, dass die Angst wächst.

    Im kommenden Jahr wird das Rentenniveau steigen, aber nicht, weil die Rentner mehr bekommen, sondern weil das Durchschnittsentgelt der Versicherten sinkt, wie das im Versicherungsdeutsch heißt – klingt erst einmal paradox, ist aber logisch. Für die Rentner im Westen ist die Nullrunde 2021 bereits ausgemachte Sache. So langsam dämmert es vielen hierzulande, was Corona für sie und ihre Renten bedeutet – weniger Geld im Alter. Das ist kein vages Gefühl – die Deka-Bank hat in einer Umfrage ermittelt, dass „rund 40 Prozent der Deutschen erwarten, dass das Rentenniveau sinken wird“, wie die „Bild“ daraus zitiert. 55 Prozent machen sich der Umfrage zufolge Sorgen, dass sie im Alter ihren Lebensstandard deutlich reduzieren müssen. „Die gesetzliche Rente ist zwar weiterhin sicher, allerdings reicht sie längst nicht mehr aus, um damit später einmal den Alltag zu bestreiten“, so die Deka-Ökonomin Gabriele Widmann.

    Angst um die Rente

    Es ist klar, das Geld, das heute für Corona-Hilfen ausgegeben wird, fehlt morgen, um die Renten zu finanzieren. Die Regierung unter Angela Merkel hat es versäumt, die beiden anderen Säulen der Altersvorsorge zu stärken. Selbst die Privilegierung der Riester-Rente hat nicht dazu geführt, dass mehr Menschen eine Riester-Rente abschließen und auch besparen – im Gegenteil. Die betriebliche Altersvorsorge in Form von Direktversicherungen wird den Betroffenen durch die Vollverbeitragung in der Rentenphase vergällt. Die private Altersvorsorge leidet unter der Negativzinsphase der Europäischen Zentralbank (EZB), die Merkel & Co. nicht verhindert haben.

    Die von der Merkel-Regierung eingesetzte Rentenkommission hat nach eineinhalb Jahren nur heiße Luft produziert. Von der Rentenkommission kam nur der Vorschlag: Es wird nach 2025 höhere Rentenbeiträge und ein sinkende Rentenniveau geben. Offensichtlich wollen wir Deutsche nichts aus den Erfahrungen unserer Nachbarländer lernen.

    Rentenniveau wird sinken

    Der Beitragssatz darf künftig bis auf 24 Prozent steigen und das Rentenniveau darf auf 44 Prozent fallen – das ist mehr oder weniger das Ergebnis der Rentenkommission. Welche konkreten Grenzen jeweils gültig seien, solle die Bundesregierung künftig immer in Sieben-Jahres-Schritten festlegen, und zwar erstmals für den Zeitraum von 2026 bis 2032. „Die Festschreibung der jeweiligen Haltelinien sollte jeweils spätestens ein Jahr vor Inkrafttreten der neuen Haltelinien vorgenommen werden“, heißt es in dem Kommissionsbericht.

    Was uns nach 2025 erwartet, dürfte jedem klar sein: ein schrittweises Absenken des Rentenniveaus. Das „Portal Sozialpolitik“ gibt einen Ausblick auf die Jahre nach 2025 – und der sieht düster aus.

    Rentenniveau

    Prognose für die Entwicklung des Rentenniveaus                              Quelle: Portal Sozialpolitik

    Im Moment ist sogar zweifelhaft, ob die gegenwärtige doppelte Haltelinie, die einen Beitragssatz von 20 Prozent und ein Rentenniveau von 48 Prozent vorsieht, wirklich bis 2025 greift. Nach 2025 wird es allerdings kein Halten mehr geben. Die Jungen müssen sich auf höhere Beiträge und die Alten auf ein niedrigeres Rentenniveau einstellen.  Eine Analyse des Munich Center for the Economics of Aging (MEA) sagt laut „Frankfurter Allgemeinen“ deswegen einen beschleunigten Anstieg der Beitragssätze und einen entsprechend erhöhten Zuschussbedarf aus dem Bundeshaushalt voraus. Die Folge der Versäumnisse der Merkel-Regierung wird sein, dass eine ganze Generation in die Altersarmut rutscht, weil das Problem Rentenreform verschleppt wurde.

    Paradox Rentenniveau

    Um wie viel könnte das Rentenniveau steigen. Die „Welt“ hat geschätzt, dass das Rentenniveau, je nach Schwere der Rezession (neun Prozent minus beim Bruttoinlandsprodukt), bis auf 52 Prozent steigen könnte. Die Rentner bekommen deswegen, wie gesagt, nicht mehr Geld. DVG-Mitglied Norbert Böttcher kommt auf etwas andere Werte. Angenommen, die Durchschnittslöhne sinken um fünf Prozent, dann erhöht sich das Rentenniveau um 2,6 Prozent, bei zehn Prozent niedrigeren Löhne sind es 5,3 Prozent. Er rechnet das an einem einfachen Beispiel vor:

    Wie das Rentenniveau steigt

    Durchschnittslohn: 40.000 Euro
    Rente: 20.000 Euro
    Rentenniveau: 50 Prozent

    Durchschnittslohn sinkt auf 35.000 Euro durch Kurzarbeit und Arbeitslosigkeit. Rente bleibt gleich: 20.000 : 35.000 = 57 Prozent.

    Auf den Renten-Entgeltpunkt (EP) wirkt sich das ebenfalls aus. Der eigene Verdienst wird durch den Durchschnittsverdienst geteilt.

    40.000 : 40.000 = 1,0 EP
    80.000 : 40.000 = 2,0 EP
    60.000 : 40.000 = 1,5 EP
    20.000 : 40.000 = 0,5 EP

    Wer weiterhin gut verdient, bekommt bei einer Rezession mit sinkendem Durchschnittslohn mehr Entgeltpunkte:

    80.000 : 35.000 = 2,3 EP

    Sinkt der eigene Verdienst im selben Verhältnis wie der Durchschnittsverdienst, bleibt der EP gleich, also keine Einbuße.
    35.000 : 35.000 = 1,0 EP

    Böttcher hat mehrere Szenarien durchgespielt – siehe Tabelle:

    Rentenniveau und Durchschnittslöhne

    rentenniveau_2020
    Wie sich das Rentenniveau bei sinkenden Durchschnittslöhnen entwickelt.        Quelle: Norbert Böttcher


    Norbert Böttchers Leserbrief im “Ried Echo” bringt es auf den Punkt

    200118_Leserbrief
    200118_Leserbrief

    Bild von Engin Akyurt auf Pixabay

  • Altersvorsorger verlieren 29 Milliarden Euro

    Altersvorsorger verlieren 29 Milliarden Euro

    Deutsche Sparer verlieren allein 2019 mehr als 29 Milliarden Euro, 2020 dürfte der Verlust vermutlich sogar noch höher sein. Grund ist der negative Realzins, denn die Inflation ist höher als die Zinsen.

    Realzins ist Zinsen minus Inflation. Bei null Zinsen und einer Inflation von 0,6 Prozent ergibt sich ein negativer Realzins. Das heißt, das Vermögen der Sparer wird systematisch weniger wert. Die DZ Bank hat für 2019 bezogen auf die deutschen Sparer einen Vermögensverlust von mehr als 29 Milliarden Euro errechnet. Grund dafür sei der Realzins von im Schnitt minus 0,6 Prozent im vergangenen Jahr.

    Deutsche verlieren Geld

    Wegen der niedrigen Zinsen und dem geringen Risikoappetit der deutschen Sparer hat sich nach Ansicht der DZ Bank ein „Geldanlagestau“ gebildet, wie die Bundesverband Investment und Asset Management (BVI) feststellt. Irgendwie müssen die Deutschen Masochisten sein, denn sie parken immer noch einen großen Teil ihres Vermögens auf Giro- und Tagesgeldkonten sowie Sparbüchern. Der Deutschen Bundesbank zufolge waren das Ende des ersten Quartals 2020 rund 2,6 Billionen Euro – in Zahlen 2 600 000 000.

    Während der Corona-Krise sei die Sparneigung privater Haushalte sogar noch gewachsen, so der BVI. Um die Ersparnisse allerdings vor Vermögensverlust zu schützen, seien Anlagen in Sachwertanlagen wie Aktien und Fonds notwendig.

    Da die Deutschen aber über vergleichsweise geringes Finanzwissen verfügen, scheuen sie davor zurück und bunkern ihr Geld lieber zu negativen Realzinsen auf Giro- und Tagesgeldkonten. Oder sie vertrauen es Versicherungen an, um am Ende festzustellen, dass ihr Vermögen weniger geworden ist, weil sich Versicherer, Staat und Sozialversicherungen an den Ersparnissen bedienen in Form von Abschlussprovisionen, Verwaltungs- und Managementgebühren, Steuern sowie Kranken- und Pflegeversicherungsbeiträgen. Ein auskömmliche Altersvorsorge sieht anders aus.

    Es gibt hierzulande nur wenige, die das anprangern. Darunter ist beispielsweise Albrecht Müller von den Nachdenkseiten, wie er in einem Interview im „Morgenmagazin“ verdeutlicht. Die Sendung ist zwar schon zehn Jahr alt, die Aussagen haben aber nichts von ihrer Gültigkeit verloren. Auch Hermann-Josef Tenhagen von „Finanztip“ rät eher von der Versicherung ab.

    schlichtweg Geldvernichtung

    Der Ex-Versicherungsmanager Sven Enger hat in seinem Buch „Alt, Arm, Abgezockt“ akribisch vorgerechnet, was bei Kapitallebensversicherungen alles weggeht. Im SWR hat er ein Interview gegeben, das bei Youtube abrufbar ist. Wenn wir schon bei Büchern sind: Die beiden Verbraucherredakteure Holger Balodis und Dagmar Kühne haben das Buch „Garantiert beschissen“ herausgegeben, in dem sie ebenfalls auf den „ganz legalen Betrug mit Lebensversicherungen“ eingehen. Im Dezember 2019 erschien ihr neues Buch „Rente rauf“. Das war nur dank Schwarmfinanzierung möglich. Darin erklären die beiden Verbraucherschützer, wie uns Politik und Versicherungsbranche seit Jahren verschaukelt.

    Die „Welt“ klärt ebenfalls über die Zusammenhängen auf: „Schon seit 2004 müssen Menschen, die per Betriebsrente fürs Alter vorsorgen, die vollen Versicherungsbeiträge auf den ausgezahlten Betrag zahlen – früher war es nur der Arbeitnehmeranteil, nicht aber der Arbeitgeberanteil. Und seit das neue Gesetz gilt, gibt es Proteste und Anläufe einzelner politischer Lager dies zu ändern.“ Richtig, dagegen rennt der Verein der Direktversicherungsgeschädigten (DVG) schon seit Jahren Sturm.


  • Reicht die Rente?

    Reicht die Rente?

    Reicht die Rente? Dieser Frage geht eine Doku des ZDF nach. Ab 2o25 gehen viele Babyboomer in Rente, dann könnte es knirschen im Rentensystem.

    Viele Deutsche sind im Alter auf Grundsicherung oder Minijobs angewiesen, obwohl sie jahrelang in die Rentenkasse eingezahlt haben. Wie kommen sie damit zurecht? Und gibt es Hoffnung, dass die für 2021 beschlossene Grundrente ihre Lage verbessert? Die Dokumentation “Dauerstress statt Ruhestand – Reicht die Rente?” des ZDF taucht in die Lebenswirklichkeit der Betroffenen ein und begleitet sie in ihrem Rentneralltag, zu Hause und bei der Arbeit. ZDFinfo zeigt die Doku erstmals am Dienstag, 10. November 2020, 20.15 Uhr. Wer den Termin versäumt hat, kann sich die Doku ab Dienstag, 10. November 2020, 10.00 Uhr, in der ZDF-Mediathek anschauen. Im ZDF steht die Dokumentation am Mittwoch, 16. Dezember 2020, 0.45 Uhr, auf dem Programm.

    Reicht die Rente?

    Angeblich geht es Ruheständlern gar nicht so schlecht, wie der Rentenversicherungsbericht 2020 (vorerst als Entwurf) des Bundesministeriums für Arbeit und Soziales suggerieren will. Auch eine Studie des Instituts der deutschen Wirtschaft kommt zu dem Ergebnis, dass es den meisten Rentnern heute besser geht als noch vor 20 Jahren. Auf der anderen Seite steigt die Zahl derer, die im Alter zusehen müssen, wie sie über die Runden kommen. Waren vor zehn Jahren noch 11,3 Prozent der Rentner armutsgefährdet, sind es mittlerweile 14,6 Prozent – etwa jeder Sechste.

    Hinzu kommt die Frage, wie es um die Finanzreserven der Rentenversicherung künftig bestellt sein wird. Denn nach 2025 drohen dramatische Veränderungen für das Rentensystem, weil die Babyboomer in Rente gehen, ohne dass neue Beitragszahler in ausreichender Zahl nachkommen.

    Vorschläge der Rentenkommission

    Ende März 2020 legte die Rentenkommission der Bundesregierung Vorschläge für einen Generationenvertrag für die Zeit ab 2025 vor. “Sie können Richtschnur für eine künftige Alterssicherungspolitik sein”, sagte Karl Schiewerling, der Vorsitzende der Kommission. In der ZDFinfo-Dokumentation “Dauerstress statt Ruhestand – Reicht die Rente?” geben Experten aus Politik, Gewerkschaften und Arbeitgeberverbänden ihre Einschätzung zu diesen Konzepten.

    Bild: obs/ZDF/ZDF/Sebastian Galle

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →