Tag: Direktversicherung

  • Führungswechsel bei der Metallrente

    Führungswechsel bei der Metallrente

    Ende 2021 übergibt Metallrente-Chef Heribert Karch seinen Posten an das Führungsduo Hansjörg Müllerleile und Kerstin Schminke. Wie sieht die Bilanz aus?

    Zum 20-jährigen Bestehen der Metallrente – die Metallrente wurde am 29. Oktober 2001 gegründet – wird es einen Führungswechsel geben. Die Metallrente, eine gemeinsame Einrichtung von Gesamtmetall (Arbeitgeber) und IG Metall, wird ab 2022 nicht mehr von Heribert Karch geleitet – er geht in Rente. Ab Januar 2022 übernehmen seinen Posten Hansjörg Müllerleile und Kerstin Schminke.

    Das neue Führungsduo

    Der Jurist Müllerleile ist derzeit als Direktor „Corporate Pensions and related Benefits“ und Leiter des Rechtsbereichs der Bosch Pensionsfonds AG tätig; zuvor war er Referatsleiter „Betriebliche Altersversorgung und Zusatzleistungen“ beim Arbeitgeberverband Südwestmetall. Er engagiert sich auch ehrenamtlich als Vorsitzender der Arbeitgebergruppe bei Pensions Europe und als Mitglied des Leitungsteams der AG Europa bei der Arbeitsgemeinschaft für Betriebliche Altersversorgung e.V. (aba).

    Schminke ist bislang beim Vorstand der IG Metall als politische Sekretärin im Fachbereich Tarifpolitik tätig. Sie studierte Rechtswissenschaft und Sozialversicherungsrecht und fungiert als ehrenamtliche Richterin am Landessozialgericht Darmstadt und dem Bundesarbeitsgericht. Bereits seit 2014 ist sie Mitglied des Beirats von Metallrente und gehört zudem dem Kapitalanlageausschuss an.

    Bilanz der Metallrente

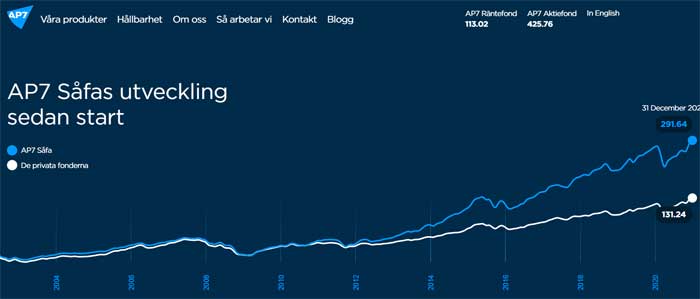
    Wie sieht die Bilanz des „größtes Branchenversorgungswerk Deutschlands“ aus, wie es Kach selbst bezeichnet? Den Auftrag: „einfache Angebote, niedrige Kosten, gute Renten“ hat die Metallrente wohl nicht ganz erfüllt. Denn im Vergleich beispielsweise zum schwedischen Altersvorsorgefonds AP7 (ISIN: SE0003299999) sind die Kosten des Metallrentefonds (ISIN LU0147989353 | WKN 622304 |) zehn Mal so hoch. Der Metallrentefonds der Allianz, dem Partner der Metallrente, weist Gesamtkosten von 1,2 Prozent, der schwedische AP7 von 0,11 Prozent aus. Das kann jeder auf den Seiten von Allianz und AP7 (unter Punkt Årlig avgift) nachlesen. 1,09 Prozent mehr Kosten bedeuten natürlich auf Sicht von 20 oder 30 Jahre Anlagezeitraum viel Rendite, die Metallern dadurch entgeht. Hohe Kosten bedeutet eine weniger gute Rente.
    ap7

    Entwicklung des AP7 im Vergleich zu anderen Fonds     Quelle: AP7

    Damit nicht genug, die Rendite des Metallrentefonds ist wesentlich niedriger als die des AP7 (ISIN: SE0003299999) und die Wertentwicklung niedriger als beim Weltindex MSCI World. Die Wertentwicklung des AP7 liegt der Fonds-Ratingagentur Morningstar zufolge bezogen auf einen Zeitraum von zehn Jahren bei 18,7 Prozent pro Jahr. Der Metallrentefonds weist seit Auflage (2002) eine jährliche Wertentwicklung von 5,13 Prozent (Stand August 2021) aus.  Damit ist auch der zweite Auftrag nur teilweise erfüllt.

    Metallrentefonds und MSCI World

    Metallrentefonds
    Metallrentefonds im Vergleich zum Weltindex MSCI World 

    Wie einfach ist die Metallrente?

    Was den Auftrag „einfache Angebote“ betrifft, teilen sich die Ansichten. Wer den Text auf der Metallrenteseite liest, hat mehr Fragen als Antworten. Das ist die Rede von Brutto- oder Nettogehalt – was nun? Dann muss sich der Altersvorsorger für die MetallDirektversicherung oder den MetallPensionsfonds entscheiden, wobei das jedoch sein Arbeitgeber macht. Was bei Arbeitgeberwechsel ist, bleibt offen. Das gilt insbesondere, wenn der Arbeitnehmer die Branche wechselt und der künftige Arbeitgeber eben ein anderes Altersvorsorgemodell anbietet. „Später bekommst du dann lebenslang deine Metallrente von uns“, stimmt auch nicht ganz, denn Direktversicherungen werden in der Regel in einer Summe ausgezahlt. Es gibt auch Teilauszahlungen. „Wie für die gesetzliche Rente musst du auch für deine Betriebsrente Steuern und Sozialversicherungsbeiträge zahlen“ – und das sind annähernd 20 Prozent, die dem Metallrentner im Alter abgehen. Nur weil der Verein der Direktversicherten (DVG) demonstrierte und gegen die Vollverbeitragung kämpfte, hat der der Gesetzgeber Anfang 2020 für die Krankenversicherung einen Freibetrag eingeführt von zurzeit 164,50 Euro (Stand 2021). Übrigens, durch die Entgeltumwandlung bei der Metallrente reduziert sich die gesetzliche Rente im Alter. Das sollten Metaller wissen. Also, einfach sieht anders aus.

    ETF-Sparplan rentabler als Metallrente

    Ein junger Metaller, Dominik Wenzelburger, hat es fürs Alter hochgerechnet – und seine Metallrente-Test-Erfahrungen waren nicht besonders positiv. Letztlich ist ein ETF-Sparplan rentabler als die geförderte Metallrente.

    Über MetallRente (O-Ton Metallrente)
    MetallRente wurde 2001 als gemeinsame Einrichtung von Gesamtmetall und IG Metall gegründet und stellt Angebote für die betriebliche und private Altersvorsorge sowie die Absicherung von Berufs-, Erwerbsunfähigkeit, Grundfähigkeiten, Pflege und Hinterbliebenen bereit. Dem Versorgungswerk der Metall- und Elektroindustrie haben sich auch die Stahlindustrie und die Branchen Textil und Bekleidung, IT sowie Holz und Kunststoff angeschlossen. Inzwischen sind die Versorgungslösungen von MetallRente in rund 49.000 Kundenunternehmen verfügbar. MetallRente arbeitet mit Konsortien aus führenden Lebensversicherungsunternehmen zusammen und steht aktuell für mehr als 950.000 Versorgungszusagen in den Bereichen Altersvorsorge und private Arbeitskraftabsicherung.
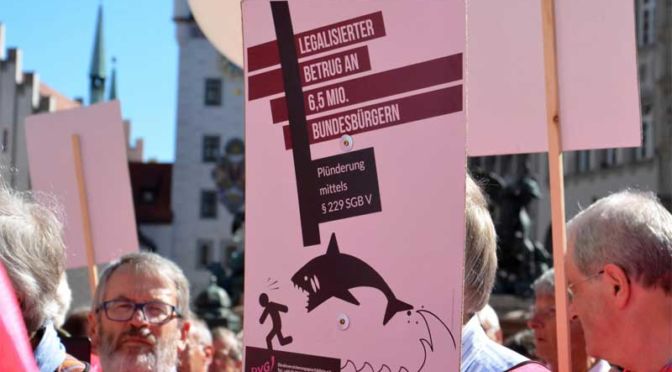
  • Legalisierter Betrug an Millionen Altersvorsorgern

    Legalisierter Betrug an Millionen Altersvorsorgern

    Lobbyisten der Krankenkassen haben es geschafft, dass eine rot-grüne Regierung 2003 – mit Hilfe der Union – Millionen von Altersvorsorgern  per Gesetz enteignete. Was hinter diesem legalisierten Betrug steckt.

    von Gerhard Kieseheuer und Bernd Krüger

    Bei rückwirkender Enteignung der Direktversicherungsgeschädigten (nach § 40b EStG) sprechen wir immer nur von der ungerechtfertigten Doppel-, Dreifach- oder Vierfachverbeitragung. Der gesetzlich legitimierte Betrug an uns beginnt aber schon viel früher, mit der Einbeziehung unserer vermeintlich privaten Kapitallebensversicherung in die Rechtsprechung des § 229 SGB V.

    Betrug an Millionen

    Es handelt sich hier um ein mit formalrechtlichen Winkelzügen abgesichertes Verbrechen, durchgeführt durch alte Lobby-Seilschaften im Bereich der Krankenkassen, Politiker der SPD, CDU, der Grünen und des BSG.  Alles niedergeschrieben in der Geschichte der Direktversicherung des Vereins Direktversicherungsgeschädigte e.V. Ich zitiere aus dem Schriftstück:

    Im letzten Quartal des vergangenen Jahrhunderts erklärten die Politiker, dass die Altersversorgung der Arbeitnehmer auf drei Säulen stehen sollte:

    • Säule 1: die staatliche Rente,
    • Säule 2. Die Betriebsrente (Goldene Fessel)
    • Säule 3: die private Vorsorge.

    Wenn ein Arbeitnehmer aus der 2. Säule eine Rente bekam, hatte er keinen Pfennig oder Cent dazu getan. Er bekam eine Betriebsrente, im Volksmund auch „goldene Fessel“ genannt. Alles von seinem Arbeitgeber finanziert, er bekam einen Versorgungsbezug bzw. eine Kapitalabfindung.

    Der Arbeitnehmer, der diesen betrieblichen Versorgungsbezug bekam, bezahlte bis 2004 seinen normalen Sozialbeitrag. Wenn er sich aber, nachdem der Versorgungsbezug eingetreten war, eine Kapitalabfindung auszahlen ließ, musste er 120 Monate Sozialabgaben zahlen. Hatte er aber vor Eintritt des Versorgungsbezugs eine Kapitalabfindung vereinbart, dann wurde ihm die ganze Summe brutto für netto ausgezahlt. Der Arbeitgeber brauchte keine Sozialabgaben zu zahlen.

    Was sind Direktversicherungen?

    Das bemängelten das BVerfG. Es kann nicht sein, dass auf Grund einer unterschiedlichen Auszahlungsart einmal Sozialabgaben gezahlt werden muss und einmal nicht. Diese Gesetzeslücke und nur diese Gesetzeslücke sollte und musste geschlossen werden.

    Mit Recht wurde das von den Gerichten bemängelt. Es kann nicht sein, dass auf Grund einer unterschiedlichen Auszahlungsart einmal Sozialabgaben gezahlt werden müssen und einmal nicht. Aus diesem Grund wurde der § 229 SGB V Punkt 143 wie folgt geändert:
    Nach dem Begriff > wiederkehrende Leistung < wurde die Ergänzung > oder ist eine solche Leistung vor Eintritt des Versicherungsfalls vereinbart oder zugesagt worden < eingefügt.

    Diese harmlose Erweiterung des § 229 SGB V Nr. 143 nehmen die Krankenkassen an 2004 zum Anlass, auch Kapitalzahlungen (nicht Kapitalabfindungen) aus Direktversicherungen, der 3. Säule, der privaten Vorsorge, zu Versorgungsbezügen zu erklären und Beiträge zu verlangen.

    Die Einbeziehung unserer privaten Altersvorsorge ist Betrug!

    Geschädigte demonstrieren

    Das wir zu Recht protestieren, bestätigt auch die damalige Bundesgesundheitsministerin Ulla Schmidt: In der 167. Plenarsitzung von 28.4.2016, Protokoll 18/167 erklärte sie, dass unsere DV (Altverträge vor 2002) nicht von der Gesetzesänderung erfasst worden ist. Als Vizepräsidentin des Bundestages hatte sie in der 167. Plenarsitzung am 28.4.2016 den Vorsitz. Im Protokoll 18/167 ist zu lesen.

    Vielleicht dient es auch zur Beruhigung der Gemüter, noch einmal darauf hinzuweisen, dass die Regelung auf einem Urteil des Bundesverfassungsgerichtes beruhte, das besagte, dass Einmalzahlungen und Rentenzahlungen gleichzustellen sind, weil das wirklich ungerecht war. Deshalb kamen diese Regelungen zustande.“

    Obwohl auch das BVerfG unsere Kapitallebensversicherung nicht zu den Versorgungsbezügen zählt, müssen wir zahlen. Das BVerfG sagt im Urteil 1 BvR 2137/06 ganz genau, was ein Versorgungsbezug ist:

    https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2008/02/rk20080228_1bvr213706.html

    In Randnummer 7 steht: Für Versorgungsbezüge blieb es bis zum 31. Dezember 2003 dabei, dass auf diese nur der halbe allgemeine Beitragssatz erhoben wurde. Im Urteil 1 BvR 1924/07 steht unter Randnummer 2 https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2008/04/rk20080407_1bvr192407.html

    Die Krankenversicherung der Rentner wird seit dem Rentenanpassungsgesetz 1982 vom 1.12.1981 (BGBI I S. 1205) unter anderem durch Beiträge finanziert, welche die Versicherten zu tragen haben. Seitdem wird außer dem Arbeitseinkommen, der Rente aus der gesetzlichen Rentenversicherung und dem Arbeitseinkommen auch der Zahlbetrag von der Rente vergleichbaren Einkommen (Versorgungsbezüge) herangezogen.

    Diese wichtigen, entscheidenden Passagen findet keine Berücksichtigung, wir müssen zahlen. Im Urteil 1 BvR 1924/07 schreibt das BVerfG, dass alle
    Kapitallebensversicherungen, die im Arbeitsleben wurzeln und der Arbeitgeber als Versicherungsnehmer fungiert, ein Versorgungsbezug ist.

  • Per YouTube im Hambacher Schloss live dabei

    Per YouTube im Hambacher Schloss live dabei

    Alle, die am 25. August nicht zur großen Renten-Debatte ins Hambacher Schloss  kommen konnten, können sie sich dank YouTube per Video ansehen. Der DVG diskutierte mit Gästen aus Politik, Medien und Wissenschaft über das Thema „Demokratische Rente? Von wegen!“

    Debatte im Hambacher Schloss

    Der Verein der Direktversicherungsgeschädigten (DVG) hat das symbolträchtige Hambacher Schloss als Veranstaltungsort für sein Symposium „Demokratische Rente? Von wegen!“ – gewählt. Damit möglichst viele die Debatte live verfolgen können, hat der DVG die Renten-Debatte per Video aufgenommen auf YouTube hochgeladen.


    Hier geht zum

    YouTube-Video

    Das Programm des DVG-Symposium im Hambacher Schloss

    DVG-Symposium Programm
    DVG-Symposium Programm
  • Wahl-O-Mat geht online

    Wahl-O-Mat geht online

    Noch keine Ahnung wen wählen? Der Wahl-o-Mat erleichtert die Entscheidung. Seit 2. September ist er online.

    Der Wahl-O-Mat 2021 der Bundeszentrale für politische Bildung (BPB) zur Bundestagswahl am 26. September ist seit 2. September online. In 38 Thesen können sich alle Wählerinnen und Wähler spielerisch über die Wahlprogramme der politischen Parteien informieren. Die Positionen und Begründungen der Parteien zu den Thesen stammen dabei ausschließlich von den Parteien selbst und sind das Ergebnis eines intensiven Redaktionsprozesses mit rund 30 Beteiligten – Expertinnen und Experten aus Politikwissenschaft, Journalismus und politischer Bildung sowie jungen Wählerinnen und Wählern.

    Das Thema Rente oder gar Direktversicherung kommt allerdings nur am Rande vor – mit der Frage „Alle Erwerbstätigen sollen in der gesetzlichen Rentenversicherung versichert sein müssen“.

    Wahl-o-Mat ist online

    „Der Wahl-O-Mat gibt keine Wahlempfehlung“, betont Thomas Krüger, Präsident der BPB, „aber er zeigt, wie die Parteien zu aktuellen Sachfragen stehen. Und er macht Lust darauf, sich auf unterhaltsame Weise mit politischen Inhalten zu befassen. Der Wahl-O-Mat ist mittlerweile zum Volkssport geworden.“

    Die Eingaben werden nur zur Berechnung und Anzeige des persönlichen Ergebnisses verwendet, sie werden nicht gespeichert. Zum Superwahljahr erscheint der Wahl-O-Mat dabei nicht nur in einem neuen Design, sondern mit zahlreichen neuen Features, die alle dazu einladen, sich noch intensiver mit den Inhalten und den Positionen der Parteien auseinander zu setzen.

    Mit dem Wahl-O-Mat können Wählerinnen und Wähler nochmals genauer auf die Positionen der Parteien und ihre Inhalte schauen.

    Wahlprogramme

    Bild: © © bpb/BILDKRAFTWERK/Zöhre Kurc

  • CSU macht Ernst mit Rote-Socken-Kampagne

    CSU macht Ernst mit Rote-Socken-Kampagne

    Bei der Union herrscht Panik.  Jetzt warnt die CSU vor einem Linksrutsch und warnt vor DDR-Verhältnissen und der SED-Nachfolgepartei Die Linken.

    “Deutschland droht bei der Bundestagswahl am 26. September 2021 ein Linksrutsch”, warnt die CSU. SPD und Grüne wollten unbedingt regieren, egal ob mit der SED-Nachfolgepartei Die Linke oder einer willigen FDP in einer sogenannten Ampel-Koalition aus SPD, FDP und Grüne. “Wir als CSU wollen den Linksrutsch verhindern”, proklamiert die CDU-Schwesterpartei CSU – und wirbt für die Unterstützung der Wähler. “Setzen Sie ein Zeichen gegen den Linksrutsch!”, so ihr Appell.

    „SPD und Grüne werden keine Sekunden zögern, mit der SED-Nachfolge-Partei Die Linke eine Koalition zu bilden; deshalb geht es jetzt um ‚Stabilität statt Linksruck‘ – das werden wir flächendeckend plakatieren“, wird CSU-Generalsekretär Markus Blume von „Focus Online“ zitiert. Es muss schlimm um die Union stehen, denn jetzt greift die CSU ganz tief in die Klamottenkiste und reaktiviert die „Rote-Socken-Kampagne“ von 1994.

    Die CSU malt ein düsteres Bild:

    • Unsere Wirtschaft wäre schwer getroffen, Arbeitsplätze würden gefährdet und Deutschland wäre Mehrbelastungen ausgesetzt.
    • Die Freiheit im Alltag würde leiden, egal ob bei Sprache oder Mobilität.
    • Nicht Strategie sondern Ideologie würde das Regierungshandeln bestimmen.
    • Nachfolgende Generationen würden durch immense Schulden dauerhaft belastet.
    • Deutschland würde außenpolitisch die Isolation drohen.

    Und zum Schluss heißt es: “Wir wollen keine Berliner Verhältnisse für ganz Deutschland!”

    Die CSU-Wahlkampagnen-Manager vergessen allerdings zu erwähnen, dass Deutschland noch nie so hoch verschuldet war wie unter der Regierung der Bundeskanzlerin Angela Merkel (CDU).  Auch was die Belastung betrifft: Deutschland ist Weltmeister in punkto Abgabenquote. Der Steuerzahler-Gedenktag hat sich auf den 13. Juli verschoben. Das heißt, die Deutschen arbeiten bis zu diesem Tag ausschließlich für Fiskus und Sozialversicherung. Betriebsrentner und Direktversicherte zahlen doppelt Krankenkassenbeiträge – während ihres Berufslebens und in der Rente. Die Sparer werden durch Negativzinsen und Inflation systematisch enteignet. Das alles ist passiert während einer unionsgeführten Regierung unter Angela Merkel.

    Merkel für weitere Enteigungung

    Noch-Bundeskanzlerin Angela Merkel (CDU) verpasste Millionen von Direktversicherten und Betriebsrentnern eine Watsche. Sie lehnt die  Entlastung von Direktversicherten und Betriebsrentnern ab (13. Februar 2019). „Rund sechs Millionen Betriebsrentner müssen wohl auch in Zukunft den doppelten Krankenkassenbeitrag auf ihre Altersvorsorge zahlen“, so „Bild“. Kanzlerin Angela Merkel (CDU) erteilte dem Plan ihres Gesundheitsministers Jens Spahn (CDU) eine Absage – mit den Worten „Das geht nicht“. Die Abschaffung sei angeblich zu teuer.

    Merkel lässt Spahn auflaufen                                                                         Quelle: Screenshot “Bild”


  • CSU startet Rote-Socken-Kampagne

    CSU startet Rote-Socken-Kampagne

    Um das Abrutschen der Union zu verhindern, will die CSU eine „Rote-Socken-Kampagne“ gegen ein mögliches Linksbündnis oder eine mögliche Ampel-Koalition starten.

    „SPD und Grüne werden keine Sekunden zögern, mit der SED-Nachfolge-Partei Die Linke eine Koalition zu bilden; deshalb geht es jetzt um ‚Stabilität statt Linksruck‘ – das werden wir flächendeckend plakatieren“, wird CSU-Generalsekretär Markus Blume von „Focus Online“ zitiert. Es muss schlimm um die Union stehen, denn jetzt greift die CSU ganz tief in die Klamottenkiste und plant, die „Rote-Socken-Kampagne“ von 1994 zu reaktivieren.

    CSU mit Roter-Socken-Kampagne

    Blume plane eine Wiederauflage einer alten Plakatkampagne, die vor einem drohenden Linksruck warnen soll. Die Signal dafür kam vom CSU-Parteichef Markus Söder, der vor der Gefahr warnte, dass ein Linksbündnis die Macht übernehmen könnte. Zur Erinnerung, vor 27 Jahren warnte der damalige CDU-Generalsekretär Peter Hintze auf Plakaten mit roten Socken vor der linksgerichteten PDS in den neuen Bundesländern und einer mögliche Koalition aus SPD und PDS. Wobei „rote Socken“ abwertend für eine links stehende Person steht.

    Das Schreckgespenst Rot-Rot-Grün sei ein Klassiker im Instrumentenkasten der CDU, so die „Taz“ – und das will die CSU reanimieren. Dabei ist doch die CDU unter der Kanzlerin Angela Merkel in 16 Jahren selbst ein ganzes Stück nach links gerückt. So enteignete sie und ihre Partei beispielsweise faktisch die Energiekonzerne, indem sie am 6. Juni 2011 das sofortige Aus für acht Kernkraftwerke beschloss und einen stufenweisen Atomausstieg für 2022. Die Energiekonzerne RWE und E.On verloren in der Folge die Hälfte ihres Börsenwerts – ein Desaster für viele Kleinanleger. Übrigens war es auch Angela Merkel, die sich dafür aussprach, Betriebsrentnern und Direktversicherten auch weiterhin durch die Doppelverbeitragung deren Altersvorsorge zu enteignen.

    Merkel für weitere Enteigungung

    Noch-Bundeskanzlerin Angela Merkel (CDU) verpasste Millionen von Direktversicherten und Betriebsrentnern eine Watsche. Sie lehnt die  Entlastung von Direktversicherten und Betriebsrentnern ab (13. Februar 2019). „Rund sechs Millionen Betriebsrentner müssen wohl auch in Zukunft den doppelten Krankenkassenbeitrag auf ihre Altersvorsorge zahlen“, so „Bild“. Kanzlerin Angela Merkel (CDU) erteilte dem Plan ihres Gesundheitsministers Jens Spahn (CDU) eine Absage – mit den Worten „Das geht nicht“. Die Abschaffung sei angeblich zu teuer.

    Merkel lässt Spahn auflaufen                                                                         Quelle: Screenshot “Bild”


  • Kann Laschet Kanzler?

    Kann Laschet Kanzler?

    Kann der Unionskandidat Armin Laschet auch wirklich Kanzler? Diese Frage stellen sich immer mehr angesichts der konturlosen Auftritte des Bergmannssohns.

    Von Michael Rahnefeld

    Mit „Mein Vater war Bergmann“, empfahl sich Armin Laschet im Januar als CDU-Vorsitzender. Auch jetzt als Kanzlerkandidat von CDU/CSU gibt sich Laschet gerne bei öffentlichen Auftritten – und jetzt speziell im Wahlkampf – volksnah. Laschet lässt sich auch schon mal Kohlenstaub ins Gesicht pudern beim Besuch einer Zeche. Doch wie ernst nimmt Laschet tatsächlich die Probleme des gemeinen Bürgers? Daran zweifeln so langsam selbst die Mitglieder der CDU-Fraktion im Bundestag, denn auch die werden von Laschet geflissentlich übersehen, wenn es um knifflige Themen geht.

    Zweifel an Laschet wachsen

    Ist dieses Verhalten Strategie oder einfach nur Kommunikationsunfähigkeit? Die Zweifel am Kanzlerkandidaten in den eigenen Reihen waren schon vor seiner Nominierung offensichtlich und werden sichtbar größer. Da hilft es auch nicht viel, wenn jüngst der Bundestagspräsident Wolfgang Schäuble, selbst CDU-Angehöriger, gebetsmühlenartig wiederholt, Laschet sei der richtige Mann fürs Kanzleramt. Große Teile der Union sind von diesem Glauben längst abgefallen, und der „Bayern-Löwe“ Markus Söder hat ja bislang keine Gelegenheit ausgelassen, um seinem siegreichen Mitbewerber bei der Kanzlernominierung, eine mitzugeben.

    Laschets unbeantworteten Briefe

    Doch wie sieht die mangelnde Wertschätzung oder Kommunikationsunfähigkeit bei Laschet nun konkret aus? Betrachten wir mal den Fall Hans-Jürgen Irmer. Letzterer kommt aus Wetzlar, ist CDU-Bundestagsabgeordneter und CDU-Kreisvorsitzender Lahn-Dill. Irmer hat am 18. Mai dieses Jahres einen zweieinhalbseitigen Brief verfasst und an Laschet geschickt. In dem Schreiben hat Irmer sehr treffend und sehr zur Freude der Doppelverbeitragungsopfer alles zusammengefasst, was den Direktversicherungsgeschädigten und Betriebsrentnern an Unheil bislang widerfahren ist seit Rot-Grün unter Zustimmung der Union in den Jahren 2003/2004 das Gesundheitsmodernisierungsgesetz durchgedrückt haben. Ein Fünftel ihrer Vorsorgeersparnisse geht dadurch flöten, weil sie zehn Jahre auf diese Ersparnisse den Krankenkassen- und Pflegeversicherungsbeitrag für Arbeitnehmer und Arbeitgeber entrichten müssen.

    Laschet weicht aus

    Irmer hat bislang als einziger CDU-Abgeordneter dieses Unrecht nicht beschönigt, sondern er legt den Finger in die Wunde und setzt sich gegen das Unrecht ein, das die Betroffenen erleiden müssen. Mit Schreiben vom 26. Mai 2021 erinnert Irmer seinen Parteivorsitzenden und Kanzlerkandidaten, Armin Laschet, an sein Schreiben vom 18. Mai. Irmer weist ihn darauf hin, dass sich die SPD für die vollständige Abschaffung der Vollverbeitragung sowie die Doppelverbeitragung von Betriebsrenten einsetzen will. Laschet interessiert das offenbar wenig oder er versteht es einfach nicht. Letzteres ist wahrscheinlicher, denn in einer direkten Antwort bei einer Wahlveranstaltung jüngst in Bad Kreuznach faselte Laschet gegenüber dem Vorstandsmitglied des Vereins der Direktversicherungsgeschädigten (DVG), Dr. Thomas Hintsch, lediglich von einem „sehr komplexen Thema“, das eine künftige Regierung angehen müsse. Konkretes kam aber nicht dazu.

    Wertschätzung? von wegen

    Was eigentlich aber viel schlimmer ist, das ist die Tatsache, dass sein Parteifreund und CDU-Abgeordneter Hans-Jürgen Irmer bis heute noch keine Antwort auf sein Schreiben bekommen hat. Die Ignoranz betrifft also auch die eigenen Bundestagsabgeordneten, die für Laschet Bundestagswahlkampf machen sollen.

    Kampf ums Kanzleramt


    Welt-Video über den Absturz der CDU in den Umfragen

    Offenbar etwas verzweifelt wendet sich Irmer am 5. August 2021 – mittlerweile ist fast ein Vierteljahr vergangen – mit einem Schreiben an CDU-Generalsekretär Paul Ziemiak. In dem Brief verweist Irmer darauf, dass er bis heute noch keine Antwort von Laschet habe. Es sei ihm ein Herzensanliegen das Thema Doppelverbeitragung in Angriff zu nehmen und eine Lösung zu finden, unterstreicht Irmer. Wörtlich schreibt der CDU-Abgeordnete: „Ich mache mir Sorgen um die Union. Umso wichtiger ist es, denen gegenüber, die im Vertrauen auf Zusagen des Staates enttäuscht wurden, ein klares Zeichen zu setzen, um deutlich zu machen, dass man die Ungerechtigkeit erkannt hat. Ich kann nur darum bitten, dass der Ministerpräsident auch in schriftlicher Form ein klares Signal setzt.“

    Zudem fügt Irmer an, dass er erwarte als Abgeordneter des Deutschen Bundestages und Kreisvorsitzender der CDU „auf einen staatstragend formulierten Brief, bei aller Belastung zeitlicher Art, gleichwohl in angemessener Zeit“, eine Nachricht zu erhalten.

    Wenn das die Wertschätzung eines Kanzlerkandidaten gegenüber seinen Parteifreunden und Abgeordneten im Bundestag ist, wie mag es dann mit der Wertschätzung des rußverschmierten Bergmannsohnes gegenüber seinen Wählern stehen. Ist Armin Laschet als Kanzler geeignet? Nicht von ungefähr macht sich das Netz lustig über Laschet und seine beliebigen Sprüche im Lasch-o-mat.

    Bild: CDU/Laurence Chaperon

  • Zwei Krankenkassen verlangen mehr als 20 Prozent

    Zwei Krankenkassen verlangen mehr als 20 Prozent

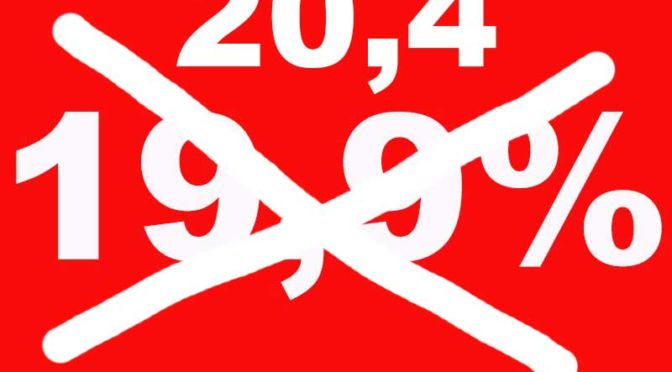
    Die Erhöhung der Krankenkassenbeiträge kommt schneller als gedacht. Mit der BKK24 verlangen mittlerweile zwei Krankenkassen mehr als 20 Prozent.

    Anfang 2021 stieg der Zusatzbeitrag auf 1,3 Prozent – und er steigt weiter. Mit der BKK24 verlangen bereits zwei Krankenkassen Beiträge von mehr als 20 Prozent: die BKK24 20,4 Prozent für Kinderlose und 20,15 Prozent für Versicherte mit Kindern, die BKK Stadt Augsburg sogar 20,6 Prozent für Kinderlose und 20,35 Prozent für Versicherte mit Kindern.

    Mehr als 20 Prozent Beitrag

    Die Folgekosten der Corona-Pandemie werden jetzt auf die gesetzlichen Krankenkassen umgewälzt, wie bereits zu erwarten war. Anfang 2021 erhöhten sie ihre Zusatzbeiträge bereits kräftig – und trotzdem kommen die Krankenkassen mit dem Geld nicht zurecht. Deswegen wird es 2022 durch die Bank weitere Erhöhung geben. Der Zusatzbeitrag wird um mindestens weitere 0,7 Prozentpunkte auf dann zwei Prozent steigen, daran ließ AOK-Vize Jens Martin Hoyer der „Bild“ gegenüber keinen Zweifel. Es kann indes gut sein, dass sich andere Kassen ein Beispiel an der BKK24 und der BKK Stadt Augsburg nehmen und die Zusatzbeiträge gleich auf 2,5 Prozent anheben.

    Zwei Kassen als Vorreiter

    Sollten die Krankenkassen ihre Beiträge erhöhen, gibt es ein Sonder-Kündigungsrecht, das heißt, Direktversicherte und Betriebsrentner können ihre Kasse wechseln. Es lohnt sich, einen Blick in die Übersicht über die Zusatzbeiträge zu werfen, denn nicht alle Krankenkassen werden ihre Zusatzbeiträge in dieser Weise erhöhen.

    Kündigungsfristen einhalten

    Vorsicht! Das Sonderkündigungsrecht ist befristet, wie „T-Online“ schreibt:

    „So ist es nicht zwingend notwendig, zwölf Monate bei einer Krankenkasse zu bleiben, wenn der Wechsel gewünscht ist. Sie können etwa immer dann kündigen, wenn die Kasse den bestehenden Beitrag erhöht oder einmalig einen Zusatzbeitrag erhebt. Wichtig dabei: Das Sonderkündigungsrecht gilt nur bis zum Ende des Monats, in dem die Kasse den erhöhten Beitrag das erste Mal erhebt. Wie bei der ordentlichen Kündigung beträgt die Kündigungsfrist dann zwei Monate.“

    Ursachen der Schieflage

    Wie kam es zu der Entscheidung der BKK24? Wie die BKK24 selbst auf ihrer Homepage schreibt: „Die BKK24 hat Ende Juli 2021 beim zuständigen Bundesamt für Soziale Sicherung (BAS) vorsorglich einen möglichen Liquiditätsengpass angezeigt. Mit unserer Meldung sind wir einer Verpflichtung aus dem fünften Sozialgesetzbuch (SGB V) vollumfänglich nachgekommen. Die BKK24 ist im Tagesgeschäft und strukturell gesund. Es geht um eine einzige Altlast, die jetzt aufkam und gelöst werden muss. Der Vorstand tut weiterhin alles für eine schnelle Aufklärung des Sachverhaltes. Das BAS hat unsere Meldung und damit verbundene Lösungsschritte geprüft und genehmigt, sodass wir nun unsere Kundinnen und Kunden über eine zeitlich begrenzte Erhöhung des Zusatzbeitrages auf 2,5 Prozent informiert haben. Was dies für unsere Versichertengemeinschaft bedeutet, haben wir im anhängenden Sondermailing exemplarisch dargestellt. Im kommenden Frühjahr soll der Zusatzbeitragssatz wieder gesenkt werden – orientiert am dann geltenden bundesweiten Durchschnitt. Uns ist wichtig zu betonen, dass die aktuelle Situation keine Auswirkung auf den Versicherungsschutz unserer Versichertengemeinschaft hat. Alle Versicherten sind abgesichert. Zudem ändert sich auch an unseren über 90 Extraleistungen und dem umfangreichen Service nichts.“

    Die Wahl einer Krankenkasse ist natürlich eine individuelle Entscheidung, bei der Sie 
    verschiedene Faktoren berücksichtigen sollten. Neben dem Preis sind vor allem das Angebot 
    an über den gesetzlichen Rahmen hinausgehenden Leistungen und der Service wichtige 
    Kriterien. Vergleichen Sie die Angebote der Krankenkassen!
  • Union und SPD verweigern sich Rentendebatte

    Union und SPD verweigern sich Rentendebatte

    Bei der Rentendebatte im Hambacher Schloss des DVG am 25. August haben Union und SPD gefehlt. Offensichtlich haben sie kein Interesse – schade, angesichts der gewaltigen Herausforderungen, wie die lebhafte Diskussion gezeigt hat.

    Voller Saal, Stimmung kämpferisch, Wetter bestens – die große Rentendebatte am 25. August 2021 im symbolträchtigen Hambacher Schloss war ein voller Erfolg. Was vielen Teilnehmer allerdings sauer aufstieß, war das Fehlen der großen Parteien, eben jener Parteien, die 2003 die Abzocke von Betriebsrentner beschlossen hatten. Von Union und SPD fand sich kein Abgeordneter bereit, sich auf dem Weg in die Pfalz zu machen, um über die Zukunft der Rente mitzudiskutieren. Die Grünen schickten immerhin Hannah Heller, Fraktionsvorsitzende für B90/Die Grünen in der Stadt Speyer und Bundestagskandidatin für den Wahlkreis Neustadt-Speyer, die sich tapfer schlug und die Vorstellungen ihrer Partei in punkto Rente präsentierte.

    DVG-Symposium bei Youtube

    Rentendebatte rüttelt auf

    Prof. Stefan Sell, Professor für Sozialpolitik und Sozialwissenschaften der Hochschule Koblenz, schockte die Zuhörer mit Zahlen: „Wer 45 Jahre lang immer durchschnittlich verdient hat, bekommt brutto 1538 Euro und netto 1369 Euro – nur, wer schafft das schon?“. Die tatsächliche Durchschnittsrente liege deutlich niedriger – bei vielen gerade knapp über Sozialhilfeniveau oder sogar darunter. So sehe die Realität aus, brandmarkte Sell die gegenwärtig Situation in Deutschland.

    Wer versuchte – und immer noch versucht – seine gesetzliche Rente durch betriebliche Zusatzvorsorge zu verbessern, wurde und wird leider vom Staat im Stich gelassen oder sogar noch ausgenutzt. Das stellten sowohl Sell wie Hermann-Josef Tenhagen, Chefredakteur Finanztip, fest. „Seit 35 Jahren doktern Regierungen an der Rente herum“, so Tenhagen. „Ziel ist immer, das System zu schützen und die Anbieter zufrieden zu stellen – die Kunden, die zukünftigen Rentnerinnen und Rentner, fallen dabei oft hinten herunter.“

    Stopp der Doppelverbeitragung

    Matthias W. Birkwald MdB, Rentenpolitischer Sprecher der Partei Die Linken, setzt sich deswegen dafür ein, dass beispielsweise die Doppelverbeitragung von Direktversicherungen und Betriebsrenten gestoppt wird. Mit dieser Abzocke, die 2003 von einer rot-grünen Koalition mit Hilfe der Union gesetzlich verankert wurde, ist Vertrauen in eine verlässliche Altersvorsorge gebrochen worden, was die betriebliche Altersvorsorge uninteressant macht. Das Signal, das die Macher dieses Gesetzes aussandten, ist fatal. Immerhin entschuldigt sich Hannah Heller für die Entscheidung der damaligen rot-grünen Koalition.

    FDP will bessere Altersvorsorge

    Johannes Vogel, stellvertretender Bundesvorsitzender der FDP, Generalsekretär der Freien Demokraten NRW, Arbeitsmarkt- und Rentenpolitischer Sprecher der FDP-Fraktion im Deutschen Bundestag, erinnerte – er war per Video zugeschaltet – daran, dass seine Partei die einzige gewesen sei, die 2003 gegen das Gesundheitsmodernisierungsgesetz (GMG) gestimmt hat, mit dem „das Vertrauen auf Jahrzehnte pulverisiert“ wurde. Die damalige rot-grüne Koalition habe bei der betrieblichen Altersvorsorge (bAV) ein Bürokratiemonster geschaffen. Die bAV müsse deswegen verbraucherfreundlicher werden. Er fordert ein „Produkt ohne Versicherungsmantel“. Bei der Podiumsdiskussion wurde Vogel vom rheinland-pfälzischen Sozialexperten und Geschäftsführer der Lebenshilfe Main-Bingen, David Dietz, vertreten.

    Rot-Grün-Schwarz hat Vertrauen zerstört

    Wie viel Vertrauen Rot-Grün-Schwarz zerschlagen haben, verdeutlicht das Beispiel Direktversicherungen und die vollen Beiträge auf die Kranken- und Pflegeversicherung. Der Staat verstoße in diesem Segment des Sozialrechtes gegen elementare Rechte des Verbraucherschutzes und betreibe öffentlich „Tatsachenverdrehungen“, sogenannte juristische Umwidmungen, um den sozialversicherten Bürger um seine hart erarbeiten Ersparnisse zu bringen, prangert Reiner Korth, stellvertretender Vorsitzender des Vereins der Direktversicherungsgeschädigte (DVG) an. Ingrid Wulff, DVG-Vorstandsmitglied und zuständig für Social Media, fragt, warum werden Direktversicherungen nicht mit  betriebliche Riesterverträgen gleichgestellt? Riesterverträge werden seit 2018 wie privat abgeschlossene Verträge behandelt und sind beitragsfrei.

    Und Dr. Thomas Hintsch, DVG-Vorstandsmitglied und zuständig für Öffentlichkeitsarbeit, fordert von den regierenden Parteien, den Fehler aus den Jahren 2003 und 2004 einzugestehen und diese Ungerechtigkeit zu beseitigen, wozu ihnen offensichtlich der Wille fehle.

    Wer nicht ins Hambacher Schloss kommen konnte, schaut sich die Rentendebatte am besten bei Youtube an.

    Bilder von der Rentendebatte im Hambacher Schloss

    [metaslider id=”31416″]

  • Staat vergreift sich an der Rentenkasse

    Staat vergreift sich an der Rentenkasse

    Die Ampel-Regierung, davor die Groko und davor Rot-Grün haben die Rentenkasse um Hunderte von Milliarden geplündert. Die versicherungsfremden Leistungen sind seit Jahrzehnten höher als der Bundeszuschuss – und die Situation verschlechtert sich weiter.

    Die Bundeskanzlerin Angela Merkel und mit ihr die Union ließen Jahr für Jahr verstreichen, ohne ernsthaft eine grundlegende Reform des Rentensystems anzupacken. Merkel richtete sogar eine eigene Rentenkommission ein, um die notwendige Reform weiter zu verschleppen, wohl wissend, das nichts dabei herauskommen würde. Die Rentenkommission tagte eineinhalb Jahre lang und produzierte nur heiße Luft statt einer grundlegenden Reform der Altersvorsorge hierzulande. Der jetzige Bundeskanzler Olaf Scholz (SPD) führt die Tradition fort und hat das Thema Rente erst einmal beiseite geschoben.

    Schweden als Vorbild

    Die Riester-Rente ist eine Fehlkonstruktion, trotzdem hält die Ampel-Regierung weiter daran fest. Die Abschaffung der Doppelverbeitragung von Betriebsrenten fehlt im Koalitionsvertrag, obwohl sie noch im Wahlprogramm der SPD enthalten war. Die kapitalbasierte Zusatzvorsorge nach schwedischem Modell ist ein Reförmchen, aber keine Reform. Die angedachten zehn Milliarden Euro sind ein Tropfen auf den heißen Stein. Die Umgestaltung des Zwei-Klassen-Altersvorsorgesystems (Rente und Pension) ist komplett aus dem Programm der Ampel-Regierung verschwunden.

    Es kann nicht sein, dass nur die Rentenkasse allein die Last gesellschaftlicher Aufgaben tragen soll. Seit 1957 hat der Staat und seine Beamten der Rentenkasse immer mehr versicherungsfremde Leistungen abverlangt, ohne sich um einen entsprechenden Ausgleich bei der Rentenkasse zu kümmern. Die Bundeszuschüsse an die Rentenkasse reichten und reichen bei weitem nicht aus, um diese versicherungsfremden Leistungen zu finanzieren. Der Fehlbetrag in der Rentenkasse ist der Aktion Demokratische Gemeinschaft (ADG) zufolge auf mittlerweile sage-und-schreibe 909 Milliarden Euro gewachsen, wie Otto W. Teufel penibel errechnet hat, weswegen die Tabelle auch nach ihm Teufel-Tabelle heißt. Ohne diese Plünderung stünde die Rentenkasse heute besser da und es würde nicht über ein Rentenalter von 68 Jahren diskutiert.

    Wegen der Corona-Krise wird der Staat dieses Jahr vermutlich seinen Bundeszuschuss  an die Rentenkasse erhöhen müssen, was aber noch immer nicht reichen dürfte, die versicherungsfremden Leistungen auszugleichen. Der Staat, allen voran Arbeitsminister Hubertus Heil, hat mit der Grundrente ja bereits wieder in die Rentenkasse gegriffen, denn letztlich werden Rentenzahler und -empfänger diese gesetzliche Wohltat begleichen müssen. Die Rentenkasse wird systematisch geplündert. Anfang 2021 hat sich der Zusatzbeitrag erhöht und 2022 wird sich der Zusatzbeitrag erhöhen, so dass der Gesamtbeitrag bei 20 Prozent liegt.

    Rentenkasse geplündert

    „Die Bundeszuschüsse müssen wahrscheinlich schon 2022/23 in zweistelliger Milliardenhöhe steigen“, sagt Axel Börsch-Supan, Direktor des Munich Center for the Economics of Aging (MEA) am Max-Planck-Institut für Sozialrecht und Sozialpolitik in München dem „Mannheimer Morgen“. Aus der Steuerkasse fließe jetzt schon sehr viel Geld an die Rentenkasse: 72 Milliarden Euro habe der Bund 2019 der Rentenkasse zugeschossen, was, wie wir wissen, die versicherungsfremden Leistungen der Rentenkasse bei weitem nicht deckt.

    Übergriffiger Staat

    Beamtete Rentenexperten wie Bernd Raffelhüschen forderte eine Kürzung oder Aussetzung der Rentenerhöhung 2020, obwohl auch er wissen müsste, dass der Bundeszuschuss die versicherungsfremden Leistungen schon heute nicht ausgleicht. Klar müsste für ihn auch sein, dass sich die Rentenerhöhung immer auf des Vorjahr bezieht – und da lief die deutsche Wirtschaft eben richtig gut.

    Bestandsschutz ausgehebelt

    Der Griff in die Rentenkasse hat DVG-Mitglied Arje Korn aus Mannheim auf die Palme gebracht, weswegen er einen Leserbrief an den „Mannheimer Morgen“ geschrieben hat. Er kritisiert darin, dass die „Fachleute“ und „Sachverständige“ das Grundübel ignorieren: „Ende der 60er- und Anfang der 70er Jahre lag das Rentenniveau bei rund 70 Prozent des letzten Netto der Arbeiter und Angestellten. Dieses Klientel hat selbst dafür einbezahlt. Heute liegt das Niveau bei 48 Prozent – Tendenz langfristig weiter fallend. Bei der gesetzliche Krankenversicherung werden ständig die Leistungen gekürzt, aber die Beiträge steigen. Erst jüngst haben die Krankenkassen den Zusatzbeitrag erhöht. Woran liegt das? Dazu muss man zurück in die 50er Jahre gehen und die Pflichtversicherungen für Arbeiter und Angestellt insgesamt betrachten. Dabei müssen aber auch die steuerlichen Aspekte berücksichtigt werden:

    • 1957 wurde durch Konrad Adenauer willkürlich die kapitalgedeckte Rentenkasse in ein Umlageverfahren geändert (§ 1383 RVO, heute § 153 SGB).
    • Der Bestand der Rentenkasse wurde um 14,5 Milliarden Gold-Mark geplündert.
    • Durch das Wirtschaftswunder der 50er und 60er Jahre war die Rentenkasse schnell wieder prall gefüllt.
    • Der Diebstahl der Gelder der Rentenkasse ging weiter – für folgende Ausgaben:
      • Kriegsschulden und /-schäden wurden bezahlt
      • die Bundeswehr wurde damit aufgebaut
      • Optionsanleihen an Großfirmen (VW, Audi, Siemens, BMW, etc.) ohne das jemals eine Rückzahlung stattgefunden hat
      • Entschädigungszahlungen an jüdische Opfer, SS-Opfer, Kriegsopfer und Stasi- Opfer.
      • die deutsche Wiedervereinigung zum Großteil finanziert
    • Bis heute wurden den Arbeitnehmern durch die regierenden Parteien insgesamt annähernd 812 Milliarden Euro aus der Rentenkasse gestohlen.
    • Zählt man die Zinsen und Zinseszinsen hinzu, beträgt der Schaden für die Arbeitnehmer insgesamt über 950 Milliarden Euro.
    • 1981 wurde gegen die drei Rentenreformen vom VdK geklagt. Das Bundesverfassungsgericht entschied, dass Arbeitnehmer und Rentner bei der Altersversorgung nicht das gleiche Recht haben wie andere Bürger, sprich Beamte, Politiker, Ärzte und Rechtsanwälte (berufsständige Versorgung). Die Rentenkasse gehört zu den „öffentlichen Geldern“.
    • Damit haben die regierenden Politiker alle Freiheiten und Zugriff auf die Rentenkasse.
    • Wir haben in den Fragen der Sozialversicherung eine reine Politiker/- und Beamtendiktatur, die ihre Macht dazu ausübt, den sozialversicherungspflichtigen Arbeitnehmer deutlich zu benachteiligen.
    • Das gibt es in keinem anderen westlichem demokratischem Land.
    • In der BRD haben wir den größten Sozialbetrug, den es in keinem andere westlichen Land je gegeben hat.
    • Die sozialversicherungspflichtige Arbeitnehmer haben keine Rechte und bekommen auch kein Recht
    • Klagen hat keinen Sinn, Kläger werden neuerdings von der Justiz mit Geldstrafen belegt, sogenannten Mutwillgebühren.
    • Wir haben nicht nur ein Zwei-Klassen-Sozialsystem, sondern auch ein Zwei-Klassen- Rechtssystem.
    • Nicht der immer wieder vorgebrachte demographische Faktor ist Grund für die Nullrunden, Rentenreformen mit Kürzungen sondern durch:
      • Diebstahl der Rentenbeiträge durch Politiker
      • Verlagern von versicherungsfremden Leistungen auf die Beitragszahler
    • Seit 1991 wird unser Gesundheitssystem reformiert.
    • Nach jeder Reform war alles teurer und schlechter.
    • Bei den Reformen haben ausschließlich Menschen das Sagen, die nicht in diesem System sind, sprich Politiker, Beamte und Lobbyisten.
    • Jeder gewinnt mit den Reformen, außer die gesetzlich versicherten Bürger.
    • Auch auf das Gesundheitssystem wurden versicherungsfremde Leistungen abgedrückt. So werden beispielsweise Sozialhilfeempfänger (Hartz IV) und Flüchtlinge zu einem Minimalbeitrag versichert.
    • Auf die gesamten Sozialversicherungen lasten versicherungsfremde Leistungen von 230 Milliarden Euro jährlich. Aber nur rund 70 Milliarden Euro werden durch Bundeszuschüsse aufgefangen.
    • Sollten alle Fremdleistungen über Steuern bezahlt werden könnten alle Renten der „Normalrentner*“ um mehr als 40 Prozent erhöht werden, ohne dass der Bund auch nur einen Cent dazu geben und ohne dass die Beitragssätze erhöht werden müssten.

    Der Gesetzgeber greift sogar in bestehende Verträge ein – und lässt die Rentner mit einer Direktversicherung den Arbeitnehmer- und Arbeitgeberanteile an der Krankenversicherung zahlen, obwohl diese im Vertrag klar als sozialversicherungsfrei ausgewiesen waren. Übrigens, Beamte betrifft das alles nicht, deren Pension liegt bei rund 70 Prozent des letzten Netto. Sie erhalten auch noch rund 70 Prozent Beihilfe vom Staat und können sich für die Restkosten preiswert privat versichern. Wieder Zwei-Klassen-Gesellschaft!

    Resümee: Die, die in die Rentenkasse einzahlen, zahlen immer mehr und bekommen dafür immer weniger und schlechtere Leistungen. Der Griff in die Rentenkasse hat nichts, aber auch gar nichts mit Gerechtigkeit und sozialer Verantwortung zu tun. Das Land wird radikalisiert und wird auseinanderdriften. Das lassen unsere Politiker sehenden Auges zu.


    Bild von leo2014 auf Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →