Von wegen „Bündnis für Freiheit und Gerechtigkeit“ – der Koalitionsvertrag wird dem Anspruch nicht gerecht, vor allem den Rentner gegenüber.
Von Michael Rahnefeld
Der Titel des neuen Koalitionsvertrages lautet „Bündnis für Freiheit und Gerechtigkeit“. Direktversicherungsgeschädigte (dvg-ev.org) erinnern sich noch sehr gut an den Auftritt von Olaf Scholz am 24. September in Münster. Dort versicherte der designierte Kanzler vor laufender Videokamera, die „Doppelverbeitragung“ auf alle betrieblichen Direktversicherungen bei einer Regierungsbeteiligung abzuschaffen. Denn es werden seit 2004 etwa 20 Prozent (Freibetrag 164,50 Euro) bei allen Formen der betrieblichen Altersvorsorge durch nie vereinbarte Sozialabzüge gekürzt. Auch bei Verträgen, bei denen die Beiträge aus dem schon sozialverbeitragten „Netto“ bedient wurden.
Rentner sind die Dummen
Auch die FDP hatte angekündigt, dieses Unrecht abzuschaffen. Und nun kein einziges Wort darüber im neuen Koalitionspapier. Wie schon 2017 bei den damaligen Koalitionsverhandlungen, damals ließ sich die SPD von CDU/CSU den Absatz streichen, der Punkt wurde trotz dieser damaligen Zusage nicht aufgeführt. Viele Wähler, die wegen der Zusicherung des Kanzlerkandidaten zur SPD zurückkehrten, werden womöglich abermals bitter enttäuscht. Die Göppinger SPD-Bundestagsabgeordnete Heike Baehrens sollte nun ihre Fraktion immer wieder daran erinnern, was man rund 6 Millionen betroffenen Rentnern versprochen hat.
Nachholfaktor bereits ab 2022 reaktiviert
Und dann noch das: Im Ampel-Koalitionsvertrag wird zwar aufgeführt, dass das Rentenniveau von 48 Prozent dauerhaft gesichert bleiben soll, aber wer etwas genauer liest, wird erkennen, dass der sogenannte Nachholfaktor, der ursprünglich bis 2025 gedeckelt wurde, bereits ab dem Folgejahr wieder aktiviert werden soll. Durch diese Neuberechnung fällt vermutlich die sich ursprünglich ergebene Rentenerhöhung ab 2022 geringer aus. Ist das die künftige Gerechtigkeit? Werden die Rentner wieder betrogen? Wer sprach da von Respekt?
Was kommt bei der Betriebsrente schon groß heraus? Im besten Fall einige Hundert Euro. Dafür kassieren Staat, Sozialversicherung und Versicherer kräftig ab.
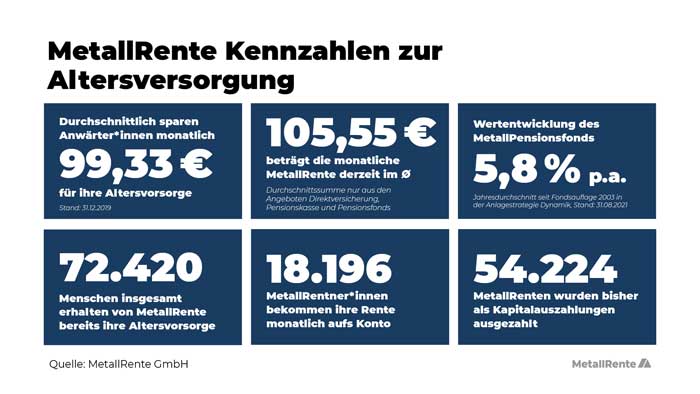
Gerade die vermeintlich sozial eingestellte SPD, aber auch die arbeitgebernahe FDP wollen von den Arbeitnehmern nur das Beste – ihr Geld. Und Gewerkschaften, allen voran die IG Metall, spielt eifrig dabei mit, die Werktätigen abzukassieren. Noch immer wirbt die IG Metall in den Betrieben eifrig für die Metallrente, wohl wissend, dass in der Auszahlphase annähernd 20 Prozent an die Krankenkassen gehen. Eine durchschnittliche Metallrente beträgt gerade einmal 105,55 Euro (siehe Bild) – damit kommt niemand weit, vor allem nicht angesichts einer Inflationsrate von sechs Prozent, wie die Bundesbank für November befürchtet.
Was eine Metallrente bringt Bild: Metallrente
Die Arbeitgeber wiederum verabschieden sich peu à peu aus der als Werksrente bekannten Form der betrieblichen Altersvorsorge, die offiziell unter dem Begriff Direktzusage firmiert. Die ist mittlerweile zum Auslaufmodell geworden. Stattdessen drängen Arbeitgeber zur Entgeltumwandlung, die meist über eine Direktversicherung abgewickelt wird.
Betriebsrente sinkt
Dumm nur, dass diese im Versicherungsmantel daher kommende Altersvorsorge wegen hoher Kosten am Ende kaum noch etwas abwirft, wie das Beispiel Metallrente zeigt. Wer Glück hat, bekommt nach 42 Jahren Dienstzeit vielleicht annähernd fünf Prozent seines letzten Gehalts, wie sich aus dem Index zur betrieblichen Altersversorgung (bAV) des Beratungsunternehmens Willis Towers Watson entnehmen lässt. Das allerdings nur mit viel Glück – in der Regel dürfte es deutlich weniger sein.
Auslaufmodell Betriebsrente
Willis Towers Watson hat von 200 Unternehmen eine Antwort zum Thema betriebliche Altersvorsorge bekommen, vier Fünftel haben mittlerweile keine reine Werksrente mehr, sondern Mischformen, sprich sie zahlen etwas zu einer Direktversicherung oder einem Pensionsfonds dazu.
Wegen der Niedrigzinsphase fahren immer mehr Arbeitgeber ihre Betriebsrenten zurück. Feste Zusagen gehören mittlerweile zur absoluten Ausnahme. 93 Prozent der befragten Unternehmen verfügen der FAZ zufolge über eine beitragsabhängige Versorgung. Das bedeute, der Arbeitgeber sagt seinen Mitarbeitern zu, eine Prämie in Abhängigkeit des Gehalts abzuführen.
Betriebsrentenstärkungsgesetz = Murks
Das von der damaligen Sozialministerin Andrea Nahles (SPD) durchgeboxte Betriebsrentenstärkungsgesetz ist Murks, wie sich jetzt herausstellt, denn es hat nur betriebliche Riester-Renten in der Auszahlungsphase beitragsfrei gestellt, nicht aber Direktversicherungen. Dazu müssen Arbeitgeber bei neuen Verträgen 15 Prozent auf die Sparbeträge der Arbeitnehmer zuschießen – auch das Murks, denn die Arbeitgeber sparen sich rund 20 Prozent Sozialabgaben. Die „15 Prozent reichen aus Sicht von Rentenexperten nicht, um die Nachteile des Direktversicherungsmodells aufzuwiegen“, so die „Welt“. Der Arbeitgeberanteil sollte „mindestens 30 Prozent, besser 40 Prozent am Bruttobeitrag betragen, bevor sich Arbeitnehmer überhaupt mit dem vom Arbeitgeber angebotenen Vertrag beschäftigen“, rät die „Welt“.
So wie die betriebliche Altersvorsorge zurzeit läuft, ist sie meist ein Minus-Geschäft. Die Verbraucherzentrale fordert eine Reform. Vor allem müssen die Versicherer verbannt werden.
Wenn die betriebliche Altersvorsorge (bAV) nicht grundlegen reformiert wird, laufen viele Beschäftigten ins Messer – sie erwartet Altersarmut im Ruhestand. Viele zu lange haben die Versicherer viel zu viel Geld bei der bAV abgeschöpft. Das muss aufhören. Ohne umfassende Reform drohe den Beschäftigten schwerwiegende Nachteile, so die Verbraucherzentrale Bundesverbandes (vzbv).
Eine Reform ist überfällig
Aus Verbrauchersicht müsse die betriebliche Altersvorsorge demnach in mindestens drei Bereichen reformiert werden:
bei der eingeschränkten Mitnahmemöglichkeit bei einem Arbeitgeberwechsel (“Portabilität”) und
bei der Altersvorsorge in Form einer Lebensversicherung.
Diese Probleme in der betrieblichen Entgeltumwandlung müssten nach Ansicht der VZBV dringend behoben werden.
Wenn Arbeitnehmer ihre betriebliche Altersvorsorge selbst finanzieren, in dem sie einen Teil ihres Gehalts per Entgeltumwandlung fürs Alter einzahlen, so hat das drei entscheidende Nachteile:
So müssten Auszahlungen aus der bAV nachgelagert, also beim Rentenbezug, versteuert werden. Es finde also nur eine Steuerstundung statt.
Zudem falle die Pflicht zur Abführung von Sozialversicherungsbeiträgen nicht weg, „sondern wird verlagert“, kritisiert der VZBV. Denn die Beschäftigten müssten im Rentenalter jetzt die kompletten Beiträge zur Kranken- und Pflegeversicherung allein aufbringen.
Sie reduzieren damit ihre gesetzliche Rente, wodurch das Sozialversicherungssystem geschwächt werde.
Eine betriebliche Altersversorgung, „die dazu führt, die gesetzliche Rente zu schwächen, ist nicht sinnvoll“, heißt es in dem Positionspapier des VZBV.
Wenn der Betrieb nicht signifikant dazuzahlt, lohnt sich eine bAV nicht. Der Rechtsanspruch auf eine bAV dürfe deshalb nicht bloß im Abschluss eines Vorsorgevertrags über den Betrieb sein, so der VZBV. Vielmehr müssten Arbeitgeber einen signifikanten Beitrag zur Finanzierung leisten, fordern die Verbraucherzentralen.
Ein ganze Branche hat abgewirtschaftet – Kapitallebensversicherungen sind ein Minus-Geschäft, denn der Garantiezins liegt unter der Inflationsrate. Damit hat dieses Altersvorsorgekonstrukt ausgedient.
Der Garantiezins oder Höchstrechnungszins, den die Lebensversicherer beim Abschluss eines Neuvertrages ansetzen, liegt zurzeit noch bei 0,9 Prozent – Anfang Januar 2022 sinkt er dann auf 0,25 Prozent. Da Direktversicherungen in der Regel Kapitallebensversicherungen sind, die über den Arbeitgeber abgeschlossen werden, sind auch Direktversicherungen ein Minus-Geschäft – und dazu zählen beispielsweise Metall- und Chemierente.
Der Garantiezins auf Sinkflug Quelle: Bundesministerium der Finanzen
ausgedient und abgewrackt
Wegen der Negativzinspolitik der Europäischen Zentralbank (EZB) unter ihrer Chefin, Christine Lagarde, verdienen die Lebensversicherer kaum noch Geld und mussten den Garantiezins regelmäßig senken. Dumm für alle, die einen neuen Vertrag abschließen.
Es trifft aber nicht nur Direktversicherte, sondern auch Riester-Sparer, was zur „Defacto-Beerdigung der Riester-Rente führt“, wie es Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV), dem „Handelsblatt“ gegenüber formulierte. Denn mit 0,25 Prozent Höchstrechnungszins ist eine Beitragsgarantie nicht mehr möglich. So zieht sich ein Anbieter nach dem anderen aus dem Riester-Geschäft zurück, darunter beispielsweise Deka und DWS sowie die Stuttgarter. Deko ist die Fondsgesellschaft der Sparkassen und DWS die Fondsgesellschaft der Deutschen Bank. Viele bieten schon keine klassischen Riester-Tarif mehr an. Riester ist ein Auslaufmodell und krachend gescheitert.
Feste Zinsversprechen gehören der Vergangenheit an – annähernd alle deutschen Versicherer verabschieden sich „Welt“ zufolge aus dem Neugeschäft. Die italienische Generali beispielsweise habe sich bereits von deutschen Garantie-Policen getrennt. Das gleiche gelte für Axa.
Garantie gleich null
Die Versicherer können, wenn sie ehrlich wären, keine Garantie mehr abgeben. Nicht von ungefähr „machen Versicherungen mit alternativen Garantiekonzepten laut Branchenverband GDV beim Neugeschäft bereits 60 Prozent aus – bei der Allianz sind es sogar 90 Prozent“, schreibt das „Handelsblatt“. Denn um eine klassische Garantie abzusichern, müsse der Versicherer das Geld sehr konservativ anlegen. Das gehe jedoch im Niedrigzinsumfeld zulasten der Rendite. Sie geht gegen null. Nur, damit erübrigt sich eine Lebensversicherung.
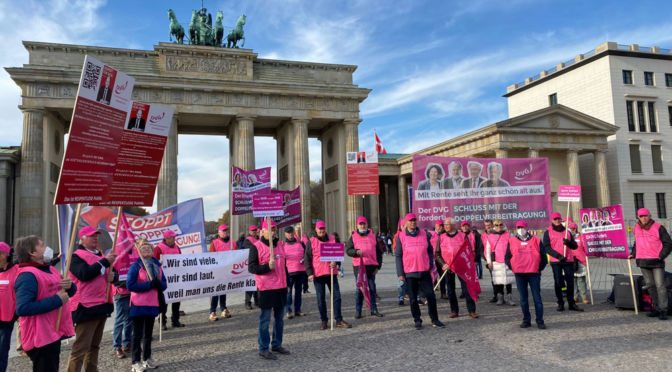
Die Farbe Pink dominierte zwei Stunden lang auf dem Pariser Platz vor dem Brandenburger Tor. Der Verein der Direktversicherungsgeschädigten (DVG) hatte über hundert Mitglieder zusammen getrommelt, um die Ampelkoalitionäre an ihre Wahlkampf-Versprechen zu erinnern.
von Reiner Wellmann
„SPD-Kanzlerkandidat Olaf Scholz hat uns vor der Wahl in Münster versprochen: ,Die Doppelverbeitragung wird abgeschafft‘. Ein sofortiger Beitragstopp muss jetzt in den Koalitionsvertrag“, forderte Reiner Korth, stellvertretender DVG-Bundesvorsitzender, vor dem Brandenburger Tor.
Schluss mit der Doppelverbeitragung – das Transparent zur Demo in Berlin
Der DVG erregte viel Aufmerksamkeit mit Transparenten, auf denen die künftigen Koalitionsführer Annalena Baerbock, Olaf Scholz, Christian Lindner und Robert Habeck im Rentneralter mit Bärten und Falten dargestellt wurden. „Mit Rente seht ihr ganz schön alt aus“ – stand auf den Transparenten. Ein mehr als dezenter Hinweis darauf, dass die im Alter gut versorgten Politikerinnen und Politiker sich einmal in die Lage des deutsches Durchschnittsrentners versetzen sollten.
Pink zieht bei Schülerinnen
Immer wieder hielten Passanten an diesem wunderschönen Herbsttag an und ließen sich von DVG-Mitgliedern erläutern, welchen Hintergrund ihre Aktion hat. Zwei junge Schülerinnen, die mit einer Schulgruppe in Berlin besuchten, waren von den pinken DVG-Shirts so begeistert, dass sie sich gleich mit etlichen Stücken für ihre Gruppe versorgten und sie direkt überstreiften. Die DVGler gaben die pinken Westen gerne heraus, denn als nächstes stand für besagte Schüler ein Gespräch mit der SPD-Bundesvorsitzenden Saskia Eskens an. Fein, dass die jungen Leute das Thema direkt in die SPD-Parteizentrale getragen haben.
Wie uns Lobbyisten enteignen
Einen beeindruckenden Auftritt hatte der Gründer des Vereins der Direktversicherungsgeschädigten und heutige Ehrenvorsitzende Gerhard Kieseheuer. „Wir demonstrieren heute nicht nur gegen Altersarmut, Not und Verzweiflung. Wir weisen die Koalitionäre deutlich auf ihr Versprechen hin, diesen Betrug an uns Rentnern zu beenden und die Doppelverbeitragung abzuschaffen“, sagte Kieseheuer. Besonders erinnerte er den designierten Kanzler Olaf Scholz an sein in Münster gemachtes Versprechen: „Darauf können Sie sich verlassen“.
Kieseheuer sprach Klartext, als er einen sehr persönlich gehaltenen Rückblick auf die vergangenen eineinhalb Jahrzehnte hielt. „Altersarmut, Not und Verzweiflung wurden absichtlich hervorgerufen durch Lobbyisten, als Seilschaften von Krankenkassen, Politikern und dem 12. Senat des Bundessozialgerichts. Der mit einer Gesetzesänderung des Paragrafen 229 im Sozialgesetzbuch V ermöglichte Betrug werde von fast allen Bundestagsabgeordneten akzeptiert, für richtig befunden und immer wieder bestätigt. „Die Krankenkassen betrügen, das Bundessozialgericht urteilt dass es rechtens ist, und die Volksvertreter kümmern sich nicht ums Volk, sondern begrüßen die Einnahmen der Krankenkassen“, lautete Kieseheuers bitteres Fazit.
Altersvorsorge – ein Minusgeschäft
Die bisherige Rechtsprechung dazu bezeichnete der DVG-Ehrenvorsitzende als „perfektes Verbrechen“. Es könne nicht sein, dass die Politik die Renten immer mehr zurückfahre, auf die notwendige zusätzliche Altersvorsorge hinweise und diese zusätzliche Vorsorge derartig schlecht ausrichte, „dass sie zu einem Minusgeschäft für den Arbeitnehmer wird, dass man mehr einzahlt als man ausgezahlt bekommt“.
Den Politikern, die diese Unrecht hinnähmen, fehle nicht nur der Respekt vor der Lebensleistung eines jeden Arbeitnehmers, es fehle ihnen auch die soziale Verantwortung. Gerade die CDU habe das jetzt schmerzhaft zu spüren bekommen: „Die CDU ist weg“, so Kieseheuer wörtlich und unter dem lauten Beifall der Demonstranten.
Licht am Ende des Tunnels?
Gibt es nach den Versprechen von SPD und FDP in den Wahlprogrammen nun Licht am Ende des Tunnels? Ja, wenn man den Worten des stellvertretenden sächsischen FDP-Vorsitzenden Philipp Hartewig glauben darf. „An unserer Position hat sich nichts geändert“, sagte Hartewig in einer Ansprache. „Die Frage der Gerechtigkeit und des Vertrauens in staatliches Handeln ist gerade auch für die kommenden Generationen eine ganz wichtige Frage ist“, sagte der 27-Jährige. „Ich werde das Thema weiter tragen und ich hoffe, dass es dann in den nächsten Tagen etwas zu berichten gibt“, sagte er unter Hinweis auf die jetzt in die finale Phase gehenden Koalitionsverhandlungen.
Von der SPD-Bundestagsfraktion stellte sich Anke Hennig, Abgeordnete aus dem Osnabrücker Land, den DVGler. „Das Vertrauen ist weg, gerade bei den jungen Leuten“, erläuterte Reiner Korth der Abgeordneten. Und er bat sie darum, ihren Einfluss geltend zu machen, dass Olaf Scholz sein in Münster gemachtes Versprechen nun auch umsetze: „Sie haben im Wahlkampf mit Respekt geworben, wir haben Ihnen vertraut. Bitte zollen Sie unserem Anliegen jetzt auch Respekt und schaffen Sie die Doppelverbeitragung ab!“ Hennig machte den Anwesenden Mut. Olaf Scholz werde sich sicher an seine in Münster gemachten Zusagen erinnern, sagte sie unter dem Beifall ihrer Gesprächspartner. Noch mehr Grund für die Direktversicherungsgeschädigten, das Geschehen in Berlin in den nächsten Tagen und Wochen ganz genau zu verfolgen!
Renten ist dringendes Themen – was ist von der Ampel zu erwarten? Die DVG-Umfrage läuft noch bis 30. November. Jetzt noch ganz schnell mitmachen.
Der Koalitionsvertrag ist fertig. Wir wissen jetzt was drin steht. Der Zeitplan, eine neue Regierung zu bilden, dürfte wohl eingehalten werden – und Olaf Scholz ist dann am oder um den Nikolaustag neuer Bundeskanzler.
Was erwartet ihr von Rot-Grün-Gelb?
Was heißt das im Allgemeinen für alle mit einer betrieblichen Altersvorsorge und im Speziellen für alle mit einer Direktversicherung? Genau das will der Verein der Direktversicherungsgeschädigten (DVG) wissen und hat eine aktuelle Umfrage gestartet.
Versicherer, Gewerkschaft und Arbeitgeber haben ganze Arbeit geleistet – jeder 10. Direktversicherter ist Metaller. Was bringt die Metallrente wirklich?
Die Metallrente feiert ihr 20-jähriges Bestehen. Rund eine Million Beschäftigte sorgen laut Metallrente auf diese Weise fürs Alter vor. Versicherer, IG Metall und Metallarbeitgeber schubsen die Metaller in diese Form der betrieblichen Altersvorsorge, wobei die Direktversicherung die bevorzugte Form der Metaller ist. Der Marktanteil des Versorgungswerks bei Direktversicherungen beträgt laut Daten des Bundesministeriums für Arbeit und Soziales (BMAS) zum 31. Dezember 2019 sogar 9,8 Prozent. Heribert Karch, seit der Gründung 2001 Geschäftsführer von Metallrente, gibt aus sozialpolitischer Sicht das Ziel aus, möglichst allen Beschäftigten neben ihrer gesetzlichen Rente eine Betriebsrentenzusage zukommen zu lassen. „Die Tarifvertragsparteien und Versorgungswerke wie Metallrente sind deshalb von immenser Bedeutung für die zusätzliche Absicherung im Alter.“
Was die Metallrente bringt
Karch fordert die neue Bundesregierung auf, „alles zu tun, um Unternehmen und Tarifparteien dabei zu unterstützen, das bewährte System der betrieblichen Altersversorgung weiter auszubauen.“ Der Erste Vorsitzende der IG Metall, Jörg Hofmann, sieht die Metallrente der privaten Vorsorge überlegen. „Eine stabile gesetzliche Rente zusammen mit guten Betriebsrenten sind der Schlüssel für ein gutes Leben im Alter“, so Hofmann.
„Bild“ schürt eine Neidkampagne gegen Rentner, macht Front gegen sie und lässt sich dabei vor den Karren der Arbeitgeber und der Union spannen.
„Fürs dicke Rentenplus – Wir sollen Urlaubstage opfern!“, titelt die „Bild“ am Freitag, den 5. November 2021. Einen Tag vorher nahm sich „Bild“ ebenfalls das Rentenplus im kommenden Jahr unter der Headline „5,2 Prozent – wer für das Rentenplus zahlen muss“ vor.
Front gegen Rentner
„Bild“ spielt Arbeitnehmer und Rentner gegeneinander aus, denn das Blatt suggeriert, dass für das Rentenplus, das die Rentner möglicherweise 2022 erwarten können, die Arbeitnehmer bluten müssen. „Bild“ zitiert Jochen Pimpertz vom arbeitgebernahen Institut der Deutschen Wirtschaft (IW), der prognostiziert, dass der Rentenbeitragssatz „stärker klettern“ muss als erwartet. Der von „Bild“ zitierte Wolfang Steiger, Generalsekretär des Wirtschaftsrats der CDU, versteigt sich sogar zu der Aussage, die angekündigte Rentenerhöhung sei „grotesk“. Grotesk ist vielmehr, dass der Lobbyist Steiger seine Hausaufgaben nicht gemacht hat, denn von grotesk kann keine Rede sein:
2021 gab es keine Rentenerhöhung, obwohl die Inflationsrate mittlerweile bei 4,5 Prozent liegt, das heißt, die Rentner verlieren in diesem Jahr 4,5 Prozent an Kaufkraft.
Von grotesk kann auch deswegen keine Rede sein, weil die Rentenbeiträge, also das, was die Arbeitnehmer in die Rentenkasse einzahlen, so niedrig sind wie seit Jahren nicht mehr. 1997 und 1998 lagen die Rentenbeiträge mit 20,8 Prozent deutlich höher als heute, denn 2021 zahlen Arbeitnehmer 18,6 Prozent – und damit so wenig wie in den 80er-Jahren.
Von grotesk kann keine Rede sein, weil Steiger verschweigt, dass die Rentenformel, die er kennen müsste, einen Nachhaltigkeitsfaktor als Teil der Rentenanpassungsformel enthält, der die jährlichen Rentenanpassungen entsprechend der Veränderung des Verhältnisses der Beitragszahler zu den Rentenbeziehern korrigiert. Kommt es zur Schieflage, bekommen Rentner weniger Rente.
Von grotesk kann weiter keine Rede sein, weil der Lobbyist Schweiger verschweigt, dass die Merkel-Regierung sich jahrelang dagegen geweigert hat, das Unrecht der rückwirkenden Abzocke von Betriebsrentnern und Direktversicherten abzuschaffen, obwohl die CDU 16 Jahre lange die Mehrheit im Bundestag stellte.
Von grotesk kann ferner keine Rede sein, weil er kein Wort über die Zwei-Klassen-Gesellschaft in punkto Altersvorsorge verliert. Das Pensionsniveau (Beamte) liegt bei mehr als 70 Prozent, das Rentenniveau zurzeit bei rund 49 Prozent.
Die Rentenversicherungsbeiträge waren schon mal deutlich höher Quelle: sozialpolitik-aktuell
Um diesen Schwindel mit der vermeintlichen „Groteske“ zu untermalen, zitiert „Bild“ Rentner, die jetzt mit dem Rentenplus, das sie möglicherweise 2022 bekommen, dicke Reisen machen und Geschenke verteilen. Sicher wussten die Zitierten nicht, in welchem Kontext ihre Zitate erscheinen. So wirkt der Artikel, als würden sich die Rentner einen schönen Lenz mit dem satten Rentenplus machen. „Bild“ agiert als Spalter zwischen Rentnern und Rentenbeitragszahlern im Auftrag von Arbeitgebern und Union.
Unsere Politiker klammern sich an ein veraltetes Rentensystem. Ohne Ideen, ohne Mut zu radikalen Veränderungen – und zu feige, um es von Grund auf zu reformieren. Dabei weiß jeder vernünftig denkende Mensch, dass es bessere Methoden gibt. Warum wagt sich niemand ran? Es braucht eine System-Änderung.
Warum wird nur darüber gejammert, dass die staatlichen Ausgaben für die Rentner steigen, während kein Wort darüber verloren wird, was uns die Pensionäre (also Beamte im Ruhestand) alle kosten? Wer jetzt nach Reformen ruft, muss das Altbekannte völlig über Bord werfen. Vor Jahren schon hat ein Politiker (leider weiß ich nicht mehr, wer es war) eine revolutionäre Idee bei einer Talkshow verbreitet: Die Rentenzwangsversicherung völlig abschaffen und dafür die Mehrwertsteuer um drei Prozentpunkte erhöhen – zweckgebunden für eine neue staatliche Rentenversicherung. Das hätte geniale Vorteile: jeder, ob Arbeiter, Angestellter oder Beamter, würde mit jedem Einkauf in die Rente bezahlen (was im Übrigen schon klammheimlich über die sogenannte Ökosteuer an den Tankstelle erfolgen müsste; so hieß es bei der Einführung jedenfalls). Die Verteuerung der Waren würde sich durch den Wegfall der gesetzlichen Beiträge zur Rentenversicherung ausgleichen.
Und noch ein sozialer Aspekt: Wer sich teure Waren leisten kann, würde automatisch einen höheren Betrag über die Mehrwertsteuer in die neue Rentenkasse bezahlen. Warum denkt niemand an diese Möglichkeit? Oder hat man den Politiker, der das vor Jahr und Tag gesagt hat, schnell aus dem Verkehr gezogen, weil dann halt auch Pensionäre mit bezahlen müssten…? Lobbyisten leisten bekanntermaßen gute Arbeit.
Was wäre wenn die Politiker auch Rente bezögen …
Ich mag jedenfalls das ewige Jammern und die üble Stimmungsmache darüber, dass die Kinder die Rentner finanzieren sollen, nicht mehr hören. Schon gar nicht die scheinheiligen Argumente, es bleibe wegen der Rentner kein Geld mehr für Investitionen in Infrastruktur, Bildung und Klimaschutz. So argumentieren nur jene, die zu feige sind, das ganze System in Frage zu stellen.
Rückläufige Zahlen, keine Erhöhung, Negativ-Rendite – die Riester-Rente ist gescheitert. Wann ist endlich Schluss? Der Staat verschleudert Milliarden. Nur Versicherer verdienen daran. Riester ist Vermögensvernichtung pur.
Die gebürtige Münchner Ellen Hertle kann nur bitter lachen über ihren Riester-Bescheid: ab November 2021 bekommt sie einen Cent mehr, wie sie der „tz“ erzählte. So wie ihr, geht es vielen – oder schlechter. Die Riester-Rente entpuppt sich als Vermögensvernichtung pur, denn sie wird nicht mehr über die Jahre. Wer’s nicht glaubt, muss nur in seine Standmitteilung der Versicherung schauen. Also, von wegen Inflationsausgleich.
Die Zahlen sprechen für sich: Immer weniger Menschen schließen einen Riester-Vertrag ab, immer mehr besparen ihren Riester nicht mehr. Die Merkel-Regierung hat Riester versemmelt und an die Wand gefahren. Riester ist ein Milliardengrab – kostet viel und bringt wenig. Riester war nur ein Geschenk an die Versicherungswirtschaft, aber selbst die zieht sich aus Riester zurück, weil sie nichts mehr damit verdient. Riester ist ein bürokratisches Monster.
Stoppt Riester
„Stoppt die Riester-Rente, sonst sehen wir alt aus“, lautet die Forderung von Bürgerbewegung Finanzwende, Bund der Versicherten und Verbraucherzentrale Bundesverband. Die Regierung rechnet Riester schön und geht von falschen Renditen aus. Nur Versicherer verdienen an Riester – zum Nachteil der Rentner. Statt die Ruine endlich sterben zu lassen, wird weiter herumgedoktert.
Stoppt die Riester-Rente – Aktion der Verbraucher-Allianz
Riester ist Rentenklau
Viele Deutsche fühlen sich von den Versicherungsmaklern über den Tisch gezogen. Darunter auch Manfred Siebert, der in zwei Jahren in Rente geht. Von der Bank und dem Staat fühlt er sich um seine Altersvorsorge Rente betrogen. Sein Riester-Banksparplan bringt ihm im Alter weniger als erhofft, wie er in der Wiso-Sendung erzählt.
Riester ist nicht mehr zu retten. „Wiso“ versieht den Satz noch mit einem Fragezeichen, aber die in der Sendung am 9. August 2021 gezeigten Fälle, sprechen eine klare Sprache. Die Sendung ist seit 6. August in der Mediathek abrufbar.
📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich. |
Zur aktuellen Website →