Tag: Direktversicherung

  • Firmen sparen auf Kosten der Altersvorsorger

    Firmen sparen auf Kosten der Altersvorsorger

    20 Prozent Sozialabgaben sparen und nur 15 Prozent an die Arbeitnehmer weitergeben – so sieht Altersvorsorge à la SPD aus. Nur Arbeitgeber profitieren von der betrieblichen Altersvorsorge.

    Das Magazin „Markt und Mittelstand“ hat es in dem Artikel „Unbürokratische Vorsorge stärkt den Mittelstand“ sehr plakativ beschrieben: „Die Arbeitnehmer profitieren (bei der Direktversicherung) von Steuer- und Sozialversicherungsvorteilen durch die nachgelagerte Abführung – der Arbeitgeber muss maximal die ersparten Sozialversicherungsbeiträge dazugeben, höchstens jedoch 15 Prozent des Entgeltumwandlungsbetrags der Mitarbeiterin oder des Mitarbeiters. Bei einer durchschnittlichen Ersparnis des Arbeitgebers von circa 20 Prozent entsteht durch den gesetzlichen Zuschuss keine Mehrbelastung für das Unternehmen.“

    Altersvorsorger sind die Dummen

    Die Dummen bei dieser Rechnung sind Arbeitnehmer mit einer Direktversicherung, denn sie bekommen nur 15 Prozent vom Arbeitgeber, der sich aber 20 Prozent Sozialabgaben spart. Die Direktversicherte zahlen im Alter aber die vollen 20 Prozent an Krankenkassen- und Pflegebeitrag. Und vermutlich sind die Beiträge dann noch weit höher. Nicht nur das, die Direktversicherten reduzieren durch die Entgeltumwandlung auch noch ihre gesetzliche Rente.

    Für Arbeitnehmer ist die Direktversicherung ein Verlustgeschäft – aber immer noch glauben Millionen, sie könnten damit der Altersarmut entgegenwirken. Ein Irrglaube, wie die Rechnung zeigt.

    SPD hat Sparer enteignet

    Ausgeheckt hat das die SPD unter Olaf Scholz und Andrea Nahles. Wobei die SPD doch eigentlich die Partei der Arbeiter sein sollte – aber nur eigentlich. Die SPD hat auch 2003 die Doppelverbeitragung von Direktversicherungen und anderen Formen der betrieblichen Altersvorsorge mit dem Gesundheitsmodernisierungsgesetz (GMG) eingeführt und ist bis heute sogar noch stolz darauf. Damit werden Arbeitnehmer systematisch enteignet, denn sie zahlen in der Rente den vollen Beitrag in die Kranken- und Pflegeversicherung, eben diese 20 Prozent.

    Beschäftigte entmündigt

    Das Konstrukt Direktversicherung in der betriebliche Altersvorsorge funktioniert so, wie es „Markt und Mittelstand“ beschreibt: „Der Arbeitgeber schließt einen Vertrag mit einem Lebensversicherungsanbieter und regelt die Beitragszahlung; Versicherungsnehmer ist der Arbeitgeber, Anspruch auf die spätere Leistung haben die Arbeitnehmerinnen und Arbeitnehmer.“ Alles klar? Ein Direktversicherter ist also auf Gedeih und Verderb an den Arbeitgeber gekettet, denn der ist ja der Versicherungsnehmer. Der Beschäftigte kann den Vertrag nicht mal kündigen, nur stilllegen.

    Bild: pixabay
  • Auf ein besseres 2022

    Auf ein besseres 2022

    Der Abschied von 2021 dürfte den meisten nicht schwer fallen. Hoffen wir, dass 2022 besser wird. Lasst uns optimistisch nach vorne blicken – und bleibt gesund!

    2021 war alles andere als einfach – die Corona-Pandemie hat uns weiter fest im Griff, die Bundestagswahl brachte nicht die Ergebnisse, die wir uns erhofften und die Inflation hat das Laufen gelernt. Nicht wenige sind vermutlich dankbar, dass dieses Jahr zu Ende geht. Leider sieht es aus, als ob 2022 nicht viel besser wird. Die Versäumnisse von 16 Jahren Merkel bekommen wir im neuen Jahr deutlich zu spüren. Aber vielleicht kommt es ja doch anders als gedacht. Darauf stoßen wir an.

    Adieu 2021 – bienvenue 2022

    Der Vorstand des DVG wünscht allen Optimismus für 2022 … und natürlich Gesundheit.

    Silvester wird auch dieses Mal eher bescheiden ausfallen – ohne Böller, ohne Party, ohne großes Bohei. Wie wäre es, an Silvester an Verwandte und Freunde zu denken. Schickt Ihnen einen stimmigen Gruß. Nachfolgende einige Sprüche, wie ihr euren Lieben aus der Ferne eine besondere Freude machen könnt mit kreativen und lustigen Sprüchen:

    • Sag „Goodbye“  zum alten Jahr, dann werden deine Wünsche wahr. Schau nach vorne und bleib nicht stehen, damit sie in Erfüllung gehen.
    • Das neue Jahr soll Glück dir bringen, in Gesundheit, Herz♥️ und allen Dingen…
    • Lass die Korken knallen. Lass die Gläser klingen. Lass uns das neue Jahr beginnen.  Bleib glücklich und gesund 365 Tag, das sind 8760 Stund.
    • Das alte Jahr ist jetzt bald futsch, drum wünsch ich Dir einen guten Rutsch. Glück soll uns das neue Jahr gestalten und wir bleiben hoffentlich die Alten!
    • Es schenke dir das neue Jahr ohne Scherz, Gesundheit, Wohlstand und ein frohes Herz!♥️
    • Sonne , Mond und Sterne , alles liegt in weiter Ferne, doch das Gute ist ganz nah – ein glückliches und schönes neues Jahr! ♥️
    • Fürs neue Jahr wünsch ich Dir soviel Glück , wie der Regen Tropfen hat, soviel Liebe ♥️  wie die Sonne Strahlen hat und soviel Gutes wie der Regenbogen Farben hat!
    • Ein neues Jahr heißt neue Hoffnung, neues Licht, neue Gedanken und neue Wege zum Ziel

    Quelle: Inside-Digital


  • Top Ten der 2021 beliebtesten Beiträge

    Top Ten der 2021 beliebtesten Beiträge

    Was interessierte Altersvorsorger am meisten im Jahr 2021? Der Griff in die Rentenkasse und die Metallrente – und da hat sich im Vergleich zu 2020 nicht viel geändert. Zu den Top 3 gehört noch das Thema Freibetrag. Das sind die Top Ten der beliebtesten Beiträge auf dvg-ev.org.

    Zu den Top Ten der beliebtesten Beiträge gehören:

    Top Ten beliebteste Beiträge

    TitelAufrufe
    Staat vergreift sich an der Rentenkasse42165
    Wie gut oder schlecht ist die Metallrente?27196
    Ab 2021 erhöht sich Freibetrag auf 164,50 Euro23190
    So plündert der Staat die Sozialkassen19719
    Lohnt sich die Metallrente?15777
    2021 kommt die dicke Corona-Rechnung10844
    Deutsche arbeiten 7 Jahr länger als Italiener7780
    Staat prellt Rentenkasse um 909 Milliarden7772
    2022 steigen Kassenbeiträge auf über 20 Prozent6433
    Unionspolitiker wollen Rente mit 63 abschaffen6346


    Top 1

    Staat vergreift sich an Rentenkasse

    Auch 2021 gehörten „Staat vergreift sich an der Rentenkasse“ zu den am beliebtesten Beiträge auf der DVG-Homepage. Der Staat plündert die Sozialkassen und gleicht diesen Diebstahl nur schäbig aus. Selbst Journalisten fallen auf die Mär von der steuerfinanzierten Rente rein, dabei sind Staatsgelder nur der Ausgleich für versicherungsfremde Leistungen, die er der Rentenkasse aufbürde, die Steuerzahler insgesamt zahlen müssten. Es geht längst nicht mehr um ein paar Milliarden, sondern um Hunderte von Milliarden. Kein Wunder, wenn sich die Leistungen für die Rentenversicherten sukzessive verschlechtern. Seit 1957 ist der Fehlbetrag in der Rentenkasse der Aktion Demokratische Gemeinschaft (ADG) zufolge auf mittlerweile sage-und-schreibe mehr als 900 Milliarden Euro gewachsen, wie Otto W. Teufel penibel errechnet hat, weswegen die Tabelle auch nach ihm Teufel-Tabelle heißt. Ohne diesen Raubzug könnte das Rentenniveau heute deutlich höher sein. Um die Versorgungslücke auszugleichen, haben viele – von der Politik animiert – eine Direktversicherung abgeschlossen und sind leider die Dummen, denn auch hier vergreift sich der Staat.

    Top 2

    Metallrente

    Wieder auf Platz ist der Beitrag „Wie gut oder schlecht ist die Metallrente“: Kein Wunder, haben doch annähernd 800 000 Metaller hierzulande eine Metallrente. Aus Zahlern werden langsam Empfänger – und die merken erst jetzt, was ihnen ihre Metallrente gebracht hat und wie viel ihnen davon abgezogen wird. Die meisten sind ziemlich enttäuscht und sollten endlich Konsequenzen ziehen. Die Metaller berappen, wenn sie sich die Metallrente auf einmal auszahlen lassen, auch künftig 120 Monate oder zehn Jahre lang den Arbeitgeber- und den Arbeitnehmeranteil plus Zusatzbeitrag plus Pflegebeitrag an die Krankenkasse, lediglich gekürzt um einen Freibetrag, den der DVG erkämpfte – und nicht die IG Metall.

    Top 3

    Freibetrag erhöht sich ab 2021

    Top 3 ist der Beitrag „Ab 2021 erhöht sich der Freibetrag auf 164,50 Euro“. Der Freibetrag , für den Betriebsrentner keine Krankenkassen- und Pflegebeiträge zahlen müssen, erhöhte sich zum 1. Januar 2021 von 159,25 auf 164,50 Euro. 2022 wird es allerdings keine Erhöhung geben, obwohl die Kranken- und Pflegebeiträge steigen und die Inflation deutlich zulegt. Das heißt, Betriebsrentner werden kalt enteignet.

    Höhere Beiträge 2021

    Themen waren die Plünderung der Sozialkassen, natürlich Corona und die Folgen sowie die Rentenunterschiede zwischen Deutschland und Italien. Ferner interessierte viele Nutzer der DVG-Seite wie es mit den Kassenbeiträgen 2022 weiter geht. Auch die Diskussion um die Rente mit 63 fand reges Interesse.

  • Bankrott der betrieblichen Altersvorsorge

    Bankrott der betrieblichen Altersvorsorge

    2022 ist der Bankrott der betrieblichen Altersvorsorge eingeleitet. Das betrifft Garantiezins, Entgeltumwandlung und Bürokratismus.

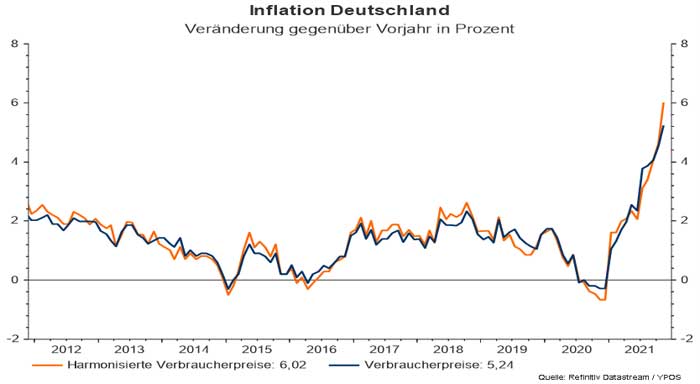
    Wenn selbst der Branchenprimus Allianz die Beitragsgarantie abschafft, dann sagt das alles über die betriebliche Altersvorsorge aus. Die Versicherer können ihren Kunden nichts mehr garantieren – und das ist wörtlich zu nehmen. Denn, ab 2022 sinkt der Garantiezins für neu abgeschlossene Kapitallebensversicherungen auf 0,25 Prozent – und die meisten Verträge der betrieblichen Altersvorsorge basieren darauf. Das ist „nichts“ angesichts einer Inflationsrate von 5,2 Prozent, wie das Statistische Bundesamt für November meldet. Das ist der Bankrott der betrieblichen Altersvorsroge.

    Inflation November 2021
    Inflation November 2021                                                                                                                                     Quelle: Ypos

    Das ist der Bankrott

    Damit nicht genug, denn der Garantiezins bezieht sich ja nur auf den Sparbeitrag der Kunden und suggeriert, dass ihre Beiträge vollkommen verzinst werden. Das stimmt aber nicht, denn der Sparbeitrag wird verwendet für die Abschluss- und Verwaltungskosten sowie die Risikoabsicherung. Die Abschlusskosten lagen dem Branchenverband GDV zufolge 2020 im Schnitt bei 4,4 Prozent und Verwaltungskosten bei 2,1 Prozent. Da bleibt vom Sparbeitrag nicht mehr viel übrig. Letztlich verzinst wird nur, was nach Abzug dieser Kosten übrig bleibt.

    Eine betriebliche Altersvorsorge,  die auf einer Kapitallebensversicherung basiert, ist somit ein Minusgeschäft. Wer betrieblich fürs Alter vorsorgt, füllt ausschließlich die Kassen der Versicherungen, aber nicht seine eigene. Dr. Thomas Frank vom Münchner Büro der internationalen Kanzlei Hogan Lovells konstatiert im „Handelsblatt“ richtig, dass „eine Versicherung ein Minusgeschäft sein kann“ – sie kann es nicht nur, sie ist es. Und das wird sogar mittlerweile für die Arbeitgeber ein Problem, denn er muss „für die zugesagte Versorgungsleistung einstehen“. So steht es auch in § 1 Absatz 1, Satz 3 des Gesetzes zur Verbesserung der betrieblichen Altersvorsorge (BetrAVG). Denn da heißt es, dass „der Arbeitgeber für die Erfüllung der von ihm zugesagten Leistungen … einsteht … auch dann, wenn die Durchführung nicht unmittelbar über ihn erfolgt“.

    Betriebsrente – ein Minusgeschäft

    Die Versicherer meinen, 80 Prozent der eingezahlten Beiträge sind auch schon genug. Aber warum dann überhaupt eine betriebliche Altersvorsorgen, wenn mir am Ende ein Fünftel fehlt? Viele Versicherer stehen Frank zufolge auf dem Standpunkt, dass es reicht, wenn am Ende 80 Prozent der eingezahlten Beiträge garantiert sind. Die Altersvorsorger sind also die Dummen.

    Weil der Arbeitgeber bei einer Beitragszusage mit Mindestleistung (BZML) möglicherweise bei einem Minusgeschäft zuzahlen müsste, wird es dieses Konstrukt ab 2022 nicht mehr geben. Der künftige Garantiezins von 0,25 Prozent ist der Tod der Beitragszusage – und damit auch der Tod der betrieblichen Altersvorsorge in der bisherigen Form.

    Der ab 2022 geltende Arbeitgeberzuschuss zur betrieblichen Altersvorsorge von 15 Prozent für alle ist lächerlich. Geregelt ist das in § 1a Absatz 1a des BetrAVG. Darin heißt es, dass „der Arbeitgeber 15 Prozent des umgewandelten Entgelts zusätzlich als Arbeitgeberzuschuss an den Pensionsfonds, die Pensionskasse oder die Direktversicherung weiterleiten muss, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart“. Natürlich spart er Sozialversicherungsbeiträge ein – und zwar 20 Prozent, muss aber nur 15 Prozent ausgleichen. Der Arbeitnehmer spart gar nichts, denn, auch wenn er heute weniger Sozialbeiträge – nur fünf Prozent – selbst zahlt, in der Rente muss er die vollen Beiträge zahlen.

    Vollverbeitragung in der Rente

    Das heißt, der Arbeitnehmer macht nicht nur in punkto Garantiezins ein schlechtes Geschäft, sondern auch noch bei den Sozialbeiträgen. In der Rente erwartet ihn dann die Vollverbeitragung seiner Betriebsrente.

    Und dann ist ja auch noch Bürokratismus auf den Betriebsrentner. Sowohl während seines Berufslebens wie auch im Alter. Der Staat ändert laufend die Gesetzgebung und die Beitragsbemessungsgrenze – sie sinkt zum 1. Januar 2022. Richtig gelesen. Wer in Beiträge in eine Direktversicherung, eine Pensionskasse oder einen Pensionsfonds einzahlt, für den sind nur maximal 564 Euro steuerfrei, 2021 waren es noch  568 Euro. Was die Sozialversicherungsfreiheit betrifft, so sind bei der Entgeltumwandlung 2022 nur 282 Euro sozialversicherungsfrei statt wie bisher 284 Euro. Diese Änderungen setzen bei Arbeitgebern und -nehmer einen Rattenschwanz an Folgeänderungen hinter sich her.

    Also, viel Spaß mit der betrieblichen Altersvorsorge. Sorry, das ist sarkastisch gemeint.

  • Frohe Weihnachten – und einen motivierenden Start 2022

    Frohe Weihnachten – und einen motivierenden Start 2022

    Was für ein Jahr, das langsam zu Ende geht. Zeit, zurückzublicken, dankbar zu sein für das Gute – und das Schlechte abzuhaken. Genießt Weihnachten, freut Euch auf Eure Lieben, bleibt positiv gestimmt – und vor allem: Bleibt gesund! Frohe Weihnachten und einen guten Rutsch.

    Wir wünschen allen DVG-Mitgliedern – ihren Familien und Freunden – ein gesegnetes, erholsames und freudebringendes Weihnachtsfest. Möge es trotz all der Herausforderungen und Widrigkeiten gelingen. Bleibt auch im Neuen Jahr optimistisch. Vergesst eure Hoffnungen und Träume nicht. Auf dass eure Wünsche in Erfüllung gehen.

    Markt und Straßen stehn verlassen,
    Still erleuchtet jedes Haus,
    Sinnend geh’ ich durch die Gassen,
    Alles sieht so festlich aus.

    An den Fenstern haben Frauen
    Buntes Spielzeug fromm geschmückt,
    Tausend Kindlein stehn und schauen,
    Sind so wunderstill beglückt.

    Und ich wandre aus den Mauern
    Bis hinaus in’s freie Feld,
    Hehres Glänzen, heil’ges Schauern!
    Wie so weit und still die Welt!

    Sterne hoch die Kreise schlingen,
    Aus des Schneees Einsamkeit
    Steigt’s wie wunderbares Singen –
    O du gnadenreiche Zeit!

    (Joseph von Eichendorff)


    Mit weihnachtlichen Grüßen

    euer Vorstand

  • Respekt sieht anders aus

    Respekt sieht anders aus

    Die Wahlversprechen der SPD sind das Papier nicht wert, auf dem sie stehen, wie sich nun einmal mehr zeigt. Respekt, Herr Scholz, sieht anders aus!

    von Karin Tutas

    So wird das nichts mit dem vom neuen SPD-Vorsitzenden Lars Klingbeil beschworenen „sozialdemokratischen Jahrzehnt“. Kaum ist die Tinte unter den Ernennungsurkunden des neuen Regierungspersonals trocken, schon zeigt die stärkste Fraktion ihr wahres Gesicht. Im Wir-sind-Kanzler-Rausch sind Wahlversprechen wie die Abschaffung der ungerechten Doppelverbeitragung der betrieblichen Altersversorgung oder die Einführung einer Bürgerversicherung bereits Schnee von gestern. Dass Kanzler Olaf Scholz ein schlechtes Gedächtnis hat, wussten wir spätestens seit Cum-Ex. „Darauf können Sie sich verlassen“, versicherte er bei der Abschlusswahlveranstaltung in Münster. Was das Versprechen, die Doppelverbeitragung abzuschaffen, wert ist, zeigt sich bereits eine Woche nach seinem Amtsantritt: nichts!!

    „Unter der Berücksichtigung, dass wir im vorletzten Jahr mit der Freibetragsregelung eine spürbare Entlastung für Betriebsrentnerinnen und Betriebsrenten umgesetzt haben, haben sich die Koalitionsfraktionen dazu entschieden, den vorhandenen finanziellen Spielraum unter anderem für die Stabilisierung des Rentenniveaus bei mindestens 48 Prozent zu verwenden. Von der Stabilisierung des Rentenniveaus wird im Gegensatz zur Abschaffung der sogenannten Doppelverbeitragung und der Rückerstattung der bisher geleisteten Beiträge ein Großteil der Bevölkerung profitieren. Auch diejenigen, die eine Betriebsrente beziehen, werden von der Stabilisierung des Rentenniveaus wiederum Vorteile haben“, schreibt der Bundestagsabgeordnete Dirk Wiese an den Ehrenvorsitzenden der DVG, Gerhard Kieseheuer.

    Respekt – ein Fremdwort für die SPD

    Also alles wie gehabt. Der Betrug an den Rentnerinnen und Rentnern setzt sich in der ampelregierten Republik nahtlos fort. Statt die Plünderung der Rentenkasse durch versicherungsfremde Leistungen zu stoppen, sollen wieder jene für ein stabiles Rentenniveau bluten, die für ihr Alter zusätzlich vorgesorgt haben und dafür mit doppelten Krankenkassenbeiträgen bestraft wurden.

    Rentenreform? Welche Rentenreform!

    Dabei hätte es die „Zukunftskoalition“ in der Hand gehabt, die überfällige Rentenreform im Sinne der Beitragszahler und vor allem der jungen Generation auf den Weg zu bringen. Davon kann nun ebenso wenig die Rede sein, wie die in den Wahlprogrammen von SPD und Grünen versprochene solidarische Bürgerversicherung in der Krankenversicherung. Stattdessen wird das Zweiklassensystem in Altersversorgung und Krankenversicherung weiter zementiert.

    Zweiklassensystem zementiert

    Selbstständige, Beamte und weitere privilegierte Berufsgruppen sind bei der solidarischen Finanzierung der Vorsorgesysteme weiterhin außen vor. Statt die gesetzliche Rentenversicherung finanziell zu stärken, werden Milliarden in für Arbeitnehmer wenig profitablen privaten Altersvorsorgeprodukten versenkt. Und die Aktienrente nach dem viel gepriesenen schwedischen Vorbild wird’s auch nicht richten. Gerne verschweigen nämlich deren Befürworter, dass die Aktienrente , das Lieblingskind der FPD, der kleinste Baustein der Altersversorgung in dem skandinavischen Land ist. Und, in Schweden zahlen alle Erwerbstätigen in die Rentenversicherung ein. Dass 90 Prozent aller schwedischen Arbeitnehmer zusätzlich zur staatlichen Garantierente eine Betriebsrentenzusage haben, deren Beiträge allein die Unternehmen zahlen, darüber gehen die Befürworter des schwedischen Modells geflissentlich hinweg.

    Altersvorsorger abgezockt

    Hierzulande finanzieren Direktversicherte ihre betriebliche Altersvorsorge oft allein und dürfen zur Belohnung dann noch doppelte Krankenversicherungsbeiträge zahlen.

    Ein stabiles Rentenniveau von 48 Prozent versprechen die Koalitionäre nun. Fragt sich nur, wie lange sie sich daran erinnern werden. Dass die Wahlversprechen der SPD das Papier nicht wert sind, auf dem sie stehen, hat sich nun einmal mehr gezeigt. Respekt, Herr Scholz, sieht anders aus!


  • Lebensversicherung vernichtet Vermögen

    Lebensversicherung vernichtet Vermögen

    Mit Lebensversicherungen machen Kunden garantiert minus, denn die Inflationsrate ist höher als die laufende Verzinsung. Die Lebensversicherung vernichtet Vermögen.

    Jetzt ist passiert, was viele Kunden befürchtet haben – ihre Lebensversicherung kann nicht einmal mehr den Kaufkraftschwund ausgleichen. Das heißt im Umkehrschluss: Mit Lebensversicherungen vernichten sie ihr Vermögen. Schön dumm, wer immer noch auf Lebensversicherungen, sorry, Kapitallebensversicherung setzt.

    Wer’s nicht glaubt, muss sich nur die jüngste Pressemitteilung des Branchenführers Allianz durchlesen. Das heißt es: „Die in der Gesamtverzinsung enthaltene laufende Verzinsung liegt für Perspektive bei 2,4 Prozent, für Klassik bei 2,3 Prozent.“ Die Inflation in Deutschland liegt 2021 der Europäischen Union zufolge 2021 bei 3,1 Prozent. Jeder sollte jetzt eine einfache Rechnung aufstellen und von der Gesamtverzinsung die Inflation abziehen – er käme dann auf minus 0,8 Prozent:

    2,3 – 3,1 = -0,8

    Wie die Assekuranz Ihr Geld vernichtet

    Dabei schneidet der Branchenführer noch vergleichsweise gut ab, denn der Branchendurchschnitt bei der Gesamtverzinsung liegt laut Assekurata nur bei 2,13 Prozent. Das heißt, das Gros der Versicherungskunden verliert 2021 real sogar -0,97 Prozent nach Abzug der Inflation.

    2021 gibt’s nur noch 2,13 Prozent Verzinsung

    Wer dann noch bei einer schlechten Versicherung Kunde ist wie der Barmenia (1,65 Prozent) oder Condor (1,75 Prozent) oder der R+V Lebensversicherung (1,25 Prozent) verliert sogar weit mehr: bei Barmenia sind es -1,45 Prozent, bei Condor -1,35 Prozent und bei R+V -1,85 Prozent.

    Kosten fressen Rendite auf

    Die Frage, ob sich damit eine Lebensversicherung noch lohnt, ist mit einem klaren „Nein“ zu beantworten. Und dieses Nein fällt noch viel klarer aus für den, der weiß, dass sich die Garantieverzinsung auf die gesamten eingezahlten Raten abzüglich Gebühren und Todesfallschutz. Tatsächlich ist die Verzinsung weit niedrig als diese ausgewiesenen 2,13 Prozent – und das Minus ist also noch weit höher als es die offiziellen Zahlen suggerieren.


    Image by Wolfgang Claussen from Pixabay

  • Das Märchen von der steuerfinanzierten Rente

    Das Märchen von der steuerfinanzierten Rente

    Sogenannte Experten wollen das Volk für dumm verkaufen und malen das Schreckgespenst von der Pleite der Rentenkasse an die Wand. Sie erzählen uns immer wieder das  Märchen von der steuerfinanzierten Rente.

    Immer wieder wird das Märchen von der steuerfinanzierten Rente erzählt. Wie wir aber alle wissen, sind Märchen erfunden. So ging schon los vor der politischen Sommerpause – bei Lanz, im Presseclub, diversen Politmagazinen, in Tageszeitungen geben sich die sogenannten Renten-„Experten“ wie Bernd Raffelhüschen und Axel Börsch-Supan die Klinke in die Hand und malen Schreckensszenarien von der maroden Rentenkasse an die Wand. Vor allem tut sich dabei die Initiative Neue Soziale Marktwirtschaft hervor. 30 Wirtschaftsexperten haben die Ampel-Koalitionäre dazu gedrängt, den Nachholfaktor wieder einzuführen. Unter ihnen die Crème de la Crème der deutschen Ökonomen: unter anderem der Wirtschaftsweise Volker Wieland, IW-Chef Michael Hüther, IfW-Konjunkturchef Stefan Kooths und Max-Planck-Forscher Axel Börsch-Supan.

    Das Märchen als Mantra

    Sie schwafeln von Generationengerechtigkeit und fordern drastische Maßnahmen: Länger arbeiten und weniger Rente und so gut wie kein Journalist hakt mal kritisch nach. Stattdessen wird die Mär von der steuerfinanzierten Rente gleich einem Mantra nachgeplappert, obwohl die Fakten auf dem Tisch liegen und ohne großen Aufwand zu recherchieren sind.

    2019 wurden 109 Milliarden Euro für sogenannte versicherungsfremde Leistungen aus der Rentenkasse entwendet. Der Gesetzgeber beschließt diese Leistungen, die der Sozialversicherungsträger zu zahlen hat, für die aber niemand Beiträge entrichtet, zum Beispiel  für die Mütterrente (14 Mrd.), Rente mit 63 (12 Mrd.), West-Ost-Transfer (30 Mrd.), Fremdrentengesetz (6 Mrd.) usw. Der Bundeszuschuss betrug 2019 aber nur 72 Milliarden, das entspricht einer Deckungslücke von 37 Mrd. Euro. Seit 1957 summiert sich die Differenz zwischen den Ausgaben für versicherungsfremde Leistungen und dem Bundeszuschuss auf 870 Milliarden. Das ist mehr als genug, um heutigen und künftigen Rentnern eine anständige Altersversorgung zu ermöglichen.

    Nicht viel besser sieht es in der Krankenversicherung aus. Auch hier müssen gesetzlich Versicherte versicherungsfremde Leistungen schultern, für die der Bund nur unzureichend Geld zur Verfügung stellt. Ausbaden dürfen es die Versicherten. Und jene, die über Direktversicherungen für ihr Alter vorgesorgt haben und durch doppelte Krankenkassenbeiträge ihrer Ersparnisse beraubt werden. Doris Pfeiffer, Vorstandsvorsitzende des Bundesverbands der GKV, monierte in einem Interview erst jüngst wieder die Unterdeckung von rund 10 Mrd. für die Krankenversicherung von Hartz-IV-Empfängern und forderte – wie es eigentlich im Koalitionsvertrag steht  –  dass diese Kosten vom Bund zu tragen seien. Also von allen Steuerzahlern und nicht ausschließlich von den gesetzlich Versicherten.

    Denn was in dieser ganzen unsäglichen Debatte um steuerfinanzierte Renten oder Bundeszuschüsse an die Sozialkassen immer gerne unterschlagen wird:

    Alle sollen zahlen 

    Als Erwerbstätige entrichten sie brav ihre Beiträge an die Rentenversicherung, schultern damit die durch den Bund unzureichend finanzierten gesamtgesellschaftlichen Aufgaben, müssen hilflos zusehen, wie ihre Renten dahinschmelzen und sich schließlich von gut versorgten Professoren und Politikern vorhalten lassen, sie müssten länger arbeiten oder Kürzungen ihrer Altersbezüge hinnehmen.

    Blödsinn! Würden versicherungsfremde Leistungen als gesamtgesellschaftliche Ausgaben vom Bund finanziert, könnten laut einer Studie der Hans-Böckler-Stiftung aus dem Jahr 2018 im Bereich der Rentenversicherung die Beitragssätze um 4,2 bis 2,2 Beitragspunkte, in der gesetzlichen Krankenversicherung um 2,2 Beitragspunkte und bei der Bundesagentur für Arbeit um 0,3 Beitragspunkte, also um insgesamt 6,7 bis 4,7 Beitragspunkte gesenkt werden. Das würde eine erhebliche Entlastung der Erwerbstätigen und auch der Arbeitgeber bedeuten.

    Weg mit Zweiklassensystem

    Wie selbstverständlich mussten die Rentner in diesem Jahr die bittere Corona-Pille schlucken und eine Nullrunde hinnehmen. Unseren Staatsdienern dagegen wird ein Aufschlag von 1,4 Prozent gegönnt. Übrigens finanziert durch Steuergelder – auch die der gesetzlich Versicherten – ohne dass die im Alter bestens versorgten Pensionäre nur einen Cent zu ihrer Altersversorgung beigetragen hätten.

    Generationengerechtigkeit

    Höchste Zeit also, die Lufthoheit in puncto Rente nicht Lobbyisten wie Raffelhüschen, Rürup oder Börsch-Supan zu überlassen. Dagegen halten in allen Kanälen ist das Gebot der Stunde. Am 26. September war Bundestagswahl. Ein „Weiter so“ bei Rente und Krankenversicherung darf es nicht geben. Aber anders als sich das die Herren „Experten“ vorstellen. Es ist höchste Zeit für ein Ende des Zweiklassensystems  – das wäre dann mal echte Generationengerechtigkeit.

    Bild: iStock whitemay

  • Niemand weint Merkel eine Träne nach

    Niemand weint Merkel eine Träne nach

    Doppelverbeitragungsopfer werden für Merkel keine rote Rosen regnen lassen, denn die scheidende Bundeskanzlerin ließ Altersvorsorger im Regen stehen.

    Von Michael Rahnefeld

    Am 2. Dezember 2021 verabschiedet die Bundeswehr Bundeskanzlerin Angela Merkel. Die hat sich für den Großen Zapfenstreich das Stück „Für mich soll’s rote Rosen regnen“ von Hildegard Knef ausdrücklich gewünscht. Ebenso wie einen zweiten Titel aus DDR-Zeiten, der von der etwas schrägen Nina Hagen stammt. „Du hast den Farbfilm vergessen, mein Michael“, trällerte die „Godmother of Punk“ Mitte der 70er-Jahre und erreichte damit wohl auch die Seele der scheidenden Kanzlerin.

    Keine Rote Rosen für Merkel

    Doppelverbeitragungsopfer, die im Verein der Direktversicherungsgeschädigten (DVG) zusammengeschlossen sind, werden für Merkel allerdings keine roten Rosen regnen lassen, auch wenn der frühere Stern-Journalist Hans-Ulrich Jörges am Donnerstag, 2. Dezember, in einem SWR1-Interview bemerkte, dass es Merkel in ihrer Amtszeit schon hin und wieder getroffen habe, wenn ihre Leistungen nicht gebührend gewürdigt wurden. Die DVGler setzen da eher auf den Nina Hagen-Hit, allerdings etwas umgetextet auf: „Du hast die DVGler vergessen, Angela.“ Denn es war nicht zuletzt die Bundeskanzlerin, deren Veto ein Ende des unsäglichen Betrugs an den Menschen, die fürs Alter vorgesorgt haben, verhinderte.

    Basta-Politik der Kanzlerin

    Zur Erinnerung: Gegen den Willen der CDU-Führung beschlossen die Delegierten auf dem CDU-Parteitag in Hamburg im Dezember 2018 mit großer Mehrheit, dass die sogenannte Doppelverbeitragung von Betriebsrenten und Direktversicherungen zur Altersvorsorge abgeschafft werden solle. Es existierte sogar eine Referentenentwurf des Gesundheitsministers Jens Spahn. Die Doppelverbeitragungsopfer sahen das damals schon als großen Erfolg für ihre Sache. Allein die Kanzlerin blockierte und ließ die Rentner damit bis heute im Regen stehen.

    merkel
    Merkel bügelt alle ab, auch ihren Gesundheitsminister Jens Spahn

    Steht Scholz zu seinem Wort?

    Jetzt wird Olaf Scholz bald die Regentschaft als Kanzler übernehmen, und da wird sich zeigen, wie er zu seinem Wort steht. Ausreden dahingehend, dass eine Mehrheit in der Koalition nicht für eine Änderung beziehungsweise Abschaffung dieses Sozialbetrugs zu finden sei, kann es jetzt nicht mehr geben. Denn auch die Liberalen, die sich zunächst hinter die Doppelverbeitragungsopfer und Direktversicherungsgeschädigten gestellt hatten, später dann allerdings umgeschwenkt waren, um jetzt wieder hinter den DVG-Forderungen zu stehen, haben eine Änderung versprochen. Das wurde beispielsweise im August beim DVG-Symposium im Hambacher Schloss und bei der DVG-Demo im November vor dem Brandenburger Tor in Berlin deutlich.

    Ist die FDP umgekippt?

    DVG-Mitglied Silver Vogel erinnert an diese Entwicklung und hat deshalb jetzt dem FDP-Parteichef und designierten Finanzminister einen Brief geschrieben. Auch mit Bezug auf die Koalitionsverhandlungen der vergangenen Wochen.

    Zitat:

    „Sehr geehrter Herr Lindner,

    im Koalitionsvertrag sind bezüglich der Abschaffung der Doppelverbeitragung alle guten Vorsätze verloren gegangen. Mir ist aus dem Jahre 2003 bekannt, dass die FDP bei der Abstimmung im Bundestag vorbildlich gegen das GMG (Gesundheitsmodernisierungsgesetz) gestimmt hat. Die damals noch vorhandene Überzeugung der FDP fand in der Regierungsbeteiligung von 2005 bis 2013 ein jähes Ende und wendete sich ins Gegenteil. Die Fortführung dieses perfiden Gesetzes war nun auch im Sinne der FDP. Die Milliardenbeträge wurden ja nicht vom eigenen Klientel eingezogen. Dann verschwand die FDP bis auf weiteres im hohen Hause.

    Nun kamen Sie, Herr Lindner. Mit klaren liberalen Vorstellungen machten Sie die Partei wieder attraktiv. Wählerwirksam wurde im Wahlprogramm 2021 die Abschaffung der Doppelverbeitragung als Ziel angekündigt. Im jetzigen Koalitionsvertrag der Ampel aber wurde es nicht einmal erwähnt.

    Sind das die ersten Anzeichen einer neuen Schwächephase der FDP, nur um mitregieren zu dürfen? Haben Sie den über sechs Millionen Betroffenen mit Ihrem liberalen Gedankengut von einer eigenverantwortlichen Lebensweise und privaten Altersvorsorge nur etwas vorgespielt? Finden Sie es gut, Herr Lindner, dass Familienväter und Mütter, die ihre Altersvorsorge jahrzehntelang vom Lebensstandard abgetrotzt haben, im Nachhinein durch doppelte Beiträge bestraft werden? Ist es für Sie in Ordnung, dass abgeschlossene Verträge vom Staat per Gesetz umgewidmet und rückwirkend im Ergebnis bis zur Unkenntlichkeit verschlechtert werden?

    Der ab 2020 geltende Freibetrag ist eine lächerliche Lieferung. Darin zeigt sich eine breite politische Respektlosigkeit gegenüber den Betroffenen. Ein Parteivorsitzender Ihres Formats muss sich seines Handelns bewusst sein und die soziale Sprengkraft in dieser Sache erkennen.

    Mit freundlichem Gruß aus dem Stammland der FDP

    Silver Ottmar Vogel“

    Zitat Ende. Wir sind nun gespannt, ob und welche Antwort unser Mitglied aus der FDP-Zentrale bekommt. Derweil soll und darf die Bundeswehr der scheidenden Kanzlerin ordentlich den Marsch blasen.

  • Sattes Minus mit Direktversicherungen

    Sattes Minus mit Direktversicherungen

    Wie eine aktuelle Umfrage des DVG bei Altersvorsorgern ergab, verlieren viele durch den staatlichen Zugriff in Form überbordender Sozialabgaben teilweise 20.000 Euro und mehr ihrer Altersvorsorge.

    Wie die jüngste Umfrage des Vereins der Direktversicherungsgeschädigten bei 1014 Teilnehmern ergab, verlieren viele mit einer Betriebsrente, einer Direktversicherung oder einer anderen Form der betrieblichen Altersvorsorge bis zu 20.000 Euro und mehr.

    Sattes Minus

    Von den Teilnehmer erlitten durch Voll- und Doppelverbeitragung ihrer betrieblichen Altersvorsorge einen Verlust

    • 10,8 Prozent von maximal 5.000 Euro,
    • 30,1 Prozent von maximal 10.000 Euro,
    • 35,9 Prozent von maximal 20.000 Euro und
    • 23,2 Prozent von mehr als 20.000 Euro.

    Da die Direktzusage die beliebteste Variante der betrieblichen Altersvorsorge ist, verwundert es nicht, dass unter den Befragten mit 51,7 Prozent die meisten eine Direktversicherung haben, gefolgt von 42,9 Prozent mit einer Betriebsrente plus Direktversicherung und 5,4 Prozent nur mit Betriebsrente, sprich Direktzusage.

    Abschaffung der Abzocke?

    Gefragt wurden Altersvorsorger vom DVG auch, ob sie in punkto Abschaffung der Doppelverbeitragung von Betriebsrenten und Direktversicherungen „mehr Vertrauen und Hoffnungen in die designierte Regierungskoalition haben“. Das Ergebnis fiel eindeutig aus:

    • 34,4 Prozent antworteten mit „ja“, die Koalitionäre hätten im Wahlkampf zugesagt, die Doppelverbeitragung abzuschaffen;
    • 34,9 Prozent sind „gespannt“, haben „aber nicht so viel Hoffnung“;
    • 27,2 Prozent fänden es schön, wenn sich etwas ändern würde, „glauben aber nicht daran“ und
    • 3,5 Prozent können das nicht einschätzen.

    Der DVG hat im Laufe dieses Jahre mit zahlreichen Aktion, darunter die Demo zum 1. Mai in Erfurt, das DVG-Symposium im August im Hambacher Schloss und die Kundgebung vor dem Brandenburger Tor in Berlin am 10. November auf sich und seine Forderungen aufmerksam gemacht. Mit 62,1 Prozent meint die Mehrheit der Befragten, dass diese Aktionen dem DVG „Rückenwind für seine Forderungen“ gegeben hat.

    [metaslider id=31591]

    Vertrauensverlust droht

    Obwohl die SPD in ihrem Wahlprogramm explizit für die Abschaffung der Voll- und Doppelverbeitragung betrieblicher Altersvorsorge eintritt, ist davon im Koalitionsvertrag nichts mehr zu lesen. Vom DVG Befragte haben deswegen „das Vertrauen in die Politik verloren“, wie es ein Teilnehmer ausdrückt. Es werde vor der Wahl viel versprochen und nach der Wahl nichts gehalten. „Sollte die neue Regierung keine deutliche Verbesserung des bestehenden Status vornehmen, werden noch mehr Bürger Parteien des äußeren politischen Spektrums wählen“, meint ein anderer. Ein Dritter sieht die betriebliche Altersvorsorge insgesamt in Gefahr, wenn die  Doppelverbeitragung nichts abgeschafft wird. „Jüngeren werden daraus ihre Lehren ziehen und sich neuen Angeboten verweigern – und eben nicht vorsorgen“, so dieser Befragte. Ein anderer Befragter antwortet, sein „Vertrauen in die Vertragstreue der Politik ist nachhaltig erschüttert“ – die laufenden Zahlungen erinnern ihn jeden Monat an diesen Vertragsbruch.

    Eines dürfte aus den Antworten herauszulesen sein – wenn die Voll- und Doppelverbeitragung von Betriebsrenten und Direktversicherung nicht abgeschafft werden sollte, ist das ein herber Rückschlag für die betriebliche Altersvorsorge in Deutschland und ein Verlust des Vertrauens in die Rente insgesamt.

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →