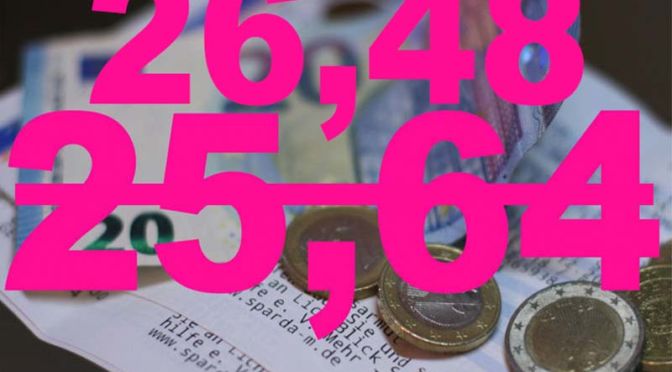Tag: Direktversicherung

  • Wie Sozialrichter Altersvorsorger aburteilen

    Wie Sozialrichter Altersvorsorger aburteilen

    Wie urteilen Sozialrichter, wenn sich Altersvorsorger gegen überbordende Sozialabgaben wehren? Das Urteil des hessischen Landessozialgerichts dürfte viele ernüchtern, die glaubten und immer noch glauben, eigenverantwortliche Altersvorsorge würde sich lohnen.

    Sozialrecht darf (fast) alles – zu diesem Schluss kommt, wer das Urteil des hessischen Landessozialgerichts (LSG) in Darmstadt in Sachen Hans-Herbert F. gegen Pronova BKK liest. Das Landessozialgericht wies Hans-Herberts Klage zurück. Der hatte zuerst vor dem Sozialgericht Wiesbaden, dann vor dem hessischen Landessozialgericht geklagt, dass er für seine drei Direktversicherungen die vollen Kranken- und Pflegeversicherungsbeiträge zahlen soll – und das zehn Jahre lang, insgesamt 12.834 Euro.

    Sozialrichter weisen Klage ab

    Der Kläger, sprich Hans-Herbert F., bestreitet laut Urteil, dass es sich um eine betriebliche Altersvorsorge handelt, was das Sozialgericht Wiesbaden allerdings anders sieht, denn, die Versicherungen seien über die gesamte Laufzeit als Direktversicherung geführt worden und der Arbeitgeber habe die Beiträge gezahlt, ferner sei Hans-Herbert F. nicht Versicherungsnehmer gewesen.

    Dagegen klagte Hans-Herbert F. erst vor dem Sozialgericht Wiesbaden und ging dann, nach Abweisung der Klage, vor das hessische Landesgericht. Das sah die Rechte des Klägers nicht verletzt und das Urteil des Sozialgerichts als „nicht zu beanstanden“. Es half Hans-Herbert F. auch nichts, ein Urteil des Bundesssozialgerichts zu zitieren – das Landessozialgericht verwies darauf, dass die Bundessozialrichter „zum wiederholten Male dargelegt haben, unter welchen Voraussetzungen Kapitalauszahlungen aus den vom Arbeitgeber zu Gunsten seiner Arbeitnehmer abgeschlossenen Lebensversicherungen (Direktversicherung) als Versorgungsbezug zu werten sind und hieraus die nach dem Gesetz resultierenden Beitragspflicht begründen“. Das Bundessozialgericht habe nochmals die Verfassungsmäßigkeit der … gesetzlichen Regelung bestätigt – und dann folgen eine ganze Reihe Paragrafen, darunter § 237 Satz 1 SGB V, § 57 Absatz 1 Satz 1 SGB XI, § 229 Absatz 1 Satz 1 Nummer 5 SGB V. Als Grundsatz gelte: „Wesentliche Merkmale einer Rente der betrieblichen Altersvorsorge (als einer mit der Rente aus der gesetzlichen Rentenversicherung vergleichbaren Einnahme) i. S. des Beitragsrechts der GKV (GKV steht für gesetzliche Krankenversicherung) sind, wenn ihr Bezug nicht schon institutionell (Versicherungseinrichtung, Versicherungstyp) vom Betriebsrentenrecht erfasst wird, ein Zusammenhang zwischen dem Erwerb dieser Rente und der früheren Beschäftigung sowie ihre Entgelt-Ersatzfunktion“ – und dabei verweist das Landessozialgericht auf eine Reihe BSG-Urteile. Angesichts dieser Zusammenhänge schließt das Landessozialgericht, dass die Direktversicherung eine betriebliche Altersvorsorge sei.

    Wer ist Versicherungsnehmer?

    Hans-Herberts Einwurf, er habe die Direktversicherung selbst gezahlt (ohne den Arbeitgeber), hilft ihm beim Landessozialgericht nichts: „Die Finanzierung der Direktversicherung durch den Kläger als Arbeitnehmer beseitigt ihre Charakterisierung als betriebliche Altersvorsorge nicht.“ Dreh- und Angelpunkt sei, ob der Versicherungsvertrag vom Arbeitgeber abgeschlossen worden sei und diesen als Versicherungsnehmer ausweise. Es komme ferner nicht darauf an, ob die Beiträge aus dem Brutto- oder aus dem Nettoentgelt gezahlt worden seien. Letztlich komme es auch nicht darauf an, ob der Arbeitgeber dem Arbeitnehmer eine Versorgungs- oder eine reine Versicherungszusage erteilt habe. Mit der Versicherungsnehmereigenschaft des Arbeitgebers liege auch nach Auffassung des Bundesverfassungsgerichts „ein formal einfach zu handhabendes Kriterium vor, das ohne Rückgriff auf arbeitsrechtliche Absprachen eine Abschichtung betrieblicher von privater Altersversorgung durch Lebensversicherungsverträge erlaubt“.

    betriebliche contra private Altersvorsorge

    Der betriebliche Bezug werde erst dann vollständig gelöst, „wenn und soweit die ausgezahlten Kapitalleistungen auf Beiträgen beruhen, die ein Arbeitnehmer nach Beendigung seiner Erwerbstätigkeit auf den Lebensversicherungsvertrag unter Einrücken in die Stelle des Versicherungsnehmers eingezahlt hat“. Aus der betrieblichen ist somit eine private Altersversorgung geworden – und der Altersvorsorger muss auch keine Kranken- und Pflegebeiträge dafür zahlen.

    Die Landessozialrichter haben Hans-Herbert F. – und allen anderen Altersvorsorgern – ins Stammbuch geschrieben, dass er sich nicht auf staatliche Zusagen verlassen solle: „Die Versicherten konnten aber, nachdem der Gesetzgeber bereits mit dem Rentenanpassungsgesetz (RAG) 1982 … laufende Versorgungsbezüge in die Beitragspflicht einbezogen hatte, nicht uneingeschränkt in den Fortbestand der zunächst beitragsrechtlichen privilegierten Einmalzahlungen vertrauen.“

    Alle sind gleich, aber …

    Der Clou des Urteils ist der Bezug zur Riesterrente und der Vergleich mit der Direktversicherung: Hans-Herbert F. monierte die Ungleichbehandlung von betrieblichen Riesterrentnern und Direktversicherten. Er sah darin eine Verletzung des Gleichbehandlungsgrundsatzes nach Artikel 3 Absatz 1 des Grundgesetzes. Die Sozialrichter in Darmstadt sehen die „beitragsrechtliche Ungleichbehandlung“ als „jedenfalls sachlich gerechtfertigt“. Wie das? Nun, dem Gesetzgeber sei eine Differenzierung erlaubt. Er habe einen „weiten sozialpolitischen Gestaltungsspielraum bei der Ausgestaltung der sozialstaatlichen Ordnung“. Nach diesen Maßstäben sei die Beitragspflicht des Klägers verfassungsrechtlich nicht zu beanstanden. Der Gesetzgeber können in Bezug auf die Beitragspflicht von Versorgungsleistungen eine Teilgruppe herausgreifen und mehr zahlen lassen.

    Regieren nach Gutsherrenart

    Und jetzt kommt’s: „Der Gesetzgeber hat bei der Wahl des Mittels die Grenzen seiner Einschätzungsprärogative nicht verlassen.“ Dem Gesetzgeber war klar, dass sich die betriebliche Riesterrente nur hätte schwer verkaufen lassen, wenn die Riesterrentner – wie Direktversicherte –, Kranken- und Pflegeversicherungsbeiträge zahlen müssen, weil darin ein „Fehlanreiz“ bestehe, wie die Darmstädter Sozialrichter richtig erkannt haben. Der Gesetzgeber hätte „Riesterrentner“ ja auch nicht „unverhältnismäßig“ begünstigt, deswegen sei diese Ungleichbehandlung erlaubt. Riesterrentner werden privilegiert, Direktversicherte an ihre Solidarität erinnert, das ist die Quintessenz dieses Urteils. Oder anders ausgedrückt: „Schön blöd, wer fürs Alter vorsorgt“.

    Übrigens, „Prärogativ“ heißt nichts anderes als „Vorrecht des Herrschers oder Souveräns“ – das ist Regieren nach Gutsherrenart, sprich in „selbstherrlicher Manier“. Der jetzige Bundeskanzler Olaf Scholz tritt damit in die Fußstapfen seiner Vorgängerin Angela Merkel.

    Lehren aus dem Urteil

    Die Lehren aus diesem Urteil:

    1. Misstrauen dem Staat
    2. Verlasse dich nicht auf irgendwelche Zusagen
    3. Informiere dich
    4. Kümmere dich selbst um deine Altersvorsorge
    5. There is no free lunch – Es gibt nichts umsonst, denn, was dir der Staat an Vergünstigungen gewährt, holt er sich später wieder zurück

    Dieses Urteil „im Namen des Volkes“ ist eine Bankrotterklärung der betrieblichen Altersvorsorge, die der Staat ungestraft plündern darf, wenn das Geld nicht reicht.


    Bild: Inactive_account_ID_249 auf Pixabay
  • Erhöhung der Krankenkassenbeiträge droht

    Erhöhung der Krankenkassenbeiträge droht

    Das Defizit der gesetzlichen Krankenkassen verschlimmert sich dramatisch. Deswegen werden die Kassen spätestens 2023 die Krankenkassenbeiträge deutlich erhöhen.

    Schon heute zahlen die Kunden bei der teuersten Krankenkasse, der BKK24 bereits 17,1 Prozent Beitrag. Dazu kommen noch für kinderlose Versicherte 3,4 Prozent Pflegebeitrag, so dass sie insgesamt 20,5 Prozent an ihre Krankenversicherung abdrücken müssen. Das ist aber nur der Anfang – alle anderen werden 2023 aller Voraussicht nach ebenfalls mehr als 20 Prozent Beiträge berappen müssen, denn in den Kassen klafft ein Riesenloch.

    Krankenkassen droht 2023 ein Defizit von 18 Milliarden Euro.           Quelle: BMAS/Redaktionsnetzwerk Deutschland/GKV

    Höhere Krankenkassenbeiträge

    Das Defizit wird dem Redaktionsnetzwerk Deutschland zufolge rund 18 Milliarden Euro betragen. Selbst wenn der Bund einige Milliarden Euro zuschießt, werden die gesetzlichen Krankenkassen nicht um eine Beitragserhöhung herumkommen. Das gleiche gilt für die Pflegeversicherung, die ebenfalls am Limit arbeitet. „Zeit Online“ zitiert Gernot Kiefer, den stellvertretender Vorsitzender des GKV-Spitzenverbandes, der von einer Anhebung des Beitragssatzes von 0,2 Prozent ausgeht. Das heißt, gesetzlichen Krankenversicherte mit Kindern zahlen dann 3,25 Prozent und kinderlose 3,6 Prozent.

    Betriebsrentner zahlen volle Beiträge

    Um den gesamten Fehlbetrag durch höhere Beiträge zu decken, müsste, so das Redaktionsnetzwerk Deutschland, der Satz von jetzt durchschnittlich 15,9 Prozent um 1,2 Punkte auf einen Rekordwert von 17,1 Prozent steigen. Das wäre bei einem Einkommen von 3500 Euro eine Mehrbelastung von monatlich insgesamt 42 Euro, die sich Arbeitnehmer und Arbeitgeber teilen. Das gilt jedoch nicht für Betriebsrentner, die den vollen Beitrag, gemindert um einen Freibetrag von 164,50 Euro, zahlen.

    20 Prozent künftig die Regel

    Letztlich dürfte dann die überwiegende Mehrheit der gesetzlichen Krankenkassen im kommenden Jahr ihre Beiträge auf mehr als 20 Prozent (17,1 plus 3,25 oder 3,6 Prozent) erhöhen – trotz Milliardenzuschüsse durch den Staat. Das Gesundheitswesen entwickelt sich zu einem Fass ohne Boden – und braucht dringt, ähnlich wie das Rentensystem, eine grundlegende Reform, um zukunftsfähig zu bleiben.

  • Lobbyist Schröder geschasst

    Lobbyist Schröder geschasst

    Ex-Kanzler und Lobbyist Gerhard Schröder ist vom Würzburger Versicherungsmakler BVUK als Vorstand geschasst worden – eine Genugtuung für alle Altersvorsorger.

    Plötzlich ist der Ukraine-Krieg auch Thema für alle, die eigenverantwortlich über den Betrieb fürs Alter vorsorgen oder vorgesorgt haben, denn Ex-Kanzler und Putin-Freund Gerhard Schröder, der bislang Lobby-Arbeit für die Würzburger BVUK gemacht hat, ist weg. Das Kürzel BVUK steht für „Betriebliche Versorgungswerke für Unternehmen und Kommunen“, dahinter verbirgt sich die BVUK GmbH. Bei dieser Maklerfirma war Ex-Kanzler und Gas-Manager Schröder zum 1. Januar 2020 eingestiegen, um die „Rentenlücke zu schließen und für die Schaffung optimaler Voraussetzungen, um drohende Altersarmut frühzeitig zu verhindern“, so schrieb die BVUK damals selbst in ihrer Pressemitteilung. Er war somit ihr oberster Lobbyist.

    Offensichtlich war es der BVUK dann doch zu peinlich, mit Putins Busenfreund für die betriebliche Altersvorsorge zu werben, wie die „Main-Post“ berichtet. Die „Wirtschaftswoche“ hat bereits davor über Schröders Abgang bei BVUK berichtet. „Focus“ listet darüber hinaus auf, wo Schröder noch überall als Lobbyist gearbeitet hat, darunter beim Tunnelbohrmaschinenbauer Herrenknecht, wo er sogar stellvertretender Aufsichtsratsvorsitzender war. Der BVB entzog laut “Focus” dem Lobbyist Schröder die Ehrenmitgliedschaft. Der Entschluss sei einstimmig getroffen worden, so Vereinspräsident Dr. Reinhard Rauball. Der BVB teilte Lobbyist Schröder “Focus” zufolge den Entschluss in einem persönlichen Gespräch mit. Damit nicht genug, der SPD-Kreisverband Heidelberg habe nun zumindest offiziell einen Antrag auf Partei-Ausschluss des Putin-Busenfreunds gestellt.

    Lobbyist für Betriebsrenten

    buchcover
    Schröders Buch

    Gerhard Schröder war von 1998 bis 2005 Bundeskanzler. Unter seiner Regierung wurde die Agenda 2010 beschlossen, die für viele, darunter auch Betriebsrentner und Direktversicherte  Ungerechtigkeiten brachte und immer noch bringt. In seinem Buch lobt der Lobbyist seine Reformen, darunter auch das Gesundheitsmodernisierungsgesetz, das Millionen kalt enteignet. Er ist noch immer von seinen Entscheidungen aus den Jahren 2002 und 2003 überzeugt.

    „Entscheidungen – mein Leben in der Politik“
    Hoffmann und Campe
    ISBN: 978-3-455-85074-1


    Eben dieser Gerhard Schröder sollte die Altersvorsorge als Lobbyist retten, der sie damals während seiner Regierung zusammengestutzt hat. Die rot-grüne Koalition hat unter seiner Ägide das Rentenniveau abgesenkt und zusammen mit der Union das Gesundheitsmodernisierungsgesetz (GMG) erlassen, mit dem Betriebsrentner und Direktversicherte doppelt verbeitragt werden, so dass für sie betriebliche Altersvorsorge zum Minusgeschäft wird. Eben dieser Gerhard Schröder sollte 17 Jahre später, die Altersvorsorge retten. Das ist schon ein starkes Stück. Offensichtlich glaubt der Ex-Kanzler, die Abgezockten haben vergessen, wie durch das GMG rückwirkend in ihre Verträge eingegriffen wurde – zu ihrem Nachteil. Sie werden indes jeden Monat an das GMG erinnert, denn sie müssen die vollen Krankenkassen- und Pflegebeiträge abführen – bei einer einmaligen Kapitalauszahlung Monat für Monat zehn Jahre lang, bei einer monatlichen Betriebsrenten ein Leben lang.

    Aushängeschild des BVUK

    Schröder sollte der BVUK als Lobbyist helfen, den Unternehmen betriebliche Altersversorgung durch Entgeltumwandlung schmackhaft zu machen. Er war sozusagen das Aushängeschild der BVUK und ihr oberster Lobbyist. Unter der Regierung Schröder warben die Sozialdemokraten offensiv für die betriebliche Altersvorsorge mit dem Effekt, dass Millionen eine entsprechende Direktversicherung abgeschlossen haben.

    Gesetz 2003 durchgedrückt

    Nur 29 Werktagen – in der Vorweihnachtszeit, mit Weihnachten und Sylvester – lagen zwischen der Gesetzesverkündung (Freitag, 14. November 2003) und dem Inkrafttreten am 1. Januar 2004 (Donnerstag) für das umfangreiche, verklausulierte und undurchschaubare „Gesetz zur Modernisierung der gesetzlichen Krankenversicherung“ (GKV-Modernisierungsgesetz ­GMG), welches ausschließlich und ohne die geringste Einschränkung zu Lasten der Versicherten eingerichtet wurde, so steht’s in der „Geschichte einer staatlichen Enteignung“ auf den Seiten des DVG. Gegen diese Ungerechtigkeit kämpft der Verein der Direktversicherungsgeschädigten seit mittlerweile sieben Jahren.

    Bilder: Hoffmann und Campe

  • Wie geht betriebliche Altersvorsorge?

    Wie geht betriebliche Altersvorsorge?

    Betriebliche Altersvorsorge ist vor allem eines: kompliziert. Dazu kommt, dass sie sich meist nicht lohnt. Aber wie geht das überhaupt, über den Betrieb fürs Alter vorzusorgen?

    Jeder kennt das Umlageverfahren der gesetzlichen Rente; die betriebliche Altersvorsorge, kurz bAV, funktioniert aber nach einem anderen System. Sie ist – fast ohne Ausnahme – kapitalgedeckt. Gern wird die bAV auch unter „Betriebsrente“ subsummiert, weil allein das Wort „betriebliche Altersvorsorge“ so sperrig ist. Wie kompliziert das System Betriebsrente ist, lässt sich daran erkennen, dass der Branchenverband GDV in seiner Broschüre „Die betriebliche Altersversorgung“ insgesamt 29 Seiten braucht, um das System zu erklären. Es lohnt sich allerdings, die Broschüre von vorne bis hinten zu lesen, denn dann dürfte jedem klar sein, was damit gemeint ist. Wobei der GDV das Thema Verbeitragung von Betriebsrenten nur in drei Sätzen abtut. Dabei hätte es das Thema verdient, ausführlich behandelt zu werden.

    Betriebliche Altersvorsorge

    Leider funktioniert Betriebsrente – bis auf wenige Ausnahmen – nur über den Umweg Versicherung, die immer daran verdient. Bei der Betriebsrente ist der Arbeitgeber, der Arbeitnehmer, die Versicherung und der Staat mit im Boot. Vorteil für den Staat: Er bekommt Steuern aus der Betriebsrente; Vorteil für den Unternehmer: Er spart Sozialabgaben; Vorteil für die Versicherung: Sie verdient an Provision und Verwaltungsgebühr; Nachteil für den Arbeitnehmer: Er macht ein Minus-Geschäft.

    Kompliziert macht die Betriebsrente vor allem die vielen arbeits-, steuer- und aufsichtsrechtlichen Vorschriften – und eine der wichtigsten Regelungen ist die Art der Versorgungszusage des Arbeitgebers – und davon gibt es zwei:

    • die unmittelbare und
    • die mittelbare

    Unmittelbar heißt in dem Zusammenhang, dass der Arbeitgeber selbst für die Betriebsrente des Arbeitnehmers aufkommt, deswegen heißt diese Form auch Direktzusage.

    Mittelbar bedeutet, dass immer eine Versicherung zwischengeschaltet wird – und dafür gibt es wiederum vier Durchführungswege:

    • Zusatzversorgungskasse für Beschäftigte im Öffentlichen Dienst
    • Direktversicherung
    • Pensionsfonds
    • Pensionskasse 

    Das heißt, der Arbeitgeber ist nur mittelbar dafür verantwortlich, dass der Arbeitnehmer eine Betriebsrente bekommt – und dabei kann er zwischen vier Formen der Zusage wählen:

    • der Leistungszusage, also beispielsweise, dass es pro Dienstjahr eine bestimmte Monatsrente gibt;
    • der Beitragszusage mit Mindestleistung, also beispielsweise, dass der Arbeitgeber zumindest den Beitragserhalt zusagt und möglicherweise zusätzlicher Erträge;
    • der beitragsorientierten Leistungszusage, das heißt, die Versicherung legt den Aufwand fest, der für den Aufbau der Betriebsrente genutzt werden soll, parallel dazu berechnet sie, welche Leistungen sich daraus ableiten;
    • der reinen Beitragszusage, das heißt, per Tarifvertrag vereinbaren Gewerkschaft und Arbeitgeberverband, dass der Arbeitgeber nur eine bestimmte Zahlung an die Versicherung garantiert.

    Seit 2022 muss der Arbeitgeber immer etwas zuschießen, wenn der Arbeitnehmer über den Betrieb fürs Alter vorsorgen will, das ist in dem am 1. Januar 2018 erlassenen Betriebsrentenstärkungsgesetz (BRSG) so festgelegt. Die Krux am BRSG: Der Arbeitgeber spart 20 Prozent an Sozialabgaben, wenn der Arbeitnehmer einen Teil seines Gehalts in eine Betriebsrente einzahlt, muss aber per Gesetz nur 15 Prozent davon an den Arbeitnehmer weitergeben. Wer sich auf eine Betriebsrente einlässt, sollte darauf drängen, dass der Arbeitgeber deutlich mehr als die verlangten 15 Prozent dazuzahlt.

    Nur jeder Zweite hat Betriebsrente

    Wie steht es in Deutschland aber um die betriebliche Altersvorsorge? Nur jeder zweite sozialversicherungspflichtig Beschäftigte hat dem Alterssicherungsbericht 2020 des Bundesministeriums für Arbeit und Soziales zufolge eine betriebliche Altersvorsorge. 2019 hatten danach mit 33,8 Millionen Beschäftigten nur 53,9 Prozent eine bAV-Anwartschaft. Das heißt im Umkehrschluss 46,1 Prozent haben keine betriebliche Altersvorsorge.

    Eine der beliebtesten Formen der Betriebsrente ist die Direktversicherung. Bei der Direktversicherung schließt der Arbeitgeber per Einzel- oder Gruppenvertrag eine Lebensversicherung für seine Arbeitnehmer bei einem Versicherer ab. Versicherungsnehmer und Beitragsschuldner ist somit der Arbeitgeber – Begünstigter oder auch Bezugsberechtigter ist der Arbeitnehmer oder seine Hinterbliebenen. Die Aufwendungen sind für den Arbeitgeber voll abzugsfähige Betriebsausgaben.

    Nachteil von Direktversicherungen

    Der Nachteil von Direktversicherungen: Das Versicherungsunternehmen muss die Beiträge so anlegen, dass das Vermögen nominal erhalten bleibt, was angesichts der Negativzinspolitik der Europäischen Zentralbank (EZB) ein Problem aufwirft. Deswegen ist die durchschnittliche laufende Verzinsung von Lebensversicherungen unter die zwei Prozentmarke gefallen, wobei nur verzinst wird, was vom Beitrag nach Abzug aller Kosten übrig bleibt. Der Garantiezins für neu abgeschlossene Lebensversicherungen beträgt seit Anfang 2022 nur noch 0,25 Prozent. Angesichts von fünf Prozent Inflation ist eine Direktversicherung somit Vermögensvernichtung.

    Dazu kommt, dass für Direktversicherungen bei Auszahlung im Alter Beiträge zur gesetzlichen Kranken­ und Pflegeversicherung anfallen. Seit Januar 2020 gilt dabei ein monatlicher Freibetrag in Höhe von 1/20 der monatlichen Bezugsgröße bei den Beiträgen zur gesetzlichen Krankenversicherung – 2022 sind das 164,50 Euro. Das gilt allerdings nicht für die Pflegeversicherung, das heißt, der Betriebsrentner muss auf seine gesamte Auszahlung Pflegebeiträge zahlen.

    Und durch die Entgeltumwandlung bei Direktversicherungen mindert sich die gesetzliche Rente, weil ja für weniger Bruttogehalt Rentenbeiträge gezahlt werden.

    Was ist bei Jobwechsel?

    Wer seinen Job verliert oder sich beispielsweise selbstständig macht, kann seine Direktversicherung privat weiterführen – aus der betrieblichen wird somit eine private Altersvorsorge. Für die in diesem Zeitraum erworbenen Ansprüche muss der Alterssparer somit keine Kranken- und Pflegeversicherungsbeiträge zahlen, anders als für seine „betriebliche“ Direktversicherung. Der Alterssparer oder die Alterssparerin sollte allerdings darauf achten, dass die Versicherungsnehmereigenschaft auf ihn übertragen wird, denn während seiner Beschäftigung war ja der Arbeitgeber Versicherungsnehmer und er oder sie nur Berechtigter.

    Bild von Gerd Altmann auf Pixabay

  • Direktversicherung schadet Altersvorsorge

    Direktversicherung schadet Altersvorsorge

    Wer eine Direktversicherung abschließt, muss mindestens 82,5 Jahre alt werden, um zumindest das herauszubekommen, was er und sein Arbeitgeber einbezahlt haben – ein schlechte Altersvorsorge. Viele glauben es nicht und schließen immer noch Direktversicherungen ab.

    Direktversicherungen sind ein schlechtes Geschäft für Arbeitnehmer, weil sie schon sehr alt werden müssen, damit sie zumindest das von ihnen und ihrem Arbeitgeber einbezahlte Geld, wieder als Rente herausbekommen. Im besten Fall müssten sie 82,5 Jahre alt werden – dumm nur, dass Männer im Schnitt eine Lebenserwartung von lediglich 78,6 Jahren haben, Frauen von 83,4 Jahren, so die Zahlen des Statistischen Bundesamts. Das heißt, viele haben mehr eingezahlt, als sie herausbekommen.

    Altersvorsorge – von wegen!

    „Finanztest“ hat es einmal in seinem Spezial „Rente“ vorgerechnet – hier die Rechnung bezogen auf 100 Euro monatlicher Einzahlung in eine Direktversicherung (Arbeitnehmer ist 30 Jahre alt und zahlt 37 Jahre bis zur Regelaltersgrenze von 67 Jahren ein):

    Einzahlphase

    gesparte Sozialabgaben          20 Euro
    gesparte Steuern                        25 Euro
    Nettobetrag Arbeitnehmer     55 Euro
    ———————————————
    Sparbeitrag Arbeitnehmer    100 Euro
    Arbeitgeberanteil:                       15 Euro
    ———————————————
    Gesamtsparbeitrag.              115 Euro

    Auszahlphase

    Bruttorente                               270 Euro
    – weniger gesetzl. Rente.      -37 Euro
    – Kranken/Pflegebeitrag.      -26 Euro
    – Steuern                                      -40 Euro
    ———————————————
    Nettorente                                 167 Euro

    Der Arbeitnehmer, die Arbeitnehmerin bekäme nach 37 Jahren des Einzahlens eine Bruttorente von 270 Euro. Netto bleibt leider deutlich weniger übrig, weil er oder sie ja noch Kranken- und Pflegeversicherungsbeiträge sowie Steuern zahlen muss. Darüber hinaus reduziert er oder sie seine oder ihre gesetzliche Rente, weil ja ein Teil des Gehalts für die Direktversicherung umgewandelt wird und nicht in den Aufbau der gesetzlichen Rente fließt. Das bedeutet er oder sie bekommt weniger gesetzliche Rente. Das fließt ebenfalls in die Berechnung ein. Diese Faktoren mindern natürlich die Bruttorente von 270 Euro auf 167 Euro netto. Die Nettorente beträgt mit 167 Euro nur 61,85 Prozent der Bruttorente, oder anders ausgedrückt, 38,15 Prozent werden dem Rentner oder der Rentnerin abgezogen. Angesichts der steigenden Kosten des Gesundheitswesens ist davon auszugehen, dass die Kranken- und Pflegeversicherungsbeiträge eher noch steigen, das heißt, es wird künftig sogar noch weniger als bislang übrig bleiben.

    Wie lang die Rente bezahlt werden muss, bis zumindest die Arbeitgeber- und Arbeitnehmerbeiträge von 70 Euro (55 + 15) beglichen sind:

    Einzahlphase

    Einzahlung pro Monat             70 Euro
    bezogen auf 37 Jahre      31.080 Euro

    Auszahlphase

    Kapital                                       31.080 Euro
    ÷ 167                                  186 Monate oder
    15,5 Jahre
    Lebenserwartung, bis
    Kapital zurückgezahlt ist                   82,5 Jahre
    durchschnittliche Lebenserwartung   78,6 Jahre Männer
    83,4 Jahre Frauen

    Das heißt, die Förderung von 15 Prozent durch den Arbeitgeber, wie im Betriebsrentenstärkungsgesetzes (BRSG) festgelegt, ist zu niedrig und die Abzüge in der Rentenphase sind zu hoch, so dass sich eine Direktversicherung unter diesen Voraussetzungen nicht lohnt und der Altersvorsorge mehr schadet als nützt.

    Köder Direktversicherung

    Offensichtlich sagt das niemand Millionen von Alterssparern. Wie sonst ließe sich erklären, dass immer noch viele Menschen jedes Jahr eine Direktversicherung abschließen. Sie machen ein schlechtes Geschäft mit dieser Form der Altersvorsorge. Besser, sie würden selbst vorsorgen, auf die eingesparten Sozialabgaben und Steuern verzichten und stattdessen beispielsweise einen Indexfonds-Sparplan (ETF Exchange Traded Funds) einrichten – den sie übrigens jederzeit ändern können und auf den sie keine Sozialabgaben zahlen.

    direktversicherungen
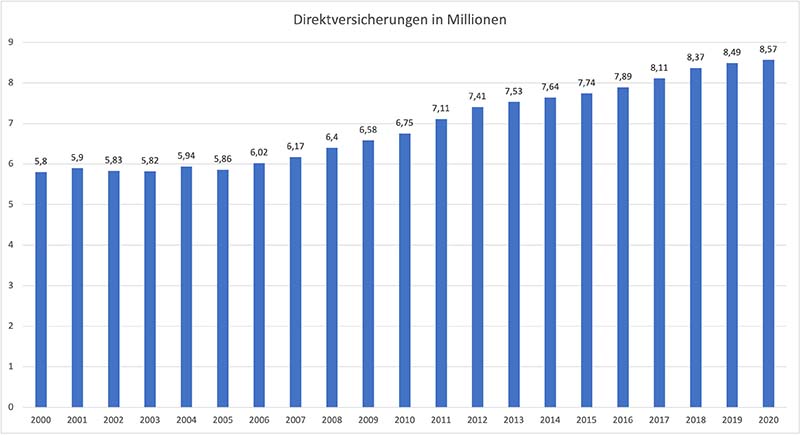
    Zahl der Direktversicherungsverträge           Quelle: GDV


    Versicherungssumme von Direktversicherungen               Quelle: GDV


    Aber die Vertriebsmaschinerie der Versicherungen funktioniert offensichtlich so gut, dass die Zahl der Direktversicherungsverträge sogar noch wächst. Dem Branchenverband GDV zufolge betrug die Zahl der Direktversicherungen 2022 rund 8,57 Millionen. Die Crux der Direktversicherung: Der Arbeitgeber schließt bei einem Versicherer per Einzel- oder Gruppenvertrag eine Kapitallebensversicherungen für seinen Arbeitnehmer ab, das heißt, der Arbeitnehmer ist nur Begünstigter, aber nicht Versicherungsnehmer und kann die Direktversicherung nicht einmal kündigen, sondern nur ruhend stellen. In der Regel gibt der Arbeitgeber die Form der betrieblichen Altersvorsorge vor. Das ist die große Chance – und das Manko – der Gewerkschaften, die, wie im Fall der IG Metall, sogar mit den Arbeitgebern und den Versicherungen zusammenarbeiten und den Arbeitnehmern vorgaukeln, sie würden ein gutes Geschäft machen. Ausbaden müssen es dann die Arbeitnehmer im Alter, wenn die schöngerechnete Rente dann doch nicht so lukrativ ist, wie von Gewerkschaft und Betriebsräten suggeriert.

  • Offener Brief an Friedrich Merz

    Offener Brief an Friedrich Merz

    Ob der frisch gewählt CDU-Chef Friedrich Merz zu einem Neuanfang fähig ist – versprochen hat er es, aber Politiker versprechen ja viel. Daran erinnert ihn der Verein der Direktversicherungsgeschädigten in einem offenen Brief.

    Von Michael Rahnefeld

    Zunächst einmal Glückwunsch, Herr Merz. Nun sind Sie Vorsitzender der CDU, Konkursverwalter einer vormals großen Volkspartei in Deutschland, die sehr lange die Regierung in Deutschland mit gebildet hat und jetzt wohl für viele Jahre die Opposition anführen wird.

    Die Hauptaufgaben von Merz

    Eine Ihrer Hauptaufgaben, Herr Merz, wird es in den nächsten Monaten sein, zu analysieren, wie es zu diesem Desaster kommen konnte. Dabei wollen wir Ihnen gerne helfen. Wir, das sind knapp 4000 Mitglieder einer Organisation – besser gesagt eines Vereins – der permanent anwächst und sich schon seit mehr als sechs Jahren dafür einsetzt, dass einer der größten legitimierten Sozialbetrugsfälle in Deutschland beendet, korrigiert und seine Opfer entschädigt werden und darüber hinaus die Interessen aller, die sich von der Politik um Teile ihrer Altersvorsorge geprellt fühlen, vertritt.

    Es sind allerdings nicht nur die knapp 4000 Mitglieder dieses Vereins der Direktversicherungsgeschädigten (DVG), die durch eine sehr fragwürdige gesetzliche Regelung um ihre Vorsorgeersparnisse geprellt und dafür bestraft werden, dass sie auf Empfehlung der Politik noch in ihrem Arbeitsleben ihre Alterssicherung aktiv und mit finanziellem Aufwand gestaltet haben. Nein, es sind über sechs Millionen Betroffene – Rentner, Betriebsrentner, Selbstständige –, die vorgesorgt haben und dafür von unserem Staat gnadenlos abgezockt werden.

    CDU hat Beifall geklatscht

    Eingefädelt hat diesen Diebstahl die rot-grüne Bundesregierung unter Gerhard Schröder mit der damaligen Gesundheitsministerin Ulla Schmidt. Die CDU, damals in der Opposition, hat Beifall geklatscht für das sogenannte Gesundheitsmodernisierungsgesetz (GMG), das den damals „notleidenden Krankenkassen“ zu mehr Geld verhelfen sollte. Die Auswirkungen dieses Gesetzes sind verheerend, weil den Menschen rund ein Fünftel ihrer Vorsorgerücklagen weggenommen werden. Ganz infam dabei, dass rückwirkend auf vor 2004 bestehende Verträge zugegriffen wird und die Ersparnisse als Versorgungsleistungen deklariert werden, auf die letztlich zehn Jahre lang Beiträge für Kranken- und Pflegeversicherung entrichtet werden müssen, und zwar der Arbeitgeber- und Arbeitnehmeranteil.

    Altersvorsorger vorgeführt

    Einzig richtig erkannt hat das in Ihrer Partei zumindest ihr Parteifreund, Hans-Jürgen Irmer aus Wetzlar, der Vorsitzende  des CDU-Kreisverbandes Lahn-Dill. Ihm war offenbar klar, dass man mit diesen Machenschaften Vertrauen in die Politik zerstört und Menschen (Wähler!) damit verprellt. Im Blick auf die Bundestagswahl im September 2021 versuchte Irmer bereits im Mai 2021 im beginnenden Bundestagswahlkampf den CDU-Spitzenkandidaten zu veranlassen, sich dieser Problematik anzunehmen. Vergebens. Armin Laschet hat seinen Parteifreund vollkommen ignoriert und selbst ein Nachhaken über CDU-Generalsekretär Paul Ziemiak verhallte im Nichts. Irmer schrieb damals unter anderem an Laschet (das Schreiben liegt uns vor, hier einige Auszüge):

    „Als Kreisvorsitzender der CDU Lahn-Dill und als Bundestagsabgeordneter möchte ich mir erlauben, Sie und die Spitzen der Union dringend darum zu bitten, ein Thema aufzugreifen, das etwa sechs Millionen Menschen betrifft. Sechs Millionen, die auf Anraten des Staates eine private Altersvorsorge abgeschlossen haben, und zwar in Form unterschiedlicher Modelle, teilweise kofinanziert durch den Arbeitgeber, teilweise alleine finanziert durch Beiträge aus dem bereits versteuerten Nettoeinkommen. Sie alle haben dies gemacht im Vertrauen auf die Zusagen des Staates, wonach in der Auszahlungsphase nur der halbe Beitragssatz an die gesetzliche Krankenversicherung und die Sozialversicherungsträger zu entrichten ist. Eine durchaus attraktive Anlageform.

    CDUler nicken alles ab

    Sie haben genau das gemacht, was wir heute erneut aktuell predigen, nämlich privat für das Alter vorzusorgen – und sie sind bitter enttäuscht worden. In meinen Augen sind sie betrogen worden, denn der Deutsche Bundestag hat im Jahr 2004, verantwortlich damals die sozialdemokratische Gesundheitsministerin Ulla Schmidt und der heutige SPD-Kanzlerkandidat Olaf Scholz gemeinsam mit den Grünen, das sogenannte Gesundheitsmodernisierungsgesetz im Bundestag verabschieden lassen. In einer ‚Nacht- und Nebel-Aktion‘, ausgelöst durch Horst Seehofer (CSU), stimmte die Union plötzlich noch zu, obwohl an dem Morgen der Abstimmung gefühlt 95 Prozent der Abgeordneten, zumindest der Union, nicht wussten, was in der Nacht verändert wurde. Ein unsägliches Verfahren zu Lasten vorausdenkender Arbeitnehmer.

    Mit diesem Beschluss müssen seither ca. 20 Prozent der angedachten Ersparnisse über einen Zeitraum von zehn Jahren abgeführt werden, wobei eine einmalige Abführung noch nicht einmal möglich ist für die, die das eventuell wollen. Und wenn man Pech hat, je nach Höhe der Zahlung, greift der Fiskus in Form des Finanzamtes zu und kassiert noch einmal einen zusätzlichen Betrag.“

    Staatliches Raubrittertum

    Und weiter schreibt Ihr Parteifreund an Laschet:

    „Das, was hier geschehen ist, ist in meinen Augen staatliches Raubrittertum, auch wenn es per Bundestagsbeschluss formal juristisch legitimiert wurde. Für mich stellt sich die Grundsatzfrage, losgelöst von den finanziellen Verlusten der Betroffenen, welches Maß an Glaubwürdigkeit hat Politik allgemein formuliert noch, wenn – wie leider nicht nur in diesem Fall – Beschlüsse rückwirkend hinfällig werden. Ich würde persönlich mit einem solchen Staat, der sein Wort derart massiv gebrochen hat, keine finanzielle Zukunftsentscheidung mehr treffen, weil ich nicht weiß, ob das, was heute zugesagt wird, übermorgen noch gilt. Solche Politik erschüttert das Vertrauen in die politisch Handelnden. Es erschüttert das Vertrauen in die Glaubwürdigkeit, in die Demokratie.

    Deshalb halte ich es für zwingend notwendig, dass wir als Union im Rahmen des Wahlprogrammes ein deutliches Signal geben, dass wir hier zwingend Änderungen benötigen.“

    Ja, sehr geehrter Herr Merz, das war von Herrn Irmer, der es bei der Bundestagswahl dann nicht geschafft hat, in den nächsten Bundestag zu kommen, eine sehr fundierte Hilfestellung, um im Wahlkampf Wähler für die CDU zu generieren. Er unterstreicht das am Ende seines Schreibens mit den Worten:

    „Lieber Herr Laschet, ich weiß, dass Sie Argumenten zugänglich sind. Mir geht es erstens um die Frage der Glaubwürdigkeit im Sinne der Direktversicherungsge­schädigten, die im Übrigen eine Bürgerinitiative gegründet haben, und es geht mir auch um die politische Bedeutung von sechs Millionen direkt Betroffener und ihrem Umfeld“.

    Null Ahnung, null Empathie, null Strategie

    Und wie reagiert darauf der Spitzenkandidat der Union Armin Laschet? Gar nicht. Er beantwortet noch nicht einmal das Schreiben seine CDU-Kreisvorsitzenden. Letzterer hakt gut einen Monat später über CDU-Generalsekretär Paul Ziemiak nach, auch dieser „verschnarcht“ offenbar ein so wichtiges Thema für ein großes Wählerpotenzial.

    Wenn Sie jetzt also, lieber Friedrich Merz, den Niedergang der CDU im Jahr 2021 aufarbeiten, dann sollten Sie sich auch mit solchen Verhaltensmustern ihrer Parteispitze befassen und werden dabei erkennen, dass der Karren sehenden Auges an die Wand gefahren wurde.

    Gute Wünsche für Oppositionsarbeit

    Für Ihre künftige Arbeit wünscht Ihnen DVG viel Erfolg, vor allem mehr Gefühl für die Menschen in diesem Land, für ihre Sorgen und Nöte.

    Wir grüßen Sie

    dvg-ev.org

  • Wie viel Direktversicherte durch den Freibetrag sparen

    Wie viel Direktversicherte durch den Freibetrag sparen

    Der Freibetrag bei Kranken- und Pflegebeiträge auf Direktversicherungen liegt bei 164,50 Euro. Wie viel sparen sich Rentner mit einer Direktversicherung und wie wird der Freibetrag verteilt, wenn jemand mehrere Betriebsrenten hat?

    Am 1. Januar 2020 ist das Gesetz zur Entlastung von Direktversicherten und Betriebsrentnern in Kraft getreten. Sein sperriger Name: GKV-Betriebsrentenfreibetragsgesetz. Damit zahlen Betriebsrentner dank des Freibetrags 26,48 Euro weniger pro Jahr (Stand 2022), abhängig von ihrer Krankenkasse. Bis 31. Dezember 2020 lag der Freibetrag bei 159,25 Euro, seit 1. Januar 2021 liegt er bei 164,50 Euro – zum 1. Januar 2022 hat sich der Freibetrag leider nicht geändert. Aber wie viel zahlen sie dann noch, vor allem, wie verteilt sich der Krankenkassenbeitrag dank des Freibetrags, wenn jemand mehrere Betriebsrenten hat?

    Freibetrag bei 164,50 Euro

    Eine Betriebsrentnerin wollte es in punkto Freibetrag genau wissen und klagte gegen die Kranken-  und Pflegeversicherungsbeiträge aus einer Direktversicherung. Sie hatte aber nicht nur einen Vertrag, sondern zwei Verträge. „Versicherungswirtschaft heute“ schildert den Fall:

    • 2016 bekam sie einen Direktversicherungsvertrag über rund 14.000 Euro ausbezahlt. Der Betrag wird auf 120 Monate verteilt und verbeitragt. Der fiktive Zahlbetrag ergab monatlich etwa 115 Euro – und damit unter der Freibetragsgrenze von 164,50 Euro. Also hätte sie keine Beiträge an ihre gesetzliche Krankenversicherung zahlen müssen.
    • Aber sie bekommt sei Juli 2017 noch eine zweite Betriebsrente und überschreitet damit die Freigrenze mit der Folge, dass sie auf alles Beiträge zahlen muss.

    Dagegen hat sie geklagt  (Sozialgericht Karlsruhe, Urteil vom 29. Januar 2020 – Az.: S 6 KR 2676/18, nicht rechtskräftig).

    Die Klage vor dem Sozialgerichts Karlsruhe wegen des Freibetrags hatte laut „Versicherungswirtschaft heute“ teilweise Erfolg:

    1. „Für die Verbeitragung bis zum 1.1.2020 gingen die Richter davon aus, dass die Beitragserhebung zu Recht erfolgt sei. Die Beitragspflicht von Leistungen aus Direktversicherungen sei höchstrichterlich geklärt und die Einwände der Klägerin, die Verbeitragung sei unverhältnismäßig und sie sei unvorhersehbar gewesen, griffen nicht durch.
    2. Allerdings sieht die Sachlage ab 1.1.2020 anders aus. Ab diesem Zeitpunkt sei die Klage teilweise begründet, soweit sie sich gegen die Erhebung von Beiträgen zur GKV für die Zeit ab dem 1. Januar 2020 richte. Der müsse ab 1.1.2020 berücksichtigt werden.“

    Entscheidend sei die Regelung des § 226 Abs. 2 Satz 2 SGB V, die seit dem 1. Januar 2020 für Renten der betrieblichen Altersvorsorge gelte – und da heißt es:

    Überschreiten die monatlichen beitragspflichtigen Einnahmen nach Absatz 1 Satz 1 Nummer 3 und 4 insgesamt ein Zwanzigstel der monatlichen Bezugsgröße nach § 18 des Vierten Buches, ist von den monatlichen beitragspflichtigen Einnahmen nach § 229 Absatz 1 Satz 1 Nummer 5 ein Freibetrag in Höhe von einem Zwanzigstel der monatlichen Bezugsgröße nach § 18 des Vierten Buches abzuziehen; der abzuziehende Freibetrag ist der Höhe nach begrenzt auf die monatlichen beitragspflichtigen Einnahmen nach § 229 Absatz 1 Satz 1 Nummer 5; bis zum 31. Dezember 2020 ist § 27 Absatz 1 des Vierten Buches nicht anzuwenden.

    Wie den Freibetrag verteilen?

    Wie aber ist der Freibetrag auf die beiden Verträge zu verteilen? Dazu hat sich das Gericht geäußert. Es sei gesetzlich nicht ausdrücklich geregelt, wie der Freibetrag zu verteilen sei, wenn ein GKV-Versicherter wie die Klägerin mehrere Betriebsrenten gleichzeitig beziehe.

    Der langen Rede kurzer Sinn: Der Freibetrag muss laut Urteil verhältnismäßig auf die beiden Betriebsrenten aufgeteilt werden.

    • Die Folge für den Freibetrag: Aus der Kapitalleistung seien daher ab dem 1. Januar 2020 GKV-Beiträge nur noch in Höhe von 8,66 € statt wie bisher knapp 17 € geschuldet (Stand 2021).
    • Ob die verhältnismäßige Anrechnung des Freibetrages auf mehrere Betriebsrenten kraft Gesetzes eintrete oder einen vorherigen Antrag voraussetze, könne dahinstehen, weil die Klägerin in der mündlichen Verhandlung jedenfalls einen entsprechenden Antrag gestellt habe.

    Ganz schön kompliziert die Sache mit dem Freibetrag, vor allem, wenn jemand sogar noch mehr als nur zwei Verträge hat. Daher habe der GKV-Spitzenverband in seinen Rundschreiben zur Umsetzung des neuen Freibetrags empfohlen, dass der Freibetrag zunächst auf eine Betriebsrente angewandt werde und ein verbleibender Restbetrag dann auf die nächste Betriebsrente übertragen werde.

    Entlastung durch Freibetrag

    ab 1.1.2022bis 1.1.2020Entlastung
    Kapitalauszahlung 50.00050.000
    geteilt durch 120416,67416,67
    minus Freibetrag 159,25252,170
    Krankenvers. 14,6 % 36,8260,84
    Zusatzbeitrag 1,5 %3.786.25
    Pflegevers. 3,05 %12,7112,71
    KV+PV monatlich53,3179,7926,48
    KV+PV pro Jahr639,72
    957.48317,76
    KV+PV gesamte Laufzeit6.397,209574,803.176,60
    Rest nach Abzug KV+PV 43.602,80

    40.425,20
    in Euro

    Annahmen: In dem Beispiel zahlt die Betroffene oder der Betroffene einen Zusatzbeitrag von 1,5 Prozent (Durchschnittssatz 1,3) und er oder sie hat Kinder, weswegen nur 3,05 Prozent Pflegebeitrag zu zahlen sind. Kinderlose zahlen den erhöhten Beitrag von 3,4 Prozent.

    „Stiftung Warentest“ hat einen Sozial­abgaben-Rechner programmiert, mit dessen Hilfe jeder selbst ausrechnen kann, was das in seinem speziellen Fall ausmacht.

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen beispielsweise auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, beispielsweise aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 164,50 Euro für 2022). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).
  • Direktversicherungen sind Renditekiller

    Direktversicherungen sind Renditekiller

    Die vermeintliche Förderung bei Direktversicherungen ist kontraproduktiv, Direktversicherungen sind sogar Renditekiller. Daran verdienen nur Versicherer und Arbeitgeber, wie eine Studie belegt – also Finger weg!

    Die Direktversicherung kommt in punkto Rendite immer mehr ins Hintertreffen – im Vergleich zu anderen Vorsorgeformen. Es ist nicht übertrieben, von Direktversicherung als Renditekiller zu sprechen. Das Deutsche Instituts für Altersvorsorge (DIA) hat dazu die betriebliche Altersvorsorge (bAV) mit einer privaten Rentenversicherung verglichen und kommt dabei zum Schluss, dass die staatliche Förderung das Gegenteil dessen bewirkt, was sie eigentlich erreichen will. Wer ohne Förderung fürs Alter spart, ist besser dran als beispielsweise mit einer Direktversicherung. Damit wird klar, dass die betriebliche Altersvorsorge im Allgemeinen und die Direktversicherung im Besonderen als Vorsorgeform ausgedient hat.

    Direktversicherungen sind Renditekiller

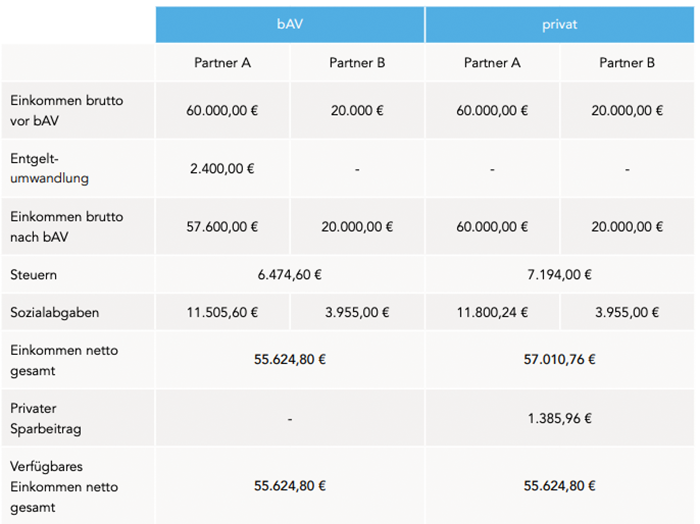
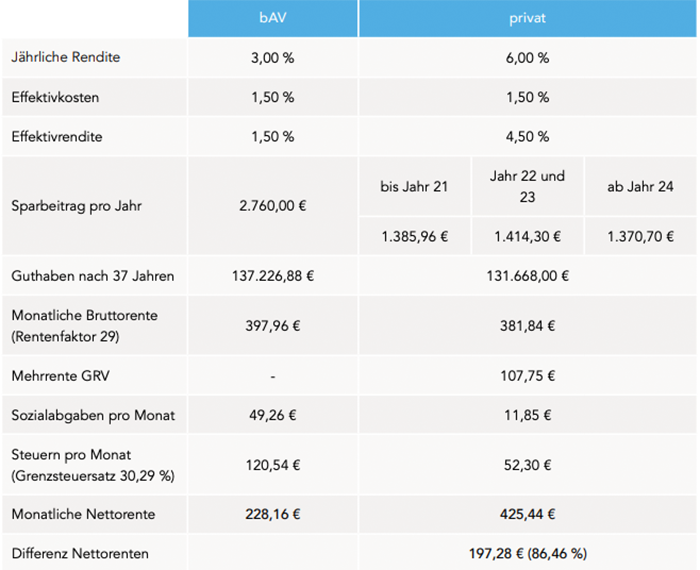
    Wie das? Bei einer Direktversicherung spart sich doch der Arbeitnehmer in der Einzahlphase Steuern und Sozialabgaben. Die Studie zeige eines: Die Befreiung einer Direktversicherung von der Sozialversicherungspflicht bringt nichts. Das DIA hat dazu vier Formen der geförderten Altersvorsorge für fünf Musterfälle berechnet und verglichen. Dabei schnitt die Betriebsrente durchweg gegenüber der Privatrente schlechter ab. Bei einem Ehepaar mit zwei Kindern und durchschnittlichem Einkommen sei die Versorgung im Alter zum Beispiel sogar um knapp 90 Prozent niedriger.

    Wer Direktversicherte in der Auszahlphase fragt, dürfte schnell begreifen, warum das so ist: In der Rente langt die Krankenkasse kräftig zu und fordert von den Altersvorsorgern den vollen Beitrag – alles in allem annähernd 20 Prozent. Bezogen auf zehn Jahre – so lange dauert die Beitragspflicht – kommt da eine stattliche Summe zusammen, die dem Direktversicherten im Alter fehlt. Wer also dem DIA nicht glauben sollte, muss sich nur im Verein der Direktversicherungsgeschädigten (DVG) umhören.

    Aber zurück zur DIA-Studie, die von Fintech myPension und der V.E.R.S. Leipzig GmbH – so haben die Studienersteller gerechnet:

    Einkommen und Entgeltumwandlung

    Nettoeinkommen eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung
    Nettoeinkommen eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung.              Quelle: DIA

    Rente nach 37 Beitragsjahren

    Nettorrenten eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung
    Nettorrenten eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung.                   Quelle: DIA


    Um es noch einmal klar und deutlich zu sagen: Wer auf staatliche Förderung verzichtet, ist mit eigenverantwortlicher Altersvorsorge besser dran als mit einer Betriebsrente.

    Annahmen

    Dabei ist das DIA von folgenden Annahmen ausgegangen: Im ersten Musterkundenfall wird eine Familie mit zwei Kindern im Alter von zwei und vier Jahren herangezogen. Für die Familie wird ein jährliches Einkommen in Höhe von 80.000 Euro brutto angenommen, das sich mit 60.000 Euro auf Partner A und mit 20.000 Euro auf Partner B aufteilt. Das Einkommen des betrachteten Paares entspricht damit dem Durchschnittseinkommen einer Familie in Deutschland.

    Partner A fällt in Steuerklasse III, Partner B in Steuerklasse V. Für die zwei Kinder können Kinderfreibeträge angerechnet werden, die dem Besserverdienenden zugeordnet werden.

    Es wird angenommen, dass Partner A eine betriebliche Altersvorsorge (bAV) wie eine Direktversicherung in Anspruch nimmt, bei der vier Prozent seines jährlichen Einkommens, also 2.400 Euro, direkt abgeführt werden. Zusätzlich fließt die gesetzliche Mindestförderung des Arbeitgebers in Höhe von 15 Prozent dem Sparbeitrag zu. Folglich wird jährlich ein Betrag von insgesamt 2.760 Euro eingezahlt. Durch die Entgeltumwandlung reduziert sich das Bruttoeinkommen von Partner A und damit auch dessen Sozialabgaben und seine Steuerlast. Nach Einbezahlung in die bAV hat die Familie ein jährliches Nettoeinkommen in Höhe von 55.624,80 Euro zur Verfügung. Dieses steht einem jährlichen Nettoeinkommen von 57.010,76 Euro gegenüber, das der Familie ohne die bAV zur Verfügung stünde. Der Differenzbetrag in Höhe von 1.385,96 Euro kann privat (3. Schicht) angelegt werden. Mit dem Wegfall der Kinderfreibeiträge steigen die Steuern und das verfügbare Nettoeinkommen verringert sich. Mitunter erhöht sich der private Sparbeitrag für das Jahr 22 und 23 auf 1.414,30 Euro und reduziert sich ab dem Jahr 24 auf 1.370 Euro.

    Mehr Geld im Ruhestand durch Privatvorsorge

    Dabei sind die Annahmen noch viel zu optimistisch für die bAV, denn die Sozialabgaben werden in den kommenden Jahren steigen (schon heute liegen die Kranken- und Pflegeversicherungsbeiträge bei annähernd 20 Prozent: 14,6 Prozent Krankenversicherungsbeitrag, 1,3 Prozent Zusatzbeitrag, 3,05 Prozent Pflegebeitrag – 14,6 + 1,3 + 3,05 = 18,95). Schon heute haben die Krankenkassen angekündigt, dass der Pflegebeitrag in der ersten Jahreshälfte 2022 um 0,3 Prozent steigen könnte, das heißt aus den 18,95 Prozent werden dann 19,25 Prozent, womit wir bei annähernd 20 Prozent sind).

    Und da gaukeln Gewerkschaften wie die IG Metall ihren Mitgliedern immer noch vor, dass sich die betriebliche Altersvorsorge lohnt.

    Übrigens, wer wirklich privat vorsorgt, ohne eine Versicherung einzuschalten, zahlt noch weniger Gebühren beim Kauf eines Indexfonds beispielsweise und schneidet somit noch weiter besser ab als mit einer privaten Rentenversicherung. Damit aber vergrößert sich der Nachteil der bAV weiter. Also, Finger weg von einer Direktversicherung – das gilt auch für Pensionskassen und -fonds.

    Die Rechnung sieht nur dann anders aus, wenn der Arbeitgeber weit mehr als die verpflichtenden 15 Prozent dazu zahlt – die Hälfte sollte es mindestens sein, sonst lohnt sich eine bAV für Arbeitnehmer nicht.

  • Wie Scholz Versprechen bricht

    Wie Scholz Versprechen bricht

    Die Ampel regiert, das Ende der Abzocke von Altersvorsorgern ist aber nicht gekommen – entgegen dem Versprechen von Bundeskanzler Olaf Scholz, der die Vollverbeitragung von Betriebsrenten abschaffen wollte.

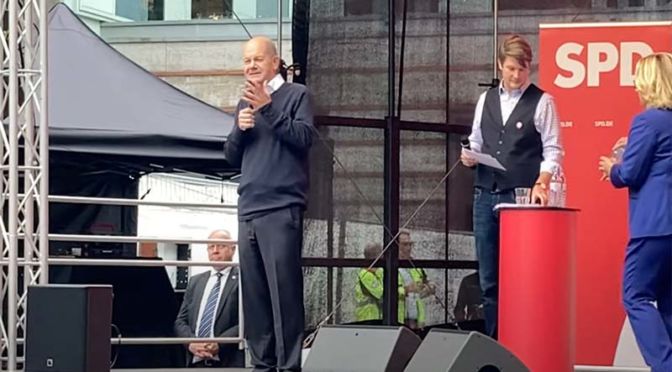
    „Unser Plan war, unser Plan ist auch, das für die Zukunft zu ändern“ – gemeint ist die Vollverbeitragung sowie die Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung. Das hat SPD-Kanzlerkandidat Olaf Scholz auf der Wahlabschlussveranstaltung in Münster auf die Frage von Reiner Korth, stellvertretender Vorsitzender des Vereins der Direktversicherungsgeschädigten (DVG), geantwortet – dazu das entsprechende YouTube-Video. Und so steht es auch im Wahlprogramm der SPD. „Darauf können Sie sich verlassen“, betonte Scholz ausdrücklich. Jeder kann diese Passage selbst nachlesen.

    Scholz’ Versprechen Abzocke zu beenden

    In Münster versprach Scholz noch, die Vollverbeitragung von Betriebsrenten abzuschaffen

    Scholz hat’s versprochen

    Viele Altersvorsorger haben Scholz’ Versprechen ernst genommen, was sich mittlerweile als Fehler herausstellt. Die Ampel-Koalition hätte die Chance gehabt, die unsägliche Vollverbeitragung der betrieblichen Altersvorsorge endlich, nach 17 oder 18 Jahren zu beenden.  In Kapitel 3 „Alter absichern“ ihres Wahlprogramms (siehe Kapitel 3.4, fünfter Absatz) hat die SPD nachträglich die entsprechende Textpassage eingeführt. Jeder kann diesen Satz selbst nachlesen. Darauf zielte Korths Frage, die Scholz eindeutig beantwortet hat – und nach der er gemessen wird.

    Zusammen mit der FDP – sie hat bereits bei der Abstimmung über das Gesundheitsmodernisierungsgesetz (GMG) 2003 dagegen gestimmt – wären somit zwei Parteien in einer Ampel-Koalition für die Abschaffung der Vollverbeitragung von Direktversicherungen und Betriebsrenten. Insofern war es ein Leichtes, auch die Grünen davon zu überzeugen, diese Abzocke zu stoppen. Im Koalititionsvertrag findet sich allerdings nichts mehr davon wieder. Das kann somit nur der größte der drei Koalitionspartner, sprich die SPD, aus dem Koalitionsvertrag ausgeklammert haben. Und wer ist der bestimmende Faktor in der SPD? Olaf Scholz.

    Der DVG auf der Schlussveranstaltung der SPD in Münster

    [metaslider id=31592]


    Bild von Siobhan Dolezal auf Pixabay

  • Pflegebeitrag steigt um 0,3 Prozentpunkte

    Pflegebeitrag steigt um 0,3 Prozentpunkte

    2022 wird die Kranken- und Pflegeversicherung erneut teurer – und zwar um voraussichtlich 0,3 Prozentpunkte. Das heißt, Krankenversicherte werden dann im Schnitt 19,6 Prozent zahlen. Allein 3,7 Prozent Pflegebeitrag (mit Kindern 3,35).

    Der stellvertretende Vorstandsvorsitzende des GKV-Spitzenverbandes (Gesetzliche Krankenversicherungen), Gernot Kiefer, bereitet die Öffentlichkeit schon mal auf neue Teuerungen vor. Gegenüber der „Rheinischen Post“ prognostizierte er, dass sich der Pflegebeitrag voraussichtlich schon in der ersten Hälfte 2022 um 0,3 Prozentpunkte erhöhen werde. Die Reserven seien aufgebraucht und die Kassen leer.

    Pflegebeitrag steigt auf 3,7 Prozent

    Was bedeutet das für Direktversicherte und andere Betriebsrentner? Kinderlose zahlen dann 14,6 Prozent + 1,3 Prozent + 3,05 Prozent + 0,35 Prozent + 0,3 Prozent = 19,6 Prozent; Versicherte mit Kindern zahlen 0,35 Prozent weniger = 19,25 Prozent. Wer eine teure Krankenversicherung hat wie die BKK24, der berappt künftig als Kinderloser 20,8 (14,6 + 2,5 + 3,05 + 0,35 + 0,3) Prozent – als Versicherter mit Kinder 0,35 Prozentpunkte weniger, somit 20,45 Prozent. Die BKK Stadt Augsburg liegt mit einem Zusatzbeitrag von 2,4 Prozent nur knapp dahinter.

    Und dabei dürfte es nicht bleiben: „Wenn die Politik nicht aktiv gegensteuert, wird es 2023 einen Beitrags-Tsunami geben“, sagte der Vorstandsvorsitzender der DAK-Gesundheit, Andreas Storm, der „Welt am Sonntag“. Das heißt, der Zusatzbeitrag steigt von heute durchschnittlich 1,3 Prozent möglicherweise auf zwei oder 2,5 Prozent – die Folge wären Kranken- und Pflegeversicherungsbeiträge von deutlich über 20 Prozent.

    Vergleichen und wechseln

    Die Krankenversicherte sollten sich darauf einrichten – und noch häufiger vergleichen und wechseln als in der Vergangenheit, denn die Kluft zwischen günstigen und teuren Kassen wird in diesem und im kommenden Jahr größer. Der Wechsel ist mittlerweile auch einfacher: Erhöht die Kasse die Beiträge, haben die Versicherten ein Sonderkündigungsrecht, dank dessen sie binnen zwei Monaten wechseln können. Wer im Januar kündigt, wechselt – nach zwei vollen Monaten – zum 1. April die Kasse. Die normale Bindungsfrist beträgt auch nur noch zwölf Monate. Auf dem Vergleichsportal Krankenkassen.de kann sich jeder zeitnah über die aktuellen Beitragssätze informieren und auch gleich wechseln.

    Bild: GKV-Spitzenverband

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →