Pensionskassen gehen unter, mehrere sind schon abgesoffen. Konzerne verwässern die Betriebsrente. Krankenkassen plündern Direktversicherungen. Deutschlands Altersvorsorge ist in Gefahr.
Jüngster Fall ist die Pensionskasse für die deutsche Wirtschaft (PkdW) mit 90 000 Versicherten. Drei Dutzend weiterer Pensionskassen stehen bei der Finanzaufsicht Bafin unter Beobachtung. Es ist nur eine Frage der Zeit, bis auch die anderen absaufen.
Pensionskassen gehen unter
Die Altersvorsorge hierzulande ist massiv in Gefahr. Schuld ist die Niedrigzinspolitik der Europäischen Zentralbank (EZB) unter Christine Lagarde. Zur Caritas Pensionskasse, deren Schwester, die Kölner Pensionskasse und der Deutschen Steuerberater-Versicherung, die Pensionskasse der steuerberatenden Berufe, gesellt sich jetzt die Pensionskasse für die deutsche Wirtschaft (PkdW) mit immerhin mehr als 90 000 Versicherten aus der Chemiebranche. Sie mutet ihren Kunden schmerzhafte Einschnitten bei der Altersvorsorge zu: In der Ende Mai eingegangenen Einladung zur Mitgliederversammlung Ende Juni sind der „Frankfurter Allgemeinen Zeitung“ zufolge sperrige Fremdwörter wie „Solvabilitätsanforderungen“ zu lesen. Im Kern drehe sich alles darum, dass der Pensionskasse künftig so viel Geld fehlen könnte, dass sie Gefahr liefe, die Verpflichtungen gegenüber ihren Versicherten nicht mehr erfüllen zu können.
Der langen Rede kurzer Sinn – die Versicherten werden genötigt, sich mit weniger zufrieden zu geben und eine Kürzung ihrer Betriebsrenten hinzunehmen. Stimmt die Mehrheit zu, werden die Beiträge der Mitglieder vom kommenden Jahr an nur noch mit 0,4 Prozent verzinst, statt mit 0,9 oder gar vier Prozent wie vor Jahren zugesagt.
Die Pensionskassen, so warne auch schon die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) seit längerem, treffe das Dauerzinstief noch stärker als die Lebensversicherer, wie die „Börsen Zeitung“ schreibt – wegen der längeren Laufzeit. Am Kapitalmarkt seien aber Papiere mit 30 oder gar 50 Jahren Laufzeit jedoch rar. Das hat die Folge, dass die PkdW nicht mehr die nötigen Zinsen erwirtschaften kann. Die Kasse, die ihren Sitz in Duisburg hat, zählt mit rund zwei Milliarden Euro Kapitalanlagen zu den etwas größeren deutschen Pensionskassen. Aber auch bei den anderen 136 Pensionskassen sieht es mau aus. Rund ein Viertel steht unter strenger Beobachtung der Bafin.
Lage verschärft sich
Schon vor der Corona-Pandemie konnten viele Trägerunternehmen die sich bei den Pensionskassen wegen der Negativzinsen ergebende Lücke nicht auffüllen. Nach Corona verschärft sich die Lage. Caritas und PKdW werden nicht die letzten sein, anderen Pensionskassen wird es bald ähnlich ergehen. Die Caritas Pensionskasse, ihre Schwestergesellschaft Kölner Pensionskasse und die Deutsche Steuerberater-Versicherung müssten die Betriebsrente bereits kürzen.
„Pfefferminzia“ zufolge hat die Bafin sieben Pensionskassen erlaubt, ihren Betriebsrentnern wegen des anhaltenden Niedrigzinsumfelds die Leistungen zu kürzen. Bei weiteren vier Kassen prüfe die Bafin die Lage noch. So geht aus der Antwort der Bundesregierung auf eine Kleine Anfrage hervor.
Zu den sieben Pensionkassen gehören:
Deutsche Steuerberater-Versicherung
Hannoversche Alterskasse
Hannoversche Pensionskasse
Kölner Pensionskasse
Pensionskasse der Genossenschaftsorganisation
Pensionskasse der Hamburger Hochbahn Aktiengesellschaft
Pensionskasse Deutscher Eisenbahnen und Straßenbahnen
Wie „Pfefferminzia“ weiter schreibt, haben vier weitere Pensionskassen entsprechende Anträge bei der Aufsichtsbehörde Bafin gestellt, um die Zahlungen herabzusetzen.
Opelaner kämpfen um Altersvorsorge
Vom Negativzins sind aber auch klassische Betriebsrenten mit Direktzusage betroffen, darunter die von Opel. Opel will, wie das „Handelsblatt“ schreibt, die Altersvorsorge der Mitarbeiter kürzen. Das Thema sei hochsensibel, denn es gehe um gewaltige Summen. Opel beziffert das Pensionsvermögen seiner deutschen Mitarbeiter dem „Handelsblatt“ zufolge auf mehr als 2,3 Milliarden Euro (Stand: 2018), das von der Allianz Treuhand GmbH verwaltet wird.
Direktversicherte werden geschröpft
Altersvorsorgern mit einer Direktversicherung wird schon seit 2004 ein Sonderopfer abgetrotzt: Sie zahlen wegen des damals in Kraft getretenen Gesundheitsmodernisierungsgesetzes doppelt Beiträge, sprich den Arbeitnehmer- und Arbeitgeberanteil, einschließlich Zusatz- und Pflegebeitrag summiert sich die Abgabe auf annähernd 20 Prozent. Gegen dieses Unrecht kämpft der Verein der Direktversicherungsgeschädigten (DVG).
Es wird spannend am 25. Mai, wenn Ilse Weber in Darmstadt vor dem Sozialgericht gegen die Barmer klagt wegen der Zwangsverbeitragung ihrer Kapitallebensversicherung.
Ilse Weber staunte nicht schlecht, als sie von ihrer Krankenkasse, der Barmer, aufgefordert wurde, für ihre Kapitallebensversicherung Krankenkassenbeiträge zu zahlen. Für ihre 1983 abgeschlossene Kapitallebensversicherung zahlt sie jetzt Monat für Monat Kranken- und Pflegekassenbeiträge. Das ist in ihren Augen Unrecht hoch zwei, schließlich war sie selbstständig tätig und hat die Beiträge für ihre Kapitallebensversicherung komplett aus bereits versteuertem und verbeitragtem Einkommen bezahlt. Sogar der 50prozentige Zuschuss ihres Vertragspartners wurde dem versteuerten Einkommen zugerechnet. Überschlägig betrachtet, zahlt sie vier Mal Krankenkassen- und Pflegebeiträge – in der Ein- und Auszahlphase sowohl den Arbeitgeber- und Arbeitnehmeranteil.
Kampf gegen Zwangsverbeitragung
Dagegen wehrt sie sich und klagt gegen die Barmer. Die Verhandlung ist am
25. Mai 2020 um 12.00 Uhr vor dem Sozialgericht in Darmstadt, Steubenplatz 14, Sitzungssaal 3, EG.
Sie würde sich freuen, wenn ihr möglichst viele DVG-Mitglieder moralisch beistehen und die öffentlichen Verhandlung besuchen.
Bitte meldet euch per Mail, ob ihr kommt, sie zu unterstützen – ihre Mailadresse: weber.ilse@gmx.net
Danke.
Das hessische Ministerium der Justiz hat eine Handlungsanweisung für den Zutritt zu Gerichten und Staatsanwaltschaften erlassen. Danach gilt: „Der Zutritt zu Gerichtsgebäuden zum Zweck des Besuches von öffentlichen Verhandlungen ist unter Berücksichtigung der vorstehenden Ziffern grundsätzlich zu gestatten. Der Zutritt ist innerhalb der Gebäude nur soweit gestattet, wie er zur Teilnahme an der öffentlichen Verhandlung erforderlich ist. Etwaige Terminsladungen sind vorzuzeigen.“
Schon jetzt sind die Krankenkassenbeiträge so hoch wie nie. Kassen planen aber eine weitere Erhöhung der Beiträge. Der Zusatzbeitrag könnte sich sogar auf 2,2 Prozent verdoppeln.
Wenn der Bund nicht einspringt, müsse sich der durchschnittliche Zusatzbeitrag von jetzt 1,1 auf 2,0 bis 2,2 Prozent für die Versicherten verdoppeln, schreibt „Der Tagesspiegel“. Das dürfte indes erst der Anfang sein, denn die Kassen erwarten, dass wegen der Coronavirus-Pandemie die Kosten im kommenden Jahr noch weiter steigen werden. Was das konkret bedeutet:
Wer Kinder hat, zahlt wegen des niedrigeren Pflegebeitrags von 3,05 Prozent „nur“ 19,85 Prozent. Schon heute ist Deutschland aber weltweit das Land mit der höchste Abgabenquote, im kommenden Jahr wird sich der Abstand zu den anderen Ländern noch vergrößern. Denn der “zu erwartende Corona-Katzenjammer im nächsten Jahr, etwa durch hohe Arbeitslosenzahlen und Nachholeffekte der Krankenhäuser, ist noch gar nicht eingepreist”, wie der “Tagesspiegel” schreibt. Dabei haben rund ein Viertel aller Krankenkassen ihren Beitragssatz bereits Anfang 2020 erhöht. Die Erhöhungen lagen zwischen 0,1 und 0,5 Prozentpunkte.
Sollte Bundesgesundheitsminister Jens Spahn das nicht wollen, muss er von seinem Kollegen und Finanzminister Olaf Scholz einen deutlich höheren Bundeszuschuss heraus schinden. Der Vorsitzende des Gesundheitsausschusses im Bundestag (CDU), Erwin Rüddel, sehe das laut “Tagesspiegel” genauso. Rüddel fordert Steuergelder, denn viele Kassenausgaben in der Coronakrise kämen der gesamten Gesellschaft zugute. Er könne sich, wie ihn der “Tagesspiegel” zitiert, „durchaus eine mehrjährige Ausweitung des Bundeszuschusses vorstellen“.
Zusatzbeitrag bald 2,2 Prozent?
Falls es indes zu einer Verdoppelung des Zusatzbeitrags käme, wäre das „ein verheerendes Signal in unsicherer Zeit”, wie Maria Klein-Schmeink, gesundheitspolitische Sprecherin der Grünen, in “finanzen.net” zitiert wird. Direktversicherte mit einer Kapitalauszahlung von beispielsweise 100 000 Euro müssten trotz des Betriebsrentenfreibetrags von 159,25 Euro monatlich immer noch 138,66 Euro allein für ihre Direktversicherung an die Krankenkasse zahlen, zusätzlich zu den Kranken- und Pflegeversicherungsbeiträgen für ihre gesetzliche Rente. Bezogen auf zehn Jahre müssten Direktversicherte und Betriebsrentner damit annähernd 16 640 Euro zahlen, sprich den Gegenwert eines Mittelklassewagens. Arbeitnehmer würde diese Erhöhung ähnlich treffen. Es versteht sich von selbst, dass die Verbraucher damit noch weniger Geld in der Tasche haben und sich bei Neuanschaffungen zurückhalten werden. Dabei ist das Konsumklima schon heute laut GfK auf einem Rekordtief.
Die Kalkulation:
100 000 Euro Direktversicherungsauszahlung
833,33 Euro monatlich (verteilt auf 120 Monate)
-159,25 Euro Freibetrag
674,08 Euro Verbeitragung
-98,42 Euro Krankenversicherungsbeitrag (14,6 %)
-14,83 Euro Zusatzbeitrag (2,2 %)
-25,42 Euro Pflegebeitrag (3,05 % ohne Freibetrag)
————————————————————–
138,66 Euro monatlich für KV + PV
694,67 Euro Netto nach Abzug von KV + PV pro Monat
Von 100 000 Euro Auszahlung bleiben nach Abzug von KV + PV
83 360,48 Euro Netto-Auszahlung übrig
16 639,52 Euro Gesamtbeitrag KV + PV binnen 120 Monate
Rund 850 000 Metaller haben eine Metallrente. Ob sie wissen, was die taugt und was am Ende nach Abzug der Sozialabgaben dabei heraus kommt? Vermutlich nicht. Wie gut oder schlecht ist die Metallrente?
Heribert Karch, der Geschäftsführer der Metallrente, grinst übers ganze Gesicht. Kann er auch, denn die Metallrente ist ein Renner. Nach eigenen Angaben der Metallrente GmbH haben 2019 mehr als 86 000 Metaller einen Metallrente-Vertrag abgeschlossen. Insgesamt ist der Bestand damit bis Ende 2019 auf 786 464 Verträge gestiegen, Mitte 2021 dürften es rund 850 000 sein. Offensichtlich sind die Metaller von der betrieblichen Altersvorsorge überzeugt, die IG Metall und Arbeitgeber zusammen mit der Allianz managen. Ob sie auch wissen, was am Ende dabei rauskommt? Vermutlich nicht. Bei Auszahlung müssen sie nämlich die doppelten Krankenkassen- und Pflegebeiträge auf ihre Metallrente zahlen. Der Gesetzgeber gesteht ihnen lediglich einen Freibetrag von 164,50 Euro (Stand 1.1.2021) für die Krankenkassenbeiträge zu (nicht für den Pflegebeitrag).
Das heißt, wer seine Metallrente bezieht, zahlt 120 Monate oder zehn Jahre lang den Arbeitgeber- und den Arbeitnehmeranteil plus Zusatzbeitrag plus Pflegebeitrag an die Krankenkasse. Da der Zusatzbeitrag wegen den Folgen der Corona-Krise eher steigen wird, dürften die Abzüge bald an die 20 Prozent heranreichen. Die Deutschen zahlen 14,6 Prozent Krankenkassenbeitrag plus Zusatzbeitrag – bis zu 2,2 Prozent (BKK Herkules). Dazu kommt noch der Pflegebeitrag, dessen Höhe davon abhängt, ob jemand Kinder hat oder keine: Kinderlose zahlen 3,3 Prozent, ansonsten 3,05 Prozent. Insgesamt ergibt sich eine Belastung von:
So viel müssen Metallrentner allein tragen. Seit Anfang 2020 gibt es einen Freibetrag von 159,25 Euro (mittlerweile 164,50 Euro), der den Krankenkassenbeitrag um rund 30 Euro reduziert. Den Pflegebeitrag tragen sie weiter allein in voller Höhe.
Metallrenten – gut oder schlecht
Natürlich zahlen sie auf ihre Metallrente auch Steuern. „Ja, allerdings wird Ihr individueller Steuersatz als Rentner wahrscheinlich geringer sein als im aktiven Erwerbsleben“, beruhigt Metallrente. Ferner reduzieren sie wegen der Entgeltumwandlung auch die Höhe ihrer gesetzlichen Rente, weil ja nach Abzug der Versicherungsbeiträge weniger in die gesetzliche Rente eingezahlt wurde.
Steuern und Sozialabgaben mal außen vorgelassen – ist die Metallrente wirklich so rentabel? Wer sich die Zahlen der Allianz, dem Versicherungspartner der Metallrente, anschaut, kommt ins Grübeln: Das Factsheet des Allianz Metallrente Fonds (das Info-Blatt), der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende März 2020 eine jährliche Rendite seit Auflage von 3,78 Prozent. Klingt per se nicht schlecht. Es lohnt sich aber das Kleingedruckte zu lesen, sprich die Kosten. Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt bei 1,2 Prozent. Bleibt die Frage: Ist das schon in der ausgewiesenen Rendite berücksichtigt? Wenn nicht, reduziert sich die Rendite des Metallrente Fonds noch einmal um dieses 1,19 Prozent. Das wären dann 3,78 – 1,2 = 2,58 Prozent. Davon muss noch die durchschnittliche Inflationsrate – na sagen wir mal von 2,2 Prozent – abgezogen werden.
2,58 Prozent
– 2,20 Prozent
——————
0,38 Prozent
Von dieser 0,39 prozentigen Real-Rendite sind noch die Steuern und Sozialabgaben abzuziehen, die abhängig sind von den individuellen Einkommensverhältnissen des späteren Rentners. Ferner sind die Abzüge bei der gesetzlichen Rente zu berücksichtigen. Insgesamt wird die Metallrente damit zum Minus-Geschäft.
Was taugt der Metallrente-Fonds?
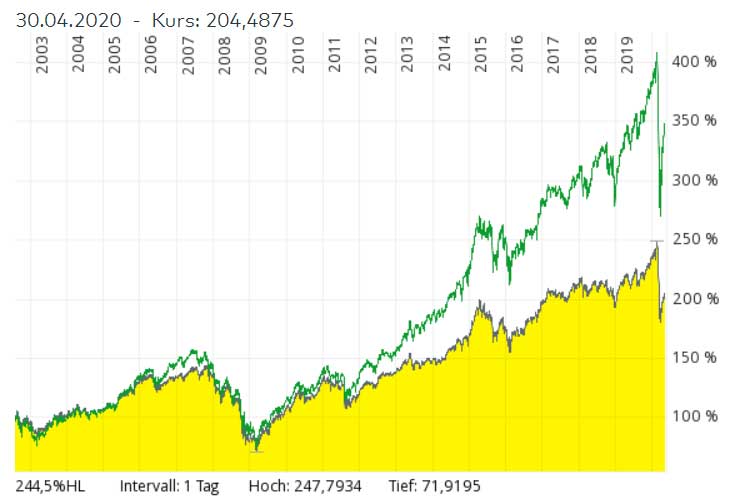
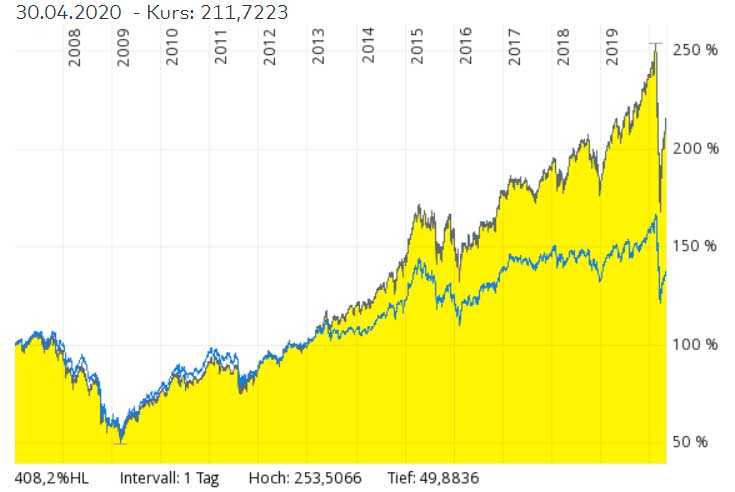
Jetzt die Frage: Wie gut ist der „Metallrente Fonds Portfolio – A – “ im Vergleich zu einem Index wie den MSCI World? Der MSCI World „ist ein internationaler Aktienindex, der die Wertentwicklung von mehr als 1.600 Unternehmen aus 23 Ländern abbildet“, wie „Finanztip“ erklärt. Berechnet wird er vom amerikanische Finanzdienstleister MSCI seit 1970. Der Chartvergleich, sprich der Vergleich der Kursverläufe von MSCI World und Metallrente Fonds ist ziemlich eindeutig. Der Metallrente Fonds hinkt dem Weltindex (grün im Chart) deutlich hinterher.
Metallfonds im Vergleich zum MSCI World (grün) seit Auflage Quelle: comdirect
In einen Index lässt sich mittlerweile bequem per Indexfonds (ETF) investieren. Dafür verlangt das Fondsmanagement Geld. Die Kosten für einen Indexfonds liegen jedoch deutlich unter einem Prozent. Beim Xtrackers MSCI World beispielsweise bei 0,45 Prozent. Er ist damit sogar einer der teuersten, bei anderen zahlen Anleger noch weniger. Aber auch der Vergleich dieser beiden Fonds fällt eindeutig aus, wie jeder dem Chartvergleich entnehmen kann. Was taugt der Metallrente Fonds (blau im Chart) also wirklich? Jetzt kann sich jeder selbst ein Urteil bilden.
Metallfonds (blau) im Vergleich zum ETF Xtrackers MSCI Quelle: comdirect
Wäre es nicht besser auf die Metallrente zu verzichten und das Geld selbst anzulegen? Das geht mit einem einfachen ETF-Sparplan. Am Ende muss der Rentner dafür auch keine doppelten Krankenkassen- und Pflegebeiträge zahlen, hat seine gesetzliche Rente nicht reduziert und ist auch sonst flexibel bei Arbeitgeberwechsel. Am Metallrente Fonds verdienen vor allem die Versicherungen. Wäre es nicht Aufgabe der IG Metall, den Mitgliedern diese Erkenntnis zu vermitteln?
Heribert Karch freut sich aber lieber über die Zuwächse: “Die Entwicklung des gemeinsamen, tariflichen Versorgungswerks ist eine sozialpolitische Erfolgsgeschichte!” Er ist davon überzeugt, dass “die betriebliche Altersversorgung Arbeitnehmerinnen und Arbeitnehmer am besten in der Breite sicher und attraktiv beim Aufbau einer zusätzlichen Rente unterstützt und gleichzeitig die Arbeitgeber bei der Organisation kompetent entlastet.” Und die IG Metall sowie die Metall-Arbeitgeber unterstützen ihn bei der Verbreitung der Metallrente. Was für eine verkehrte Welt.
Vor vier Jahren lagen noch Belgien und Österreich vor uns – beide haben wir mittlerweile überholt. Die durchschnittliche Belastung durch Steuern und Sozialabgaben lag im vergangenen Jahr laut OECD bei 39,3 Prozent. Das heißt umgekehrt, dass Bürgern in Deutschland nur noch 60,7 Prozent des Bruttolohns bleiben. Wird der Arbeitgeberanteil noch dazu gerechnet, dann bleibt vom Brutto nur noch die Hälfte übrig.
Bei Abgabenquote Spitze
Ganz besonders langen laut „Welt“ Staat und Sozialversicherung Familien zu, wenn beide Partner erwerbstätig sind. „Eine Familie mit zwei Verdienern und zwei Kindern führt der Erhebung zufolge in Deutschland gut 31 Prozent an Steuern und Sozialabgaben ab, womit Deutschland in dieser Kategorie sogar den alleinigen Spitzenplatz innerhalb der Gruppe der OECD-Länder einnimmt – vor Dänemark mit 30,7 Prozent.“
Wobei das nur die halbe Wahrheit ist, denn zur Einkommensteuer kommen ja auch noch Verbrauchssteuern, darunter die Mehrwert-, Versicherungs-, Sekt- und Mineralölsteuer, dazu kommen Stromsteuer, Kapitalertragssteuer, Grundsteuer, Hundesteuer, Kaffeesteuer, Kfz-Steuer, Leuchtmittelsteuer und natürlich der Soli … Die Liste ist mittlerweile unüberschaubar.
Der Krankenkassenverband hat angedeutet, dass die Kosten steigen werden. Also müssen wir uns schon mal auf höhere Beiträge einstellen – oder einen höheren Bundeszuschuss, den wir als Steuerzahler tragen.
Dors Pfeiffer, Chefin des Krankenkassenverbands GKV, hat jetzt schon mal „angesichts der Kosten der Corona-Epidemie beispielsweise über eine Erhöhung des Bundeszuschusses“ ins Spiel gebracht. Dabei haben rund ein Viertel aller Krankenkassen ihren Beitragssatz bereits Anfang 2020 erhöht. Die Erhöhungen lagen zwischen 0,1 und 0,5 Prozentpunkte. Ausreißer nach oben sind die Salus BKK und die BKK Stadt Augsburg mit 0,66 Prozentpunkten und 1,2 Prozentpunkten.
Auf höhere Beträge einstellen
Aber das dürfte erst der Anfang gewesen sein. Denn, Pflegekräfte sollen wegen der Coronavirus-Pandemie einen Bonus von 1500 Euro bekommen. Der wird, geht es nach einem Vorschlag der Bundesvereinigung der Arbeitgeber in der Pflegebranche (BVAP) zur Hälfte von Bund und Länder und zur anderen Hälfte von den Kranken- und Pflegekassen kommen. Insgesamt geht es dabei um eine Milliarde Euro. Klar, dass die Krankenkassen diese Kosten auf die Versicherten abwälzen werden.
Dabei ist heute schon die Abgabenquote fast nirgends sonst so hoch wie hierzulande. Die Deutschen zahlen 14,6 Prozent Krankenkassenbeitrag plus Zusatzbeitrag – zwischen 0,0 (AOK Sachsen-Anhalt) und 2,2 Prozent (BKK Herkules). Dazu kommt noch der Pflegebeitrag, desssen Höhe davon abhängt, ob jemand Kinder hat oder keine: Kinderlose zahlen 3,3 Prozent, ansonsten 3,05 Prozent. Insgesamt ergibt sich eine Belastung von:
So viel müssen Betriebsrentner und Direktversicherte alleine tragen. Seit Anfang 2020 haben sie lediglich einen Freibetrag von 159,25 Euro, der den Krankenkassenbeitrag um 25 Euro reduziert. Den Pflegebeitrag tragen sie weiter allein in voller Höhe.
Ineffizientes Gesundheitssystem
Schuld an dieser Abgabenlast ist ein überbürokratisiertes Gesundheitssystem. Statt das System zu reformieren, geht es munter weiter wie bisher. Die Versicherten können sich bereits jetzt auf höhere Beiträge einstellen. Der Krankenkassenverband GKV will im Herbst „Kassensturz“ machen, was nichts anderes heißt, das die Gesundheitsfunktionäre feststellen werden, dass die Kohle nicht reicht.
Haben wir mit dem GKV-Betriebsrentenfreibetragsgesetz, das einen Freibetrag von 159,25 Euro bei den Krankenkassenbeiträge vorsieht, einen nicht wiederholbaren Erfolg erzielt? Wird es nicht Zeit, den Krankenkassen genauer auf die Finger zu schauen in punkto Effizienz? Ist das Gesundheitssystem nicht insgesamt zu ineffizient und damit zu teuer? Wir leisten uns mit dem Gesundheitsfonds und den Kassenärztlichen Vereinigungen zu viele Zwischenebenen. Die Krankenkassen haben teils riesige Filialnetze – die Barmer hat allein annähernd 400 Filialen. Ist das noch zeitgemäß im 21. Jahrhundert? Der Datenaustausch zwischen Ärzten, Krankenkassen und Patienten ist antiquiert. Die Digitalisierung ist im Gesundheitswesen noch längst nicht überall angekommen. Wie kann es sein, dass Arzt und Krankenhaus jedes Mal wieder bei der Anamnese von vorne anfangen? Die Rechnung für diese Ineffizienz büßen die Beitragszahler.
Dutzende Pensionskassen kommen wegen der Negativzinspolitik von EZB-Chefin Christine Lagarde in Schieflage. Leidtragende sind deutsche Betriebsrentner, deren Altersvorsorge gefährdet ist.
Besonders hart trifft es Mitglieder der Caritas-Pensionskasse. Bereits Anfang Dezember 2018 verbot die Finanzaufsicht Bafin der Pensionskasse der Caritas das Neugeschäft, weil der Versicherungsverein auf Gegenseitigkeit, so die Rechtsform, die Solvabilitätskapitalanforderung nicht erfüllt und sich weigerte, sein Geschäft nachhaltig zu sanieren. Das lässt darauf schließen, dass die Pensionskasse auf Dauer ihren Verpflichtungen den Betriebsrentnern gegenüber nicht mehr nachkommen kann. Die Caritas-Pensionskasse ist jedoch nicht die einzige, die Leistungen kürzt. Auch deren Schwester, die Kölner Pensionskasse, kränkelt und darf schon seit September 2018 kein Neugeschäft mehr ankurbeln. Es versteht sich von selbst, dass auch sie ihre Leistungen gekürzt hat. Ähnlich geht es den Kunden der Deutschen Steuerberater-Versicherung, die Pensionskasse der steuerberatenden Berufe. Sie hat den Garantiezins von vier auf 2,25 Prozent gesenkt.
Pensionskassen saufen ab
Die Drei sind nur die Spitze des Eisbergs. Die Finanzaufsichtsbehörde BaFin hat mehrere Dutzende Pensionskassen im Visier – von 136 Pensionskasse, die Probleme haben. Ursache ist die Nullzinspolitik der Europäischen Zentralbank (EZB) unter ihrer Chefin Christine Lagarde. Der Leitzins liegt bei null Prozent und der für die Banken wichtige Einlagenfazilitätenzins sogar bei minus 0,5 Prozent.
Da den Pensionskassen bei der Anlage die Hände gebunden sind, haben sie ihr Vermögen weitgehend in Anleihen gesteckt – nur bringen die immer weniger. Die gutverzinsten Alt-Anleihen laufen langsam aus und für neue gibt’s keinen Zins mehr. Ausbaden müssen es die Betriebsrentner. Die bekommen immer weniger.
„Pfefferminzia“ zufolge hat die Bafin sieben Pensionskassen erlaubt, ihren Betriebsrentnern wegen des anhaltenden Niedrigzinsumfelds die Leistungen zu kürzen. Bei weiteren vier Kassen prüfe die Bafin die Lage noch. So die Antwort der Bundesregierung auf eine Kleine Anfrage hervor.
Zu den sieben Pensionkassen gehören:
Deutsche Steuerberater-Versicherung
Hannoversche Alterskasse
Hannoversche Pensionskasse
Kölner Pensionskasse
Pensionskasse der Genossenschaftsorganisation
Pensionskasse der Hamburger Hochbahn Aktiengesellschaft
Pensionskasse Deutscher Eisenbahnen und Straßenbahnen
Wie „Pfefferminzia“ weiter schreibt, haben vier weitere Pensionskassen entsprechende Anträge bei der Aufsichtsbehörde Bafin gestellt, um die Zahlungen herabzusetzen.
Wie Fonds professionell schreibt “legt die Hannoversche Alterskasse ebenso wie die Hannoversche Pensionskasse Wert auf die Feststellung, dass sie die erwähnten Kürzungen der Rentenfaktoren für zukünftige Beiträge nicht aus finanzieller Notlage vorgenommen, sondern freiwillig an die Niedrigzinslage angepasst haben, weil ihr Geschäftsmodell diese Möglichkeit als ein Mittel der Vorsorge vorsieht. Beide gehören daher auch nicht zu den insgesamt 36 Pensionskassen, die laut früheren Meldungen derzeit unter intensivierter Aufsicht der Bafin stehen.”
Durch die Verbesserung zahlen alle Betriebsrentner laut Bundesgesundheitsminister geringere Beiträge. „Besonders profitieren werden Menschen, die eine geringe Betriebsrente erhalten“, so Spahns Ministerium.
„Angelockt – abgezockt“ – heißt unser Slogan. In unserem neuen Flyer warnen wir die breite Öffentlichkeit vor Direktversicherungen.
von Helmut Achatz
„Klare Vertragsregeln und geringe, pauschalierte Steuer- und Sozialabgaben lockten viele Arbeitnehmer zu Vertragsabschlüssen von politisch geförderten Direktversicherungen“, so die Lage damals in den 80er- und 90er-Jahren. Heute stehen viele vor einem Scherbenhaufen, denn sie werden von Staat und Krankenkasse abgezockt. Wegen des Gesundheitsmodernisierungsgesetzes von 2004 zahlen sie Arbeitgeber- und Arbeitnehmeranteile für die Krankenversicherung, einschließlich Zusatz- und Pflegebeitrag annähernd 20 Prozent.
Dagegen kämpft der Verein der Direktversicherungsgeschädigten (DVG) – und zwar für die aktuell Betroffenen und die künftig Betroffenen, denn viele wissen noch nichts von ihrem „Glück“.
Unser Flyer klärt auf
In dem Flyer sind unsere Forderungen für eine Änderung des Gesetzes aufgelistet. Wir klären über unsere Aktionen und Aktivitäten auf. Wir dürfen auf unsere Erfolge stolz sein, denn wir haben bereits den Freibetrag von 159,25 Euro erkämpft.
„Kämpfen Sie mit uns um Ihre Rechte. Unser Geld geht uns Alle an“, so unser Appell im neuen Flyer, der in Kürze verfügbar ist.
Die Grundrente soll Lebensleistung honorieren – dabei fahren einige schlechter damit als mit Grundsicherung. Ein weiteres Beispiel, wie uns die Politik verschaukelt und das Vertrauen in die Rente unterminieren.
von Helmut Achatz
Arbeitsminister Hubertus Heil behauptet in punkto Grundrente, „Frauen und Männer, die nur wenig Rente haben trotz eines langen Arbeitslebens, werden künftig spürbar mehr in der Tasche haben“. Ist das so? DVG-Mitglied Norbert Böttcher und andere Rentenexperten haben es mal durchgerechnet und widerlegen Heils Behauptung. Die SPD hat den Bürger wieder einmal einen Bären aufgebunden. Wer Pech hat, wird mit Grundrente weniger bekommen, als er mit Grundsicherung bekäme. Dabei war doch Heils Anspruch, dass die gerade verabschiedete Grundrente zehn Prozent über der Grundsicherung sein sollte. Er hat nur vergessen, der Öffentlichkeit zu sagen, dass von der Grundrente ja auch Krankenkassen- und Pflegebeiträge zu zahlen sind, so dass die Grundrente dann niedriger ausfallen kann als die Grundsicherung.
Aber lassen wir Norbert Böttcher und die Redaktion „Steuertipps“ zu Wort kommen: „Der Zahlbetrag der Grundrente wird 2021 bei 35 Beitragsjahren in allen Fällen zwischen 613 und 865 Euro liegen und damit vielfach unter der Grundsicherung von aktuell 808 Euro. Dieses auf den ersten Blick überraschende Ergebnis hat mit den Beiträgen zur gesetzlichen Kranken- und Pflegeversicherung zu tun. Die Grundrente ist wie jede Rente beitragspflichtig. Das heißt, von der erreichten Rente brutto und dem Zuschlag auf diese Bruttorente ist noch der Beitrag zur gesetzlichen Kranken- und Pflegeversicherung abzuziehen, der von der Deutschen Rentenversicherung bei der Zahlung der gesetzlichen Rente direkt einbehalten wird. Im ersten Gesetzentwurf des Bundessozialministeriums zur Grundrente vom 21.5.2019 heißt es auf Seite 23 ausdrücklich: ‚Die Grundrente führt zu höheren Beiträgen in die gesetzliche Krankenversicherung und soziale Pflegeversicherung‘.
Grundrente versus Grundsicherung
Somit kommt es unterm Strich auf den Zahlbetrag der gesetzlichen Rente an und nicht auf die Bruttorente. Die neue Grundrente als eine Rentenleistung gemäß SGB VI (gesetzliche Rentenversicherung) darf nicht mit der beitragsfreien Grundsicherung gemäß SGB XII (Sozialhilfe) verwechselt werden. Die Grundsicherung ist im Unterschied zur Grundrente keine Rente, sondern eine Sozialhilfe oder Sozialleistung und verpflichtet das Sozialamt oder Grundsicherungsamt auch zur direkten Zahlung der Beiträge für die gesetzliche Kranken- und Pflegeversicherung an die zuständige Krankenkasse.
Daher ist lediglich ein Vergleich von Zahlbetrag der Grundrente mit der beitragsfreien Grundsicherung zielführend und sinnvoll. Leider wird auf diesen Vergleich in fast allen Publikationen (auch denen des Bundessozialministeriums) verzichtet, da die Beiträge zur gesetzlichen Kranken- und Pflegeversicherung nicht von der Grundrente brutto abgezogen werden. Dies führt dann zu irreführenden Ergebnissen. Tatsächlich wird der Zahlbetrag der Grundrente bei abschlagspflichtigen Frührenten noch niedriger liegen. Die Grundrente setzt im Unterschied zur Grundsicherung nicht das Erreichen der Regelaltersgrenze aus. Wer also als langjährig Versicherter mit 63 Jahren vorzeitig in Rente geht, muss mit einem Rentenabschlag rechnen. Beispiel: Wer 1958 geboren ist und 2021 als langjährig Versicherter mit 63 Jahren in Rente geht, muss einen Rentenabschlag von 10,8 Prozent einkalkulieren. Der Zahlbetrag der Grundrente sinkt nach 35 Pflichtbeitragsjahren und durchschnittlich 0,75 Entgeltpunkten dann sogar auf rund 772 Euro und liegt damit ganz sicher unter dem Grundsicherungsniveau.“
Soweit Steuertipps. Norbert Böttcher – auf seinem Blog Sozial-Info ist das auch zum Nachlesen – rechnet mit einer Grundsicherung von 850 Euro, was in Großstädten wie München die Regel ist. Bei der Grundsicherung kommt es auf Miete und Nebenkosten an, wie der VdK vorrechnet. Aber gut, nehmen wir Böttchers 850 Euro. Er kommt auf folgende Rechnung:
Grundrente brutto ≠ netto
Die Grundrente soll zehn Prozent über der Grundsicherung sein, das heißt
850 + 85 = 935 Euro.
Eine Grundrentnerin mit 28 Entgeltpunkten beispielsweise kommt auf einen ähnlichen Betrag von, sagen wir mal, 925,40 Euro.
Grundrente 925,40 Euro
Krankenkassenbeitrag – 67,55 Euro
Zusatzbeitrag – 4,63 Euro
Pflegebeitrag – 28,22 Euro
————————————————-
Grundrente netto 824,99 Euro
Was von der Grundrente netto übrig bleibt
Was von der Grundrente weggeht Quelle: Norbert Böttcher
Das heißt, die Grundrentnerin bekommt weniger als eine Empfängerin von Grundsicherung. Gut, sie muss nicht zum Amt gehen und ihre Einkommens- und Vermögensverhältnisse offen legen, was bei der Grundsicherung verlangt wird, da sie auf die Bedürftigkeit abzielt.
Was der Freibetrag pro Monat bringt Quelle: Norbert Böttcher
Wie kommt die Politik überhaupt auf diesen Freibetrag? Auch das hat DVG-Mitglied Böttcher aufgedröselt. Der Freibetrag ist 1/20 der sogenannten Bezugsgröße in der Kranken- und Pflegeversicherung. „Die Bezugsgröße bildet das Durchschnittsentgelt in Deutschland aus dem vorletzten Kalenderjahr ab. In der Sozialversicherung wird sie für verschiedene Berechnungen genutzt. Für die Kranken- und Pflegeversicherung gelten bundeseinheitlich die West-Werte. Lediglich in der Renten- und Arbeitslosenversicherung wird nach West und Ost unterschieden“, erklärt die Techniker Krankenkasse.
Datenabgleich Finanzamt / Rentenkasse
Die Grundrente soll automatisch an die Personen überwiesen werden, die Anspruch darauf haben. Wirklich? Wie soll das funktionieren, wenn jemand keine Steuererklärung macht? Ist also ein Grundrentenberechtigter gar nicht beim Finanzamt gemeldet, so bekommt er auch keine Grundrente. Ganz schöner Murks, oder? Und noch etwas haben die Murkser vergessen: “Zudem muss eine elektronische Übermittlung aller nötigen Einkommensdaten durch die Finanzbehörden an die Deutsche Rentenversicherung erfolgen. Doch der elektronische Datenaustausch mit der Finanzverwaltung hakt bei Bestandsrentnern, die keine Steuererklärung abgegeben haben, weil ihr zu versteuerndes Einkommen unter dem Grundfreibetrag liegt oder in der Vergangenheit lag”, merkt die Plattform “Steurtipps” an.
Ferner bestehe bei den jährlich rund 1,6 Millionen Neurentnern das Problem in der zweijährigen Verzögerung des Datenflusses. “Wer 2021 Grundrente beantragen möchte, muss im Jahr 2020 seine Steuererklärung für 2019 abgegeben haben, denn die Finanzämter haben Informationen zum steuerpflichtigen Einkommen erst mit einem Zwei-Jahres-Verzug. Da jedoch das Einkommen nach dem Renteneintritt sinkt, wird bei der vorgesehenen Einkommensprüfung durch das zuständige Finanzamt und die Deutsche Rentenversicherung das Einkommen des Rentners voraussichtlich zu hoch eingeschätzt, sodass es möglicherweise keinen Rentenzuschlag gibt, obwohl eigentlich ein Anspruch besteht.”
Berechnung des Freibetrags
So errechnet sich der Freibetrag Quelle: Norbert Böttcher
Wegen der Grundrente muss die Deutsche Rentenversicherung ihre Verwaltung kräftig aufstocken. Heil schafft mit seiner Grundrente ein Bürokratiemonster. Die Kosten der Umsetzung der Grundrente werden auf „mehrere hundert Millionen Euro und damit mehr als 25 Prozent der Leistungsausgaben für die Grundrente betragen“, schreibt das „Handelsblatt“. Trotzdem sind SPD-Politiker, darunter der stellvertretende Vorsitzende der SPD Mayen-Koblenz, Staatssekretär Dr. Alexander Wilhelm, immer noch von Heils Grundrente überzeugt.
Das Vergleichsportal Biallo hat einen Grundsicherungsrechner ins Netz gestellt, mit dem jeder ziemlich genau ausrechnen kann, wie viel ihm zusteht.
Abkehr vom Äquivalenzprinzip
Was noch schlimmer ist, Heil hat mit der Grundrente das Äquivalenzprinzip aufgegeben, wonach die Rente von der Höhe der Beiträge abhängt – und damit die Idee von Leistung und Gegenleistung. Es ist der „Abschied vom Äquivalenzprinzip“, wie die „Wirtschaftswoche“ schreibt. Heil vermischt das Führsorge- und Leistungsprinzip. Er hat es geschafft, das Vertrauen in die Rente nachhaltig zu unterminieren. Die Initiative Neue Soziale Marktwirtschaft (INSM) hat das an dem Beispiel von Frau Pech und Herrn Glück konkret durchgerechnet. Danach bekommt Frau Pech, obwohl sie in ihrem Leben 66 360 Euro mehr an Rentenbeiträgen als Herr Glück eingezahlt hat, am Ende nur 45 Euro mehr Rente. Ist das gerecht? Zudem plane Heil und Finanzminister Olaf Scholz (SPD), die Grundrente durch einen Griff in die Rücklagen der Sozialkassen finanzierbar wirken zu lassen. Ist das gerecht? Diese Reserven haben Millionen von Betriebsrentnern über 15 Jahre aufgefüllt, weil die SPD – zusammen mit Grünen und Schwarzen – 2004 das Gesundheitsmodernisierungsgesetz (GMG) rückwirkend einführten, weswegen Betriebsrentner seitdem doppelte Krankenkassenbeiträge zahlen. Das Geld für die Grundrente stammt also im Wesentlichen von betrogenen Betriebsrentnern und Direktversicherten. Ist das gerecht?
Bundesgesundheitsminister Jens Spahn (CDU) hat eingeräumt, dass er die Argumente der Direktversicherungs- geschädigten gegen die zu Jahresanfang in Kraft getretene Freibetragsregelung verstehen könne – „auch unter der Überschrift, ,da ist Vertrauen verloren gegangen‘“.
Bei einer Veranstaltung in Rheine bezeichnete Spahn den Freibetrag von 159,25 Euro als „Signal für kleinere und mittlere Betriebsrenten“. Er sei gezwungen gewesen, einen Ausgleich zwischen den verschiedenen Interessen zu finden. „Ich habe auch die Aufgabe, die Gesamtfinanzen der gesetzlichen Krankenversicherung im Blick zu haben“, auch unter dem Aspekt, wo sonst noch Verbesserungen notwendig seien, sagte Spahn. Es sei ihm immer wichtig gewesen, nie mehr zu versprechen, als er halten könne. „Denn sonst geht noch mehr Vertrauen kaputt“, so Spahn wörtlich. Der jetzt gefundene Kompromiss ist nach seiner Einschätzung eine Teillösung.
Spahn ist Vertrauensverlust bewusst
Der Vertrauensverlust der Bevölkerung in die Politik und die Funktionsfähigkeit des Staates ist nach Einschätzung von Spahn „so groß wie nie zuvor“. Die Ereignisse in Thüringen, wo die beiden ehemals größten Volksparteien gemeinsam nicht einmal mehr 30 Prozent der Stimmen bei der Landtagswahl im Herbst holten, sei ein Symptom dieses Vertrauensverlustes, aber nicht die Ursache. „Dass die Volksparteien so an Bindekraft verlieren, das lässt mich nicht kalt“, sagte Spahn.
Scharf kritisierte Spahn übrigens die aktuellen Zahlen der Bertelsmann-Stiftung, wonach die Krankenkassenbeiträge für die gesetzlich Versicherten sinken könnten, wenn auch die Privatversicherten in die gesetzlichen Kassen einzahlen müssten. „Dass alle Probleme geklärt werden, wenn man die privaten Krankenkassen abschafft, halte ich für Humbug“, sagte der Bundesgesundheitsminister. „Zu glauben, man löse die finanziellen Probleme des Systems, indem man Beamte, Pensionäre und Selbstständige in die Kassen zwingt, löst nicht die eigentlichen Probleme“, erklärte Spahn und teilte damit der Idee einer Bürgerversicherung eine deutliche Absage.
📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich. |
Zur aktuellen Website →