Tag: doppelte Krankenkassenbeiträge

  • Ist die Entlastung bei allen angekommen?

    Ist die Entlastung bei allen angekommen?

    Das am 1.1.2020 in Kraft getretene Betriebsrentenfreibetragsgesetz wird nur schleppend umgesetzt. Die Betriebsrentner mussten auf die versprochene Entlastung warten. Ist die Entlastung denn jetzt endlich bei allen angekommen?

    Im vergangenen Dezember beschloss die große Koalition, mit einem Freibetrag von 159,25 Euro zumindest Bezieher kleiner Betriebsrenten zu entlasten. Allerdings haben sich die Krankenkassen ewig für die Umsetzung Zeit gelassen. Es gab erboste Brief und Mails von Direktversicherungsgeschädigten an ihre Kasse, die wiederum schickten ihren Kunden Mahnungen und drohten ihnen den Leistungsentzug an.

    Verzögerte Entlastung

    Neun Monate sind seit Inkrafttreten vergangen. Einige haben immer noch keine rückwirkende Erstattung ihrer Beiträge bekommen. Probleme gab es vor allem bei Versicherten mit mehreren Betriebsrenten.  Das neue, angepasste Meldeverfahren soll ab dem 1. Oktober 2020 eingesetzt werden und soll sicherstellen, dass der Freibetrag weder mehrfach noch in zu geringer Höhe berücksichtigt wird.

    Die Krankenkassen wollen ihren Versicherten die zu viel verlangten Beiträge ja automatisch erstatten. Dazu müssen sie, so sieht die gesetzliche Regel aus, keinen separaten Antrag stellen. Aber haben sie das nach jetzt neun Monaten schon erledigt? Übrigens, am  1. Januar 2021 wird der Freibetrag ja bereits wieder erhöht: von jetzt 159,25 auf 164,50 Euro

    Darum unsere Frage: Wie sieht es bei euch aus?

    Bitte nutzt das Forum für Antworten. Wir freuen uns euer Feedback.

    Stimmen aus dem Forum:

    Gerhard Kieseheuer

    7. Oktober 2020 an 13:38

    Heute ist der Bescheid der Barmer gekommen. Leider mit einem dicken Fehler.
    Pro Monat habe ich eine Vergünstigung von 25,01 €, das sind für 8 Monate 200,08 €.
    Die Barmer will mir aber nur 133,58 € gutschreiben.
    Bitte aufpassen.

    Hallo, ich bin Selbstzahler und habe der DAK ab März 2020 den Betrag entsprechend des Rechners der Stiftung Warentest gekürzt. Sie haben mir daraufhin geantwortet, dass ab ca. Juli 2020 eine Neuberechnung durchgeführt wird und mir der zu viel bezahlte Betrag (für den Monat Januar) dann zurück erstattet wird. Bisher habe ich noch nichts gehört. Meine verminderten Zahlungen wurden offensichtlich akzeptiert.

    Bei meiner Frau sieht es anders aus, sie bekommt ein Betriebsrente von der BVK (https://www.versorgungskammer.de/). Da hat sich noch überhaupt nichts getan, weder hat sie eine Mitteilung bekommen, noch wurde die Rentenzahlung entsprechend erhöht. Da werden wir jetzt massiv vorgehen.

    Die Techniker hat es tatsächlich geschafft, mir den fälligen Betrag im September zu überweisen…

    Hubert Sedlmaier

    Bis jetzt habe ich absolut nichts von der Barmer gehört, Geld zurück auch nicht. Vielleicht sollte ich der Barmer mal den Gesetztext schicken und darauf hinweisen, dass ich auch betroffen bin.

    ***

    Rudolf Karg 😀
    Hi zur Info, ich bin bei der Techniker Krankenkasse, seit September 2020 wird bei mir der Verminderte Beitrag abgebucht, die Gutschrift für die Monate Januar bis Einschließlich August habe ich auch erhalten.
    Grüße aus Wittislingen
    ****
    Peter Robitzsch

    Referat L4 Bürgerkommunikation Bundesministerium für Gesundheit, Herr Wulf-Georg Reiche, schreibt mir aktuell: “Wie bitten Sie um etwas Geduld die zuviel bezahlten Beiträge werden Ihren bald vollständig erstattet”.

    Dazu noch viele Erklärungen warum das solange dauert. Er erklärt mir sogar: “Bisher noch nicht ausgezahlte Entlastungen sind nicht verloren sondern erfolgen rückwirkend”

    Wie großzügig- einfach nur zum Heulen.

    ***

    Helmut Kramer
    Moin,

    Habe letzte Woche die Tkk angeschrieben und mitgeteilt das ich den Beitrag ab Januar 2021 um 25 € kürzen würde
    Am nächsten Tag wurde ich von einem Mitarbeiter der Tkk angerufen.
    Er teilte mir mit das die Probleme mit den Zahlkassen behoben ist und die Anpassung bis Ende 2020 erfolgt

    ***

    Guten Tag,
    Ich beziehe eine mittlere dreistellige Rente aus der ZVK Baden-Württemberg.
    Wg. KV Freibetrag: Habe weder eine Neuberechnung, noch das fehlende Geld für 2020, noch eine korrekte Abrechnung ab 1. Oktober erhalten. Gar nichts. Still ruht der See.


  • Entlastung lässt weiter auf sich warten

    Entlastung lässt weiter auf sich warten

    Das Betriebsrentenfreibetragsgesetz wird nur schleppend umgesetzt. Die Betriebsrentner müssen immer noch auf die versprochene Entlastung warten. Rentenexperte der Linken, Matthias W. Birkwald, ist einer wenigen, die das anprangern.

    Im vergangenen Dezember habe die große Koalition beschlossen, mit einem Freibetrag von 159,25 Euro zumindest Bezieher kleiner Betriebsrenten zu entlasten, so Birkwald. Zwar gelte dieser seit dem 1. Januar 2020, doch bei den meisten Betriebsrentnern werde er bis heute nicht angewendet. „Wegen der schleppenden Umsetzung und der katastrophalen Informationspolitik der Krankenkassen und des Gesundheitsministeriums droht aber auch diese Minireform nun nach hinten loszugehen“, warnt der Rentenexperte der Linken Matthias W. Birkwald. Peter Thelen hat  in einem Tagesspiegel Background-Artikel alle Hintergründe zum GKV-Betriebsrentenfreibetragsgesetz (GKV-BRG) recherchiert.

    Warten auf Entlastung

    Seit Anfang 2020 warten Millionen Betriebsrentnerinnen und Betriebsrentner auf eine Entlastung bei ihren Krankenversicherungsbeiträgen. Im Unterschied zur gesetzlichen Rente, zahlen sie das Doppelte. Aber die Umsetzung werde von den Krankenkassen verschleppt, so Birkwald. Eigentlich sollten die Probleme bis Mitte des Jahres weitgehend behoben sein. Sind sie aber nicht, wie viele DVG-Mitgliedere berichten. Aber nun werde der 1. Oktober als neue Zielmarke genannt.

    Begonnen habe die Recherche mit Briefen von großen Krankenkassen, die Betroffene übermittelten. Darin heiße es frech: „Leider wurde noch nicht entschieden, wie der Freibetrag für Versorgungsbezüge angewandt wird und wer für die Berechnung der Beiträge verantwortlich ist. Wir rechnen mit einer Entscheidung seitens des Gesetzgebers bis Oktober 2020.“ Die Kunden werden vertröstet,  dass ihre Entlastung auch rückwirkend vollständig ausgezahlt wird.

    Krankenkassen halten Kunden hin

    Worum es bei der Entscheidung des Gesetzgebers – also des Bundestags – gehen soll, bleibe völlig schleierhaft, denn das entsprechende Gesetz wurde bereits im Dezember 2019 verabschiedet. Alle Krankenkassen wissen, dass seit dem 1. 1. 2020 eine ermäßigte Krankenkassenbeitrags-Pflicht auf Betriebsrenten gilt.

    Im “Tagesspiegel” fasst Peter Thelen den Hintergrund wie folgt zusammen: Seit 2004 eine rot-grüne Bundesregierung – Sozialministerin war damals Ulla Schmidt (SPD) – in einer Nacht- und Nebelaktion die volle Beitragspflicht zur gesetzlichen Krankenversicherung auf Betriebsrenten einführte, gab es dagegen große Widerstände. Bis heute wehren sich Betroffene vor den Gerichten gegen die als ungerecht empfundene Verpflichtung, von der betrieblichen Zusatzversorgung zur gesetzlichen Rente einen doppelten Krankenkassenbeitrag zu zahlen. Schließlich wird auf die gesetzliche Rente nur der Arbeitnehmeranteil des Kassenbeitrags fällig. Vor allem der Verein der Direktversicherungsgeschädigten machte Druck. Denn den Direktversicherten war beim Abschluss ihrer Versicherungsverträge sogar die steuer- und beitragsfreie Auszahlung ihrer Kapitallebensversicherung versprochen worden.

    Freibetrag gilt seit Anfang 2020

    Wie alle DVG-Mitglieder wissen, hatten die Proteste Erfolg. Im vergangenen Dezember beschloss die große Koalition aus SPD und Union nach langem Ringen mit einem Freibetrag von 159,25 Euro zumindest Bezieher kleiner Betriebsrenten zu entlasten. Der Freibetrag gilt seit 1. Januar 2020. Doch immer wieder müssen DVG-Mitglieder feststellen, dass er bis heute nicht angewendet wird. “Die dafür von den Krankenkassen angeführten Begründungen klingen zum Teil abenteuerlich“, so Thelen.

    Matthias W. Birkwald, Rentenexperte der Bundestagsfraktion “Die Linke” kritisiert das scharf: „Ende 2019 war ich sehr froh, dass die 15 Jahre währende Ungerechtigkeit der vollen Beitragsbelastung  mit Krankenversicherungsbeiträgen von Betriebsrentnerinnen und -rentnern endlich von der Bundesregierung anerkannt wurde. Durch den neuen Freibetrag sollten zumindest kleine Betriebsrenten in der Zukunft höher entlastet werden. Die langjährige Hartnäckigkeit der ‘Linken’ im Bundestag hatte sich endlich ausgezahlt.”

    Wegen der schleppenden Umsetzung und der katastrophalen Informationspolitik der Krankenkassen und des Gesundheitsministeriums drohe aber auch diese Minireform nun nach hinten loszugehen. Es dürfe nicht sein, dass die Betroffenen noch länger auf die Neuberechnung und Entlastung ihrer Beiträge warten müssen. Das Gesetz wurde am 12. Dezember vergangenen Jahres im Bundestag verabschiedet. Er wisse nicht, so Birkwald, auf welche “politische Entscheidung” die Krankenkassen jetzt noch warten anstatt mit Hochdruck die Beiträge neu zu berechnen und anzupassen.

    “Alle Beteiligten wussten spätestens seit Dezember 2019 um die technischen Herausforderungen. Auf unsere Nachfrage hatte Bundesgesundheitsminister Jens Spahn im Februar 2020 erklärt, dass eine Auszahlung erst zum Ende des Jahres 2020 nicht hinnehmbar sei. Jetzt ist es August.”

    Der Frust wächst

    Birkwald fordert Minister Spahn – und vor allem den GKV-Spitzenverband sowie die Zahlstellen der Betriebsrenten – auf, “unverzüglich die technischen Voraussetzungen für eine korrekte Auszahlung und die entsprechende Nachzahlung zu schaffen und die Betroffenen öffentlich und verbindlich zu informieren. Anderenfalls wird sich der Frust der Betroffenen über die eh schon bescheidene Entlastung nur noch vergrößern.“

    Peter Thelen hat die Hintergründe für die schleppende Umsetzung recherchiert: „Das hat mit dem komplizierten Verfahren zu tun, das beim Einzug der Krankenkassenbeiträge auf Versorgungsbezüge zur Anwendung kommt. Bei pflichtversicherten Arbeitnehmern führt der Arbeitgeber als Zahlstelle die Sozialabgaben vom Lohn ab. Bei Versorgungsbezügen dagegen können verschiedene Zahlstellen zuständig sein.

    Hat der Versicherte zum Beispiel neben einer Zusatzversorgung im öffentlichen Dienst eine Direktversicherung mit Kapitalausschüttung und eine Hinterbliebenen-Betriebsrente vom verstorbenen Ehepartner, muss der neue Freibetrag gleich bei drei Zahlstellen berücksichtigt werden. Entsprechend groß ist der Abstimmungsbedarf vor allem bei Versicherten, die mehrere Versorgungsbezüge haben.

    Unmut in Kauf genommen

    Aus diesem Grund hat der Gesetzgeber den Zahlstellen für die Meldung der neuen Beiträge an die Krankenkassen bis zum 1. Oktober Zeit gegeben. Er wusste also schon bei Verabschiedung der Freibeträge zum 1. Januar 2020, dass es bei der Umsetzung gewaltig ruckeln würde und hat den dadurch ausgelösten Unmut bei den Betroffenen in Kauf genommen.“

    Und der Tagesspiegel hat noch mehr Frustpotential herausgefunden:

    „So erklärten zwar mehrere Krankenkassen auf Anfrage des ‘Tagesspiegel Background’, dass der Freibetrag ab 1. Oktober zügig bei allen Betriebsrentnern berücksichtigt werde. „Wir haben Informationen von den Zahlstellen, dass sie diese Frist einhalten werden“, hieß es. Und eine Sprecherin der TK betonte, dass die Auszahlung dann automatisch rückwirkend erfolge: „Niemand verliert einen Cent.“ Doch ob das zur Beruhigung ausreicht, muss sich zeigen.

    Betriebsrentner hingehalten

    Denn die verspätete Berücksichtigung des Freibetrags bedeutet in jedem Fall für die Betroffenen einen Liquiditätsverlust. Genau aus diesem Grund sieht das Sozialgesetzbuch für solche Fälle verspäteter Zahlung eigentlich vor, dass der entstandene Erstattungsanspruch mit vier Prozent verzinst werden muss. Genau diese Gesetzesbestimmung aber hat Spahn für die Umsetzung der Freibetragsregelung vorsorglich bis zum 31.Dezember 2020 außer Kraft gesetzt.

    Betriebsrentner können sich freuen, die nur einen Versorgungsbezug haben. Denn bei ihnen haben die Zahlstellen vielfach bereits den neuen Freibetrag stillschweigend angewendet. Dies belegt auch die Statistik, die das Bundesamt für Soziale Sicherung (BAS) über die Beitragseinnahmen aus Versorgungsbezügen führt. Diese liegen seit Mai in langsam wachsendem Umfang unter Vorjahresniveau. Im Juni betrug das Minus 7,8 Prozent. Dies sei vor allem auf den neuen Freibetrag zurückzuführen, betonte eine Sprecherin des BAS auf Anfrage. Denn Versorgungsbezüge seien anders als Löhne und Gehälter, weder was ihre Zahl noch was ihre Höhe angeht, von den Folgen der Corona-Pandemie nicht betroffen.“

    LINK zum bezahlpflichtigen Artikel: https://background.tagesspiegel.de/gesundheit/entlastung-der-betriebsrentner-nicht-vor-oktober?

    LINK zur Antwort von Minister Jens Spahn auf unsere erste Nachfrage im Februar: https://www.matthias-w-birkwald.de/de/article/2170.betriebsrentner-müssen-warten.html

  • Kann Scholz Kanzler?

    Kann Scholz Kanzler?

    Der jetzt zum SPD-Kanzlerkandidat gekürte Olaf Scholz hat 2003 maßgeblich daran mitgewirkt, dass Direktversicherungen voll mit Sozialabgaben belegt wurden – eine Sabotage der Altersvorsorge. Was taugt Scholz insgesamt als Kanzler?

    Nichts ist vergessen! War nicht Olaf Scholz 2003 Generalsekretär der SPD und hat er nicht damals für das umstrittene Gesundheitsmodernisierungsgesetz plädiert? Die „Frankfurter Rundschau“ vom 12. September 2003 beschreibt den Kampf um eine solidarische Krankenkasse. Damals hätte die Chance bestanden, Beamten, Selbstständigen, Vermietern und Kapitalbesitzern in eine solidarische Krankenkasse einzubinden, stattdessen bemühte sich Olaf Scholz, „den geforderten Systemwechsel auf  einen bloßen ‚Solidaritätsverbund aus privater und gesetzlicher  Krankenversicherung‘ klein zu kochen“. Statt sich für eine Bürgerversicherung einzusetzen, forcierte Olaf Scholz zusammen mit seiner Parteigenossin Ulla Schmidt – und der ausdrücklichen Billigung von Horst Seehofer (CSU) – das umstrittene  Gesundheitsmodernisierungsgesetz, das die Vollverbeitragung von Direktversicherten und Betriebsrentner erlaubt. Seit 2004 zahlt die davon Betroffenen den Arbeitnehmer- und Arbeitgeberanteil an der Krankenkasse sowie Zusatz- und Pflegebeitrag, insgesamt annähernd 20 Prozent – und das zehn Jahre lang.

    Ihm war voll bewusst, dass er mit diesem Gesetz die finanzielle Lebensplanung von Millionen Deutscher sabotiert. Das war Scholz und Ulla Schmidt aber gleichgültig. Was ist von einem solchen Kanzler noch zu erwarten?

    Kann Scholz Kanzler?

    Mal abgesehen von der Sabotage der Altersvorsorge – kann Scholz Kanzler? Anders als beispielsweise Norwegen hält sich der Staat hierzulande weitgehend aus Aktien heraus. Ja, Olaf Scholz verkündet sogar, sein „ganzes Geld trotz Minizinsen auf dem Sparbuch“ zu haben, wie „Focus Online“ ihn zitiert. Er vermitteln den Deutschen damit, Aktien und Fonds seien nichts für die Altersvorsorge – „die völlig falsche Botschaft“, wie „Focus Online“ meint. Nicht von ungefähr haben die Norweger pro Bürger ein Guthaben, die Deutschen jedoch Schulden. Scholz zeichnet sich durch sein Feindschaft aus gegen alles, was Aktien betrifft. Statt die Aktienkultur hierzulande zu fördern, entwarf er eine Finanztransaktionssteuer, die vor allem Aktionäre, nicht aber Zocken treffen würde. Sie ist gefloppt. Diese Steuer sollte die Grundrente finanzieren. Bei der Grundsteuerreform sorgte er für mehr Verwirrung als Klärung. Die Folge wird ein Flickenteppich an verschiedenen länderspezifischen Lösungen sein.  Finanzminister Olaf Scholz bestätige eindrucksvoll, so „Focus Online“, dass die Sozialdemokraten nicht mit Geld umgehen können. Scholz ist schließlich nicht irgendein Sozialdemokrat, sondern Finanzminister und ehemaliger Generalsekretär. Scholz sehe tatenlos bei der Entwertung seines Geldes durch die Inflation zu.

    Angesichts seiner Einstellung zu Aktien ist es nicht verwunderlich, dass Olaf Scholz die Börse im Besonderen und der Kapitalmarkt im Allgemeinen nicht sonderlich interessiert. Wie anders ließe sich sein Versagen im Fall Wirecard erklären? Wirecard ist indes nur ein Steinchen im Mosaik des Kontrollversagens. Der Bilanzskandal um den Zahlungsdienstleister Wirecard spielte sich sozusagen vor Scholz‘ Augen ab – und er hat einfach weggeschaut, denn die Finanzaufsicht BaFin steht unter seiner Ägide. Selbst die SPD sehe Handlungsbedarf, so die „Welt“. Für ihren finanzpolitischen Sprecher Lothar Binding stehe der Wirecard-Fall für ein wiederholtes „Totalversagen auf dem Finanzplatz Deutschland“. Er stellt die Bilanzmanipulationen in eine Reihe mit anderen Skandalen, beispielsweise dem Cum-Ex-Betrug und den Manipulationen des Zinssatzes Libor. Das alles geschah unter der Ägide des Finanzministers.

    Bei Digitalisierung nur Mittelklasse

    Als Kanzler will Scholz die Digitalisierung in Deutschland vorantreiben. Warum hat er das nicht schon während seiner Regierungszeit getan? Deutschland gehört nicht zu den Spitzenreitern bei der Breitbankverkabelung, die Ausstattung der Schulen lässt zu wünschen übrig, in punkto Innovation machen uns kleiner Länder wie Estland etwas vor. Beim E-Government hinkt Deutschland Schweden, Norwegen und Dänemark hinterher. Deutsche müssen immer noch zum Amt laufen, wenn sie Dokumente beantragen oder sich ummelden. „Das BMF (Bundesministerium für Finanzen) galt lange als Bremser für innovationsfördernde Maßnahmen wie einen großen Kapitalfonds für Start-ups (Zukunftsfonds) oder das Thema Mitarbeiterbeteiligung für Start-ups“, schreibt der „Berliner Tagesspiegel“.

    Obwohl Scholz noch vor einem Dreivierteljahr gegen die heutigen Parteichefs Saskia Esken und Norbert Walter-Borjans verloren hat, ist er jetzt der Kanzlerkandidat der SPD. Er sei mit seinem Ansehen, seiner Erfahrung und seiner Solidität „der richtige Kanzler in dieser Zeit“, zitiert der „Tagesspiegel“ Parteichef Norbert Walter-Borjans. Ist das so?

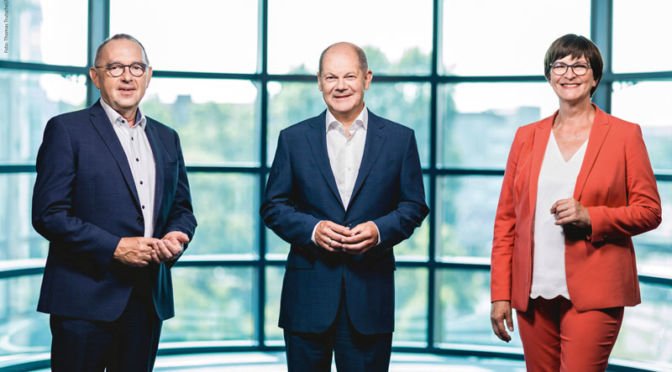
    Pressefoto: SPD – Norbert Walter-Borjans, Olaf Scholz und Saskia Esken | Foto: Thomas Trutschel / Photothek

  • Lohnt sich die Metallrente?

    Lohnt sich die Metallrente?

    Anfang Mai nahm der DVG die Metallrente genauer unter die Lupe und entdeckte einige Webfehler. Daraufhin hat das Versorgungswerk Metallrente reagiert. Journalistische Fairness gebietet, den Kritisierten zu Wort kommen zu lassen – in Form eines Gastbeitrags. Jeder kann sich somit sein eigenes Urteil bilden.

    Gastbeitrag von MetallRente*

    Das Versorgungswerk Metallrente wurde 2001 von der Gewerkschaft IG Metall und dem Arbeitgeberverband Gesamtmetall gemeinsam als Kind der Rentenreformen der 00er Jahre gegründet, die zu weitreichenden Absenkungen der Leistungen aus der gesetzlichen Rentenversicherung führten. Ziel dieser gemeinsamen Einrichtung der Tarifparteien war und ist es auch fast 20 Jahre später noch, Arbeitnehmerinnen und Arbeitnehmern den Aufbau einer guten zusätzlichen Betriebsrente zu ermöglichen und Arbeitgeber dabei zu unterstützen, hierfür verlässliche und tarifvertragskonforme Angebote zur Verfügung stellen zu können. Mit heute fast 800.000 Altersvorsorgesparerinnen und -sparern und über 120.000 privaten Absicherungen für finanziellen Schutz bei Berufsunfähigkeit, Erwerbsminderung oder -unfähigkeit sowie im Fall des Verlusts von Grundfähigkeiten ist Metallrente nicht mehr nur dem Anspruch nach, sondern tatsächlich zu einer Referenz geworden.

    Diese Erfolgsgeschichte wie auch die besondere Rolle der beiden Sozialpartner als Träger des Versorgungswerks erklärt, warum Metallrente besonders in den Fokus rückt, wenn es um die Bewertung der Gegenwart wie auch die Debatte um die Zukunft der betrieblichen Altersversorgung geht.

    Nicht nur der Verein der Direktversicherungsgeschädigten e.V. stellt sich angesichts schwankender Kapitalmärkte, Niedrig- bis Negativzinsen und auch bestimmter gesetzlicher Regelungen – etwa zur Beitragspflicht von Betriebsrenten – die berechtigte Frage: Lohnt sich die betriebliche Altersvorsorge insgesamt – und lohnt sich im Besonderen die Metallrente?

    Um diese Frage(n) zu beantworten, muss zunächst unterschieden werden zwischen Rahmenbedingungen, die alle Betriebsrentenangebote in den sogenannten externen Durchführungswegen betreffen, und den spezifischen Bedingungen der Angebote von Metallrente.

    Beginnen wir mit den Regelungen, denen alle Betriebsrentenangebote unterliegen, die nicht in Form einer Direktzusage des Arbeitgebers „intern“, das heißt über die Bilanz des Unternehmens aus eigenen Mitteln, finanziert werden:

    Gefördertes Sparen per Betriebsrente

    Das Sparen für eine zusätzliche Betriebsrente wird staatlich gefördert, indem auf die Sparbeträge nur begrenzt Steuern und Sozialversicherungsbeiträge erhoben werden. Die meisten Arbeitnehmerinnen und Arbeitnehmer sparen hier, indem sie einen Teil ihres Bruttoentgelts in einen Betriebsrentenvertrag investieren. Den vereinbarten Entgeltteil zieht der Arbeitgeber direkt vom Bruttogehalt ab und leitet ihn an das Versorgungswerk weiter, das heißt zumeist an eine Direktversicherung, eine Pensionskasse oder einen Pensionsfonds – abhängig davon, was arbeitsrechtlich zwischen Arbeitgeber und Beschäftigten vereinbart wurde. Diese „Bruttoentgeltumwandlung“ wird nach § 3.63 EStG in zweifacher Hinsicht gefördert: Beiträge von bis zu 3.312 Euro pro Jahr (vier Prozent der Beitragsbemessungsgrenze West 2020) können steuerfrei und beitragsfrei zum Aufbau einer Betriebsrente gespart werden. Nochmals 3.312 Euro pro Jahr können steuerfrei, aber beitragspflichtig zur Sozialversicherung in einen Altersvorsorgevertrag eingezahlt werden (acht Prozent der Beitragsbemessungsgrenze West 2020). Wer also monatlich bis zu 276 Euro für eine Betriebsrente spart, zahlt hierauf keinerlei Steuern und Sozialabgaben. Dies wirkt sich direkt auf die Höhe des Nettogehalts aus, denn um bei diesem Beispiel zu bleiben: Das spürbare Minus beträgt hier nur rund 134 Euro, obwohl fast das Doppelte jeden Monat in die Altersvorsorge fließt.

    Das Sparen für eine Betriebsrente ist auch mit der Riester-Förderung nach § 10a EStG aus dem eigenen Nettogehalt und mit direkten staatlichen Zulagen möglich. Nur wenige unserer Versorgungsberechtigten haben sich für diese Betriebsrentenförderung entschieden, weil das ständige Anpassungserfordernis im Zulagenverfahren für Beschäftigte und Arbeitgeber vergleichsweise kompliziert ist, wenn man die optimale Ausschöpfung der Zulagen sicherstellen will.

    Gesetzliche Rente allein reicht nicht

    Zusätzliche Altersvorsorge wird gefördert, weil sie notwendig ist. In der Regel wird die gesetzliche Rente allein später nicht ausreichen, um den gewohnten Lebensstandard halten zu können. Die Forschung der letzten Jahre zeigt: Den meisten Menschen ist bewusst, dass sie im Laufe ihres Erwerbslebens zusätzlich sparen müssen, um auch nach dem Ausscheiden aus dem Berufsleben ein gutes Leben führen zu können. Das bestätigte auch unsere zuletzt 2019 veröffentlichte Metallrente Jugendstudie, die wir alle vier Jahre durchführen. Wie man spart, ist dabei jedem selbst überlassen und die Entscheidung für die „richtige“ Form der Altersvorsorge hängt von verschiedenen individuellen Faktoren ab. Allerdings sollte immer berücksichtigt werden, dass staatliche Förderung wie auch Zuschüsse des Arbeitgebers oder tarifvertraglich vereinbarte Leistungen nur für Sparverträge verwendet werden können, die eine Leistung erst im Alter vorsehen – also eine Altersvorsorge im engeren Sinne – und nicht für zeitlich flexibles und zweckungebundenes Sparen. Der Gesetzgeber wollte auch aufgrund der Absenkung der Rentenleistungen Anreize schaffen, damit die Menschen mit staatlicher Förderung entstehende „Rentenlücken“ selbständig schließen können. Bei der Entscheidung für eine Altersvorsorge sollte man deshalb prüfen, ob eine staatliche Förderung oder etwaige andere Zuschüsse dafür genutzt werden können. Ein ETF-Sparplan (Anmerkung der Redaktion: Sparplan, der auf börsennotierte Indexfonds setzt) oder ein separates Giro- oder Tagesgeldkonto werden beispielsweise nicht gefördert.

    Geld vom Chef nur für Betriebsrente

    Nur für eine Betriebsrente muss auch der Arbeitgeber Zuschüsse leisten, das heißt nur hier gibt es noch zusätzlich Geld vom Chef. Seit dem 1.1.2019 müssen Arbeitgeber bis zu 15Prozent des umgewandelten Entgelts als Zuschuss in die Betriebsrente der Beschäftigten zahlen, denn bei der Bruttoentgeltumwandlung sparen nicht nur Arbeitnehmerinnen und Arbeitnehmer Sozialversicherungsbeiträge, sondern auch der Arbeitgeber. Durch das Betriebsrentenstärkungsgesetz sind Arbeitgeber jetzt zur Weitergabe dieser Ersparnis verpflichtet worden. Ab 1.1.2022 gilt dies auch für bereits bestehende Betriebsrentenverträge. Tarifverträge können von diesen gesetzlichen Regelungen abweichen. Nach §1 Abs. 1 BetrAVG hat jede/r Arbeitnehmer/in einen gesetzlichen Anspruch auf ein Betriebsrentenangebot vom Chef.

    Um bei unserem oben genannten Beispiel zu bleiben, würde der Arbeitgeber bei 15 Prozent Zuschuss 35 Euro monatlich in den Vertrag einzahlen und der Nettoaufwand der/des Arbeitnehmers/in würde sich entsprechend auf 116 Euro pro Monat reduzieren, obwohl weiterhin 267 Euro gespart werden. Die Bestandsdaten von Metallrente zeigen, dass viele Arbeitgeber bereits vor Inkrafttreten des Gesetzes in größerem Umfang freiwillige Zuschüsse für die Betriebsrente geleistet haben und weiter leisten. Um sich als attraktive Unternehmen zu positionieren und Fachkräfte langfristig an ein Unternehmen zu binden, werden diese Leistungen vom Chef in der Zukunft eher noch zunehmen.

    Betriebe legen noch was drauf

    In vielen Branchen gibt es zusätzliche tarifvertragliche Leistungen, auf die sich die Sozialpartner verständigt haben, um Beschäftigte beim Aufbau ihrer zusätzlichen Altersvorsorge zu unterstützen. In der Hauptbranche von Metallrente, der namensgebenden Metall- und Elektroindustrie, gibt es beispielsweise die Altersvorsorgewirksamen Leistungen (AVWL) in Höhe von derzeit 319 Euro pro Jahr für Vollzeitbeschäftigte. Diese Zuschüsse sollten sich Mitarbeiterinnen und Mitarbeiter in tarifgebundenen Unternehmen nicht entgehen lassen, denn sie führen zu einer weiteren Entlastung des Nettoaufwands auf 106 Euro, wenn wir unser Beispiel fortführen.

    In der Holz- und Kunststoffindustrie, in der Textilindustrie, aber auch in den chemischen Industrien und vielen weiteren gibt es Leistungen für die Altersvorsorge der Beschäftigten per Tarifvertrag. Wie bei den staatlichen Förderungen wird in den Tarifverträgen definiert, wann das Geld zu leisten ist und wofür dieses Geld verwendet werden darf.

    Beitragspflicht in der Rente

    Rentnerinnen und Rentner müssen auf ihre Betriebsrente Sozialversicherungsbeiträge zahlen. 2004 wurden für Betriebsrentner die gesetzlichen Rahmenbedingungen für die Zahlung von Kranken- und Pflegeversicherungsbeiträgen auf Betriebsrenten – ohne Bestandsschutz für damals schon existierende Verträge – verschlechtert. Betriebsrenten sind seitdem grundsätzlich beitragspflichtig zur gesetzlichen Kranken- und Pflegeversicherung. Egal, ob sie per Brutto- oder Nettoentgeltumwandlung angespart wurden. Diese Gesetzesänderung wurde seither in der Öffentlichkeit viel diskutiert, kritisiert und ihre Rücknahme gefordert. Nicht zuletzt führte sie zur Gründung von Interessenverbänden wie dem DVG e.V. Auch Metallrente und die Gesellschafter des Versorgungswerks, IG Metall und Gesamtmetall, haben diese gesetzliche Neuregelung vielfach und bis heute andauernd kritisiert. Denn sie wurde vor dem Hintergrund von Finanzierungsengpässen der gesetzlichen Krankenversicherungen beschlossen, die heute so längst nicht mehr bestehen, und stellt für die Altersvorsorge ein Hemmnis dar, die der Staat gleichzeitig von seinen Bürgerinnen und Bürgern erwartet beziehungsweise selbst notwendig gemacht hat.

    Ab 2020 Freibetrag von 159,25 Euro

    Zum 1.1.2020 wurde bei der Beitragspflicht zur gesetzlichen Krankenversicherung für Betriebsrentenleistungen auf Basis der Bruttoentgeltumwandlung gesetzlich nachgebessert und die vormals bestehende Freigrenze in einen echten Freibetrag in Höhe von derzeit 159,25 Euro umgewandelt. Das heißt, seither müssen nur auf Betriebsrentenzahlungen ab 159,26 Euro Sozialversicherungsbeiträge zur gesetzlichen Krankenversicherung entrichtet werden. Betriebsrenten unterhalb von 159,25 Euro monatlich sind damit aktuell sogar bessergestellt als Leistungen aus der gesetzlichen Rente. Faktisch bedeutet dies, dass Rentner/innen bis zu einer Rentenhöhe von aktuell 318,50 Euro durch die Einführung des Freibetrags ebenfalls den halben Beitragssatz zur GKV zahlen. Erst oberhalb dieser Summe realisiert sich der volle Beitragssatz – grundsätzlich immer um die Ersparnis aus dem Freibetrag reduziert. Die gesetzliche Pflegeversicherung ist von dieser Verbesserung leider ausgenommen worden. Hier besteht die Freigrenze weiter, was die Bewertung leider erheblich erschwert: ab 156,26 Euro Betriebsrente pro Monat fallen die vollen Beiträge zur Pflegeversicherung an – und zwar ab dem ersten Euro.

    Der Begriff der „Doppelverbeitragung“ wird in diesem Kontext aus fachlicher Sicht häufig falsch verwendet. Meist ist damit gemeint, dass die/der Rentner/in den vollen Beitragssatz in Höhe von derzeit 18,6 Prozent zur Krankenversicherung leisten muss. Bis zum Renteneintritt teilen sich dagegen Arbeitgeber und Arbeitnehmer/innen den Beitrag jeweils zur Hälfte. Richtigerweise wäre hier also von „Vollverbeitragung“ zu sprechen. Die eigentliche „Doppelverbeitragung“ bei per Bruttoentgeltumwandlung angesparten Betriebsrenten tritt erst dann ein, wenn ein/e Beschäftigte/r während des Erwerbslebens Beiträge oberhalb der Sozialversicherungsfreiheit in Höhe von vier Prozent der Beitragsbemessungsgrenze West für die Altersvorsorge umgewandelt hat. Wenn man also mehr als derzeit 267 Euro pro Monat in eine Betriebsrente einzahlt, muss man ab 268 Euro Sozialversicherungsbeiträge abführen – und auf die Betriebsrente später werden nach Überschreiten des Freibetrags nochmals Sozialversicherungsbeiträge fällig. Nur in diesen Fällen handelt es sich tatsächlich um eine „Doppelverbeitragung“.

    So oder so: Wer im eigentlich notwendigen Umfang für eine zusätzliche Betriebsrente spart, die später wirklich ausreicht, um die individuelle Rentenlücke zu schließen, muss  Sozialversicherungsbeiträge in voller Höhe bezahlen. Auch deshalb ist es sehr wichtig, bei der Entscheidung für eine Altersvorsorge nicht nur auf die in der Regel ausgewiesene spätere Bruttoleistung zu schauen, sondern auch eine Nettobetrachtung vorzunehmen. Das Versorgungswerk Metallrente hat sich diese im Markt noch unübliche Betrachtungsweise auf die Fahnen geschrieben und baut derzeit schrittweise beispielsweise alle Schnellrechner und Informationen in Materialien und auf der Website um, sodass die für Verbraucherinnen und Verbraucher relevante Netto-Betriebsrente ebenfalls auf den ersten Blick ersichtlich ist.

    Steuerpflicht in der Rente

    Rentnerinnen und Rentner müssen ihre Betriebsrente außerdem versteuern. Genau wie die gesetzliche Rente schrittweise steuerpflichtig wird, sind auch Betriebsrenten nach dem individuellen Steuersatz als Rentner/in steuerpflichtig. Zurzeit liegt der durchschnittliche Steuersatz im Rentenalter bei rund 15 Prozent. Der tatsächliche Steuersatz hängt natürlich von der individuellen Einkommens- und Vermögenssituation ab. Um die Netto-Betriebsrentenleistung zu bewerten, sollte deshalb auch abgeschätzt werden, wie hoch später der voraussichtliche Steuersatz individuell ausfallen wird und ab welchem Einkommen die geltenden Steuerfreibeträge voraussichtlich überschritten werden.

    Kapitalauszahlung besonders belastet

    Von der Sozialversicherungspflicht sind Kapitalauszahlungen von Betriebsrenten besonders betroffen. Wenn man sich seine angesparte Betriebsrente zum Vertragsablauf oder zum Renteneintritt als Kapital auf einen Schlag auszahlen lässt, wird die Summe fiktiv auf zehn Jahre verteilt, das heißt durch 120 (Monate) geteilt, um die Kranken- und Pflegeversicherungsbeiträge zu bemessen.

    Die Entscheidung, sich die Betriebsrente einmalig als Kapital auszahlen zu lassen, ist deshalb in der Regel kein gutes „Geschäft“, aber individuell natürlich in einigen Fällen notwendig, beispielsweise um einen Immobilienkredit zu tilgen. Von einem angesparten Betriebsrentenkapital in Höhe von beispielsweise 50.000 Euro verbleiben nach Steuern und Sozialversicherungsabgaben nur noch rund 28.500 Euro, wenn der Rentenbeginn nach 2040, also nach Eintritt der vollen Steuerpflicht auch für die gesetzliche Rente liegt, und ein durchschnittlicher Steuersatz von 24,7 Prozent angenommen wird.

    Die Erfahrungen von Metallrente zeigen, dass bei der Kapitalauszahlung die meisten „Fehler“ gemacht werden, das heißt man lässt sich das Kapital beispielsweise bereits in dem Jahr auszahlen, in dem man noch berufstätig ist und Einkommen wie Steuersatz entsprechend hoch sind. Dabei bieten die meisten Betriebsrentenverträge die Möglichkeit, den Auszahlungstermin passend zum Renteneintritt, beispielsweise erst im Folgejahr, im ersten Jahr also, in dem das Erwerbseinkommen weggefallen ist, zu wählen. Allein diese terminliche Gestaltung, die in der Regel ganz problemlos möglich ist, kostet viele unnötig Steuern. Metallrente arbeitet deshalb im Sinne der Versorgungsberechtigten an einem Tool, das dabei hilft, auch die Entscheidung für eine Kapitalauszahlung möglichst individuell optimal zu gestalten. Ein solcher Rechner kann natürlich keine qualifizierte individuelle Beratung ersetzen, aber zumindest angehenden Ruheständlerinnen und Ruheständlern damit erste Ansatzpunkte an die Hand geben. Grundsätzlich bleibt aber in den meisten Fällen die monatliche Betriebsrente das bessere – weil auch vom Gesetzgeber gewollte – Modell, denn sie leistet wirklich bis zum Lebensende und bietet den notwendigen und planbaren finanziellen Spielraum, den man selbst und die Angehörigen brauchen.

    Wie sieht die Rendite aus?

    Niedrig- bis Negativzinsen sowie Schwankungen an den Kapitalmärkten belasten Sparerinnen und Sparer – mindestens in Form nur noch sehr geringer Garantiezinsen von derzeit 0,9 Prozent mit eindeutig weiter sinkender Tendenz. Davon betroffen sind nicht nur Betriebsrentenverträge, sondern alle Altersvorsorgeverträge. Eine Ausnahme bilden individuelle Fonds- oder Aktieninvestments, bei denen Sparerinnen und Sparer aber nicht nur das volle Gewinn-, sondern auch das volle Verlustrisiko tragen.

    Die Stärke der Rentenversicherungen inklusive der Betriebsrenten besteht unter den Gegebenheiten der Märkte darin, gerade eher sicherheitsorientierten Menschen zumindest den Beitragserhalt garantieren zu können beziehungsweise auch gesetzlich garantieren zu müssen. Hierfür steht die sogenannte Bruttobeitragsgarantie, die die Summe der eingezahlten Beiträge abzüglich der Kosten des Vertrags beispielsweise auch für eine Berufsunfähigkeitsversicherung im Rahmen der Betriebsrente umfasst und sichert. Eine solche Garantie mag zunächst selbstverständlich klingen, doch der Versuch, einen vergleichbaren Vermögensaufbau heute via Girokonto oder Tagesgeldkonto zu erreichen, würde bereits an dieser Garantie scheitern. Gleiches gilt für Fonds, Aktien oder günstige ETF (Exchange Traded Funds oder börsengehandelte Indexfonds): sobald ein bestimmter Betrag zu einem bestimmten Zeitpunkt, beispielsweise für die Ablösung eines Immobilienkredits, benötigt würde, besteht keinerlei Garantie, dass die Märkte auch genau dann entsprechend positiv performen. Diese Risikotragfähigkeit können sich viele Menschen leisten, aber bei Weitem nicht alle.

    Es wäre sicher für alle DVG-Mitglieder interessant zu erfahren,
    wer eine Metallrente hat und
    vor allem
    welche Erfahrungen er damit gemacht hat.
    Wir freuen uns auf Kommentare – entweder per Mail an info@dvg-ev.org
    oder besser noch im Forum
    .

    Eine Betriebsrente entfaltet auch an dieser Stelle nochmals die Förderungs- und Zuschussvorteile gegenüber anderen Formen der Altersvorsorge, denn es werden nicht nur die von den Arbeitnehmerinnen und Arbeitnehmern netto selbst aufgebrachten Beiträge garantiert, sondern die Gesamtbeiträge, die durch die Steuer- und Sozialversicherungsersparnis, durch Zuschüsse vom Chef und gegebenenfalls noch weitere tarifvertragliche Leistungen als Beiträge in den Vertrag geflossen sind. In unserem oben genannten Beispiel wären dies 276 Euro pro Monat über all die Jahre abzüglich der Kosten für Verwaltung und gegebenenfalls Zusatzversicherungen.

    Zinsen oder Sicherheit?

    Dennoch kostet eine solche Garantie grundsätzlich Geld und dies vor allem in Form nicht erzielter Renditen, weil das Kapital weniger risikoreich angelegt werden kann. Wer sich nicht mit weniger Rendite begnügen möchte, sollte sich auch bei der Betriebsrente für fondsgebundene Angebote oder für Pensionsfonds entscheiden, die in Aktien investieren und damit höhere Erträge erwirtschaften können, aber die Beiträge trotzdem durch Risikomanagement kollektiv sichern. Um den Beitragserhalt zu gewährleisten, bräuchte es bereits heute im Grunde schon keine Garantien mehr, sondern große Kollektive mit intelligenten kollektiven Puffermechanismen und starken Sozialpartnern, die über Garantien hinaus künftig auch wieder höhere Betriebsrenten erwirtschaften könnten – ohne individuelle Risiken des Totalverlusts, wie sie die/der einzelne Sparer/in trägt. Auch den Weg hierfür hat der Gesetzgeber mit dem Betriebsrentenstärkungsgesetz bereits 2017 unter hohen Auflagen geebnet. Die Sozialpartner haben diesen Ball bisher noch nicht aufgenommen. Klar ist aber: Renten- wie Betriebsrentenverträge am Markt können Sparerinnen und Sparern nicht beides versprechen: gute Zinsen und absolute Sicherheit.

    All diese genannten Punkte treffen auf alle Betriebsrentenverträge zu, die der Arbeitgeber nicht über die Bilanz in Form sogenannter Direktzusagen finanziert. Sie gelten für ein Versorgungswerk wie Metallrente ebenso wie für alle anderen Anbieter. Wir haben deshalb den Gesprächsfaden mit dem Verein der Direktversicherungsgeschädigten e.V. wieder aufgenommen, weil aus der Kommunikation des DVG e.V. der missverständliche Eindruck entstehen könnte, nur für eine Metallrente müssten die genannten Sozialversicherungsbeiträge wie auch Steuern entrichtet werden – bis hin zur falschen Schlussfolgerung, eine Metallrente lohne sich nicht, wenn man die Entwicklung eines ETF mit der des Metallrente-Fondsportfolios vergleiche. Zum Abschluss möchten wir deshalb die Angebote der Metallrente noch einmal konkret betrachten.


    Lohnt sich die Metallrente?


    Das gemeinsame Versorgungswerk Metallrente von IG Metall und Gesamtmetall hat seit 2002 für Arbeitgeber wie für Arbeitnehmerinnen und Arbeitnehmer Betriebsrentenangebote über die drei wichtigsten Durchführungswege angeboten: Das sind die Metall-Direktversicherung, die Metall-Pensionskasse und der Metall-Pensionsfonds. Welcher Durchführungsweg im Betrieb angeboten wird, entscheidet der Arbeitgeber, teilweise gemeinsam mit dem Betriebsrat. In der Metall-Direktversicherung und der Metall-Pensionskasse konnten beziehungsweise können sich Altersvorsorgesparer/innen in der Regel zwischen den Anlagevarianten GARANTIE, PROFIL und CHANCE entscheiden, sofern der Arbeitgeber diese Wahloption nicht vertraglich begrenzt hat.

    Mehrheit für „Garantie“

    Die große Mehrheit unserer Versorgungsberechtigten hat sich bis heute für die Anlagevariante GARANTIE entschieden. Hier wird das Altersvorsorgekapital vollständig in den Deckungsstöcken unserer vier Lebensversicherungspartner, und damit besonders sicher, angelegt. Bei Gründung des Versorgungswerks, als noch Zinsen von 3,5 Prozent zugesagt werden konnten, erschien dieses Angebot den meisten Sparerinnen und Sparern als besonders attraktiv – und im Vergleich zu den aktuellen 0,9 Prozent war und bleibt diese Entscheidung für das Angebot auch richtig und lohnend.

    Weil sich gerade mit Staatsanleihen und anderen Zinsträgern in den letzten Jahren immer weniger Zinsen erwirtschaften ließen und infolge dessen auch die Garantiezinszusagen stetig zurückgingen, haben sich mehr und mehr Sparer/innen für die Anlagevariante PROFIL entschieden, die wir 2013 eingeführt haben und die ebenfalls zu 100 Prozent in den Sicherungsvermögen unserer vier Lebensversicherungspartner investiert, aber hier vergleichsweise renditestärker angelegt wird. Erträge aus der jährlichen Überschussbeteiligung erhöhen hier das Vorsorgekapital und können nicht mehr verloren gehen. Zum Rentenbeginn berechnen wir die Rente aus dem aufgebauten Vorsorgekapital zu den gültigen Rechnungsgrundlagen. Eine feste Verzinsung ist hier nicht garantiert, um das Kapital flexibler anlegen zu können. Die laufenden Überschussbeteiligungen erhöhen auch zunächst nicht die garantierte Mindestrente. Die Versicherten erhalten im Angebot PROFIL aber eine höhere Überschussbeteiligung, als sie mit einem klassischen Garantie-Angebot möglich ist und eine insgesamt höhere Gesamtverzinsung.

    Ab 2005 Metall-Pensionsfonds

    Aufgrund des langfristigen Trends von Niedrig- bis Negativzinsen hat Metallrente bereits 2005 den eigenen Metall-Pensionsfonds gegründet, um Sparerinnen und Sparern ein nachhaltig renditeorientiertes Angebot unterbreiten zu können. Der Metall-Pensionsfonds investiert zu 80 Prozent in Aktien und Fonds im eigens aufgelegten Metallrente-Fondsportfolio. Wir haben das Fondsportfolio unter anderem deshalb geschaffen, um über Kosten wie auch Anlagekriterien immer wieder im Sinne der Versorgungsberechtigten neu verhandeln zu können. Dies haben wir in der Vergangenheit immer wieder erfolgreich getan, wie es unseren öffentlichen Monatsberichten zu entnehmen ist, auch wenn diese leider noch nicht so übersichtlich und aussagekräftig sind, wie wir uns dies wünschen würden – aber auch an der Verbesserung unserer Berichte für unsere Versicherten arbeiten wir kontinuierlich.

    Zudem konnten wir im eigenen Metallrente-Fondsportfolio von Beginn an Nachhaltigkeitskriterien umsetzen, die uns und unseren Sozialpartnern wichtig sind und diese immer wieder justieren. Damit gehörten wir zu den „first movern“ gerade im Markt der betrieblichen Altersversorgung. Und unsere Analysen zeigen: die Einhaltung von Compliance-, sozialen und ökologischen Standards hat unsere Versorgungsberechtigten im Vergleich keine Rendite gekostet. Wir sind auch heute stolz darauf, bereits 2011 die Prinzipien für Nachhaltiges Investieren der Vereinten Nationen (UN-PRI) unterzeichnet zu haben und dort jedes Jahr über unsere Fortschritte berichten zu dürfen. Unsere Berichte sind ebenfalls öffentlich auf der UN-PRI Website abzurufen.

    Die Gründung des Metall-Pensionsfonds und des Metallrente-Fondsportfolios haben uns darüber hinaus ermöglicht, auch in der Metall-Direktversicherung und der Metall-Pensionskasse die Anlagevariante CHANCE anzubieten: eine fondsgebundene Betriebsrente, bei der ein großer Teil des Kapitals in das Metallrente-Fondsportfolio investiert wird und in der einmal erzielte Renditen durch eine dynamische Garantieerhöhung gesichert werden. Über den Beitragserhalt hinaus wird in diesem Angebot eine Mindestleistung garantiert, die sich also bei guter Performance unseres Fonds erhöht, aber in schlechten Marktphasen nicht sinken kann.

    Im Metall-Pensionsfonds bieten wir nur eine Anlagevariante an, um einerseits die Kosten für das Fondsmanagement so gering wie möglich zu halten und andererseits aus der Überzeugung heraus, dass ein hoher Aktienanteil gerade über lange Laufzeiten für Sparerinnen und Sparer am Ende die höchstmögliche Betriebsrente erzielt. Auch im Metall-Pensionsfonds garantieren wir eine Mindestleistung oberhalb des Beitragserhalts und haben ein Ablaufmanagement implementiert, sodass das Kapital der Versorgungsberechtigten mit steigendem Alter schrittweise in sicherere Anlageklassen umgeschichtet wird, damit erzielte Renditen und in Aussicht gestellte Leistungshöhen zum Rentenbeginn auch wirklich zur Verfügung stehen.

    Wertentwicklung des Metallrente Fonds Portfolio
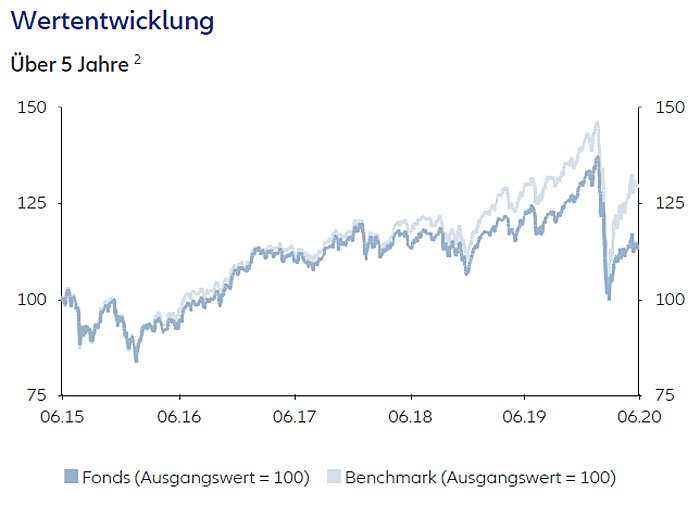
    metallfonds_benchmark

    Der Metallrente Fonds Portfolio (ISIN LU1190435906) hat als Benchmark, sprich Messlatte, eine Mischung aus: 
    56 % MSCI World Total Return, 22 % MSCI EM Emerging Markets Total Return, 11 % ICE BOFAML Global High Yield
    Constrained Index, 11 % JP Morgan EMBI Global Diversified Return.                                                      Quelle: Metallrente

    Wertentwicklung Metallrente Fonds mit Benchmark

    metallfonds_msci_highyield

    Wertentwicklung des Metallrente Fonds Portfolio (ISIN LU1190435906) im Vergleich zu den Einzel-Indizes der 
    Metallrente-Fonds-Portfolio-Benchmark:  MSCI World Total Return, MSCI EM Emerging Markets Total Return und
    einem Global Funds High Yield Bonds Index.                                             Quelle: comdirect

    Natürlich kosten auch hier das Fondsmanagement einschließlich Risiko- und Ablaufmanagement und die Garantien Geld in Form von nicht erzielten Renditen, die im Vergleich zu einem ETF ohne Garantien und Risikomanagement ins Gewicht fallen. Welche Form der Altersvorsorge die richtige ist, hängt hier wiederum von der individuellen Risikotragfähigkeit ab.

    Ein fairer Vergleich, auch von Renditen, vergleicht Äpfel mit Äpfeln. Zuletzt haben wir einen solchen im Januar 2020 durch das unabhängige Institut für Vorsorge- und Finanzplanung (IVFP) durchführen lassen. Das Gutachten von Prof. Dr. Thomas Dommermuth und seinem Team hat unsere aktuellen Betriebsrentenangebote mit aktuellen privaten Rentenversicherungsangeboten verglichen. Weil wir inzwischen ein großes Kollektiv sind und hinter uns zwei starke Sozialpartner stehen, können wir jedem Arbeitgeber, egal wie groß sein Betrieb ist, und damit auch allen Arbeitnehmerinnen und Arbeitnehmern auf der Kostenseite rabattierte Großkundenkonditionen bieten, die auch jedes Betriebsrentenangebot eines einzelnen Lebensversicherungsunternehmens übertreffen.

    Ja, Metallrente lohnt sich

    Bei einem durchschnittlichen Jahresgehalt von 40.000 Euro brutto und einem ebenfalls durchschnittlichen Jahresbeitrag in eine Metall-Direktversicherung Betriebsrente von 1.200 Euro pro Jahr sowie einem Vertragsbeginn im Alter von 35 Jahren beträgt der Vorteil gegenüber einer identischen privaten Rentenversicherung 50,47 Prozent und die reine Produktrendite der Metallrente liegt bei 3,8 Prozent. Auch im Vergleich zu einem ETF kann sich dies bei null Risiko durchaus sehen lassen.

    Ein jüngerer Sparer, der sich bereits mit 25 Jahren unter sonst gleichen Rahmenbedingungen für den Metall-Pensionsfonds entscheidet, erzielt sogar eine reine Metallrente-Rendite von 4,82 Prozent und einen Vorteil gegenüber einem identischen privat besparten Fonds von 39,45 Prozent.

    Um künftig noch besser darüber informieren zu können, für wen sich welches unserer Angebote im Vergleich zu einer privaten Rentenversicherung lohnt, arbeiten wir derzeit an einer Kooperation mit dem IVFP, um gemeinsam das präziseste Rechentool unter Einbeziehung aller steuer- und sozialversicherungsrechtlichen Regelungen zu entwickeln.

    Welche Altersvorsorge ist die richtige?

    Diese Fragen bleiben individuell zu beantworten und hängen von vielen und unter anderem von den oben beschriebenen Faktoren ab. Durch ihre Kombination von staatlicher Förderung, Zuschüssen des Arbeitgebers und gegebenen falls zusätzlichen tarifvertraglichen Leistungen sowie Kostenkonditionen, die nur große Kollektive durchsetzen können, ist die betriebliche Altersversorgung selbst in Zeiten von Niedrig- bis Negativzinsen im Vergleich zu anderen Formen sehr effizient – und sie ist dabei trotzdem sicher.

    Wer sich entscheidet, allein aus dem Netto zu sparen, verzichtet auf staatliche Förderung wie auf Geld des Arbeitgebers und wird dadurch in der Regel auch nur geringere Sparbeiträge aufbringen können. Selbst bei hohen Renditen können schon diese Beitragsunterschiede kaum ausgeglichen werden. Wer allein spart, spart zudem zu den Konditionen des Fondsanbieters oder des Lebensversicherungsunternehmens, die diesem die eigenen Profite sichern – und profitiert nicht von der Verhandlungskraft eines großen Kollektivs und starker Tarifvertragsparteien. Auch diese höheren Kosten schmälern im Vergleich die Performance. Und nicht zuletzt sind auch die Einkommen und Vermögen aus solchen privaten Rentenverträgen, Aktien- oder Fondsinvestments nicht steuerfrei zu haben. Derzeit beträgt die Abgeltungssteuer auf Kapitalerträge 25Prozent.

    Metallrente empfiehlt deshalb eine fundierte individuelle wie qualifizierte Beratung mit Unterstützung der besten Rechentools und natürlich auch unter Einbeziehung der Netto-Betrachtung. Auch fast zwanzig Jahre nach der Gründung halten wir an unserem Ziel fest, den Markt weiter in Richtung von mehr Transparenz, und Fairness zu treiben – im Interesse der Sparerinnen und Sparer wie auch der Rentnerinnen und Rentner. Diesem Anliegen haben sich das Versorgungswerk Metallrente und seine Gründer IG Metall und Gesamtmetall verschrieben.


    Es wäre sicher für alle DVG-Mitglieder interessant zu erfahren,
    wer eine Metallrente hat und
    vor allem
    welche Erfahrungen er damit gemacht hat.
    Wir freuen uns auf Kommentare – entweder per Mail an info@dvg-ev.org
    oder besser noch im Forum
    .

    *Auf der DVG-Homepage verwenden wir normalerweise keine Firmenschreibweise, sondern orientieren uns am Duden. Deswegen heißt es im Gastbeitrag Metallrente statt MetallRente.

    Bild: Screenshot der Metallrente-Homepage

  • Misstraut euren Politikern

    Misstraut euren Politikern

    Vor der Wahl versprechen sie uns das Blaue vom Himmel, danach wollen sie davon nichts mehr wissen. Das war bei Blüm so, bei Kohl, bei Merkel – und wird auch künftig so sein. Darum misstraut euren Politikern gründlich.

    „In Sonntagsreden hält man mitfühlende Worte für uns bereit und verspricht Beseitigung des Unrecht; kaum sind die Herrschaften wieder in Berlin angekommen, haben sie alles vergessen”, empört sich Reiner Wellmann vom DVG in „facebook“. Sein Fazit nach vielen Gesprächen und als Besucher bei einschlägigen Verhandlungen am Bundessozialgericht: „Die wollen das nicht ändern – und hinter den Kulissen gibt es längst einen Deal.“ Er meint mit „das“ die Abschaffung der Doppelverbeitragung von Direktversicherungen, wofür der Verein der Direktversicherungsgeschädigten (DVG) steht.

    Misstraut euren Politikern

    Der „NDR“ hat jüngst besonders dreiste Versprechen aufgelistet. Dazu gehört der Klassiker des ehemaligen Arbeits-  und Sozialministers Norbert Blüm (CDU), der beim Plakatieren des Spruchs „Eines ist sicher: Die Rente“ 1986 sogar selbst Hand anlegte. Eine Vereinfachung kann auch eine Lüge sein – und das wusste er, verkaufte sie aber mit einer derartige Überzeugung, dass sich Millionen darauf verlassen haben – und jetzt verlassen sind. Natürlich zahlt die Deutsche Rentenversicherung regelmäßig die Rente aus, aber damit kommen viele nicht über die Runden. Weil die Zahl der Rentner zunimmt, die der Rentenzahler aber abnimmt, muss die Rente zwangsläufig prozentual fallen. Das war bereits 1986 absehbar. Blüm hätte nur einen Taschenrechner benutzen müssen.

    “Scheitert der Euro,  scheitert Europa”

    Die nächste Unwahrheit verbreitete der damalige Bundeskanzler Helmut Kohl (CDU) nach dem Mauerfall. Könnt ihr euch noch erinnern, wie er von „blühenden Landschaften“ sprach. „Wer die ostdeutschen Innenstädte von 1989 mit heute vergleicht, könnte zu dem Schluss kommen, dass Kohl Recht behalten sollte mit seinem Versprechen; aber Tausende Arbeitnehmerinnen und Arbeitnehmer mussten die neuen Bundesländer für einen Job verlassen, die Löhne im Osten sind immer noch niedriger und kein einziges Dax-Unternehmen sitzt dort“, resümiert der „NDR“. Die Infrastruktur in Deutschland wurde jahrzehntelang vernachlässigt, die Investitionen für Schulen herunter gefahren, Pflegepersonal ausgebeutet – blühend sieht anders aus.

    Oder denken wir an den früheren CSU-Verkehrsminister Alexander Dobrindt mit seinem Maut-Versprechen. “Die deutsche Pkw-Maut ist ein europäisches Projekt, meine Damen und Herren”, erinnert der „NDR“. Es war der Europäische Gerichtshof, der das „europäische“ Projekt stoppte.

    Schließlich die noch amtierende Bundeskanzlerin Angela Merkel, die den Satz „Scheitert der Euro, scheitert Europa“ jahrelang wie ein Mantra vor sich her trug. Damit verkaufte sie den Deutschen die Zustimmung für den gigantischen finanziellen Rettungsschirm European Financial Stability Facility (EFSF), der vor allem von den Deutschen zu tragen ist. Wie sich heute zeigt, muss es eher heißen „Scheitert der Euro nicht, scheitert Europa“. Durch die Nullzinspolitik der Europäischen Zentralbank (EZB) fühlten und fühlen sich Schlendriane wie Italien und Griechenland geradezu ermutigt, weiter Schulden zu machen, weil die ja nichts kosten. Kredite gibt’s für lau, zahlen müssen es die anderen. Wie sich im Rückblick herausstellt, hat uns Angela Merkel einen Bären aufgebunden.

    Alles Lügen – oder was?

    Lügen Politiker nur? Werden stets uneinlösbare Versprechen gegeben, fragt der „NDR“. “Ich denke, sie lassen auch gerne Informationen weg und nutzen nur die Informationen, die ihnen zugutekommen. Sodass sie nicht lügen, aber auch nicht die komplette Wahrheit erzählen”, zitiert der NDR einen Befragter in einer nicht-repräsentativen Umfrage von NDR Info in Hamburg. “Ich glaube ganz bestimmt, dass sie nicht die Wahrheit sagen. Ob das nun bewusst gelogen ist oder ob das nur gefärbt ist oder ob das irgendwo ganz bestimmten Zielen folgt, das weiß ich nicht”, ergänzt ein anderer Bürger.

    Fazit dieser kleine Rückschau: Misstraut euren Politikern, und zwar gründlich.

    Bild von DarkWorkX auf Pixabay

  • Freibetrag entwickelt sich zur Dauerbaustelle

    Freibetrag entwickelt sich zur Dauerbaustelle

    Obwohl das Gesetz am 1.1.2020 in Kraft trat, haben es viele Krankenkassen immer noch nicht geschafft, den GKV-Betriebsrentenfreibetrag zu berücksichtigen. Das Thema bleibt eine Dauerbaustelle.

    „Meine Krankenkasse zieht monatlich immer noch den vollen Beitrag aus meiner Direktversicherung ein, obwohl die Bundesregierung ja seit dem 1.1.2020 diesen Freibetrag von 159,25 Euro eingeführt hat“, schreibt W. Weingärtner – und er ist nur einer von vielen. Fast täglich erreichen den Vorstand des Vereins der Direktversicherungsgeschädigten (DVG) Mails, in denen Mitglieder klagen, dass ihre Krankenkassen den Freibetrag nicht berücksichtigen.

    Dauerbaustelle Betriebsrentenfreibetrag

    Zur Erinnerung, das GKV-Betriebsrentenfreibetragsgesetz (GKV-BRG) trat eben zu diesem Termin in Kraft, aber Millionen Betriebsrentner müssen immer noch warten, dass der Freibetrag berücksichtigt wird. Angeblich schaffen es die 46 000 Zahlstellen für Betriebsrenten und Direktversicherungen nicht, ihre Software so schnell zu ändern.

    Selbst Bundesgesundheitsminister Jens Spahn tobt laut „Rente & Co.“. Die Umsetzung des neuen Gesetzes erst zum Ende des Jahres sei nicht hinnehmbar. Das hilft den Millionen Geschädigten aber wenig, denn die Kassen lassen sich Zeit und wiegeln Beschwerden ab. Dabei wäre die Ermittlung des Freibetrags für sie ein Klacks. „Stiftung Warentest“ hat einen Sozial­abgaben-Rechner programmiert, mit dessen Hilfe jeder selbst ausrechnen kann, was das in seinem speziellen Fall ausmacht.

    Positives Beispiel TK

    Es gibt indes auch positive Beispiele wie die Techniker Krankenkasse. Sie zeigte sich am Anfang noch verstockt („TK zeigt sich verstockt beim Freibetrag“), hat das neue Gesetz mittlerweile aber umgesetzt. Dafür brauchte es allerdings einige Anschreiben von DVG-Mitgliedern. Als Muster mein Brief an die TK:

    „Hallo Service-Team,

    mein Beitrag ist vollständig eingegangen. Sie haben nur vergessen, das GKV-Betriebsrentenfreibetragsgesetz zu berücksichtigen. Ich habe Sie bereits am 9. Januar online davon informiert, dass sich der Beitrag wegen des GKV-BRG ändert. Sie haben meine Mitteilung einfach ignoriert und berechnen mir weiterhin den falschen Beitrag.

    Bitte ändern sie das umgehend und schicken mir ein richtige Beitragsmitteilung.  Ich verweise noch einmal auf das GKV-BRG, das am 1.1.2020 in Kraft getreten ist.  Entsprechend ist ein Freibetrag von 159,25 Euro zu berücksichtigen, das haben Sie vergessen.

    Der § 226 Absatz 2 wird folgender Satz angefügt:

    „Überschreiten die monatlichen beitragspflichtigen Einnahmen nach Absatz 1 Satz 1 Nummer 3 und 4 insgesamt ein Zwanzigstel der monatlichen Bezugsgröße nach § 18 des Vierten Buches, ist von den monatlichen beitragspflichtigen Einnahmen nach § 229 Absatz 1 Satz 1 Nummer 5 ein Freibetrag in Höhe von einem Zwanzigstel der monatlichen Bezugsgröße nach § 18 des Vierten Buches abzuziehen; der abzuziehende Freibetrag ist der Höhe nach begrenzt auf die monatlichen beitragspflichtigen Einnahmen nach § 229 Absatz 1 Satz 1 Nummer 5; bis zum 31. Dezember 2020 ist § 27 Absatz 1 des Vierten Buches nicht anzuwenden.”

    1. v. 21.12.2019 BGBl. I S. 2913 (Nr. 52); Geltung ab 01.01.2020.

    Dieses Gesetz trat am 1. Januar 2020 in Kraft.

    Ich denke, damit ist die Angelegenheit erledigt.

    Freundliche Grüße

    Helmut Achatz“


    Bild von Gerd Altmann auf Pixabay

  • DVGler konfrontieren SPD-Politiker mit “Abzocke”

    DVGler konfrontieren SPD-Politiker mit “Abzocke”

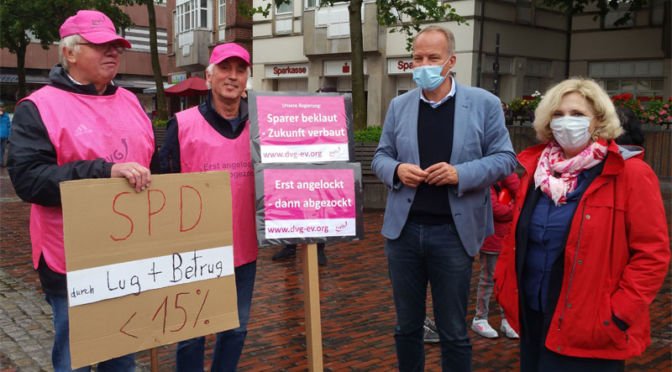
    SPD-Politiker dürfen nicht meinen, dass der DVG locker lässt. Im niedersächsischen Lingen konfrontierte sie der Verein wieder mit der “Abzocke” der Altersvorsorge von Millionen.

    Die beiden SPD-Politiker, Daniela de Ridder und Matthias Miersch, wollten im von der Union dominierten Landkreis “gut Wetter” machen und haben deswegen die Region besucht. „Kommt doch vorbei und kommt mit uns ins Gespräch“, so ihr Angebot. Auf ihrer „Sommertour“ wollten sie hören, wie die Menschen durch die Krise gekommen sind und was die Bürger „von der Politik im Endspurt des letzten Jahres dieser Regierungszeit“ erwarten.

    SPD-Politiker starten Bundestagswahlkampf

    DVG-Mitgliedern der Regionalgruppe Emsland/Osnabrück-Nord und NRW-Nord/Rheine warteten schon im pinken Outfit auf die beiden Bundestagsabgeordnete, um sie mit der “Abzocke” von Millionen Altersvorsorgern zu konfrontieren. Beiden Bundestagsabgeordneten war sehr wohl bewusst, was die SPD 2003 unter der rot-grünen Schröder-Regierung mit der Einführung des Gesundheitsmodernisierungsgesetzes (GMG) angerichtet hat. Seitdem zahlen Direktversicherte annähernd 20 Prozent an die Krankenkassen.

    Die Einladung der SPD in Lingen


    Manfred Lesting und Bernd Schröer von der Regionalgruppe NRW-Nord/Rheine erinnerten sie wieder daran und verlangten die Abschaffung dieses unsäglichen Gesetzes. Aber was ist schon von SPD-Politikern zu erwarten, die sich um alles Mögliche wie zivile Krisenprävention, vernetztes Handeln, digitale Infrastruktur und nukleare Sicherheit beschäftigen? Während  die vom GMG Betroffenen “Deutsch gesprochen” haben, antworten die Beiden mit ihrem üblichen Bla-Bla, von wegen Mehrheiten und schwierigen Zeiten.

    Dieser DVG-Empfang in Lingen ist der Auftakt zu weiteren  Konfrontationen. Der DVG lässt nicht locker. Spätestens im Herbst ist Auftakt für den Bundestagswahlkampf – und dann werden die Direktversicherungsgeschädigten wieder an die Sabotage ihrer Altersvorsorge durch Rot-Grün (mit Hilfe der Union)  erinnern und ein Umdenken der Politik anmahnen. “Wir werden den Politikern in die Suppe spucken”, meint Schröer.

  • Rentner kämpft gegen Plündern der Altersvorsorge

    Rentner kämpft gegen Plündern der Altersvorsorge

    Mit einem Satz erleichtert der Staat Millionen Altersvorsorger um Milliarden. Ein Rentner kämpft dagegen. Seine Erlebnisse vor dem obersten Sozialgericht.

    von Reiner Wellmann

    Mittwoch, 8. Juli 2020, 16.45 Uhr.  Herbert Heins kämpft wie ein Löwe.  Als die 12. Kammer des Bundessozialgerichts die Anhörung der Parteien – Heins gegen TK – beenden will, bittet Heins ums Wort für eine persönliche Erklärung. Denn bis dahin hatte sein Anwalt Prof. Plagemann und der Jurist der Techniker Krankenkasse das Sagen. Die drei Berufsrichter schauen sich kurz an – und nicken ihm zu. Heins bedankt sich, denn oft genug ist er von den Richtern aufgefordert worden, zum Ende zu kommen.

    Rentner wehrt sich gegen Unrecht

    Und dann trägt der „rebellische Rentner“, wie die Medien Heins inzwischen bezeichnen, 30 Minuten lang Punkt für Punkt vor, wie die Plünderung der freiwilligen Altersvorsorge unter Mitwirkung von Politikern, Gerichten und Krankenkassen seit 2003 eingefädelt wurde. Er scheut sich auch nicht, die hohen Richter persönlich anzusprechen. Wie an einem roter Faden spult er das gefühlte Unrecht an seinem eigenen Fall ab: „Da steht in dem Vertrag also, dass mein Arbeitgeber mir das Entgelt für geleistete Überstunden auf eine Direktversicherung überweist. Haben Sie zugehört? Da steht nicht ,Als betriebliche Altersversorgung wird eine Direktversicherung abgeschlossen’, sondern ,als Abgeltung der geleisteten Überstunden’“.

    Was das Wort „solche“ bedeutet

    Viel Raum widmet Heins der „eigenartigen Veränderung“ des §229 im Sozialgesetzbuch, den es seit 1989 gibt – der aber in der Gesetzgebung des Jahres 2003 modifiziert wurde. Ziel war es, die bis dahin mögliche Kapitalisierung von Betriebsrenten – die Auszahlung war beitragsfrei – auch mit Krankenversicherungsbeiträgen zu belegen. Dieses Schlupfloch sollte geschlossen werden. „Aber eine vertraglich von Beginn an festgelegte Kapitalzahlung, und das auch noch ohne Rentenoption, hat der Gesetzgeber niemals verbeitragen wollen. Das steht da nicht drin“, redet Heins Klartext. Und der 70-Jährige gab den Juristen eine Lektion Nachhilfeunterricht: „Für Schüler, die das Demonstrativ-Pronomen ‚solche‘ in der Grundschule nicht durchgenommen haben, trage ich den Satz des § 229 nun einmal vor, indem ich gleich das Rätselwort ‚solche‘ in aufgelöster Form einsetze …“.

    Einmalzahlung ist keine Rente

    Als (virtuellen) „Kronzeugen“ beruft er sich auf den prominenten Sozialrechtler und Präsidenten des Bundessozialgerichts, Prof. Rainer Schlegel. Der sei Mitautor des Personalbuchs, das Standardnachschlagewerk in den Personalabteilungen aller Unternehmen. Der inzwischen schon etwas in Rage gekommene Heins zitiert: „Rentenähnlichkeit liegt nicht vor – und damit auch keine betriebliche Altersversorgung im Sinne des § 229 SGB V (neue Fassung), wenn von vornherein keine wiederkehrende Leistung, sondern eine einmalige Kapitalzahlung vereinbart oder zugesagt war“. Und Heins verweist auf ein Urteil des Bundessozialgerichts (BSG Urteil 12 RK 10/94): „Der hinreichende Grund für Beitragsfreiheit von Kapitalleistungen, auch wenn es Leistungen der betrieblichen Altersversorgung sind, liegt darin, dass solche einmaligen Leistungen allgemein nicht dazu bestimmt sind, den Lebensunterhalt dauerhaft zu sichern“. Werde schon vor dem Versicherungsfall die Kapitalleistung als Versicherungsleistung vereinbart, so sei eher anzunehmen, dass dies im Hinblick auf einen aktuellen Bedarf an einem größeren Geldbetrag geschehe.

    Eine Definition des BSG, die für den verständigen Bürger gut nachvollziehbar sei, der Lebenswirklichkeit entsprechend. „Und sie wurde bis heute nicht durch eine andere Festlegung außer Kraft gesetzt“, stellt der Kläger fest und spricht die hohen Richter in den weinroten Roben direkt an: „Wenn Sie allerdings meinen, dass der Präsident dieses hohen Hauses in seinem Personalbuch falsche Dinge in die Welt setzt, dann holen Sie ihn doch bitte einfach als Zeugen herein. Aber Sie wissen es ganz genau, und ich weiß es: Er hat natürlich recht“. Wow, das war mutig. Einigen der zwei Dutzend Zuschauer läuft es eiskalt den Rücken runter.

    Sinnentstellende Gesetzesauslegung

    Heins beruft sich ferner auf die Gesellschaft für Deutsche Sprache und einen renommierten Sprachwissenschaftler. Die hatten den Wortlaut des § 229 SGB V in dem Kontext der Beratungen im Bundestag seziert und waren übereinstimmend zu der eindeutigen Aussage gekommen, dass mit dem Wort „solche“ in Satz fünf nur solche Kapitalauszahlungen gemeint seien, die eine Kapitalisierung von Betriebsrenten vor dem Eintritt in die Rente sind. Heins weiter: „Zu welchem Ergebnis beide Gutachten kommen, ist in unserer Revisionsschrift nachzulesen, nämlich, dass der Einschubsatz, „oder ist eine solche Leistung“ definitiv eine Abfindung, aber keine vertragliche festgezurrte Kapitalzahlung bezeichnet. Wer das nicht versteht, der hat im Deutschunterricht geschlafen! Will nun jemand allen Ernstes behaupten, dass die Gutachten Fake News oder Gefälligkeitsgutachten seien, und Sie die deutsche Sprache besser verstehen?“

    Heins zitiert die juristische Methodenlehre zur Auslegung von Gesetzestexten, weil er inzwischen auf ein Gutachten des wissenschaftlichen Dienstes des Bundestags verwiesen hat, wonach das Bundessozialgericht „in ständiger Rechtsprechung jedoch seit jeher eine am Sinn und Zweck der krankenversicherungsrechtlichen Vorschriften orientierte eigenständige Auslegung des § 229 Abs. 1 Satz 1 Nr. 5 SGB V vor (nehme), die nicht streng der Legaldefinition des § 1 Abs. 1 Satz 1 BetrAVG folgt.“ Das heiße auf gut Deutsch, so Heins, es folge nicht dem geschriebenen Wortlaut und entstelle mithin den Sinn – und ist damit voll auf Konfrontationskurs zu den Rot-Roben.

    Wer klüngelt mit wem?

    Wer steckt hinter dieser sinnentstellende Auslegung des § 229? Es war der Spitzenverband der Krankenkassen, der bereits zwei Monate vor Verabschiedung des Gesundheitsmodernisierungsgesetzes (GMG) im November 2003 die neu entdeckte Beute zur Verteilung an seine Mitgliedskassen freigab: „Sie sind dabei zu dem Ergebnis gekommen, dass die Neufassung sich auch auf originäre Kapitalleistungen bezieht“, zitiert Heins aus einem Protokoll. „Kennen Sie das?“ fragt er die Richter. „Ich habe Ausdrucke für Sie mitgebracht“, sagt er – und fragt vorsichtig, ob er an den Tisch der hohen Richter kommen darf. Die erlauben das jetzt, werfen wenige Sekunden einen Blick auf die Kopien, und legen sie zur Seite.

    Bankraub auch Versorgungsleistung?

    Heins ist jetzt auf der Zielgeraden. „Wenn diese Sinnentstellung unbewusst vorgenommen wurde, dann gehören diese Leute eindeutig zu den Verlierern der Pisa-Studie; wurde das jedoch bewusst falsch in die Welt gesetzt, dann frage ich Sie, ob hier nicht sogar eine Straftat vorliegt, wenn dieser Verband noch vor Inkrafttreten eines Gesetzes den Inhalt falsch an seine Mitglieder verbreitet“. Schlimm sei aber, dass der Senat des BSG sich noch schützend vor dieses selbst erfundene Recht auf Beitragserhebung stellt. „Wenn das sogenannte ,Beitragsrecht’ auf derart falschen Behauptungen beruht, dann können Sie auch einen Bankraub als betriebliche Versorgungsleistung definieren!“ Wumms, das saß!

    Auch Richter dürfen Fehler eingestehen

    Und jetzt macht er etwas, was sich in diesem Saal wohl noch niemand getraut hat: Er fordert das Gericht auf, Fehler einzugestehen und zu korrigieren. „Es ist überhaupt nicht verwerflich Fehler zu machen; auch Richter dürfen Fehler machen. Aber was ich von Ihnen, genau wie von Jedermann sonst erwarte ist, dass man so aufrichtig ist, die Fehler einzugestehen und dann bemüht ist, sie wieder gut zu machen“. Die Gesichter der hohen Richter laufen rot an. „Ich hoffe, Sie legen es mir nicht zum Nachteil aus, wenn ich nach nunmehr neun Jahren des schier unerträglichen geduldigen Hörens dieser frustrierenden Rechtsprechung mein Empfinden hier bildlich gesprochen so zusammenfasse: Insbesondere von den Krankenkassen und den Sozialgerichten als den institutionell daran Beteiligten wurde in über 16 Jahren bewusst oder unbewusst ein Ballon mit juristischen Scheinargumenten, substanzlosen Wortschöpfungen und Unwahrheiten aufgeblasen, um vom ursprünglichen gesetzlichen Sinngehalt des § 229 SGB V meilenweit abzulenken“, so Heins. Darum gelte es heute und hier, diesen „Ballon“ mit einem lauten Knall – sprich mit einem rechtsstaatlichen Urteil des BSG – ein für alle Mal zum Platzen zu bringen.

    Faire Chancen vor Gericht?

    Das Ergebnis überrascht nicht: Das Bundessozialgericht zementiert, was von Millionen Betroffenen als Unrecht empfunden wird. Der Traum vieler Menschen, in diesem Rechtsstaat eine faire Chance vor Gericht zu bekommen, ist damit geplatzt. Auf Heins‘ Argumente ist Vorsitzender Richter Heinz nicht einmal ansatzweise eingegangen. Das höchste Sozialgericht habe ein Wortlautverständnis, das an den Wortlaut des Gesetzgebers gebunden sei, sagte der Vorsitzende der Kammer in der kurzen Urteilsbegründung. War das eine Anspielung auf die Sprachgutachten oder wollte er Heins nur verklausuliert mitteilen, dass er den Nachhilfeunterricht in punkto Sprache nicht nötig habe?

    Heins will nach neun Jahren Kampf gegen das Unrecht noch nicht aufgeben und prüft einen Gang vor das Bundesverfassungsgericht. Ob er die Kraft dazu noch aufbringt? Der Verband der Direktversicherungsgeschädigten wünscht es ihm. Denn, wie fasste stellvertretender Bundesvorsitzender Reiner Korth seine Empfindungen in einem ersten Statement zusammen: „Ich habe große Zweifel, ob die Gewaltenteilung in Deutschland funktioniert, wenn Legislative und Jurisdiktion gegenseitig ihre Begründungen übernehmen!“.

    P.S: Auch das soll nicht verschwiegen werden: Herbert Heins war an einer Stelle auch erfolgreich – ein klitzekleines Stück zumindest. Weil seine Techniker Krankenkasse in einem Bescheid einen Fehler gemacht hatte, muss sie ihm 48 Cent zurückzahlen. Der Rechtsvertreter der Krankenkasse nickte großzügig, als der Vorsitzende Richter dies anregte. Dieser Akt hatte, so die Wahrnehmung der Zuschauer, schon eine böse und zynische Symbolik.

    Bild: Reiner Wellmann

  • Der Staat darf ungestraft Bürger enteignen

    Der Staat darf ungestraft Bürger enteignen

    Wenn der Staat klamm ist, darf er seine Bürger enteignen, wie bei Direktversicherungen. Ein Rentner hat dagegen geklagt, muss aber weiter Sozialbeiträge für seine Direktversicherung zahlen, obwohl bei Abschluss davon keine Rede war. Der Staat hatte den Vollbeitrag 2003 rückwirkend eingeführt.

    Herbert Heins ist in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung gescheitert. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab. Das hat der Staat, sprich die rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – damals 2003 rückwirkend per Gesetz eingeführt.

    Der 70Jährige ist durch alle Instanzen gegangen und hat nun auch vor dem BSG verloren (Az.: B 12 KR 1/19 R). Sein Argument, die Direktversicherung sei keine Rente, ließen die Richter nicht gelten. Der rebellische Rentner legte sogar ein Sprachgutachten vor, das argumentierte, eine Einmalzahlung aus „Direktversicherung“ sei keine „Versorgung“. Aber auch das ließen die Richter nicht gelten.

    Enteignen gesetzlich abgesegnet

    Für die Richter sei es irrelevant, ob der Arbeitgeber eine Versorgungszusage gegeben habe oder nicht. Es sei auch irrelevant, ob das Geld monatlich oder einmalig fließe. Darauf komme es nicht an, wie die „ZEIT“ das BSG zitiert. „Die Versicherung sei eine betriebliche Direktversicherung gewesen; eine zusätzliche ‚Versorgungszusage‘ durch den Arbeitgeber sei daher nicht erforderlich gewesen; maßgeblich sei, dass die Beiträge ‚ganz oder teilweise aus dem Arbeitsentgelt geleistet wurden‘“. Generell sei, zitiert die „ZEIT“ den Richter, davon auszugehen, dass eine Lebensversicherung (über den Betrieb abgeschlossen), die ab dem 60. Geburtstag ausbezahlt wird, der Altersvorsorge diene.

    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 159,25 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird.

    BSG
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Nach neun Jahren juristischer Schlacht musste sich Heins dem „Hamburger Abendblatt“ zufolge von Richter Andreas Heinz, dem Vorsitzenden des 12. Senat des Bundessozialgerichtes, anhören, es komme nicht darauf an, ob er schon eine Betriebsrente habe, Heins‘ Direktversicherung sei eine „der Rente vergleichbare Einnahme“, die der Alterssicherung diene. Dabei sei es gleich, was Heins mit seinem Arbeitgeber im Jahr 1988 über den Zweck der Versicherung vereinbart habe. Das höchste deutsche Sozialgericht habe, zitiert das „Hamburger Abendblatt“ Richter Heinz, ein Wortlautverständnis, das an den Wortlaut des Gesetzgebers gebunden sei. Damit sei die Beitragsfestsetzung gesetzlich zulässig gewesen nach den §§ 226, 229, 237 SGB V, so der Richter. An die Grundsatzentscheidung des Gesetzgebers sei der Senat des BSG gebunden – und das heiße, eine Einmalzahlung sei dem Rentenbezug gleichzusetzen.

    Staat begeht Vertrauensbruch

    Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“.

    Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    Was für Heins und viele andere mit einer Direktversicherung besonders schlimm ist – sie haben die Beiträge für ihre Direktversicherung oft aus ihrem Nettoeinkommen bezahlt haben und somit aus Einkünften, für die bereits die Sozialbeiträge abgeführt worden sind. Wenn sie dann die Summen entweder auf einen Schlag oder als monatliche Summe ausbezahlt bekommen, fallen aber erneut Beiträge für die Sozialversicherungen an. Die Betroffenen fühlen sich daher zweimal zur Kasse gebeten. Aber das sei unerheblich, urteilt der Richter des BSG.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

    Mehr zum Thema:

    https://dvg-ev.org/2020/06/direktversicherung-ist-geldvernichtung/

  • Rentenkasse blecht 38 Mrd. für Gemeinwohl

    Rentenkasse blecht 38 Mrd. für Gemeinwohl

    Der Staat ist nicht zimperlich beim Griff in die Rentenkasse. 2019 blechte die Rentenkasse annähernd 38 Milliarden für Aufgaben, für die der Staat zuständig wäre.

    Der Staat klopft sich immer selbst auf die Schulter für die Zuschüsse, die er der Rentenkasse überweist, vergisst aber dabei zu erwähnen, dass dieses Geld ein Ausgleich für versicherungsfremde Leistungen ist, sprich Leistungen, die er eigentlich selbst übernehmen müsste. Er überweist der Deutschen Rentenversicherung aber immer weniger, als er ihr an versicherungsfremden Leistungen aufbürdet. So werden die gesetzlichen Rentner systematisch enteignet.

    Staat plündert Rentenkasse

    Die Aktion Demokratische Gemeinschaft (ADG) rechnet jedes Jahr aus, wie hoch das Defizit zu Lasten der gesetzlichen Rentenversicherung ist. Im vergangenen Jahr waren es 37,3 Milliarden Euro. Ohne diese versicherungsfremden Leistungen könnte die Rente laut ADG um 13,6 Prozent höher sein. Weil der Staat die Rentenkasse so viel zahlen lässt, ist auch die Nettoersatzquote und das Rentenniveau in Deutschland auch so niedrig. Das hängt alles mit diesem Griff des Staats in die Rentenkasse zusammen.

    Die Kalkulation der ADG:

    adg
    Quelle: ADG


    Leider war 2019 kein Ausreißer. Die Belastung der Rentenkasse mit versicherungsfremden Leistungen hat System bei der Bundesregierung – und es wird von Jahr zu Jahr mehr. Mit der Grundrente kommt bereits der nächste Posten versicherungsfremden Leistungen. Es wäre blauäugig zu hoffen, dass der Staat alle durch die Grundrente anfallenden Kosten ausgleichen würde.

    Altersvorsorger sind die Dummen

    Seit 1957 hat der Staat und seine Beamten den Rentenversicherten immer mehr versicherungsfremde Leistungen abverlangt, ohne sich um einen entsprechenden Ausgleich zu kümmern. Die Bundeszuschüsse reichten und reichen bei weitem nicht aus, um diese versicherungsfremden Leistungen zu finanzieren. Der Fehlbetrag ist der Aktion Demokratische Gemeinschaft (ADG) auf mittlerweile sage-und-schreibe 811,9 Milliarden Euro gewachsen, wie Otto W. Teufel penibel errechnet hat, weswegen die Tabelle auch nach ihm Teufel-Tabelle heißt.

    Damit nicht genug, wer eigenverantwortlich die Lücke ausgleicht, wird zusätzlich bestraft: Direktversicherten zahlen in der Rente nicht nur Krankenkassenbeiträge für ihre gesetzliche Rente, sondern auch noch Vollbeiträge für ihre Direktversicherung, sprich den Arbeitnehmer- und Arbeitgeberanteil.

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →