Tag: doppelte Krankenkassenbeiträge

  • Kasse wechseln und Geld sparen

    Kasse wechseln und Geld sparen

    Viele Krankenkassen erhöhen ihre Beiträge. Warum nicht die Kasse wechseln und Geld sparen? Der Kassenwechsel wird 2021 sogar leichter dank neuer Regelungen. Kasse wechseln hilft Geld sparen.

    Drei Dutzend Krankenkassen haben den Zusatzbeitrag erhöht. Niemand muss das klaglos hinnehmen. Warum immer noch bei der teuren Krankenkasse bleiben? Mit Krankenkassenwechsel lassen sich pro Jahr einige hunderte Euro sparen. Sie heben dem Vergleichsportal check24 zufolge ihre Zusatzbeiträge an. Betroffen seien davon rund 30 Millionen gesetzliche Versicherte.  In den kommenden Tagen könnten zu den Krankenkassen, die erhöhen, noch einige hinzukommen. Also, Kassenwechsel jetzt!

    Kassenwechsel ist so einfach. Hermann-Josef Tenhagen beschreibt’s im “Spiegel”. So gehen Sie beim Kassenwechsel vor:

    1. Die eigene Kasse für sich persönlich bewerten.
    2. Beitragssatz vergleichen und eine bezahlbare Kasse finden.
    3. Persönlich wichtige Leistungen abklären und das Angebot als passend oder unpassend bewerten.
    4. Wechseln (oder eben nicht).

    Das können Sie ganz sicher auch!

    Jede Krankenkasse darf ihren individuellen Zusatzbeitrag selbst festlegen. So variieren die Zusatzbeiträge von 0,2 Prozent Zusatzbeitrag (BKK Würth) bis 2,7 Prozent (BKK Stadt Augsburg). Bei der BKK Würth können allerdings nur Beschäftigte der Adolf Würth GmbH & Co. KG sowie einiger Tochterunternehmen Mitglied werden. Die derzeit günstigste bundesweit geöffnete Krankenkasse ist die HKK mit einem Beitragssatz von 14,99 Prozent. Im Schnitt verlangen die gesetzlichen Krankenkassen im laufenden Jahr 1,3 Prozent Zusatzbeitrag. Den Beitrag zahlen je zur Hälfte Arbeitnehmer und Arbeitgeber, anders Betriebsrentner und Direktversicherte, die oberhalb des Betriebsrentenfreibetrags von 164,50 Euro den vollen Satz zahlen.

    Kasse wechseln einfacher

    Keine Angst vor dem Kassenwechsel, denn er ist jetzt einfacher: Krankenkassenmitglieder müssen nach dem neuen Krankenkassenwahlrecht nicht mehr bei ihrer bisherigen Kasse kündigen und eine Kündigungsbestätigung anfordern, sondern können direkt eine neue Krankenversicherung abschließen. Die Übermittlung der Kündigung übernehme ab Januar 2021 die neue Krankenkasse, so Check24. Die Gefahr einer Versicherungslücke bestehe nicht. Eine Ablehnung des Antrags – zum Beispiel aufgrund des Alters, von Vorerkrankungen oder laufenden Behandlungen – ist laut Check24 bei zuvor bereits gesetzlich Versicherten ausgeschlossen. Darüber hinaus gelte ab 2021 eine verkürzte Bindefrist beim Kassenwechsel; Verbraucher könnten dann alle zwölf Monate den Kassenwechsel angehen. Bisher waren der Kassenwechsel nur alle 18 Monate möglich.

    Die Versicherten schätzen ihr Sparpotenzial durch Kassenwechsel oft zu gering ein. 22 Prozent der Teilnehmer der Verivox-Umfrage vermuten, dass sie schon bei der günstigsten Krankenkasse sind.  Quelle obs/Verivox GmbH

    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben. Wer bis 29. Januar kündigt, ist ab 1. April  bei der neuen Kasse, wer bis 31. Januar kündigt, ist ab 1. Mai bei der neuen Kasse. Ein Wechselrisiko besteht nicht.

    In den vergangenen Tagen haben die Kunden der meisten Kassen sicher einen Brief bekommen. Die TK hat die Gründe für die Erhöhung zumindest schon einmal in der Pressemitteilung formuliert.

    Diese Krankenkassen erhöhen den Zusatzbeitrag
    (Stand: 18.12.2020): 

    Krankenkasse Zusatzbeitrag 2020 Zusatzbeitrag 2021
    AOK Baden-Württemberg 0,9% 1,1%
    AOK Niedersachsen 0,8% 1,3%
    AOK Nordwest 0,9% 1,3%
    Audi BKK 0,7% 1,1%
    BKK Achenbach Buschhütten 1,4% 1,6%
    BKK B. Braun Aesculap 1,1% 1,3%
    BKK Diakoni 1,1% 1,4%
    BKK Freudenberg 0,7% 1,3%
    BKK Mobil Oil 1,1% 1,29%
    BKK Schwarzwald-Baar-Heuberg 0,7% 0,98%
    Bosch BKK 0,9% 1,2%
    Daimler BKK 0,8% 1,3%
    IKK classic 1,0% 1,3%
    Knappschaft 1,1% 1,6%
    mhPlus Betriebskrankenkasse 0,98% 1,28%
    Techniker Krankenkasse 0,7% 1,2%
    VIACTIV 1,2% 1,6%
    AOK Sachsen-Anhalt 0,0% 0,6%

    Quelle: T-Online /check24


    Wie Spahn die Kassen plündert

    2021 muss auch die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag.
  • So nimmt die Union Rentner aus

    So nimmt die Union Rentner aus

    Die CDU/CSU wird die Betriebsrentner weiter abzocken. Deren Gesundheitspolitiker machen keinen Hehl daraus. Insofern stimmt es, wenn der neue Parteivorsitzende der CDU sagt, die Leute könnten ihm vertrauen. Wollen die Leute aber von der Union so behandelt werden?

    Kommentar von Helmut Achatz

    Wie sagte Armin Laschet bei seiner Bewerbungsrede als Parteivorsitzender der CDU so schön: „Sag den Leuten, sie können dir vertrauen“. Schön. Das heißt aber letztlich, dass die CDU ihre Enteignungspolitik fortsetzt. Die Leute können darauf vertrauen, dass Deutschland weiter Weltmeister in punkto Abgaben bleibt – und dabei sind nicht nur die Steuern gemeint, sondern vor allem die überbordenden Sozialbeiträge. Schon heute ist Deutschland mit einer Abgabenquote von durchschnittlich 39,3 Prozent (2019) laut Industrieländerorganisation OECD Spitze im negativen Sinn. In keinem anderen Land, von Belgien abgesehen, ist die Belastung so hoch wie hierzulande. Die Leute können darauf vertrauen, dass das so bleibt – hohe Abgaben für fleißige Bürger, der CDU sei Dank. Schön.

    Für die hohe Belastung der Deutschen sind keineswegs nur die Steuern verantwortlich, verantwortlich in hohem Maße sind die Sozialabgaben, die bei mehr als 20 Prozent liegen, wobei der Arbeitgeberanteil noch gar nicht eingerechnet ist. Bei den Steuern rangiert Deutschland laut OECD mit 19,2 Prozent nur im Mittelfeld, anders als bei den Sozialabgaben. Die CDU hat dazu beigetragen. Euer Vertrauen, sprich das der Wähler, wird belohnt. Schön.

    Geht es denn in der CDU wenigstens gerecht und solidarisch zu in punkto Sozialabgaben? Junge stehen für Alte ein, Gesunde für Kranke. Wir Babyboomer haben das in den vergangenen Jahrzehnten so gehalten – und auch nicht gemurrt. Das Solidarprinzip war für uns selbstverständlich. Die damalige rot-grüne Koalition unter Gerhard Schröder hat das Solidarprinzip jedoch mit dem Gesundheitsmodernisierungsgesetz 2004 aufgekündigt und untergraben, indem plötzlich alle, die eigenverantwortlich und eigenfinanziert per Direktversicherung fürs Alters vorgesorgt haben, von einem Tag auf den anderen um annähernd 20 Prozent enteignet wurden. Statt dagegen zu opponieren, wie von einer Oppositionspartei zu erwarten gewesen wäre, hat die CDU/CSU seinerzeit eifrig mitgewirkt bei der Sabotage der Altersvorsorge. Schön.

    Union bleibt sich treu

    Wir können auf Laschet vertrauen, die CDU wird das  Solidarprinzip auch im Jahr 2021 mit Füßen treten. Die gesundheitpolitischen Sprecherin der CDU, Karin Maag, hat da gerade aktuell in einem Antwortschreiben an den von der CDU-Abzockpolitik Betroffenen Bernhard Seeburger, Sprecher der DVG Regionalgruppe Tuttlingen-Rottweil, ein  abschreckendes Beispiel geliefert. Seeburger schrieb MdB Maag mehrmals an, bis sie endlich antwortete – ihre Antwort ist allerdings überaus aufschlussreich. „Der demographische Wandel bedingt, dass der Anteil von Rentnerinnen und Rentnern in der gesetzlichen Krankenversicherung stetig ansteigt — mit entsprechend steigenden Leistungen der Krankenversicherung”, schreibt sie. Dadurch müsse die jüngere Generation anteilig mehr zur Solidargemeinschaft beitragen.

    Staat stiehlt sich aus Verantwortung

    Klingt beim ersten Lesen plausibel. Wir Alten sollen uns solidarisch zeigen und mehr zahlen. Schön und gut, nur vergisst Karin Maag zu erwähnen, dass die CDU uns Direktversicherten ein Sonderopfer aufgezwungen hat – und nicht etwa allen. Wir zahlen Krankenkassen- und Pflegebeiträge für die gesetzliche Rente und unsere Direktversicherung, obwohl bei Abschluss unserer Verträge davon keine Rede war. Damit nicht genug, wir haben bereits in unseren aktiven Jahren – als damalige “jüngere Generation” – Krankenkassenbeiträge gezahlt und zahlen jetzt wieder. Wir zahlen heute aber nicht nur den Arbeitnehmer-, sondern auch noch den Arbeitgeberanteil. Wir Alten übernehmen sogar noch einen Teil der Krankenkassen- und Pflegebeiträge für Hartz-IV-Empfänger, Bezieher von Arbeitslosengeld II und die Versorgung der Asylsuchenden. Der Staat hat sich aus der Verantwortung gestohlen und überweist für diese Gruppe systematisch deutlich zu wenig an die Krankenkasse, sodass wir einspringen müssen. Die Fehlsummen addieren sich auf rund zehn Milliarden Euro jährlich. Eine schöne Solidarität. Eine sozialstaatliche Aufgabe, die alle Bürger zu finanzieren haben, wird alleinig den Mitgliedern der gesetzlichen Krankenversicherung aufgebürdet.

    Im Koalitionsvertrag von CDU/CSU und SPD für die noch laufende Periode ist deshalb sogar ausdrücklich vereinbart, dass der Bund dieses sozial bedingte Minus durch einen jährlichen Zuschuss auszugleichen hat.  Allerdings wurde dieser Punkt aus dem Koalitionsvertrag erst gar nicht umgesetzt. Schön, dass wir Laschet vertrauen können.

    Freibetrag ist ein Hohn

    Die Einführung eines Freibetrags Anfang 2020 von mittlerweile 164,50 Euro auf Direktversicherungen und Betriebsrenten war nur ein Zuckerl, in der Hoffnung, die renitenten Rentner ruhig zu stellen. Was für ein Hohn, denn zwei Jahre davor hatte Schwarz-Rot die Riester-Renten komplett beitragsfrei gestellt. Das heißt doch, nur uns Direktversicherten wird Solidarität abverlangt, Riester-Sparern aber nicht – nur deshalb nicht, weil die Regierung Riester weiter am Leben erhalten wollte und will, obwohl dieses Konstrukt ein Minus-Geschäft ist. Und da spricht Maag von Solidarität. Alles andere als schön.

    Die CDU-Frau Maag redet in Corona-Zeiten davon, dass eine Abschaffung der Abzocke von Direktversicherten “finanziell schlicht nicht darstellbar ist”. Komisch, für alles andere ist Geld genug da – und wir reden hier nicht von ein paar Milliarden, sondern von Hunderte von Milliarden. Maag schwingt sich in ihrem Brief zu der Formulierung auf “Wir müssen auch die Belastungen für die kommenden Generationen im Blick behalten”. Was für ein Hohn.

    Schön, dass wir’s jetzt wissen. Vertraut Laschet & Co., wenn ihr weiter abgezockt werden wollt, wenn aber nicht, dann müsst ihr euer Vertrauen anderen Politikern schenken.

    Bild: CDU/Tobias Koch

  • Bafin zieht bei Pensionskassen den Stecker

    Bafin zieht bei Pensionskassen den Stecker

    Pensionskassen kommen wegen der Negativzinspolitik der Europäischen Zentralbank in die Bredouille. Die Finanzaufsicht hat bei zweien den Stecker gezogen und ihnen die Betriebserlaubnis entzogen. Bitter für die Rentner, denn sie werden den Gürtel enger schnallen müssen.

    Bereits Anfang Dezember 2018 verbot die Finanzaufsicht Bafin der Pensionskasse der Caritas das Neugeschäft, weil der Versicherungsverein auf Gegenseitigkeit, so die Rechtsform, die Solvabilitätskapitalanforderung nicht erfüllt und sich weigerte, sein Geschäft nachhaltig zu sanieren.

    Stecker gezogen

    Nun hat die Bafin endgültig den Stecker für die Kölner Pensionskasse und das Schwesterunternehmen Caritas Versicherungsverein gezogen, wie „Spiegel“ schreibt. Die Renten sollen zwar weiter gezahlt werden, aber jeder kann sich ausrechnen, dass die beiden Pensionskassen die Leistungen aller Voraussicht nach weiter kürzen. Dazu die Caritas Pensionskasse:

    Als letzten Schritt der Umsetzung des Sanierungskonzepts ist die Pensionskasse der Caritas am 31.12.2020 formell in den Status der Liquidation gegangen. Gemäß ihrem Geschäftsgegenstand wird sie die bestehenden Altersvorsorgeverträge ihrer Mitglieder weiterhin planmäßig abwickeln und damit über einen sehr langen Zeitraum weiter tätig sein.

    Mehr Pensionskassen mit Problemen

    Die beiden sind indes nicht die einzigen, bei den es knirscht. Ähnlich geht es den Kunden der Deutschen Steuerberater-Versicherung, die Pensionskasse der steuerberatenden Berufe. Die Drei sind nur die Spitze des Eisbergs. Die Finanzaufsichtsbehörde BaFin hat drei Dutzende Pensionskassen im Visier – von 136 Pensionskasse, die Probleme haben. Ursache ist die Nullzinspolitik der Europäischen Zentralbank (EZB) unter ihrer Chefin Christine Lagarde. Der Leitzins liegt bei null Prozent und der für die Banken wichtige Einlagenfazilitätenzins sogar bei minus 0,5 Prozent.

    Die Institute haben „Spiegel“ zufolge insgesamt 55 000 Pensionsanwärter und -anwärterinnen und Versorgungsempfängerinnen und -empfänger. Die beiden Kassen werde es weiterhin geben – jedoch als Unternehmen, die in Liquidation seien.

    Schon 2018 kürzten die beiden Pensionskassen die Leistungen, dabei wird es aber nicht bleiben. Zukünftig könnte das, so „Spiegel“ erneut der Fall sein. Caritas-Rentner müssen also bibbern.

    Wofür steht der DVG? Was haben wir erreicht?

    Imagefilm des DVG

  • Wie sich der Metallrentefonds entwickelt hat

    Wie sich der Metallrentefonds entwickelt hat

    Versicherungen rücken vom Garantiezins ab und setzen auf Fondslösungen. Insofern ist es interessant, den vermutlich größten Direktversicherungsfonds genauer unter die Lupe zu nehmen. Wie hat sich der Metallrentefonds entwickelt?

    Mehr als 800 000 Metaller dürften in eine Metallrente einzahlen – oder sie bereits ausbezahlt bekommen haben. Eine Minderheit setzt dabei auf die Fondslösung, im Fall der Metallrente auf den Metallrentefonds der Allianz, der Versicherungspartner der Metallrente. Wie hat sich der Metallrentefonds entwickelt? Wie viel Rendite bringt der Metallrentefonds?

    Rendite des Metallrentefonds

    Das Factsheet des Allianz Metallrentefonds, der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende November 2020 eine jährliche Rendite seit Auflage (2002) von 4,47 Prozent aus. Bezogen auf drei Jahre liegt die Wertentwicklung des Metallrentefonds per anno bei 1,93 Prozent, bezogen auf fünf Jahre bei 3,91 Prozent. Klingt per se nicht schlecht.

    Vergleich Metallrentefonds mit Benchmark

    Quelle: Allianz Global Investors

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf seine eigene Messlatte (auf Englisch Benchmark)? Die Messlatte ist eine Mischung aus (56 Prozent MSCI World Euro Total Return, 22 Prozent MSCI EM (Emerging Markets) Euro Total Return, 11 Prozent ICE BOFAML Global High Yield Constrained Index (HW0C) hedged, 11 Prozent JP Morgan EMBI Global Diversified Return Rebased Last Business Day of Month in Euro), sprich, eine Mischung aus weltweit gestreuten Aktien, Aktien von Schwellenländern, Hochzinsanleihen und Schwellenländeranleihen. Die Messlatte liegt bei 5,88 Prozent seit Auflage des Metallrentefonds, bei 7,32 Prozent bezogen auf drei Jahre und bei 7,47 Prozent bezogen auf fünf Jahre – alles nachlesbar im Factsheet, sprich im Faktenblatt des Metallrentefonds.

    ________________3 Jahre p.a.   5 Jahre p.a.   seit Auflage p.a.

    Metallrentefonds      1,93 %            3,91 %            4,47 %

    Benchmark               7,32 %            7,47 %            5,88 %

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf den meistgehandelten weltweit streuenden iShares Core MSCI World UCITS ETF – USD ACC ( ISIN: IE00B4L5Y983 | WKN: A0RPWH). Den Kursverlauf kann jeder jederzeit auf den Seiten von Onlinebrokern wie Comdirekt oder Fondsweb nachvollziehen. Der iShares Core MSCI World weist laut Fonds-Plattform Morningstar eine Wertentwicklung auf von:

    Metallrentefonds – MSCI World ETF

    Quelle: comdirekt

    1 Jahr 6,78 %
    3 Jahre p.a. 9,82 %
    5 Jahre p.a. 11,72 %
    10 Jahre p.a. 10,63 %


    Kostenvergleich Metallrentefonds

    Wie sieht der Kostenvergleich des Metallrentefonds bezogen auf den iShares Core MSCI World UCITS ETF – USD ACC  aus? Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt beim Metrallrentefonds bei 1,36 Prozent. Der iShares Core MSCI World UCITS ETF – USD ACC weist laut Morningstar laufende Kosten von 0,2 Prozent aus.

    Metallrentefonds                                                               1,36 %

    iShares Core MSCI World UCITS ETF – USD ACC       0,20 %

    Anlageschwerpunkt des Metallrentefonds

    Wie sieht es mit dem Anlageschwerpunkt des Metallrentefonds aus? „Der Fonds konzentriert sich auf Aktienfonds“ heißt es bei „Fondsweb“. Anlageziel sei es, insbesondere an der Entwicklung des globalen Aktienmarkts teilzuhaben und auf mittlere bis längere Sicht überdurchschnittlichen Kapitalzuwachs zu erwirtschaften. Im Factsheet des Metallrentefonds heißt es: „Wir verfolgen einen aktiven Managementansatz mit dem Ziel, die Benchmark zu übertreffen. Der Vergleichsindex wird lediglich für Zwecke der Performancemessung, nicht jedoch für Zwecke der Portfoliozusammensetzung genutzt.“ Stand Ende November war der Metallrentefonds zu 81 Prozent in Aktien und zu 15,7 in Fonds investiert.

    Top-Positionen des Metallrentefonds:

    Allianz SEL GLB HI INC-WTH2E              9,54 %

    Well OP EM DBT 2 S                                   6,16 %

    Microsoft                                                       3,11 %

    Amazon                                                         2,46 %

    Tencent                                                          2,25 %

    Alphabet CL-C (Google)                              1,38 %

    Alibaba                                                          1,33 %

    Johnson & Johnson                                       1,14 %

    Samsung                                                        1,10 %

    Alphabet CL A                                              1,08 %

    Anteil der Top-Ten                                      29,55 %

    In einen Index lässt sich per Indexfonds (ETF) investieren. Die Kosten für einen Indexfonds liegen deutlich unter einem Prozent. Die günstigsten weltweit streuenden ETFs sind bereits zu Kosten von 0,05 Prozent zu haben. Eine gute Übersicht über ETFs bietet beispielsweise ExtraETF – mit Kriterien wie Fondswährung, Ausschüttung, Kosten, Volumen und Replikation.

    Image by Gerd Altmann from Pixabay

  • So plündert der Staat die Sozialkassen

    So plündert der Staat die Sozialkassen

    Der Staat hat allein die Rentenkasse um mittlerweile 870 Milliarden Euro geplündert. Jetzt sind auch die Krankenkassen dran – und der Raubzug bei den Sozialkassen geht weiter.

    2019 bürdete der Staat der Rentenkasse rund 110 Milliarden Euro an Ausgaben auf, für die er zuständig gewesen wäre. Zum Ausgleich zahlte er aber nur 72 Milliarden Euro an Bundeszuschuss. Das heißt, die Rentenkasse blieb auf einem Defizit von 37,7 Milliarden Euro sitzen – und so geht das Jahr für Jahr weiter. Seit 1957 haben sich die ungedeckten versicherungsfremden Leistungen auf annähernd 870 Milliarden Euro summiert. Das geht aus einer Berechnung des Rentenexperten und Ehrenbeirats der Aktion Demokratische Gemeinschaft (ADG), Otto W. Teufel hervor.

    Sozialkassen geplündert

    Es schert den Staat einen Dreck, dass in der gesetzlichen Rentenversicherung versicherungsfremden Leistungen aus Bundesmitteln zu finanzieren sind. Der Fehlbetrag zu Lasten der gesetzlich Versicherten und Rentner wächst von Jahr zu Jahr. Die Sozialkassen werden systematisch geplündert. Gäbe es den Fehlbetrag nicht, könnten die Renten 13,6 Prozent höher sein, wie der ADG feststellt. Keiner müsste sich Gedanken machen, wie er mit betrieblicher oder privater Altersvorsorge die Rentenlücke ausgleichen kann.

    Rentenkasse muss bluten

    Der Staat plündert die Rentenkasse, um es einmal drastisch zu formulieren. „Die aufgelaufene und nicht durch zurückgezahlte Bundesmittel gedeckte Summe ist riesig“, rechnete Teufel der „taz“ in einem Interview vor zehn Jahren bereits vor. „Seit 1957 haben die verschiedenen Bundesregierungen rund 700 Milliarden Euro inklusive 300 Milliarden Zinsen quasi veruntreut; sie wurden zweckentfremdet, für versicherungsfremde Leistungen aus der Rentenkasse in Anspruch genommen“, so Teufel. Aus 700 Milliarden sind bis 2019 rund 870 Milliarden Euro geworden. „Dieses Geld schuldet die Regierung unserer Rentenkasse“, prangerte Teufel an.

    Der Staat, allen voran Arbeitsminister Hubertus Heil, hat mit der Grundrente ja bereits den nächsten Anschlag auf die Rentenkasse vor, denn letztlich werden Rentenzahler und -empfänger wieder diese gesetzlichen Wohltaten begleichen müssen.

    Krankenkasse angezapft

    Der Staat plündert aber nicht nur die Rentenkasse, jetzt geht er auch an die Reserven der Krankenkassen, die übrigens von Direktversicherten und Betriebsrentner seit 2003 aufgefüllten wurden: Seit Inkrafttreten des Gesundheitsmodernisierungsgesetzes (GMG) zahlen sie Vollbeiträge auf ihre Kapitalauszahlung oder monatliche Rente. Da sind einige Milliarden Euro zusammengekommen, die Begehrlichkeiten beim Staat wecken.  Es sei, so Jens Baas, Chef der Techniker Krankenkasse, davon auszugehen, dass die gesetzliche Krankenversicherung im kommenden Jahr vor einer Finanzierungslücke von mindestens 16 Milliarden Euro stehen werde, wahrscheinlich sogar mehr. Alle Reserven bei den Krankenkassen seien Ende 2021 jedoch aufgrund politischer Eingriffe aufgebraucht. Sprich, der Staat hat wieder einmal die Sozialkassen geplündert. Deswegen hatte der Spitzenverband der gesetzlichen Krankenkasse (GKV) dem “Ärzteblatt” zufolge für eine Anhebung auf 1,4 Prozent votiert, heraus gekommen sind 1,3 Prozent. Das dürfte indes nicht das Ende der Fahnenstange sein. Baas prognostiziert, dass die Beiträge 2022 „deutlich steigen“ werden.

    Union zündet Nebelkerzen

    Wie systematisch die Union beispielsweise das Thema vernebelt, zeigt eine Redebeitrag des CSU-Abgeordneten Stefan Stracke zur Einführung der Grundrente am 16. Mai 2019. Er sitzt im Ausschuss für Arbeit und Soziales . 

    Eine Plünderung der Sozialkassen wird es mit uns nicht geben
    … Als Union wollen wir die Lebensleistung von Menschen honorieren, die ein Leben lang gearbeitet, Kinder erzogen und Angehörige gepflegt haben. Menschen, die in ihrem Leben alles richtig gemacht haben, aber im Alter dennoch auf Unterstützung des Staates angewiesen sind, sollen im Alter mehr haben als diejenigen, die nicht gearbeitet und nicht für das Alter vorgesorgt haben. Das ist unser sozialpolitischer Anspruch.  … Weil Herrn Scholz das Geld ausgegangen ist, will Heil nun zur Finanzierung seines Grundrentenkonzepts in die Sozialkassen greifen. Im Klartext: weniger Steuermittel, stattdessen Beitragsmittel für die Grundrente. Diese Querfinanzierung aus verschiedenen Sozialversicherungsbereichen lehnen wir ab. Diese Querfinanzierung ist keine solide Grundlage für eine Grundrente. Ein Griff in die Kassen der Kranken- oder Arbeitslosenversicherung bedeutet letztendlich, dass die Rücklagen, die dort mühsam aufgebaut wurden, schneller verbraucht werden, und führt letztendlich zu Beitragssatzsteigerungen. Solche Beitragssatzsteigerungen belasten gerade diejenigen, die ein geringeres Einkommen haben, die im unteren oder im mittleren Einkommensniveau unterwegs sind. Und: Beitragssatzsteigerungen bedeuten letztendlich auch weitere Belastungen für die künftige Generation. Nein, solche Mehrausgaben für die Grundrente müssen ausschließlich aus Steuermitteln finanziert werden. Das ist etwas, was mit gesamtgesellschaftlichen Aufgaben in diesem Bereich zu tun hat … die CSU hat vor zwei Monaten ihr Grundkonzept vorgestellt. Wir setzen auf eine Lösung bei der Grundsicherung im Alter. Wir wollen einen Freibetrag für die gesetzliche Rente von bis zu 212 Euro einführen. On top gibt es einen weiteren Freibetrag für die Mütterrente. Wir wollen damit die Erziehungsleistung honorieren. Das bedeutet: Wir haben eine Konzeption. Wir setzen uns für diejenigen ein, die etwas geleistet haben. Dies soll sich auch im Leben auszahlen. Eine Plünderung der Sozialkassen für eine Grundrente mit der Gießkanne wird es mit uns jedenfalls nicht geben.”

  • Krankenkasse wird noch viel teurer

    Krankenkasse wird noch viel teurer

    Die Erhöhung der Zusatzbeiträge Anfang 2021 war nur ein Vorgeschmack auf die deutlich Verteuerung der Krankenversicherung 2022. Die Krankenkasse wird noch viel teurer.

    Gerade sind die Briefe über die Anhebung des Zusatzbeitrags an die Kunden der „Techniker Krankenkasse“ raus, kommt schon die nächste Ankündigung von Beitragserhöhungen – dieses Mal per Presse: Im „Spiegel“ prognostizierte Jens Baas, Chef der Techniker Krankenkasse, für 2022 „deutlich steigende Beiträge“ an.

    20 Prozent an die Krankenkasse

    Wer eins und eins zusammenrechnen kann, weiß, dass es so kommen wird wie von Baas prognostiziert. Schon heute nimmt die teuerste Krankenversicherung, die BKK Stadt Augsburg, dem Vergleichsportal „gesetzlichekrankenkassen“ mehr als 20 Prozent (17,3 Prozent Krankenversicherung + 3,05 Prozent Pflegeversicherung) von ihren Kunden, das lässt sicher aber noch steigern. Insofern ist es möglich, dass Krankenversicherte künftig ein Viertel ihres Einkommens berappen müssen.

    Die Mehrausgaben während der Corona-Pandemie mit einhergehenden sinkenden Beitragseinnahmen seien nicht allein schuld an dieser Kostensteigerung, so Baas. „Mehr Leistungen sorgen für ein Milliardenloch bei den gesetzlichen Krankenkassen“, schlüsselt Baas auf. Deswegen werden ihm zufolge die Beiträge ab 2022 „deutlich steigen“. Es sei davon auszugehen, dass die gesetzliche Krankenversicherung im kommenden Jahr vor einer Finanzierungslücke von mindestens 16 Milliarden Euro stehen werde, wahrscheinlich sogar mehr. Alle Reserven bei den Krankenkassen seien Ende 2021 jedoch aufgrund politischer Eingriffe aufgebraucht. Sprich, der Staat hat wieder einmal die Sozialkassen geplündert. Deswegen hatte der Spitzenverband der gesetzlichen Krankenkasse (GKV) dem “Ärzteblatt” zufolge für eine Anhebung auf 1,4 Prozent votiert.

    Sozialgarantie adé

    Das war’s dann wohl mit der Sozialgarantie. Zur Erinnerung: „Die schwarz-rote Koalition hatte im Zuge ihres Konjunkturpakets beschlossen, die Sozialversicherungsbeiträge mit milliardenschweren Zuschüssen aus dem Bundeshaushalt bei maximal 40 Prozent zu stabilisieren; damit sollen angesichts steigender Ausgaben bei den Sozialversicherungen durch die Pandemie höhere Lohnnebenkosten verhindert und Nettoeinkommen der Arbeitnehmer geschützt werden“, wie es „Idowa“ so schön formuliert.

  • Krankenkassen kündigen höheren Beitrag an

    Krankenkassen kündigen höheren Beitrag an

    In diesen Tagen bekommen Millionen von gesetzliche Krankenversicherten die Ankündigung höherer Beiträge ihrer Krankenkassen. Teilweise erhöhen sie den Zusatzbeitrag um 70 Prozent.

    Im kommenden Jahr bekommen Millionen von Beitragszahlern die finanziellen Folgen der Corona-Pandemie zu spüren, denn Gesundheitsminister Jens Spahn greift in die Rücklagen der gesetzlichen Krankenkassen. Was die Krankenkassen wiederum zwingt, die Zusatzbeiträge zu erhöhen.

    Krankenkassen erhöhen Beiträge

    Besonders drastisch steigt der Zusatzbeitrag bei der Techniker Krankenkasse – von 0,7 auf 1,2 Prozent, was einer Steigerung um 0,5 Prozentpunkte oder 70 Prozent entspricht. Damit zahlen Direktversicherte und Betriebsrentner 2021 trotz höherem GKV-Freibetrag insgesamt höhere Beiträge. Der Freibetrag wird durch die Erhöhung des Zusatzbeitrags der Krankenkassen konterkariert.

    Treffen wird sie der höhere Beitrag erstmals Mitte Februar 2021, weil die Zahlung an die Krankenkassen immer am 15. des jeweils folgenden Monats fällig ist.

    Bei mir ist die Information am 28. Dezember 2020 angekommen. Hier der Wortlaut des TK-Briefs, denn vermutlich Hunderttausende ebenfalls betreffen wird:

    Sie haben es sicher bereits der Presse entnehmen können: Unter anderem aufgrund der Corona-Pandemie hat das Bundesministerium für Gesundheit den gesetzlichen durchschnittlichen Zusatz-Beitragssatz für das Jahr 2021 angehoben. Auch wir müssen zum 1. Januar 2021 unseren Zusatz-Beitragssatz anheben. Er steigt um 0,5 Prozentpunkte und beträgt 1,2 Prozent.
    Durch unser wirtschaftliches Handeln und viele Innovationen hat die TK den Zusatz-Beitragssatz seit 5 Jahren nicht erhöhen müssen. So schaffen wir es auch weiterhin, unseren Zusatz-Beitragssatz unter dem gesetzlichen durchschnittlichen Zusatz-Beitragssatz von 1,3 Prozent zu halten …
    Steigt der Zusatz-Beitragssatz einer Krankenkasse, besteht ein Sonder-Kündigungsrecht bis zum Ende des Monats, für den der neue Beitragssatz zum 1. Mal gilt. Sollten Sie im Januar eine neue Krankenkasse wählen, endet die Mitgliedschaft am 31. März. Die Zusatz-Beitragssätze aller Krankenkassen finden Sie im Internet unter gkv-zusatzbeitraege.de.
    Für Beiträge aus Renten und Versorgungsbezügen, die die auszahlende Stelle direkt an uns abführt, gilt der neue Zusatz-Beitragssatz erst ab dem 1. März 2021. Außerdem erhöht sich der Freibetrag für Versorgungsbezüge und Kapitalleistungen aus der betrieblichen Altersversorgung (Betriebsrente) auf maximal 164,50 Euro. Dieser Freibetrag wird nur in der Krankenversicherung berücksichtigt …“

    Zu den Krankenkassen mit den höchsten Zusatzbeiträge gehören die BKK Herkules (2,2 Prozent) und die BKK Stadt Augsburg (2,7 Prozent); es folgen die BKK Karl Mayer (1,9) und die BKK Technoform (1,9); die SKD BKK verlangt 1,7 Prozent ebenso wie die Atlas BKK Ahlmann. Der Durchschnittssatz liegt bei 1,3 Prozent. Die günstigste bundesweite Krankenkasse ist zurzeit die HKK mit einem Zusatzbeitrag von 0,39 Prozent.

    Ein Direktversicherter der BKK Stadt Augsburg zahlt somit (14,6 + 2,7 +3,05) 20,35 Prozent allein an Krankenversicherung. Bei der TK errechnet sich ein Betrag von 18,85 Prozent. Wer bei der HKK versichert ist, zahlt 18,04 Prozent. Das heißt, zwischen dem teuersten und dem günstigsten besteht eine Differenz von 2,31 Prozent. Dieser Satz gilt nur für Versicherte mit Kindern, denn Kinderlose zahlen 3,3 Prozent Pflegebeitrag, wodurch sich der Gesamtbeitrag beispielsweise bei der BKK Stadt Augsburg auf 20,6 Prozent bemisst.

    Wer sich einen Überblick verschaffen will, konsultiert am besten die Seite „Krankenkassen Deutschland“, wo die Kassen und ihre Beiträge 2019 und 2020 aufgelistet sind. Mit dem Krankenkassen-Beitragsrechner den Beitrag 2019 errechnen. Auch die Seite gesetzlichekrankenkassen.de bietet einen Überblick über neuen Zusatzbeiträge ab 2021.


    Habt ihr schonen einen Brief eurer Krankenkasse  bekommen? Bitte nutzt das Forum


    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben. Wer noch im Dezember 2020 kündigt und zu einer anderen Kasse wechselt, ist ab März 2021 Mitglied bei der neuen Krankenkasse. Die Bindefrist von 18 Monaten seit dem letzten Wechsel einer Krankenkasse entfällt.

    Wie Spahn die Kassen plündert

    2021 muss die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag. Hier die Gründe für diesen Schritt (O-Ton AOK Sachsen-Anhalt):
    Das milliardenschwere Defizit im Gesundheitsfonds zwingt viele Krankenkassen, ihre Zusatzbeiträge zu erhöhen. Auch die AOK Sachsen-Anhalt musste ihren Zusatzbeitrag für das kommende Jahr auf 0,6 Prozent anpassen. Dennoch gehört Sachsen-Anhalts größte Krankenkasse noch immer zu den günstigsten Kassen. Zudem bleiben alle Leistungen in vollem Umfang erhalten.

    19.12.2020 / Magdeburg – Der Verwaltungsrat der AOK Sachsen-Anhalt hat in seiner Sitzung am 15. Dezember für das kommende Jahr einen Zusatzbeitrag von 0,6 Prozent beschlossen. Dieser wird paritätisch zwischen Versicherten und ihren Arbeitgebern aufgeteilt. Alle Leistungen der Krankenkasse bleiben erhalten. Nachdem die AOK Sachsen-Anhalt gerade erst im vergangenen Jahr ihren Zusatzbeitrag auf null Prozent gesenkt hatte, zwingt die Politik die Kasse nun zu diesem Schritt.

    Denn um das Defizit von 16,6 Milliarden Euro im Gesundheitsfonds abzubauen, greift die Bundesregierung massiv in die Finanzierung der gesetzlichen Krankenkassen ein. Zwar beteiligt sich die Bundesregierung mit rund fünf Milliarden Euro, doch den weitaus größten Teil von insgesamt 11,6 Milliarden Euro sollen allein die Beitragszahler aufbringen: Der durchschnittliche Zusatzbeitrag der gesetzlichen Krankenversicherungen wurde für 2021 um 0,2 auf 1,3 Prozentpunkte angehoben. Um den Rest des verbleibenden Defizits auszugleichen, zieht die Bundesregierung acht Milliarden Euro aus Rücklagen der Krankenkassen ein.

    Verwaltungsrat kritisiert ungerechte Belastung der Beitragszahler

    „Unsere Rücklagen waren für die ständig steigenden Ausgaben im Gesundheitswesen vorgesehen, für Investitionen in eine bessere Gesundheitsversorgung und dafür, den Zusatzbeitrag stabil zu halten. Die Bundesregierung enteignet uns nun de facto von dieser Finanzreserve. Sachsen-Anhalt trifft das hart: Allein die AOK muss 413 Millionen Euro abgeben, insgesamt werden 500 Millionen Euro aus unserem Bundesland abgezogen – einer strukturschwachen, überwiegend ländlich geprägten Region, die in Krankheitsstatistiken, wie z.B. bei Diabetes oder Herzerkrankungen, oftmals einen traurigen, ersten Platz belegt“, erklärt Traudel Gemmer, Vorsitzende des Verwaltungsrates und Vertreterin der Arbeitgeberseite.

    „Diese Belastung der Beitragszahler ist höchst ungerecht. In Pandemiezeiten, in denen viele Menschen von Kurzarbeit betroffen sind oder gar um ihren Arbeitsplatz fürchten, kommt das zur Unzeit. Es ist ein Affront gegen die Beitragszahler der gesetzlichen Krankenkassen. Zum wiederholten Mal greift die Bundesregierung nach ihrem Geld und entmündigt obendrein noch die soziale Selbstverwaltung. Gerade jetzt brauchen wir dringend diesen finanziellen Spielraum“, sagt Susanne Wiedemeyer, alternierende Vorsitzende des Verwaltungsrates der AOK Sachsen-Anhalt und Vertreterin der Versichertenseite.

    Gesetze als Kostentreiber

    Die Ursache für die Finanzmisere liegt nur zum kleinen Teil in der Corona-Pandemie. Die geschätzten Mehrausgaben werden im kommenden Jahr etwa 3,4 Milliarden Euro betragen. Doch weitaus mehr Geld kosten die Beitragszahler die Gesetze der aktuellen Legislaturperiode. So belastet beispielsweise allein das Pflegepersonalstärkungsgesetz die Kassen im kommenden Jahr mit fast 2,5 Milliarden Euro. Das Terminservice- und Versorgungsgesetz schlägt mit 2,3 Milliarden Euro zu Buche. Diese Mehrausgaben addieren sich insgesamt auf rund 10 Milliarden Euro im Jahr 2021. Für das Jahr 2022 müssen gesetzlich Krankenversicherte nochmals mit einer Belastung von 10 Milliarden Euro allein durch die Gesetzgebung rechnen. Und das alles, ohne die Versorgung der Versicherten spürbar zu verbessern.

  • Mut zum Kassenwechsel

    Mut zum Kassenwechsel

    Ab 2021 erhöhen mindestens 21 Krankenkassen ihre Beiträge. Warum nicht wechseln? Der Kassenwechsel wird 2021 sogar leichter dank neuer Regelungen.

    Kein Geld verschenken! Warum immer noch bei der teuren Krankenkasse bleiben? Mit Krankenkassenwechsel lassen sich pro Jahr einige hunderte Euro sparen. Der Kassenwechsel wird gerade zum 1. Januar 2021 akut, denn mindestens 21 gesetzliche Krankenkassen wollen von ihren Kunden mehr Geld. Sie heben dem Vergleichsportal check24 zufolge ihre Zusatzbeiträge an. Betroffen seien davon rund 30 Millionen gesetzliche Versicherte. 33 Kassen wollen laut check24 ihre Beiträge konstant halten. Die BKK Herkules senkt ihren Zusatzbeitrag von 2,2 auf 1,7 Prozent. liegt damit aber immer noch weit über dem Durchschnitt. In den kommenden Tagen könnten zu den Krankenkassen, die erhöhen, noch einige hinzukommen. Also, Kassenwechsel jetzt!

    Kassenwechsel ist so einfach. Hermann-Josef Tenhagen beschreit’s im “Spiegel”. So gehen Sie beim Kassenwechsel vor:

    1. Die eigene Kasse für sich persönlich bewerten.
    2. Beitragssatz vergleichen und eine bezahlbare Kasse finden.
    3. Persönlich wichtige Leistungen abklären und das Angebot als passend oder unpassend bewerten.
    4. Wechseln (oder eben nicht).

    Das können Sie ganz sicher auch!

    Check24 rechnet in den kommenden Tagen mit weiteren Anpassungen nach oben. “Die gesetzlichen Krankenkassen stehen im kommenden Jahr vor einer enormen Finanzierungslücke von 16 Milliarden Euro”, erklärte Christine Prauschke von Check24.

    Jede Krankenkasse darf ihren individuellen Zusatzbeitrag selbst festlegen. So variieren die Zusatzbeiträge von null bis 2,2 Prozent. Im Schnitt verlangten die gesetzlichen Krankenkassen im laufenden Jahr 1,1 Prozent Zusatzbeitrag. Den Beitrag zahlen je zur Hälfte Arbeitnehmer und Arbeitgeber, anders Betriebsrentner und Direktversicherte, die oberhalb des Betriebsrentenfreibetrags von 159,25 Euro den vollen Satz zahlen.

    Kassenwechsel ab 2021 einfacher

    Keine Angst vor dem Kassenwechsel, denn ab 2021 wird er einfacher: Krankenkassenmitglieder müssen nach dem neuen Krankenkassenwahlrecht nicht mehr bei ihrer bisherigen Kasse kündigen und eine Kündigungsbestätigung anfordern, sondern können direkt eine neue Krankenversicherung abschließen. Die Übermittlung der Kündigung übernehme ab Januar 2021 die neue Krankenkasse, so Check24. Die Gefahr einer Versicherungslücke bestehe nicht. Eine Ablehnung des Antrags – zum Beispiel aufgrund des Alters, von Vorerkrankungen oder laufenden Behandlungen – ist laut Check24 bei zuvor bereits gesetzlich Versicherten ausgeschlossen. Darüber hinaus gelte ab 2021 eine verkürzte Bindefrist beim Kassenwechsel; Verbraucher könnten dann alle zwölf Monate den Kassenwechsel angehen. Bisher waren der Kassenwechsel nur alle 18 Monate möglich.

    Die Versicherten schätzen ihr Sparpotenzial durch Kassenwechsel oft zu gering ein. 22 Prozent der Teilnehmer der Verivox-Umfrage vermuten, dass sie schon bei der günstigsten Krankenkasse sind.  Quelle obs/Verivox GmbH

    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben.

    In den kommenden Tagen werden die Kunden dieser 211 Kassen sicher einen Brief bekommen. Die TK hat die Gründe für die Erhöhung zumindest schon einmal in der Pressemitteilung formuliert. Wer noch im Dezember 2020 kündigt und zu einer anderen Kasse wechselt, ist ab März 2021 Mitglied bei der neuen Krankenkasse.

    Diese Krankenkassen erhöhen den Zusatzbeitrag
    (Stand: 18.12.2020): 

    Krankenkasse Zusatzbeitrag 2020 Zusatzbeitrag 2021
    AOK Baden-Württemberg 0,9% 1,1%
    AOK Niedersachsen 0,8% 1,3%
    AOK Nordwest 0,9% 1,3%
    Audi BKK 0,7% 1,1%
    BKK Achenbach Buschhütten 1,4% 1,6%
    BKK B. Braun Aesculap 1,1% 1,3%
    BKK Diakoni 1,1% 1,4%
    BKK Freudenberg 0,7% 1,3%
    BKK Mobil Oil 1,1% 1,29%
    BKK Schwarzwald-Baar-Heuberg 0,7% 0,98%
    Bosch BKK 0,9% 1,2%
    Daimler BKK 0,8% 1,3%
    IKK classic 1,0% 1,3%
    Knappschaft 1,1% 1,6%
    mhPlus Betriebskrankenkasse 0,98% 1,28%
    Techniker Krankenkasse 0,7% 1,2%
    VIACTIV 1,2% 1,6%
    AOK Sachsen-Anhalt 0,0% 0,6%

    Quelle: T-Online /check24


    Wie Spahn die Kassen plündert

    2021 muss die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag. Hier die Gründe für diesen Schritt (O-Ton AOK Sachsen-Anhalt):

    Das milliardenschwere Defizit im Gesundheitsfonds zwingt viele Krankenkassen, ihre Zusatzbeiträge zu erhöhen. Auch die AOK Sachsen-Anhalt musste ihren Zusatzbeitrag für das kommende Jahr auf 0,6 Prozent anpassen. Dennoch gehört Sachsen-Anhalts größte Krankenkasse noch immer zu den günstigsten Kassen. Zudem bleiben alle Leistungen in vollem Umfang erhalten.

    19.12.2020 / Magdeburg – Der Verwaltungsrat der AOK Sachsen-Anhalt hat in seiner Sitzung am 15. Dezember für das kommende Jahr einen Zusatzbeitrag von 0,6 Prozent beschlossen. Dieser wird paritätisch zwischen Versicherten und ihren Arbeitgebern aufgeteilt. Alle Leistungen der Krankenkasse bleiben erhalten. Nachdem die AOK Sachsen-Anhalt gerade erst im vergangenen Jahr ihren Zusatzbeitrag auf null Prozent gesenkt hatte, zwingt die Politik die Kasse nun zu diesem Schritt.

    Denn um das Defizit von 16,6 Milliarden Euro im Gesundheitsfonds abzubauen, greift die Bundesregierung massiv in die Finanzierung der gesetzlichen Krankenkassen ein. Zwar beteiligt sich die Bundesregierung mit rund fünf Milliarden Euro, doch den weitaus größten Teil von insgesamt 11,6 Milliarden Euro sollen allein die Beitragszahler aufbringen: Der durchschnittliche Zusatzbeitrag der gesetzlichen Krankenversicherungen wurde für 2021 um 0,2 auf 1,3 Prozentpunkte angehoben. Um den Rest des verbleibenden Defizits auszugleichen, zieht die Bundesregierung acht Milliarden Euro aus Rücklagen der Krankenkassen ein.

    Verwaltungsrat kritisiert ungerechte Belastung der Beitragszahler

    „Unsere Rücklagen waren für die ständig steigenden Ausgaben im Gesundheitswesen vorgesehen, für Investitionen in eine bessere Gesundheitsversorgung und dafür, den Zusatzbeitrag stabil zu halten. Die Bundesregierung enteignet uns nun de facto von dieser Finanzreserve. Sachsen-Anhalt trifft das hart: Allein die AOK muss 413 Millionen Euro abgeben, insgesamt werden 500 Millionen Euro aus unserem Bundesland abgezogen – einer strukturschwachen, überwiegend ländlich geprägten Region, die in Krankheitsstatistiken, wie z.B. bei Diabetes oder Herzerkrankungen, oftmals einen traurigen, ersten Platz belegt“, erklärt Traudel Gemmer, Vorsitzende des Verwaltungsrates und Vertreterin der Arbeitgeberseite.

    „Diese Belastung der Beitragszahler ist höchst ungerecht. In Pandemiezeiten, in denen viele Menschen von Kurzarbeit betroffen sind oder gar um ihren Arbeitsplatz fürchten, kommt das zur Unzeit. Es ist ein Affront gegen die Beitragszahler der gesetzlichen Krankenkassen. Zum wiederholten Mal greift die Bundesregierung nach ihrem Geld und entmündigt obendrein noch die soziale Selbstverwaltung. Gerade jetzt brauchen wir dringend diesen finanziellen Spielraum“, sagt Susanne Wiedemeyer, alternierende Vorsitzende des Verwaltungsrates der AOK Sachsen-Anhalt und Vertreterin der Versichertenseite.

    Gesetze als Kostentreiber

    Die Ursache für die Finanzmisere liegt nur zum kleinen Teil in der Corona-Pandemie. Die geschätzten Mehrausgaben werden im kommenden Jahr etwa 3,4 Milliarden Euro betragen. Doch weitaus mehr Geld kosten die Beitragszahler die Gesetze der aktuellen Legislaturperiode. So belastet beispielsweise allein das Pflegepersonalstärkungsgesetz die Kassen im kommenden Jahr mit fast 2,5 Milliarden Euro. Das Terminservice- und Versorgungsgesetz schlägt mit 2,3 Milliarden Euro zu Buche. Diese Mehrausgaben addieren sich insgesamt auf rund 10 Milliarden Euro im Jahr 2021. Für das Jahr 2022 müssen gesetzlich Krankenversicherte nochmals mit einer Belastung von 10 Milliarden Euro allein durch die Gesetzgebung rechnen. Und das alles, ohne die Versorgung der Versicherten spürbar zu verbessern.

    Marktführerin bleibt günstig

    Dennoch bleibt die AOK Sachsen-Anhalt eine der günstigsten Kassen. Ihre inzwischen 800 000 Mitglieder in ganz Sachsen-Anhalt betreut sie persönlich in 44 Kundencentern und online.

    Mit einem Marktanteil von fast 40 Prozent hat sie ihre Position als Marktführerin ausgebaut und bleibt mit ihrem Zusatzbeitrag unter dem der meisten anderen Krankenkassen.

  • Wie die Finanzlobby die Gesetze macht

    Wie die Finanzlobby die Gesetze macht

    Viele Gesetze werden weitgehend von Lobbyisten formuliert. Wie ausschlaggebend der Einfluss der Finanzlobby ist, hat das Portal „Finanzwende“ aufgedeckt.

    Vielleicht begreifen viele langsam, welche Rolle die Finanzlobby beim Ausgestalten des Gesundheitsmodernisierungsgesetzes, bei der Riester-Rente und einschlägigen Verordnungen hatte und immer noch hat. Interessenvertreter von Banken und Versicherungen sitzen den Politiker sozusagen auf dem Schoss, wenn Gesetzesvorschläge ausgetüftelt werden, die häufig zugunsten dieser Branchen und zu Ungunsten der Bürger ausfallen. Direktversicherte können ein Lied davon singen.

    “Finanzwende” analyisiert Finanzlobby

    „Finanzwende“ hat die Finanzlobby genauer unter die Lupe genommen und kommt zu erschreckenden Ergebnissen. In ihrem Lobby-Report lotet „Finanzwende“ deren Macht aus: „Die Ergebnisse sind nichtsdestotrotz erstaunlich: Insgesamt gibt die Finanzindustrie unserer Studie nach mehr als 200 Millionen Euro pro Jahr für die Lobbyarbeit in Deutschland aus und beschäftigt mehr als 1500 Mitarbeiter . Das betrifft vor allem jene Verbände und Unternehmen, die als Banken, Versicherungsunternehmen, Fonds, Börsen, oder Zahlungsdienstleister direkt der Finanzbranche zugerechnet werden können. Zählt man hier noch jene Organisationen hinzu, die wir als ‚erweiterte Finanzlobby‘ beschreiben, also zum Beispiel Teile der Immobilienlobby, der Wirtschaftsprüfer (KPMG oder PwC) oder der Glücksspielbranche, dann ist noch von deutlich mehr Mitarbeiterinnen auszugehen.“

    Diese 1500 Mitarbeiter der Finanzlobby stehen „Finanzwende“ zufolge 415 Abgeordneten im Finanzausschuss des Deutschen Bundestags gegenüber. „Finanzwende“ hat die Einflussnahme auf Parlaments- und Regierungsarbeit analysiert. Finanzwende, die als Verein organisiert ist, kann nach eigenen Angaben für 34 Sitzungen des Bundestags-Finanzausschusses (2014-2020) sowie für 33 Referentenentwürfe mit Finanzmarktbezug (2014-2020)6 einzeln zeigen, welche Verbände und Unternehmen Kommentare und Stellungnahmen abgegeben haben; kann zeigen, wer Zugang zum Bundestag über sogenannte Hausausweise besitzt. Der Verein hat die deutsche Finanzlobby kartografiert: Mehr als 250 verschiedene Organisationen aus Finanzlobby und erweiterter Finanzlobby haben „Finanzlobby“ zufolge die deutsche Politik in den Jahren 2014-2020 zu beeinflussen versucht.

    Lobbyismus unter Rot-Grün

    Übrigens gilt das nicht nur für die Zeit zwischen 2014 und 2020, sondern auch für die Jahre der Schröder-Regierung von 1998 bis 2002. Ohne die Einflussnahme von Finanzlobbyisten wäre beispielsweise das Gesundheitsmodernisierungsgesetz sicher nicht so ungünstig für Direktversicherte ausgefallen.

    Die Finanzlobby bestehe aus drei Akteursgruppen: Branchen-Verbänden, einzelnen Finanzunternehmen sowie Lobbyismus-Dienstleistern (Kanzleien oder Agenturen). In Deutschland sei Lobbyismus traditionell in Verbänden organisiert, die Akteure aus ihrer jeweiligen Branche vertreten. Dies treffe auch auf die Finanzindustrie zu. So sind Versicherer im Gesamtverband der Deutschen Versicherungswirtschaft (GDV) organisiert, die Sparkassen im Deutschen Sparkassen- und Giroverband (DSGV) zusammengeschlossen und die Deutsche Bank ist Mitglied im Bundesverband deutscher Banken (BdB). Aber einige Unternehmen haben darüber hinaus ihre eigenen Lobbyisten, die sich bei den Abgeordneten Gehör verschaffen, darunter Deutsche Bank und Allianz.

    GDV besonders aktiv

    Zu den aktivsten Organisationen bei Referentenentwürfen gehört „Finanzwende“ zufolge der Gesamtverband der Deutschen Versicherungswirtschaft (GDV): „Der GDV kommentierte 27 von insgesamt 33 untersuchten Entwürfen“.

    Nicht von ungefähr sitzt Ex-Notenbanker Jörg Asmussen als oberster Lobbyist dem GDV vor und Bundeskanzler a.D. Gerhard Schröder will den Deutschen die Betriebsrenten schmackhaft machen und ist beim Würzburger Versicherungsmakler BVUK als Vorstand eingestiegen.

    Wer  GDV-Chef ist

    Zur Erinnerung: Asmussen betrieb von 2005 bis 2009 aktiv die Deregulierung des Finanzsektors, er war Aufsichtsratsmitglied bei der IKB Deutsche Industriebank, wo er sich für den Kauf von Asset-Backed Securities (forderungsbesichterte Wertpapiere) einsetze, was die IKB schließlich fast in die Pleite führte. Eben diese Brandbeschleuniger lösten 2007 die Finanzkrise aus. Nur dank Gelder der staatlichen Förderbank KfW und von Banken, Sparkassen und Volksbanken konnte die IKB gerettet werden, beschreibt der „Tagesspiegel“ die damalige Lage.  Asmussen wechselte im Juli 2008 als Staatssekretär ins Bundesfinanzministerium und dann im Januar 2012 ins Direktorium der EZB. Zwei Jahre später holte „Spiegel“ zufolge ihn die damalige Bundesministerin für Arbeit und Soziales, Andrea Nahles als Staatssekretär ins Amt. Er war bis Ende 2015 für Fragen der Alterssicherung zuständig. Was aus der Alterssicherung wurde, wissen alle Direktversicherungsgeschädigte nur allzu gut, denn sie kämpfen schon seit Jahren für einen sofortiger Stopp der Mehrfachverbeitragung und die finanzielle Entschädigung für die Betroffenen, in deren Verträge mit dem Gesundheitsmodernisierungsgesetz (GMG) rückwirkend eingegriffen wurde.

    Zuletzt war er laut „Spiegel“ seit 2016 für die US-Investmentbank Lazard tätig. “Die Versicherer können einen großen Beitrag bei der privaten Altersvorsorge und im Umgang mit Risiken wie dem Klimawandel und der Cybersicherheit leisten”, wird Asmussen vom „Spiegel“ zitiert. Verbraucherverbände und „Finanztip“ sowie der Bund der Versicherten sind da ganz anderer Meinung. Lebensversicherungen sind das Problem und nicht die Lösung für die Altersvorsorge.  Betriebsrentner und Direktversicherungsgeschädigte wissen also, was sie mit Asmussen erwartet. Er wird weiter die Lebensversicherung als beste Form der Altersvorsorge propagieren.

    Bild: “Finanzwende” (Screenshot)

  • So viel bringt der Freibetrag

    So viel bringt der Freibetrag

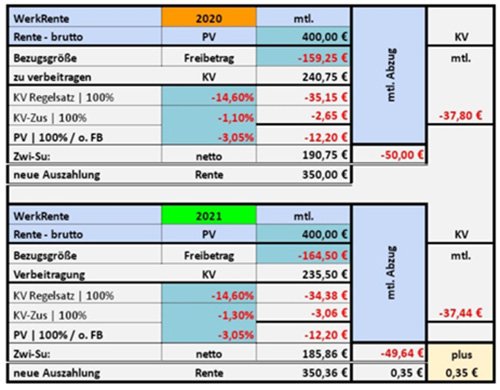
    Was bringt der Freibetrag Direktversicherten und Betriebsrentnern 2021? Im schlechtesten 32 Cent mehr als 2020. Warum das so ist.

    Am 1. Januar 2020 trat das Gesetz zur Entlastung von Direktversicherten und Betriebsrentnern in Kraft. Dank des GKV-Betriebsrentenfreibetragsgesetzes. Damit zahlen Betriebsrentner ab 2020 rund 25 Euro weniger pro Monat, abhängig von ihrer Krankenkasse. Die Rückerstattung hat allerdings auf sich warten lassen.

    2021 höherer Freibetrag

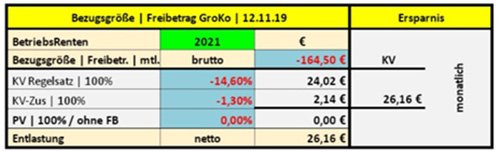
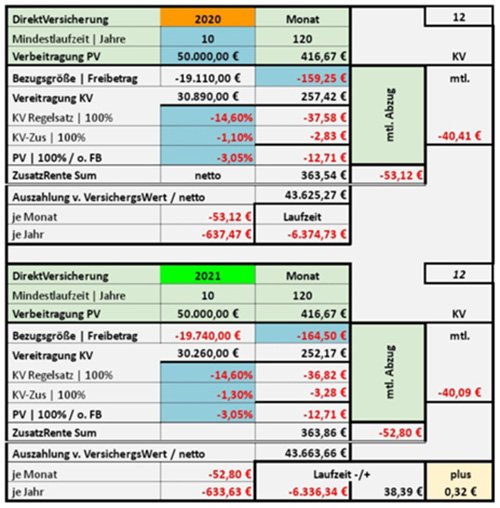
    2021 erhöht sich der Freibetrag von 159,25 auf 164,50 Euro, das bringt eine Entlastung von 26,16 Euro – 32 Cent mehr als 2020, wie DVG-Mitglied Norbert Böttcher berechnet hat. Dass es nur so wenig ist, liegt an der Erhöhung des Zusatzbeitrags von durchschnittlich 1,1 auf 1,3 Prozent – die Verbesserung beim Freibetrag wird damit zunichte gemacht.

    Wie kommt Böttcher auf monatlich 32 Cent? Dafür braucht’s einen Taschenrechner oder Excel – und einen Musterfall. Böttcher ist von einer Direktversicherung mit Kapitalauszahlung von 50.000 Euro ausgegangen. Er ist weiter davon ausgegangen, dass Max Mustermann den durchschnittlichen Zusatzbeitrag zahlt. Da Max Mustermann Kinder hat, liegt der Satz für Pflegeversicherung bei 3,05 Prozent. Für die Pflegeversicherung muss er ab dem ersten Euro den vollen Satz berappen, denn der Freibetrag bezieht sich nur auf die Krankenkassenbeiträge.

    • Für 2020 kommt er auf einen monatlichen Abzug von Krankenkassen- und Pflegebeiträge von 53,12 Euro
    • Für 2021 von 52,80 Euro
    • Differenz plus 0,32 Euro

    Böttcher ist dabei von folgenden Annahmen ausgegangen:

    2020 (monatliche Berechnung)

    • Direktversicherung | Auszahlungssumme 50.000 Euro
    • Monatliche „fiktive“ Betriebsrente 416,67 Euro (50.000 ./. 120)
    • – Freibetrag 159,25 Euro
    • Verbeitragung Krankenversicherung von 257,42 Euro
    • – Krankenkassenbeitrag (14,6%) = 37,58 Euro
    • – Zusatzbeitrag (1,1%) = 2,83 Euro
    • – Pflegebeitrag (3,05%) = 12,71 Euro
    • Kranken- und Pflegebeiträge gesamt 53,12 Euro (637,47 p.a.)
    • Von der „fiktiven“ Betriebsrente bleiben 363,55 Euro

    2021 (monatliche Berechnung)

    • Direktversicherung | Auszahlungssumme 50.000 Euro
    • Monatliche „fiktive“ Betriebsrente 416,67 Euro (50.000 ./. 120)
    • – Freibetrag 164,50 Euro
    • Verbeitragung Krankenversicherung 252,17 Euro
    • – Krankenkassenbeitrag (14,6%) = 36,82 Euro
    • – Zusatzbeitrag (1,3%) = 3,28 Euro
    • – Pflegebeitrag (3,05%) = 12,71 Euro
    • Kranken- und Pflegebeiträge gesamt 52,80 Euro (633,63 p.a.)
    • Von der „fiktiven“ Betriebsrente bleiben 363,86 Euro

    Böttchers Rechnung im Detail:

    Sozialabgaben-Rechner

    „Stiftung Warentest“ hat einen Sozial­abgaben-Rechner programmiert, mit dessen Hilfe jeder selbst ausrechnen kann, was das in seinem speziellen Fall ausmacht. Hoffentlich passt die Redaktion den Rechner rechtzeitig zum 1.1.2021 auf den neuen Freibetrag an.

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen beispielsweise  auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, beispielsweise aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 159,25 EUR für 2020). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).
📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →