Tag: doppelte Krankenkassenbeiträge

  • Metallrentefonds fällt immer weiter zurück

    Metallrentefonds fällt immer weiter zurück

    Versicherungen rücken vom Garantiezins ab und setzen auf Fondslösungen. Insofern ist es interessant, den vermutlich größten Direktversicherungsfonds genauer unter die Lupe zu nehmen. Wie hat sich der Metallrentefonds entwickelt? Gegenüber dem marktbreiten Weltindex MSCI World fällt er immer weiter zurück.

    Mehr als 800 000 Metaller dürften in eine Metallrente einzahlen – oder sie bereits ausbezahlt bekommen haben. Eine Minderheit setzt dabei auf die Fondslösung, im Fall der Metallrente auf den Metallrentefonds der Allianz, der Versicherungspartner der Metallrente. Wie hat sich der Metallrentefonds entwickelt? Wie viel Rendite bringt der Metallrentefonds?

    Rendite des Metallrentefonds

    Das Factsheet des Allianz Metallrentefonds, der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende November 2020 eine jährliche Rendite seit Auflage (2002) von 4,47 Prozent aus. Bezogen auf drei Jahre liegt die Wertentwicklung des Metallrentefonds per anno bei 1,93 Prozent, bezogen auf fünf Jahre bei 3,91 Prozent. Klingt per se nicht schlecht.

    Vergleich Metallrentefonds mit Benchmark

    Quelle: Allianz Global Investors

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf seine eigene Messlatte (auf Englisch Benchmark)? Die Messlatte ist eine Mischung aus (56 Prozent MSCI World Euro Total Return, 22 Prozent MSCI EM (Emerging Markets) Euro Total Return, 11 Prozent ICE BOFAML Global High Yield Constrained Index (HW0C) hedged, 11 Prozent JP Morgan EMBI Global Diversified Return Rebased Last Business Day of Month in Euro), sprich, eine Mischung aus weltweit gestreuten Aktien, Aktien von Schwellenländern, Hochzinsanleihen und Schwellenländeranleihen. Die Messlatte liegt bei 5,88 Prozent seit Auflage des Metallrentefonds, bei 7,32 Prozent bezogen auf drei Jahre und bei 7,47 Prozent bezogen auf fünf Jahre – alles nachlesbar im Factsheet, sprich im Faktenblatt des Metallrentefonds.

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf den meistgehandelten weltweit streuenden iShares Core MSCI World UCITS ETF – USD ACC ( ISIN: IE00B4L5Y983 | WKN: A0RPWH). Den Kursverlauf kann jeder jederzeit auf den Seiten von Onlinebrokern wie Comdirekt oder Fondsweb nachvollziehen. Bilder sagen mehr als Worte:


    Metallrentefonds – MSCI World ETF


    Metallrentefonds
    Metallrentefonds im Vergleich zu einem MSCI-World-ETF                     Quelle: comdirekt


    Kostenvergleich Metallrentefonds

    Wie sieht der Kostenvergleich des Metallrentefonds bezogen auf den iShares Core MSCI World UCITS ETF – USD ACC  aus? Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt beim Metrallrentefonds bei 1,36 Prozent. Der iShares Core MSCI World UCITS ETF – USD ACC weist laut Morningstar laufende Kosten von 0,2 Prozent aus.

    Metallrentefonds                                                               1,36 %

    iShares Core MSCI World UCITS ETF – USD ACC       0,20 %

    Anlageschwerpunkt des Metallrentefonds

    Wie sieht es mit dem Anlageschwerpunkt des Metallrentefonds aus? „Der Fonds konzentriert sich auf Aktienfonds“ heißt es bei „Fondsweb“. Anlageziel sei es, insbesondere an der Entwicklung des globalen Aktienmarkts teilzuhaben und auf mittlere bis längere Sicht überdurchschnittlichen Kapitalzuwachs zu erwirtschaften. Im Factsheet des Metallrentefonds heißt es: „Wir verfolgen einen aktiven Managementansatz mit dem Ziel, die Benchmark zu übertreffen. Der Vergleichsindex wird lediglich für Zwecke der Performancemessung, nicht jedoch für Zwecke der Portfoliozusammensetzung genutzt.“ Stand Ende November war der Metallrentefonds zu 81,6 Prozent in Aktien und zu 16,3 in Fonds investiert, der Rest ist Cash.

    Top-Positionen des Metallrentefonds:

    Allianz SEL GLB HI INC-WTH2E             8,32 %

    Well OP EM DBT 2 S                                   8,03 %

    Microsoft                                                       3,50 %

    Amazon                                                         1,81 %

    Tencent                                                          1,42 %

    Taiwan Semiconductor                           1,29 %

    Samsung                                                       1,18 %

    MEITUAN                                                       1,15 %

    Samsung                                                        1,10 %

    Alibaba                                                          1,13 %

    Johnson & Johnson                                 0,95 %

    Anteil der Top-Ten                                      28,78 %

    In einen Index lässt sich per Indexfonds (ETF) investieren. Die Kosten für einen Indexfonds liegen deutlich unter einem Prozent. Die günstigsten weltweit streuenden ETFs sind bereits zu Kosten von 0,05 Prozent zu haben. Eine gute Übersicht über ETFs bietet beispielsweise ExtraETF – mit Kriterien wie Fondswährung, Ausschüttung, Kosten, Volumen und Replikation.

    Image by Gerd Altmann from Pixabay

  • Das Wahlprogramm der SPD

    Das Wahlprogramm der SPD

    In lockerer Folge stellen wir die Wahlprogramme der Parteien vor, vor allem unter dem Aspekt der Renten- und Sozialpolitik. Den Anfang machten die Linken, jetzt das Wahlprogramm der SPD.

    Was will die SPD? Ein Blick in das Wahlprogramm mit unserem speziellen Fokus auf Rente und Sozialpolitik zeigt, was die Partei will. Ob sie es umsetzen kann, steht auf einem anderen Blatt.

    Wahlprogramm der SPD:

    Für alle Erwerbstätigen muss eine gute und verlässliche Rente nach vielen Jahren von Arbeit sicher sein. Es geht um Respekt und Wertschätzung der Arbeit und darum, sich mit eigener Arbeit eine gute eigenständige Absicherung im Alter zu schaffen und am gewohnten Lebensstandard anzuknüpfen.

    • Zentrale Grundlage dafür bleibt für uns die gesetzliche Rentenversicherung mit ihren verlässlichen Leistungen und ihrer solidarischen Finanzierung.
    • Wir wollen die gesetzliche Rente stärken und stehen für eine dauerhaft stabile Rentenleistung und ein dauerhaftes Rentenniveau von mindestens 48 Prozent. Arbeit darf ihren Wert im Alter nicht verlieren.
    • In Parlament und Regierung haben wir uns erfolgreich dafür eingesetzt, dass die Grundrente kommt. Nun ist sie da und schützt viele Menschen, die Jahrzehnte für geringe Löhne gearbeitet haben, vor dem Risiko im Alter arm zu sein. Immer wieder fordern Arbeitgeber und konservative Kräfte, dass Menschen für eine gute Rente noch länger arbeiten sollen.
    • Wir lehnen eine weitere Anhebung des gesetzlichen Renteneintrittsalters ab, weil sie für viele, die nicht länger arbeiten können, eine Rentenkürzung bedeutet und ungerecht ist.
    • Den gesetzlichen Anspruch, dass besonders langjährig Versicherte vor Erreichen der Regelaltersgrenze abschlagsfrei in Rente gehen können, werden wir beibehalten.
    • Solidarität in der Alterssicherung bedeutet für uns zudem, dass auch die Selbstständigen, Beamt*innen, freien Berufe und Mandatsträger*innen der gesetzlichen Rentenversicherung angehören. Es ist an der Zeit, die Gesamtheit der Erwerbstätigen in die Rentenversicherung aufzunehmen und die Sondersysteme auf lange Sicht zu überwinden. Wenn es zu einer Zusammenführung der Altersversorgung der Beamt*innen mit der gesetzlichen Rentenversicherung kommt, wird das Gesamtniveau ihrer Alterssicherung nicht reduziert.
    • Es darf nicht sein, dass jemand wegen gesundheitlicher Beeinträchtigungen in Armut gerät. Wir werden daher die Armutsrisiken bei den heutigen Erwerbsminderungsrentner*innen verringern und für sie Verbesserungen erreichen.
    • Wir wollen eine geschlechtergerechte Rente. Unterschiedliche Arbeitszeiten und familienbedingte Tätigkeiten bei den Renten werden wir gerechter behandeln. Langjährige Pflege von Eltern, Schwiegereltern oder anderen Familienmitgliedern dürfen sich nicht mehr negativ auf die Rente auswirken und die eigene Altersarmut bedeuten. Hier brauchen wir mehr Solidarität und Respekt vor dieser schweren Aufgabe.
    • Wir haben es kleinen und mittleren Unternehmen erleichtert, für ihre Beschäftigten in die betriebliche Altersversorgung einzusteigen. Unser ist Ziel ist, dass deutlich mehr Beschäftigte in einer betrieblichen Altersversorgung abgesichert sind. Dabei sollten tarifvertraglich vereinbarte kollektive Altersversorgungsformen bevorzugt werden.
    • Wir wollen allen gesetzlich verpflichtet Versicherten zusätzlich die Möglichkeit einräumen, sich in angemessenem Umfang ergänzend freiwillig in der gesetzlichen Rentenversicherung zu versichern.
    • Eine ergänzende private Altersvorsorge ist kein Ersatz für die gesetzliche Rente. Die bisherigen Ergebnisse der Riester-Rente sind nicht zufriedenstellend. Wir wollen daher bei klassischen privaten Angeboten der Altersvorsorge bürokratische Hemmnisse abbauen und Kosten senken. Zugleich setzen wir uns für ein neues standardisiertes Angebot der Altersvorsorge ein, das kostengünstig ist, digital und grenzüberschreitend angeboten wird.


    Gesundheit

    Ein leistungsfähiges Gesundheitssystem braucht eine stabile und solidarische Finanzierung. Wir werden eine Bürgerversicherung einführen. Das bedeutet: Gleich guter Zugang zur medizinischen Versorgung für alle.

    Bild: SPD/phototek

  • Regierung zockt Rentner ab

    Regierung zockt Rentner ab

    Allein 2020 hat die Regierung die Rentner um 40 Milliarden Euro abgezockt – und sie macht ungestraft munter weiter.

    Volle Kassen wecken Begehrlichkeit – das war schon immer so. Seit Ex-Kanzler Konrad Adenauer belastet die Regierung die Rentenversicherung mit Aufgaben, für die sie nicht zuständig ist, sondern alle Bürger. Dieser systematische Raubzug der Regierung durch die Rente hat schwerwiegende Folgen für die gesetzlichen Rentner – sie bekommen immer weniger Rente und müssen die Verluste durch betriebliche und private Altersvorsorge ausgleichen, wo der Staat aber erneut zulangt und einen Teil abzweigt. Ausgenommen von dieser Abzocke sind allein Beamte, denn sie bekommen Pension statt Rente.

    Regierung auf Rentenklau

    Allein im vergangenen Jahr hat die Regierung die Rentenkasse um annähernd 40 Milliarden Euro geplündert, wie die Aktion Demokratische Gemeinschaft (ADG) ermittelte. 2020 bürdete die schwarz-rote Regierung der Rentenkasse der ADG zufolge 114,7  Milliarden Euro an Ausgaben auf, für die er zuständig wäre. Zum Ausgleich zahlte er aber nur 75,2 Milliarden Euro an Bundeszuschuss. Das heißt, die Rentenkasse bleibt auf einem Defizit von 39,57 Milliarden Euro sitzen – und so geht das Jahr für Jahr. Seit 1957 haben sich die ungedeckten versicherungsfremden Leistungen auf annähernd 870 Milliarden Euro summiert. Das geht aus einer Berechnung des Rentenexperten und Ehrenbeirats der Aktion Demokratische Gemeinschaft (ADG), Otto W. Teufel hervor.

    Der Staat müsste alle – und die Betonung liegt auf alle – versicherungsfremden Leistungen aus Bundesmitteln finanzieren. Das ist der Regierung aber egal – und sie kommt durch mit diesem systematischen Raubzug. So wächst der Fehlbetrag zu Lasten der gesetzlich Versicherten und Rentner von Jahr zu Jahr. Gäbe es den Fehlbetrag nicht, könnten die Renten 13,6 Prozent höher sein, wie der ADG feststellt. Keiner müsste grübeln, wie er mit betrieblicher oder privater Altersvorsorge die Rentenlücke ausgleichen kann.

    Rentenkasse geplündert

    Der Staat plündert die Rentenkasse, um es einmal drastisch zu formulieren. „Die aufgelaufene und nicht durch zurückgezahlte Bundesmittel gedeckte Summe ist riesig“, rechnete Teufel der „taz“ in einem Interview vor zehn Jahren bereits vor. „Seit 1957 haben die verschiedenen Bundesregierungen rund 700 Milliarden Euro inklusive 300 Milliarden Zinsen quasi veruntreut; sie wurden zweckentfremdet, für versicherungsfremde Leistungen aus der Rentenkasse in Anspruch genommen“, so Teufel. Aus 700 Milliarden sind bis heute 870 Milliarden Euro geworden. „Dieses Geld schuldet die Regierung unserer Rentenkasse“, prangerte Teufel an.

    Wo bleibt der Aufschrei?

    Wo bleibt der Aufschrei der Bürger? Die Lobby der Rentner ist zu schwach gegen einen übergriffigen Staat. Dumm nur, dass dieses System am Ende der Fahnenstange angekommen ist, denn der Verteilungsspielraum ist ausgeschöpft. Die Rente braucht eine grundlegende Reform, der sich die Merkel-Regierung systematisch verweigert hat.

    Es braucht eine „solidarische gesetzliche Bürgerversicherung“, in die alle einzahlen – auch die Beamten, um die Last auf alle zu verteilen. Das fordern beispielsweise die ADG und die Grünen in ihrem Wahlprogramm. „In einem ersten Schritt zu einer Bürgerversicherung sorgen wir dafür, dass anderweitig nicht abgesicherte Selbständige, denen sonst Altersarmut droht, und Abgeordnete in die gesetzliche Rentenversicherung aufgenommen werden“, heißt es im Grünen-Wahlprogramm.

    Altersvorsorge ein Minus-Geschäft

    In der Merkel-Ära ist die betriebliche Altersvorsorge leider zum Minus-Geschäft geworden, was die Grünen mittlerweile begriffen haben, während die gegenwärtige Regierung daran festhält. „Die Riester-Rente hat sich aber als ein völliger Fehlschlag herausgestellt; die Produkte sind teuer und undurchschaubar und haben zum Teil eine geringere Rendite als Omas Sparstrumpf“, so steht es im Grünen-Wahlprogramm. Profitabel seien sie oft nur für die Versicherungswirtschaft oder dank der öffentlichen Förderung, weswegen bei weitem nicht alle davon Gebrauch gemacht hätten. Wenn es nach den Grünen geht, wird die Riester-Rente durch einen öffentlich verwalteten Bürgerfonds ersetzt.

    Das gilt indes nicht nur für die Riester-Rente, für die seit 2018 keine Kranken- und Pflegebeiträge mehr gezahlt werden müssen, das gilt in gleicher Weise für die Direktversicherung, die wegen der vollen Kranken- und Pflegeversicherungsbeiträge ein Minus-Geschäft geworden ist. Trotzdem wirbt beispielsweise die IG Metall immer noch für ihre Metallrente, die ja ebenfalls eine Direktversicherung ist. Hunderttausende Metaller lassen sich von den Versprechungen blenden, um dann am Ende bei Rentenbeginn wütend und enttäuscht feststellen zu müssen, dass sich die vermeintliche Rendite in Luft aufgelöst hat, weil sie für ihre Metallrente ja nicht nur Steuern zahlen müssen, sondern auch noch die vollen Kranken- und Pflegebeiträge – und ihre gesetzliche Rente vermindert haben.

    Bild von Gerd Altmann auf Pixabay

  • Die Corona-Rechnung zahlen alle

    Die Corona-Rechnung zahlen alle

    Deutschlands Schulden sind auf 2,26 Billionen Euro angestiegen. Büßen werden es die Bürger in Form höherer Steuern und Sozialabgaben. Der Staat wird rücksichtslos alle Reserven anzapfen, um an Geld zu kommen. Die Altersvorsorge ist in Gefahr, weil parallel dazu Preise und Gebühren steigen.

    Noch nie hatte Deutschland (nach dem 2. Weltkrieg) mehr Schulden als heute. Dem Statistisch Bundesamt zufolge sind  die Schulden von Bund, Länder, Gemeinden/Gemeindeverbände und Sozialversicherung einschließlich aller Extrahaushalte im Jahr 2020 auf ein Allzeithoch von 2171,817 Milliarden Euro oder 2,17 Billionen gestiegen. Seitdem sind weitere 85 Milliarden Euro hinzugekommen, so dass der Schuldenstand zurzeit laut Bund der Steuerzahler 2,256 Billionen Euro beträgt – und die Schuldenuhr des Steuerzahlerbundes rattert munter weiter. Geschuldet war der Anstieg der Schuldenaufnahme für Maßnahmen zur Bewältigung der Corona-Krise.

    schuldenstand

    Bruttoschulden auf Rekordhöhe                     Quelle: querschuesse.de/Statistisches Bundesamt

    Kommt es wie 2003?

    Ähnlich wie 2003 wird die Bundesregierung auch dieses Mal die finanziellen Kosten der Krise auf die Bürger umlegen; ähnlich wie 2003 wird die Regierung auch dieses Mal wieder von einigen Sonderopfern verlangen; ähnlich wie 2003 wird sie damit wieder durchkommen. Damals 2003 wurde Hartz IV eingeführte und der Sozialabbau nahm Fahrt auf. 2003 wurde das vertrauensbrüchige Gesundheitsmodernisierungsgesetz (GMG) eingeführt, das mit einem Schlag viele, die fürs Alter vorsorgten und vorsorgen, mit einem Schlag um annähernd 20 Prozent ihrer Ersparnisse brachte.

    2021 oder 2022 wird vermutlich das Rentenalter erhöht, die Vermögenssteuer eingeführt, die Sozialabgaben erhöht – und der Regierung fallen sicher noch ganz andere Maßnahmen ein. Wir alle sind nicht phantasievoll genug, um uns den staatlichen Durchgriff auf das Geld der Bürger vorzustellen.

    2021 dicke Corona-Rechnung

    Es wird, wie schon 2003, wieder die Zahler der Krankenkassen treffen. Die Krankenkassen reden bereits von einer Verdoppelung des Zusatzbeitrags und Erhöhungen des Eigenanteils der Versicherten. Kurzum, die gesetzliche Krankenkasse wird teurer. Die „European News Agency“ spricht von einer „Zwangsenteignung von Beitragsgeldern im GKV-System“. Die „Frankfurter Allgemeine“ prognostiziert ein „Neues Monsterdefizit der Krankenkassen“. Tatsächlich ist die Sozialversicherung – im Gegensatz zu allen anderen Ebenen des Öffentlichen Haushalts – nur minimal verschuldet.  “Die Sozialversicherung wies zum Jahresende 2020 einen Schuldenstand in Höhe von 52 Millionen Euro aus”, schreibt das Statistische Bundesamt.

    Zwangsenteignung als Mittel

    Es dürfte jedem klar sein, wohin die Reise im kommenden Jahr geht. Viele bluten bereits für die Kontaktbeschränkungen des Staats, 2021 wird der Staat alle verfügbaren Reserven anzapfen. Dann wird es auch keinen Vertrauensschutz geben und kein Rückwirkungsverbot. Sozialrecht darf alles im Sinne des Gemeinwohls. Direktversicherungsgeschädigte haben das leidvoll erfahren, wie wenig dem Staat Vertrauensschutz wert ist. “Pacta sunt servanda” oder “Verträge sind einzuhalten” gilt nicht für das Sozialrecht, das mit Verweis auf das Gemeinwohl auf alle Vermögen ungestraft zugreifen darf, und das rückwirkend.

    Entscheidende Bundestagswahl

    Zurzeit sind die Parteien, vor allem die Union noch mit sich beschäftigt. Wenn sich nach der Bundestagswahl der Pulverdampf verzogen hat, beginnt das große Schröpfen der Bürger. Irgendwoher muss das Geld ja schließlich kommen. Durch die “Bundesnotbremse” werden die Schäden noch  maximiert. Allein im vergangenen Jahr sind rund 800 000 sozialversicherungspflichte Jobs weggefallen, worauf die Zahlen von “Sozialpolitik.de” schließen lässt. Das ist auch der Grund, warum das Rentenniveau steigt, obwohl die Rentner nicht mehr Geld bekommen. Da das Rentenniveau das Verhältnis von durchschnittlichem Bruttoentgelt zur Standardrente ist, steigt das Rentenniveau, wenn das durchschnittliche Bruttoentgelt sinkt – und letzteres ist 2020 gesunken, weil viele ihren Job verloren haben und nichts oder weniger verdienen.

    Schulden wachsen weiter

    2021 werden nochmal 240 Milliarden neue Schulden dazukommen, das heißt der Schuldenstand steigt zügig in Richtung 2,5 Billionen. Und dies ist ja nicht alles, denn die EU-Kommission verschuldet sich auch erstmals munter in Rekordgeschwindigkeit. Ein Teil dieser EU-Schulden werden natürlich auf Deutschland umgelegt.

    Krankenversicherung teurer

    Was heißt das für die Krankenversicherung? Sie wird mit Sicherheit teurer. Martin Litsch, der Vorstandsvorsitzende des AOK-Bundesverbands prognostiziert für dieses Jahr ein Minus, trotz des dicken Finanzpolsters, mit dem die Kassen ins Jahr 2020 gestartet sind. „Um diese kurzfristig abzufangen und ein Finanzloch von mehr als 16 Milliarden Euro zu stopfen, werden vor der Bundestagswahl unter anderem die Rücklagen der Kassen verfeuert“, wird er von der „Frankfurter Allgemeinen“ zitiert.  Für Litsch ist es ausgemachte Sache, dass sich die Zusatzbeiträge in der gesetzlichen Krankenversicherung von jetzt 1,3 auf 2,5 Prozent verdoppeln werden. Das wird aber auf die Zeit nach der Bundestagswahl hinausgezögert. Die Sozialabgaben werden dann über die 40-Prozent-Marke springen. Dabei ist Deutschland heute schon Weltmeister bei der Abgabenlast.

  • Bürger sollten dem Staat gründlich misstrauen

    Bürger sollten dem Staat gründlich misstrauen

    Von wegen “pacta sunt servanda” oder Verträge sind einzuhalten. Wenn der Staat klamm ist, darf er seine Bürger entschädigungslos enteignen. Das hat er schon mehrmals praktiziert, beispielsweise bei Direktversicherungen. Misstrauen ist angebracht.

    Alle, die eine Direktversicherung haben, wissen wie wenig vertrauenswürdig der Staat ist. Die damalige  rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – hat 2003 rückwirkend per Gesetz eingeführt, dass Millionen von Altersvorsorgern um annähernd 20 Prozent enteignete und immer noch enteignet. Alle Klagen liefen bis heute ausnahmslos ins Leere. Direktversicherte laufen vergeblich gegen den ihrer Meinung nach Bruch des Rückwirkungsverbots Sturm. Erst im Juli 2020 scheiterte der Rentner Herbert Heins in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab.

    Misstrauen ist angebracht

    Mit “pacta sunt servanda”, sprich Verträge sind einzuhalten, ist das so eine Sache. Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“. Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Also, von wegen “pacta sunt servanda”. Da können die Geschädigten noch so viel klagen, es wird immer wieder darauf hinauslaufen, dass sie mit diesem Satz vor Gericht abgeschmettert werden.

    Das Thema “Vertrauensschutz” ist selbst für Juristen ein kniffliges Problem, denn sie unterscheiden zwischen “echter” und “unechter” Rückwirkung. Davon leiten sie ab, ob es zulässig ist Verträge auch rückwirkend zu brechen. Patrick Birtel, Jahrgang 1985, Dozent an der Hochschule für öffentliche Verwaltung Rheinland-Pfalz, ist dieser Frage nachgegangen und kommt zu  – für den Bürger – erschreckenden Erkenntnissen, die für Juristen examensrelevant sind: Zunächst werde das Vertrauen des Bürgers auf die Rechtslage oder auf Gesetze geschützt. Darauf sollte er sich jedoch nicht allzu sehr verlassen, das heißt, er muss dem Staat gründlich misstrauen.

    Wieso Vertrauensschutz?

    Der Vertrauensschutz wird aus dem verfassungsrechtlichen Rechtsstaatsprinzip (Art. 20 GG) hergeleitet. Da steht etwas von “demokratisch” und “sozial” drin. Was heißt das? “Sozial” bedeutet, “dass es dem Wohl der Allgemeinheit und insbesondere ärmeren oder schwächeren Menschen dient” liefern die Suchmaschinen als Antwort. Und was hat das mit dem rechtsstaatliche Rückwirkungsverbot – pacta sunt servanda – zu tun? Zu prüfen sei, so erklärt Birtel, ob Gesetze ihre Wirkung auch für den Zeitraum vor ihrem Inkrafttreten entfalten können.

    Um es dem normalen Bürger nicht zu leicht zu machen, unterscheiden die Juristen zwischen “echter” und “unechter” Rückwirkung.

    Echte Rückwirkung

    “Eine echte Rückwirkung liegt vor, wenn der Gesetzgeber rückwirkend in einen bereits abgeschlossenen Sachverhalt eingreift, die Rechtsfolgen des Gesetzes also für einen vor der Verkündung beendeten Tatbestand gelten sollen”, so Birtels Erklärung. Die echte Rückwirkung sei “grundsätzlich ausgeschlossen und nur in streng umrissenen Ausnahmefällen zulässig”.

    Unechte Rückwirkung

    “Von unechter Rückwirkung spricht man, wenn eine Norm auf gegenwärtige noch nicht abgeschlossene Sachverhalte rückwirkend (der Tatbestand hat also schon begonnen) eingreift und damit die Rechtsposition nachträglich entwertet wird”, erklärt Birtel. Diese Art der Gesetzgebung sei grundsätzlich zulässig und nur in Ausnahmefällen unzulässig, weil es keinen generellen Vertrauensschutz auf den Fortbestand von Gesetzen gebe und der Staat durch Änderungen die Möglichkeit haben müsse auf das aktuelle Geschehen und weitere Bedürfnisse zu reagieren. Unzulässigkeit könne jedoch vorliegen wenn:

    1. das Gesetz einen Eingriff vornimmt, mit dem der Betroffene nicht rechnen musste und demzufolge auch in seinem Verhalten nicht einplanen musste. Ein Beschluss im Bundestag oder eine öffentliche Diskussion über Reformen werden als ausreichend erachtet, um das Vertrauen des Bürgers zu zerstören. In diesem Fall musste der Betroffene mit der Änderung rechen.

    sowie kumulativ

    2. das Vertrauen des Bürgers schutzwürdiger ist als das mit dem Gesetz verfolgte Anliegen. Das lässt sich am besten mit einer Verhältnismäßigkeitsprüfung im engeren Sinne (Angemessenheit) überprüfen. Auf der einen Seite steht demnach der Vorteil, den sich der Staat durch das Gesetz verschafft und auf der anderen Seite die Entwertung der Rechtsposition.

    Zum Teil könne es wegen des Grundsatzes der Verhältnismäßigkeit notwendig sein, dass der Gesetzgeber eine Übergangsregelung schafft. “Kann” heißt nicht “muss”, wie die Direktversicherungsgeschädigten nur zu gut wissen.

    Wer die Erklärung der “unechten Rückwirkung” verinnerlicht, begreift, dass das Sozialrecht fast alles darf, wenn es um das Gemeinwohlinteresse geht. Darauf werden sich die Richter immer wieder zurückziehen und entsprechende Klagen abweisen.


    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 164,50 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird. Der durchschnittliche Zusatzbeitrag hat sich ja schon auf 1,3 Prozent erhöht.

    BSG
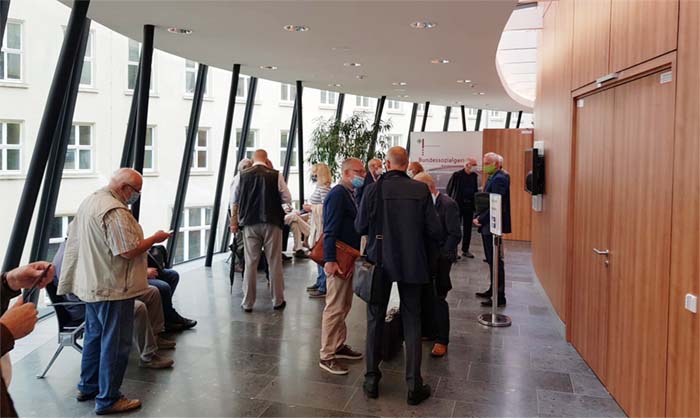
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Bislang liefen ausnahmslos alle Klagen ins Leere.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

  • Der große Rentenraubzug

    Der große Rentenraubzug

    Erst Rentenkasse plündern, dann teure Zusatzprodukte zur Altersvorsorge kreieren und schließlich diejenigen, die für ihren Lebensabend vorgesorgt haben, bestehlen. Das wollen sich die Rentner im DVG nicht länger bieten lassen und fordern von der Politik eine Abkehr von der Zweiklassengesellschaft in der Altersvorsorge. Schluss mit dem Rentenraubzug.

    „Die Rente ist sicher“, ob der inzwischen verstorbene frühere Arbeitsminister Norbert Blüm diesen Satz heute noch aussprechen würde? Wohl kaum, denn ein Blick in die Zahlen zeigt: Seit den 50er Jahren klafft eine Deckungslücke in der Rentenkasse, die sich bis 2019 auf rund 870 Milliarden Euro summiert hat. Ohne diese Entnahmen für gesellschaftliche Ausgaben wäre die Rente sogar für künftige Generationen gesichert. Schuld daran ist nicht allein der demografische Faktor, wie uns so genannte Rentenexperten immer gerne weismachen wollen. Die Demografie ist nur ein Grund. Die Hauptursache ist vielmehr das systematische Plündern der Rentenkasse durch so genannte versicherungsfremde Leistungen. So werden etwa Ausgaben für Kriegsfolgelasten oder Entschädigungen von Naziopfern aus der Rentenkasse bestritten. Dafür gibt es zwar einen Zuschuss vom Bund, der aber – zu diesem Ergebnis kommen neben dem Rentenkompetenztteam des DVG auch die Aktion Demokratische Gemeinschaft (ADG) und das Bündnis für Rentenbeitragszahler und Rentner (BRR) – bei Weitem nicht ausreicht. Und was macht die Politik? Anstatt diese gesamtgesellschaftlichen Leistungen gleichmäßig auf alle Menschen im Land zu verteilen, bürdet sie diese Last allein den gesetzlich Rentenversicherten auf.

    Rentenraubzug hat System

    Die Folge dieses übrigens höchstrichterlich abgesegneten Missbrauchs: Eine kontinuierliche Absenkung des Netto-Rentenniveaus von 60 Prozent (1978) auf 48 Prozent im Jahr 2014. Beiträge zur Krankenkasse (seit 1983), Anhebung des Rentenalters ohne Abschläge auf 67, Rentenbesteuerung, Mütterrente und Rente mit 63 für besonders langjährig Versicherte schmälern das Einkommen der älteren Generation zusätzlich. Ein Blick in die europäischen Nachbarländer zeigt: Deutschland ist Schlusslicht bei der Rente. Nicht von ungefähr liegt der Anteil der Rentner bei der dramatisch zunehmenden Altersarmut bei 30 Prozent.

    Dass die Rente allein kein auskömmliches Einkommen fürs Alter ist, hat die Politik längst erkannt, nur hat sie an den falschen Schrauben gedreht. Die Arbeitnehmer wurden mit der betrieblichen und privaten Altersversorgung geködert und dann dafür bestraft. Riester und  Rürup kostet den Staat viel Geld und bringt den Beziehern negative Renditen. Riestern hat vor allem der Finanz- und Versicherungswirtschaft genutzt.

    Volle Beiträge auf Direktversicherungen

    In der Krankenversicherung ist das übrigens dasselbe Spiel. Wer eine  Direktversicherung abgeschlossen hatte, muss  seit 2004 – auch bei zuvor abgeschlossenen Verträgen – Krankenversicherungsbeiträge in voller Höhe bezahlen, um das Loch in den gesetzlichen Krankenkassen zu stopfen. Ein dreister Eingriff bei der privaten Vorsorge fürs Alter, der übrigens höchstrichterlich abgesegnet ist. Der mit dem Betriebsrentenfreibetragsgesetz geschaffene Freibetrag ist bei weitem nicht ausreichend um das verloren gegangene Vertrauen der Betroffenen wieder herzustellen.

    Fein raus sind dagegen die Bezieher berufsständischer Altersversorgungen und vor allem Beamte. Ihre Pension liegt im Durchschnitt dreimal so hoch wie das der Rentenbezieher – ohne dass sie einen Cent einbezahlt haben oder finanziell an den oben genannten gesamtgesellschaftlichen Aufgaben beteiligt werden. Das ist eine extreme Ungleichbehandlung, die dem Allgemeinen Gleichheitsgrundsatz nach Art.3 I Grundgesetz widerspricht.

    Schluss mit Zweiklassensystem

    Schluss mit dem Zweiklassensystem in Rente und Krankenversicherung lautet daher die Forderung an die Politik mit Blick auf die bevorstehende Bundestagswahl. Wer einzahlt, darf nicht schlechter gestellt werden als diejenigen, die nicht einzahlen. Gesamtgesellschaftliche Aufgaben müssen auf alle Schultern verteilt werden und die ungerechte Doppelverbeitragung der Direktversicherungen und betrieblichen Altersvorsorge muss rückgängig gemacht werden. Die Politik darf sich nicht länger davor drücken, ein  gerechtes Rentensystem mit Bestandschutz zu schaffen, in das ALLE, ungeachtet ihres Einkommens, einzahlen.


    Faktenblatt Rente

  • Demo in Erfurt am 1. Mai

    Demo in Erfurt am 1. Mai

    Der Verein der Direktversicherungsgeschädigten (DVG) ruft zur Demo gegen staatliche Abzocke am 1. Mai in Erfurt auf – im Rahmen der Mai-Veranstaltung des DGB.

    „Wir sind viele, wir sind laut, weil ihr uns die Rente klaut“ – am 1. Mai wird dieser Satz wieder skandiert auf dem Domplatz in Erfurt. Der DVG ruft zur Demo auf und lädt alle ein, die sich gegen staatliche Willkür bei der Verbeitragung von Direktversicherungen und Betriebsrenten wehren, an diesem Tag in die thüringische Landeshauptstadt zu kommen und dagegen zu demonstrieren.

    Um fünf vor zwölf in Erfurt

    Die Demo beginnt „fünf vor zwölf“ auf dem Domplatz in Erfurt. Eingeladen ist auch Ministerpräsident Bodo Ramelow, der auch schon bei der letzten Demo des DVG zum Mikrofon griff.

    Der DVG schließt sich dem Deutschen Gewerkschaftsbund DGB an, der eine Veranstaltung auf dem Anger durchführt. Der DVG marschiert vom Domplatz zum Anger und weiter zur Staatskanzlei.

    Treffpunkt Erfurt

    Treffpunkt und Start ist in Erfurt Süd nahe der Autobahn Erfurt-Ost (auch Kranichfeld, Hohenfelden) das Urbicher Kreuz, ein  P + R-Parkplatz. Einige, darunter Rudi Birkmeyer aus dem hessischen Offenbach und Helmut Achatz aus dem bayerischen Olching werden in einer Art Sternfahrt nach Erfurt radeln. Vielleicht schließen sich Andere an – wenn schon nicht von ihrem Heimatort aus, so doch wenigstens von der Stadtgrenze Erfurts oder eben vom P+R-Parkplatz (Als weiteren Abfahrtsorte bietet sich der EGA-Parkplatz in Erfurt-Nord und ein P+R-Parkplatz in der Leipziger Straße an). Wer will, kann von dort mit dem Rad starten oder die Straßenbahn nehmen für die Direktfahrt zum Domplatz.

    Birkmeyer war bereits 2019 zur DVG-Veranstaltung nach Berlin geradelt – immerhin 700 Kilometer. Dieses Mal sind es „nur“ rund 250 Kilometer. Achatz hat von Olching bis Erfurt annähernd 400 Kilometer vor sich. Aber die Öffentlichkeit muss aufgerüttelt werden, denn die „Rente liegt auf der Intensivstation“, wie Achatz es formuliert.

    Die Organisation der Demo in Erfurt übernimmt die Thüringer Regionalgruppe (Thomas Rogge, Gerd Heimbürger und Helmut Kalb) des DVG. DVG-Mitglied Jörg Bartelt stellt die Tontechnik und organisiert vom „Thüringer Bratwurstverein“ einen Grillstand (vorerst am Urbicher Kreuz geplant).

    Übrigens, es lohnt sich nach Erfurt zu kommen – nicht nur der Demo wegen. DVG-Mitglied und Erfurter Rogge schlägt vor, für Interessierte eine Stadtführung (Krämerbrücke, Rathaus am Fischmarkt) zu organisieren. Darüber hinaus bietet Erfurt die Bundesgartenschau.

    2. DVG-Demo in Erfurt

    Der DVG hat schon einmal auf dem Domplatz in Erfurt demonstriert. Hier das Video s euch selbst an – im Video (hier klicken).

    Bild: Helmut Kalb

  • 6,40 Euro mehr Krankenkassenbeitrag

    6,40 Euro mehr Krankenkassenbeitrag

    Der GKV-Betriebsrentenfreibetrag ist zwar auf 164,50 Euro erhöht worden, parallel dazu wurde der Krankenkassenbeitrag angehoben, so dass Rentner insgesamt mehr zahlen.

    „Aufgrund der Corona-Pandemie hat das Bundesministerium für Gesundheit den gesetzlichen durchschnittlichen Zusatz-Beitragssatz für das Jahr 2021 angehoben“, schrieb die Techniker Krankenkasse ihren Kunden Ende 2020. Bei der TK stieg er sogar um 0,5 Prozentpunkte auf 1,2 Prozent.

    6,40 Euro mehr Krankenkassenbeitrag

    Was heißt das für Direktversicherte und Betriebsrentner? Sie zahlen mehr. Bei mir macht das 6,40 Euro aus, die ich seit Anfang des Jahres mehr an die Techniker Krankenkasse zahlen muss. Ich habe daraufhin gekündigt und bin zur HKK gegangen, die 0,39 Prozent Zusatzbeitrag verlangt.

    Wechsel erst zum 1. März

    Es gilt zwar ein Sonder-Kündigungsrecht, dennoch muss ich bis Ende Februar Kunde der teuren Krankenkassen bleiben und wechsle erst zum 1. März zur günstigeren Kasse, obwohl ich noch Ende Dezember gekündigt hatte. Wer nicht sofort reagiert hat, bleibt sogar bis zum 31. März 2021 Kunde der teuren Kasse. „Sollten Sie im Januar eine neue Krankenkasse wählen, endet die Mitgliedschaft am 31. März“, schreibt die TK weiter – und verweist auf die Übersicht gkv-zusatzbeitraege.de.

    Ungleichheit bei Betriebsrente und Direktversicherung

    Und auch hier wird wieder unterschieden zwischen Direktversicherten und Betriebsrentnern, denn „für Beiträge aus Renten- und Versorgungsbezügen, die die auszahlende Stelle direkt an uns abführt, gilt der neue Zusatz-Beitragssatz erst ab 1. März 2021“. Was für eine Ungleichbehandlung.

    Übrigens, selbst wer noch 2020 gekündigt hatte, zahlt bis Mitte März Beiträge an seine „alte“ Krankenkasse“, denn die „Beiträge für einen Monat sind immer am 15. des jeweils folgenden Monats fällig“, schreibt die TK. Also, wer Ende 2020 gekündigt hat, bleibt bis Ende Februar Kunde und zahlt bis Mitte März an seine „alte“ Krankenkasse“.

    Wie geht es euch mit dem höheren Zusatzbeitrag und dem gestiegenen Freibetrag? Wie viel zahlt ihr jetzt mehr? Bitte schreibt im „Forum“, wie eure persönliche Situation aussieht. Wir freuen uns auf eure Einträge.

    Habt ihr schonen einen Brief eurer Krankenkasse  bekommen? Bitte nutzt das Forum


    Sonderkündigungsrecht

    Erhöht eine Krankenkasse ihren Zusatzbeitrag, haben gesetzlich Versicherte laut „Haufe“ ein Sonderkündigungsrecht und können mit Ablauf von zwei Kalendermonaten wechseln. Bis einschließlich 31. Januar 2021 hat der Versicherte ein Sonderkündigungsrecht, wenn die Krankenkasse ihre Beiträge zum Jahreswechsel erhöht. Wer das nutzen will, muss seine Kündigung bis zu diesem Stichtag bei seiner Krankenkasse eingereicht haben. Wer noch im Dezember 2020 kündigt und zu einer anderen Kasse wechselt, ist ab März 2021 Mitglied bei der neuen Krankenkasse. Die Bindefrist von 18 Monaten seit dem letzten Wechsel einer Krankenkasse entfällt.

    Wie Spahn die Kassen plündert

    2021 muss die AOK Sachsen-Anhalt einen Zusatzbeitrag erheben. Corona ist daran nur zum Teil schuld – die Zusatzaufgaben, die Gesundheitsminister Jens Spahn den Kassen aufbürdert, ist der Hauptgrund. Die AOK Sachsen-Anhalt war bislang die einzige ohne einen Zusatzbeitrag. Hier die Gründe für diesen Schritt (O-Ton AOK Sachsen-Anhalt):

    Das milliardenschwere Defizit im Gesundheitsfonds zwingt viele Krankenkassen, ihre Zusatzbeiträge zu erhöhen. Auch die AOK Sachsen-Anhalt musste ihren Zusatzbeitrag für das kommende Jahr auf 0,6 Prozent anpassen. Dennoch gehört Sachsen-Anhalts größte Krankenkasse noch immer zu den günstigsten Kassen. Zudem bleiben alle Leistungen in vollem Umfang erhalten.

    19.12.2020 / Magdeburg – Der Verwaltungsrat der AOK Sachsen-Anhalt hat in seiner Sitzung am 15. Dezember für das kommende Jahr einen Zusatzbeitrag von 0,6 Prozent beschlossen. Dieser wird paritätisch zwischen Versicherten und ihren Arbeitgebern aufgeteilt. Alle Leistungen der Krankenkasse bleiben erhalten. Nachdem die AOK Sachsen-Anhalt gerade erst im vergangenen Jahr ihren Zusatzbeitrag auf null Prozent gesenkt hatte, zwingt die Politik die Kasse nun zu diesem Schritt.

    Denn um das Defizit von 16,6 Milliarden Euro im Gesundheitsfonds abzubauen, greift die Bundesregierung massiv in die Finanzierung der gesetzlichen Krankenkassen ein. Zwar beteiligt sich die Bundesregierung mit rund fünf Milliarden Euro, doch den weitaus größten Teil von insgesamt 11,6 Milliarden Euro sollen allein die Beitragszahler aufbringen: Der durchschnittliche Zusatzbeitrag der gesetzlichen Krankenversicherungen wurde für 2021 um 0,2 auf 1,3 Prozentpunkte angehoben. Um den Rest des verbleibenden Defizits auszugleichen, zieht die Bundesregierung acht Milliarden Euro aus Rücklagen der Krankenkassen ein.

    Verwaltungsrat kritisiert ungerechte Belastung der Beitragszahler

    „Unsere Rücklagen waren für die ständig steigenden Ausgaben im Gesundheitswesen vorgesehen, für Investitionen in eine bessere Gesundheitsversorgung und dafür, den Zusatzbeitrag stabil zu halten. Die Bundesregierung enteignet uns nun de facto von dieser Finanzreserve. Sachsen-Anhalt trifft das hart: Allein die AOK muss 413 Millionen Euro abgeben, insgesamt werden 500 Millionen Euro aus unserem Bundesland abgezogen – einer strukturschwachen, überwiegend ländlich geprägten Region, die in Krankheitsstatistiken, wie z.B. bei Diabetes oder Herzerkrankungen, oftmals einen traurigen, ersten Platz belegt“, erklärt Traudel Gemmer, Vorsitzende des Verwaltungsrates und Vertreterin der Arbeitgeberseite.

    „Diese Belastung der Beitragszahler ist höchst ungerecht. In Pandemiezeiten, in denen viele Menschen von Kurzarbeit betroffen sind oder gar um ihren Arbeitsplatz fürchten, kommt das zur Unzeit. Es ist ein Affront gegen die Beitragszahler der gesetzlichen Krankenkassen. Zum wiederholten Mal greift die Bundesregierung nach ihrem Geld und entmündigt obendrein noch die soziale Selbstverwaltung. Gerade jetzt brauchen wir dringend diesen finanziellen Spielraum“, sagt Susanne Wiedemeyer, alternierende Vorsitzende des Verwaltungsrates der AOK Sachsen-Anhalt und Vertreterin der Versichertenseite.

    Gesetze als Kostentreiber

    Die Ursache für die Finanzmisere liegt nur zum kleinen Teil in der Corona-Pandemie. Die geschätzten Mehrausgaben werden im kommenden Jahr etwa 3,4 Milliarden Euro betragen. Doch weitaus mehr Geld kosten die Beitragszahler die Gesetze der aktuellen Legislaturperiode. So belastet beispielsweise allein das Pflegepersonalstärkungsgesetz die Kassen im kommenden Jahr mit fast 2,5 Milliarden Euro. Das Terminservice- und Versorgungsgesetz schlägt mit 2,3 Milliarden Euro zu Buche. Diese Mehrausgaben addieren sich insgesamt auf rund 10 Milliarden Euro im Jahr 2021. Für das Jahr 2022 müssen gesetzlich Krankenversicherte nochmals mit einer Belastung von 10 Milliarden Euro allein durch die Gesetzgebung rechnen. Und das alles, ohne die Versorgung der Versicherten spürbar zu verbessern.

  • Merkel drückt sich vor Rentenreform

    Merkel drückt sich vor Rentenreform

    Riester ist gefloppt. Statt das einzugestehen, versuchen Merkel & Co. das Problem auszusitzen. Die dringend notwendige Rentenreform wird ein ums andere Mal verschoben – zu Lasten der Altersvorsorge.

    Von Friedhelm Schnitzler und Helmut Achatz

    Immer wieder beklagen Politiker, dass ihnen die Bürger misstrauen – mit Recht. Bestes Beispiel ist die Riester-Rente. Union und SPD hatten laut „Münchner Merkur“  im Koalitionsvertrag eine Reform der Riester-Rente vereinbart. Daraus wird nichts, denn Bundeskanzlerin Angela Merkel und ihr Finanzminister Olaf Scholz haben sich wohl darauf geeinigt, die Reform auf Eis zu legen.

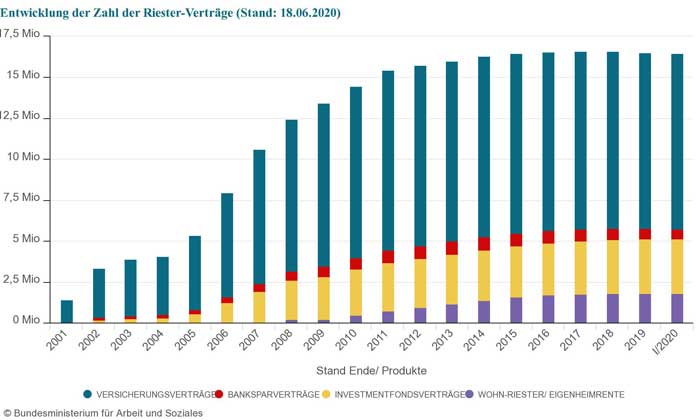
    Warum, dürfte jedem klar sein – damit ist kein Blumentopf zu gewinnen. Wer die Zahlen analysiert, stellt schnell fest, dass die Merkel-Regierung Milliarden in den Sand gesetzt hat. Immer weniger schließen eine Riester-Rente ab; die Zahl der Verträge stagniert und ist mittlerweile sogar rückläufig; ein Fünftel der Riester-Sparer lässt seine Verträge sogar ruhen und bespart sie schon lange nicht mehr. Wie der „Tagesspiegel“ Ende 2020 berichtete, sind es rund 3,3 der knapp 16,5 Millionen Riester-Sparer. Das bedeutet, dass jeder fünfte Sparer seine Einzahlungen gestoppt hat. Dazu kommt ein Abwärtstrend, was die Zahl der Vertragsabschlüsse betrifft: Seit 2018 werden es immer weniger. Das wissen Merkel und Scholz nur allzu gut, weswegen sie Riester am liebsten unter den Teppich kehren würden.

    Merkel bremst Reformen aus

    Jahrelang hat die Regierung Riester schön gerechnet und hat den Bürger falsche Renditen vorgegaukelt. Merkel und Scholz griffen sogar zu Tricks, um sich vor einer Reform zu drücken: Sie stellten die Riester beitragsfrei, sprich, Riester-Sparer müssen in der Auszahlphase keine Krankenkassenbeiträge zahlen, anders als Direktversicherte und Betriebsrentner, die, abgesehen von einem Freibetrag (164,50 Euro) volle Beiträge berappen.

    merkel

    Bettina Stark-Watzinger, die Parlamentarische Geschäftsführerin der FDP, twittert, die Reform der Riester-Rente auf Eis zu legen, sei vor den Herausforderungen durch das Niedrigzinsumfeld verantwortungslos. „Union und SPD schwächen die private Altersvorsorge, um die es in Deutschland ohnehin nicht gut steht“, so die Freie Demokratin. Genauso ist es.

    Merkel hat Zeit verloren

    Es wäre besser, die Milliarden, die der Staat als Förderung in derart unrentable Projekte wie die Riester-Rente pumpt, direkt und zielgerichtet in die Rentenversicherung zu investieren – oder in ein vergleichbares kapitalgedecktes Modell. Die Schweden machen’s uns vor, warum nicht von unseren nördlichen Nachbarn lernen?

    Merkel und Scholz haben schon viel Zeit verloren – und schieben die notwendige Rentenreform weiter auf die lange Bank. Hat Merkel nicht geschworen, ihre „Kraft dem Wohle des deutschen Volkes zu widmen, seinen Nutzen zu mehren, Schaden von ihm zu wenden, das Grundgesetz und die Gesetze des Bundes zu wahren und zu verteidigen, ihre Pflichten gewissenhaft zu erfüllen und Gerechtigkeit gegen jedermann zu üben“?

    Riester viel zu teuer

    Die jetzige Riester-Verträge laufen meist über Versicherungen – und sind viel zu teuer. Und dabei geht es nicht nur um Abschluss-, sondern auch um Verwaltungskosten, die aufaddiert eine entscheidende Rolle spielen. Die Modellrechnungen zeigen, so Britta Langenberg von „Finanzwende“ welche „massiven Kostenprobleme es bei vielen Riester-Rentenversicherungen gibt; am Ende fließt zu viel Geld in die Kostenapparate der Versicherer, für die Altersvorsorge bleibt häufig zu wenig übrig.“ Das könne nicht der Sinn einer staatlich geförderten Altersvorsorge sein.”

    Angesichts von hohen Kosten – die Rede ist laut „Finanzwende“ von einem Viertel – hilft dem Riester-Sparer die Garantie, die eingezahlten Beiträge seien sicher, herzlich wenig. Es gibt keine Garantie, dass die Einzahlungen auch beim Bezugsberechtigten ankommen. In dem Zusammenhang sei darauf verwiesen, dass der Staat schon  einmal bei Betriebsrenten und Direktversicherungen eingegriffen hat und diese rückwirkend mit zusätzlich hohen Sozialbeiträgen belegt. Das zeigt, dem Staat ist in punkto Altersvorsorge nicht zu trauen.

    Viele Riester-Verträge ruhen

    Nach Schätzung von Finanzwende und von Verbraucherschützern wird jeder fünfte Vertrag nicht mehr bespart und „mehr als fünf Millionen Riester-Sparer zahlen so wenig ein, dass sie nicht die volle staatliche Zulage bekommen“, so Finanzwende.

    totgeburt

    Offensichtlich haben viele Riester-Sparer gemerkt, dass ihnen die Riester-Rente nichts bringt. Schuld daran sind Intransparenz und die hohen Kosten. Finanzwende hat die Kosten von 65 Riester-Rentenversicherungen anhand der offiziellen Muster-Produktinformationsblätter untersucht. Das Ergebnis: Laut dieser Auswertung fließt bei einem durchschnittlichen Vertrag nahezu jeder vierte eingezahlte Euro in die Kosten. In der Spitze sind es sogar 38 von 100 Euro von Beitrag und Zulagen. Das heißt umgekehrt, im schlechtesten Fall werden nur zwei Drittel für die Altersvorsorge aufgebaut, den Rest kassiert die Versicherung.

    Bild: James Rea auf Pixabay

  • Jung für Alt, Gesund für Krank, Reich für Arm?

    Jung für Alt, Gesund für Krank, Reich für Arm?

    Wie nachhaltig ist das Modell der Sozialversicherung von Otto von Bismarck? Hat unser Sozialsystem eine Zukunft? Oder braucht es Reformen?

    Von Friedhelm Schnitzler

    Wir alle können uns an Norbert Blüms Satz erinnern, das zum geflügelten Word wurde: Der ehemalige Bundesarbeitsminister ließ sich 1986 beim Bekleben einer Litfaßsäule fotografieren, auf der sein Spruch prangte „Denn eins ist sicher: die Rente“. Die Aussage bezog sich auf die gesetzliche Rentenversicherung, wenngleich schon damals das Drei-Säulen-Modell aus gesetzlicher, betrieblicher und privater Vorsorge propagiert wurde. Es war also klar:  Die Rente ist zwar sicher, aber sie reicht nicht.

    Rente – sicher?

    Leider müssen wir heute, 35 Jahre später, feststellen, dass die Rente für die bald in Rente gehenden „Baby Boomer“ schon drastisch gegenüber den Prognosen eingeschränkt und für kommende Generationen alles andere als sicher ist. Natürlich konnte Norbert Blüm damals viele Dinge nicht vorhersehen, aber seine Aussage führte dazu, dass ein Großteil der Bevölkerung es nicht als notwendig ansah, zusätzlich privat vorzusorgen. Es gab indes einen Teil der Bevölkerung, der sich etwas mehr Sicherheit wünschte und den Weg der betrieblichen Altersversorgung wählte. Leider ging diese Rechnung bei vielen nicht auf.  Wer damals auf die Rahmenbedingungen schaute, erwartete sich durch einen teilweisen Verzicht auf Lohn und Gehalt eine etwas bessere Altersversorgung.

    Die Generation, die sich in den 80er-Jahren für eine Absicherung im Alter entschied, geht jetzt in den Ruhestand. Viele sind enttäuscht, wie wenig von der seinerzeit erwarteten gesetzlichen Rente „sicher“ ankommt und wie wenig von der betrieblichen Altersversorgung übrig ist. Die Kranken- und Pflegeversicherungsbeiträge auf Betriebsrenten haben sich mehr als verdoppelt und von betrieblichen Kapitallebensversicherungen, obwohl privat finanziert, müssen annähernd 20 Prozent an die Krankenkasse abgeführt werden. Dabei ist es auch kein Trost, dass diese Zahlung über zehn Jahre gestreckt werden und 2020 ein kleiner Entlastungsbetrag eingeführt wurde.

    Wo  bleibt die Solidarität?

    Das System der Gesundheitsversorgung und der gesetzlichen Krankenversicherung in Deutschland ist nach wie vor eines der besten in der Welt, wenn nicht sogar das beste der Welt. Ein System mit hohem Leistungsniveau, aber auch sehr hohen Aufwendungen, die durch das zugrunde gelegte Umlageverfahren als solidarisches Finanzierungsmodell eingeführt wurde. Die Finanzierung der Gesundheitsaufwendungen ist vor dem Hintergrund der höheren Lebenserwartung im Alter und des medizinischen Fortschritts zweifelsohne eine große Herausforderung. Wie aber jetzt und in der Zukunft diese Last aufbringen und verteilen? Kann das Solidarsystem fortbestehen und können sich die Rentner auf eine Finanzierung  ihrer  Krankheitskosten verlassen ohne in Altersarmut zu verfallen?

    Gesund – nur mit Zusatzversicherung?

    Bereits vor der Einführung des Gesundheitsmodernisierungsgesetzes (GMG) wurden Stimmen laut, die Rentner mehr an den Kosten zu beteiligen und den Rentnern ihre Kosten mehr und mehr selbst tragen zu lassen, was dann auch in ersten Schritten mit dem GMG umgesetzt wurde.  Dies entspricht dann sicherlich nicht mehr so ganz den Grundsätzen eines Solidarprinzips und dem Credo des Sozialverbands VdK – nicht mehr „jung für alt“ und „gesund für arm“.

    Neben den mit diesem Gesetz verbundenen erhöhten Belastungen der Ruheständler, die durch teilweisen Einkommensverzicht Eigenverantwortung gezeigt haben, kamen mehr und mehr Leistungskürzungen und Eigenbeteiligungen auf diese Generation zu. Empfehlenswerte private Zusatzversicherungen, die Teile dieser Lücke schließen können, sind für Ruheständler häufig keine Option mehr, da Gesundheitsprobleme einen Abschluss erschweren oder nicht mehr möglich machen. Hinzu kommen die hohen Beiträge, wenn sie erst im Alter in diese Absicherungen eintreten, da die notwendigen Rückstellungen in jungen Jahren nicht aufgebaut werden können.

    Rentner stärker belastet

    Rechnet man alles zusammen – Krankenversicherung der Rentner (KvdR), betriebliche Altersvorsorge (bAV), Pflegeversicherung, Eigenbeteiligungen und individuelle Gesundheitsleistungen (IGEL) – kann die Belastung mit steigender Tendenz bei den Rentnern bei über 30 Prozent der gesetzlichen Rentenzahlung liegen. Erwerbstätige zahlen unter zehn Prozent.

    Die Beispiele zeigen, dass politische Aussagen über die Zukunft der Sozialversicherung die Problematik über Jahrzehnte heruntergespielt haben und einer ganzen Generation hinsichtlich der Optionen der privaten Vorsorge eine falsche Sicherheit vorgespielt wurde.

    Was gelten Versprechungen?

    Geht das Gedankengut des Lotsen – Reichskanzler Bismarck wurde damals als solcher bezeichnet – nun nach über 125 Jahren auch  von Bord? Die heutige Generation muss sich darüber im Klaren sein, dass die Ansätze des ehemaligen Reichskanzlers nur noch in geringem Umfang Gültigkeit haben werden. Unsere Gesellschaft kann sich ganz schnell von einer Solidargesellschaft zu einer Individualgesellschaft entwickeln. Die Politik ist gefordert, dies transparent zu kommunizieren und keine falschen Anreize zu geben und keine Versprechen abzugeben, die nicht haltbar sind.


    Image by giselaatje from Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →