Tag: doppelte Krankenkassenbeiträge

  • Das war’s dann mit Betriebsrente

    Das war’s dann mit Betriebsrente

    Was kommt bei der Betriebsrente schon groß heraus? Im besten Fall einige Hundert Euro. Dafür kassieren Staat, Sozialversicherung und Versicherer kräftig ab.

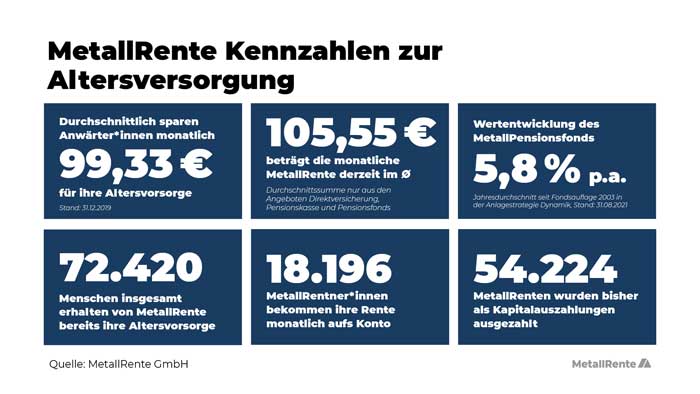
    Gerade die vermeintlich sozial eingestellte SPD, aber auch die arbeitgebernahe FDP wollen von den Arbeitnehmern nur das Beste – ihr Geld. Und Gewerkschaften, allen voran die IG Metall, spielt eifrig dabei mit, die Werktätigen abzukassieren. Noch immer wirbt die IG Metall in den Betrieben eifrig für die Metallrente, wohl wissend, dass in der Auszahlphase annähernd 20 Prozent an die Krankenkassen gehen. Eine durchschnittliche Metallrente beträgt gerade einmal 105,55 Euro (siehe Bild) – damit kommt niemand weit, vor allem nicht angesichts einer Inflationsrate von sechs Prozent, wie die Bundesbank für November befürchtet.
    metallrente
    Was eine Metallrente bringt                                                                                                                                       Bild: Metallrente


    Die Arbeitgeber wiederum verabschieden sich peu à peu aus der als Werksrente bekannten Form der betrieblichen Altersvorsorge, die offiziell unter dem Begriff Direktzusage firmiert. Die ist mittlerweile zum Auslaufmodell geworden. Stattdessen drängen Arbeitgeber zur Entgeltumwandlung, die meist über eine Direktversicherung abgewickelt wird.

    Betriebsrente sinkt

    Dumm nur, dass diese im Versicherungsmantel daher kommende Altersvorsorge wegen hoher Kosten am Ende kaum noch etwas abwirft, wie das Beispiel Metallrente zeigt. Wer Glück hat, bekommt nach 42 Jahren Dienstzeit vielleicht annähernd fünf Prozent seines letzten Gehalts, wie sich aus dem Index zur betrieblichen Altersversorgung (bAV) des Beratungsunternehmens Willis Towers Watson entnehmen lässt. Das allerdings nur mit viel Glück – in der Regel dürfte es deutlich weniger sein.

    Auslaufmodell Betriebsrente

    Willis Towers Watson hat von 200 Unternehmen eine Antwort zum Thema betriebliche Altersvorsorge bekommen, vier Fünftel haben mittlerweile keine reine Werksrente mehr, sondern Mischformen, sprich sie zahlen etwas zu einer Direktversicherung oder einem Pensionsfonds dazu.

    Das liege auch daran, dass die betriebliche Altersversorgung nicht die Ergebnisse liefert, die ihr vor Beginn der Niedrigzinsphase einmal zugetraut worden seien, schreibt die „Frankfurter Allgemeine Zeitung“. Eine monatliche Auszahlung liege im Durchschnitt nur zwischen vier und fünf Prozent des letzten Gehalts der Mitarbeiter.

    Wegen der Niedrigzinsphase fahren immer mehr Arbeitgeber ihre Betriebsrenten zurück. Feste Zusagen gehören mittlerweile zur absoluten Ausnahme. 93 Prozent der befragten Unternehmen verfügen der FAZ zufolge über eine beitragsabhängige Versorgung. Das bedeute, der Arbeitgeber sagt seinen Mitarbeitern zu, eine Prämie in Abhängigkeit des Gehalts abzuführen.

    Betriebsrentenstärkungsgesetz = Murks

    Das von der damaligen Sozialministerin Andrea Nahles (SPD) durchgeboxte Betriebsrentenstärkungsgesetz ist Murks, wie sich jetzt herausstellt, denn es hat nur betriebliche Riester-Renten in der Auszahlungsphase beitragsfrei gestellt, nicht aber Direktversicherungen. Dazu müssen Arbeitgeber bei neuen Verträgen 15 Prozent auf die Sparbeträge der Arbeitnehmer zuschießen – auch das Murks, denn die Arbeitgeber sparen sich rund 20 Prozent Sozialabgaben. Die „15 Prozent reichen aus Sicht von Rentenexperten nicht, um die Nachteile des Direktversicherungsmodells aufzuwiegen“, so die „Welt“. Der Arbeitgeberanteil sollte „mindestens 30 Prozent, besser 40 Prozent am Bruttobeitrag betragen, bevor sich Arbeitnehmer überhaupt mit dem vom Arbeitgeber angebotenen Vertrag beschäftigen“, rät die „Welt“.


    So wird das nichts mit der Betriebsrente.

  • Betriebliche Altersvorsorge braucht Reform

    Betriebliche Altersvorsorge braucht Reform

    So wie die betriebliche Altersvorsorge zurzeit läuft, ist sie meist ein Minus-Geschäft. Die Verbraucherzentrale fordert eine Reform. Vor allem müssen die Versicherer verbannt werden.

    Wenn die betriebliche Altersvorsorge (bAV) nicht grundlegen reformiert wird, laufen viele Beschäftigten ins Messer – sie erwartet Altersarmut im Ruhestand. Viele zu lange haben die Versicherer viel zu viel Geld bei der bAV abgeschöpft. Das muss aufhören. Ohne umfassende Reform drohe den Beschäftigten schwerwiegende Nachteile, so die Verbraucherzentrale Bundesverbandes (vzbv).

    Eine Reform ist überfällig

    Aus Verbrauchersicht müsse die betriebliche Altersvorsorge demnach in mindestens drei Bereichen reformiert werden:

    • bei der Sozialabgabenfreiheit der Entgeltumwandlung,
    • bei der eingeschränkten Mitnahmemöglichkeit bei einem Arbeitgeberwechsel (“Portabilität”) und
    • bei der Altersvorsorge in Form einer Lebensversicherung.

    Diese Probleme in der betrieblichen Entgeltumwandlung müssten nach Ansicht der VZBV dringend behoben werden.

    Wenn Arbeitnehmer ihre betriebliche Altersvorsorge selbst finanzieren, in dem sie einen Teil ihres Gehalts per Entgeltumwandlung fürs Alter einzahlen, so hat das drei  entscheidende Nachteile:

    1. So müssten Auszahlungen aus der bAV nachgelagert, also beim Rentenbezug, versteuert werden. Es finde also nur eine Steuerstundung statt.
    2. Zudem falle die Pflicht zur Abführung von Sozialversicherungsbeiträgen nicht weg, „sondern wird verlagert“, kritisiert der VZBV. Denn die Beschäftigten müssten im Rentenalter jetzt die kompletten Beiträge zur Kranken- und Pflegeversicherung allein aufbringen.
    3. Sie reduzieren damit ihre gesetzliche Rente, wodurch das Sozialversicherungssystem geschwächt werde.

    Eine betriebliche Altersversorgung, „die dazu führt, die gesetzliche Rente zu schwächen, ist nicht sinnvoll“, heißt es in dem Positionspapier des VZBV.

    Wenn der Betrieb nicht signifikant dazuzahlt, lohnt sich eine bAV nicht. Der Rechtsanspruch auf eine bAV dürfe deshalb nicht bloß im Abschluss eines Vorsorgevertrags über den Betrieb sein, so der VZBV. Vielmehr müssten Arbeitgeber einen signifikanten Beitrag zur Finanzierung leisten, fordern die Verbraucherzentralen.

  • Berlin wird pink

    Berlin wird pink

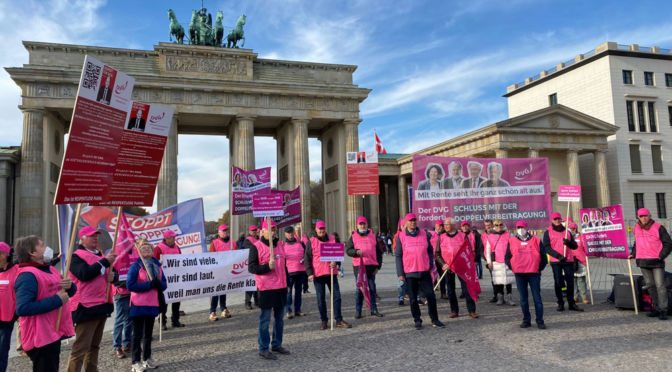
    Die Farbe Pink dominierte zwei Stunden lang auf dem Pariser Platz vor dem Brandenburger Tor. Der Verein der Direktversicherungsgeschädigten (DVG) hatte über hundert Mitglieder zusammen getrommelt, um die Ampelkoalitionäre an ihre Wahlkampf-Versprechen zu erinnern.

    von Reiner Wellmann

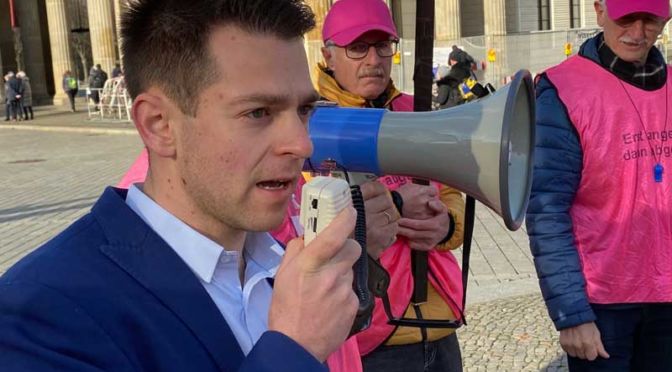
    „SPD-Kanzlerkandidat Olaf Scholz hat uns vor der Wahl in Münster versprochen: ,Die Doppelverbeitragung wird abgeschafft‘. Ein sofortiger Beitragstopp muss jetzt in den Koalitionsvertrag“, forderte Reiner Korth, stellvertretender DVG-Bundesvorsitzender, vor dem Brandenburger Tor.

    Schluss mit der Doppelverbeitragung
    Schluss mit der Doppelverbeitragung – das Transparent zur Demo in Berlin


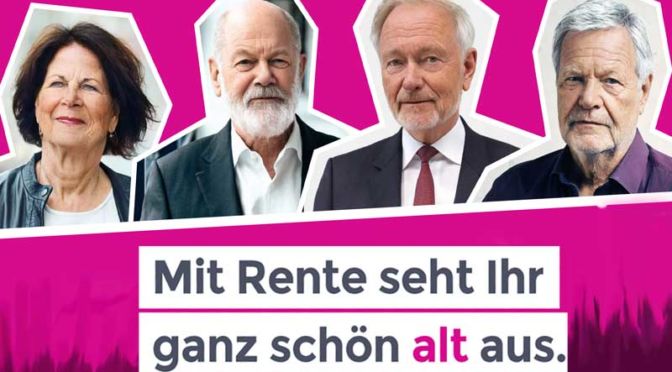
    Der DVG erregte viel Aufmerksamkeit mit Transparenten, auf denen die künftigen Koalitionsführer Annalena Baerbock, Olaf Scholz, Christian Lindner und Robert Habeck im Rentneralter  mit Bärten und Falten dargestellt wurden. „Mit Rente seht ihr ganz schön alt aus“ – stand auf den Transparenten. Ein mehr als dezenter Hinweis darauf, dass die im Alter gut versorgten Politikerinnen und Politiker sich einmal in die Lage des deutsches Durchschnittsrentners versetzen sollten.

    Pink zieht bei Schülerinnen

    Immer wieder hielten Passanten an diesem wunderschönen Herbsttag an und ließen sich von DVG-Mitgliedern erläutern, welchen Hintergrund ihre Aktion hat. Zwei junge Schülerinnen, die mit einer Schulgruppe in Berlin besuchten, waren von den pinken DVG-Shirts so begeistert, dass sie sich gleich mit etlichen Stücken für ihre Gruppe versorgten und sie direkt überstreiften. Die DVGler gaben die pinken Westen gerne heraus, denn als nächstes stand für besagte Schüler ein Gespräch mit der SPD-Bundesvorsitzenden Saskia Eskens an. Fein, dass die jungen Leute das Thema direkt in die SPD-Parteizentrale getragen haben.

    Wie uns Lobbyisten enteignen

    Einen beeindruckenden Auftritt hatte der Gründer des Vereins der Direktversicherungsgeschädigten und heutige Ehrenvorsitzende Gerhard Kieseheuer. „Wir demonstrieren heute nicht nur gegen Altersarmut, Not und Verzweiflung. Wir weisen die Koalitionäre deutlich auf ihr Versprechen hin, diesen Betrug an uns Rentnern zu beenden und die Doppelverbeitragung abzuschaffen“, sagte Kieseheuer. Besonders erinnerte er den designierten Kanzler Olaf Scholz an sein in Münster gemachtes Versprechen: „Darauf können Sie sich verlassen“.

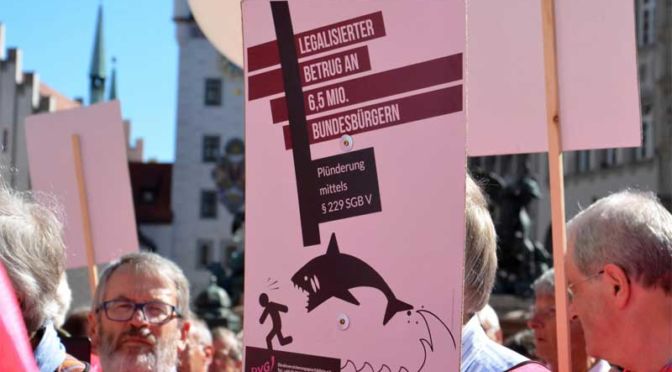
    Kieseheuer sprach Klartext, als er einen sehr persönlich gehaltenen Rückblick auf die vergangenen eineinhalb Jahrzehnte hielt. „Altersarmut, Not und Verzweiflung wurden absichtlich hervorgerufen durch Lobbyisten, als Seilschaften von Krankenkassen, Politikern und dem 12. Senat des Bundessozialgerichts. Der mit einer Gesetzesänderung des Paragrafen 229 im Sozialgesetzbuch V ermöglichte Betrug werde von fast allen Bundestagsabgeordneten akzeptiert, für richtig befunden und immer wieder bestätigt. „Die Krankenkassen betrügen, das Bundessozialgericht urteilt dass es rechtens ist, und die Volksvertreter kümmern sich nicht ums Volk, sondern begrüßen die Einnahmen der Krankenkassen“, lautete Kieseheuers bitteres Fazit.

    Altersvorsorge – ein Minusgeschäft

    Die bisherige Rechtsprechung dazu bezeichnete der DVG-Ehrenvorsitzende als „perfektes Verbrechen“. Es könne nicht sein, dass die Politik die Renten immer mehr zurückfahre, auf die notwendige zusätzliche Altersvorsorge hinweise und diese zusätzliche Vorsorge derartig schlecht ausrichte, „dass sie zu einem Minusgeschäft für den Arbeitnehmer wird, dass man mehr einzahlt als man ausgezahlt bekommt“.

    Den Politikern, die diese Unrecht hinnähmen, fehle nicht nur der Respekt vor der Lebensleistung eines jeden Arbeitnehmers, es fehle ihnen auch die soziale Verantwortung. Gerade die CDU habe das jetzt schmerzhaft zu spüren bekommen: „Die CDU ist weg“, so Kieseheuer wörtlich und unter dem lauten Beifall der Demonstranten.

    Licht am Ende des Tunnels?

    Gibt es nach den Versprechen von SPD und FDP in den Wahlprogrammen nun Licht am Ende des Tunnels? Ja, wenn man den Worten des stellvertretenden sächsischen FDP-Vorsitzenden Philipp Hartewig glauben darf. „An unserer Position hat sich nichts geändert“, sagte Hartewig in einer Ansprache. „Die Frage der Gerechtigkeit und des Vertrauens in staatliches Handeln ist gerade auch für die kommenden Generationen eine ganz wichtige Frage ist“, sagte der 27-Jährige. „Ich werde das Thema weiter tragen und ich hoffe, dass es dann in den nächsten Tagen etwas zu berichten gibt“, sagte er unter Hinweis auf die jetzt in die finale Phase gehenden Koalitionsverhandlungen.

    Von der SPD-Bundestagsfraktion stellte sich Anke Hennig, Abgeordnete aus dem Osnabrücker Land, den DVGler. „Das Vertrauen ist weg, gerade bei den jungen Leuten“, erläuterte Reiner Korth der Abgeordneten. Und er bat sie darum, ihren Einfluss geltend zu machen, dass Olaf Scholz sein in Münster gemachtes Versprechen nun auch umsetze: „Sie haben im Wahlkampf mit Respekt geworben, wir haben Ihnen  vertraut. Bitte zollen Sie unserem Anliegen jetzt auch Respekt und schaffen Sie die Doppelverbeitragung ab!“ Hennig machte den Anwesenden Mut. Olaf Scholz werde sich sicher an seine in Münster gemachten Zusagen erinnern, sagte sie unter dem Beifall ihrer Gesprächspartner. Noch mehr Grund für die Direktversicherungsgeschädigten, das Geschehen in Berlin in den nächsten Tagen und Wochen ganz genau zu verfolgen!

  • Kampf gegen staatliche Willkür in Berlin

    Kampf gegen staatliche Willkür in Berlin

    Am 10. November gehen Betriebsrentner in Berlin auf die Straße, um gegen die Doppel- und Vollverbeitragung ihrer Altersvorsorge zu kämpfen.

    Was ist das für ein Staat, auf den wir uns nicht verlassen können? Was ist das für ein Staat, der uns ungefragt in die Tasche greift? Was ist das für ein Staat, der Gesetze rückwirkend ändert? Genau das haben Altersvorsorger erlebt, die im Vertrauen auf staatliche Zusage in ihre Altersvorsorge investierten, um dann festzustellen, dass sie der Staat rückwirkend enteignet – enteignet durch das Gesundheitsmodernisierungsgesetz (GMG), das er rückwirkend, ohne Bestandsschutz und ohne Übergangsfrist still und heimlich einführte. Dieses Gesetz bringt Betriebsrentner um die Früchte ihrer Vorsorge, denn ein Fünftel zwackt die Krankenkassen  ab.

    Kampf gegen Willkür

    Dagegen läuft Verein der Direktversicherungsgeschädigten seit Jahren Sturm – und hat zumindest einen Freibetrag erwirkt. Der ist aber nur ein Tropfen auf den heißen Stein. Deswegen gehen die Geschädigte in Berlin auf die Straße – und weisen die Koalitionäre auf ihr Versprechen hin, diesen Betrug an den Rentner zu beenden und die Doppelverbeitragung abzuschaffen. Besonders den designierten Bundeskanzler Olaf Scholz wollen sie an sein Versprechen erinnern, dass er ihnen in  Münster gegeben hat. Er sagte dort nicht nur, dass die Doppelverbeitragung gestrichen werden soll, er sagte auch: „Darauf können Sie sich verlassen”!

    Mehr Respekt vor Lebensleistung

    Bis 2003 waren Direktversicherung beitragsfrei. Dann wurde das GMG von der damaligen rot-grünen Regierung unter Schröder beschlossen – mit ausdrücklicher Billigung der Union. Kein Arbeitnehmer hätte eine Versicherung abgeschlossen, bei der ihm am Ende ein Fünftel durch die Krankenkassen abgezogen wird. Es kann nicht sein, dass Politiker die Menschen zu einer zusätzliche Altersvorsorge drängen, um alle dann abzuzocken, die diesem Appell folgten. Der Hammer, diese Abzockgesetze heißen dann Gesundheitsmodernisierungsgesetz, Betriebsrentenstärkungsgesetz und  Altersvermögensgesetz. Respekt vor Lebensleistung? Von wegen!

    Hier folgen Bilder von der Aktion in Berlin

    [metaslider id=”31591″]

    Forderungen

    Die Direktversicherungsgeschädigten fordern:

    • Sofortiger Stopp der Mehrfachverbeitragung
    • Halbierung der KV- und PV-Beiträge von Betriebsrenten auf Arbeitnehmeranteil
    • Gleichstellung der Direktversicherung wie bei Riester und
    • Finanzielle Entschädigung für die Betroffenen, in deren Verträge mit dem GMG rückwirkend eingegriffen wurde.

    … und gehen dafür auf die Straße.

    Ort der Aktion: Pariser Platz, am Brandenburger Tor
    Datum: 10. November 2021, 10 bis 13 Uhr

    Live aus Berlin :

    +++ 11. November

    Beitrag in der “Thüringer Allgmeinen”

    +++ 13.00 Uhr Ende der Demo

    +++ 12.30 Uhr Der DVG spricht mit der Bundestagsabgeordneten Anke Hennig SPD Oldenburg

    +++10.45 Rede von Dr. Thomas Hintsch


    +++ 10.30 Uhr Rede von Reiner Korth, stellvertretender Vorsitzender des DVG

    +++ 10.15 Uhr Rede von Gerhard Kieseheuer, Ehrenvorsitzender des DVG

    +++ 10.00 Uhr Beginn der Demo

    +++ 9.55 Uhr Soeben hat  die neue Bundestagsabgeordnete Anke Hennig – zuständig für den Landkreis Osnabrück – angerufen. Sie ist im Zug nach Berlin unterwegs und wird den DVG um Uhr 12.30 im Hopfinger Bräu besuchen. Sie schafft es leider nicht früher um noch auf den Pariser Platz zu kommen – sehr schade.

    +++ Rund hundert DVG-Mitglieder demonstrieren in Berlin vor dem Brandenburger Tor gegen die Doppelverbeitragung von Direktversicherungen

    +++ Um 9.00 Uhr marschieren die ersten DVG-Mitglieder Richtung Brandenburger Tor.

    Ankündigung der Demo in Berlin

    +++ Die “Thüringer Allgemeine” berichtet in der Ausgabe vom 9. November 2021 über die Protestaktion des DVG in Berlin Demo Berlin

    +++ Rede von Dr. Thomas Hintsch:
    Meine Damen und Herren, liebe Direktversicherungsgeschädigte,

    wir befinden uns hier an einem historischen Platz mit einmaligen Ereignissen. Historisch einmalig war auch die rückwirkende Einführung eines Gesetzes ohne Bestandsschutz für die Verträge von sechs Millionen Bürgerinnen und Bürgern.

    Wenn Sie in Ihrer aktiven Zeit fürs Alter vorsorgen und Ihr Geld einer Versicherung anvertrauen, müssen Sie als Rentner auf Ihr erspartes Geld nochmals rund 20 Prozent Sozialversicherung bezahlen. Wenn Sie beispielsweise in 40 Jahren 40.000 Euro angespart haben, werden Ihnen 8.000 Euro abgezogen – für Krankenkasse und Pflegeversicherung. Obwohl Sie für dieses Geld bereits Sozialbeiträge abgeführt haben – und obwohl es damals noch keine Pflegversicherung gab!

    Das ist das Unrecht der Doppelverbeitragung. Ein himmelschreiendes soziales Unrecht und ein tiefer Vertrauensbruch des Staates gegenüber seinen Bürgerinnen und Bürgern. Seit nunmehr sechs Jahren kämpft der DVG für die Abschaffung der Doppelverbeitragung. Dabei geht es uns nicht nur ums Geld, sondern genauso um die Beseitigung dieses als großes Unrecht empfundenen Gesetzes, um den Vertrauensbruch wieder zu kitten.

    Wer eigenverantwortlich auf Konsum verzichtet und fürs Alter etwas zurücklegt, der darf vom Staat dafür nicht bestraft werden! Zumal uns der Staat in den 80er und 90er Jahren dazu ermuntert hat, selbst fürs Alter Vorsorge zu treffen:  Erst wurden wir angelockt, dann abgezockt!

    Man stellt dieses Unrecht erst fest, wenn man schon Rentner ist und seine Versicherung ausbezahlt bekommt. Dann kommt plötzlich ein hässlicher Brief von der Krankenkasse.  Die Wahrscheinlichkeit ist hoch, dass auch Sie damals in gutem Glauben solch einen Vertrag abgeschlossen haben. Ohne über die Folgen informiert zu werden.

    Wir haben schon viel erreicht, so die Einführung eines kleinen Freibetrages. Das ist unser erster Erfolg. Doch es löst das Problem bei weitem nicht! Aktuell gibt es konkrete Hoffnungen, dass man uns mehr als nur Gehör schenkt, denn die Abschaffung der Doppelverbeitragung ist sowohl im Wahlprogramm der SPD als auch der FDP verankert.

    Jetzt geht es darum, dass sich diese Aufgabe auch in der Koalitionsvereinbarung wieder findet und verbindlich verankert wird. Deshalb sind wir heute hier, um die Verhandler an ihre Versprechen zu erinnern. Deshalb kann man unsere Forderungen nur immer wieder wiederholen. Wir fordern:

    • Die sofortige Abschaffung der Doppelverbeitragung bei Direktversicherungen, die vor 2004 abgeschlossen wurden;
    • Die finanzielle Entschädigung für alle Altverträge von vor 2004;
    • Die Halbierung der Kranken- und Pflegeversicherungs-Beiträge für alle Arten von Betriebsrenten auf den Arbeitnehmeranteil.

    Dies umzusetzen ist keine Frage der Finanzen und keine Frage der Organisation – es ist nur ein Frage des Wollens!


    Schluss mit der Doppelverbeitragung
    Schluss mit der Doppelverbeitragung!
  • Misstraut dem Staat in punkto Altersvorsorge

    Misstraut dem Staat in punkto Altersvorsorge

    Wenn der Staat klamm ist, macht er Schulden oder enteignet seine Bürger entschädigungslos. Gerade bei der Altersvorsorge ist Misstrauen angebracht. Direktversicherte können ein Lied davon singen.

    Alle, die eine Direktversicherung haben, wissen wie wenig vertrauenswürdig der Staat ist. Die damalige  rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – hat 2003 rückwirkend per Gesetz eingeführt, dass Millionen von Altersvorsorgern um annähernd 20 Prozent enteignete und immer noch enteignet. Alle Klagen liefen bis heute ausnahmslos ins Leere. Direktversicherte laufen vergeblich gegen den ihrer Meinung nach Bruch des Rückwirkungsverbots Sturm. Erst im Juli 2020 scheiterte der Rentner Herbert Heins in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab.

    Misstrauen ist angebracht

    Mit “pacta sunt servanda”, sprich Verträge sind einzuhalten, ist das so eine Sache. Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“. Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Also, von wegen “pacta sunt servanda”. Da können die Geschädigten noch so viel klagen, es wird immer wieder darauf hinauslaufen, dass sie mit diesem Satz vor Gericht abgeschmettert werden.

    Das Thema “Vertrauensschutz” ist selbst für Juristen ein kniffliges Problem, denn sie unterscheiden zwischen “echter” und “unechter” Rückwirkung. Davon leiten sie ab, ob es zulässig ist Verträge auch rückwirkend zu brechen. Patrick Birtel, Jahrgang 1985, Dozent an der Hochschule für öffentliche Verwaltung Rheinland-Pfalz, ist dieser Frage nachgegangen und kommt zu  – für den Bürger – erschreckenden Erkenntnissen, die für Juristen examensrelevant sind: Zunächst werde das Vertrauen des Bürgers auf die Rechtslage oder auf Gesetze geschützt. Darauf sollte er sich jedoch nicht allzu sehr verlassen, das heißt, er muss dem Staat gründlich misstrauen.

    Wieso Vertrauensschutz?

    Der Vertrauensschutz wird aus dem verfassungsrechtlichen Rechtsstaatsprinzip (Art. 20 GG) hergeleitet. Da steht etwas von “demokratisch” und “sozial” drin. Was heißt das? “Sozial” bedeutet, “dass es dem Wohl der Allgemeinheit und insbesondere ärmeren oder schwächeren Menschen dient” liefern die Suchmaschinen als Antwort. Und was hat das mit dem rechtsstaatliche Rückwirkungsverbot – pacta sunt servanda – zu tun? Zu prüfen sei, so erklärt Birtel, ob Gesetze ihre Wirkung auch für den Zeitraum vor ihrem Inkrafttreten entfalten können.

    Um es dem normalen Bürger nicht zu leicht zu machen, unterscheiden die Juristen zwischen “echter” und “unechter” Rückwirkung.

    Echte Rückwirkung

    “Eine echte Rückwirkung liegt vor, wenn der Gesetzgeber rückwirkend in einen bereits abgeschlossenen Sachverhalt eingreift, die Rechtsfolgen des Gesetzes also für einen vor der Verkündung beendeten Tatbestand gelten sollen”, so Birtels Erklärung. Die echte Rückwirkung sei “grundsätzlich ausgeschlossen und nur in streng umrissenen Ausnahmefällen zulässig”.

    Unechte Rückwirkung

    “Von unechter Rückwirkung spricht man, wenn eine Norm auf gegenwärtige noch nicht abgeschlossene Sachverhalte rückwirkend (der Tatbestand hat also schon begonnen) eingreift und damit die Rechtsposition nachträglich entwertet wird”, erklärt Birtel. Diese Art der Gesetzgebung sei grundsätzlich zulässig und nur in Ausnahmefällen unzulässig, weil es keinen generellen Vertrauensschutz auf den Fortbestand von Gesetzen gebe und der Staat durch Änderungen die Möglichkeit haben müsse auf das aktuelle Geschehen und weitere Bedürfnisse zu reagieren. Unzulässigkeit könne jedoch vorliegen wenn:

    1. das Gesetz einen Eingriff vornimmt, mit dem der Betroffene nicht rechnen musste und demzufolge auch in seinem Verhalten nicht einplanen musste. Ein Beschluss im Bundestag oder eine öffentliche Diskussion über Reformen werden als ausreichend erachtet, um das Vertrauen des Bürgers zu zerstören. In diesem Fall musste der Betroffene mit der Änderung rechen.

    sowie kumulativ

    2. das Vertrauen des Bürgers schutzwürdiger ist als das mit dem Gesetz verfolgte Anliegen. Das lässt sich am besten mit einer Verhältnismäßigkeitsprüfung im engeren Sinne (Angemessenheit) überprüfen. Auf der einen Seite steht demnach der Vorteil, den sich der Staat durch das Gesetz verschafft und auf der anderen Seite die Entwertung der Rechtsposition.

    Zum Teil könne es wegen des Grundsatzes der Verhältnismäßigkeit notwendig sein, dass der Gesetzgeber eine Übergangsregelung schafft. “Kann” heißt nicht “muss”, wie die Direktversicherungsgeschädigten nur zu gut wissen.

    Wer die Erklärung der “unechten Rückwirkung” verinnerlicht, begreift, dass das Sozialrecht fast alles darf, wenn es um das Gemeinwohlinteresse geht. Darauf werden sich die Richter immer wieder zurückziehen und entsprechende Klagen abweisen.


    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 164,50 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird. Der durchschnittliche Zusatzbeitrag hat sich ja schon auf 1,3 Prozent erhöht.

    BSG
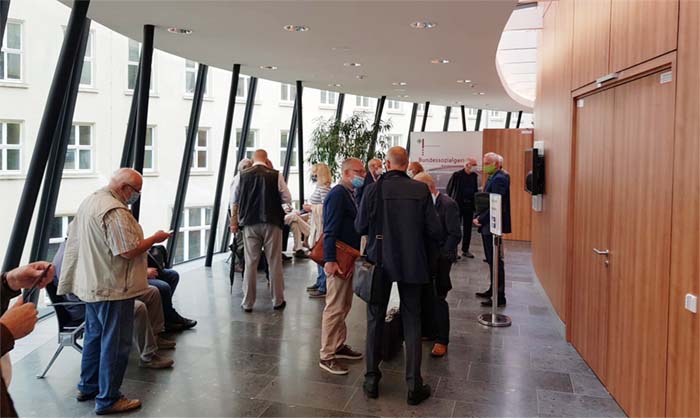
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Bislang liefen ausnahmslos alle Klagen ins Leere.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

  • Aktion zu den Koalitionsgesprächen

    Aktion zu den Koalitionsgesprächen

    Der DVG zeigt Flagge – und macht mit einer Aktion zu den Koalitionsgesprächen auf sich und seine Forderungen aufmerksam. Mit Plakaten und Transparenten warten DVGler am 10. November auf die Verhandler in Berlin.

    „Wir sind viele, wir sind laut, weil ihr uns die Rente klaut“, war der Slogan der bisherigen Demos des Direktversicherungsgeschädigten Vereins (DVG). Dieses Mal erinnert der DVG die Politiker, die den Koalitionsvertrag aushandeln an die Forderungen des DVG, sprich daran, die Voll- und Doppelverbeitragung von Direktversicherungen abzuschaffen.

    Die Aktiven treffen sich am

    Ort der Aktion: Pariser Platz, am Brandenburger Tor
    Datum: 10. November 2021, 10 bis 13 Uhr

    wo die Koalitionsverhandlungen stattfinden. Anmelden bitte hier.

    Kommt zur Aktion nach Berlin

    Um aufzufallen, wird der DVG mit einem Plakat auftreten, auf dem die “gemorphten” Fotos – im Sinne von künstlich gealtert – der vier wichtigsten Player der drei Parteien Annalena Baerbock (Grüne), Olaf Scholz (SPD), Christian Lindner und Robert Habeck zu sehen sind, zusammen mit dem Spruch „Mit der Rente seht Ihr ganz schön alt aus“ und der Forderung des DVG „Schluss mit der Doppelverbeitragung“.

    Kommt nach Berlin! Anmelden bitte hier.

    Schluss mit der Doppelverbeitragung
    Schluss mit der Doppelverbeitragung!
  • „Bild“ macht Front gegen Rentner

    „Bild“ macht Front gegen Rentner

    „Bild“ schürt eine Neidkampagne gegen Rentner, macht Front gegen sie und lässt sich dabei vor den Karren der Arbeitgeber und der Union spannen.

    „Fürs dicke Rentenplus – Wir sollen Urlaubstage opfern!“, titelt die „Bild“ am Freitag, den 5. November 2021. Einen Tag vorher nahm sich „Bild“ ebenfalls das Rentenplus im kommenden Jahr unter der Headline „5,2 Prozent – wer für das Rentenplus zahlen muss“ vor.

    Front gegen Rentner

    „Bild“ spielt Arbeitnehmer und Rentner gegeneinander aus, denn das Blatt suggeriert, dass für das Rentenplus, das die Rentner möglicherweise 2022 erwarten können, die Arbeitnehmer bluten müssen. „Bild“ zitiert Jochen Pimpertz vom arbeitgebernahen Institut der Deutschen Wirtschaft (IW), der prognostiziert, dass der Rentenbeitragssatz „stärker klettern“ muss als erwartet. Der von „Bild“ zitierte Wolfang Steiger, Generalsekretär des Wirtschaftsrats der CDU, versteigt sich sogar zu der Aussage, die angekündigte Rentenerhöhung sei „grotesk“. Grotesk ist vielmehr, dass der Lobbyist Steiger seine Hausaufgaben nicht gemacht hat, denn von grotesk kann keine Rede sein:

    • 2021 gab es keine Rentenerhöhung, obwohl die Inflationsrate mittlerweile bei 4,5 Prozent liegt, das heißt, die Rentner verlieren in diesem Jahr 4,5 Prozent an Kaufkraft.
    • Von grotesk kann auch deswegen keine Rede sein, weil die Rentenbeiträge, also das, was die Arbeitnehmer in die Rentenkasse einzahlen, so niedrig sind wie seit Jahren nicht mehr. 1997 und 1998 lagen die Rentenbeiträge mit 20,8 Prozent deutlich höher als heute, denn 2021 zahlen Arbeitnehmer 18,6 Prozent – und damit so wenig wie in den 80er-Jahren.
    • Von grotesk kann keine Rede sein, weil Steiger verschweigt, dass die Rentenformel, die er kennen müsste, einen Nachhaltigkeitsfaktor als Teil der Rentenanpassungsformel enthält, der die jährlichen Rentenanpassungen entsprechend der Veränderung des Verhältnisses der Beitragszahler zu den Rentenbeziehern korrigiert. Kommt es zur Schieflage, bekommen Rentner weniger Rente.
    • Von grotesk kann weiter keine Rede sein, weil der Lobbyist Schweiger verschweigt, dass die Merkel-Regierung sich jahrelang dagegen geweigert hat, das Unrecht der rückwirkenden Abzocke von Betriebsrentnern und Direktversicherten abzuschaffen, obwohl die CDU 16 Jahre lange die Mehrheit im Bundestag stellte.
    • Von grotesk kann ferner keine Rede sein, weil er kein Wort über die Zwei-Klassen-Gesellschaft in punkto Altersvorsorge verliert. Das Pensionsniveau (Beamte) liegt bei mehr als 70 Prozent, das Rentenniveau zurzeit bei rund 49 Prozent.
    rentenversicherungsbeiträge
    Die Rentenversicherungsbeiträge waren schon mal deutlich höher       Quelle: sozialpolitik-aktuell


    Um diesen Schwindel mit der vermeintlichen „Groteske“ zu untermalen, zitiert „Bild“ Rentner, die jetzt mit dem Rentenplus, das sie möglicherweise 2022 bekommen, dicke Reisen machen und Geschenke verteilen. Sicher wussten die Zitierten nicht, in welchem Kontext ihre Zitate erscheinen. So wirkt der Artikel, als würden sich die Rentner einen schönen Lenz mit dem satten Rentenplus machen. „Bild“ agiert als Spalter zwischen Rentnern und Rentenbeitragszahlern im Auftrag von Arbeitgebern und Union.

  • Führungswechsel bei der Metallrente

    Führungswechsel bei der Metallrente

    Ende 2021 übergibt Metallrente-Chef Heribert Karch seinen Posten an das Führungsduo Hansjörg Müllerleile und Kerstin Schminke. Wie sieht die Bilanz aus?

    Zum 20-jährigen Bestehen der Metallrente – die Metallrente wurde am 29. Oktober 2001 gegründet – wird es einen Führungswechsel geben. Die Metallrente, eine gemeinsame Einrichtung von Gesamtmetall (Arbeitgeber) und IG Metall, wird ab 2022 nicht mehr von Heribert Karch geleitet – er geht in Rente. Ab Januar 2022 übernehmen seinen Posten Hansjörg Müllerleile und Kerstin Schminke.

    Das neue Führungsduo

    Der Jurist Müllerleile ist derzeit als Direktor „Corporate Pensions and related Benefits“ und Leiter des Rechtsbereichs der Bosch Pensionsfonds AG tätig; zuvor war er Referatsleiter „Betriebliche Altersversorgung und Zusatzleistungen“ beim Arbeitgeberverband Südwestmetall. Er engagiert sich auch ehrenamtlich als Vorsitzender der Arbeitgebergruppe bei Pensions Europe und als Mitglied des Leitungsteams der AG Europa bei der Arbeitsgemeinschaft für Betriebliche Altersversorgung e.V. (aba).

    Schminke ist bislang beim Vorstand der IG Metall als politische Sekretärin im Fachbereich Tarifpolitik tätig. Sie studierte Rechtswissenschaft und Sozialversicherungsrecht und fungiert als ehrenamtliche Richterin am Landessozialgericht Darmstadt und dem Bundesarbeitsgericht. Bereits seit 2014 ist sie Mitglied des Beirats von Metallrente und gehört zudem dem Kapitalanlageausschuss an.

    Bilanz der Metallrente

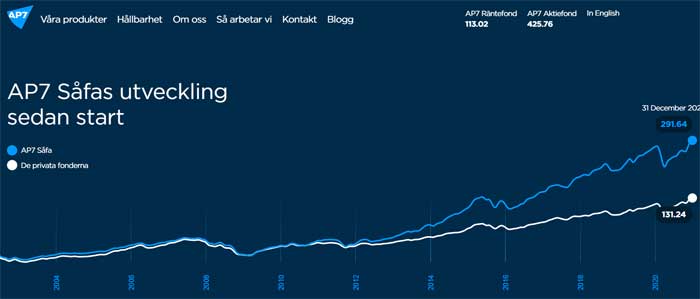
    Wie sieht die Bilanz des „größtes Branchenversorgungswerk Deutschlands“ aus, wie es Kach selbst bezeichnet? Den Auftrag: „einfache Angebote, niedrige Kosten, gute Renten“ hat die Metallrente wohl nicht ganz erfüllt. Denn im Vergleich beispielsweise zum schwedischen Altersvorsorgefonds AP7 (ISIN: SE0003299999) sind die Kosten des Metallrentefonds (ISIN LU0147989353 | WKN 622304 |) zehn Mal so hoch. Der Metallrentefonds der Allianz, dem Partner der Metallrente, weist Gesamtkosten von 1,2 Prozent, der schwedische AP7 von 0,11 Prozent aus. Das kann jeder auf den Seiten von Allianz und AP7 (unter Punkt Årlig avgift) nachlesen. 1,09 Prozent mehr Kosten bedeuten natürlich auf Sicht von 20 oder 30 Jahre Anlagezeitraum viel Rendite, die Metallern dadurch entgeht. Hohe Kosten bedeutet eine weniger gute Rente.

    ap7

    Entwicklung des AP7 im Vergleich zu anderen Fonds     Quelle: AP7

    Damit nicht genug, die Rendite des Metallrentefonds ist wesentlich niedriger als die des AP7 (ISIN: SE0003299999) und die Wertentwicklung niedriger als beim Weltindex MSCI World. Die Wertentwicklung des AP7 liegt der Fonds-Ratingagentur Morningstar zufolge bezogen auf einen Zeitraum von zehn Jahren bei 18,7 Prozent pro Jahr. Der Metallrentefonds weist seit Auflage (2002) eine jährliche Wertentwicklung von 5,13 Prozent (Stand August 2021) aus.  Damit ist auch der zweite Auftrag nur teilweise erfüllt.

    Metallrentefonds und MSCI World

    Metallrentefonds
    Metallrentefonds im Vergleich zum Weltindex MSCI World 

    Wie einfach ist die Metallrente?

    Was den Auftrag „einfache Angebote“ betrifft, teilen sich die Ansichten. Wer den Text auf der Metallrenteseite liest, hat mehr Fragen als Antworten. Das ist die Rede von Brutto- oder Nettogehalt – was nun? Dann muss sich der Altersvorsorger für die MetallDirektversicherung oder den MetallPensionsfonds entscheiden, wobei das jedoch sein Arbeitgeber macht. Was bei Arbeitgeberwechsel ist, bleibt offen. Das gilt insbesondere, wenn der Arbeitnehmer die Branche wechselt und der künftige Arbeitgeber eben ein anderes Altersvorsorgemodell anbietet. „Später bekommst du dann lebenslang deine Metallrente von uns“, stimmt auch nicht ganz, denn Direktversicherungen werden in der Regel in einer Summe ausgezahlt. Es gibt auch Teilauszahlungen. „Wie für die gesetzliche Rente musst du auch für deine Betriebsrente Steuern und Sozialversicherungsbeiträge zahlen“ – und das sind annähernd 20 Prozent, die dem Metallrentner im Alter abgehen. Nur weil der Verein der Direktversicherten (DVG) demonstrierte und gegen die Vollverbeitragung kämpfte, hat der der Gesetzgeber Anfang 2020 für die Krankenversicherung einen Freibetrag eingeführt von zurzeit 164,50 Euro (Stand 2021). Übrigens, durch die Entgeltumwandlung bei der Metallrente reduziert sich die gesetzliche Rente im Alter. Das sollten Metaller wissen. Also, einfach sieht anders aus.

    ETF-Sparplan rentabler als Metallrente

    Ein junger Metaller, Dominik Wenzelburger, hat es fürs Alter hochgerechnet – und seine Metallrente-Test-Erfahrungen waren nicht besonders positiv. Letztlich ist ein ETF-Sparplan rentabler als die geförderte Metallrente.

    Über MetallRente (O-Ton Metallrente)
    MetallRente wurde 2001 als gemeinsame Einrichtung von Gesamtmetall und IG Metall gegründet und stellt Angebote für die betriebliche und private Altersvorsorge sowie die Absicherung von Berufs-, Erwerbsunfähigkeit, Grundfähigkeiten, Pflege und Hinterbliebenen bereit. Dem Versorgungswerk der Metall- und Elektroindustrie haben sich auch die Stahlindustrie und die Branchen Textil und Bekleidung, IT sowie Holz und Kunststoff angeschlossen. Inzwischen sind die Versorgungslösungen von MetallRente in rund 49.000 Kundenunternehmen verfügbar. MetallRente arbeitet mit Konsortien aus führenden Lebensversicherungsunternehmen zusammen und steht aktuell für mehr als 950.000 Versorgungszusagen in den Bereichen Altersvorsorge und private Arbeitskraftabsicherung.

  • Wie Inflation und Sozialabgaben die Rente ruinieren

    Wie Inflation und Sozialabgaben die Rente ruinieren

    Im September sind die Preise um 4,1 Prozent gegenüber dem Vergleichszeitraum des Vorjahres gestiegen. Dazu kommen höhere Kranken- und Pflegeversicherungsbeiträge.  Wegen der Inflation wird das Geld der Rentner ist immer weniger wert.

    Für die Alten kommt es  2021 knüppeldick – die Rentenerhöhung blieb aus, dafür beginnt die Inflation an, zu traben. Die Inflationsrate in Deutschland – gemessen als Veränderung des Verbraucher­preis­index (VPI) zum Vorjahresmonat – wird im September 2021 dem Statistischen Bundesamt zufolge voraussichtlich +4,1 Prozent betragen. Dabei stiegen die Preise im August bereits um 3,9 Prozent im Vergleich zum Vorjahresmonat. Der Preisauftrieb verstetig sich also – und das dürfte noch nicht das Ende sein.

    Dazu kommt der Anstieg der Kranken- und Pflegeversicherungsbeiträge. Anfang 2021 stieg der Zusatzbeitrag auf 1,3 Prozent – und er steigt weiter. Mit der BKK24 verlangen bereits zwei Krankenkassen Beiträge von mehr als 20 Prozent: die BKK24 20,4 Prozent für Kinderlose und 20,15 Prozent für Versicherte mit Kindern, die BKK Stadt Augsburg sogar 20,6 Prozent für Kinderlose und 20,35 Prozent für Versicherte mit Kindern.  Wer per Direktversicherung fürs Alter vorgesorgt hat, ist der Dumme, denn nach Abzug der vollen Beiträge bleibt von der einmal versprochenen Rendite nichts mehr übrig – Direktversicherungen werden so zum Minus-Geschäft.


    Inflation
    Die Inflation steigt deutlich                   Quelle: Statistisches Bundesamt

    Inflation kommt ins Laufen

    Wie das Statistische Bundesamt weiter mitteilte, stiegen im Juli 2021 die Einfuhrpreise um +16,5 Prozent zum Vorjahresmonat – der größte Anstieg seit September 1981 (zweite Ölpreiskrise). Das sind schlechte Nachrichten für den Verbraucher, denn sie werden sich auf eine noch höhere Inflation einstellen müssen. Aus den 4,1 könnten bald fünf Prozent werden.

    Der Grund für die steigende Inflation sind vor allem hohe Energiepreise. Die Preise für Öl und Gas waren im August fast 94 Prozent höher als ein Jahr zuvor. Neben Energie verteuerten sich viele Vorleistungsgüter erheblich, darunter Erze, Metalle, Kunststoffe und Holz. Auslöser waren Lieferengpässe aufgrund der Corona-Pandemie.

    Lohn-Preis-Spirale beginnt

    Damit kommt auch die Lohn-Preis-Spiral in Gang. Die Lokführer – und auch andere Branchen – fordern Lohnerhöhungen und haben sie auch durchgesetzt. Die SPD will einen Mindestlohn von 12 Euro (heute: 9,50 Euro). Das wiederum schlägt sich über kurz oder lang in höheren Preisen nieder. Alle, die eigenverantwortlich fürs Alter vorsorgen, gehören damit zu den Verlierern. Denn, ein Euro heute ist in einigen Jahren nur noch 80 Cent wert.


  • Legalisierter Betrug an Millionen Altersvorsorgern

    Legalisierter Betrug an Millionen Altersvorsorgern

    Lobbyisten der Krankenkassen haben es geschafft, dass eine rot-grüne Regierung 2003 – mit Hilfe der Union – Millionen von Altersvorsorgern  per Gesetz enteignete. Was hinter diesem legalisierten Betrug steckt.

    von Gerhard Kieseheuer und Bernd Krüger

    Bei rückwirkender Enteignung der Direktversicherungsgeschädigten (nach § 40b EStG) sprechen wir immer nur von der ungerechtfertigten Doppel-, Dreifach- oder Vierfachverbeitragung. Der gesetzlich legitimierte Betrug an uns beginnt aber schon viel früher, mit der Einbeziehung unserer vermeintlich privaten Kapitallebensversicherung in die Rechtsprechung des § 229 SGB V.

    Betrug an Millionen

    Es handelt sich hier um ein mit formalrechtlichen Winkelzügen abgesichertes Verbrechen, durchgeführt durch alte Lobby-Seilschaften im Bereich der Krankenkassen, Politiker der SPD, CDU, der Grünen und des BSG.  Alles niedergeschrieben in der Geschichte der Direktversicherung des Vereins Direktversicherungsgeschädigte e.V. Ich zitiere aus dem Schriftstück:

    Im letzten Quartal des vergangenen Jahrhunderts erklärten die Politiker, dass die Altersversorgung der Arbeitnehmer auf drei Säulen stehen sollte:

    • Säule 1: die staatliche Rente,
    • Säule 2. Die Betriebsrente (Goldene Fessel)
    • Säule 3: die private Vorsorge.

    Wenn ein Arbeitnehmer aus der 2. Säule eine Rente bekam, hatte er keinen Pfennig oder Cent dazu getan. Er bekam eine Betriebsrente, im Volksmund auch „goldene Fessel“ genannt. Alles von seinem Arbeitgeber finanziert, er bekam einen Versorgungsbezug bzw. eine Kapitalabfindung.

    Der Arbeitnehmer, der diesen betrieblichen Versorgungsbezug bekam, bezahlte bis 2004 seinen normalen Sozialbeitrag. Wenn er sich aber, nachdem der Versorgungsbezug eingetreten war, eine Kapitalabfindung auszahlen ließ, musste er 120 Monate Sozialabgaben zahlen. Hatte er aber vor Eintritt des Versorgungsbezugs eine Kapitalabfindung vereinbart, dann wurde ihm die ganze Summe brutto für netto ausgezahlt. Der Arbeitgeber brauchte keine Sozialabgaben zu zahlen.

    Was sind Direktversicherungen?

    Das bemängelten das BVerfG. Es kann nicht sein, dass auf Grund einer unterschiedlichen Auszahlungsart einmal Sozialabgaben gezahlt werden muss und einmal nicht. Diese Gesetzeslücke und nur diese Gesetzeslücke sollte und musste geschlossen werden.

    Mit Recht wurde das von den Gerichten bemängelt. Es kann nicht sein, dass auf Grund einer unterschiedlichen Auszahlungsart einmal Sozialabgaben gezahlt werden müssen und einmal nicht. Aus diesem Grund wurde der § 229 SGB V Punkt 143 wie folgt geändert:
    Nach dem Begriff > wiederkehrende Leistung < wurde die Ergänzung > oder ist eine solche Leistung vor Eintritt des Versicherungsfalls vereinbart oder zugesagt worden < eingefügt.

    Diese harmlose Erweiterung des § 229 SGB V Nr. 143 nehmen die Krankenkassen an 2004 zum Anlass, auch Kapitalzahlungen (nicht Kapitalabfindungen) aus Direktversicherungen, der 3. Säule, der privaten Vorsorge, zu Versorgungsbezügen zu erklären und Beiträge zu verlangen.

    Die Einbeziehung unserer privaten Altersvorsorge ist Betrug!

    Geschädigte demonstrieren

    Das wir zu Recht protestieren, bestätigt auch die damalige Bundesgesundheitsministerin Ulla Schmidt: In der 167. Plenarsitzung von 28.4.2016, Protokoll 18/167 erklärte sie, dass unsere DV (Altverträge vor 2002) nicht von der Gesetzesänderung erfasst worden ist. Als Vizepräsidentin des Bundestages hatte sie in der 167. Plenarsitzung am 28.4.2016 den Vorsitz. Im Protokoll 18/167 ist zu lesen.

    Vielleicht dient es auch zur Beruhigung der Gemüter, noch einmal darauf hinzuweisen, dass die Regelung auf einem Urteil des Bundesverfassungsgerichtes beruhte, das besagte, dass Einmalzahlungen und Rentenzahlungen gleichzustellen sind, weil das wirklich ungerecht war. Deshalb kamen diese Regelungen zustande.“

    Obwohl auch das BVerfG unsere Kapitallebensversicherung nicht zu den Versorgungsbezügen zählt, müssen wir zahlen. Das BVerfG sagt im Urteil 1 BvR 2137/06 ganz genau, was ein Versorgungsbezug ist:

    https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2008/02/rk20080228_1bvr213706.html

    In Randnummer 7 steht: Für Versorgungsbezüge blieb es bis zum 31. Dezember 2003 dabei, dass auf diese nur der halbe allgemeine Beitragssatz erhoben wurde. Im Urteil 1 BvR 1924/07 steht unter Randnummer 2 https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2008/04/rk20080407_1bvr192407.html

    Die Krankenversicherung der Rentner wird seit dem Rentenanpassungsgesetz 1982 vom 1.12.1981 (BGBI I S. 1205) unter anderem durch Beiträge finanziert, welche die Versicherten zu tragen haben. Seitdem wird außer dem Arbeitseinkommen, der Rente aus der gesetzlichen Rentenversicherung und dem Arbeitseinkommen auch der Zahlbetrag von der Rente vergleichbaren Einkommen (Versorgungsbezüge) herangezogen.

    Diese wichtigen, entscheidenden Passagen findet keine Berücksichtigung, wir müssen zahlen. Im Urteil 1 BvR 1924/07 schreibt das BVerfG, dass alle
    Kapitallebensversicherungen, die im Arbeitsleben wurzeln und der Arbeitgeber als Versicherungsnehmer fungiert, ein Versorgungsbezug ist.

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →