Tag: doppelte Krankenkassenbeiträge

  • Offener Brief an Friedrich Merz

    Offener Brief an Friedrich Merz

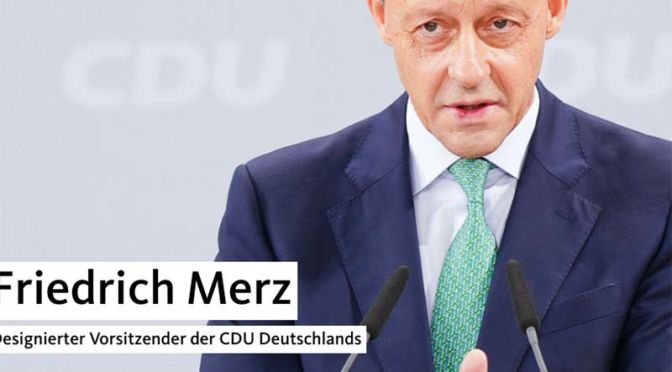
    Ob der frisch gewählt CDU-Chef Friedrich Merz zu einem Neuanfang fähig ist – versprochen hat er es, aber Politiker versprechen ja viel. Daran erinnert ihn der Verein der Direktversicherungsgeschädigten in einem offenen Brief.

    Von Michael Rahnefeld

    Zunächst einmal Glückwunsch, Herr Merz. Nun sind Sie Vorsitzender der CDU, Konkursverwalter einer vormals großen Volkspartei in Deutschland, die sehr lange die Regierung in Deutschland mit gebildet hat und jetzt wohl für viele Jahre die Opposition anführen wird.

    Die Hauptaufgaben von Merz

    Eine Ihrer Hauptaufgaben, Herr Merz, wird es in den nächsten Monaten sein, zu analysieren, wie es zu diesem Desaster kommen konnte. Dabei wollen wir Ihnen gerne helfen. Wir, das sind knapp 4000 Mitglieder einer Organisation – besser gesagt eines Vereins – der permanent anwächst und sich schon seit mehr als sechs Jahren dafür einsetzt, dass einer der größten legitimierten Sozialbetrugsfälle in Deutschland beendet, korrigiert und seine Opfer entschädigt werden und darüber hinaus die Interessen aller, die sich von der Politik um Teile ihrer Altersvorsorge geprellt fühlen, vertritt.

    Es sind allerdings nicht nur die knapp 4000 Mitglieder dieses Vereins der Direktversicherungsgeschädigten (DVG), die durch eine sehr fragwürdige gesetzliche Regelung um ihre Vorsorgeersparnisse geprellt und dafür bestraft werden, dass sie auf Empfehlung der Politik noch in ihrem Arbeitsleben ihre Alterssicherung aktiv und mit finanziellem Aufwand gestaltet haben. Nein, es sind über sechs Millionen Betroffene – Rentner, Betriebsrentner, Selbstständige –, die vorgesorgt haben und dafür von unserem Staat gnadenlos abgezockt werden.

    CDU hat Beifall geklatscht

    Eingefädelt hat diesen Diebstahl die rot-grüne Bundesregierung unter Gerhard Schröder mit der damaligen Gesundheitsministerin Ulla Schmidt. Die CDU, damals in der Opposition, hat Beifall geklatscht für das sogenannte Gesundheitsmodernisierungsgesetz (GMG), das den damals „notleidenden Krankenkassen“ zu mehr Geld verhelfen sollte. Die Auswirkungen dieses Gesetzes sind verheerend, weil den Menschen rund ein Fünftel ihrer Vorsorgerücklagen weggenommen werden. Ganz infam dabei, dass rückwirkend auf vor 2004 bestehende Verträge zugegriffen wird und die Ersparnisse als Versorgungsleistungen deklariert werden, auf die letztlich zehn Jahre lang Beiträge für Kranken- und Pflegeversicherung entrichtet werden müssen, und zwar der Arbeitgeber- und Arbeitnehmeranteil.

    Altersvorsorger vorgeführt

    Einzig richtig erkannt hat das in Ihrer Partei zumindest ihr Parteifreund, Hans-Jürgen Irmer aus Wetzlar, der Vorsitzende  des CDU-Kreisverbandes Lahn-Dill. Ihm war offenbar klar, dass man mit diesen Machenschaften Vertrauen in die Politik zerstört und Menschen (Wähler!) damit verprellt. Im Blick auf die Bundestagswahl im September 2021 versuchte Irmer bereits im Mai 2021 im beginnenden Bundestagswahlkampf den CDU-Spitzenkandidaten zu veranlassen, sich dieser Problematik anzunehmen. Vergebens. Armin Laschet hat seinen Parteifreund vollkommen ignoriert und selbst ein Nachhaken über CDU-Generalsekretär Paul Ziemiak verhallte im Nichts. Irmer schrieb damals unter anderem an Laschet (das Schreiben liegt uns vor, hier einige Auszüge):

    „Als Kreisvorsitzender der CDU Lahn-Dill und als Bundestagsabgeordneter möchte ich mir erlauben, Sie und die Spitzen der Union dringend darum zu bitten, ein Thema aufzugreifen, das etwa sechs Millionen Menschen betrifft. Sechs Millionen, die auf Anraten des Staates eine private Altersvorsorge abgeschlossen haben, und zwar in Form unterschiedlicher Modelle, teilweise kofinanziert durch den Arbeitgeber, teilweise alleine finanziert durch Beiträge aus dem bereits versteuerten Nettoeinkommen. Sie alle haben dies gemacht im Vertrauen auf die Zusagen des Staates, wonach in der Auszahlungsphase nur der halbe Beitragssatz an die gesetzliche Krankenversicherung und die Sozialversicherungsträger zu entrichten ist. Eine durchaus attraktive Anlageform.

    CDUler nicken alles ab

    Sie haben genau das gemacht, was wir heute erneut aktuell predigen, nämlich privat für das Alter vorzusorgen – und sie sind bitter enttäuscht worden. In meinen Augen sind sie betrogen worden, denn der Deutsche Bundestag hat im Jahr 2004, verantwortlich damals die sozialdemokratische Gesundheitsministerin Ulla Schmidt und der heutige SPD-Kanzlerkandidat Olaf Scholz gemeinsam mit den Grünen, das sogenannte Gesundheitsmodernisierungsgesetz im Bundestag verabschieden lassen. In einer ‚Nacht- und Nebel-Aktion‘, ausgelöst durch Horst Seehofer (CSU), stimmte die Union plötzlich noch zu, obwohl an dem Morgen der Abstimmung gefühlt 95 Prozent der Abgeordneten, zumindest der Union, nicht wussten, was in der Nacht verändert wurde. Ein unsägliches Verfahren zu Lasten vorausdenkender Arbeitnehmer.

    Mit diesem Beschluss müssen seither ca. 20 Prozent der angedachten Ersparnisse über einen Zeitraum von zehn Jahren abgeführt werden, wobei eine einmalige Abführung noch nicht einmal möglich ist für die, die das eventuell wollen. Und wenn man Pech hat, je nach Höhe der Zahlung, greift der Fiskus in Form des Finanzamtes zu und kassiert noch einmal einen zusätzlichen Betrag.“

    Staatliches Raubrittertum

    Und weiter schreibt Ihr Parteifreund an Laschet:

    „Das, was hier geschehen ist, ist in meinen Augen staatliches Raubrittertum, auch wenn es per Bundestagsbeschluss formal juristisch legitimiert wurde. Für mich stellt sich die Grundsatzfrage, losgelöst von den finanziellen Verlusten der Betroffenen, welches Maß an Glaubwürdigkeit hat Politik allgemein formuliert noch, wenn – wie leider nicht nur in diesem Fall – Beschlüsse rückwirkend hinfällig werden. Ich würde persönlich mit einem solchen Staat, der sein Wort derart massiv gebrochen hat, keine finanzielle Zukunftsentscheidung mehr treffen, weil ich nicht weiß, ob das, was heute zugesagt wird, übermorgen noch gilt. Solche Politik erschüttert das Vertrauen in die politisch Handelnden. Es erschüttert das Vertrauen in die Glaubwürdigkeit, in die Demokratie.

    Deshalb halte ich es für zwingend notwendig, dass wir als Union im Rahmen des Wahlprogrammes ein deutliches Signal geben, dass wir hier zwingend Änderungen benötigen.“

    Ja, sehr geehrter Herr Merz, das war von Herrn Irmer, der es bei der Bundestagswahl dann nicht geschafft hat, in den nächsten Bundestag zu kommen, eine sehr fundierte Hilfestellung, um im Wahlkampf Wähler für die CDU zu generieren. Er unterstreicht das am Ende seines Schreibens mit den Worten:

    „Lieber Herr Laschet, ich weiß, dass Sie Argumenten zugänglich sind. Mir geht es erstens um die Frage der Glaubwürdigkeit im Sinne der Direktversicherungsge­schädigten, die im Übrigen eine Bürgerinitiative gegründet haben, und es geht mir auch um die politische Bedeutung von sechs Millionen direkt Betroffener und ihrem Umfeld“.

    Null Ahnung, null Empathie, null Strategie

    Und wie reagiert darauf der Spitzenkandidat der Union Armin Laschet? Gar nicht. Er beantwortet noch nicht einmal das Schreiben seine CDU-Kreisvorsitzenden. Letzterer hakt gut einen Monat später über CDU-Generalsekretär Paul Ziemiak nach, auch dieser „verschnarcht“ offenbar ein so wichtiges Thema für ein großes Wählerpotenzial.

    Wenn Sie jetzt also, lieber Friedrich Merz, den Niedergang der CDU im Jahr 2021 aufarbeiten, dann sollten Sie sich auch mit solchen Verhaltensmustern ihrer Parteispitze befassen und werden dabei erkennen, dass der Karren sehenden Auges an die Wand gefahren wurde.

    Gute Wünsche für Oppositionsarbeit

    Für Ihre künftige Arbeit wünscht Ihnen DVG viel Erfolg, vor allem mehr Gefühl für die Menschen in diesem Land, für ihre Sorgen und Nöte.

    Wir grüßen Sie

    dvg-ev.org

  • Direktversicherungen sind Renditekiller

    Direktversicherungen sind Renditekiller

    Die vermeintliche Förderung bei Direktversicherungen ist kontraproduktiv, Direktversicherungen sind sogar Renditekiller. Daran verdienen nur Versicherer und Arbeitgeber, wie eine Studie belegt – also Finger weg!

    Die Direktversicherung kommt in punkto Rendite immer mehr ins Hintertreffen – im Vergleich zu anderen Vorsorgeformen. Es ist nicht übertrieben, von Direktversicherung als Renditekiller zu sprechen. Das Deutsche Instituts für Altersvorsorge (DIA) hat dazu die betriebliche Altersvorsorge (bAV) mit einer privaten Rentenversicherung verglichen und kommt dabei zum Schluss, dass die staatliche Förderung das Gegenteil dessen bewirkt, was sie eigentlich erreichen will. Wer ohne Förderung fürs Alter spart, ist besser dran als beispielsweise mit einer Direktversicherung. Damit wird klar, dass die betriebliche Altersvorsorge im Allgemeinen und die Direktversicherung im Besonderen als Vorsorgeform ausgedient hat.

    Direktversicherungen sind Renditekiller

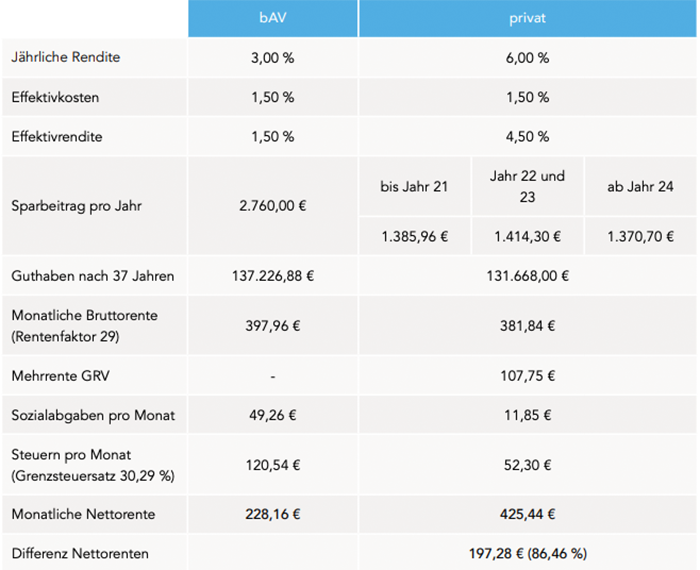
    Wie das? Bei einer Direktversicherung spart sich doch der Arbeitnehmer in der Einzahlphase Steuern und Sozialabgaben. Die Studie zeige eines: Die Befreiung einer Direktversicherung von der Sozialversicherungspflicht bringt nichts. Das DIA hat dazu vier Formen der geförderten Altersvorsorge für fünf Musterfälle berechnet und verglichen. Dabei schnitt die Betriebsrente durchweg gegenüber der Privatrente schlechter ab. Bei einem Ehepaar mit zwei Kindern und durchschnittlichem Einkommen sei die Versorgung im Alter zum Beispiel sogar um knapp 90 Prozent niedriger.

    Wer Direktversicherte in der Auszahlphase fragt, dürfte schnell begreifen, warum das so ist: In der Rente langt die Krankenkasse kräftig zu und fordert von den Altersvorsorgern den vollen Beitrag – alles in allem annähernd 20 Prozent. Bezogen auf zehn Jahre – so lange dauert die Beitragspflicht – kommt da eine stattliche Summe zusammen, die dem Direktversicherten im Alter fehlt. Wer also dem DIA nicht glauben sollte, muss sich nur im Verein der Direktversicherungsgeschädigten (DVG) umhören.

    Aber zurück zur DIA-Studie, die von Fintech myPension und der V.E.R.S. Leipzig GmbH – so haben die Studienersteller gerechnet:

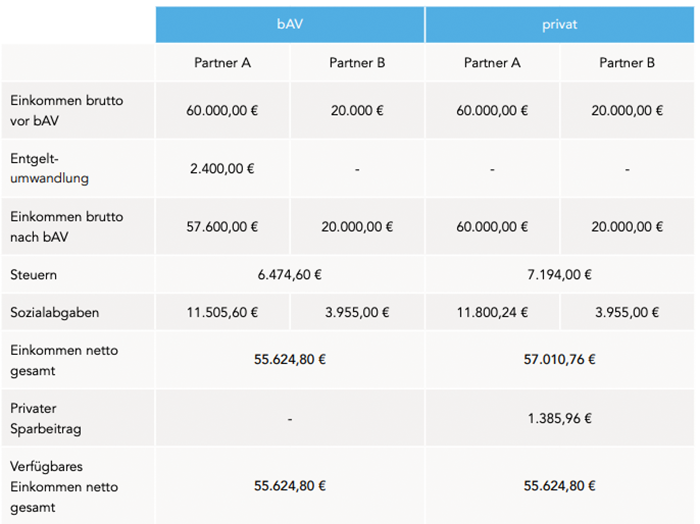
    Einkommen und Entgeltumwandlung

    Nettoeinkommen eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung
    Nettoeinkommen eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung.              Quelle: DIA

    Rente nach 37 Beitragsjahren

    Nettorrenten eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung
    Nettorrenten eines Ehepaares mit zwei Kindern und Durchschnittsverdienst beim Sparen mit betrieblicher Altersversorgung und privater Rentenversicherung.                   Quelle: DIA


    Um es noch einmal klar und deutlich zu sagen: Wer auf staatliche Förderung verzichtet, ist mit eigenverantwortlicher Altersvorsorge besser dran als mit einer Betriebsrente.

    Annahmen

    Dabei ist das DIA von folgenden Annahmen ausgegangen: Im ersten Musterkundenfall wird eine Familie mit zwei Kindern im Alter von zwei und vier Jahren herangezogen. Für die Familie wird ein jährliches Einkommen in Höhe von 80.000 Euro brutto angenommen, das sich mit 60.000 Euro auf Partner A und mit 20.000 Euro auf Partner B aufteilt. Das Einkommen des betrachteten Paares entspricht damit dem Durchschnittseinkommen einer Familie in Deutschland.

    Partner A fällt in Steuerklasse III, Partner B in Steuerklasse V. Für die zwei Kinder können Kinderfreibeträge angerechnet werden, die dem Besserverdienenden zugeordnet werden.

    Es wird angenommen, dass Partner A eine betriebliche Altersvorsorge (bAV) wie eine Direktversicherung in Anspruch nimmt, bei der vier Prozent seines jährlichen Einkommens, also 2.400 Euro, direkt abgeführt werden. Zusätzlich fließt die gesetzliche Mindestförderung des Arbeitgebers in Höhe von 15 Prozent dem Sparbeitrag zu. Folglich wird jährlich ein Betrag von insgesamt 2.760 Euro eingezahlt. Durch die Entgeltumwandlung reduziert sich das Bruttoeinkommen von Partner A und damit auch dessen Sozialabgaben und seine Steuerlast. Nach Einbezahlung in die bAV hat die Familie ein jährliches Nettoeinkommen in Höhe von 55.624,80 Euro zur Verfügung. Dieses steht einem jährlichen Nettoeinkommen von 57.010,76 Euro gegenüber, das der Familie ohne die bAV zur Verfügung stünde. Der Differenzbetrag in Höhe von 1.385,96 Euro kann privat (3. Schicht) angelegt werden. Mit dem Wegfall der Kinderfreibeiträge steigen die Steuern und das verfügbare Nettoeinkommen verringert sich. Mitunter erhöht sich der private Sparbeitrag für das Jahr 22 und 23 auf 1.414,30 Euro und reduziert sich ab dem Jahr 24 auf 1.370 Euro.

    Mehr Geld im Ruhestand durch Privatvorsorge

    Dabei sind die Annahmen noch viel zu optimistisch für die bAV, denn die Sozialabgaben werden in den kommenden Jahren steigen (schon heute liegen die Kranken- und Pflegeversicherungsbeiträge bei annähernd 20 Prozent: 14,6 Prozent Krankenversicherungsbeitrag, 1,3 Prozent Zusatzbeitrag, 3,05 Prozent Pflegebeitrag – 14,6 + 1,3 + 3,05 = 18,95). Schon heute haben die Krankenkassen angekündigt, dass der Pflegebeitrag in der ersten Jahreshälfte 2022 um 0,3 Prozent steigen könnte, das heißt aus den 18,95 Prozent werden dann 19,25 Prozent, womit wir bei annähernd 20 Prozent sind).

    Und da gaukeln Gewerkschaften wie die IG Metall ihren Mitgliedern immer noch vor, dass sich die betriebliche Altersvorsorge lohnt.

    Übrigens, wer wirklich privat vorsorgt, ohne eine Versicherung einzuschalten, zahlt noch weniger Gebühren beim Kauf eines Indexfonds beispielsweise und schneidet somit noch weiter besser ab als mit einer privaten Rentenversicherung. Damit aber vergrößert sich der Nachteil der bAV weiter. Also, Finger weg von einer Direktversicherung – das gilt auch für Pensionskassen und -fonds.

    Die Rechnung sieht nur dann anders aus, wenn der Arbeitgeber weit mehr als die verpflichtenden 15 Prozent dazu zahlt – die Hälfte sollte es mindestens sein, sonst lohnt sich eine bAV für Arbeitnehmer nicht.

  • Pflegebeitrag steigt um 0,3 Prozentpunkte

    Pflegebeitrag steigt um 0,3 Prozentpunkte

    2022 wird die Kranken- und Pflegeversicherung erneut teurer – und zwar um voraussichtlich 0,3 Prozentpunkte. Das heißt, Krankenversicherte werden dann im Schnitt 19,6 Prozent zahlen. Allein 3,7 Prozent Pflegebeitrag (mit Kindern 3,35).

    Der stellvertretende Vorstandsvorsitzende des GKV-Spitzenverbandes (Gesetzliche Krankenversicherungen), Gernot Kiefer, bereitet die Öffentlichkeit schon mal auf neue Teuerungen vor. Gegenüber der „Rheinischen Post“ prognostizierte er, dass sich der Pflegebeitrag voraussichtlich schon in der ersten Hälfte 2022 um 0,3 Prozentpunkte erhöhen werde. Die Reserven seien aufgebraucht und die Kassen leer.

    Pflegebeitrag steigt auf 3,7 Prozent

    Was bedeutet das für Direktversicherte und andere Betriebsrentner? Kinderlose zahlen dann 14,6 Prozent + 1,3 Prozent + 3,05 Prozent + 0,35 Prozent + 0,3 Prozent = 19,6 Prozent; Versicherte mit Kindern zahlen 0,35 Prozent weniger = 19,25 Prozent. Wer eine teure Krankenversicherung hat wie die BKK24, der berappt künftig als Kinderloser 20,8 (14,6 + 2,5 + 3,05 + 0,35 + 0,3) Prozent – als Versicherter mit Kinder 0,35 Prozentpunkte weniger, somit 20,45 Prozent. Die BKK Stadt Augsburg liegt mit einem Zusatzbeitrag von 2,4 Prozent nur knapp dahinter.

    Und dabei dürfte es nicht bleiben: „Wenn die Politik nicht aktiv gegensteuert, wird es 2023 einen Beitrags-Tsunami geben“, sagte der Vorstandsvorsitzender der DAK-Gesundheit, Andreas Storm, der „Welt am Sonntag“. Das heißt, der Zusatzbeitrag steigt von heute durchschnittlich 1,3 Prozent möglicherweise auf zwei oder 2,5 Prozent – die Folge wären Kranken- und Pflegeversicherungsbeiträge von deutlich über 20 Prozent.

    Vergleichen und wechseln

    Die Krankenversicherte sollten sich darauf einrichten – und noch häufiger vergleichen und wechseln als in der Vergangenheit, denn die Kluft zwischen günstigen und teuren Kassen wird in diesem und im kommenden Jahr größer. Der Wechsel ist mittlerweile auch einfacher: Erhöht die Kasse die Beiträge, haben die Versicherten ein Sonderkündigungsrecht, dank dessen sie binnen zwei Monaten wechseln können. Wer im Januar kündigt, wechselt – nach zwei vollen Monaten – zum 1. April die Kasse. Die normale Bindungsfrist beträgt auch nur noch zwölf Monate. Auf dem Vergleichsportal Krankenkassen.de kann sich jeder zeitnah über die aktuellen Beitragssätze informieren und auch gleich wechseln.

    Bild: GKV-Spitzenverband

  • Jedem 3. droht Altersarmut

    Jedem 3. droht Altersarmut

    Im Schnitt bekommen Rentner nur 1300 Euro Rente. Davon bleiben nach Abzug von Sozialversicherung und Steuern 1100 Euro. Wer nicht darüber hinaus vorgesorgt hat, ist arm im Alter.

    Die Statistik der Deutschen Rentenversicherung ist eindeutig: Männer bekommen im Schnitt nach 45 Beitragsjahren 1306 Euro Altersrente, Frauen 825 Euro, zumindest gilt das für das Jahr 2020. Nach Abzug von Sozialbeiträgen und Steuern bleiben ihnen noch rund 1100 Euro. 1100 Euro in einer Stadt wie München bedeutet Altersarmut, das gilt sicher auch für andere Großstädte wie Frankfurt, Stuttgart und Hamburg.

    Durchschnittliche Altersrenten

    Quelle: Deutsche Rentenversicherung

    So sehen die nackten Zahlen aus. Der Linken-Fraktionschef Dietmar Bartsch hat das „inakzeptabel“ bezeichnet, die Zahl beschreibt einfach nur die Wirklichkeit vieler Rentner – und sie zeigt, dass sich die Deutschen auf die Rente allein nicht verlassen sollten, sonst sind sie verlassen. Wer nicht zusätzlich vorsorgt, landet im Alter in Armut.

    sieben Millionen droht Altersarmut

    Wenn Das Bundesarbeitsministerium Hubertus Heil darauf verweist, dass diese Zahlen keine Aussage über die Verhältnisse im Alter zulasse, dann ist das richtig. Heil tut aber nichts, dass denen, die eigenverantwortlich fürs Alter vorsorgen, so viel besser dastehen. Betriebsrentner werden nach wie vor von der Bundesregierung abgezockt: Wer eine Direktversicherung abgeschlossen hat, zahlt – abzüglich eines Freibetrags von 164,50 Euro – denn vollen Kranken- und Pflegebeitrag, insgesamt annähernd 20 Prozent. Da bleibt nicht mehr allzu viel von der Altersvorsorge übrig.


    Inflation frisst Rente

    Das ist vor dem Hintergrund der Renten-Nullrunde 2021 zynisch. Denn gleichzeitig ist die Inflation auf mittlerweile 5,2 Prozent gestiegen. Das heißt, Rentner werden faktisch vom Staat enteignet. Auch der Betriebsrentenfreibetrag ist auf 164,50 Euro eingefroren, obwohl die Inflation mittlerweile antrabt. Der Staat lacht sich so lang ins Fäustchen, denn die Gläubiger müssen dem Staat sogar noch Geld zahlen, wenn sie ihm Geld leihen. Das heißt, der Staat verdient an der Inflation und lässt seine Bürger im Regen stehen.

  • OWLer zahlen mehr für die Krankenkasse

    OWLer zahlen mehr für die Krankenkasse

    Die größte Krankenkasse in Ostwestfalen-Lippe (OWL) erhöht ihre Beiträge deutlich. Die OWLer zahlen ab 2022 bei der AOK Nordwest 1,7 Prozent Zusatzbeitrag statt 1,3 Prozent.

    „Ausgerechnet die größte Kasse aber zieht den Zusatzbeitrag kräftig an“, schreibt die „Neue Westfälische Zeitung“. Der AOK Nordwest ist die Beitragserhöhung um 0,4 Prozentpunkte oder 30 Prozent nicht einmal ein Nebensatz wert. Nur wer sich auf der Internetseite der AOK Nordwest durchklickt, findet den Hinweis auf die Erhöhung in Klammern. Das steht: „Zum allgemeinen Beitragssatz kommt ein kassenindividueller Zusatzbeitrag. Der Zusatzbeitrag beträgt bei der AOK NORDWEST 1,3 Prozent (1,7 Prozent in 2022)“.

    OWLer zahlen ab 2022 mehr

    Wer noch 2021 kündigt, kann die AOK Nordwest zum 1. März 2022 wechseln, wer bis Januar wartet, muss noch bis Ende März bei der teuren Kasse bleiben. Übrigens zahlen Rentner mit einer Direktversicherung oder einer anderen betrieblichen Altersvorsorge die vollen Beiträge, von einem GKV-Betriebsrentenfreibetrag von 164,50 Euro abgesehen (der wird 2022 übrigens nicht erhöht).

    Die AOK in Ostwestfalen-Lippe ist indes nicht die einzige Kasse, die klammheimlich die Beiträge erhöht: „18 Millionen Versicherte zahlen 2022 mehr Krankenkassenbeiträge“, titelt „Focus Online“.

    Jetzt die Kasse wechseln

    Wer sich einen Überblick verschaffen will, konsultiert am besten die Seite „Krankenkassen Deutschland“, wo die Kassen und ihre Beiträge für 2021 und 2022 aufgelistet sind. Mit dem Krankenkassen-Beitragsrechner den Beitrag 2022 errechnen.

    Die Kalkulation:

    100 000 Euro Direktversicherungsauszahlung
    833,33 Euro monatlich (verteilt auf 120 Monate)
    -164,50 Euro Freibetrag
    668,83 Euro Verbeitragung
    -97,65 Euro Krankenversicherungsbeitrag (14,6 %)
    -11,36 Euro Zusatzbeitrag (1,7 %)
    -22,72 Euro Pflegebeitrag 3,4 % (3,05 % mit Kindern)
    ————————————————————–
    131,73 Euro monatlich für KV + PV
    537,10 Euro Netto nach Abzug von KV + PV pro Monat

    verteilt auf 10 Jahre oder 120 Monate = 15.807,60
    Von 100 000 Euro Auszahlung bleiben nach Abzug von KV + PV
    84.192,40 Euro Netto-Auszahlung übrig

    So hat sich der Beitragssatz entwickelt (2022: 1,3)

    Zur Krankenkasse addiert sich der Pflegebeitrag von 3,4 Prozent für Kinderlose und 3,05 Prozent für alle mit Kindern

    Entwicklung des Beitragssatzes

    Quelle: GKV

  • Bankrott der betrieblichen Altersvorsorge

    Bankrott der betrieblichen Altersvorsorge

    2022 ist der Bankrott der betrieblichen Altersvorsorge eingeleitet. Das betrifft Garantiezins, Entgeltumwandlung und Bürokratismus.

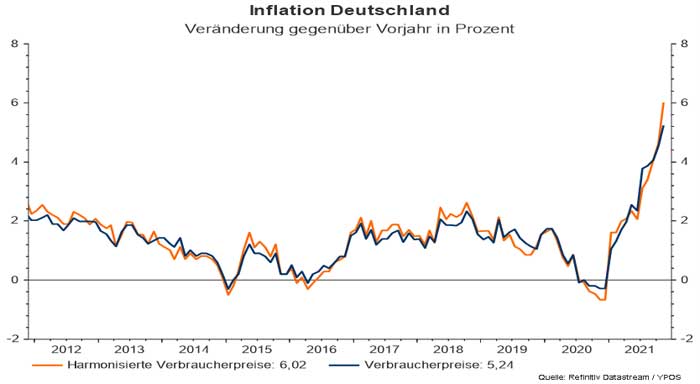
    Wenn selbst der Branchenprimus Allianz die Beitragsgarantie abschafft, dann sagt das alles über die betriebliche Altersvorsorge aus. Die Versicherer können ihren Kunden nichts mehr garantieren – und das ist wörtlich zu nehmen. Denn, ab 2022 sinkt der Garantiezins für neu abgeschlossene Kapitallebensversicherungen auf 0,25 Prozent – und die meisten Verträge der betrieblichen Altersvorsorge basieren darauf. Das ist „nichts“ angesichts einer Inflationsrate von 5,2 Prozent, wie das Statistische Bundesamt für November meldet. Das ist der Bankrott der betrieblichen Altersvorsroge.

    Inflation November 2021
    Inflation November 2021                                                                                                                                     Quelle: Ypos

    Das ist der Bankrott

    Damit nicht genug, denn der Garantiezins bezieht sich ja nur auf den Sparbeitrag der Kunden und suggeriert, dass ihre Beiträge vollkommen verzinst werden. Das stimmt aber nicht, denn der Sparbeitrag wird verwendet für die Abschluss- und Verwaltungskosten sowie die Risikoabsicherung. Die Abschlusskosten lagen dem Branchenverband GDV zufolge 2020 im Schnitt bei 4,4 Prozent und Verwaltungskosten bei 2,1 Prozent. Da bleibt vom Sparbeitrag nicht mehr viel übrig. Letztlich verzinst wird nur, was nach Abzug dieser Kosten übrig bleibt.

    Eine betriebliche Altersvorsorge,  die auf einer Kapitallebensversicherung basiert, ist somit ein Minusgeschäft. Wer betrieblich fürs Alter vorsorgt, füllt ausschließlich die Kassen der Versicherungen, aber nicht seine eigene. Dr. Thomas Frank vom Münchner Büro der internationalen Kanzlei Hogan Lovells konstatiert im „Handelsblatt“ richtig, dass „eine Versicherung ein Minusgeschäft sein kann“ – sie kann es nicht nur, sie ist es. Und das wird sogar mittlerweile für die Arbeitgeber ein Problem, denn er muss „für die zugesagte Versorgungsleistung einstehen“. So steht es auch in § 1 Absatz 1, Satz 3 des Gesetzes zur Verbesserung der betrieblichen Altersvorsorge (BetrAVG). Denn da heißt es, dass „der Arbeitgeber für die Erfüllung der von ihm zugesagten Leistungen … einsteht … auch dann, wenn die Durchführung nicht unmittelbar über ihn erfolgt“.

    Betriebsrente – ein Minusgeschäft

    Die Versicherer meinen, 80 Prozent der eingezahlten Beiträge sind auch schon genug. Aber warum dann überhaupt eine betriebliche Altersvorsorgen, wenn mir am Ende ein Fünftel fehlt? Viele Versicherer stehen Frank zufolge auf dem Standpunkt, dass es reicht, wenn am Ende 80 Prozent der eingezahlten Beiträge garantiert sind. Die Altersvorsorger sind also die Dummen.

    Weil der Arbeitgeber bei einer Beitragszusage mit Mindestleistung (BZML) möglicherweise bei einem Minusgeschäft zuzahlen müsste, wird es dieses Konstrukt ab 2022 nicht mehr geben. Der künftige Garantiezins von 0,25 Prozent ist der Tod der Beitragszusage – und damit auch der Tod der betrieblichen Altersvorsorge in der bisherigen Form.

    Der ab 2022 geltende Arbeitgeberzuschuss zur betrieblichen Altersvorsorge von 15 Prozent für alle ist lächerlich. Geregelt ist das in § 1a Absatz 1a des BetrAVG. Darin heißt es, dass „der Arbeitgeber 15 Prozent des umgewandelten Entgelts zusätzlich als Arbeitgeberzuschuss an den Pensionsfonds, die Pensionskasse oder die Direktversicherung weiterleiten muss, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart“. Natürlich spart er Sozialversicherungsbeiträge ein – und zwar 20 Prozent, muss aber nur 15 Prozent ausgleichen. Der Arbeitnehmer spart gar nichts, denn, auch wenn er heute weniger Sozialbeiträge – nur fünf Prozent – selbst zahlt, in der Rente muss er die vollen Beiträge zahlen.

    Vollverbeitragung in der Rente

    Das heißt, der Arbeitnehmer macht nicht nur in punkto Garantiezins ein schlechtes Geschäft, sondern auch noch bei den Sozialbeiträgen. In der Rente erwartet ihn dann die Vollverbeitragung seiner Betriebsrente.

    Und dann ist ja auch noch Bürokratismus auf den Betriebsrentner. Sowohl während seines Berufslebens wie auch im Alter. Der Staat ändert laufend die Gesetzgebung und die Beitragsbemessungsgrenze – sie sinkt zum 1. Januar 2022. Richtig gelesen. Wer in Beiträge in eine Direktversicherung, eine Pensionskasse oder einen Pensionsfonds einzahlt, für den sind nur maximal 564 Euro steuerfrei, 2021 waren es noch  568 Euro. Was die Sozialversicherungsfreiheit betrifft, so sind bei der Entgeltumwandlung 2022 nur 282 Euro sozialversicherungsfrei statt wie bisher 284 Euro. Diese Änderungen setzen bei Arbeitgebern und -nehmer einen Rattenschwanz an Folgeänderungen hinter sich her.

    Also, viel Spaß mit der betrieblichen Altersvorsorge. Sorry, das ist sarkastisch gemeint.

  • Das Märchen von der steuerfinanzierten Rente

    Das Märchen von der steuerfinanzierten Rente

    Sogenannte Experten wollen das Volk für dumm verkaufen und malen das Schreckgespenst von der Pleite der Rentenkasse an die Wand. Sie erzählen uns immer wieder das  Märchen von der steuerfinanzierten Rente.

    Immer wieder wird das Märchen von der steuerfinanzierten Rente erzählt. Wie wir aber alle wissen, sind Märchen erfunden. So ging schon los vor der politischen Sommerpause – bei Lanz, im Presseclub, diversen Politmagazinen, in Tageszeitungen geben sich die sogenannten Renten-„Experten“ wie Bernd Raffelhüschen und Axel Börsch-Supan die Klinke in die Hand und malen Schreckensszenarien von der maroden Rentenkasse an die Wand. Vor allem tut sich dabei die Initiative Neue Soziale Marktwirtschaft hervor. 30 Wirtschaftsexperten haben die Ampel-Koalitionäre dazu gedrängt, den Nachholfaktor wieder einzuführen. Unter ihnen die Crème de la Crème der deutschen Ökonomen: unter anderem der Wirtschaftsweise Volker Wieland, IW-Chef Michael Hüther, IfW-Konjunkturchef Stefan Kooths und Max-Planck-Forscher Axel Börsch-Supan.

    Das Märchen als Mantra

    Sie schwafeln von Generationengerechtigkeit und fordern drastische Maßnahmen: Länger arbeiten und weniger Rente und so gut wie kein Journalist hakt mal kritisch nach. Stattdessen wird die Mär von der steuerfinanzierten Rente gleich einem Mantra nachgeplappert, obwohl die Fakten auf dem Tisch liegen und ohne großen Aufwand zu recherchieren sind.

    2019 wurden 109 Milliarden Euro für sogenannte versicherungsfremde Leistungen aus der Rentenkasse entwendet. Der Gesetzgeber beschließt diese Leistungen, die der Sozialversicherungsträger zu zahlen hat, für die aber niemand Beiträge entrichtet, zum Beispiel  für die Mütterrente (14 Mrd.), Rente mit 63 (12 Mrd.), West-Ost-Transfer (30 Mrd.), Fremdrentengesetz (6 Mrd.) usw. Der Bundeszuschuss betrug 2019 aber nur 72 Milliarden, das entspricht einer Deckungslücke von 37 Mrd. Euro. Seit 1957 summiert sich die Differenz zwischen den Ausgaben für versicherungsfremde Leistungen und dem Bundeszuschuss auf 870 Milliarden. Das ist mehr als genug, um heutigen und künftigen Rentnern eine anständige Altersversorgung zu ermöglichen.

    Nicht viel besser sieht es in der Krankenversicherung aus. Auch hier müssen gesetzlich Versicherte versicherungsfremde Leistungen schultern, für die der Bund nur unzureichend Geld zur Verfügung stellt. Ausbaden dürfen es die Versicherten. Und jene, die über Direktversicherungen für ihr Alter vorgesorgt haben und durch doppelte Krankenkassenbeiträge ihrer Ersparnisse beraubt werden. Doris Pfeiffer, Vorstandsvorsitzende des Bundesverbands der GKV, monierte in einem Interview erst jüngst wieder die Unterdeckung von rund 10 Mrd. für die Krankenversicherung von Hartz-IV-Empfängern und forderte – wie es eigentlich im Koalitionsvertrag steht  –  dass diese Kosten vom Bund zu tragen seien. Also von allen Steuerzahlern und nicht ausschließlich von den gesetzlich Versicherten.

    Denn was in dieser ganzen unsäglichen Debatte um steuerfinanzierte Renten oder Bundeszuschüsse an die Sozialkassen immer gerne unterschlagen wird:

    Alle sollen zahlen 

    Als Erwerbstätige entrichten sie brav ihre Beiträge an die Rentenversicherung, schultern damit die durch den Bund unzureichend finanzierten gesamtgesellschaftlichen Aufgaben, müssen hilflos zusehen, wie ihre Renten dahinschmelzen und sich schließlich von gut versorgten Professoren und Politikern vorhalten lassen, sie müssten länger arbeiten oder Kürzungen ihrer Altersbezüge hinnehmen.

    Blödsinn! Würden versicherungsfremde Leistungen als gesamtgesellschaftliche Ausgaben vom Bund finanziert, könnten laut einer Studie der Hans-Böckler-Stiftung aus dem Jahr 2018 im Bereich der Rentenversicherung die Beitragssätze um 4,2 bis 2,2 Beitragspunkte, in der gesetzlichen Krankenversicherung um 2,2 Beitragspunkte und bei der Bundesagentur für Arbeit um 0,3 Beitragspunkte, also um insgesamt 6,7 bis 4,7 Beitragspunkte gesenkt werden. Das würde eine erhebliche Entlastung der Erwerbstätigen und auch der Arbeitgeber bedeuten.

    Weg mit Zweiklassensystem

    Wie selbstverständlich mussten die Rentner in diesem Jahr die bittere Corona-Pille schlucken und eine Nullrunde hinnehmen. Unseren Staatsdienern dagegen wird ein Aufschlag von 1,4 Prozent gegönnt. Übrigens finanziert durch Steuergelder – auch die der gesetzlich Versicherten – ohne dass die im Alter bestens versorgten Pensionäre nur einen Cent zu ihrer Altersversorgung beigetragen hätten.

    Generationengerechtigkeit

    Höchste Zeit also, die Lufthoheit in puncto Rente nicht Lobbyisten wie Raffelhüschen, Rürup oder Börsch-Supan zu überlassen. Dagegen halten in allen Kanälen ist das Gebot der Stunde. Am 26. September war Bundestagswahl. Ein „Weiter so“ bei Rente und Krankenversicherung darf es nicht geben. Aber anders als sich das die Herren „Experten“ vorstellen. Es ist höchste Zeit für ein Ende des Zweiklassensystems  – das wäre dann mal echte Generationengerechtigkeit.

    Bild: iStock whitemay

  • Niemand weint Merkel eine Träne nach

    Niemand weint Merkel eine Träne nach

    Doppelverbeitragungsopfer werden für Merkel keine rote Rosen regnen lassen, denn die scheidende Bundeskanzlerin ließ Altersvorsorger im Regen stehen.

    Von Michael Rahnefeld

    Am 2. Dezember 2021 verabschiedet die Bundeswehr Bundeskanzlerin Angela Merkel. Die hat sich für den Großen Zapfenstreich das Stück „Für mich soll’s rote Rosen regnen“ von Hildegard Knef ausdrücklich gewünscht. Ebenso wie einen zweiten Titel aus DDR-Zeiten, der von der etwas schrägen Nina Hagen stammt. „Du hast den Farbfilm vergessen, mein Michael“, trällerte die „Godmother of Punk“ Mitte der 70er-Jahre und erreichte damit wohl auch die Seele der scheidenden Kanzlerin.

    Keine Rote Rosen für Merkel

    Doppelverbeitragungsopfer, die im Verein der Direktversicherungsgeschädigten (DVG) zusammengeschlossen sind, werden für Merkel allerdings keine roten Rosen regnen lassen, auch wenn der frühere Stern-Journalist Hans-Ulrich Jörges am Donnerstag, 2. Dezember, in einem SWR1-Interview bemerkte, dass es Merkel in ihrer Amtszeit schon hin und wieder getroffen habe, wenn ihre Leistungen nicht gebührend gewürdigt wurden. Die DVGler setzen da eher auf den Nina Hagen-Hit, allerdings etwas umgetextet auf: „Du hast die DVGler vergessen, Angela.“ Denn es war nicht zuletzt die Bundeskanzlerin, deren Veto ein Ende des unsäglichen Betrugs an den Menschen, die fürs Alter vorgesorgt haben, verhinderte.

    Basta-Politik der Kanzlerin

    Zur Erinnerung: Gegen den Willen der CDU-Führung beschlossen die Delegierten auf dem CDU-Parteitag in Hamburg im Dezember 2018 mit großer Mehrheit, dass die sogenannte Doppelverbeitragung von Betriebsrenten und Direktversicherungen zur Altersvorsorge abgeschafft werden solle. Es existierte sogar eine Referentenentwurf des Gesundheitsministers Jens Spahn. Die Doppelverbeitragungsopfer sahen das damals schon als großen Erfolg für ihre Sache. Allein die Kanzlerin blockierte und ließ die Rentner damit bis heute im Regen stehen.

    merkel
    Merkel bügelt alle ab, auch ihren Gesundheitsminister Jens Spahn

    Steht Scholz zu seinem Wort?

    Jetzt wird Olaf Scholz bald die Regentschaft als Kanzler übernehmen, und da wird sich zeigen, wie er zu seinem Wort steht. Ausreden dahingehend, dass eine Mehrheit in der Koalition nicht für eine Änderung beziehungsweise Abschaffung dieses Sozialbetrugs zu finden sei, kann es jetzt nicht mehr geben. Denn auch die Liberalen, die sich zunächst hinter die Doppelverbeitragungsopfer und Direktversicherungsgeschädigten gestellt hatten, später dann allerdings umgeschwenkt waren, um jetzt wieder hinter den DVG-Forderungen zu stehen, haben eine Änderung versprochen. Das wurde beispielsweise im August beim DVG-Symposium im Hambacher Schloss und bei der DVG-Demo im November vor dem Brandenburger Tor in Berlin deutlich.

    Ist die FDP umgekippt?

    DVG-Mitglied Silver Vogel erinnert an diese Entwicklung und hat deshalb jetzt dem FDP-Parteichef und designierten Finanzminister einen Brief geschrieben. Auch mit Bezug auf die Koalitionsverhandlungen der vergangenen Wochen.

    Zitat:

    „Sehr geehrter Herr Lindner,

    im Koalitionsvertrag sind bezüglich der Abschaffung der Doppelverbeitragung alle guten Vorsätze verloren gegangen. Mir ist aus dem Jahre 2003 bekannt, dass die FDP bei der Abstimmung im Bundestag vorbildlich gegen das GMG (Gesundheitsmodernisierungsgesetz) gestimmt hat. Die damals noch vorhandene Überzeugung der FDP fand in der Regierungsbeteiligung von 2005 bis 2013 ein jähes Ende und wendete sich ins Gegenteil. Die Fortführung dieses perfiden Gesetzes war nun auch im Sinne der FDP. Die Milliardenbeträge wurden ja nicht vom eigenen Klientel eingezogen. Dann verschwand die FDP bis auf weiteres im hohen Hause.

    Nun kamen Sie, Herr Lindner. Mit klaren liberalen Vorstellungen machten Sie die Partei wieder attraktiv. Wählerwirksam wurde im Wahlprogramm 2021 die Abschaffung der Doppelverbeitragung als Ziel angekündigt. Im jetzigen Koalitionsvertrag der Ampel aber wurde es nicht einmal erwähnt.

    Sind das die ersten Anzeichen einer neuen Schwächephase der FDP, nur um mitregieren zu dürfen? Haben Sie den über sechs Millionen Betroffenen mit Ihrem liberalen Gedankengut von einer eigenverantwortlichen Lebensweise und privaten Altersvorsorge nur etwas vorgespielt? Finden Sie es gut, Herr Lindner, dass Familienväter und Mütter, die ihre Altersvorsorge jahrzehntelang vom Lebensstandard abgetrotzt haben, im Nachhinein durch doppelte Beiträge bestraft werden? Ist es für Sie in Ordnung, dass abgeschlossene Verträge vom Staat per Gesetz umgewidmet und rückwirkend im Ergebnis bis zur Unkenntlichkeit verschlechtert werden?

    Der ab 2020 geltende Freibetrag ist eine lächerliche Lieferung. Darin zeigt sich eine breite politische Respektlosigkeit gegenüber den Betroffenen. Ein Parteivorsitzender Ihres Formats muss sich seines Handelns bewusst sein und die soziale Sprengkraft in dieser Sache erkennen.

    Mit freundlichem Gruß aus dem Stammland der FDP

    Silver Ottmar Vogel“

    Zitat Ende. Wir sind nun gespannt, ob und welche Antwort unser Mitglied aus der FDP-Zentrale bekommt. Derweil soll und darf die Bundeswehr der scheidenden Kanzlerin ordentlich den Marsch blasen.

  • Sattes Minus mit Direktversicherungen

    Sattes Minus mit Direktversicherungen

    Wie eine aktuelle Umfrage des DVG bei Altersvorsorgern ergab, verlieren viele durch den staatlichen Zugriff in Form überbordender Sozialabgaben teilweise 20.000 Euro und mehr ihrer Altersvorsorge.

    Wie die jüngste Umfrage des Vereins der Direktversicherungsgeschädigten bei 1014 Teilnehmern ergab, verlieren viele mit einer Betriebsrente, einer Direktversicherung oder einer anderen Form der betrieblichen Altersvorsorge bis zu 20.000 Euro und mehr.

    Sattes Minus

    Von den Teilnehmer erlitten durch Voll- und Doppelverbeitragung ihrer betrieblichen Altersvorsorge einen Verlust

    • 10,8 Prozent von maximal 5.000 Euro,
    • 30,1 Prozent von maximal 10.000 Euro,
    • 35,9 Prozent von maximal 20.000 Euro und
    • 23,2 Prozent von mehr als 20.000 Euro.

    Da die Direktzusage die beliebteste Variante der betrieblichen Altersvorsorge ist, verwundert es nicht, dass unter den Befragten mit 51,7 Prozent die meisten eine Direktversicherung haben, gefolgt von 42,9 Prozent mit einer Betriebsrente plus Direktversicherung und 5,4 Prozent nur mit Betriebsrente, sprich Direktzusage.

    Abschaffung der Abzocke?

    Gefragt wurden Altersvorsorger vom DVG auch, ob sie in punkto Abschaffung der Doppelverbeitragung von Betriebsrenten und Direktversicherungen „mehr Vertrauen und Hoffnungen in die designierte Regierungskoalition haben“. Das Ergebnis fiel eindeutig aus:

    • 34,4 Prozent antworteten mit „ja“, die Koalitionäre hätten im Wahlkampf zugesagt, die Doppelverbeitragung abzuschaffen;
    • 34,9 Prozent sind „gespannt“, haben „aber nicht so viel Hoffnung“;
    • 27,2 Prozent fänden es schön, wenn sich etwas ändern würde, „glauben aber nicht daran“ und
    • 3,5 Prozent können das nicht einschätzen.

    Der DVG hat im Laufe dieses Jahre mit zahlreichen Aktion, darunter die Demo zum 1. Mai in Erfurt, das DVG-Symposium im August im Hambacher Schloss und die Kundgebung vor dem Brandenburger Tor in Berlin am 10. November auf sich und seine Forderungen aufmerksam gemacht. Mit 62,1 Prozent meint die Mehrheit der Befragten, dass diese Aktionen dem DVG „Rückenwind für seine Forderungen“ gegeben hat.

    [metaslider id=31591]

    Vertrauensverlust droht

    Obwohl die SPD in ihrem Wahlprogramm explizit für die Abschaffung der Voll- und Doppelverbeitragung betrieblicher Altersvorsorge eintritt, ist davon im Koalitionsvertrag nichts mehr zu lesen. Vom DVG Befragte haben deswegen „das Vertrauen in die Politik verloren“, wie es ein Teilnehmer ausdrückt. Es werde vor der Wahl viel versprochen und nach der Wahl nichts gehalten. „Sollte die neue Regierung keine deutliche Verbesserung des bestehenden Status vornehmen, werden noch mehr Bürger Parteien des äußeren politischen Spektrums wählen“, meint ein anderer. Ein Dritter sieht die betriebliche Altersvorsorge insgesamt in Gefahr, wenn die  Doppelverbeitragung nichts abgeschafft wird. „Jüngeren werden daraus ihre Lehren ziehen und sich neuen Angeboten verweigern – und eben nicht vorsorgen“, so dieser Befragte. Ein anderer Befragter antwortet, sein „Vertrauen in die Vertragstreue der Politik ist nachhaltig erschüttert“ – die laufenden Zahlungen erinnern ihn jeden Monat an diesen Vertragsbruch.

    Eines dürfte aus den Antworten herauszulesen sein – wenn die Voll- und Doppelverbeitragung von Betriebsrenten und Direktversicherung nicht abgeschafft werden sollte, ist das ein herber Rückschlag für die betriebliche Altersvorsorge in Deutschland und ein Verlust des Vertrauens in die Rente insgesamt.

  • Werden die Rentner wieder betrogen?

    Werden die Rentner wieder betrogen?

    Von wegen „Bündnis für Freiheit und Gerechtigkeit“ – der Koalitionsvertrag wird dem Anspruch nicht gerecht, vor allem den Rentner gegenüber.

    Von Michael Rahnefeld

    Der Titel des neuen Koalitionsvertrages lautet „Bündnis für Freiheit und Gerechtigkeit“. Direktversicherungsgeschädigte (dvg-ev.org) erinnern sich noch sehr gut an den Auftritt von Olaf Scholz am 24. September in Münster. Dort versicherte der designierte Kanzler vor laufender Videokamera, die „Doppelverbeitragung“ auf alle betrieblichen Direktversicherungen bei einer Regierungsbeteiligung abzuschaffen. Denn es werden seit 2004 etwa 20 Prozent (Freibetrag 164,50 Euro) bei allen Formen der betrieblichen Altersvorsorge durch nie vereinbarte Sozialabzüge gekürzt. Auch bei Verträgen, bei denen die Beiträge aus dem schon sozialverbeitragten „Netto“ bedient wurden.

    Rentner sind die Dummen

    Auch die FDP hatte angekündigt, dieses Unrecht abzuschaffen. Und nun kein einziges Wort darüber im neuen Koalitionspapier. Wie schon 2017 bei den damaligen Koalitionsverhandlungen, damals ließ sich die SPD von CDU/CSU den Absatz streichen, der Punkt wurde trotz dieser damaligen Zusage nicht aufgeführt. Viele Wähler, die wegen der Zusicherung des Kanzlerkandidaten zur SPD zurückkehrten, werden womöglich abermals bitter enttäuscht. Die Göppinger SPD-Bundestagsabgeordnete Heike Baehrens sollte nun ihre Fraktion immer wieder daran erinnern, was man rund 6 Millionen betroffenen Rentnern versprochen hat.

    Nachholfaktor bereits ab 2022 reaktiviert

    Und dann noch das: Im Ampel-Koalitionsvertrag wird zwar aufgeführt, dass das Rentenniveau von 48 Prozent dauerhaft gesichert bleiben soll, aber wer etwas genauer liest, wird erkennen, dass der sogenannte Nachholfaktor, der ursprünglich bis 2025 gedeckelt wurde, bereits ab dem Folgejahr wieder aktiviert werden soll. Durch diese Neuberechnung fällt vermutlich die sich ursprünglich ergebene Rentenerhöhung ab 2022 geringer aus. Ist das die künftige Gerechtigkeit? Werden die Rentner wieder betrogen? Wer sprach da von Respekt?


    Der Text erschien auch in der „Neuen Württembergischen Zeitung“ vom 27. November 2021

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →