Tag: doppelte Krankenkassenbeiträge

  • Stop von Direktversicherungen?!

    Stop von Direktversicherungen?!

    Direktversicherung haben sich zum Minus-Geschäft entwickelt – warum also noch weiter einzahlen. Einfach mal nachrechnen – wer draufzahlt, sollte sie besser ruhen lassen und einen Stop einlegen. Dazu ein Musterschreiben.

    von Friedemann Heinz

    Sie haben im Rahmen der betrieblichen Altersvorsorge eine Kapitalversicherung – auch als Direktversicherung bezeichnet – in Form einer Entgeltumwandlung abgeschlossen, welche noch nicht fällig ist. Achtung! Bei Auszahlung werden die vollen Beiträge zur gesetzlichen Kranken- und Pflegeversicherung fällig, also Arbeitgeber- und Arbeitnehmeranteil von annähernd 20 Prozent.  Wer eine derartige Direktversicherung vor 2004 abgeschlossen hat, den trifft es besonders hart, denn diese Versicherungen waren ursprünglich beitragsfrei.

    Doppelte Beiträge auf Direktversicherungen

    Durch die doppelte Verbeitragung sind Direktversicherungen für viele Sparer unattraktiv geworden, für manche sogar ein Minusgeschäft. Durch den monatlichen Freibetrag von 164,50 Euro sind gerade einmal Mini-Direktversicherungen beitragsfrei, wer aber mehr als 19.000 Euro bekommt, zahlt doppelte Krankenversicherungs- und Pflegebeiträge – und das für alle Formen der betrieblichen Altersvorsorge zusammen.

    Stop

    Was können Sie tun?

    Einfach den Kopf in den Sand stecken? Eine schlechte Lösung. Prüfen Sie Ihre Vertragssituation.

    • Was bekommen Sie aktuell an Zins für Ihre Sparbeiträge?
    • Wie hoch ist die zu erwartende Auszahlungssumme, wobei Sie berücksichtigen müssen, dass diese Summe (abzüglich des Freibetrags) voll mit Kranken- und Pflegeversicherungsbeiträge belastet wird?

    Sollte Ihnen etwas unklar sein, löchern Sie Ihre Versicherungsgesellschaft oder Ihren Arbeitgeber!

    Ist Ihre Direktversicherung im Ergebnis unattraktiv oder sogar ein Minusgeschäft bezogen auf weitere Einzahlungen, empfehlen wir den Vertrag bis auf weiteres beitragsfrei, sprich ruhend zu stellen.  Eine Kündigung laufender Verträge ist für gewöhnlich nicht ratsam (und für den Arbeitnehmer auch nicht möglich), da oftmals mit erheblichen wirtschaftlichen Nachteilen verbunden.

    Hinweis

    Das ist keine generelle Aufforderung zu einer Beitragsfreistellung von Direktversicherungen im Rahmen der betrieblichen Altersvorsorge, sondern dient den Mitgliedern des Vereins der Direktversicherungsgeschädigten (DVG) als Orientierungshilfe und gegebenenfalls als Vorlage.

    Musterschreiben

    Wie ein Musterschreiben aussehen könnte:

    Musterschreiben an die Versicherungsgesellschaft oder den Arbeitgeber zwecks Beitragsfreistellung oder Ruhen des Vertrages

    Adresse
    Versicherungsgesellschaft
    oder Arbeitgeber


    Betreff: Vertrags Nr. ………..                 Beitragsfreie Fortführung / Ruhen des Vertrages


    Sehr geehrte Damen und Herren,

    hiermit möchte ich den/die Versicherungsvertrag/-verträge zum …  beitragsfrei fortführen. Also bis auf weiteres keine weiteren Beiträge im Rahmen der Entgeltumwandlung leisten. Ich bitte um entsprechende schriftliche Bestätigung.

    Begründung: Durch das GKV-Modernisierungsgesetz (GMG) wurde die volle Verbeitragung von Arbeitgeber- und Arbeitnehmeranteilen für Direktversicherungen eingeführt. Dies sind derzeit annähernd 20 Prozent. Eine Fortführung des Vertrages ist unter diesen Bedingungen deshalb für mich wirtschaftlich unattraktiv. Sollte die Mehrfachverbeitragung gestoppt werden oder die Kranken- und Pflegeversicherungsbeiträge von Betriebsrenten auf den Arbeitnehmeranteil verringert oder wie bei Riester gleichgestellt, kann ich mir eine weitere Fortführung des Vertrages durchaus vorstellen.


    Mit freundlichen Grüßen


    Bild von Gerd Altmann auf Pixabay

  • Newsticker und Medienschau

    Newsticker und Medienschau

    Die Altersvorsorge ist in Bewegung. Nahezu täglich gibt es Neues zu Rente, Steuern und Versicherungen. Wir fassen das Wichtigste zusammen in Form eines Newsticker kombiniert mit einer Medienschau.

    Wir fassen redaktionell Aussagen von Zeitungen, Zeitschriften, Radio und Fernsehen zusammen, komprimieren und kommentieren Artikel und Beiträge – und bauen Tweets und Posts ein. Aus vielen Mosaiksteinen ergibt sich ein Bild über das, worüber zurzeit diskutiert wird.

    NewsTicker | Medienschau

    +++ 23. Mai 2022 – 06:36: Die “Badische Zeitung” zitiert den Ärzteverband, der vor einer “Ruhestandswelle” – und fordert mehr Studienplätze” warnt. Rund 54 000 berufstätige Ärztinnen und Ärzte seien laut Bundesärztekammer zwischen 60 und 65 Jahre, etwa 35 500 über 65 Jahre alt, erläuterte Verbandschefin Susanne Johna am Samstag in Bremen die Dimension. “Das heißt, dass knapp 90 000 Ärzte aus allen Versorgungsbereichen in nächster Zeit altersbedingt aus dem Beruf ausscheiden werden.”

    +++ 23. Mai 2022 – 06:32: “So retten Sie Ihre Rente”, schreibt “T-Online”. Die Rente ist alles andere als sicher. Private Vorsorge tut not. Viele klassische Altersvorsorge-Produkte bieten aber eher keine Lösung mehr. Wie es einfacher und besser geht, lesen Sie hier.

    +++ 21. Mai 2022 – 16:17: “Jedem 7. Beschäftigten droht Rente unter Grundsicherung”, schreibt die “Welt”.  twa jedem siebten Beschäftigten mit einem Vollzeitjob in Sachsen droht eine Rente unterhalb des Grundsicherungsniveaus (747 Euro im Monat). In der Antwort auf eine parlamentarische Anfrage des Leipziger Bundestagsabgeordneten Sören Pellmann (Linke) listet das Bundesarbeitsministerium für Sachsen 141.827 Arbeitnehmer auf, die derzeit zu wenig verdienen, um nach 45 Jahren eine Rente oberhalb dieses Levels zu bekommen.

    +++ 21. Mai 2022 – 16:06: “TK-Chef erwartet deutliche Beitragserhöhung bei gesetzlichen Krankenkassen”, schreibt web.de. Der Chef der Techniker Krankenkasse (TK), Jens Baas, geht von einer Erhöhung des Beitragssatzes zur gesetzlichen Krankenkasse um rund einen Prozentpunkt aus. “Wenn die Politik nicht gegensteuert, wird der Durchschnittsbeitrag der gesetzlichen Krankenversicherung um einen ganzen Prozentpunkt steigen müssen. Das ist viel”, sagte er dem “Spiegel” laut Vorabmeldung vom Samstag. “2023 merkt jeder, dass wir in den vergangenen Jahren zu viel Geld ausgegeben und kein nachhaltiges Gesundheitssystem aufgebaut haben”, fügte er hinzu.

    +++ 20. Mai 2022 – 13:46: „She speaks finance” (Podcast auf DasInvestment). Riester ist oft Mist, aber was sind die Alternativen? Am 11. Mai ging es in der zweiten Folge des DI-Podcasts „She speaks Finance“ vor allem um Versicherungen und über den (Un-)Sinn von Altersvorsorgeprodukten wie Riester. Sandra Klug von der Verbraucherzentrale Hamburg weiß genau, worauf es bei diesen Produkten ankommt. Highlights aus dem Gespräch. Junge Leute sollten keine neuen Riester-Verträge abschließen. „Bei jungen Leuten, die heute vor der Entscheidung stehen, würde ich grundsätzlich von einem Riester-Vertrag abraten und stattdessen darauf hoffen, dass unsere Bundesregierung in den nächsten Jahren mal ein vernünftiges Altersvorsorgekonzept entwirft, mit dem man wirklich gescheit etwas für die Altersvorsorge machen kann“, so Klug.

    +++ 20. Mai 2022 – 12:07: Die Inflation frisst alles auf – der “Tagesspiegel” (hinter der Bezahlschranke) befasst sich mit Inflation und Altersvorsorge. Je höher die Inflation, desto schwieriger die Vermögensbildung fürs Alter. Helfen höhere Zinsen? Ein Blick auf Riester, Lebensversicherungen und Co. Die gesetzliche Rente magert immer mehr ab, die private Zweitrente leidet seit Jahren unter der fortgesetzten Zinsebbe. Doch nun steht wohl die Zinswende bevor. Im Hoch- oder Spätsommer könnte die Europäische Zentralbank sich ihrer US-Kollegin Fed anschließen und die Zinszügel erstmals seit Jahren wieder anziehen. Der Markt nimmt dies teilweise bereits seit Monaten vorweg: Bei Anleihen etwa sind die Renditen bereits massiv gestiegen. Was bedeutet dies für die Altersvorsorge? Licht und Schatten liegen hier eng beieinander.

    +++ 20. Mai 2022 – 12:04:  Der DGB ist “Für ein starkes Sicherungssystem im Alter” –  Die rentenpolitischen Forderungen des DGB wurden auf dem 22. Ordentlichen Bundeskongress bekräftigt und ausgebaut. Ziel des DGB bleibt, das deutsche Alterssicherungssystem wieder stark und zukunftsgerecht aufzustellen. Dazu muss die gesetzliche Rente gestärkt werden. Nur so kann verlässlich, solidarisch und finanzierbar eine auskömmliche Absicherung im Alter und bei Erwerbsminderung erreicht werden. Der Bundeskongress hat die Position des DGB bekräftigt, eine gesetzliche Pflicht zur zusätzlichen Altersvorsorge zulasten der Arbeitnehmer*innen und der bestehenden Betriebsrentensystemen abzulehnen (Obligatorien); dies schließt Verpflichtungen mit Abwahlrecht (opt-out) ein. Auch muss die bestehende Diskriminierung in der steuer- und beitragsrechtlichen Behandlung von umlage- oder mischfinanzierten betrieblichen Altersversorgungssystemen gegenüber den rein kapitalgedeckten Systemen endlich beendet werden. Es ist nicht akzeptabel, dass diese Alternativen doppelt belastet und damit politisch beschädigt werden.


    Bild von kalhh auf Pixabay

  • Zusatzbeitrag soll auf 2,3 Prozent steigen

    Zusatzbeitrag soll auf 2,3 Prozent steigen

    Wegen Corona werden die Krankenkassenbeiträge erneut steigen. Schon 2023 soll der Zusatzbeitrag um einen Prozentpunkt auf 2,3 Prozent steigen und der Gesamtbeitrag damit auf mehr als 20 Prozent, so zumindest die Planung von Gesundheitsminister Karl Lauterbach.

    Das die Krankenkassen klamm sind, ist nichts neues, auch, dass die Beiträge steigen sollen, jetzt konkretisieren sich offensichtlich die Pläne von Gesundheitsminister Karl Lauterbach. “Bild” berichtet darüber, dass er den Zusatzbeitrag Anfang kommenden Jahres voraussichtlich um einen Prozentpunkt auf 2,3 Prozent erhöhen will. Ende des Monats will Lauterbach konkrete Zahlen zur geplanten Beitragserhöhung nennen, schreibt der “Merkur”.  Denn, wie “Bild” vorrechnet, entsprechen 16 Milliarden Euro Defizit (wie in etwa vom Spitzenverband der GKV angekündigt) einer Erhöhung um einen Prozentpunkt Kassen-Beitrag.

    Zusatzbeitrag bald 2,3 Prozent?

    Was das konkret bedeutet:

    14,6 % Krankenkassenbeitrag
    +  2,3  % Zusatzbeitrag
    +  3,3  % Pflegebeitrag
    ———————————–
    20,2 % Gesamtbeitrag

    Wer Kinder hat, zahlt wegen des niedrigeren Pflegebeitrags von 3,05 Prozent „nur“ 19,95 Prozent. Vermutlich wird auch der Pflegebeitrag schon bald erhöht, so dass Beschäftigte und Rentner bald weit mehr als 20 Prozent Beitrag zahlen müssen.

    Sollte Bundesgesundheitsminister Karl Lauterbach das nicht wollen, muss er von seinem Kollegen und Finanzminister Christian Lindner einen deutlich höheren Bundeszuschuss heraus schinden, womit Lauterbach angesichts der sonstigen Zuschüsse und Entlastungspakete wohl kaum durchkommt.

    Wie groß die Erhöhung tatsächlich ausfällt, will der Gesundheitsminister laut “Bild” aber erst Ende Mai bekannt geben. Daraus schließt die Opposition laut “Augsburger Allgemeinen” Wahlkampf-Kalkül, denn in Nordrhein-Westfalen steht am 15. Mai Landtagswahl an. CDU-Gesundheitsexperte Tino Sorge erklärt im Artikel der “Bild”, offensichtlich wolle die Ampel vor der NRW-Wahl keine schlechten Nachrichten verkünden.

    So hat sich der Beitragssatz entwickelt

    Entwicklung des Beitragssatzes

    Quelle: GKV

  • Ampel verkauft Rentner für dumm

    Ampel verkauft Rentner für dumm

    Alle bekommen 300 Euro Energiegeld, außer Rentner. Mit einem Trick lässt sich der Ausschluss umgehen, um auch als Rentner an das Geld zu kommen. Rentner müssen sich dennoch für dumm verkauft vorkommen.

    „Too late and too little“, sprich zu spät und zu wenig, was sich auf das Energiegeld bezieht. Rentner und Studenten bleiben außen vor. Was für ein Schwachsinn. Wer als Rentnerin und als Rentner dennoch in den Genuss des Energiegeldes kommen will, muss den Staat austricksen. Wie kommen Rentner doch noch an die von der Bundesregierung beschlossene 300-Euro-Energiepreispauschale? Dafür müssen Rentner tricksen. Wie das geht, hat CDU-Finanzexpertin Antje Tillmann in „Bild“ verraten. Denn, das Energiegeld sollen nur einkommensteuerpflichtigen Erwerbstätigen bekommen.

    Die Ampel-Koalition will, so die Absicht, mit dem Entlastungspaket des Bundesfinanzministers Christian Lindner den „Teuer-Schock als Folge des Ukraine-Kriegs abfedern“ – und der „Teuer-Schock“ trifft auch und gerade Rentner. „Eines der wichtigsten Maßnahmen im Entlastungspaket der Bundesregierung ist die Zahlung einer Energiepauschale. Jeder einkommensteuerpflichtige Erwerbstätige, der in den Steuerklassen 1-5 einsortiert ist, soll eine Pauschale von einmalig 300 Euro brutto bekommen“, wie die „Südwest Presse“ schreibt. So ist es auch in dem Koalitionspapier definiert.

    Für dumm verkauft

    Wie funktioniert der Trick der CDU-Finanzexpertin?  Antje Tillmann rät Rentnern, sich beispielsweise als Minijobber wieder anstellen zu lassen – und wenigsten einmal im Jahr für einige Stunden zu arbeiten. Die Kinder könnten Oma oder Opa beispielsweise als Minijobber anmelden – und Oma oder Opa betreuen für einige Stunden die Enkelin oder den Enkel. Das könnte auch die Nachbarin oder der Nachbar sein, der die Rentnerin oder den Rentner kurzzeitig beschäftigt. Rentner könnten sich auch selbstständig melden und das beim Finanzamt anmelden, um so in den Genuss des Energiegelds zu kommen. Diese „Einkünfte“ geben Oma oder Opa in der Steuererklärung für 2022 an.  Damit sei der Anspruch auf das Energiegeld dokumentiert und die Rentnerin oder der Rentner bekommt die Energiepreispauschale ausbezahlt, so Tillmann.

    Laut Finanzministerium sei es ausreichend, nur einen Tag eine Beschäftigung auszuüben, um auf der Liste der Begünstigten zu landen, so „ntv“. Nach dem Regierungsentwurf würden auch „alle in diesem Jahr geringfügig Beschäftigten von der Energiepreispauschale – sowohl die 455-Euro-Minijobber wie auch kurzfristig (geringfügig) Beschäftigte – unabhängig von der genauen Art der Besteuerung“, so der Nachrichtensender. „Ein Dienstverhältnis kann auch eine geringfügige Beschäftigung sein; Voraussetzung für die steuerliche Anerkennung eines Arbeitsverhältnisses zwischen Angehörigen ist aber in jedem Fall, dass es ernsthaft vereinbart und entsprechend der Vereinbarung tatsächlich durchgeführt wird“, so das Finanzministerium „Bild“ gegenüber. Am besten ist es, das Entgelt wird überwiesen, damit haben die Rentner mit dem Kontoauszug einen Beleg.

    Dumm verkaufen als Methode

    Übrigens, ist das ja nicht das erste Mal, dass Rot-Grün die Bürger für dumm verkauft. Das war auch schon so bei der Einführung des Gesundheitsmodernisierungsgesetzes, als die damalige Schröder-Regierung Direktversicherten über Nacht ein Drittel ihrer Altersvorsorge abgezwackt hat. Leider macht die FDP dieses Mal bei der Verdummunngsaktion eifrig mit.

    Warum einfach, wenn es auch kompliziert geht – warum den Rentner das Energiegeld einfach mit der Rente auszahlen? Genau das fordert Nordrhein-Westfalens Ministerpräsident Hendrik Wüst (CDU).  „Sie sollten die volle Energiepreispauschale von 300 Euro bekommen – als Pauschale direkt mit der Rente ausgezahlt“, schreibt T-Online. Wie es scheint, entwickelt sich das Energiegeld als Bürokratiemonster mit hohem Verwaltungsaufwand für die Finanzämter: er Missbrauch durch doppelte Auszahlung: Die Energiepreispauschale sorgt weiter für hitzige Debatten. Obwohl mit dem Kabinettsbeschluss das Entlastungspaket 2022 in den Startlöchern steht und die deutschen Arbeitnehmer sehnsüchtig auf die 300 Euro als Ausgleich für die gestiegenen Energiekosten warten, klemmt es noch bei der konkreten Umsetzung. „Bei der geplanten Auszahlung der Energiepreispauschale besteht noch eine Vielzahl von Problemen“, warnte die finanzpolitische Sprecherin der Unionsfraktion, Antje Tillmann. Die Kosten und der Aufwand in der Bürokratie seien unverhältnismäßig hoch. Wackelt das Projekt noch?

  • Mit Elan für den Stopp der Doppelverbeitragung

    Mit Elan für den Stopp der Doppelverbeitragung

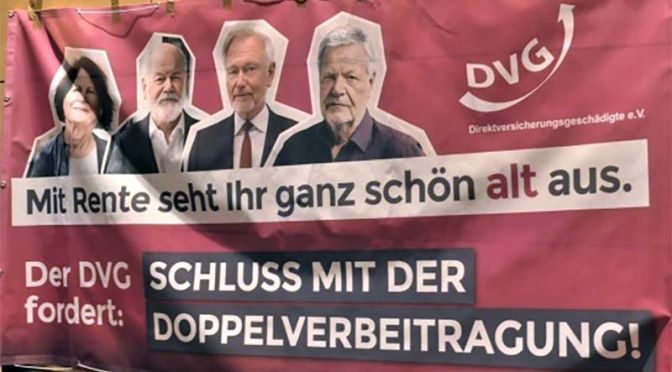
    Mit großem Elan geht der Direktversicherungsgeschädigten e.V. (DVG) in diesem Jahr seine Ziele an. „Es geht uns vor allem um den sofortigen Stopp der Doppel- und Mehrfachverbeitragung – das ist ein Betrug an uns und eine himmelschreiende Ungerechtigkeit“, so Reiner Korth, neu gewählter Bundesvorsitzender des DVG (bislang Stellvertreter ohne Bundesvorsitzenden), auf der DVG-Delegiertenversammlung in Kassel an diesem Wochenende.

    Mit überwältigender Mehrheit sind dabei die vom Vorstand vorgeschlagenen Ziele und Forderungen von den rund 80 Delegierten der 3.700 DVG-Mitglieder aus der gesamten Republik an die Politik beschlossen worden. Einige DVG-Posten wurden neu besetzt.

    Stopp der Doppelverbeitragung

    „Die Bretter, die es zu bohren gilt, sind in unserem Fall offenbar besonders dick, denn trotz Zusage der Ampel-Koalitionäre ist unser Anliegen aus dem Koalitionsvertrag gestrichen worden. Dabei geht es doch ganz einfach: bei Riester vor drei Jahren wurde es spielend leicht behoben“, sagte Reiner Korth unter großer Zustimmung der Delegierten.

    Seit 2004 müssen Direktversicherte, die privat vorgesorgt haben, nochmals annähernd 20 % ihrer Altersversorgung an die Krankenkasse entrichten – wegen des Gesundheitsmodernisierungsgesetzes (GMG), das SPD, Grüne und CDU/CSU 2003 beschlossen hatten. Altersvorsorge wird damit zum Minus-Geschäft.

    Besonders hart trifft es die rund 6,3 Millionen Direktversicherten, die ihre Verträge vor 2004 unter anderen Voraussetzungen abgeschlossen hatten. Rot-Grün-Schwarz beschloss das GMG in einer Nacht-und-Nebel-Aktion – rückwirkend, ohne Bestandsschutz und ohne Übergangsfrist. Viele Direktversicherte zahlen doppelt Sozialbeiträge: in der Einzahl- und Auszahlphase. Dieselbe Abgabe trifft auch 6,5 Millionen Betriebsrentner.

    Die Politik muss handeln

    „Bei rund 13 Millionen Geschädigten können wir vom DVG ja nicht ganz falsch liegen – die Politik muss handeln, und zwar jetzt“, unterstrich Jörg Kotter, neuer stellvertretender Bundesvorsitzender. „Betrug bleibt Betrug, und ein Vertrag ist ein Vertrag (Pacta sunt servanda – Verträge sind einzuhalten). Wir haben ihn vor 2004 abgeschlossen, und er ist im Nachhinein gebrochen worden!“, so Kotter weiter.

    „Die Gesetzlichen Krankenkassen (GKV) und deren starke Lobby scheinen auf die Politik großen Einfluss zu haben, denn die GKV will auf unsere doppelt entrichteten Beiträge einfach nicht verzichten“, sagte Michael Kröner, neuer Schatzmeister des DVG. „Für ihre Lobby-Verbände geben sie horrende Summen aus, das Geld wäre aber für niedrigere Beitragssätze viel besser angelegt – auch das muss einmal mal ganz deutlich angesprochen werden!“, betonte Michael Kröner.

    Nichts als Schikane

    „Bei den vielen Fremdleistungen, die der Rentenkasse und den Gesetzlichen Krankenkassen zugemutet werden (man verweise nur auf die Aufnahme von zigtausend Flüchtlingen) spielen unsere Doppel- und Mehrfachverbeitragungen in der Gesamtrechnung keine große Rolle mehr. Das ist festgeschriebene Schikane, die aber für viele unserer DVG-Mitglieder existentielle Folgen hat, das darf man nicht übersehen. 20 Prozent der Auszahlungen, die sich die Bürger vom Mund abgespart haben, sind einfach futsch, vom Staat geklaut, zwangsweise vereinnahmt“, so Reiner Korth.

    Auf der anderen Seite werden gemäß 7. Versorgungsbericht der Bundesregierung (18. März 2020) bei den Beamten-Pensionskassen mit 639 Milliarden Euro (allein vom Bund, ohne Länder und Kommunen) immense Steuergelder gehortet. Das Renten- und Pensionssystem ist grob ungerecht und geht ganz klar auf Kosten der Renten-Beitragszahler.

    Probleme werden noch größer

    Die Baby-Boomer kommen aber jetzt erst in Rente – die Problematik für die Politik werde immer größer, so der DVG. „Das Problem muss gelöst werden, sonst kippt die Stimmung und die Solidarität für den Staat auch in diesem Feld“, so Reiner Korth am Ende der konstruktiven und richtungsweisenden DVG-Delegiertenversammlung.

    Forderungen des DVG

    Die Forderungen, die von der DVG-Delegiertenversammlung in Kassel ausgehen, sind eindeutig:

    – sofortiger Stopp der Mehrfachverbeitragung
    – Halbierung der KV- und PV-Beiträge von Betriebsrenten auf Arbeitnehmeranteil
    – Gleichstellung der Direktversicherung wie bei Riester
    – Finanzielle Entschädigung für die Betroffenen, in deren Verträge mit dem GMG rückwirkend eingegriffen wurde

    Der DVG werde weiterhin mit großem Nachdruck bei Politikern, der breiten Öffentlichkeit sowie der Presse vorstellig werden; eine weitere Kundgebung in Berlin wie im Herbst 2021 sei nicht ausgeschlossen. Außerdem sind für diesen Herbst zwei Vorträge/Symposien in Frankfurt/Main und Leipzig vorgesehen. Dabei gehe es auch um eine grundlegende Rentenreform und die Abschaffung des Zwei-Klassensystems in der Rente bzw. bei Pensionen. Mit insgesamt 21 Millionen RentnerInnen in Deutschland könne man nicht so umspringen wie aktuell beim Entlastungspaket: Bei den 300 Euro für jeden Erwerbstätigen seien die RentnerInnen glatt vergessen worden. Die Saarlandwahl sei dafür die entsprechende Quittung gewesen. FDP und Grüne wurden abgewatscht – Klientelpolitik sei bei einem Drittel der Wahlbevölkerung nicht gerne gesehen, so der DVG.

    Wahlentscheidungen der DVG-Mitgliederversammlung 2021:

    Der gewählte Vorstand

    Reiner Korth, (neuer) Bundesvorsitzender, Geeste

    [bislang Stellvertreter ohne Bundesvorsitzenden; Der Mit-Vereinsgründer und damalige Bundesvorsitzende Gerd Kieseheuer war vor zwei Jahren zurückgetreten und ist seit vergangenem Jahr Ehrenvorsitzender des DVG.]

    Jörg Kotter, (neuer) Stellvertretender Bundesvorsitzender/ IT-Beauftragter, Butzbach
    Michael Kröner, (neuer) Schatzmeister, Neuwied
    Günter Dehlen, Schriftführer/Dokumentenmanagement, Oberhausen

    Beisitzer

    Helmut Achatz, Beisitzer Kommunikation, München-Olching
    Reinhold Birth, Beisitzer, Hohnhorst
    Dr. Rainer Ochmann, Beisitzer, Bremen
    Werner Partschefeld, Beisitzer, Chemnitz
    Ingrid Wulff, Social Media, Hamburg

    Hintergrund zum DVG

    „Wir sind viele, wir sind laut, weil Ihr unsere Rente klaut!“ – so der DVG auf seinen nimmer endenden Aktionen. Im Oktober 2015 gründete sich der Verein „Direktversicherungsgeschädigte e.V.“, um die Interessen aller besser zu vertreten, die sich von der Politik um große Teile ihrer Altersvorsorge geprellt fühlen.

    Aus 40 sind mittlerweile 3.700 Mitglieder geworden – und der DVG wächst weiter, da nun viele Verträge zur Auszahlung kommen und die meisten Betroffenen erst jetzt von der ungerechtfertigten Zahlung der Sozialabgaben an die Krankenkassen erfahren.

    Der DVG verschafft sich Gehör in Politik und Medien. Mit Kundgebungen und Aktionen in Berlin, Düsseldorf, Stuttgart, München, Dresden, Wiesbaden, zweimal in Erfurt und auf dem Hambacher Schloss sowie zuletzt vor dem Brandenburger Tor in Berlin wie auch bei vielen Info-Veranstaltungen hat der DVG die Öffentlichkeit wachgerüttelt; überall in Deutschland bildeten sich Regionalgruppen.

    Der DVG hat es erreicht, dass die schwarz-rote Koalition zum 1. Januar 2020 einen Freibetrag von 159,25 Euro (aktuell 164,50 Euro) eingeführt hat. Erst ab diesem Betrag werden Direktversicherungen und Betriebsrenten voll verbeitragt. Aber das Unrecht ist damit nicht beseitigt. Die Doppelverbeitragung könnte auf einen Schlag beendet werden wie vor drei Jahren (2019) bei den Riesterverträgen – und das komfortabel nach § 40 b EkStG (Einkommensteuergesetz).
    www.dvg-ev.org
  • DVG erinnert Scholz an sein Versprechen

    DVG erinnert Scholz an sein Versprechen

    Am 1. Mai erinnert der DVG Kanzler Olaf Scholz an sein Versprechen und demonstriert in Düsseldorf für die Abschaffung der Doppelverbeitragung von Betriebsrenten. Also auf nach Düsseldorf!

    Demnächst sind Wahlen in Nordrhein-Westfalen – und da trommelt Olaf Scholz wieder für die SPD. Dieses Mal kommt er am 1. Mai zur Kundgebung des Deutschen Gewerkschaftsbundes (DGB) in Düsseldorf. Bei dieser Gelegenheit wird ihn der Verein der Direktversicherungsgeschädigten (DVG) an sein Versprechen vor der Bundestagswahl im September 2021 erinnern, die Doppelverbeitragung von Direktversicherungen abzuschaffen. Die Regionalgruppen aus NRW treffen sich um 12.00 Uhr auf dem Johannes-Rau-Platz in der Nähe des nordrhein-westfälischen Landtags in Düsseldorf. Dazu sind alle DVGler – und natürlich Familien und Freunde – herzlich eingeladen. Die Organisatoren der Demo, darunter vor allem Günter Dehlen, werden natürlich schon etwas früher da sein. Also gebt euch einen Ruck und fahrt nach Düsseldorf!

    Demo in Düsseldorf

    Sie werden Scholz fragen, was aus seinen Aussagen wurde, die er dem DVG am 24. September 2021 anlässlich einer Wahlveranstaltung – es ging die Bundestagswahl – gemacht hat. Im Koalitionsvertrag fand sich davon nämlich nichts wieder und auch im Bundeshaushalt ist davon nichts zu lesen. Wie vertrauenswürdig ist Scholz? Er wollte die Doppelverbeitragung abschaffen – und jetzt? Wie verlässlich ist dieser Kanzler? Wie verlässlich ist die SPD? Das muss sich jeder fragen, der sich an den 24. September 2021 erinnert.

    Scholz in Münster
    Scholz auf einer Wahlkampfveranstaltung in Münster


    Der DVG wird wieder in pink vertreten sein – mit Westen und Kappen.

    Ist der DGB blind?

    Der DGB fühlt sich geehrt, so die Vorsitzende des DGB-Stadtverbandes, Sigrid Wolf, gegenüber der „Rheinischen Post“. Kein Wort darüber, dass Kanzler Scholz auch Gewerkschaftsmitglieder mit der Doppelverbeitragung von Betriebsrenten über den Tisch gezogen hat und immer noch zieht, kein Wort darüber, dass Scholz das Vertrauen von Millionen Beschäftigten missbraucht, in dem er sein Versprechen vom 24. September 2021 schlicht ignoriert.

    Zwei Wochen vor der Landtagswahl in Nordrhein-Westfalen und unter dem Eindruck des Ukraine-Krieges dürften die Kundgebungen ein größeres Publikum anziehen, damit rechnet zumindest die “WAZ”.


    DGB Mai-Kundgebung
    DGB Mai-Kundgebung
  • Altersvorsorge ist der Ampel wurscht

    Altersvorsorge ist der Ampel wurscht

    Für alles ist bei der Ampel Geld da, außer für die Altersvorsorge – und wer selbst vorsorgt, ist der Gelackmeierte. Dabei geißeln die Politiker Putins Vertragsbruch, begehen ihn aber permanent. Wie scheinheilig ist das denn.

    Von Michael Rahnefeld

    Seit dem unsäglichen und verbrecherischen Überfall von Putin auf die Ukraine bekommen die Deutschen zu hören, dass sie sich auf wirtschaftlich schlechtere Zeiten und Wohlstandsverlust einzustellen haben. Hauptprediger dieser gebetsmühlenartigen Wiederholungen vom schwindenden Wohlstand ist Finanzminister Christian Lindner. Er hat das Wort „Wohlstandsverlust“ geprägt und mit etwas Böswilligkeit können wir der Bundesregierung unterstellen, dass sie – bedingt durch die veränderte Situation in Europa – jetzt endlich das offen ausspricht, was sich die Politik vor den Bundestagswahlen im vergangenen Herbst nicht getraut hat.

    Geld ist wurscht

    In der Corona-Pandemie verpulverte sie Milliarden teilweise sinnlos, der Ukraine-Krieg kostet abermals Milliarden – und siehe da: der Geldstrom hört nicht auf zu fließen. Da gibt’s mal kurz ein Sondervermögen von 100 Milliarden für die bessere Ausstattung der Bundeswehr, ein paar Milliarden für die Klima-Finanzierung, ein paar Millionen für dieses und jenes Projekt. Durch Steuerbetrug und -hinterziehung gehen dem Fiskus Milliarden verloren, die Stellen, an denen Gelder in Millionenhöhe verplempert werden, noch gar nicht berücksichtigt. Erinnern wir uns an die sinnlose Impf-Werbekampagne des Bundes, die wenigstens 38 Millionen Euro gekostet haben soll. Kleinvieh macht auch Mist – und viele solcher Millionen häufen sich letztlich wieder zu Milliardenbeträgen, die dem Steuerzahler aufgebürdet werden.

    Hinzu kommen jetzt – tatsächlich auch kriegsbedingt – explodierende Energiepreise, denen der einzelne Bürger kaum ausweichen kann. Um so wichtiger ist es deshalb dort Entlastung für Privathaushalte zu schaffen, wo das mit einfachen Mitteln möglich ist, denn die „große Zeche“ für all die Kosten wird wieder die sozialversicherungspflichtige Arbeitnehmerschaft in diesem Staat bezahlen.

    Altersvorsorge adé

    Und da redet ein Bundesgesundheitsminister von steigenden Krankenkassenbeiträgen, wohl wissend, dass der 265 Milliarden umfassenden Gesundheitsfonds versicherungsfremde Leistungen in Milliardenhöhe finanziert, für die eigentlich der Staat zuständig ist.

    Wer als Rentner in seinen Arbeitsjahren fürs Alter vorgesorgt hat, wird durch den Betrug der Doppelverbeitragung seiner Betriebsrente noch wesentlich stärker um seine Ersparnisse gebracht, von der trabenden Inflation einmal ganz abgesehen. Und hier kommt wieder der neue Begriff des Bundesfinanzministers ins Spiel, der von „Wohlstandsverlust“ spricht, was aber für manch einen der Betroffenen nicht „Wohlstandsverlust“, sondern die Bedrohung seiner Existenz bedeuten kann.

    Vertragstreue gilt auch für Lindner

    Im Vergleich zu den Milliarden, die momentan von der Politik hin und hergeschoben werden, sind die Forderungen des Vereins der Direktversicherungsgeschädigten (DVG) lediglich Peanuts, um es mit den Worten des einstigen Chefs der Deutschen Bank, Hilmar Kopper, zu sagen. Die Opfer dieser unsäglichen Gesetzgebung aus dem Jahre 2003/2004 sowie des Vertragsbruchs durch die Bundesregierung sollten sie sich jetzt nicht Sand in die Augen streuen lassen und sich mit dem Totschlag-Argument Ukraine-Krieg über den Tisch ziehen lassen. Bei ihrer Delegierten-Konferenz am 23. April in Kassel müssen Strategien entwickelt werden, wie der Politik jetzt zu begegnen ist, auch im Blick auf die Entlastung der sozialversicherungspflichtigen Arbeitenden und Rentner.

    Nur gut, dass sich der Bundesfinanzminister erst dieser Tage auch zu Vertragstreue geäußert hat. Im Interview mit Marietta Slomka im heute journal vom 31. März 2022 sagt Lindner ab Minute 2:38 zum Putin-Dekret bezüglich Rubel-Zahlungen bei Energie wörtlich: „Für uns gelten die Verträge, Verträge sind Verträge.“

    Diesen Wortlaut sollten sich die DVG-Mitglieder gut merken, denn nicht nur gegenüber Putin sollte Lindner Vertragstreue einfordern, sondern betrogene Rentner sollten sie auch von Lindner einfordern.


    Bild von Pavlofox auf Pixabay

  • Warum die Rentenerhöhung restlos verpufft

    Warum die Rentenerhöhung restlos verpufft

    Was hilft eine Rentenerhöhung, wenn sie von der Inflation aufgefressen wird und der Staat darüber hinaus die Sozialabgabenschraube anzieht. Warum wir uns auf magere Jahre einstellen müssen und die Rentenerhöhung restlos verpufft.

    Von Karin Tutas

    So richtig Freude will nicht aufkommen angesichts der für Juli angekündigten Rentenerhöhung von 6,12 Prozent in den neuen und 5,35 Prozent in den alten Bundesländern – das zusätzliche Salär ist von der Inflation bereits aufgefressen. Dass mit den Kostensteigerungen das Ende der Fahnenstange längst nicht erreicht ist, zeigen die Pläne von Gesundheitsminister Karl Lauterbach, der jetzt eine Erhöhung der Krankenkassenbeiträge plant. Das träfe dann auch all jene Rentner, die mit einer Direktversicherung oder ähnlichem privat für ihr Alter vorgesorgt haben und dafür bestraft werden, indem sie zehn Jahre lang den vollen Beitrag für Kranken- und Pflegeversicherung berappen müssen.

    Rentenerhöhung verpufft

    Gegenüber der Osnabrücker Zeitung erklärt Lauterbach, bis Sommer einen „wohlüberlegten Gesetzentwurf“ vorzulegen, wie er das 17-Milliarden-Euro-Loch zu stopfen gedenkt, das sich in den Kassen der Gesetzlichen Krankenkassen im kommenden Jahr auftut. Das stößt zwar auf Lob, indes monieren sowohl ein Sprecher des GKV-Spitzenverbands als auch Ulrike Elsner, Chefin des Ersatzkassenverbands VDEK, die anvisierte Beitragserhöhung. „Kritisch sehen wir dagegen, dass die Politik offenbar plant, abermals auf die Krankenkassenrücklagen zurückgreifen“, monierte die Verbandschefin. Die Kassen hätten schon in den vergangenen zwei Jahren viele Milliarden aus ihrem Vermögen abführen müssen. „Das sind Gelder der Beitragszahler, die eigentlich für die Versorgung zur Verfügung stehen sollten.“ Doris Pfeiffer, Chefin des Spitzenverbands der Krankenkassen, hatte bereits des Öfteren angemahnt, dass der Bund kostendeckende Beiträge für Hartz-IV-Empfänger zahlt. Allein durch die unzureichenden Beiträge summiert sich das Defizit in den Krankenkassen auf zehn Milliarden Euro pro Jahr – bezahlt durch die gesetzlich Krankenversicherten, während Beamte, Selbstständige und diverse andere privilegierte, privat versicherte Berufsgruppen fein raus sind.

    Rentner sind die Dummen

    Der Vorstoß Lauterbachs stimmt schonmal darauf ein, dass mitnichten daran gedacht ist, das Kostenverteilungsproblem im Gesundheitswesen gerecht zu lösen. Schon angesichts der hunderten Milliarden, die für Rüstung, die Entlastung der Bürger von den hohen Energiekosten und die zu erwartenden Kosten infolge der Millionen Kriegsflüchtlinge aus der Ukraine ist dies kaum zu erwarten. Nicht von ungefähr stimmt die Politik die Bürger immer lauter auf zu erwartende Opfer ein. Wer die erbringen muss, ist klar. Sicher nicht die, die sich an diesem Krieg eine goldene Nase verdienen. Die Rechnung werden wieder einmal die gesetzlich Versicherten zahlen.


    Bild von DeSa81 auf Pixabay

  • Wie geht betriebliche Altersvorsorge?

    Wie geht betriebliche Altersvorsorge?

    Betriebliche Altersvorsorge ist vor allem eines: kompliziert. Dazu kommt, dass sie sich meist nicht lohnt. Aber wie geht das überhaupt, über den Betrieb fürs Alter vorzusorgen?

    Jeder kennt das Umlageverfahren der gesetzlichen Rente; die betriebliche Altersvorsorge, kurz bAV, funktioniert aber nach einem anderen System. Sie ist – fast ohne Ausnahme – kapitalgedeckt. Gern wird die bAV auch unter „Betriebsrente“ subsummiert, weil allein das Wort „betriebliche Altersvorsorge“ so sperrig ist. Wie kompliziert das System Betriebsrente ist, lässt sich daran erkennen, dass der Branchenverband GDV in seiner Broschüre „Die betriebliche Altersversorgung“ insgesamt 29 Seiten braucht, um das System zu erklären. Es lohnt sich allerdings, die Broschüre von vorne bis hinten zu lesen, denn dann dürfte jedem klar sein, was damit gemeint ist. Wobei der GDV das Thema Verbeitragung von Betriebsrenten nur in drei Sätzen abtut. Dabei hätte es das Thema verdient, ausführlich behandelt zu werden.

    Betriebliche Altersvorsorge

    Leider funktioniert Betriebsrente – bis auf wenige Ausnahmen – nur über den Umweg Versicherung, die immer daran verdient. Bei der Betriebsrente ist der Arbeitgeber, der Arbeitnehmer, die Versicherung und der Staat mit im Boot. Vorteil für den Staat: Er bekommt Steuern aus der Betriebsrente; Vorteil für den Unternehmer: Er spart Sozialabgaben; Vorteil für die Versicherung: Sie verdient an Provision und Verwaltungsgebühr; Nachteil für den Arbeitnehmer: Er macht ein Minus-Geschäft.

    Kompliziert macht die Betriebsrente vor allem die vielen arbeits-, steuer- und aufsichtsrechtlichen Vorschriften – und eine der wichtigsten Regelungen ist die Art der Versorgungszusage des Arbeitgebers – und davon gibt es zwei:

    • die unmittelbare und
    • die mittelbare

    Unmittelbar heißt in dem Zusammenhang, dass der Arbeitgeber selbst für die Betriebsrente des Arbeitnehmers aufkommt, deswegen heißt diese Form auch Direktzusage.

    Mittelbar bedeutet, dass immer eine Versicherung zwischengeschaltet wird – und dafür gibt es wiederum vier Durchführungswege:

    • Zusatzversorgungskasse für Beschäftigte im Öffentlichen Dienst
    • Direktversicherung
    • Pensionsfonds
    • Pensionskasse 

    Das heißt, der Arbeitgeber ist nur mittelbar dafür verantwortlich, dass der Arbeitnehmer eine Betriebsrente bekommt – und dabei kann er zwischen vier Formen der Zusage wählen:

    • der Leistungszusage, also beispielsweise, dass es pro Dienstjahr eine bestimmte Monatsrente gibt;
    • der Beitragszusage mit Mindestleistung, also beispielsweise, dass der Arbeitgeber zumindest den Beitragserhalt zusagt und möglicherweise zusätzlicher Erträge;
    • der beitragsorientierten Leistungszusage, das heißt, die Versicherung legt den Aufwand fest, der für den Aufbau der Betriebsrente genutzt werden soll, parallel dazu berechnet sie, welche Leistungen sich daraus ableiten;
    • der reinen Beitragszusage, das heißt, per Tarifvertrag vereinbaren Gewerkschaft und Arbeitgeberverband, dass der Arbeitgeber nur eine bestimmte Zahlung an die Versicherung garantiert.

    Seit 2022 muss der Arbeitgeber immer etwas zuschießen, wenn der Arbeitnehmer über den Betrieb fürs Alter vorsorgen will, das ist in dem am 1. Januar 2018 erlassenen Betriebsrentenstärkungsgesetz (BRSG) so festgelegt. Die Krux am BRSG: Der Arbeitgeber spart 20 Prozent an Sozialabgaben, wenn der Arbeitnehmer einen Teil seines Gehalts in eine Betriebsrente einzahlt, muss aber per Gesetz nur 15 Prozent davon an den Arbeitnehmer weitergeben. Wer sich auf eine Betriebsrente einlässt, sollte darauf drängen, dass der Arbeitgeber deutlich mehr als die verlangten 15 Prozent dazuzahlt.

    Nur jeder Zweite hat Betriebsrente

    Wie steht es in Deutschland aber um die betriebliche Altersvorsorge? Nur jeder zweite sozialversicherungspflichtig Beschäftigte hat dem Alterssicherungsbericht 2020 des Bundesministeriums für Arbeit und Soziales zufolge eine betriebliche Altersvorsorge. 2019 hatten danach mit 33,8 Millionen Beschäftigten nur 53,9 Prozent eine bAV-Anwartschaft. Das heißt im Umkehrschluss 46,1 Prozent haben keine betriebliche Altersvorsorge.

    Eine der beliebtesten Formen der Betriebsrente ist die Direktversicherung. Bei der Direktversicherung schließt der Arbeitgeber per Einzel- oder Gruppenvertrag eine Lebensversicherung für seine Arbeitnehmer bei einem Versicherer ab. Versicherungsnehmer und Beitragsschuldner ist somit der Arbeitgeber – Begünstigter oder auch Bezugsberechtigter ist der Arbeitnehmer oder seine Hinterbliebenen. Die Aufwendungen sind für den Arbeitgeber voll abzugsfähige Betriebsausgaben.

    Nachteil von Direktversicherungen

    Der Nachteil von Direktversicherungen: Das Versicherungsunternehmen muss die Beiträge so anlegen, dass das Vermögen nominal erhalten bleibt, was angesichts der Negativzinspolitik der Europäischen Zentralbank (EZB) ein Problem aufwirft. Deswegen ist die durchschnittliche laufende Verzinsung von Lebensversicherungen unter die zwei Prozentmarke gefallen, wobei nur verzinst wird, was vom Beitrag nach Abzug aller Kosten übrig bleibt. Der Garantiezins für neu abgeschlossene Lebensversicherungen beträgt seit Anfang 2022 nur noch 0,25 Prozent. Angesichts von fünf Prozent Inflation ist eine Direktversicherung somit Vermögensvernichtung.

    Dazu kommt, dass für Direktversicherungen bei Auszahlung im Alter Beiträge zur gesetzlichen Kranken­ und Pflegeversicherung anfallen. Seit Januar 2020 gilt dabei ein monatlicher Freibetrag in Höhe von 1/20 der monatlichen Bezugsgröße bei den Beiträgen zur gesetzlichen Krankenversicherung – 2022 sind das 164,50 Euro. Das gilt allerdings nicht für die Pflegeversicherung, das heißt, der Betriebsrentner muss auf seine gesamte Auszahlung Pflegebeiträge zahlen.

    Und durch die Entgeltumwandlung bei Direktversicherungen mindert sich die gesetzliche Rente, weil ja für weniger Bruttogehalt Rentenbeiträge gezahlt werden.

    Was ist bei Jobwechsel?

    Wer seinen Job verliert oder sich beispielsweise selbstständig macht, kann seine Direktversicherung privat weiterführen – aus der betrieblichen wird somit eine private Altersvorsorge. Für die in diesem Zeitraum erworbenen Ansprüche muss der Alterssparer somit keine Kranken- und Pflegeversicherungsbeiträge zahlen, anders als für seine „betriebliche“ Direktversicherung. Der Alterssparer oder die Alterssparerin sollte allerdings darauf achten, dass die Versicherungsnehmereigenschaft auf ihn übertragen wird, denn während seiner Beschäftigung war ja der Arbeitgeber Versicherungsnehmer und er oder sie nur Berechtigter.

    Bild von Gerd Altmann auf Pixabay

  • Direktversicherung schadet Altersvorsorge

    Direktversicherung schadet Altersvorsorge

    Wer eine Direktversicherung abschließt, muss mindestens 82,5 Jahre alt werden, um zumindest das herauszubekommen, was er und sein Arbeitgeber einbezahlt haben – ein schlechte Altersvorsorge. Viele glauben es nicht und schließen immer noch Direktversicherungen ab.

    Direktversicherungen sind ein schlechtes Geschäft für Arbeitnehmer, weil sie schon sehr alt werden müssen, damit sie zumindest das von ihnen und ihrem Arbeitgeber einbezahlte Geld, wieder als Rente herausbekommen. Im besten Fall müssten sie 82,5 Jahre alt werden – dumm nur, dass Männer im Schnitt eine Lebenserwartung von lediglich 78,6 Jahren haben, Frauen von 83,4 Jahren, so die Zahlen des Statistischen Bundesamts. Das heißt, viele haben mehr eingezahlt, als sie herausbekommen.

    Altersvorsorge – von wegen!

    „Finanztest“ hat es einmal in seinem Spezial „Rente“ vorgerechnet – hier die Rechnung bezogen auf 100 Euro monatlicher Einzahlung in eine Direktversicherung (Arbeitnehmer ist 30 Jahre alt und zahlt 37 Jahre bis zur Regelaltersgrenze von 67 Jahren ein):

    Einzahlphase

    gesparte Sozialabgaben          20 Euro
    gesparte Steuern                        25 Euro
    Nettobetrag Arbeitnehmer     55 Euro
    ———————————————
    Sparbeitrag Arbeitnehmer    100 Euro
    Arbeitgeberanteil:                       15 Euro
    ———————————————
    Gesamtsparbeitrag.              115 Euro

    Auszahlphase

    Bruttorente                               270 Euro
    – weniger gesetzl. Rente.      -37 Euro
    – Kranken/Pflegebeitrag.      -26 Euro
    – Steuern                                      -40 Euro
    ———————————————
    Nettorente                                 167 Euro

    Der Arbeitnehmer, die Arbeitnehmerin bekäme nach 37 Jahren des Einzahlens eine Bruttorente von 270 Euro. Netto bleibt leider deutlich weniger übrig, weil er oder sie ja noch Kranken- und Pflegeversicherungsbeiträge sowie Steuern zahlen muss. Darüber hinaus reduziert er oder sie seine oder ihre gesetzliche Rente, weil ja ein Teil des Gehalts für die Direktversicherung umgewandelt wird und nicht in den Aufbau der gesetzlichen Rente fließt. Das bedeutet er oder sie bekommt weniger gesetzliche Rente. Das fließt ebenfalls in die Berechnung ein. Diese Faktoren mindern natürlich die Bruttorente von 270 Euro auf 167 Euro netto. Die Nettorente beträgt mit 167 Euro nur 61,85 Prozent der Bruttorente, oder anders ausgedrückt, 38,15 Prozent werden dem Rentner oder der Rentnerin abgezogen. Angesichts der steigenden Kosten des Gesundheitswesens ist davon auszugehen, dass die Kranken- und Pflegeversicherungsbeiträge eher noch steigen, das heißt, es wird künftig sogar noch weniger als bislang übrig bleiben.

    Wie lang die Rente bezahlt werden muss, bis zumindest die Arbeitgeber- und Arbeitnehmerbeiträge von 70 Euro (55 + 15) beglichen sind:

    Einzahlphase

    Einzahlung pro Monat             70 Euro
    bezogen auf 37 Jahre      31.080 Euro

    Auszahlphase

    Kapital                                       31.080 Euro
    ÷ 167                                  186 Monate oder
    15,5 Jahre
    Lebenserwartung, bis
    Kapital zurückgezahlt ist                   82,5 Jahre
    durchschnittliche Lebenserwartung   78,6 Jahre Männer
    83,4 Jahre Frauen

    Das heißt, die Förderung von 15 Prozent durch den Arbeitgeber, wie im Betriebsrentenstärkungsgesetzes (BRSG) festgelegt, ist zu niedrig und die Abzüge in der Rentenphase sind zu hoch, so dass sich eine Direktversicherung unter diesen Voraussetzungen nicht lohnt und der Altersvorsorge mehr schadet als nützt.

    Köder Direktversicherung

    Offensichtlich sagt das niemand Millionen von Alterssparern. Wie sonst ließe sich erklären, dass immer noch viele Menschen jedes Jahr eine Direktversicherung abschließen. Sie machen ein schlechtes Geschäft mit dieser Form der Altersvorsorge. Besser, sie würden selbst vorsorgen, auf die eingesparten Sozialabgaben und Steuern verzichten und stattdessen beispielsweise einen Indexfonds-Sparplan (ETF Exchange Traded Funds) einrichten – den sie übrigens jederzeit ändern können und auf den sie keine Sozialabgaben zahlen.

    direktversicherungen
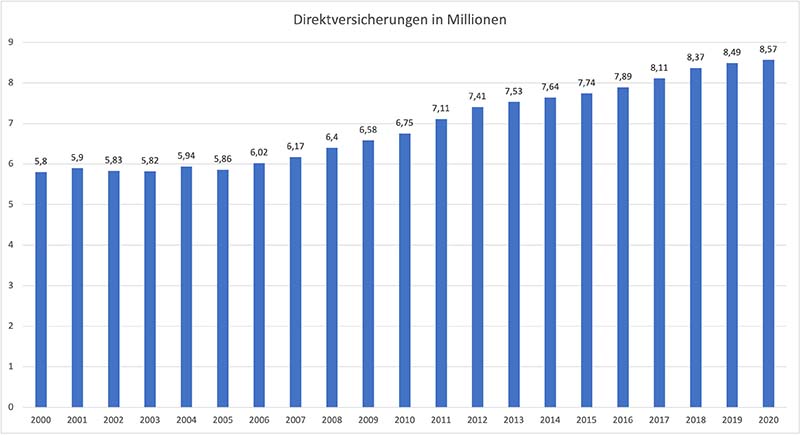
    Zahl der Direktversicherungsverträge           Quelle: GDV


    Versicherungssumme von Direktversicherungen               Quelle: GDV


    Aber die Vertriebsmaschinerie der Versicherungen funktioniert offensichtlich so gut, dass die Zahl der Direktversicherungsverträge sogar noch wächst. Dem Branchenverband GDV zufolge betrug die Zahl der Direktversicherungen 2022 rund 8,57 Millionen. Die Crux der Direktversicherung: Der Arbeitgeber schließt bei einem Versicherer per Einzel- oder Gruppenvertrag eine Kapitallebensversicherungen für seinen Arbeitnehmer ab, das heißt, der Arbeitnehmer ist nur Begünstigter, aber nicht Versicherungsnehmer und kann die Direktversicherung nicht einmal kündigen, sondern nur ruhend stellen. In der Regel gibt der Arbeitgeber die Form der betrieblichen Altersvorsorge vor. Das ist die große Chance – und das Manko – der Gewerkschaften, die, wie im Fall der IG Metall, sogar mit den Arbeitgebern und den Versicherungen zusammenarbeiten und den Arbeitnehmern vorgaukeln, sie würden ein gutes Geschäft machen. Ausbaden müssen es dann die Arbeitnehmer im Alter, wenn die schöngerechnete Rente dann doch nicht so lukrativ ist, wie von Gewerkschaft und Betriebsräten suggeriert.

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →