Tag: Freibetrag

  • Offener Brief an Friedrich Merz

    Offener Brief an Friedrich Merz

    Ob der frisch gewählt CDU-Chef Friedrich Merz zu einem Neuanfang fähig ist – versprochen hat er es, aber Politiker versprechen ja viel. Daran erinnert ihn der Verein der Direktversicherungsgeschädigten in einem offenen Brief.

    Von Michael Rahnefeld

    Zunächst einmal Glückwunsch, Herr Merz. Nun sind Sie Vorsitzender der CDU, Konkursverwalter einer vormals großen Volkspartei in Deutschland, die sehr lange die Regierung in Deutschland mit gebildet hat und jetzt wohl für viele Jahre die Opposition anführen wird.

    Die Hauptaufgaben von Merz

    Eine Ihrer Hauptaufgaben, Herr Merz, wird es in den nächsten Monaten sein, zu analysieren, wie es zu diesem Desaster kommen konnte. Dabei wollen wir Ihnen gerne helfen. Wir, das sind knapp 4000 Mitglieder einer Organisation – besser gesagt eines Vereins – der permanent anwächst und sich schon seit mehr als sechs Jahren dafür einsetzt, dass einer der größten legitimierten Sozialbetrugsfälle in Deutschland beendet, korrigiert und seine Opfer entschädigt werden und darüber hinaus die Interessen aller, die sich von der Politik um Teile ihrer Altersvorsorge geprellt fühlen, vertritt.

    Es sind allerdings nicht nur die knapp 4000 Mitglieder dieses Vereins der Direktversicherungsgeschädigten (DVG), die durch eine sehr fragwürdige gesetzliche Regelung um ihre Vorsorgeersparnisse geprellt und dafür bestraft werden, dass sie auf Empfehlung der Politik noch in ihrem Arbeitsleben ihre Alterssicherung aktiv und mit finanziellem Aufwand gestaltet haben. Nein, es sind über sechs Millionen Betroffene – Rentner, Betriebsrentner, Selbstständige –, die vorgesorgt haben und dafür von unserem Staat gnadenlos abgezockt werden.

    CDU hat Beifall geklatscht

    Eingefädelt hat diesen Diebstahl die rot-grüne Bundesregierung unter Gerhard Schröder mit der damaligen Gesundheitsministerin Ulla Schmidt. Die CDU, damals in der Opposition, hat Beifall geklatscht für das sogenannte Gesundheitsmodernisierungsgesetz (GMG), das den damals „notleidenden Krankenkassen“ zu mehr Geld verhelfen sollte. Die Auswirkungen dieses Gesetzes sind verheerend, weil den Menschen rund ein Fünftel ihrer Vorsorgerücklagen weggenommen werden. Ganz infam dabei, dass rückwirkend auf vor 2004 bestehende Verträge zugegriffen wird und die Ersparnisse als Versorgungsleistungen deklariert werden, auf die letztlich zehn Jahre lang Beiträge für Kranken- und Pflegeversicherung entrichtet werden müssen, und zwar der Arbeitgeber- und Arbeitnehmeranteil.

    Altersvorsorger vorgeführt

    Einzig richtig erkannt hat das in Ihrer Partei zumindest ihr Parteifreund, Hans-Jürgen Irmer aus Wetzlar, der Vorsitzende  des CDU-Kreisverbandes Lahn-Dill. Ihm war offenbar klar, dass man mit diesen Machenschaften Vertrauen in die Politik zerstört und Menschen (Wähler!) damit verprellt. Im Blick auf die Bundestagswahl im September 2021 versuchte Irmer bereits im Mai 2021 im beginnenden Bundestagswahlkampf den CDU-Spitzenkandidaten zu veranlassen, sich dieser Problematik anzunehmen. Vergebens. Armin Laschet hat seinen Parteifreund vollkommen ignoriert und selbst ein Nachhaken über CDU-Generalsekretär Paul Ziemiak verhallte im Nichts. Irmer schrieb damals unter anderem an Laschet (das Schreiben liegt uns vor, hier einige Auszüge):

    „Als Kreisvorsitzender der CDU Lahn-Dill und als Bundestagsabgeordneter möchte ich mir erlauben, Sie und die Spitzen der Union dringend darum zu bitten, ein Thema aufzugreifen, das etwa sechs Millionen Menschen betrifft. Sechs Millionen, die auf Anraten des Staates eine private Altersvorsorge abgeschlossen haben, und zwar in Form unterschiedlicher Modelle, teilweise kofinanziert durch den Arbeitgeber, teilweise alleine finanziert durch Beiträge aus dem bereits versteuerten Nettoeinkommen. Sie alle haben dies gemacht im Vertrauen auf die Zusagen des Staates, wonach in der Auszahlungsphase nur der halbe Beitragssatz an die gesetzliche Krankenversicherung und die Sozialversicherungsträger zu entrichten ist. Eine durchaus attraktive Anlageform.

    CDUler nicken alles ab

    Sie haben genau das gemacht, was wir heute erneut aktuell predigen, nämlich privat für das Alter vorzusorgen – und sie sind bitter enttäuscht worden. In meinen Augen sind sie betrogen worden, denn der Deutsche Bundestag hat im Jahr 2004, verantwortlich damals die sozialdemokratische Gesundheitsministerin Ulla Schmidt und der heutige SPD-Kanzlerkandidat Olaf Scholz gemeinsam mit den Grünen, das sogenannte Gesundheitsmodernisierungsgesetz im Bundestag verabschieden lassen. In einer ‚Nacht- und Nebel-Aktion‘, ausgelöst durch Horst Seehofer (CSU), stimmte die Union plötzlich noch zu, obwohl an dem Morgen der Abstimmung gefühlt 95 Prozent der Abgeordneten, zumindest der Union, nicht wussten, was in der Nacht verändert wurde. Ein unsägliches Verfahren zu Lasten vorausdenkender Arbeitnehmer.

    Mit diesem Beschluss müssen seither ca. 20 Prozent der angedachten Ersparnisse über einen Zeitraum von zehn Jahren abgeführt werden, wobei eine einmalige Abführung noch nicht einmal möglich ist für die, die das eventuell wollen. Und wenn man Pech hat, je nach Höhe der Zahlung, greift der Fiskus in Form des Finanzamtes zu und kassiert noch einmal einen zusätzlichen Betrag.“

    Staatliches Raubrittertum

    Und weiter schreibt Ihr Parteifreund an Laschet:

    „Das, was hier geschehen ist, ist in meinen Augen staatliches Raubrittertum, auch wenn es per Bundestagsbeschluss formal juristisch legitimiert wurde. Für mich stellt sich die Grundsatzfrage, losgelöst von den finanziellen Verlusten der Betroffenen, welches Maß an Glaubwürdigkeit hat Politik allgemein formuliert noch, wenn – wie leider nicht nur in diesem Fall – Beschlüsse rückwirkend hinfällig werden. Ich würde persönlich mit einem solchen Staat, der sein Wort derart massiv gebrochen hat, keine finanzielle Zukunftsentscheidung mehr treffen, weil ich nicht weiß, ob das, was heute zugesagt wird, übermorgen noch gilt. Solche Politik erschüttert das Vertrauen in die politisch Handelnden. Es erschüttert das Vertrauen in die Glaubwürdigkeit, in die Demokratie.

    Deshalb halte ich es für zwingend notwendig, dass wir als Union im Rahmen des Wahlprogrammes ein deutliches Signal geben, dass wir hier zwingend Änderungen benötigen.“

    Ja, sehr geehrter Herr Merz, das war von Herrn Irmer, der es bei der Bundestagswahl dann nicht geschafft hat, in den nächsten Bundestag zu kommen, eine sehr fundierte Hilfestellung, um im Wahlkampf Wähler für die CDU zu generieren. Er unterstreicht das am Ende seines Schreibens mit den Worten:

    „Lieber Herr Laschet, ich weiß, dass Sie Argumenten zugänglich sind. Mir geht es erstens um die Frage der Glaubwürdigkeit im Sinne der Direktversicherungsge­schädigten, die im Übrigen eine Bürgerinitiative gegründet haben, und es geht mir auch um die politische Bedeutung von sechs Millionen direkt Betroffener und ihrem Umfeld“.

    Null Ahnung, null Empathie, null Strategie

    Und wie reagiert darauf der Spitzenkandidat der Union Armin Laschet? Gar nicht. Er beantwortet noch nicht einmal das Schreiben seine CDU-Kreisvorsitzenden. Letzterer hakt gut einen Monat später über CDU-Generalsekretär Paul Ziemiak nach, auch dieser „verschnarcht“ offenbar ein so wichtiges Thema für ein großes Wählerpotenzial.

    Wenn Sie jetzt also, lieber Friedrich Merz, den Niedergang der CDU im Jahr 2021 aufarbeiten, dann sollten Sie sich auch mit solchen Verhaltensmustern ihrer Parteispitze befassen und werden dabei erkennen, dass der Karren sehenden Auges an die Wand gefahren wurde.

    Gute Wünsche für Oppositionsarbeit

    Für Ihre künftige Arbeit wünscht Ihnen DVG viel Erfolg, vor allem mehr Gefühl für die Menschen in diesem Land, für ihre Sorgen und Nöte.

    Wir grüßen Sie

    dvg-ev.org
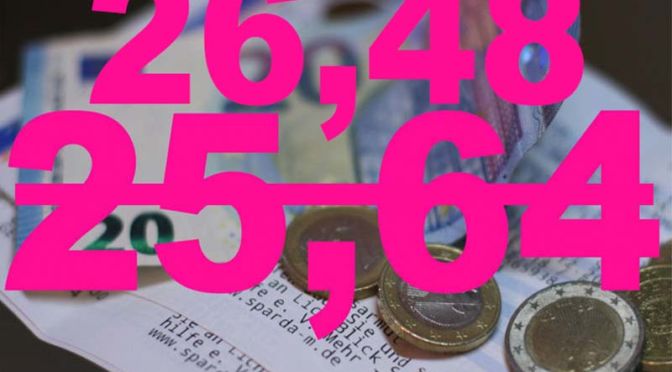
  • Wie viel Direktversicherte durch den Freibetrag sparen

    Wie viel Direktversicherte durch den Freibetrag sparen

    Der Freibetrag bei Kranken- und Pflegebeiträge auf Direktversicherungen liegt bei 164,50 Euro. Wie viel sparen sich Rentner mit einer Direktversicherung und wie wird der Freibetrag verteilt, wenn jemand mehrere Betriebsrenten hat?

    Am 1. Januar 2020 ist das Gesetz zur Entlastung von Direktversicherten und Betriebsrentnern in Kraft getreten. Sein sperriger Name: GKV-Betriebsrentenfreibetragsgesetz. Damit zahlen Betriebsrentner dank des Freibetrags 26,48 Euro weniger pro Jahr (Stand 2022), abhängig von ihrer Krankenkasse. Bis 31. Dezember 2020 lag der Freibetrag bei 159,25 Euro, seit 1. Januar 2021 liegt er bei 164,50 Euro – zum 1. Januar 2022 hat sich der Freibetrag leider nicht geändert. Aber wie viel zahlen sie dann noch, vor allem, wie verteilt sich der Krankenkassenbeitrag dank des Freibetrags, wenn jemand mehrere Betriebsrenten hat?

    Freibetrag bei 164,50 Euro

    Eine Betriebsrentnerin wollte es in punkto Freibetrag genau wissen und klagte gegen die Kranken-  und Pflegeversicherungsbeiträge aus einer Direktversicherung. Sie hatte aber nicht nur einen Vertrag, sondern zwei Verträge. „Versicherungswirtschaft heute“ schildert den Fall:

    • 2016 bekam sie einen Direktversicherungsvertrag über rund 14.000 Euro ausbezahlt. Der Betrag wird auf 120 Monate verteilt und verbeitragt. Der fiktive Zahlbetrag ergab monatlich etwa 115 Euro – und damit unter der Freibetragsgrenze von 164,50 Euro. Also hätte sie keine Beiträge an ihre gesetzliche Krankenversicherung zahlen müssen.
    • Aber sie bekommt sei Juli 2017 noch eine zweite Betriebsrente und überschreitet damit die Freigrenze mit der Folge, dass sie auf alles Beiträge zahlen muss.

    Dagegen hat sie geklagt  (Sozialgericht Karlsruhe, Urteil vom 29. Januar 2020 – Az.: S 6 KR 2676/18, nicht rechtskräftig).

    Die Klage vor dem Sozialgerichts Karlsruhe wegen des Freibetrags hatte laut „Versicherungswirtschaft heute“ teilweise Erfolg:

    1. „Für die Verbeitragung bis zum 1.1.2020 gingen die Richter davon aus, dass die Beitragserhebung zu Recht erfolgt sei. Die Beitragspflicht von Leistungen aus Direktversicherungen sei höchstrichterlich geklärt und die Einwände der Klägerin, die Verbeitragung sei unverhältnismäßig und sie sei unvorhersehbar gewesen, griffen nicht durch.
    2. Allerdings sieht die Sachlage ab 1.1.2020 anders aus. Ab diesem Zeitpunkt sei die Klage teilweise begründet, soweit sie sich gegen die Erhebung von Beiträgen zur GKV für die Zeit ab dem 1. Januar 2020 richte. Der müsse ab 1.1.2020 berücksichtigt werden.“

    Entscheidend sei die Regelung des § 226 Abs. 2 Satz 2 SGB V, die seit dem 1. Januar 2020 für Renten der betrieblichen Altersvorsorge gelte – und da heißt es:

    Überschreiten die monatlichen beitragspflichtigen Einnahmen nach Absatz 1 Satz 1 Nummer 3 und 4 insgesamt ein Zwanzigstel der monatlichen Bezugsgröße nach § 18 des Vierten Buches, ist von den monatlichen beitragspflichtigen Einnahmen nach § 229 Absatz 1 Satz 1 Nummer 5 ein Freibetrag in Höhe von einem Zwanzigstel der monatlichen Bezugsgröße nach § 18 des Vierten Buches abzuziehen; der abzuziehende Freibetrag ist der Höhe nach begrenzt auf die monatlichen beitragspflichtigen Einnahmen nach § 229 Absatz 1 Satz 1 Nummer 5; bis zum 31. Dezember 2020 ist § 27 Absatz 1 des Vierten Buches nicht anzuwenden.

    Wie den Freibetrag verteilen?

    Wie aber ist der Freibetrag auf die beiden Verträge zu verteilen? Dazu hat sich das Gericht geäußert. Es sei gesetzlich nicht ausdrücklich geregelt, wie der Freibetrag zu verteilen sei, wenn ein GKV-Versicherter wie die Klägerin mehrere Betriebsrenten gleichzeitig beziehe.

    Der langen Rede kurzer Sinn: Der Freibetrag muss laut Urteil verhältnismäßig auf die beiden Betriebsrenten aufgeteilt werden.

    • Die Folge für den Freibetrag: Aus der Kapitalleistung seien daher ab dem 1. Januar 2020 GKV-Beiträge nur noch in Höhe von 8,66 € statt wie bisher knapp 17 € geschuldet (Stand 2021).
    • Ob die verhältnismäßige Anrechnung des Freibetrages auf mehrere Betriebsrenten kraft Gesetzes eintrete oder einen vorherigen Antrag voraussetze, könne dahinstehen, weil die Klägerin in der mündlichen Verhandlung jedenfalls einen entsprechenden Antrag gestellt habe.

    Ganz schön kompliziert die Sache mit dem Freibetrag, vor allem, wenn jemand sogar noch mehr als nur zwei Verträge hat. Daher habe der GKV-Spitzenverband in seinen Rundschreiben zur Umsetzung des neuen Freibetrags empfohlen, dass der Freibetrag zunächst auf eine Betriebsrente angewandt werde und ein verbleibender Restbetrag dann auf die nächste Betriebsrente übertragen werde.

    Entlastung durch Freibetrag

    ab 1.1.2022bis 1.1.2020Entlastung
    Kapitalauszahlung 50.00050.000
    geteilt durch 120416,67416,67
    minus Freibetrag 159,25252,170
    Krankenvers. 14,6 % 36,8260,84
    Zusatzbeitrag 1,5 %3.786.25
    Pflegevers. 3,05 %12,7112,71
    KV+PV monatlich53,3179,7926,48
    KV+PV pro Jahr639,72
    957.48317,76
    KV+PV gesamte Laufzeit6.397,209574,803.176,60
    Rest nach Abzug KV+PV 43.602,80

    40.425,20
    in Euro

    Annahmen: In dem Beispiel zahlt die Betroffene oder der Betroffene einen Zusatzbeitrag von 1,5 Prozent (Durchschnittssatz 1,3) und er oder sie hat Kinder, weswegen nur 3,05 Prozent Pflegebeitrag zu zahlen sind. Kinderlose zahlen den erhöhten Beitrag von 3,4 Prozent.

    „Stiftung Warentest“ hat einen Sozial­abgaben-Rechner programmiert, mit dessen Hilfe jeder selbst ausrechnen kann, was das in seinem speziellen Fall ausmacht.

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen beispielsweise auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, beispielsweise aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 164,50 Euro für 2022). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).
  • Macht endlich Schluss mit Riester

    Macht endlich Schluss mit Riester

    Verbraucherschützer, Ökonomen und jetzt auch Gewerkschaften – sie alle fordern das Ende von Riester. An der Riester-Rente verdienen nur die Versicherer.

    Wer nicht riestert, verliert vier Prozent seiner gesetzlichen Rente, wer riestert, pampert nur die Versicherer, denn sie zocken die Sparer mit hohen Gebühren ab. Deswegen fordern Verbraucherschützer schon lange, die Riester-Rente endlich abzuschaffen.

    Riester ist eine Ruine

    Vor allem die SPD zeigt sich hartleibig, was Riester angeht, was nicht sonderlich verwundert, war Namensgeber Walter Riester ja der Vater dieser Form der privaten Altersvorsorge, die mittlerweile zur betrieblichen aufgebohrt wurde.

    Viele haben indes mittlerweile erkannt, dass Riester eine Sackgasse ist – und Vermögensvernichtung, weswegen Millionen ihre Riester-Verträge nicht mehr besparen oder ihre Verträge sogar gekündigt haben.

    Entwicklung der Riester-Verträge

    Entwicklung Riester-Verträge Bestand in Tausend
    Produkte*VersicherungBanksparInvestmentfondsWohnriesterGesamt
    20011400–––1400
    200229981501743322
    200334511972413889
    200435572133164086
    200545242605745358
    2006638835112317970
    20078194480192210596
    2008928555423862212248
    20099995634262919713454
    201010484703281546014462
    201110998750295972415431
    201211023781298995315746
    2013110138053027115416000
    2014110308143071137716293
    2015109968043125156416489
    2016109317743174169116570
    2017108817263233176716607
    2018108276763288181016600
    2019107726273313181816530
    2020106885923297179316.370
    I/2021106615843292177616314
    II/2021106415783284177916283
    III/2021106205683272175216212

    Besser die gesetzliche Rente stärken

    Diese Erkenntnis scheint jetzt auch der Deutsche Gewerkschaftsbund (DGB) gewonnen zu haben, wie jetzt die „Neue Osnabrücker Zeitung“ berichtet. Der Gewerkschaftsbund fordert die Bundesregierung zu einer Kehrtwende auf. „Statt weiter erfolglos an Riester herumzudoktern, sollte die Bundesregierung besser und sinnvoller die gesetzliche Rente und die betriebliche Altersversorgung stärken“, so das DGB-Vorstandsmitglied Anja Piel der „Neuen Osnabrücker Zeitung”.

    Reformen retten Riester nicht

    Piel kritisierte, die private Vorsorge habe ihren Zweck als dritte Säule der Alterssicherung der Beschäftigten vollkommen verfehlt. „Ein totes Pferd weiterzureiten, ergibt deshalb überhaupt keinen Sinn, kostet aber jährlich über vier Milliarden aus dem Steuertopf“. Alle Reformen der letzten 20 Jahre hätten das Modell nicht retten können, würden aber immer mehr Risiken auf die Beschäftigten abwälzen.

    Die Gewerkschafterin forderte weiter, die Koalition müsse außerdem die Arbeitgeber dazu verpflichten, eine nennenswerte Einzahlung in die Betriebsrenten zu leisten. Darüber hinaus müsse die Ampel sicherstellen, „dass die Renten wieder im Gleichklang mit den Löhnen steigen“. Die Wiedereinführung des Nachholfaktors bei der Rentenberechnung verhindere das.

    riester
    Bert Rürup, Carsten Maschmeyer und Walter Riester lachen sich ins Fäustchen


    Auch Matthias W. Birkwald, rentenpolitischer Sprecher der Linksfraktion im Bundestag, kritisierte, die Riester-Rente sei krachend gescheitert. Nach seinen Worten wird das Ziel, die Versorgungslücke zu schließen, nicht erreicht. Die Riester-Rente sei zudem sozial ungerecht, weil die staatlichen Subventionen vor allem in die Taschen der Versicherungsunternehmen und Banken geflossen seien, so Birkwald.   Er plädierte zugleich für einen Stopp der milliardenschweren Riester-Förderung. Stattdessen sollten Riester-Sparerinnen und -sparer das Recht erhalten, das angesparte Kapital freiwillig in die umlagefinanzierte gesetzliche Rentenversicherung zu überführen.

  • Die Preise steigen, der Freibetrag bleibt gleich

    Die Preise steigen, der Freibetrag bleibt gleich

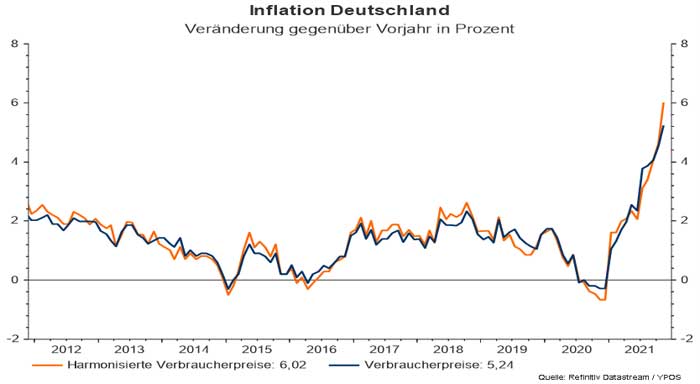
    Die Preise steigen, die Inflation lag im Dezember 2021 bei 5,3 Prozent, der Freibetrag für Betriebsrenten bleibt aber bei 164,50 Euro festgezurrt. Das bedeutet für Altersvorsorger einen herben Vermögensverlust.

    Nullrunde, Inflation – und keinen Ausgleich durch einen höheren Freibetrag, so sieht die Lage Anfang 2022 für Altersvorsorger aus. Der GKV-Betriebsrentenfreibetrag verharrt bei 164,50 Euro. Bis zu diesem Freibetrag müssen Betriebsrentner und Direktversicherte keine Krankenkassenbeiträge zahlen (für die Pflegeversicherung gibt es keinen Freibetrag).  Ausschlagebend für den Freibetrag von 164,50 Euro 2022  ist die Rechengrößen der Sozialversicherung, die das Bundesministerium für Arbeit und Soziales (BMAS) jedes Jahr festlegt.

    Bezugsgröße in der Sozialversicherung (§ 18 SGB IV): alte Bundesländer 39.480 Euro pro Jahr/3.290 Euro pro Monat. Der GKV-Freibetrag entspricht einem Zwanzigstel (1/20) der Bezugsgröße in der Sozialversicherung:

    West: 3290 ./. 20 = 164,50 Euro
    Ost: 3150 ./2 20 = 157,50 (steigt von 3115 auf 3150 Euro)

    Wer als Rentner mit Direktversicherung seine Krankenkassenbeiträge selbst an die Krankenkassen überweist, kann von seiner „fiktiven“ Rente – bei Kapitalauszahlungen wird der Auszahlungsbetrag auf 120 Monate umgelegt – 164,50 Euro abziehen. Aus dem Restbetrag errechnet sich dann der Krankenkassenbeitrag. Wer sich nicht selbst die Mühe machen will, nutzt am besten den Sozial­abgaben-Rechner von „Stiftung Warentest“.

    Die Mechanik des Freibetrags

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen z.B. auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, z.B. aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 159,25 EUR für 2020). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).

    Vorsicht! Der Freibetrag gilt nicht für freiwillig Versicherte der gesetzlichen Kranken- und Pflegeversicherung.

    So errechnet sich der Freibetrag

    Das Vergleichsportal Biallo erklärt die Berechnung des Freibetrags an einem Beispiel:

    “Knapp 60 Prozent der Arbeitnehmer sind im Alter zusätzlich durch eine – meist allerdings recht kleine – Betriebsrente abgesichert. Hierzu gehören auch die sogenannten Direktversicherungen. Alle Betriebsrenten sind sowohl in der Kranken- als auch in der Pflegeversicherung beitragspflichtig – bis auf einen Freibetrag von 164,50 Euro (im Jahr 2022), der allerdings nur für die Krankenversicherung gilt. Das bedeutet für Sie: Wenn Sie Anspruch auf eine Betriebsrente von monatlich 200 Euro brutto haben, sind davon 35,50 Euro in der Krankenversicherung beitragspflichtig.

    Hiervon gehen dann die vollen Beiträge zur Krankenversicherung und Pflegeversicherung ab. Insgesamt sind das für Rentenbezieher mit Kind(ern) im Schnitt 18,95 Prozent – das macht 6,73 Euro. Zusätzlich sind in der Pflegeversicherung auch die ‘ersten’ 164,50 Euro beitragspflichtig. Hierauf fallen dann nochmals – bei Versicherten mit Kind – monatlich 5,02 Euro als Beitrag an. Ausgezahlt werden Ihnen deshalb statt 200 Euro nur (200 minus 6,73 minus 5,02 =) 188,25 Euro. Die Beiträge führt die Versicherung oder der Pensionsfonds automatisch an die Gesetzliche Krankenversicherung ab.”

    Wer eine Direktversicherung mit Kapitalleistung hat, muss die Kranken- und Pflegebeiträge selbst monatlich abführen. Zur Berechnung der “fiktiven” Rente wird die Kapitalauszahlung durch 120 (zehn Jahre à zwölf Monate) geteilt.

  • Auf ein besseres 2022

    Auf ein besseres 2022

    Der Abschied von 2021 dürfte den meisten nicht schwer fallen. Hoffen wir, dass 2022 besser wird. Lasst uns optimistisch nach vorne blicken – und bleibt gesund!

    2021 war alles andere als einfach – die Corona-Pandemie hat uns weiter fest im Griff, die Bundestagswahl brachte nicht die Ergebnisse, die wir uns erhofften und die Inflation hat das Laufen gelernt. Nicht wenige sind vermutlich dankbar, dass dieses Jahr zu Ende geht. Leider sieht es aus, als ob 2022 nicht viel besser wird. Die Versäumnisse von 16 Jahren Merkel bekommen wir im neuen Jahr deutlich zu spüren. Aber vielleicht kommt es ja doch anders als gedacht. Darauf stoßen wir an.

    Adieu 2021 – bienvenue 2022

    Der Vorstand des DVG wünscht allen Optimismus für 2022 … und natürlich Gesundheit.

    Silvester wird auch dieses Mal eher bescheiden ausfallen – ohne Böller, ohne Party, ohne großes Bohei. Wie wäre es, an Silvester an Verwandte und Freunde zu denken. Schickt Ihnen einen stimmigen Gruß. Nachfolgende einige Sprüche, wie ihr euren Lieben aus der Ferne eine besondere Freude machen könnt mit kreativen und lustigen Sprüchen:

    • Sag „Goodbye“  zum alten Jahr, dann werden deine Wünsche wahr. Schau nach vorne und bleib nicht stehen, damit sie in Erfüllung gehen.
    • Das neue Jahr soll Glück dir bringen, in Gesundheit, Herz♥️ und allen Dingen…
    • Lass die Korken knallen. Lass die Gläser klingen. Lass uns das neue Jahr beginnen.  Bleib glücklich und gesund 365 Tag, das sind 8760 Stund.
    • Das alte Jahr ist jetzt bald futsch, drum wünsch ich Dir einen guten Rutsch. Glück soll uns das neue Jahr gestalten und wir bleiben hoffentlich die Alten!
    • Es schenke dir das neue Jahr ohne Scherz, Gesundheit, Wohlstand und ein frohes Herz!♥️
    • Sonne , Mond und Sterne , alles liegt in weiter Ferne, doch das Gute ist ganz nah – ein glückliches und schönes neues Jahr! ♥️
    • Fürs neue Jahr wünsch ich Dir soviel Glück , wie der Regen Tropfen hat, soviel Liebe ♥️  wie die Sonne Strahlen hat und soviel Gutes wie der Regenbogen Farben hat!
    • Ein neues Jahr heißt neue Hoffnung, neues Licht, neue Gedanken und neue Wege zum Ziel

    Quelle: Inside-Digital


  • Top Ten der 2021 beliebtesten Beiträge

    Top Ten der 2021 beliebtesten Beiträge

    Was interessierte Altersvorsorger am meisten im Jahr 2021? Der Griff in die Rentenkasse und die Metallrente – und da hat sich im Vergleich zu 2020 nicht viel geändert. Zu den Top 3 gehört noch das Thema Freibetrag. Das sind die Top Ten der beliebtesten Beiträge auf dvg-ev.org.

    Zu den Top Ten der beliebtesten Beiträge gehören:

    Top Ten beliebteste Beiträge

    TitelAufrufe
    Staat vergreift sich an der Rentenkasse42165
    Wie gut oder schlecht ist die Metallrente?27196
    Ab 2021 erhöht sich Freibetrag auf 164,50 Euro23190
    So plündert der Staat die Sozialkassen19719
    Lohnt sich die Metallrente?15777
    2021 kommt die dicke Corona-Rechnung10844
    Deutsche arbeiten 7 Jahr länger als Italiener7780
    Staat prellt Rentenkasse um 909 Milliarden7772
    2022 steigen Kassenbeiträge auf über 20 Prozent6433
    Unionspolitiker wollen Rente mit 63 abschaffen6346


    Top 1

    Staat vergreift sich an Rentenkasse

    Auch 2021 gehörten „Staat vergreift sich an der Rentenkasse“ zu den am beliebtesten Beiträge auf der DVG-Homepage. Der Staat plündert die Sozialkassen und gleicht diesen Diebstahl nur schäbig aus. Selbst Journalisten fallen auf die Mär von der steuerfinanzierten Rente rein, dabei sind Staatsgelder nur der Ausgleich für versicherungsfremde Leistungen, die er der Rentenkasse aufbürde, die Steuerzahler insgesamt zahlen müssten. Es geht längst nicht mehr um ein paar Milliarden, sondern um Hunderte von Milliarden. Kein Wunder, wenn sich die Leistungen für die Rentenversicherten sukzessive verschlechtern. Seit 1957 ist der Fehlbetrag in der Rentenkasse der Aktion Demokratische Gemeinschaft (ADG) zufolge auf mittlerweile sage-und-schreibe mehr als 900 Milliarden Euro gewachsen, wie Otto W. Teufel penibel errechnet hat, weswegen die Tabelle auch nach ihm Teufel-Tabelle heißt. Ohne diesen Raubzug könnte das Rentenniveau heute deutlich höher sein. Um die Versorgungslücke auszugleichen, haben viele – von der Politik animiert – eine Direktversicherung abgeschlossen und sind leider die Dummen, denn auch hier vergreift sich der Staat.

    Top 2

    Metallrente

    Wieder auf Platz ist der Beitrag „Wie gut oder schlecht ist die Metallrente“: Kein Wunder, haben doch annähernd 800 000 Metaller hierzulande eine Metallrente. Aus Zahlern werden langsam Empfänger – und die merken erst jetzt, was ihnen ihre Metallrente gebracht hat und wie viel ihnen davon abgezogen wird. Die meisten sind ziemlich enttäuscht und sollten endlich Konsequenzen ziehen. Die Metaller berappen, wenn sie sich die Metallrente auf einmal auszahlen lassen, auch künftig 120 Monate oder zehn Jahre lang den Arbeitgeber- und den Arbeitnehmeranteil plus Zusatzbeitrag plus Pflegebeitrag an die Krankenkasse, lediglich gekürzt um einen Freibetrag, den der DVG erkämpfte – und nicht die IG Metall.

    Top 3

    Freibetrag erhöht sich ab 2021

    Top 3 ist der Beitrag „Ab 2021 erhöht sich der Freibetrag auf 164,50 Euro“. Der Freibetrag , für den Betriebsrentner keine Krankenkassen- und Pflegebeiträge zahlen müssen, erhöhte sich zum 1. Januar 2021 von 159,25 auf 164,50 Euro. 2022 wird es allerdings keine Erhöhung geben, obwohl die Kranken- und Pflegebeiträge steigen und die Inflation deutlich zulegt. Das heißt, Betriebsrentner werden kalt enteignet.

    Höhere Beiträge 2021

    Themen waren die Plünderung der Sozialkassen, natürlich Corona und die Folgen sowie die Rentenunterschiede zwischen Deutschland und Italien. Ferner interessierte viele Nutzer der DVG-Seite wie es mit den Kassenbeiträgen 2022 weiter geht. Auch die Diskussion um die Rente mit 63 fand reges Interesse.

  • OWLer zahlen mehr für die Krankenkasse

    OWLer zahlen mehr für die Krankenkasse

    Die größte Krankenkasse in Ostwestfalen-Lippe (OWL) erhöht ihre Beiträge deutlich. Die OWLer zahlen ab 2022 bei der AOK Nordwest 1,7 Prozent Zusatzbeitrag statt 1,3 Prozent.

    „Ausgerechnet die größte Kasse aber zieht den Zusatzbeitrag kräftig an“, schreibt die „Neue Westfälische Zeitung“. Der AOK Nordwest ist die Beitragserhöhung um 0,4 Prozentpunkte oder 30 Prozent nicht einmal ein Nebensatz wert. Nur wer sich auf der Internetseite der AOK Nordwest durchklickt, findet den Hinweis auf die Erhöhung in Klammern. Das steht: „Zum allgemeinen Beitragssatz kommt ein kassenindividueller Zusatzbeitrag. Der Zusatzbeitrag beträgt bei der AOK NORDWEST 1,3 Prozent (1,7 Prozent in 2022)“.

    OWLer zahlen ab 2022 mehr

    Wer noch 2021 kündigt, kann die AOK Nordwest zum 1. März 2022 wechseln, wer bis Januar wartet, muss noch bis Ende März bei der teuren Kasse bleiben. Übrigens zahlen Rentner mit einer Direktversicherung oder einer anderen betrieblichen Altersvorsorge die vollen Beiträge, von einem GKV-Betriebsrentenfreibetrag von 164,50 Euro abgesehen (der wird 2022 übrigens nicht erhöht).

    Die AOK in Ostwestfalen-Lippe ist indes nicht die einzige Kasse, die klammheimlich die Beiträge erhöht: „18 Millionen Versicherte zahlen 2022 mehr Krankenkassenbeiträge“, titelt „Focus Online“.

    Jetzt die Kasse wechseln

    Wer sich einen Überblick verschaffen will, konsultiert am besten die Seite „Krankenkassen Deutschland“, wo die Kassen und ihre Beiträge für 2021 und 2022 aufgelistet sind. Mit dem Krankenkassen-Beitragsrechner den Beitrag 2022 errechnen.

    Die Kalkulation:

    100 000 Euro Direktversicherungsauszahlung
    833,33 Euro monatlich (verteilt auf 120 Monate)
    -164,50 Euro Freibetrag
    668,83 Euro Verbeitragung
    -97,65 Euro Krankenversicherungsbeitrag (14,6 %)
    -11,36 Euro Zusatzbeitrag (1,7 %)
    -22,72 Euro Pflegebeitrag 3,4 % (3,05 % mit Kindern)
    ————————————————————–
    131,73 Euro monatlich für KV + PV
    537,10 Euro Netto nach Abzug von KV + PV pro Monat

    verteilt auf 10 Jahre oder 120 Monate = 15.807,60
    Von 100 000 Euro Auszahlung bleiben nach Abzug von KV + PV
    84.192,40 Euro Netto-Auszahlung übrig

    So hat sich der Beitragssatz entwickelt (2022: 1,3)

    Zur Krankenkasse addiert sich der Pflegebeitrag von 3,4 Prozent für Kinderlose und 3,05 Prozent für alle mit Kindern

    Entwicklung des Beitragssatzes

    Quelle: GKV

  • Bankrott der betrieblichen Altersvorsorge

    Bankrott der betrieblichen Altersvorsorge

    2022 ist der Bankrott der betrieblichen Altersvorsorge eingeleitet. Das betrifft Garantiezins, Entgeltumwandlung und Bürokratismus.

    Wenn selbst der Branchenprimus Allianz die Beitragsgarantie abschafft, dann sagt das alles über die betriebliche Altersvorsorge aus. Die Versicherer können ihren Kunden nichts mehr garantieren – und das ist wörtlich zu nehmen. Denn, ab 2022 sinkt der Garantiezins für neu abgeschlossene Kapitallebensversicherungen auf 0,25 Prozent – und die meisten Verträge der betrieblichen Altersvorsorge basieren darauf. Das ist „nichts“ angesichts einer Inflationsrate von 5,2 Prozent, wie das Statistische Bundesamt für November meldet. Das ist der Bankrott der betrieblichen Altersvorsroge.

    Inflation November 2021
    Inflation November 2021                                                                                                                                     Quelle: Ypos

    Das ist der Bankrott

    Damit nicht genug, denn der Garantiezins bezieht sich ja nur auf den Sparbeitrag der Kunden und suggeriert, dass ihre Beiträge vollkommen verzinst werden. Das stimmt aber nicht, denn der Sparbeitrag wird verwendet für die Abschluss- und Verwaltungskosten sowie die Risikoabsicherung. Die Abschlusskosten lagen dem Branchenverband GDV zufolge 2020 im Schnitt bei 4,4 Prozent und Verwaltungskosten bei 2,1 Prozent. Da bleibt vom Sparbeitrag nicht mehr viel übrig. Letztlich verzinst wird nur, was nach Abzug dieser Kosten übrig bleibt.

    Eine betriebliche Altersvorsorge,  die auf einer Kapitallebensversicherung basiert, ist somit ein Minusgeschäft. Wer betrieblich fürs Alter vorsorgt, füllt ausschließlich die Kassen der Versicherungen, aber nicht seine eigene. Dr. Thomas Frank vom Münchner Büro der internationalen Kanzlei Hogan Lovells konstatiert im „Handelsblatt“ richtig, dass „eine Versicherung ein Minusgeschäft sein kann“ – sie kann es nicht nur, sie ist es. Und das wird sogar mittlerweile für die Arbeitgeber ein Problem, denn er muss „für die zugesagte Versorgungsleistung einstehen“. So steht es auch in § 1 Absatz 1, Satz 3 des Gesetzes zur Verbesserung der betrieblichen Altersvorsorge (BetrAVG). Denn da heißt es, dass „der Arbeitgeber für die Erfüllung der von ihm zugesagten Leistungen … einsteht … auch dann, wenn die Durchführung nicht unmittelbar über ihn erfolgt“.

    Betriebsrente – ein Minusgeschäft

    Die Versicherer meinen, 80 Prozent der eingezahlten Beiträge sind auch schon genug. Aber warum dann überhaupt eine betriebliche Altersvorsorgen, wenn mir am Ende ein Fünftel fehlt? Viele Versicherer stehen Frank zufolge auf dem Standpunkt, dass es reicht, wenn am Ende 80 Prozent der eingezahlten Beiträge garantiert sind. Die Altersvorsorger sind also die Dummen.

    Weil der Arbeitgeber bei einer Beitragszusage mit Mindestleistung (BZML) möglicherweise bei einem Minusgeschäft zuzahlen müsste, wird es dieses Konstrukt ab 2022 nicht mehr geben. Der künftige Garantiezins von 0,25 Prozent ist der Tod der Beitragszusage – und damit auch der Tod der betrieblichen Altersvorsorge in der bisherigen Form.

    Der ab 2022 geltende Arbeitgeberzuschuss zur betrieblichen Altersvorsorge von 15 Prozent für alle ist lächerlich. Geregelt ist das in § 1a Absatz 1a des BetrAVG. Darin heißt es, dass „der Arbeitgeber 15 Prozent des umgewandelten Entgelts zusätzlich als Arbeitgeberzuschuss an den Pensionsfonds, die Pensionskasse oder die Direktversicherung weiterleiten muss, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart“. Natürlich spart er Sozialversicherungsbeiträge ein – und zwar 20 Prozent, muss aber nur 15 Prozent ausgleichen. Der Arbeitnehmer spart gar nichts, denn, auch wenn er heute weniger Sozialbeiträge – nur fünf Prozent – selbst zahlt, in der Rente muss er die vollen Beiträge zahlen.

    Vollverbeitragung in der Rente

    Das heißt, der Arbeitnehmer macht nicht nur in punkto Garantiezins ein schlechtes Geschäft, sondern auch noch bei den Sozialbeiträgen. In der Rente erwartet ihn dann die Vollverbeitragung seiner Betriebsrente.

    Und dann ist ja auch noch Bürokratismus auf den Betriebsrentner. Sowohl während seines Berufslebens wie auch im Alter. Der Staat ändert laufend die Gesetzgebung und die Beitragsbemessungsgrenze – sie sinkt zum 1. Januar 2022. Richtig gelesen. Wer in Beiträge in eine Direktversicherung, eine Pensionskasse oder einen Pensionsfonds einzahlt, für den sind nur maximal 564 Euro steuerfrei, 2021 waren es noch  568 Euro. Was die Sozialversicherungsfreiheit betrifft, so sind bei der Entgeltumwandlung 2022 nur 282 Euro sozialversicherungsfrei statt wie bisher 284 Euro. Diese Änderungen setzen bei Arbeitgebern und -nehmer einen Rattenschwanz an Folgeänderungen hinter sich her.

    Also, viel Spaß mit der betrieblichen Altersvorsorge. Sorry, das ist sarkastisch gemeint.

  • Frohe Weihnachten – und einen motivierenden Start 2022

    Frohe Weihnachten – und einen motivierenden Start 2022

    Was für ein Jahr, das langsam zu Ende geht. Zeit, zurückzublicken, dankbar zu sein für das Gute – und das Schlechte abzuhaken. Genießt Weihnachten, freut Euch auf Eure Lieben, bleibt positiv gestimmt – und vor allem: Bleibt gesund! Frohe Weihnachten und einen guten Rutsch.

    Wir wünschen allen DVG-Mitgliedern – ihren Familien und Freunden – ein gesegnetes, erholsames und freudebringendes Weihnachtsfest. Möge es trotz all der Herausforderungen und Widrigkeiten gelingen. Bleibt auch im Neuen Jahr optimistisch. Vergesst eure Hoffnungen und Träume nicht. Auf dass eure Wünsche in Erfüllung gehen.

    Markt und Straßen stehn verlassen,
    Still erleuchtet jedes Haus,
    Sinnend geh’ ich durch die Gassen,
    Alles sieht so festlich aus.

    An den Fenstern haben Frauen
    Buntes Spielzeug fromm geschmückt,
    Tausend Kindlein stehn und schauen,
    Sind so wunderstill beglückt.

    Und ich wandre aus den Mauern
    Bis hinaus in’s freie Feld,
    Hehres Glänzen, heil’ges Schauern!
    Wie so weit und still die Welt!

    Sterne hoch die Kreise schlingen,
    Aus des Schneees Einsamkeit
    Steigt’s wie wunderbares Singen –
    O du gnadenreiche Zeit!

    (Joseph von Eichendorff)


    Mit weihnachtlichen Grüßen

    euer Vorstand

  • Für Kinderlose ab 2022 weniger Betriebsrente

    Für Kinderlose ab 2022 weniger Betriebsrente

    Die abgewählte Groko beschert Kinderlosen für 2022 höhere Pflegebeiträge. Denn dann zahlen sie insgesamt 3,4 statt wie bislang 3,3 Prozent.

    Die Merkel-Regierung hat im Juni 2021 noch schnell das Gesetz zur Weiterentwicklung der Gesundheitsversorgung auf den Weg gebracht. „Ab 2022 soll die Pflegeversicherung einen pauschalen Bundeszuschuss in Höhe von jährlich 1 Milliarde Euro erhalten; außerdem wird der Beitragszuschlag für Kinderlose um 0,1 Prozentpunkte angehoben, hierdurch würde die Pflegeversicherung zusätzlich 400 Millionen Euro pro Jahr erhalten“, schreibt das Bundeministerium für Gesundheit lapidar. Das heißt, Kinderlose zahlen dann 3,05 plus 0,35 Beitragszuschlag, somit insgesamt 3,4 Prozent Pflegebeitrag.

    Weniger Betriebsrente für Kinderlose

    Das heißt, kinderlose Betriebsrentner zahlen insgesamt 19,3 Prozent ihrer Betriebsrente an die Krankenkassen. Für die Krankenkassenbeiträge können sie zwar den GKV-Betriebsrentenfreibetrag von 164,50 Euro ansetzen, nicht aber für die Pflegebeiträge. Denn, im Unterschied zu den Krankenkassenbeiträgen gibt es in der gesetzlichen Pflegeversicherung keinen Freibetrag, sondern nur eine Freigrenze von 164,50 Euro. Wer mehr Betriebsrente bekommt, zahlt für alles 3,4 Prozent Pflegebeitrag.

    Übrigens, eine Erhöhung von Freibetrag und Freigrenze gibt es 2022 nicht.

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →