Tag: Freibetrag

  • Niemand weint Merkel eine Träne nach

    Niemand weint Merkel eine Träne nach

    Doppelverbeitragungsopfer werden für Merkel keine rote Rosen regnen lassen, denn die scheidende Bundeskanzlerin ließ Altersvorsorger im Regen stehen.

    Von Michael Rahnefeld

    Am 2. Dezember 2021 verabschiedet die Bundeswehr Bundeskanzlerin Angela Merkel. Die hat sich für den Großen Zapfenstreich das Stück „Für mich soll’s rote Rosen regnen“ von Hildegard Knef ausdrücklich gewünscht. Ebenso wie einen zweiten Titel aus DDR-Zeiten, der von der etwas schrägen Nina Hagen stammt. „Du hast den Farbfilm vergessen, mein Michael“, trällerte die „Godmother of Punk“ Mitte der 70er-Jahre und erreichte damit wohl auch die Seele der scheidenden Kanzlerin.

    Keine Rote Rosen für Merkel

    Doppelverbeitragungsopfer, die im Verein der Direktversicherungsgeschädigten (DVG) zusammengeschlossen sind, werden für Merkel allerdings keine roten Rosen regnen lassen, auch wenn der frühere Stern-Journalist Hans-Ulrich Jörges am Donnerstag, 2. Dezember, in einem SWR1-Interview bemerkte, dass es Merkel in ihrer Amtszeit schon hin und wieder getroffen habe, wenn ihre Leistungen nicht gebührend gewürdigt wurden. Die DVGler setzen da eher auf den Nina Hagen-Hit, allerdings etwas umgetextet auf: „Du hast die DVGler vergessen, Angela.“ Denn es war nicht zuletzt die Bundeskanzlerin, deren Veto ein Ende des unsäglichen Betrugs an den Menschen, die fürs Alter vorgesorgt haben, verhinderte.

    Basta-Politik der Kanzlerin

    Zur Erinnerung: Gegen den Willen der CDU-Führung beschlossen die Delegierten auf dem CDU-Parteitag in Hamburg im Dezember 2018 mit großer Mehrheit, dass die sogenannte Doppelverbeitragung von Betriebsrenten und Direktversicherungen zur Altersvorsorge abgeschafft werden solle. Es existierte sogar eine Referentenentwurf des Gesundheitsministers Jens Spahn. Die Doppelverbeitragungsopfer sahen das damals schon als großen Erfolg für ihre Sache. Allein die Kanzlerin blockierte und ließ die Rentner damit bis heute im Regen stehen.

    merkel
    Merkel bügelt alle ab, auch ihren Gesundheitsminister Jens Spahn

    Steht Scholz zu seinem Wort?

    Jetzt wird Olaf Scholz bald die Regentschaft als Kanzler übernehmen, und da wird sich zeigen, wie er zu seinem Wort steht. Ausreden dahingehend, dass eine Mehrheit in der Koalition nicht für eine Änderung beziehungsweise Abschaffung dieses Sozialbetrugs zu finden sei, kann es jetzt nicht mehr geben. Denn auch die Liberalen, die sich zunächst hinter die Doppelverbeitragungsopfer und Direktversicherungsgeschädigten gestellt hatten, später dann allerdings umgeschwenkt waren, um jetzt wieder hinter den DVG-Forderungen zu stehen, haben eine Änderung versprochen. Das wurde beispielsweise im August beim DVG-Symposium im Hambacher Schloss und bei der DVG-Demo im November vor dem Brandenburger Tor in Berlin deutlich.

    Ist die FDP umgekippt?

    DVG-Mitglied Silver Vogel erinnert an diese Entwicklung und hat deshalb jetzt dem FDP-Parteichef und designierten Finanzminister einen Brief geschrieben. Auch mit Bezug auf die Koalitionsverhandlungen der vergangenen Wochen.

    Zitat:

    „Sehr geehrter Herr Lindner,

    im Koalitionsvertrag sind bezüglich der Abschaffung der Doppelverbeitragung alle guten Vorsätze verloren gegangen. Mir ist aus dem Jahre 2003 bekannt, dass die FDP bei der Abstimmung im Bundestag vorbildlich gegen das GMG (Gesundheitsmodernisierungsgesetz) gestimmt hat. Die damals noch vorhandene Überzeugung der FDP fand in der Regierungsbeteiligung von 2005 bis 2013 ein jähes Ende und wendete sich ins Gegenteil. Die Fortführung dieses perfiden Gesetzes war nun auch im Sinne der FDP. Die Milliardenbeträge wurden ja nicht vom eigenen Klientel eingezogen. Dann verschwand die FDP bis auf weiteres im hohen Hause.

    Nun kamen Sie, Herr Lindner. Mit klaren liberalen Vorstellungen machten Sie die Partei wieder attraktiv. Wählerwirksam wurde im Wahlprogramm 2021 die Abschaffung der Doppelverbeitragung als Ziel angekündigt. Im jetzigen Koalitionsvertrag der Ampel aber wurde es nicht einmal erwähnt.

    Sind das die ersten Anzeichen einer neuen Schwächephase der FDP, nur um mitregieren zu dürfen? Haben Sie den über sechs Millionen Betroffenen mit Ihrem liberalen Gedankengut von einer eigenverantwortlichen Lebensweise und privaten Altersvorsorge nur etwas vorgespielt? Finden Sie es gut, Herr Lindner, dass Familienväter und Mütter, die ihre Altersvorsorge jahrzehntelang vom Lebensstandard abgetrotzt haben, im Nachhinein durch doppelte Beiträge bestraft werden? Ist es für Sie in Ordnung, dass abgeschlossene Verträge vom Staat per Gesetz umgewidmet und rückwirkend im Ergebnis bis zur Unkenntlichkeit verschlechtert werden?

    Der ab 2020 geltende Freibetrag ist eine lächerliche Lieferung. Darin zeigt sich eine breite politische Respektlosigkeit gegenüber den Betroffenen. Ein Parteivorsitzender Ihres Formats muss sich seines Handelns bewusst sein und die soziale Sprengkraft in dieser Sache erkennen.

    Mit freundlichem Gruß aus dem Stammland der FDP

    Silver Ottmar Vogel“

    Zitat Ende. Wir sind nun gespannt, ob und welche Antwort unser Mitglied aus der FDP-Zentrale bekommt. Derweil soll und darf die Bundeswehr der scheidenden Kanzlerin ordentlich den Marsch blasen.
  • Jeder 10. Direktversicherte ist Metaller

    Jeder 10. Direktversicherte ist Metaller

    Versicherer, Gewerkschaft und Arbeitgeber haben ganze Arbeit geleistet – jeder 10. Direktversicherter ist Metaller. Was bringt die Metallrente wirklich?

    Die Metallrente feiert ihr 20-jähriges Bestehen. Rund eine Million Beschäftigte sorgen laut Metallrente auf diese Weise fürs Alter vor. Versicherer, IG Metall und Metallarbeitgeber schubsen die Metaller in diese Form der betrieblichen Altersvorsorge, wobei die Direktversicherung die bevorzugte Form der Metaller ist. Der Marktanteil des Versorgungswerks bei Direktversicherungen beträgt laut Daten des Bundesministeriums für Arbeit und Soziales (BMAS) zum 31. Dezember 2019 sogar 9,8 Prozent. Heribert Karch, seit der Gründung 2001 Geschäftsführer von Metallrente, gibt aus sozialpolitischer Sicht das Ziel aus, möglichst allen Beschäftigten neben ihrer gesetzlichen Rente eine Betriebsrentenzusage zukommen zu lassen. „Die Tarifvertragsparteien und Versorgungswerke wie Metallrente sind deshalb von immenser Bedeutung für die zusätzliche Absicherung im Alter.“

    metallrente

    Was die Metallrente bringt

    Karch fordert die neue Bundesregierung auf, „alles zu tun, um Unternehmen und Tarifparteien dabei zu unterstützen, das bewährte System der betrieblichen Altersversorgung weiter auszubauen.“ Der Erste Vorsitzende der IG Metall, Jörg Hofmann, sieht die Metallrente der privaten Vorsorge überlegen. „Eine stabile gesetzliche Rente zusammen mit guten Betriebsrenten sind der Schlüssel für ein gutes Leben im Alter“, so Hofmann.

    metallrente

    Metaller sollten die Metallrente aber gründlich hinterfragen, denn das sind Festtagsreden. Die Zahlen sprechen eine andere Sprache. Die durchschnittliche monatliche Metallrente liegt gerade mal bei 105,55 Euro, damit kommt niemand sonderlich weit. Von den 72.420 Metallrentner bekommen mit 54.224 rund drei Viertel eine Kapitalauszahlung. Kapitalauszahlung heißt, dass die Metallrente nicht mehr steigt, angesichts einer Inflationsrate von 4,5 Prozent wird die Metallrente automatisch immer weniger wert. Wie gesagt, das sind die offiziellen Zahlen der Metallrente. Übrigens, bei einer Inflationsrate von 4,5 Prozent sind 105,55 Euro in fünf Jahren nur noch 84,70 Euro wert. Das kann jeder mit dem Inflationsrechner von zinsen-berechnen.de selbst nachrechnen.

    Was nicht in den offiziellen Zahlen enthalten ist: Die 54.224 Metallrentner müssten davon noch annähernd ein Fünftel an die Kranken- und Pflegeversicherung zahlen. Weil der Verein der Direktversicherungsgeschädigten (DVG) einen Freibetrag von 164,50 Euro erkämpft hat, können sie ihre 105,55 Euro komplett behalten. Das haben die Metallrentner ausschließlich dem DVG zu verdanken.

  • 2022 bleibt der Freibetrag bei 164,50 Euro

    2022 bleibt der Freibetrag bei 164,50 Euro

    Trotz Inflation bleibt es 2022 beim Freibetrag von 164,50 Euro, für den Betriebsrentner keine Krankenkassen- und Pflegebeiträge zahlen müssen. Das sieht der Referentenentwurf des Bundesgesundheitsministeriums vor.

    Der Freibetrag, bis zu dem Betriebsrentner und Direktversicherte keine Krankenkassenbeiträge zahlen müssen, bleibt 2022 bei 164,50 Euro. Ausschlaggebend dafür ist die Rechengrößen der Sozialversicherung, die das Bundesministerium für Arbeit und Soziales (BMAS) jedes Jahr festlegt. Der Bundesrat muss allerdings noch zustimmen.  Der Freibetrag gilt allerdings nur für die Krankenkassen-, aber nicht für Pflegebeiträge.

    Bezugsgröße in der Sozialversicherung (§ 18 SGB IV):

    • alte Bundesländer 39.480 Euro pro Jahr/3.290 Euro pro Monat.

    Der GKV-Freibetrag entspricht einem Zwanzigstel (1/20) der Bezugsgröße in der Sozialversicherung:

    West: 3290 ./. 20 = 164,50 Euro
    Ost: 3150 ./2 20 = 157,50 (steigt von 3115 auf 3150 Euro)

    Freibetrag stagniert 2022

    Wer als Rentner mit Direktversicherung seine Krankenkassenbeiträge selbst an die Krankenkassen überweist, kann von seiner „fiktiven“ Rente – bei Kapitalauszahlungen wird der Auszahlungsbetrag auf 120 Monate umgelegt – 164,50 Euro abziehen. Aus dem Restbetrag errechnet sich dann der Krankenkassenbeitrag. Wer sich nicht selbst die Mühe machen will, nutzt am besten den Sozial­abgaben-Rechner von „Stiftung Warentest“.

    Leider erhöhte sich 2021 der durchschnittlicher Zusatzbeitrag in der gesetzlichen Krankenversicherung um 0,2 Prozent auf dann 1,3 Prozent.

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen z.B. auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, z.B. aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 159,25 EUR für 2020). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).

    Vorsicht! Der Freibetrag gilt nicht für freiwillig Versicherte der gesetzlichen Kranken- und Pflegeversicherung.

  • Wer unsere Zukunft verhandelt

    Wer unsere Zukunft verhandelt

    Rot-Gelb-Grün haben sich geeinigt, es miteinander zu versuchen – Jetzt wird verhandelt, was in den Koalitionsvertrag kommt. Wer von welcher Partei in welcher Arbeitsgruppe sitzt.

    Bereits bis Ende November wollen SPD, Grüne und FDP einen Koalitionsvertrag ausgearbeitet haben; bis Nikolaus, sprich bis 6. Dezember, soll dann der neue Bundeskanzler gewählt werden – ein strammer Zeitplan. Parallel soll eine neue Regierung gebildet werden.

    Wer mit wem verhandelt

    Die Verhandlungen über den Koalitionsvertrag laufen bereits. Dafür hat Rot-Gelb-Grün 22 Arbeitsgruppen gebildet. Welche Politiker und Experten von welchen Parteien sitzen in welchen Arbeitskreisen? Der DVG hat das übersichtlich in einer Liste zusammengestellt – zur Orientierung. Entscheidend für unsere Themen sind vor allem die Arbeitskreise:

    • Sozialstaat, Grundsicherung, Rente
    • Arbeit
    • Gesundheit, Pflege
    • Finanzen und Haushalt

    Es fällt auf, dass beispielsweise Johannes Vogel von der FDP in zwei Arbeitskreisen den Vorsitz hat. Bärbel Bas von der SPD, die als Bundestagspräsidentin gehandelt wird, sitzt im Arbeitskreis für Gesundheit und Pflege.

    Die Arbeitsgruppen

    arbeitskreise

    Bild: Foto-K-media Thomas Kießling

  • Führungswechsel bei der Metallrente

    Führungswechsel bei der Metallrente

    Ende 2021 übergibt Metallrente-Chef Heribert Karch seinen Posten an das Führungsduo Hansjörg Müllerleile und Kerstin Schminke. Wie sieht die Bilanz aus?

    Zum 20-jährigen Bestehen der Metallrente – die Metallrente wurde am 29. Oktober 2001 gegründet – wird es einen Führungswechsel geben. Die Metallrente, eine gemeinsame Einrichtung von Gesamtmetall (Arbeitgeber) und IG Metall, wird ab 2022 nicht mehr von Heribert Karch geleitet – er geht in Rente. Ab Januar 2022 übernehmen seinen Posten Hansjörg Müllerleile und Kerstin Schminke.

    Das neue Führungsduo

    Der Jurist Müllerleile ist derzeit als Direktor „Corporate Pensions and related Benefits“ und Leiter des Rechtsbereichs der Bosch Pensionsfonds AG tätig; zuvor war er Referatsleiter „Betriebliche Altersversorgung und Zusatzleistungen“ beim Arbeitgeberverband Südwestmetall. Er engagiert sich auch ehrenamtlich als Vorsitzender der Arbeitgebergruppe bei Pensions Europe und als Mitglied des Leitungsteams der AG Europa bei der Arbeitsgemeinschaft für Betriebliche Altersversorgung e.V. (aba).

    Schminke ist bislang beim Vorstand der IG Metall als politische Sekretärin im Fachbereich Tarifpolitik tätig. Sie studierte Rechtswissenschaft und Sozialversicherungsrecht und fungiert als ehrenamtliche Richterin am Landessozialgericht Darmstadt und dem Bundesarbeitsgericht. Bereits seit 2014 ist sie Mitglied des Beirats von Metallrente und gehört zudem dem Kapitalanlageausschuss an.

    Bilanz der Metallrente

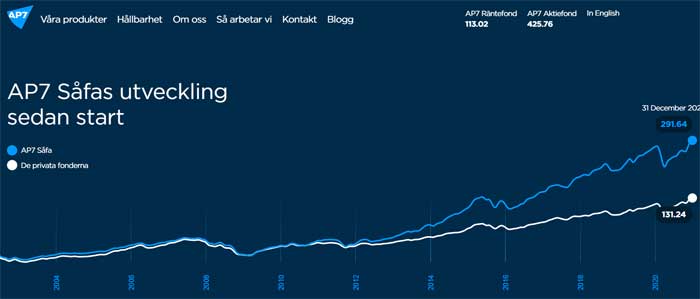
    Wie sieht die Bilanz des „größtes Branchenversorgungswerk Deutschlands“ aus, wie es Kach selbst bezeichnet? Den Auftrag: „einfache Angebote, niedrige Kosten, gute Renten“ hat die Metallrente wohl nicht ganz erfüllt. Denn im Vergleich beispielsweise zum schwedischen Altersvorsorgefonds AP7 (ISIN: SE0003299999) sind die Kosten des Metallrentefonds (ISIN LU0147989353 | WKN 622304 |) zehn Mal so hoch. Der Metallrentefonds der Allianz, dem Partner der Metallrente, weist Gesamtkosten von 1,2 Prozent, der schwedische AP7 von 0,11 Prozent aus. Das kann jeder auf den Seiten von Allianz und AP7 (unter Punkt Årlig avgift) nachlesen. 1,09 Prozent mehr Kosten bedeuten natürlich auf Sicht von 20 oder 30 Jahre Anlagezeitraum viel Rendite, die Metallern dadurch entgeht. Hohe Kosten bedeutet eine weniger gute Rente.

    ap7

    Entwicklung des AP7 im Vergleich zu anderen Fonds     Quelle: AP7

    Damit nicht genug, die Rendite des Metallrentefonds ist wesentlich niedriger als die des AP7 (ISIN: SE0003299999) und die Wertentwicklung niedriger als beim Weltindex MSCI World. Die Wertentwicklung des AP7 liegt der Fonds-Ratingagentur Morningstar zufolge bezogen auf einen Zeitraum von zehn Jahren bei 18,7 Prozent pro Jahr. Der Metallrentefonds weist seit Auflage (2002) eine jährliche Wertentwicklung von 5,13 Prozent (Stand August 2021) aus.  Damit ist auch der zweite Auftrag nur teilweise erfüllt.

    Metallrentefonds und MSCI World

    Metallrentefonds
    Metallrentefonds im Vergleich zum Weltindex MSCI World 

    Wie einfach ist die Metallrente?

    Was den Auftrag „einfache Angebote“ betrifft, teilen sich die Ansichten. Wer den Text auf der Metallrenteseite liest, hat mehr Fragen als Antworten. Das ist die Rede von Brutto- oder Nettogehalt – was nun? Dann muss sich der Altersvorsorger für die MetallDirektversicherung oder den MetallPensionsfonds entscheiden, wobei das jedoch sein Arbeitgeber macht. Was bei Arbeitgeberwechsel ist, bleibt offen. Das gilt insbesondere, wenn der Arbeitnehmer die Branche wechselt und der künftige Arbeitgeber eben ein anderes Altersvorsorgemodell anbietet. „Später bekommst du dann lebenslang deine Metallrente von uns“, stimmt auch nicht ganz, denn Direktversicherungen werden in der Regel in einer Summe ausgezahlt. Es gibt auch Teilauszahlungen. „Wie für die gesetzliche Rente musst du auch für deine Betriebsrente Steuern und Sozialversicherungsbeiträge zahlen“ – und das sind annähernd 20 Prozent, die dem Metallrentner im Alter abgehen. Nur weil der Verein der Direktversicherten (DVG) demonstrierte und gegen die Vollverbeitragung kämpfte, hat der der Gesetzgeber Anfang 2020 für die Krankenversicherung einen Freibetrag eingeführt von zurzeit 164,50 Euro (Stand 2021). Übrigens, durch die Entgeltumwandlung bei der Metallrente reduziert sich die gesetzliche Rente im Alter. Das sollten Metaller wissen. Also, einfach sieht anders aus.

    ETF-Sparplan rentabler als Metallrente

    Ein junger Metaller, Dominik Wenzelburger, hat es fürs Alter hochgerechnet – und seine Metallrente-Test-Erfahrungen waren nicht besonders positiv. Letztlich ist ein ETF-Sparplan rentabler als die geförderte Metallrente.

    Über MetallRente (O-Ton Metallrente)
    MetallRente wurde 2001 als gemeinsame Einrichtung von Gesamtmetall und IG Metall gegründet und stellt Angebote für die betriebliche und private Altersvorsorge sowie die Absicherung von Berufs-, Erwerbsunfähigkeit, Grundfähigkeiten, Pflege und Hinterbliebenen bereit. Dem Versorgungswerk der Metall- und Elektroindustrie haben sich auch die Stahlindustrie und die Branchen Textil und Bekleidung, IT sowie Holz und Kunststoff angeschlossen. Inzwischen sind die Versorgungslösungen von MetallRente in rund 49.000 Kundenunternehmen verfügbar. MetallRente arbeitet mit Konsortien aus führenden Lebensversicherungsunternehmen zusammen und steht aktuell für mehr als 950.000 Versorgungszusagen in den Bereichen Altersvorsorge und private Arbeitskraftabsicherung.

  • Spahn weicht bei Altersvorsorge aus

    Spahn weicht bei Altersvorsorge aus

    Die CDU drückt sich davor, die Vollverbeitragung von Direktversicherungen abzuschaffen. Bundesgesundheitsminister Jens Spahn (CDU) weicht bei einer Wahlveranstaltung in Rheine aus.

    Die CDU holte bei der Bundestagswahl 2017 in Rheine die meisten Stimmen. Deswegen war die Wahlkampfveranstaltung am 14. September für Jens Spahn wichtig. Spahn ist als CDU-Direktkandidat für den Wahlbezirk Steinfurt 1/Borken 1 aufgestellt. Am 14. September war Spahn in Rheine im Sportpark des SC Altenrheine zu Gast.

    Einige Mitglieder des Vereins der Direktversicherungsgeschädigte (DVG), darunter von den Regionalgruppen Rheine und Osnabrücker Land, hatten sich unters Publikum gemischt – alle in der DVG-Farbe pink und nach einer Leibesvisitation durch Sicherheitskräfte. Insgesamt waren wohl  rund 300 Besuchern in den Sportpark des SC Altenrheine gekommen, schätzt zumindest die CDU Rheine in einem Facebook-Post. Mehr dazu auch auf dem Facebook-Account des DVG.

    Auch 30 Querdenker mit Trillerpfeifen und wüsten Sprüchen kamen nach Rheine in den Sportpark. Fünf Polizei- und sechs Mannschaftswagen der Bereitschaftspolizei sicherten das Gelände weiträumig ab.

    Spahn in Rheine

    An Jens Spahn persönlich heranzukommen, war somit unmöglich. Deswegen fiel der übliche „Spalierempfang“ der Pink-Westen aus. Als Spahn nach 19.30 Uhr eintraf, fuhr er direkt auf den Sportplatz, auf dessen Mitte die überdachte Bühne aufgebaut war. Die Zuschauer hielten sich hinter dem Geländer in einer Entfernung von 30 bis 50 Metern vom Podium auf. Näher kam keiner an Spahn heran.

    Nach der üblichen Ministerrede waren drei Fragerunden à drei Fragen zugelassen. DVG-Mitglied Erwin Tischler gelang es in der zweiten Runde, die Frage zu stellen: „Herr Spahn, alle im Bundestag vertretenen Parteien haben die Abschaffung der Doppelverbeitragung in ihrem Wahl- oder Parteiprogramm; sogar die SPD, aber auch die FDP und die Grünen, die LINKE sowieso, sogar die AfD. Die CDU ist die einzige Partei, die die Abschaffung der Doppelverbeitragung auf Direktversicherungen und Betriebsrenten nicht in ihrem Wahlprogramm und auch nicht im Parteiprogramm hat. Mindestens drei Parteitagsbeschlüsse der CDU wurden auf Wunsch einer einzelnen Frau, der Kanzlerin nicht umgesetzt. Warum?“ Spahns antwortete sinngemäß, die anderen Parteien könnten alles in ihre Programme schreiben, was sie wollten, solange sie nicht an der Regierung seien. Die CDU habe dazu zwar nichts ins Wahl- oder Parteiprogramm geschrieben, aber der Einzige, der etwas gemacht habe, sei er, Jens Spahn. „Ich habe das Betriebsrentenfreibetragsgesetz in den Bundestag eingebracht – und es ist verabschiedet worden.“ Dadurch würden viele Bezieher von kleinen Betriebsrenten mehrere hundert Euro im Jahr sparen. „Dass damit nicht alle Probleme beseitigt sind, ist mir klar.“ Aber es gebe wenigstens Erleichterungen für diejenigen mit ganz kleinen Betriebsrenten.

    Was ist die Messlatte?

    Spahn riet davon ab, seine Wahlentscheidung nur auf dieses eine Thema Doppelverbeitragung zu reduzieren, es gebe ja noch andere Politikfelder. Die Tatsache, dass man von einer finanziellen Entscheidung der Politik einen Vorteil oder einen Nachteil habe, könne nicht einzige Messlatte für die Wahlentscheidung sein. Was die Zukunft angeht, so könne er uns nichts versprechen. Er wolle nichts versprechen, was er nicht halten könne.

    Bild: Erwin Tischler

  • Kosten der Krankenkassen laufen aus dem Ruder

    Kosten der Krankenkassen laufen aus dem Ruder

    Die Kosten der Krankenkassen laufen vollkommen aus dem Ruder. Deswegen wollen die Kassen mehr Geld von Versicherten und Steuerzahlern. Ohne grundlegenden Reformen öffnet sich ein Abgrund.

    „Bis 2025 droht ein Rekordminus von 27,3 Milliarden Euro, der durchschnittliche Zusatzbeitrag für die Versicherten könnte um 1,6 Prozentpunkte steigen“, schreibt die „Deutsche Apotheker-Zeitung“. Die große Koalition hat in den Jahren ihrer Regierung den Krankenkassen eine versicherungsfremde Leistung nach der anderen aufgebürdet, was wundern, dass die Kosten ins Kraut schießen. Ausbaden müssen es vor allem die gesetzlich Krankenversicherten – und letztlich auch die Steuerzahler.

    Krankenkassen werden teurer

    Den „GKV-Mitgliedern droht in den nächsten Jahren ein Beitragsschock“, prognostiziert die „Welt“. Das liege nicht nur an der Coronakrise. Um künftig noch alle Ausgaben bezahlen zu können, müsse der reguläre Bundeszuschuss von 14,5 Milliarden dauerhaft bis auf 41,3 Milliarden Euro im Jahr steigen, zitiert die „Welt“ eine Studie zur mittelfristigen Finanzlage der GKV, die von der DAK-Gesundheit bei dem Institut für Gesundheit und Sozialforschung (Iges) beauftragt wurde.

    Die Krankenkassen haben parallel dazu jahrelang die Digitalisierung verschlafen, so dass der Kostendruck weiter zugenommen hat.

    Die „Deutsche Apotheker-Zeitung“ hat die verschiedene Szenarien Der Studie „Abschätzung des Finanzbedarfs in der GKV bis 2025 unter besonderer Berücksichtigung einer stärkeren Steuerfinanzierung versicherungsfremder Leistungen“ vorgestellt:

    • Laut Basis-Szenario (mittlere Einnahmen- und Ausgabenentwicklung) droht der gesetzlichen Krankenversicherung bereits für das kommende Jahr ein Finanzloch von 8,6 Milliarden Euro. Ohne die 7 Milliarden Euro des gerade bewilligten zusätzlichen Bundeszuschusses handelte es sich tatsächlich um ein Defizit von 15,6 Milliarden Euro. Dies entspricht einem rechnerischen Zusatzbeitragssatz von 2,29 Prozent. Im Jahr 2025 könnte sich der zusätzliche Finanzbedarf laut Basis-Szenario bereits auf 27,3 Milliarden Euro und der rechnerische Zusatzbeitrag auf 2,87 Prozent erhöhen.
    • Betrachtet man die beiden anderen Szenarien – ein optimistisches und ein pessimistisches –, so liegt die Bandbreite des Finanzbedarfs zwischen 22,9 Milliarden Euro und 34,8 Milliarden Euro, für den rechnerischen Zusatzbeitragssatz ergibt sich entsprechend ein Spektrum von 2,59 bis 3,30 Prozent.

    „Wenn jetzt nicht gehandelt wird, droht den Versicherten schon 2023 der historisch größte Beitragssprung; die aktuelle Iges-Analyse untermauert die Notwendigkeit eines Kassensturzes nach der Bundestagswahl und dringender Strukturreformen“, so Andreas Storm, Vorstandschef der DAK-Gesundheit.

    Staat plündert Krankenkassen

    Die Bundesregierung hat der gesetzlichen Krankenversicherung, ähnlich wie der gesetzlichen Rentenversicherung, immer mehr versicherungsfremden Leistungen aufgebürdet, ohne sie entsprechend auszugleichen. Das heißt, die gesetzlich Krankenversicherten werden übermäßig für Leistungen in die Pflicht genommen. Zu den versicherungsfremden Leistungen gehören Iges zufolge beispielsweise die beitragsfreie Mitversicherung von Kindern, Ehepartnern, aber auch das Erziehungs- und Mutterschaftsgeld. Die versicherungsfremden Leistungen in der gesetzlichen Krankenkasse machen der Studie zufolge rund 41 Milliarden Euro aus. Diesem Betrag stehe nur ein regulärer Bundeszuschuss von 14,5 Milliarden Euro gegenüber – Minus zu Lasten der gesetzlich Krankenversicherten: 26,5 Milliarden Euro. Einen Teil dieses Defizit bei den versicherungsfremden Leistungen müssen Direktversicherte und Betriebsrentner über die Vollverbeitragung ihrer betrieblichen Altersvorsorge ausgleichen, was die Altersvorsorge zum Minusgeschäft macht.

    grundlegende Reform überfällig

    Der DAK-Vorstandschef Andreas Storm fordert deswegen eine „umfassende Strukturreformen im Gesundheitswesen, um Effizienzpotenziale zu heben und gleichzeitig Versorgungsverbesserungen für die Versicherten zu ermöglichen.“


    So hat sich der Beitragssatz entwickelt

    Seit Januar 2021 ist der duruchschnittliche Zusatzbeitra auf 1,3 Prozent gestiegen

    Entwicklung des Beitragssatzes

    Quelle: GKV

  • So wirkt sich der Freibetrag auf meinen Krankenkassenbeitrag aus

    So wirkt sich der Freibetrag auf meinen Krankenkassenbeitrag aus

    Der Freibetrag, für den Betriebsrentner keine Krankenkassen- und Pflegebeiträge zahlen müssen, hat sich 2021 von 159,25 auf 164,50 Euro. Leider ist auch der Zusatzbeitrag auf durchschnittlich 1,3 Prozent gestiegen. Was das für den Krankenkassenbeitrag bedeutet.

    Der Freibetrag, bis zu dem Betriebsrentner und Direktversicherte keine Krankenkassenbeiträge zahlen müssen, erhöhte sich 2021 auf 164,50 Euro. Ausschlaggebend dafür ist die Rechengrößen der Sozialversicherung, die das Bundesministerium für Arbeit und Soziales (BMAS) jedes Jahr festlegt.  Der Freibetrag gilt allerdings nur für die Krankenkassen-, aber nicht für Pflegebeiträge.

    Bezugsgröße in der Sozialversicherung (§ 18 SGB IV):

    • alte Bundesländer 39.480 Euro pro Jahr/3.290 Euro pro Monat.

    Der GKV-Freibetrag entspricht einem Zwanzigstel (1/20) der Bezugsgröße in der Sozialversicherung:

    3290 ./. 20 = 164,50 Euro (West)

    Freibetrag erhöht sich 2021

    Wer als Rentner mit Direktversicherung seine Krankenkassenbeiträge selbst an die Krankenkassen überweist, kann von seiner „fiktiven“ Rente – bei Kapitalauszahlungen wird der Auszahlungsbetrag auf 120 Monate umgelegt – 164,50 Euro abziehen. Aus dem Restbetrag errechnet sich dann der Krankenkassenbeitrag. Wer sich nicht selbst die Mühe machen will, nutzt am besten den Sozial­abgaben-Rechner von „Stiftung Warentest“. Der Rechner ist  auf den seit Anfang 2021 gültigen Freibetrag von 164,50 Euro umgestellt worden. Leider erhöht sich 2021 auch der durchschnittlicher Zusatzbeitrag in der gesetzlichen Krankenversicherung um 0,2 Prozent auf dann 1,3 Prozent. Der Zusatzbeitrag allerdings steht noch bei 1,1 Prozent. Also bitte beachten! Der tatsächliche Zusatzbeitrag lässt sich individuell eintragen.

    Die Mechanik des Freibetrags:

    • Zuerst greift (wie bisher) die Freigrenze. Die Freigrenze umfasst neben Versorgungsbezügen z.B. auch Arbeitseinkommen, also Gewinne aus nebenberuflich selbstständiger Tätigkeit, z.B. aus Photovoltaik oder Nebenerwerbslandwirtschaft.
    • Wird die Freigrenze überschritten und entfällt daher, greift nur für Leistungen der betrieblichen Altersvorsorge i.S.d. § 229 Abs. 1 Satz 1 Nr. 5 SGB V ein Freibetrag, der genauso hoch ist, wie die bisherige Freigrenze (1/20 der monatliche Bezugsgröße nach § 18 SGB IV = 159,25 EUR für 2020). Der Freibetrag ist der Höhe nach begrenzt auf monatliche beitragspflichtigen Betriebsrentenleistungen (bei Kapitalleistungen: 1/120 der Leistung als monatlicher Zahlbetrag für maximal zehn Jahre).
  • Metallrentefonds fällt immer weiter zurück

    Metallrentefonds fällt immer weiter zurück

    Versicherungen rücken vom Garantiezins ab und setzen auf Fondslösungen. Insofern ist es interessant, den vermutlich größten Direktversicherungsfonds genauer unter die Lupe zu nehmen. Wie hat sich der Metallrentefonds entwickelt? Gegenüber dem marktbreiten Weltindex MSCI World fällt er immer weiter zurück.

    Mehr als 800 000 Metaller dürften in eine Metallrente einzahlen – oder sie bereits ausbezahlt bekommen haben. Eine Minderheit setzt dabei auf die Fondslösung, im Fall der Metallrente auf den Metallrentefonds der Allianz, der Versicherungspartner der Metallrente. Wie hat sich der Metallrentefonds entwickelt? Wie viel Rendite bringt der Metallrentefonds?

    Rendite des Metallrentefonds

    Das Factsheet des Allianz Metallrentefonds, der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende November 2020 eine jährliche Rendite seit Auflage (2002) von 4,47 Prozent aus. Bezogen auf drei Jahre liegt die Wertentwicklung des Metallrentefonds per anno bei 1,93 Prozent, bezogen auf fünf Jahre bei 3,91 Prozent. Klingt per se nicht schlecht.

    Vergleich Metallrentefonds mit Benchmark

    Quelle: Allianz Global Investors

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf seine eigene Messlatte (auf Englisch Benchmark)? Die Messlatte ist eine Mischung aus (56 Prozent MSCI World Euro Total Return, 22 Prozent MSCI EM (Emerging Markets) Euro Total Return, 11 Prozent ICE BOFAML Global High Yield Constrained Index (HW0C) hedged, 11 Prozent JP Morgan EMBI Global Diversified Return Rebased Last Business Day of Month in Euro), sprich, eine Mischung aus weltweit gestreuten Aktien, Aktien von Schwellenländern, Hochzinsanleihen und Schwellenländeranleihen. Die Messlatte liegt bei 5,88 Prozent seit Auflage des Metallrentefonds, bei 7,32 Prozent bezogen auf drei Jahre und bei 7,47 Prozent bezogen auf fünf Jahre – alles nachlesbar im Factsheet, sprich im Faktenblatt des Metallrentefonds.

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf den meistgehandelten weltweit streuenden iShares Core MSCI World UCITS ETF – USD ACC ( ISIN: IE00B4L5Y983 | WKN: A0RPWH). Den Kursverlauf kann jeder jederzeit auf den Seiten von Onlinebrokern wie Comdirekt oder Fondsweb nachvollziehen. Bilder sagen mehr als Worte:


    Metallrentefonds – MSCI World ETF


    Metallrentefonds
    Metallrentefonds im Vergleich zu einem MSCI-World-ETF                     Quelle: comdirekt


    Kostenvergleich Metallrentefonds

    Wie sieht der Kostenvergleich des Metallrentefonds bezogen auf den iShares Core MSCI World UCITS ETF – USD ACC  aus? Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt beim Metrallrentefonds bei 1,36 Prozent. Der iShares Core MSCI World UCITS ETF – USD ACC weist laut Morningstar laufende Kosten von 0,2 Prozent aus.

    Metallrentefonds                                                               1,36 %

    iShares Core MSCI World UCITS ETF – USD ACC       0,20 %

    Anlageschwerpunkt des Metallrentefonds

    Wie sieht es mit dem Anlageschwerpunkt des Metallrentefonds aus? „Der Fonds konzentriert sich auf Aktienfonds“ heißt es bei „Fondsweb“. Anlageziel sei es, insbesondere an der Entwicklung des globalen Aktienmarkts teilzuhaben und auf mittlere bis längere Sicht überdurchschnittlichen Kapitalzuwachs zu erwirtschaften. Im Factsheet des Metallrentefonds heißt es: „Wir verfolgen einen aktiven Managementansatz mit dem Ziel, die Benchmark zu übertreffen. Der Vergleichsindex wird lediglich für Zwecke der Performancemessung, nicht jedoch für Zwecke der Portfoliozusammensetzung genutzt.“ Stand Ende November war der Metallrentefonds zu 81,6 Prozent in Aktien und zu 16,3 in Fonds investiert, der Rest ist Cash.

    Top-Positionen des Metallrentefonds:

    Allianz SEL GLB HI INC-WTH2E             8,32 %

    Well OP EM DBT 2 S                                   8,03 %

    Microsoft                                                       3,50 %

    Amazon                                                         1,81 %

    Tencent                                                          1,42 %

    Taiwan Semiconductor                           1,29 %

    Samsung                                                       1,18 %

    MEITUAN                                                       1,15 %

    Samsung                                                        1,10 %

    Alibaba                                                          1,13 %

    Johnson & Johnson                                 0,95 %

    Anteil der Top-Ten                                      28,78 %

    In einen Index lässt sich per Indexfonds (ETF) investieren. Die Kosten für einen Indexfonds liegen deutlich unter einem Prozent. Die günstigsten weltweit streuenden ETFs sind bereits zu Kosten von 0,05 Prozent zu haben. Eine gute Übersicht über ETFs bietet beispielsweise ExtraETF – mit Kriterien wie Fondswährung, Ausschüttung, Kosten, Volumen und Replikation.

    Image by Gerd Altmann from Pixabay

  • Nullrunde für Rentner, Erhöhung für Pensionäre

    Nullrunde für Rentner, Erhöhung für Pensionäre

    Wie sich Medien von der Wirtschaft vereinnahmen lassen und ihre Leser für dumm verkaufen. Während Rentner 2021 eine Nullrunde erwartet, bekommen Pensionäre eine Erhöhung.

    von Karin Tutas

    „Teure Überraschung für Arbeitnehmer – ab 2022 steigen die Rentenbeiträge kräftig“, titelt Focus Money online und zeichnet ein düsteres Szenario über den Zustand der Rentenkasse. Durch die Corona-Pandemie erleide die Rentenkasse hohe Einbußen, dennoch habe es 2020 noch „üppige Rentenerhöhungen“ gegeben, moniert das Portal.  Das Gegenteil hätte der Fall sein müssen, wird dann das arbeitgebernahe Institut der deutschen Wirtschaft (IW) zitiert. Statt einer Erhöhung von 3,45 Prozent im Westen und 4,2 Prozent im Osten hätte es eine Kürzung von 3,25 geben müssen. Aber da gibt es ja die Rentengarantie, die eben diese Kürzung verhindert, was wiederum zum kräftigen Anstieg der Beiträge ab 2022 – nach der Bundestagswahl! – führen werde. Zu Lasten der Arbeitnehmer und natürlich der Arbeitgeber. „Doch das ist nur ein Teil der bitteren Wahrheit“ schreibt der Autor, denn auch der Bundeszuschuss an die Rentenkasse werde in Zukunft steigen – zu Lasten der Steuerzahler, moniert Focus wiederum der Kritik des IW folgend.

    Nullrunden 2010 – und 2021

    rentenerhöhungen
    Rentenerhöhungen 2007 bis 2020        Quelle: Statista

    Üppige Alimente für Pensionäre

    Das ist indes nur ein Teil der bitteren Wahrheit. Die Unkenntnis – oder absichtliche Ignoranz – der Fakten mancher Journalisten verblüfft doch immer wieder aufs Neue. „Üppige Rentenerhöhungen“? Vielleicht hätte der Autor, statt sich ausschließlich auf Argumente der Arbeitgeberseite zu stützen, mal ein Minimum an Recherche betreiben sollen. Mit wenigen Klicks hätte er festgestellt, dass die Beamtenpensionen – trotz Corona – 2020 ebenfalls um 3,2 Prozent erhöht wurden, ebenso 2019 (Renten 2,39 Prozent). Während  nämlich die Rentner in diesem Jahr die bittere Corona-Pille schlucken und eine Nullrunde hinnehmen müssen, wird den Pensionären ein Aufschlag von 1,4 Prozent gegönnt, wie „Rentenbescheid24“ schreibt. Übrigens finanziert von Steuergeldern – auch die der gesetzlich Versicherten – ohne dass die im Alter bestens versorgten Staatsdiener auch nur einen Cent zu ihrer Altersversorgung beigetragen hätten. Und übrigens beträgt zusammengezählt die Erhöhung der Beamtenpensionen von 2019 bis 2021 immerhin 7,8 Prozent gegenüber der Renten von 5,84 Prozent.

    Rentner werden gerupft

    Dass der Autor auch die Rentenkürzungen, die gesetzlich versicherte Arbeitnehmer seit den 50ern hinnehmen mussten, unterschlägt, ist ebenfalls keine Überraschung. Davon, dass viele, durch den Bundeszuschuss nur unzureichend gedeckten gesamtgesellschaftliche Aufgaben, sich seit 1957 zu einer Deckungslücke von rund 840 Milliarden Euro in der Rentenkasse geführt haben, erfährt der geneigte Online-Leser nichts. Aber das ist auch nicht gewollt. Die Adressaten sollen nämlich nicht ins Grübeln kommen und lieber privat für ihr Alter vorsorgen. Dass Focus dann allen Ernstes unter anderem noch das Auslaufmodell Riester anpreist, an das selbst einmal die an seiner Einführung beteiligten Politiker glauben, passt ins Bild. Ach ja, da wäre noch die aufgewertet betriebliche Altersversorgung (baV). Im Jahr 2021 könnten gesetzlich Krankenversicherte bei den baV-Auszahlungen einen Freibetrag von 164,50 Euro monatlich nutzen. „Das spart Abgaben“ – ernsthaft? Betriebsrentner und Direktversicherungsgeschädigte, die fast ein Fünftel ihrer Ersparnisse aus der Altersversorgung abstecken müssen, können darüber nur den Kopf schütteln – bis zum Schleudertrauma.


    Bild von wal_172619 auf Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →