Tag: Sozialsystem

  • Laschet linkt uns bei der Rente

    Laschet linkt uns bei der Rente

    Unionskanzlerkandidat Armin Laschet linkt uns bei der Rente, zu keinem anderen Schluss kommt, wer das Wahlprogramm der CDU/CSU liest. Alles nur Bluff.

    Schon erstaunlich, wie viel Blabla eine Partei auf 140 Seiten unterbringt – so lang ist das Wahlprogramm der CDU/CSU. Das fällt mittlerweile zumindest einigen auf, darunter Johannes Geyer vom Deutschen Institut für Wirtschaftsforschung, der von „T-Online“ zum Thema Rente befragt wurde: „Beim Thema Rente enttäuscht die Union“.

    Laschelt merkelt weiter so und glaubt, uns damit einlullen zu können. Die vier Seiten im Wahlprogramm zum Thema Altersvorsorge enthalten vor allem Allgemeinplätze und wenig Konkretes. Das sieht auch Geyer so und meint „nicht aufsehenerregend, in fast allen Punkten maximal unkonkret”. Von der Union als Regierungspartei habe er mehr erwartet. Aber dieses Wahlprogramm trägt die Handschrift von Laschet.

    Laschet linkt bei der Rente

    Beispielsweise der Vorschlag von Laschet mit der Generationenrente – eine gute Idee, aber ansonsten nur Blabla. Die von Laschet angedachten hundert Euro pro Monat und Kind hat die Union wieder gestrichen. So viel hätte jedes Neugeborene bis zu dessen 18. Lebensjahr bekommen soll, um sich damit eine Zusatzversorgung aufzubauen. Das Geld soll in einen Fonds eingezahlt werden. “Die Generationenrente löst kein einziges von den Problemen, die aktuell drängend auf der Liste stehen”, kommentiert Geyer. Das wirkt frühestens in zwei Generationen, lässt alle anderen aber im Regen stehen. Und diese Partei von Armin Laschet will Regierungsverantwortung übernehmen? Das ist nichts als Augenwischerei. Für wie dumm hält uns die Union und vor allem Laschet?

    2025 gehen Babyboomer in Rente

    Die Probleme mit der Altersvorsorge sind fast schon zum Greifen, denn Mitte des Jahrzehnt geht die geburtenstarke Kohorte der Babyboomer in Rente, die vergleichsweise wenigen Jungen gegenübersteht. Damit kommt das Rentensystem automatisch in Schieflage. Wie soll verhindert werden, dass der Beitragssatz schon 2025 auf über 20 Prozent steigt, wie soll einer drohenden Absenkung des Rentenniveaus schon ab 2025 entgegengesteuert werden, fragt Geyer.

    Wieder eine Rentenkommission

    Keinerlei praktische Antworten habe die Union und Laschet darauf zu bieten, kritisiert Geyer. Nur einen Alterssicherungsbeirat schlage sie vor, in dem die Politik mit den Sozialpartnern zusammenarbeiten soll. Was dabei herauskommt, hat die von der Merkel-Regierung eingerichtete Rentenkommission bewiesen: nichts. „Man vermeidet so ganz einfach, konkrete Vorschläge zu entwickeln, die Leuten auch wehtun und Stimmen kosten können – zum Beispiel der Vorschlag, das Renteneintrittsalter oder den Steuerzuschuss zu erhöhen”, meint Geyer. „Ein Bluff, eine Mogelpackung also“, schreibt „T-Online“. „Leerstellen statt Zukunft. Eine bittere Bilanz.“ Dem ist nichts hinzuzufügen. Wer’s nicht glaubt, liest am besten die Seiten 58 bis 63 des Wahlprogramms.

    CDUler dringt auf Umsetzung

    Übrigens, auf den Brief von CDU-Bundestagsabgeordneter Hans-Jürgen Irmer hat den Kanzlerkandidaten der Union, Armin Laschet, immer noch nicht geantwortet. In dem Brief hatte Irmer Laschet aufgefordert, die Beitragspflicht auf Direktversicherungen abzuschaffen, wie auf dem Parteitag im Dezember 2018 von der Mehrheit der Delegiert beschlossen. Bislang blieb Laschet die Antwort schuldig. Offensichtlich will Laschet nicht nur die Öffentlichkeit, sondern auch Abgeordnete der eigene Partei einlullen.

    Abgeordneten machen Druck, darunter auch der hessische Bundestagsabgeordnete Hans-Jürgen Irmer. Er forderte den Bundesvorsitzenden Armin Laschet am 18. Mai 2021 auf, den mehrheitlich im Dezember 2018 auf dem Hamburger Parteitag getroffenen Beschluss umzusetzen, die „doppelten Sozialabgaben auf private Altersvorsorge“ zu reformieren und sicherzustellen,  „dass Arbeitnehmer oder Selbständige, die Entgeltumwandlung zur privaten Altersvorsorge nutzen, nicht doppelt belastet werden“. Irmer mahnt darüber hinaus “innerparteiliche Demokratie” an. Offensichtlich wartet Irmer immer noch auf eine Antwort von Laschet, denn sonst wäre das Schreiben schon publik geworden.

    Dazu äußerst sich Holger Balodis, Mit-Autor des Buchs “Rente rauf” in seinem jüngsten Newsletter:

    Vorsorgelüge-Newsletter Nr. 3/2021 vom 22.6.2021
    Stoppt endlich die Verdummung!

    In den jüngsten Tagen ploppte das Thema Rente allerorten hoch: „Rente mit 68“ (Wissenschaftlicher Beirat im Wirtschaftsministerium), „Rente mit 70“ (Institut der Deutschen Wirtschaft), „Aktienrente“ (FDP) oder „Bürgerfonds“ (Grüne). Wie ein Mantra zieht sich dabei der Kampfbegriff „Generationengerechtigkeit“ durch alle Medien. Suggeriert wird: die gesetzliche Rente packt es nicht mehr. Zu wenig Junge, zu viele Alte. Drastische Maßnahmen sind angeblich nötig. Länger arbeiten, weniger Rente, mehr Aktieninvestments – am besten alles zusammen. So erklären es Axel Börsch-Supan und Bernd Raffelhüschen als Experten und nahezu alle plappern es nach. So auch geschehen in der ARD-Sendung ‚Presseclub’ am vergangenen Sonntag. Leider werde es – so wurde dort beklagt – diese „notwendigen“ Maßnahmen aber nicht geben, weil sich in dieser „Rentnerrepublik“ gegen den Willen der überwiegend alten Wähler kaum etwas durchsetzen lasse.
    Ja, hört denn diese gnadenlose Verdummung nie auf? Bereits in den vergangenen 30 Jahren wurden durch Absenkungen des Rentenniveaus und massive Verschlechterungen im Rentenrecht die Ansprüche der Versicherten um fast 40 Prozent zusammengestrichen. Von Massenprotesten der Bevölkerung keine Spur.
    Dabei hätte es hierfür allen Grund gegeben: Die Renten lägen ohne diese Einschnitte für langjährig Versicherte (mindestens 35 Beitragsjahre) nicht wie heute bei rund 1.200 Euro, sondern bei rund 2.000 Euro. Und das ist auch finanzierbar. Natürlich reichen dafür nicht die kümmerlichen 9 Prozent des Bruttoinlandsprodukts, die aktuell in die deutschen Renten fließen. Nachbarländer wie Dänemark, Österreich oder Frankreich machen es vor: sie geben 13 bis 15 Prozent für die Rente aus. Derweil gehen immer größere Teile der deutschen Bevölkerung in Richtung Altersarmut.
    Würden die älteren Wähler tatsächlich von ihrer Macht Gebrauch machen, so müsste eigentlich DIE LINKE einen grandiosen Sieg bei der Bundestagswahl davontragen. Die verspricht nämlich eine Anhebung des Rentenniveaus und eine Mindestrente von netto 1.200 Euro, was für alle heutigen und künftigen Rentner eine erhebliche Verbesserung wäre. Doch es ist nicht damit zu rechnen, dass die ältere Hälfte der Bevölkerung links wählt. Stattdessen glauben viele den Unsinn mit der angeblich fehlenden Generationengerechtigkeit. Dabei ist die umlagefinanzierte Rente in Wahrheit keineswegs zum Schaden der Jungen. Sie werden dort auch weiter eine positive Rendite erzielen und diese Rendite wäre noch wesentlich höher, hätte es die politisch motivierten Renteneinschnitte nicht gegeben. Die Überlastung der Jungen liegt vielmehr in dem Unsinn, sie quasi zur Einzahlung in die private Vorsorge (Riester) und eine weitgehend selbst finanzierte Betriebsrente (Entgeltumwandlung) zu drängen. Da hier die Arbeitgeber fast nichts beitragen, führt das, was Rürup, Raffelhüschen & Co den Jungen hier eingebrockt haben fast zu einer Verdoppelung ihrer Beitragslast. Doch darüber reden die Lobbyisten nicht.
    Der bessere Weg wäre, die gesetzliche Rente deutlich zu stärken: Eine armutsfeste Mindestrente, deutlich höhere Renten für alle, eine faire Beteiligung von Beitragszahlern, Arbeitgebern und Staat. Und vor allem: alle Erwerbstätigen müssten einzahlen, auch Beamte, Selbstständige, Freiberufler und Politiker. Dann wäre das Märchen von den fehlenden Beitragszahlern sofort vom Tisch.
    Und noch etwas: wir brauchen weder eine Rente mit 68 noch eine mit 70 Jahren. Mit solchen Forderungen soll die Bevölkerung nur weiter mürbe gemacht werden, damit sie weitere Kürzungen hinnimmt. Vermutlich mit Erfolg.

    Unsere Haltung für bessere Renten könnt ihr nachhören und sehen in dem Talk „Ausnahme&Zustand“ auf Youtube: https://www.youtube.com/watch?v=Llff2iZe4Ik

    Holger Balodis und Dagmar Hühne: Rente rauf! So kann es klappen, DVS Verlag, 204 Seiten, 18 Euro (ISBN 978-3-932246-98-2), jetzt die leicht überarbeitete 2. Auflage
    Sie bekommen das Buch schnell und portofrei entweder direkt über uns (info@vorsorgeluege.de) oder den Frankfurter DVS-Verlag (http://www.dvs-buch.de/).
  • DWS stellt Riester ein

    DWS stellt Riester ein

    Der Fonds-Shop der Deutschen Bank, die DWS, stellt das Neugeschäft für Riester-Produkte ein – als Konsequenz des Versagens der Politik.

    Am 1. Juli 2021 stellt die DWS das Neugeschäft mit sämtlichen Riester-Produkten der DWS ein. Betroffen sind die DWS RiesterRente Premium, der DWS Vermögenssparplan Premium, der DWS Premiumsparplan für Versorgungsausgleich und die DWS TopRente. Die Einstellung betrifft nur das Neugeschäft, die Bestandsverträge werden unverändert weitergeführt.

    DWS zieht Konsequenzen

    Die DWS zieht damit die Konsequenzen der verfehlten Rentenpolitik der Merkel-Regierung. Die vollständige Beitragsgarantie der Riester-Produkte erweise sich angesichts der Negativzinspolitik der Europäischen Zentralbank (EZB) als Bürde für Vorsorgesparer. Es bleibe kein Spielraum für chancenreiche und substanzwertbasierte Aktienanlagen. Die DWS moniert das eigenen Angaben zufolge schon seit 2015 und verlangte mehr Flexibilität bei Riester-Produkten – ohne Erfolg.

    Verfehlte Rentenpolitik

    „In ihrem Koalitionsvertrag 2018 hatten CDU/CSU und SPD vereinbart, zügig die private Altersvorsorge zu reformieren; allerdings wurde in der nun auslaufenden Wahlperiode keine gesetzliche Änderung eingebracht“, stellt die DWS fest. Die Entscheidung das Neugeschäft einzustellen, sei daher nötig, um die Interessen zukünftiger Anlegergenerationen zu schützen. Erst, wenn der Gesetzgeber Riester reformiert, will die DWS wieder einsteigen.

    Stoppt Riester

    „Stoppt die Riester-Rente, sonst sehen wir alt aus“, lautet die Forderung von Bürgerbewegung Finanzwende, Bund der Versicherten und Verbraucherzentrale Bundesverband. Die Regierung rechnet Riester schön und geht von falschen Renditen aus. Nur Versicherer verdienen an Riester – zum Nachteil der Rentner. Statt die Ruine endlich sterben zu lassen, wird weiter herumgedoktert.

    Stoppt die Riester-Rente
    Stoppt die Riester-Rente – Aktion der Verbraucher-Allianz


    Presseschau

    Sahra Wagenknecht
    SWagenknecht
    Statt einem Neustart der privaten Altersvorsorge brauchen wir eine Reparatur der gesetzlichen Rente! Die #Teilprivatisierung muss rückgängig gemacht werden – ohne dabei Verbraucher um die eingezahlten Beiträge für #Riester-Produkte zu prellen. www.spiegel.de/wirtschaft/service/riester-rente-verbraucherschuetzer-fordern-zum-20-jaehrigen-jubilaeum-ein-ende-a-f3c4146e-e78d-4f2d-a293-2a72756f966e
    Twitter


    Bild von Clker-Free-Vector-Images auf Pixabay

  • SPD jetzt doch für Abschaffung der Doppelverbeitragung

    SPD jetzt doch für Abschaffung der Doppelverbeitragung

    Die SPD hat klammheimlich ihr Wahlprogramm geändert und ist jetzt für die “vollständige Abschaffung der Vollverbeitragung sowie  der Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung”.

    In der ersten Version des Wahlprogramms der SPD vom 9. Mai 2021 stand noch nichts von Abschaffung der Doppelverbeitragung von Betriebsrenten drin, erst in der neuen Version des Wahlprogramms (siehe Seite 35, Kapital 3.4, fünfter Absatz). Aufmerksam gemacht auf den Schwenk der SPD hat DVG-Mitglied Hans-Michael Wilcke im “Forum”. “Nun wurde doch noch eine kleine Ergänzung in das ‘Wahlprogramm 2021’ der SPD heimlich eingebaut”, so sein Hinweis. Das erinnere an den 26. September 2003, als die SPD genauso “geheimnisvoll” beim Gesundheitsmodernisierungsgesetzt (GMG) 2004 gehandelt habe.

    SPD will Doppelverbeitragung abschaffen

    In der Ergänzung zum Wahlprogramm heißt es: “Zudem setzen wir uns für die vollständige Abschaffung der Vollverbeitragung sowie  der Doppelverbeitragung von Betriebsrenten in der gesetzlichen Krankenversicherung ein.” Das stand in der ersten Version noch nicht drin. Allerdings will das nicht viel heißen, die SPD hatte in einer Version des Koalitionsvertrags mit der Union schon einmal geschrieben, sie senke “zur Stärkung der betrieblichen Altersvorsorge die Beiträge für Betriebsrenten um die Hälfte auf den Arbeitnehmeranteil ab”. Passiert ist nichts. Die SPD machte einen Rückzieher.

    Auch bei der Riester-Rente gibt es Änderungen in der neuen Version des Wahlprogramms der SPD – darin heißt es: “Eine ergänzende private Altersvorsorge ist kein Ersatz für die gesetzliche Rente. Die bisherigen Ergebnisse der Riester-Rente sind nicht zufriedenstellend. Wir wollen daher bei klassischen privaten Angeboten der Altersvorsorge bürokratische Hemmnisse abbauen und Kosten senken. Um den Bürgerinnen und Bürgern eine attraktive private Altersvorsorge zu ermöglichen, setzen wir uns für ein neues standardisiertes Angebot ein, das kostengünstig ist, digital und grenzüberschreitend und (nach schwedischem Vorbild) auch von einer öffentlichen Institution angeboten wird. Die Förderung neuer Verträge werden wir in Form von Zuschüssen auf untere und mittlere Einkommensgruppen beschränken.”


    Bild: SPD/phototek

  • 20 Jahre Riester für die Tonne

    20 Jahre Riester für die Tonne

    Vor 20 Jahren wurde Riester eingeführt – und gehört längst in die Tonne. Nur Versicherer verdienen daran, aber nicht die Bürger. Riester ist keine Altersvorsorge sondern Vermögensvernichtung.

    „Stoppt die Riester-Rente, sonst sehen wir alt aus“, lautet die Forderung von Bürgerbewegung Finanzwende, Bund der Versicherten und Verbraucherzentrale Bundesverband. Die Regierung rechnet Riester schön und geht von falschen Renditen aus. Nur Versicherer verdienen an Riester – zum Nachteil der Rentner. Statt die Ruine endlich sterben zu lassen, wird weiter herumgedoktert.

    Stoppt die Riester-Rente
    Stoppt die Riester-Rente – Aktion der Verbraucher-Allianz

    Riester ist Rentenklau

    Riester ist Rentenklau – und nach 20 Jahren krachend gescheitert. Das hat sich mittlerweile herum gesprochen, weswegen immer weniger Deutsche riestern. Die Zahl der Verträge geht zurück und mindestens ein Fünftel der Riester-Sparer zahlt nichts mehr ein. Das schert Politiker einen Dreck; sie machen munter weiter – und genau Schwarz-Rot-Grün halten weiter an Riester fest trotz besseren Wissens.

    Damit muss Schluss sein, fordert das Verbraucherschützer-Trio und lädt für Dienstag, den 11. Mai um 10.30 Uhr zu der gemeinsamen Aktion „Stopp die Riester-Rente, sonst sehen wir alt aus“ vor dem Bundeskanzleramt in Berlin ein. Wie der Bund der Versicherten richtig erkannt hat, dass von den staatlichen Zuschüsse nur die Versicherer profitieren und nicht die Verbraucherinnen und Verbraucher. Die Verbraucher-Allianz trete dafür ein, „dass die Riester-Vorsorge beendet wird und damit der Weg frei wird für einen grundlegenden Neuanfang“.

    Riester ist für die Tonne

    Das Problem sind die viel zu hohen Kosten. Das Bundesministerium für Arbeit und Soziales unter Hubertus Heil (SPD) geht von vollkommen irrigen Annahmen aus, um damit die Rentner und heutigen Beitragszahler zu beschwichtigen. Sein Ministerium rechnet immer noch von einer „langfristige Verzinsung der Riester-Rente mit 4 % p.a. (2015: 3,5%, 2016: 3,0%, 2017 bis 2024: 2,5%, danach schrittweiser Anstieg auf 4,0% bis 2030) und Verwaltungskosten von 10 %“. Es stimmt nur die Annahme von zehn Prozent, aber schon längst nicht mehr die Annahme von 2,5 Prozent Verzinsung. Der Garantiezins liegt zurzeit bei 0,9 Prozent und sinkt ab 1. Januar 2022 auf 0,25 Prozent.

    Zinsschwindel von Merkel & Co.

    Übrigens Zins – der bezieht sich nicht etwa auf das, was der Riester-Sparer eingezahlt hat: Die Zinsen werden berechnet auf die eingezahlten Beiträge plus Förderung abzüglich zehn Prozent Verwaltungskosten. Der Sparanteil ist eben nicht das eingezahlte Geld, denn davon gehen zehn Prozent Verwaltungskosten weg.

    Die Riester-Rente wird auch nicht dynamisch angepasst wie die gesetzliche Rente, sondern verharrt auf dem einmal festgestellten Niveau. Auch deswegen kann  die Riester-Rente das sinkende Niveau der gesetzlichen Rente nicht ausgleichen.

    Schaden für Altersvorsorger

    Die Regierung hält zwanghaft und wider besseren Wissens an der Riester-Rente fest und hat sie sogar 2018 privilegiert: Im Rahmen einer betrieblichen Altersvorsorge abgeschlossene Riester-Renten sind dank des Betriebsrentenstärkungsgesetzes nicht mehr beitragspflichtig in der gesetzlichen Krankenversicherung, anders als Direktversicherung, für die weiter der volle Beitragssatz gezahlt werden muss ab einem Freibetrag von 164,50 Euro. Seit 1. Januar 2018 müssen Rentner für  Leistungen aus dem “betrieblichen Riester“ in der Auszahlphase keine Krankenkassenbeiträge mehr zahlen.

    Diese Ungleichbehandlung von betrieblichem Riester und einer Direktversicherung sowie Betriebsrenten wird sogar von den Gerichten gedeckt.

    Merkel & Co. unternimmt alles, um Riester am Leben zu erhalten und den Altersvorsorgern zu schaden.

    Aufruf von Finanzwende

    Liebe Freundinnen und Freunde der Finanzwende,

    die Riester-Rente ist gescheitert! Warum? Riester-Produkte am Markt sind vielfach zu teuer und zu renditeschwach. Trotz einer Förderung mit Steuergeldern kommt zu wenig auf den Konten der Sparer an – im Übrigen auch weniger als die Bundesregierung ursprünglich annahm. Die Riester-Rente wurde 2001 eingeführt, um eine Lücke zu schließen, die die damalige Regierung selbst durch Kürzungen an der gesetzlichen Rente verursachte. Heute wissen wir: Das eigentliche Ziel – die Altersvorsorge der Bürgerinnen deutlich aufzubessern – wurde vielfach verfehlt.

    Ein Kernproblem sind die hohen Kosten. Bei durchschnittlichen Riester-Versicherungen fließt nahezu jeder vierte eingezahlte Euro in die Gebühren, ergab eine Finanzwende-Studie. Doch die Versicherer haben sich 20 Jahre lang kaum um das Kostenproblem gekümmert. Unzählige Reformversuche haben daran nichts geändert. Für Finanzwende steht fest: Mit der Riester-Rente wurde 20 Jahre lang Rentenpolitik zugunsten der Finanzlobby gemacht. Und das wollen wir ändern – in einer Verbraucherallianz gemeinsam mit dem Bund der Versicherten und dem Verbraucherzentrale Bundesverband.

    Wir fordern die Kanzlerkandidatinnen von Union, Grünen und SPD in einem Appell auf: Stoppen Sie die Riester-Rente und sorgen Sie für einen Neustart bei der privaten Altersvorsorge! Wir wollen noch vor der Bundestagswahl ein klares politisches Bekenntnis von Armin Laschet, Annalena Baerbock und Olaf Scholz. Schließen Sie sich jetzt unserem Aufruf an.

    Hier Aufruf anschließen!
    Schon jetzt wenden sich immer mehr Menschen vom Riester-Konzept ab. Im Jahr 2020 sank die Zahl der Riester-Verträge zum dritten Mal in Folge auf nunmehr 16,4 Millionen. Fast die Hälfte der Vorsorgesparer haben ihre Verträge stillgelegt oder zahlen nur Minibeträge ein. Fest steht aber auch, dass keine dieser Riester-Sparerinnen schlechter gestellt werden darf. Bei einem Neustart der Altersvorsorge müssen bereits laufende Verträge weiter wie bisher gefördert werden.

    Damit es dazu kommt, braucht es vor der Bundestagswahl eine politische Weichenstellung der großen Parteien: Schluss mit der Riester-Rente, wir brauchen jetzt ein einfaches und kostengünstiges Vorsorgeangebot. Die gesetzliche Rente als Fundament der Alterssicherung muss um ein öffentlich organisiertes Vorsorgeangebot ergänzt werden. Ein solcher Neustart kann nur von der politischen Führung eingeläutet werden. Machen Sie mit und bringen Sie die Kanzlerkandidatinnen dazu, die Riester-Rente endlich zu stoppen und die Altersvorsorge in Deutschland neu aufzustellen!

    Jetzt unterzeichnen!
    Wenn der Staat seine Bürger zur privaten Vorsorge ermuntern will, ist er auch aufgerufen, ihnen ein verständliches und kostengünstiges Angebot zu machen. Gerade jüngere Menschen benötigen ein Vorsorgeangebot, auf das sie vertrauen können. Denn viele Verbraucherinnen wollen vorsorgen, wissen aber angesichts vieler teurer Produkte nicht mehr, wem sie eigentlich noch vertrauen können. Es ist Zeit, dass sich das ändert. Je mehr Menschen gemeinsam mit uns Druck aufbauen, desto höher ist die Chance, dass sich endlich etwas ändert. Seien Sie auch dabei und sorgen Sie dafür, dass die private Altersvorsorge neu aufgestellt wird.

    Danke für Ihr Engagement und herzliche Grüße

    Ihr Finanzwende-Team


    Presseschau

    Sahra Wagenknecht
    SWagenknecht
    Statt einem Neustart der privaten Altersvorsorge brauchen wir eine Reparatur der gesetzlichen Rente! Die #Teilprivatisierung muss rückgängig gemacht werden – ohne dabei Verbraucher um die eingezahlten Beiträge für #Riester-Produkte zu prellen. www.spiegel.de/wirtschaft/service/riester-rente-verbraucherschuetzer-fordern-zum-20-jaehrigen-jubilaeum-ein-ende-a-f3c4146e-e78d-4f2d-a293-2a72756f966e
    Twitter


    Bild von luede_m auf Pixabay

  • Das Wahlprogramm der FDP

    Das Wahlprogramm der FDP

    In lockerer Folge stellen wir die Wahlprogramme der Parteien vor, vor allem unter dem Aspekt der Renten- und Sozialpolitik. Den Anfang machten die Linken, dann die SPD, jetzt das Wahlprogramm der FDP.

    Was will die FDP? Ein Blick in das Wahlprogramm mit unserem speziellen Fokus auf Rente und Sozialpolitik zeigt, was die Partei will – die Umsetzung steht auf einem anderen Blatt.

    Bisher erschienen:

    Wahlprogramm der FDP:

    • Doppelbesteuerung von Renten verhindern

    Wir Freie Demokraten wollen eine Doppelbesteuerung von Renten verhindern und die Beweislastumkehr zugunsten der Steuerpflichtigen einführen. Dies gilt für alle Rentenbezieher, besonders für Selbstständige, bei denen die Gefahr einer Doppelbesteuerung am größten ist. Die Rentenkassen und die Finanzverwaltung sollen dazu detaillierte und individuelle Berechnungen vorlegen. Damit soll ersichtlich werden, ob und wie es zu einer doppelten Besteuerung von Renteneinkünften kommt.

    • Spekulationsfrist einführen – Sparerfreibetrag erhöhen

    Wir Freie Demokraten wollen die Wiedereinführung einer Spekulationsfrist von drei Jahren für private Veräußerungsgewinne aus Wertpapieren. Den Sparerfreibetrag wollen wir deutlich anheben. Sparer und Kleinanleger sollen entlastet werden. Wir wollen die langfristige Kapitalanlage in Unternehmen attraktiver gestalten, damit mehr Menschen beim Sparen und bei der Altersvorsorge an den Wachstumsgewinnen teilhaben können.


    • „Fünf Mal 1.000 Euro“ – Weiterbildung, Eigentum und Altersvorsorge

    Wir Freie Demokraten wollen mit der Formel „fünf Mal 1.000 Euro“ Bildungs-, Sozial- und Wirtschaftspolitik verbinden: Unser konkreter Vorschlag lautet: bis zu 1.000 Euro beim MidlifeBAföG, 1.000 Euro steuerlicher Freibetrag für arbeitgeberfinanzierte Weiterbildungen, in einem ersten Schritt zusätzliche 1.000 Euro Steuerfreibetrag für Mitarbeiterkapitalbeteiligung, ein anfänglicher Startbonus von 1.000 Euro in der gesetzlichen Aktienrente, der perspektivisch weiter steigt, für jedes neu geborene Kind und 1.000 Euro Sparer-Pauschbetrag. Damit stärken wir das Eigentum in der Mitte der Gesellschaft und die Chancen auf Weiterbildung und Aufstieg für jede und jeden.


    • Drei-Säulen-Modell für Pflege

    Wir Freie Demokraten setzen uns für eine nachhaltige, generationengerechte Finanzierung der Pflege ein. Wir wollen mittelfristig analog zur Rente ein Drei-Säulen-Modell für die Pflege bestehend aus Umlagefinanzierung, privater und betrieblicher Vorsorge einführen. Eine Pflege-Vollversicherung lehnen wir ab, ebenso eine Bürgerversicherung. Eigenverantwortung endet nicht bei der Pflegebedürftigkeit. Mit Blick auf den demographischen Wandel sowie die Entwicklung der Sozialabgaben ist es unvertretbar, die Pflegefinanzierung allein auf zukünftige Generationen abzuwälzen.

    • Enkelfitte Rente

    Vor dem Hintergrund der Herausforderungen des demographischen Wandels und des Wandels am Arbeitsmarkt ist es zwingend, das Altersvorsorgesystem zu modernisieren, nachhaltig finanzierbar zu gestalten und den kapitalgedeckten Teil der Altersvorsorge zu stärken. Wir Freie Demokraten wollen so die Rente enkelfit machen.

    • Altersvorsorge nach dem Baukastenprinzip

    Wir Freie Demokraten wollen die Altersvorsorge dabei nach dem Baukastenprinzip organisieren. So können Bausteine aus gesetzlicher, betrieblicher und privater Altersvorsorge je nach Lebenslage flexibel kombiniert und an moderne Lebensläufe angepasst werden. Alle Ansprüche aus diesem „Rentenbaukasten“ sollen bei Wechseln zwischen Arbeitgebern oder zwischen Beschäftigung und Selbstständigkeit flexibel mitgenommen werden können.

    • Flexiblen Renteneintritt ermöglichen

    Wir Freie Demokraten wollen das Renteneintrittsalter nach schwedischem Vorbild flexibilisieren. Wer früher in Rente geht, bekommt eine geringere, wer später geht, eine höhere Rente. Wer das 60. Lebensjahr und mit allen Altersvorsorgeansprüchen mindestens das Grundsicherungsniveau erreicht, soll selbst entscheiden, wann der Ruhestand beginnt. Zuverdienstgrenzen schaffen wir ab, Teilrenten sind unkompliziert möglich. Das sorgt zum einen für mehr finanzielle Stabilität, weil die Menschen im Schnitt länger im Beruf bleiben. Zum anderen passt ein flexibler Renteneintritt besser zu vielfältigen Lebensläufen. Die Erwerbsminderungsrente stärken wir. Wer aus gesundheitlichen Gründen nicht mehr arbeiten kann, braucht eine starke Unterstützung.

    • Gesetzliche Aktienrente einführen

    Wir Freie Demokraten fordern die Einführung einer Gesetzlichen Aktienrente. Daher schlagen wir vor, die verpflichtende erste Säule unseres Rentensystems künftig auf zwei Pfeiler zu stellen, so endlich für Demographie-Festigkeit zu sorgen und langfristig das Rentenniveau dort wieder zu steigern. Dabei wird genau derselbe Anteil wie bisher für die Altersvorsorge aufgewendet – wie üblich aufgeteilt in Arbeitnehmer- und Arbeitgeberbeitrag. Neu ist, dass neben dem größeren Betrag, der weiter in die umlagefinanzierte Rentenversicherung fließt, ein kleinerer Betrag von zum Beispiel zwei Prozent des Bruttoeinkommens in eine langfristige, chancenorientierte und kapitalgedeckte Altersvorsorge angelegt wird, die als Fonds unabhängig verwaltet wird, eben die Gesetzliche Aktienrente. Schweden macht uns seit Jahren vor, wie Aktien-Sparen so erfolgreich und risikoarm organisiert werden kann. Durch unser Modell erwerben zukünftig alle Beitragszahlerinnen und Beitragszahler – und insbesondere auch Geringverdiener – echtes Eigentum für ihre Altersvorsorge und erhalten höhere Altersrenten.

    • Basis-Rente einführen – Altersarmut gezielt bekämpfen

    Wir Freie Demokraten wollen eine Basis-Rente einführen. Wer gearbeitet und eingezahlt hat, muss im Alter immer mehr haben als die Grundsicherung und auch mehr als derjenige, der das nicht getan hat. Dies erreichen wir durch einen Freibetrag bei der Grundsicherung im Alter für Einkünfte aus der gesetzlichen Rentenversicherung. Beantragung und Auszahlung der Basis-Rente wollen wir unter dem Dach der Rentenversicherung zusammenführen. Der Gang zum Sozialamt entfällt, Altersarmut wird fair und gezielt bekämpft.

    • Betriebliche Altersversorgung verbessern – Doppelverbeitragung abschaffen

    Wir Freie Demokraten wollen die betriebliche Altersvorsorge stärken und die gesetzlichen Regelungen attraktiver machen. Die Möglichkeit zu breiteren Anlageformen und insbesondere höheren Aktienquoten haben nur tarifgebundene Unternehmen. Wir wollen allen Unternehmen die Möglichkeit einer „reinen Beitragszusage“ (höheren Aktienanteil) und des automatischen Einbezugs ganzer Belegschaften (mit Opt-Out-Möglichkeit für den einzelnen Beschäftigten) geben. Zudem muss die Doppelverbeitragung in der Krankenkasse für alle Wege betrieblicher und privater Vorsorge beendet werden, denn sie untergräbt das Vertrauen in die Verlässlichkeit der Politik.

    • Altersvorsorge-Depot einführen

    Wir Freie Demokraten wollen ein „Altersvorsorge-Depot“ einführen. Ohne obligatorischen Versicherungsmantel vereinen wir so das Beste aus Riester-Rente (Zulagen-Förderung), Rürup-Rente (steuerliche Förderung) und dem amerikanischen Modell „401K“ (Flexibilität und Rendite-Chancen). Ansprüche aus der Altersversorgung müssen übertragbar (Portabilität) und ein Anbieterwechsel möglich sein. Dies stärkt den Wettbewerb und macht private Altersvorsorge für alle attraktiver.

    • Bessere Investitionsmöglichkeiten für Altersvorsorge – Anlagevorschriften öffnen

    Wir Freie Demokraten wollen es Lebensversicherern, Pensionskassen und Versorgungswerken ermöglichen, vermehrt und einfacher in Wagniskapital, Startups, Aktien oder Infrastrukturprojekte zu investieren. Auch die Anlagevorschriften bei der staatlich geförderten Altersvorsorge, zum Beispiel bei Riester-Verträgen, wollen wir öffnen. Der Wohn-Riester bleibt erhalten. Die Sparer sollen selbst über Renditechancen, Anlageformen und Anlagedauer entscheiden. Das öffnet auch die europaweite Altersvorsorge (PEPP) für die staatliche Förderung in Deutschland. Dabei bieten Aktien und alternative Anlageformen gerade bei langen Anlagezeiträumen höhere Renditechancen bei geringem Risiko. Zudem muss die geförderte Altersvorsorge einfacher und verbraucherfreundlicher werden.

    • Fairness für alle Generationen

    Eine weitsichtige Finanz- und Sozialpolitik, die morgen und übermorgen im Blick hat, ist entscheidend für die Zukunftschancen des ganzen Landes. Daher machen wir uns stark für zukunftsfeste Sozialsysteme und Fairness für alle Generationen.

    • Schuldenbremse 2.0 für Sozialversicherungen

    Wir Freie Demokraten wollen eine „Schuldenbremse 2.0“ für die Sozialversicherungen. Sie soll festschreiben, dass versicherungsfremde Leistungen künftig vollständig aus dem Bundeshaushalt finanziert werden müssen. Dies ist notwendig, um die nachhaltige Finanzierung der Sozialversicherungen zu sichern. Dabei streben wir keine Kürzung der Leistungen an, sondern deren korrekte Zuordnung. Im Gegenzug muss der Bund ihnen aber die Kosten erstatten.

    • Generationengerechtigkeit in der Rentenanpassungsformel

    Wir Freie Demokraten wollen wirksame demographische Faktoren in der Rentenanpassungsformel für einen gerechten Ausgleich zwischen den Generationen. Dazu muss neben anderem auch der Nachholfaktor in der Rentenanpassungsformel reaktiviert werden. Dieser wurde 2008 eingeführt und sorgte für Gleichklang bei der Entwicklung von Löhnen und Renten, bis ihn die Große Koalition ausgesetzt und damit der jüngeren Generationen Zusatzlasten aufgebürdet hat. Ohne Nachholfaktor müssen die Beitragszahlerinnen und Beitragszahler finanzieren, dass die Renten langfristig stärker steigen als die Löhne.


    Bild: Flickr | FDP | Creative Commons — Attribution-NonCommercial-NoDerivs 2.0 Generic — CC BY-NC-ND 2.0

  • Metallrentefonds fällt immer weiter zurück

    Metallrentefonds fällt immer weiter zurück

    Versicherungen rücken vom Garantiezins ab und setzen auf Fondslösungen. Insofern ist es interessant, den vermutlich größten Direktversicherungsfonds genauer unter die Lupe zu nehmen. Wie hat sich der Metallrentefonds entwickelt? Gegenüber dem marktbreiten Weltindex MSCI World fällt er immer weiter zurück.

    Mehr als 800 000 Metaller dürften in eine Metallrente einzahlen – oder sie bereits ausbezahlt bekommen haben. Eine Minderheit setzt dabei auf die Fondslösung, im Fall der Metallrente auf den Metallrentefonds der Allianz, der Versicherungspartner der Metallrente. Wie hat sich der Metallrentefonds entwickelt? Wie viel Rendite bringt der Metallrentefonds?

    Rendite des Metallrentefonds

    Das Factsheet des Allianz Metallrentefonds, der die Wertpapierkennnummer 622 304 (ISIN LU0147989353) hat, weist Ende November 2020 eine jährliche Rendite seit Auflage (2002) von 4,47 Prozent aus. Bezogen auf drei Jahre liegt die Wertentwicklung des Metallrentefonds per anno bei 1,93 Prozent, bezogen auf fünf Jahre bei 3,91 Prozent. Klingt per se nicht schlecht.

    Vergleich Metallrentefonds mit Benchmark

    Quelle: Allianz Global Investors

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf seine eigene Messlatte (auf Englisch Benchmark)? Die Messlatte ist eine Mischung aus (56 Prozent MSCI World Euro Total Return, 22 Prozent MSCI EM (Emerging Markets) Euro Total Return, 11 Prozent ICE BOFAML Global High Yield Constrained Index (HW0C) hedged, 11 Prozent JP Morgan EMBI Global Diversified Return Rebased Last Business Day of Month in Euro), sprich, eine Mischung aus weltweit gestreuten Aktien, Aktien von Schwellenländern, Hochzinsanleihen und Schwellenländeranleihen. Die Messlatte liegt bei 5,88 Prozent seit Auflage des Metallrentefonds, bei 7,32 Prozent bezogen auf drei Jahre und bei 7,47 Prozent bezogen auf fünf Jahre – alles nachlesbar im Factsheet, sprich im Faktenblatt des Metallrentefonds.

    Wie sieht der Vergleich des Metallrentefonds aus bezogen auf den meistgehandelten weltweit streuenden iShares Core MSCI World UCITS ETF – USD ACC ( ISIN: IE00B4L5Y983 | WKN: A0RPWH). Den Kursverlauf kann jeder jederzeit auf den Seiten von Onlinebrokern wie Comdirekt oder Fondsweb nachvollziehen. Bilder sagen mehr als Worte:


    Metallrentefonds – MSCI World ETF


    Metallrentefonds
    Metallrentefonds im Vergleich zu einem MSCI-World-ETF                     Quelle: comdirekt


    Kostenvergleich Metallrentefonds

    Wie sieht der Kostenvergleich des Metallrentefonds bezogen auf den iShares Core MSCI World UCITS ETF – USD ACC  aus? Das „TER“ wie das so schön im Fondsdeutsch heißt, sprich die Total Expense Ratio oder die Gesamtkosten, liegt beim Metrallrentefonds bei 1,36 Prozent. Der iShares Core MSCI World UCITS ETF – USD ACC weist laut Morningstar laufende Kosten von 0,2 Prozent aus.

    Metallrentefonds                                                               1,36 %

    iShares Core MSCI World UCITS ETF – USD ACC       0,20 %

    Anlageschwerpunkt des Metallrentefonds

    Wie sieht es mit dem Anlageschwerpunkt des Metallrentefonds aus? „Der Fonds konzentriert sich auf Aktienfonds“ heißt es bei „Fondsweb“. Anlageziel sei es, insbesondere an der Entwicklung des globalen Aktienmarkts teilzuhaben und auf mittlere bis längere Sicht überdurchschnittlichen Kapitalzuwachs zu erwirtschaften. Im Factsheet des Metallrentefonds heißt es: „Wir verfolgen einen aktiven Managementansatz mit dem Ziel, die Benchmark zu übertreffen. Der Vergleichsindex wird lediglich für Zwecke der Performancemessung, nicht jedoch für Zwecke der Portfoliozusammensetzung genutzt.“ Stand Ende November war der Metallrentefonds zu 81,6 Prozent in Aktien und zu 16,3 in Fonds investiert, der Rest ist Cash.

    Top-Positionen des Metallrentefonds:

    Allianz SEL GLB HI INC-WTH2E             8,32 %

    Well OP EM DBT 2 S                                   8,03 %

    Microsoft                                                       3,50 %

    Amazon                                                         1,81 %

    Tencent                                                          1,42 %

    Taiwan Semiconductor                           1,29 %

    Samsung                                                       1,18 %

    MEITUAN                                                       1,15 %

    Samsung                                                        1,10 %

    Alibaba                                                          1,13 %

    Johnson & Johnson                                 0,95 %

    Anteil der Top-Ten                                      28,78 %

    In einen Index lässt sich per Indexfonds (ETF) investieren. Die Kosten für einen Indexfonds liegen deutlich unter einem Prozent. Die günstigsten weltweit streuenden ETFs sind bereits zu Kosten von 0,05 Prozent zu haben. Eine gute Übersicht über ETFs bietet beispielsweise ExtraETF – mit Kriterien wie Fondswährung, Ausschüttung, Kosten, Volumen und Replikation.

    Image by Gerd Altmann from Pixabay

  • Gemeinsam gegen Unrecht – jetzt Mitglied werden

    Gemeinsam gegen Unrecht – jetzt Mitglied werden

    Der Direktversicherungsgeschädigte e.V. (DVG) kämpft gegen die Doppelverbeitragung von Direktversicherungen – schließt Euch uns an. Werdet Mitglied. Nur gemeinsam sind wir stark.

    Vorteile als Mitglied

    Das sind die Vorteile als Mitglied:

    • Interessenvertretung gegenüber Politikern
    • Demonstrationen auf der Straße
    • Organisierte Regionalgruppen in vielen Städten
    • Vernetzung unter Betroffenen
    • Informationen über aktuelle Entwicklungen
    • Regelmäßiger Newsletter
    • Unterstützung bei Klagen vor Gericht
    Hier geht’s zum Mitgliedsantrag – entweder gleich online oder per Post.

    Also, nicht länger zögern, gleich Antrag ausfüllen und mitkämpfen gegen das Unrecht, das uns Rot-Schwarz-Grün eingebrockt hat.

    Mitgliedsbeitrag

      • Einzelmitgliedschaft für 36,00 Euro pro Jahr
      • Partner eines bestehenden Mitglieds für 18,00 Euro pro Jahr
  • Nullrunde für Rentner, Erhöhung für Pensionäre

    Nullrunde für Rentner, Erhöhung für Pensionäre

    Wie sich Medien von der Wirtschaft vereinnahmen lassen und ihre Leser für dumm verkaufen. Während Rentner 2021 eine Nullrunde erwartet, bekommen Pensionäre eine Erhöhung.

    von Karin Tutas

    „Teure Überraschung für Arbeitnehmer – ab 2022 steigen die Rentenbeiträge kräftig“, titelt Focus Money online und zeichnet ein düsteres Szenario über den Zustand der Rentenkasse. Durch die Corona-Pandemie erleide die Rentenkasse hohe Einbußen, dennoch habe es 2020 noch „üppige Rentenerhöhungen“ gegeben, moniert das Portal.  Das Gegenteil hätte der Fall sein müssen, wird dann das arbeitgebernahe Institut der deutschen Wirtschaft (IW) zitiert. Statt einer Erhöhung von 3,45 Prozent im Westen und 4,2 Prozent im Osten hätte es eine Kürzung von 3,25 geben müssen. Aber da gibt es ja die Rentengarantie, die eben diese Kürzung verhindert, was wiederum zum kräftigen Anstieg der Beiträge ab 2022 – nach der Bundestagswahl! – führen werde. Zu Lasten der Arbeitnehmer und natürlich der Arbeitgeber. „Doch das ist nur ein Teil der bitteren Wahrheit“ schreibt der Autor, denn auch der Bundeszuschuss an die Rentenkasse werde in Zukunft steigen – zu Lasten der Steuerzahler, moniert Focus wiederum der Kritik des IW folgend.

    Nullrunden 2010 – und 2021

    rentenerhöhungen
    Rentenerhöhungen 2007 bis 2020        Quelle: Statista

    Üppige Alimente für Pensionäre

    Das ist indes nur ein Teil der bitteren Wahrheit. Die Unkenntnis – oder absichtliche Ignoranz – der Fakten mancher Journalisten verblüfft doch immer wieder aufs Neue. „Üppige Rentenerhöhungen“? Vielleicht hätte der Autor, statt sich ausschließlich auf Argumente der Arbeitgeberseite zu stützen, mal ein Minimum an Recherche betreiben sollen. Mit wenigen Klicks hätte er festgestellt, dass die Beamtenpensionen – trotz Corona – 2020 ebenfalls um 3,2 Prozent erhöht wurden, ebenso 2019 (Renten 2,39 Prozent). Während  nämlich die Rentner in diesem Jahr die bittere Corona-Pille schlucken und eine Nullrunde hinnehmen müssen, wird den Pensionären ein Aufschlag von 1,4 Prozent gegönnt, wie „Rentenbescheid24“ schreibt. Übrigens finanziert von Steuergeldern – auch die der gesetzlich Versicherten – ohne dass die im Alter bestens versorgten Staatsdiener auch nur einen Cent zu ihrer Altersversorgung beigetragen hätten. Und übrigens beträgt zusammengezählt die Erhöhung der Beamtenpensionen von 2019 bis 2021 immerhin 7,8 Prozent gegenüber der Renten von 5,84 Prozent.

    Rentner werden gerupft

    Dass der Autor auch die Rentenkürzungen, die gesetzlich versicherte Arbeitnehmer seit den 50ern hinnehmen mussten, unterschlägt, ist ebenfalls keine Überraschung. Davon, dass viele, durch den Bundeszuschuss nur unzureichend gedeckten gesamtgesellschaftliche Aufgaben, sich seit 1957 zu einer Deckungslücke von rund 840 Milliarden Euro in der Rentenkasse geführt haben, erfährt der geneigte Online-Leser nichts. Aber das ist auch nicht gewollt. Die Adressaten sollen nämlich nicht ins Grübeln kommen und lieber privat für ihr Alter vorsorgen. Dass Focus dann allen Ernstes unter anderem noch das Auslaufmodell Riester anpreist, an das selbst einmal die an seiner Einführung beteiligten Politiker glauben, passt ins Bild. Ach ja, da wäre noch die aufgewertet betriebliche Altersversorgung (baV). Im Jahr 2021 könnten gesetzlich Krankenversicherte bei den baV-Auszahlungen einen Freibetrag von 164,50 Euro monatlich nutzen. „Das spart Abgaben“ – ernsthaft? Betriebsrentner und Direktversicherungsgeschädigte, die fast ein Fünftel ihrer Ersparnisse aus der Altersversorgung abstecken müssen, können darüber nur den Kopf schütteln – bis zum Schleudertrauma.


    Bild von wal_172619 auf Pixabay

  • Die Corona-Rechnung zahlen alle

    Die Corona-Rechnung zahlen alle

    Deutschlands Schulden sind auf 2,26 Billionen Euro angestiegen. Büßen werden es die Bürger in Form höherer Steuern und Sozialabgaben. Der Staat wird rücksichtslos alle Reserven anzapfen, um an Geld zu kommen. Die Altersvorsorge ist in Gefahr, weil parallel dazu Preise und Gebühren steigen.

    Noch nie hatte Deutschland (nach dem 2. Weltkrieg) mehr Schulden als heute. Dem Statistisch Bundesamt zufolge sind  die Schulden von Bund, Länder, Gemeinden/Gemeindeverbände und Sozialversicherung einschließlich aller Extrahaushalte im Jahr 2020 auf ein Allzeithoch von 2171,817 Milliarden Euro oder 2,17 Billionen gestiegen. Seitdem sind weitere 85 Milliarden Euro hinzugekommen, so dass der Schuldenstand zurzeit laut Bund der Steuerzahler 2,256 Billionen Euro beträgt – und die Schuldenuhr des Steuerzahlerbundes rattert munter weiter. Geschuldet war der Anstieg der Schuldenaufnahme für Maßnahmen zur Bewältigung der Corona-Krise.

    schuldenstand

    Bruttoschulden auf Rekordhöhe                     Quelle: querschuesse.de/Statistisches Bundesamt

    Kommt es wie 2003?

    Ähnlich wie 2003 wird die Bundesregierung auch dieses Mal die finanziellen Kosten der Krise auf die Bürger umlegen; ähnlich wie 2003 wird die Regierung auch dieses Mal wieder von einigen Sonderopfern verlangen; ähnlich wie 2003 wird sie damit wieder durchkommen. Damals 2003 wurde Hartz IV eingeführte und der Sozialabbau nahm Fahrt auf. 2003 wurde das vertrauensbrüchige Gesundheitsmodernisierungsgesetz (GMG) eingeführt, das mit einem Schlag viele, die fürs Alter vorsorgten und vorsorgen, mit einem Schlag um annähernd 20 Prozent ihrer Ersparnisse brachte.

    2021 oder 2022 wird vermutlich das Rentenalter erhöht, die Vermögenssteuer eingeführt, die Sozialabgaben erhöht – und der Regierung fallen sicher noch ganz andere Maßnahmen ein. Wir alle sind nicht phantasievoll genug, um uns den staatlichen Durchgriff auf das Geld der Bürger vorzustellen.

    2021 dicke Corona-Rechnung

    Es wird, wie schon 2003, wieder die Zahler der Krankenkassen treffen. Die Krankenkassen reden bereits von einer Verdoppelung des Zusatzbeitrags und Erhöhungen des Eigenanteils der Versicherten. Kurzum, die gesetzliche Krankenkasse wird teurer. Die „European News Agency“ spricht von einer „Zwangsenteignung von Beitragsgeldern im GKV-System“. Die „Frankfurter Allgemeine“ prognostiziert ein „Neues Monsterdefizit der Krankenkassen“. Tatsächlich ist die Sozialversicherung – im Gegensatz zu allen anderen Ebenen des Öffentlichen Haushalts – nur minimal verschuldet.  “Die Sozialversicherung wies zum Jahresende 2020 einen Schuldenstand in Höhe von 52 Millionen Euro aus”, schreibt das Statistische Bundesamt.

    Zwangsenteignung als Mittel

    Es dürfte jedem klar sein, wohin die Reise im kommenden Jahr geht. Viele bluten bereits für die Kontaktbeschränkungen des Staats, 2021 wird der Staat alle verfügbaren Reserven anzapfen. Dann wird es auch keinen Vertrauensschutz geben und kein Rückwirkungsverbot. Sozialrecht darf alles im Sinne des Gemeinwohls. Direktversicherungsgeschädigte haben das leidvoll erfahren, wie wenig dem Staat Vertrauensschutz wert ist. “Pacta sunt servanda” oder “Verträge sind einzuhalten” gilt nicht für das Sozialrecht, das mit Verweis auf das Gemeinwohl auf alle Vermögen ungestraft zugreifen darf, und das rückwirkend.

    Entscheidende Bundestagswahl

    Zurzeit sind die Parteien, vor allem die Union noch mit sich beschäftigt. Wenn sich nach der Bundestagswahl der Pulverdampf verzogen hat, beginnt das große Schröpfen der Bürger. Irgendwoher muss das Geld ja schließlich kommen. Durch die “Bundesnotbremse” werden die Schäden noch  maximiert. Allein im vergangenen Jahr sind rund 800 000 sozialversicherungspflichte Jobs weggefallen, worauf die Zahlen von “Sozialpolitik.de” schließen lässt. Das ist auch der Grund, warum das Rentenniveau steigt, obwohl die Rentner nicht mehr Geld bekommen. Da das Rentenniveau das Verhältnis von durchschnittlichem Bruttoentgelt zur Standardrente ist, steigt das Rentenniveau, wenn das durchschnittliche Bruttoentgelt sinkt – und letzteres ist 2020 gesunken, weil viele ihren Job verloren haben und nichts oder weniger verdienen.

    Schulden wachsen weiter

    2021 werden nochmal 240 Milliarden neue Schulden dazukommen, das heißt der Schuldenstand steigt zügig in Richtung 2,5 Billionen. Und dies ist ja nicht alles, denn die EU-Kommission verschuldet sich auch erstmals munter in Rekordgeschwindigkeit. Ein Teil dieser EU-Schulden werden natürlich auf Deutschland umgelegt.

    Krankenversicherung teurer

    Was heißt das für die Krankenversicherung? Sie wird mit Sicherheit teurer. Martin Litsch, der Vorstandsvorsitzende des AOK-Bundesverbands prognostiziert für dieses Jahr ein Minus, trotz des dicken Finanzpolsters, mit dem die Kassen ins Jahr 2020 gestartet sind. „Um diese kurzfristig abzufangen und ein Finanzloch von mehr als 16 Milliarden Euro zu stopfen, werden vor der Bundestagswahl unter anderem die Rücklagen der Kassen verfeuert“, wird er von der „Frankfurter Allgemeinen“ zitiert.  Für Litsch ist es ausgemachte Sache, dass sich die Zusatzbeiträge in der gesetzlichen Krankenversicherung von jetzt 1,3 auf 2,5 Prozent verdoppeln werden. Das wird aber auf die Zeit nach der Bundestagswahl hinausgezögert. Die Sozialabgaben werden dann über die 40-Prozent-Marke springen. Dabei ist Deutschland heute schon Weltmeister bei der Abgabenlast.

  • Bürger sollten dem Staat gründlich misstrauen

    Bürger sollten dem Staat gründlich misstrauen

    Von wegen “pacta sunt servanda” oder Verträge sind einzuhalten. Wenn der Staat klamm ist, darf er seine Bürger entschädigungslos enteignen. Das hat er schon mehrmals praktiziert, beispielsweise bei Direktversicherungen. Misstrauen ist angebracht.

    Alle, die eine Direktversicherung haben, wissen wie wenig vertrauenswürdig der Staat ist. Die damalige  rot-grüne Regierung unter dem SPD-Kanzler Gerhard Schröder – mit aktiver Beihilfe von CDU/CSU – hat 2003 rückwirkend per Gesetz eingeführt, dass Millionen von Altersvorsorgern um annähernd 20 Prozent enteignete und immer noch enteignet. Alle Klagen liefen bis heute ausnahmslos ins Leere. Direktversicherte laufen vergeblich gegen den ihrer Meinung nach Bruch des Rückwirkungsverbots Sturm. Erst im Juli 2020 scheiterte der Rentner Herbert Heins in Kassel vor dem Bundessozialgericht (BSG) mit seiner Klage gegen den Vollbeitrag auf seine Direktversicherung. Das heißt, er muss auch weiterhin den doppelten Beitrag an die Kranken- und Pflegekasse zahlen, obwohl es bei Vertragsabschluss seiner Direktversicherung  keine Beitragspflicht gab.

    Misstrauen ist angebracht

    Mit “pacta sunt servanda”, sprich Verträge sind einzuhalten, ist das so eine Sache. Die Techniker Krankenkasse (TK) – und gegen sie richtete sich Heins‘ Widerspruch – schreibt ihren Mitgliedern immer wieder, die gegen die Verbeitragung ihrer Direktversicherung widersprechen, „dass Regelungen mit Rückwirkung grundsätzlich verfassungsrechtlich zulässig sind und dem rechtsstaatlichen Vertrauensschutzprinzip entsprechen, wenn das schutzwürdige Bestandsinteresse des Einzelnen die gesetzlich verfolgten Gemeinwohlinteressen bei der gebotenen Interessenabwägung nicht überwiegt“. Das heißt im Umkehrschluss: Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Also, von wegen “pacta sunt servanda”. Da können die Geschädigten noch so viel klagen, es wird immer wieder darauf hinauslaufen, dass sie mit diesem Satz vor Gericht abgeschmettert werden.

    Das Thema “Vertrauensschutz” ist selbst für Juristen ein kniffliges Problem, denn sie unterscheiden zwischen “echter” und “unechter” Rückwirkung. Davon leiten sie ab, ob es zulässig ist Verträge auch rückwirkend zu brechen. Patrick Birtel, Jahrgang 1985, Dozent an der Hochschule für öffentliche Verwaltung Rheinland-Pfalz, ist dieser Frage nachgegangen und kommt zu  – für den Bürger – erschreckenden Erkenntnissen, die für Juristen examensrelevant sind: Zunächst werde das Vertrauen des Bürgers auf die Rechtslage oder auf Gesetze geschützt. Darauf sollte er sich jedoch nicht allzu sehr verlassen, das heißt, er muss dem Staat gründlich misstrauen.

    Wieso Vertrauensschutz?

    Der Vertrauensschutz wird aus dem verfassungsrechtlichen Rechtsstaatsprinzip (Art. 20 GG) hergeleitet. Da steht etwas von “demokratisch” und “sozial” drin. Was heißt das? “Sozial” bedeutet, “dass es dem Wohl der Allgemeinheit und insbesondere ärmeren oder schwächeren Menschen dient” liefern die Suchmaschinen als Antwort. Und was hat das mit dem rechtsstaatliche Rückwirkungsverbot – pacta sunt servanda – zu tun? Zu prüfen sei, so erklärt Birtel, ob Gesetze ihre Wirkung auch für den Zeitraum vor ihrem Inkrafttreten entfalten können.

    Um es dem normalen Bürger nicht zu leicht zu machen, unterscheiden die Juristen zwischen “echter” und “unechter” Rückwirkung.

    Echte Rückwirkung

    “Eine echte Rückwirkung liegt vor, wenn der Gesetzgeber rückwirkend in einen bereits abgeschlossenen Sachverhalt eingreift, die Rechtsfolgen des Gesetzes also für einen vor der Verkündung beendeten Tatbestand gelten sollen”, so Birtels Erklärung. Die echte Rückwirkung sei “grundsätzlich ausgeschlossen und nur in streng umrissenen Ausnahmefällen zulässig”.

    Unechte Rückwirkung

    “Von unechter Rückwirkung spricht man, wenn eine Norm auf gegenwärtige noch nicht abgeschlossene Sachverhalte rückwirkend (der Tatbestand hat also schon begonnen) eingreift und damit die Rechtsposition nachträglich entwertet wird”, erklärt Birtel. Diese Art der Gesetzgebung sei grundsätzlich zulässig und nur in Ausnahmefällen unzulässig, weil es keinen generellen Vertrauensschutz auf den Fortbestand von Gesetzen gebe und der Staat durch Änderungen die Möglichkeit haben müsse auf das aktuelle Geschehen und weitere Bedürfnisse zu reagieren. Unzulässigkeit könne jedoch vorliegen wenn:

    1. das Gesetz einen Eingriff vornimmt, mit dem der Betroffene nicht rechnen musste und demzufolge auch in seinem Verhalten nicht einplanen musste. Ein Beschluss im Bundestag oder eine öffentliche Diskussion über Reformen werden als ausreichend erachtet, um das Vertrauen des Bürgers zu zerstören. In diesem Fall musste der Betroffene mit der Änderung rechen.

    sowie kumulativ

    2. das Vertrauen des Bürgers schutzwürdiger ist als das mit dem Gesetz verfolgte Anliegen. Das lässt sich am besten mit einer Verhältnismäßigkeitsprüfung im engeren Sinne (Angemessenheit) überprüfen. Auf der einen Seite steht demnach der Vorteil, den sich der Staat durch das Gesetz verschafft und auf der anderen Seite die Entwertung der Rechtsposition.

    Zum Teil könne es wegen des Grundsatzes der Verhältnismäßigkeit notwendig sein, dass der Gesetzgeber eine Übergangsregelung schafft. “Kann” heißt nicht “muss”, wie die Direktversicherungsgeschädigten nur zu gut wissen.

    Wer die Erklärung der “unechten Rückwirkung” verinnerlicht, begreift, dass das Sozialrecht fast alles darf, wenn es um das Gemeinwohlinteresse geht. Darauf werden sich die Richter immer wieder zurückziehen und entsprechende Klagen abweisen.


    Vorsicht vor Vertragsabschluss!

    Was lernen wir daraus: Vorsicht vor Vertragsabschluss! Was ein Altersvorsorger heute an Sozialversicherung und Steuern spart, muss er dann in der Renten berappen. Der Staat schenkt ihm nichts. Wer eine Direktversicherung abschließt, spart zwar heute, muss aber im Alter als gesetzlich Krankenversicherter, wenn er auf das Geld angewiesen ist, den volle Krankenkassenbeitrag plus Zusatz- und Pflegebeitrag zahlen. Das sind immerhin zurzeit noch annähernd 20 Prozent, könnten aber in zehn, 20 oder gar 30 Jahren locker 25 Prozent und mehr sein. Der vom DVG erkämpfte Betriebsrentenfreibetrag von zurzeit 164,50 Euro ist nur eine kleine Erleichterung und gilt auch nicht für den Pflegebeitrag, der sich mit großer Wahrscheinlichkeit von heute 3,05 Prozent (3,3 für Kinderlose) in den kommenden Jahren verdoppeln wird. Der durchschnittliche Zusatzbeitrag hat sich ja schon auf 1,3 Prozent erhöht.

    BSG
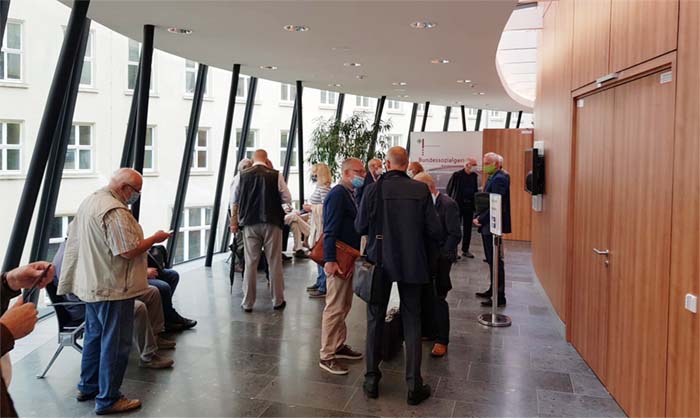
    Zuschauer in der Verhandlungspause beim BSG                                       Bild: Reiner Korth


    Der Staat, in dem Fall der Gesetzgeber, darf per Sozialgesetz alles, auch rückwirkend enteignen – und er wird von den Gerichten darin bestätigt. Bislang liefen ausnahmslos alle Klagen ins Leere.

    Herbert Heins im Sitzungssaal des BSG                                                                   Bild: Reiner Wellmann


    Das „Hamburger Abendblatt“ schreibt ganz richtig: „Das Urteil hat weitreichende Folgen“. Durch das Billigen dieser Praxis hat das oberste Sozialgericht der Abzocke durch Staat und Krankenkassen endgültig grünes Licht gegeben. Niemand darf mehr darauf vertrauen, dass sein Angespartes vor dem Staat sicher ist, weil der auch rückwirkend in Verträge eingreift und den Bestandsschutz aushebelt. Damit entfällt auch das letzte Argument für eine Direktversicherung. Das muss allen Jungen eine Lehre sein, die immer noch auf Direktversicherungen setzen. Staatliche Förderung betrieblicher Altersvorsorge hat damit ihren Sinn verloren, wenn daraus ein Minus-Geschäft wird. Es ist nur zu hoffen, dass das möglichst viele Junge begreifen und ihre betriebliche Altersvorsorge stilllegen und besser selbst privat vorsorgen.

    “Was ergibt das für einen Sinn, wenn der Gesetzgeber in der Einzahlungsphase das Sparen fördert durch reduzierte Abgabensätze (Pauschalbesteuerung), um  hinterher dem Sparer mehr abzunehmen als er als Förderleistung erhalten hat; das kann der Gesetzgeber nicht gewollt haben”, so Heins’ Anwalt Prof. Plagemann bei seinem Auftritt vor dem BSG am Mittwoch.

    Bilder: Reiner Korth/Reiner Wellmann/ Manfred Grund auf Pixabay

📁 Archiv – Dies ist eine Archiv-Version der alten DVG-Website (Stand August 2026). Inhalte können veraltet sein. Keine Anmeldung oder Registrierung möglich.  |  Zur aktuellen Website →